
Taille et part du marché des outils de rénovation énergétique en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
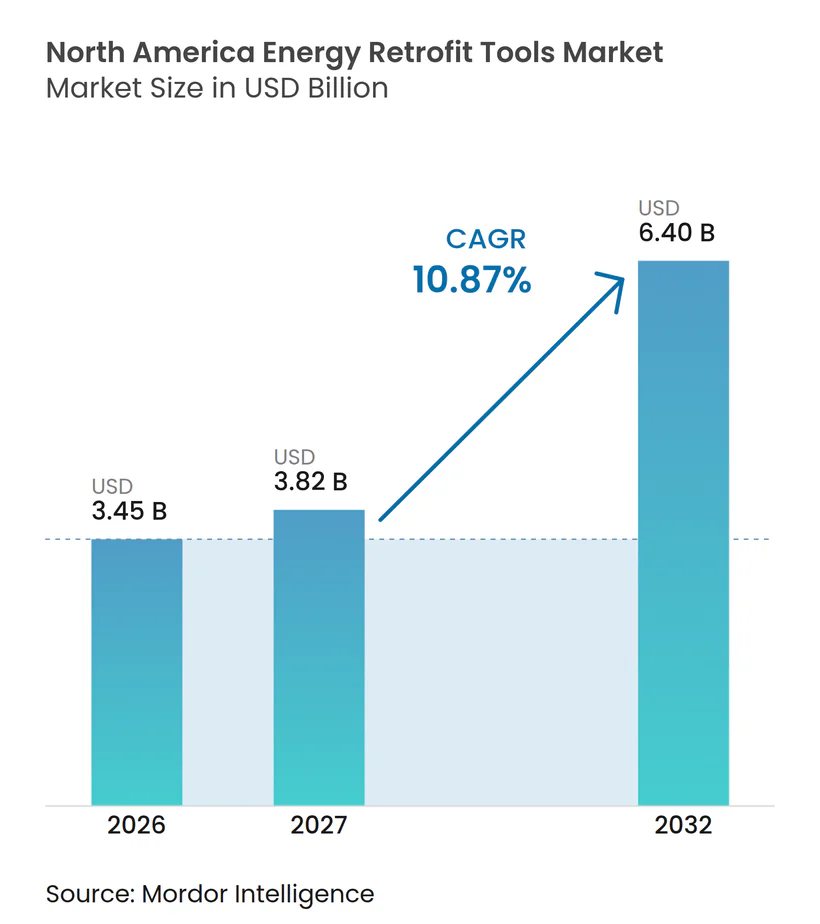
| Taille du marché de l'année de base (2026) | 3.45 Milliards de dollars |
| Taille du Marché (2027) | 3.82 Milliards de dollars |
| Taille du Marché (2032) | 6.40 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.87 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils de rénovation énergétique en Amérique du Nord par Mordor Intelligence
La taille du marché des outils de rénovation énergétique en Amérique du Nord devrait croître de 3,45 milliards USD en 2026 à 3,82 milliards USD en 2027 et devrait atteindre 6,40 milliards USD d'ici 2032, à un CAGR de 10,87 % sur la période 2027-2032. Le marché des outils de rénovation énergétique en Amérique du Nord est soutenu par un parc de bâtiments commerciaux vieillissant et par des réglementations imposant aux propriétaires de mesurer, modéliser et documenter la performance énergétique. Les remises fédérales conditionnent le remboursement à des évaluations qualifiées, ce qui confère aux auditeurs, aux prestataires de modélisation et aux logiciels de gestion de l'énergie un rôle direct dans la livraison des projets. La fin programmée de certaines incitations fiscales fédérales en juin 2026 a créé une anticipation à court terme dans la planification des rénovations commerciales, tandis que les banques vertes des États et les règles de conformité locales assurent la continuité par la suite. Le marché des outils de rénovation énergétique en Amérique du Nord évolue également des audits périodiques vers des systèmes qui surveillent la performance en continu et identifient les défaillances au fur et à mesure qu'elles se produisent. Cette évolution favorise les fournisseurs capables de combiner données de bâtiment, contrôles, diagnostics et documentation dans un flux de travail pratique.[1] [2]
Principaux enseignements du rapport
- Par type d'outil, les outils d'audit et d'évaluation énergétiques détenaient 24,6 % de la part du marché des outils de rénovation énergétique en Amérique du Nord en 2026, tandis que les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 14,4 % jusqu'en 2032.
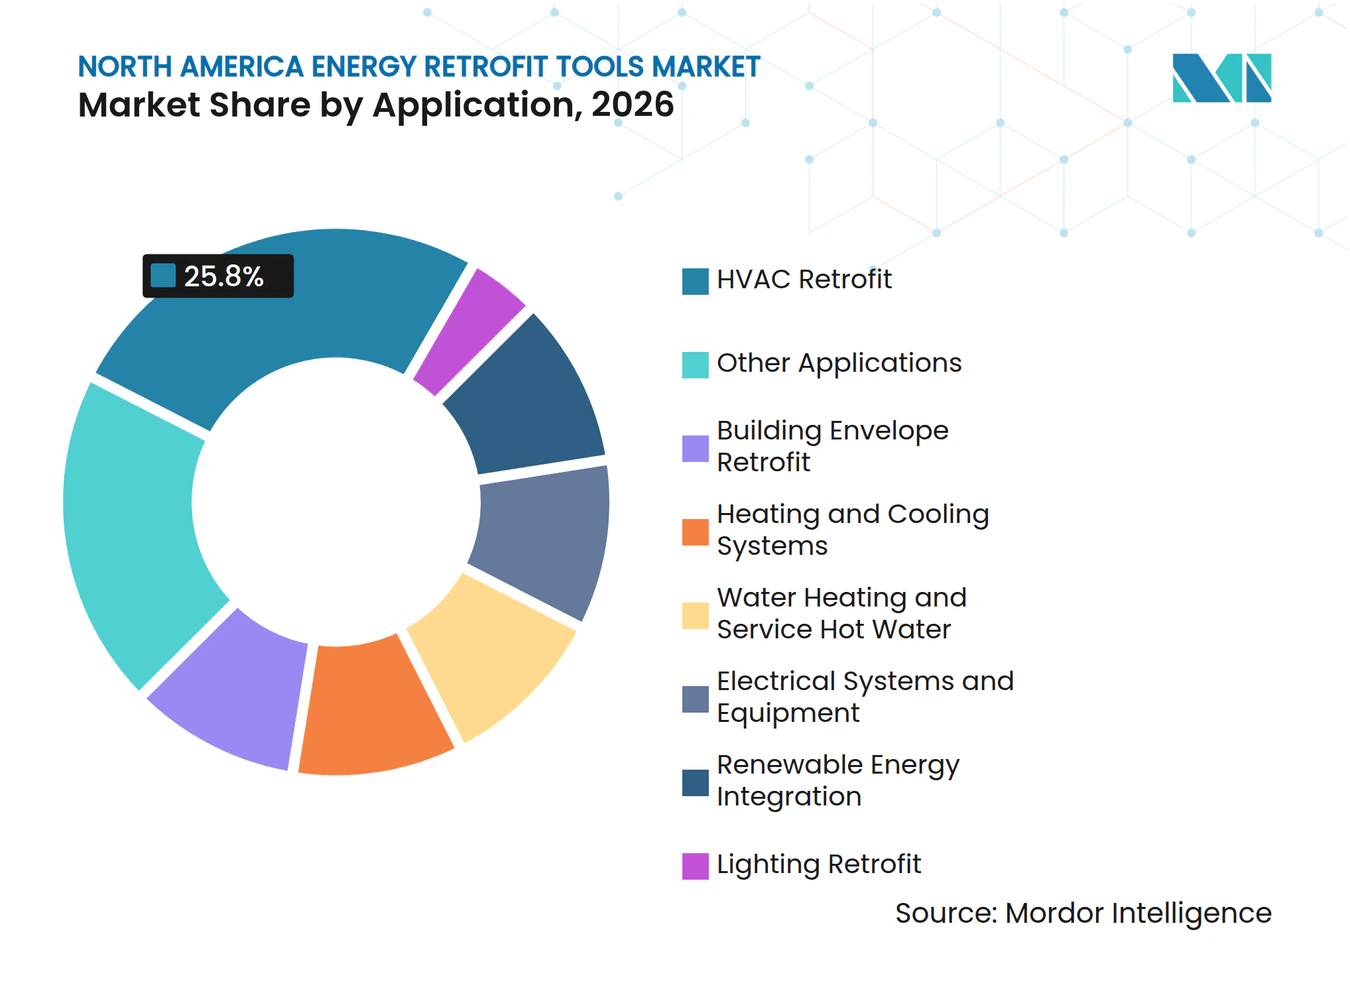
- Par application, la rénovation CVC représentait 25,8 % de la taille du marché des outils de rénovation énergétique en Amérique du Nord en 2026, tandis que l'intégration des énergies renouvelables devrait progresser à un CAGR de 12,6 % jusqu'en 2032.
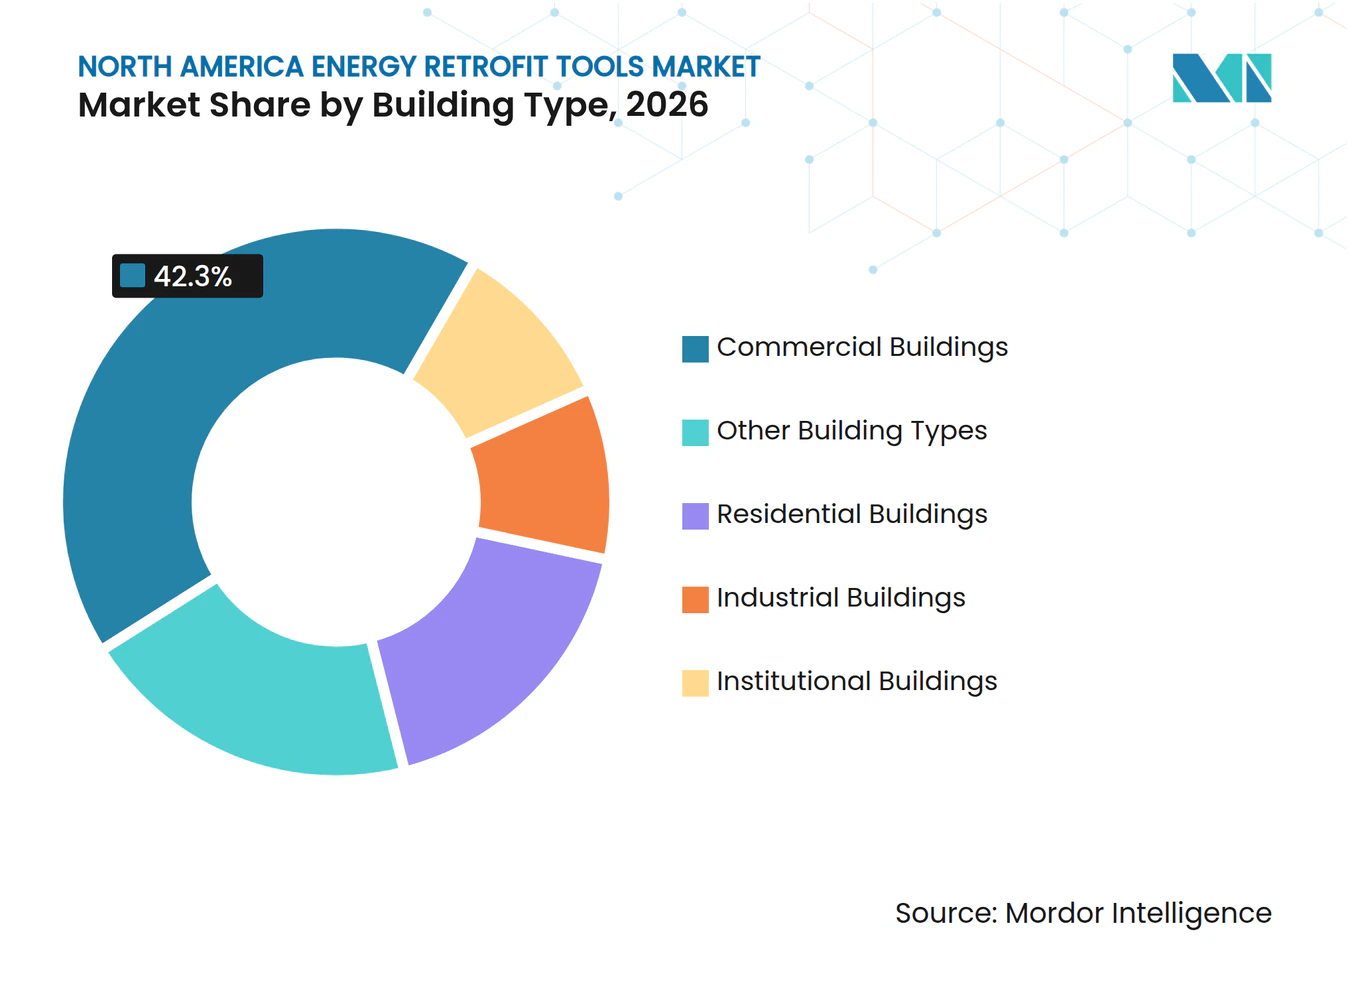
- Par type de bâtiment, les bâtiments commerciaux détenaient 42,3 % de la part du marché des outils de rénovation énergétique en Amérique du Nord en 2026, tandis que les bâtiments institutionnels devraient enregistrer un CAGR de 11,1 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 86,7 % de la part du marché des outils de rénovation énergétique en Amérique du Nord en 2026, tandis que le Mexique devrait enregistrer un CAGR de 11,3 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incitations à la rénovation et normes de performance des bâtiments | +2.8% | États-Unis, Canada, avec répercussions au Mexique | Court terme (≤ 2 ans) |
| Vieillissement du parc immobilier et électrification des systèmes CVC | +2.2% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Hausse des coûts énergétiques et engagements de décarbonation des entreprises | +1.5% | Amérique du Nord | Moyen terme (2-4 ans) |
| Intelligence artificielle et analyse prédictive des bâtiments | +2.1% | États-Unis et Canada, avec des gains précoces au Mexique | Long terme (≥ 4 ans) |
| Interopérabilité des systèmes existants et rénovations par phases | +1.3% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Qualification automatisée des remises et documentation des mesures | +0.9% | États-Unis, notamment la Californie, New York et le Massachusetts | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incitations à la rénovation et normes de performance des bâtiments
Le marché des outils de rénovation énergétique en Amérique du Nord bénéficie d'un signal de demande clair lorsque les réglementations imposent aux propriétaires d'établir une référence énergétique et de soumettre des relevés de performance vérifiés. Le Département américain de l'Énergie indique que les remises sur l'efficacité énergétique des logements soutiennent les améliorations énergétiques résidentielles, et la structure du programme associé repose sur des évaluations documentées et des économies modélisées. La Building Performance Association note que les programmes de remises des États font appel à des professionnels qualifiés et à des exigences de programme, ce qui place la capacité d'évaluation au début du parcours client.[3] Au Canada, l'Agence internationale de l'énergie a rapporté l'engagement de l'Ontario de 7,6 milliards USD sur 12 ans en matière d'efficacité et la stratégie d'efficacité de 7 milliards USD sur 10 ans d'Hydro-Québec.[4] Ces programmes rendent les outils d'évaluation, de mesure et de reporting plus pertinents avant la sélection des équipements. Le marché des outils de rénovation énergétique en Amérique du Nord bénéficie donc de tâches de conformité récurrentes plutôt que de simples projets de construction ponctuels.
Vieillissement du parc immobilier et électrification des systèmes CVC
Le vieillissement des équipements de chauffage et de climatisation maintient le marché des outils de rénovation énergétique en Amérique du Nord lié aux cycles de remplacement, mais les travaux nécessitent de plus en plus une vision détaillée des conditions existantes. Les systèmes existants manquent souvent d'historiques de capteurs complets, de sorte que les entrepreneurs ont besoin d'outils capables d'établir une référence pré-rénovation crédible à partir de données limitées. Trane Technologies a finalisé l'acquisition de BrainBox AI en janvier 2025, intégrant des contrôles CVC autonomes et des analyses de bâtiments dans son portefeuille. Cette acquisition montre comment les fournisseurs d'équipements cherchent à mieux contrôler les diagnostics, les données d'exploitation et l'optimisation continue. Les transitions de fluides frigorigènes et l'électrification ajoutent également des travaux de mise en service, car les équipements de remplacement doivent être dimensionnés, configurés et vérifiés dans un bâtiment occupé. Le marché des outils de rénovation énergétique en Amérique du Nord peut donc servir à la fois la phase de planification et la phase de validation post-installation des travaux CVC.
Hausse des coûts énergétiques et engagements de décarbonation des entreprises
La hausse des coûts énergétiques rend les économies d'exploitation plus importantes dans la planification des investissements et renforce l'intérêt des outils permettant d'identifier les gaspillages avant le début d'une rénovation. Les systèmes de gestion de l'énergie aident également les propriétaires à traduire les données des installations en documentation pouvant être partagée avec les locataires, les prêteurs et les équipes d'approvisionnement des entreprises. En décembre 2025, Amazon Web Services et Trane Technologies ont rapporté des réductions d'énergie de près de 15 % dans les entrepôts de distribution alimentaire d'Amazon grâce à BrainBox AI, avec une expansion prévue sur plus de 30 sites aux États-Unis. Ce projet illustre pourquoi les clients recherchent de plus en plus des preuves de performance plutôt qu'une simple recommandation d'équipement. Cette approche élargit le marché des outils de rénovation énergétique en Amérique du Nord au-delà des audits, car la vérification continue peut rester utile après l'achèvement du projet. Elle rend également l'adoption de logiciels plus pertinente pour les gestionnaires d'installations qui doivent gérer la performance énergétique sur plusieurs sites.
Intelligence artificielle et analyse prédictive des bâtiments
L'intelligence artificielle transforme le marché des outils de rénovation énergétique en Amérique du Nord, le faisant passer d'un service centré sur l'inspection périodique à un service capable de soutenir une surveillance continue. Johnson Controls International plc a étendu ses capacités OpenBlue en août 2026 avec l'assistant OBI et Nantum Energy and Comfort Intelligence, et la société a indiqué que le système peut réduire la consommation d'énergie côté air de près de 10 %. Eaton a lancé Brightlayer Energy en 2026 avec des prévisions énergétiques, une surveillance des émissions et une optimisation solaire tenant compte de la météo. Ces plateformes peuvent réduire la révision manuelle des données d'exploitation et aider les opérateurs à identifier les endroits où une validation sur le terrain est nécessaire. Elles peuvent réduire la demande pour certains outils autonomes, mais elles créent également une base installée plus large nécessitant une mise en service, une révision de la cybersécurité et une vérification des économies. Le marché des outils de rénovation énergétique en Amérique du Nord devrait donc conserver un rôle pour les spécialistes aux côtés des plateformes de bâtiments intégrées.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital initial et longues périodes de retour sur investissement | -1.8% | États-Unis et Canada, en particulier les bâtiments commerciaux du marché intermédiaire | Moyen terme (2-4 ans) |
| Pénurie d'auditeurs, d'intégrateurs et de personnel de mise en service qualifiés | -1.3% | États-Unis, notamment la Californie, New York et le Massachusetts | Long terme (≥ 4 ans) |
| Responsabilité liée à l'écart modèle-mesure et risque de garantie d'économies | -0.8% | États-Unis, avec répercussions au Canada | Moyen terme (2-4 ans) |
| Perturbation des bâtiments occupés et gouvernance fragmentée des données | -0.5% | Bâtiments commerciaux de bureaux et de soins de santé aux États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital initial et longues périodes de retour sur investissement
Les coûts initiaux élevés peuvent retarder les rénovations complètes, en particulier pour les propriétaires de taille moyenne sans budgets dédiés à la durabilité. Les contrats de performance réduisent cet obstacle, mais ils nécessitent souvent des audits détaillés, des plans de mesure et une documentation des économies avant l'approbation du financement. Ameresco a obtenu un contrat de performance d'économies d'énergie de 197 millions USD avec le Laboratoire de recherche navale des États-Unis en octobre 2025 pour la modernisation des infrastructures. Ameresco et CRC Innovations ont également annoncé un contrat dépassant 200 millions USD pour des améliorations des infrastructures dans 3 sites de l'armée américaine en février 2025. Ces exemples montrent que les structures de financement peuvent permettre des projets plus importants, bien que les propriétaires plus petits puissent encore avoir du mal à financer les travaux d'évaluation et de planification requis au départ. Les longues périodes de retour sur investissement peuvent également décourager les projets dans des zones à faibles coûts énergétiques ou à des horizons de propriété incertains.
Pénurie d'auditeurs, d'intégrateurs et de personnel de mise en service qualifiés
La disponibilité d'auditeurs, d'intégrateurs et de personnel de mise en service formés limite la rapidité avec laquelle les programmes de rénovation peuvent être mis en œuvre. La Building Performance Association a identifié un besoin de parcours de formation préparant les travailleurs aux rôles liés à la performance des bâtiments. Une enquête du Département américain de l'Énergie archivée par le Bureau de l'information scientifique et technique a révélé que les entrepreneurs en performance des bâtiments signalaient des difficultés de recrutement et de formation. Cette contrainte est importante car les plateformes avancées ont toujours besoin de personnes qualifiées pour collecter des données sur le terrain, interpréter les résultats, configurer les systèmes et confirmer les économies. Une capacité technique limitée peut prolonger les calendriers de projet et augmenter les coûts de livraison pour les propriétaires. Le marché des outils de rénovation énergétique en Amérique du Nord doit donc soutenir des flux de travail plus simples et un travail de terrain plus efficace sans affaiblir la crédibilité de la mesure et de la vérification.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'outil :
les outils d'audit sont en tête, tandis que les plateformes d'analyse élargissent le cas d'usage adressableLes outils d'audit et d'évaluation énergétiques détenaient 24,6 % du marché 2026, reflétant la nécessité d'évaluer les conditions existantes avant qu'un propriétaire ne sélectionne une mesure de rénovation. Cela confère au marché des outils de rénovation énergétique en Amérique du Nord une base fiable dans les travaux d'évaluation axés sur la conformité. Les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 14,4 % jusqu'en 2032, le taux le plus rapide parmi les types d'outils, car elles continuent de mesurer la performance après un audit. Johnson Controls International plc a lancé Metasys 16.0 en juin 2026 avec des vues intégrées de la charge de pointe, de la consommation d'énergie, de la qualité de l'air intérieur et des émissions. La société a indiqué que les séquences conformes à la directive ASHRAE 36 du système peuvent produire jusqu'à 30 % d'économies d'énergie.
Les logiciels de modélisation énergétique des bâtiments et les outils de diagnostic et de mise en service CVC restent importants lorsque les propriétaires ont besoin d'un plan calibré avant le début des travaux. Les outils d'inspection de l'enveloppe aident à s'assurer que les améliorations mécaniques ne sont pas compromises par des problèmes négligés liés à l'enveloppe du bâtiment, tandis que les outils d'énergie renouvelable soutiennent les projets combinant solaire, stockage et recharge de véhicules électriques. Brightlayer Energy d'Eaton illustre le mouvement vers des plateformes qui prévoient la consommation d'énergie et surveillent les émissions depuis une interface commune. Les plateformes intégrées peuvent absorber certaines fonctions d'audit et de mesure autonomes. Le secteur des outils de rénovation énergétique en Amérique du Nord a toujours besoin d'outils spécialisés fournissant des preuves fiables spécifiques aux projets aux côtés de plateformes logicielles plus larges.
Par application :
la rénovation CVC établit la base de volume, tandis que l'intégration des renouvelables croît plus rapidementLa rénovation CVC représentait 25,8 % de la demande applicative de 2026, constituant la principale base de volume pour le marché des outils de rénovation énergétique en Amérique du Nord. L'application bénéficie du vieillissement des équipements, des objectifs d'électrification, des transitions de fluides frigorigènes et de la nécessité de remettre en service les systèmes. Les outils de diagnostic aident les équipes à comprendre les conditions de charge, le comportement des équipements et les paramètres de contrôle avant la conception d'un remplacement CVC. Ils vérifient également la performance après l'installation dans les bâtiments occupés, maintenant la pertinence de l'évaluation et de la mise en service au-delà du simple remplacement d'équipement. Les travaux CVC offrent aux fournisseurs l'opportunité de connecter les contrôles, la détection des défauts et la gestion continue de l'énergie dans le cadre d'un seul projet.
L'intégration des énergies renouvelables devrait croître à un CAGR de 12,6 % jusqu'en 2032, le taux le plus élevé parmi les applications. Les clients d'entreprise et institutionnels combinent le solaire, le stockage et la recharge de véhicules électriques avec les rénovations CVC et d'enveloppe plutôt que de financer des projets séparés. Cette approche nécessite des outils qui modélisent la charge, évaluent le calendrier de consommation d'énergie et documentent les résultats sur plusieurs mesures. La rénovation de l'éclairage reste une source substantielle d'activité de projet, et Orion Energy Systems a rapporté un carnet de commandes de 30 millions USD à l'entrée de l'exercice 2027. Les rénovations de l'enveloppe du bâtiment, du chauffage de l'eau, du chauffage et de la climatisation, et des systèmes électriques peuvent être combinées pour réduire les perturbations, utiliser plusieurs programmes d'incitation et comparer les mesures dans le cadre d'un plan de rénovation coordonné.


Par type de bâtiment :
les bâtiments commerciaux sont en tête, tandis que les institutions soutiennent des programmes plus importantsLes bâtiments commerciaux détenaient 42,3 % du marché 2026, soutenus par des charges énergétiques importantes, une propriété concentrée et des exigences de conformité dans de nombreuses juridictions. Leur échelle permet aux propriétaires d'utiliser des références communes et des systèmes de reporting sur l'ensemble des portefeuilles, ce qui soutient le marché des outils de rénovation énergétique en Amérique du Nord. La déduction anciennement prévue à la Section 179D a soutenu la planification des rénovations commerciales jusqu'au début de 2026, tandis que les règles de performance locales et le financement par les banques vertes restent pertinents par la suite. Les propriétaires doivent minimiser les perturbations pour les locataires, ce qui rend l'installation par phases et les outils interopérables précieux. Ils peuvent différer les projets approfondis lorsque le capital est limité, mais ont toujours besoin de documentation pour la conformité et la gestion des actifs.
Les bâtiments institutionnels devraient croître à un CAGR de 11,1 % jusqu'en 2032, le taux le plus rapide parmi les types de bâtiments. Les universités, les agences gouvernementales et les hôpitaux peuvent poursuivre des périmètres de rénovation larges grâce à des contrats de performance et des plans d'installations à long terme. Ameresco a lancé un projet d'efficacité énergétique de Phase 2 de 30 millions USD à l'Université de l'Illinois à Chicago en juillet 2025. Les bâtiments résidentiels restent liés aux remises sur l'efficacité énergétique des logements qui soutiennent les améliorations lorsque les ménages satisfont aux exigences du programme, tandis que les bâtiments industriels sont davantage liés à la gestion des coûts énergétiques et à une consommation d'énergie de processus élevée. Ces groupes créent des exigences différentes en matière de profondeur d'évaluation, d'intégration, de documentation de financement et de vérification continue.

Analyse géographique
Marché des outils de rénovation énergétique aux États-Unis
Les États-Unis représentaient 86,7 % de la demande régionale en 2026, ce qui en fait la principale source d'échelle pour le marché des outils de rénovation énergétique en Amérique du Nord. Son vaste parc de bâtiments commerciaux, ses exigences locales en matière de construction et son écosystème établi de contrats de performance soutiennent des travaux récurrents d'évaluation et de reporting. L'Institut pour la Transformation du Marché a documenté la stratégie de la Californie en matière de normes de performance des bâtiments couvrant les propriétés commerciales et multifamiliales, tandis que la Loi Locale 97 de New York constitue un autre déclencheur de conformité pour les grands bâtiments. La fin de certaines incitations fiscales fédérales en juin 2026 a pu ralentir certains engagements commerciaux à court terme. Les exigences annuelles d'étalonnage des performances et de vérification par des tiers peuvent néanmoins maintenir une demande récurrente pour les outils d'audit, de modélisation et de reporting.
Marché des outils de rénovation énergétique au Canada
Le Canada est la deuxième zone géographique en importance et bénéficie du soutien de programmes provinciaux d'efficacité énergétique. L'Agence Internationale de l'Énergie a rapporté l'engagement de l'Ontario de 7,6 milliards USD sur 12 ans en matière d'efficacité, la stratégie de 7 milliards USD d'Hydro-Québec, ainsi qu'un soutien supplémentaire au Programme d'accessibilité aux pompes à chaleur pour remplacer le mazout. Ces programmes créent des débouchés pour les outils permettant d'identifier les améliorations, de documenter les économies attendues et de soutenir des horizons de planification plus longs pour les services publics, les propriétaires et les prestataires de services. La structure programmatique du Canada offre aux fournisseurs un accès à la demande qui ne dépend pas uniquement des incitations fédérales américaines. Elle accroît également l'importance des outils capables de répondre aux exigences provinciales en matière de reporting et de financement.
Marché des outils de rénovation énergétique au Mexique
Le Mexique devrait croître à un CAGR de 11,3 % jusqu'en 2032, soit le taux le plus rapide parmi les 3 zones géographiques nord-américaines. Le développement industriel lié à la délocalisation de proximité et les exigences des locataires multinationaux soutiennent la demande de documentation de la performance énergétique. Le programme de financement de l'efficacité énergétique du Mexique soutient les petites et moyennes entreprises qui remplacent leurs équipements de climatisation-ventilation-chauffage, leur isolation et leurs systèmes photovoltaïques solaires. Sa transition vers de nouveaux réfrigérants crée un besoin supplémentaire de flux de travail de diagnostic prenant en charge les équipements à faible potentiel de réchauffement climatique et la planification pratique pour les projets industriels, commerciaux et de bâtiments publics.
Paysage concurrentiel
Concentration du Marché
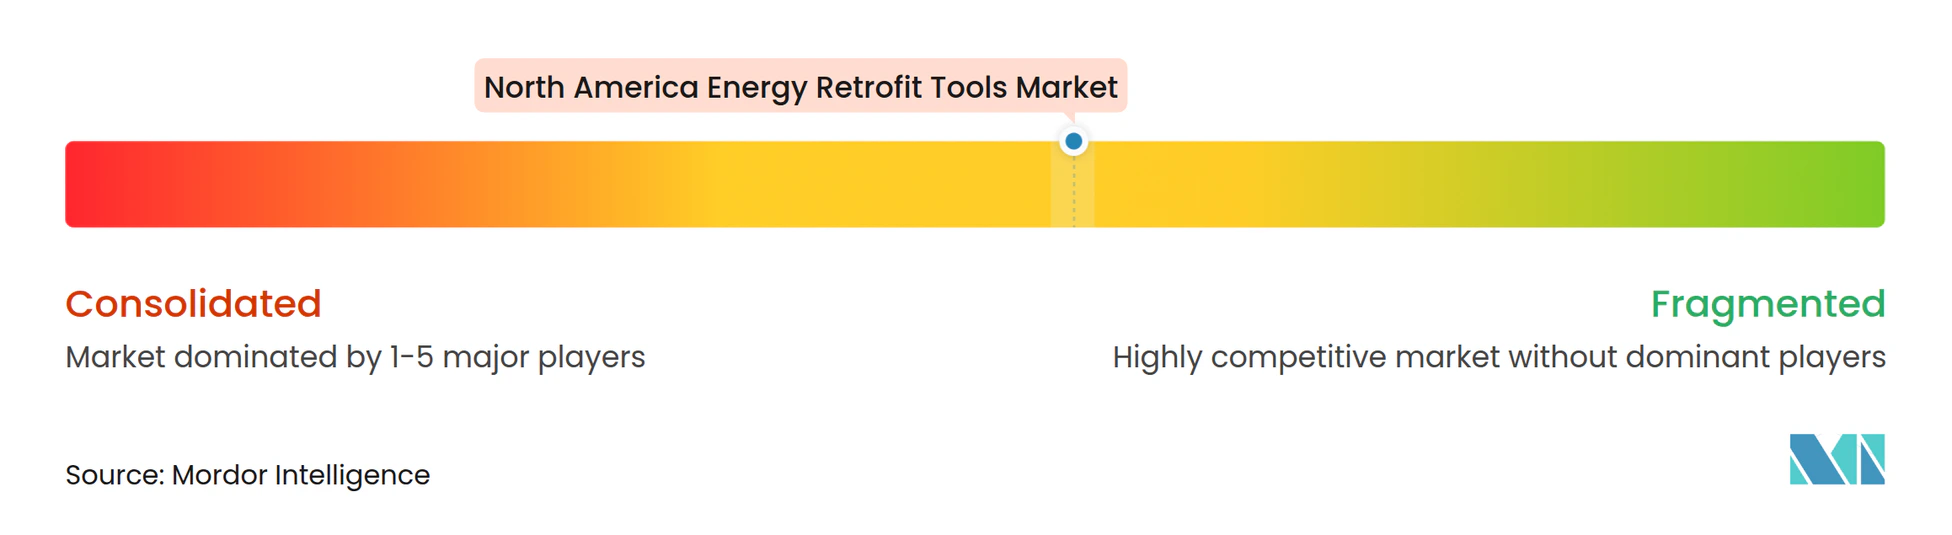
Le marché des outils de rénovation énergétique en Amérique du Nord est modérément concentré parmi les grands fournisseurs de plateformes de bâtiments, tandis que de nombreuses catégories d'outils spécialisés restent fragmentées. Johnson Controls International plc, Honeywell et Schneider Electric se font concurrence grâce à des capacités intégrées de données de bâtiment, de contrôles et de gestion de l'énergie qui connectent les équipements, les opérations et le reporting. Johnson Controls International plc a étendu OpenBlue en août 2026 avec des capacités d'intelligence artificielle pour la gestion de l'énergie et du confort des bâtiments. Schneider Electric a lancé EcoStruxure Foresight Operation en novembre 2025 pour intégrer les systèmes d'énergie, d'alimentation et de bâtiment dans une seule plateforme d'intelligence artificielle. La société a indiqué qu'elle peut résoudre les défauts mécaniques et électriques connexes 90 % plus rapidement et réduire le temps de flux de travail d'ingénierie jusqu'à 40 %.
Les acquisitions montrent comment les fournisseurs établis ajoutent des capacités d'analyse et de contrôle. Trane Technologies a finalisé son acquisition de BrainBox AI en janvier 2025 après un partenariat de deux ans, et a rapporté que la plateforme était déployée dans plus de 14 000 bâtiments commerciaux dans le monde. Carrier a acquis 75F en juillet 2026 pour étendre son offre de bâtiments intelligents pour le segment commercial léger et de rénovation. La transaction intègre des capteurs sans fil, des contrôles natifs du cloud et des capacités d'intelligence artificielle dans la suite QuantumLeap de Carrier. Les grands fournisseurs cherchent à accélérer la livraison des rénovations, mais les clients ont toujours besoin de prestataires capables de répondre aux conditions locales et aux contraintes des systèmes existants.
Plusieurs domaines restent ouverts aux spécialistes sur le marché des outils de rénovation énergétique en Amérique du Nord, notamment la qualification automatisée des remises, les bâtiments commerciaux légers de moins de 4 645 mètres carrés et les données d'inspection d'enveloppe sécurisées compatibles avec les systèmes de gestion de bâtiment existants. Eaton a collaboré avec Autodesk sur un jumeau numérique énergétique alimenté par l'intelligence artificielle pour simuler les effets des améliorations d'infrastructure avant un engagement de projet. Daikin Industries et Mitsubishi Electric occupent des positions importantes dans les équipements CVC, mais leur présence directe en logiciels dans ce périmètre d'outils est moins distincte que celle des fournisseurs axés sur les plateformes et l'évaluation. Measurabl, CarbonSight et le logiciel Energy Intelligence d'Ameresco représentent les niveaux d'étalonnage, d'audit virtuel et d'analyse qui soutiennent le marché des outils de rénovation énergétique en Amérique du Nord.
Leaders du secteur des outils de rénovation énergétique en Amérique du Nord
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Trane Technologies plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des outils de rénovation énergétique en Amérique du Nord Entreprises couvertes dans ce rapport
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Ameresco, Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- ABB Ltd.
- Eaton Corporation plc
- ENGIE SA
- AECOM
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Signify N.V.
- Danfoss A/S
- Veolia
- Kingspan Group plc
- ROCKWOOL A/S
- Orion Energy Systems, Inc.
Développements industriels récents dans Marché des outils de rénovation énergétique en Amérique du Nord
- Septembre 2026 : Orion Energy Systems a obtenu un projet de rénovation LED et IoT de suivi d'une valeur de 10 à 15 millions USD auprès d'un grand détaillant américain, portant ses prévisions de chiffre d'affaires pour l'exercice 2027 à 100-102 millions USD ; cet engagement fait suite à un contrat d'éclairage extérieur LED de 14 à 15 millions USD attribué en janvier 2026 par le même client, reflétant une contractualisation de rénovation de grands formats de commerce de détail sur plusieurs phases et plusieurs années, selon les communications aux investisseurs d'Orion.
- Août 2026 : Johnson Controls International plc a dévoilé des capacités d'intelligence artificielle étendues pour son écosystème OpenBlue, notamment l'assistant agentique OBI et Nantum AI-powered Energy & Comfort Intelligence ; la plateforme réduit la consommation d'énergie côté air de près de 10 %, avec un retour sur investissement estimé jusqu'à 155 % par Forrester pour les clients, et réduit le temps de déploiement jusqu'à 95 % grâce à l'intégration automatisée, selon le communiqué de presse de la société.
- Juillet 2026 : Carrier Global Corporation a acquis 75F, une startup d'automatisation des bâtiments native du cloud et dotée d'intelligence artificielle ; les capteurs sans fil, les contrôles intuitifs et les capacités d'intelligence artificielle agentique de 75F sont intégrés dans la suite de gestion thermique QuantumLeap de Carrier, renforçant le positionnement de Carrier en matière de rénovation dans le segment commercial léger de moins de 4 645 mètres carrés, selon le communiqué de presse de Carrier.
- Juin 2026 : Johnson Controls International plc a lancé Metasys 16.0, avec une conformité à la cybersécurité IEC 62443-4-2 Niveau de sécurité 2, des séquences d'énergie conformes à la directive ASHRAE 36 permettant jusqu'à 30 % d'économies d'énergie, et des outils d'intégration réduisant les coûts de déploiement de 60 à 70 % et comprimant les dlais de déploiement de plusieurs mois à quelques jours, selon le communiqué de presse de la société.
Périmètre du rapport sur le marché des outils de rénovation énergétique en Amérique du Nord
Les outils de rénovation énergétique désignent les équipements physiques, les logiciels numériques et les technologies de diagnostic utilisés par les ingénieurs, les entrepreneurs, les auditeurs énergétiques et les gestionnaires d'installations pour évaluer, planifier, installer et optimiser les améliorations d'efficacité énergétique dans les bâtiments existants. Le marché des outils de rénovation énergétique (également reconnu dans le secteur sous le nom de marché des systèmes de rénovation énergétique) désigne le marché commercial mondial dédié à la modernisation des bâtiments existants, des installations industrielles et des infrastructures avec des technologies modernes et économes en énergie.
Le marché des outils de rénovation énergétique est segmenté par type d'outil, qui comprend les logiciels de modélisation énergétique des bâtiments (BEM), les outils d'audit, les équipements de diagnostic pour le chauffage, la ventilation et la climatisation (CVC), les systèmes d'inspection de l'enveloppe, les plateformes d'analyse intelligente, les outils d'intégration des énergies renouvelables et d'autres dispositifs spécialisés. En termes d'application, le marché est divisé en rénovations CVC, systèmes d'éclairage, améliorations de l'enveloppe du bâtiment, améliorations du chauffage et de la climatisation, modifications du chauffage de l'eau, optimisations des systèmes électriques, intégration des renouvelables et autres applications diverses. Sur la base du type de bâtiment, le secteur est catégoris en bâtiments résidentiels, commerciaux, industriels, institutionnels et autres classifications de bâtiments. Le rapport couvre également la taille du marché et les prévisions pour le marché des outils de rénovation énergétique en Amérique du Nord dans 3 pays de la région. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Logiciels de modélisation énergétique des bâtiments (BEM) |
| Outils d'audit et d'évaluation énergétiques |
| Outils de diagnostic et de mise en service CVC |
| Outils d'inspection de l'enveloppe du bâtiment |
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie |
| Outils d'énergie renouvelable |
| Autres outils |
| Rénovation CVC |
| Rénovation de l'éclairage |
| Rénovation de l'enveloppe du bâtiment |
| Systèmes de chauffage et de climatisation |
| Chauffage de l'eau et eau chaude sanitaire |
| Systèmes et équipements électriques |
| Intégration des énergies renouvelables |
| Autres applications |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Bâtiments industriels |
| Bâtiments institutionnels |
| Autres types de bâtiments |
| États-Unis |
| Canada |
| Mexique |
| Par type d'outil | Logiciels de modélisation énergétique des bâtiments (BEM) |
| Outils d'audit et d'évaluation énergétiques | |
| Outils de diagnostic et de mise en service CVC | |
| Outils d'inspection de l'enveloppe du bâtiment | |
| Plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie | |
| Outils d'énergie renouvelable | |
| Autres outils | |
| Par application | Rénovation CVC |
| Rénovation de l'éclairage | |
| Rénovation de l'enveloppe du bâtiment | |
| Systèmes de chauffage et de climatisation | |
| Chauffage de l'eau et eau chaude sanitaire | |
| Systèmes et équipements électriques | |
| Intégration des énergies renouvelables | |
| Autres applications | |
| Par type de bâtiment | Bâtiments résidentiels |
| Bâtiments commerciaux | |
| Bâtiments industriels | |
| Bâtiments institutionnels | |
| Autres types de bâtiments | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande d'outils de rénovation énergétique en Amérique du Nord ?
Les exigences de performance des bâtiments, la documentation des remises, le vieillissement des équipements CVC et la nécessité de vérifier les économies d'énergie stimulent la demande. Ces facteurs rendent la mesure de référence, la conception de la rénovation, la mise en service et le reporting régulier utiles tout au long d'un projet plutôt qu'uniquement lors de sa phase de planification initiale.
Quel est le taux de croissance prévu jusqu'en 2032 ?
Le secteur devrait croître à un CAGR de 10,87 % de 2027 à 2032, pour atteindre 6,40 milliards USD d'ici 2032.
Quelle catégorie d'outils connaît la croissance la plus rapide ?
Les plateformes d'analyse des bâtiments intelligents et de gestion de l'énergie devraient croître à un CAGR de 14,4 % jusqu'en 2032.
Pourquoi les rénovations CVC sont-elles importantes pour ce secteur ?
La rénovation CVC représentait 25,8 % de la demande applicative de 2026, car le remplacement, l'électrification et la mise en service nécessitent des outils de diagnostic et de vérification.
Quelle géographie nord-américaine connaît la croissance la plus rapide ?
Le Mexique devrait croître à un CAGR de 11,3 % jusqu'en 2032, soutenu par le développement industriel et les exigences de performance énergétique.
Quelle est la concentration de la concurrence parmi les fournisseurs ?
Le score de concentration du marché est de 5 sur 10, car les grands fournisseurs de plateformes occupent des positions solides, mais les catégories spécialisées restent fragmentées et aucune part combinée des principaux acteurs n'a été fournie.