
Größe und Marktanteil des nordamerikanischen Marktes für Energieeffizienz-Retrofit-Tools
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
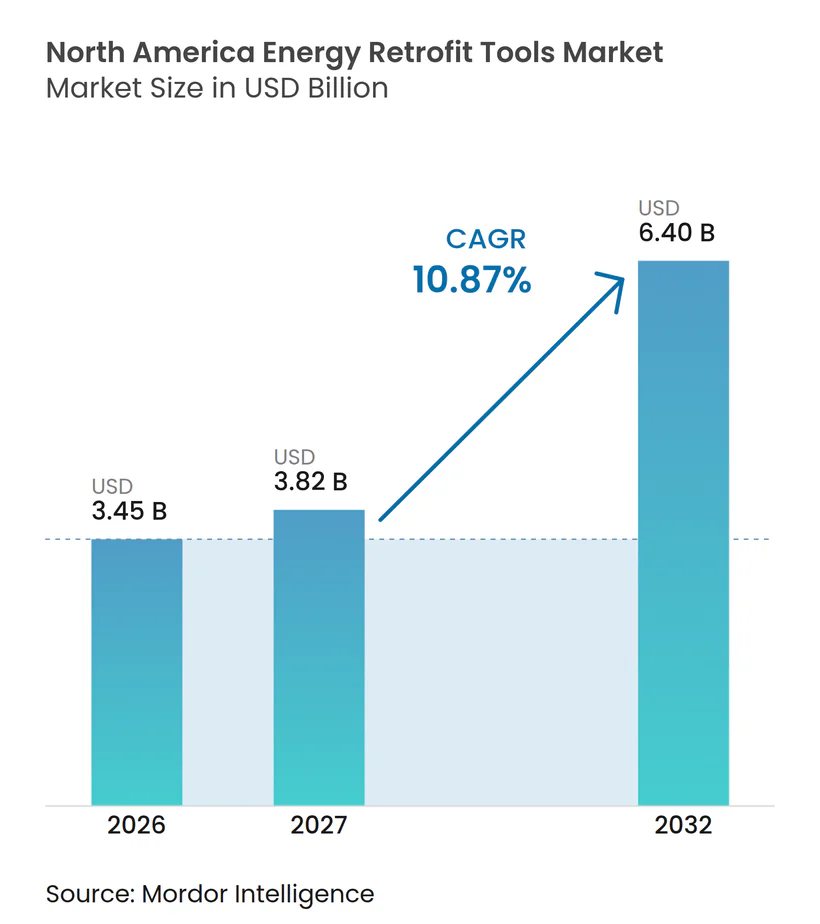
| Marktgröße im Basisjahr (2026) | 3.45 Milliarden US-Dollar |
| Marktgröße (2027) | 3.82 Milliarden US-Dollar |
| Marktgröße (2032) | 6.40 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Energieeffizienz-Retrofit-Tools von Mordor Intelligence
Die Größe des nordamerikanischen Marktes für Energieeffizienz-Retrofit-Tools soll von 3,45 Milliarden USD im Jahr 2026 auf 3,82 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 6,40 Milliarden USD bei einem CAGR von 10,87 % über den Zeitraum 2027–2032 erreichen. Der nordamerikanische Markt für Energieeffizienz-Retrofit-Tools wird durch einen alternden gewerblichen Gebäudebestand und durch Bauvorschriften gestützt, die Eigentümer verpflichten, die Energieleistung zu messen, zu modellieren und zu dokumentieren. Bundesrabatte knüpfen die Erstattung an qualifizierte Bewertungen, wodurch Auditoren, Modellierungsanbieter und Energiemanagementsoftware eine direkte Rolle bei der Projektabwicklung erhalten. Das geplante Ende einiger bundesstaatlicher Steueranreize im Juni 2026 führte kurzfristig zu einem vorgezogenen Anstieg der gewerblichen Retrofit-Planung, während staatliche Grünbanken und lokale Compliance-Vorschriften danach für Kontinuität sorgen. Der nordamerikanische Markt für Energieeffizienz-Retrofit-Tools entwickelt sich zudem von periodischen Audits hin zu Systemen, die die Leistung kontinuierlich überwachen und Fehler bei ihrem Auftreten identifizieren. Dieser Wandel begünstigt Anbieter, die Gebäudedaten, Steuerung, Diagnose und Dokumentation in einem praktischen Arbeitsablauf kombinieren können.[1] [2]
Wichtigste Erkenntnisse des Berichts
- Nach Tooltyp hielten Energieaudit- und Bewertungstools im Jahr 2026 einen Marktanteil von 24,6 % am nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools, während Smart-Building-Analyse- und Energiemanagementplattformen bis 2032 voraussichtlich mit einem CAGR von 14,4 % wachsen werden.
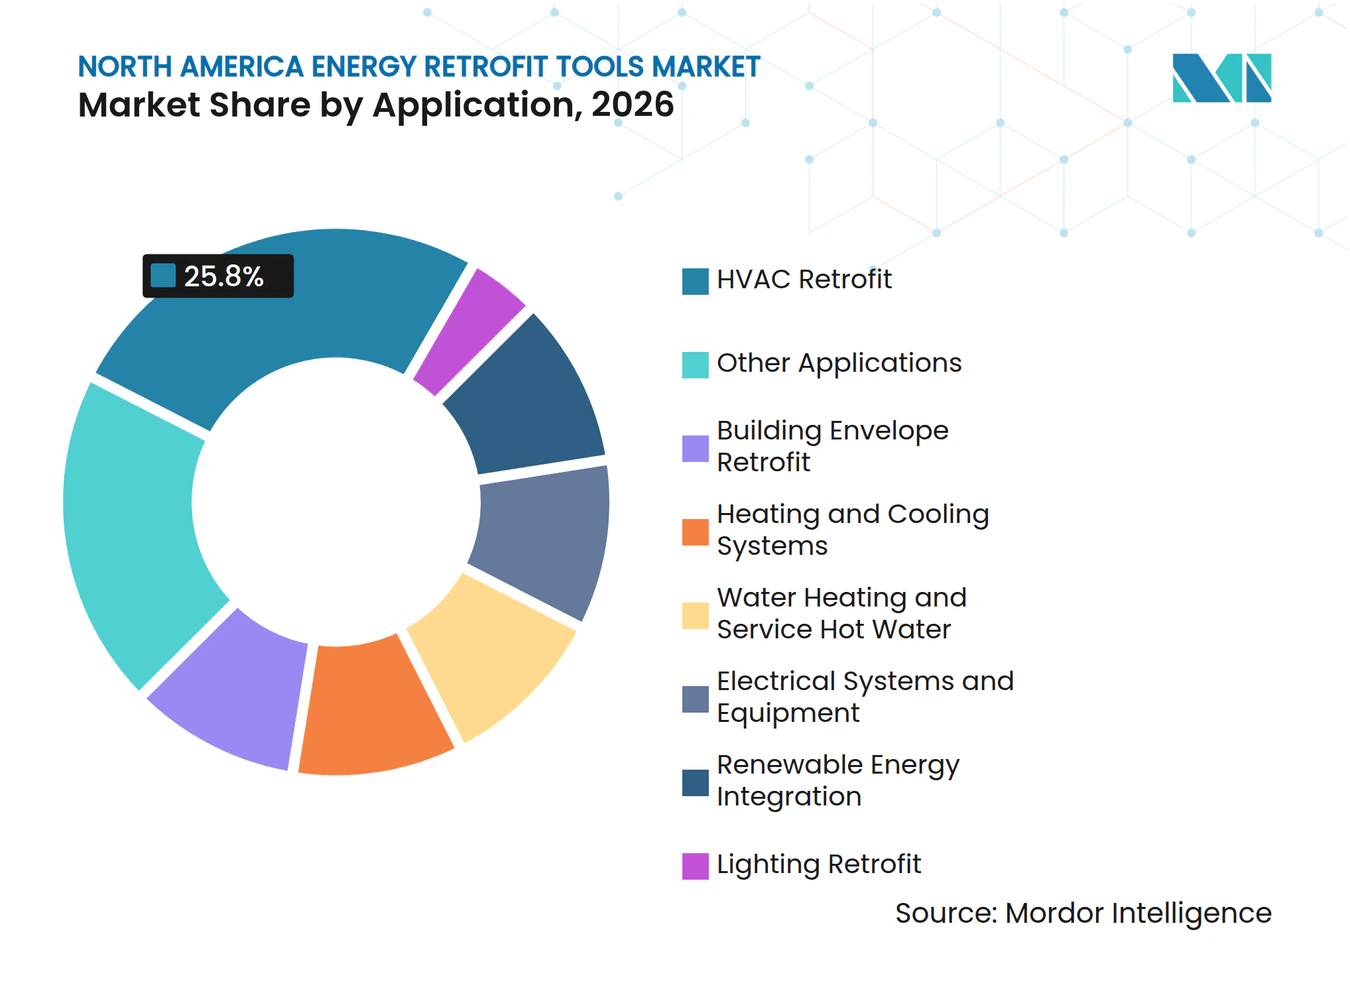
- Nach Anwendung entfiel auf HLK-Retrofit im Jahr 2026 ein Anteil von 25,8 % an der Größe des nordamerikanischen Marktes für Energieeffizienz-Retrofit-Tools, während die Integration erneuerbarer Energien bis 2032 voraussichtlich mit einem CAGR von 12,6 % wachsen wird.
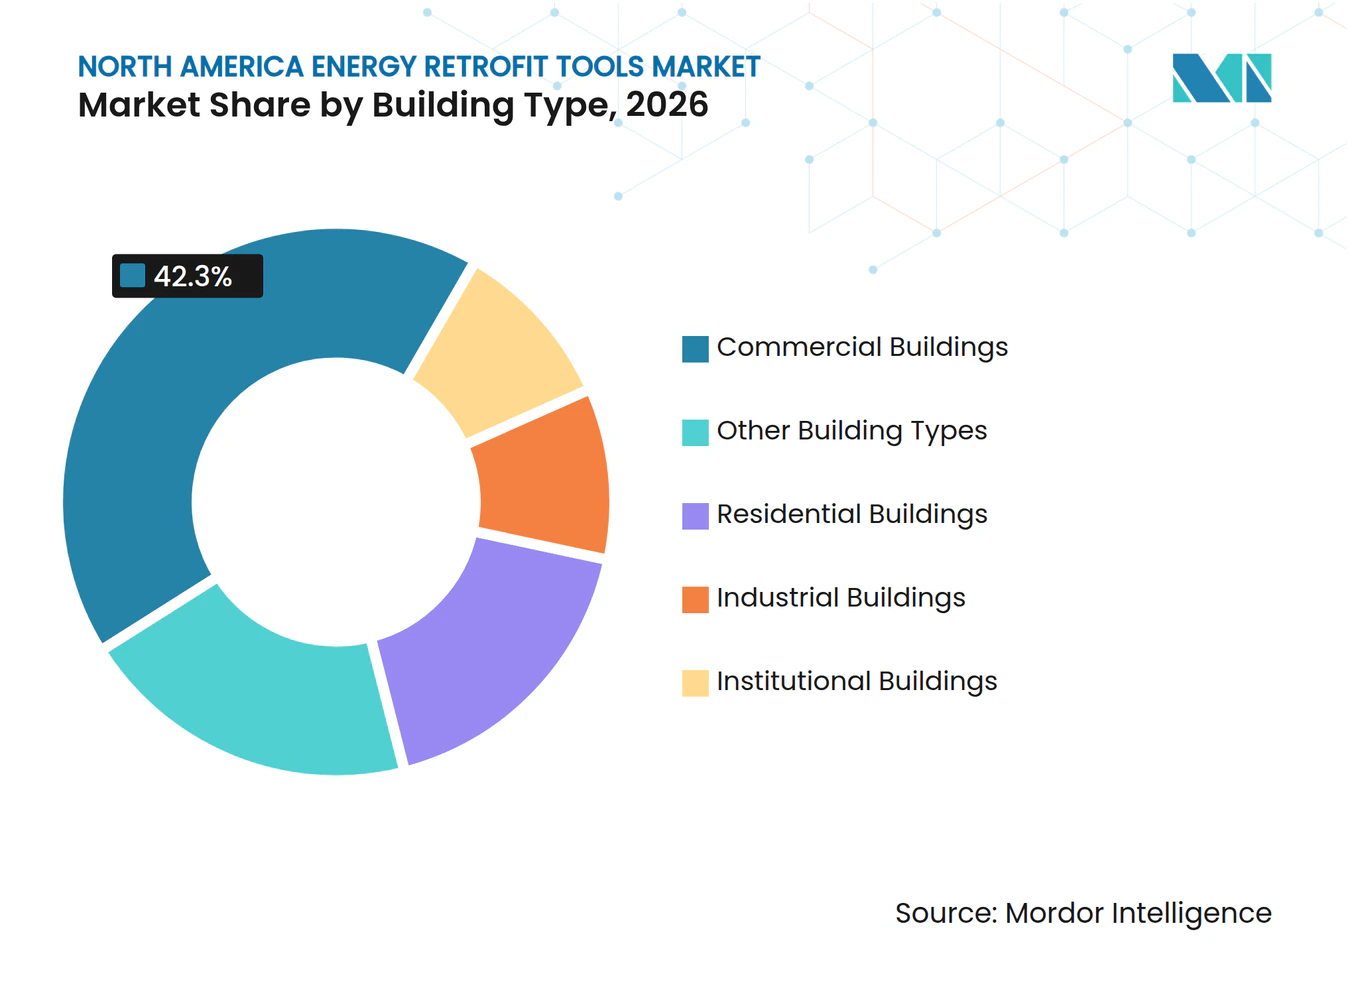
- Nach Gebäudetyp hielten Gewerbegebäude im Jahr 2026 einen Marktanteil von 42,3 % am nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools, während für institutionelle Gebäude bis 2032 ein CAGR von 11,1 % prognostiziert wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 86,7 % am nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools, während für Mexiko bis 2032 ein CAGR von 11,3 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Retrofit-Anreize und Gebäudeleistungsstandards | +2.8% | Vereinigte Staaten, Kanada, mit Ausstrahlungseffekten auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Alternder Gebäudebestand und HLK-Elektrifizierung | +2.2% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Steigende Energiekosten und unternehmerische Dekarbonisierungsverpflichtungen | +1.5% | Nordamerika | Mittelfristig (2–4 Jahre) |
| Künstliche Intelligenz und prädiktive Gebäudeanalytik | +2.1% | Vereinigte Staaten und Kanada, mit frühen Gewinnen in Mexiko | Langfristig (≥ 4 Jahre) |
| Interoperabilität von Altsystemen und stufenweise Retrofits | +1.3% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Automatisierte Rabattqualifizierung und Messungsdokumentation | +0.9% | Vereinigte Staaten, insbesondere Kalifornien, New York und Massachusetts | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Retrofit-Anreize und Gebäudeleistungsstandards
Der nordamerikanische Markt für Energieeffizienz-Retrofit-Tools erhält ein klares Nachfragesignal, wenn Bauvorschriften Eigentümer verpflichten, eine Energiebasis zu ermitteln und verifizierte Leistungsnachweise einzureichen. Das US-Energieministerium erklärt, dass Home Energy Rebates energetische Sanierungen von Wohngebäuden unterstützen, und die zugehörige Programmstruktur stützt sich auf dokumentierte Bewertungen und modellierte Einsparungen. Die Building Performance Association stellt fest, dass staatliche Rückvergütungsprogramme qualifizierte Fachleute und Programmanforderungen nutzen, wodurch die Bewertungskompetenz am Beginn der Kundenreise steht.[3] In Kanada berichtete die Internationale Energieagentur über Ontarios 7,6 Milliarden USD umfassendes, 12-jähriges Effizienzengagement und Hydro-Québecs 7 Milliarden USD umfassende, 10-jährige Effizienzstrategie.[4] Diese Programme machen Bewertungs-, Mess- und Berichtstools relevanter, bevor Geräte ausgewählt werden. Der nordamerikanische Markt für Energieeffizienz-Retrofit-Tools profitiert daher von wiederkehrenden Compliance-Aufgaben und nicht nur von einmaligen Bauprojekten.
Alternder Gebäudebestand und HLK-Elektrifizierung
Alternde Heizungs- und Kühlanlagen halten den nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools an Ersatzzyklen gebunden, doch die Arbeiten erfordern zunehmend einen detaillierten Überblick über die bestehenden Bedingungen. Altsystemen fehlen häufig vollständige Sensorhistorien, sodass Auftragnehmer Tools benötigen, die aus begrenzten Daten eine glaubwürdige Vor-Retrofit-Basislinie erstellen können. Trane Technologies schloss im Januar 2025 die Übernahme von BrainBox AI ab und integrierte damit autonome HLK-Steuerung und Gebäudeanalytik in sein Portfolio. Die Übernahme zeigt, wie Geräteanbieter mehr Kontrolle über Diagnose, Betriebsdaten und laufende Optimierung anstreben. Kältemittelübergänge und Elektrifizierung erhöhen zudem den Inbetriebnahmeaufwand, da Ersatzgeräte in einem bewohnten Gebäude dimensioniert, konfiguriert und verifiziert werden müssen. Der nordamerikanische Markt für Energieeffizienz-Retrofit-Tools kann daher sowohl die Planungsphase als auch die Phase der Validierung nach der Installation von HLK-Arbeiten bedienen.
Steigende Energiekosten und unternehmerische Dekarbonisierungsverpflichtungen
Höhere Energiekosten machen Betriebseinsparungen in der Kapitalplanung wichtiger und stärken die Argumentation für Tools, die Verschwendung vor Beginn eines Retrofits identifizieren. Energiemanagementsysteme helfen Eigentümern auch dabei, Gebäudedaten in Dokumentationen zu übersetzen, die mit Mietern, Kreditgebern und Beschaffungsteams von Unternehmen geteilt werden können. Im Dezember 2025 berichteten Amazon Web Services und Trane Technologies über nahezu 15 % Energieeinsparungen in Amazon-Lebensmittelerfüllungszentren mithilfe von BrainBox AI, mit geplanter Ausweitung auf mehr als 30 US-Standorte. Das Projekt verdeutlicht, warum Kunden zunehmend nach Leistungsnachweisen suchen statt nach einer einfachen Geräteempfehlung. Dieser Ansatz erweitert den nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools über Audits hinaus, da die laufende Verifizierung nach Abschluss des Projekts nützlich bleiben kann. Er macht die Softwareadoption auch für Anlagenbetreiber relevanter, die die Energieleistung an mehreren Standorten verwalten müssen.
Künstliche Intelligenz und prädiktive Gebäudeanalytik
Künstliche Intelligenz verändert den nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools von einem auf periodische Inspektion ausgerichteten Dienst hin zu einem Dienst, der eine kontinuierliche Überwachung unterstützen kann. Johnson Controls International plc erweiterte seine OpenBlue-Fähigkeiten im August 2026 um den OBI-Assistenten sowie Nantum Energy and Comfort Intelligence und erklärte, das System könne den luftseitigen Energieverbrauch um nahezu 10 % senken. Eaton führte Brightlayer Energy im Jahr 2026 mit Energieprognose, Emissionsüberwachung und wetterinformierter Solaroptimierung ein. Solche Plattformen können die manuelle Überprüfung von Betriebsdaten reduzieren und Betreibern helfen, zu identifizieren, wo eine Feldvalidierung erforderlich ist. Sie können die Nachfrage nach einigen eigenständigen Tools verringern, schaffen aber auch eine größere installierte Basis, die Inbetriebnahme, Cybersicherheitsüberprüfung und Einsparungsverifizierung benötigt. Der nordamerikanische Markt für Energieeffizienz-Retrofit-Tools wird daher wahrscheinlich eine Rolle für Spezialisten neben integrierten Gebäudeplattformen behalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionsanforderungen und lange Amortisationszeiten | -1.8% | Vereinigte Staaten und Kanada, insbesondere mittelgroße Gewerbegebäude | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Auditoren, Integratoren und Inbetriebnahmepersonal | -1.3% | Vereinigte Staaten, insbesondere Kalifornien, New York und Massachusetts | Langfristig (≥ 4 Jahre) |
| Haftung bei Modell-zu-Messung-Abweichungen und Risiko von Einsparungsgarantien | -0.8% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Störungen in bewohnten Gebäuden und fragmentierte Datenverwaltung | -0.5% | Gewerbliche Büro- und Gesundheitsgebäude in den USA | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionsanforderungen und lange Amortisationszeiten
Hohe Anfangskosten können umfassende Retrofits verzögern, insbesondere für mittelgroße Eigentümer ohne dedizierte Nachhaltigkeitsbudgets. Leistungsverträge reduzieren diese Hürde, erfordern jedoch häufig detaillierte Audits, Messpläne und Einsparungsdokumentation, bevor eine Finanzierung genehmigt wird. Ameresco sicherte sich im Oktober 2025 einen Energieeinsparungs-Leistungsvertrag im Wert von 197 Millionen USD mit dem US Naval Research Laboratory für die Infrastrukturmodernisierung. Ameresco und CRC Innovations kündigten im Februar 2025 außerdem einen Vertrag über mehr als 200 Millionen USD für Kapitalverbesserungen an 3 Standorten der US Army an. Diese Beispiele zeigen, dass Finanzierungsstrukturen größere Projekte ermöglichen können, obwohl kleinere Eigentümer möglicherweise weiterhin Schwierigkeiten haben, die zu Beginn erforderlichen Bewertungs- und Planungsarbeiten zu finanzieren. Lange Amortisationszeiten können auch Projekte an Standorten mit niedrigeren Energiekosten oder unsicheren Eigentumszeiträumen abschrecken.
Mangel an qualifizierten Auditoren, Integratoren und Inbetriebnahmepersonal
Die Verfügbarkeit ausgebildeter Auditoren, Integratoren und Inbetriebnahmepersonal begrenzt die Geschwindigkeit, mit der Retrofit-Programme umgesetzt werden können. Die Building Performance Association hat einen Bedarf an Ausbildungswegen identifiziert, die Arbeitnehmer auf Rollen im Bereich Gebäudeleistung vorbereiten. Eine vom Office of Scientific and Technical Information archivierte Umfrage des US-Energieministeriums ergab, dass Auftragnehmer im Bereich Gebäudeleistung über Herausforderungen bei Einstellung und Ausbildung berichteten. Diese Einschränkung ist bedeutsam, da fortschrittliche Plattformen weiterhin qualifizierte Fachleute benötigen, um Felddaten zu erheben, Ergebnisse zu interpretieren, Systeme zu konfigurieren und Einsparungen zu bestätigen. Begrenzte technische Kapazitäten können Projektzeitpläne verlängern und die Lieferkosten für Eigentümer erhöhen. Der nordamerikanische Markt für Energieeffizienz-Retrofit-Tools muss daher einfachere Arbeitsabläufe und effizientere Feldarbeit unterstützen, ohne die Glaubwürdigkeit von Messung und Verifizierung zu beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tooltyp:
Audit-Tools führen, während Analyseplattformen den adressierbaren Anwendungsfall erweiternEnergieaudit- und Bewertungstools hielten im Jahr 2026 einen Marktanteil von 24,6 %, was den Bedarf widerspiegelt, bestehende Bedingungen zu bewerten, bevor ein Eigentümer eine Retrofit-Maßnahme auswählt. Dies verschafft dem nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools eine verlässliche Basis in compliance-getriebenem Bewertungsgeschäft. Smart-Building-Analyse- und Energiemanagementplattformen sollen bis 2032 mit einem CAGR von 14,4 % wachsen – die schnellste Rate unter den Tooltypen –, da sie die Leistung nach einem Audit weiterhin messen. Johnson Controls International plc brachte im Juni 2026 Metasys 16.0 mit integrierten Ansichten von Spitzenlast, Energieverbrauch, Raumluftqualität und Emissionen auf den Markt. Das Unternehmen erklärte, dass ASHRAE-Richtlinie-36-Sequenzen im System bis zu 30 % Energieeinsparungen erzielen können.
Software für Gebäudeenergiemodellierung sowie HLK-Diagnose- und Inbetriebnahmetools bleiben wichtig, wenn Eigentümer einen kalibrierten Plan vor Arbeitsbeginn benötigen. Hüllenprüfungstools helfen sicherzustellen, dass mechanische Aufrüstungen nicht durch übersehene Gebäudehüllenprobleme untergraben werden, während Tools für erneuerbare Energien Projekte unterstützen, die Solar, Speicher und Elektrofahrzeugladung kombinieren. Eatons Brightlayer Energy veranschaulicht die Bewegung hin zu Plattformen, die Energieverbrauch prognostizieren und Emissionen über eine gemeinsame Oberfläche überwachen. Integrierte Plattformen können einige eigenständige Audit- und Messfunktionen übernehmen. Die nordamerikanische Energieeffizienz-Retrofit-Tools-Branche benötigt weiterhin spezialisierte Tools, die neben breiteren Softwareplattformen zuverlässige projektspezifische Nachweise liefern.
Nach Anwendung:
HLK-Retrofit bildet die Volumenbasis, während die Integration erneuerbarer Energien schneller wächstHLK-Retrofit entfiel im Jahr 2026 auf 25,8 % der Anwendungsnachfrage und bildet damit die wichtigste Volumenbasis für den nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools. Die Anwendung profitiert von alternden Anlagen, Elektrifizierungszielen, Kältemittelübergängen und dem Bedarf, Systeme neu in Betrieb zu nehmen. Diagnosetools helfen Teams dabei, Lastbedingungen, Geräteverhalten und Steuerungseinstellungen zu verstehen, bevor ein HLK-Ersatz geplant wird. Sie verifizieren auch die Leistung nach der Installation in bewohnten Gebäuden und halten Bewertung und Inbetriebnahme über den Geräteaustausch hinaus relevant. HLK-Arbeiten bieten Lieferanten die Möglichkeit, Steuerung, Fehlererkennung und laufendes Energiemanagement innerhalb eines Projektumfangs zu verbinden.
Die Integration erneuerbarer Energien soll bis 2032 mit einem CAGR von 12,6 % wachsen – die höchste Rate unter den Anwendungen. Unternehmens- und institutionelle Kunden kombinieren Solar, Speicher und Elektrofahrzeugladung mit HLK- und Hüllenaufrüstungen, anstatt separate Projekte zu finanzieren. Dieser Ansatz erfordert Tools, die Last modellieren, den Zeitpunkt des Energieverbrauchs bewerten und Ergebnisse über mehrere Maßnahmen hinweg dokumentieren. Beleuchtungsretrofit bleibt eine wesentliche Quelle von Projektaktivitäten, und Orion Energy Systems meldete zu Beginn des Geschäftsjahres 2027 einen Auftragsbestand von 30 Millionen USD. Gebäudehülle, Warmwasserbereitung, Heizung und Kühlung sowie elektrische Aufrüstungen können kombiniert werden, um Störungen zu reduzieren, mehr als ein Anreizprogramm zu nutzen und Maßnahmen innerhalb eines koordinierten Retrofit-Plans zu vergleichen.


Nach Gebäudetyp:
Gewerbegebäude führen, während institutionelle Gebäude größere Programme unterstützenGewerbegebäude hielten im Jahr 2026 einen Marktanteil von 42,3 %, gestützt durch hohe Energielasten, konzentriertes Eigentum und Compliance-Anforderungen in vielen Rechtsordnungen. Ihre Größe ermöglicht es Eigentümern, gemeinsame Baselines und Berichtssysteme über Portfolios hinweg zu nutzen, was den nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools unterstützt. Der frühere Abzug nach Section 179D unterstützte die gewerbliche Retrofit-Planung bis Anfang 2026, während lokale Leistungsvorschriften und Grünbankfinanzierung danach relevant bleiben. Eigentümer müssen Störungen für Mieter minimieren, was stufenweise Installation und interoperable Tools wertvoll macht. Sie können tiefgreifende Projekte aufschieben, wenn das Kapital knapp ist, benötigen aber weiterhin Dokumentation für Compliance und Asset-Management.
Institutionelle Gebäude sollen bis 2032 mit einem CAGR von 11,1 % wachsen – die schnellste Rate unter den Gebäudetypen. Universitäten, Regierungsbehörden und Krankenhäuser können durch Leistungsverträge und langfristige Einrichtungspläne breite Retrofit-Umfänge verfolgen. Ameresco begann im Juli 2025 ein Energieeffizienzprojekt der Phase 2 im Wert von 30 Millionen USD an der University of Illinois Chicago. Wohngebäude bleiben mit Home Energy Rebates verbunden, die Aufrüstungen unterstützen, wenn Haushalte die Programmanforderungen erfüllen, während Industriegebäude stärker direkt an Energiekostenmanagement und hohen Prozessenergieverbräuchen gebunden sind. Diese Gruppen stellen unterschiedliche Anforderungen an Bewertungstiefe, Integration, Finanzierungsdokumentation und laufende Verifizierung.

Geografische Analyse
Vereinigte Staaten Markt für Energieeffizienz-Nachrüstungswerkzeuge
Die Vereinigten Staaten machten 86,7 % der regionalen Nachfrage im Jahr 2026 aus und sind damit die zentrale Quelle für das Marktvolumen des nordamerikanischen Marktes für Energieeffizienz-Nachrüstungswerkzeuge. Die große Basis an Gewerbegebäuden, lokale Bauvorschriften und das etablierte Ökosystem für Performance-Contracting unterstützen wiederkehrende Bewertungs- und Berichtsarbeiten. Das Institute for Market Transformation hat Kaliforniens Strategie für Gebäudeleistungsstandards dokumentiert, die Gewerbe- und Mehrfamilienliegenschaften abdecken, während das New Yorker Local Law 97 einen weiteren Compliance-Auslöser für große Gebäude darstellt. Das Auslaufen ausgewählter bundesstaatlicher Steueranreize im Juni 2026 könnte einige kurzfristige gewerbliche Verpflichtungen verlangsamt haben. Jährliche Benchmarking- und Drittverifizierungsanforderungen können dennoch eine wiederkehrende Nachfrage nach Audit-, Modellierungs- und Berichtswerkzeugen aufrechterhalten.
Kanada Markt für Energieeffizienz-Nachrüstungswerkzeuge
Kanada ist die zweitgrößte Region und wird durch provinzielle Energieeffizienzprogramme unterstützt. Die Internationale Energieagentur berichtete über Ontarios 7,6 Milliarden USD umfassendes, 12-jähriges Effizienzengagement, Hydro-Québecs 7 Milliarden USD-Strategie sowie weitere Unterstützung für das Oil to Heat Pump Affordability Program. Diese Programme schaffen Bedarf an Werkzeugen, die Modernisierungen identifizieren, erwartete Einsparungen dokumentieren und längere Planungshorizonte für Versorgungsunternehmen, Eigentümer und Dienstleister unterstützen. Kanadas Programmstruktur bietet Anbietern einen Weg zur Nachfrage, der nicht ausschließlich von US-amerikanischen Bundesanreizen abhängig ist. Sie erhöht zudem die Bedeutung von Werkzeugen, die provinzielle Berichts- und Finanzierungsanforderungen unterstützen können.
Mexiko Markt für Energieeffizienz-Nachrüstungswerkzeuge
Für Mexiko wird bis 2032 ein CAGR-Wachstum von 11,3 % prognostiziert – die schnellste Wachstumsrate unter den 3 nordamerikanischen Regionen. Nearshoring-bezogene Industrieentwicklung und Anforderungen multinationaler Mieter unterstützen die Nachfrage nach dokumentierter Energieleistung. Mexikos Energieeffizienz-Finanzierungsprogramm unterstützt kleine und mittelständische Unternehmen, die HVAC-Anlagen, Dämmung und solarphotovoltaische Systeme ersetzen. Der Kältemittelübergang schafft einen weiteren Bedarf an Diagnose-Workflows, die Geräte mit niedrigem Treibhauspotenzial sowie die praktische Planung für industrielle, gewerbliche und öffentliche Bauprojekte unterstützen.
Wettbewerbslandschaft
Marktkonzentration
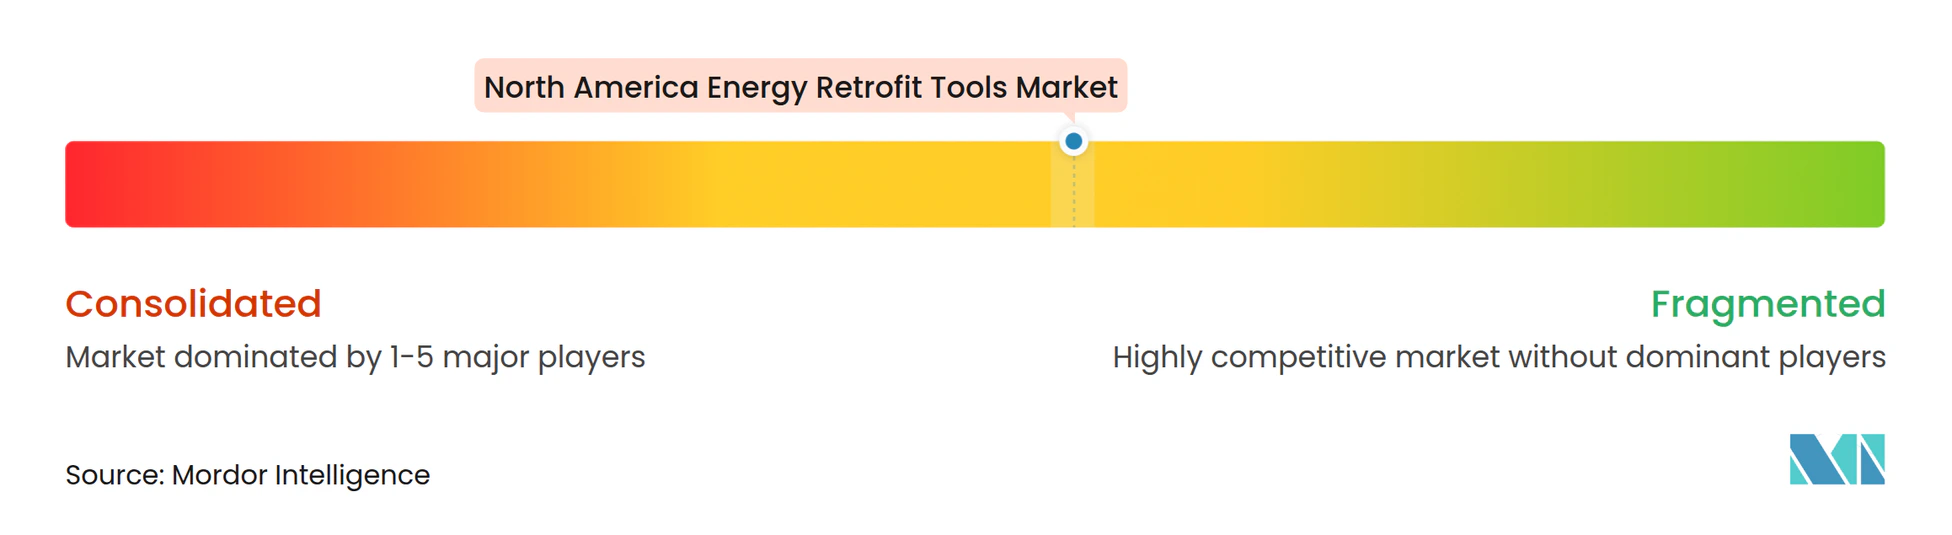
Der nordamerikanische Markt für Energieeffizienz-Retrofit-Tools ist mäßig konzentriert unter breiten Gebäudeplattformanbietern, während viele spezialisierte Tool-Kategorien fragmentiert bleiben. Johnson Controls International plc, Honeywell und Schneider Electric konkurrieren durch integrierte Gebäudedaten, Steuerung und Energiemanagementfähigkeiten, die Geräte, Betrieb und Berichterstattung verbinden. Johnson Controls International plc erweiterte OpenBlue im August 2026 um Fähigkeiten der künstlichen Intelligenz für Gebäudeenergie- und Komfortmanagement. Schneider Electric führte EcoStruxure Foresight Operation im November 2025 ein, um Energie-, Strom- und Gebäudesysteme in einer Plattform der künstlichen Intelligenz zusammenzuführen. Das Unternehmen erklärte, es könne damit zusammenhängende mechanische und elektrische Fehler 90 % schneller beheben und die Engineering-Workflow-Zeit um bis zu 40 % reduzieren.
Übernahmen zeigen, wie etablierte Anbieter Analyse- und Steuerungsfähigkeiten hinzufügen. Trane Technologies schloss seine BrainBox-AI-Übernahme im Januar 2025 nach einer zweijährigen Partnerschaft ab und berichtete, dass die Plattform in mehr als 14.000 Gewerbegebäuden weltweit eingesetzt wurde. Carrier übernahm 75F im Juli 2026, um sein intelligentes Gebäudeangebot für das leichte Gewerbe- und Retrofit-Segment zu erweitern. Die Transaktion bringt drahtlose Sensoren, cloudnative Steuerung und Fähigkeiten der künstlichen Intelligenz in Carriers QuantumLeap-Suite. Große Anbieter streben eine schnellere Retrofit-Abwicklung an, aber Kunden benötigen weiterhin Anbieter, die lokale Bedingungen und bestehende Systemeinschränkungen berücksichtigen können.
Mehrere Bereiche bleiben für Spezialisten im nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools offen, darunter automatisierte Rabattqualifizierung, leichte Gewerbegebäude unter 50.000 Quadratfuß und sichere Hüllenprüfungsdaten, die mit bestehenden Gebäudemanagementsystemen funktionieren. Eaton arbeitete mit Autodesk an einem KI-gestützten digitalen Energiezwilling zusammen, um die Auswirkungen von Infrastrukturaufrüstungen vor einer Projektverpflichtung zu simulieren. Daikin Industries und Mitsubishi Electric haben bedeutende HLK-Gerätepositionen, aber ihre direkte Softwarepräsenz in diesem Tool-Bereich ist weniger ausgeprägt als die von plattform- und bewertungsorientierten Anbietern. Measurabl, CarbonSight und Amerescos Energy Intelligence Software repräsentieren Benchmarking-, virtuelle Audit- und Analyseebenen, die den nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools unterstützen.
Marktführer der nordamerikanischen Energieeffizienz-Retrofit-Tools-Branche
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Trane Technologies plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für Energieeffizienz-Nachrüstungswerkzeuge Unternehmen in diesem Bericht
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Ameresco, Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- ABB Ltd.
- Eaton Corporation plc
- ENGIE SA
- AECOM
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Signify N.V.
- Danfoss A/S
- Veolia
- Kingspan Group plc
- ROCKWOOL A/S
- Orion Energy Systems, Inc.
Neueste Industrielle Entwicklungen in Nordamerika Markt für Energieeffizienz-Nachrüstungswerkzeuge
- September 2026: Orion Energy Systems sicherte sich ein Folgeprojekt für LED-Beleuchtungs- und IoT-Retrofit im Wert von 10–15 Millionen USD von einem großen US-Einzelhändler und hob seinen Umsatzausblick für das Geschäftsjahr 2027 auf 100–102 Millionen USD an; das Engagement folgt einem im Januar 2026 erteilten Auftrag für LED-Außenbeleuchtung im Wert von 14–15 Millionen USD desselben Kunden, was eine mehrphasige, mehrjährige Retrofit-Auftragsvergabe im großformatigen Einzelhandel widerspiegelt, gemäß den Investorenmitteilungen von Orion.
- August 2026: Johnson Controls International plc stellte erweiterte KI-Fähigkeiten für sein OpenBlue-Ökosystem vor, darunter den agentischen OBI-Assistenten und Nantum KI-gestützte Energy & Comfort Intelligence; die Plattform reduziert den luftseitigen Energieverbrauch um nahezu 10 %, wobei Forrester einen ROI von bis zu 155 % für Kunden schätzt, und verkürzt die Bereitstellungszeit durch automatisiertes Onboarding um bis zu 95 %, gemäß der Pressemitteilung des Unternehmens.
- Juli 2026: Carrier Global Corporation übernahm 75F, ein cloudnatives, KI-fähiges Startup für Gebäudeautomation; die drahtlosen Sensoren, intuitiven Steuerungen und agentischen KI-Fähigkeiten von 75F werden in Carriers QuantumLeap-Wärmemanagement-Suite integriert, was Carriers Retrofit-Positionierung im leichten Gewerbesegment unter 50.000 Quadratfuß stärkt, gemäß der Pressemitteilung von Carrier.
- Juni 2026: Johnson Controls International plc brachte Metasys 16.0 auf den Markt, mit IEC-62443-4-2-Sicherheitsstufe-2-Cybersicherheitsausrichtung, ASHRAE-Richtlinie-36-Energiesequenzen, die bis zu 30 % Energieeinsparungen liefern, und Integrationstools, die Bereitstellungskosten um 60–70 % senken und Bereitstellungszeiträume von Monaten auf Tage verkürzen, gemäß der Pressemitteilung des Unternehmens.
Berichtsumfang des nordamerikanischen Marktes für Energieeffizienz-Retrofit-Tools
Energieeffizienz-Retrofit-Tools bezeichnen die physischen Geräte, digitale Software und Diagnosetechnologien, die von Ingenieuren, Auftragnehmern, Energieauditoren und Anlagenmanagern eingesetzt werden, um energiesparende Aufrüstungen in bestehenden Gebäuden zu bewerten, zu planen, zu installieren und zu optimieren. Der Markt für Energieeffizienz-Retrofit-Tools (in der Branche auch als Markt für Energieeffizienz-Retrofit-Systeme bezeichnet) bezieht sich auf den globalen kommerziellen Markt, der sich der Aufrüstung bestehender Gebäude, Industrieanlagen und Infrastruktur mit modernen, energieeffizienten Technologien widmet.
Der Markt für Energieeffizienz-Retrofit-Tools ist nach Tooltyp segmentiert, der Software für Gebäudeenergiemodellierung (BEM), Audit-Tools, Heizungs-, Lüftungs- und Klimaanlagen (HLK)-Diagnosegeräte, Hüllenprüfsysteme, intelligente Analyseplattformen, Tools für die Integration erneuerbarer Energien und andere spezialisierte Geräte umfasst. Nach Anwendung ist der Markt in HLK-Aufrüstungen, Beleuchtungssysteme, Gebäudehüllenverbesserungen, Heizungs- und Kühlverbesserungen, Warmwassermodifikationen, Optimierungen elektrischer Systeme, Integration erneuerbarer Energien und sonstige Anwendungen unterteilt. Nach Gebäudetyp ist der Sektor in Wohn-, Gewerbe-, Industrie-, institutionelle und sonstige Gebäudeklassifikationen kategorisiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den nordamerikanischen Markt für Energieeffizienz-Retrofit-Tools in 3 Ländern der Region. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Software für Gebäudeenergiemodellierung (BEM) |
| Energieaudit- und Bewertungstools |
| HLK-Diagnose- und Inbetriebnahmetools |
| Gebäudehüllen-Prüfungstools |
| Smart-Building-Analyse- und Energiemanagementplattformen |
| Tools für erneuerbare Energien |
| Sonstige Tools |
| HLK-Retrofit |
| Beleuchtungsretrofit |
| Gebäudehüllen-Retrofit |
| Heizungs- und Kühlsysteme |
| Warmwasserbereitung und Brauchwarmwasser |
| Elektrische Systeme und Geräte |
| Integration erneuerbarer Energien |
| Sonstige Anwendungen |
| Wohngebäude |
| Gewerbegebäude |
| Industriegebäude |
| Institutionelle Gebäude |
| Sonstige Gebäudetypen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Tooltyp | Software für Gebäudeenergiemodellierung (BEM) |
| Energieaudit- und Bewertungstools | |
| HLK-Diagnose- und Inbetriebnahmetools | |
| Gebäudehüllen-Prüfungstools | |
| Smart-Building-Analyse- und Energiemanagementplattformen | |
| Tools für erneuerbare Energien | |
| Sonstige Tools | |
| Nach Anwendung | HLK-Retrofit |
| Beleuchtungsretrofit | |
| Gebäudehüllen-Retrofit | |
| Heizungs- und Kühlsysteme | |
| Warmwasserbereitung und Brauchwarmwasser | |
| Elektrische Systeme und Geräte | |
| Integration erneuerbarer Energien | |
| Sonstige Anwendungen | |
| Nach Gebäudetyp | Wohngebäude |
| Gewerbegebäude | |
| Industriegebäude | |
| Institutionelle Gebäude | |
| Sonstige Gebäudetypen | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Energieeffizienz-Retrofit-Tools in Nordamerika an?
Gebäudeleistungsanforderungen, Rückvergütungsdokumentation, alternde HLK-Anlagen und der Bedarf, Energieeinsparungen zu verifizieren, treiben die Nachfrage an. Diese Faktoren machen Basismessung, Retrofit-Design, Inbetriebnahme und regelmäßige Berichterstattung während eines Projekts nützlich und nicht nur in der anfänglichen Planungsphase.
Wie hoch ist die prognostizierte Wachstumsrate bis 2032?
Der Sektor soll von 2027 bis 2032 mit einem CAGR von 10,87 % wachsen und bis 2032 einen Wert von 6,40 Milliarden USD erreichen.
Welche Tool-Kategorie wächst am schnellsten?
Smart-Building-Analyse- und Energiemanagementplattformen sollen bis 2032 mit einem CAGR von 14,4 % wachsen.
Warum sind HLK-Retrofits für diesen Sektor wichtig?
HLK-Retrofit entfiel im Jahr 2026 auf 25,8 % der Anwendungsnachfrage, da Ersatz, Elektrifizierung und Inbetriebnahme Diagnose- und Verifizierungstools erfordern.
Welche nordamerikanische Geografie wächst am schnellsten?
Für Mexiko wird bis 2032 ein CAGR von 11,3 % prognostiziert, unterstützt durch Industrieentwicklung und Anforderungen an die Energieleistung.
Wie konzentriert ist der Wettbewerb unter den Anbietern?
Der Marktkonzentrationswert beträgt 5 von 10, da breite Plattformanbieter starke Positionen haben, spezialisierte Kategorien jedoch fragmentiert bleiben und kein kombinierter Marktanteil der führenden Anbieter angegeben wurde.