
Tamaño y Participación del Mercado de Herramientas de Retrofitting Energético de América del Norte
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.45 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.82 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.40 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.87 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Herramientas de Retrofitting Energético de América del Norte por Mordor Intelligence
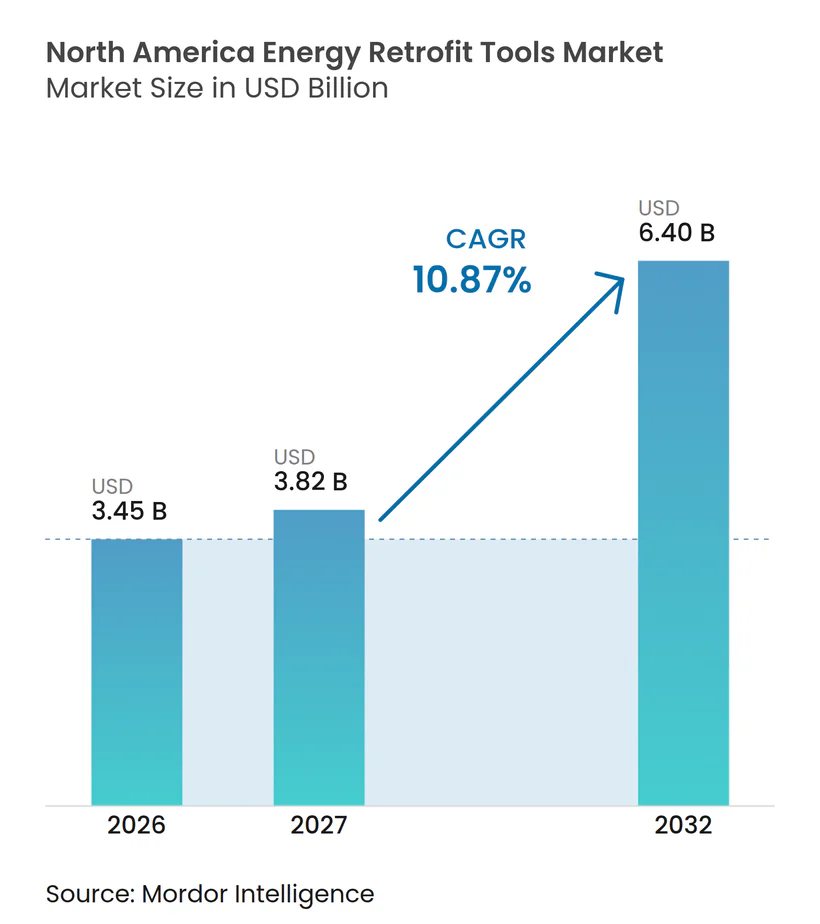
Se espera que el tamaño del Mercado de Herramientas de Retrofitting Energético de América del Norte crezca de 3,45 mil millones de USD en 2026 a 3,82 mil millones de USD en 2027 y se prevé que alcance los 6,40 mil millones de USD para 2032 a una CAGR del 10,87% durante 2027-2032. El mercado de herramientas de retrofitting energético de América del Norte está respaldado por un parque de edificios comerciales envejecido y por normativas de edificación que exigen a los propietarios medir, modelar y documentar el desempeño energético. Los reembolsos federales vinculan el reintegro a evaluaciones calificadas, lo que otorga a los auditores, proveedores de modelado y software de gestión energética un papel directo en la ejecución de proyectos. El fin previsto de algunos incentivos fiscales federales en junio de 2026 generó un adelanto a corto plazo en la planificación de retrofitting comercial, mientras que los bancos verdes estatales y las normativas locales de cumplimiento proporcionan continuidad posteriormente. El mercado de herramientas de retrofitting energético de América del Norte también está evolucionando desde auditorías periódicas hacia sistemas que monitorean el desempeño de forma continua e identifican fallas a medida que ocurren. Este cambio favorece a los proveedores que pueden combinar datos de edificios, controles, diagnósticos y documentación dentro de un flujo de trabajo práctico.[1] [2]
Conclusiones Clave del Informe
- Por tipo de herramienta, las Herramientas de Auditoría y Evaluación Energética representaron el 24,6% de la participación del mercado de herramientas de retrofitting energético de América del Norte en 2026, mientras que se proyecta que las Plataformas de Análisis de Edificios Inteligentes y Gestión Energética crezcan a una CAGR del 14,4% hasta 2032.
- Por aplicación, el Retrofitting de HVAC representó el 25,8% del tamaño del mercado de herramientas de retrofitting energético de América del Norte en 2026, mientras que se espera que la Integración de Energías Renovables avance a una CAGR del 12,6% hasta 2032.
- Por tipo de edificio, los edificios comerciales representaron el 42,3% de la participación del mercado de herramientas de retrofitting energético de América del Norte en 2026, mientras que se prevé que los edificios institucionales registren una CAGR del 11,1% hasta 2032.
- Por geografía, Estados Unidos representó el 86,7% de la participación del mercado de herramientas de retrofitting energético de América del Norte en 2026, mientras que se prevé que México registre una CAGR del 11,3% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Incentivos de Retrofitting y Estándares de Desempeño de Edificios | +2.8% | Estados Unidos, Canadá, con extensión a México | Corto plazo (≤ 2 años) |
| Parque de Edificios Envejecido y Electrificación de HVAC | +2.2% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Aumento de los Costos de Energía y Compromisos Corporativos de Descarbonización | +1.5% | América del Norte | Mediano plazo (2-4 años) |
| Inteligencia Artificial y Análisis Predictivo de Edificios | +2.1% | Estados Unidos y Canadá, con ganancias tempranas en México | Largo plazo (≥ 4 años) |
| Interoperabilidad de Sistemas Heredados y Retrofitting por Fases | +1.3% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Calificación Automatizada de Reembolsos y Documentación de Medición | +0.9% | Estados Unidos, especialmente California, Nueva York y Massachusetts | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Incentivos de Retrofitting y Estándares de Desempeño de Edificios
El mercado de herramientas de retrofitting energético de América del Norte obtiene una señal de demanda clara cuando las normativas de edificación exigen a los propietarios establecer una línea base energética y presentar registros de desempeño verificados. El Departamento de Energía de EE. UU. señala que los Reembolsos de Energía para el Hogar apoyan las mejoras de eficiencia energética en viviendas, y la estructura del programa asociado se basa en evaluaciones documentadas y ahorros modelados. La Asociación de Desempeño de Edificios señala que los programas de reembolso estatales utilizan profesionales calificados y requisitos de programa, lo que sitúa la capacidad de evaluación al inicio del recorrido del cliente.[3] En Canadá, la Agencia Internacional de Energía informó sobre el compromiso de eficiencia de Ontario de 7,6 mil millones de USD a 12 años y la estrategia de eficiencia de Hydro-Québec de 7 mil millones de USD a 10 años.[4] Estos programas hacen que las herramientas de evaluación, medición e informes sean más relevantes antes de que se seleccione el equipo. El mercado de herramientas de retrofitting energético de América del Norte se beneficia, por tanto, de tareas de cumplimiento recurrentes y no solo de proyectos de construcción puntuales.
Parque de Edificios Envejecido y Electrificación de HVAC
El envejecimiento de los equipos de calefacción y refrigeración mantiene al mercado de herramientas de retrofitting energético de América del Norte vinculado a los ciclos de reemplazo, pero el trabajo requiere cada vez más una visión detallada de las condiciones existentes. Los sistemas heredados a menudo carecen de historiales completos de sensores, por lo que los contratistas necesitan herramientas que puedan establecer una línea base previa al retrofitting creíble a partir de datos limitados. Trane Technologies completó su adquisición de BrainBox AI en enero de 2025, incorporando controles autónomos de HVAC y análisis de edificios a su cartera. La adquisición muestra cómo los proveedores de equipos buscan mayor control sobre los diagnósticos, los datos operativos y la optimización continua. Las transiciones de refrigerantes y la electrificación también añaden trabajo de puesta en marcha porque el equipo de reemplazo debe dimensionarse, configurarse y verificarse dentro de un edificio ocupado. El mercado de herramientas de retrofitting energético de América del Norte puede, por tanto, atender tanto la etapa de planificación como la etapa de validación posterior a la instalación del trabajo de HVAC.
Aumento de los Costos de Energía y Compromisos Corporativos de Descarbonización
Los mayores costos de energía hacen que los ahorros operativos sean más importantes en la planificación de capital y refuerzan el argumento a favor de herramientas que identifiquen el desperdicio antes de que comience un retrofitting. Los sistemas de gestión energética también ayudan a los propietarios a traducir los datos de las instalaciones en documentación que puede compartirse con inquilinos, prestamistas y equipos de adquisiciones corporativas. En diciembre de 2025, Amazon Web Services y Trane Technologies informaron reducciones de energía de casi el 15% en las instalaciones de distribución de Amazon Grocery utilizando BrainBox AI, con expansión planificada a más de 30 sitios en EE. UU. El proyecto ilustra por qué los clientes buscan cada vez más evidencia de desempeño en lugar de una simple recomendación de equipos. Este enfoque amplía el mercado de herramientas de retrofitting energético de América del Norte más allá de las auditorías, ya que la verificación continua puede seguir siendo útil una vez completado el proyecto. También hace que la adopción de software sea más relevante para los operadores de instalaciones que deben gestionar el desempeño energético en varias ubicaciones.
Inteligencia Artificial y Análisis Predictivo de Edificios
La inteligencia artificial está transformando el mercado de herramientas de retrofitting energético de América del Norte, pasando de un servicio centrado en inspecciones periódicas a uno que puede respaldar el monitoreo continuo. Johnson Controls International plc amplió sus capacidades de OpenBlue en agosto de 2026 con el asistente OBI y Nantum Energy and Comfort Intelligence, y la empresa señaló que el sistema puede reducir el consumo de energía en el lado del aire en casi un 10%. Eaton presentó Brightlayer Energy en 2026 con pronóstico de energía, monitoreo de emisiones y optimización solar informada por el clima. Estas plataformas pueden reducir la revisión manual de datos operativos y ayudar a los operadores a identificar dónde se necesita validación en campo. Pueden reducir la demanda de algunas herramientas independientes, pero también crean una base instalada más amplia que necesita puesta en marcha, revisión de ciberseguridad y verificación de ahorros. Por tanto, es probable que el mercado de herramientas de retrofitting energético de América del Norte mantenga un papel para los especialistas junto a las plataformas integradas de edificios.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital Inicial y Largos Períodos de Recuperación de la Inversión | -1.8% | Estados Unidos y Canadá, particularmente edificios comerciales del mercado medio | Mediano plazo (2-4 años) |
| Escasez de Auditores, Integradores y Personal de Puesta en Marcha Calificados | -1.3% | Estados Unidos, particularmente California, Nueva York y Massachusetts | Largo plazo (≥ 4 años) |
| Responsabilidad por Discrepancias entre Modelo y Medición y Riesgo de Garantía de Ahorros | -0.8% | Estados Unidos, con extensión a Canadá | Mediano plazo (2-4 años) |
| Perturbación en Edificios Ocupados y Gobernanza Fragmentada de Datos | -0.5% | Edificios de oficinas comerciales y de atención médica en EE. UU. | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital Inicial y Largos Períodos de Recuperación de la Inversión
Los altos costos iniciales pueden retrasar los retrofittings integrales, especialmente para propietarios medianos sin presupuestos de sostenibilidad dedicados. Los contratos de desempeño reducen esta barrera, pero a menudo requieren auditorías detalladas, planes de medición y documentación de ahorros antes de que se apruebe el financiamiento. Ameresco obtuvo un Contrato de Desempeño de Ahorro Energético de 197 millones de USD con el Laboratorio de Investigación Naval de EE. UU. en octubre de 2025 para la modernización de infraestructura. Ameresco y CRC Innovations también anunciaron un contrato que supera los 200 millones de USD para mejoras de capital en 3 instalaciones del Ejército de EE. UU. en febrero de 2025. Estos ejemplos muestran que las estructuras de financiamiento pueden habilitar proyectos más grandes, aunque los propietarios más pequeños aún pueden tener dificultades para financiar el trabajo de evaluación y planificación requerido al inicio. Los largos períodos de recuperación de la inversión también pueden desalentar proyectos en ubicaciones con costos de energía más bajos o plazos de propiedad inciertos.
Escasez de Auditores, Integradores y Personal de Puesta en Marcha Calificados
La disponibilidad de auditores, integradores y personal de puesta en marcha capacitados limita la rapidez con que pueden implementarse los programas de retrofitting. La Asociación de Desempeño de Edificios ha identificado la necesidad de vías de formación que preparen a los trabajadores para roles de desempeño de edificios. Una encuesta del Departamento de Energía de EE. UU. archivada por la Oficina de Información Científica y Técnica encontró que los contratistas de desempeño de edificios reportaron desafíos de contratación y formación. Esta restricción es importante porque las plataformas avanzadas aún necesitan personas calificadas para recopilar datos de campo, interpretar resultados, configurar sistemas y confirmar ahorros. La capacidad técnica limitada puede extender los cronogramas de los proyectos y aumentar los costos de entrega para los propietarios. El mercado de herramientas de retrofitting energético de América del Norte debe, por tanto, respaldar flujos de trabajo más simples y un trabajo de campo más eficiente sin debilitar la credibilidad de la medición y verificación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Herramienta:
Las Herramientas de Auditoría Lideran, Mientras las Plataformas de Análisis Amplían el Caso de Uso DireccionableLas Herramientas de Auditoría y Evaluación Energética representaron el 24,6% del mercado en 2026, lo que refleja la necesidad de evaluar las condiciones existentes antes de que un propietario seleccione una medida de retrofitting. Esto le otorga al mercado de herramientas de retrofitting energético de América del Norte una base confiable en el trabajo de evaluación impulsado por el cumplimiento normativo. Se prevé que las Plataformas de Análisis de Edificios Inteligentes y Gestión Energética crezcan a una CAGR del 14,4% hasta 2032, la tasa más rápida entre los tipos de herramientas, porque continúan midiendo el desempeño después de una auditoría. Johnson Controls International plc lanzó Metasys 16.0 en junio de 2026 con vistas integradas de carga máxima, consumo de energía, calidad del aire interior y emisiones. La empresa señaló que las secuencias de la Directriz 36 de ASHRAE en el sistema pueden producir hasta un 30% de ahorro energético.
El software de modelado energético de edificios y las herramientas de diagnóstico y puesta en marcha de HVAC siguen siendo importantes donde los propietarios necesitan un plan calibrado antes de que comience el trabajo. Las herramientas de inspección de envolvente ayudan a garantizar que las mejoras mecánicas no se vean socavadas por problemas de la estructura del edificio que se hayan pasado por alto, mientras que las herramientas de energía renovable respaldan proyectos que combinan energía solar, almacenamiento y carga de vehículos eléctricos. Brightlayer Energy de Eaton ilustra el movimiento hacia plataformas que pronostican el consumo de energía y monitorean las emisiones desde una interfaz común. Las plataformas integradas pueden absorber algunas funciones independientes de auditoría y medición. La industria de herramientas de retrofitting energético de América del Norte aún necesita herramientas especializadas que proporcionen evidencia confiable específica del proyecto junto a plataformas de software más amplias.
Por Aplicación:
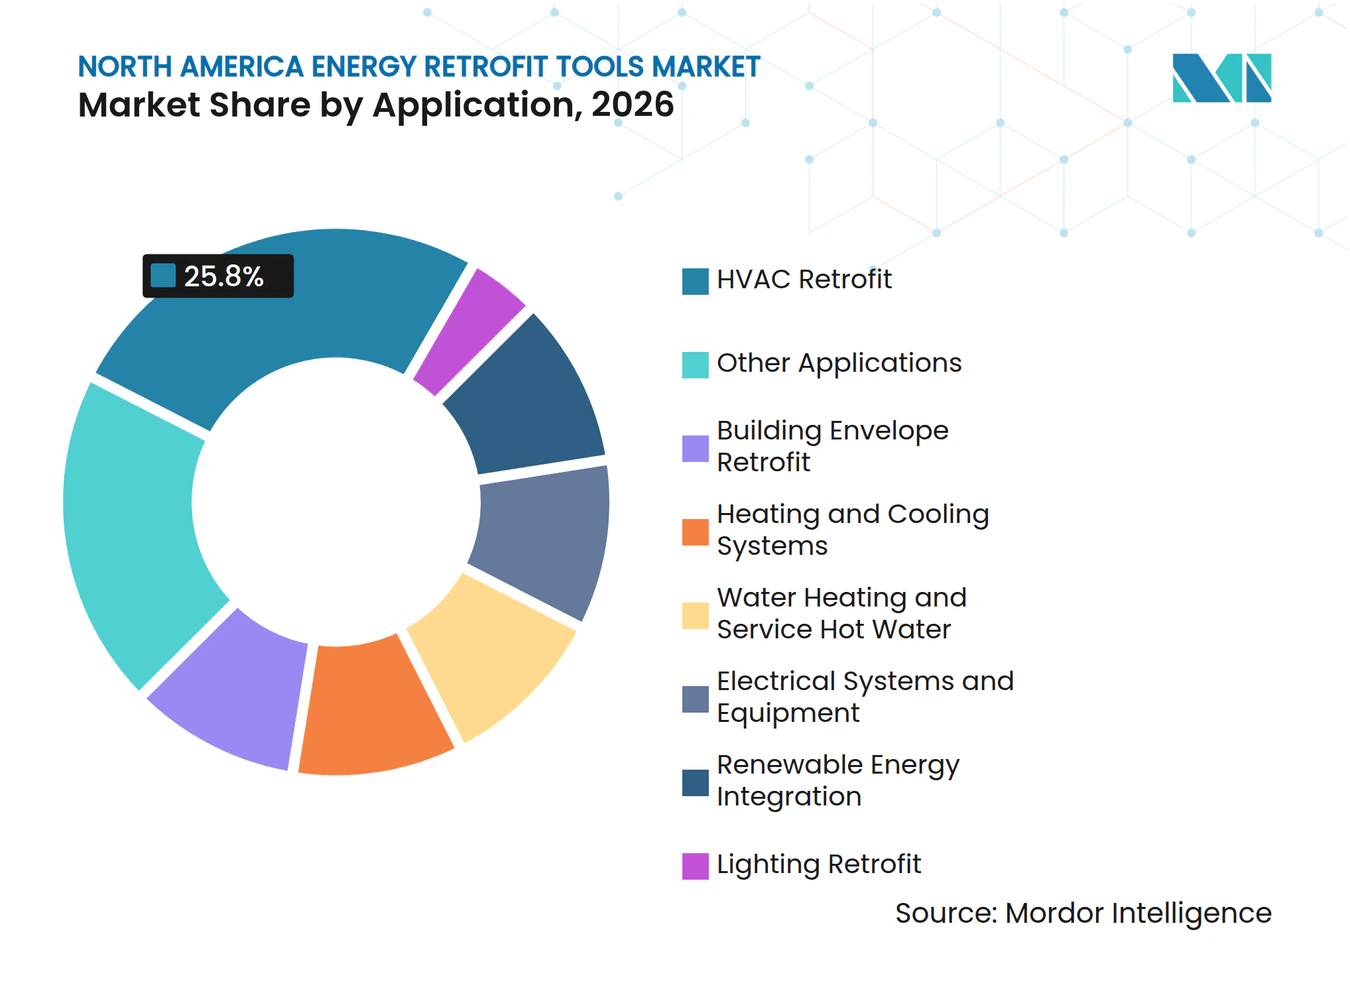
El Retrofitting de HVAC Establece la Base de Volumen, Mientras la Integración de Renovables Crece Más RápidoEl Retrofitting de HVAC representó el 25,8% de la demanda por aplicación en 2026, convirtiéndolo en la principal base de volumen para el mercado de herramientas de retrofitting energético de América del Norte. La aplicación se beneficia del envejecimiento de los equipos, los objetivos de electrificación, las transiciones de refrigerantes y la necesidad de volver a poner en marcha los sistemas. Las herramientas de diagnóstico ayudan a los equipos a comprender las condiciones de carga, el comportamiento de los equipos y la configuración de los controles antes de diseñar un reemplazo de HVAC. También verifican el desempeño después de la instalación en edificios ocupados, manteniendo la evaluación y la puesta en marcha relevantes más allá del reemplazo de equipos. El trabajo de HVAC brinda a los proveedores la oportunidad de conectar controles, detección de fallas y gestión energética continua dentro del alcance de un solo proyecto.
Se proyecta que la Integración de Energías Renovables crezca a una CAGR del 12,6% hasta 2032, la tasa más alta entre las aplicaciones. Los clientes corporativos e institucionales están combinando energía solar, almacenamiento y carga de vehículos eléctricos con mejoras de HVAC y envolvente en lugar de financiar proyectos separados. Este enfoque requiere herramientas que modelen la carga, evalúen el momento del consumo de energía y documenten los resultados en varias medidas. El Retrofitting de Iluminación sigue siendo una fuente sustancial de actividad de proyectos, y Orion Energy Systems reportó una cartera de pedidos de 30 millones de USD al entrar al año fiscal 2027. Las mejoras de envolvente de edificios, calentamiento de agua, calefacción y refrigeración, y sistemas eléctricos pueden combinarse para reducir la perturbación, utilizar más de un programa de incentivos y comparar medidas dentro de un plan de retrofitting coordinado.


Por Tipo de Edificio:
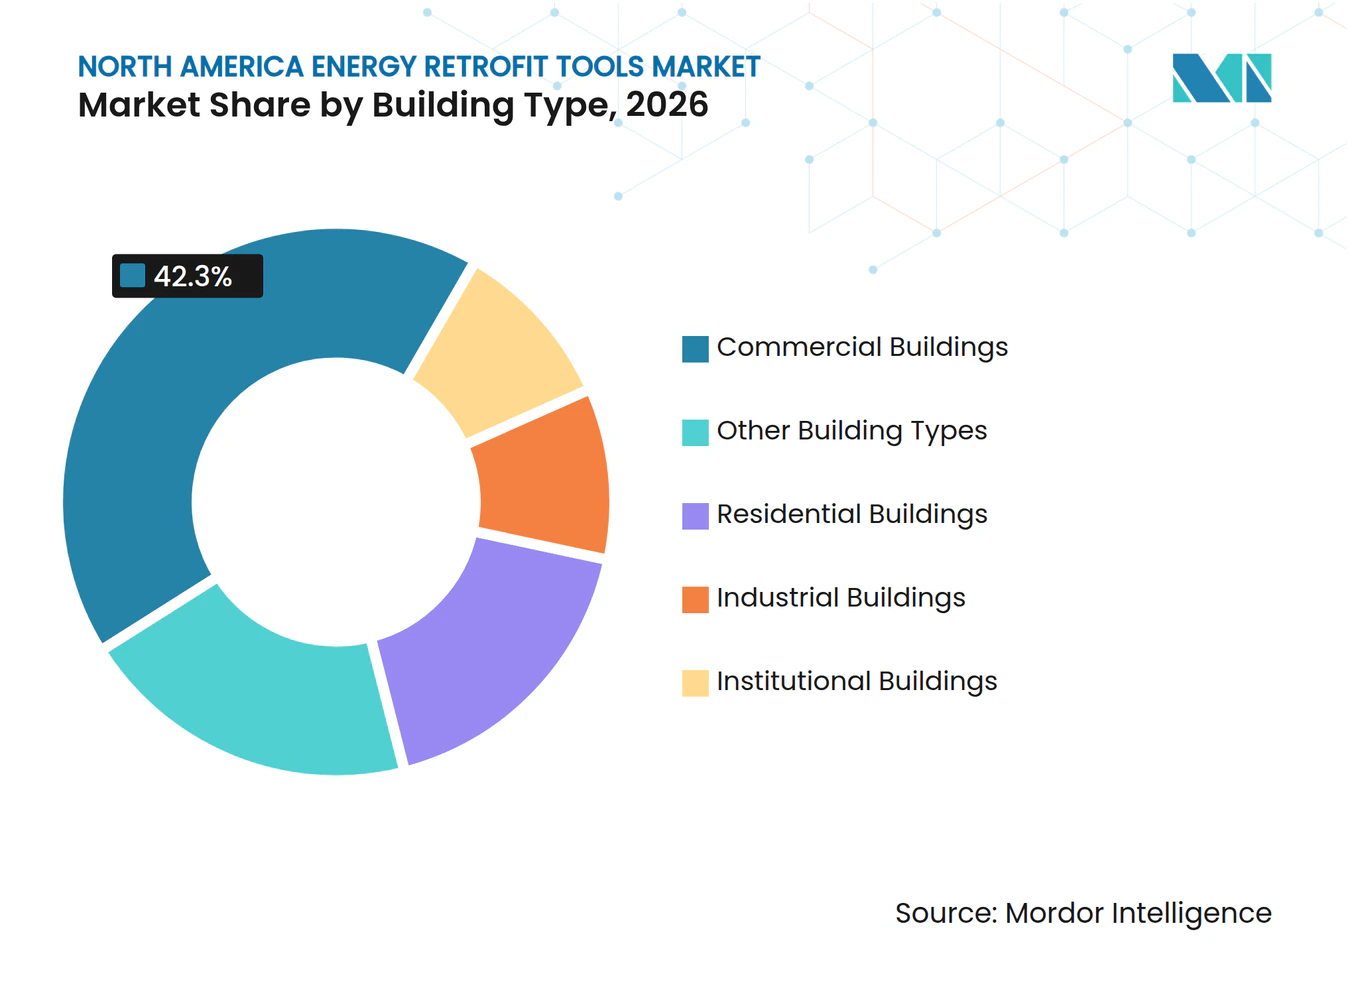
Los Edificios Comerciales Lideran, Mientras las Instituciones Respaldan Programas de Mayor EscalaLos edificios comerciales representaron el 42,3% del mercado en 2026, respaldados por grandes cargas energéticas, propiedad concentrada y requisitos de cumplimiento en muchas jurisdicciones. Su escala permite a los propietarios utilizar líneas base y sistemas de informes comunes en sus carteras, lo que respalda el mercado de herramientas de retrofitting energético de América del Norte. La antigua deducción de la Sección 179D respaldó la planificación de retrofitting comercial hasta principios de 2026, mientras que las normativas locales de desempeño y el financiamiento de bancos verdes siguen siendo relevantes posteriormente. Los propietarios deben minimizar la perturbación para los inquilinos, lo que hace que la instalación por fases y las herramientas interoperables sean valiosas. Pueden aplazar proyectos profundos cuando el capital es escaso, pero aún necesitan documentación para el cumplimiento normativo y la gestión de activos.
Se espera que los edificios institucionales crezcan a una CAGR del 11,1% hasta 2032, la tasa más rápida entre los tipos de edificios. Las universidades, agencias gubernamentales y hospitales pueden llevar a cabo amplios alcances de retrofitting a través de contratos de desempeño y planes de instalaciones a largo plazo. Ameresco inició un proyecto de eficiencia energética de Fase 2 de 30 millones de USD en la Universidad de Illinois Chicago en julio de 2025. Los edificios residenciales siguen vinculados a los Reembolsos de Energía para el Hogar que respaldan las mejoras cuando los hogares cumplen los requisitos del programa, mientras que los edificios industriales están más directamente vinculados a la gestión de costos de energía y al alto consumo de energía en procesos. Estos grupos crean diferentes requisitos en cuanto a profundidad de evaluación, integración, documentación de financiamiento y verificación continua.

Análisis Geográfico
Mercado de Herramientas de Retrofitting Energético de Estados Unidos
Estados Unidos representó el 86,7% de la demanda regional en 2026, convirtiéndose en la principal fuente de escala para el mercado de herramientas de retrofitting energético de América del Norte. Su amplia base de edificios comerciales, los requisitos locales de construcción y el consolidado ecosistema de contratación por desempeño respaldan el trabajo recurrente de evaluación e informes. El Instituto para la Transformación del Mercado ha documentado la estrategia de California en materia de estándares de desempeño de edificios que abarcan propiedades comerciales y multifamiliares, mientras que la Ley Local 97 de la Ciudad de Nueva York añade otro detonante de cumplimiento normativo para los edificios de gran tamaño. La finalización de determinados incentivos fiscales federales en junio de 2026 puede haber ralentizado algunos compromisos comerciales a corto plazo. Los requisitos anuales de evaluación comparativa y verificación por terceros pueden seguir manteniendo una demanda recurrente de herramientas de auditoría, modelado e informes.
Mercado de Herramientas de Retrofitting Energético de Canadá
Canadá es la segunda geografía en importancia y cuenta con el respaldo de programas provinciales de eficiencia energética. La Agencia Internacional de Energía informó sobre el compromiso de eficiencia de Ontario por valor de 7.600 millones de USD a 12 años, la estrategia de 7.000 millones de USD de Hydro-Québec y el apoyo adicional al Programa de Asequibilidad de Bombas de Calor para Sustitución de Petróleo. Estos programas generan trabajo para herramientas que identifican mejoras, documentan los ahorros esperados y respaldan horizontes de planificación más amplios para empresas de servicios públicos, propietarios y proveedores de servicios. La estructura de programas de Canadá ofrece a los proveedores una vía hacia la demanda que no depende exclusivamente de los incentivos federales de EE. UU. También incrementa la importancia de las herramientas que pueden respaldar los requisitos de informes y financiamiento provinciales.
Mercado de Herramientas de Retrofitting Energético de México
Se prevé que México crezca a una CAGR del 11,3% hasta 2032, la tasa más rápida entre las 3 geografías de América del Norte. El desarrollo industrial relacionado con el nearshoring y los requisitos de los inquilinos multinacionales impulsan la demanda de desempeño energético documentado. El programa de financiamiento de eficiencia energética de México apoya a las pequeñas y medianas empresas que sustituyen equipos de HVAC, aislamiento y sistemas fotovoltaicos solares. Su transición de refrigerantes genera una necesidad adicional de flujos de trabajo de diagnóstico que respalden equipos con bajo potencial de calentamiento global y una planificación práctica para proyectos industriales, comerciales y de edificios públicos.
Panorama Competitivo
Concentración del Mercado
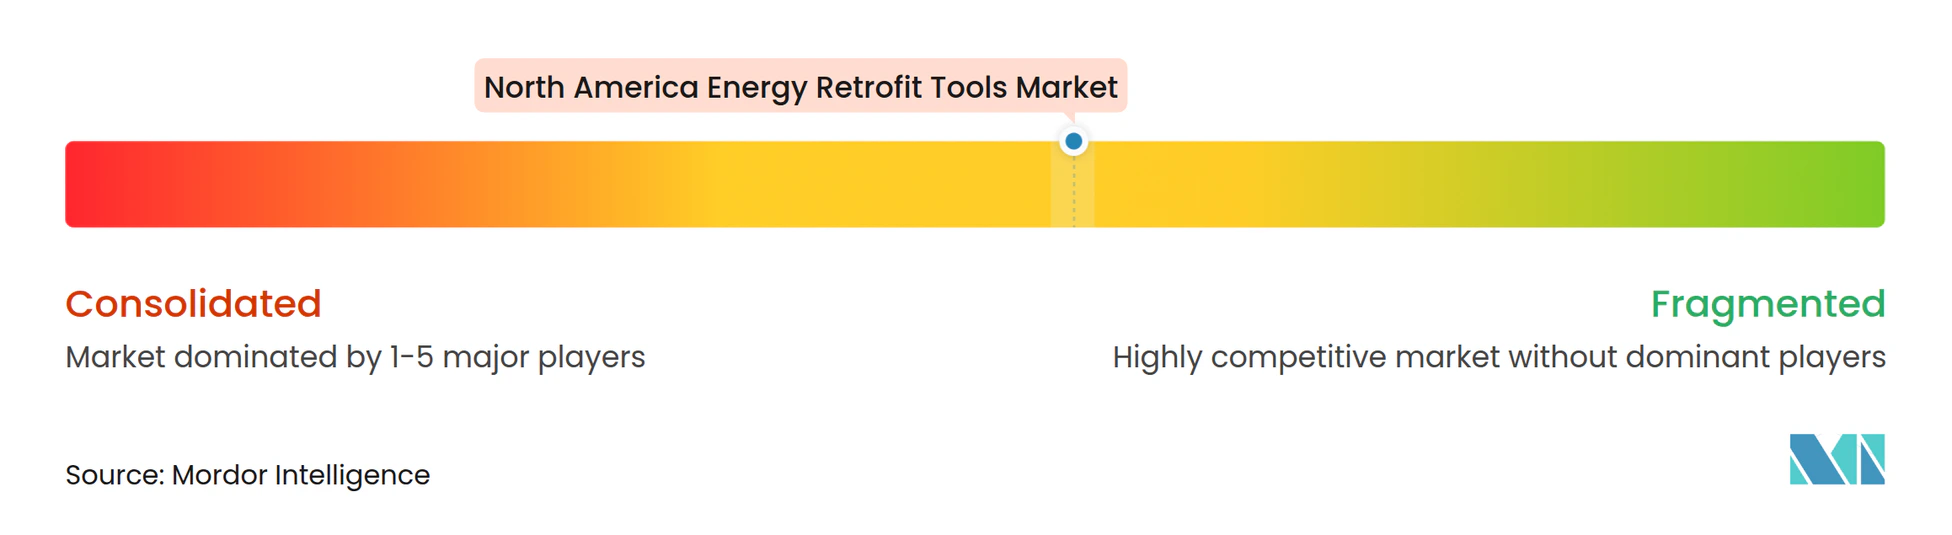
El mercado de herramientas de retrofitting energético de América del Norte está moderadamente concentrado entre los proveedores de plataformas de edificios amplias, mientras que muchas categorías de herramientas especializadas siguen fragmentadas. Johnson Controls International plc, Honeywell y Schneider Electric compiten a través de capacidades integradas de datos de edificios, controles y gestión energética que conectan equipos, operaciones e informes. Johnson Controls International plc amplió OpenBlue en agosto de 2026 con capacidades de inteligencia artificial para la gestión de energía y confort en edificios. Schneider Electric presentó EcoStruxure Foresight Operation en noviembre de 2025 para integrar sistemas de energía, potencia y edificios en una sola plataforma de inteligencia artificial. La empresa declaró que puede resolver fallas mecánicas y eléctricas relacionadas un 90% más rápido y reducir el tiempo de flujo de trabajo de ingeniería hasta en un 40%.
Las adquisiciones muestran cómo los proveedores establecidos están añadiendo capacidades de análisis y controles. Trane Technologies completó su adquisición de BrainBox AI en enero de 2025 tras una asociación de dos años, e informó que la plataforma estaba desplegada en más de 14.000 edificios comerciales a nivel mundial. Carrier adquirió 75F en julio de 2026 para ampliar su oferta de edificios inteligentes para el segmento comercial ligero y de retrofitting. La transacción incorpora sensores inalámbricos, controles nativos en la nube y capacidades de inteligencia artificial a la suite QuantumLeap de Carrier. Los grandes proveedores buscan una entrega de retrofitting más rápida, pero los clientes aún necesitan proveedores que puedan abordar las condiciones locales y las restricciones de los sistemas existentes.
Varias áreas siguen abiertas a especialistas en el mercado de herramientas de retrofitting energético de América del Norte, incluida la calificación automatizada de reembolsos, los edificios comerciales ligeros de menos de 50.000 pies cuadrados y los datos seguros de inspección de envolvente que funcionan con los sistemas de gestión de edificios existentes. Eaton colaboró con Autodesk en un gemelo digital de energía impulsado por inteligencia artificial para simular los efectos de las mejoras de infraestructura antes de comprometerse con un proyecto. Daikin Industries y Mitsubishi Electric tienen posiciones significativas en equipos de HVAC, pero su presencia directa en software dentro de este alcance de herramientas es menos destacada que la de los proveedores centrados en plataformas y evaluaciones. Measurabl, CarbonSight y el Software de Inteligencia Energética de Ameresco representan niveles de evaluación comparativa, auditoría virtual y análisis que respaldan el mercado de herramientas de retrofitting energético de América del Norte.
Líderes de la Industria de Herramientas de Retrofitting Energético de América del Norte
-
Johnson Controls International plc
-
Schneider Electric SE
-
Siemens AG
-
Honeywell International Inc.
-
Trane Technologies plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Herramientas de Retrofitting Energético de América del Norte Empresas cubiertas en este informe
- Johnson Controls International plc
- Schneider Electric SE
- Siemens AG
- Honeywell International Inc.
- Ameresco, Inc.
- Trane Technologies plc
- Daikin Industries, Ltd.
- Carrier Global Corporation
- ABB Ltd.
- Eaton Corporation plc
- ENGIE SA
- AECOM
- Mitsubishi Electric Corporation
- Emerson Electric Co.
- Signify N.V.
- Danfoss A/S
- Veolia
- Kingspan Group plc
- ROCKWOOL A/S
- Orion Energy Systems, Inc.
Desarrollos recientes de la industria en Mercado de Herramientas de Retrofitting Energético de América del Norte
- Septiembre de 2026: Orion Energy Systems obtuvo un proyecto de seguimiento de retrofitting de iluminación LED e IoT por valor de 10 a 15 millones de USD de un importante minorista de EE. UU., elevando su perspectiva de ingresos para el año fiscal 2027 a 100-102 millones de USD; el compromiso sigue a un contrato de iluminación exterior LED de 14 a 15 millones de USD de enero de 2026 del mismo cliente, lo que refleja la contratación de retrofitting de gran formato minorista multifase y plurianual, según las divulgaciones a inversores de Orion.
- Agosto de 2026: Johnson Controls International plc presentó capacidades de inteligencia artificial ampliadas para su ecosistema OpenBlue, incluido el asistente agéntico OBI y Nantum AI-powered Energy & Comfort Intelligence; la plataforma reduce el consumo de energía en el lado del aire en casi un 10%, con Forrester estimando hasta un 155% de retorno sobre la inversión para los clientes, y reduce el tiempo de despliegue hasta en un 95% mediante la incorporación automatizada, según el comunicado de prensa de la empresa.
- Julio de 2026: Carrier Global Corporation adquirió 75F, una empresa emergente de automatización de edificios nativa en la nube habilitada con inteligencia artificial; los sensores inalámbricos, los controles intuitivos y las capacidades de inteligencia artificial agéntica de 75F se están integrando en la suite de gestión térmica QuantumLeap de Carrier, fortaleciendo el posicionamiento de retrofitting de Carrier en el segmento comercial ligero de menos de 50.000 pies cuadrados, según el comunicado de prensa de Carrier.
- Junio de 2026: Johnson Controls International plc lanzó Metasys 16.0, con alineación de ciberseguridad de Nivel de Seguridad 2 de IEC 62443-4-2, secuencias de energía de la Directriz 36 de ASHRAE que ofrecen hasta un 30% de ahorro energético, y herramientas de integración que reducen los costos de despliegue en un 60-70% y comprimen los plazos de despliegue de meses a días, según el comunicado de prensa de la empresa.
Alcance del Informe del Mercado de Herramientas de Retrofitting Energético de América del Norte
Las herramientas de retrofitting energético se refieren al equipo físico, el software digital y las tecnologías de diagnóstico utilizados por ingenieros, contratistas, auditores energéticos y administradores de instalaciones para evaluar, planificar, instalar y optimizar mejoras de ahorro energético en edificios existentes. El mercado de herramientas de retrofitting energético (también reconocido en la industria como el mercado de sistemas de retrofitting energético) se refiere al mercado comercial global dedicado a la modernización de edificios existentes, plantas industriales e infraestructura con tecnologías modernas y energéticamente eficientes.
El mercado de herramientas de retrofitting energético está segmentado por tipo de herramienta, que incluye software de modelado energético de edificios (BEM), herramientas de auditoría, equipos de diagnóstico de calefacción, ventilación y aire acondicionado (HVAC), sistemas de inspección de envolvente, plataformas de análisis inteligente, herramientas de integración de energías renovables y otros dispositivos especializados. En términos de aplicación, el mercado se divide en mejoras de HVAC, sistemas de iluminación, mejoras de envolvente de edificios, mejoras de calefacción y refrigeración, modificaciones de calentamiento de agua, optimizaciones de sistemas eléctricos, integración de energías renovables y otras aplicaciones diversas. Según el tipo de edificio, el sector se categoriza en edificios residenciales, comerciales, industriales, institucionales y otras clasificaciones de edificios. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de herramientas de retrofitting energético de América del Norte en 3 países de la región. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Software de Modelado Energético de Edificios (BEM) |
| Herramientas de Auditoría y Evaluación Energética |
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC |
| Herramientas de Inspección de Envolvente de Edificios |
| Plataformas de Análisis de Edificios Inteligentes y Gestión Energética |
| Herramientas de Energías Renovables |
| Otras Herramientas |
| Retrofitting de HVAC |
| Retrofitting de Iluminación |
| Retrofitting de Envolvente de Edificios |
| Sistemas de Calefacción y Refrigeración |
| Calentamiento de Agua y Agua Caliente Sanitaria |
| Sistemas y Equipos Eléctricos |
| Integración de Energías Renovables |
| Otras Aplicaciones |
| Edificios Residenciales |
| Edificios Comerciales |
| Edificios Industriales |
| Edificios Institucionales |
| Otros Tipos de Edificios |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Herramienta | Software de Modelado Energético de Edificios (BEM) |
| Herramientas de Auditoría y Evaluación Energética | |
| Herramientas de Diagnóstico y Puesta en Marcha de HVAC | |
| Herramientas de Inspección de Envolvente de Edificios | |
| Plataformas de Análisis de Edificios Inteligentes y Gestión Energética | |
| Herramientas de Energías Renovables | |
| Otras Herramientas | |
| Por Aplicación | Retrofitting de HVAC |
| Retrofitting de Iluminación | |
| Retrofitting de Envolvente de Edificios | |
| Sistemas de Calefacción y Refrigeración | |
| Calentamiento de Agua y Agua Caliente Sanitaria | |
| Sistemas y Equipos Eléctricos | |
| Integración de Energías Renovables | |
| Otras Aplicaciones | |
| Por Tipo de Edificio | Edificios Residenciales |
| Edificios Comerciales | |
| Edificios Industriales | |
| Edificios Institucionales | |
| Otros Tipos de Edificios | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de herramientas de retrofitting energético en América del Norte?
Los requisitos de desempeño de edificios, la documentación de reembolsos, el envejecimiento de los equipos de HVAC y la necesidad de verificar los ahorros energéticos están impulsando la demanda. Estos factores hacen que la medición de línea base, el diseño de retrofitting, la puesta en marcha y los informes regulares sean útiles a lo largo de un proyecto y no solo en su etapa inicial de planificación.
¿Cuál es la tasa de crecimiento proyectada hasta 2032?
Se prevé que el sector crezca a una CAGR del 10,87% de 2027 a 2032, alcanzando los 6,40 mil millones de USD para 2032.
¿Qué categoría de herramientas está creciendo más rápido?
Se espera que las Plataformas de Análisis de Edificios Inteligentes y Gestión Energética crezcan a una CAGR del 14,4% hasta 2032.
¿Por qué son importantes los retrofittings de HVAC para este sector?
El Retrofitting de HVAC representó el 25,8% de la demanda por aplicación en 2026 porque el reemplazo, la electrificación y la puesta en marcha requieren herramientas de diagnóstico y verificación.
¿Qué geografía de América del Norte está creciendo más rápido?
Se prevé que México crezca a una CAGR del 11,3% hasta 2032, respaldado por el desarrollo industrial y los requisitos de desempeño energético.
¿Qué tan concentrada es la competencia entre los proveedores?
La puntuación de concentración del mercado es de 5 sobre 10 porque los proveedores de plataformas amplias tienen posiciones sólidas, pero las categorías especializadas siguen fragmentadas y no se proporcionó una participación combinada de los principales actores.