
Taille et part du marché de la main-d'œuvre technique des centres de données en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
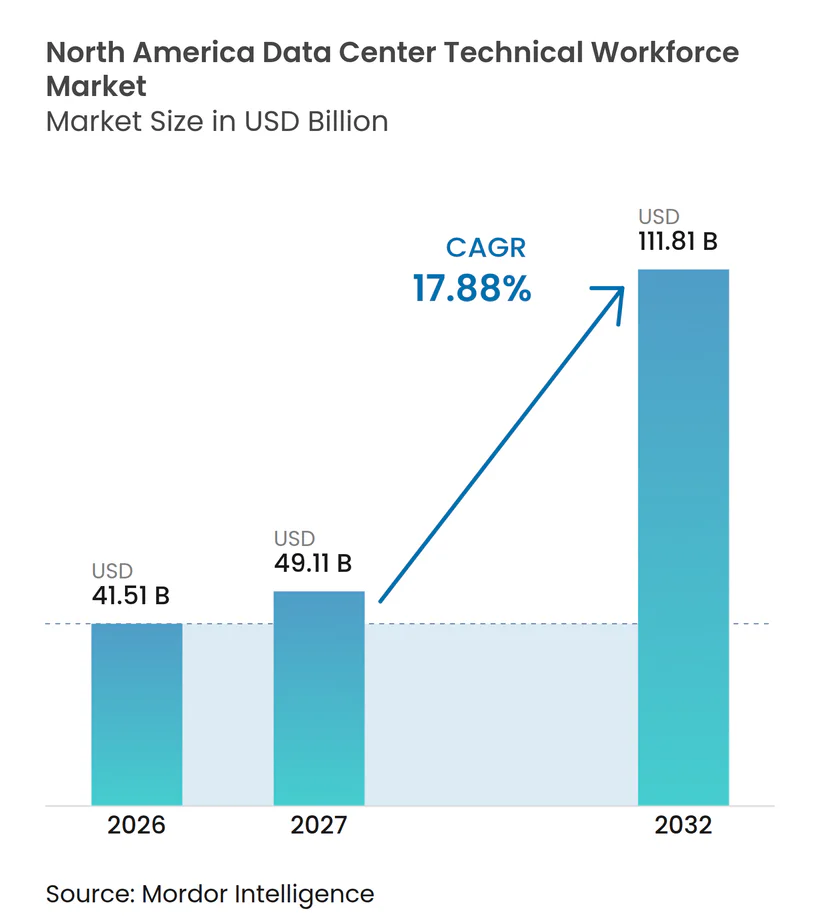
| Taille du marché de l'année de base (2026) | 41.51 Milliards de dollars |
| Taille du Marché (2027) | 49.11 Milliards de dollars |
| Taille du Marché (2032) | 111.81 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 17.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la main-d'œuvre technique des centres de données en Amérique du Nord par Mordor Intelligence
La taille du marché de la main-d'œuvre technique des centres de données en Amérique du Nord est évaluée à 41,51 milliards USD en 2026 et devrait atteindre 111,81 milliards USD d'ici 2032, enregistrant un CAGR de 17,88 % de 2027 à 2032. La demande en calcul IA et les grands programmes de construction de campus accroissent le besoin de personnel qualifié dans les domaines de la conception, de l'installation, de la mise en service et de l'exploitation, tandis que de nombreux projets nécessitent que plusieurs groupes de spécialistes travaillent en séquence sans perturber le calendrier global. Le faible taux de vacance dans les sites de centres de données établis rend la nouvelle capacité dépendante de la disponibilité en temps voulu d'équipes techniques qualifiées, notamment lors de la mise en service, lorsque les systèmes des installations doivent être testés ensemble et remis dans les délais. Cela place le recrutement, la formation et la rétention aux côtés de l'énergie, du foncier et des équipements comme considérations essentielles pour la livraison des projets, en particulier lorsque plusieurs programmes de construction se disputent les mêmes corps de métier et que les viviers de main-d'œuvre établis ne peuvent pas s'étendre rapidement. Les prestataires capables de nouer des partenariats de formation locaux et de déployer des équipes formées sur plusieurs sites ont la possibilité d'améliorer les délais de projet, la continuité de la main-d'œuvre et la fiabilité des remises planifiées. Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord évolue également à mesure que les opérateurs recourent à des services externes pour gérer de courtes périodes d'intense activité de construction sans maintenir de grandes équipes entre les projets, ce qui peut aligner les effectifs sur le rythme pratique des phases de construction, de test et d'exploitation.
Points clés du rapport
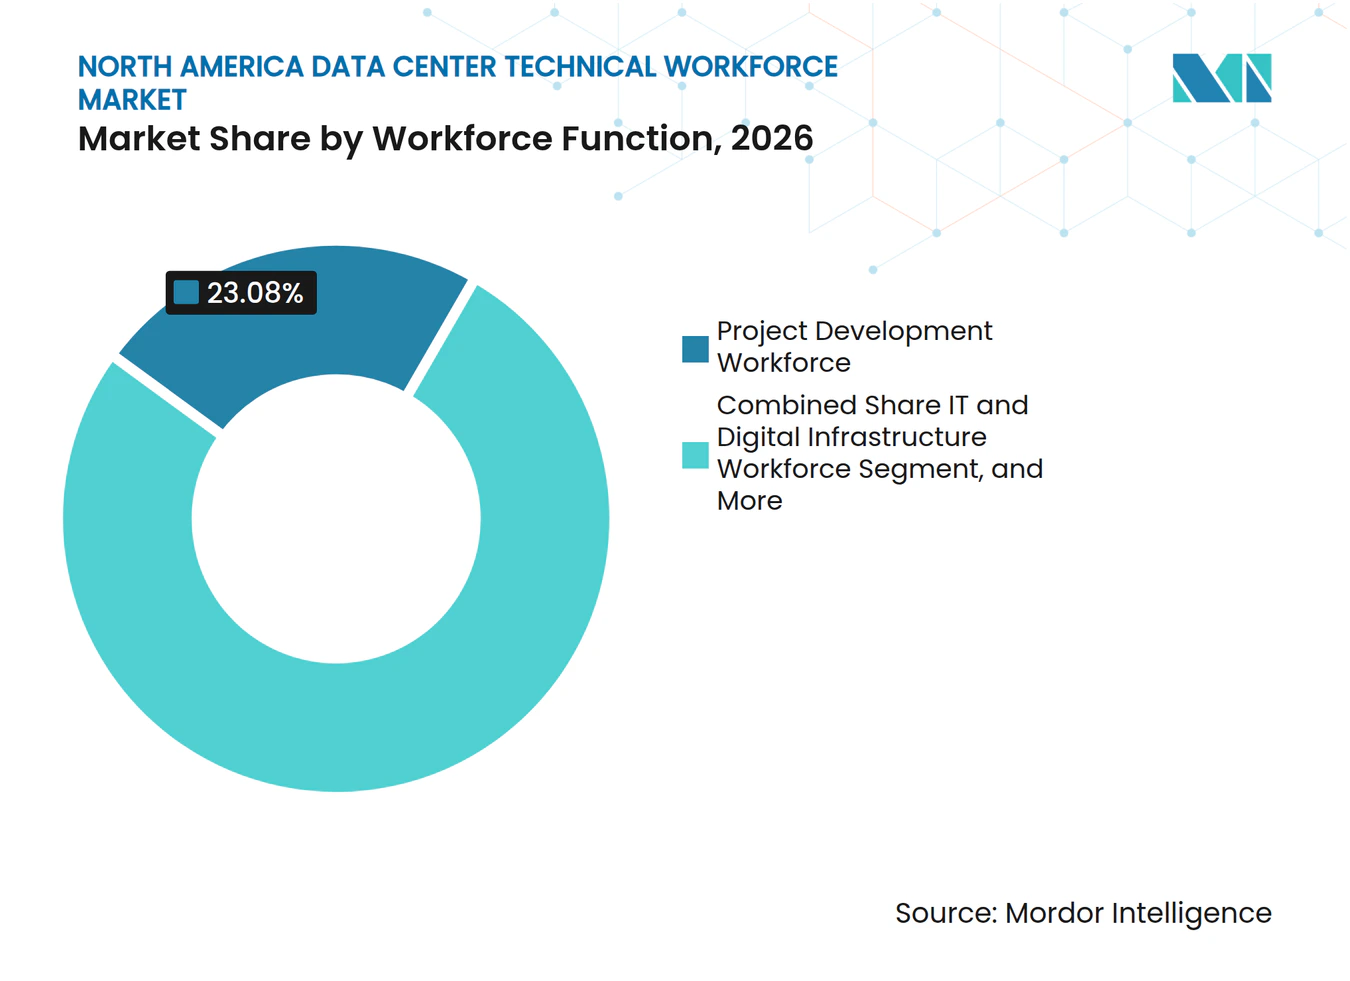
- Par fonction de main-d'œuvre, la main-d'œuvre de développement de projets détenait 23,08 % de la part du marché de la main-d'œuvre technique des centres de données en Amérique du Nord en 2026 et devrait se développer à un CAGR de 18,15 % jusqu'en 2032.
- Par modèle d'emploi, la main-d'œuvre interne détenait 55,76 % de la part du marché de la main-d'œuvre technique des centres de données en Amérique du Nord en 2026, tandis que les services de main-d'œuvre externe devraient se développer à un CAGR de 18,38 % jusqu'en 2032.
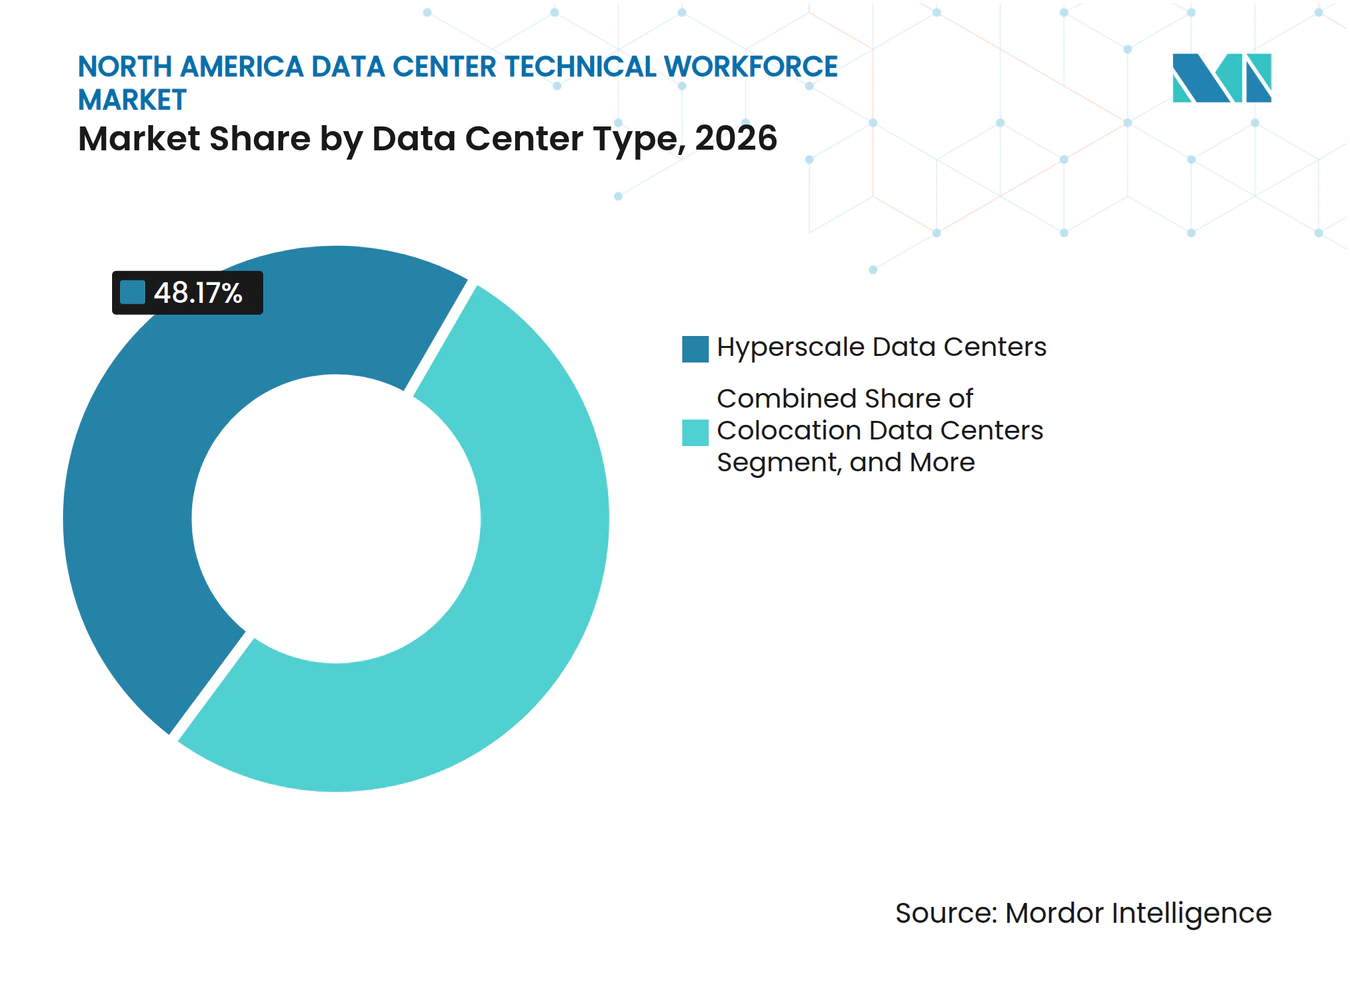
- Par type de centre de données, les centres de données hyperscale représentaient 48,17 % de la part du marché de la main-d'œuvre technique des centres de données en Amérique du Nord en 2026 et devraient se développer à un CAGR de 18,19 % jusqu'en 2032, reflétant l'ampleur de leurs programmes de construction et le nombre de rôles spécialisés nécessaires pour les mener à bien.
- Par géographie, les États-Unis détenaient 79,21 % de la part du marché de la main-d'œuvre technique des centres de données en Amérique du Nord en 2026, tandis que le Mexique devrait se développer à un CAGR de 18,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité IA et hyperscale | +5.2% | La demande est concentrée aux États-Unis, avec des retombées au Canada et au Mexique. | Court terme (≤ 2 ans) |
| Faible taux de vacance et accélération de la construction de centres de données | +4.3% | Principaux sites aux États-Unis et marchés en expansion dans l'ouest du Texas, en Louisiane et en Indiana. | Court terme (≤ 2 ans) |
| Refroidissement liquide et complexité des infrastructures à haute densité | +2.8% | Les États-Unis et le Canada, avec une adoption en développement au Mexique. | Moyen terme (2-4 ans) |
| Adoption des services de main-d'œuvre externalisée pour une mobilisation rapide des projets | +2.1% | Déploiements aux États-Unis, notamment en Virginie du Nord, au Texas, en Arizona et en Louisiane. | Moyen terme (2-4 ans) |
| Pénurie persistante de main-d'œuvre qualifiée accroissant la demande de main-d'œuvre technique spécialisée | +1.6% | Amérique du Nord, notamment la Virginie du Nord, Dallas-Fort Worth, Phoenix et la Silicon Valley. | Long terme (≥ 4 ans) |
| Partenariats locaux de formation et voies d'apprentissage | +0.9% | Les États-Unis, le Canada et les zones avec de nouvelles constructions de campus. | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion de la capacité IA et hyperscale ancre la croissance de la demande
Les grands programmes d'infrastructure IA font de la main-d'œuvre technique un facteur de production plus important pour le marché de la main-d'œuvre technique des centres de données en Amérique du Nord, car les installations nécessitent un travail spécialisé avant que la capacité de calcul puisse être utilisée. Les opérateurs hyperscale construisent plusieurs campus simultanément, ce qui peut mobiliser les ingénieurs de mise en service et les spécialistes électriques du même vivier de main-d'œuvre régional et limiter la disponibilité des remplaçants. Le rythme de construction rend les décisions en matière de personnel plus précoces et plus déterminantes pour les développeurs, qui doivent coordonner la disponibilité de la main-d'œuvre avec la livraison des équipements et la préparation des sites. Une entreprise qui sécurise des techniciens qualifiés avant que la construction n'atteigne son pic peut réduire le risque de retards de mise en service, de reprises et d'écarts entre l'achèvement de la construction et l'exploitation. Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord favorise donc les employeurs qui combinent recrutement à long terme, formation et planification de la préparation des sites. La concurrence qui en résulte est la plus forte dans les endroits où plusieurs grands campus progressent simultanément.
Le faible taux de vacance et l'accélération de la construction de centres de données intensifient la concurrence pour la main-d'œuvre
Le faible taux de vacance signifie que la plupart des nouvelles capacités sont nécessaires aux clients avant qu'une installation entre en service, ce qui laisse aux opérateurs une flexibilité limitée lorsque les calendriers de mise en service évoluent. Les équipes de construction doivent donc respecter des délais de remise plus stricts et ont peu de marge pour remplacer le personnel expérimenté lors de la mise en service, surtout lorsque le travail nécessite des accréditations spécifiques au site. Cela accroît la valeur des électriciens, des spécialistes en automatismes et des techniciens capables de travailler en toute sécurité dans des environnements à mission critique avec des exigences strictes en matière de processus, de sécurité et de disponibilité. Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord est affecté car un retard dans la mobilisation de la main-d'œuvre peut retarder la capacité génératrice de revenus et exposer les opérateurs à des engagements de livraison non respectés. Les chefs de projet réagissent en recrutant au-delà de leurs zones locales traditionnelles et en créant des relations de formation locales, bien que ces démarches nécessitent une planification plus précoce et une coordination plus étroite avec les prestataires communautaires. Ces réponses peuvent aider des projets individuels, mais elles intensifient également la concurrence pour les mêmes corps de métier qualifiés sur les marchés voisins.
Le refroidissement liquide et la complexité des infrastructures à haute densité génèrent de nouvelles exigences en matière de compétences
Le refroidissement liquide ajoute des travaux mécaniques et thermiques à des rôles qui se concentraient auparavant sur les systèmes électriques et de refroidissement par air. Schneider Electric indique que les baies de serveurs GPU basées sur NVIDIA peuvent nécessiter jusqu'à 142 kW par baie, ce qui accroît l'importance de la conception et de la maintenance spécialisées en matière de refroidissement.[1] L'ASHRAE identifie des orientations en matière d'énergie et de thermique pour les centres de données IA, notamment l'utilisation de sa norme 90.4 et de ses directives thermiques. Un article de la revue Applied Energy évalué par des pairs en 2025 décrit comment le refroidissement des centres de données haute performance nécessite des connaissances en systèmes thermiques, en fluides et en approches de contrôle. Ces exigences élargissent le fossé de formation car les apprentissages standard ne couvrent pas toujours les systèmes de refroidissement liquide intégrés, les contrôles par capteurs et les procédures d'exploitation utilisées dans les environnements IA denses. Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord bénéficie lorsque les employeurs développent des rôles combinant des capacités mécaniques, électriques et de contrôle, plutôt que de traiter ces compétences comme des flux de travail distincts.
L'adoption des services de main-d'œuvre externalisée permet une mobilisation plus rapide des projets
Les services de main-d'œuvre externe permettent aux opérateurs d'ajouter des équipes spécialisées pour une phase de projet limitée, offrant aux chefs de projet un moyen pratique de répondre aux changements rapides des exigences du site. Ce modèle est utile lorsqu'un campus a besoin d'une augmentation rapide des travaux de fibre, d'alimentation, d'installation de baies ou de mise en service que son équipe d'exploitation principale ne peut pas absorber. ManpowerGroup décrit le soutien à la main-d'œuvre des centres de données tout au long du cycle de vie, notamment la construction, la mise en service, l'exploitation, la modernisation et l'optimisation des installations.[2] Ces services peuvent transférer la vérification des accréditations, la paie et l'administration des effectifs à un prestataire spécialisé, permettant aux gestionnaires internes de se concentrer davantage sur la coordination de la construction et la préparation opérationnelle. Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord gagne en flexibilité grâce à cette approche car les effectifs peuvent suivre les calendriers de construction plutôt que les plans d'effectifs permanents, une caractéristique utile lorsque plusieurs projets ont des calendriers inégaux. Cela ne supprime pas la pénurie de personnel expérimenté, mais peut améliorer la façon dont les talents disponibles sont répartis entre les projets.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté des professionnels techniques expérimentés en environnements à mission critique | -2.8% | Amérique du Nord, notamment la Virginie du Nord, Dallas-Fort Worth, Phoenix et la Silicon Valley. | Long terme (≥ 4 ans) |
| Longs délais d'approvisionnement en énergie, d'obtention des permis et de mise en service des installations | -2.1% | Principaux sites aux États-Unis, avec la pression la plus forte dans les zones contraintes par le réseau électrique. | Moyen terme (2-4 ans) |
| Épuisement professionnel élevé, inflation salariale et débauchage de talents | -1.8% | Les États-Unis, avec des retombées au Canada et au Mexique. | Court terme (≤ 2 ans) |
| Contraintes régionales en matière de logement, de licences et de mobilité de la main-d'œuvre | -1.5% | Sites émergents aux États-Unis, en Alberta et à Querétaro. | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La rareté des professionnels techniques en environnements à mission critique freine l'expansion du marché
Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord fait face à des pénuries à la fois dans les rôles liés à l'IA et dans les corps de métier de l'infrastructure physique de base, qui sont chacun nécessaires pour qu'une installation passe de la conception à une exploitation stable. Le Bureau of Labor Statistics des États-Unis prévoit une croissance de l'emploi de 9 % pour les électriciens de 2025 à 2035 et 72 200 ouvertures de postes chaque année.[3] La formation d'un électricien agréé nécessite des années de travail supervisé, ce qui est bien plus long que le cycle de construction de nombreuses nouvelles installations et limite la rapidité avec laquelle la réponse de l'offre peut se produire. L'Uptime Institute a rapporté dans son enquête sur les effectifs de 2025 que les opérateurs continuent de rencontrer des difficultés à trouver des candidats qualifiés et à fidéliser le personnel. La pénurie peut accroître la pression salariale et rendre les travailleurs expérimentés plus enclins à changer d'employeur, ce qui peut interrompre la continuité sur les chantiers de construction actifs et les sites en exploitation. Elle rend également les partenariats de formation importants pour maintenir l'offre future de techniciens.
Les longs délais d'approvisionnement en énergie, d'obtention des permis et de mise en service des installations retardent le déploiement de la main-d'œuvre
La disponibilité de l'énergie et les permis peuvent modifier le moment où un projet a besoin de personnel de construction et d'exploitation, compliquant les plans de recrutement pour les entrepreneurs, les opérateurs et les prestataires de services externes. La Maison Blanche a publié un décret exécutif en juillet 2025 pour accélérer les autorisations fédérales pour les projets d'infrastructure de centres de données éligibles de plus de 100 MW. Même avec des mesures politiques, l'évolution des calendriers crée un défi pour les entreprises qui doivent recruter et fidéliser des personnes avant l'ouverture d'une installation, parfois avant que la date de début soit entièrement certaine. Une équipe recrutée trop tôt peut augmenter les coûts du projet avant le début des opérations. Une équipe recrutée trop tard peut prolonger la mise en service et retarder la livraison aux clients. Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord est par conséquent exposé à une incertitude qui commence en dehors du vivier de main-d'œuvre lui-même, notamment les dépendances vis-à-vis des permis, de l'accès à l'énergie et du calendrier de mise en service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction de main-d'œuvre :
le développement de projets occupe la position la plus importanteLa main-d'œuvre de développement de projets représentait 23,08 % de la part du marché de la main-d'œuvre technique des centres de données en Amérique du Nord en 2026 et devrait se développer à un CAGR de 18,15 % jusqu'en 2032. Cette fonction comprend les rôles de conception et d'ingénierie, de construction et d'installation, et de test et de mise en service, chacun devant être disponible dans le bon ordre pour éviter les lacunes lors d'une construction de campus complexe. Elle occupe une position importante car chaque nouvelle installation nécessite des équipes spécialisées avant de pouvoir entrer en service, et bon nombre de ces équipes sont nécessaires avant qu'un client puisse commencer à utiliser le site. Les équipes de conception doivent spécifier les systèmes d'alimentation, de refroidissement, de réseau et de sécurité pour des campus vastes et complexes, tout en tenant compte des procédures d'exploitation nécessaires lorsque ces systèmes sont mis en service. Les équipes de construction doivent ensuite installer ces systèmes tout en coordonnant de nombreux sous-traitants et corps de métier locaux, souvent dans des endroits où d'autres grands développements se disputent les mêmes travailleurs.
Turner Construction rapporte que le projet de centre de données de la paroisse de Richland en Louisiane a nécessité la coordination d'une main-d'œuvre de plus de 5 000 personnes au pic d'activité. Le même projet a suscité une collaboration avec le Louisiana Delta Community College sur une cohorte de développement de la main-d'œuvre, selon Turner Construction. La main-d'œuvre d'exploitation et de maintenance des installations offre une demande plus stable après la fin de la construction, mais ces rôles font toujours face à une pression de rétention car les employés expérimentés peuvent être recrutés par des installations voisines ayant des besoins similaires. L'Uptime Institute a constaté que le personnel d'exploitation junior et intermédiaire a signalé des augmentations élevées des dépenses salariales et un fort taux de rotation dans son enquête de 2025. Les rôles de la main-d'œuvre informatique et d'infrastructure numérique deviennent plus importants à mesure que les systèmes IA accroissent la demande de compétences en réseau, en matériel, en cybersécurité et en gestion d'infrastructure, liant les responsabilités numériques plus directement à l'état des systèmes physiques du site.



Par modèle d'emploi :
les services externes soutiennent des effectifs flexiblesLa main-d'œuvre interne détenait 55,76 % de la part du marché de la main-d'œuvre technique des centres de données en Amérique du Nord en 2026. Le personnel permanent reste important là où la sécurité, la connaissance des installations et la continuité opérationnelle sont des priorités, car il conserve une familiarité avec les procédures du site, les exigences des clients et l'historique d'exploitation des équipements critiques. Les opérateurs s'appuient souvent sur des équipes internes pour gérer les systèmes critiques et maintenir la confiance des clients, notamment après qu'une installation a dépassé la phase de construction et entre en service continu. Au sein du marché de la main-d'œuvre technique des centres de données en Amérique du Nord, cette structure peut soutenir des procédures cohérentes et une responsabilité plus claire pour les performances des installations, mais elle nécessite un investissement régulier dans la rétention, le développement de carrière et le renouvellement des compétences à mesure que l'infrastructure évolue. Elle est moins adaptée à une courte période d'intense activité de construction ou de mise en service.
Les services de main-d'œuvre externe devraient se développer à un CAGR de 18,38 % jusqu'en 2032, le taux le plus élevé de cette segmentation, car les opérateurs cherchent des moyens pratiques de gérer de courtes périodes de demande de main-d'œuvre plus élevée sans créer de surcapacité permanente. Ces services comprennent le personnel contractuel, la prestation de services sur la base d'un cahier des charges, les arrangements d'employeur de référence et les modèles de passage de contractuel à salarié, qui peuvent être sélectionnés en fonction de la durée, du lieu et de la portée technique de chaque mission. Ils offrent aux opérateurs un moyen d'utiliser du personnel qualifié pour des étapes définies d'un projet. ManpowerGroup présente son offre pour les centres de données comme un soutien aux activités de construction, de mise en service, d'exploitation, de modernisation et d'optimisation. Cela soutient le passage du placement à court terme vers une gestion plus large de la main-d'œuvre.
Par type de centre de données :
les installations hyperscale dominent la demande de main-d'œuvre techniqueLes centres de données hyperscale représentaient 48,17 % de la part du marché de la main-d'œuvre technique des centres de données en Amérique du Nord en 2026 et devraient se développer à un CAGR de 18,19 % jusqu'en 2032, reflétant l'ampleur de leurs programmes de construction et le nombre de rôles spécialisés nécessaires pour les mener à bien. Leurs grands campus nécessitent des spécialistes en distribution d'énergie, en refroidissement, en infrastructure réseau et en mise en service, avec une coordination nécessaire entre les disciplines techniques avant que les systèmes puissent être testés comme un seul environnement d'exploitation. L'ampleur d'un projet hyperscale peut nécessiter que plusieurs flux de travail progressent simultanément, exerçant une pression accrue sur les gestionnaires pour sécuriser des personnes ayant l'expérience requise pour chaque étape. Cela accroît la demande de personnes qui comprennent à la fois les systèmes individuels et leur intégration. Cela augmente également les conséquences des lacunes en matière de personnel car un retard dans un flux de travail peut affecter l'ensemble du calendrier, notamment le calendrier de mise en service, la livraison aux clients et le début des opérations courantes.
Au sein du marché de la main-d'œuvre technique des centres de données en Amérique du Nord, les centres de données de colocation ont besoin d'un mélange différent de capacités de main-d'œuvre car ils servent plusieurs clients et nécessitent une coordination opérationnelle orientée client, en plus de la discipline technique requise pour maintenir une infrastructure partagée et fiable. L'initiative de développement de la main-d'œuvre publiée par Equinix montre comment les opérateurs investissent dans la formation de techniciens de centres de données pour élargir l'offre de candidats préparés. Les sites d'entreprise, de périphérie et modulaires présentent un autre défi car les projets sont répartis sur de nombreux sites, où les besoins en personnel peuvent être trop faibles pour maintenir un vivier local de spécialistes approfondi. Les sites plus petits peuvent ne pas avoir accès à la même base de talents locaux que les grands pôles. Cela peut rendre les approches standardisées en matière de personnel plus difficiles à appliquer.

Analyse géographique
Marché américain de la main-d'œuvre technique pour les centres de données
Les États-Unis représentaient 79,21 % de la part de marché nord-américaine de la main-d'œuvre technique pour les centres de données en 2026, soutenus par la plus large base régionale de sites de centres de données établis et de projets de développement actifs. La région concentre le plus grand nombre de fournisseurs hyperscale, de pôles de centres de données établis et d'activités de construction, ce qui génère une demande soutenue à la fois pour la livraison de projets et pour les opérations à long terme des installations. La demande s'étend de la Virginie du Nord et de la région Dallas-Fort Worth vers des sites tels que l'ouest du Texas, la Louisiane et l'Indiana, renforçant l'importance du recrutement local dans des zones disposant de bases de main-d'œuvre technique moins développées. Google indique que son programme Skills Trades and Readiness propose des parcours de formation de courte durée dans l'Indiana, le Missouri, le Nebraska, l'Ohio, la Caroline du Sud et la Virginie.
Marché canadien de la main-d'œuvre technique pour les centres de données
Le Canada dispose d'une base de centres de données installés moins importante que celle des États-Unis, mais développe sa planification de la main-d'œuvre autour de programmes provinciaux d'infrastructure numérique, qui peuvent contribuer à relier les priorités régionales en matière d'éducation, d'employeurs et de développement des infrastructures. Le Conseil des technologies de l'information et des communications a lancé une initiative de recherche avec le gouvernement de l'Alberta afin d'identifier les besoins en main-d'œuvre pour le développement de centres de données dotés d'intelligence artificielle dans la province. L'accent mis sur la cartographie de la main-d'œuvre reconnaît que les nouvelles capacités nécessitent une large base technique, et pas seulement des rôles liés au cloud et aux logiciels, car les sites dépendent également des capacités en alimentation électrique, refroidissement, contrôles, maintenance et sécurité physique. Les stratégies régionales peuvent aider les employeurs à aligner la formation sur les compétences les plus nécessaires sur les sites de construction et d'exploitation. Elles peuvent également contribuer à retenir les travailleurs qui pourraient autrement être recrutés sur les grands marchés américains.
Marché mexicain de la main-d'œuvre technique pour les centres de données
Le Mexique devrait enregistrer un CAGR de 18,41 % d'ici 2032, le taux le plus élevé parmi les segments géographiques, à mesure que le nouveau développement accroît le besoin d'employés qualifiés capables de soutenir à la fois la construction et les opérations continues. Le déploiement de centres de données dans le pays crée une demande de compétences électriques, mécaniques et opérationnelles sur un marché disposant d'une main-d'œuvre technique expérimentée limitée, faisant de la préparation de la main-d'œuvre une condition centrale pour convertir les capacités planifiées en installations fonctionnelles. MEXDC a rapporté en 2026 que les employeurs du secteur des centres de données rencontrent des difficultés à pourvoir des postes, notamment en génie électrique et mécanique ainsi qu'en opérations de niveau intermédiaire. Les grands investissements dans les centres de données à Querétaro accroissent le besoin en personnel de projet et d'exploitation, en particulier à mesure que les installations passent de la construction à la mise en service. Ces conditions font du Mexique un domaine important pour les partenariats de recrutement et le développement de la main-d'œuvre sur le marché nord-américain de la main-d'œuvre technique pour les centres de données.
Paysage concurrentiel
Concentration du Marché
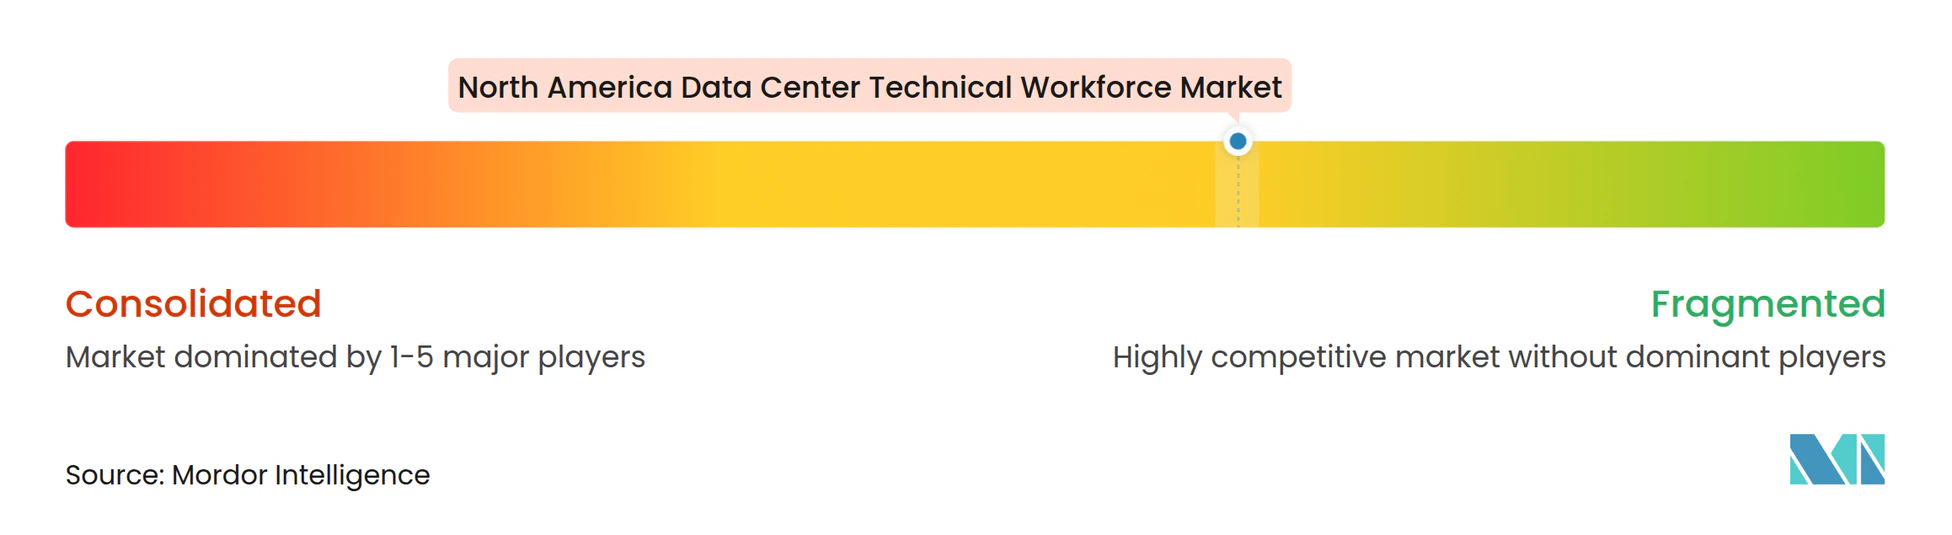
Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord est modérément fragmenté car les entrepreneurs en construction, les opérateurs, les hyperscalers, les entreprises de gestion des installations et les prestataires de services de personnel servent différentes parties de la chaîne de valeur, chaque groupe s'occupant de différentes étapes de la livraison et de l'exploitation des sites. Aucune part d'entreprise déclarée n'indique un contrôle des dépenses totales en main-d'œuvre. Les entrepreneurs se font concurrence sur la livraison des projets, la sécurité, les connaissances spécialisées et leur capacité à coordonner de grandes équipes, ce qui est particulièrement important lorsque la main-d'œuvre doit être mobilisée sur plusieurs sites et sous-traitants. Les opérateurs se font concurrence pour des personnes capables de maintenir des installations fiables et de respecter les engagements envers les clients, le personnel d'exploitation expérimenté étant valorisé pour sa compréhension à la fois des équipements et des processus standardisés du site. Les hyperscalers peuvent influencer la disponibilité locale de la main-d'œuvre lorsque plusieurs grands campus sont construits en parallèle.
Sur le marché de la main-d'œuvre technique des centres de données en Amérique du Nord, les organisations leaders investissent directement dans la formation pour améliorer l'accès aux techniciens, traitant le développement de la main-d'œuvre comme un moyen de constituer un vivier de talents futurs plus fiable plutôt que de s'appuyer uniquement sur le recrutement externe. Equinix a lancé la Coalition de formation des techniciens de centres de données en mars 2026 avec Generation, Cisco Systems, Vertiv et ODATA. Google continue de proposer des formations aux corps de métier qualifiés dans plusieurs États américains. Turner Construction s'est associé à un collège communautaire de Louisiane sur une cohorte de développement de la main-d'œuvre pour le projet de la paroisse de Richland. Ces actions montrent que le développement de la main-d'œuvre devient une partie intégrante de la façon dont les entreprises protègent les calendriers de projet, réduisent le risque de lacunes en matière de main-d'œuvre et développent des voies d'accès aux rôles nécessitant une préparation technique spécifique.
La capacité technique reste un point clé de la concurrence à mesure que les installations IA utilisent des infrastructures de refroidissement et d'alimentation plus complexes, accroissant la valeur des équipes capables d'installer, de tester et de maintenir en toute sécurité des équipements interconnectés. Les entrepreneurs capables de travailler avec le refroidissement liquide, les contrôles intégrés et les systèmes à haute densité peuvent concourir pour des missions techniquement exigeantes. Les meilleures opportunités se trouvent dans les compétences en refroidissement liquide et dans la capacité à mobiliser des équipes formées vers de nouveaux sites, où les employeurs peuvent combiner des connaissances spécialisées avec une capacité de livraison pratique. Les prestataires de personnel plus petits peuvent avoir du mal à rivaliser avec les entreprises qui ont des réseaux de formation établis et une large couverture géographique, notamment lorsque les clients ont besoin de personnel certifié sur plus d'un site.
Leaders du secteur de la main-d'œuvre technique des centres de données en Amérique du Nord
-
Turner Construction Company
-
DPR Construction
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
Amazon Web Services, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché nord-américain de la main-d'œuvre technique pour les centres de données Entreprises couvertes dans ce rapport
- Turner Construction Company
- DPR Construction
- Whiting-Turner Contracting Company
- Mortenson Construction
- Holder Construction Company
- HITT Contracting Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- CyrusOne LLC
- Iron Mountain Incorporated
- QTS Data Centers, LLC
- Vantage Data Centers Management Company, LLC
- Switch, Inc.
- STACK Infrastructure
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Oracle Corporation
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- System One
- Anistar Technologies, Inc.
- Releady, Inc.
- Broadstaff, LLC
Développements industriels récents dans Marché nord-américain de la main-d'œuvre technique pour les centres de données
- Juin 2026 : HITT Contracting a lancé les travaux du campus de centres de données Alviso de Microsoft à San José, en Californie, livrant 48 MW de capacité critique ; le développement en terrain vierge est prévu pour achèvement en 2028 et crée des rôles de construction pour les corps de métier qualifiés ainsi que des postes opérationnels à temps plein.
- Juin 2026 : Microsoft a achevé la construction de sa première installation de centre de données à Mount Pleasant, dans le Wisconsin, avec le démarrage des activités en avril 2026 ; une deuxième installation adjacente est en construction et prévue pour achèvement en 2028, le campus complet devant employer environ 800 employés à temps plein.
- Février 2026 : STACK Infrastructure a annoncé un investissement coordonné multi-campus dans des centres de données d'environ 12 milliards USD dans les paroisses de Caddo et Bossier dans le nord-ouest de la Louisiane, développé avec Amazon Web Services ; la construction devrait générer plus de 1 500 emplois, et les campus soutiendront plus de 540 postes permanents à temps plein lorsqu'ils seront opérationnels.
- Février 2026 : Turner Construction a été sélectionné comme l'un des entrepreneurs pour un campus de centres de données Meta de 10 milliards USD à Lebanon, en Indiana ; le projet a immédiatement démarré les travaux, marquant une expansion significative de l'empreinte d'infrastructure IA de Meta dans le Midwest américain.
Portée du rapport sur le marché de la main-d'œuvre technique des centres de données en Amérique du Nord
Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord désigne l'écosystème de professionnels qualifiés responsables de la conception, de la construction, de l'exploitation, de la maintenance, de la sécurisation et de l'optimisation de l'infrastructure des centres de données aux États-Unis, au Canada et au Mexique.
Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord est segmenté par fonction de main-d'œuvre (main-d'œuvre de développement de projets [main-d'œuvre de conception et d'ingénierie, main-d'œuvre de construction et d'installation, et main-d'œuvre de test et de mise en service], main-d'œuvre d'exploitation et de maintenance des installations [exploitation des centres de données, gestion des installations, et maintenance et fiabilité], et main-d'œuvre informatique et d'infrastructure numérique [matériel informatique et infrastructure cloud, infrastructure réseau, cybersécurité et sécurité technique, et infrastructure IA]), modèle d'emploi (main-d'œuvre interne et services de main-d'œuvre externe), type de centre de données (centres de données hyperscale, centres de données de colocation, et centres de données d'entreprise, de périphérie et modulaires), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | |
| Main-d'œuvre de test et de mise en service | |
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre d'exploitation des centres de données |
| Main-d'œuvre de gestion des installations | |
| Main-d'œuvre de maintenance et de fiabilité | |
| Main-d'œuvre informatique et d'infrastructure numérique | Main-d'œuvre en matériel informatique et infrastructure cloud |
| Main-d'œuvre en infrastructure réseau | |
| Main-d'œuvre en cybersécurité et sécurité technique | |
| Main-d'œuvre en infrastructure IA |
| Main-d'œuvre interne |
| Services de main-d'œuvre externe |
| Centres de données hyperscale |
| Centres de données de colocation |
| Centres de données d'entreprise, de périphérie et modulaires |
| États-Unis |
| Canada |
| Mexique |
| Par fonction de main-d'œuvre | Main-d'œuvre de développement de projets | Main-d'œuvre de conception et d'ingénierie |
| Main-d'œuvre de construction et d'installation | ||
| Main-d'œuvre de test et de mise en service | ||
| Main-d'œuvre d'exploitation et de maintenance des installations | Main-d'œuvre d'exploitation des centres de données | |
| Main-d'œuvre de gestion des installations | ||
| Main-d'œuvre de maintenance et de fiabilité | ||
| Main-d'œuvre informatique et d'infrastructure numérique | Main-d'œuvre en matériel informatique et infrastructure cloud | |
| Main-d'œuvre en infrastructure réseau | ||
| Main-d'œuvre en cybersécurité et sécurité technique | ||
| Main-d'œuvre en infrastructure IA | ||
| Par modèle d'emploi | Main-d'œuvre interne | |
| Services de main-d'œuvre externe | ||
| Par type de centre de données | Centres de données hyperscale | |
| Centres de données de colocation | ||
| Centres de données d'entreprise, de périphérie et modulaires | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la main-d'œuvre technique des centres de données en Amérique du Nord ?
Le marché de la main-d'œuvre technique des centres de données en Amérique du Nord est évalué à 41,51 milliards USD en 2026 et devrait atteindre 111,81 milliards USD d'ici 2032, reflétant une forte croissance portée par l'expansion continue des centres de données et l'augmentation des besoins en personnel technique.
Qu'est-ce qui stimule la demande de travailleurs techniques dans les centres de données en Amérique du Nord ?
La demande est portée par l'expansion du calcul IA, la construction de centres de données hyperscale, les faibles taux de vacance des installations et la complexité croissante des infrastructures à haute densité et de refroidissement avancé, qui nécessitent toutes une expertise technique spécialisée.
Quelle fonction de main-d'œuvre occupe la position la plus importante ?
La main-d'œuvre de développement de projets détient 23,08 % du marché en 2026 et devrait se développer à un CAGR de 18,15 % jusqu'en 2032, soutenue par des activités soutenues de construction, de mise en service et d'expansion.
Pourquoi les services de main-d'œuvre externe deviennent-ils plus importants ?
Les services de main-d'œuvre externe gagnent en importance car ils permettent aux opérateurs de déployer rapidement des équipes accréditées et expérimentées pour des projets de construction, de mise en service, de mise à niveau et d'expansion sans maintenir des niveaux d'effectifs permanents équivalents entre les cycles de projet.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le Mexique devrait être le pays à la croissance la plus rapide, enregistrant un CAGR de 18,41 % jusqu'en 2032, soutenu par l'augmentation des investissements dans les centres de données, le développement de nouvelles installations et la demande croissante de personnel technique qualifié.
Quelles compétences sont les plus importantes pour les projets de centres de données IA ?
Les compétences clés comprennent l'expertise en systèmes électriques, en mise en service, en technologies de refroidissement, en contrôle et automatisation, en réseau, en exploitation d'infrastructure et en gestion d'installations à mission critique, toutes essentielles pour soutenir les environnements IA à haute densité.