
Tamaño y participación del mercado de la fuerza laboral técnica de centros de datos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
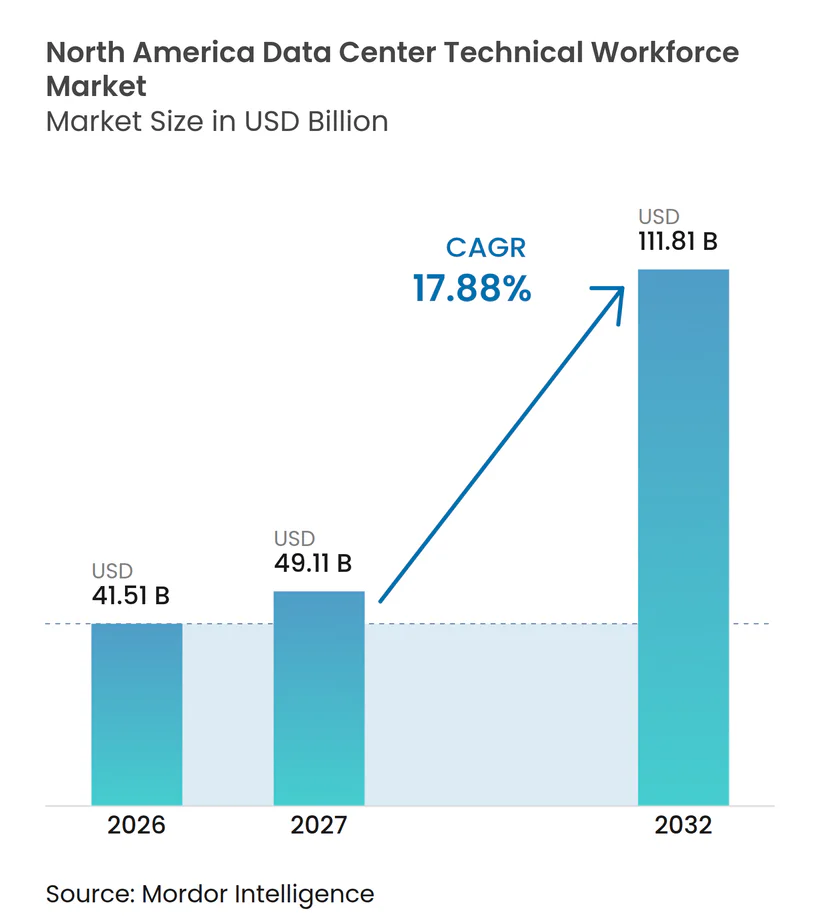
| Tamaño del mercado en el año base (2026) | 41.51 Mil millones de dólares |
| Tamaño del Mercado (2027) | 49.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 111.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.88 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de la fuerza laboral técnica de centros de datos de América del Norte por Mordor Intelligence
El tamaño del mercado de la fuerza laboral técnica de centros de datos de América del Norte está valorado en 41,51 mil millones de USD en 2026 y se proyecta que alcance los 111,81 mil millones de USD en 2032, registrando una CAGR del 17,88% de 2027 a 2032. La demanda de computación de IA y los grandes programas de construcción de campus están aumentando la necesidad de personal calificado en diseño, instalación, puesta en marcha y operaciones, mientras que muchos proyectos requieren que varios grupos de especialistas trabajen en secuencia sin interrumpir el cronograma general. La baja vacancia en las ubicaciones establecidas de centros de datos hace que la nueva capacidad dependa de la disponibilidad oportuna de equipos técnicos calificados, particularmente durante la puesta en marcha, cuando los sistemas de las instalaciones deben probarse en conjunto y entregarse según el cronograma. Esto sitúa el reclutamiento, la capacitación y la retención junto con la energía, el terreno y el equipamiento como consideraciones fundamentales para la entrega de proyectos, especialmente donde varios programas de construcción compiten por los mismos oficios y las reservas de mano de obra establecidas no pueden expandirse rápidamente. Los proveedores que pueden establecer asociaciones de capacitación local e implementar equipos capacitados en varios sitios tienen una oportunidad para mejorar los plazos de los proyectos, la continuidad laboral y la confiabilidad de las entregas planificadas. El mercado de la fuerza laboral técnica de centros de datos de América del Norte también está cambiando a medida que los operadores utilizan servicios externos para gestionar períodos cortos de intensa actividad de construcción sin retener grandes equipos entre proyectos, lo que puede alinear la dotación de personal con el ritmo práctico de las fases de construcción, prueba y operación.
Conclusiones clave del informe
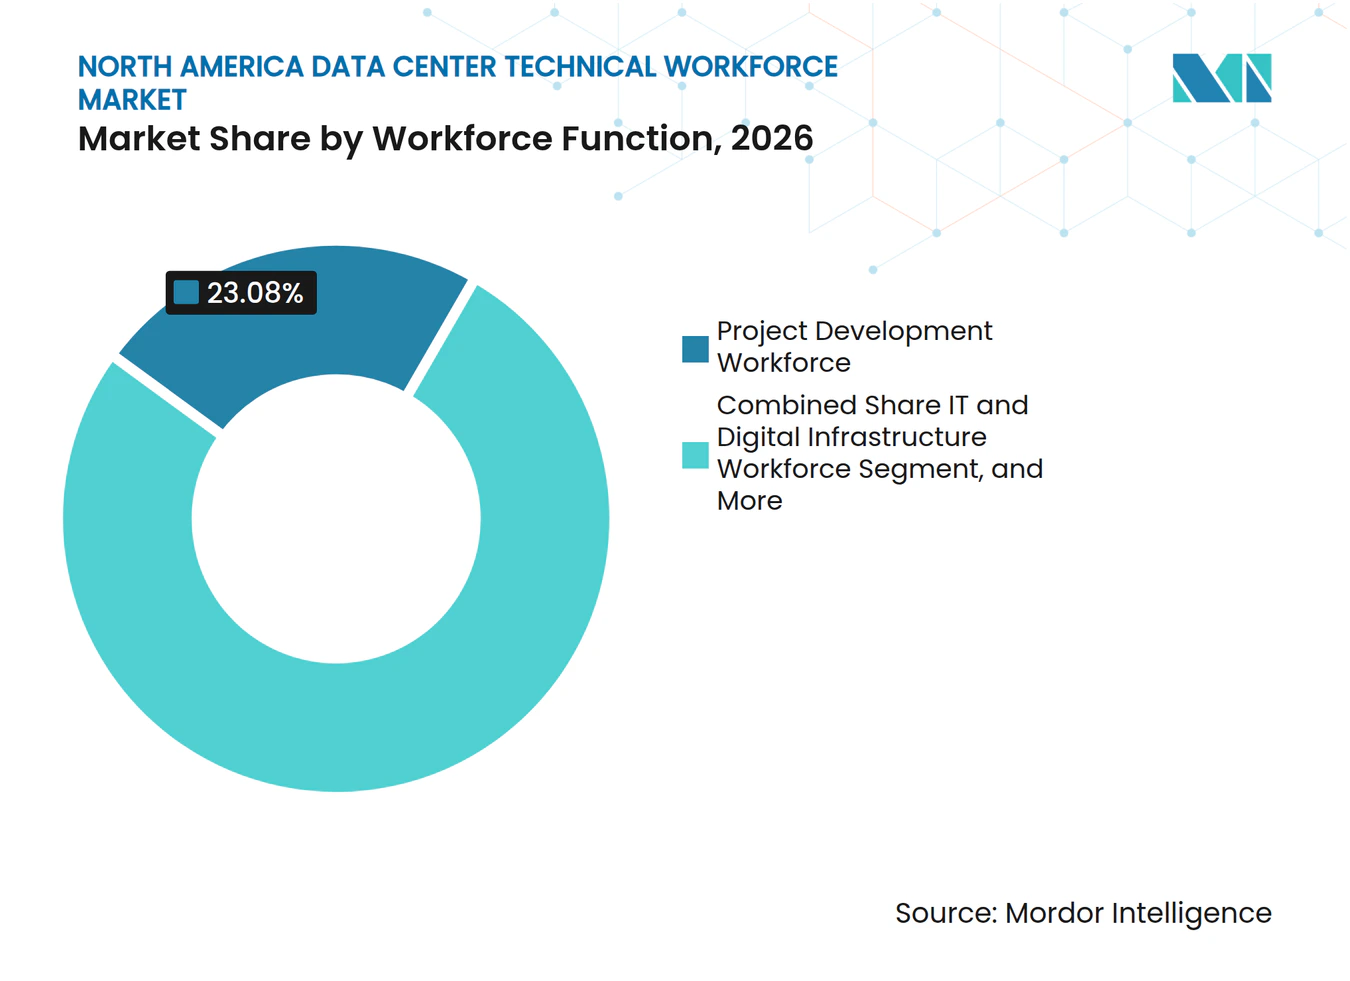
- Por función de la fuerza laboral, la fuerza laboral de desarrollo de proyectos representó el 23,08% de la participación del mercado de la fuerza laboral técnica de centros de datos de América del Norte en 2026 y se proyecta que se expanda a una CAGR del 18,15% hasta 2032.
- Por modelo de empleo, la fuerza laboral interna representó el 55,76% de la participación del mercado de la fuerza laboral técnica de centros de datos de América del Norte en 2026, mientras que los servicios de fuerza laboral externa se proyecta que se expandan a una CAGR del 18,38% hasta 2032.
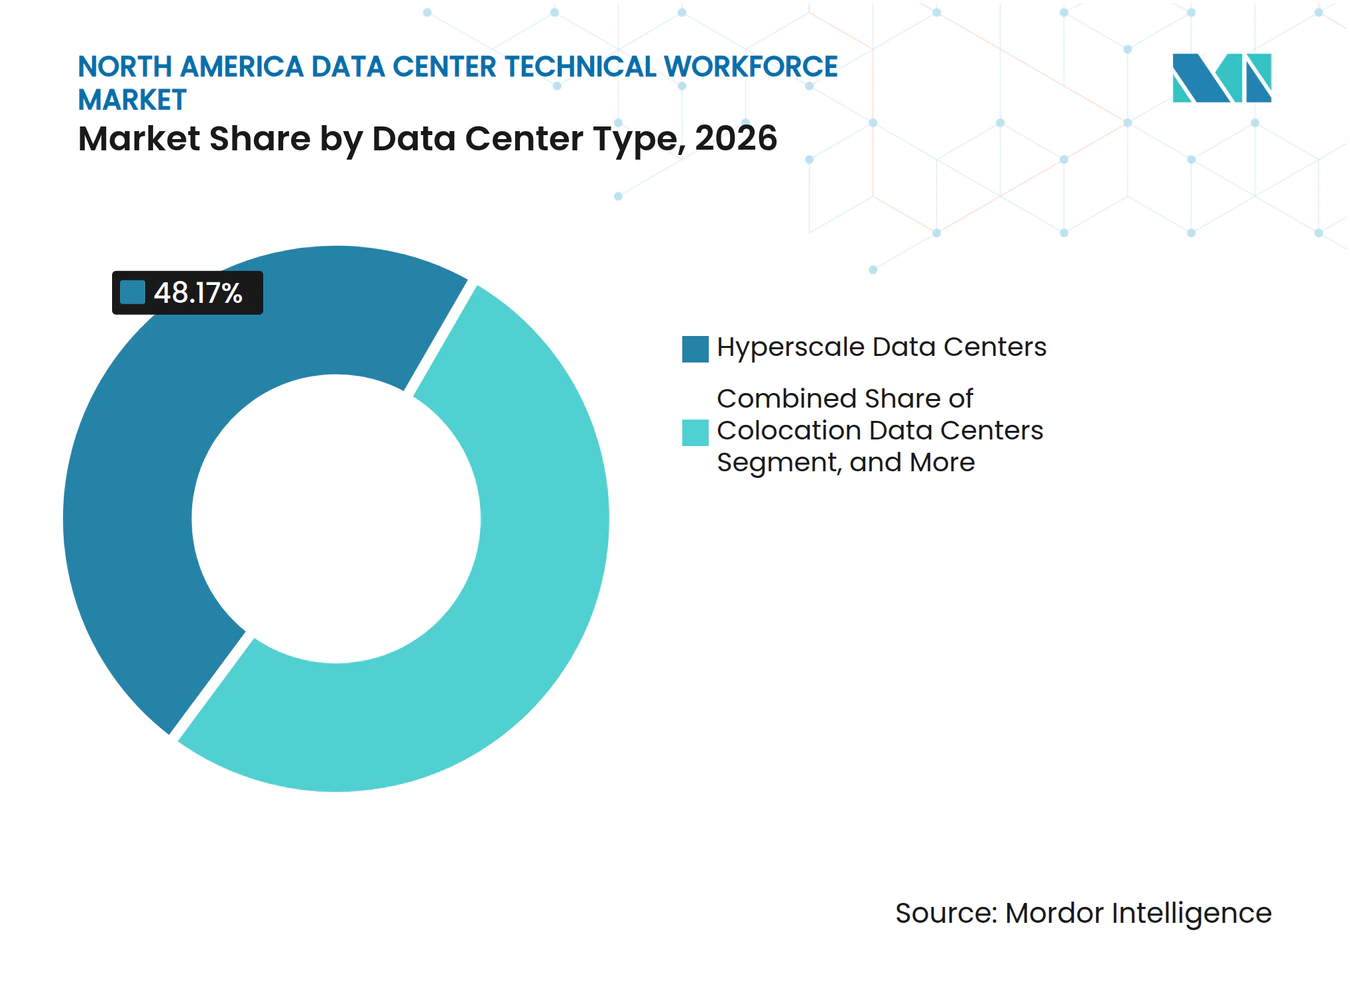
- Por tipo de centro de datos, los centros de datos de hiperescala representaron el 48,17% de la participación del mercado de la fuerza laboral técnica de centros de datos de América del Norte en 2026 y se proyecta que se expandan a una CAGR del 18,19% hasta 2032, lo que refleja la escala de sus programas de construcción y el número de roles especializados necesarios para completarlos.
- Por geografía, Estados Unidos representó el 79,21% de la participación del mercado de la fuerza laboral técnica de centros de datos de América del Norte en 2026, mientras que México se proyecta que se expanda a una CAGR del 18,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Expansión de capacidad de IA e hiperescala | +5.2% | La demanda se concentra en Estados Unidos, con desbordamiento hacia Canadá y México. | Corto plazo (≤ 2 años) |
| Baja vacancia y aceleración de la construcción de centros de datos | +4.3% | Ubicaciones principales en Estados Unidos y mercados en expansión en el oeste de Texas, Luisiana e Indiana. | Corto plazo (≤ 2 años) |
| Complejidad de la infraestructura de enfriamiento líquido y alta densidad | +2.8% | Estados Unidos y Canadá, con adopción en desarrollo en México. | Mediano plazo (2-4 años) |
| Adopción de la fuerza laboral como servicio para la movilización rápida de proyectos | +2.1% | Implementaciones en Estados Unidos, especialmente en el norte de Virginia, Texas, Arizona y Luisiana. | Mediano plazo (2-4 años) |
| Escasez persistente de oficios calificados que aumenta la demanda de mano de obra técnica especializada | +1.6% | América del Norte, especialmente el norte de Virginia, Dallas-Fort Worth, Phoenix y Silicon Valley. | Largo plazo (≥ 4 años) |
| Asociaciones de talento local y vías de aprendizaje | +0.9% | Estados Unidos, Canadá y áreas con nueva construcción de campus. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La expansión de la capacidad de IA e hiperescala ancla el crecimiento de la demanda
Los grandes programas de infraestructura de IA hacen que la mano de obra técnica sea un insumo más importante para el mercado de la fuerza laboral técnica de centros de datos de América del Norte, porque las instalaciones requieren trabajo especializado antes de que la capacidad de computación pueda utilizarse. Los operadores de hiperescala están construyendo varios campus a la vez, lo que puede atraer ingenieros de puesta en marcha y especialistas eléctricos del mismo grupo de mano de obra regional y limitar la disponibilidad de reemplazos. El ritmo de construcción hace que las decisiones de dotación de personal sean más tempranas y más trascendentes para los desarrolladores, quienes deben coordinar la disponibilidad de mano de obra con la entrega de equipos y la preparación del sitio. Una empresa que asegure técnicos calificados antes de que la construcción alcance su punto máximo puede reducir el riesgo de retrasos en la puesta en marcha, retrabajos y brechas entre la finalización de la construcción y las operaciones. El mercado de la fuerza laboral técnica de centros de datos de América del Norte favorece, por tanto, a los empleadores que combinan el reclutamiento a largo plazo con la planificación de capacitación y preparación del sitio. La competencia resultante es más intensa en las ubicaciones donde varios campus grandes avanzan al mismo tiempo.
La baja vacancia y la aceleración de la construcción de centros de datos intensifican la competencia laboral
La baja vacancia significa que la mayoría de la nueva capacidad es necesaria por los clientes antes de que una instalación entre en servicio, lo que da a los operadores una flexibilidad limitada cuando los cronogramas de puesta en marcha se modifican. Los equipos de construcción deben, por tanto, cumplir plazos de entrega más estrictos y tienen poco margen para reemplazar al personal experimentado durante la puesta en marcha, especialmente cuando el trabajo requiere credenciales específicas del sitio. Esto aumenta el valor de los electricistas, especialistas en controles y técnicos que pueden trabajar de forma segura en entornos de misión crítica con estrictos requisitos de proceso, seguridad y disponibilidad. El mercado de la fuerza laboral técnica de centros de datos de América del Norte se ve afectado porque una movilización tardía de la fuerza laboral puede retrasar la capacidad generadora de ingresos y dejar a los operadores expuestos al incumplimiento de compromisos de entrega. Los gerentes de proyecto están respondiendo reclutando más allá de sus áreas locales tradicionales y creando relaciones de capacitación local, aunque esos pasos requieren una planificación más anticipada y una coordinación más estrecha con los proveedores comunitarios. Esas respuestas pueden ayudar a proyectos individuales, pero también intensifican la competencia por los mismos oficios calificados en los mercados cercanos.
El enfriamiento líquido y la complejidad de la infraestructura de alta densidad impulsan nuevos requisitos de habilidades
El enfriamiento líquido está añadiendo trabajo mecánico y térmico a roles que anteriormente se centraban en sistemas eléctricos y de enfriamiento por aire. Schneider Electric afirma que los racks de servidores GPU basados en NVIDIA pueden requerir hasta 142 kW por rack, lo que aumenta la importancia del diseño y mantenimiento especializado de enfriamiento.[1] ASHRAE identifica orientación energética y térmica para los centros de datos de IA, incluido el uso de su Norma 90.4 y las Directrices Térmicas. Un artículo revisado por pares de la revista Applied Energy de 2025 describe cómo el enfriamiento de centros de datos de alto rendimiento requiere conocimientos en sistemas térmicos, fluidos y enfoques de control. Estos requisitos amplían la brecha de capacitación porque los aprendizajes estándar no siempre cubren los sistemas integrados de enfriamiento líquido, los controles de sensores y los procedimientos operativos utilizados en entornos de IA de alta densidad. El mercado de la fuerza laboral técnica de centros de datos de América del Norte se beneficia cuando los empleadores desarrollan roles que combinan capacidades mecánicas, eléctricas y de control, en lugar de tratar estas habilidades como flujos de trabajo separados.
La adopción de la fuerza laboral como servicio permite una movilización más rápida de los proyectos
Los servicios de fuerza laboral externa permiten a los operadores añadir equipos especializados para una fase de proyecto limitada, dando a los líderes de proyecto una forma práctica de responder a cambios rápidos en los requisitos del sitio. Este modelo es útil cuando un campus necesita un aumento rápido en fibra, energía, instalación de racks o trabajo de puesta en marcha que su equipo operativo principal no puede absorber. ManpowerGroup describe el soporte de fuerza laboral para centros de datos a lo largo del ciclo de vida, incluida la construcción, puesta en marcha, operación, modernización y optimización de instalaciones.[2] Dichos servicios pueden transferir la verificación de credenciales, la nómina y la administración de personal a un proveedor especializado, permitiendo a los gerentes internos centrarse más en la coordinación de la construcción y la preparación operativa. El mercado de la fuerza laboral técnica de centros de datos de América del Norte gana flexibilidad con este enfoque porque la dotación de personal puede seguir los cronogramas de construcción en lugar de los planes de plantilla permanente, una característica útil donde múltiples proyectos tienen cronogramas irregulares. No elimina la escasez de personal experimentado, pero puede mejorar la forma en que el talento disponible se distribuye entre proyectos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Escasez de profesionales técnicos experimentados en misión crítica | -2.8% | América del Norte, especialmente el norte de Virginia, Dallas-Fort Worth, Phoenix y Silicon Valley. | Largo plazo (≥ 4 años) |
| Largos plazos de entrega para energía, permisos y puesta en marcha de instalaciones | -2.1% | Principales ubicaciones en Estados Unidos, con mayor presión en áreas con restricciones de red eléctrica. | Mediano plazo (2-4 años) |
| Alto agotamiento, inflación salarial y captación de talento | -1.8% | Estados Unidos, con desbordamiento hacia Canadá y México. | Corto plazo (≤ 2 años) |
| Restricciones regionales de vivienda, licencias y movilidad laboral | -1.5% | Ubicaciones fronterizas de Estados Unidos, Alberta y Querétaro. | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La escasez de profesionales técnicos de misión crítica limita la expansión del mercado
El mercado de la fuerza laboral técnica de centros de datos de América del Norte enfrenta escasez tanto en roles relacionados con IA como en oficios de infraestructura física básica, los cuales son necesarios para que una instalación pase del diseño a las operaciones estables. La Oficina de Estadísticas Laborales de Estados Unidos proyecta un crecimiento del empleo del 9% para los electricistas de 2025 a 2035 y 72.200 vacantes cada año.[3] Capacitar a un electricista con licencia requiere años de trabajo supervisado, lo que es mucho más largo que el ciclo de construcción de muchas instalaciones nuevas y limita la rapidez con que puede producirse la respuesta de oferta. El Uptime Institute informó en su encuesta de personal de 2025 que los operadores continúan enfrentando problemas para encontrar candidatos calificados y retener al personal. La escasez puede aumentar la presión salarial y hacer que los trabajadores experimentados estén más dispuestos a cambiar de empleador, lo que puede interrumpir la continuidad en los sitios de construcción y operación activos. También hace que las asociaciones de capacitación sean importantes para mantener el suministro futuro de técnicos.
Los largos plazos de entrega para energía, permisos y puesta en marcha de instalaciones retrasan el despliegue de la fuerza laboral
La disponibilidad de energía y los permisos pueden cambiar el momento en que un proyecto necesita personal de construcción y operación, lo que complica los planes de reclutamiento para contratistas, operadores y proveedores de servicios externos. La Casa Blanca emitió una orden ejecutiva en julio de 2025 para acelerar los permisos federales para proyectos de infraestructura de centros de datos calificados de más de 100 MW. Incluso con acción política, los cambios en los cronogramas crean un desafío para las empresas que deben reclutar y retener personal antes de la apertura de una instalación, a veces antes de que la fecha de inicio sea completamente segura. Un equipo contratado demasiado pronto puede aumentar los costos del proyecto antes de que comiencen las operaciones. Un equipo contratado demasiado tarde puede extender la puesta en marcha y retrasar la entrega al cliente. El mercado de la fuerza laboral técnica de centros de datos de América del Norte está, en consecuencia, expuesto a incertidumbres que comienzan fuera del propio grupo de mano de obra, incluidas las dependencias de permisos, acceso a energía y plazos de puesta en marcha.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por función de la fuerza laboral:
el desarrollo de proyectos ocupa la posición más grandeLa fuerza laboral de desarrollo de proyectos representó el 23,08% de la participación del mercado de la fuerza laboral técnica de centros de datos de América del Norte en 2026 y se proyecta que se expanda a una CAGR del 18,15% hasta 2032. Esta función incluye roles de diseño e ingeniería, construcción e instalación, y pruebas y puesta en marcha, cada uno de los cuales debe estar disponible en la secuencia correcta para evitar brechas durante una construcción de campus compleja. Ocupa una posición importante porque cada nueva instalación necesita equipos especializados antes de poder entrar en servicio, y muchos de esos equipos son necesarios antes de que un cliente pueda comenzar a usar el sitio. Los equipos de diseño deben especificar sistemas de energía, enfriamiento, red y seguridad para campus grandes y complejos, teniendo en cuenta los procedimientos operativos necesarios cuando esos sistemas se ponen en servicio. Los equipos de construcción deben luego instalar esos sistemas coordinando a muchos subcontratistas y oficios locales, a menudo en ubicaciones donde otros grandes desarrollos compiten por los mismos trabajadores.
Turner Construction informa que el proyecto de centro de datos de la Parroquia de Richland en Luisiana requirió coordinación en una fuerza laboral de más de 5.000 personas en el momento de mayor actividad. El mismo proyecto impulsó la colaboración con Louisiana Delta Community College en un grupo de desarrollo de la fuerza laboral, según Turner Construction. La fuerza laboral de operaciones y mantenimiento de instalaciones proporciona una demanda más estable después de que finaliza la construcción, pero estos roles aún enfrentan presión de retención porque los empleados experimentados pueden ser reclutados por instalaciones cercanas con necesidades similares. El Uptime Institute encontró que el personal de operaciones de nivel junior y medio reportó altos aumentos en el gasto salarial y alta rotación en su encuesta de 2025. Los roles de la fuerza laboral de TI e infraestructura digital se están volviendo más importantes a medida que los sistemas de IA aumentan la demanda de habilidades en red, hardware, ciberseguridad y gestión de infraestructura, vinculando las responsabilidades digitales más directamente con el estado de los sistemas físicos del sitio.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por modelo de empleo:
los servicios externos apoyan una dotación de personal flexibleLa fuerza laboral interna representó el 55,76% de la participación del mercado de la fuerza laboral técnica de centros de datos de América del Norte en 2026. El personal permanente sigue siendo importante donde la seguridad, el conocimiento de las instalaciones y la continuidad operativa son prioridades, porque retienen la familiaridad con los procedimientos del sitio, los requisitos del cliente y el historial operativo del equipo crítico. Los operadores a menudo dependen de los equipos internos para gestionar los sistemas críticos y mantener la confianza del cliente, especialmente después de que una instalación ha superado la fase de construcción y entra en servicio continuo. Dentro del mercado de la fuerza laboral técnica de centros de datos de América del Norte, esta estructura puede apoyar procedimientos consistentes y una responsabilidad más clara sobre el rendimiento de las instalaciones, pero requiere una inversión regular en retención, desarrollo profesional y renovación de habilidades a medida que cambia la infraestructura. Es menos adecuada para un período corto de intensa actividad de construcción o puesta en marcha.
Se proyecta que los servicios de fuerza laboral externa se expandan a una CAGR del 18,38% hasta 2032, la tasa más alta en esta segmentación, a medida que los operadores buscan formas prácticas de gestionar períodos cortos de mayor demanda laboral sin crear una sobrecapacidad permanente. Estos servicios incluyen dotación de personal por contrato, entrega por declaración de trabajo, acuerdos de empleador de registro y modelos de contratista a contratación directa, que pueden seleccionarse según la duración, ubicación y alcance técnico de cada asignación. Dan a los operadores una forma de utilizar personal calificado para etapas definidas de un proyecto. ManpowerGroup presenta su oferta para centros de datos como soporte en actividades de construcción, puesta en marcha, operación, modernización y optimización. Esto apoya el paso de la colocación a corto plazo hacia una gestión más amplia de la fuerza laboral.
Por tipo de centro de datos:
las instalaciones de hiperescala lideran la demanda de mano de obra técnicaLos centros de datos de hiperescala representaron el 48,17% de la participación del mercado de la fuerza laboral técnica de centros de datos de América del Norte en 2026 y se proyecta que se expandan a una CAGR del 18,19% hasta 2032, lo que refleja la escala de sus programas de construcción y el número de roles especializados necesarios para completarlos. Sus grandes campus requieren especialistas en distribución de energía, enfriamiento, infraestructura de red y puesta en marcha, con coordinación necesaria entre disciplinas técnicas antes de que los sistemas puedan probarse como un único entorno operativo. La escala de un proyecto de hiperescala puede requerir que varios flujos de trabajo avancen al mismo tiempo, ejerciendo más presión sobre los gerentes para asegurar personas con la experiencia necesaria para cada etapa. Esto aumenta la demanda de personas que comprenden tanto los sistemas individuales como su integración. También eleva las consecuencias de las brechas de personal porque un retraso en un flujo de trabajo puede afectar todo el cronograma, incluido el momento de la puesta en marcha, la entrega al cliente y el inicio de las operaciones rutinarias.
Dentro del mercado de la fuerza laboral técnica de centros de datos de América del Norte, los centros de datos de colocación necesitan una combinación diferente de capacidades de la fuerza laboral porque sirven a varios clientes y requieren coordinación operativa orientada al cliente, junto con la disciplina técnica necesaria para mantener una infraestructura compartida y confiable. La iniciativa de desarrollo de la fuerza laboral publicada por Equinix muestra cómo los operadores están invirtiendo en capacitación de técnicos de centros de datos para ampliar la oferta de candidatos preparados. Los sitios empresariales, de borde y modulares presentan otro desafío porque los proyectos están distribuidos en muchas ubicaciones, donde las necesidades de personal pueden ser demasiado pequeñas para sostener un grupo local profundo de especialistas. Los sitios más pequeños pueden no tener acceso a la misma base de talento local que los principales centros. Esto puede dificultar la aplicación de enfoques estandarizados de dotación de personal.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis geográfico
Mercado de Fuerza Laboral Técnica para Centros de Datos en Estados Unidos
Estados Unidos representó el 79,21% de la cuota del mercado de fuerza laboral técnica para centros de datos en América del Norte en 2026, respaldado por la base más amplia de la región de ubicaciones de centros de datos establecidos y desarrollo activo de proyectos. Cuenta con la mayor concentración de proveedores de hiperescala, centros de datos consolidados y actividad de construcción de la región, lo que genera una demanda sostenida tanto en la entrega de proyectos como en las operaciones a largo plazo de las instalaciones. La demanda se está extendiendo desde el norte de Virginia y Dallas-Fort Worth hacia ubicaciones como el oeste de Texas, Luisiana e Indiana, lo que aumenta la importancia del reclutamiento localizado en áreas con bases de mano de obra técnica menos consolidadas. Google afirma que su Programa de Habilidades en Oficios y Preparación ofrece itinerarios de formación de corta duración en Indiana, Misuri, Nebraska, Ohio, Carolina del Sur y Virginia.
Mercado de Fuerza Laboral Técnica para Centros de Datos en Canadá
Canadá cuenta con una base de centros de datos instalados menor que la de Estados Unidos, pero está desarrollando una planificación de fuerza laboral en torno a programas provinciales de infraestructura digital, que pueden contribuir a conectar las prioridades regionales de educación, empleadores y desarrollo de infraestructura. El Consejo de Tecnologías de la Información y las Comunicaciones lanzó una iniciativa de investigación con el Gobierno de Alberta para identificar los requisitos de fuerza laboral para el desarrollo de centros de datos habilitados con inteligencia artificial en la provincia. El enfoque en la cartografía de la fuerza laboral reconoce que la nueva capacidad requiere una base técnica amplia, no solo roles de nube y software, ya que los sitios también dependen de capacidades de energía, refrigeración, controles, mantenimiento y seguridad física. Las estrategias regionales pueden ayudar a los empleadores a alinear la formación con las habilidades más necesarias en los sitios de construcción y operación. También pueden contribuir a retener a los trabajadores que de otro modo podrían ser reclutados en los principales mercados de Estados Unidos.
Mercado de Fuerza Laboral Técnica para Centros de Datos en México
Se proyecta que México registre una CAGR del 18,41% hasta 2032, la tasa más rápida entre los segmentos geográficos, a medida que el nuevo desarrollo incrementa la necesidad de empleados capacitados que puedan apoyar tanto la construcción como las operaciones continuas. La expansión de centros de datos en el país genera demanda de habilidades eléctricas, mecánicas y operativas en un mercado con escasa mano de obra técnica experimentada, lo que convierte la preparación de la fuerza laboral en una condición central para transformar la capacidad planificada en instalaciones funcionales. MEXDC informó en 2026 que los empleadores de centros de datos tienen dificultades para cubrir puestos, especialmente en ingeniería eléctrica y mecánica y en operaciones de nivel intermedio. Las grandes inversiones en centros de datos en Querétaro están incrementando la necesidad de personal de proyectos y operaciones, particularmente a medida que las instalaciones pasan de la construcción a la prestación de servicios. Estas condiciones convierten a México en un área importante para las alianzas de reclutamiento y el desarrollo de la fuerza laboral en el mercado de fuerza laboral técnica para centros de datos en América del Norte.
Panorama competitivo
Concentración del Mercado
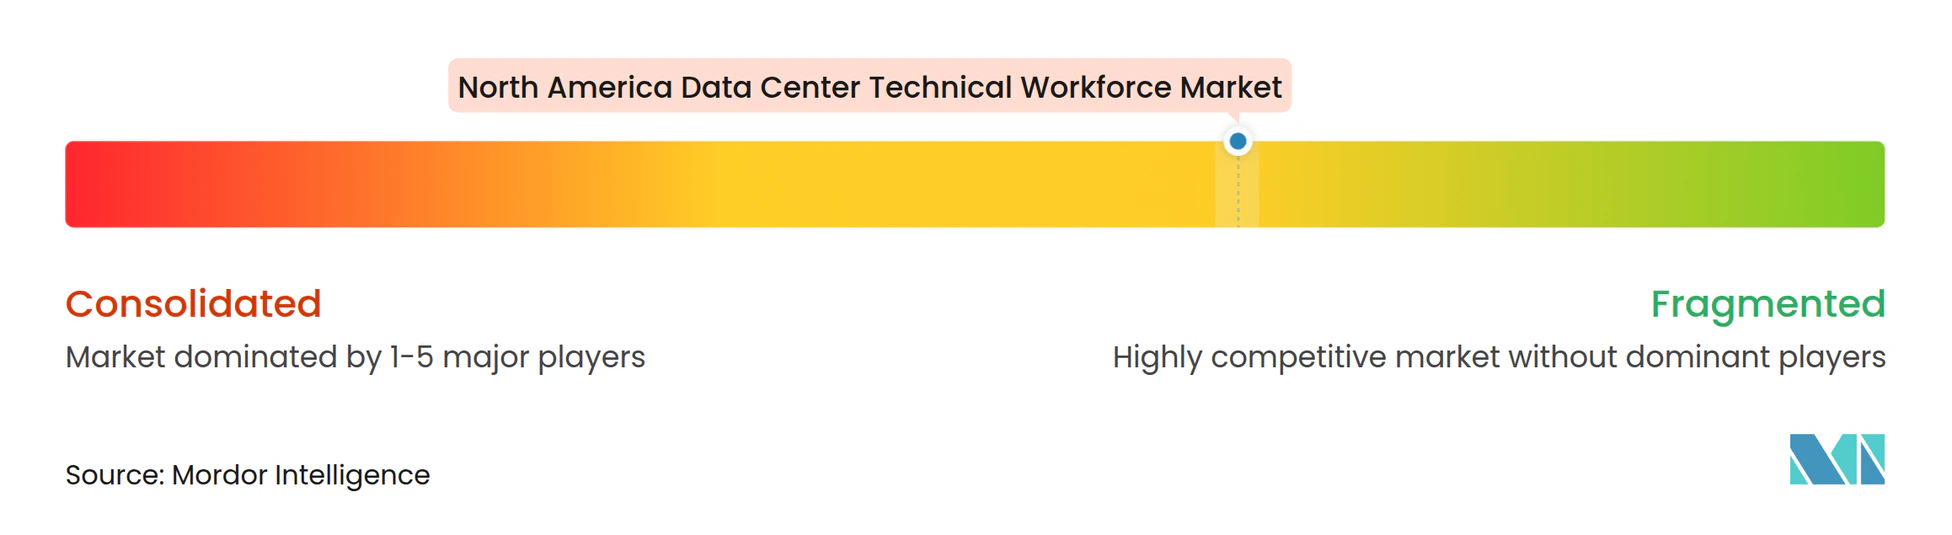
El mercado de la fuerza laboral técnica de centros de datos de América del Norte está moderadamente fragmentado porque los contratistas de construcción, operadores, empresas de hiperescala, empresas de instalaciones y proveedores de personal sirven a diferentes partes de la cadena de valor, con cada grupo abordando diferentes etapas de la entrega y operación del sitio. Ninguna participación de empresa reportada indica control del gasto total en fuerza laboral. Los contratistas compiten en entrega de proyectos, seguridad, conocimiento especializado y su capacidad para coordinar grandes fuerzas laborales, lo que es especialmente importante donde la mano de obra debe movilizarse en varios sitios y subcontratistas. Los operadores compiten por personas que puedan mantener instalaciones confiables y cumplir los compromisos con los clientes, con el personal de operaciones experimentado valorado por su comprensión tanto del equipo como de los procesos estandarizados del sitio. Las empresas de hiperescala pueden influir en la disponibilidad de mano de obra local cuando varios campus grandes se construyen en paralelo.
En el mercado de la fuerza laboral técnica de centros de datos de América del Norte, las organizaciones líderes están invirtiendo directamente en capacitación para mejorar el acceso a técnicos, tratando el desarrollo de la fuerza laboral como una forma de construir un suministro de talento futuro más confiable en lugar de depender únicamente del reclutamiento externo. Equinix lanzó la Coalición de Capacitación de Técnicos de Centros de Datos en marzo de 2026 con Generation, Cisco Systems, Vertiv y ODATA. Google continúa ofreciendo capacitación en Habilidades en Oficios y Preparación en varios estados de Estados Unidos. Turner Construction se asoció con un colegio comunitario de Luisiana en un grupo de desarrollo de la fuerza laboral para el proyecto de la Parroquia de Richland. Estas acciones muestran que el desarrollo de la fuerza laboral se está convirtiendo en parte de cómo las empresas protegen los cronogramas de los proyectos, reducen el riesgo de brechas laborales y desarrollan vías de entrada a roles que requieren una preparación técnica específica.
La capacidad técnica sigue siendo un punto clave de competencia a medida que las instalaciones de IA utilizan infraestructura de enfriamiento y energía más compleja, aumentando el valor de los equipos que pueden instalar, probar y mantener de forma segura equipos interconectados. Los contratistas que pueden trabajar con enfriamiento líquido, controles integrados y sistemas de alta densidad pueden competir por asignaciones técnicamente exigentes. Las mayores oportunidades están en las habilidades de enfriamiento líquido y en la capacidad de movilizar equipos capacitados a nuevas ubicaciones, donde los empleadores pueden combinar conocimiento especializado con capacidad de entrega práctica. Los proveedores de personal más pequeños pueden encontrar difícil igualar a las empresas que tienen redes de capacitación establecidas y amplia cobertura geográfica, especialmente cuando los clientes necesitan personal certificado en más de una ubicación.
Líderes de la industria de la fuerza laboral técnica de centros de datos de América del Norte
-
Turner Construction Company
-
DPR Construction
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
Amazon Web Services, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Fuerza Laboral Técnica para Centros de Datos en América del Norte Empresas cubiertas en este informe
- Turner Construction Company
- DPR Construction
- Whiting-Turner Contracting Company
- Mortenson Construction
- Holder Construction Company
- HITT Contracting Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- CyrusOne LLC
- Iron Mountain Incorporated
- QTS Data Centers, LLC
- Vantage Data Centers Management Company, LLC
- Switch, Inc.
- STACK Infrastructure
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Oracle Corporation
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- System One
- Anistar Technologies, Inc.
- Releady, Inc.
- Broadstaff, LLC
Desarrollos recientes de la industria en Mercado de Fuerza Laboral Técnica para Centros de Datos en América del Norte
- Junio de 2026: HITT Contracting inició la construcción del campus de centros de datos Alviso de Microsoft en San José, California, entregando 48 MW de capacidad crítica; el desarrollo en terreno nuevo está programado para completarse en 2028 y crea roles de construcción para oficios calificados junto con puestos operativos de tiempo completo.
- Junio de 2026: Microsoft completó la construcción de su primera instalación de centro de datos en Mount Pleasant, Wisconsin, con actividades de puesta en marcha que comenzaron en abril de 2026; una segunda instalación adyacente está en construcción y programada para completarse en 2028, con el campus completo esperando emplear aproximadamente 800 empleados de tiempo completo.
- Febrero de 2026: STACK Infrastructure anunció una inversión coordinada en centros de datos de múltiples campus de aproximadamente 12 mil millones de USD en las Parroquias de Caddo y Bossier en el noroeste de Luisiana, desarrollada con Amazon Web Services; se espera que la construcción genere más de 1.500 empleos, y los campus apoyarán más de 540 puestos permanentes de tiempo completo cuando estén operativos.
- Febrero de 2026: Turner Construction fue seleccionada como uno de los contratistas para un campus de centros de datos de Meta de 10 mil millones de USD en Líbano, Indiana; el proyecto inició obras de inmediato, marcando una expansión significativa de la huella de infraestructura de IA de Meta en el Medio Oeste de Estados Unidos.
Alcance del informe del mercado de la fuerza laboral técnica de centros de datos de América del Norte
El mercado de la fuerza laboral técnica de centros de datos de América del Norte se refiere al ecosistema de profesionales calificados responsables de diseñar, construir, operar, mantener, asegurar y optimizar la infraestructura de centros de datos en Estados Unidos, Canadá y México.
El mercado de la fuerza laboral técnica de centros de datos de América del Norte está segmentado por función de la fuerza laboral (fuerza laboral de desarrollo de proyectos [fuerza laboral de diseño e ingeniería, fuerza laboral de construcción e instalación, y fuerza laboral de pruebas y puesta en marcha], fuerza laboral de operaciones y mantenimiento de instalaciones [operaciones de centros de datos, gestión de instalaciones, y mantenimiento y confiabilidad], y fuerza laboral de TI e infraestructura digital [hardware de TI e infraestructura en la nube, infraestructura de red, ciberseguridad y seguridad técnica, e infraestructura de IA]), modelo de empleo (fuerza laboral interna y servicios de fuerza laboral externa), tipo de centro de datos (centros de datos de hiperescala, centros de datos de colocación, y centros de datos empresariales, de borde y modulares), y geografía (Estados Unidos, Canadá y México). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Fuerza laboral de desarrollo de proyectos | Fuerza laboral de diseño e ingeniería |
| Fuerza laboral de construcción e instalación | |
| Fuerza laboral de pruebas y puesta en marcha | |
| Fuerza laboral de operaciones y mantenimiento de instalaciones | Fuerza laboral de operaciones de centros de datos |
| Fuerza laboral de gestión de instalaciones | |
| Fuerza laboral de mantenimiento y confiabilidad | |
| Fuerza laboral de TI e infraestructura digital | Fuerza laboral de hardware de TI e infraestructura en la nube |
| Fuerza laboral de infraestructura de red | |
| Fuerza laboral de ciberseguridad y seguridad técnica | |
| Fuerza laboral de infraestructura de IA |
| Fuerza laboral interna |
| Servicios de fuerza laboral externa |
| Centros de datos de hiperescala |
| Centros de datos de colocación |
| Centros de datos empresariales, de borde y modulares |
| Estados Unidos |
| Canadá |
| México |
| Por función de la fuerza laboral | Fuerza laboral de desarrollo de proyectos | Fuerza laboral de diseño e ingeniería |
| Fuerza laboral de construcción e instalación | ||
| Fuerza laboral de pruebas y puesta en marcha | ||
| Fuerza laboral de operaciones y mantenimiento de instalaciones | Fuerza laboral de operaciones de centros de datos | |
| Fuerza laboral de gestión de instalaciones | ||
| Fuerza laboral de mantenimiento y confiabilidad | ||
| Fuerza laboral de TI e infraestructura digital | Fuerza laboral de hardware de TI e infraestructura en la nube | |
| Fuerza laboral de infraestructura de red | ||
| Fuerza laboral de ciberseguridad y seguridad técnica | ||
| Fuerza laboral de infraestructura de IA | ||
| Por modelo de empleo | Fuerza laboral interna | |
| Servicios de fuerza laboral externa | ||
| Por tipo de centro de datos | Centros de datos de hiperescala | |
| Centros de datos de colocación | ||
| Centros de datos empresariales, de borde y modulares | ||
| Por geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de la fuerza laboral técnica de centros de datos de América del Norte?
El mercado de la fuerza laboral técnica de centros de datos de América del Norte está valorado en 41,51 mil millones de USD en 2026 y se proyecta que alcance los 111,81 mil millones de USD en 2032, lo que refleja un fuerte crecimiento impulsado por la continua expansión de los centros de datos y el aumento de los requisitos de personal técnico.
¿Qué está impulsando la demanda de trabajadores técnicos de centros de datos en América del Norte?
La demanda está siendo impulsada por la expansión de la computación de IA, la construcción de centros de datos de hiperescala, las bajas tasas de vacancia de las instalaciones y la creciente complejidad de la infraestructura de alta densidad y enfriamiento avanzado, todo lo cual requiere experiencia técnica especializada.
¿Qué función de la fuerza laboral tiene la posición más grande?
La fuerza laboral de desarrollo de proyectos representa el 23,08% del mercado en 2026 y se proyecta que se expanda a una CAGR del 18,15% hasta 2032, respaldada por actividades sostenidas de construcción, puesta en marcha y expansión.
¿Por qué los servicios de fuerza laboral externa se están volviendo más importantes?
Los servicios de fuerza laboral externa están ganando importancia porque permiten a los operadores desplegar rápidamente equipos acreditados y experimentados para proyectos de construcción, puesta en marcha, actualizaciones y expansión sin mantener niveles equivalentes de personal permanente entre ciclos de proyectos.
¿Qué país se espera que se expanda más rápido hasta 2032?
Se espera que México sea el país de más rápido crecimiento, registrando una CAGR del 18,41% hasta 2032, respaldado por el aumento de las inversiones en centros de datos, el desarrollo de nuevas instalaciones y la creciente demanda de personal técnico calificado.
¿Qué habilidades son más importantes para los proyectos de centros de datos de IA?
Las habilidades clave incluyen experiencia en sistemas eléctricos, puesta en marcha, tecnologías de enfriamiento, controles y automatización, redes, operaciones de infraestructura y gestión de instalaciones de misión crítica, todas las cuales son esenciales para apoyar entornos de IA de alta densidad.