
Marktgröße und Marktanteil für technische Belegschaft in Rechenzentren in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
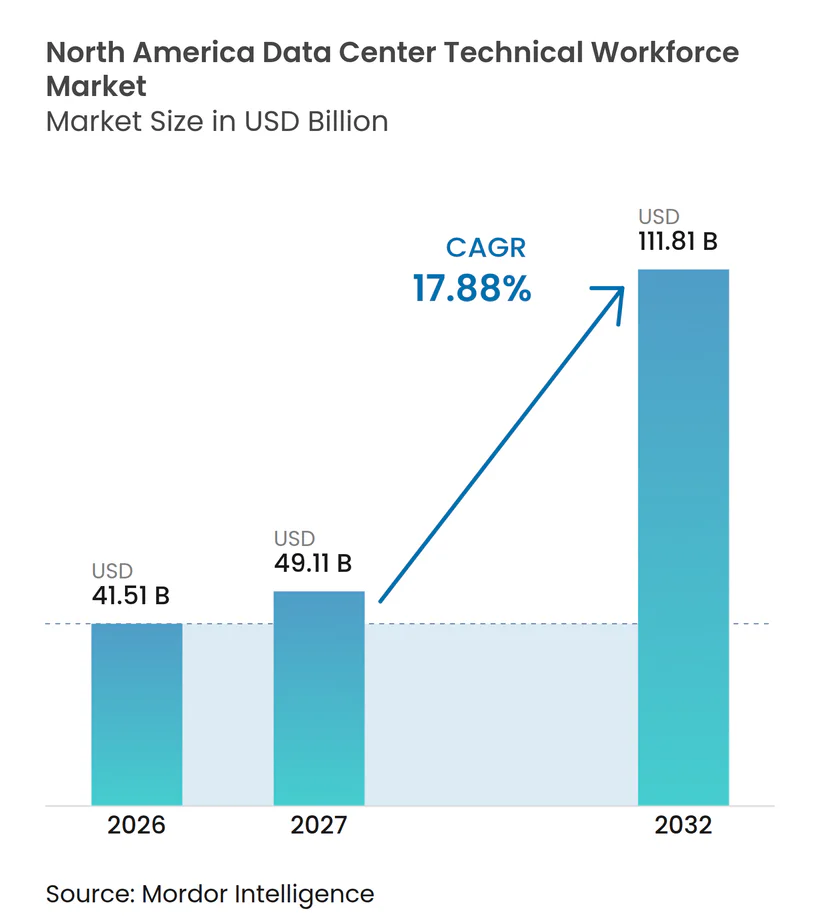
| Marktgröße im Basisjahr (2026) | 41.51 Milliarden US-Dollar |
| Marktgröße (2027) | 49.11 Milliarden US-Dollar |
| Marktgröße (2032) | 111.81 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 17.88 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für technische Belegschaft in Rechenzentren in Nordamerika von Mordor Intelligence
Die Marktgröße für technische Belegschaft in Rechenzentren in Nordamerika wird im Jahr 2026 auf 41,51 Milliarden USD geschätzt und soll bis 2032 111,81 Milliarden USD erreichen, mit einer CAGR von 17,88 % von 2027 bis 2032. Die Nachfrage nach KI-Computing und große Campus-Bauprogramme erhöhen den Bedarf an qualifizierten Fachkräften in den Bereichen Design, Installation, Inbetriebnahme und Betrieb, während viele Projekte erfordern, dass mehrere Spezialistengruppen nacheinander arbeiten, ohne den Gesamtzeitplan zu beeinträchtigen. Geringe Leerstandsquoten an etablierten Rechenzentrumsstandorten machen neue Kapazitäten von der rechtzeitigen Verfügbarkeit qualifizierter technischer Teams abhängig, insbesondere während der Inbetriebnahme, wenn Anlagensysteme gemeinsam getestet und termingerecht übergeben werden müssen. Dies stellt Rekrutierung, Schulung und Mitarbeiterbindung neben Strom, Grundstücken und Ausrüstung als zentrale Überlegungen für die Projektabwicklung in den Vordergrund, insbesondere dort, wo mehrere Bauprogramme um dieselben Gewerke konkurrieren und etablierte Arbeitskräftepools nicht schnell expandieren können. Anbieter, die lokale Schulungspartnerschaften aufbauen und ausgebildete Teams über mehrere Standorte hinweg einsetzen können, haben die Möglichkeit, Projektzeitpläne, Arbeitskontinuität und die Zuverlässigkeit geplanter Übergaben zu verbessern. Der Markt für technische Belegschaft in Rechenzentren in Nordamerika verändert sich auch dadurch, dass Betreiber externe Dienstleistungen nutzen, um kurze Phasen intensiver Bautätigkeit zu bewältigen, ohne zwischen Projekten große Teams zu beschäftigen, was die Personalbesetzung mit dem praktischen Rhythmus von Bau-, Test- und Betriebsphasen in Einklang bringen kann.
Wichtigste Erkenntnisse des Berichts
- Nach Belegschaftsfunktion hielt die Projektentwicklungsbelegschaft im Jahr 2026 einen Marktanteil von 23,08 % am Markt für technische Belegschaft in Rechenzentren in Nordamerika und soll bis 2032 mit einer CAGR von 18,15 % wachsen.
- Nach Beschäftigungsmodell hielt die interne Belegschaft im Jahr 2026 einen Marktanteil von 55,76 % am Markt für technische Belegschaft in Rechenzentren in Nordamerika, während externe Belegschaftsdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 18,38 % wachsen werden.
- Nach Rechenzentrumstyp entfielen auf Hyperscale-Rechenzentren im Jahr 2026 48,17 % des Marktanteils am Markt für technische Belegschaft in Rechenzentren in Nordamerika, und sie sollen bis 2032 mit einer CAGR von 18,19 % wachsen, was den Umfang ihrer Bauprogramme und die Anzahl der für deren Fertigstellung erforderlichen Spezialrollen widerspiegelt.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Marktanteil von 79,21 % am Markt für technische Belegschaft in Rechenzentren in Nordamerika, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 18,41 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI- und Hyperscale-Kapazitätserweiterung | +5.2% | Die Nachfrage konzentriert sich auf die Vereinigten Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko. | Kurzfristig (≤ 2 Jahre) |
| Geringe Leerstandsquoten und beschleunigter Rechenzentrumsbau | +4.3% | Wichtige Standorte in den Vereinigten Staaten und expandierende Märkte in West-Texas, Louisiana und Indiana. | Kurzfristig (≤ 2 Jahre) |
| Flüssigkühlung und Komplexität hochdichter Infrastruktur | +2.8% | Die Vereinigten Staaten und Kanada, mit sich entwickelnder Akzeptanz in Mexiko. | Mittelfristig (2–4 Jahre) |
| Einführung von Belegschaft als Dienstleistung für schnelle Projektmobilisierung | +2.1% | Einsätze in den Vereinigten Staaten, insbesondere in Northern Virginia, Texas, Arizona und Louisiana. | Mittelfristig (2–4 Jahre) |
| Anhaltender Fachkräftemangel im Handwerk erhöht die Nachfrage nach spezialisierter technischer Arbeitskraft | +1.6% | Nordamerika, insbesondere Northern Virginia, Dallas-Fort Worth, Phoenix und Silicon Valley. | Langfristig (≥ 4 Jahre) |
| Lokale Talentpartnerschaften und Ausbildungswege | +0.9% | Die Vereinigten Staaten, Kanada und Gebiete mit neuen Campus-Bauprojekten. | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI- und Hyperscale-Kapazitätserweiterung verankert das Nachfragewachstum
Große KI-Infrastrukturprogramme machen technische Arbeitskraft zu einem wichtigeren Produktionsfaktor für den Markt für technische Belegschaft in Rechenzentren in Nordamerika, da Einrichtungen spezialisierte Arbeit erfordern, bevor Rechenkapazität genutzt werden kann. Hyperscale-Betreiber bauen gleichzeitig mehrere Campusse, was Inbetriebnahmeingenieure und Elektrofachleute aus demselben regionalen Arbeitskräftepool abziehen und die Verfügbarkeit von Ersatzkräften einschränken kann. Das Bautempo macht Personalentscheidungen früher und folgenreicher für Entwickler, die die Verfügbarkeit von Arbeitskräften mit der Auslieferung von Ausrüstung und der Standortbereitschaft koordinieren müssen. Ein Unternehmen, das qualifizierte Techniker sichert, bevor der Bau seinen Höhepunkt erreicht, kann das Risiko verzögerter Inbetriebnahmen, Nacharbeiten und Lücken zwischen Baufertigstellung und Betrieb reduzieren. Der Markt für technische Belegschaft in Rechenzentren in Nordamerika begünstigt daher Arbeitgeber, die langfristige Rekrutierung mit Schulungs- und Standortbereitschaftsplanung kombinieren. Der daraus resultierende Wettbewerb ist am stärksten an Standorten, wo mehrere große Campusse gleichzeitig voranschreiten.
Geringe Leerstandsquoten und beschleunigter Rechenzentrumsbau verschärfen den Arbeitskräftewettbewerb
Geringe Leerstandsquoten bedeuten, dass die meisten neuen Kapazitäten von Kunden benötigt werden, bevor eine Einrichtung in Betrieb geht, was Betreibern bei Verschiebungen der Inbetriebnahmepläne wenig Flexibilität lässt. Bauteams müssen daher engere Übergabetermine einhalten und haben wenig Spielraum, erfahrenes Personal während der Inbetriebnahme zu ersetzen, insbesondere wenn die Arbeit standortspezifische Qualifikationen erfordert. Dies erhöht den Wert von Elektrikern, Steuerungsspezialisten und Technikern, die sicher in unternehmenskritischen Umgebungen mit strengen Prozess-, Sicherheits- und Verfügbarkeitsanforderungen arbeiten können. Der Markt für technische Belegschaft in Rechenzentren in Nordamerika ist betroffen, weil eine verzögerte Arbeitskräftemobilisierung umsatzproduzierende Kapazitäten verzögern und Betreiber verpassten Lieferverpflichtungen aussetzen kann. Projektmanager reagieren, indem sie über ihre traditionellen lokalen Gebiete hinaus rekrutieren und lokale Schulungsbeziehungen aufbauen, obwohl diese Schritte eine frühere Planung und engere Koordination mit kommunalen Anbietern erfordern. Diese Maßnahmen können einzelnen Projekten helfen, verschärfen aber auch den Wettbewerb um dieselben Fachhandwerker in benachbarten Märkten.
Flüssigkühlung und Komplexität hochdichter Infrastruktur treiben neue Qualifikationsanforderungen
Flüssigkühlung fügt mechanische und thermische Arbeit zu Rollen hinzu, die sich zuvor auf elektrische und Luftkühlungssysteme konzentrierten. Schneider Electric gibt an, dass NVIDIA-basierte GPU-Server-Racks bis zu 142 kW pro Rack benötigen können, was die Bedeutung von spezialisiertem Kühlungsdesign und -wartung erhöht.[1] ASHRAE identifiziert Energie- und Wärmeleitlinien für KI-Rechenzentren, einschließlich der Verwendung seines Standards 90.4 und der Wärmeleitlinien. Ein im Jahr 2025 in der Fachzeitschrift Applied Energy veröffentlichter Artikel beschreibt, wie die Kühlung von Hochleistungsrechenzentren Kenntnisse über Wärmesysteme, Fluide und Steuerungsansätze erfordert. Diese Anforderungen vergrößern die Qualifikationslücke, da Standardausbildungen nicht immer integrierte Flüssigkühlungssysteme, Sensorsteuerungen und die in dichten KI-Umgebungen verwendeten Betriebsverfahren abdecken. Der Markt für technische Belegschaft in Rechenzentren in Nordamerika profitiert, wenn Arbeitgeber Rollen entwickeln, die mechanische, elektrische und steuerungstechnische Fähigkeiten kombinieren, anstatt diese Fähigkeiten als separate Arbeitsbereiche zu behandeln.
Einführung von Belegschaft als Dienstleistung ermöglicht schnellere Projektmobilisierung
Externe Belegschaftsdienstleistungen ermöglichen es Betreibern, spezialisierte Teams für eine begrenzte Projektphase hinzuzufügen, und geben Projektleitern eine praktische Möglichkeit, schnell auf Änderungen der Standortanforderungen zu reagieren. Dieses Modell ist nützlich, wenn ein Campus einen schnellen Anstieg bei Glasfaser-, Strom-, Rack-Installations- oder Inbetriebnahmearbeiten benötigt, den sein Kernbetriebsteam nicht bewältigen kann. ManpowerGroup beschreibt die Unterstützung der Rechenzentrumsbelegschaft über den gesamten Lebenszyklus, einschließlich Bau, Inbetriebnahme, Betrieb, Modernisierung und Optimierung von Einrichtungen.[2] Solche Dienstleistungen können die Überprüfung von Qualifikationsnachweisen, die Gehaltsabrechnung und die Personalverwaltung an einen Spezialanbieter übertragen, sodass interne Manager sich stärker auf die Baukoordination und die Betriebsbereitschaft konzentrieren können. Der Markt für technische Belegschaft in Rechenzentren in Nordamerika gewinnt durch diesen Ansatz an Flexibilität, da die Personalbesetzung den Bauplänen folgen kann statt dauerhaften Stellenplänen, was ein nützliches Merkmal ist, wenn mehrere Projekte ungleichmäßige Zeitpläne haben. Es beseitigt nicht den Mangel an erfahrenem Personal, kann aber verbessern, wie verfügbare Talente zwischen Projekten verteilt werden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an erfahrenen unternehmenskritischen Fachleuten | -2.8% | Nordamerika, insbesondere Northern Virginia, Dallas-Fort Worth, Phoenix und Silicon Valley. | Langfristig (≥ 4 Jahre) |
| Lange Vorlaufzeiten für Strom, Genehmigungen und Inbetriebnahme von Anlagen | -2.1% | Wichtige Standorte in den Vereinigten Staaten, mit dem stärksten Druck in netzkapazitätsbeschränkten Gebieten. | Mittelfristig (2–4 Jahre) |
| Hohe Erschöpfung, Lohninflation und Abwerbung von Talenten | -1.8% | Die Vereinigten Staaten, mit Ausstrahlungseffekten auf Kanada und Mexiko. | Kurzfristig (≤ 2 Jahre) |
| Regionale Einschränkungen bei Wohnraum, Lizenzen und Arbeitskräftemobilität | -1.5% | Neue Standorte in den Vereinigten Staaten, Alberta und Querétaro. | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an unternehmenskritischen Fachleuten schränkt die Marktexpansion ein
Der Markt für technische Belegschaft in Rechenzentren in Nordamerika sieht sich mit Engpässen sowohl bei KI-bezogenen Rollen als auch bei grundlegenden Gewerken der physischen Infrastruktur konfrontiert, die jeweils notwendig sind, damit eine Einrichtung von der Planung zum stabilen Betrieb übergehen kann. Das U.S. Bureau of Labor Statistics prognostiziert ein Beschäftigungswachstum von 9 % für Elektriker von 2025 bis 2035 und 72.200 Stellenöffnungen pro Jahr.[3] Die Ausbildung eines zugelassenen Elektrikers dauert Jahre beaufsichtigter Arbeit, was deutlich länger ist als der Bauzyklus vieler neuer Einrichtungen und begrenzt, wie schnell die Angebotsreaktion erfolgen kann. Das Uptime Institute berichtete in seiner Personalumfrage 2025, dass Betreiber weiterhin Schwierigkeiten haben, qualifizierte Kandidaten zu finden und Mitarbeiter zu halten. Der Mangel kann den Lohndruck erhöhen und erfahrene Mitarbeiter eher dazu veranlassen, den Arbeitgeber zu wechseln, was die Kontinuität auf aktiven Bau- und Betriebsstandorten unterbrechen kann. Er macht auch Schulungspartnerschaften wichtig für die Aufrechterhaltung des zukünftigen Angebots an Technikern.
Lange Vorlaufzeiten für Strom, Genehmigungen und Inbetriebnahme von Anlagen verzögern den Arbeitskräfteeinsatz
Stromverfügbarkeit und Genehmigungen können den Zeitpunkt ändern, zu dem ein Projekt Bau- und Betriebspersonal benötigt, was die Rekrutierungspläne für Auftragnehmer, Betreiber und externe Dienstleister erschwert. Das Weiße Haus erließ im Juli 2025 eine Durchführungsverordnung zur Beschleunigung der bundesstaatlichen Genehmigungen für qualifizierende Rechenzentrums-Infrastrukturprojekte über 100 MW. Selbst mit politischen Maßnahmen stellen sich ändernde Zeitpläne eine Herausforderung für Unternehmen dar, die Mitarbeiter vor der Eröffnung einer Einrichtung rekrutieren und halten müssen, manchmal bevor das Startdatum vollständig feststeht. Ein zu früh eingestelltes Team kann die Projektkosten erhöhen, bevor der Betrieb beginnt. Ein zu spät eingestelltes Team kann die Inbetriebnahme verlängern und die Kundenlieferung verzögern. Der Markt für technische Belegschaft in Rechenzentren in Nordamerika ist folglich einer Unsicherheit ausgesetzt, die außerhalb des Arbeitskräftepools selbst beginnt, einschließlich Abhängigkeiten von Genehmigungen, Stromzugang und Inbetriebnahmetiming.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Belegschaftsfunktion:
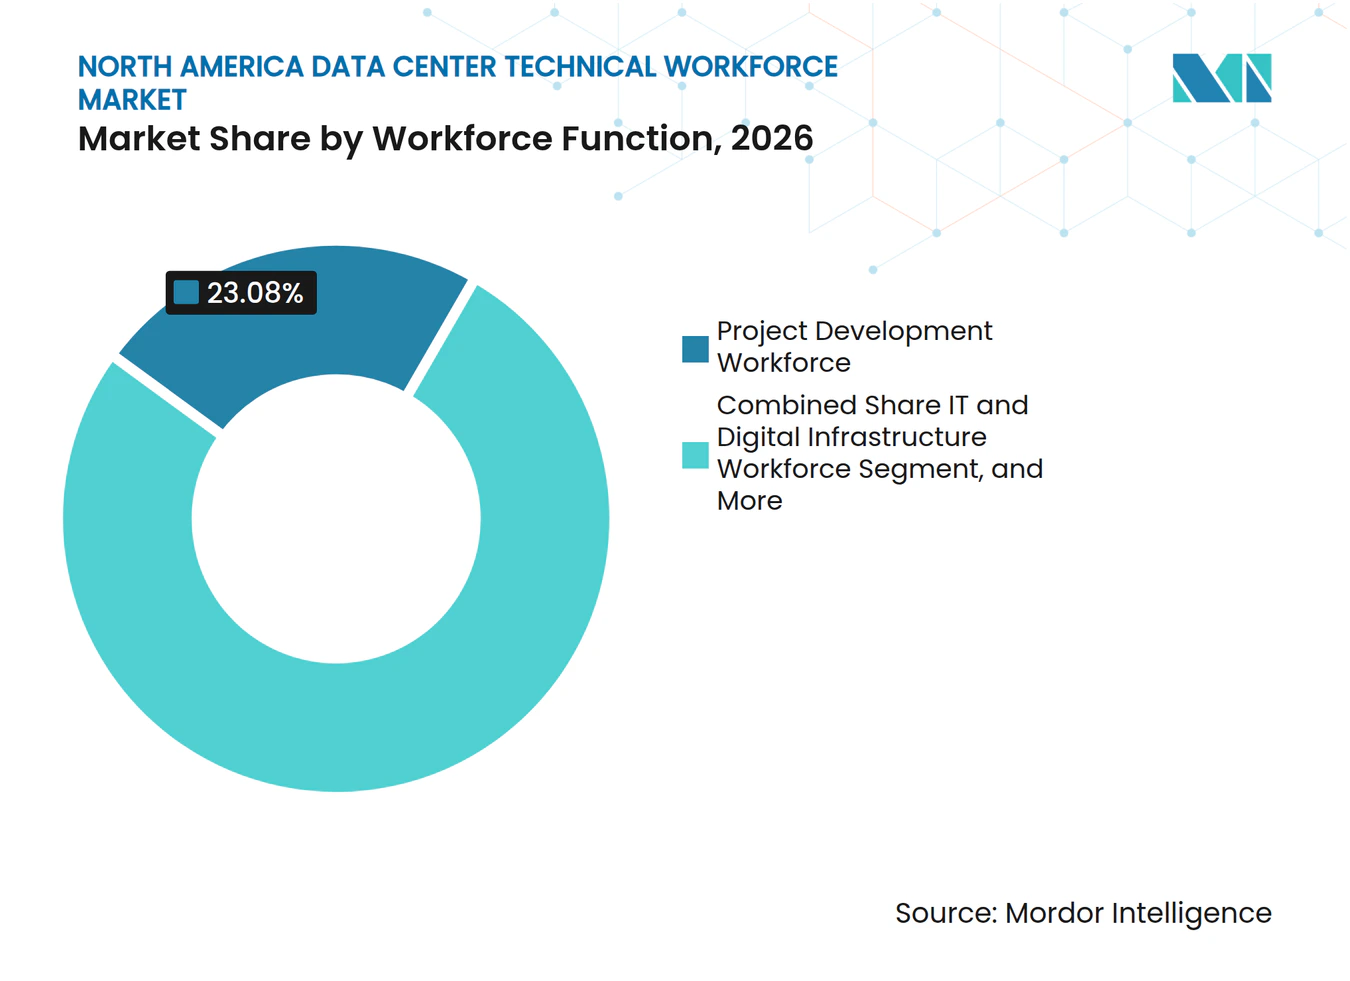
Projektentwicklung hält die größte PositionDie Projektentwicklungsbelegschaft entfiel im Jahr 2026 auf 23,08 % des Marktanteils am Markt für technische Belegschaft in Rechenzentren in Nordamerika und soll bis 2032 mit einer CAGR von 18,15 % wachsen. Diese Funktion umfasst Design und Engineering, Bau und Installation sowie Test- und Inbetriebnahmerollen, die jeweils in der richtigen Reihenfolge verfügbar sein müssen, um Lücken während eines komplexen Campus-Baus zu vermeiden. Sie hält eine große Position, weil jede neue Einrichtung spezialisierte Teams benötigt, bevor sie in Betrieb gehen kann, und viele dieser Teams benötigt werden, bevor ein Kunde den Standort nutzen kann. Designteams müssen Strom-, Kühlungs-, Netzwerk- und Sicherheitssysteme für große und komplexe Campusse spezifizieren und dabei die Betriebsverfahren berücksichtigen, die benötigt werden, wenn diese Systeme in Betrieb genommen werden. Bauteams müssen dann diese Systeme installieren und dabei viele Subunternehmer und lokale Gewerke koordinieren, oft an Standorten, wo andere große Entwicklungen um dieselben Arbeitskräfte konkurrieren.
Turner Construction berichtet, dass das Rechenzentrumsprojekt Richland Parish in Louisiana die Koordination einer Belegschaft von mehr als 5.000 Personen auf dem Höhepunkt der Aktivität erforderte. Dasselbe Projekt veranlasste laut Turner Construction eine Zusammenarbeit mit dem Louisiana Delta Community College zu einem Belegschaftsentwicklungskohort. Die Belegschaft für Anlagenbetrieb und Wartung bietet nach Abschluss des Baus eine stabilere Nachfrage, aber diese Rollen sehen sich immer noch mit Bindungsdruck konfrontiert, da erfahrene Mitarbeiter von nahegelegenen Einrichtungen mit ähnlichen Bedürfnissen abgeworben werden können. Das Uptime Institute stellte in seiner Umfrage 2025 fest, dass Junior- und mittlere Betriebsmitarbeiter hohe Gehaltserhöhungen und hohe Fluktuation meldeten. IT- und digitale Infrastrukturrollen werden wichtiger, da KI-Systeme die Nachfrage nach Netzwerk-, Hardware-, Cybersicherheits- und Infrastrukturmanagementfähigkeiten erhöhen und digitale Verantwortlichkeiten direkter mit dem Zustand physischer Standortsysteme verknüpfen.



Nach Beschäftigungsmodell:
Externe Dienstleistungen unterstützen flexible PersonalbesetzungDie interne Belegschaft hielt im Jahr 2026 einen Marktanteil von 55,76 % am Markt für technische Belegschaft in Rechenzentren in Nordamerika. Festangestellte bleiben wichtig, wo Sicherheit, Anlagenkenntnisse und Betriebskontinuität Prioritäten sind, da sie mit Standortverfahren, Kundenanforderungen und der Betriebsgeschichte kritischer Ausrüstung vertraut bleiben. Betreiber verlassen sich oft auf interne Teams, um kritische Systeme zu betreiben und das Kundenvertrauen aufrechtzuerhalten, insbesondere nachdem eine Einrichtung die Bauphase überschritten hat und in den Dauerbetrieb übergeht. Innerhalb des Marktes für technische Belegschaft in Rechenzentren in Nordamerika kann diese Struktur konsistente Verfahren und eine klarere Verantwortung für die Anlagenleistung unterstützen, erfordert jedoch regelmäßige Investitionen in Mitarbeiterbindung, Karriereentwicklung und Qualifikationserneuerung, wenn sich die Infrastruktur ändert. Sie ist weniger geeignet für kurze Phasen intensiver Bau- oder Inbetriebnahmetätigkeit.
Externe Belegschaftsdienstleistungen sollen bis 2032 mit einer CAGR von 18,38 % wachsen, der höchsten Rate in dieser Segmentierung, da Betreiber praktische Wege suchen, kurze Phasen höherer Arbeitsnachfrage zu bewältigen, ohne dauerhafte Überkapazitäten zu schaffen. Diese Dienstleistungen umfassen Auftragnehmer-Personalvermittlung, Leistungserbringung nach Leistungsbeschreibung, Arbeitgebermodelle auf Aufzeichnungsbasis und Auftragnehmer-zu-Festanstellung-Modelle, die je nach Dauer, Standort und technischem Umfang jedes Auftrags ausgewählt werden können. Sie geben Betreibern eine Möglichkeit, qualifiziertes Personal für definierte Projektphasen einzusetzen. ManpowerGroup präsentiert sein Rechenzentrums-Angebot als Unterstützung über Bau-, Inbetriebnahme-, Betriebs-, Modernisierungs- und Optimierungsaktivitäten hinweg. Dies unterstützt den Übergang von kurzfristiger Vermittlung hin zu umfassenderem Belegschaftsmanagement.
Nach Rechenzentrumstyp:
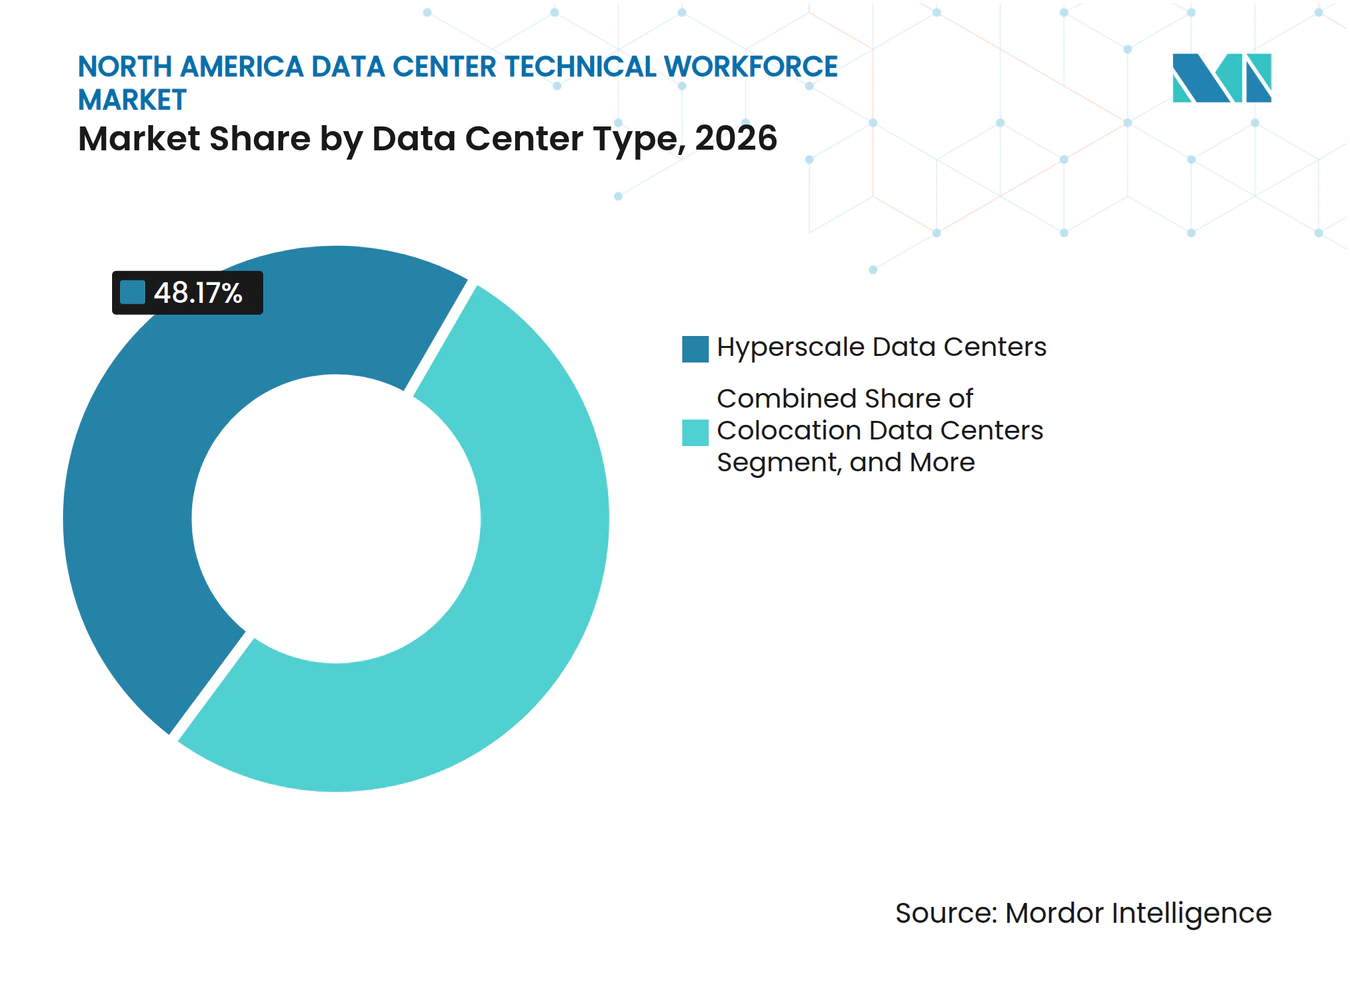
Hyperscale-Einrichtungen führen die Nachfrage nach technischen Arbeitskräften anHyperscale-Rechenzentren entfielen im Jahr 2026 auf 48,17 % des Marktanteils am Markt für technische Belegschaft in Rechenzentren in Nordamerika und sollen bis 2032 mit einer CAGR von 18,19 % wachsen, was den Umfang ihrer Bauprogramme und die Anzahl der für deren Fertigstellung erforderlichen Spezialrollen widerspiegelt. Ihre großen Campusse erfordern Spezialisten für Stromverteilung, Kühlung, Netzwerkinfrastruktur und Inbetriebnahme, wobei eine Koordination über technische Disziplinen hinweg erforderlich ist, bevor Systeme als eine einzige Betriebsumgebung getestet werden können. Der Umfang eines Hyperscale-Projekts kann erfordern, dass mehrere Arbeitsbereiche gleichzeitig voranschreiten, was mehr Druck auf Manager ausübt, Personen mit der für jede Phase erforderlichen Erfahrung zu sichern. Dies erhöht die Nachfrage nach Personen, die sowohl einzelne Systeme als auch deren Integration verstehen. Es erhöht auch die Konsequenzen von Personalengpässen, da eine Verzögerung in einem Arbeitsbereich den gesamten Zeitplan beeinflussen kann, einschließlich des Zeitpunkts der Inbetriebnahme, der Kundenlieferung und des Beginns des Routinebetriebs.
Innerhalb des Marktes für technische Belegschaft in Rechenzentren in Nordamerika benötigen Colocation-Rechenzentren eine andere Mischung von Belegschaftsfähigkeiten, da sie mehrere Kunden bedienen und eine kundenorientierte Betriebskoordination neben der technischen Disziplin erfordern, die zur Aufrechterhaltung einer gemeinsamen und zuverlässigen Infrastruktur erforderlich ist. Equinix' veröffentlichte Initiative zur Belegschaftsentwicklung zeigt, wie Betreiber in die Ausbildung von Rechenzentrumstechnikern investieren, um das Angebot an vorbereiteten Einsteigern zu verbreitern. Unternehmens-, Edge- und modulare Standorte stellen eine weitere Herausforderung dar, da Projekte über viele Standorte verteilt sind, wo der Personalbedarf möglicherweise zu gering ist, um einen tiefen lokalen Spezialistenpool aufrechtzuerhalten. Kleinere Standorte haben möglicherweise keinen Zugang zur gleichen lokalen Talentbasis wie große Knotenpunkte. Dies kann standardisierte Personalansätze schwieriger anwendbar machen.

Geografische Analyse
Vereinigte Staaten Markt für technisches Fachpersonal in Rechenzentren
Die Vereinigten Staaten hatten im Jahr 2026 einen Anteil von 79,21 % am nordamerikanischen Markt für technisches Fachpersonal in Rechenzentren, gestützt durch die breiteste Basis an etablierten Rechenzentrumsstandorten und aktiver Projektentwicklung in der Region. Die Region verfügt über die größte Konzentration an Hyperscale-Anbietern, etablierten Rechenzentrumszentren und Bautätigkeit, was eine anhaltende Nachfrage sowohl bei der Projektabwicklung als auch beim langfristigen Betrieb von Anlagen erzeugt. Die Nachfrage weitet sich von Northern Virginia und Dallas-Fort Worth auf Standorte wie West Texas, Louisiana und Indiana aus, was die Bedeutung der lokalen Personalgewinnung in Gebieten mit weniger etablierten technischen Arbeitskräftebases erhöht. Google gibt an, dass sein Skills Trades and Readiness Program kurzfristige Ausbildungsprogramme in Indiana, Missouri, Nebraska, Ohio, South Carolina und Virginia anbietet.
Kanada Markt für technisches Fachpersonal in Rechenzentren
Kanada verfügt über eine kleinere installierte Rechenzentrumsbasis als die Vereinigten Staaten, entwickelt jedoch die Personalplanung rund um provinzielle Programme für digitale Infrastruktur, die dazu beitragen können, regionale Bildung, Arbeitgeber und Prioritäten der Infrastrukturentwicklung miteinander zu verbinden. Der Information and Communications Technology Council startete eine Forschungsinitiative mit der Regierung von Alberta, um den Personalbedarf für die KI-gestützte Rechenzentrumsentwicklung der Provinz zu ermitteln. Der Fokus auf die Personalbedarfsermittlung erkennt an, dass neue Kapazitäten eine breite technische Basis erfordern – nicht nur Cloud- und Softwarerollen –, da Standorte auch von Strom-, Kühlungs-, Steuerungs-, Wartungs- und physischen Sicherheitskapazitäten abhängen. Regionale Strategien können Arbeitgebern helfen, Ausbildungsmaßnahmen auf die am dringendsten benötigten Fähigkeiten an Bau- und Betriebsstandorten abzustimmen. Sie können auch dazu beitragen, Arbeitskräfte zu halten, die andernfalls in die großen Märkte der Vereinigten Staaten abgeworben werden könnten.
Mexiko Markt für technisches Fachpersonal in Rechenzentren
Für Mexiko wird bis 2032 eine CAGR von 18,41 % prognostiziert – die höchste Rate unter den geografischen Segmenten –, da neue Entwicklungen den Bedarf an ausgebildeten Mitarbeitern erhöhen, die sowohl den Bau als auch den laufenden Betrieb unterstützen können. Der Ausbau von Rechenzentren erzeugt Nachfrage nach elektrotechnischen, mechanischen und betrieblichen Fähigkeiten in einem Markt mit begrenztem erfahrenem technischen Fachpersonal, was die Personalvorbereitung zu einer zentralen Voraussetzung für die Umwandlung geplanter Kapazitäten in funktionierende Anlagen macht. MEXDC berichtete im Jahr 2026, dass Rechenzentrumsbetreiber Schwierigkeiten haben, Stellen zu besetzen, insbesondere in der Elektro- und Maschinentechnik sowie im mittleren Betriebsmanagement. Große Rechenzentrumsinvestitionen in Querétaro erhöhen den Bedarf an Projekt- und Betriebspersonal, insbesondere wenn Anlagen vom Bau in den Betrieb übergehen. Diese Bedingungen machen Mexiko zu einem wichtigen Bereich für Rekrutierungspartnerschaften und Personalentwicklung im nordamerikanischen Markt für technisches Fachpersonal in Rechenzentren.
Wettbewerbslandschaft
Marktkonzentration
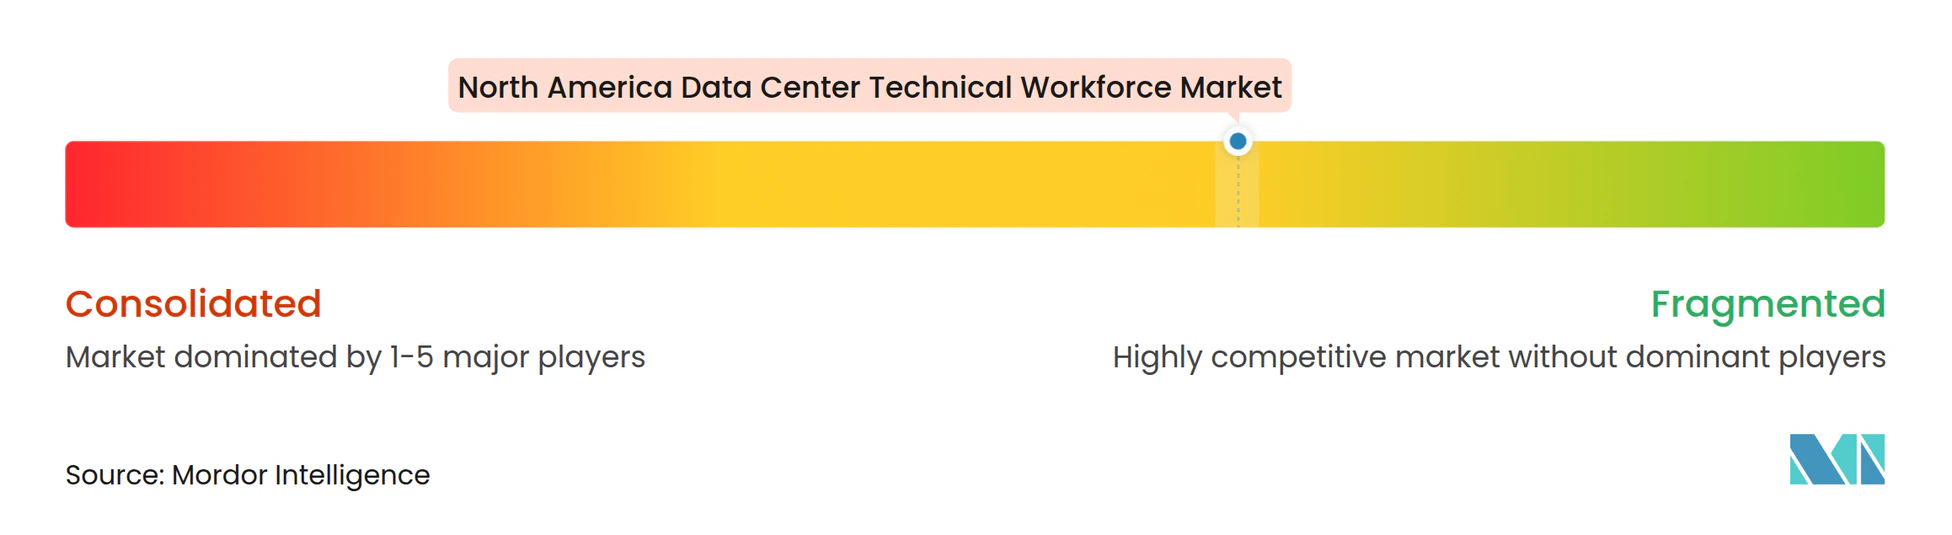
Der Markt für technische Belegschaft in Rechenzentren in Nordamerika ist mäßig fragmentiert, da Bauunternehmer, Betreiber, Hyperscaler, Facility-Unternehmen und Personaldienstleister verschiedene Teile der Wertschöpfungskette bedienen, wobei jede Gruppe unterschiedliche Phasen der Standortlieferung und des Betriebs abdeckt. Kein gemeldeter Unternehmensanteil weist auf die Kontrolle der gesamten Belegschaftsausgaben hin. Auftragnehmer konkurrieren bei Projektabwicklung, Sicherheit, Spezialwissen und ihrer Fähigkeit, große Belegschaften zu koordinieren, was besonders wichtig ist, wenn Arbeitskräfte über mehrere Standorte und Subunternehmer hinweg mobilisiert werden müssen. Betreiber konkurrieren um Personen, die zuverlässige Einrichtungen betreiben und Kundenverpflichtungen erfüllen können, wobei erfahrenes Betriebspersonal für sein Verständnis sowohl von Ausrüstung als auch von standardisierten Standortprozessen geschätzt wird. Hyperscaler können die lokale Arbeitskräfteverfügbarkeit beeinflussen, wenn mehrere große Campusse parallel gebaut werden.
Im Markt für technische Belegschaft in Rechenzentren in Nordamerika investieren führende Organisationen direkt in Schulungen, um den Zugang zu Technikern zu verbessern, und behandeln Belegschaftsentwicklung als eine Möglichkeit, ein zuverlässigeres zukünftiges Talentangebot aufzubauen, anstatt sich nur auf externe Rekrutierung zu verlassen. Equinix startete im März 2026 die Data Center Technician Training Coalition mit Generation, Cisco Systems, Vertiv und ODATA. Google bietet weiterhin Schulungen für Fachhandwerksqualifikationen und -bereitschaft in mehreren Bundesstaaten der Vereinigten Staaten an. Turner Construction arbeitete mit einem Community College in Louisiana an einem Belegschaftsentwicklungskohort für das Richland-Parish-Projekt zusammen. Diese Maßnahmen zeigen, dass Belegschaftsentwicklung zu einem Teil davon wird, wie Unternehmen Projektzeitpläne schützen, das Risiko von Personalengpässen reduzieren und Einstiegswege in Rollen entwickeln, die eine spezifische technische Vorbereitung erfordern.
Technische Kompetenz bleibt ein wichtiger Wettbewerbspunkt, da KI-Einrichtungen komplexere Kühlungs- und Strominfrastruktur nutzen, was den Wert von Teams erhöht, die miteinander verbundene Ausrüstung sicher installieren, testen und warten können. Auftragnehmer, die mit Flüssigkühlung, integrierten Steuerungen und hochdichten Systemen arbeiten können, können sich für technisch anspruchsvolle Aufträge bewerben. Die stärksten Möglichkeiten liegen bei Flüssigkühlungsfähigkeiten und der Fähigkeit, ausgebildete Crews an neue Standorte zu mobilisieren, wo Arbeitgeber spezialisiertes Wissen mit praktischer Lieferkapazität kombinieren können. Kleinere Personaldienstleister könnten Schwierigkeiten haben, mit Unternehmen zu konkurrieren, die etablierte Schulungsnetzwerke und eine breite geografische Abdeckung haben, insbesondere wenn Kunden zertifiziertes Personal an mehr als einem Standort benötigen.
Branchenführer im Markt für technische Belegschaft in Rechenzentren in Nordamerika
-
Turner Construction Company
-
DPR Construction
-
Equinix, Inc.
-
Digital Realty Trust, Inc.
-
Amazon Web Services, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Markt für technisches Fachpersonal in Rechenzentren Unternehmen in diesem Bericht
- Turner Construction Company
- DPR Construction
- Whiting-Turner Contracting Company
- Mortenson Construction
- Holder Construction Company
- HITT Contracting Inc.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- CyrusOne LLC
- Iron Mountain Incorporated
- QTS Data Centers, LLC
- Vantage Data Centers Management Company, LLC
- Switch, Inc.
- STACK Infrastructure
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Meta Platforms, Inc.
- Oracle Corporation
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- System One
- Anistar Technologies, Inc.
- Releady, Inc.
- Broadstaff, LLC
Neueste Industrielle Entwicklungen in Nordamerika Markt für technisches Fachpersonal in Rechenzentren
- Juni 2026: HITT Contracting Inc. begann mit dem Bau von Microsofts Alviso-Rechenzentrums-Campus in San Jose, Kalifornien, und lieferte 48 MW kritische Kapazität; die Neubaumaßnahme ist für die Fertigstellung im Jahr 2028 geplant und schafft Baustellen-Rollen für Fachhandwerker neben Vollzeit-Betriebsstellen.
- Juni 2026: Microsoft schloss den Bau seiner ersten Rechenzentrums-Einrichtung in Mount Pleasant, Wisconsin, ab, wobei die Inbetriebnahmeaktivitäten im April 2026 begannen; eine zweite angrenzende Einrichtung befindet sich im Bau und ist für die Fertigstellung im Jahr 2028 geplant, wobei der vollständige Campus voraussichtlich rund 800 Vollzeitkräfte beschäftigen wird.
- Februar 2026: STACK Infrastructure kündigte eine koordinierte Multi-Campus-Rechenzentrumsinvestition von rund 12 Milliarden USD in den Parishes Caddo und Bossier im Nordwesten von Louisiana an, die mit Amazon Web Services entwickelt wurde; der Bau soll mehr als 1.500 Arbeitsplätze schaffen, und die Campusse werden im Betrieb mehr als 540 dauerhafte Vollzeitstellen unterstützen.
- Februar 2026: Turner Construction wurde als einer der Auftragnehmer für einen 10 Milliarden USD teuren Meta-Rechenzentrums-Campus in Lebanon, Indiana, ausgewählt; das Projekt begann sofort mit dem Bau und markiert eine bedeutende Erweiterung von Metas KI-Infrastruktur-Fußabdruck im US-amerikanischen Mittleren Westen.
Berichtsumfang des Marktes für technische Belegschaft in Rechenzentren in Nordamerika
Der Markt für technische Belegschaft in Rechenzentren in Nordamerika bezieht sich auf das Ökosystem qualifizierter Fachleute, die für das Design, den Bau, den Betrieb, die Wartung, die Sicherung und die Optimierung der Rechenzentrums-Infrastruktur in den Vereinigten Staaten, Kanada und Mexiko verantwortlich sind.
Der Markt für technische Belegschaft in Rechenzentren in Nordamerika ist segmentiert nach Belegschaftsfunktion (Projektentwicklungsbelegschaft [Design- und Engineering-Belegschaft, Bau- und Installationsbelegschaft sowie Test- und Inbetriebnahmebelegschaft], Belegschaft für Anlagenbetrieb und Wartung [Rechenzentrumsbetrieb, Facility-Management sowie Wartung und Zuverlässigkeit] und IT- und digitale Infrastrukturbelegschaft [IT-Hardware und Cloud-Infrastruktur, Netzwerkinfrastruktur, Cybersicherheit und technische Sicherheit sowie KI-Infrastruktur]), Beschäftigungsmodell (interne Belegschaft und externe Belegschaftsdienstleistungen), Rechenzentrumstyp (Hyperscale-Rechenzentren, Colocation-Rechenzentren sowie Unternehmens-, Edge- und modulare Rechenzentren) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Projektentwicklungsbelegschaft | Design- und Engineering-Belegschaft |
| Bau- und Installationsbelegschaft | |
| Test- und Inbetriebnahmebelegschaft | |
| Belegschaft für Anlagenbetrieb und Wartung | Rechenzentrumsbetriebsbelegschaft |
| Facility-Management-Belegschaft | |
| Wartungs- und Zuverlässigkeitsbelegschaft | |
| IT- und digitale Infrastrukturbelegschaft | IT-Hardware- und Cloud-Infrastrukturbelegschaft |
| Netzwerkinfrastrukturbelegschaft | |
| Cybersicherheits- und technische Sicherheitsbelegschaft | |
| KI-Infrastrukturbelegschaft |
| Interne Belegschaft |
| Externe Belegschaftsdienstleistungen |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmens-, Edge- und modulare Rechenzentren |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Belegschaftsfunktion | Projektentwicklungsbelegschaft | Design- und Engineering-Belegschaft |
| Bau- und Installationsbelegschaft | ||
| Test- und Inbetriebnahmebelegschaft | ||
| Belegschaft für Anlagenbetrieb und Wartung | Rechenzentrumsbetriebsbelegschaft | |
| Facility-Management-Belegschaft | ||
| Wartungs- und Zuverlässigkeitsbelegschaft | ||
| IT- und digitale Infrastrukturbelegschaft | IT-Hardware- und Cloud-Infrastrukturbelegschaft | |
| Netzwerkinfrastrukturbelegschaft | ||
| Cybersicherheits- und technische Sicherheitsbelegschaft | ||
| KI-Infrastrukturbelegschaft | ||
| Nach Beschäftigungsmodell | Interne Belegschaft | |
| Externe Belegschaftsdienstleistungen | ||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmens-, Edge- und modulare Rechenzentren | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für technische Belegschaft in Rechenzentren in Nordamerika?
Der Markt für technische Belegschaft in Rechenzentren in Nordamerika wird im Jahr 2026 auf 41,51 Milliarden USD geschätzt und soll bis 2032 111,81 Milliarden USD erreichen, was ein starkes Wachstum widerspiegelt, das durch die anhaltende Rechenzentrumserweiterung und steigende technische Personalanforderungen angetrieben wird.
Was treibt die Nachfrage nach technischen Rechenzentrumsmitarbeitern in Nordamerika an?
Die Nachfrage wird durch die KI-Computing-Erweiterung, den Bau von Hyperscale-Rechenzentren, geringe Anlagenauslastungsquoten und die wachsende Komplexität hochdichter und fortschrittlicher Kühlungsinfrastruktur angetrieben, die alle spezialisiertes technisches Fachwissen erfordern.
Welche Belegschaftsfunktion hat die größte Position?
Die Projektentwicklungsbelegschaft hält im Jahr 2026 einen Marktanteil von 23,08 % und soll bis 2032 mit einer CAGR von 18,15 % wachsen, unterstützt durch anhaltende Bau-, Inbetriebnahme- und Erweiterungsaktivitäten.
Warum werden externe Belegschaftsdienstleistungen wichtiger?
Externe Belegschaftsdienstleistungen gewinnen an Bedeutung, weil sie Betreibern ermöglichen, schnell qualifizierte und erfahrene Teams für Bau-, Inbetriebnahme-, Upgrade- und Erweiterungsprojekte einzusetzen, ohne gleichwertige dauerhafte Personalstärken zwischen Projektzyklen aufrechtzuerhalten.
Welches Land soll bis 2032 am schnellsten wachsen?
Mexiko soll das am schnellsten wachsende Land sein und bis 2032 eine CAGR von 18,41 % verzeichnen, unterstützt durch steigende Rechenzentrumsinvestitionen, neue Einrichtungsentwicklungen und wachsende Nachfrage nach qualifiziertem technischen Personal.
Welche Fähigkeiten sind für KI-Rechenzentrumsprojekte am wichtigsten?
Zu den Schlüsselkompetenzen gehören Fachwissen in elektrischen Systemen, Inbetriebnahme, Kühltechnologien, Steuerung und Automatisierung, Netzwerke, Infrastrukturbetrieb und unternehmenskritisches Facility-Management, die alle für die Unterstützung hochdichter KI-Umgebungen unerlässlich sind.