
Taille et part du marché des systèmes LiDAR multispectraux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
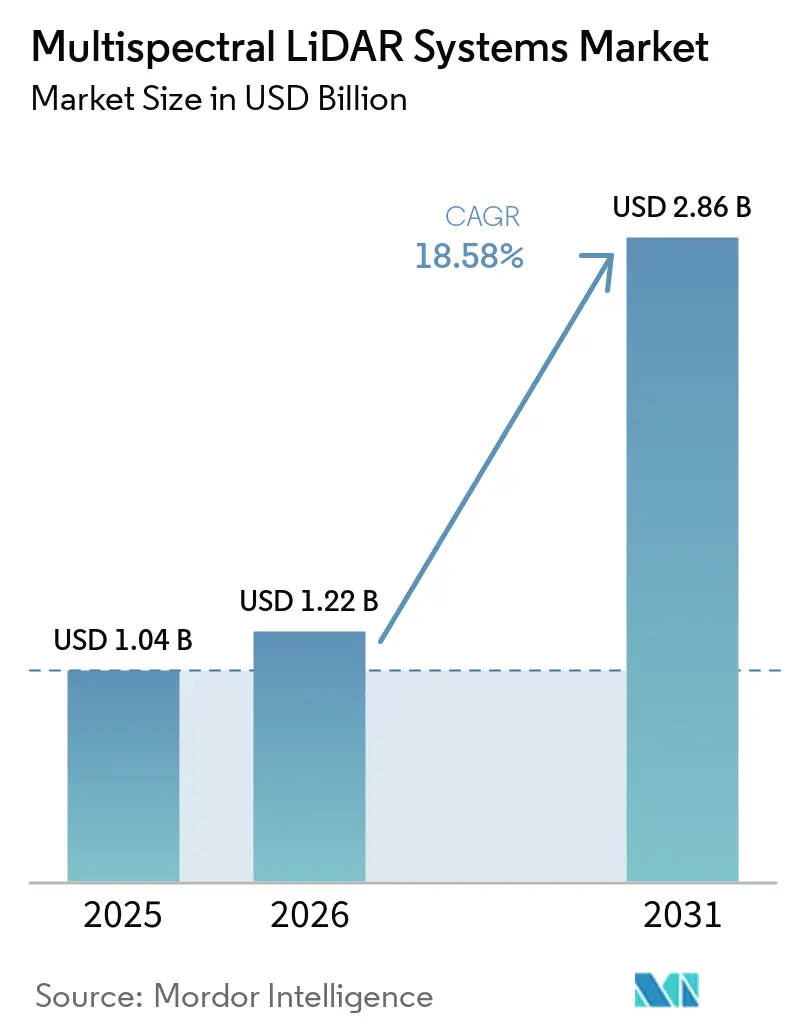
| Taille du Marché (2026) | 1.22 Milliards de dollars |
| Taille du Marché (2031) | 2.86 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.58 % |
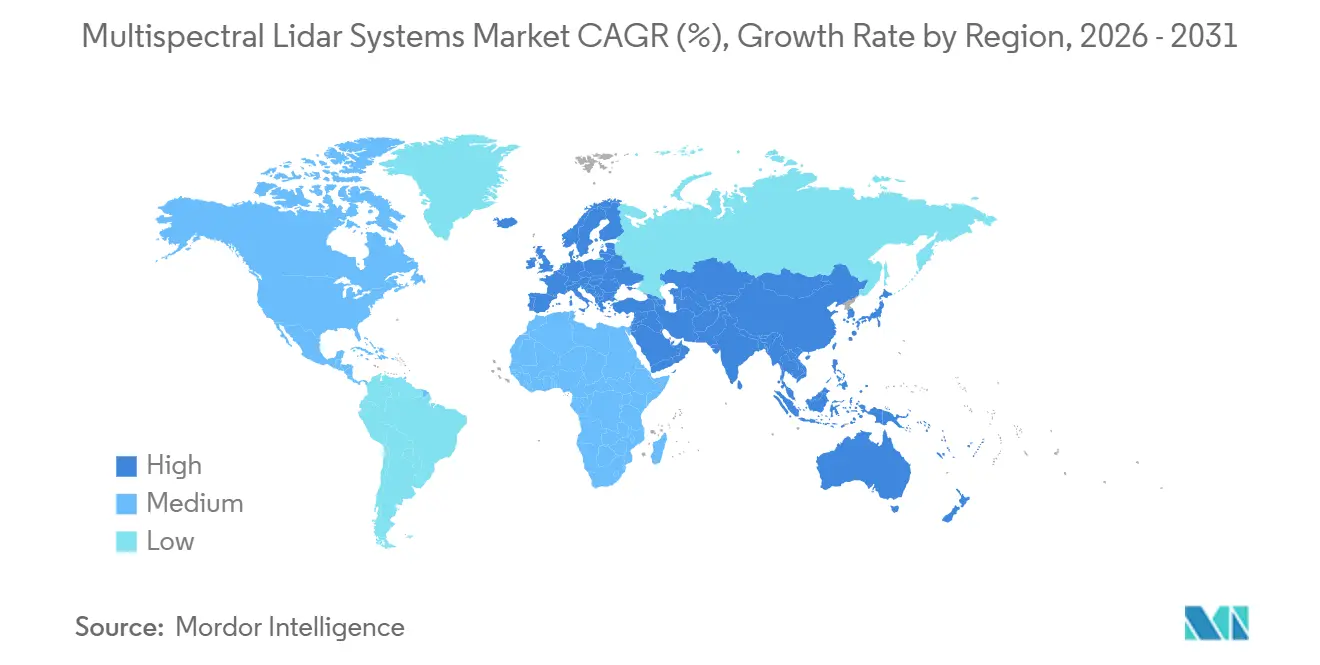
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
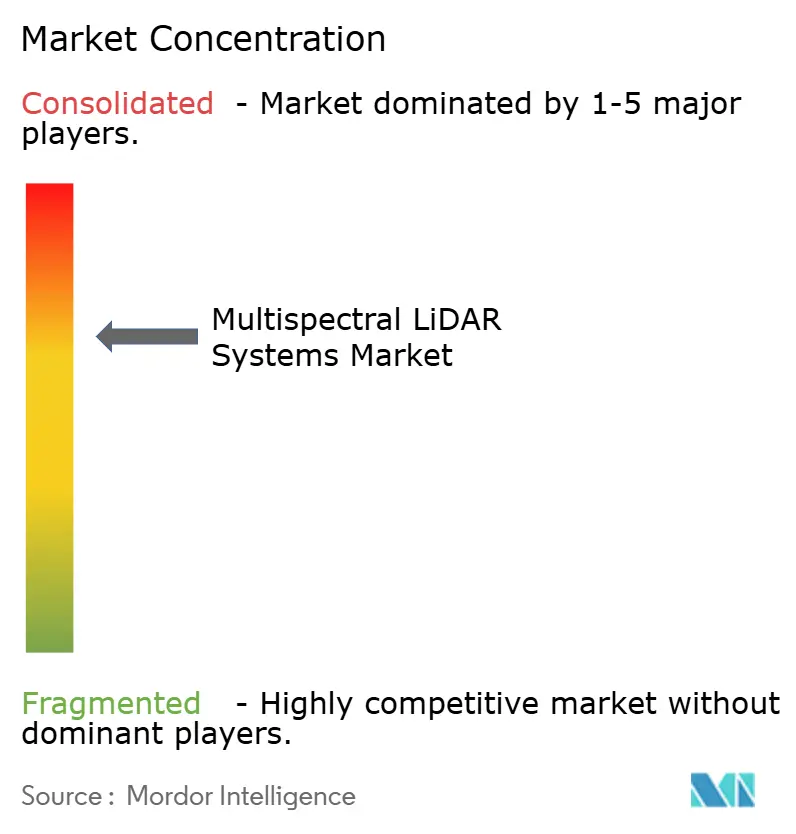
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes LiDAR multispectraux par Mordor Intelligence
La taille du marché des systèmes LiDAR multispectraux devrait s'étendre de 1,04 milliard USD en 2025 à 1,22 milliard USD en 2026, puis à 2,86 milliards USD d'ici 2031, enregistrant un CAGR de 18,58 % entre 2026 et 2031. La demande reflète le besoin de capturer à la fois une géométrie 3D précise et la réflectance des matériaux lors d'un seul relevé. Cette approche élimine le besoin d'instruments séparés, de fenêtres de vol et d'alignement manuel pour de nombreuses missions. Les décisions d'approvisionnement tiennent de plus en plus compte des exigences de mobilisation réduites et du nombre moins élevé de missions répétées. La cartographie côtière, la surveillance forestière, l'automatisation et les relevés d'infrastructure soutiennent une base de demande plus large pour le marché des systèmes LiDAR multispectraux. Le coût, les exigences de calibration et le manque de données d'entraînement publiques restent des obstacles, en particulier pour les opérateurs de plus petite taille.
Points clés du rapport
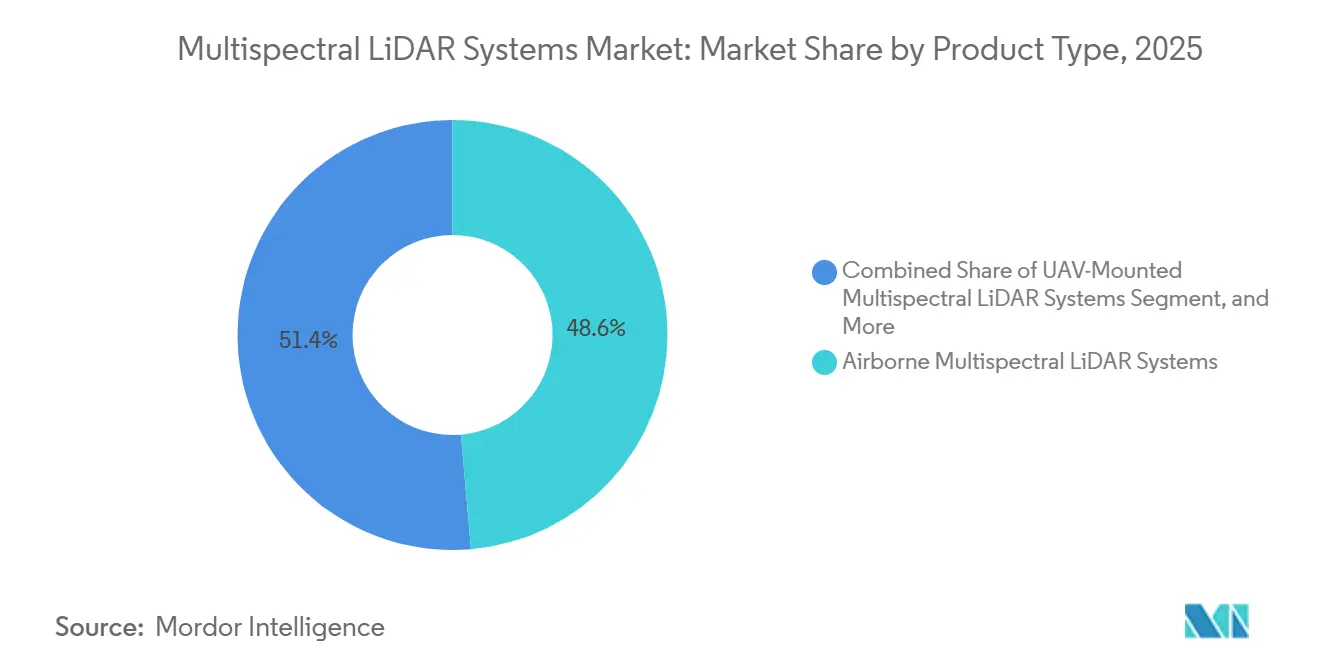
- Par type de produit, les systèmes aéroportés détenaient 48,63 % de la part du marché des systèmes LiDAR multispectraux en 2025, tandis que les systèmes montés sur UAV devraient se développer à un CAGR de 19,83 % jusqu'en 2031.
- Par configuration de longueur d'onde, les systèmes vert et NIR détenaient 39,47 % de la part des revenus en 2025, tandis que les systèmes NIR et SWIR devraient se développer à un CAGR de 19,67 % jusqu'en 2031.
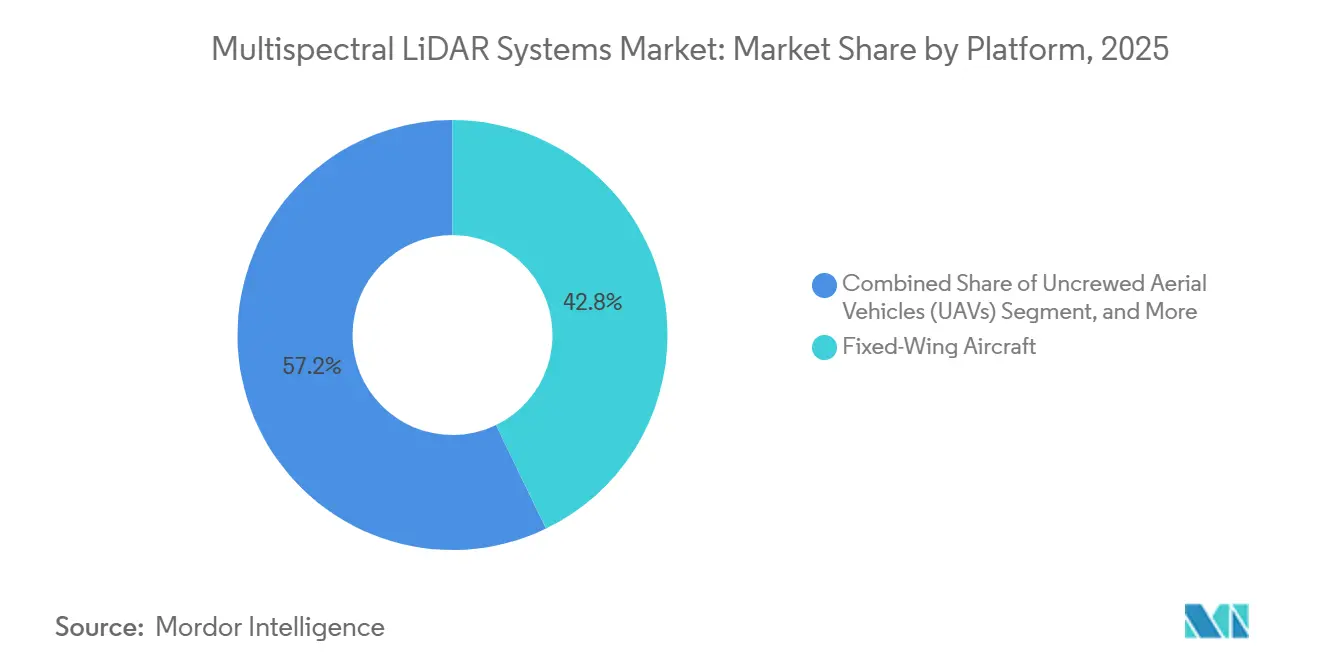
- Par plateforme, les aéronefs à voilure fixe détenaient 42,83 % de la part des revenus du marché des systèmes LiDAR multispectraux en 2025, tandis que les UAV devraient se développer à un CAGR de 19,43 % jusqu'en 2031.
- Par secteur d'utilisation final, les agences gouvernementales et de défense détenaient 24,73 % de la part des revenus en 2025, tandis que le secteur automobile devrait se développer à un CAGR de 18,93 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait une part de revenus de 34,67 % sur le marché des systèmes LiDAR multispectraux en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes LiDAR multispectraux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Classification spectrale et structure 3D simultanées | +4.1% | Mondial | Moyen terme (2-4 ans) |
| Cartographie côtière, des eaux intérieures et topo-bathymétrique | +3.2% | Amérique du Nord et Europe, avec extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Sylviculture de précision et surveillance des ressources naturelles | +2.6% | Europe, Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Fusion de données en un seul vol | +2.4% | Mondial | Court terme (≤ 2 ans) |
| Automatisation tenant compte des matériaux dans les mines, carrières et la manutention de biomasse | +2.0% | Asie-Pacifique, avec extension vers le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Demande de formation de l'IA pour les nuages de points co-enregistrés | +2.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande de classification spectrale et de structure 3D simultanées
L'imagerie passive et le LiDAR à longueur d'onde unique peuvent avoir du mal à distinguer des objets de formes similaires mais de matériaux différents. L'asphalte, le sol humide et l'herbe peuvent présenter des profils géométriques comparables tout en affichant des réflectances NIR et SWIR différentes. Les systèmes multispectraux capturent ces signaux structurels et spectraux lors du même passage. Une étude de 2025 a rapporté une amélioration de la classification des scènes urbaines à partir de nuages de points multispectraux co-enregistrés par rapport aux références à bande unique.[1]P. Li et al., "Masking Graph Cross-Convolution Network for Multispectral Point Cloud Classification," IEEE Transactions on Geoscience and Remote Sensing, ieee.org Cette capacité soutient l'utilisation d'étiquettes de matériaux dans les flux de travail en aval de la robotique et du tri. Le marché des systèmes LiDAR multispectraux bénéficie lorsque les besoins de classification sont aussi importants que la mesure spatiale, en particulier lorsque les opérateurs ont besoin de résultats issus d'un seul processus de collecte coordonné.
Croissance de la cartographie côtière, des eaux intérieures et topo-bathymétrique
Les programmes de cartographie nationaux constituent une source stable de demande pour les systèmes topo-bathymétriques. Ces programmes utilisent généralement des cycles d'approvisionnement pluriannuels, ce qui peut réduire la sensibilité aux budgets commerciaux de relevé à court terme. Teledyne Geospatial a présenté Fathom en février 2025 avec un canal topographique de 2 000 000 points/sec, un canal bathymétrique vert et une caméra RVB et NIR de 120 MP.[2]Teledyne Optech, "Teledyne Geospatial Announces Fathom," Teledyne Optech, teledyneoptech.com Leica Geosystems a présenté CoastalMapper en février 2025, capable de collecter 1 million de points bathymétriques et 2 millions de points topographiques par seconde, couvrant 360 km²/h. Ces lancements ont rendu les systèmes intégrés de cartographie côtière plus accessibles en tant que produits standard sur le marché des systèmes LiDAR multispectraux. Le programme de données topo-bathymétriques côtières de la NOAA et le Corps des ingénieurs de l'armée américaine continuent de soutenir la demande pour les configurations vert et NIR.[3]Leica Geosystems, "New Leica CoastalMapper LiDAR Sensor Significantly Speeds Up Airborne Bathymetric Mapping," Leica Geosystems, leica-geosystems.com
Expansion de la sylviculture de précision et de la surveillance des ressources naturelles
Une revue de 2024 a révélé que la sylviculture représentait 42,7 % des recherches publiées sur le LiDAR multispectral. L'adoption commerciale a pris du retard par rapport à la recherche, mais les agences forestières ont de plus en plus besoin de classification des espèces, de détection de la pourriture des racines et d'estimations de la biomasse. Une étude de 2025 a identifié des différences spectrales et structurelles entre des épicéas de Norvège sains et infectés par la pourriture des racines sur 110 arbres classifiés. Le jeu de données ForestSemantic-MS, publié en décembre 2025, a fourni des nuages de points forestiers annotés sur 6 composantes pour les travaux de segmentation sémantique. Des données d'entraînement plus utilisables peuvent réduire les coûts d'analyse pour les opérateurs forestiers et les travaux de vérification des crédits carbone. Ces conditions élargissent la pertinence du marché des systèmes LiDAR multispectraux au-delà des services forestiers publics et permettent aux opérateurs commerciaux d'évaluer la végétation à l'échelle du peuplement.
Fusion de données en un seul vol réduisant les missions répétées et les erreurs d'enregistrement
L'acquisition en un seul passage aide les prestataires de services commerciaux à réduire le besoin de vols répétés et le temps de mobilisation. Elle évite également les erreurs d'alignement qui peuvent survenir lorsque l'imagerie et le LiDAR sont collectés séparément. Ces erreurs peuvent affecter la classification aux bordures de la canopée, aux rivages et aux autres limites d'objets. Le système Stratus de Teledyne Optech, associé à une charge utile Phase One à 4 bandes, capture simultanément des données LiDAR et multispectrales à jusqu'à 2 millions de points/sec. Une étude de 2026 a validé un système à sac à dos combinant des données LiDAR et multispectrales à 4 bandes en une scène 3D géoréférencée sans étape de calibration séparée.[4]C. Sothe et al., "Integrating Multispectral Imagery with Lidar Enhances 3D Mobile Mapping of Vegetation Condition," PFG - Journal of Photogrammetry, Remote Sensing and Geoinformation Science, springer.com Le marché des systèmes LiDAR multispectraux peut appliquer cet avantage opérationnel aux travaux mobiles et aéroportés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé d'acquisition, de calibration et de traitement | -2.9% | Mondial, plus aigu en Amérique du Sud et au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) |
| Jeux de données de référence et vérité terrain limités | -1.8% | Mondial | Moyen terme (2-4 ans) |
| Co-enregistrement inter-canaux et dérive radiométrique dans les flottes opérationnelles | -1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Verrouillage de la sélection des bandes spectrales et fragmentation des flux de travail | -1.0% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé d'acquisition, de calibration et de traitement
Les systèmes LiDAR multispectraux nécessitent des conceptions optiques propriétaires, des détecteurs multicanaux et une calibration spécifique à chaque longueur d'onde. Ces caractéristiques rendent leur coût d'acquisition plus élevé que celui des plateformes à longueur d'onde unique. Les opérateurs de projets peuvent avoir du mal à répartir ce coût sur des missions qui ne nécessitent pas de classification des matériaux. Le traitement nécessite également plus de capacité de calcul et de compétences spécialisées, car les nuages de points contiennent plusieurs canaux enregistrés. Les flux de travail de correction radiométrique non standardisés peuvent augmenter la complexité opérationnelle. La contrainte est la plus forte en Amérique du Sud, au Moyen-Orient et en Afrique, où les droits d'importation et la capacité de calibration limitée peuvent augmenter le coût total de possession pour les participants au marché des systèmes LiDAR multispectraux.
Jeux de données de référence et vérité terrain limités
Les jeux de données annotés disponibles publiquement restent limités pour les applications LiDAR multispectrales. Le jeu de données FGI-EMIT comprend 1 561 arbres annotés manuellement sur 3 longueurs d'onde, tandis que le jeu de données RIEGL-ISPRS Loosdorf-Melk traite 25 classes de classification urbaine. Le développement des jeux de données n'a pas suivi le rythme du développement des modèles. Les fournisseurs peuvent avoir besoin de créer des données d'entraînement propriétaires, ce qui augmente les budgets de projet et les délais contractuels. L'EuroSDR et l'ISPRS ont coordonné des activités de référence, mais l'échelle et la diversité spectrale restent limitées. Cela limite l'adoption des systèmes LiDAR multispectraux parmi les prestataires de services sans ressources dédiées au développement de données.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les systèmes aéroportés sont en tête tandis que les plateformes UAV élargissent l'accès
Les systèmes aéroportés détenaient 48,63 % du segment par type de produit en 2025. Leur position reflète la portée opérationnelle, la capacité de charge utile et un long historique d'approvisionnement. Les aéronefs à voilure fixe et les hélicoptères restent adaptés aux relevés côtiers et aux grandes missions forestières. Ces missions bénéficient de l'endurance et de la capacité à transporter plusieurs capteurs.
Les systèmes montés sur UAV devraient se développer à un CAGR de 19,83 % de 2026 à 2031. Un poids de charge utile plus faible peut réduire le coût par hectare pour les équipes forestières et minières. RIEGL a présenté le miniVUX-4UAV à l'INTERGEO 2026, avec une fréquence de fonctionnement allant jusqu'à 400 kHz et une précision de 12 mm sur une plateforme de moins de 1 kg. Les systèmes terrestres restent axés sur les affleurements géologiques et les stocks industriels, tandis que les systèmes mobiles soutiennent les applications autoroutières et portuaires. Le secteur des systèmes LiDAR multispectraux continue de connaître un manque de produits entre les prototypes mobiles académiques et les catalogues commerciaux standard, laissant une ouverture sur le marché des systèmes LiDAR multispectraux.


Par configuration de longueur d'onde : le vert et le NIR soutiennent la cartographie tandis que le NIR et le SWIR gagnent des usages
Les configurations vert et NIR représentaient 39,47 % du marché des systèmes LiDAR multispectraux en 2025. L'association 532 nm vert et 1 064 nm NIR soutient la bathymétrie et le contraste d'intensité topographique. Cette association reste centrale pour la cartographie côtière et de la végétation. Les programmes hydrographiques nationaux continuent de privilégier cette configuration pour les relevés aquatiques et terrestres.
Les configurations NIR et SWIR devraient se développer à un CAGR de 19,67 % jusqu'en 2031. La perception automobile et le tri de minerais bénéficient de leur spécificité matérielle supplémentaire. Les exigences de sécurité oculaire de la norme IEC 60825-1 influencent également l'utilisation de longueurs d'onde plus longues dans certaines applications industrielles et militaires. Les systèmes tribandes vert, NIR et SWIR comblent l'écart entre les produits à 2 canaux établis et les conceptions multibandes. Les systèmes accordables et à large bande restent largement au stade du prototype, bien que des recherches en 2026 aient montré des travaux continus sur les architectures LiDAR photoniques. Ces choix d'architecture affectent le développement de produits au sein du marché des systèmes LiDAR multispectraux.
Par plateforme : les aéronefs à voilure fixe conservent leur avantage d'échelle tandis que les UAV gagnent du terrain
Les aéronefs à voilure fixe détenaient 42,83 % du segment par plateforme en 2025. Ils offrent une couverture efficace pour les agences gouvernementales qui gèrent les référentiels nationaux côtiers, forestiers et d'infrastructure. Fathom et CoastalMapper ont été présentés pour les travaux sur voilure fixe en février 2025. CoastalMapper a été conçu pour les opérations de relevé en voilure fixe et en hélicoptère.
Les UAV devraient se développer à un CAGR de 19,43 % de 2026 à 2031. Les charges utiles compactes et le matériel de drone conforme soutiennent leur utilisation dans les relevés professionnels. Les hélicoptères restent pertinents là où le terrain ou les actifs offshore nécessitent de la maniabilité. Les véhicules terrestres et les machines industrielles soutiennent la logistique portuaire et la classification sur tapis roulant. RIEGL a présenté le VUX-3HA à l'INTERGEO 2026, avec une fréquence de mesure effective de 3 MHz pour soutenir les applications cinématiques. Ces choix de plateforme élargissent la portée opérationnelle du marché des systèmes LiDAR multispectraux.
Par secteur d'utilisation final : le gouvernement et la défense assurent la demande tandis que l'automobile progresse
Les agences gouvernementales et de défense représentaient 24,73 % du segment par utilisation finale en 2025. Leurs achats soutiennent le renseignement sur le terrain, la cartographie côtière et les programmes de données de référence nationales. Certaines activités liées à la défense ne sont pas visibles dans les rapports de ventes commerciales. Le partage de données interagences peut également transférer des capacités sans enregistrer une vente commerciale directe.
Le secteur automobile devrait se développer à un CAGR de 18,93 % jusqu'en 2031. Les systèmes autonomes doivent distinguer les matériaux et les conditions routières que le LiDAR à canal unique peut ne pas séparer. MicroVision a annoncé en septembre 2026 que son LiDAR longue portée IRIS à 1 550 nm avait été sélectionné pour des véhicules terrestres militaires lourds autonomes. Les relevés, la cartographie, les services géospatiaux, les services publics, la foresterie et la robotique industrielle restent des groupes d'acheteurs pertinents pour le marché des systèmes LiDAR multispectraux. Le VQ-1060 de RIEGL combine un LiDAR haute densité avec une imagerie multispectrale pour la cartographie de corridors et les travaux sur la végétation.
Analyse géographique
L'Amérique du Nord détenait 34,67 % de la part du marché des systèmes LiDAR multispectraux en 2025. La NOAA, le Corps des ingénieurs de l'armée américaine et l'Institut géologique des États-Unis soutiennent la demande pour la cartographie côtière et topographique. Le Canada ajoute une demande provenant de l'inventaire des ressources naturelles et de la comptabilité carbone forestière. Le Mexique reste à un stade plus précoce, avec une activité concentrée dans la cartographie des corridors d'infrastructure. Les lancements de Fathom et CoastalMapper en février 2025 étaient orientés vers les exigences de relevé côtier nord-américaines.
L'Asie-Pacifique devrait se développer à un CAGR de 19,87 % entre 2026 et 2031. Les programmes de véhicules autonomes de la Chine et la demande d'inspection d'infrastructure par drone soutiennent la région. Le Programme national d'infrastructure de l'Inde soutient les besoins de cartographie des autoroutes, des voies ferrées et des plans d'eau. Le vieillissement de la main-d'œuvre du génie civil au Japon renforce l'argument en faveur des méthodes de relevé par drone automatisé. Les capteurs UAV compacts sont positionnés pour les entreprises de relevé commercial qui ont besoin d'un accès à moindre coût au marché des systèmes LiDAR multispectraux.
L'Europe avait une présence significative en 2025, menée par l'Allemagne, le Royaume-Uni et la France. La Finlande et la Suède ont une vaste expérience opérationnelle avec le LiDAR aéroporté multispectral, notamment avec le système HeliALS de l'Institut finlandais de recherche géospatiale. Hexagon a acquis ITRES en juin 2026, intégrant des capacités d'imagerie hyperspectrale et thermique aéroportée dans son portefeuille géospatial Leica. L'Amérique du Sud offre un potentiel dans la surveillance de l'Amazonie et l'agriculture de précision, mais fait face à des droits de douane et des contraintes de calibration, tandis que le Moyen-Orient et l'Afrique restent à un stade d'adoption précoce, avec une demande principalement liée à la défense, au pétrole et au gaz, et aux projets de cartographie de pipelines sur le marché des systèmes LiDAR multispectraux.

Paysage concurrentiel
Le marché des systèmes LiDAR multispectraux est modérément concentré parmi Teledyne Optech, RIEGL Laser Measurement Systems et Hexagon. Ces entreprises se font concurrence à travers des configurations de capteurs intégrées, des taux de points, des canaux spectraux et des charges utiles de caméra. Les logiciels qui convertissent les données brutes multicanaux en classifications utilisables sont également importants. Les acheteurs considèrent à la fois les performances des capteurs et le temps nécessaire pour livrer les produits de données finaux.
RIEGL a présenté le VQ-1060 à l'INTERGEO 2025 à Francfort. Le système combine un LiDAR 3D multidirectionnel, une imagerie RVB oblique et une imagerie multispectrale au nadir pour l'inspection de corridors et la surveillance de la végétation. Teledyne Geospatial a lancé Fathom en février 2025 en tant que système intégré topographique, bathymétrique, RVB et NIR. L'acquisition d'ITRES par Hexagon en juin 2026 a ajouté l'imagerie hyperspectrale aéroportée à son écosystème matériel LiDAR Leica.
Des opportunités subsistent dans les équipements terrestres et mobiles compacts pour les utilisateurs forestiers et industriels. Les plateformes de traitement en nuage peuvent réduire les compétences spécialisées nécessaires pour préparer des nuages de points étiquetés. Outsight et IRIDESENSE font partie des challengers travaillant sur l'inférence par IA au niveau du capteur pour les cas d'usage LiDAR spectral automobile et compact. Un article de 2026 dans Nature Communications a démontré une classification des matériaux résolue en polarisation au niveau de la puce à l'échelle de la nanoseconde. Les opérateurs professionnels de drones tiennent également compte des règles d'espace aérien lors de la sélection des systèmes montés sur UAV. Cela maintient la conformité et les exigences pratiques de déploiement au cœur de la concurrence sur le marché des systèmes LiDAR multispectraux.
Leaders du secteur des systèmes LiDAR multispectraux
Teledyne Optech Incorporated
RIEGL Laser Measurement Systems GmbH
Hexagon AB
Outsight SA
Headwall Photonics, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : RIEGL a présenté le miniVUX-4UAV, jusqu'à 400 kHz et une précision de 12 mm, et le VUX-3HA, fréquence de mesure de 3 MHz, à l'INTERGEO 2026 à Munich, élargissant les performances LiDAR multispectral UAV et cinématique dans des facteurs de forme compacts pour les applications forestières, de corridor et d'infrastructure.
- Septembre 2026 : MicroVision a annoncé que son capteur LiDAR longue portée IRIS, à 1 550 nm, à état solide et invisible aux lunettes de vision nocturne, avait été sélectionné pour des véhicules terrestres militaires lourds autonomes, signalant la convergence des feuilles de route technologiques LiDAR de défense et commerciales.
- Juin 2026 : Hexagon AB a acquis ITRES Research Limited, un fournisseur d'imagerie hyperspectrale et thermique aéroportée basé à Calgary, dont le chiffre d'affaires 2026 devrait atteindre 13 millions EUR (14,2 millions USD), ajoutant l'imagerie hyperspectrale aéroportée à son portefeuille matériel LiDAR Leica.
- Octobre 2025 : RIEGL a dévoilé le VQ-1060 à l'INTERGEO 2025 à Francfort, intégrant un LiDAR 3D multidirectionnel, une imagerie RVB oblique et une imagerie multispectrale au nadir dans un seul système aérien pour l'inspection de corridors de services publics et l'analyse de l'empiètement de la végétation.


Portée du rapport sur le marché mondial des systèmes LiDAR multispectraux
Les systèmes LiDAR multispectraux sont des dispositifs de télédétection avancés qui combinent une mesure précise des distances avec l'acquisition de données spectrales sur plusieurs longueurs d'onde, permettant la capture simultanée de la géométrie spatiale 3D et des signatures de réflectance spécifiques aux matériaux pour une classification améliorée des objets, une analyse de la santé de la végétation et une cartographie environnementale détaillée.
Le rapport sur le marché des systèmes LiDAR multispectraux est segmenté par type de produit (systèmes LiDAR multispectraux aéroportés, systèmes LiDAR multispectraux montés sur UAV, systèmes LiDAR multispectraux terrestres, et systèmes LiDAR multispectraux mobiles et montés sur véhicule), configuration de longueur d'onde (vert + proche infrarouge (NIR), vert + NIR + infrarouge à ondes courtes (SWIR), NIR + SWIR, multibande et quatre longueurs d'onde discrètes ou plus, et LiDAR spectral accordable et à large bande), plateforme (aéronef à voilure fixe, hélicoptères, véhicules aériens non habités (UAV), véhicules terrestres et machines industrielles, et plateformes sur trépied, portique et laboratoire), secteur d'utilisation final (agences gouvernementales et de défense, prestataires de services de relevé, cartographie et géospatial, entreprises d'ingénierie, de construction et d'infrastructure (AEC), opérateurs de services publics, d'énergie et d'électricité, opérateurs de l'industrie minière et extractive, opérateurs agricoles et forestiers, organisations environnementales, de conservation et de ressources naturelles, institutions de recherche et universités, automobile, robotique industrielle et autres secteurs d'utilisation finale), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes LiDAR multispectraux aéroportés |
| Systèmes LiDAR multispectraux montés sur UAV |
| Systèmes LiDAR multispectraux terrestres |
| Systèmes LiDAR multispectraux mobiles et montés sur véhicule |
| Vert + proche infrarouge (NIR) |
| Vert + NIR + infrarouge à ondes courtes (SWIR) |
| NIR + SWIR |
| Multibande et quatre longueurs d'onde discrètes ou plus |
| LiDAR spectral accordable et à large bande |
| Aéronef à voilure fixe |
| Hélicoptères |
| Véhicules aériens non habités (UAV) |
| Véhicules terrestres et machines industrielles |
| Plateformes sur trépied, portique et laboratoire |
| Agences gouvernementales et de défense |
| Prestataires de services de relevé, cartographie et géospatial |
| Entreprises d'ingénierie, de construction et d'infrastructure (AEC) |
| Opérateurs de services publics, d'énergie et d'électricité |
| Opérateurs de l'industrie minière et extractive |
| Opérateurs agricoles et forestiers |
| Organisations environnementales, de conservation et de ressources naturelles |
| Institutions de recherche et universités |
| Automobile |
| Robotique industrielle |
| Autres secteurs d'utilisation finale |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par type de produit | Systèmes LiDAR multispectraux aéroportés | ||
| Systèmes LiDAR multispectraux montés sur UAV | |||
| Systèmes LiDAR multispectraux terrestres | |||
| Systèmes LiDAR multispectraux mobiles et montés sur véhicule | |||
| Par configuration de longueur d'onde | Vert + proche infrarouge (NIR) | ||
| Vert + NIR + infrarouge à ondes courtes (SWIR) | |||
| NIR + SWIR | |||
| Multibande et quatre longueurs d'onde discrètes ou plus | |||
| LiDAR spectral accordable et à large bande | |||
| Par plateforme | Aéronef à voilure fixe | ||
| Hélicoptères | |||
| Véhicules aériens non habités (UAV) | |||
| Véhicules terrestres et machines industrielles | |||
| Plateformes sur trépied, portique et laboratoire | |||
| Par secteur d'utilisation final | Agences gouvernementales et de défense | ||
| Prestataires de services de relevé, cartographie et géospatial | |||
| Entreprises d'ingénierie, de construction et d'infrastructure (AEC) | |||
| Opérateurs de services publics, d'énergie et d'électricité | |||
| Opérateurs de l'industrie minière et extractive | |||
| Opérateurs agricoles et forestiers | |||
| Organisations environnementales, de conservation et de ressources naturelles | |||
| Institutions de recherche et universités | |||
| Automobile | |||
| Robotique industrielle | |||
| Autres secteurs d'utilisation finale | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes LiDAR multispectraux ?
Le marché des systèmes LiDAR multispectraux était de 1,22 milliard USD en 2026 et devrait atteindre 2,86 milliards USD d'ici 2031 à un CAGR de 18,58 %.
Quel type de produit est en tête de la demande ?
Les systèmes aéroportés étaient en tête avec une part de 48,63 % en 2025, soutenus par leur portée, leur capacité de charge utile et leur utilisation dans les relevés de grande superficie.
Quelle plateforme devrait se développer le plus rapidement ?
Les UAV devraient se développer à un CAGR de 19,43 % jusqu'en 2031, soutenus par des charges utiles compactes et une utilisation dans les relevés professionnels.
Pourquoi les configurations vert et NIR sont-elles largement utilisées ?
Les systèmes vert et NIR détenaient 39,47 % de part en 2025 car ils soutiennent la pénétration de l'eau pour la bathymétrie et le contraste topographique.
Quelle région présente les perspectives de croissance les plus rapides ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,87 % jusqu'en 2031, soutenue par les programmes d'infrastructure, de drone et d'automobile.
Qu'est-ce qui limite l'adoption des systèmes LiDAR multispectraux ?
Les coûts élevés d'équipement, de calibration et de traitement, ainsi que le manque de jeux de données de référence annotés, restent les principaux obstacles.
Dernière mise à jour de la page le:



