
Marktgröße und Marktanteil für Multispektrale LiDAR-Systeme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.22 Milliarden US-Dollar |
| Marktgröße (2031) | 2.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
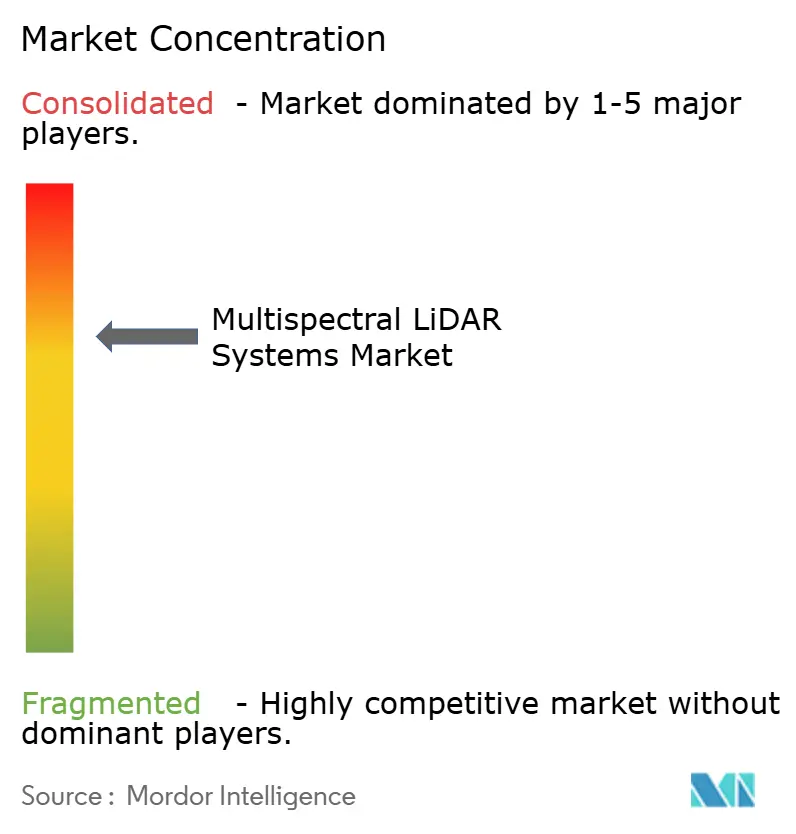
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Multispektrale LiDAR-Systeme von Mordor Intelligence
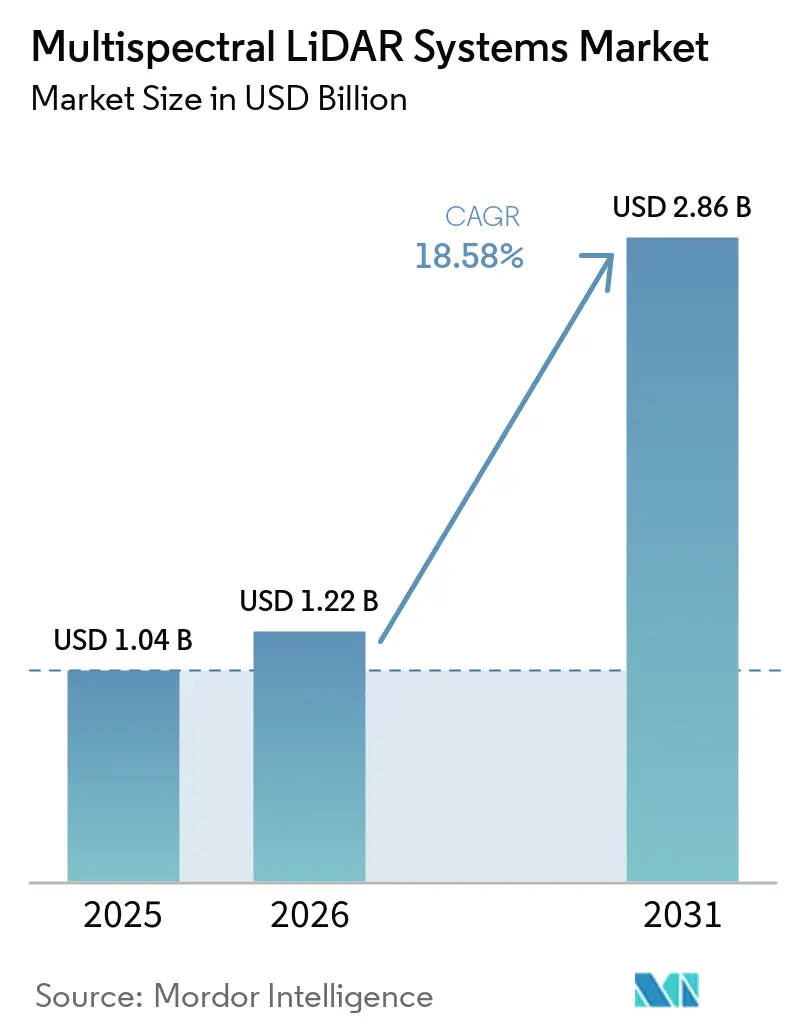
Die Marktgröße für Multispektrale LiDAR-Systeme wird voraussichtlich von 1,04 Milliarden USD im Jahr 2025 auf 1,22 Milliarden USD im Jahr 2026 und bis 2031 auf 2,86 Milliarden USD anwachsen, was einer CAGR von 18,58 % zwischen 2026 und 2031 entspricht. Die Nachfrage spiegelt den Bedarf wider, sowohl präzise 3D-Geometrie als auch Materialreflexion in einer einzigen Befliegung zu erfassen. Dieser Ansatz eliminiert den Bedarf an separaten Instrumenten, Befliegungsfenstern und manueller Ausrichtung bei vielen Aufträgen. Beschaffungsentscheidungen berücksichtigen zunehmend geringere Mobilisierungsanforderungen und weniger Wiederholungsmissionen. Küstenkartierung, Waldüberwachung, Automatisierung und Infrastrukturvermessungen unterstützen eine breitere Nachfragebasis für den Markt für Multispektrale LiDAR-Systeme. Kosten, Kalibrierungsanforderungen und begrenzte öffentliche Trainingsdaten bleiben Hindernisse, insbesondere für kleinere Betreiber.
Wichtigste Erkenntnisse des Berichts
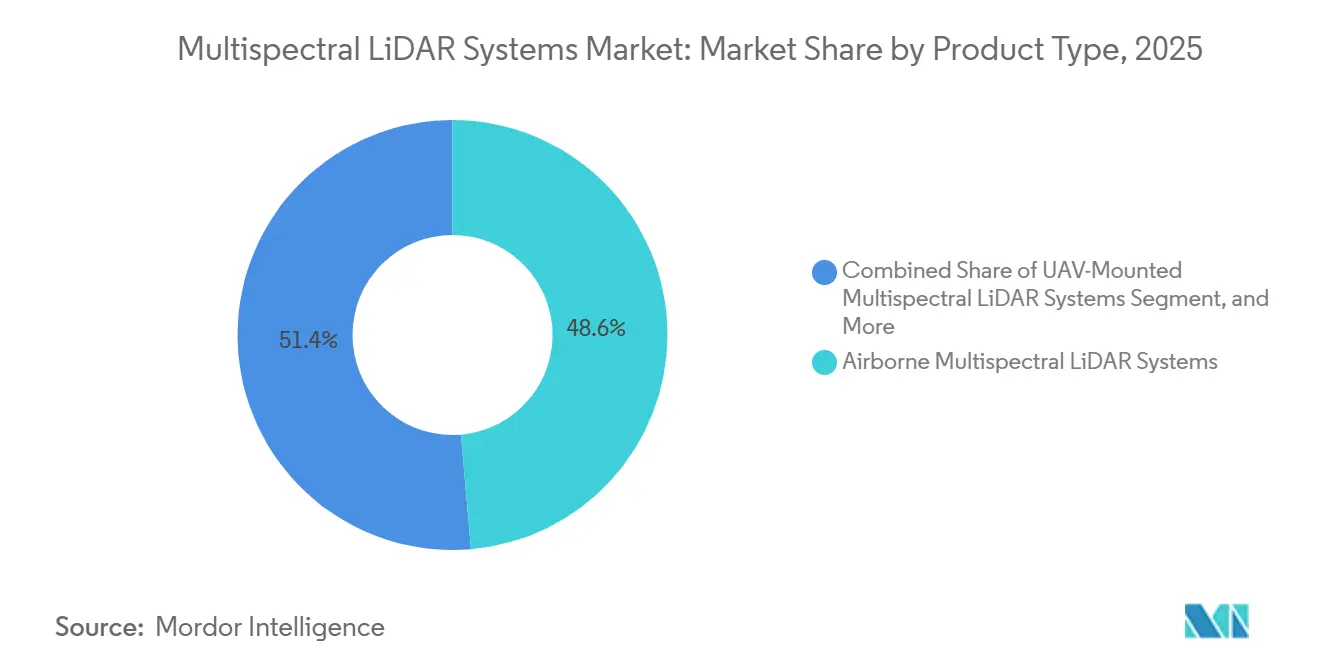
- Nach Produkttyp hielten luftgestützte Systeme im Jahr 2025 einen Marktanteil von 48,63 % am Markt für Multispektrale LiDAR-Systeme, während UAV-gestützte Systeme bis 2031 voraussichtlich mit einer CAGR von 19,83 % wachsen werden.
- Nach Wellenlängenkonfiguration hielten Grün- und NIR-Systeme im Jahr 2025 einen Umsatzanteil von 39,47 %, während NIR- und SWIR-Systeme bis 2031 voraussichtlich mit einer CAGR von 19,67 % wachsen werden.
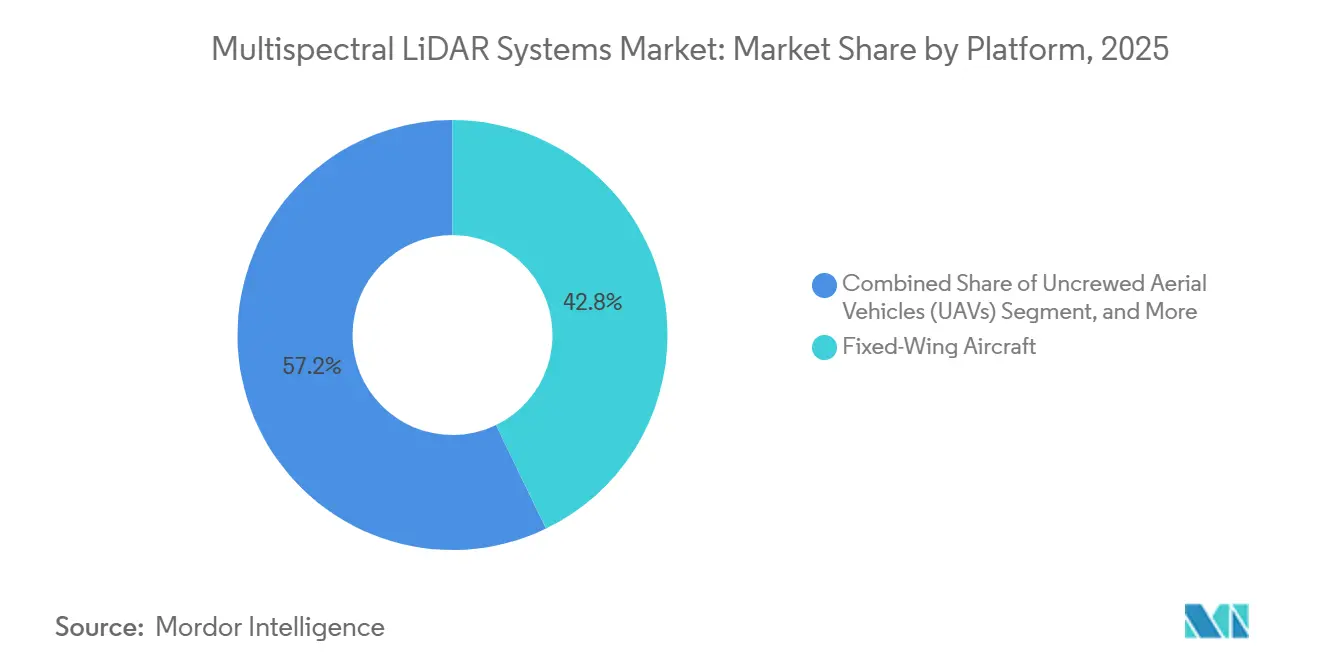
- Nach Plattform hielten Starrflügelflugzeuge im Jahr 2025 einen Umsatzanteil von 42,83 % am Markt für Multispektrale LiDAR-Systeme, während UAVs bis 2031 voraussichtlich mit einer CAGR von 19,43 % wachsen werden.
- Nach Endverbraucherbranche hielten Behörden und Verteidigungseinrichtungen im Jahr 2025 einen Umsatzanteil von 24,73 %, während die Automobilindustrie bis 2031 voraussichtlich mit einer CAGR von 18,93 % wachsen wird.
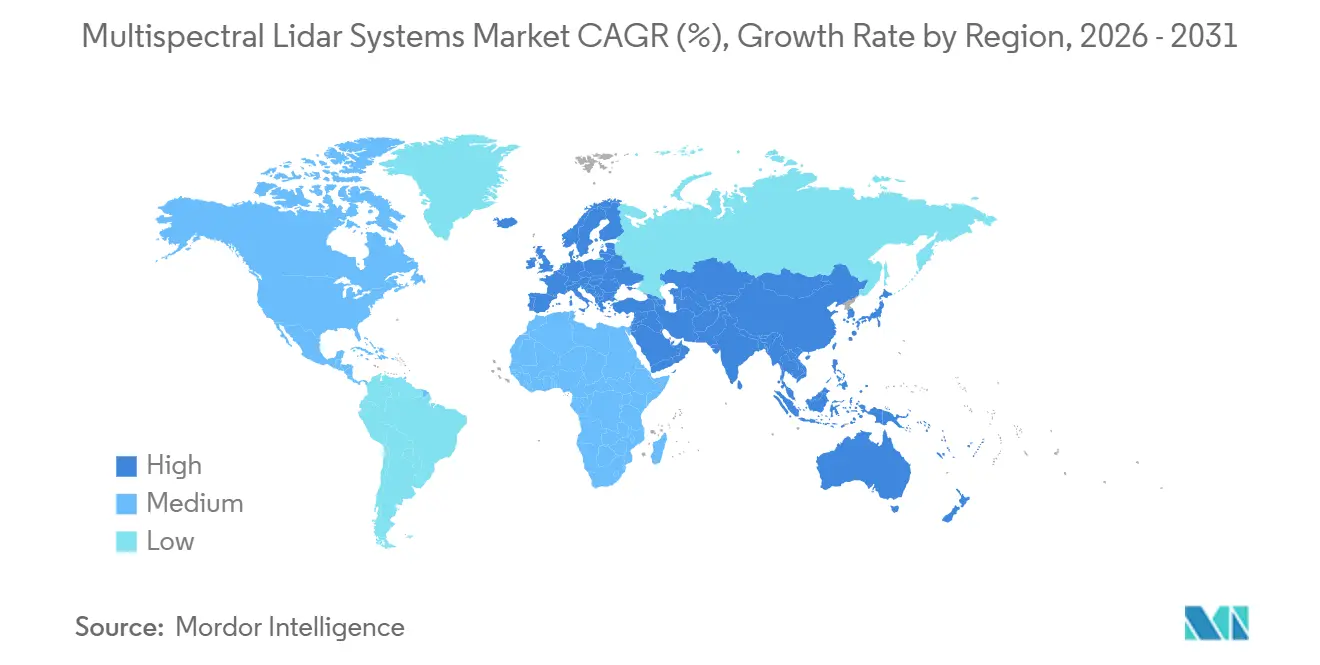
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 34,67 % am Markt für Multispektrale LiDAR-Systeme, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 19,87 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Multispektrale LiDAR-Systeme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gleichzeitige 3D-Strukturerfassung und spektrale Klassifizierung | +4.1% | Global | Mittelfristig (2–4 Jahre) |
| Küsten-, Binnengewässer- und Topobathymetrische Kartierung | +3.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Präzisionsforst- und Natürliche Ressourcenüberwachung | +2.6% | Europa, Nordamerika und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Datenfusion in einem einzigen Überflug | +2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Materialbasierte Automatisierung im Bergbau, in Steinbrüchen und bei der Biomassehandhabung | +2.0% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| KI-Trainingsbedarf für ko-registrierte Punktwolken | +2.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach gleichzeitiger 3D-Strukturerfassung und spektraler Klassifizierung
Passive Bildgebung und Einwellenlängen-LiDAR können Schwierigkeiten haben, Objekte mit ähnlichen Formen, aber unterschiedlichen Materialien zu unterscheiden. Asphalt, feuchter Boden und Gras können vergleichbare geometrische Profile aufweisen, während sie unterschiedliche NIR- und SWIR-Reflexionswerte zeigen. Multispektrale Systeme erfassen diese strukturellen und spektralen Signale in einem einzigen Überflug. Eine Studie aus dem Jahr 2025 berichtete von einer verbesserten Klassifizierung urbaner Szenen aus ko-registrierten multispektralen Punktwolken im Vergleich zu Einband-Baselines.[1]P. Li et al., "Masking Graph Cross-Convolution Network for Multispectral Point Cloud Classification," IEEE Transactions on Geoscience and Remote Sensing, ieee.org Diese Fähigkeit unterstützt die Verwendung von Materialkennzeichnungen in nachgelagerten Robotik- und Sortierarbeitsabläufen. Der Markt für Multispektrale LiDAR-Systeme profitiert, wenn Klassifizierungsanforderungen ebenso wichtig sind wie räumliche Messungen, insbesondere wenn Betreiber Ergebnisse aus einem einzigen koordinierten Erfassungsprozess benötigen.
Wachstum bei der Küsten-, Binnengewässer- und Topobathymetrischen Kartierung
Nationale Kartierungsprogramme bieten eine stetige Nachfragequelle für topobathymetrische Systeme. Diese Programme nutzen in der Regel mehrjährige Beschaffungszyklen, was die Empfindlichkeit gegenüber kurzfristigen kommerziellen Vermessungsbudgets verringern kann. Teledyne Geospatial stellte Fathom im Februar 2025 mit einem topografischen Kanal mit 2.000.000 Punkten/Sek., einem grünen bathymetrischen Kanal sowie einer 120-MP-RGB- und NIR-Kamera vor.[2]Teledyne Optech, "Teledyne Geospatial Announces Fathom," Teledyne Optech, teledyneoptech.com Leica Geosystems stellte CoastalMapper im Februar 2025 vor, der in der Lage ist, 1 Million bathymetrische und 2 Millionen topografische Punkte/Sekunde zu erfassen und dabei 360 km²/Std. abzudecken. Diese Markteinführungen machten integrierte Küstenkartierungssysteme als Standardprodukte im Markt für Multispektrale LiDAR-Systeme zugänglicher. Das Küstentopobathymetrie-Datenprogramm der NOAA und das U.S. Army Corps of Engineers unterstützen weiterhin die Nachfrage nach Grün- und NIR-Konfigurationen.[3]Leica Geosystems, "New Leica CoastalMapper LiDAR Sensor Significantly Speeds Up Airborne Bathymetric Mapping," Leica Geosystems, leica-geosystems.com
Ausweitung der Präzisionsforst- und Natürlichen Ressourcenüberwachung
Eine Überprüfung aus dem Jahr 2024 ergab, dass die Forstwirtschaft 42,7 % der veröffentlichten multispektralen LiDAR-Forschung ausmachte. Die kommerzielle Nutzung hat hinter der Forschung zurückgelegen, aber Forstbehörden benötigen zunehmend Artenklassifizierung, Wurzelfäuleerkennung und Biomasseabschätzungen. Eine Studie aus dem Jahr 2025 identifizierte spektrale und strukturelle Unterschiede zwischen gesunden und wurzelfäuleinfizierten Norwegischen Fichten bei 110 klassifizierten Bäumen. Der ForestSemantic-MS-Datensatz, der im Dezember 2025 veröffentlicht wurde, stellte annotierte Waldpunktwolken über 6 Komponenten für semantische Segmentierungsarbeiten bereit. Besser nutzbare Trainingsdaten können die Analysekosten für Forstbetreiber und die Verifizierung von Kohlenstoffgutschriften senken. Diese Bedingungen erweitern die Relevanz des Marktes für Multispektrale LiDAR-Systeme über öffentliche Forstdienste hinaus und ermöglichen es kommerziellen Betreibern, Vegetation auf Bestandsebene zu bewerten.
Datenfusion in einem einzigen Überflug zur Reduzierung von Wiederholungsmissionen und Registrierungsfehlern
Die Einzelpasserfassung hilft kommerziellen Dienstleistern, den Bedarf an Wiederholungsflügen und Mobilisierungszeit zu reduzieren. Sie vermeidet auch Ausrichtungsfehler, die entstehen können, wenn Bildgebung und LiDAR separat erfasst werden. Diese Fehler können die Klassifizierung an Kronendachrändern, Küstenlinien und anderen Objektgrenzen beeinflussen. Das Stratus-System von Teledyne Optech, kombiniert mit einem Phase-One-4-Band-Nutzlast, erfasst LiDAR- und Multispektraldaten gleichzeitig mit bis zu 2 Millionen Punkten/Sek. Eine Studie aus dem Jahr 2026 validierte ein Rucksacksystem, das LiDAR- und 4-Band-Multispektraldaten ohne einen separaten Kalibrierungsschritt in eine georeferenzierte 3D-Szene kombinierte.[4]C. Sothe et al., "Integrating Multispectral Imagery with Lidar Enhances 3D Mobile Mapping of Vegetation Condition," PFG - Journal of Photogrammetry, Remote Sensing and Geoinformation Science, springer.com Der Markt für Multispektrale LiDAR-Systeme kann diesen operativen Vorteil sowohl auf mobile als auch auf luftgestützte Anwendungen übertragen.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungs-, Kalibrierungs- und Verarbeitungskosten | -2.9% | Global, am stärksten in Südamerika sowie im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Benchmark-Datensätze und Ground-Truth-Daten | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Kanalübergreifende Ko-Registrierung und radiometrische Drift in operativen Flotten | -1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Festlegung der Spektralband-Auswahl und Workflow-Fragmentierung | -1.0% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs-, Kalibrierungs- und Verarbeitungskosten
Multispektrale LiDAR-Systeme erfordern proprietäre optische Designs, Mehrkanal-Detektoren und wellenlängenspezifische Kalibrierung. Diese Merkmale machen ihre Anschaffungskosten höher als die von Einwellenlängen-Plattformen. Projektbetreiber können Schwierigkeiten haben, diese Kosten auf Aufträge zu verteilen, die keine Materialklassifizierung erfordern. Die Verarbeitung erfordert auch mehr Rechenkapazität und spezialisierte Fähigkeiten, da die Punktwolken mehrere registrierte Kanäle enthalten. Nicht standardisierte radiometrische Korrekturarbeitsabläufe können die Betriebskomplexität erhöhen. Das Hemmnis ist am stärksten in Südamerika sowie im Nahen Osten und Afrika, wo Importzölle und begrenzte Kalibrierungskapazitäten die Gesamtbetriebskosten für Teilnehmer am Markt für Multispektrale LiDAR-Systeme erhöhen können.
Begrenzte Benchmark-Datensätze und Ground-Truth-Daten
Öffentlich verfügbare annotierte Datensätze bleiben für multispektrale LiDAR-Anwendungen begrenzt. Der FGI-EMIT-Datensatz umfasst 1.561 manuell annotierte Bäume über 3 Wellenlängen, während der RIEGL-ISPRS-Datensatz Loosdorf-Melk 25 urbane Klassifizierungsklassen abdeckt. Die Datensatzentwicklung hat mit der Modellentwicklung nicht Schritt gehalten. Anbieter müssen möglicherweise proprietäre Trainingsdaten erstellen, was Projektbudgets und Vertragslaufzeiten erhöht. EuroSDR und ISPRS haben Benchmark-Aktivitäten koordiniert, aber Umfang und spektrale Vielfalt bleiben begrenzt. Dies schränkt die Einführung Multispektraler LiDAR-Systeme bei Dienstleistern ohne dedizierte Datenentwicklungsressourcen ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Luftgestützte Systeme führen, während UAV-Plattformen den Zugang erweitern
Luftgestützte Systeme hielten im Jahr 2025 48,63 % des Produkttypsegments. Ihre Position spiegelt die operative Reichweite, Nutzlastkapazität und eine lange Beschaffungshistorie wider. Starrflügelflugzeuge und Hubschrauber bleiben für Küstenvermessungen und große Forstaufträge geeignet. Diese Missionen profitieren von Ausdauer und der Fähigkeit, mehrere Sensoren zu tragen.
UAV-gestützte Systeme werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,83 % wachsen. Geringeres Nutzlastgewicht kann die Kosten pro Hektar für Forst- und Bergbauteams senken. RIEGL präsentierte den miniVUX-4UAV auf der INTERGEO 2026 mit bis zu 400 kHz Betrieb und 12 mm Genauigkeit auf einer Plattform unter 1 kg. Terrestrische Systeme bleiben auf geologische Aufschlüsse und industrielle Lagerhalden fokussiert, während mobile Systeme Autobahn- und Hafenapplikationen unterstützen. Die Branche für Multispektrale LiDAR-Systeme erlebt weiterhin eine Produktlücke zwischen akademischen mobilen Prototypen und standardmäßigen kommerziellen Katalogen, was eine Öffnung im Markt für Multispektrale LiDAR-Systeme hinterlässt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Wellenlängenkonfiguration: Grün und NIR unterstützen die Kartierung, während NIR und SWIR neue Anwendungen gewinnen
Grün- und NIR-Konfigurationen machten im Jahr 2025 39,47 % des Marktes für Multispektrale LiDAR-Systeme aus. Die Kombination aus 532 nm Grün und 1.064 nm NIR unterstützt Bathymetrie und topografischen Intensitätskontrast. Diese Kombination bleibt zentral für die Küsten- und Vegetationskartierung. Nationale hydrografische Programme bevorzugen weiterhin diese Konfiguration für Wasser- und Geländevermessungen.
NIR- und SWIR-Konfigurationen werden voraussichtlich bis 2031 mit einer CAGR von 19,67 % wachsen. Autonome Fahrzeugsysteme und Erzsortierung profitieren von ihrer zusätzlichen Materialspezifität. Die Augensicherheitsanforderungen der IEC 60825-1 beeinflussen auch die Verwendung längerer Wellenlängen in einigen industriellen und militärischen Anwendungen. Grün-, NIR- und SWIR-Dreibandsysteme überbrücken die Lücke zwischen etablierten 2-Kanal-Produkten und Mehrband-Designs. Abstimmbare und Breitband-Systeme befinden sich größtenteils noch im Prototypenstadium, obwohl Forschungen im Jahr 2026 fortgesetzte Arbeiten an photonischen LiDAR-Architekturen zeigten. Diese Architekturentscheidungen beeinflussen die Produktentwicklung im Markt für Multispektrale LiDAR-Systeme.
Nach Plattform: Starrflügelflugzeuge behalten ihre Skalenvorteile, während UAVs an Boden gewinnen
Starrflügelflugzeuge hielten im Jahr 2025 42,83 % des Plattformsegments. Sie bieten eine effiziente Abdeckung für Behörden, die nationale Küsten-, Forst- und Infrastrukturbaselines verwalten. Fathom und CoastalMapper wurden im Februar 2025 für den Einsatz mit Starrflügelflugzeugen eingeführt. CoastalMapper wurde sowohl für Starrflügelflugzeug- als auch für Hubschrauber-Vermessungsoperationen konzipiert.
UAVs werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,43 % wachsen. Kompakte Nutzlasten und konforme Drohnen-Hardware unterstützen ihren Einsatz in der professionellen Vermessung. Hubschrauber bleiben relevant, wo Gelände oder Offshore-Anlagen Manövrierfähigkeit erfordern. Bodenfahrzeuge und Industriemaschinen unterstützen Hafenlogistik und Förderband-Klassifizierung. RIEGL präsentierte den VUX-3HA auf der INTERGEO 2026 mit einer effektiven Messrate von 3 MHz zur Unterstützung kinematischer Anwendungen. Diese Plattformauswahl erweitert die operative Reichweite des Marktes für Multispektrale LiDAR-Systeme.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche: Behörden und Verteidigung sichern die Nachfrage, während die Automobilindustrie voranschreitet
Behörden und Verteidigungseinrichtungen machten im Jahr 2025 24,73 % des Endverbrauchersegments aus. Ihre Käufe unterstützen Geländeaufklärung, Küstenkartierung und nationale Basisdatenprogramme. Einige verteidigungsbezogene Aktivitäten sind in kommerziellen Verkaufsberichten nicht sichtbar. Behördenübergreifende Datenweitergabe kann auch Kapazitäten übertragen, ohne einen direkten kommerziellen Verkauf zu erfassen.
Die Automobilindustrie wird voraussichtlich bis 2031 mit einer CAGR von 18,93 % wachsen. Autonome Systeme müssen Materialien und Straßenbedingungen unterscheiden, die Einkanal-LiDAR möglicherweise nicht trennen kann. MicroVision gab im September 2026 bekannt, dass sein 1.550-nm-IRIS-Langstrecken-LiDAR für autonome schwere militärische Bodenfahrzeuge ausgewählt wurde. Vermessung, Kartierung, Versorgungsunternehmen, Forstwirtschaft und Industrierobotik bleiben relevante Käufergruppen für den Markt für Multispektrale LiDAR-Systeme. RIEGLs VQ-1060 kombiniert hochdichtes LiDAR mit multispektraler Bildgebung für Korridorkartierung und Vegetationsarbeiten.
Geografische Analyse
Nordamerika hielt im Jahr 2025 34,67 % des Marktanteils für Multispektrale LiDAR-Systeme. NOAA, das U.S. Army Corps of Engineers und der U.S. Geological Survey unterstützen die Nachfrage nach Küsten- und topografischer Kartierung. Kanada trägt Nachfrage aus der Natürlichen Ressourceninventur und der Forstkohlenstoffbilanzierung bei. Mexiko befindet sich noch in einem früheren Stadium, mit Aktivitäten, die sich auf die Infrastrukturkorridorkartierung konzentrieren. Die Markteinführungen von Fathom und CoastalMapper im Februar 2025 richteten sich an nordamerikanische Küstenvermessungsanforderungen.
Der asiatisch-pazifische Raum wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 19,87 % wachsen. Chinas Programme für autonome Fahrzeuge und die Nachfrage nach drohnenbasierter Infrastrukturinspektion unterstützen die Region. Indiens Nationales Infrastrukturprogramm unterstützt den Kartierungsbedarf von Autobahnen, Eisenbahnen und Gewässern. Japans alternde Belegschaft im Tiefbau stärkt den Fall für automatisierte Drohnenvermessungsmethoden. Kompakte UAV-Sensoren sind für kommerzielle Vermessungsunternehmen positioniert, die einen kostengünstigeren Zugang zum Markt für Multispektrale LiDAR-Systeme benötigen.
Europa hatte im Jahr 2025 eine bedeutende Präsenz, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Finnland und Schweden verfügen über umfangreiche operative Erfahrung mit multispektralen luftgestützten LiDAR-Systemen, einschließlich der Arbeit mit dem HeliALS-System des Finnischen Geoinformationsforschungsinstituts. Hexagon erwarb ITRES im Juni 2026 und brachte damit luftgestützte hyperspektrale und thermische Bildgebungsfähigkeiten in sein Leica-Geospatial-Portfolio. Südamerika bietet Potenzial bei der Amazonas-Überwachung und der Präzisionslandwirtschaft, steht aber vor Zoll- und Kalibrierungsbeschränkungen, während der Nahe Osten und Afrika sich noch in einem frühen Einführungsstadium befinden, mit einer Nachfrage, die hauptsächlich an Verteidigungs-, Öl- und Gas- sowie Pipeline-Kartierungsprojekte im Markt für Multispektrale LiDAR-Systeme gebunden ist.

Wettbewerbslandschaft
Der Markt für Multispektrale LiDAR-Systeme ist mäßig konzentriert auf Teledyne Optech, RIEGL Laser Measurement Systems und Hexagon. Diese Unternehmen konkurrieren durch integrierte Sensorkonfigurationen, Punktraten, Spektralkanäle und Kamera-Nutzlasten. Software, die rohe Mehrkanaldaten in nutzbare Klassifizierungen umwandelt, ist ebenfalls wichtig. Käufer berücksichtigen sowohl die Sensorleistung als auch die Zeit, die für die Lieferung endgültiger Datenprodukte benötigt wird.
RIEGL stellte den VQ-1060 auf der INTERGEO 2025 in Frankfurt vor. Das System kombiniert multidirektionales 3D-LiDAR, schräge RGB-Bildgebung und nadir-multispektrale Bildgebung für Korridorinspektion und Vegetationsüberwachung. Teledyne Geospatial brachte Fathom im Februar 2025 als integriertes topografisches, bathymetrisches, RGB- und NIR-System auf den Markt. Hexagons Übernahme von ITRES im Juni 2026 fügte hyperspektrale luftgestützte Bildgebung zu seinem Leica-LiDAR-Hardware-Ökosystem hinzu.
Chancen bestehen bei kompakten terrestrischen und mobilen Geräten für Forst- und Industrienutzer. Cloudbasierte Verarbeitungsplattformen können die für die Erstellung beschrifteter Punktwolken erforderlichen Spezialkenntnisse reduzieren. Outsight und IRIDESENSE gehören zu den Herausforderern, die an KI-Inferenz auf Sensorebene für Automobil- und kompakte spektrale LiDAR-Anwendungsfälle arbeiten. Ein Nature-Communications-Artikel aus dem Jahr 2026 demonstrierte chipbasierte, polarisationsaufgelöste Materialklassifizierung im Nanosekundenbereich. Professionelle Drohnenbetreiber berücksichtigen auch Luftraumregeln bei der Auswahl von UAV-gestützten Systemen. Dies hält Compliance- und praktische Einsatzanforderungen zentral für den Wettbewerb im Markt für Multispektrale LiDAR-Systeme.
Marktführer für Multispektrale LiDAR-Systeme
Teledyne Optech Incorporated
RIEGL Laser Measurement Systems GmbH
Hexagon AB
Outsight SA
Headwall Photonics, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: RIEGL präsentierte den miniVUX-4UAV mit bis zu 400 kHz und 12 mm Genauigkeit sowie den VUX-3HA mit 3 MHz Messrate auf der INTERGEO 2026 in München und erweiterte damit die UAV- und kinematische Multispektrale LiDAR-Leistung bei kompakten Formfaktoren für Forst-, Korridor- und Infrastrukturanwendungen.
- September 2026: MicroVision gab bekannt, dass sein IRIS-Langstrecken-LiDAR-Sensor (1.550 nm, Festkörper und für Nachtsichtgeräte unsichtbar) für autonome schwere militärische Bodenfahrzeuge ausgewählt wurde, was auf konvergierende Verteidigungs- und kommerzielle LiDAR-Technologie-Roadmaps hinweist.
- Juni 2026: Hexagon AB erwarb ITRES Research Limited, einen in Calgary ansässigen Anbieter von luftgestützter hyperspektraler und thermischer Bildgebung, der voraussichtlich 13 Millionen EUR (14,2 Millionen USD) Umsatz im Jahr 2026 erzielen wird, und fügte damit hyperspektrale luftgestützte Bildgebung zu seinem Leica-LiDAR-Hardware-Portfolio hinzu.
- Oktober 2025: RIEGL stellte den VQ-1060 auf der INTERGEO 2025 in Frankfurt vor und integrierte multidirektionales 3D-LiDAR, schräge RGB-Bildgebung und nadir-multispektrale Bildgebung in einem einzigen Luftsystem für die Inspektion von Versorgungskorridoren und die Analyse von Vegetationseinwuchs.


Berichtsumfang des Globalen Marktes für Multispektrale LiDAR-Systeme
Multispektrale LiDAR-Systeme sind fortschrittliche Fernerkundungsgeräte, die präzise Entfernungsmessung mit spektraler Datenerfassung über mehrere Wellenlängen kombinieren und die gleichzeitige Erfassung von 3D-Raumgeometrie und materialspezifischen Reflexionssignaturen für verbesserte Objektklassifizierung, Vegetationsgesundheitsanalyse und detaillierte Umweltkartierung ermöglichen.
Der Bericht zum Markt für Multispektrale LiDAR-Systeme ist segmentiert nach Produkttyp (Luftgestützte Multispektrale LiDAR-Systeme, UAV-gestützte Multispektrale LiDAR-Systeme, Terrestrische Multispektrale LiDAR-Systeme sowie Mobile und Fahrzeuggestützte Multispektrale LiDAR-Systeme), Wellenlängenkonfiguration (Grün + Nahinfrarot (NIR), Grün + NIR + Kurzwelliges Infrarot (SWIR), NIR + SWIR, Mehrband und vier oder mehr diskrete Wellenlängen sowie Abstimmbares und Breitband-Spektral-LiDAR), Plattform (Starrflügelflugzeug, Hubschrauber, Unbemannte Luftfahrzeuge (UAVs), Bodenfahrzeuge und Industriemaschinen sowie Stativ-, Portalkran- und Laborplattformen), Endverbraucherbranche (Behörden und Verteidigungseinrichtungen, Vermessungs-, Kartierungs- und Geospatial-Dienstleister, Ingenieur-, Bau- und Infrastrukturunternehmen (AEC), Versorgungs-, Energie- und Strombetreiber, Bergbau- und Rohstoffgewinnungsbetreiber, Land- und Forstwirtschaftsbetreiber, Umwelt-, Naturschutz- und Natürliche Ressourcenorganisationen, Forschungseinrichtungen und Universitäten, Automobil-, Industrierobotik- und sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asiatisch-Pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Luftgestützte Multispektrale LiDAR-Systeme |
| UAV-gestützte Multispektrale LiDAR-Systeme |
| Terrestrische Multispektrale LiDAR-Systeme |
| Mobile und Fahrzeuggestützte Multispektrale LiDAR-Systeme |
| Grün + Nahinfrarot (NIR) |
| Grün + NIR + Kurzwelliges Infrarot (SWIR) |
| NIR + SWIR |
| Mehrband und vier oder mehr diskrete Wellenlängen |
| Abstimmbares und Breitband-Spektral-LiDAR |
| Starrflügelflugzeug |
| Hubschrauber |
| Unbemannte Luftfahrzeuge (UAVs) |
| Bodenfahrzeuge und Industriemaschinen |
| Stativ-, Portalkran- und Laborplattformen |
| Behörden und Verteidigungseinrichtungen |
| Vermessungs-, Kartierungs- und Geospatial-Dienstleister |
| Ingenieur-, Bau- und Infrastrukturunternehmen (AEC) |
| Versorgungs-, Energie- und Strombetreiber |
| Bergbau- und Rohstoffgewinnungsbetreiber |
| Land- und Forstwirtschaftsbetreiber |
| Umwelt-, Naturschutz- und Natürliche Ressourcenorganisationen |
| Forschungseinrichtungen und Universitäten |
| Automobil |
| Industrierobotik |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger Asiatisch-Pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Produkttyp | Luftgestützte Multispektrale LiDAR-Systeme | ||
| UAV-gestützte Multispektrale LiDAR-Systeme | |||
| Terrestrische Multispektrale LiDAR-Systeme | |||
| Mobile und Fahrzeuggestützte Multispektrale LiDAR-Systeme | |||
| Nach Wellenlängenkonfiguration | Grün + Nahinfrarot (NIR) | ||
| Grün + NIR + Kurzwelliges Infrarot (SWIR) | |||
| NIR + SWIR | |||
| Mehrband und vier oder mehr diskrete Wellenlängen | |||
| Abstimmbares und Breitband-Spektral-LiDAR | |||
| Nach Plattform | Starrflügelflugzeug | ||
| Hubschrauber | |||
| Unbemannte Luftfahrzeuge (UAVs) | |||
| Bodenfahrzeuge und Industriemaschinen | |||
| Stativ-, Portalkran- und Laborplattformen | |||
| Nach Endverbraucherbranche | Behörden und Verteidigungseinrichtungen | ||
| Vermessungs-, Kartierungs- und Geospatial-Dienstleister | |||
| Ingenieur-, Bau- und Infrastrukturunternehmen (AEC) | |||
| Versorgungs-, Energie- und Strombetreiber | |||
| Bergbau- und Rohstoffgewinnungsbetreiber | |||
| Land- und Forstwirtschaftsbetreiber | |||
| Umwelt-, Naturschutz- und Natürliche Ressourcenorganisationen | |||
| Forschungseinrichtungen und Universitäten | |||
| Automobil | |||
| Industrierobotik | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-Pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Übriger Asiatisch-Pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Multispektrale LiDAR-Systeme?
Der Markt für Multispektrale LiDAR-Systeme betrug 2026 1,22 Milliarden USD und wird bis 2031 voraussichtlich 2,86 Milliarden USD bei einer CAGR von 18,58 % erreichen.
Welcher Produkttyp führt die Nachfrage an?
Luftgestützte Systeme führten im Jahr 2025 mit einem Anteil von 48,63 %, unterstützt durch ihre Reichweite, Nutzlastkapazität und den Einsatz bei Großflächenvermessungen.
Welche Plattform wird voraussichtlich am schnellsten wachsen?
UAVs werden voraussichtlich bis 2031 mit einer CAGR von 19,43 % wachsen, unterstützt durch kompakte Nutzlasten und den professionellen Vermessungseinsatz.
Warum werden Grün- und NIR-Konfigurationen häufig verwendet?
Grün- und NIR-Systeme hielten im Jahr 2025 einen Anteil von 39,47 %, da sie Wasserdurchdringung für Bathymetrie und topografischen Kontrast unterstützen.
Welche Region hat den schnellsten Ausblick?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 mit einer CAGR von 19,87 % wachsen, unterstützt durch Infrastruktur-, Drohnen- und Automobilprogramme.
Was schränkt die Einführung Multispektraler LiDAR-Systeme ein?
Hohe Geräte-, Kalibrierungs- und Verarbeitungskosten sowie begrenzte annotierte Benchmark-Datensätze bleiben die wesentlichen Hindernisse.
Seite zuletzt aktualisiert am:



