
Taille et part du marché de la surveillance des sols au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
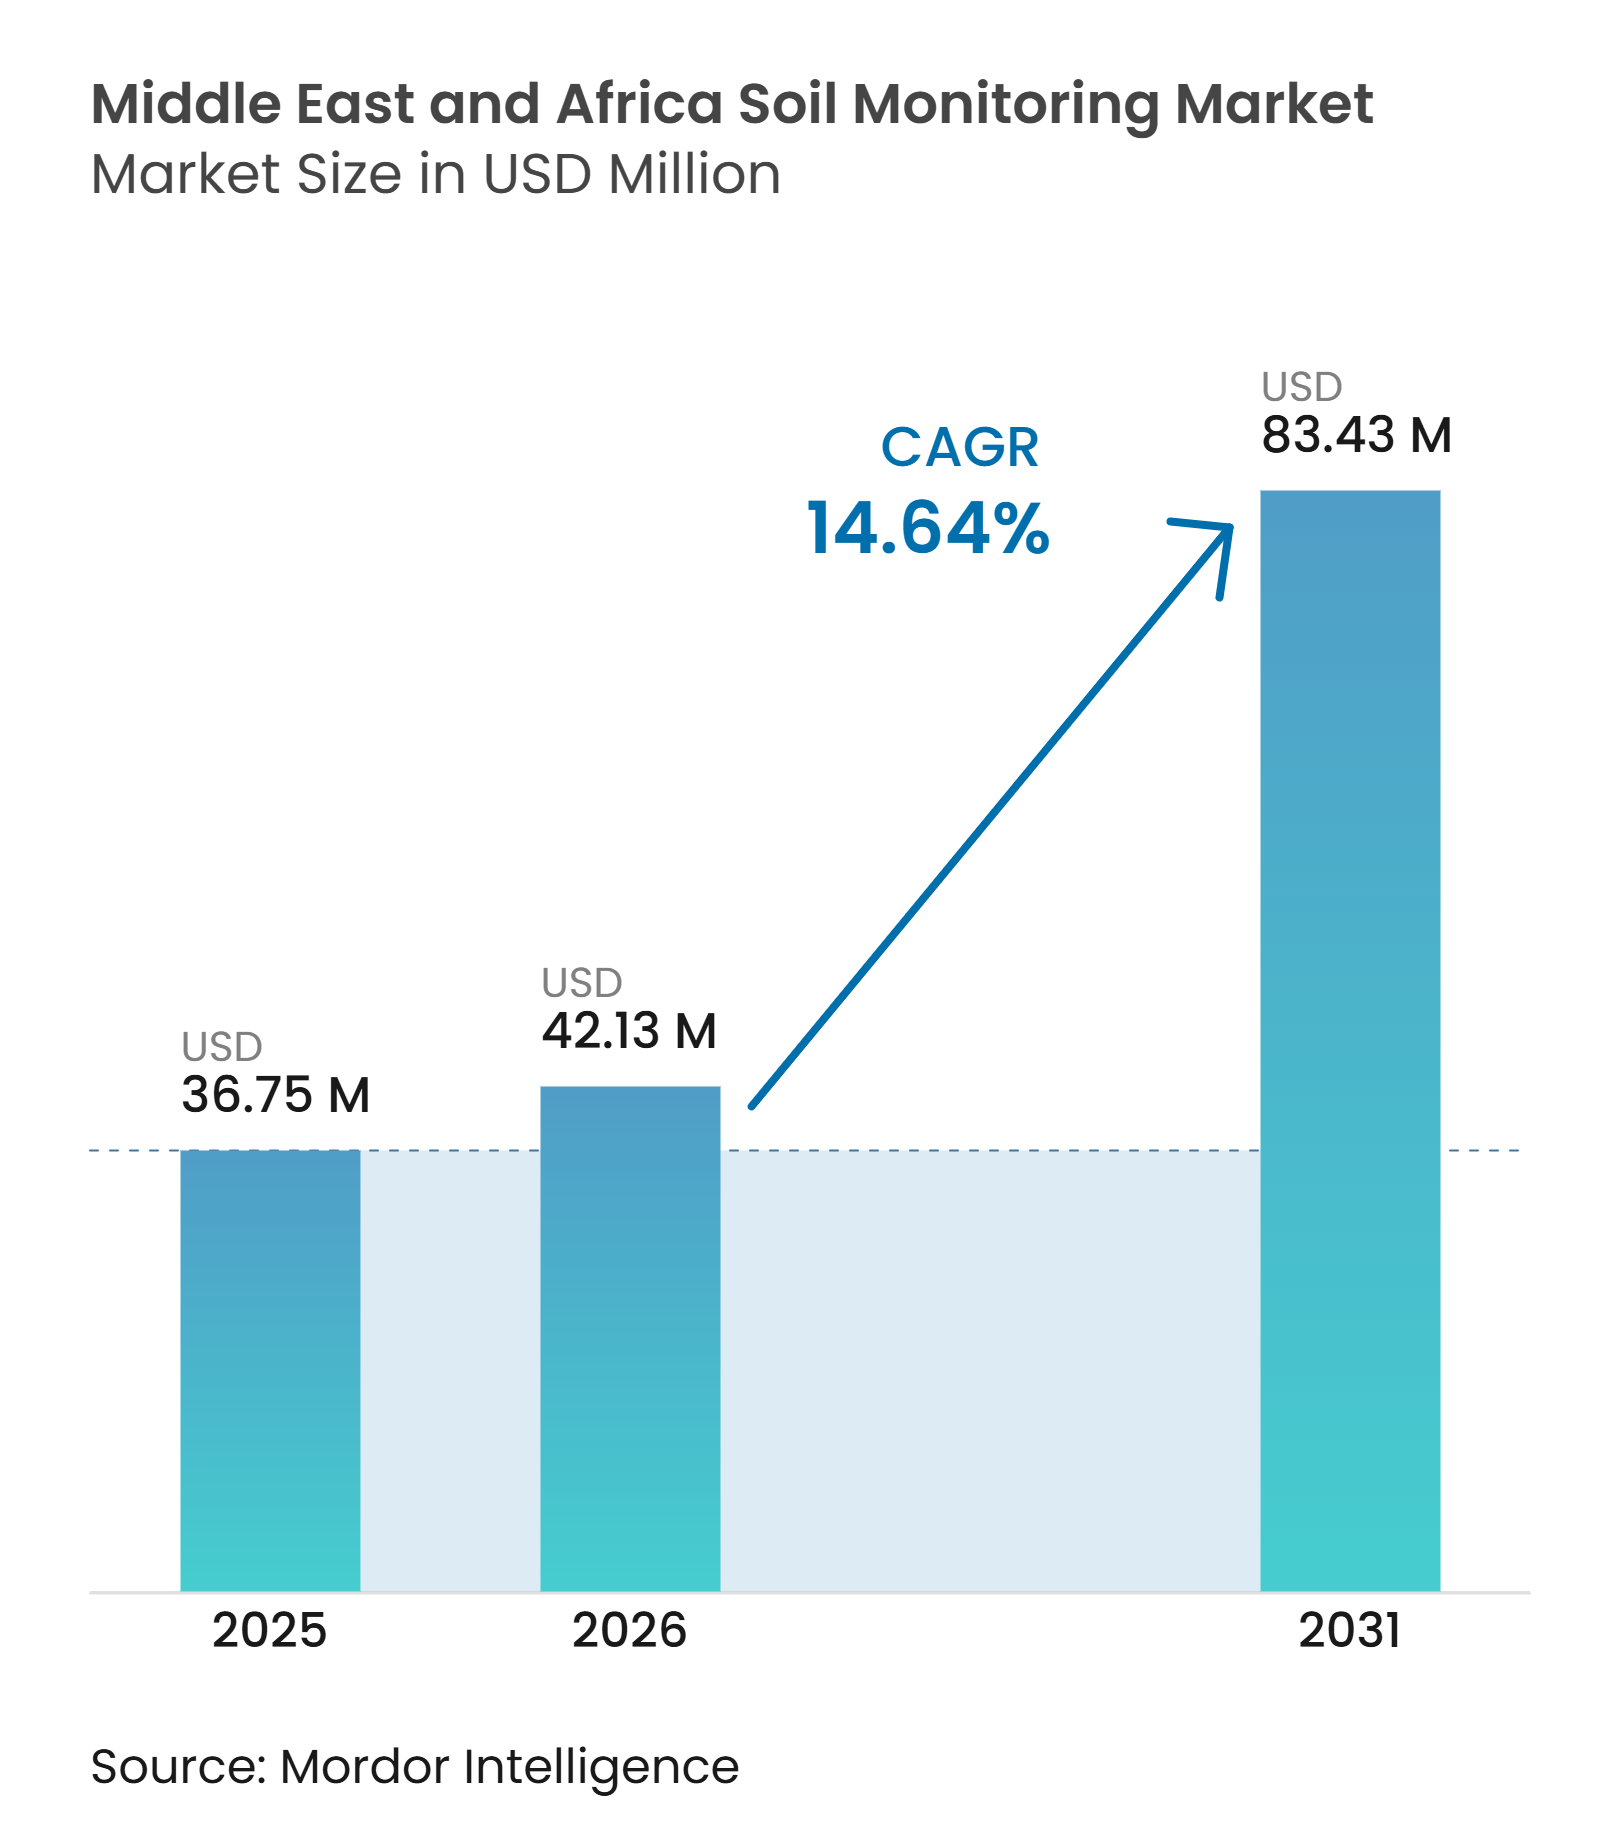
| Taille du marché de l'année de base (2025) | 36.75 Millions de dollars américains |
| Taille du Marché (2026) | 42.13 Millions de dollars américains |
| Taille du Marché (2031) | 83.43 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 14.64 % |
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Moyen-Orient |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la surveillance des sols au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché de la surveillance des sols au Moyen-Orient et en Afrique en 2026 est estimée à 42,13 millions USD, en hausse par rapport à la valeur de 2025 de 36,75 millions USD, avec des projections pour 2031 de 83,43 millions USD, croissant à un CAGR de 14,64 % sur 2026-2031. La rareté de l'eau rend les données pédologiques au niveau des parcelles plus importantes pour la planification de l'irrigation dans toute la région, en particulier là où les exploitants agricoles doivent gérer des ressources en eau limitées sur plusieurs zones de culture. La demande est soutenue par l'agriculture irriguée dans les pays du Conseil de coopération du Golfe et par l'expansion des programmes d'agriculture numérique en Afrique de l'Est et du Nord. Le marché de la surveillance des sols au Moyen-Orient et en Afrique bénéficie également lorsque les plateformes logicielles combinent les relevés de terrain avec les calendriers d'irrigation, les plans de fertilisation et les registres agricoles. Les fournisseurs capables d'étalonner leurs produits pour les sols salins, d'assurer une connectivité fiable et de soutenir les utilisateurs locaux sont mieux positionnés pour remporter des projets. Les coûts d'importation, les réseaux ruraux limités, les règles inégales en matière de données agricoles et le coût du support technique peuvent encore ralentir l'adoption dans certaines parties de l'Afrique.
Points clés du rapport
- Par composant, le matériel représentait la plus grande part de la taille du marché de la surveillance des sols au Moyen-Orient et en Afrique à 56,0 % en 2025, tandis que les services constituaient le segment à la croissance la plus rapide, avec un CAGR projeté de 13,2 % sur 2026-2031.
- Par type de produit, les capteurs in situ représentaient la plus grande part à 47,1 % en 2025, tandis que les plateformes de télédétection constituaient le segment à la croissance la plus rapide, avec un CAGR projeté de 13,8 % sur 2026-2031.
- Par technologie de connectivité, le sans-fil représentait la plus grande part du marché de la surveillance des sols au Moyen-Orient et en Afrique à 72,3 % en 2025 et constituait également le segment à la croissance la plus rapide, avec un CAGR projeté de 14,0 % sur 2026-2031.
- Par application, la culture en plein champ représentait la plus grande part à 58,4 % en 2025, tandis que la culture protégée constituait le segment à la croissance la plus rapide, avec un CAGR projeté de 12,8 % sur 2026-2031.
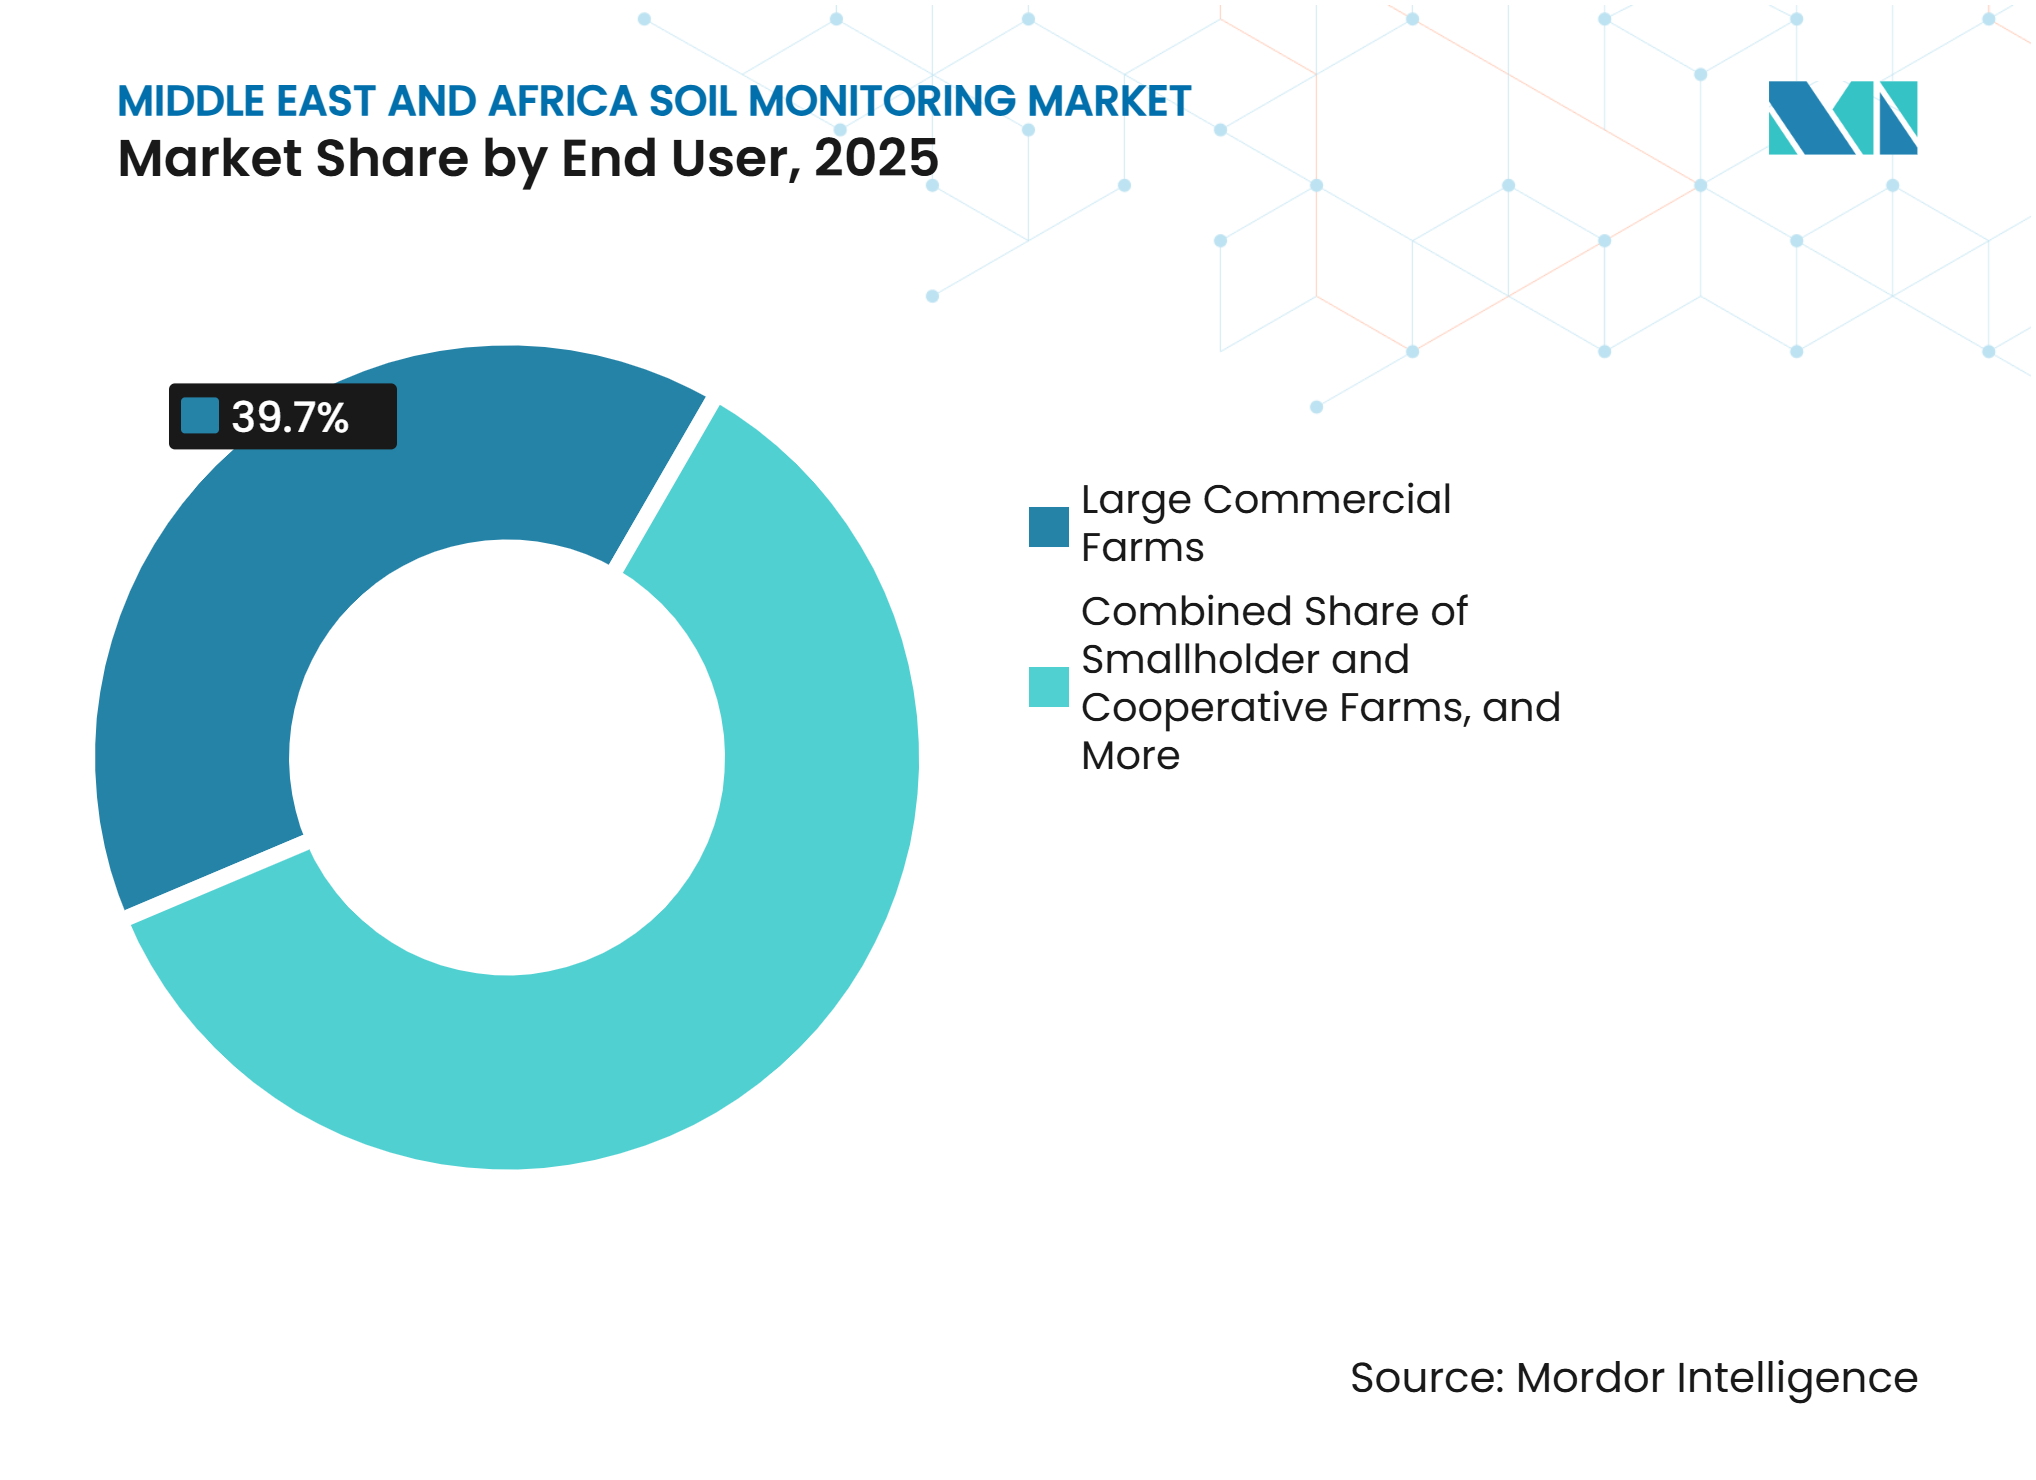
- Par utilisateur final, les grandes exploitations commerciales détenaient la plus grande part de revenus à 39,7 % en 2025, tandis que les instituts de recherche et les universités enregistraient le CAGR projeté le plus rapide à 13,2 % sur 2026-2031.
- Par géographie, le Moyen-Orient représentait la plus grande part de revenus à 64,5 % en 2025, tandis que l'Afrique devrait connaître la croissance la plus rapide avec un CAGR de 14,9 % sur 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Agriculture de précision et optimisation de l'irrigation | +3.2% | Mondial, avec un impact central en Arabie saoudite, aux Émirats arabes unis, en Israël et en Afrique du Sud | Court terme (≤ 2 ans) |
| Agriculture climato-intelligente et programmes de santé des sols | +2.5% | Mondial, avec une forte pertinence au Kenya, en Éthiopie, en Égypte et au Maroc | Moyen terme (2-4 ans) |
| Intégration des logiciels de gestion agricole | +2.0% | Les Émirats arabes unis, l'Arabie saoudite, l'Afrique du Sud et l'Afrique du Nord | Court terme (≤ 2 ans) |
| Subventions à l'efficacité hydrique et programmes de sécurité alimentaire | +2.8% | L'Arabie saoudite, les Émirats arabes unis, le Qatar, le Maroc et l'Égypte | Court terme (≤ 2 ans) |
| Étalonnage des capteurs adapté à la salinité pour les sols arides | +1.5% | L'Arabie saoudite, les Émirats arabes unis, le Qatar, l'Égypte, le Koweït et le reste du Moyen-Orient | Moyen terme (2-4 ans) |
| Location de capteurs et modèles de surveillance des sols en tant que service pour les petits exploitants | +2.0% | Le Kenya, le Nigeria, le Maroc, l'Afrique du Sud, l'Égypte et la Turquie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Agriculture de précision et optimisation de l'irrigation
Les données sur l'humidité du sol, la salinité et d'autres conditions de terrain soutiennent les décisions d'irrigation au niveau de la parcelle dans les zones agricoles à contraintes hydriques, où les gestionnaires ont besoin d'une vision plus claire des conditions sur des champs séparés et des zones d'irrigation. LTS a signalé le déploiement d'un système d'agriculture intelligente pour la Société nationale de développement agricole (NADEC), utilisant des capteurs de sol alimentés par batterie conçus pour 5 à 10 ans de fonctionnement et des passerelles Internet des objets (IoT) capables de connecter des capteurs situés à 8-12 km de distance. Le système a fourni des tableaux de bord en temps réel pour surveiller l'humidité du sol, la température, l'humidité et la conductivité électrique afin de soutenir les décisions de gestion de l'irrigation et des cultures. L'Arabie saoudite continue de promouvoir les technologies d'agriculture intelligente pour améliorer l'efficacité d'utilisation de l'eau et la productivité agricole. Ces avantages peuvent encourager une adoption plus large des systèmes de surveillance des sols et créer des opportunités de ventes complémentaires à mesure que les agriculteurs étendent les superficies surveillées et cherchent à appliquer la même approche opérationnelle à d'autres zones de production.
Agriculture climato-intelligente et programmes de santé des sols
Les programmes de résilience climatique créent une demande structurée pour la surveillance des sols dans l'agriculture africaine. La Banque mondiale a lancé le programme Données pour la santé des sols et défis d'innovation au Kenya en 2025. Les solutions éligibles doivent utiliser l'intelligence artificielle, l'apprentissage automatique ou les mégadonnées pour améliorer la santé des sols et rester accessibles aux petits exploitants agricoles[1]. Ces programmes financent les premiers déploiements, forment les agronomes et constituent des données de référence locales sur les sols qui peuvent être utilisées lorsque les projets ultérieurs passent des travaux pilotes aux services agricoles de routine. Cela peut réduire le besoin de réétalonnage lors des installations commerciales ultérieures. Le programme de réorientation du soutien agricole pour l'impact sur la santé des sols de la Banque mondiale a été lancé début 2026 et comprend la cartographie numérique des sols et des partenariats public-privé en Afrique subsaharienne[2].
Intégration des logiciels de gestion agricole
Les logiciels de gestion agricole modifient la façon dont les équipements de surveillance des sols sont présentés aux agriculteurs. Les plateformes connectées transforment les relevés des capteurs en calendriers d'irrigation, plans de fertilisation et rapports de conformité que les utilisateurs peuvent appliquer dans la gestion quotidienne de l'exploitation. Cela fait des capteurs une partie d'un système d'exploitation plus large plutôt qu'un achat en capital distinct, en particulier pour les agriculteurs qui s'abonnent d'abord à un service de conseil en irrigation. Cette approche est visible aux Émirats arabes unis et en Arabie saoudite et s'étend aux exploitations commerciales en Afrique du Sud et au Kenya. Le marché de la surveillance des sols au Moyen-Orient et en Afrique génère des revenus récurrents lorsque les abonnements, l'étalonnage et les services de données sont inclus avec l'équipement. Les fournisseurs qui combinent les fonctions matérielles et de conseil peuvent fidéliser les clients tout au long des cycles de remplacement et réduire la charge opérationnelle liée à l'utilisation d'informations provenant de plusieurs fournisseurs distincts.
Subventions à l'efficacité hydrique et programmes de sécurité alimentaire
Les programmes de sécurité alimentaire et d'efficacité hydrique peuvent réduire le coût de la première année de surveillance des sols pour les agriculteurs. Les marchés publics donnent également aux fournisseurs des sites de référence dans les conditions agricoles locales, où les contraintes hydriques et les conditions des sols diffèrent de celles d'autres régions agricoles. Cela aide les acheteurs à évaluer les systèmes d'irrigation et de surveillance des sols avant un déploiement plus large et donne aux équipes de projet une base plus claire pour sélectionner les équipements et les partenaires de service. Les projets qui en résultent peuvent raccourcir les processus de qualification des fournisseurs sur les marchés où les performances technologiques doivent être démontrées localement. Le marché de la surveillance des sols au Moyen-Orient et en Afrique présente un potentiel particulier dans les projets de serres et d'exploitations irriguées soutenus par des institutions publiques. Ces programmes rendent également les relevés d'eau et d'engrais plus pertinents pour les décisions d'approvisionnement, car les informations peuvent être utilisées pour évaluer les pratiques de gestion au cours d'un projet.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des réseaux de capteurs | -1.8% | Mondial, avec le plus grand impact au Nigeria, au Kenya et en Afrique subsaharienne dominée par les petits exploitants | Court terme (≤ 2 ans) |
| Fragmentation de la propriété des petites exploitations | -1.2% | Afrique subsaharienne, Maroc, Turquie et Égypte | Moyen terme (2-4 ans) |
| Dérive d'étalonnage et encrassement des capteurs dans les sols salins et sodiques | -1.0% | L'Arabie saoudite, les Émirats arabes unis, le Qatar, l'Égypte et le Koweït | Moyen terme (2-4 ans) |
| Connectivité rurale limitée et capacité de support technique | -1.5% | Le Nigeria, le Kenya, le reste de l'Afrique, la Turquie rurale et l'Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des réseaux de capteurs
Le matériel, l'installation des passerelles, les abonnements LPWAN et les services de réétalonnage peuvent entraîner des coûts élevés la première année pour les exploitations à marges variables. Une étude de 2025 en Algérie et au Maroc a testé un cadre de capteurs LoRaWAN autonomes pour les communautés de petits exploitants. Le cadre fonctionnait sans accès à Internet et fournissait une analyse des sols calculée en périphérie[3]. NexusLabs a déployé un système à moindre coût dans le bassin du fleuve Tensift au Maroc en février 2026, fournissant des relevés multi-profondeurs d'humidité du sol, de température et de conductivité électrique à des intervalles de 30 secondes[4]. Ces travaux montrent que des conceptions techniques à moindre coût sont possibles, bien que les modèles de livraison doivent encore s'adapter aux budgets des exploitations. La location de capteurs et les modèles de services peuvent réduire le besoin d'un seul achat en capital important.
Fragmentation de la propriété des petites exploitations
La fragmentation de la propriété agricole rend difficile la vente d'un réseau de surveillance complet à chaque agriculteur individuel. Les petites parcelles peuvent limiter le retour financier des passerelles fixes et des visites répétées sur le terrain. Les exploitations peuvent également différer en termes de cultures, de pratiques d'irrigation et de compétences techniques au sein d'une même zone de service. Les achats coopératifs et les modèles de services partagés peuvent remédier à certaines de ces limites. Cependant, ces modèles nécessitent une coordination locale et des responsabilités claires pour la maintenance des équipements. La contrainte reste significative dans les zones de petits exploitants en Afrique subsaharienne, au Maroc, en Turquie et en Égypte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
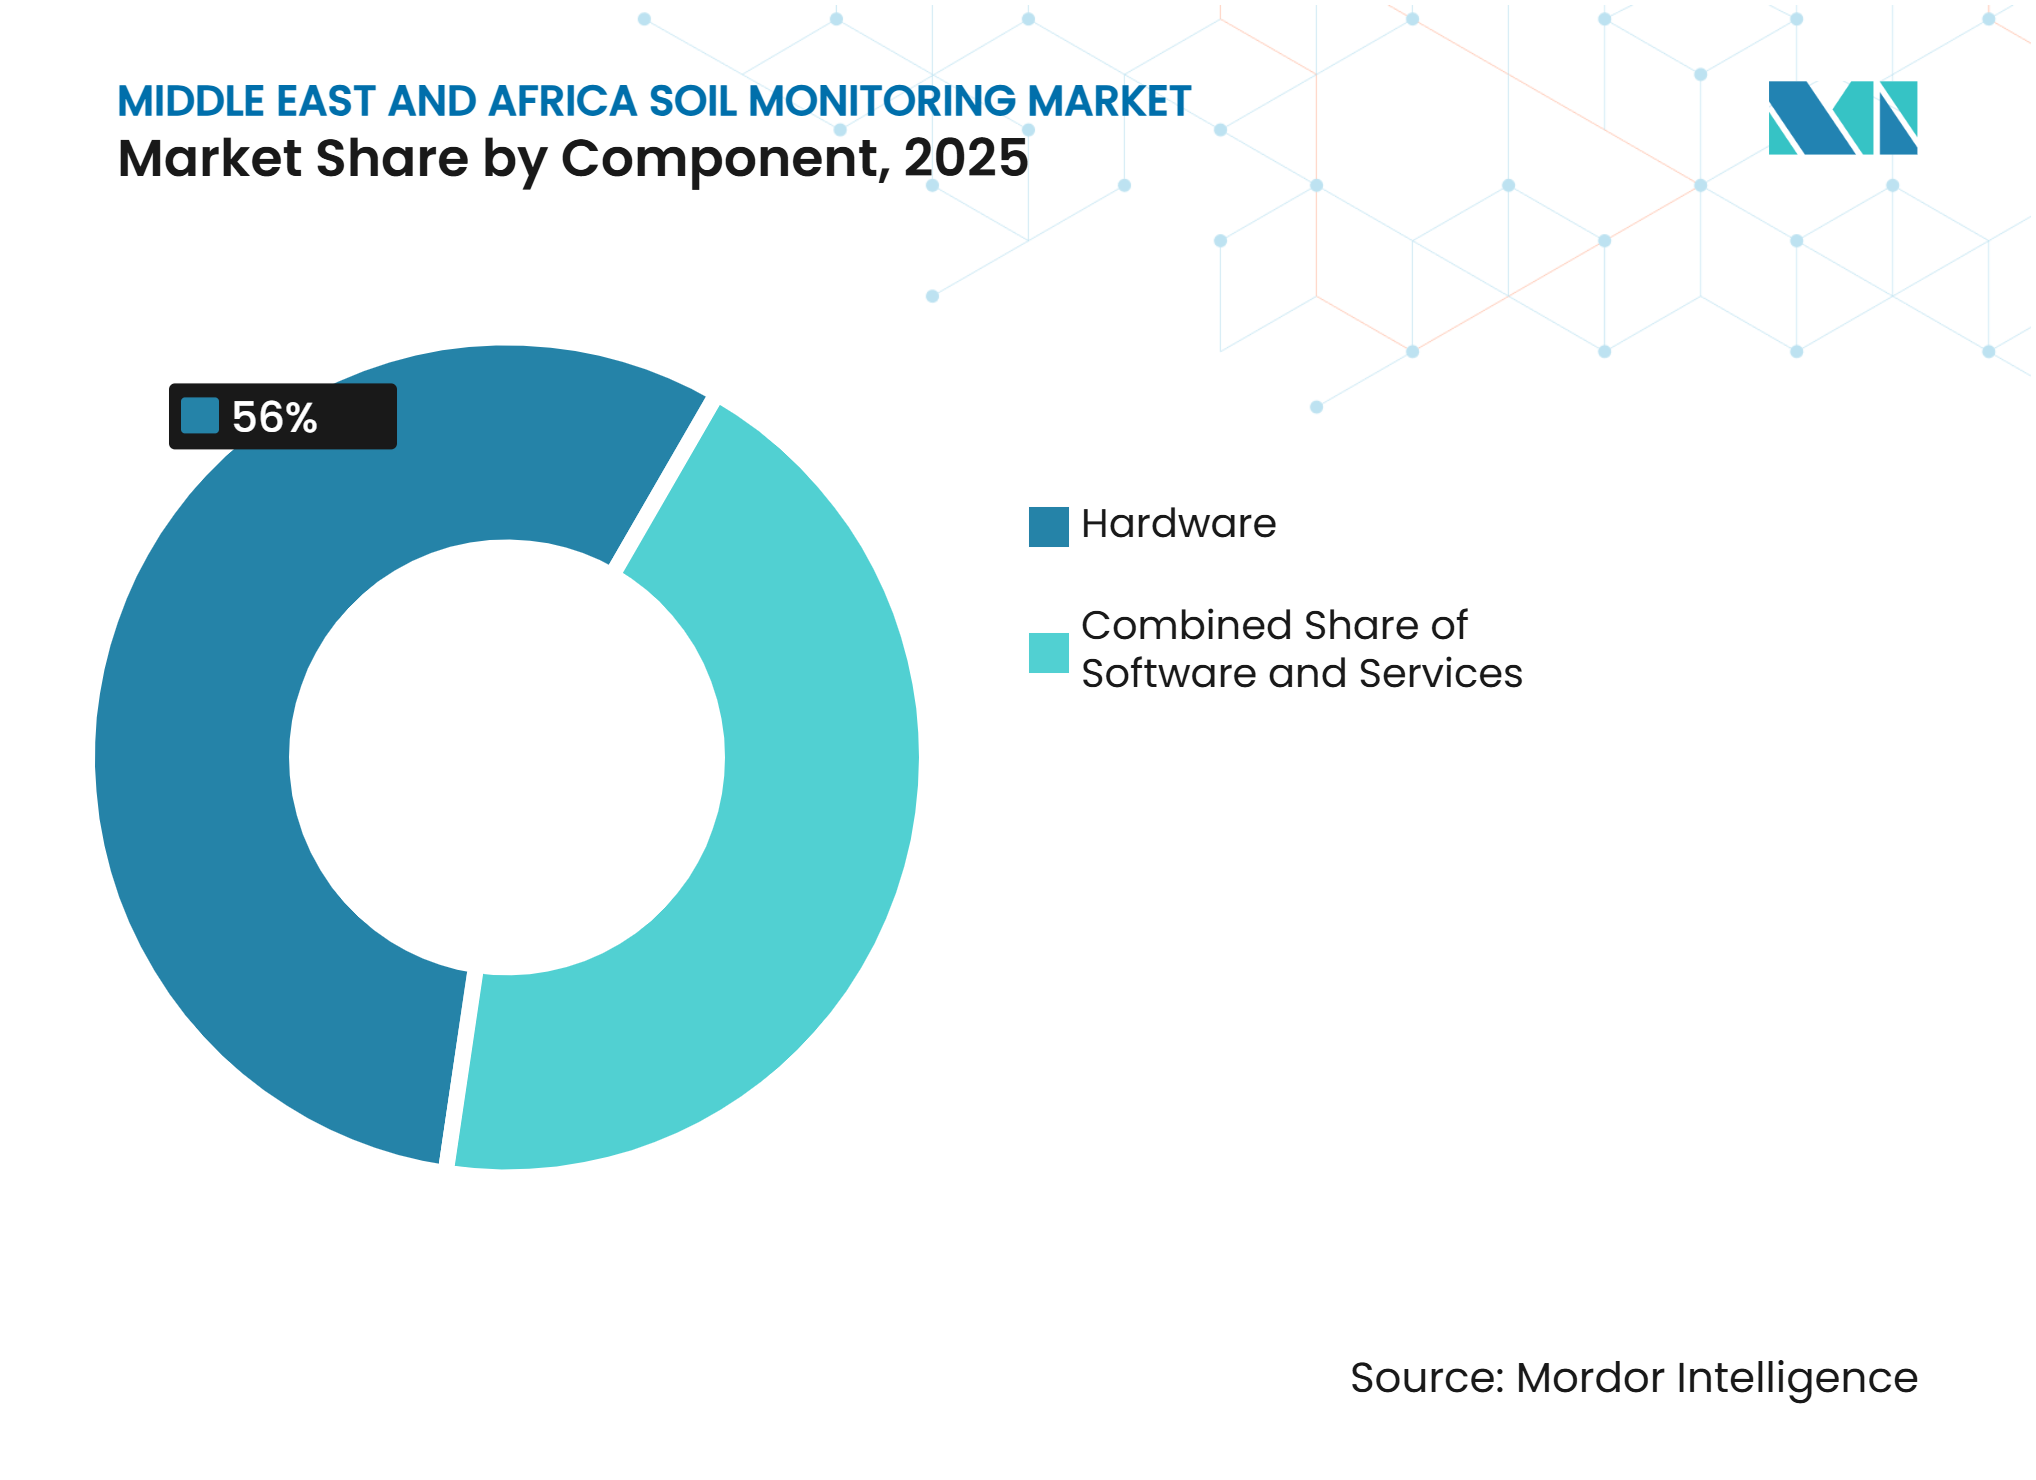
le matériel ancre les dépenses et les services créent une valeur récurrenteLe matériel représentait 56,0 % de la part du marché de la surveillance des sols au Moyen-Orient et en Afrique en 2025. Les capteurs, les enregistreurs de données, les passerelles IoT et les équipements de montage représentent une grande part initiale des dépenses de projet, car chaque zone surveillée nécessite des dispositifs de terrain fiables avant que les relevés puissent être capturés ou transmis. Le matériel de terrain est nécessaire avant qu'un agriculteur puisse utiliser des offres logicielles ou de services. Les réseaux agricoles peuvent aller de quelques hectares à plusieurs milliers d'hectares, ce qui affecte les besoins en équipements, la conception de l'installation et le nombre de points de mesure. Les dépenses en matériel sont donc concentrées dans les premières phases de déploiement. La catégorie reste centrale pour les revenus des fournisseurs même si les services numériques deviennent plus importants.
Les services constituaient le composant à la croissance la plus rapide, et la taille du marché de la surveillance des sols au Moyen-Orient et en Afrique pour les services devrait croître à un CAGR de 13,2 % jusqu'en 2031. Les agriculteurs exigent de plus en plus l'étalonnage, les tests, l'analyse et l'interprétation plutôt que de simples relevés bruts, en particulier lorsque la variabilité des sols, la salinité et l'évolution des conditions d'irrigation affectent les résultats des mesures. Une étude de 2025 au Nigeria a trouvé des liens étroits entre le rendement du manioc et la conductivité électrique du sol en utilisant une détection multi-sources dans des zones agro-écologiques. Les informations vérifiables sur la santé des sols peuvent également soutenir la conformité aux exigences de subvention et aux obligations de déclaration. Ces besoins donnent de la valeur aux services entre les cycles de remplacement du matériel.



Par type de produit :
la télédétection étend l'accès au-delà des systèmes in situLes capteurs in situ représentaient 47,1 % des revenus par produit en 2025. Leur base installée reflète leur utilisation sur des exploitations commerciales irriguées au goutte-à-goutte qui nécessitent des relevés continus en zone racinaire pour gérer l'apport d'eau à proximité de la culture. Ces systèmes sont importants pour la gestion de la salinité et l'irrigation déficitaire de précision en Arabie saoudite, aux Émirats arabes unis et en Égypte. Les sondes portables et les kits de test servent les petites exploitations et les essais de recherche. Ils fournissent des informations sur un seul échantillon sans l'infrastructure fixe requise par les réseaux maillés. Les systèmes in situ restent importants là où les agriculteurs ont besoin de mesures fréquentes en profondeur.
Les plateformes de télédétection devraient croître à un CAGR de 13,8 % jusqu'en 2031. La taille du marché de la surveillance des sols au Moyen-Orient et en Afrique pour la télédétection se développe parce que les estimations par satellite peuvent être consultées sans installer un réseau de capteurs de terrain, réduisant ainsi la charge opérationnelle et l'investissement initial en équipements. Cela peut abaisser la barrière à l'entrée pour les petits exploitants disposant de smartphones. Une étude de 2025 sur le système AgriLink au Maroc a révélé que les capteurs de terrain connectés et les outils satellitaires jouaient des rôles complémentaires. La télédétection soutenait l'évaluation de la variabilité à l'échelle de la parcelle, tandis que les capteurs in situ traitaient la précision en zone racinaire. Les fournisseurs qui combinent les deux approches peuvent répondre à différentes tailles d'exploitations et systèmes de production.
Par technologie de connectivité :
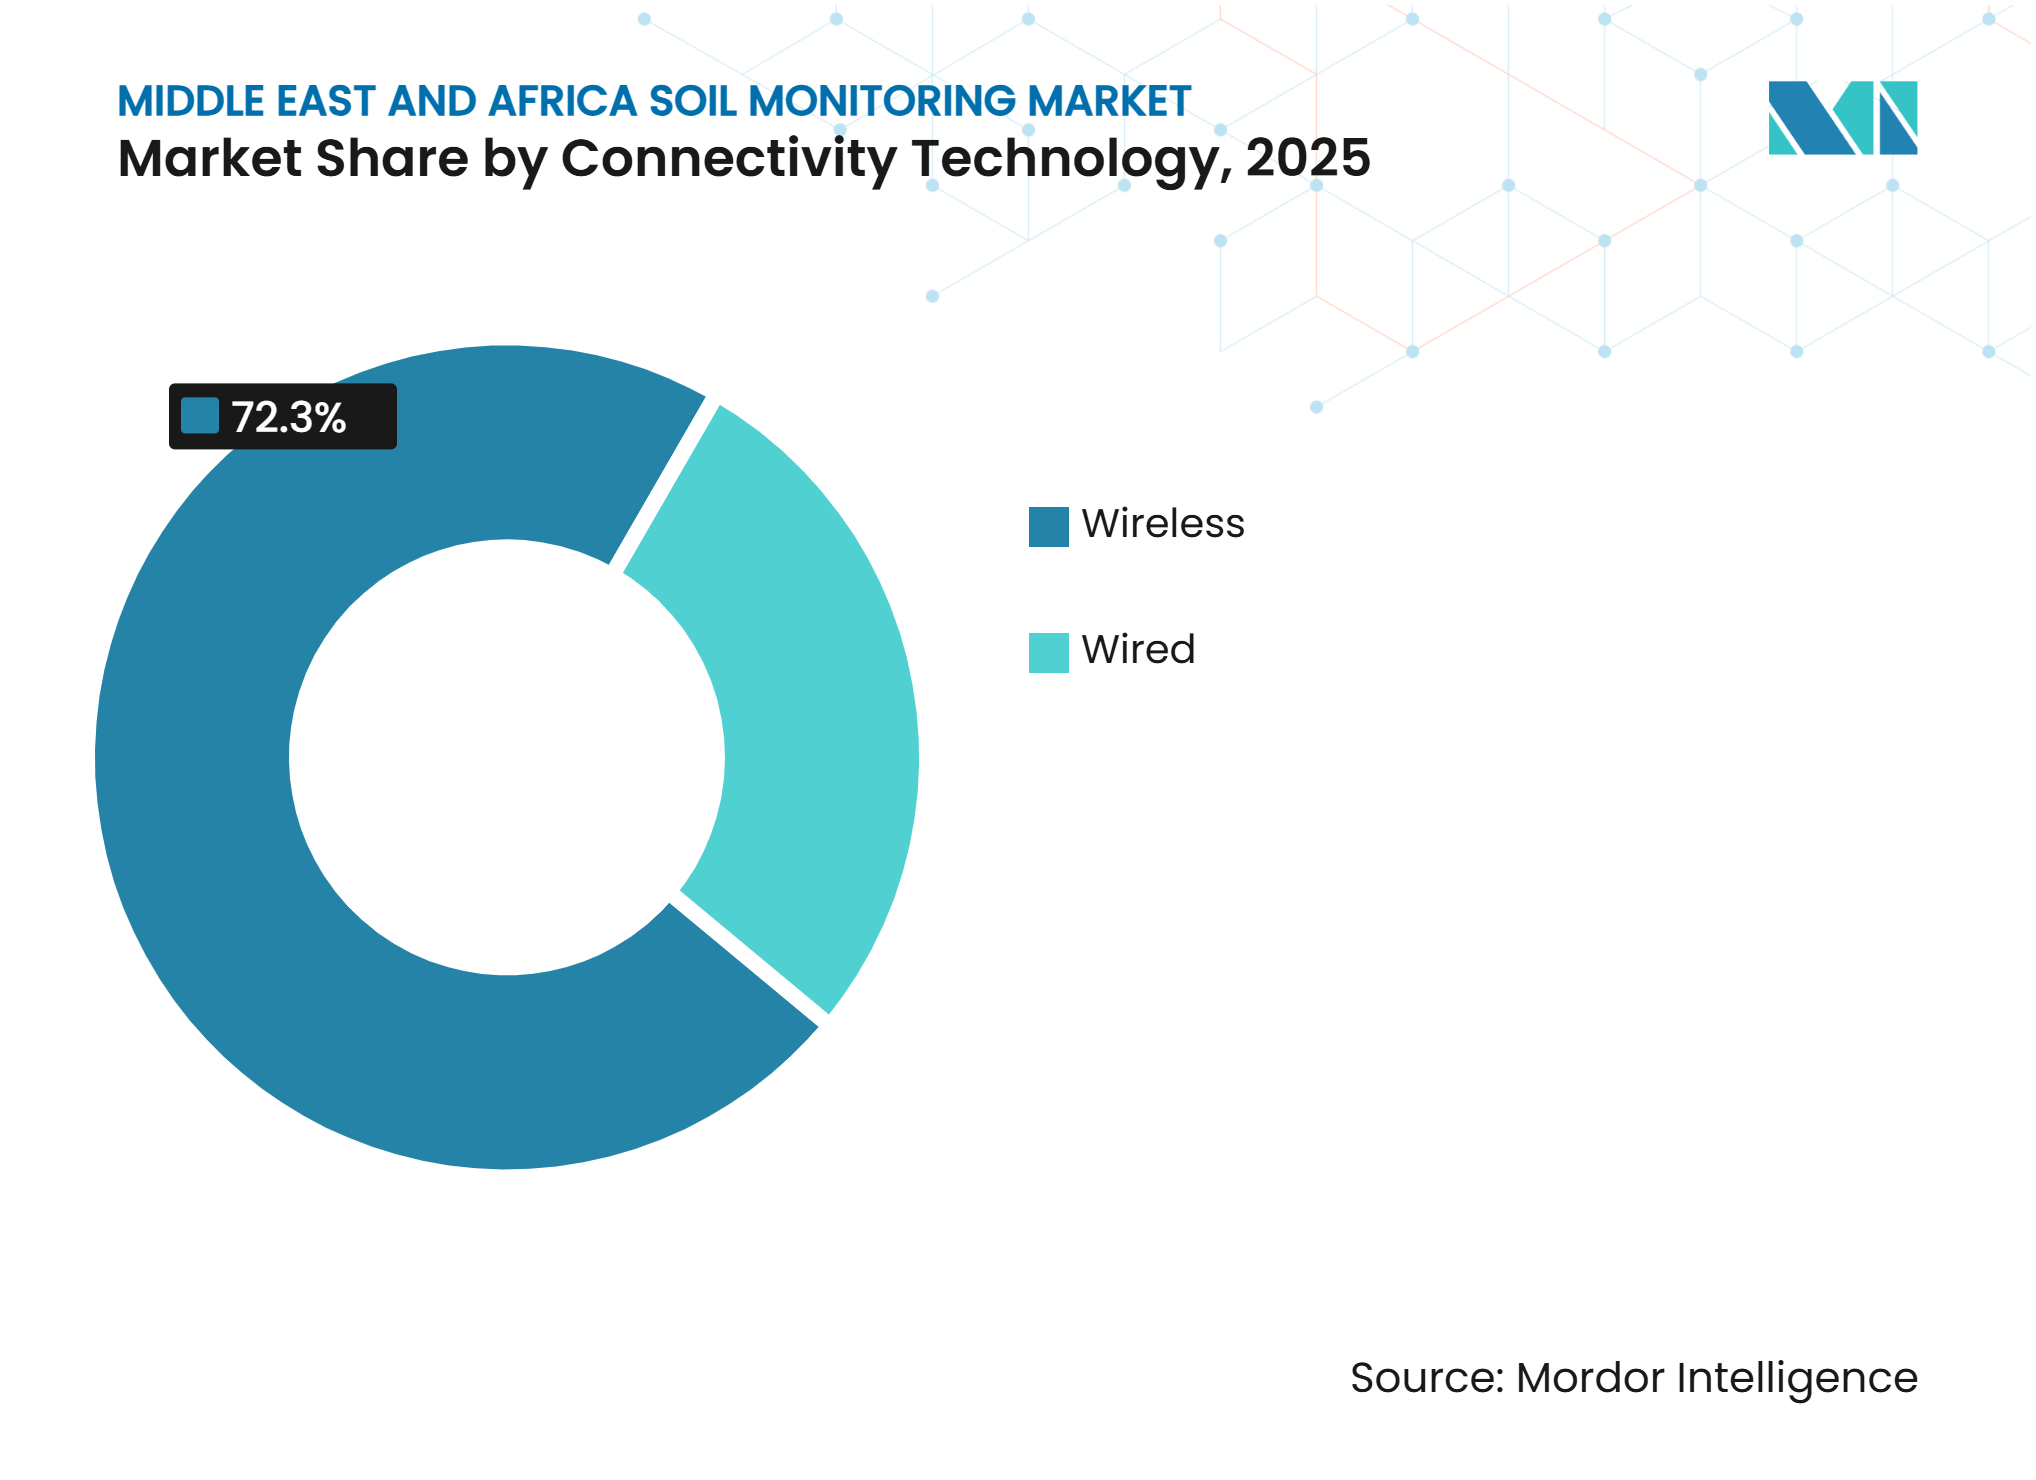
les systèmes sans fil soutiennent une couverture plus large des champsLa connectivité sans fil représentait 72,3 % des revenus en 2025 et devrait être le segment à la croissance la plus rapide, avec un CAGR de 14,0 % sur 2026-2031. La part du marché de la surveillance des sols au Moyen-Orient et en Afrique pour le sans-fil reflète la difficulté d'installer des câbles dans des champs ouverts, des parcelles fragmentées et des pâturages éloignés. Les protocoles LoRaWAN (réseau étendu à longue portée) et autres protocoles LPWAN (réseau étendu à faible consommation) offrent une connectivité longue portée, une autonomie de batterie de plusieurs années et des coûts de transmission de données réduits. Ces caractéristiques conviennent aux points de surveillance dispersés et aux grandes zones agricoles. Les systèmes sans fil réduisent également les perturbations liées à l'ajout de nouveaux capteurs. Le segment est particulièrement pertinent là où une exploitation doit couvrir de grandes distances avec une infrastructure fixe limitée.
La connectivité filaire reste pertinente dans les serres et autres environnements de culture protégée. Le câblage permanent peut prendre en charge une transmission de données à fréquence plus élevée dans les endroits où l'installation est pratique. L'Association mondiale des systèmes de communication mobile (GSMA) a prévu que les connexions IoT cellulaires sous licence au Moyen-Orient et en Afrique du Nord dépassaient 70 millions d'ici 2025. L'agriculture intelligente a été identifiée comme une application prioritaire pour cette expansion. Le LPWAN est bien adapté aux liaisons montantes de données de capteurs, tandis que le contrôle de l'irrigation peut nécessiter des liaisons cellulaires pour les commandes d'actionneurs. Les systèmes hybrides peuvent donc combiner la télémétrie avec des fonctions de contrôle plus réactives.

Par application :
les champs ouverts dominent tandis que la culture protégée croît plus rapidementLa culture en plein champ représentait 58,4 % des revenus en 2025. Les exploitations irriguées de céréales, de légumes et d'arbres fruitiers en Arabie saoudite, en Égypte, en Turquie et en Afrique du Sud stimulent la demande dans cette application. Des superficies plus importantes peuvent rendre les réseaux de capteurs financièrement viables lorsque les gains d'irrigation sont mesurables. La sylviculture représente une part plus faible de la demande. Elle est principalement soutenue par des programmes publics de surveillance de la santé des sols et de restauration des terres dans des pays tels que l'Éthiopie et le Maroc. Les champs ouverts restent la principale source de volume de déploiement sur le marché de la surveillance des sols au Moyen-Orient et en Afrique.
La culture protégée devrait croître à un CAGR de 12,8 % jusqu'en 2031. Le marché de la surveillance des sols au Moyen-Orient et en Afrique pour la culture protégée bénéficie des investissements dans les serres et l'agriculture verticale dans le Golfe. Ces installations réduisent la dépendance aux conditions arides ambiantes et nécessitent un contrôle étroit de l'eau et des nutriments. Une densité de capteurs plus élevée par hectare soutient des revenus plus importants par hectare que dans les champs ouverts. Un étalonnage fréquent peut encore augmenter la demande de services dans les environnements contrôlés. Cela fait de la culture protégée une opportunité importante pour les fournisseurs desservant des cultures à haute valeur ajoutée.
Par utilisateur final :
les exploitations commerciales dominent les revenus tandis que les institutions de recherche croissent plus rapidementLes grandes exploitations commerciales représentaient 39,7 % des revenus en 2025. Leur échelle, leur accès au capital et leurs contrats pluriannuels en font des acheteurs importants pour les fournisseurs qui regroupent matériel, logiciel et services. Ces exploitations peuvent adopter des systèmes sur plusieurs champs et intégrer les relevés dans les décisions d'irrigation de routine. Les petites exploitations et les coopératives sont de plus en plus atteintes par des programmes de livraison groupée et subventionnés. Leur contribution actuelle aux revenus ne reflète pas pleinement leur demande adressable à plus long terme. Les agences gouvernementales et les ONG acquièrent des systèmes pour la restauration des terres et la surveillance de la sécurité alimentaire.
Les instituts de recherche et les universités devraient croître à un CAGR de 13,2 % jusqu'en 2031. Le programme de santé des sols de la Banque mondiale de 2026 intègre la cartographie numérique des sols dans la réforme du soutien agricole en Afrique. Les projets de recherche instrumentés peuvent générer des ensembles de données validées sur la santé des sols nécessaires aux programmes locaux. Ils peuvent également aider à établir des pratiques d'étalonnage pour différentes conditions de sol. Cette demande est plus étroitement liée aux cycles des programmes publics et multilatéraux qu'aux cycles des produits agricoles. Par conséquent, le secteur de la surveillance des sols au Moyen-Orient et en Afrique dispose d'une base de clients institutionnels croissante aux côtés des exploitations commerciales.
Analyse géographique
Le Moyen-Orient représentait 64,5 % de la part du marché de la surveillance des sols au Moyen-Orient et en Afrique en 2025. L'Arabie saoudite et les Émirats arabes unis (EAU) représentent une grande partie de cette position grâce à l'horticulture à forte intensité de capital, à la production irriguée et à l'agriculture en environnement contrôlé qui s'appuient sur les relevés d'eau, d'engrais et de conditions des sols dans les opérations quotidiennes. La région continue de passer des inspections périodiques des champs à la surveillance continue et à la gestion agricole basée sur les données. L'adoption croissante des technologies agricoles numériques et des initiatives d'efficacité hydrique stimule la demande de solutions de surveillance des sols dans les grandes exploitations commerciales.
Israël contribue par son rôle dans les exportations de technologies agricoles, tandis que le Qatar et la Turquie ajoutent une demande pour la culture protégée et la production irriguée. Les plateformes logicielles peuvent être particulièrement efficaces dans cette sous-région lorsqu'elles relient les données sur les sols à la planification de l'irrigation et aux registres de conformité. Les conditions de salinité augmentent le besoin d'équipements correctement étalonnés pour les sols locaux. Les programmes publics d'efficacité hydrique soutiennent les projets qui documentent les résultats opérationnels, maintenant la demande pour des offres intégrées plutôt que pour des équipements autonomes.
L'Afrique devrait croître à un CAGR de 14,9 % sur 2026-2031, le taux géographique le plus rapide du marché de la surveillance des sols au Moyen-Orient et en Afrique. L'expansion de l'agriculture irriguée soutient la croissance, ainsi que l'adoption croissante des technologies agricoles numériques et l'intérêt accru pour la gestion de la santé des sols. Les modèles de livraison axés sur le mobile, les programmes agricoles soutenus par des donateurs et une base installée relativement faible créent un schéma d'adoption différent de celui du Moyen-Orient, favorisant les solutions pouvant être déployées sans infrastructure fixe étendue.
Paysage concurrentiel
Concentration du Marché
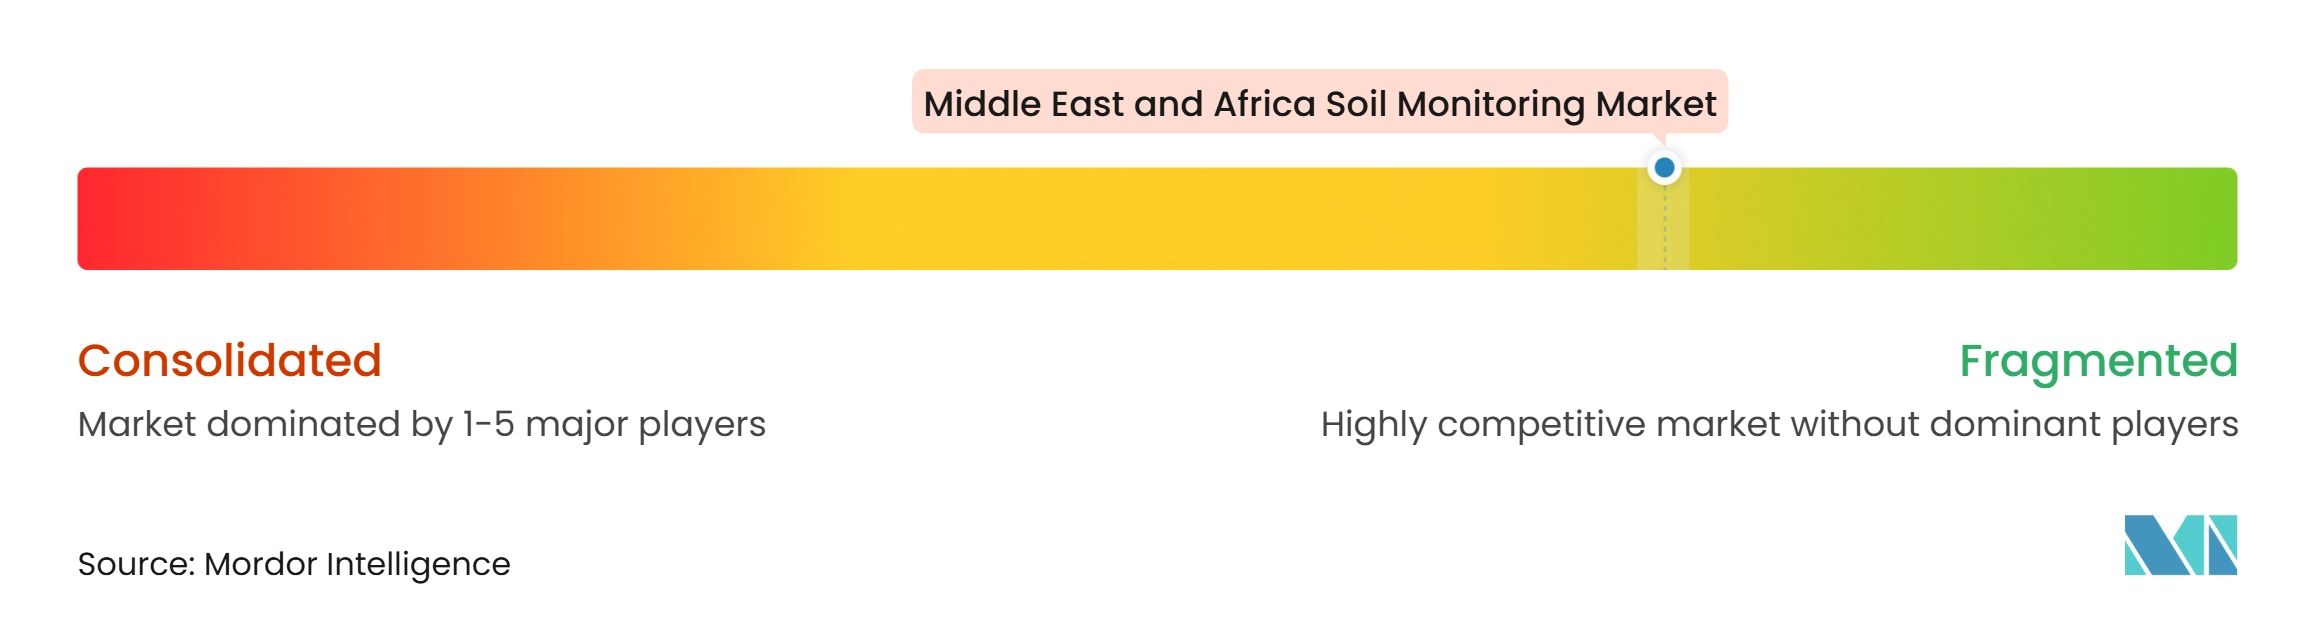
Le marché de la surveillance des sols au Moyen-Orient et en Afrique est fragmenté, aucun fournisseur unique ne détenant une position dominante dans toute la région. Les clients se procurent différentes combinaisons d'équipements d'irrigation, de capteurs, de services de conseil, d'analyses en laboratoire et de logiciels en fonction du type de culture, de la taille de l'exploitation et des conditions d'exploitation locales. Les revenus sont répartis entre les fournisseurs de technologies d'irrigation, les fabricants de capteurs, les laboratoires d'essais, les plateformes logicielles et les prestataires de services agricoles. Cette diversité des exigences des utilisateurs finaux et des environnements agricoles limite la capacité de toute entreprise à établir une position dominante sur plusieurs marchés nationaux.
Des entreprises telles que Netafim Ltd., SGS SA et CropX Inc. se font concurrence sur des propositions de valeur distinctes couvrant l'intégration de l'irrigation, les tests en laboratoire, l'analyse et le soutien aux décisions agronomiques. Leurs stratégies de marché soulignent l'importance de combiner les capacités matérielles, logicielles et de conseil pour répondre à des exigences de gestion des sols et de l'eau de plus en plus complexes. La différenciation concurrentielle est de plus en plus portée par l'interprétation des données, la qualité des services et l'intégration avec des systèmes de gestion agricole plus larges.
Le marché de la surveillance des sols au Moyen-Orient et en Afrique offre des opportunités pour les plateformes fonctionnant hors ligne dans les environnements à faible connectivité. Les solutions à moindre coût gagnent en pertinence auprès des petites exploitations, tandis que les outils intégrés de gestion des sols, de la météo et de l'irrigation séduisent les agriculteurs qui recherchent une vue opérationnelle unifiée. Les fournisseurs régionaux d'agritech introduisent également des modèles de livraison axés sur le mobile et basés sur la communauté, adaptés aux conditions agricoles locales. Par conséquent, la concurrence devrait rester diversifiée entre les technologies, les segments de clientèle et les marchés géographiques.
Leaders du secteur de la surveillance des sols au Moyen-Orient et en Afrique
-
Netafim Ltd.
-
The Toro Company
-
SGS SA
-
METER Group
-
Sentek Technologies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la surveillance des sols au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Netafim Ltd.
- The Toro Company
- SGS SA
- METER Group
- Sentek Technologies
- AquaCheck
- CropX Inc.
- Spectrum Technologies, Inc.
- Stevens Water Monitoring Systems, Inc.
- Pessl Instruments GmbH
- Lindsay Corporation
- Irrometer Company, Inc.
- Campbell Scientific, Inc.
- Soil Scout Oy
- Arable Labs, Inc.
Développements industriels récents dans Marché de la surveillance des sols au Moyen-Orient et en Afrique
- Juin 2026 : MyBitSecure a lancé sa plateforme SmartFarm en Afrique du Sud, permettant aux agriculteurs de surveiller à distance les conditions des sols et le débit d'eau via des capteurs de modernisation, soutenant ainsi l'adoption plus large de solutions numériques de surveillance des sols rentables.
- Mars 2026 : Otto Wireless Solutions a lancé une plateforme d'agriculture intelligente compatible LoRaWAN pour l'Afrique du Sud et les marchés africains plus larges, intégrant des capteurs de surveillance des sols avec des tableaux de bord à distance pour améliorer la gestion de l'irrigation et la prise de décision agricole dans les environnements à faible connectivité.
- Février 2026 : NexusLabs a déployé un système intégré de surveillance des sols à faible coût dans le laboratoire vivant du bassin du fleuve Tensift au Maroc, soutenant l'optimisation de l'irrigation grâce à la surveillance en temps réel de l'humidité du sol, de la température et de la conductivité électrique dans des conditions agricoles à contraintes hydriques.
Périmètre du rapport sur le marché de la surveillance des sols au Moyen-Orient et en Afrique
Le marché de la surveillance des sols au Moyen-Orient et en Afrique comprend les technologies et les services de mesure, d'analyse et de surveillance des conditions des sols, notamment l'humidité, la température, les nutriments, le pH et la salinité. Ces solutions soutiennent l'agriculture de précision, la gestion de la santé des sols, l'optimisation de l'irrigation et la surveillance environnementale grâce à une prise de décision basée sur les données.
Le marché de la surveillance des sols au Moyen-Orient et en Afrique est segmenté par composant (matériel, logiciel et services), par type de produit (capteurs in situ, plateformes de télédétection et sondes portables et kits de test), par connectivité (filaire et sans fil), par application (plein champ, culture protégée et sylviculture), par utilisateur final (grandes exploitations commerciales, petites exploitations et coopératives, instituts de recherche et universités, et gouvernements et organisations non gouvernementales (ONG)), par géographie (Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil |
| Plein champ |
| Culture protégée |
| Sylviculture |
| Grandes exploitations commerciales |
| Petites exploitations et coopératives |
| Instituts de recherche et universités |
| Gouvernements et ONG |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Israël | |
| Qatar | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Kenya | |
| Nigeria | |
| Maroc | |
| Égypte | |
| Reste de l'Afrique |
| Matériel | Logiciel | |
| Services | ||
| Par type de produit | Capteurs in situ | |
| Plateformes de télédétection | ||
| Sondes portables et kits de test | ||
| Par technologie de connectivité | Filaire | |
| Sans fil | ||
| Par application | Plein champ | |
| Culture protégée | ||
| Sylviculture | ||
| Par utilisateur final | Grandes exploitations commerciales | |
| Petites exploitations et coopératives | ||
| Instituts de recherche et universités | ||
| Gouvernements et ONG | ||
| Par géographie | Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | ||
| Turquie | ||
| Israël | ||
| Qatar | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Kenya | ||
| Nigeria | ||
| Maroc | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la surveillance des sols au Moyen-Orient et en Afrique d'ici 2031 ?
Le marché de la surveillance des sols au Moyen-Orient et en Afrique devrait atteindre 83,43 millions USD d'ici 2031, avec un CAGR de 14,64 % entre 2026 et 2031.
Quel composant a généré le plus de revenus en 2025 ?
Le matériel était en tête avec une part de revenus de 56,0 % en 2025, car les capteurs, les passerelles et les équipements de terrain sont nécessaires au début d'un déploiement.
Pourquoi les sols salins sont-ils importants pour les systèmes de surveillance des sols ?
La salinité peut affecter la précision des capteurs, augmentant le besoin d'étalonnage local, de maintenance continue et de services d'interprétation des relevés.
Quelle géographie se développe le plus rapidement ?
L'Afrique devrait croître à un CAGR de 14,9 % jusqu'en 2031, portée par la livraison axée sur le mobile, les programmes publics et la faible pénétration des capteurs installés.