
Marktgröße und Marktanteile des Bodenüberwachungsmarkts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
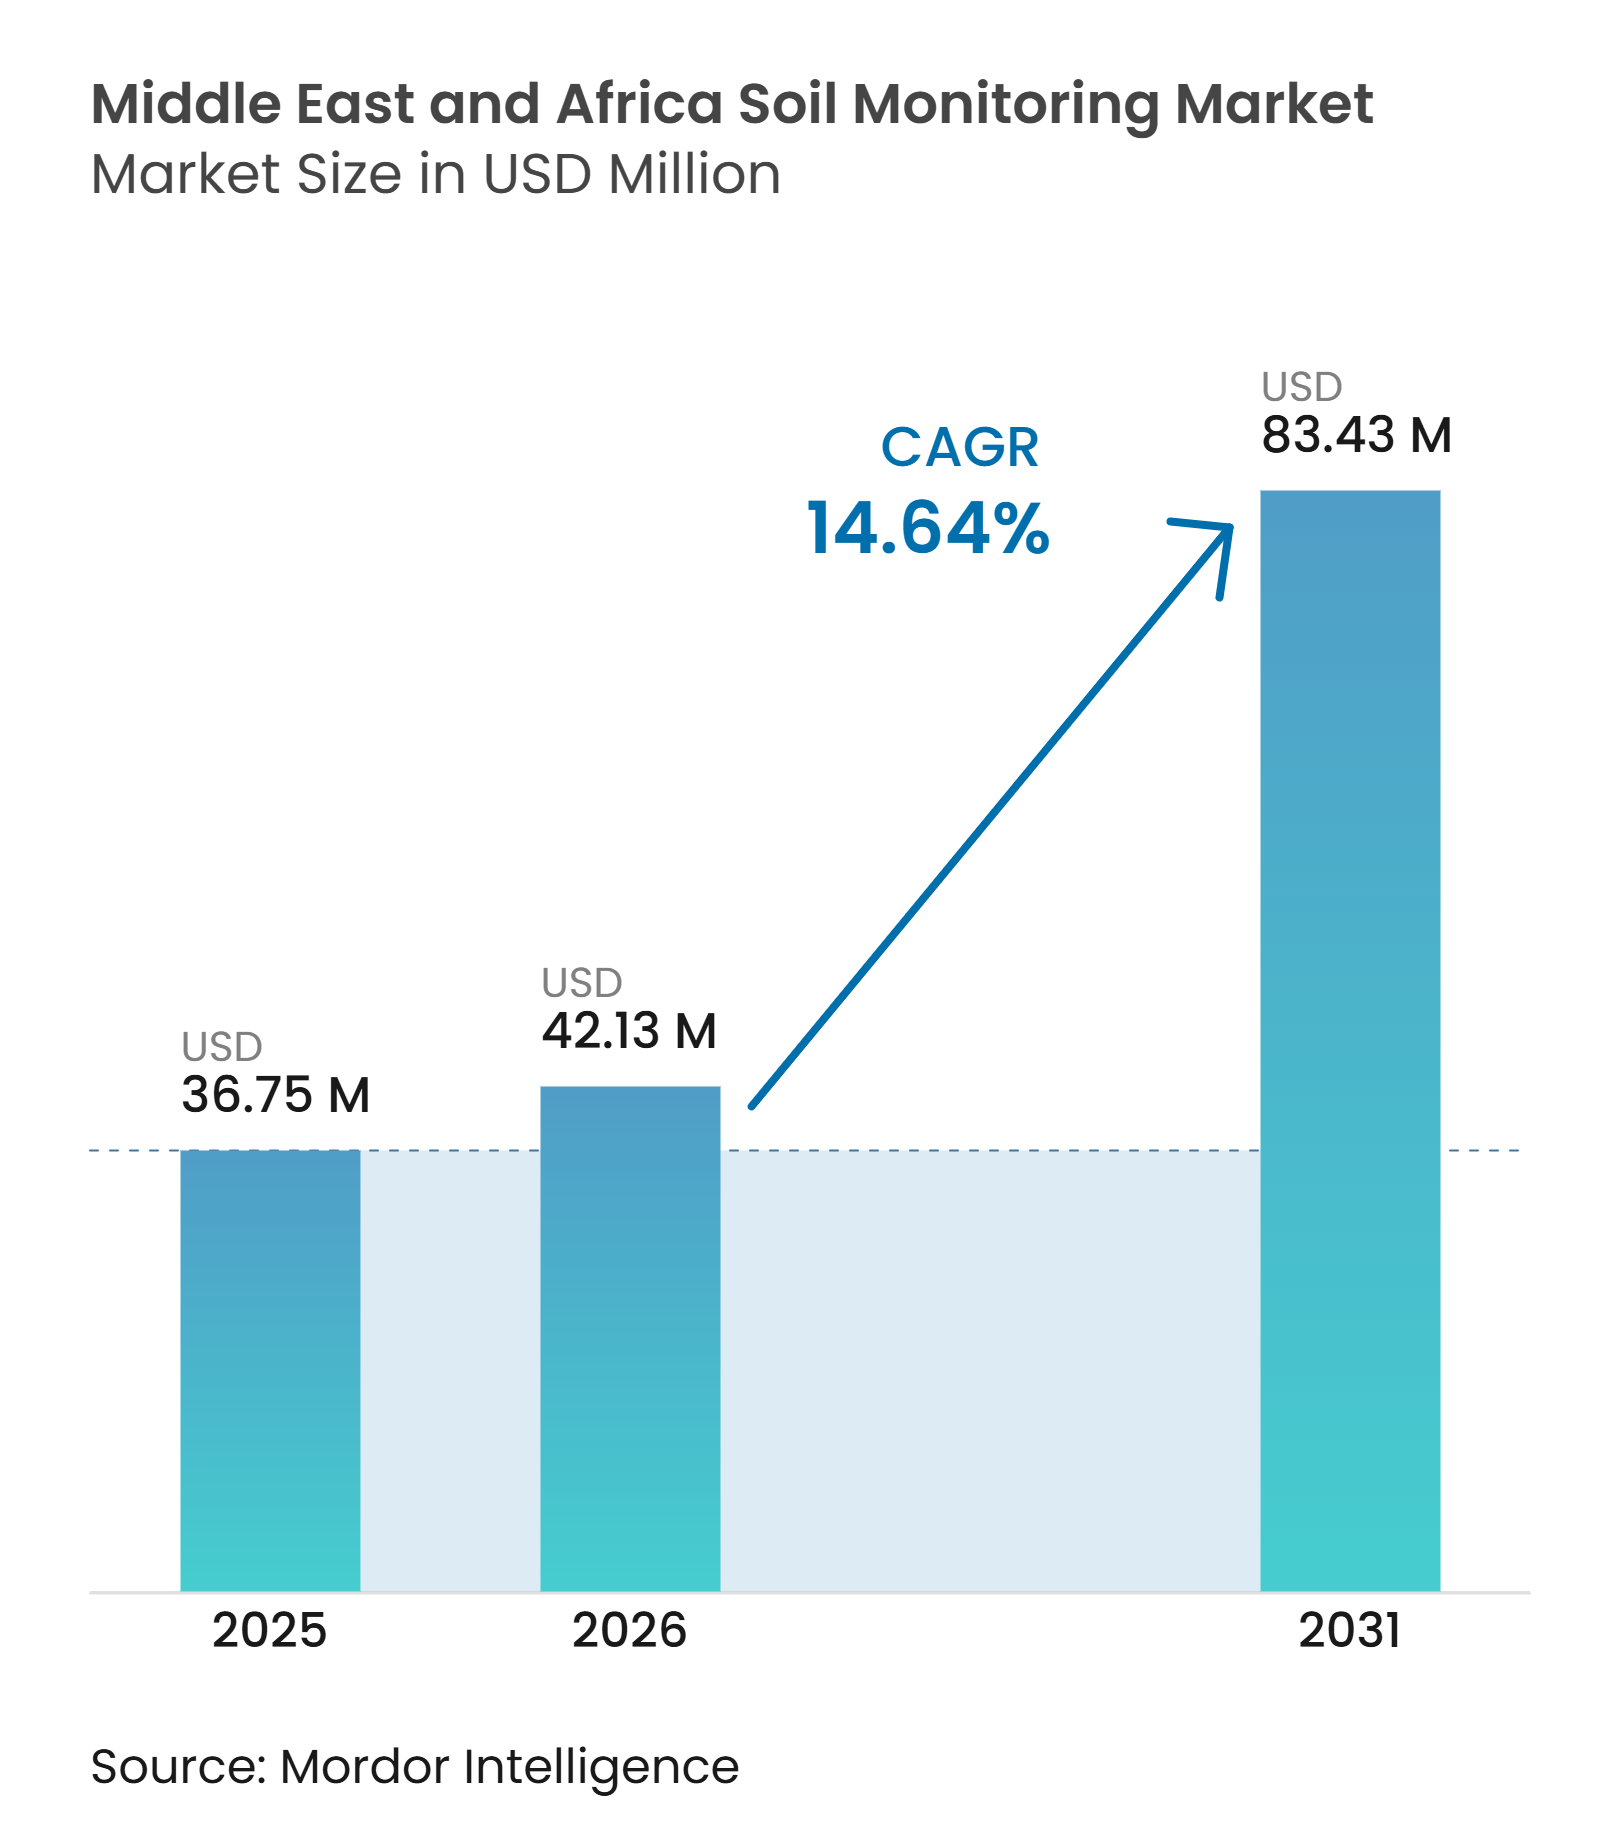
| Marktgröße im Basisjahr (2025) | 36.75 Millionen US-Dollar |
| Marktgröße (2026) | 42.13 Millionen US-Dollar |
| Marktgröße (2031) | 83.43 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.64 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Naher Osten |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Bodenüberwachungsmarkts im Nahen Osten und Afrika von Mordor Intelligence
Die Marktgröße des Bodenüberwachungsmarkts im Nahen Osten und Afrika wird im Jahr 2026 auf 42,13 Millionen USD geschätzt, gegenüber dem Wert von 36,75 Millionen USD im Jahr 2025, mit Projektionen für 2031 von 83,43 Millionen USD, was einem Wachstum mit einer CAGR von 14,64 % über 2026–2031 entspricht. Wasserknappheit macht feldgenaue Bodendaten für die Bewässerungsplanung in der gesamten Region wichtiger, insbesondere dort, wo Landwirte begrenzte Wasservorräte über mehrere Anbauflächen hinweg bewirtschaften müssen. Die Nachfrage wird durch die Bewässerungslandwirtschaft in den Ländern des Golf-Kooperationsrats sowie durch die Ausweitung digitaler Agrarprogramme in Ost- und Nordafrika gestützt. Der Bodenüberwachungsmarkt im Nahen Osten und Afrika profitiert auch dann, wenn Softwareplattformen Feldmesswerte mit Bewässerungsplänen, Nährstoffplänen und Betriebsaufzeichnungen kombinieren. Anbieter, die Produkte für salzhaltige Böden kalibrieren, zuverlässige Konnektivität bereitstellen und lokale Nutzer unterstützen können, sind besser positioniert, um Projekte zu gewinnen. Importkosten, begrenzte ländliche Netzwerke, uneinheitliche landwirtschaftliche Datenvorschriften und die Kosten für technischen Support können die Einführung in Teilen Afrikas nach wie vor verlangsamen.
Wichtigste Erkenntnisse des Berichts
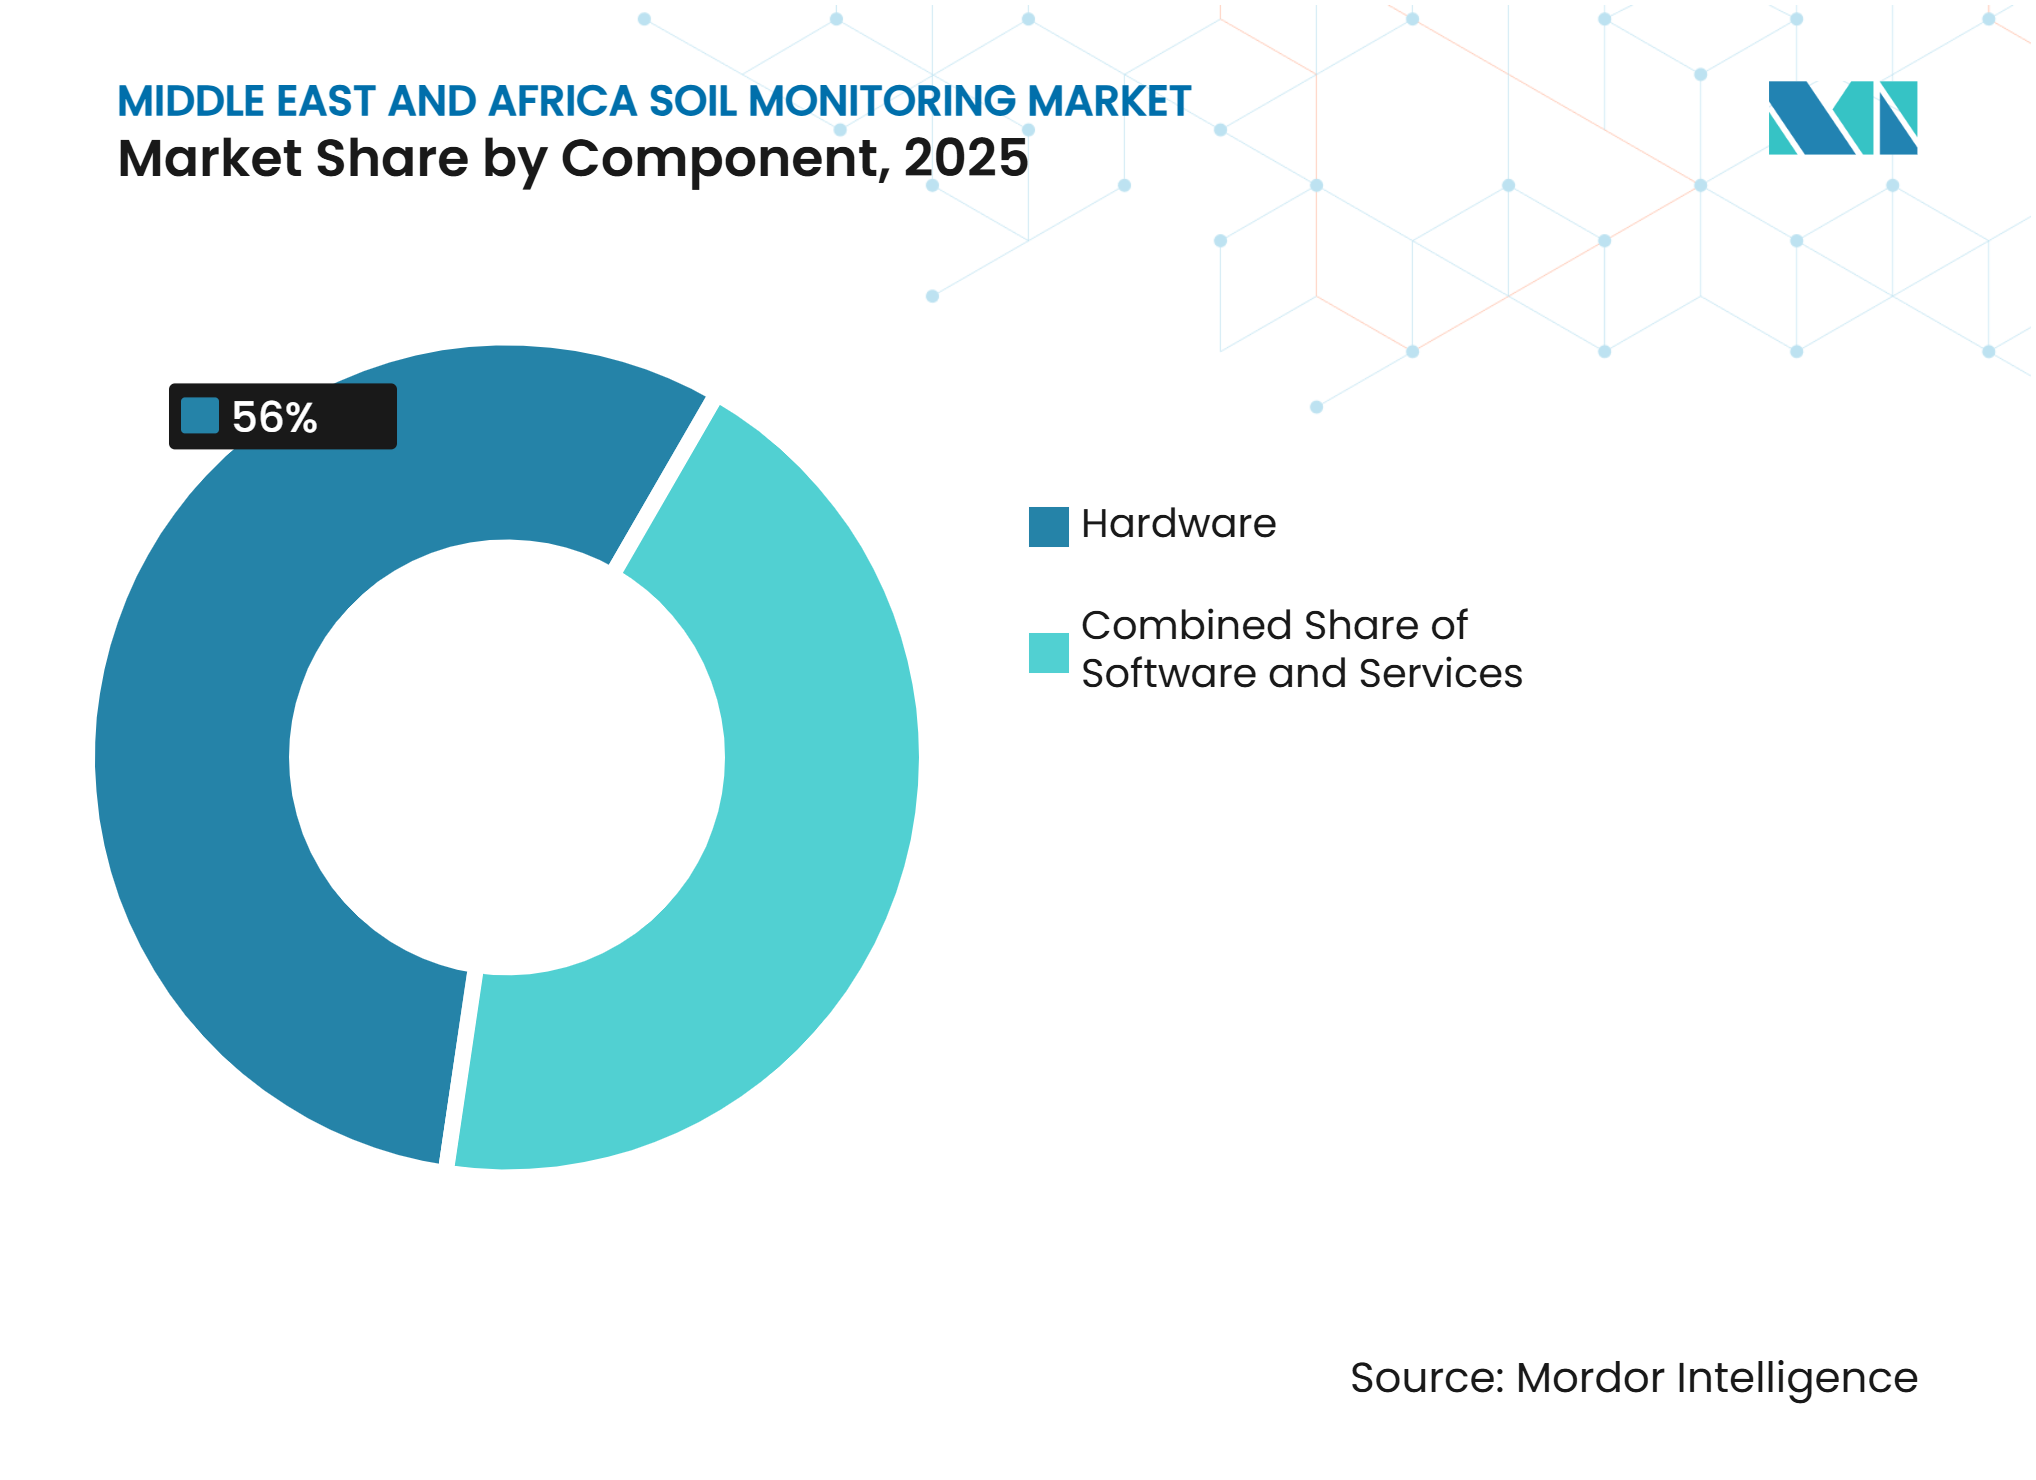
- Nach Komponente entfiel der größte Anteil der Marktgröße des Bodenüberwachungsmarkts im Nahen Osten und Afrika auf Hardware mit 56,0 % im Jahr 2025, während Dienstleistungen das am schnellsten wachsende Segment darstellten, mit einer prognostizierten CAGR von 13,2 % im Zeitraum 2026–2031.
- Nach Produkttyp entfiel der größte Anteil auf In-situ-Sensoren mit 47,1 % im Jahr 2025, während Fernerkundungsplattformen das am schnellsten wachsende Segment darstellten, mit einer prognostizierten CAGR von 13,8 % im Zeitraum 2026–2031.
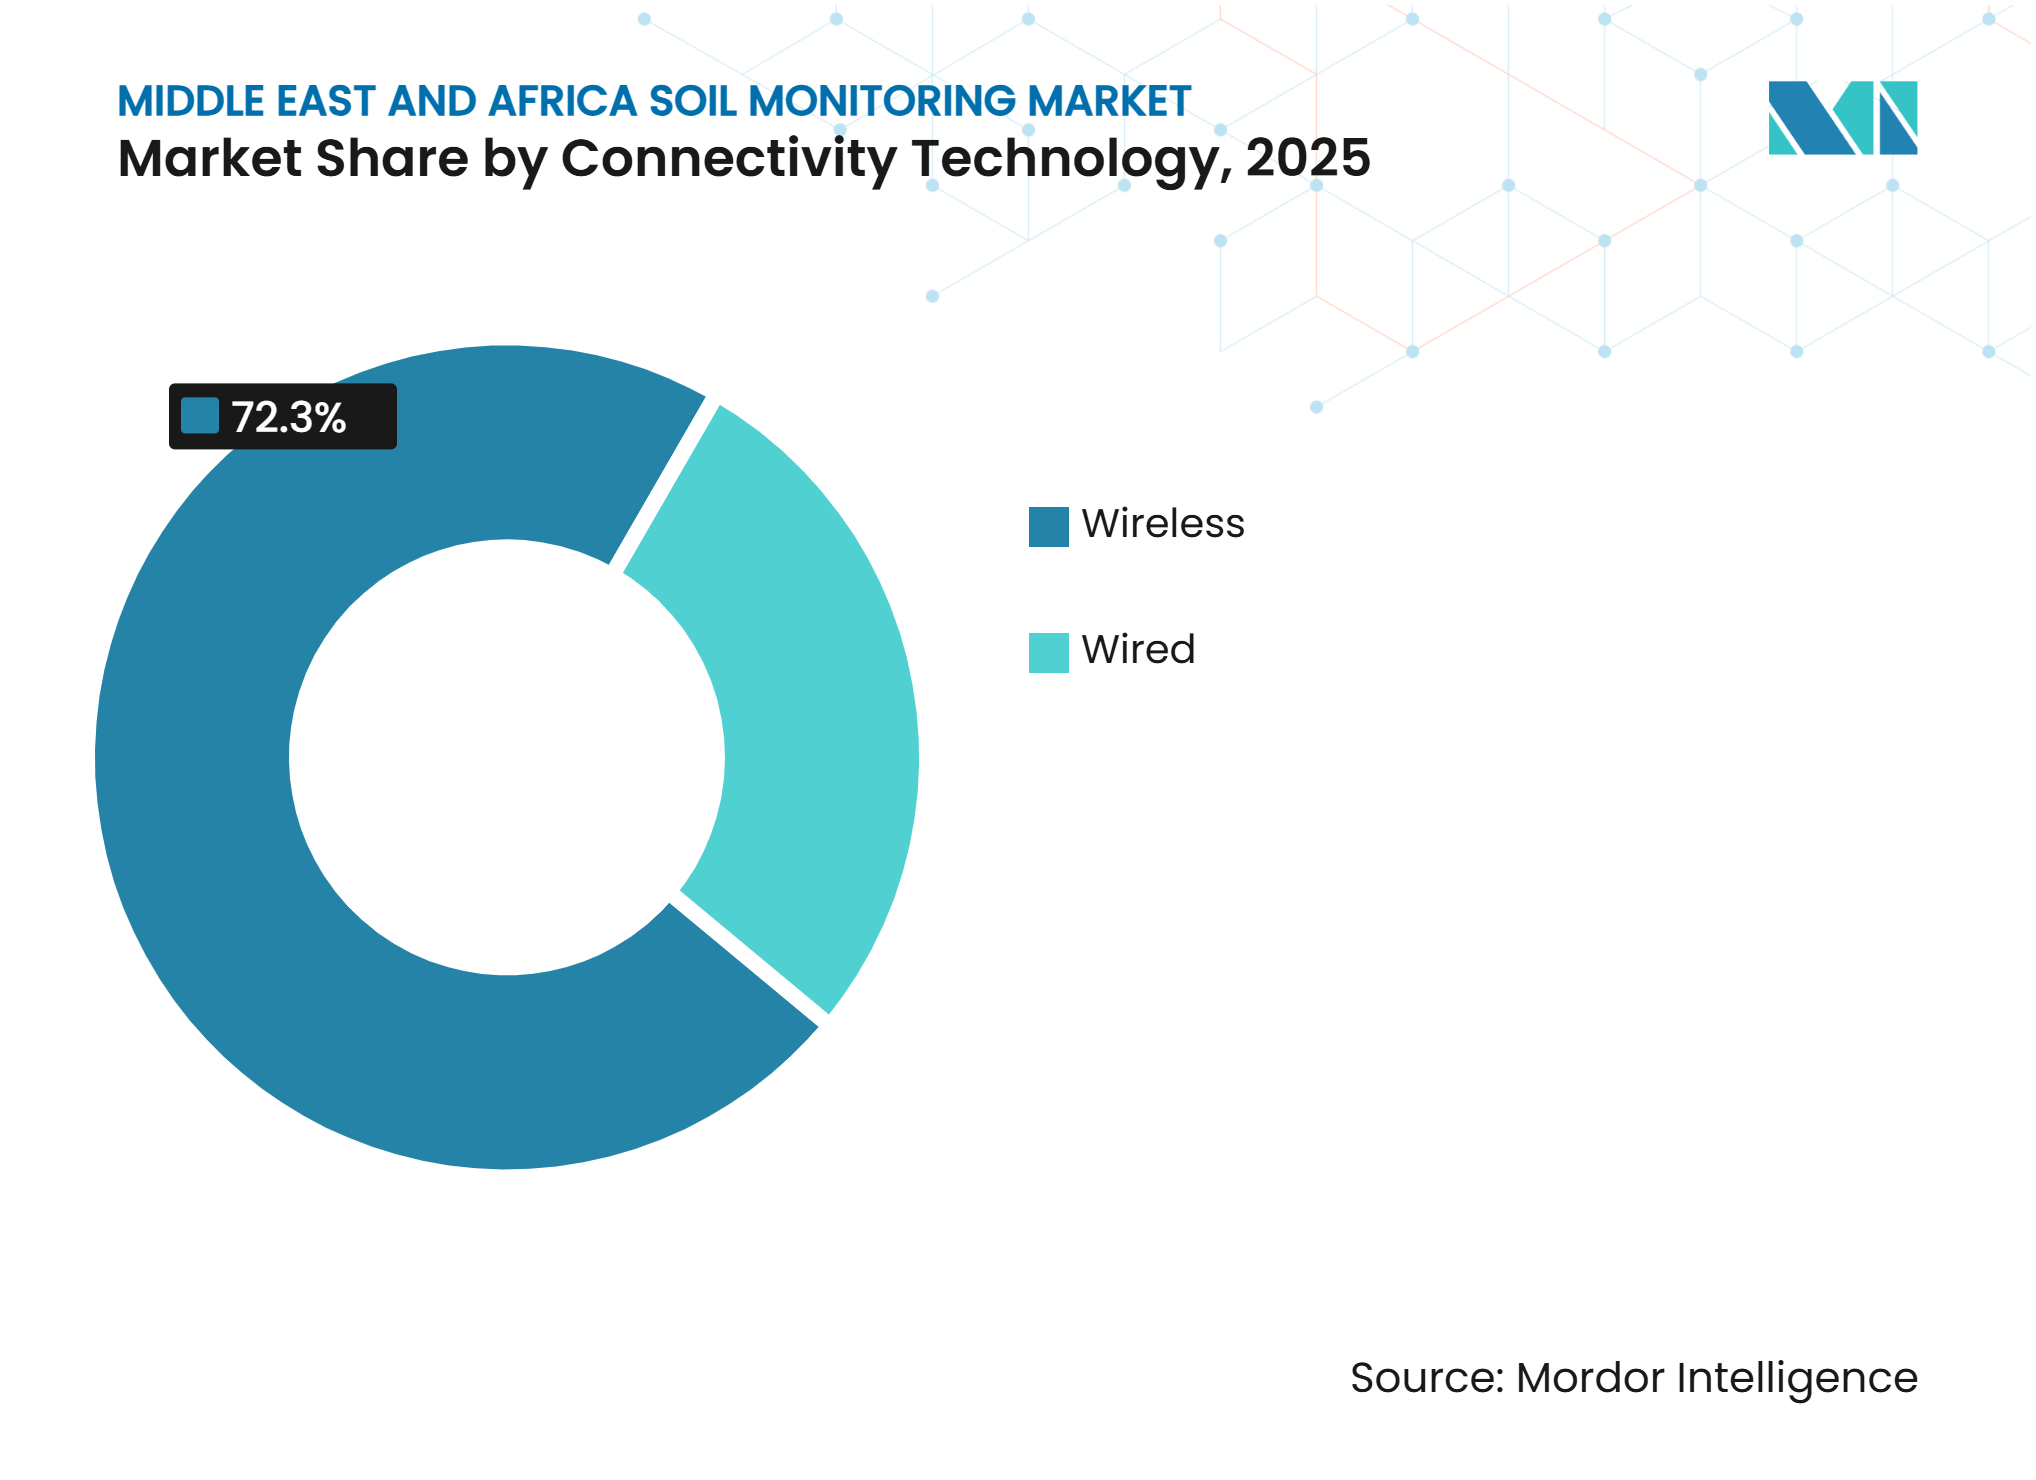
- Nach Konnektivitätstechnologie entfiel der größte Anteil am Marktanteil des Bodenüberwachungsmarkts im Nahen Osten und Afrika auf kabellose Verbindungen mit 72,3 % im Jahr 2025, und dieses Segment war auch das am schnellsten wachsende, mit einer prognostizierten CAGR von 14,0 % im Zeitraum 2026–2031.
- Nach Anwendung entfiel der größte Anteil auf den Freilandanbau mit 58,4 % im Jahr 2025, während der geschützte Anbau das am schnellsten wachsende Segment darstellte, mit einer prognostizierten CAGR von 12,8 % im Zeitraum 2026–2031.
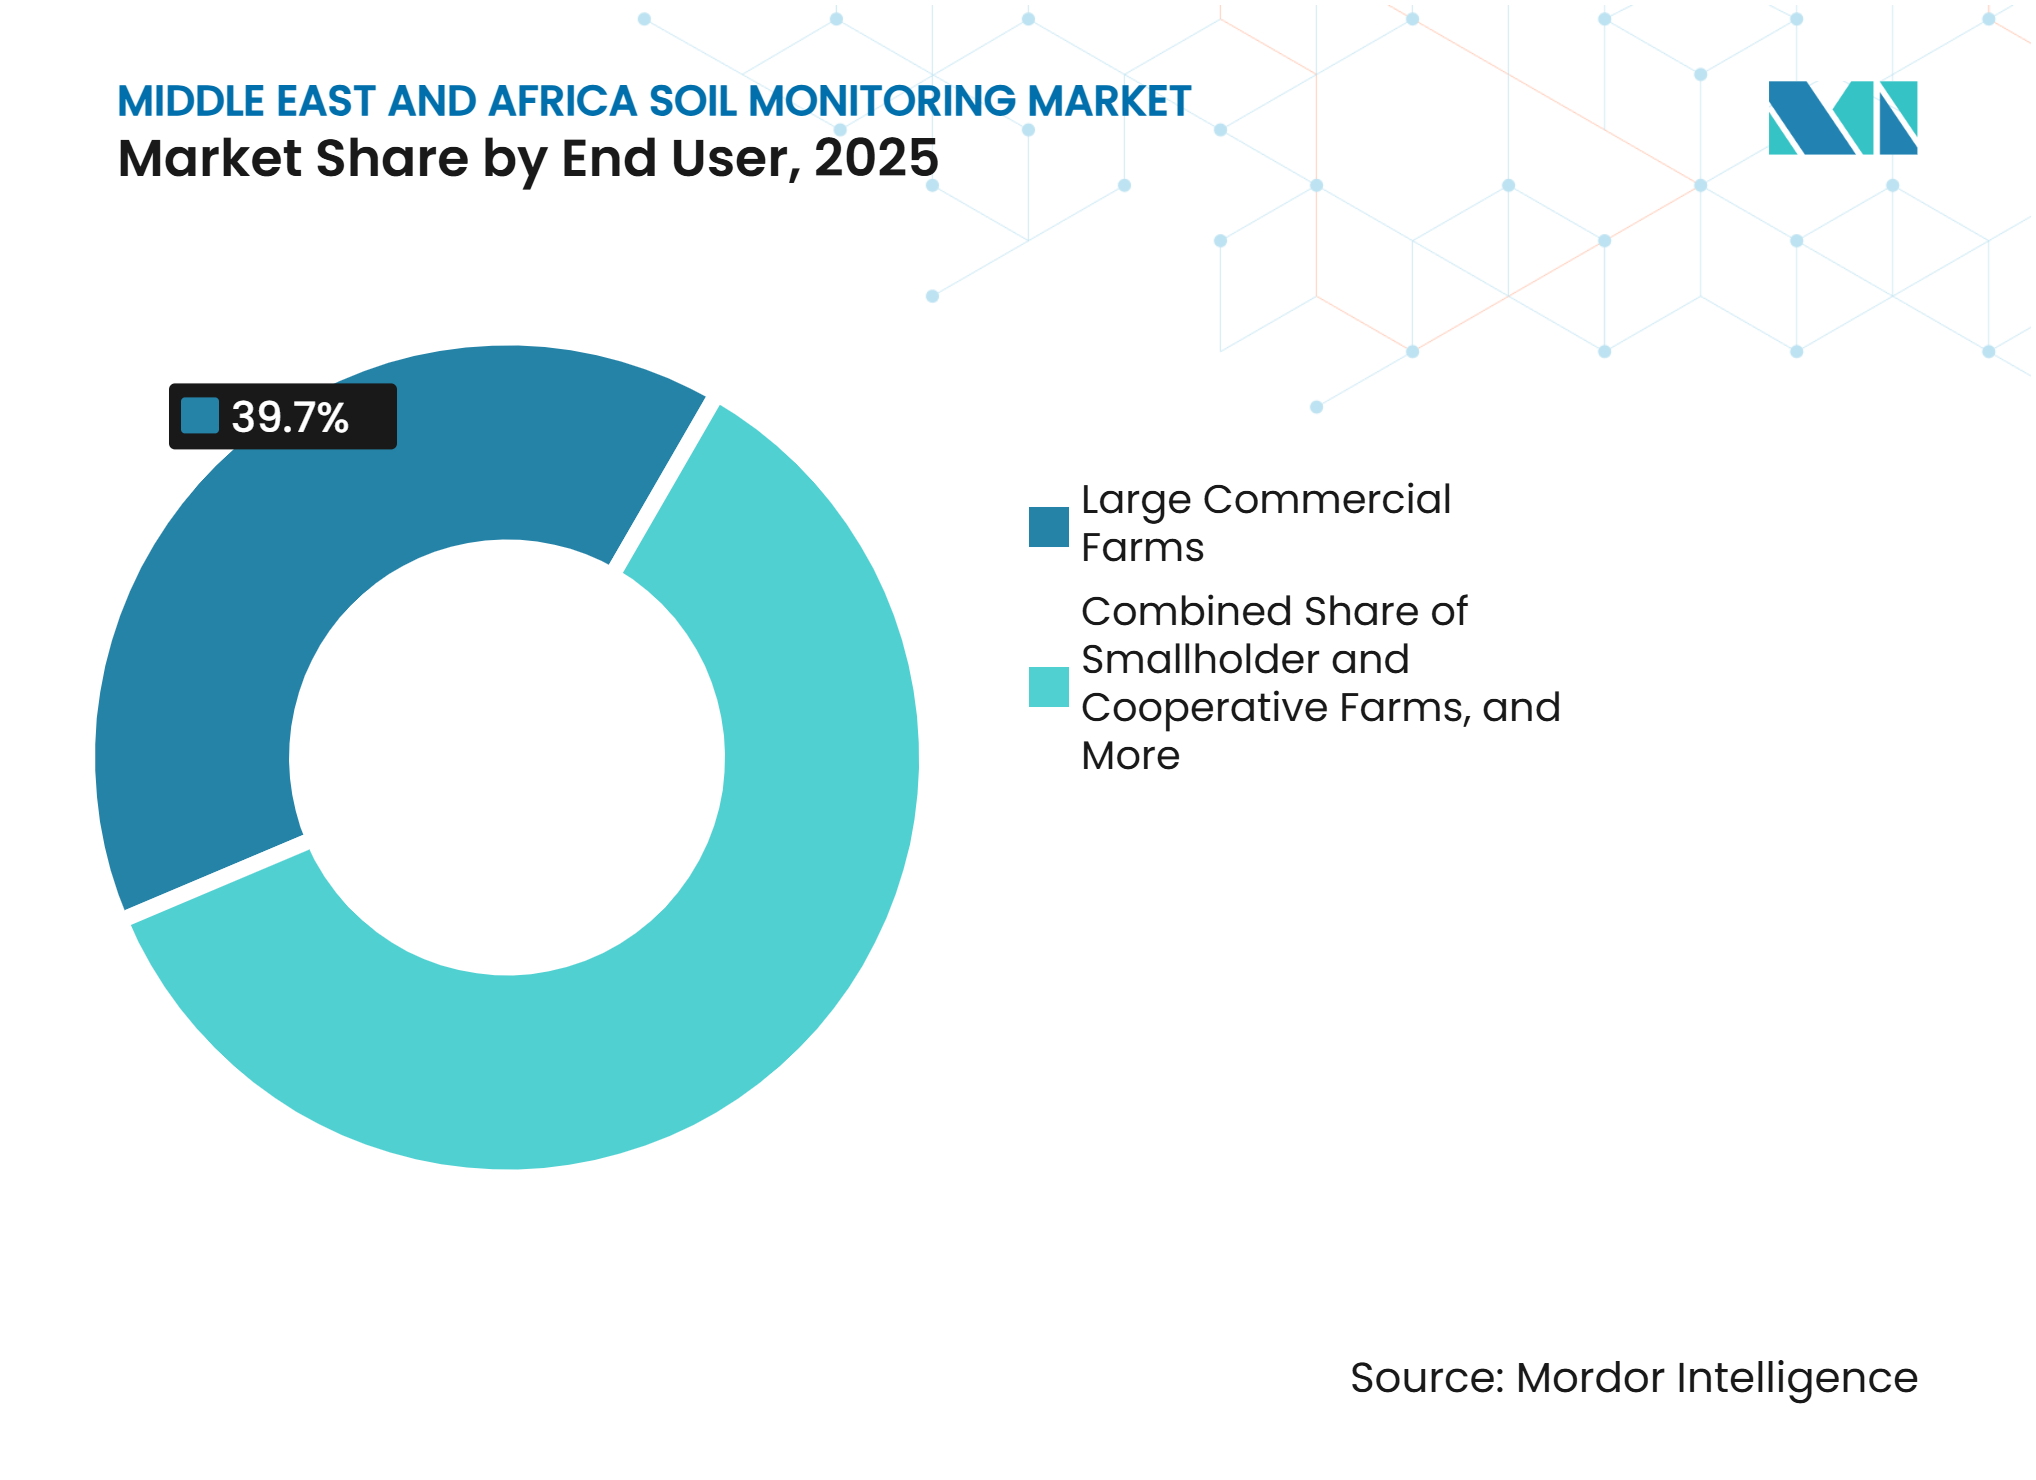
- Nach Endnutzer hielten große kommerzielle Betriebe den größten Umsatzanteil von 39,7 % im Jahr 2025, während Forschungsinstitute und Universitäten die schnellste prognostizierte CAGR von 13,2 % im Zeitraum 2026–2031 verzeichneten.
- Nach Geografie entfiel auf den Nahen Osten der größte Umsatzanteil von 64,5 % im Jahr 2025, während Afrika voraussichtlich mit einer CAGR von 14,9 % im Zeitraum 2026–2031 am schnellsten wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Präzisionslandwirtschaft und Bewässerungsoptimierung | +3.2% | Global, mit Kernauswirkung in Saudi-Arabien, den Vereinigten Arabischen Emiraten, Israel und Südafrika | Kurzfristig (≤ 2 Jahre) |
| Klimaresistente Landwirtschaft und Programme zur Bodengesundheit | +2.5% | Global, mit starker Relevanz in Kenia, Äthiopien, Ägypten und Marokko | Mittelfristig (2–4 Jahre) |
| Integration von Betriebsmanagementsoftware | +2.0% | Die Vereinigten Arabischen Emirate, Saudi-Arabien, Südafrika und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Subventionen für Wassereffizienz und Programme zur Ernährungssicherheit | +2.8% | Saudi-Arabien, die Vereinigten Arabischen Emirate, Katar, Marokko und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Salinitätsbewusste Sensorkalibrierung für aride Böden | +1.5% | Saudi-Arabien, die Vereinigten Arabischen Emirate, Katar, Ägypten, Kuwait und der Rest des Nahen Ostens | Mittelfristig (2–4 Jahre) |
| Sensormietmodelle und Boden-als-Dienstleistung-Modelle für Kleinbauern | +2.0% | Kenia, Nigeria, Marokko, Südafrika, Ägypten und die Türkei | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Präzisionslandwirtschaft und Bewässerungsoptimierung
Bodenfeuchtigkeit, Salinität und andere Feldzustandsdaten unterstützen Bewässerungsentscheidungen auf Feldebene in wasserknappen Anbaugebieten, wo Betriebsleiter einen klareren Überblick über die Bedingungen auf verschiedenen Feldern und Bewässerungszonen benötigen. LTS berichtete über den Einsatz eines intelligenten Agrarsystems für die National Agricultural Development Company (NADEC), das batteriebetriebene Bodensensoren für einen Betrieb von 5–10 Jahren und Internet-der-Dinge-Gateways (IoT) verwendet, die in der Lage sind, Sensoren in einer Entfernung von 8–12 km zu verbinden. Das System lieferte Echtzeit-Dashboards zur Überwachung von Bodenfeuchtigkeit, Temperatur, Luftfeuchtigkeit und elektrischer Leitfähigkeit zur Unterstützung von Bewässerungs- und Erntebewirtschaftungsentscheidungen. Saudi-Arabien fördert weiterhin intelligente Agrartechnologien zur Verbesserung der Wassernutzungseffizienz und der landwirtschaftlichen Produktivität. Diese Vorteile können eine breitere Einführung von Bodenüberwachungssystemen fördern und Folgeumsatzchancen schaffen, wenn Landwirte die überwachte Anbaufläche erweitern und denselben Betriebsansatz auf weitere Produktionsflächen anwenden möchten.
Klimaresistente Landwirtschaft und Programme zur Bodengesundheit
Programme zur Klimaresilienz schaffen eine strukturierte Nachfrage nach Bodenüberwachung in der afrikanischen Landwirtschaft. Die Weltbank startete 2025 in Kenia das Programm „Daten für Bodengesundheit und Innovationsherausforderungen”. Förderfähige Lösungen müssen künstliche Intelligenz, maschinelles Lernen oder Big Data nutzen, um die Bodengesundheit zu verbessern, und für Kleinbauern zugänglich bleiben[1]. Solche Programme finanzieren frühe Einsätze, schulen Agronomen und bauen lokale Bodenreferenzdaten auf, die für spätere Projekte genutzt werden können, wenn diese von Pilotprojekten zu regulären landwirtschaftlichen Dienstleistungen übergehen. Dies kann den Bedarf an Neukalibrierung bei späteren kommerziellen Installationen reduzieren. Das Programm der Weltbank zur Neuausrichtung der landwirtschaftlichen Unterstützung für das Bodengesundheitswirkungsprogramm wurde Anfang 2026 gestartet und umfasst digitale Bodenkartierung und öffentlich-private Partnerschaften in ganz Subsahara-Afrika[2].
Integration von Betriebsmanagementsoftware
Betriebsmanagementsoftware verändert die Art und Weise, wie Bodenüberwachungsgeräte bei Landwirten eingeführt werden. Vernetzte Plattformen wandeln Sensormesswerte in Bewässerungspläne, Nährstoffpläne und Compliance-Berichte um, die Nutzer im täglichen Betriebsmanagement anwenden können. Dies macht Sensoren zu einem Teil eines umfassenderen Betriebssystems und nicht zu einem separaten Kapitalinvestition, insbesondere für Landwirte, die zunächst einen Bewässerungsberatungsdienst abonnieren. Der Ansatz ist in den Vereinigten Arabischen Emiraten und Saudi-Arabien sichtbar und weitet sich auf kommerzielle Betriebe in Südafrika und Kenia aus. Der Bodenüberwachungsmarkt im Nahen Osten und Afrika erzielt wiederkehrende Einnahmen, wenn Abonnements, Kalibrierungen und Datendienste im Lieferumfang der Geräte enthalten sind. Anbieter, die Hardware- und Beratungsfunktionen kombinieren, können Kunden über Ersatzzyklen hinaus binden und den betrieblichen Aufwand für die Nutzung von Informationen aus mehreren separaten Lieferanten reduzieren.
Subventionen für Wassereffizienz und Programme zur Ernährungssicherheit
Programme zur Ernährungssicherheit und Wassereffizienz können die Erstjahreskosten der Bodenüberwachung für Landwirte senken. Öffentliche Beschaffung gibt Lieferanten auch Referenzstandorte unter lokalen landwirtschaftlichen Bedingungen, wo Wasserbeschränkungen und Bodenbedingungen von denen in anderen Anbauregionen abweichen. Dies hilft Käufern, Bewässerungs- und Bodenüberwachungssysteme vor einer breiteren Einführung zu bewerten, und gibt Projektteams eine klarere Grundlage für die Auswahl von Geräten und Dienstleistungspartnern. Die daraus resultierenden Projekte können Lieferantenqualifizierungsprozesse in Märkten verkürzen, in denen die technologische Leistung lokal nachgewiesen werden muss. Der Bodenüberwachungsmarkt im Nahen Osten und Afrika hat besonderes Potenzial bei Gewächshaus- und Bewässerungsprojekten, die von öffentlichen Institutionen unterstützt werden. Diese Programme machen Wasser- und Düngemittelaufzeichnungen auch für Beschaffungsentscheidungen relevanter, da die Informationen zur Bewertung von Managementpraktiken im Verlauf eines Projekts genutzt werden können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten für Sensornetzwerke | -1.8% | Global, mit größter Auswirkung in Nigeria, Kenia und dem von Kleinbauern dominierten Subsahara-Afrika | Kurzfristig (≤ 2 Jahre) |
| Fragmentierter Kleinbauernbesitz | -1.2% | Subsahara-Afrika, Marokko, die Türkei und Ägypten | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift und Sensorfouling in salzhaltigen und sodischen Böden | -1.0% | Saudi-Arabien, die Vereinigten Arabischen Emirate, Katar, Ägypten und Kuwait | Mittelfristig (2–4 Jahre) |
| Begrenzte ländliche Konnektivität und technische Supportkapazität | -1.5% | Nigeria, Kenia, der Rest Afrikas, die ländliche Türkei und Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten für Sensornetzwerke
Hardware, Gateway-Installation, LPWAN-Abonnements und Neukalibrierungsdienste können zu hohen Erstjahreskosten für Betriebe mit variablen Margen führen. Eine Studie aus dem Jahr 2025 in Algerien und Marokko testete ein autonomes LoRaWAN-Sensor-Framework für Kleinbauerngemeinschaften. Das Framework funktionierte ohne Internetzugang und lieferte kantenberechnete Bodenanalysen[3]. NexusLabs setzte im Februar 2026 ein kostengünstigeres System im Tensift-Flussbecken in Marokko ein, das Mehrtiefenmessungen von Bodenfeuchtigkeit, Temperatur und elektrischer Leitfähigkeit in 30-Sekunden-Intervallen liefert[4]. Die Arbeit zeigt, dass kostengünstigere technische Designs möglich sind, obwohl Liefermodelle noch auf Betriebsbudgets abgestimmt werden müssen. Sensormiet- und Servicemodelle können den Bedarf an einer einzigen großen Kapitalinvestition reduzieren.
Fragmentierter Kleinbauernbesitz
Fragmentierter Landbesitz erschwert den Verkauf eines vollständigen Überwachungsnetzwerks an jeden einzelnen Landwirt. Kleine Parzellen können die finanzielle Rendite aus festen Gateways und wiederholten Feldbesuchen begrenzen. Betriebe können sich auch in Bezug auf Kulturen, Bewässerungspraktiken und technische Fähigkeiten innerhalb desselben Servicegebiets unterscheiden. Genossenschaftliche Beschaffung und gemeinsame Servicemodelle können einige dieser Einschränkungen beheben. Diese Modelle erfordern jedoch lokale Koordination und klare Verantwortlichkeiten für die Gerätewartung. Das Hemmnis bleibt in Kleinbauerngebieten in Subsahara-Afrika, Marokko, der Türkei und Ägypten erheblich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware verankert die Ausgaben und Dienstleistungen schaffen wiederkehrenden WertHardware hielt 56,0 % des Marktanteils des Bodenüberwachungsmarkts im Nahen Osten und Afrika im Jahr 2025. Sensoren, Datenlogger, IoT-Gateways und Montagematerial machen einen großen anfänglichen Anteil der Projektausgaben aus, da jede überwachte Fläche zuverlässige Feldgeräte benötigt, bevor Messwerte erfasst oder übertragen werden können. Feldhardware wird benötigt, bevor ein Landwirt Software- oder Dienstleistungsangebote nutzen kann. Betriebsnetzwerke können von wenigen Hektar bis zu mehreren tausend Hektar reichen, was den Gerätebedarf, das Installationsdesign und die Anzahl der Messpunkte beeinflusst. Die Hardwareausgaben konzentrieren sich daher auf frühe Einsatzphasen. Die Kategorie bleibt zentral für den Lieferantenumsatz, auch wenn digitale Dienste immer wichtiger werden.
Dienstleistungen waren die am schnellsten wachsende Komponente, und die Marktgröße des Bodenüberwachungsmarkts im Nahen Osten und Afrika für Dienstleistungen wird voraussichtlich mit einer CAGR von 13,2 % bis 2031 wachsen. Landwirte benötigen zunehmend Kalibrierung, Tests, Analysen und Interpretation statt nur Rohmesswerte, insbesondere wenn Bodenvariabilität, Salinität und sich ändernde Bewässerungsbedingungen die Messergebnisse beeinflussen. Eine Studie aus dem Jahr 2025 in Nigeria fand starke Zusammenhänge zwischen dem Maniokertrag und der elektrischen Bodenleitfähigkeit unter Verwendung von Mehrquellen-Sensorik über agro-ökologische Zonen hinweg. Überprüfbare Bodengesundheitsinformationen können auch die Einhaltung von Subventionsanforderungen und Berichtspflichten unterstützen. Diese Anforderungen verleihen Dienstleistungen einen Wert zwischen den Hardware-Ersatzzyklen.



Nach Produkttyp:
Fernerkundung erweitert den Zugang über In-situ-Systeme hinausIn-situ-Sensoren hielten 47,1 % des Produktumsatzes im Jahr 2025. Ihre installierte Basis spiegelt den Einsatz auf tropfbewässerten kommerziellen Betrieben wider, die kontinuierliche Wurzelzonenmessungen zur Steuerung der Wasserversorgung in der Nähe der Pflanze benötigen. Diese Systeme sind wichtig für das Salinitätsmanagement und die präzise Defizitbewässerung in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Ägypten. Tragbare Sonden und Testkits dienen kleineren Betrieben und Forschungsversuchen. Sie liefern Einzelprobeninformationen ohne die feste Infrastruktur, die von vernetzten Arrays benötigt wird. In-situ-Systeme bleiben wichtig, wo Landwirte häufige Tiefenmessungen benötigen.
Fernerkundungsplattformen werden voraussichtlich mit einer CAGR von 13,8 % bis 2031 wachsen. Die Marktgröße des Bodenüberwachungsmarkts im Nahen Osten und Afrika für Fernerkundung wächst, weil satellitengestützte Schätzungen ohne die Installation eines Feldsensornetzwerks abgerufen werden können, was den betrieblichen und anfänglichen Geräteaufwand reduziert. Dies kann die Einstiegshürde für Kleinbauern mit Smartphones senken. Eine Studie aus dem Jahr 2025 über das AgriLink-System in Marokko ergab, dass vernetzte Feldsensoren und Satellitenwerkzeuge komplementäre Rollen erfüllten. Die Fernerkundung unterstützte die Bewertung der Feldvariabilität, während In-situ-Sensoren die Wurzelzonenpräzision adressierten. Anbieter, die beide Ansätze kombinieren, können unterschiedliche Betriebsgrößen und Produktionssysteme ansprechen.
Nach Konnektivitätstechnologie:
Drahtlose Systeme unterstützen eine breitere FeldabdeckungDrahtlose Konnektivität machte 72,3 % des Umsatzes im Jahr 2025 aus und wurde als das am schnellsten wachsende Segment mit einer CAGR von 14,0 % über 2026–2031 prognostiziert. Der Marktanteil des Bodenüberwachungsmarkts im Nahen Osten und Afrika für drahtlose Verbindungen spiegelt die Schwierigkeit wider, Kabel über offene Felder, fragmentierte Parzellen und abgelegene Weideland zu verlegen. Long Range Wide Area Network (LoRaWAN) und andere Low-Power Wide-Area Network (LPWAN)-Protokolle bieten Weitbereichskonnektivität, mehrjährige Batterielaufzeit und niedrigere Datenübertragungskosten. Diese Eigenschaften eignen sich für verteilte Überwachungspunkte und große Anbauflächen. Drahtlose Systeme reduzieren auch den Aufwand beim Hinzufügen neuer Sensoren. Das Segment ist besonders relevant, wo ein Betrieb große Entfernungen mit begrenzter fester Infrastruktur überbrücken muss.
Kabelgebundene Konnektivität bleibt in Gewächshäusern und anderen Einrichtungen für den geschützten Anbau relevant. Permanente Verkabelung kann eine höherfrequente Datenübertragung an Standorten unterstützen, wo die Installation praktikabel ist. Die Global System for Mobile Communications Association (GSMA) prognostizierte, dass lizenzierte zelluläre Internet-der-Dinge-Verbindungen (IoT) im Nahen Osten und Nordafrika bis 2025 70 Millionen überschritten. Intelligente Landwirtschaft wurde als prioritäre Anwendung für diese Expansion identifiziert. LPWAN eignet sich gut für Sensor-Daten-Uplinks, während die Bewässerungssteuerung möglicherweise zelluläre Verbindungen für Aktuatorbefehle erfordert. Hybridsysteme können daher Telemetrie mit reaktionsfähigeren Steuerfunktionen kombinieren.

Nach Anwendung:
Freilandanbau führt, während geschützter Anbau schneller wächstFreilandanbau machte 58,4 % des Umsatzes im Jahr 2025 aus. Bewässerte Getreide-, Gemüse- und Baumkulturbetriebe in Saudi-Arabien, Ägypten, der Türkei und Südafrika treiben die Nachfrage in dieser Anwendung an. Größere Anbauflächen können Sensornetzwerke finanziell rentabel machen, wenn Bewässerungsgewinne messbar sind. Die Forstwirtschaft macht einen kleineren Anteil der Nachfrage aus. Sie wird hauptsächlich durch öffentliche Bodengesundheitsüberwachung und Landrestaurierungsprogramme in Ländern wie Äthiopien und Marokko unterstützt. Freilandanbau bleibt die primäre Quelle des Einsatzvolumens im Bodenüberwachungsmarkt im Nahen Osten und Afrika.
Geschützter Anbau wird voraussichtlich mit einer CAGR von 12,8 % bis 2031 wachsen. Der Bodenüberwachungsmarkt im Nahen Osten und Afrika für geschützten Anbau profitiert von Investitionen in Gewächshäuser und vertikale Landwirtschaft am Golf. Diese Einrichtungen reduzieren die Abhängigkeit von den umgebenden ariden Bedingungen und erfordern eine enge Kontrolle von Wasser und Nährstoffen. Eine höhere Sensordichte pro Hektar unterstützt einen höheren Umsatz pro Hektar als im Freilandanbau. Häufige Kalibrierungen können die Servicenachfrage in kontrollierten Umgebungen weiter steigern. Dies macht den geschützten Anbau zu einer wichtigen Chance für Anbieter, die hochwertige Kulturen bedienen.
Nach Endnutzer:
Kommerzielle Betriebe führen beim Umsatz, während Forschungseinrichtungen schneller wachsenGroße kommerzielle Betriebe hielten 39,7 % des Umsatzes im Jahr 2025. Ihre Größe, ihr Zugang zu Kapital und ihre mehrjährigen Verträge machen sie zu wichtigen Käufern für Anbieter, die Hardware, Software und Dienstleistungen bündeln. Diese Betriebe können Systeme über mehrere Felder hinweg einsetzen und Messwerte in routinemäßige Bewässerungsentscheidungen integrieren. Kleinbauern und Genossenschaftsbetriebe werden zunehmend durch Gruppenlieferung und subventionierte Programme erreicht. Ihr aktueller Umsatzbeitrag spiegelt ihre längerfristige adressierbare Nachfrage nicht vollständig wider. Regierungsbehörden und Nichtregierungsorganisationen beschaffen Systeme für Landrestaurierung und Ernährungssicherheitsüberwachung.
Forschungsinstitute und Universitäten werden voraussichtlich mit einer CAGR von 13,2 % bis 2031 wachsen. Das Bodengesundheitsprogramm der Weltbank von 2026 integriert digitale Bodenkartierung in die Reform der landwirtschaftlichen Unterstützung in ganz Afrika. Instrumentierte Forschungsprojekte können validierte Bodengesundheitsdatensätze generieren, die für lokale Programme benötigt werden. Sie können auch dazu beitragen, Kalibrierungspraktiken für verschiedene Bodenbedingungen zu etablieren. Diese Nachfrage ist enger an öffentliche und multilaterale Programmzyklen als an landwirtschaftliche Rohstoffzyklen gebunden. Folglich verfügt die Bodenüberwachungsbranche im Nahen Osten und Afrika über eine wachsende institutionelle Kundenbasis neben kommerziellen Betrieben.
Geografische Analyse
Der Nahe Osten machte 64,5 % des Marktanteils des Bodenüberwachungsmarkts im Nahen Osten und Afrika im Jahr 2025 aus. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) machen einen Großteil dieser Position durch kapitalintensiven Gartenbau, Bewässerungsproduktion und kontrollierte Umgebungslandwirtschaft aus, die auf Wasser-, Düngemittel- und Bodenzustandsaufzeichnungen im täglichen Betrieb angewiesen ist. Die Region setzt ihren Wandel von periodischen Feldinspektionen hin zu kontinuierlicher Überwachung und datengesteuertem Betriebsmanagement fort. Die wachsende Einführung digitaler Agrartechnologien und Initiativen zur Wassereffizienz treibt die Nachfrage nach Bodenüberwachungslösungen in großen kommerziellen Landwirtschaftsbetrieben an.
Israel trägt durch seine Rolle bei Agrartechnologieexporten bei, während Katar und die Türkei Nachfrage für geschützten Anbau und Bewässerungsproduktion hinzufügen. Softwareplattformen können in dieser Teilregion besonders effektiv sein, wenn sie Bodendaten mit Bewässerungsplanung und Compliance-Aufzeichnungen verknüpfen. Salinitätsbedingungen erhöhen den Bedarf an Geräten, die ordnungsgemäß für lokale Böden kalibriert sind. Öffentliche Programme zur Wassereffizienz unterstützen Projekte, die Betriebsergebnisse dokumentieren, und erhalten die Nachfrage nach integrierten Angeboten statt nach eigenständigen Geräten aufrecht.
Afrika wird voraussichtlich mit einer CAGR von 14,9 % über 2026–2031 wachsen, der schnellsten geografischen Rate im Bodenüberwachungsmarkt im Nahen Osten und Afrika. Die Ausweitung der Bewässerungslandwirtschaft unterstützt das Wachstum, die zunehmende Einführung digitaler Landwirtschaftstechnologien und das wachsende Interesse am Bodengesundheitsmanagement. Mobile-First-Liefermodelle, durch Geber unterstützte Agrarprogramme und eine relativ geringe installierte Basis schaffen ein anderes Einführungsmuster als im Nahen Osten, das Lösungen begünstigt, die ohne umfangreiche feste Infrastruktur eingesetzt werden können.
Wettbewerbslandschaft
Marktkonzentration
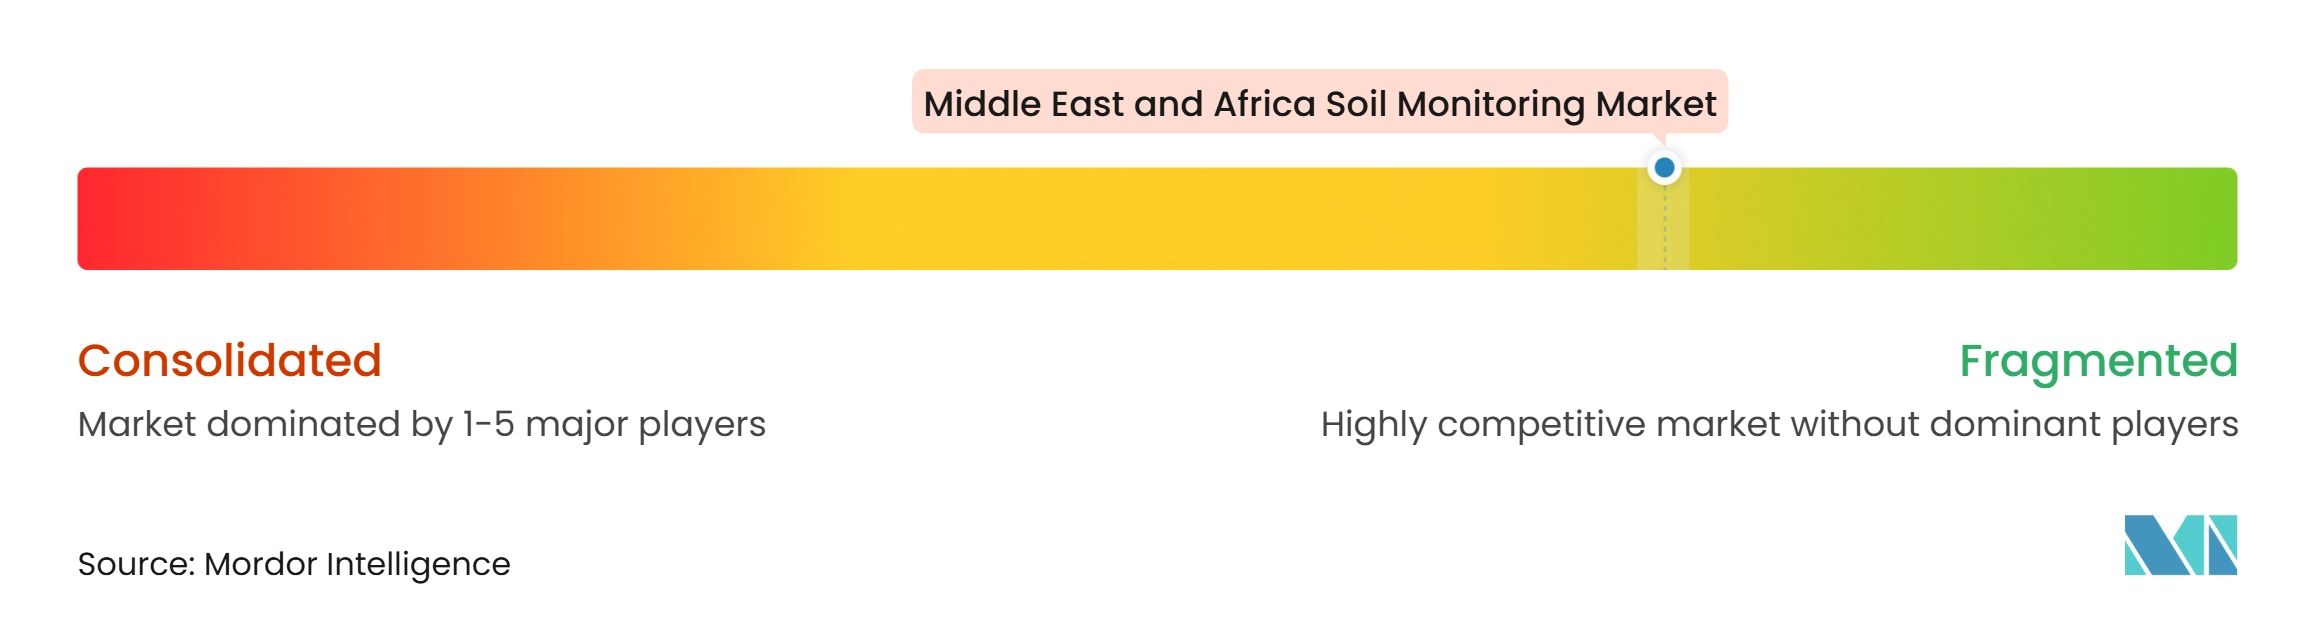
Der Bodenüberwachungsmarkt im Nahen Osten und Afrika ist fragmentiert, ohne dass ein einzelner Anbieter eine dominante Position in der gesamten Region innehat. Kunden beschaffen unterschiedliche Kombinationen aus Bewässerungsgeräten, Sensoren, Beratungsdienstleistungen, Laboranalysen und Software, abhängig von Kulturtyp, Betriebsgröße und lokalen Betriebsbedingungen. Der Umsatz verteilt sich auf Bewässerungstechnologieanbieter, Sensorhersteller, Testlabore, Softwareplattformen und landwirtschaftliche Dienstleistungsanbieter. Diese Vielfalt an Endnutzeranforderungen und landwirtschaftlichen Umgebungen begrenzt die Fähigkeit eines einzelnen Unternehmens, eine führende Position in mehreren nationalen Märkten zu etablieren.
Unternehmen wie Netafim Ltd., SGS SA und CropX Inc. konkurrieren mit unterschiedlichen Wertversprechen, die Bewässerungsintegration, Labortests, Analysen und agronomische Entscheidungsunterstützung umfassen. Ihre Marktstrategien unterstreichen die Bedeutung der Kombination von Hardware-, Software- und Beratungskapazitäten, um zunehmend komplexe Boden- und Wasserbewirtschaftungsanforderungen zu erfüllen. Die Wettbewerbsdifferenzierung wird zunehmend durch Dateninterpretation, Servicequalität und Integration in umfassendere Betriebsmanagementsysteme vorangetrieben.
Der Bodenüberwachungsmarkt im Nahen Osten und Afrika bietet Chancen für offline-fähige Plattformen in Umgebungen mit geringer Konnektivität. Kostengünstigere Lösungen gewinnen bei kleineren Betrieben an Relevanz, während integrierte Boden-, Wetter- und Bewässerungsmanagementwerkzeuge Landwirte ansprechen, die eine einheitliche Betriebsübersicht suchen. Regionale Agrartechnologieanbieter führen auch mobilzentrierte und gemeinschaftsbasierte Liefermodelle ein, die auf lokale landwirtschaftliche Bedingungen zugeschnitten sind. Infolgedessen wird der Wettbewerb voraussichtlich über Technologien, Kundensegmente und geografische Märkte hinweg vielfältig bleiben.
Marktführer der Bodenüberwachungsbranche im Nahen Osten und Afrika
-
Netafim Ltd.
-
The Toro Company
-
SGS SA
-
METER Group
-
Sentek Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bodenüberwachungsmarkt Naher Osten und Afrika Unternehmen in diesem Bericht
- Netafim Ltd.
- The Toro Company
- SGS SA
- METER Group
- Sentek Technologies
- AquaCheck
- CropX Inc.
- Spectrum Technologies, Inc.
- Stevens Water Monitoring Systems, Inc.
- Pessl Instruments GmbH
- Lindsay Corporation
- Irrometer Company, Inc.
- Campbell Scientific, Inc.
- Soil Scout Oy
- Arable Labs, Inc.
Neueste Industrielle Entwicklungen in Bodenüberwachungsmarkt Naher Osten und Afrika
- Juni 2026: MyBitSecure führte seine SmartFarm-Plattform in Südafrika ein, die es Landwirten ermöglicht, Bodenbedingungen und Wasserfluss über Nachrüstsensoren aus der Ferne zu überwachen und damit die breitere Einführung kosteneffizienter digitaler Bodenüberwachungslösungen zu unterstützen.
- März 2026: Otto Wireless Solutions startete eine LoRaWAN-fähige intelligente Landwirtschaftsplattform für Südafrika und breitere afrikanische Märkte, die Bodenüberwachungssensoren mit Remote-Dashboards integriert, um das Bewässerungsmanagement und die landwirtschaftliche Entscheidungsfindung in Umgebungen mit geringer Konnektivität zu verbessern.
- Februar 2026: NexusLabs setzte ein kostengünstiges integriertes Bodenüberwachungssystem im Living Lab des Tensift-Flussbeckens in Marokko ein, das die Bewässerungsoptimierung durch Echtzeit-Überwachung von Bodenfeuchtigkeit, Temperatur und elektrischer Leitfähigkeit unter wasserknappen landwirtschaftlichen Bedingungen unterstützt.
Berichtsumfang des Bodenüberwachungsmarkts im Nahen Osten und Afrika
Der Bodenüberwachungsmarkt im Nahen Osten und Afrika umfasst Technologien und Dienstleistungen zur Messung, Analyse und Überwachung von Bodenbedingungen, einschließlich Feuchtigkeit, Temperatur, Nährstoffe, pH-Wert und Salinität. Diese Lösungen unterstützen Präzisionslandwirtschaft, Bodengesundheitsmanagement, Bewässerungsoptimierung und Umweltüberwachung durch datengesteuerte Entscheidungsfindung.
Der Bodenüberwachungsmarkt im Nahen Osten und Afrika ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, Fernerkundungsplattformen sowie tragbare Sonden und Testkits), nach Konnektivität (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, geschützter Anbau und Forstwirtschaft), nach Endnutzer (große kommerzielle Betriebe, Kleinbauern- und Genossenschaftsbetriebe, Forschungsinstitute und Universitäten sowie Regierungs- und Nichtregierungsorganisationen (NGOs)), nach Geografie (Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern- und Genossenschaftsbetriebe |
| Forschungsinstitute und Universitäten |
| Regierung und NGOs |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Israel | |
| Katar | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Kenia | |
| Nigeria | |
| Marokko | |
| Ägypten | |
| Rest Afrikas |
| Hardware | Software | |
| Dienstleistungen | ||
| Nach Produkttyp | In-situ-Sensoren | |
| Fernerkundungsplattformen | ||
| Tragbare Sonden und Testkits | ||
| Nach Konnektivitätstechnologie | Kabelgebunden | |
| Kabellos | ||
| Nach Anwendung | Freilandanbau | |
| Geschützter Anbau | ||
| Forstwirtschaft | ||
| Nach Endnutzer | Große kommerzielle Betriebe | |
| Kleinbauern- und Genossenschaftsbetriebe | ||
| Forschungsinstitute und Universitäten | ||
| Regierung und NGOs | ||
| Nach Geografie | Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | ||
| Türkei | ||
| Israel | ||
| Katar | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Kenia | ||
| Nigeria | ||
| Marokko | ||
| Ägypten | ||
| Rest Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Bodenüberwachungsmarkt im Nahen Osten und Afrika bis 2031 erreichen?
Der Bodenüberwachungsmarkt im Nahen Osten und Afrika wird voraussichtlich bis 2031 einen Wert von 83,43 Millionen USD erreichen und zwischen 2026 und 2031 mit einer CAGR von 14,64 % wachsen.
Welche Komponente erzielte 2025 den höchsten Umsatz?
Hardware führte mit einem Umsatzanteil von 56,0 % im Jahr 2025, da Sensoren, Gateways und Feldgeräte zu Beginn eines Einsatzes benötigt werden.
Warum sind salzhaltige Böden für Bodenüberwachungssysteme relevant?
Salinität kann die Sensorgenauigkeit beeinträchtigen, was den Bedarf an lokaler Kalibrierung, laufender Wartung und Diensten zur Interpretation von Messwerten erhöht.
Welche Region wächst am schnellsten?
Afrika wird voraussichtlich mit einer CAGR von 14,9 % bis 2031 wachsen, angetrieben durch Mobile-First-Lieferung, öffentliche Programme und eine geringe installierte Sensordurchdringung.