
Tamaño y participación del mercado de monitoreo de suelos de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
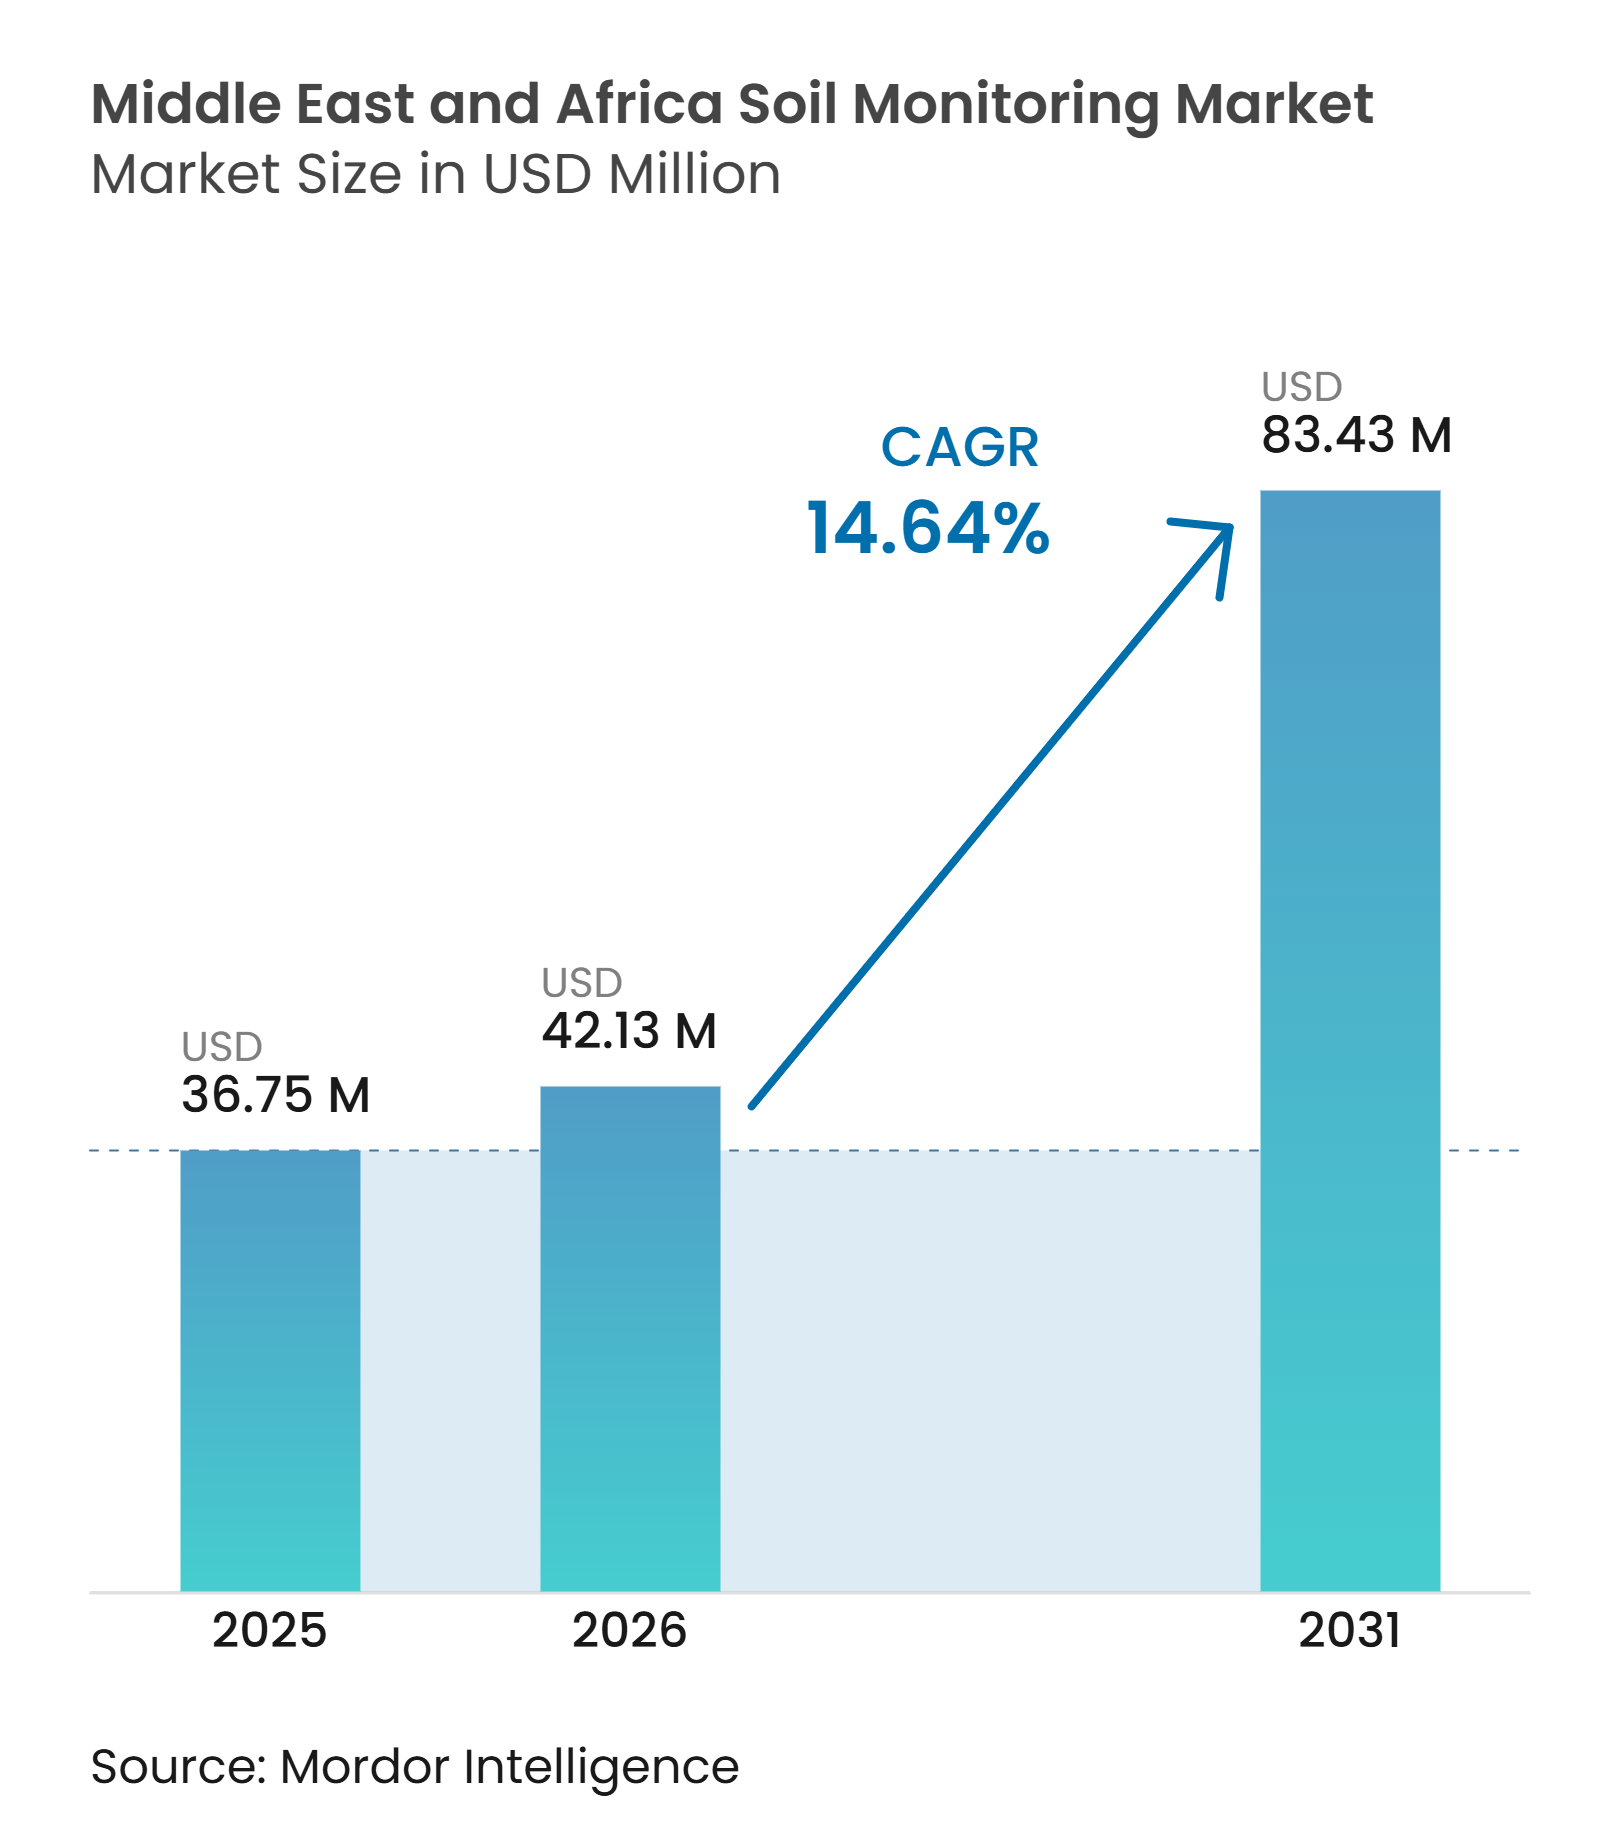
| Tamaño del mercado en el año base (2025) | 36.75 Millones de dólares |
| Tamaño del Mercado (2026) | 42.13 Millones de dólares |
| Tamaño del Mercado (2031) | 83.43 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.64 % |
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Medio Oriente |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de monitoreo de suelos de Oriente Medio y África por Mordor Intelligence
El tamaño del mercado de monitoreo de suelos de Oriente Medio y África en 2026 se estima en 42,13 millones de USD, frente al valor de 2025 de 36,75 millones de USD, con proyecciones para 2031 de 83,43 millones de USD, creciendo a una CAGR del 14,64% durante 2026-2031. La escasez de agua está haciendo que los datos de suelo a nivel de campo sean más importantes para la planificación del riego en toda la región, particularmente donde los operadores agrícolas necesitan gestionar suministros de agua limitados en varias áreas de cultivo. La demanda está respaldada por la agricultura de regadío en los países del Consejo de Cooperación del Golfo y por la expansión de los programas de agricultura digital en África Oriental y del Norte. El mercado de monitoreo de suelos de Oriente Medio y África también se beneficia cuando las plataformas de software combinan las lecturas de campo con los calendarios de riego, los planes de nutrientes y los registros agrícolas. Los proveedores que pueden calibrar productos para suelos salinos, proporcionar conectividad confiable y apoyar a los usuarios locales están mejor posicionados para ganar proyectos. Los costos de importación, las redes rurales limitadas, las normas desiguales sobre datos agrícolas y el costo del soporte técnico pueden seguir ralentizando la adopción en partes de África.
Conclusiones clave del informe
- Por componente, el hardware representó la mayor participación del tamaño del mercado de monitoreo de suelos de Oriente Medio y África con un 56,0% en 2025, mientras que los servicios fueron el segmento de mayor crecimiento, con una CAGR proyectada del 13,2% durante 2026-2031.
- Por tipo de producto, los sensores in situ representaron la mayor participación con un 47,1% en 2025, mientras que las plataformas de teledetección fueron el segmento de mayor crecimiento, con una CAGR proyectada del 13,8% durante 2026-2031.
- Por tecnología de conectividad, la conectividad inalámbrica representó la mayor participación del mercado de monitoreo de suelos de Oriente Medio y África con un 72,3% en 2025 y también fue el segmento de mayor crecimiento, con una CAGR proyectada del 14,0% durante 2026-2031.
- Por aplicación, el cultivo en campo abierto representó la mayor participación con un 58,4% en 2025, mientras que el cultivo protegido fue el segmento de mayor crecimiento, con una CAGR proyectada del 12,8% durante 2026-2031.
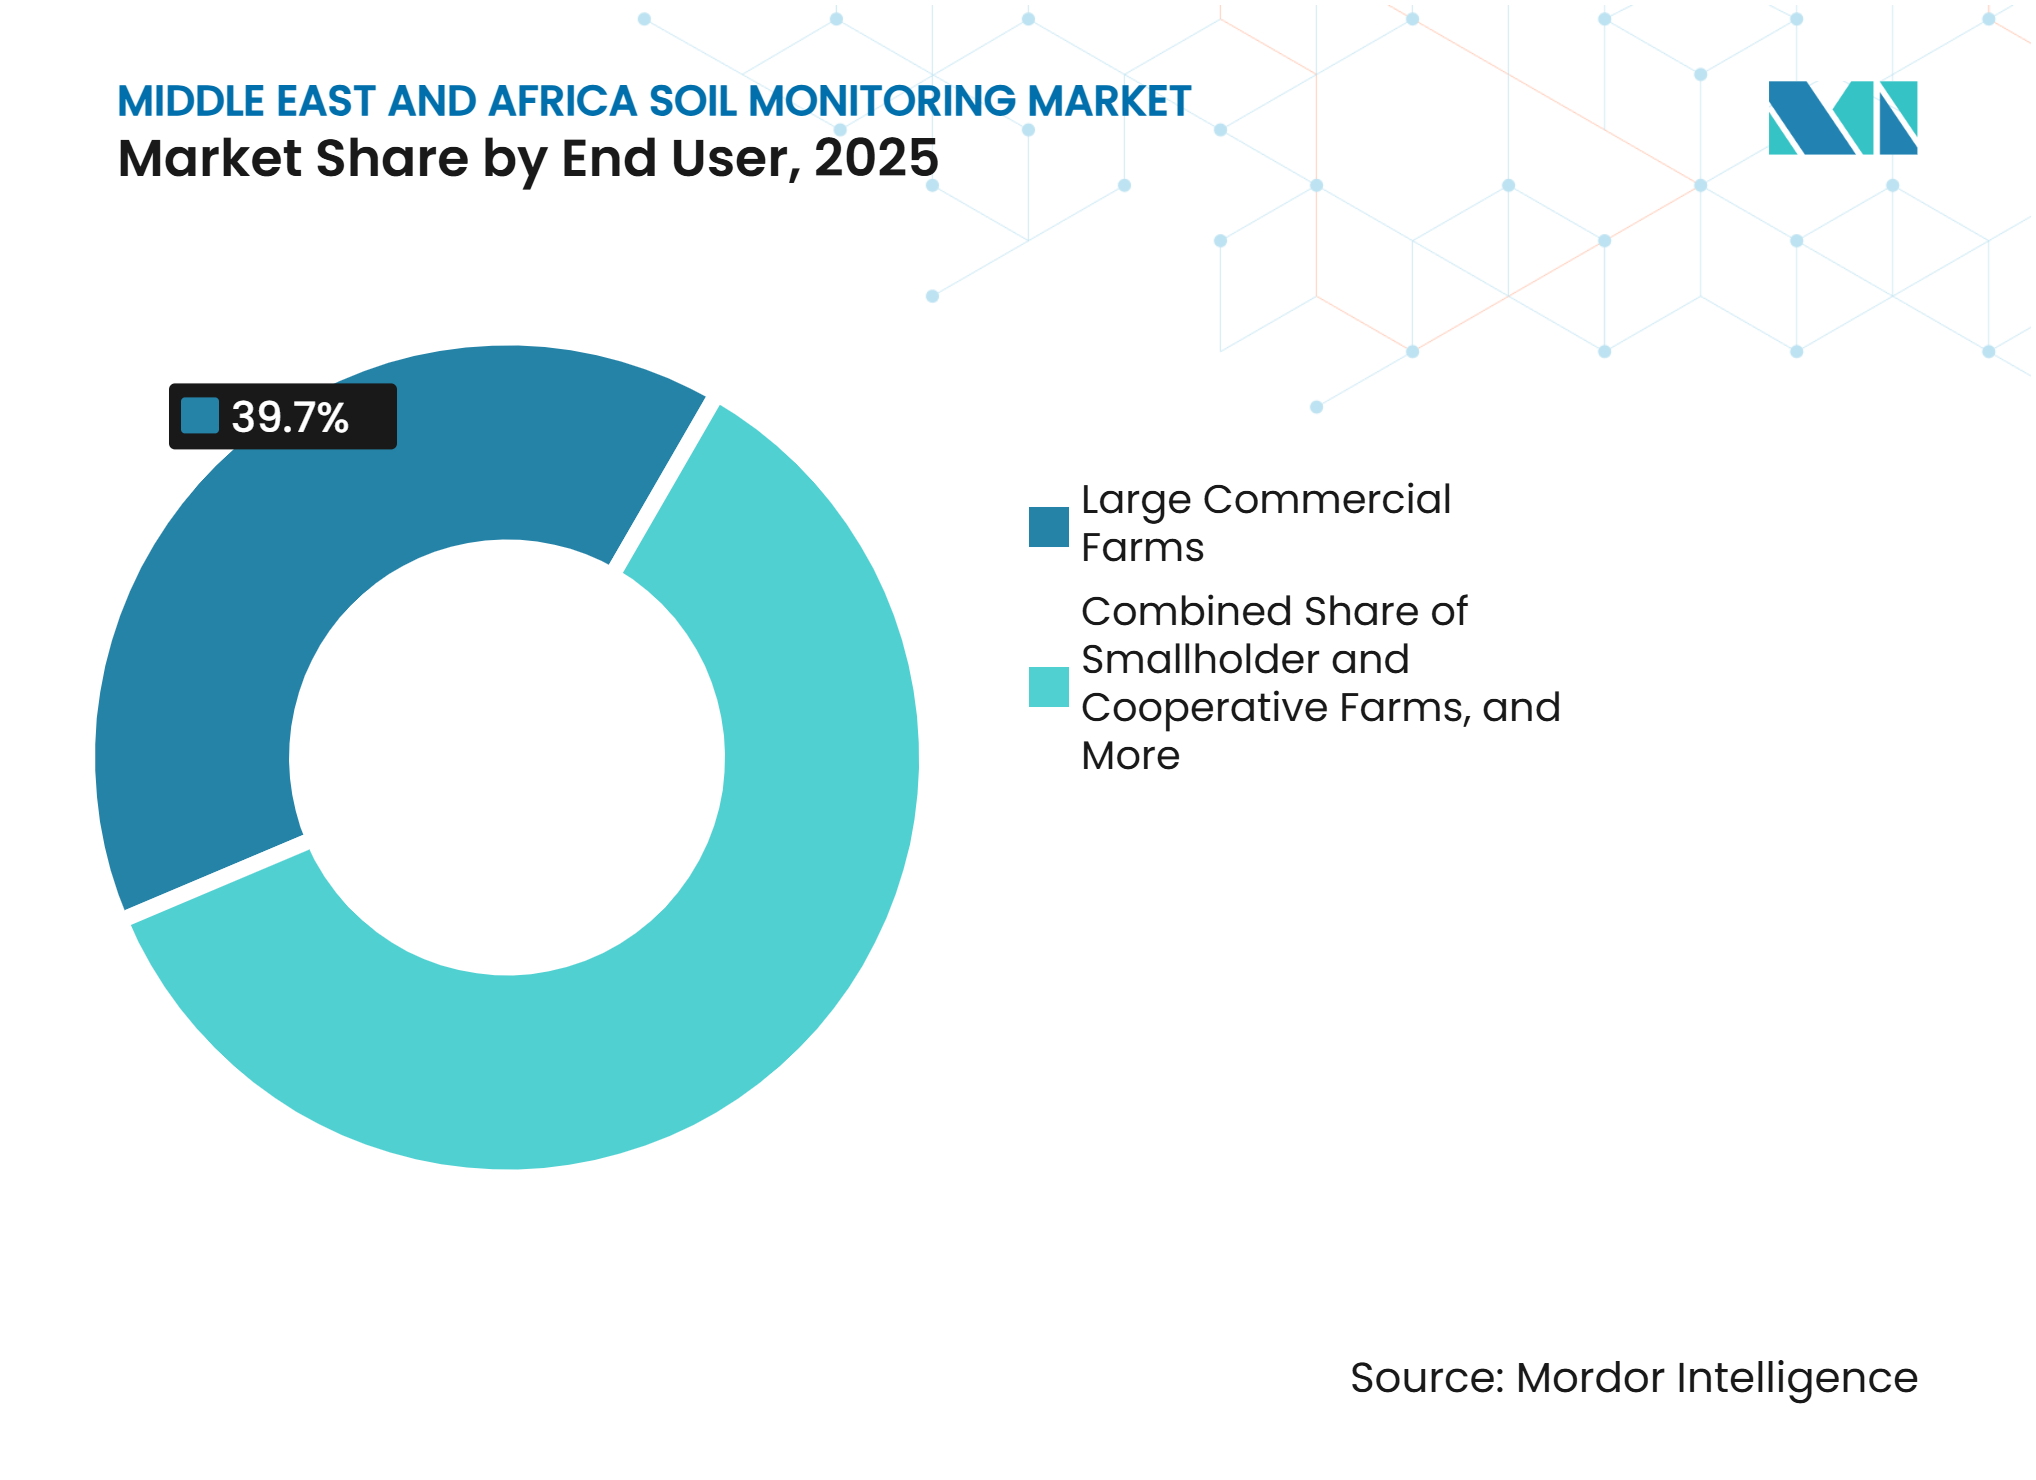
- Por usuario final, las grandes granjas comerciales tuvieron la mayor participación de ingresos del 39,7% en 2025, mientras que los institutos de investigación y universidades registraron la CAGR proyectada más rápida del 13,2% durante 2026-2031.
- Por geografía, Oriente Medio representó la mayor participación de ingresos del 64,5% en 2025, mientras que se proyecta que África crezca más rápido a una CAGR del 14,9% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Agricultura de precisión y optimización del riego | +3.2% | Global, con impacto central en Arabia Saudita, los Emiratos Árabes Unidos, Israel y Sudáfrica | Corto plazo (≤ 2 años) |
| Agricultura climáticamente inteligente y programas de salud del suelo | +2.5% | Global, con fuerte relevancia en Kenia, Etiopía, Egipto y Marruecos | Mediano plazo (2-4 años) |
| Integración de software de gestión agrícola | +2.0% | Los Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica y el norte de África | Corto plazo (≤ 2 años) |
| Subsidios a la eficiencia hídrica y programas de seguridad alimentaria | +2.8% | Arabia Saudita, los Emiratos Árabes Unidos, Qatar, Marruecos y Egipto | Corto plazo (≤ 2 años) |
| Calibración de sensores con conciencia de salinidad para suelos áridos | +1.5% | Arabia Saudita, los Emiratos Árabes Unidos, Qatar, Egipto, Kuwait y el resto de Oriente Medio | Mediano plazo (2-4 años) |
| Modelos de alquiler de sensores y suelo como servicio para pequeños agricultores | +2.0% | Kenia, Nigeria, Marruecos, Sudáfrica, Egipto y Turquía | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Agricultura de precisión y optimización del riego
Los datos de humedad del suelo, salinidad y otras condiciones de campo respaldan las decisiones de riego a nivel de campo en áreas agrícolas con restricciones hídricas, donde los gestores necesitan una visión más clara de las condiciones en campos separados y zonas de riego. LTS informó haber desplegado un Sistema de Agricultura Inteligente para la Compañía Nacional de Desarrollo Agrícola (NADEC), utilizando sensores de suelo alimentados por batería diseñados para 5-10 años de operación y pasarelas de Internet de las Cosas (IoT) capaces de conectar sensores ubicados a 8-12 km de distancia. El sistema proporcionó paneles de control en tiempo real para monitorear la humedad del suelo, la temperatura, la humedad relativa y la conductividad eléctrica para respaldar las decisiones de riego y gestión de cultivos. Arabia Saudita continúa promoviendo tecnologías de agricultura inteligente para mejorar la eficiencia en el uso del agua y la productividad agrícola. Estos beneficios pueden fomentar una adopción más amplia de los sistemas de monitoreo de suelos y crear oportunidades de ventas adicionales a medida que los agricultores amplían el área monitoreada y buscan aplicar el mismo enfoque operativo en áreas de producción adicionales.
Agricultura climáticamente inteligente y programas de salud del suelo
Los programas de resiliencia climática están creando una demanda estructurada de monitoreo de suelos en la agricultura africana. El Banco Mundial lanzó el programa de Desafíos de Datos para la Salud del Suelo e Innovación en Kenia en 2025. Las soluciones elegibles deben utilizar inteligencia artificial, aprendizaje automático o macrodatos para mejorar la salud del suelo y seguir siendo accesibles para los pequeños agricultores[1]. Dichos programas financian despliegues iniciales, capacitan a agrónomos y construyen datos de referencia de suelos locales que pueden utilizarse cuando proyectos posteriores pasen de trabajos piloto a servicios agrícolas de rutina. Esto puede reducir la necesidad de recalibración en instalaciones comerciales posteriores. El programa de Reorientación del Apoyo Agrícola para el Impacto en la Salud del Suelo del Banco Mundial fue lanzado a principios de 2026 e incluye cartografía digital del suelo y asociaciones público-privadas en el África subsahariana[2].
Integración de software de gestión agrícola
El software de gestión agrícola está cambiando la forma en que se introduce el equipo de monitoreo de suelos a los agricultores. Las plataformas conectadas convierten las lecturas de los sensores en calendarios de riego, planes de nutrientes e informes de cumplimiento que los usuarios pueden aplicar en la gestión diaria de la granja. Esto convierte a los sensores en parte de un sistema operativo más amplio en lugar de una compra de capital separada, particularmente para los agricultores que primero se suscriben a un servicio de asesoramiento de riego. El enfoque es visible en los Emiratos Árabes Unidos y Arabia Saudita y se está extendiendo a las granjas comerciales en Sudáfrica y Kenia. El mercado de monitoreo de suelos de Oriente Medio y África obtiene ingresos recurrentes cuando las suscripciones, la calibración y los servicios de datos se incluyen con el equipo. Los proveedores que combinan funciones de hardware y asesoramiento pueden retener a los clientes durante los ciclos de reemplazo y reducir la carga operativa de utilizar información de varios proveedores separados.
Subsidios a la eficiencia hídrica y programas de seguridad alimentaria
Los programas de seguridad alimentaria y eficiencia hídrica pueden reducir el costo del primer año de monitoreo de suelos para los agricultores. La contratación pública también proporciona a los proveedores sitios de referencia en condiciones agrícolas locales, donde las restricciones hídricas y las condiciones del suelo difieren de las de otras regiones agrícolas. Esto ayuda a los compradores a evaluar los sistemas de riego y monitoreo de suelos antes de un despliegue más amplio y proporciona a los equipos de proyecto una base más clara para seleccionar equipos y socios de servicio. Los proyectos resultantes pueden acortar los procesos de calificación de proveedores en mercados donde el rendimiento tecnológico debe demostrarse localmente. El mercado de monitoreo de suelos de Oriente Medio y África tiene un potencial particular en proyectos de invernaderos y granjas de regadío respaldados por instituciones públicas. Estos programas también hacen que los registros de agua y fertilizantes sean más relevantes para las decisiones de adquisición porque la información puede utilizarse para evaluar las prácticas de gestión a lo largo de un proyecto.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo inicial de las redes de sensores | -1.8% | Global, con mayor impacto en Nigeria, Kenia y el África subsahariana dominada por pequeños agricultores | Corto plazo (≤ 2 años) |
| Propiedad fragmentada de pequeñas explotaciones agrícolas | -1.2% | África subsahariana, Marruecos, Turquía y Egipto | Mediano plazo (2-4 años) |
| Deriva de calibración y ensuciamiento de sensores en suelos salinos y sódicos | -1.0% | Arabia Saudita, los Emiratos Árabes Unidos, Qatar, Egipto y Kuwait | Mediano plazo (2-4 años) |
| Conectividad rural limitada y capacidad de soporte técnico | -1.5% | Nigeria, Kenia, el resto de África, Turquía rural y Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto costo inicial de las redes de sensores
El hardware, la instalación de pasarelas, las suscripciones a LPWAN y los servicios de recalibración pueden generar altos costos en el primer año para las granjas con márgenes variables. Un estudio de 2025 en Argelia y Marruecos probó un marco autónomo de sensores LoRaWAN para comunidades de pequeños agricultores. El marco operó sin acceso a internet y proporcionó análisis de suelo calculado en el borde de la red[3]. NexusLabs desplegó un sistema de menor costo en la cuenca del río Tensift de Marruecos en febrero de 2026, proporcionando lecturas a múltiples profundidades de humedad del suelo, temperatura y conductividad eléctrica a intervalos de 30 segundos[4]. El trabajo demuestra que son posibles diseños técnicos de menor costo, aunque los modelos de entrega aún deben adaptarse a los presupuestos agrícolas. Los modelos de alquiler de sensores y servicios pueden reducir la necesidad de una única compra de capital grande.
Propiedad fragmentada de pequeñas explotaciones agrícolas
La propiedad fragmentada de las explotaciones agrícolas dificulta la venta de una red de monitoreo completa a cada agricultor individual. Las parcelas pequeñas pueden limitar el retorno financiero de las pasarelas fijas y las visitas repetidas al campo. Las granjas también pueden diferir en cultivos, prácticas de riego y habilidades técnicas dentro de la misma área de servicio. La compra cooperativa y los modelos de servicio compartido pueden abordar algunos de estos límites. Sin embargo, estos modelos requieren coordinación local y responsabilidades claras para el mantenimiento del equipo. La restricción sigue siendo significativa en las áreas de pequeños agricultores del África subsahariana, Marruecos, Turquía y Egipto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
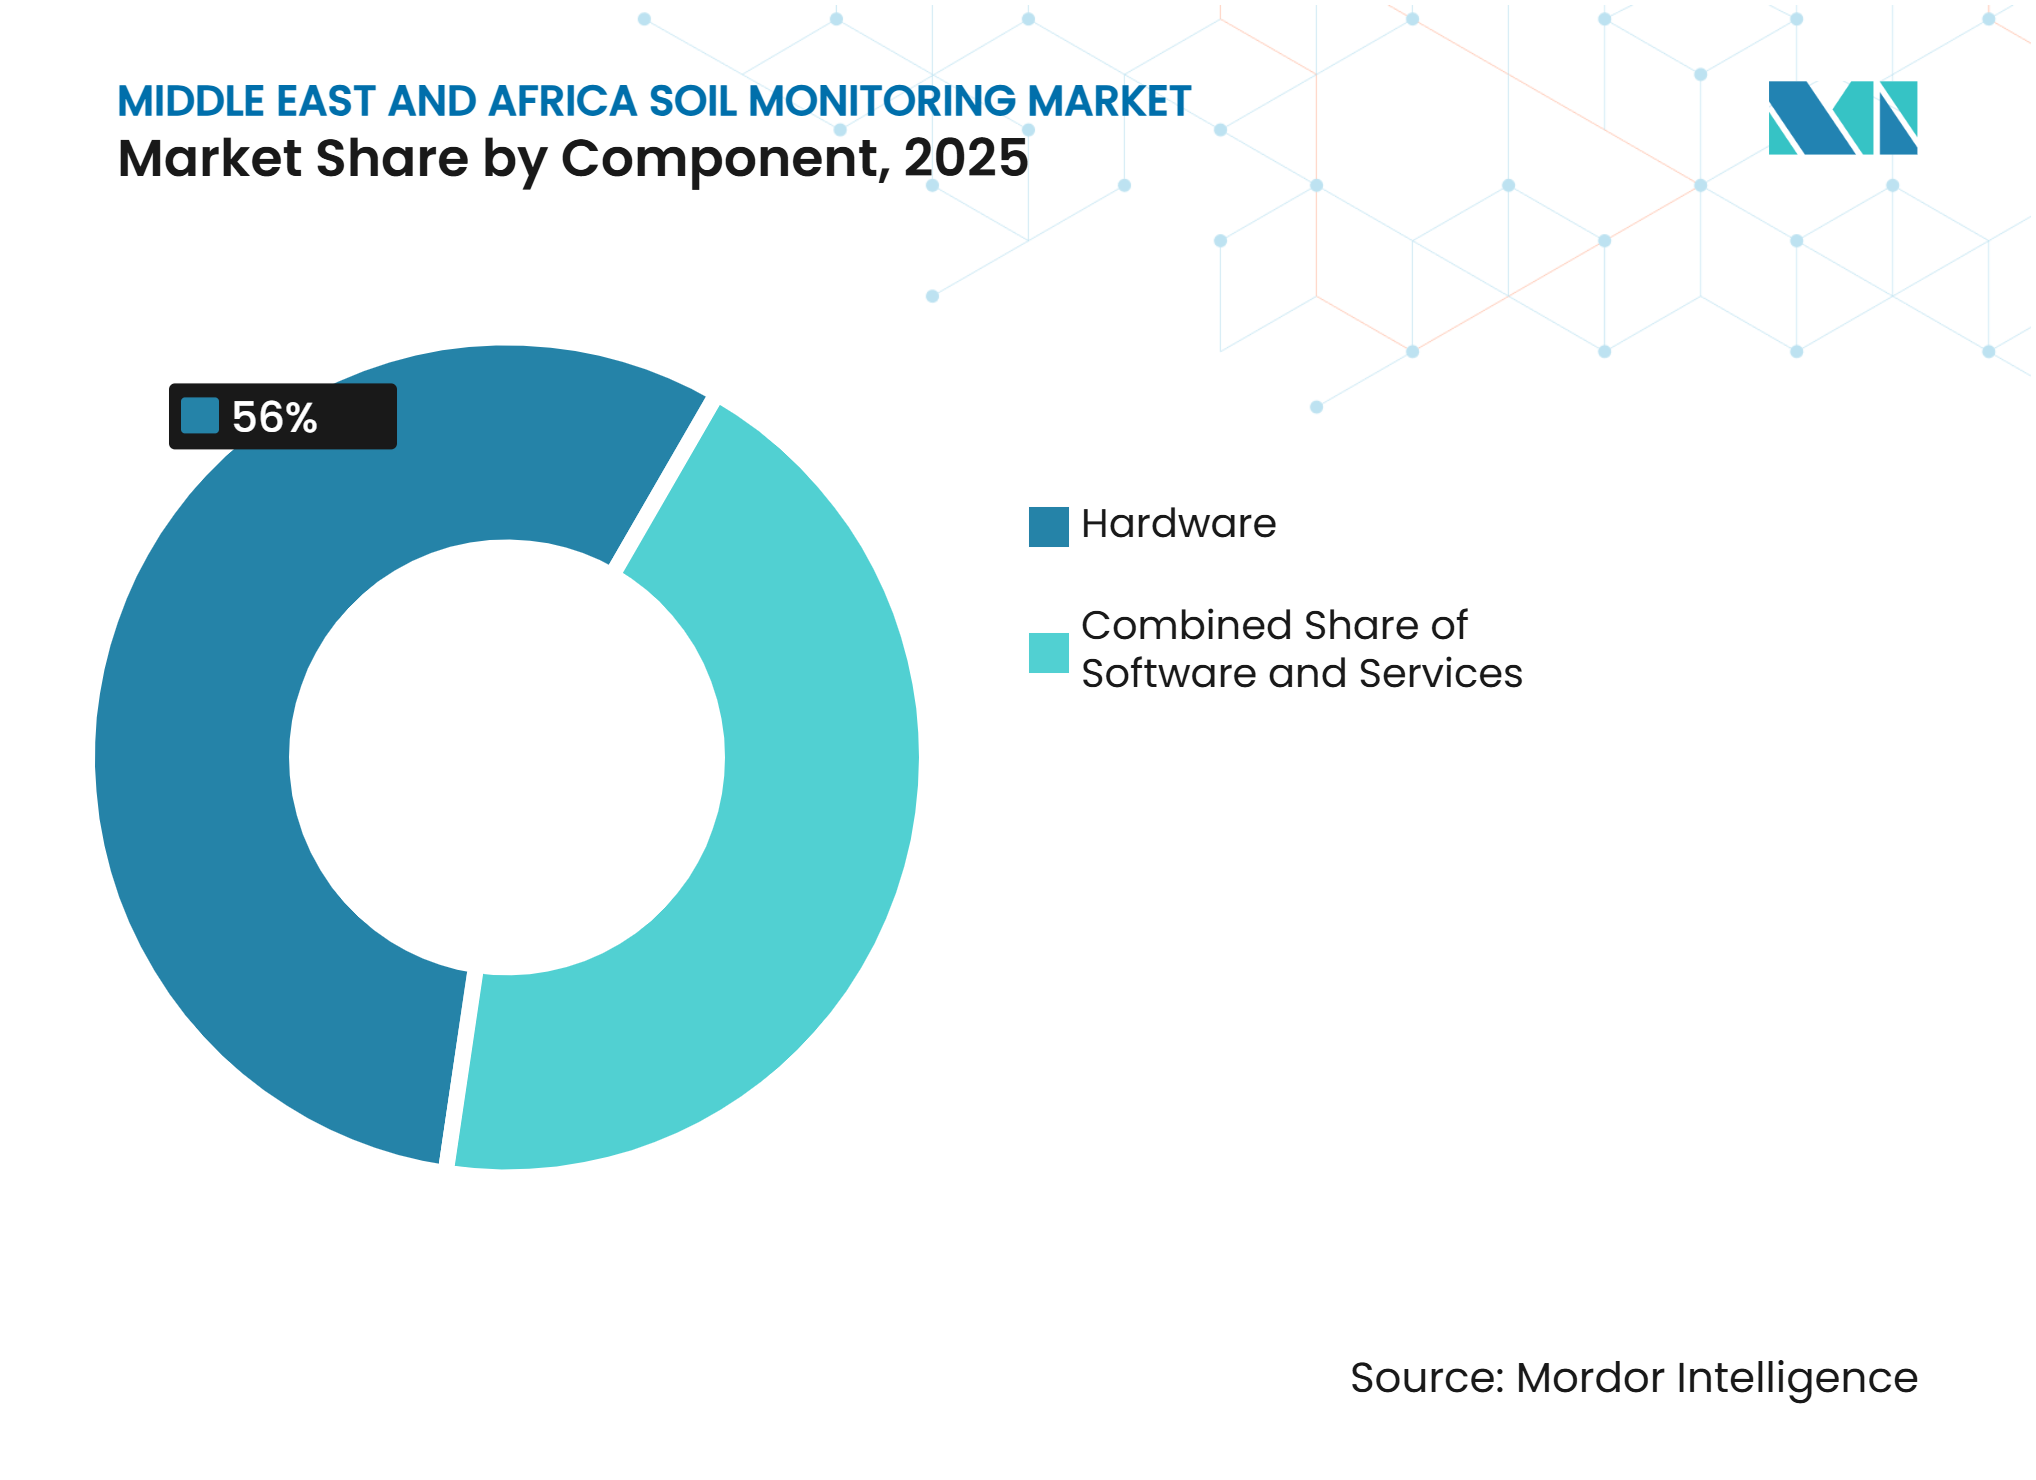
el hardware ancla el gasto y los servicios generan valor recurrenteEl hardware representó el 56,0% de la participación del mercado de monitoreo de suelos de Oriente Medio y África en 2025. Los sensores, registradores de datos, pasarelas IoT y equipos de montaje representan una gran parte inicial del gasto del proyecto porque cada área monitoreada necesita dispositivos de campo confiables antes de que las lecturas puedan capturarse o transmitirse. El hardware de campo es necesario antes de que un agricultor pueda utilizar ofertas de software o servicios. Las redes agrícolas pueden variar desde unas pocas hectáreas hasta varios miles de hectáreas, lo que afecta las necesidades de equipos, el diseño de la instalación y el número de puntos de medición. El gasto en hardware está, por lo tanto, concentrado en las etapas iniciales de despliegue. La categoría sigue siendo central para los ingresos de los proveedores incluso a medida que los servicios digitales se vuelven más importantes.
Los servicios fueron el componente de mayor crecimiento, y se proyecta que el tamaño del mercado de monitoreo de suelos de Oriente Medio y África para servicios crezca a una CAGR del 13,2% hasta 2031. Los agricultores requieren cada vez más calibración, pruebas, análisis e interpretación en lugar de lecturas brutas únicamente, particularmente cuando la variabilidad del suelo, la salinidad y las cambiantes condiciones de riego afectan los resultados de las mediciones. Un estudio de 2025 en Nigeria encontró fuertes vínculos entre el rendimiento de la yuca y la conductividad eléctrica del suelo utilizando detección de múltiples fuentes en zonas agroecológicas. La información auditable sobre la salud del suelo también puede respaldar el cumplimiento de los requisitos de subsidios e informes. Estas necesidades dan valor a los servicios entre los ciclos de reemplazo de hardware.



Por tipo de producto:
la teledetección amplía el acceso más allá de los sistemas in situLos sensores in situ representaron el 47,1% de los ingresos por producto en 2025. Su base instalada refleja el uso en granjas comerciales con riego por goteo que requieren lecturas continuas en la zona radicular para gestionar la entrega de agua cerca del cultivo. Estos sistemas son importantes para la gestión de la salinidad y el riego deficitario de precisión en Arabia Saudita, los Emiratos Árabes Unidos y Egipto. Las sondas portátiles y los kits de prueba sirven a granjas más pequeñas y ensayos de investigación. Proporcionan información de muestra única sin la infraestructura fija requerida por las redes en red. Los sistemas in situ siguen siendo importantes donde los agricultores necesitan mediciones frecuentes en profundidad.
Se prevé que las plataformas de teledetección crezcan a una CAGR del 13,8% hasta 2031. El tamaño del mercado de monitoreo de suelos de Oriente Medio y África para la teledetección se está expandiendo porque las estimaciones basadas en satélites pueden consultarse sin instalar una red de sensores de campo, reduciendo la carga operativa y el equipo inicial. Esto puede reducir la barrera de entrada para los pequeños agricultores con teléfonos inteligentes. Un estudio de 2025 del sistema AgriLink en Marruecos encontró que los sensores de campo conectados y las herramientas satelitales desempeñaban roles complementarios. La teledetección apoyó la evaluación de la variabilidad a escala de campo, mientras que los sensores in situ abordaron la precisión en la zona radicular. Los proveedores que combinan ambos enfoques pueden atender diferentes tamaños de granja y sistemas de producción.
Por tecnología de conectividad:
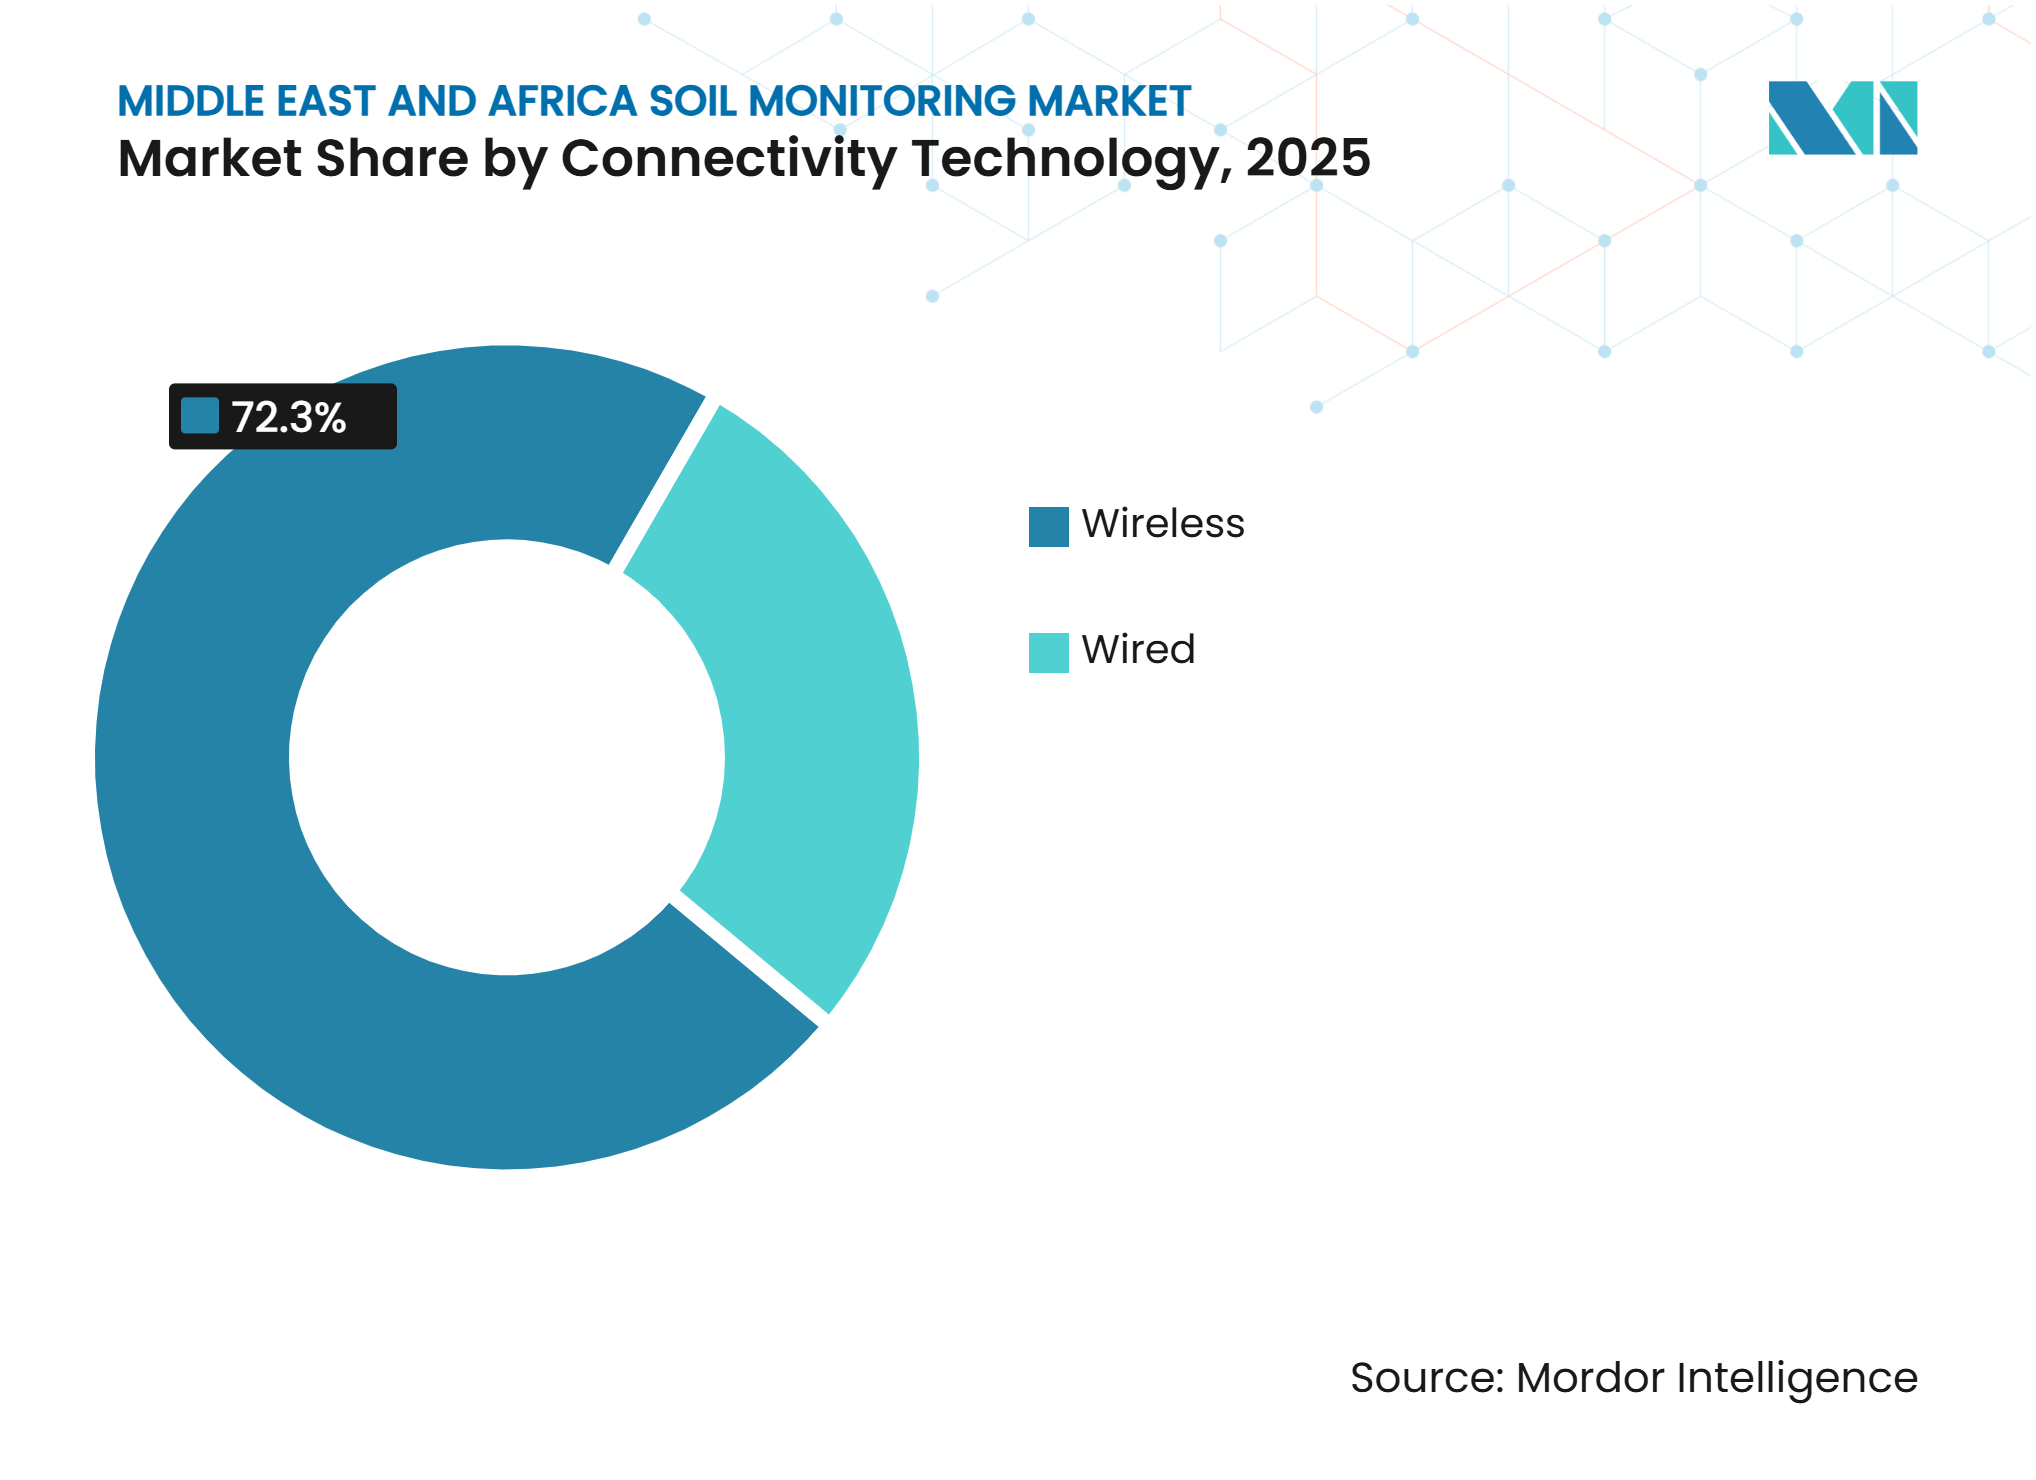
los sistemas inalámbricos apoyan una mayor cobertura de campoLa conectividad inalámbrica representó el 72,3% de los ingresos en 2025 y se proyectó como el segmento de mayor crecimiento, con una CAGR del 14,0% durante 2026-2031. La participación del mercado de monitoreo de suelos de Oriente Medio y África para la conectividad inalámbrica refleja la dificultad de instalar cables en campos abiertos, parcelas fragmentadas y pastizales remotos. Los protocolos de Red de Área Amplia de Largo Alcance (LoRaWAN) y otras redes de área amplia de baja potencia (LPWAN) proporcionan conectividad de largo alcance, vida útil de batería de varios años y menores costos de transmisión de datos. Estas características se adaptan a puntos de monitoreo dispersos y grandes áreas agrícolas. Los sistemas inalámbricos también reducen la interrupción que implica agregar nuevos sensores. El segmento es particularmente relevante donde una granja debe cubrir grandes distancias con infraestructura fija limitada.
La conectividad por cable sigue siendo relevante en invernaderos y otros entornos de cultivo protegido. El cableado permanente puede admitir una transmisión de datos de mayor frecuencia en ubicaciones donde la instalación es práctica. La Asociación del Sistema Global de Comunicaciones Móviles (GSMA) proyectó que las conexiones de Internet de las Cosas (IoT) celular con licencia en Oriente Medio y el norte de África superaron los 70 millones en 2025. La agricultura inteligente fue identificada como una aplicación prioritaria para esta expansión. La LPWAN es adecuada para los enlaces de carga de datos de sensores, mientras que el control del riego puede requerir enlaces celulares para los comandos de los actuadores. Los sistemas híbridos pueden, por lo tanto, combinar la telemetría con funciones de control más receptivas.

Por aplicación:
los campos abiertos lideran mientras el cultivo protegido crece más rápidoEl cultivo en campo abierto representó el 58,4% de los ingresos en 2025. Las granjas de cereales, hortalizas y cultivos arbóreos de regadío en Arabia Saudita, Egipto, Turquía y Sudáfrica impulsan la demanda en esta aplicación. Una mayor superficie puede hacer que las redes de sensores sean financieramente viables cuando las ganancias de riego son medibles. La silvicultura representa una menor participación de la demanda. Está respaldada principalmente por programas públicos de monitoreo de la salud del suelo y restauración de tierras en países como Etiopía y Marruecos. Los campos abiertos siguen siendo la principal fuente de volumen de despliegue en el mercado de monitoreo de suelos de Oriente Medio y África.
Se prevé que el cultivo protegido crezca a una CAGR del 12,8% hasta 2031. El mercado de monitoreo de suelos de Oriente Medio y África para el cultivo protegido se beneficia de la inversión en invernaderos y agricultura vertical en el Golfo. Estas instalaciones reducen la dependencia de las condiciones áridas ambientales y requieren un control estricto del agua y los nutrientes. Una mayor densidad de sensores por hectárea respalda mayores ingresos por hectárea que en los campos abiertos. La calibración frecuente puede aumentar aún más la demanda de servicios en entornos controlados. Esto convierte al cultivo protegido en una oportunidad importante para los proveedores que atienden cultivos de alto valor.
Por usuario final:
las granjas comerciales lideran los ingresos mientras las instituciones de investigación crecen más rápidoLas grandes granjas comerciales representaron el 39,7% de los ingresos en 2025. Su escala, acceso al capital y contratos plurianuales las convierten en compradores importantes para los proveedores que agrupan hardware, software y servicios. Estas granjas pueden adoptar sistemas en múltiples campos e integrar lecturas en las decisiones rutinarias de riego. Los pequeños agricultores y las granjas cooperativas se alcanzan cada vez más a través de la entrega grupal y los programas subsidiados. Su contribución actual a los ingresos no refleja completamente su demanda potencial a largo plazo. Las agencias gubernamentales y las ONG adquieren sistemas para la restauración de tierras y el monitoreo de la seguridad alimentaria.
Se proyecta que los institutos de investigación y las universidades crezcan a una CAGR del 13,2% hasta 2031. El programa de salud del suelo del Banco Mundial de 2026 sitúa la cartografía digital del suelo dentro de la reforma del apoyo agrícola en toda África. Los proyectos de investigación instrumentados pueden generar conjuntos de datos validados de salud del suelo necesarios para los programas locales. También pueden ayudar a establecer prácticas de calibración para diferentes condiciones del suelo. Esta demanda está vinculada más estrechamente a los ciclos de programas públicos y multilaterales que a los ciclos de productos básicos agrícolas. En consecuencia, la industria de monitoreo de suelos de Oriente Medio y África tiene una base de clientes institucionales en crecimiento junto a las granjas comerciales.
Análisis geográfico
Oriente Medio representó el 64,5% de la participación del mercado de monitoreo de suelos de Oriente Medio y África en 2025. Arabia Saudita y los Emiratos Árabes Unidos (EAU) representan gran parte de esta posición a través de la horticultura intensiva en capital, la producción de regadío y la agricultura en entornos controlados que depende de los registros de agua, fertilizantes y condiciones del suelo en las operaciones diarias. La región continúa pasando de las inspecciones periódicas de campo hacia el monitoreo continuo y la gestión agrícola basada en datos. La creciente adopción de tecnologías agrícolas digitales y las iniciativas de eficiencia hídrica están impulsando la demanda de soluciones de monitoreo de suelos en grandes operaciones agrícolas comerciales.
Israel contribuye a través de su papel en las exportaciones de tecnología agrícola, mientras que Qatar y Turquía añaden demanda de cultivo protegido y producción de regadío. Las plataformas de software pueden ser particularmente efectivas en esta subregión cuando vinculan los datos del suelo con la programación del riego y los registros de cumplimiento. Las condiciones de salinidad aumentan la necesidad de equipos correctamente calibrados para los suelos locales. Los programas públicos de eficiencia hídrica respaldan proyectos que documentan los resultados operativos, sosteniendo la demanda de ofertas integradas en lugar de equipos independientes.
Se proyecta que África crezca a una CAGR del 14,9% durante 2026-2031, la tasa geográfica más rápida en el mercado de monitoreo de suelos de Oriente Medio y África. La expansión de la agricultura de regadío respalda el crecimiento, la creciente adopción de tecnologías de agricultura digital y el mayor interés en la gestión de la salud del suelo. Los modelos de entrega con enfoque móvil, los programas agrícolas respaldados por donantes y una base instalada relativamente baja crean un patrón de adopción diferente al de Oriente Medio, favoreciendo soluciones que puedan desplegarse sin una infraestructura fija extensa.
Panorama competitivo
Concentración del Mercado
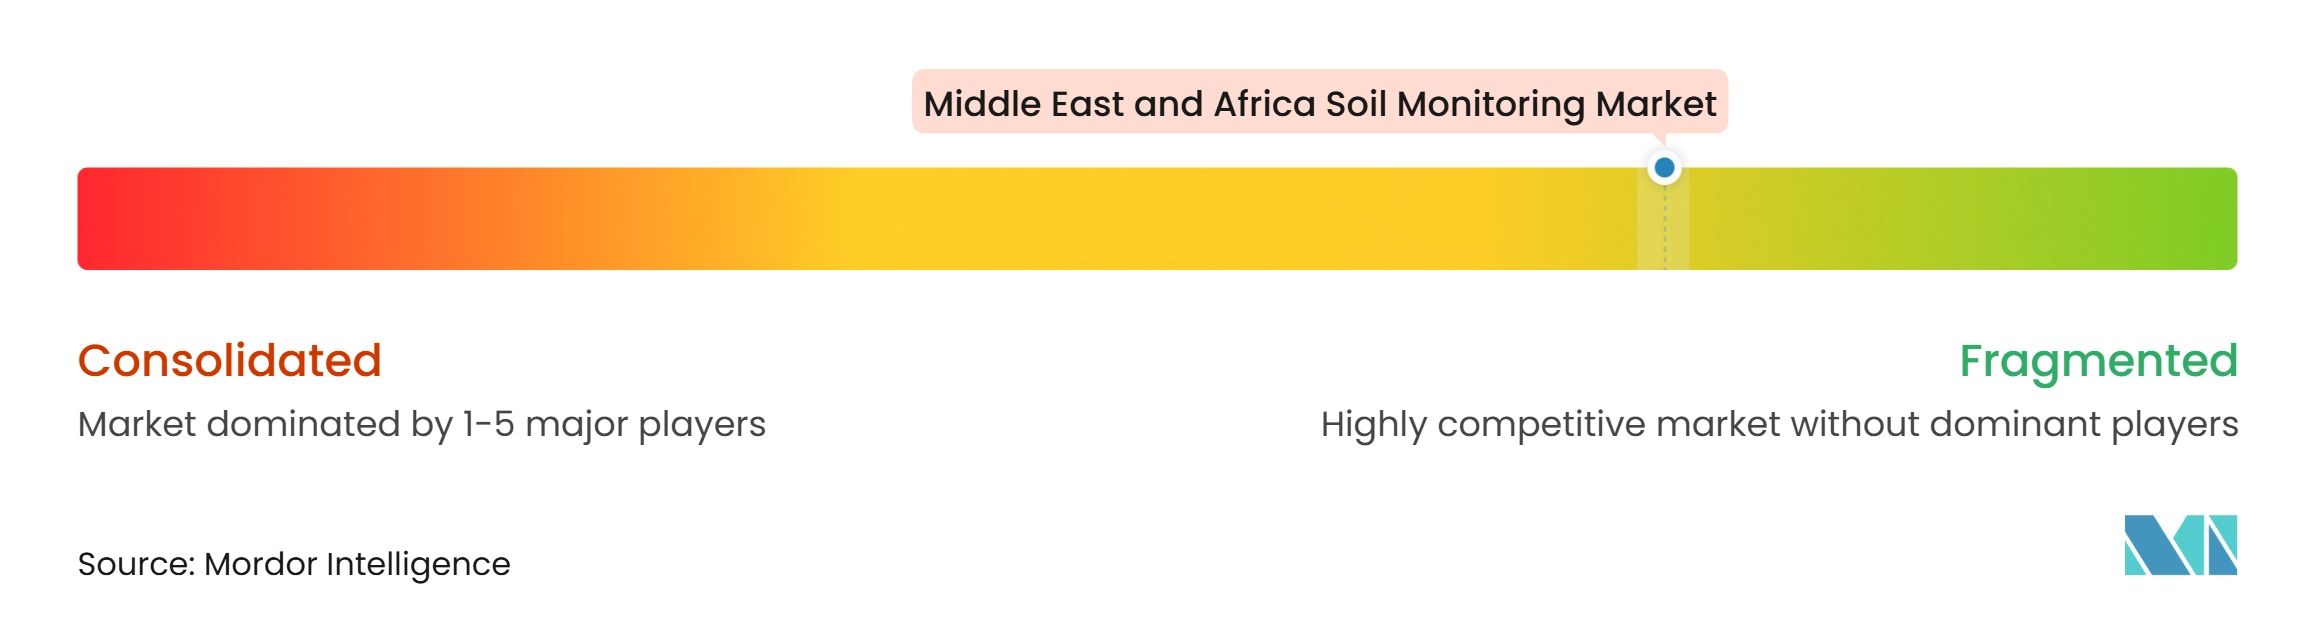
El mercado de monitoreo de suelos de Oriente Medio y África está fragmentado, sin que ningún proveedor tenga una posición dominante en toda la región. Los clientes adquieren diferentes combinaciones de equipos de riego, sensores, servicios de asesoramiento, análisis de laboratorio y software según el tipo de cultivo, el tamaño de la granja y las condiciones operativas locales. Los ingresos se distribuyen entre proveedores de tecnología de riego, fabricantes de sensores, laboratorios de pruebas, plataformas de software y proveedores de servicios agrícolas. Esta diversidad de requisitos de los usuarios finales y entornos agrícolas limita la capacidad de cualquier empresa para establecer una posición de liderazgo en múltiples mercados nacionales.
Empresas como Netafim Ltd., SGS SA y CropX Inc. compiten con propuestas de valor distintas que abarcan la integración del riego, las pruebas de laboratorio, el análisis y el apoyo a las decisiones agronómicas. Sus estrategias de mercado destacan la importancia de combinar capacidades de hardware, software y asesoramiento para abordar los requisitos cada vez más complejos de gestión del suelo y el agua. La diferenciación competitiva está siendo impulsada cada vez más por la interpretación de datos, la calidad del servicio y la integración con sistemas más amplios de gestión agrícola.
El mercado de monitoreo de suelos de Oriente Medio y África ofrece oportunidades para plataformas con capacidad fuera de línea en entornos de baja conectividad. Las soluciones de menor costo están ganando relevancia entre las granjas más pequeñas, mientras que las herramientas integradas de gestión del suelo, el clima y el riego atraen a los agricultores que buscan una visión operativa unificada. Los proveedores regionales de tecnología agrícola también están introduciendo modelos de entrega centrados en dispositivos móviles y basados en la comunidad adaptados a las condiciones agrícolas locales. Como resultado, se proyecta que la competencia siga siendo diversa en tecnologías, segmentos de clientes y mercados geográficos.
Líderes de la industria de monitoreo de suelos de Oriente Medio y África
-
Netafim Ltd.
-
The Toro Company
-
SGS SA
-
METER Group
-
Sentek Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de monitoreo de suelos de Oriente Medio y África Empresas cubiertas en este informe
- Netafim Ltd.
- The Toro Company
- SGS SA
- METER Group
- Sentek Technologies
- AquaCheck
- CropX Inc.
- Spectrum Technologies, Inc.
- Stevens Water Monitoring Systems, Inc.
- Pessl Instruments GmbH
- Lindsay Corporation
- Irrometer Company, Inc.
- Campbell Scientific, Inc.
- Soil Scout Oy
- Arable Labs, Inc.
Desarrollos recientes de la industria en Mercado de monitoreo de suelos de Oriente Medio y África
- Junio de 2026: MyBitSecure introdujo su plataforma SmartFarm en Sudáfrica, permitiendo a los agricultores monitorear remotamente las condiciones del suelo y el flujo de agua a través de sensores de adaptación, apoyando así la adopción más amplia de soluciones digitales de monitoreo de suelos rentables.
- Marzo de 2026: Otto Wireless Solutions lanzó una plataforma de agricultura inteligente habilitada con LoRaWAN para Sudáfrica y los mercados africanos más amplios, integrando sensores de monitoreo de suelos con paneles de control remotos para mejorar la gestión del riego y la toma de decisiones agrícolas en entornos de baja conectividad.
- Febrero de 2026: NexusLabs desplegó un sistema integrado de monitoreo de suelos de bajo costo en el Laboratorio Viviente de la cuenca del río Tensift de Marruecos, apoyando la optimización del riego mediante el monitoreo en tiempo real de la humedad del suelo, la temperatura y la conductividad eléctrica en condiciones agrícolas con restricciones hídricas.
Alcance del informe del mercado de monitoreo de suelos de Oriente Medio y África
El mercado de monitoreo de suelos de Oriente Medio y África comprende tecnologías y servicios para medir, analizar y monitorear las condiciones del suelo, incluidas la humedad, la temperatura, los nutrientes, el pH y la salinidad. Estas soluciones respaldan la agricultura de precisión, la gestión de la salud del suelo, la optimización del riego y el monitoreo ambiental a través de la toma de decisiones basada en datos.
El mercado de monitoreo de suelos de Oriente Medio y África está segmentado por componente (hardware, software y servicios), por tipo de producto (sensores in situ, plataformas de teledetección y sondas portátiles y kits de prueba), por conectividad (con cable e inalámbrico), por aplicación (campo abierto, cultivo protegido y silvicultura), por usuario final (grandes granjas comerciales, pequeñas explotaciones y granjas cooperativas, institutos de investigación y universidades, y organismos gubernamentales y organizaciones no gubernamentales (ONG)), por geografía (Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Software |
| Servicios |
| Sensores in situ |
| Plataformas de teledetección |
| Sondas portátiles y kits de prueba |
| Con cable |
| Inalámbrico |
| Campo abierto |
| Cultivo protegido |
| Silvicultura |
| Grandes granjas comerciales |
| Pequeñas explotaciones y granjas cooperativas |
| Institutos de investigación y universidades |
| Organismos gubernamentales y ONG |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Israel | |
| Qatar | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Kenia | |
| Nigeria | |
| Marruecos | |
| Egipto | |
| Resto de África |
| Hardware | Software | |
| Servicios | ||
| Por tipo de producto | Sensores in situ | |
| Plataformas de teledetección | ||
| Sondas portátiles y kits de prueba | ||
| Por tecnología de conectividad | Con cable | |
| Inalámbrico | ||
| Por aplicación | Campo abierto | |
| Cultivo protegido | ||
| Silvicultura | ||
| Por usuario final | Grandes granjas comerciales | |
| Pequeñas explotaciones y granjas cooperativas | ||
| Institutos de investigación y universidades | ||
| Organismos gubernamentales y ONG | ||
| Por geografía | Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | ||
| Turquía | ||
| Israel | ||
| Qatar | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Kenia | ||
| Nigeria | ||
| Marruecos | ||
| Egipto | ||
| Resto de África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de monitoreo de suelos de Oriente Medio y África para 2031?
Se prevé que el mercado de monitoreo de suelos de Oriente Medio y África alcance los 83,43 millones de USD en 2031, creciendo a una CAGR del 14,64% entre 2026-2031.
¿Qué componente generó más ingresos en 2025?
El hardware lideró con una participación de ingresos del 56,0% en 2025 porque los sensores, las pasarelas y el equipo de campo son necesarios al inicio de un despliegue.
¿Por qué los suelos salinos son importantes para los sistemas de monitoreo de suelos?
La salinidad puede afectar la precisión de los sensores, aumentando la necesidad de calibración local, mantenimiento continuo y servicios que interpreten las lecturas.
¿Qué geografía se está expandiendo más rápido?
Se prevé que África crezca a una CAGR del 14,9% hasta 2031, impulsada por la entrega con enfoque móvil, los programas públicos y la baja penetración de sensores instalados.