
Taille et part du marché de la location d'échafaudages au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 0.79 Milliards de dollars |
| Taille du Marché (2027) | 0.85 Milliards de dollars |
| Taille du Marché (2032) | 1.25 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.10 % |
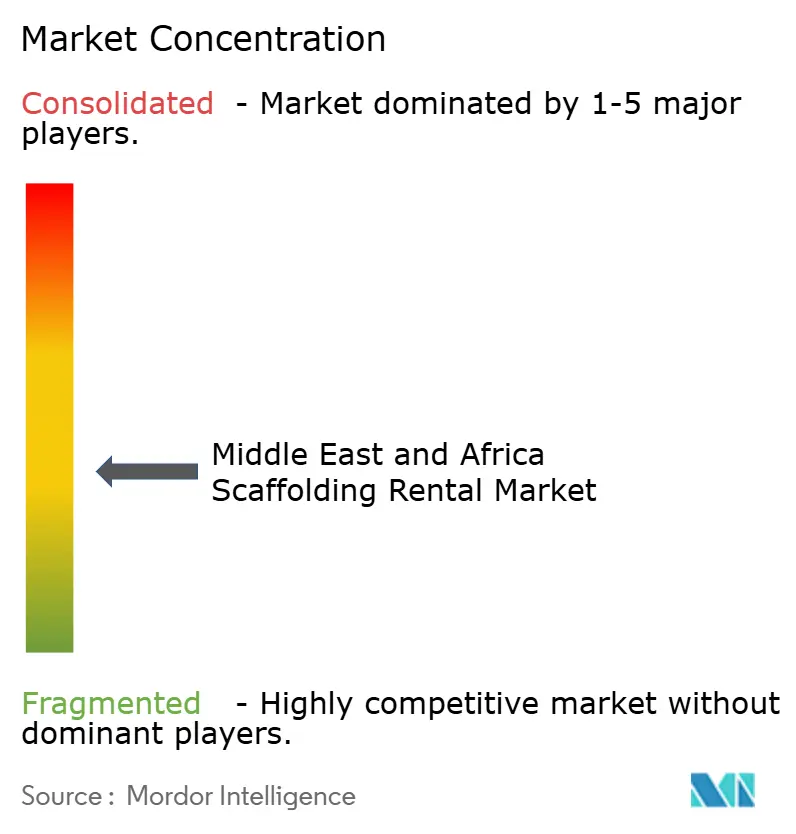
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la location d'échafaudages au Moyen-Orient et en Afrique par Mordor Intelligence
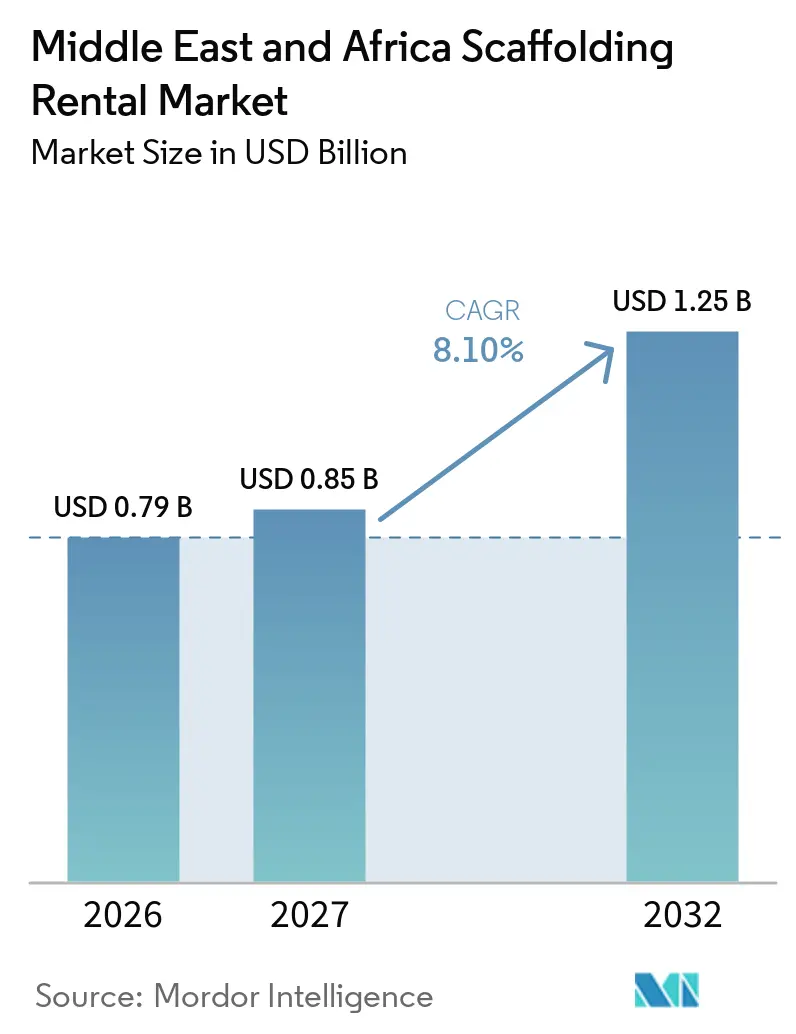
La taille du marché de la location d'échafaudages au Moyen-Orient et en Afrique est projetée à 0,79 milliard USD en 2026, 0,85 milliard USD en 2027, et devrait atteindre 1,25 milliard USD d'ici 2032, avec un CAGR de 8,10 % de 2027 à 2032.
L'activité de construction au sein du Conseil de coopération du Golfe, souvent abrégé en GCC, continue de soutenir la demande de location, car les entrepreneurs ont besoin d'équipements d'accès à plusieurs phases de projet. Les travaux de maintenance dans les raffineries, les sites pétrochimiques et les installations énergétiques génèrent une demande récurrente moins dépendante des nouvelles mises en chantier. Les entrepreneurs ont également recours plus fréquemment à la location lorsque les calendriers de projet alternent entre travaux de structure, aménagement intérieur et maintenance. Cela favorise les prestataires disposant de flottes certifiées, d'une capacité d'installation et d'une large présence géographique. La production locale de systèmes modulaires pourrait progressivement réduire l'avantage de coût détenu par les opérateurs dépendants des importations.
Principaux enseignements du rapport
- Par type, l'échafaudage supporté détenait 62,00 % de la part du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026, tandis que l'échafaudage mobile devrait enregistrer le CAGR le plus élevé, soit 8,70 %, jusqu'en 2032.
- Par système, les systèmes modulaires et Ringlock représentaient 40,00 % de la taille du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026 et devraient croître à un CAGR de 9,10 % jusqu'en 2032.
- Par type de matériau, l'acier représentait 70,00 % de la part du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026, tandis que l'aluminium devrait se développer à un CAGR de 9,10 % jusqu'en 2032.
- Par secteur, l'infrastructure représentait 38,00 % de la taille du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026, tandis que le secteur industriel et logistique devrait croître à un CAGR de 9,00 % jusqu'en 2032.
- Par pays, le segment Reste du Moyen-Orient et Afrique détenait 34,00 % de la part du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026, tandis que l'Arabie saoudite devrait croître à un CAGR de 10,00 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Méga-projets du GCC et programmes nationaux de développement | +2% | Arabie saoudite, Émirats arabes unis, Qatar, Bahreïn | Long terme (≥ 4 ans) |
| Maintenance des arrêts dans le secteur pétrolier, gazier et pétrochimique | +1.8% | Arabie saoudite, Émirats arabes unis, Bahreïn, Oman | Moyen terme (2-4 ans) |
| Investissement dans les transports, les services publics et les infrastructures énergétiques | +1.5% | Arabie saoudite, Émirats arabes unis, Afrique du Sud, Nigeria | Long terme (≥ 4 ans) |
| Construction liée aux événements | +1.2% | Arabie saoudite | Moyen terme (2-4 ans) |
| Transition vers les systèmes de location modulaires et Ringlock | +0.8% | Conseil de coopération du Golfe, Afrique du Sud | Moyen terme (2-4 ans) |
| Urbanisation et programmes de logement en Afrique | +0.7% | Afrique subsaharienne, Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Méga-projets du GCC et programmes nationaux de développement
Les grands programmes nationaux de construction soutiennent une demande soutenue en équipements en Arabie saoudite et dans les marchés GCC voisins. Les travaux comprennent des projets de transport, de développement urbain, d'hôtellerie et de projets industriels nécessitant des équipements d'accès lors des phases de structure, de façade et d'aménagement intérieur. Ce mix de projets génère des besoins plus variés qu'un cycle de construction civile unique. Les prestataires capables de servir des clients industriels et des entrepreneurs commerciaux à partir d'une même flotte peuvent répartir les équipements entre différents types de projets. Les entrepreneurs ont également besoin de services d'installation et de démontage fiables lorsque plusieurs lots se chevauchent sur un même site. Le marché de la location d'échafaudages au Moyen-Orient et en Afrique bénéficie donc de la préférence des entrepreneurs pour des locations flexibles plutôt que d'immobiliser des capitaux dans des équipements en propriété.
Maintenance des arrêts dans le secteur pétrolier, gazier et pétrochimique
Les travaux d'arrêt et de retournement génèrent une demande régulière en échafaudages dans les grandes installations industrielles. KAEFER Arabie saoudite réalise 161 000 mètres carrés d'échafaudages pour le lot 4 du complexe pétrochimique Amiral de Saudi Aramco à Al Jubail, en parallèle de travaux d'isolation et de protection de surface[1]. De tels contrats favorisent les fournisseurs capables de combiner accès, isolation et services connexes sur site. Les fenêtres d'arrêt planifiées créent également de courtes périodes de forte demande en flotte. Les accords-cadres peuvent aider les opérateurs à sécuriser leur taux d'utilisation durant ces périodes et à réduire leur dépendance aux appels d'offres individuels. Cela rend les relations établies avec les clients industriels importantes pour les fournisseurs sur le marché de la location d'échafaudages au Moyen-Orient et en Afrique.
Investissement dans les transports, les services publics et les infrastructures énergétiques
Les corridors de transport, les installations hydrauliques, les ports et les actifs énergétiques étendent la demande de location au-delà des projets de construction emblématiques. L'Afrique du Sud a annoncé 250 projets d'infrastructure entièrement financés pour 2025 et 2026, avec l'eau, l'énergie et les ports parmi les priorités déclarées[2]. Ces projets nécessitent des équipements pour les ponts, les ouvrages hydrauliques, les rénovations de gares et les travaux de maintenance. Les travaux durent souvent plus longtemps qu'un contrat de construction classique. Cela offre aux sociétés de location l'opportunité de nouer des relations clients plus durables et de planifier la disponibilité de leur flotte plus efficacement. Cela crée également une demande de support technique pour les projets à structures complexes et à zones de travail évolutives.
Construction liée aux événements
Le développement lié aux événements en Arabie saoudite soutient la demande de systèmes d'accès mobiles et suspendus. L'Expo 2030 Riyad et la Coupe du monde de football de la Fédération Internationale de Football Association de 2034 ont des calendriers d'achèvement fixes qui exercent une pression sur les entrepreneurs pour terminer les travaux de façade, d'aménagement intérieur et de finition dans les délais. Cela favorise les systèmes pouvant être repositionnés rapidement à l'intérieur de grandes enceintes et d'établissements hôteliers. Cela accroît également la valeur des prestataires capables de mobiliser des équipes formées sur plusieurs sites. Les fournisseurs doivent planifier la disponibilité de leur flotte bien avant les périodes de finition les plus chargées. Le marché de la location d'échafaudages au Moyen-Orient et en Afrique peut bénéficier de ces travaux à mesure que les projets passent des premières phases de construction aux phases de finition[3].
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Rephasage des projets, retards de paiement et dépendance au prix du pétrole | -0.9% | Arabie saoudite, Bahreïn, Oman, Nigeria | Moyen terme (2-4 ans) |
| Forte concurrence par les prix des fabricants locaux | -0.7% | Nigeria, Égypte, Afrique du Sud, villes secondaires du GCC | Moyen terme (2-4 ans) |
| Dépendance aux importations d'acier et de composants de systèmes | -0.6% | Conseil de coopération du Golfe, Afrique du Sud | Moyen terme (2-4 ans) |
| Risques politiques, monétaires et sécuritaires dans certaines parties de l'Afrique | -0.5% | Nigeria, parties de l'Afrique subsaharienne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rephasage des projets, retards de paiement et dépendance au prix du pétrole
L'activité de location peut se fragiliser lorsque les projets publics sont retardés, reséquencés ou payés plus tard que prévu. Ce risque est pertinent là où les dépenses de construction dépendent fortement des budgets publics et des recettes énergétiques. Les coûts d'équipement, de main-d'œuvre, d'inspection et de maintenance se poursuivent même lorsqu'un client reporte l'activité sur site. Les opérateurs de plus petite taille sont plus exposés car ils peuvent disposer de réserves de trésorerie limitées et de moins de contrats à long terme. Les prestataires peuvent avoir besoin de déplacer leurs flottes entre secteurs ou sites pour maintenir leur taux d'utilisation. Le marché de la location d'échafaudages au Moyen-Orient et en Afrique reste sensible à ces décalages temporels, en particulier dans les économies à forte composante de projets.
Forte concurrence par les prix des fabricants locaux
Les fournisseurs locaux peuvent concurrencer fortement sur les prix dans les travaux résidentiels, les petits projets commerciaux et les travaux de génie civil à faibles spécifications. Ces prestataires peuvent opérer avec des frais généraux réduits et se concentrer sur des configurations standard. Les systèmes certifiés conservent un avantage sur les grands sites industriels où les clients exigent des contrôles documentés en matière de sécurité et d'ingénierie. Cela divise la clientèle entre un segment axé sur la conformité et un segment axé sur le prix. Les prestataires internationaux doivent donc décider si la croissance des volumes justifie des marges plus faibles en dehors des contrats industriels. La pression qui en résulte incite les grandes entreprises à se concentrer sur la fiabilité, les dossiers d'inspection et l'étendue des services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
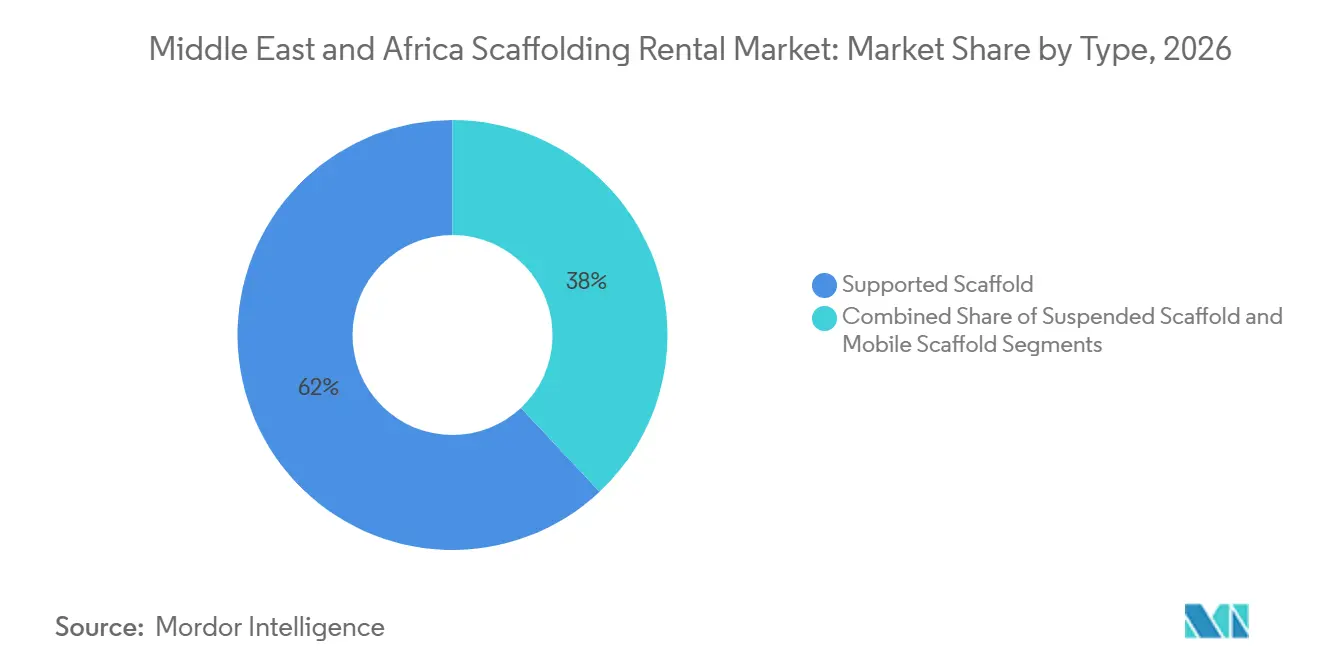
les systèmes au sol conservent l'utilisation la plus largeL'échafaudage supporté détenait 62,00 % de la part du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026. Sa position dominante reflète les exigences des usines pétrochimiques, des travaux de transport, des structures civiques à plusieurs étages et d'autres projets où une plateforme stable est essentielle. Le système peut supporter des charges lourdes et s'adapter à de grandes zones de travail. Il convient donc à des activités telles que les travaux en béton, la finition extérieure, l'accès aux canalisations et la maintenance. L'échafaudage supporté reste également familier aux équipes locales sur site, ce qui peut réduire les besoins en formation lors de la mobilisation.
Le segment bénéficie de l'accent continu mis sur les équipements certifiés et homologués en charge dans les installations industrielles. L'instruction générale 8.001 de Saudi Aramco et les normes de site d'Abu Dhabi National Oil Company, ou ADNOC, renforcent l'importance des systèmes d'accès contrôlés pour les travaux énergétiques. L'échafaudage suspendu reste nécessaire pour les façades de grande hauteur, l'inspection des ponts et la maintenance offshore où le support au sol est impraticable. L'échafaudage mobile devrait croître à 8,70 % jusqu'en 2032, soutenu par les intérieurs d'aéroports, les espaces d'exposition, les projets hôteliers et les développements à usage mixte. Le marché de la location d'échafaudages au Moyen-Orient et en Afrique nécessite un mix d'échafaudages supportés, suspendus et mobiles car les exigences des projets évoluent au fur et à mesure de l'avancement de la construction.
Le choix du type dépend de la hauteur, de la géométrie, des exigences de charge et du rythme de travail sur chaque site. L'équipement supporté reste un choix fiable pour les projets avec un large accès au sol. Les systèmes suspendus servent les emplacements où une base ne peut pas être placée sous la zone de travail. Les unités mobiles sont utiles lorsque les corps de métier doivent se déplacer entre des tâches de courte durée à l'intérieur de structures achevées. Un prestataire disposant des 3 types peut répondre aux besoins à mesure qu'un projet passe des travaux de structure à la finition et à la maintenance. Cette polyvalence de flotte peut améliorer la fidélisation des clients car le même fournisseur peut répondre à plusieurs besoins changeants. Elle peut également améliorer le taux d'utilisation des équipements sur différents cycles de construction. Les responsables de site apprécient également les fournisseurs capables de recommander la bonne configuration avant le début des travaux. Cela réduit le risque que l'équipement soit inadapté à la phase suivante des travaux. Les routines de formation et d'inspection doivent correspondre à chaque type de système. Les sociétés de location peuvent soutenir leurs clients en fournissant des instructions d'installation claires et des équipes de site qualifiées. La capacité à combiner équipement et support technique peut être aussi importante que le matériel lui-même. Ces services sont particulièrement utiles lorsque les calendriers sont serrés et que plusieurs corps de métier travaillent simultanément. L'utilisation généralisée des systèmes au sol les maintiendra au cœur de la planification des flottes. Dans le même temps, la croissance des travaux de finition augmentera le besoin d'alternatives mobiles et suspendues.

Par système :
les flottes modulaires et Ringlock gagnent du terrainLes systèmes modulaires et Ringlock représentaient 40,00 % de la taille du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026. Leur position reflète un abandon des équipements tube et coupleur sur les projets nécessitant un montage plus rapide et des performances d'ingénierie constantes. Les systèmes sont utilisés dans les travaux industriels, les grands projets de transport et les développements commerciaux complexes. Leurs composants peuvent être configurés pour des hauteurs et des dispositions de travail variées. Ils sont donc utiles lorsque les fronts de travail changent fréquemment ou lorsque l'accès doit s'adapter à des structures irrégulières.
Les systèmes modulaires et Ringlock devraient également croître à 9,10 % jusqu'en 2032. La conception à nœud en rosette peut accueillir plusieurs connexions et supporter des géométries difficiles telles que les façades de stades courbes et les structures d'exposition. Plant-Tech Arabia a déclaré que son partenariat Ringlock avec PERI a amélioré l'efficacité du montage, réduit les coûts et augmenté la capacité de charge pour les travaux d'infrastructure énergétique en Arabie saoudite. Le Cuplock conserve une base installée parmi les entrepreneurs disposant d'équipements existants, tandis que le tube et coupleur reste pertinent là où les coûts initiaux du système constituent un facteur limitant. Le changement nécessite un investissement en flotte car un opérateur ne peut pas convertir un inventaire existant par un simple achat complémentaire.
Le choix du système affecte de plus en plus la manière dont les opérateurs se positionnent pour les travaux complexes. Les clients apprécient souvent les méthodes de montage prévisibles car elles soutiennent une planification cohérente et une supervision de site efficace. Les systèmes modulaires peuvent également simplifier l'utilisation de composants standard sur des projets aux configurations différentes. Cela aide les prestataires à gérer les stocks et à réduire le temps nécessaire à la préparation d'une flotte pour le déploiement. Les anciens systèmes resteront en usage là où ils répondent aux spécifications des projets et où les entrepreneurs disposent déjà d'équipes formées. Cependant, le mix de flotte de location devrait continuer à évoluer vers des systèmes d'ingénierie. Ce changement offre aux premiers investisseurs davantage d'options sur les projets à spécifications élevées. La transition modifie également la façon dont les opérateurs planifient la maintenance et les achats de remplacement. Les composants standardisés peuvent faciliter le contrôle de l'état des équipements sur une grande flotte. Les entrepreneurs peuvent préférer des systèmes offrant des étapes d'installation reproductibles pour les zones de travail complexes. Cela peut améliorer la coordination entre les équipes d'accès et les autres équipes sur site. Cette préférence est la plus forte là où les maîtres d'ouvrage exigent des procédures de sécurité documentées. Elle n'élimine pas la demande pour les systèmes existants dans les applications sensibles aux coûts. Au contraire, elle élargit l'écart entre la fourniture d'équipements de base et les offres de location à service élevé. Cette division restera importante dans les stratégies régionales de flotte.
Par type de matériau :
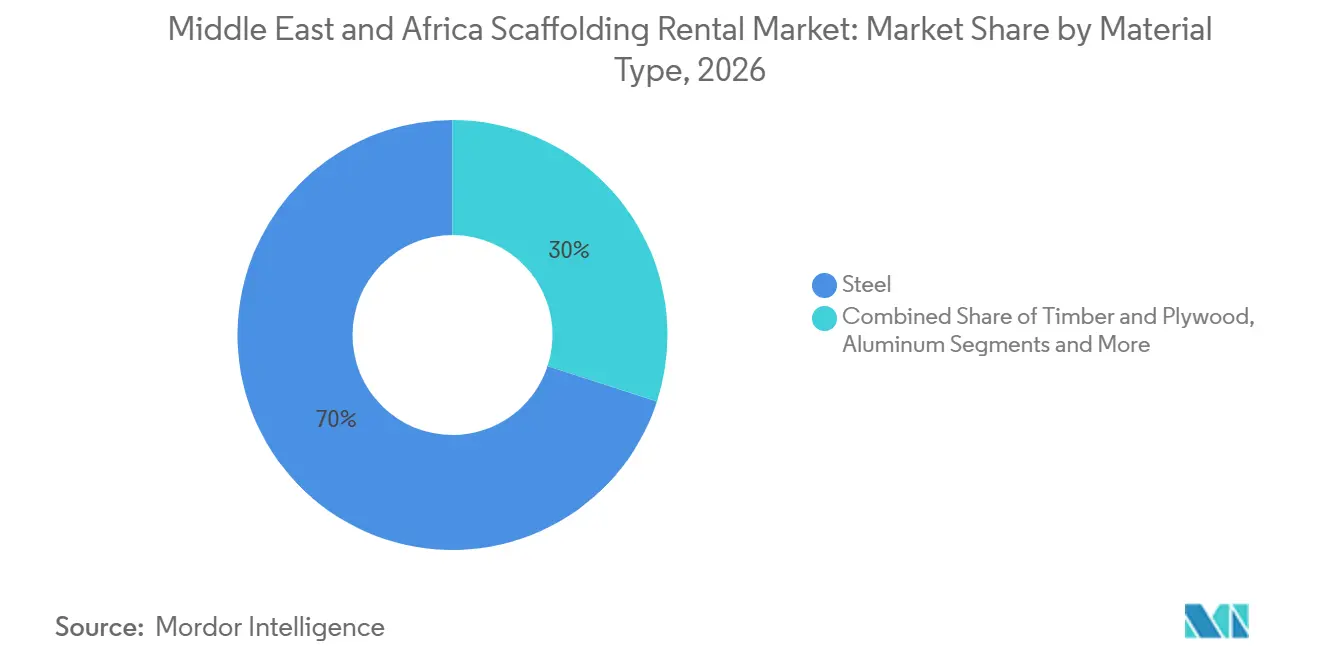
l'acier reste le matériau de location principalL'acier détenait 70,00 % de la part du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026. C'est le matériau principal pour les plateformes pétrochimiques, les viaducs, les tours et d'autres applications où la capacité de charge et la durabilité sont essentielles. Les systèmes en acier peuvent être utilisés de manière répétée dans le cadre de grands programmes industriels et d'infrastructure. Leur base d'approvisionnement établie soutient également les besoins de maintenance et de remplacement. Ces facteurs maintiennent l'acier comme matériau important pour les flottes de location à grand volume dans la région.
L'aluminium devrait croître à 9,10 % jusqu'en 2032, ce qui en fait la catégorie de matériau à la croissance la plus rapide. Son poids plus faible peut réduire les efforts de manutention et favoriser un montage plus rapide dans les travaux commerciaux, hôteliers, aéroportuaires et d'aménagement intérieur. Il présente également une valeur pratique dans les zones côtières où la gestion de la corrosion affecte l'entretien de la flotte. Le bois et le contreplaqué continuent de jouer un rôle limité dans les zones où les systèmes métalliques sont moins accessibles. Le marché de la location d'échafaudages au Moyen-Orient et en Afrique continuera d'utiliser l'acier pour les travaux lourds, tandis que l'aluminium se développera là où la rapidité et la manutention sont plus importantes.
Le choix du matériau varie selon l'environnement de travail et la durée prévue d'un contrat. Les flottes en acier sont bien adaptées à une utilisation industrielle répétée et aux projets où les composants doivent supporter des charges plus élevées. L'aluminium offre aux entrepreneurs une option pratique lorsque les travaux se déplacent rapidement entre les pièces, les niveaux ou les zones de travail. Les opérateurs de location peuvent conserver les deux matériaux pour répondre à ces différentes exigences. La décision ne porte pas uniquement sur le coût d'achat car le temps de montage, le transport, la maintenance et les conditions de site entrent également en jeu. Une flotte équilibrée peut donc servir une gamme plus large de clients. Cela renforce le rôle continu de la spécialisation des matériaux dans la planification des équipements. L'acier reste approprié lorsque la stabilité structurelle est la première considération. L'aluminium devient plus attractif lorsque les équipes doivent manipuler fréquemment les équipements et les déplacer dans des intérieurs achevés. Les conditions d'exploitation côtières peuvent également affecter les choix de maintenance des sociétés de location. Un mix de matériaux permet à un prestataire d'affecter les équipements en fonction des besoins du chantier plutôt que d'une préférence de flotte fixe. Cela peut améliorer la valeur pratique d'une proposition de location. Cela peut également limiter les retards causés par l'utilisation d'équipements trop lourds pour des travaux commerciaux légers. L'équilibre entre résistance, mobilité et entretien continuera de guider les décisions en matière de matériaux. Cela soutient des rôles de flotte différents pour l'acier et l'aluminium plutôt qu'une substitution directe.
Par secteur :
l'infrastructure détient la plus grande base de demandeL'infrastructure représentait 38,00 % de la taille du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026. Le segment comprend les systèmes de transport, les réseaux hydrauliques, les projets énergétiques et les installations portuaires nécessitant des équipements d'accès à plusieurs phases de construction et de maintenance. Ces projets impliquent généralement des délais de livraison plus longs que les bâtiments commerciaux individuels. Les équipements peuvent être nécessaires pour les travaux de structure, l'installation mécanique, les inspections et les réparations. Cela soutient une demande de location récurrente pour les prestataires capables d'intervenir sur de grandes zones de projet.
Le secteur industriel et logistique devrait croître à 9,00 % jusqu'en 2032. Les nouveaux entrepôts, parcs logistiques, sites de fabrication, projets miniers et installations énergétiques soutiennent cette expansion. La maintenance dans les raffineries et les usines de dessalement peut également générer des travaux à plus haute valeur ajoutée car les exigences de sécurité et de planification sont exigeantes. Les travaux de KAEFER sur le projet Amiral illustrent l'ampleur des services d'accès groupés utilisés sur les grands sites industriels. La demande commerciale reste pertinente à travers les aménagements intérieurs d'hôtels, la rénovation de commerces, les tours de bureaux et les travaux de façade dans des villes telles que Riyad, Dubaï et Abou Dhabi.
Les contrats de location d'infrastructure peuvent impliquer des travaux sur plusieurs sites et sur plusieurs années. Les prestataires ont besoin de suffisamment d'équipements pour gérer les pics de demande sans laisser des actifs inactifs entre les lots de travaux. La planification est particulièrement importante lorsque les projets d'eau, de rail et d'énergie nécessitent des configurations d'accès différentes. Les travaux industriels et logistiques renforcent la valeur des prestataires capables d'offrir des inspections, une installation et un démontage avec l'équipement. Les programmes de maintenance à long terme peuvent rendre l'utilisation de la flotte plus prévisible que les projets de construction ponctuels. Ce mix soutient l'investissement dans des systèmes plus récents répondant aux besoins des clients en construction et en maintenance. Il fait également de l'infrastructure une composante stable de la demande régionale. Un projet de transport peut nécessiter des équipements différents dans les gares, les ponts et les zones d'utilités connexes. Les actifs hydrauliques et énergétiques peuvent générer une demande récurrente après l'achèvement de la construction. Cela aide les sociétés de location à maintenir des relations clients sur une période plus longue. Une planification claire devient importante lorsque plusieurs entrepreneurs partagent le même site de projet. Les prestataires capables de coordonner la livraison et le retrait peuvent réduire les perturbations pour les clients. Le secteur récompense également la durabilité de la flotte car les équipements peuvent être soumis à des conditions extérieures difficiles. Ces caractéristiques soutiennent le rôle de l'infrastructure comme source majeure de demande de location. Elles créent également des opportunités pour les entreprises dotées de solides capacités de gestion de projet.
Analyse géographique
Arabie saoudite
L'Arabie saoudite devrait croître à un CAGR de 10,00 % jusqu'en 2032, ce qui en fait le segment pays à la croissance la plus rapide. La construction industrielle, les projets de transport, les sites hôteliers et le développement lié aux événements créent une demande pour plusieurs types de systèmes d'accès. Brogan Group a annoncé des travaux sur le métro de Riyad, l'aéroport international King Khalid et Sports Boulevard. L'instruction générale 8.001 de Saudi Aramco soutient l'utilisation de systèmes certifiés dans les installations énergétiques. Le chevauchement de ces programmes favorise les prestataires disposant de flottes flexibles, d'équipes formées et d'un support local fiable.
Émirats arabes unis, Afrique du Sud et Nigeria
Les Émirats arabes unis maintiennent leur demande à travers les aménagements intérieurs commerciaux, les travaux aéroportuaires, les installations touristiques et la maintenance industrielle. Les normes d'Abu Dhabi National Oil Company, ou ADNOC, soutiennent les systèmes d'accès certifiés sur les sites industriels. La demande en Afrique du Sud se concentre sur la maintenance des centrales électriques, les projets hydrauliques et le développement portuaire, tandis que l'activité de location formelle au Nigeria est concentrée autour de Lagos, Port Harcourt, des projets commerciaux plus importants et de la maintenance pétrolière et gazière. Ensemble, ces marchés offrent au marché de la location d'échafaudages au Moyen-Orient et en Afrique des opportunités dans les services industriels haut de gamme, les infrastructures publiques et la construction urbaine en développement.
Reste du Moyen-Orient et Afrique
Le segment Reste du Moyen-Orient et Afrique détenait 34,00 % de la part du marché de la location d'échafaudages au Moyen-Orient et en Afrique en 2026. Le segment comprend le Qatar, le Koweït, Oman, l'Égypte et les marchés d'Afrique subsaharienne avec des profils de demande différents. Les retournements de raffineries et la maintenance du gaz naturel liquéfié, ou GNL, soutiennent les locations industrielles dans les petits États du Golfe. La base de construction égyptienne soutient l'utilisation de systèmes en acier loués dans les travaux commerciaux et résidentiels. Les projets d'eau, d'énergie et d'infrastructure créent également des opportunités pour les prestataires de location formels en Afrique subsaharienne.
Paysage concurrentiel
Le marché de la location d'échafaudages au Moyen-Orient et en Afrique présente une nette division entre les grands prestataires de services intégrés et les spécialistes régionaux. BrandSafway, Altrad Group et KAEFER Group se disputent les travaux industriels à hautes spécifications en combinant l'échafaudage avec l'isolation, le revêtement, la protection incendie et les services connexes. Cette approche peut simplifier les achats pour les clients des raffineries, de la pétrochimie et de l'énergie. Elle donne également aux grands prestataires un avantage lorsque les clients souhaitent un seul entrepreneur pour plusieurs activits d'accès et de maintenance. Les spécialistes locaux se concurrencent davantage sur les tarifs journaliers et la disponibilité rapide dans les projets commerciaux et résidentiels plus petits.
L'acquisition par Altrad en décembre 2025 d'une installation de fabrication et de peinture au Qatar a renforcé sa capacité à fournir des travaux intégrés pour les clients du pétrole, du gaz, du GNL et de la pétrochimie. Les travaux continus de KAEFER sur le complexe Amiral illustrent la valeur de la combinaison de l'échafaudage avec l'isolation et la protection de surface dans le cadre d'un grand contrat industriel. Hünnebeck by BrandSafway a étendu son accord de fourniture avec alkus AG en août 2025 pour couvrir des systèmes de coffrage supplémentaires au Moyen-Orient et dans d'autres régions. Ces mouvements montrent que l'étendue des services et les offres d'équipements adjacents sont des outils concurrentiels importants. Les équipements certifiés et les équipes formées restent importants là où les clients opèrent sous des exigences formelles de sécurité industrielle.
La pression concurrentielle est la plus forte là où les clients privilégient le prix par rapport à la certification ou aux services groupés. Cela peut limiter les marges des opérateurs internationaux dans les travaux de construction à faibles spécifications. Le marché de la location d'échafaudages au Moyen-Orient et en Afrique est également confronté à un possible changement dans la chaîne d'approvisionnement à mesure que la capacité de production locale se développe. Les fabricants nationaux peuvent combiner la fourniture d'équipements avec des opérations de location et peuvent être en mesure de répondre plus rapidement aux besoins locaux des projets. Les grands prestataires se concentreront probablement sur les accords à long terme, la conformité industrielle et la fiabilité de la flotte, tandis que les entreprises régionales continueront de se concurrencer sur la disponibilité et le coût.
Leaders du secteur de la location d'échafaudages au Moyen-Orient et en Afrique
-
BrandSafway
-
Altrad Group
-
PERI SE
-
Layher Holding GmbH & Co. KG
-
Doka GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la location d'échafaudages au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- BrandSafway
- Altrad Group
- PERI SE
- Layher Holding GmbH & Co. KG
- Doka GmbH
- ULMA Construction
- Waco International
- KAEFER Group
- Saudi Scaffolding Factory (SSF)
- Al Najm Al Thaqib Scaffolding Company (NTC)
- SGB Al-Dabal Co. Ltd.
- Resa Gulf Scaffolding (RGS)
- ASCEND Access Global Scaffolding Company
- Arabian Scaffolding Factory
- Emirates Scaffolding Factory LLC
- Al Shola Al Modea Scaffolding (Gulf)
- Formwork & Scaffolding Contracting Co. (FSC) – Qatar
- Form-Scaff (South Africa)
- SGB-Cape (South Africa)
- MJ Scaffolding & Formwork Nigeria
Développements industriels récents dans Marché de la location d'échafaudages au Moyen-Orient et en Afrique
- Octobre 2026 : Brogan Group a remporté le lot d'accès par échafaudage pour la station de monorail du King Abdullah Financial District, ou KAFD, à Riyad. Le projet est une boucle circulaire surélevée de 3,6 km avec 6 stations qui relie directement le réseau du métro de Riyad à la station KAFD et doit être achevé en 2027. Le contrat étend le portefeuille d'accès de Brogan Group à l'infrastructure de transport en commun de Riyad après 5 phases précédentes du métro de Riyad.
- Septembre 2026 : Brogan Group a remporté un lot d'échafaudage pour une grande station de métro à Riyad dans le cadre du programme du métro de Riyad à 85 stations et 6 lignes. Le contrat étend la couverture d'accès séquentielle du groupe à un investissement majeur en infrastructure de transport en Arabie saoudite.
- Mars 2026 : SPAR Steel Industries à Ras Al Khaimah, aux Émirats arabes unis, a été intégrée au groupe Altrad sous le nom d'Altrad SPAR. L'entreprise combine des capacités locales de fabrication, de location et de vente d'échafaudages avec le réseau de services industriels d'Altrad. Altrad SPAR fournit des systèmes Ringlock, Cuplock et à cadre certifiés conformément aux exigences de la Conformité Européenne, ou CE, et de l'Organisation internationale de normalisation, ou ISO, 9001, 14001 et 45001 pour les clients de la pétrochimie, du pétrole et du gaz, et de l'infrastructure dans l'ensemble du Conseil de coopération du Golfe.
Périmètre du rapport sur le marché de la location d'échafaudages au Moyen-Orient et en Afrique
Aperçu de la segmentation
| Échafaudage supporté |
| Échafaudage suspendu |
| Échafaudage mobile |
| Tube et coupleur |
| Cuplock |
| Modulaire et Ringlock |
| Cadre et H-Frame |
| Bois et contreplaqué |
| Acier |
| Aluminium |
| Plastique et fibre de verre |
| Autres |
| Résidentiel |
| Commercial |
| Industriel et logistique |
| Infrastructure |
| Émirats arabes unis |
| Arabie saoudite |
| Afrique du Sud |
| Nigeria |
| Reste du Moyen-Orient et Afrique |
| Par type | Échafaudage supporté |
| Échafaudage suspendu | |
| Échafaudage mobile | |
| Par système | Tube et coupleur |
| Cuplock | |
| Modulaire et Ringlock | |
| Cadre et H-Frame | |
| Par type de matériau | Bois et contreplaqué |
| Acier | |
| Aluminium | |
| Plastique et fibre de verre | |
| Autres | |
| Par secteur | Résidentiel |
| Commercial | |
| Industriel et logistique | |
| Infrastructure | |
| Par pays | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigeria | |
| Reste du Moyen-Orient et Afrique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la location d'échafaudages au Moyen-Orient et en Afrique d'ici 2032 ?
Le marché devrait atteindre 1,25 milliard USD d'ici 2032, avec un CAGR de 8,10 % de 2027 à 2032. Cette perspective reflète la demande en construction, maintenance et infrastructure dans la région, avec les travaux industriels et les projets créant une base plus large pour les locations. Les prévisions reflètent également un besoin plus large d'équipements pouvant passer des nouvelles constructions aux travaux de finition et de maintenance, ce qui offre aux prestataires de location plusieurs façons d'utiliser la même flotte.
Quel type d'échafaudage détient la plus grande part en 2026 ?
L'échafaudage supporté est en tête avec une part de 62,00 % en 2026 car il est largement utilisé dans les projets industriels, d'infrastructure et les grands projets civiques. Sa plateforme stable soutient les travaux nécessitant une haute capacité de charge, de larges zones de travail et une utilisation prolongée pour les tâches de structure et de maintenance. Il reste pratique lorsque l'accès doit être maintenu autour de structures industrielles et d'actifs civils importants, où la stabilité et l'espace de travail priment sur la facilité de repositionnement.
Quel système connaît la croissance la plus rapide jusqu'en 2032 ?
Les systèmes modulaires et Ringlock devraient croître à un CAGR de 9,10 % jusqu'en 2032, soutenus par un montage plus rapide et des configurations flexibles. Ils sont de plus en plus utilisés sur des projets aux configurations complexes, où des composants standardisés soutiennent une planification de site et un déploiement d'équipements plus cohérents. Leur configuration adaptable aide également les prestataires à servir des projets avec des façades irrégulières, des intérieurs et des structures d'usine, tout en réduisant la nécessité de recourir à plusieurs conceptions de systèmes incompatibles.
Pourquoi l'Arabie saoudite est-elle le segment pays à la croissance la plus rapide ?
L'Arabie saoudite devrait croître à un CAGR de 10,00 % jusqu'en 2032 en raison de l'activité de construction industrielle, de transport, hôtelière et liée aux événements. Son mix de projets nécessite plusieurs types d'équipements d'accès et favorise les prestataires capables de fournir des flottes flexibles avec un support de site fiable. Les grands programmes publics créent également des besoins simultanés dans les domaines du transport, de l'hôtellerie, de l'industrie et des sites civiques, ce qui accroît l'importance de la planification de la disponibilité de la flotte et de la main-d'œuvre qualifiée.
Quel matériau est le plus largement utilisé dans les flottes de location ?
L'acier détient une part de 70,00 % en 2026 car les travaux industriels lourds et d'infrastructure nécessitent une haute capacité de charge et une grande durabilité. Il reste le matériau principal pour les grandes flottes de location à usage répété, en particulier lorsque les opérateurs ont besoin de systèmes robustes pour des environnements extérieurs et industriels exigeants. Cela rend l'acier adapté à de nombreuses applications de maintenance d'infrastructure et d'énergie de longue durée, où les équipements doivent rester fiables sous une utilisation répétée et dans des conditions d'exploitation difficiles.
Quel secteur génère la plus grande demande d'échafaudages loués ?
L'infrastructure détient une part de 38,00 % en 2026, soutenue par les projets de transport, d'eau, d'énergie et de ports. Ces projets nécessitent souvent des équipements pour les travaux de construction, d'installation et de maintenance, ce qui peut étendre les besoins de location sur plusieurs lots de travaux et sites. Le long cycle de livraison peut également soutenir une utilisation répétée des équipements lors des phases de construction, d'inspection, de réparation et d'exploitation, offrant aux prestataires de location des travaux plus réguliers que les contrats de construction courts.