
Marktgröße und Marktanteile im Bereich Gerüstvermietung im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.79 Milliarden US-Dollar |
| Marktgröße (2027) | 0.85 Milliarden US-Dollar |
| Marktgröße (2032) | 1.25 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.10 % |
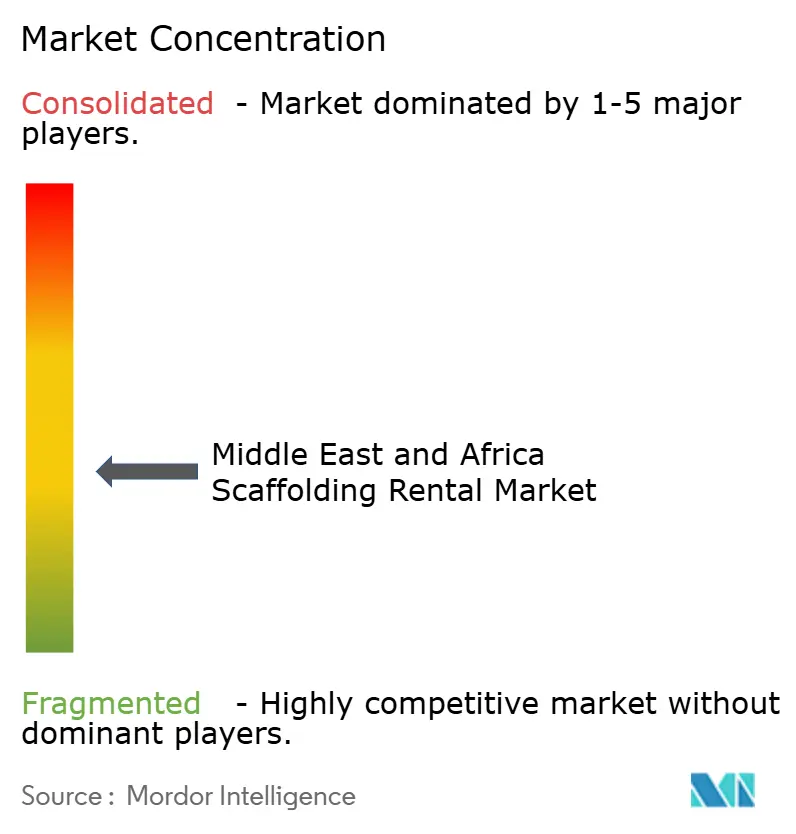
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gerüstvermietung im Nahen Osten und Afrika von Mordor Intelligence
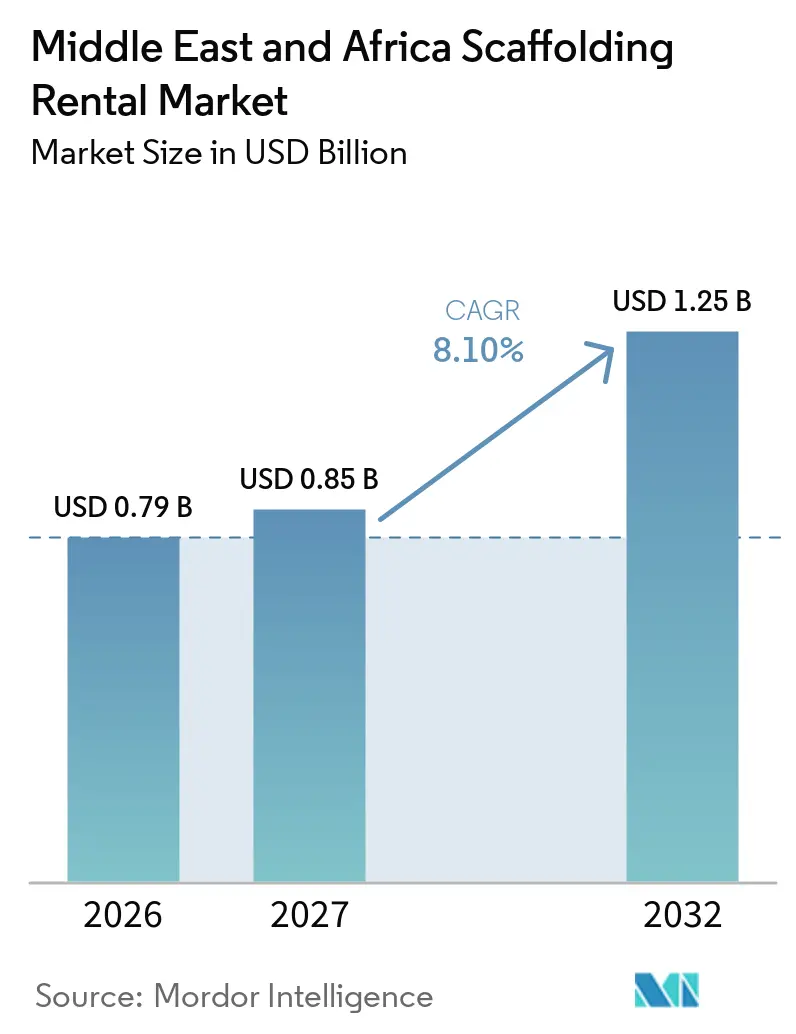
Die Marktgröße im Bereich Gerüstvermietung im Nahen Osten und Afrika wird für 2026 auf 0,79 Milliarden USD, für 2027 auf 0,85 Milliarden USD und bis 2032 auf 1,25 Milliarden USD prognostiziert, mit einer CAGR von 8,10 % von 2027 bis 2032.
Die Bautätigkeit im Rahmen des Golfkooperationsrats, häufig als GCC abgekürzt, stützt die Mietnachfrage weiterhin, da Auftragnehmer in mehreren Projektphasen Zugangsausrüstung benötigen. Wartungsarbeiten an Raffinerien, Petrochemieanlagen und Energieanlagen erzeugen wiederkehrende Nachfrage, die weniger von neuen Baubeginnen abhängig ist. Auftragnehmer nutzen Mietlösungen auch häufiger, wenn Projektzeitpläne zwischen Rohbau, Ausbau und Wartung wechseln. Dies begünstigt Anbieter mit zertifizierten Flotten, Montagekapazitäten und einer breiten geografischen Präsenz. Die lokale Produktion von Modulsystemen könnte den Kostenvorteil importabhängiger Betreiber schrittweise verringern.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt Standgerüst im Jahr 2026 einen Marktanteil von 62,00 % am Markt für Gerüstvermietung im Nahen Osten und Afrika, während Fahrgerüst bis 2032 die höchste CAGR von 8,70 % verzeichnen soll.
- Nach System entfielen im Jahr 2026 40,00 % der Marktgröße im Bereich Gerüstvermietung im Nahen Osten und Afrika auf Modular- und Ringlock-Systeme, die bis 2032 voraussichtlich mit einer CAGR von 9,10 % wachsen werden.
- Nach Materialtyp entfielen im Jahr 2026 70,00 % des Marktanteils im Bereich Gerüstvermietung im Nahen Osten und Afrika auf Stahl, während Aluminium bis 2032 voraussichtlich mit einer CAGR von 9,10 % wachsen wird.
- Nach Sektor entfielen im Jahr 2026 38,00 % der Marktgröße im Bereich Gerüstvermietung im Nahen Osten und Afrika auf Infrastruktur, während Industrie und Logistik bis 2032 voraussichtlich mit einer CAGR von 9,00 % wachsen wird.
- Nach Land hielt das Segment Rest des Nahen Ostens & Afrikas im Jahr 2026 einen Marktanteil von 34,00 % am Markt für Gerüstvermietung im Nahen Osten und Afrika, während Saudi-Arabien bis 2032 voraussichtlich mit einer CAGR von 10,00 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| GCC-Gigaprojekte und nationale Entwicklungsprogramme | +2% | Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Bahrain | Langfristig (≥ 4 Jahre) |
| Stillstands- und Turnaround-Wartung in der Öl-, Gas- und Petrochemieindustrie | +1.8% | Saudi-Arabien, Vereinigte Arabische Emirate, Bahrain, Oman | Mittelfristig (2–4 Jahre) |
| Investitionen in Transport-, Versorgungs- und Energieinfrastruktur | +1.5% | Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Nigeria | Langfristig (≥ 4 Jahre) |
| Ereignisgetriebener Bau | +1.2% | Saudi-Arabien | Mittelfristig (2–4 Jahre) |
| Umstieg auf modulare Miet- systeme und Ringlock-Mietsysteme | +0.8% | Golfkooperationsrat, Süd- afrika | Mittelfristig (2–4 Jahre) |
| Urbanisierung und Wohnbauprogramme in Afrika | +0.7% | Subsahara-Afrika, Ägypten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
GCC-Gigaprojekte und nationale Entwicklungsprogramme
Große nationale Bauprogramme stützen eine anhaltende Nachfrage nach Ausrüstung in Saudi-Arabien und den benachbarten GCC-Märkten. Die Arbeiten umfassen Transport-, Stadtentwicklungs-, Gastgewerbe- und Industrieprojekte, die in den Phasen Rohbau, Fassade und Innenausbau Zugangsausrüstung benötigen. Dieser Projektmix erzeugt vielfältigere Anforderungen als ein einzelner Hochbauzykus. Anbieter, die Industriekunden und Gewerbebauunternehmen aus derselben Flotte bedienen können, können Ausrüstung über verschiedene Projekttypen hinweg verteilen. Auftragnehmer benötigen außerdem zuverlässige Montage- und Demontageleistungen, wenn sich mehrere Gewerke an einem Standort überschneiden. Der Markt für Gerüstvermietung im Nahen Osten und Afrika profitiert daher, wenn Auftragnehmer flexible Mietlösungen gegenüber der Kapitalbindung in eigener Ausrüstung bevorzugen.
Stillstands- und Turnaround-Wartung in der Öl-, Gas- und Petrochemieindustrie
Stillstands- und Turnaround-Arbeiten erzeugen regelmäßige Gerüstnachfrage an großen Industrieanlagen. KAEFER Saudi Arabia liefert 161.000 Quadratmeter Gerüst für Paket 4 des Amiral-Petrochemiekomplexes von Saudi Aramco in Al Jubail, zusammen mit Isolierungs- und Oberflächenschutzarbeiten[1]. Solche Verträge begünstigen Lieferanten, die Zugang, Isolierung und verwandte Standortdienstleistungen kombinieren können. Geplante Stillstandsfenster erzeugen auch kurze Perioden hoher Flottenauslastung. Rahmenverträge können Betreibern helfen, die Auslastung in diesen Zeiträumen zu sichern und die Abhängigkeit von einzelnen Projektausschreibungen zu verringern. Dies macht etablierte Industriekundenbeziehungen für Lieferanten im Markt für Gerüstvermietung im Nahen Osten und Afrika wichtig.
Investitionen in Transport-, Versorgungs- und Energieinfrastruktur
Transportkorridore, Wasseranlagen, Häfen und Energieanlagen erweitern die Mietnachfrage über Leuchtturm-Bauprojekte hinaus. Südafrika hat 250 vollständig finanzierte Infrastrukturprojekte für 2025 und 2026 angekündigt, wobei Wasser, Energie und Häfen zu den genannten Prioritäten gehören[2]. Diese Projekte erfordern Ausrüstung für Brücken, Wasserbauwerke, Bahnhofsmodernisierungen und Wartungsarbeiten. Die Arbeiten dauern oft länger als ein konventioneller Hochbauvertrag. Dies gibt Mietunternehmen die Möglichkeit, längere Kundenbeziehungen aufzubauen und die Flottenverfügbarkeit effektiver zu planen. Es entsteht auch Nachfrage nach technischer Unterstützung bei Projekten mit komplexen Strukturen und wechselnden Arbeitsbereichen.
Ereignisgetriebener Bau
Die ereignisbezogene Entwicklung in Saudi-Arabien stützt die Nachfrage nach mobilen und hängenden Zugangssystemen. Die Expo 2030 Riad und der FIFA-Weltmeisterschaft 2034 (Fédération Internationale de Football Association) haben feste Fertigstellungstermine, die Auftragnehmer unter Druck setzen, Fassaden-, Ausbau- und Fertigstellungsarbeiten termingerecht abzuschließen. Dies begünstigt Systeme, die innerhalb großer Veranstaltungsorte und Gastgewerbeeinrichtungen schnell umpositioniert werden können. Es erhöht auch den Wert von Anbietern, die ausgebildete Mannschaften an mehreren Standorten mobilisieren können. Lieferanten müssen die Flottenverfügbarkeit weit vor den arbeitsintensivsten Fertigstellungsphasen planen. Der Markt für Gerüstvermietung im Nahen Osten und Afrika kann von diesen Arbeiten profitieren, wenn Projekte von der frühen Bauphase in die Fertigstellungsphase übergehen[3].
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Projektumplanung, Zahlungsverzögerungen und Ölpreisabhängigkeit | -0.9% | Saudi-Arabien, Bahrain, Oman, Nigeria | Mittelfristig (2–4 Jahre) |
| Intensiver Preiswettbewerb durch lokale Hersteller | -0.7% | Nigeria, Ägypten, Südafrika, sekundäre GCC-Städte | Mittelfristig (2–4 Jahre) |
| Abhängigkeit von importiertem Stahl und Systemkomponenten | -0.6% | Golfkooperationsrat, Süd- afrika | Mittelfristig (2–4 Jahre) |
| Politische, währungs- und sicherheitsbedingte Risiken in Teilen Afrikas | -0.5% | Nigeria, Teile Subsahara- Afrikas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Projektumplanung, Zahlungsverzögerungen und Ölpreisabhängigkeit
Die Mietaktivität kann sich abschwächen, wenn öffentliche Projekte verzögert, umgeplant oder später als erwartet bezahlt werden. Dieses Risiko ist relevant, wo die Bauausgaben stark von öffentlichen Haushalten und Energieeinnahmen abhängen. Ausrüstungs-, Arbeits-, Inspektions- und Wartungskosten laufen weiter, auch wenn ein Kunde die Standortaktivität verschiebt. Kleinere Betreiber sind stärker exponiert, da sie möglicherweise über begrenzte Liquiditätsreserven und weniger langfristige Verträge verfügen. Anbieter müssen möglicherweise Flotten zwischen Sektoren oder Standorten verlagern, um die Auslastung aufrechtzuerhalten. Der Markt für Gerüstvermietung im Nahen Osten und Afrika bleibt gegenüber diesen zeitlichen Veränderungen empfindlich, insbesondere in projektgetriebenen Volkswirtschaften.
Intensiver Preiswettbewerb durch lokale Hersteller
Lokale Lieferanten können im Wohnungsbau, bei kleinen Gewerbeprojekten und bei Tiefbauarbeiten mit niedrigeren Spezifikationen stark im Preis konkurrieren. Diese Anbieter können mit geringeren Gemeinkosten arbeiten und sich auf Standardkonfigurationen konzentrieren. Zertifizierte Systeme behalten einen Vorteil an großen Industriestandorten, wo Kunden dokumentierte Sicherheits- und Ingenieurskontrollen verlangen. Dies teilt den Kundenstamm in eine compliance-orientierte Ebene und eine preisorientierte Ebene auf. Internationale Anbieter müssen daher entscheiden, ob Volumenwachstum geringere Margen außerhalb von Industrieverträgen rechtfertigt. Der daraus resultierende Druck ermutigt größere Unternehmen, sich auf Zuverlässigkeit, Inspektionsnachweise und Servicebreite zu konzentrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
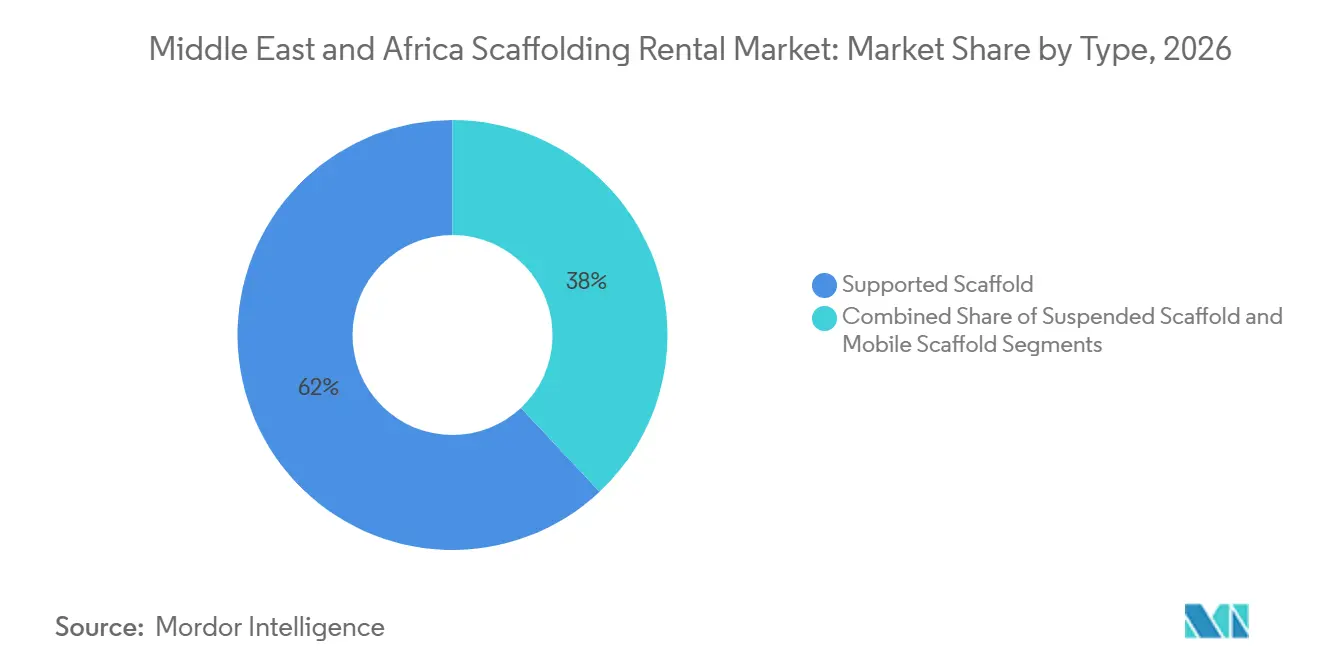
Bodengestützte Systeme behalten die breiteste VerwendungStandgerüst hielt im Jahr 2026 einen Marktanteil von 62,00 % am Markt für Gerüstvermietung im Nahen Osten und Afrika. Seine führende Position spiegelt die Anforderungen von Petrochemieanlagen, Verkehrsbauten, mehrgeschossigen öffentlichen Gebäuden und anderen Projekten wider, bei denen eine stabile Plattform unerlässlich ist. Das System kann schwere Lasten tragen und große Arbeitsbereiche aufnehmen. Dies macht es geeignet für Tätigkeiten wie Betonarbeiten, Außenverkleidung, Rohrleitungszugang und Wartung. Standgerüst ist auch den lokalen Baustellenteams vertraut, was den Schulungsbedarf bei der Mobilisierung reduzieren kann.
Das Segment profitiert vom anhaltenden Fokus auf zertifizierte, lastgeprüfte Ausrüstung an Industrieanlagen. Saudi Aramco General Instruction 8.001 und die Standortstandards der Abu Dhabi National Oil Company, kurz ADNOC, erhöhen die Bedeutung kontrollierter Zugangssysteme für Energiearbeiten. Hängegerüst bleibt notwendig für Hochhausfassaden, Brückeninspektionen und Offshore-Wartung, wo eine Bodenunterstützung nicht praktikabel ist. Fahrgerüst soll bis 2032 mit 8,70 % wachsen, unterstützt durch Flughafeninnenbereiche, Ausstellungsflächen, Hotelprojekte und gemischt genutzte Entwicklungen. Der Markt für Gerüstvermietung im Nahen Osten und Afrika benötigt eine Mischung aus Standgerüst-, Hängegerüst- und Fahrgerüstflotten, da sich die Projektanforderungen im Verlauf des Baus ändern.
Die Typauswahl hängt von der Höhe, Geometrie, Lastanforderungen und dem Arbeitstempo an jedem Standort ab. Standgerüst bleibt eine zuverlässige Wahl für Projekte mit umfangreichem Bodenzugang. Hängesysteme dienen Standorten, an denen keine Basis unterhalb des Arbeitsbereichs platziert werden kann. Fahreinheiten sind nützlich, wenn Gewerke zwischen kurzfristigen Aufgaben in fertiggestellten Strukturen wechseln müssen. Ein Anbieter mit allen 3 Typen kann reagieren, wenn ein Projekt von Rohbauarbeiten zu Fertigstellung und Wartung übergeht. Diese Flottenbreite kann die Kundenbindung verbessern, da derselbe Lieferant mehrere wechselnde Bedürfnisse erfüllen kann. Sie kann auch die Ausrüstungsauslastung über verschiedene Bauzyklen hinweg verbessern. Bauleiter schätzen auch Lieferanten, die vor Arbeitsbeginn die richtige Konfiguration empfehlen können. Dies verringert das Risiko, dass Ausrüstung für die nächste Arbeitsphase ungeeignet ist. Schulungs- und Inspektionsroutinen müssen auf jeden Systemtyp abgestimmt sein. Mietunternehmen können Kunden unterstützen, indem sie klare Montageanleitungen und qualifizierte Standortteams bereitstellen. Die Fähigkeit, Ausrüstung mit technischer Unterstützung zu kombinieren, kann genauso wichtig sein wie die Hardware selbst. Diese Dienstleistungen sind besonders nützlich, wenn Zeitpläne eng sind und mehrere Gewerke gleichzeitig arbeiten. Die breite Verwendung bodengestützter Systeme wird sie weiterhin zentral für die Flottenplanung halten. Gleichzeitig wird die wachsende Fertigstellungsarbeit den Bedarf an mobilen und hängenden Alternativen erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach System:
Modulare Flotten und Ringlock-Flotten gewinnen an BodenModular- und Ringlock-Systeme entfielen im Jahr 2026 auf 40,00 % der Marktgröße im Bereich Gerüstvermietung im Nahen Osten und Afrika. Ihre Position spiegelt eine Abkehr von Rohr-und-Kupplung-Ausrüstung bei Projekten wider, die eine schnellere Montage und eine konsistente Ingenieurleistung erfordern. Die Systeme werden in Industriearbeiten, großen Verkehrsprojekten und komplexen Gewerbeprojekten eingesetzt. Ihre Komponenten können für unterschiedliche Höhen und Arbeitslayouts konfiguriert werden. Dies macht sie nützlich, wenn sich Arbeitsabschnitte häufig ändern oder wenn der Zugang an unregelmäßige Strukturen angepasst werden muss.
Modular- und Ringlock-Systeme sollen bis 2032 ebenfalls mit 9,10 % wachsen. Das Rosetten-Knoten-Design kann mehrere Verbindungen aufnehmen und schwierige Geometrien wie gebogene Stadionsfassaden und Ausstellungsstrukturen unterstützen. Plant-Tech Arabia erklärte, dass seine Ringlock-Partnerschaft mit PERI die Montageeffizienz verbesserte, die Kosten senkte und die Tragfähigkeit für saudi-arabische Energieinfrastrukturarbeiten erhöhte. Cuplock hat noch eine installierte Basis bei Auftragnehmern mit vorhandener Ausrüstung, während Rohr und Kupplung relevant bleibt, wo die anfänglichen Systemkosten ein begrenzender Faktor sind. Der Wandel erfordert Flotteninvestitionen, da ein Betreiber einen veralteten Bestand nicht durch einen kleinen Zusatzkauf umrüsten kann.
Die Systemauswahl beeinflusst zunehmend, wie Betreiber um komplexe Arbeiten konkurrieren. Kunden schätzen oft vorhersehbare Montagemethoden, da diese eine konsistente Planung und Baustellenaufsicht unterstützen. Modulare Systeme können auch die Verwendung von Standardkomponenten über Projekte mit unterschiedlichen Layouts hinweg vereinfachen. Dies hilft Anbietern, den Bestand zu verwalten und die Zeit für die Vorbereitung einer Flotte für den Einsatz zu reduzieren. Ältere Systeme bleiben im Einsatz, wo sie Projektspezifikationen erfüllen und Auftragnehmer bereits ausgebildete Mannschaften haben. Der Mietflottenmix wird sich jedoch wahrscheinlich weiterhin in Richtung technisch ausgereifter Systeme verschieben. Diese Verschiebung gibt frühen Investoren mehr Optionen bei Projekten mit höheren Spezifikationen. Der Übergang verändert auch, wie Betreiber Wartungs- und Ersatzkäufe planen. Standardisierte Komponenten können es einfacher machen, den Ausrüstungszustand über eine große Flotte hinweg zu kontrollieren. Auftragnehmer bevorzugen möglicherweise Systeme, die wiederholbare Montageschritte für komplexe Arbeitsbereiche bieten. Dies kann die Koordination zwischen Zugangsteams und anderen Baustellenteams verbessern. Die Präferenz ist am stärksten, wo Projekteigentümer dokumentierte Sicherheitsverfahren verlangen. Sie eliminiert nicht die Nachfrage nach Altsystemen in kostenempfindlichen Anwendungen. Stattdessen vergrößert sie die Lücke zwischen einfacher Ausrüstungsversorgung und höherwertigeren Mietangeboten. Diese Aufteilung wird in regionalen Flottenstrategien wichtig bleiben.
Nach Materialtyp:
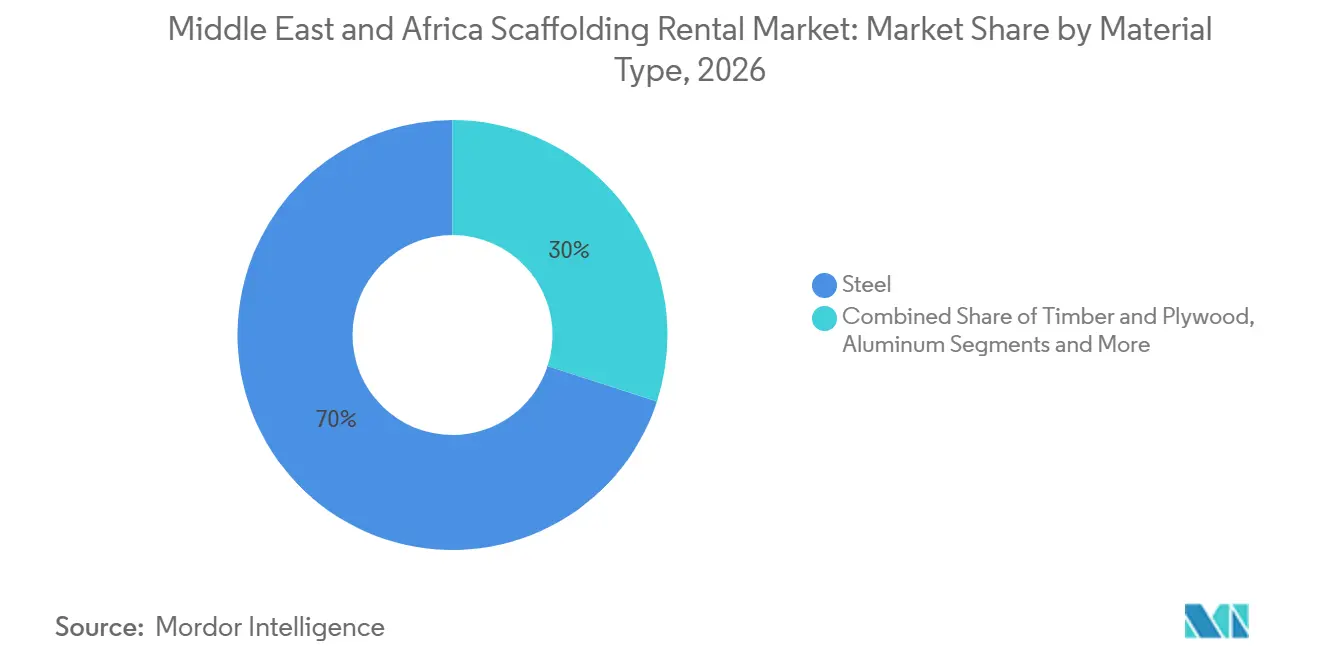
Stahl bleibt das KernmietmaterialStahl hielt im Jahr 2026 einen Marktanteil von 70,00 % am Markt für Gerüstvermietung im Nahen Osten und Afrika. Es ist das primäre Material für Petrochemieplattformen, Überführungen, Türme und andere Anwendungen, bei denen Tragfähigkeit und Langlebigkeit zentral sind. Stahlsysteme können wiederholt in großen Industrie- und Infrastrukturprogrammen eingesetzt werden. Ihre etablierte Versorgungsbasis unterstützt auch Wartungs- und Ersatzbedarf. Diese Faktoren halten Stahl für hochvolumige Mietflotten in der gesamten Region wichtig.
Aluminium soll bis 2032 mit 9,10 % wachsen und ist damit die am schnellsten wachsende Materialkategorie. Sein geringeres Gewicht kann den Handhabungsaufwand reduzieren und eine schnellere Montage in Gewerbe-, Gastgewerbe-, Flughafen- und Ausbauarbeiten unterstützen. Es hat auch praktischen Wert an Küstenstandorten, wo das Korrosionsmanagement die Flotteninstandhaltung beeinflusst. Holz und Sperrholz spielen weiterhin eine begrenzte Rolle in Bereichen, wo Metallsysteme weniger zugänglich sind. Der Markt für Gerüstvermietung im Nahen Osten und Afrika wird Stahl weiterhin für schwere Arbeiten verwenden, während Aluminium dort expandiert, wo Geschwindigkeit und Handhabung wichtiger sind.
Die Materialwahl ändert sich mit der Arbeitsumgebung und der erwarteten Vertragsdauer. Stahlflotten eignen sich gut für wiederholten Industrieeinsatz und für Projekte, bei denen Komponenten höhere Lasten tragen müssen. Aluminium gibt Auftragnehmern eine praktische Option, wenn Arbeiten schnell zwischen Räumen, Ebenen oder Arbeitszonen wechseln. Mietbetreiber können beide Materialien vorhalten, um diesen unterschiedlichen Anforderungen gerecht zu werden. Die Entscheidung dreht sich nicht nur um die Anschaffungskosten, da auch Montagezeit, Transport, Wartung und Standortbedingungen eine Rolle spielen. Eine ausgewogene Flotte kann daher eine breitere Kundenbasis bedienen. Dies unterstreicht die anhaltende Rolle der Materialspezialisierung in der Ausrüstungsplanung. Stahl bleibt angemessen, wenn strukturelle Stabilität die erste Überlegung ist. Aluminium wird attraktiver, wenn Mannschaften Ausrüstung häufig handhaben und durch fertiggestellte Innenräume bewegen müssen. Küstenbetriebsbedingungen können die Wartungsentscheidungen von Mietunternehmen weiter beeinflussen. Ein Materialmix ermöglicht es einem Anbieter, Ausrüstung basierend auf den Anforderungen des Auftrags zuzuweisen, anstatt einer festen Flottenpräferenz zu folgen. Dies kann den praktischen Wert eines Mietangebots verbessern. Es kann auch Verzögerungen begrenzen, die durch den Einsatz übermäßig schwerer Ausrüstung für leichte Gewerbearbeiten entstehen. Das Gleichgewicht zwischen Festigkeit, Mobilität und Instandhaltung wird weiterhin Materialentscheidungen leiten. Dies unterstützt unterschiedliche Flottenrollen für Stahl und Aluminium anstelle einer direkten Substitution.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Sektor:
Infrastruktur hält die größte NachfragebasisInfrastruktur entfiel im Jahr 2026 auf 38,00 % der Marktgröße im Bereich Gerüstvermietung im Nahen Osten und Afrika. Das Segment umfasst Verkehrssysteme, Wassernetze, Energieprojekte und Hafenanlagen, die in mehreren Bau- und Wartungsphasen Zugangsausrüstung benötigen. Diese Projekte haben in der Regel längere Lieferzeitpläne als einzelne Gewerbegebäude. Ausrüstung kann für Rohbauarbeiten, mechanische Installation, Inspektionen und Reparaturen benötigt werden. Dies stützt die wiederkehrende Mietnachfrage für Anbieter, die über große Projektflächen hinweg arbeiten können.
Industrie und Logistik soll bis 2032 mit 9,00 % wachsen. Neue Lagerhäuser, Logistikparks, Produktionsstandorte, Bergbauprojekte und Energieanlagen unterstützen diese Expansion. Wartungsarbeiten an Raffinerien und Entsalzungsanlagen können ebenfalls höherwertige Arbeiten generieren, da Sicherheits- und Terminierungsanforderungen anspruchsvoll sind. KAEFERs Amiral-Projektarbeit demonstriert den Umfang gebündelter Zugangsdienstleistungen an großen Industriestandorten. Die gewerbliche Nachfrage bleibt relevant durch Hotelausbauten, Einzelhandelsrenovierungen, Bürotürme und Fassadenarbeiten in Städten wie Riad, Dubai und Abu Dhabi.
Infrastruktur-Mietverträge können Arbeiten an mehreren Standorten und über mehrere Jahre umfassen. Anbieter benötigen genügend Ausrüstung, um Spitzennachfrage zu bewältigen, ohne Anlagen zwischen Arbeitspaketen ungenutzt zu lassen. Planung ist besonders wichtig, wenn Wasser-, Schienen- und Energieprojekte unterschiedliche Zugangskonfigurationen erfordern. Industrie- und Logistikarbeiten stärken den Wert von Anbietern, die Inspektionen, Montage und Demontage zusammen mit der Ausrüstung anbieten können. Langfristige Wartungsprogramme können die Flottenauslastung vorhersehbarer machen als einmalige Bauprojekte. Dieser Mix unterstützt Investitionen in neuere Systeme, die den Bedürfnissen sowohl von Bau- als auch von Wartungskunden entsprechen. Er macht Infrastruktur auch zu einem stabilen Teil der regionalen Nachfrage. Ein Verkehrsprojekt kann an Bahnhöfen, Brücken und unterstützenden Versorgungsbereichen unterschiedliche Ausrüstung erfordern. Wasser- und Energieanlagen können nach Abschluss des Baus wiederkehrende Nachfrage erzeugen. Dies hilft Mietunternehmen, Kundenbeziehungen über einen längeren Zeitraum aufrechtzuerhalten. Eine klare Terminplanung wird wichtig, wenn mehrere Auftragnehmer denselben Projektstandort teilen. Anbieter, die Lieferung und Abholung koordinieren können, können Störungen für Kunden reduzieren. Der Sektor belohnt auch Flottenbeständigkeit, da Ausrüstung schwierigen Außenbedingungen ausgesetzt sein kann. Diese Merkmale unterstützen die Rolle der Infrastruktur als wichtige Quelle der Mietnachfrage. Sie schaffen auch Chancen für Unternehmen mit starken Projektmanagementfähigkeiten.
Geografische Analyse
Saudi-Arabien
Saudi-Arabien soll bis 2032 mit einer CAGR von 10,00 % wachsen und ist damit das am schnellsten wachsende Ländersegment. Industriebau, Verkehrsprojekte, Gastgewerbestandorte und ereignisbezogene Entwicklungen erzeugen Nachfrage nach mehreren Zugangssystemtypen. Brogan Group hat Arbeiten an der Riad Metro, dem King Khalid International Airport und dem Sports Boulevard angekündigt. Saudi Aramco General Instruction 8.001 unterstützt die Verwendung zertifizierter Systeme an Energieanlagen. Die Überschneidung dieser Programme begünstigt Anbieter mit flexiblen Flotten, ausgebildeten Teams und zuverlässigem lokalem Support.
Vereinigte Arabische Emirate, Südafrika und Nigeria
Die Vereinigten Arabischen Emirate halten die Nachfrage durch gewerbliche Ausbauten, Flughafenarbeiten, Tourismuseinrichtungen und Industriewartung aufrecht. Die Standards der Abu Dhabi National Oil Company, kurz ADNOC, unterstützen zertifizierte Zugangssysteme an Industriestandorten. Die Nachfrage in Südafrika konzentriert sich auf Kraftwerkswartung, Wasserprojekte und Hafenentwicklung, während die formelle Mietaktivität in Nigeria auf Lagos, Port Harcourt, größere Gewerbeprojekte und Öl- und Gaswartung konzentriert ist. Zusammen bieten diese Märkte dem Markt für Gerüstvermietung im Nahen Osten und Afrika Chancen in hochwertigen Industriedienstleistungen, öffentlicher Infrastruktur und sich entwickelndem städtischen Bau.
Rest des Nahen Ostens und Afrikas
Das Segment Rest des Nahen Ostens & Afrikas hielt im Jahr 2026 einen Marktanteil von 34,00 % am Markt für Gerüstvermietung im Nahen Osten und Afrika. Das Segment umfasst Katar, Kuwait, Oman, Ägypten und Subsahara-Märkte mit unterschiedlichen Nachfrageprofilen. Raffinerieturnarounds und Wartungsarbeiten an verflüssigtem Erdgas, kurz LNG, stützen Industriemieten in den kleineren Golfstaaten. Ägyptens Baubasis unterstützt die Verwendung gemieteter Stahlsysteme in Gewerbe- und Wohnbauprojekten. Wasser-, Energie- und Infrastrukturprojekte schaffen auch Chancen für formelle Mietanbieter in ganz Subsahara-Afrika.
Wettbewerbslandschaft
Der Markt für Gerüstvermietung im Nahen Osten und Afrika weist eine klare Aufteilung zwischen großen integrierten Dienstleistern und regionalen Spezialisten auf. BrandSafway, Altrad Group und KAEFER Group konkurrieren um hochspezifizierte Industriearbeiten, indem sie Gerüstbau mit Isolierung, Beschichtung, Brandschutz und verwandten Dienstleistungen kombinieren. Dieser Ansatz kann die Beschaffung für Raffinerien, Petrochemie- und Energiekunden vereinfachen. Er gibt größeren Anbietern auch einen Vorteil, wenn Kunden einen einzigen Auftragnehmer für mehrere Zugangs- und Wartungsaktivitäten wünschen. Lokale Spezialisten konkurrieren stärker über Tagessätze und schnelle Verfügbarkeit bei kleineren Gewerbe- und Wohnbauprojekten.
Altrads Übernahme einer Fertigungs- und Lackieranlage in Katar im Dezember 2025 stärkte seine Fähigkeit, integrierte Arbeiten für Öl-, Gas-, LNG- und Petrochemiekunden anzubieten. KAEFERs fortlaufende Arbeit am Amiral-Komplex zeigt den Wert der Kombination von Gerüstbau mit Isolierung und Oberflächenschutz bei einem großen Industrievertrag. Hünnebeck by BrandSafway erweiterte im August 2025 seine Liefervereinbarung mit alkus AG auf zusätzliche Schalungssysteme im Nahen Osten und anderen Regionen. Diese Schritte zeigen, dass Servicebreite und angrenzende Ausrüstungsangebote wichtige Wettbewerbsinstrumente sind. Zertifizierte Ausrüstung und ausgebildete Teams bleiben wichtig, wo Kunden unter formellen industriellen Sicherheitsanforderungen arbeiten.
Der Wettbewerbsdruck ist am stärksten, wo Kunden den Preis gegenüber Zertifizierung oder gebündelten Dienstleistungen priorisieren. Dies kann die Margen für internationale Betreiber bei Bauarbeiten mit niedrigeren Spezifikationen begrenzen. Der Markt für Gerüstvermietung im Nahen Osten und Afrika steht auch vor einer möglichen Veränderung in der Lieferkette, da sich die lokale Produktionskapazität entwickelt. Inländische Hersteller können Ausrüstungsversorgung mit Mietbetrieb kombinieren und können möglicherweise schneller auf lokale Projektbedürfnisse reagieren. Große Anbieter werden sich wahrscheinlich auf langfristige Vereinbarungen, industrielle Compliance und Flottenbeständigkeit konzentrieren, während regionale Unternehmen weiterhin über Verfügbarkeit und Kosten konkurrieren.
Branchenführer im Bereich Gerüstvermietung im Nahen Osten und Afrika
-
BrandSafway
-
Altrad Group
-
PERI SE
-
Layher Holding GmbH & Co. KG
-
Doka GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Gerüstvermietung im Nahen Osten und Afrika Unternehmen in diesem Bericht
- BrandSafway
- Altrad Group
- PERI SE
- Layher Holding GmbH & Co. KG
- Doka GmbH
- ULMA Construction
- Waco International
- KAEFER Group
- Saudi Scaffolding Factory (SSF)
- Al Najm Al Thaqib Scaffolding Company (NTC)
- SGB Al-Dabal Co. Ltd.
- Resa Gulf Scaffolding (RGS)
- ASCEND Access Global Scaffolding Company
- Arabian Scaffolding Factory
- Emirates Scaffolding Factory LLC
- Al Shola Al Modea Scaffolding (Gulf)
- Formwork & Scaffolding Contracting Co. (FSC) – Qatar
- Form-Scaff (South Africa)
- SGB-Cape (South Africa)
- MJ Scaffolding & Formwork Nigeria
Neueste Industrielle Entwicklungen in Markt für Gerüstvermietung im Nahen Osten und Afrika
- Oktober 2026: Brogan Group sicherte sich das Gerüstzugangspaket für die King Abdullah Financial District, kurz KAFD, Monorail-Station in Riad. Das Projekt ist eine 3,6 km lange erhöhte kreisförmige Schleife mit 6 Stationen, die direkt mit dem Riad-Metro-Netz an der KAFD-Station verbunden ist und bis 2027 fertiggestellt werden soll. Der Vertrag erweitert das Zugangsprojektportfolio von Brogan Group in Riads Verkehrsinfrastruktur nach 5 vorherigen Riad-Metro-Phasen.
- September 2026: Brogan Group sicherte sich ein Gerüstpaket für eine große Metrostation in Riad im Rahmen des 85-Stationen-6-Linien-Riad-Metro-Programms. Der Vertrag erweitert die sequenzielle Zugangsabdeckung der Gruppe über eine wichtige Verkehrsinfrastrukturinvestition in Saudi-Arabien.
- März 2026: SPAR Steel Industries in Ras Al Khaimah, Vereinigte Arabische Emirate, wurde als Altrad SPAR in die Altrad Group integriert. Das Unternehmen kombiniert lokale Gerüstherstellung, -vermietung und -verkaufskapazitäten mit dem Industriedienstleistungsnetzwerk von Altrad. Altrad SPAR liefert Ringlock-, Cuplock- und Rahmensysteme, die nach den Anforderungen der Conformité Européenne, kurz CE, und der Internationalen Organisation für Normung, kurz ISO, 9001, 14001 und 45001 für Petrochemie-, Öl- und Gas- sowie Infrastrukturkunden im gesamten Golfkooperationsrat zertifiziert sind.
Berichtsumfang für den Markt für Gerüstvermietung im Nahen Osten und Afrika
Segmentierungsübersicht
| Standgerüst |
| Hängegerüst |
| Fahrgerüst |
| Rohr und Kupplung |
| Cuplock |
| Modular und Ringlock |
| Rahmen und H-Rahmen |
| Holz und Sperrholz |
| Stahl |
| Aluminium |
| Kunststoff und Glasfaser |
| Sonstige |
| Wohnungsbau |
| Gewerbe |
| Industrie und Logistik |
| Infrastruktur |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Nigeria |
| Rest des Nahen Ostens und Afrikas |
| Nach Typ | Standgerüst |
| Hängegerüst | |
| Fahrgerüst | |
| Nach System | Rohr und Kupplung |
| Cuplock | |
| Modular und Ringlock | |
| Rahmen und H-Rahmen | |
| Nach Materialtyp | Holz und Sperrholz |
| Stahl | |
| Aluminium | |
| Kunststoff und Glasfaser | |
| Sonstige | |
| Nach Sektor | Wohnungsbau |
| Gewerbe | |
| Industrie und Logistik | |
| Infrastruktur | |
| Nach Land | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Gerüstvermietung im Nahen Osten und Afrika bis 2032 erreichen?
Der Markt soll bis 2032 1,25 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 8,10 % wachsen. Dieser Ausblick spiegelt die Bau-, Wartungs- und Infrastrukturnachfrage in der gesamten Region wider, wobei Industrie- und projektgetriebene Arbeiten eine breitere Basis für Mieten schaffen. Die Prognose spiegelt auch einen breiteren Bedarf an Ausrüstung wider, die zwischen Neubau-, Fertigstellungs- und Wartungsarbeiten wechseln kann, was Mietanbietern mehrere Möglichkeiten gibt, dieselbe Flotte zu nutzen.
Welcher Gerüsttyp hat 2026 den größten Marktanteil?
Standgerüst führt mit einem Anteil von 62,00 % im Jahr 2026, da es in Industrie-, Infrastruktur- und großen öffentlichen Projekten weit verbreitet ist. Seine stabile Plattform unterstützt Arbeiten, die hohe Tragfähigkeit, große Arbeitsbereiche und einen längeren Einsatz bei Rohbau- und Wartungsaufgaben erfordern. Es bleibt praktisch, wenn der Zugang rund um erhebliche Industriestrukturen und Infrastrukturanlagen aufrechterhalten werden muss, wo Stabilität und Arbeitsraum Vorrang vor einfacher Neupositionierung haben.
Welches System wächst bis 2032 am schnellsten?
Modular- und Ringlock-Systeme sollen bis 2032 mit einer CAGR von 9,10 % wachsen, unterstützt durch schnellere Montage und flexible Konfigurationen. Sie werden zunehmend bei Projekten mit komplexen Layouts eingesetzt, wo standardisierte Komponenten eine konsistentere Standortplanung und Ausrüstungsbereitstellung unterstützen. Ihre anpassungsfähige Konfiguration hilft Anbietern auch, Projekte mit unregelmäßigen Fassaden, Innenräumen und Anlagenstrukturen zu bedienen, während die Notwendigkeit, sich auf mehrere inkompatible Systemdesigns zu verlassen, reduziert wird.
Warum ist Saudi-Arabien das am schnellsten wachsende Ländersegment?
Saudi-Arabien soll bis 2032 mit einer CAGR von 10,00 % wachsen, aufgrund von Industrie-, Transport-, Gastgewerbe- und ereignisbezogener Bautätigkeit. Sein Projektmix erfordert mehrere Arten von Zugangsausrüstung und begünstigt Anbieter, die flexible Flotten mit zuverlässigem Standortsupport liefern können. Große öffentliche Programme schaffen auch gleichzeitige Anforderungen in Transport-, Gastgewerbe-, Industrie- und öffentlichen Bereichen, was die Bedeutung der Planung von Flottenverfügbarkeit und qualifizierter Arbeitskräfte erhöht.
Welches Material wird in Mietflotten am häufigsten verwendet?
Stahl hält im Jahr 2026 einen Anteil von 70,00 %, da schwere Industrie- und Infrastrukturarbeiten hohe Tragfähigkeit und Langlebigkeit erfordern. Es bleibt das Kernmaterial für große, wiederholt genutzte Mietflotten, insbesondere wenn Betreiber robuste Systeme für anspruchsvolle Außen- und Industrieumgebungen benötigen. Dies macht Stahl für viele langfristige Infrastruktur- und Energiewartungsanwendungen geeignet, wo Ausrüstung unter wiederholtem Einsatz und anspruchsvollen Betriebsbedingungen zuverlässig bleiben muss.
Welcher Sektor erzeugt die größte Nachfrage nach gemieteten Gerüsten?
Infrastruktur hält im Jahr 2026 einen Anteil von 38,00 %, unterstützt durch Transport-, Wasser-, Energie- und Hafenprojekte. Diese Projekte erfordern oft Ausrüstung für Bau-, Installations- und Wartungsarbeiten, was die Mietanforderungen über mehrere Arbeitspakete und Standorte hinweg verlängern kann. Der lange Lieferzyklus kann auch einen wiederholten Ausrüstungseinsatz während Bau-, Inspektions-, Reparatur- und Betriebsphasen unterstützen, was Mietanbietern konsistentere Arbeit als kurzfristige Bauverträge bietet.