
Tamaño y Participación del Mercado de Alquiler de Andamios en Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 0.79 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.85 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.25 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.10 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alquiler de Andamios en Oriente Medio y África por Mordor Intelligence
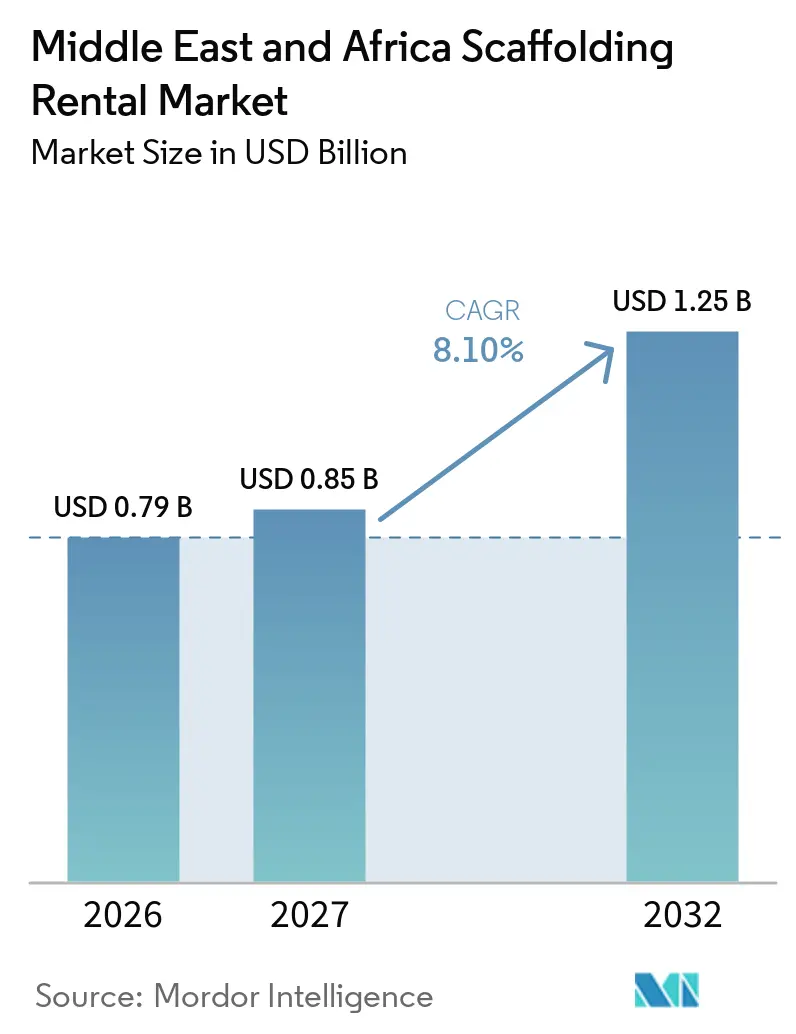
Se proyecta que el tamaño del Mercado de Alquiler de Andamios en Oriente Medio y África sea de 0,79 mil millones de USD en 2026, 0,85 mil millones de USD en 2027, y alcance 1,25 mil millones de USD para 2032, creciendo a una CAGR del 8,10% de 2027 a 2032.
La actividad constructiva en el Consejo de Cooperación del Golfo, frecuentemente abreviado como GCC, continúa impulsando la demanda de alquiler, ya que los contratistas necesitan equipos de acceso en varias fases de los proyectos. El trabajo de mantenimiento en refinerías, instalaciones petroquímicas y activos energéticos añade una demanda recurrente que depende menos del inicio de nuevas obras. Los contratistas también recurren con mayor frecuencia al alquiler cuando los calendarios de los proyectos se desplazan entre trabajos estructurales, acabados e instalaciones y mantenimiento. Esto favorece a los proveedores con flotas certificadas, capacidad de instalación y una amplia presencia geográfica. La producción local de sistemas modulares podría reducir gradualmente la ventaja de costos que tienen los operadores dependientes de importaciones.
Conclusiones Clave del Informe
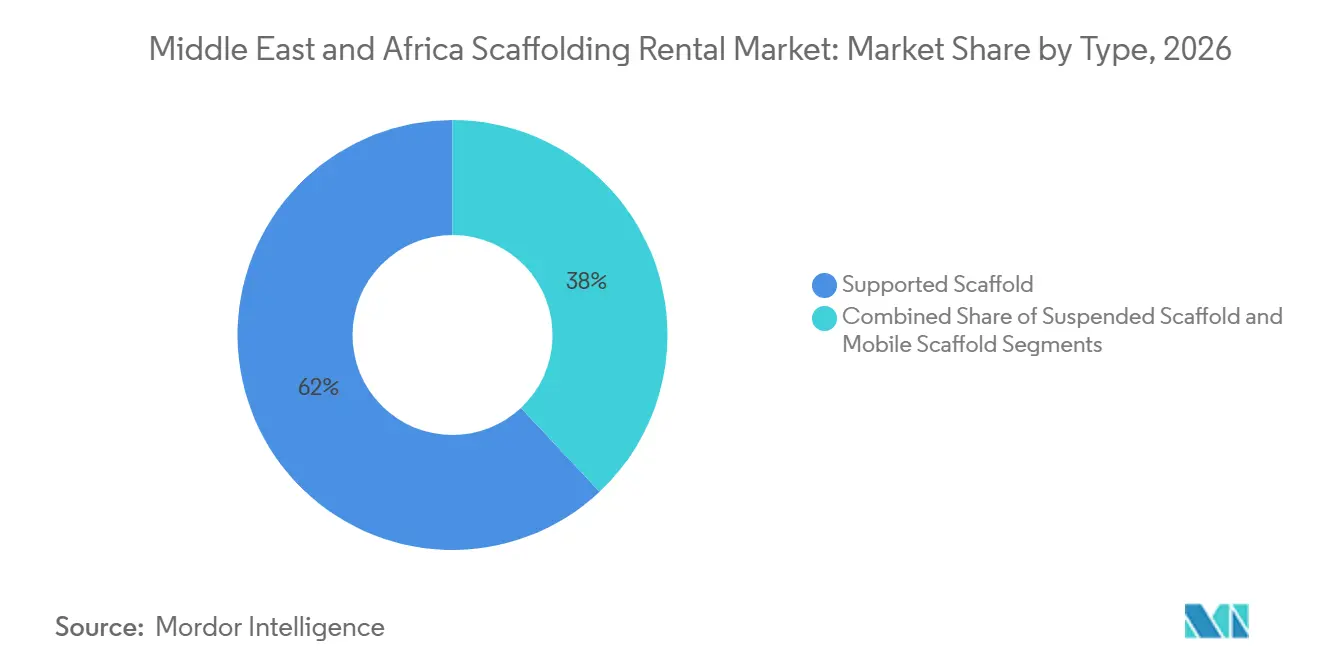
- Por tipo, el andamio apoyado representó el 62,00% de la participación del mercado de alquiler de andamios en Oriente Medio y África en 2026, mientras que se prevé que el andamio móvil registre la mayor tasa de crecimiento anual compuesto (CAGR) del 8,70% hasta 2032.
- Por sistema, los sistemas modulares y Ringlock representaron el 40,00% del tamaño del mercado de alquiler de andamios en Oriente Medio y África en 2026 y se proyecta que crezcan a una CAGR del 9,10% hasta 2032.
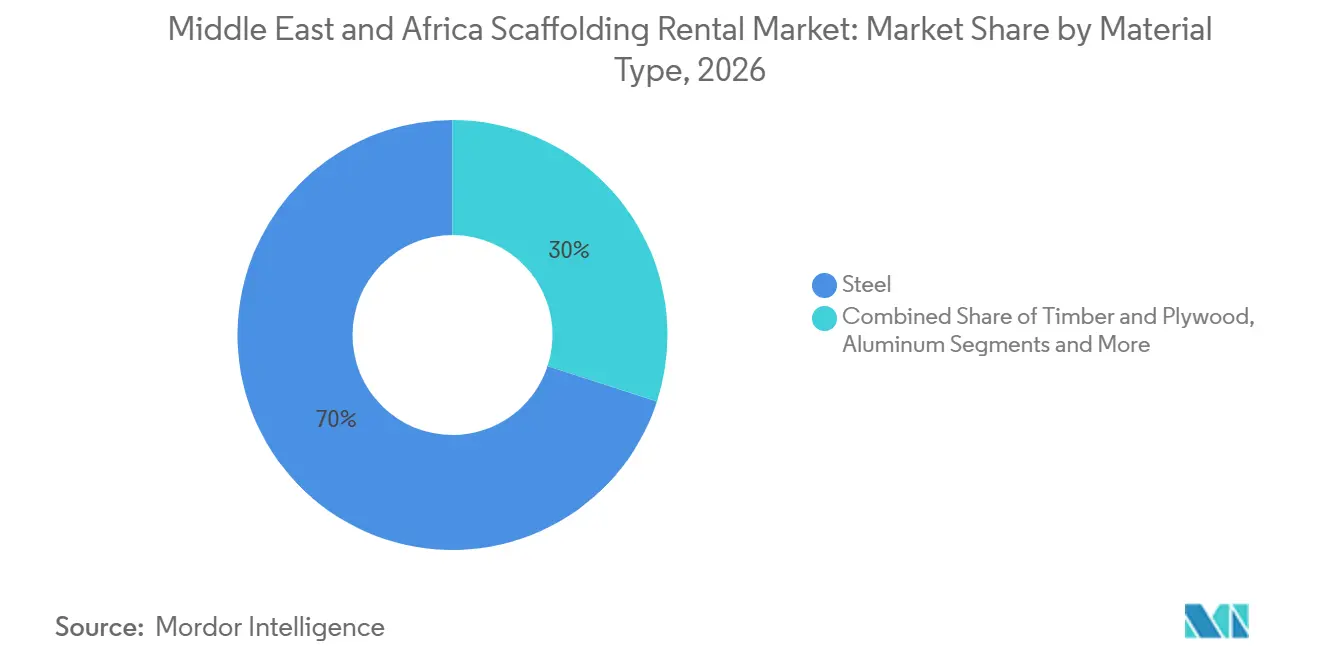
- Por tipo de material, el acero capturó el 70,00% de la participación del mercado de alquiler de andamios en Oriente Medio y África en 2026, mientras que se prevé que el aluminio se expanda a una CAGR del 9,10% hasta 2032.
- Por sector, la infraestructura representó el 38,00% del tamaño del mercado de alquiler de andamios en Oriente Medio y África en 2026, mientras que se prevé que el sector industrial y logístico crezca a una CAGR del 9,00% hasta 2032.
- Por país, el segmento del resto de Oriente Medio y África representó el 34,00% de la participación del mercado de alquiler de andamios en Oriente Medio y África en 2026, mientras que se prevé que Arabia Saudita crezca a una CAGR del 10,00% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Gigaproyectos del GCC y Programas Nacionales de Desarrollo | +2% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Baréin | Largo plazo (≥ 4 años) |
| Mantenimiento de Paradas en el Sector del Petróleo, Gas y Petroquímica | +1.8% | Arabia Saudita, Emiratos Árabes Unidos, Baréin, Omán | Mediano plazo (2-4 años) |
| Inversión en Infraestructura de Transporte, Servicios Públicos y Energía | +1.5% | Arabia Saudita, Emiratos Árabes Unidos, Sudáfrica, Nigeria | Largo plazo (≥ 4 años) |
| Construcción Impulsada por Eventos | +1.2% | Arabia Saudita | Mediano plazo (2-4 años) |
| Transición hacia Sistemas de Alquiler Modulares y Ringlock | +0.8% | Consejo de Cooperación del Golfo, Sudáfrica | Mediano plazo (2-4 años) |
| Urbanización y Programas de Vivienda en África | +0.7% | África Subsahariana, Egipto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Gigaproyectos del GCC y Programas Nacionales de Desarrollo
Los grandes programas nacionales de construcción sostienen una demanda sostenida de equipos en Arabia Saudita y los mercados vecinos del GCC. Los trabajos incluyen proyectos de transporte, desarrollo urbano, hotelería e industria que necesitan equipos de acceso durante las fases estructurales, de fachada e interiores. Esta combinación de proyectos genera requisitos más variados que un único ciclo de construcción civil. Los proveedores que pueden atender a clientes industriales y contratistas comerciales con la misma flota pueden distribuir el equipo entre distintos tipos de proyectos. Los contratistas también necesitan servicios fiables de instalación y desmontaje cuando varios paquetes se superponen en un mismo sitio. El mercado de alquiler de andamios en Oriente Medio y África se beneficia, por tanto, cuando los contratistas prefieren alquileres flexibles en lugar de comprometer capital en equipos propios.
Mantenimiento de Paradas en el Sector del Petróleo, Gas y Petroquímica
Los trabajos de parada y cambio de ciclo proporcionan una demanda regular de andamios en las principales instalaciones industriales. KAEFER Arabia Saudita está suministrando 161.000 metros cuadrados de andamios para el Paquete 4 del complejo petroquímico Amiral de Saudi Aramco en Al Jubail, junto con trabajos de aislamiento y protección de superficies[1]. Dichos contratos favorecen a los proveedores que pueden combinar acceso, aislamiento y servicios relacionados en el sitio. Las ventanas de parada planificadas también crean períodos cortos de alta demanda de flota. Los acuerdos marco pueden ayudar a los operadores a asegurar la utilización durante estos períodos y reducir la dependencia de licitaciones individuales de proyectos. Esto hace que las relaciones establecidas con clientes industriales sean importantes para los proveedores en el mercado de alquiler de andamios en Oriente Medio y África.
Inversión en Infraestructura de Transporte, Servicios Públicos y Energía
Los corredores de transporte, las instalaciones de agua, los puertos y los activos energéticos amplían la demanda de alquiler más allá de los proyectos de construcción emblemáticos. Sudáfrica anunció 250 proyectos de infraestructura totalmente financiados para 2025 y 2026, con el agua, la energía y los puertos entre las prioridades declaradas[2]. Estos proyectos requieren equipos para puentes, estructuras hidráulicas, mejoras de estaciones y trabajos de mantenimiento. Los trabajos suelen durar más que un contrato de edificación convencional. Esto brinda a las empresas de alquiler la oportunidad de construir relaciones más duraderas con los clientes y planificar la disponibilidad de la flota de manera más eficaz. También genera demanda de apoyo técnico en proyectos con estructuras complejas y áreas de trabajo cambiantes.
Construcción Impulsada por Eventos
El desarrollo relacionado con eventos en Arabia Saudita impulsa la demanda de sistemas de acceso móviles y suspendidos. La Expo 2030 Riad y la Copa Mundial de Fútbol de la Federación Internacional de Fútbol Asociación (FIFA) 2034 tienen calendarios de finalización fijos que presionan a los contratistas para completar a tiempo los trabajos de fachada, acabados e interiores. Esto favorece a los sistemas que pueden reposicionarse rápidamente dentro de grandes recintos e instalaciones hoteleras. También aumenta el valor de los proveedores que pueden movilizar equipos capacitados en varios sitios. Los proveedores deben planificar la disponibilidad de la flota con suficiente antelación a los períodos de mayor actividad de acabados. El mercado de alquiler de andamios en Oriente Medio y África puede beneficiarse de estos trabajos a medida que los proyectos avanzan de las primeras etapas de construcción a las de acabado[3].
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reprogramación de Proyectos, Retrasos en Pagos y Dependencia del Precio del Petróleo | -0.9% | Arabia Saudita, Baréin, Omán, Nigeria | Mediano plazo (2-4 años) |
| Intensa Competencia de Precios de Fabricantes Locales | -0.7% | Nigeria, Egipto, Sudáfrica, ciudades secundarias del GCC | Mediano plazo (2-4 años) |
| Dependencia del Acero Importado y Componentes de Sistemas | -0.6% | Consejo de Cooperación del Golfo, Sudáfrica | Mediano plazo (2-4 años) |
| Riesgos Políticos, Cambiarios y de Seguridad en Partes de África | -0.5% | Nigeria, partes del África Subsahariana | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reprogramación de Proyectos, Retrasos en Pagos y Dependencia del Precio del Petróleo
La actividad de alquiler puede debilitarse cuando los proyectos públicos se retrasan, se reordenan o se pagan más tarde de lo esperado. Este riesgo es relevante donde el gasto en construcción depende en gran medida de los presupuestos públicos y los ingresos energéticos. Los costos de equipos, mano de obra, inspección y mantenimiento continúan incluso cuando un cliente pospone la actividad en el sitio. Los operadores más pequeños están más expuestos porque pueden tener reservas de efectivo limitadas y menos contratos a largo plazo. Los proveedores pueden necesitar trasladar flotas entre sectores o ubicaciones para mantener la utilización. El mercado de alquiler de andamios en Oriente Medio y África sigue siendo sensible a estos cambios de calendario, especialmente en economías impulsadas por proyectos.
Intensa Competencia de Precios de Fabricantes Locales
Los proveedores locales pueden competir fuertemente en precio en obras residenciales, comerciales pequeñas y de obra civil de menor especificación. Estos proveedores pueden operar con menores gastos generales y concentrarse en configuraciones estándar. Los sistemas certificados mantienen una ventaja en los grandes sitios industriales donde los clientes exigen controles documentados de seguridad e ingeniería. Esto divide la base de clientes entre un nivel orientado al cumplimiento normativo y un nivel orientado al precio. Los proveedores internacionales deben, por tanto, decidir si el crecimiento en volumen justifica márgenes más bajos fuera de los contratos industriales. La presión resultante anima a las empresas más grandes a centrarse en la fiabilidad, los registros de inspección y la amplitud del servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Sistemas de Base en Suelo Mantienen el Uso más AmplioEl andamio apoyado representó el 62,00% de la participación del mercado de alquiler de andamios en Oriente Medio y África en 2026. Su posición de liderazgo refleja los requisitos de las plantas petroquímicas, las obras de transporte, las estructuras cívicas de varios pisos y otros proyectos donde una plataforma estable es esencial. El sistema puede soportar cargas pesadas y adaptarse a grandes áreas de trabajo. Esto lo hace adecuado para actividades como trabajos de hormigón, acabados exteriores, acceso a tuberías y mantenimiento. El andamio apoyado también sigue siendo familiar para los equipos locales de obra, lo que puede reducir las necesidades de formación durante la movilización.
El segmento se beneficia del continuo enfoque en equipos certificados y con carga nominal en las instalaciones industriales. La Instrucción General 8.001 de Saudi Aramco y los estándares de sitio de Abu Dhabi National Oil Company, o ADNOC, aumentan la importancia de los sistemas de acceso controlado para los trabajos energéticos. El andamio suspendido sigue siendo necesario para fachadas de gran altura, inspección de puentes y mantenimiento en alta mar donde el apoyo en el suelo no es práctico. Se prevé que el andamio móvil crezca al 8,70% hasta 2032, impulsado por interiores de aeropuertos, áreas de exposición, proyectos hoteleros y desarrollos de uso mixto. El mercado de alquiler de andamios en Oriente Medio y África necesita una combinación de flotas de andamios apoyados, suspendidos y móviles porque los requisitos de los proyectos cambian a medida que avanza la construcción.
La selección del tipo depende de la altura, la geometría, los requisitos de carga y el ritmo de trabajo en cada sitio. El equipo apoyado sigue siendo una opción fiable para proyectos con amplio acceso al suelo. Los sistemas suspendidos sirven para ubicaciones donde no se puede colocar una base debajo del área de trabajo. Las unidades móviles son útiles cuando los oficios necesitan desplazarse entre tareas de corta duración dentro de estructuras terminadas. Un proveedor con los 3 tipos puede responder a medida que un proyecto avanza desde los trabajos estructurales hasta los de acabado y mantenimiento. Esta amplitud de flota puede mejorar la retención de clientes porque el mismo proveedor puede satisfacer varias necesidades cambiantes. También puede mejorar la utilización del equipo a lo largo de diferentes ciclos de construcción. Los gestores de obra también valoran a los proveedores que pueden recomendar la configuración correcta antes de que comiencen los trabajos. Esto reduce el riesgo de que el equipo sea inadecuado para la siguiente fase de trabajo. Las rutinas de formación e inspección deben adaptarse a cada tipo de sistema. Las empresas de alquiler pueden apoyar a los clientes proporcionando instrucciones de instalación claras y equipos de obra cualificados. La capacidad de combinar equipos con soporte técnico puede importar tanto como el propio hardware. Estos servicios son especialmente útiles cuando los calendarios son ajustados y varios oficios trabajan simultáneamente. El uso generalizado de sistemas de base en suelo los mantendrá como elemento central de la planificación de flotas. Al mismo tiempo, el creciente trabajo de acabados aumentará la necesidad de alternativas móviles y suspendidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sistema:
Las Flotas Modulares y Ringlock Ganan TerrenoLos sistemas modulares y Ringlock representaron el 40,00% del tamaño del mercado de alquiler de andamios en Oriente Medio y África en 2026. Su posición refleja un alejamiento del equipo de tubo y acoplador en proyectos que requieren un montaje más rápido y un rendimiento de ingeniería consistente. Los sistemas se utilizan en trabajos industriales, grandes proyectos de transporte y desarrollos comerciales complejos. Sus componentes pueden configurarse para diferentes alturas y disposiciones de trabajo. Esto los hace útiles donde los frentes de trabajo cambian con frecuencia o donde el acceso debe adaptarse a estructuras irregulares.
También se prevé que los sistemas modulares y Ringlock crezcan al 9,10% hasta 2032. El diseño de nodo de roseta puede acomodar varias conexiones y puede soportar geometrías difíciles como fachadas curvas de estadios y estructuras de exposición. Plant-Tech Arabia declaró que su asociación Ringlock con PERI mejoró la eficiencia de montaje, redujo costos y aumentó la capacidad de carga para trabajos de infraestructura energética en Arabia Saudita. Cuplock todavía tiene una base instalada entre los contratistas con equipos existentes, mientras que el tubo y acoplador sigue siendo relevante donde los costos iniciales del sistema son un factor limitante. El cambio requiere inversión en flota porque un operador no puede convertir un inventario heredado mediante una pequeña compra adicional.
La selección del sistema afecta cada vez más a cómo los operadores compiten por trabajos complejos. Los clientes suelen valorar los métodos de montaje predecibles porque apoyan una planificación consistente y la supervisión del sitio. Los sistemas modulares también pueden simplificar el uso de componentes estándar en proyectos con diferentes disposiciones. Esto ayuda a los proveedores a gestionar el inventario y reducir el tiempo necesario para preparar una flota para su despliegue. Los sistemas más antiguos seguirán en uso donde cumplan las especificaciones del proyecto y los contratistas ya tengan equipos formados. Sin embargo, es probable que la combinación de flotas de alquiler continúe desplazándose hacia sistemas de ingeniería. Ese cambio da a los primeros inversores más opciones en proyectos de mayor especificación. La transición también cambia la forma en que los operadores planifican el mantenimiento y las compras de reposición. Los componentes estandarizados pueden facilitar el control del estado del equipo en una flota grande. Los contratistas pueden preferir sistemas que proporcionen pasos de instalación repetibles para áreas de trabajo complejas. Esto puede mejorar la coordinación entre los equipos de acceso y otros equipos del sitio. La preferencia es más fuerte donde los propietarios del proyecto exigen procedimientos de seguridad documentados. No elimina la demanda de sistemas heredados en aplicaciones sensibles al costo. En cambio, amplía la brecha entre el suministro básico de equipos y las ofertas de alquiler de mayor servicio. Esta división seguirá siendo importante en las estrategias regionales de flota.
Por Tipo de Material:
El Acero Sigue Siendo el Material Principal de AlquilerEl acero representó el 70,00% de la participación del mercado de alquiler de andamios en Oriente Medio y África en 2026. Es el material principal para plataformas petroquímicas, pasos elevados, torres y otras aplicaciones donde la capacidad de carga y la durabilidad son fundamentales. Los sistemas de acero pueden utilizarse repetidamente en grandes programas industriales y de infraestructura. Su base de suministro establecida también apoya las necesidades de mantenimiento y reposición. Estos factores mantienen al acero como material importante para las flotas de alquiler de gran volumen en toda la región.
Se prevé que el aluminio crezca al 9,10% hasta 2032, convirtiéndolo en la categoría de material de más rápido crecimiento. Su menor peso puede reducir el esfuerzo de manipulación y apoyar un montaje más rápido en trabajos comerciales, hoteleros, aeroportuarios y de acabados. También tiene valor práctico en ubicaciones costeras donde la gestión de la corrosión afecta al mantenimiento de la flota. La madera y el contrachapado siguen teniendo un papel limitado en áreas donde los sistemas metálicos son menos accesibles. El mercado de alquiler de andamios en Oriente Medio y África continuará utilizando acero para trabajos pesados, mientras que el aluminio se expande donde la velocidad y la manipulación son más importantes.
La elección del material cambia con el entorno de trabajo y la duración esperada de un contrato. Las flotas de acero son muy adecuadas para el uso industrial repetido y para proyectos donde los componentes deben soportar cargas más elevadas. El aluminio ofrece a los contratistas una opción práctica donde el trabajo se desplaza rápidamente entre habitaciones, niveles o zonas de trabajo. Los operadores de alquiler pueden mantener ambos materiales para satisfacer estos diferentes requisitos. La decisión no se basa únicamente en el costo de compra, ya que el tiempo de montaje, el transporte, el mantenimiento y las condiciones del sitio también importan. Una flota equilibrada puede, por tanto, atender a una gama más amplia de clientes. Esto refuerza el papel continuo de la especialización en materiales en la planificación de equipos. El acero sigue siendo apropiado cuando la estabilidad estructural es la primera consideración. El aluminio se vuelve más atractivo donde los equipos deben manipular el equipo con frecuencia y moverlo a través de interiores terminados. Las condiciones operativas costeras pueden afectar aún más a las decisiones de mantenimiento tomadas por las empresas de alquiler. Una combinación de materiales permite a un proveedor asignar equipos en función de las necesidades del trabajo en lugar de una preferencia de flota fija. Esto puede mejorar el valor práctico de una propuesta de alquiler. También puede limitar los retrasos causados por el uso de equipos excesivamente pesados para trabajos comerciales ligeros. El equilibrio entre resistencia, movilidad y mantenimiento seguirá guiando las decisiones sobre materiales. Esto apoya diferentes roles de flota para el acero y el aluminio en lugar de una sustitución directa.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Sector:
La Infraestructura Mantiene la Mayor Base de DemandaLa infraestructura representó el 38,00% del tamaño del mercado de alquiler de andamios en Oriente Medio y África en 2026. El segmento incluye sistemas de transporte, redes de agua, proyectos energéticos e instalaciones portuarias que necesitan equipos de acceso en varias etapas de construcción y mantenimiento. Estos proyectos suelen implicar calendarios de entrega más largos que los edificios comerciales individuales. El equipo puede ser necesario para obras estructurales, instalación mecánica, inspecciones y reparaciones. Esto apoya la demanda de alquiler recurrente para los proveedores que pueden trabajar en grandes áreas de proyecto.
Se prevé que el sector industrial y logístico crezca al 9,00% hasta 2032. Los nuevos almacenes, parques logísticos, instalaciones de fabricación, proyectos mineros y plantas energéticas impulsan esta expansión. El mantenimiento en refinerías y plantas de desalinización también puede generar trabajos de mayor valor porque los requisitos de seguridad y programación son exigentes. El trabajo de KAEFER en el proyecto Amiral demuestra la escala de los servicios de acceso integrados utilizados en los grandes sitios industriales. La demanda comercial sigue siendo relevante a través de los acabados de hoteles, la renovación de comercios, las torres de oficinas y los trabajos de fachada en ciudades como Riad, Dubái y Abu Dabi.
Los contratos de alquiler de infraestructura pueden implicar trabajos en varias ubicaciones y durante varios años. Los proveedores necesitan suficiente equipo para gestionar la demanda máxima sin dejar activos inactivos entre paquetes de trabajo. La planificación es especialmente importante cuando los proyectos de agua, ferroviarios y energéticos requieren diferentes configuraciones de acceso. El trabajo industrial y logístico refuerza el valor de los proveedores que pueden ofrecer inspecciones, instalación y desmontaje junto con el equipo. Los programas de mantenimiento a largo plazo pueden hacer que la utilización de la flota sea más predecible que los proyectos de construcción puntuales. Esta combinación apoya la inversión en sistemas más nuevos que satisfagan las necesidades tanto de los clientes de construcción como de mantenimiento. También hace de la infraestructura una parte estable de la demanda regional. Un proyecto de transporte puede requerir diferentes equipos en estaciones, puentes y áreas de servicios de apoyo. Los activos de agua y energía pueden generar demanda recurrente una vez finalizada la construcción. Esto ayuda a las empresas de alquiler a mantener relaciones con los clientes durante un período más largo. La programación clara se vuelve importante cuando varios contratistas comparten el mismo sitio de proyecto. Los proveedores que pueden coordinar la entrega y el retiro pueden reducir las interrupciones para los clientes. El sector también recompensa la durabilidad de la flota porque el equipo puede enfrentarse a condiciones exteriores difíciles. Estas características apoyan el papel de la infraestructura como una fuente importante de demanda de alquiler. También crean oportunidades para empresas con sólida capacidad de gestión de proyectos.
Análisis Geográfico
Arabia Saudita
Se prevé que Arabia Saudita crezca a una CAGR del 10,00% hasta 2032, convirtiéndola en el segmento de país de más rápido crecimiento. La construcción industrial, los proyectos de transporte, los sitios hoteleros y el desarrollo relacionado con eventos crean demanda de varios tipos de sistemas de acceso. Brogan Group ha anunciado trabajos en el Metro de Riad, el Aeropuerto Internacional Rey Khalid y Sports Boulevard. La Instrucción General 8.001 de Saudi Aramco apoya el uso de sistemas certificados en activos energéticos. La superposición de estos programas favorece a los proveedores con flotas flexibles, equipos formados y soporte local fiable.
Emiratos Árabes Unidos, Sudáfrica y Nigeria
Los Emiratos Árabes Unidos mantienen la demanda a través de acabados comerciales, trabajos aeroportuarios, instalaciones turísticas y mantenimiento industrial. Los estándares de Abu Dhabi National Oil Company, o ADNOC, apoyan los sistemas de acceso certificados en sitios industriales. La demanda de Sudáfrica se centra en el mantenimiento de centrales eléctricas, proyectos de agua y desarrollo portuario, mientras que la actividad de alquiler formal de Nigeria se concentra en Lagos, Port Harcourt, los proyectos comerciales más grandes y el mantenimiento de petróleo y gas. En conjunto, estos mercados ofrecen al mercado de alquiler de andamios en Oriente Medio y África oportunidades en servicios industriales premium, infraestructura pública y construcción urbana en desarrollo.
Resto de Oriente Medio y África
El segmento del resto de Oriente Medio y África representó el 34,00% de la participación del mercado de alquiler de andamios en Oriente Medio y África en 2026. El segmento incluye Qatar, Kuwait, Omán, Egipto y mercados del África Subsahariana con diferentes perfiles de demanda. Los cambios de ciclo en refinerías y el mantenimiento de gas natural licuado, o GNL, apoyan los alquileres industriales en los estados más pequeños del Golfo. La base constructiva de Egipto apoya el uso de sistemas de acero alquilados en obras comerciales y residenciales. Los proyectos de agua, energía e infraestructura también crean oportunidades para los proveedores de alquiler formal en toda el África Subsahariana.
Panorama Competitivo
El mercado de alquiler de andamios en Oriente Medio y África presenta una clara división entre grandes proveedores de servicios integrados y especialistas regionales. BrandSafway, Altrad Group y KAEFER Group compiten por trabajos industriales de alta especificación combinando andamios con aislamiento, revestimiento, protección contra incendios y servicios relacionados. Este enfoque puede simplificar la contratación para clientes de refinerías, petroquímica y energía. También otorga a los proveedores más grandes una ventaja cuando los clientes desean un único contratista para varias actividades de acceso y mantenimiento. Los especialistas locales compiten más intensamente en tarifas diarias y disponibilidad rápida en proyectos comerciales y residenciales más pequeños.
La adquisición por parte de Altrad en diciembre de 2025 de una instalación de fabricación y pintura en Qatar fortaleció su capacidad para proporcionar trabajos integrados para clientes de petróleo, gas, GNL y petroquímica. El trabajo continuo de KAEFER en el complejo Amiral demuestra el valor de combinar andamios con aislamiento y protección de superficies en un gran contrato industrial. Hünnebeck by BrandSafway amplió su acuerdo de suministro con alkus AG en agosto de 2025 para cubrir sistemas de encofrado adicionales en Oriente Medio y otras regiones. Estos movimientos muestran que la amplitud del servicio y las ofertas de equipos adyacentes son herramientas competitivas importantes. Los equipos certificados y los equipos formados siguen siendo importantes donde los clientes operan bajo requisitos formales de seguridad industrial.
La presión competitiva es más intensa donde los clientes priorizan el precio sobre la certificación o los servicios integrados. Esto puede limitar los márgenes de los operadores internacionales en trabajos de construcción de menor especificación. El mercado de alquiler de andamios en Oriente Medio y África también se enfrenta a un posible cambio en la cadena de suministro a medida que se desarrolla la capacidad de producción local. Los fabricantes nacionales pueden combinar el suministro de equipos con operaciones de alquiler y pueden ser capaces de responder más rápidamente a las necesidades locales de los proyectos. Es probable que los grandes proveedores se centren en acuerdos a largo plazo, cumplimiento industrial y fiabilidad de la flota, mientras que las empresas regionales continúan compitiendo en disponibilidad y costo.
Líderes de la Industria de Alquiler de Andamios en Oriente Medio y África
-
BrandSafway
-
Altrad Group
-
PERI SE
-
Layher Holding GmbH & Co. KG
-
Doka GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alquiler de Andamios en Oriente Medio y África Empresas cubiertas en este informe
- BrandSafway
- Altrad Group
- PERI SE
- Layher Holding GmbH & Co. KG
- Doka GmbH
- ULMA Construction
- Waco International
- KAEFER Group
- Saudi Scaffolding Factory (SSF)
- Al Najm Al Thaqib Scaffolding Company (NTC)
- SGB Al-Dabal Co. Ltd.
- Resa Gulf Scaffolding (RGS)
- ASCEND Access Global Scaffolding Company
- Arabian Scaffolding Factory
- Emirates Scaffolding Factory LLC
- Al Shola Al Modea Scaffolding (Gulf)
- Formwork & Scaffolding Contracting Co. (FSC) – Qatar
- Form-Scaff (South Africa)
- SGB-Cape (South Africa)
- MJ Scaffolding & Formwork Nigeria
Desarrollos recientes de la industria en Mercado de Alquiler de Andamios en Oriente Medio y África
- Octubre de 2026: Brogan Group aseguró el paquete de acceso de andamios para la Estación del Monorraíl del Distrito Financiero Rey Abdullah, o KAFD, en Riad. El proyecto es un bucle circular elevado de 3,6 km con 6 estaciones que conecta directamente con la red del Metro de Riad en la Estación KAFD y está previsto para su finalización en 2027. El contrato amplía el portafolio de acceso de Brogan Group en la infraestructura de tránsito de Riad tras 5 fases previas del Metro de Riad.
- Septiembre de 2026: Brogan Group aseguró un paquete de andamios para una importante estación de metro en Riad dentro del programa del Metro de Riad de 85 estaciones y 6 líneas. El contrato amplía la cobertura de acceso secuencial del grupo en una importante inversión en infraestructura de transporte en Arabia Saudita.
- Marzo de 2026: SPAR Steel Industries en Ras Al Khaimah, Emiratos Árabes Unidos, se integró en Altrad Group como Altrad SPAR. La empresa combina capacidades locales de fabricación, alquiler y venta de andamios con la red de servicios industriales de Altrad. Altrad SPAR suministra sistemas Ringlock, Cuplock y de marco certificados según los requisitos de Conformidad Europea, o CE, y de la Organización Internacional de Normalización, o ISO, 9001, 14001 y 45001 para clientes de petroquímica, petróleo y gas e infraestructura en todo el Consejo de Cooperación del Golfo.
Alcance del Informe del Mercado de Alquiler de Andamios en Oriente Medio y África
Resumen de la segmentación
| Andamio Apoyado |
| Andamio Suspendido |
| Andamio Móvil |
| Tubo y Acoplador |
| Cuplock |
| Modular y Ringlock |
| Marco y H-Frame |
| Madera y Contrachapado |
| Acero |
| Aluminio |
| Plástico y Fibra de Vidrio |
| Otros |
| Residencial |
| Comercial |
| Industrial y Logístico |
| Infraestructura |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Sudáfrica |
| Nigeria |
| Resto de Oriente Medio y África |
| Por Tipo | Andamio Apoyado |
| Andamio Suspendido | |
| Andamio Móvil | |
| Por Sistema | Tubo y Acoplador |
| Cuplock | |
| Modular y Ringlock | |
| Marco y H-Frame | |
| Por Tipo de Material | Madera y Contrachapado |
| Acero | |
| Aluminio | |
| Plástico y Fibra de Vidrio | |
| Otros | |
| Por Sector | Residencial |
| Comercial | |
| Industrial y Logístico | |
| Infraestructura | |
| Por País | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de alquiler de andamios en Oriente Medio y África para 2032?
Se prevé que el mercado alcance 1,25 mil millones de USD para 2032, creciendo a una CAGR del 8,10% de 2027 a 2032. Esta perspectiva refleja la demanda de construcción, mantenimiento e infraestructura en toda la región, con trabajos industriales e impulsados por proyectos que crean una base más amplia para los alquileres. El pronóstico también refleja una necesidad más amplia de equipos que puedan desplazarse entre obras nuevas, acabados y trabajos de mantenimiento, lo que ofrece a los proveedores de alquiler varias formas de utilizar la misma flota.
¿Qué tipo de andamio tiene la mayor participación en 2026?
El andamio apoyado lidera con una participación del 62,00% en 2026 porque se utiliza ampliamente en proyectos industriales, de infraestructura y grandes obras cívicas. Su plataforma estable apoya trabajos que requieren alta capacidad de carga, amplias áreas de trabajo y uso prolongado en tareas estructurales y de mantenimiento. Sigue siendo práctico cuando el acceso debe mantenerse alrededor de importantes estructuras industriales y activos civiles, donde la estabilidad y el espacio de trabajo tienen prioridad sobre el fácil reposicionamiento.
¿Qué sistema crece más rápido hasta 2032?
Se prevé que los sistemas modulares y Ringlock crezcan a una CAGR del 9,10% hasta 2032, impulsados por un montaje más rápido y configuraciones flexibles. Se utilizan cada vez más en proyectos con disposiciones complejas, donde los componentes estandarizados apoyan una planificación del sitio y un despliegue de equipos más consistentes. Su configuración adaptable también ayuda a los proveedores a atender proyectos con fachadas irregulares, interiores y estructuras de planta, al tiempo que reduce la necesidad de depender de varios diseños de sistemas incompatibles.
¿Por qué Arabia Saudita es el segmento de país de más rápido crecimiento?
Se prevé que Arabia Saudita crezca a una CAGR del 10,00% hasta 2032 debido a la actividad constructiva industrial, de transporte, hotelera y relacionada con eventos. Su combinación de proyectos requiere varios tipos de equipos de acceso y favorece a los proveedores que pueden suministrar flotas flexibles con soporte fiable en el sitio. Los grandes programas públicos también crean requisitos simultáneos en ubicaciones de transporte, hotelería, industria y obras cívicas, lo que aumenta la importancia de planificar la disponibilidad de la flota y la mano de obra cualificada.
¿Qué material se utiliza más ampliamente en las flotas de alquiler?
El acero tiene una participación del 70,00% en 2026 porque los trabajos industriales y de infraestructura pesados requieren alta capacidad de carga y durabilidad. Sigue siendo el material principal para las flotas de alquiler de gran volumen y uso repetido, especialmente cuando los operadores necesitan sistemas robustos para entornos exteriores e industriales exigentes. Esto hace que el acero sea adecuado para muchas aplicaciones de mantenimiento de infraestructura y energía de larga duración, donde el equipo debe permanecer fiable bajo uso repetido y condiciones operativas desafiantes.
¿Qué sector genera la mayor demanda de andamios alquilados?
La infraestructura tiene una participación del 38,00% en 2026, impulsada por proyectos de transporte, agua, energía y puertos. Estos proyectos suelen requerir equipos en trabajos de construcción, instalación y mantenimiento, lo que puede extender los requisitos de alquiler a través de múltiples paquetes de trabajo y ubicaciones. El largo ciclo de entrega también puede apoyar el uso repetido de equipos durante las fases de construcción, inspección, reparación y operación, lo que ofrece a los proveedores de alquiler trabajos más consistentes que los contratos de construcción cortos.