
Taille et part du marché du pain surgelé au Moyen-Orient et en Afrique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 758.41 Millions de dollars américains |
| Taille du Marché (2026) | 783.56 Millions de dollars américains |
| Taille du Marché (2031) | 998.72 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 4.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du pain surgelé au Moyen-Orient et en Afrique par Mordor Intelligence
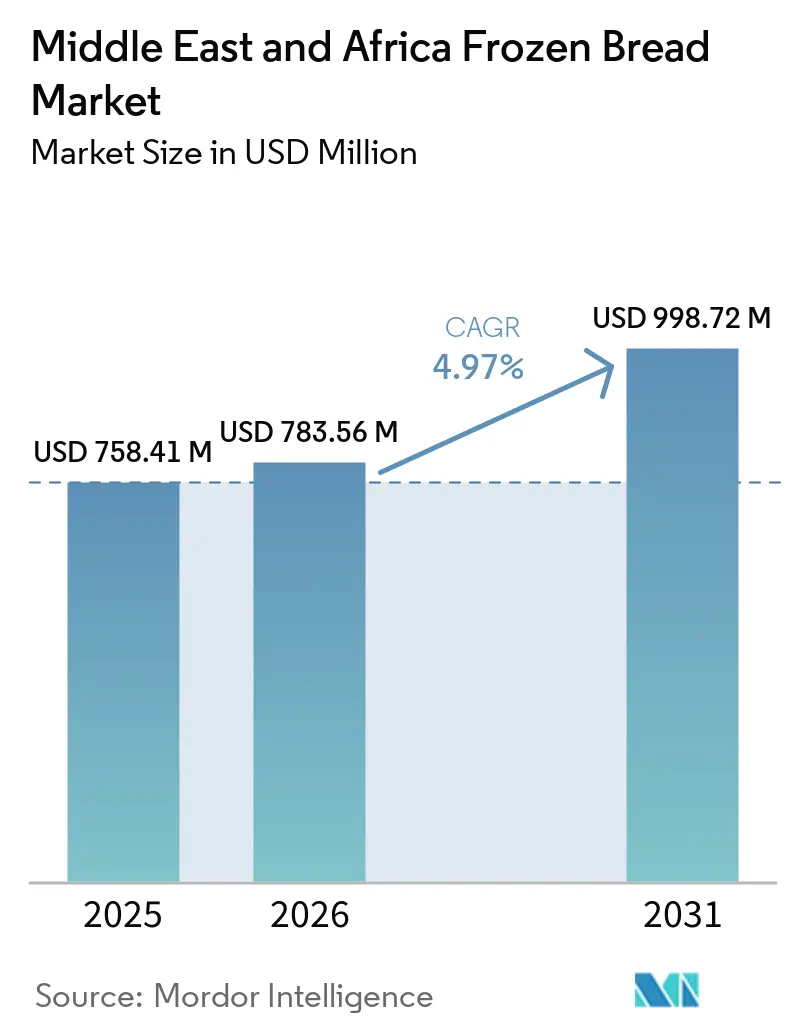
La taille du marché du pain surgelé au Moyen-Orient et en Afrique devrait croître de 758,41 millions USD en 2025 à 783,56 millions USD en 2026 et devrait atteindre 998,72 millions USD d'ici 2031, à un CAGR de 4,97 % sur la période 2026-2031. Le marché évolue vers des formats qui aident les détaillants et les opérateurs de restauration à gérer la disponibilité, les besoins en main-d'œuvre et les déchets. La demande de la restauration est particulièrement importante, car les opérateurs hôteliers, de restauration, institutionnels et de livraison ont besoin de pains de mie, de miches et de pains plats cohérents dans leurs points de vente. Le marché du pain surgelé au Moyen-Orient et en Afrique bénéficie également de l'ajout de capacités de congélation fiables dans les grandes zones urbaines par le commerce de détail moderne. Les investissements dans la chaîne du froid pourraient renforcer l'accès dans le Golfe et dans certaines villes africaines, tandis que les lacunes en matière de fiabilité de l'électricité et de transport réfrigéré restent des obstacles importants ailleurs. Les stratégies concurrentielles s'articulent donc autour de la distribution locale, de la manutention certifiée et de produits adaptés aux habitudes alimentaires régionales et aux menus standardisés de la restauration.
Principaux enseignements du rapport
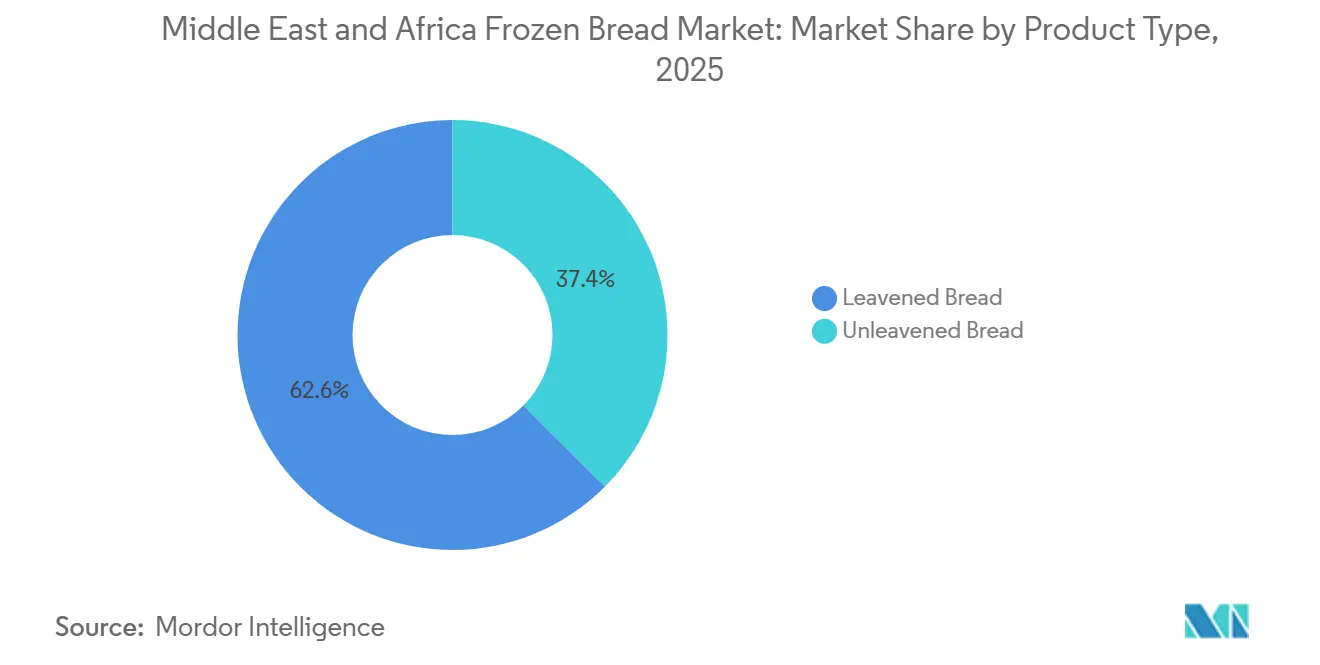
- Par type de produit, le pain levé détenait 62,56 % de la part du marché du pain surgelé au Moyen-Orient et en Afrique en 2025, tandis que le pain sans levain devrait croître à un CAGR de 5,98 % jusqu'en 2031.
- Par type d'ingrédient, le pain de blé détenait 74,18 % en 2025, tandis que le pain multigrain devrait croître à un CAGR de 6,04 % jusqu'en 2031.
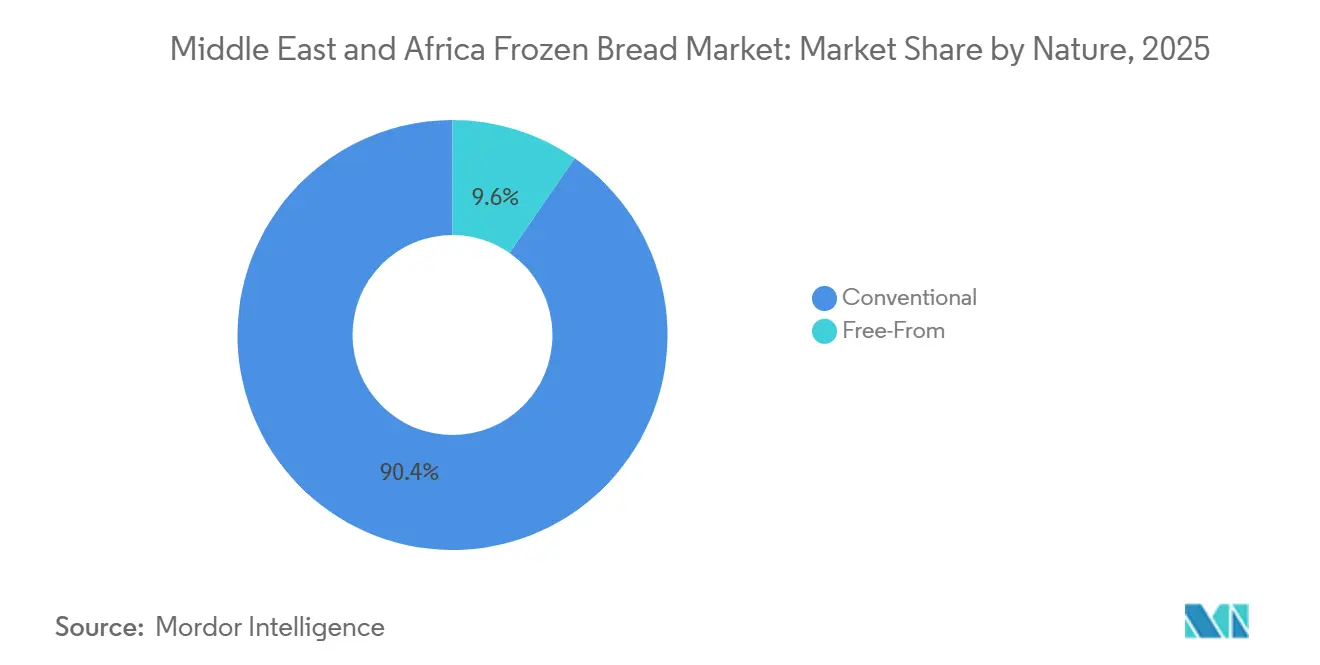
- Par nature, les produits conventionnels détenaient 90,37 % en 2025, tandis que les produits sans allergènes devraient croître à un CAGR de 6,17 % jusqu'en 2031.
- Par canal de distribution, le commerce de détail détenait 58,9 % en 2025, tandis que le commerce de proximité devrait croître à un CAGR de 6,39 % jusqu'en 2031.
- Par géographie, l'Arabie saoudite détenait 29,45 % de la part du marché du pain surgelé au Moyen-Orient et en Afrique en 2025, tandis que les Émirats arabes unis devraient croître à un CAGR de 5,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du pain surgelé au Moyen-Orient et en Afrique
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits de boulangerie pratiques et prêts à cuire | +1.2% | Régionale, concentrée dans le CCG et dans les zones urbaines d'Afrique du Sud | Court terme (≤ 2 ans) |
| Adoption croissante des produits de boulangerie surgelés dans la restauration | +1.0% | Arabie saoudite, Émirats arabes unis, Égypte | Moyen terme (2–4 ans) |
| Expansion de la chaîne du froid et de l'infrastructure de distribution des aliments surgelés | +0.7% | Cœur du CCG, extension vers l'Afrique de l'Est | Moyen terme (2–4 ans) |
| Croissance du secteur du tourisme et de l'hôtellerie | +0.6% | Arabie saoudite, Émirats arabes unis | Moyen terme (2–4 ans) |
| Demande croissante de qualité boulangère constante et de réduction du gaspillage alimentaire | +0.4% | Mondiale, avec des gains précoces aux Émirats arabes unis et en Arabie saoudite | Court terme (≤ 2 ans) |
| Innovation produit dans les pains artisanaux, de spécialité et précuits | +0.3% | Émirats arabes unis, Arabie saoudite, Afrique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits de boulangerie pratiques et prêts à cuire
Les modes de vie chargés des consommateurs urbains et le besoin d'une préparation alimentaire efficace soutiennent la demande de pain surgelé au Moyen-Orient et en Afrique. Les miches, petits pains, pains de mie et pains plats surgelés offrent un stockage pratique, une qualité constante et un temps de préparation réduit pour les ménages et les opérateurs de restauration. Aux Émirats arabes unis, les ventes au détail de produits de boulangerie surgelés ont atteint 74,1 millions USD en 2025, selon Agriculture et Agroalimentaire Canada[1]. Cette croissance reflète l'acceptation croissante des produits de boulangerie surgelés par les consommateurs et l'expansion des options alimentaires pratiques. Les hôtels, restaurants, cafés et restaurants à service rapide utilisent également le pain surgelé pour rationaliser les opérations en cuisine et maintenir une qualité de produit constante. Ces facteurs devraient soutenir la croissance du marché à mesure que les réseaux de distribution modernes de détail et de restauration se développent dans la région.
Adoption croissante des produits de boulangerie surgelés dans la restauration
Le nombre croissant d'hôtels, de restaurants, de cafés et de restaurants à service rapide au Moyen-Orient et en Afrique soutient l'adoption des produits de boulangerie surgelés dans les opérations de restauration. Le pain surgelé permet aux opérateurs de maintenir une qualité de produit constante, de réduire le temps de préparation, de gérer efficacement les stocks et de minimiser les déchets. En Arabie saoudite, le nombre d'établissements d'hébergement touristique agréés a atteint 5 622 au troisième trimestre 2025, soit une augmentation de 40,6 % en glissement annuel, selon l'Autorité générale des statistiques[2]. Cette expansion crée des opportunités pour les fournisseurs de pain surgelé au service des hôtels, des sociétés de restauration collective et des chaînes de restaurants. Les pains à hamburger, les petits pains à sandwich, les baguettes et les pains plats surgelés sont particulièrement adaptés aux opérations de restauration à fort volume. Le développement continu des infrastructures hôtelières et des réseaux organisés de distribution alimentaire devrait renforcer la demande de pain surgelé dans la région.
Expansion de la chaîne du froid et de l'infrastructure de distribution des aliments surgelés
L'expansion de la logistique de la chaîne du froid et de l'infrastructure de distribution des aliments surgelés améliore la disponibilité du pain surgelé au Moyen-Orient et en Afrique. Les entrepôts à température contrôlée, le transport réfrigéré et les installations de distribution modernes contribuent à préserver la qualité des produits, à réduire les pertes et à étendre la portée géographique des fournisseurs de boulangerie surgelée. En Arabie saoudite, l'Autorité saoudienne des aliments et des médicaments a signalé une augmentation de 18 % des usines et entrepôts agréés en 2025, atteignant 9 155 installations contre 7 750 en 2024, dont 5 344 entrepôts agréés dans le secteur alimentaire[3]. Ces développements infrastructurels soutiennent le stockage et le mouvement des produits alimentaires sensibles à la température dans les circuits de vente au détail et de restauration. Aux Émirats arabes unis, les investissements dans la logistique alimentaire et l'entreposage à température contrôlée renforcent également les capacités de distribution régionale. L'amélioration de la couverture de la chaîne du froid devrait faciliter une plus grande pénétration du pain surgelé dans les centres urbains et les marchés émergents de la région.
Croissance du secteur du tourisme et de l'hôtellerie
L'expansion des infrastructures touristiques et hôtelières au Moyen-Orient et en Afrique crée des opportunités pour les fournisseurs de pain surgelé au service des hôtels, restaurants, cafés et établissements de restauration collective. L'augmentation des arrivées de touristes et du taux d'occupation des hôtels accroît la demande de produits de boulangerie pratiques, notamment les pains à hamburger, les petits pains à sandwich, les baguettes et les pains plats, qui aident les opérateurs de restauration à maintenir une qualité constante et à réduire le temps de préparation. Selon le ministère de l'Économie et du Tourisme des Émirats arabes unis, les hôtels du pays ont accueilli 32,34 millions de clients en 2025, soit une augmentation de 5,2 % par rapport aux 30,75 millions enregistrés en 2024. La croissance des services hôteliers encourage également les entreprises de restauration à adopter des produits de boulangerie surgelés qui simplifient la gestion des stocks et soutiennent la préparation de repas en grande quantité. Les investissements continus dans les destinations touristiques, les établissements hôteliers et les infrastructures de restauration devraient renforcer la demande de pain surgelé dans la région.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés liés au stockage et au transport des produits surgelés | -0.6% | Régionale, impact le plus élevé en Afrique subsaharienne | Moyen terme (2–4 ans) |
| Infrastructure de chaîne du froid limitée dans les marchés africains en développement | -0.4% | Nigéria, reste de l'Afrique | Long terme (≥ 4 ans) |
| Fluctuations des prix de l'électricité et fiabilité de l'approvisionnement en énergie | -0.3% | Nigéria, Afrique du Sud | Moyen terme (2–4 ans) |
| Forte dépendance aux importations de produits de boulangerie surgelés et d'ingrédients | -0.3% | Arabie saoudite, Émirats arabes unis | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés liés au stockage et au transport des produits surgelés
Les coûts élevés associés au stockage et au transport des produits surgelés constituent un frein important sur le marché du pain surgelé au Moyen-Orient et en Afrique. Le pain surgelé nécessite un stockage et une distribution à température contrôlée ininterrompus pour maintenir la qualité, la texture et la durée de conservation du produit. Les investissements dans les entrepôts réfrigérés, les équipements de congélation, les véhicules isothermes et l'électricité augmentent les charges d'exploitation des fabricants, distributeurs et détaillants. L'Indice de performance logistique de la Banque mondiale souligne l'importance d'une infrastructure logistique fiable et de capacités de chaîne d'approvisionnement sensibles à la température pour faciliter une distribution alimentaire efficace, en particulier dans les marchés où le développement des infrastructures reste inégal. Ces coûts peuvent augmenter le prix de vente final du pain surgelé, limitant son accessibilité pour les consommateurs sensibles aux prix et les petits opérateurs de restauration.
Infrastructure de chaîne du froid limitée dans les marchés africains en développement
L'infrastructure de chaîne du froid limitée dans les marchés africains en développement contraint le stockage, le transport et la distribution des produits de pain surgelé. Le pain surgelé nécessite des conditions de basse température constantes tout au long de la chaîne d'approvisionnement pour préserver la qualité et prévenir la détérioration pendant le transit et le stockage. L'inadéquation des entrepôts réfrigérés, le nombre limité de véhicules équipés de congélateurs et les approvisionnements en électricité peu fiables peuvent perturber la distribution, en particulier en dehors des grands centres urbains. Ces défis augmentent les coûts d'exploitation des fabricants et des distributeurs, rendant difficile la desserte efficace des marchés géographiquement dispersés. Les petits détaillants et les opérateurs de restauration peuvent également manquer de la capacité de congélation nécessaire pour stocker les produits de pain surgelé.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les formats levés dominent le volume tandis que le pain sans levain se développe
Le pain levé représentait 62,56 % de la taille du marché du pain surgelé au Moyen-Orient et en Afrique en 2025. Les pains à hamburger, les pains à hot-dog, les petits pains de table et les miches à sandwich répondent aux besoins récurrents des restaurants à service rapide, des hôtels, des compagnies aériennes et des supermarchés. Ces formats sont adaptés à des poids et des spécifications standardisés. Leur utilisation établie dans la restauration en fait le plus grand groupe de produits. Les producteurs peuvent les proposer en formats à cuire, précuits ou surgelés finis. L'échelle du segment soutient également une production et une distribution efficaces sur les circuits de chaîne du froid établis.
Le pain sans levain devrait croître à un CAGR de 5,98 % jusqu'en 2031. Le pain pita, le pain plat, le lavash et le naan correspondent aux repas régionaux familiers et aux préférences diverses des communautés expatriées. Leur forme plate peut simplifier la congélation, l'emballage et l'utilisation des palettes. Cela peut améliorer l'efficacité du transport et du stockage par rapport à certains formats de miches. Le marché du pain surgelé au Moyen-Orient et en Afrique peut utiliser ces produits pour intégrer les menus de restauration en dehors des grands centres urbains. Les formats de restaurants plus larges et les menus de livraison devraient soutenir la demande continue pour cette catégorie.
Par type d'ingrédient : le pain de blé conserve son échelle tandis que le multigrain développe sa demande
Le pain de blé représentait 74,18 % de la taille du marché du pain surgelé au Moyen-Orient et en Afrique en 2025. Il reste familier aux consommateurs et pratique pour la production de pain à grande échelle. Les produits à base de blé couvrent également les pains de mie, les miches, les petits pains et les pains plats largement utilisés. Les recettes existantes et les systèmes d'approvisionnement soutiennent sa position dominante. Les grands producteurs peuvent fabriquer des produits à base de blé dans des formats adaptés à la demande du commerce de détail et de la restauration. Cette large pertinence fait du blé la base d'ingrédients centrale de la catégorie.
Le pain multigrain devrait croître à un CAGR de 6,04 % jusqu'en 2031. Les consommateurs soucieux de leur santé et les communautés expatriées manifestent un intérêt croissant pour les produits aux graines et aux céréales complètes. Les détaillants peuvent utiliser ces produits pour offrir un choix premium à côté des formats de blé standard. Le seigle et les autres ingrédients de spécialité restent des catégories plus petites, avec une demande concentrée dans certains marchés urbains. Le marché du pain surgelé au Moyen-Orient et en Afrique bénéficie lorsque des produits de spécialité sont proposés dans des emplacements de congélateurs familiers. Ce positionnement peut faciliter l'essai pour les acheteurs qui découvrent le pain surgelé premium.
Par nature : les produits conventionnels maintiennent leur échelle tandis que les produits sans allergènes progressent
Les produits conventionnels représentaient 90,37 % de la taille du marché du pain surgelé au Moyen-Orient et en Afrique en 2025. Les produits standard à base de blé restent plus accessibles pour la plupart des ménages, restaurants et acheteurs institutionnels. Leur échelle reflète des processus de production établis et une large gamme de prix. Les formats conventionnels correspondent également aux principaux besoins en volume des clients des supermarchés et de la restauration. Les fournisseurs locaux et internationaux peuvent les proposer dans plusieurs types de pain. Cela maintient le pain surgelé conventionnel comme base commerciale principale de la catégorie.
Les produits sans allergènes devraient croître à un CAGR de 6,17 % jusqu'en 2031. Les formats sans gluten attirent l'attention des consommateurs à revenus plus élevés dans les zones urbaines du CCG. Le segment reste plus petit car les produits sans allergènes sont plus chers que le pain conventionnel. Sa croissance offre néanmoins aux fabricants une option de produit premium. Les détaillants placent les produits sans allergènes à côté du pain surgelé courant pour encourager l'essai. Le marché du pain surgelé au Moyen-Orient et en Afrique peut bénéficier de cette approche lorsque les informations sur les allergènes et l'étiquetage des produits sont clairement gérés.
Par canal de distribution : le commerce de détail domine les ventes tandis que le commerce de proximité croît plus rapidement
Les circuits de commerce de détail détenaient 58,39 % de la taille du marché du pain surgelé au Moyen-Orient et en Afrique en 2025. Les supermarchés et hypermarchés constituent le principal point d'accès au pain surgelé dans le CCG et dans les zones urbaines d'Afrique du Sud. Leurs rayons surgelés permettent aux consommateurs d'acheter des miches, des petits pains, des pains plats et des articles de spécialité lors de leurs courses habituelles. Les détaillants organisés ont également une meilleure capacité à maintenir la température et l'assortiment des produits. Le positionnement en rayon dans les principales enseignes peut déterminer si les produits atteignent les consommateurs de masse. Cela rend les partenariats avec les détaillants essentiels à la visibilité de la marque et à la croissance des volumes.
Les circuits de commerce de proximité devraient croître à un CAGR de 6,39 % jusqu'en 2031. Les hôtels, restaurants, prestataires de restauration collective, compagnies aériennes et restaurants à service rapide utilisent des produits surgelés pour améliorer la cohérence et la planification. Le canal de livraison de repas en Arabie saoudite et l'activité croissante de restauration collective institutionnelle augmentent le besoin d'intrants boulangerie fiables. Les cuisines fantômes peuvent utiliser du pain surgelé, des pains de mie et des wraps pour soutenir une préparation de menus reproductible. Le secteur du pain surgelé au Moyen-Orient et en Afrique dispose d'une opportunité de canal claire là où les groupes de restauration se développent sur plusieurs points de vente. Les fournisseurs qui répondent aux exigences de livraison, de qualité et de certification sont mieux placés pour répondre à cette demande.
Analyse géographique
L'Arabie saoudite occupait la position dominante sur le marché du pain surgelé au Moyen-Orient et en Afrique, représentant 29,45 % de la part de marché en 2025. La demande est soutenue par les habitudes de consommation boulangère établies dans le pays, l'expansion des infrastructures de commerce de détail moderne et la croissance du secteur de la restauration. Les produits de pain surgelé offrent aux détaillants, hôtels, restaurants et opérateurs de restauration collective une plus grande commodité, une qualité de produit constante et un temps de préparation réduit. Le développement de la logistique de la chaîne du froid et la disponibilité des produits de boulangerie surgelés dans les supermarchés et hypermarchés soutiennent davantage la pénétration du marché.
Le marché du pain surgelé des Émirats arabes unis devrait enregistrer un CAGR de 5,89 % jusqu'en 2031, porté par l'expansion des établissements de restauration, du tourisme et des infrastructures hôtelières. La diversité de la population expatriée du pays et la consommation établie de cuisines internationales soutiennent la demande pour différentes variétés de pain, notamment les pains plats, les petits pains, les baguettes et les produits de pain de spécialité. Le pain surgelé offre également des avantages opérationnels aux hôtels, restaurants, cafés et entreprises de restauration collective en soutenant une qualité standardisée, une gestion efficace des stocks et des besoins de préparation réduits.
Le marché du pain surgelé en Afrique du Sud bénéficie de son infrastructure de commerce de détail relativement développée, de son secteur boulanger établi et de la disponibilité croissante de produits alimentaires surgelés dans les supermarchés et les circuits de restauration. Au Nigéria, l'urbanisation, l'évolution des habitudes de consommation et la demande d'options alimentaires pratiques créent des opportunités pour le pain surgelé, bien que l'accessibilité financière, les coûts de l'électricité et les limites de la chaîne du froid puissent freiner l'adoption. Dans le reste du Moyen-Orient et de l'Afrique, la croissance du marché est influencée par l'expansion de la population urbaine, le tourisme, le développement des établissements hôteliers et les améliorations des infrastructures de distribution alimentaire.
Paysage concurrentiel
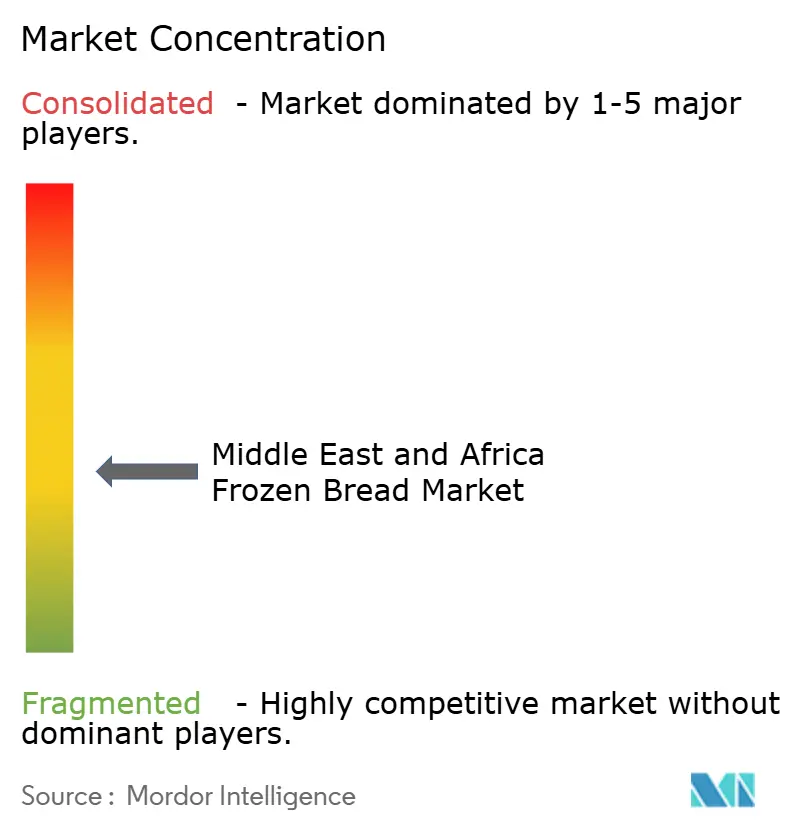
Le marché se caractérise par une structure fragmentée dans laquelle des acteurs régionaux établis, des importateurs spécialisés et des fournisseurs internationaux de boulangerie surgelée occupent des positions distinctes dans les circuits de distribution. Le marché du pain surgelé au Moyen-Orient et en Afrique ne compte aucun fournisseur unique ayant la portée nécessaire pour couvrir chaque format de produit et chaque zone géographique. Les groupes internationaux, notamment Aryzta, Lantmännen Unibake, Vandemoortele et Europastry, se concentrent sur les produits à cuire et précuits destinés aux clients de la restauration. Leur valeur repose sur des spécifications fiables, un approvisionnement centralisé et la capacité à servir des opérateurs multi-sites. Les fournisseurs régionaux, notamment Sunbulah Group, Almarai et Saudia Bakery, bénéficient d'une notoriété locale et de réseaux de distribution domestiques. Leur proximité avec les clients peut réduire la complexité de la livraison intermédiaire sur les principaux marchés du CCG.
Lantmännen Unibake a signé un accord en décembre 2025 pour acquérir Panificio San Francesco, un producteur italien de pain surgelé pour les clients du commerce de détail. Cette opération ajoute une capacité de pain surgelé orientée vers le commerce de détail à son réseau européen. En septembre 2025, la société a également acquis Boboli Benelux, renforçant son portefeuille de boulangerie salée et ses capacités de cuisson. Ces actions peuvent élargir les produits disponibles pour les clients de la restauration et du commerce de détail sur les marchés d'exportation. En juin 2025, Lantmännen a annoncé un investissement de 700 millions SEK dans une nouvelle installation de production suédoise axée sur les pains de mie et petits pains de spécialité. Un tel investissement en capacité montre comment les fournisseurs se préparent à la demande des segments de restauration standardisée et de commerce de détail de spécialité.
Les acteurs plus petits tels que Modern Bakery, DoFreeze et Goosebumps peuvent se démarquer par leur réactivité locale et leurs relations étroites avec les comptes hôteliers. Ces entreprises peuvent être mieux positionnées pour répondre à des commandes petites et personnalisées. Le marché du pain surgelé au Moyen-Orient et en Afrique offre également de la place pour des produits artisanaux et de spécialité entre le pain emballé standard et les offres de boulangerie en magasin. La conformité reste importante car la certification halal, les déclarations d'allergènes et l'étiquetage des aliments surgelés influencent l'approbation des clients. Les fournisseurs disposant de systèmes de sécurité alimentaire établis peuvent être plus crédibles auprès des grands détaillants et des groupes hôteliers. Cette exigence peut limiter l'entrée des fournisseurs sans capacité d'audit et de documentation reconnue. La concurrence est donc façonnée autant par le service aux circuits de distribution et la conformité que par le prix des produits.
Leaders du secteur du pain surgelé au Moyen-Orient et en Afrique
-
Aryzta AG
-
Sunbulah Group
-
Almarai Company
-
Agthia Group
-
Lantmännen Unibake
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Août 2026 : BinDawood Holding a finalisé l'acquisition d'une participation de 51 % dans Wonder Bakery, à la suite de l'accord de décembre 2025 et de l'accomplissement des procédures réglementaires pertinentes. La transaction renforce le lien entre un grand détaillant alimentaire saoudien et un fabricant industriel de boulangerie des Émirats arabes unis approvisionnant les clients de la restauration et du commerce de détail régionaux.
- Décembre 2025 : Tiger Brands s'est engagé à investir 1 milliard ZAR, converti dans la source fournie en 58,5 millions USD, pour construire une nouvelle installation de boulangerie à Klerksdorp sous sa marque de pain Albany. L'installation devrait être opérationnelle en 2026. Le projet consolide la production à partir de sites plus anciens et devrait améliorer l'efficacité du réseau de boulangerie sud-africain. Il crée également 120 emplois permanents.
- Octobre 2025 : DP World a annoncé un investissement de 29 millions USD dans une installation de stockage frigorifique dans le parc industriel Elsewedy d'Égypte. L'installation ajoute 25 000 positions de palettes réparties dans 8 chambres à contrôle indépendant pour les catégories réfrigérées et surgelées. Elle est conçue pour offrir un accès au Grand Caire et aux principaux corridors d'exportation. Le stockage multi-chambres peut aider les fournisseurs alimentaires à gérer des produits ayant des exigences de température différentes.
Périmètre du rapport sur le marché du pain surgelé au Moyen-Orient et en Afrique
Le pain surgelé désigne les produits de pain cuits ou partiellement cuits puis surgelés pour préserver la fraîcheur, la texture et la qualité jusqu'à ce qu'ils soient prêts pour la distribution, la vente au détail ou la préparation finale. Le marché du pain surgelé au Moyen-Orient et en Afrique est segmenté par type de produit, type d'ingrédient, nature, canal de distribution et géographie. Sur la base du type de produit, le marché est segmenté en pain levé et pain sans levain. Sur la base du type d'ingrédient, le marché est segmenté en pain de blé, pain de seigle, pain multigrain et autres ingrédients. Sur la base de la nature, le marché est segmenté en conventionnel et sans allergènes. Sur la base du canal de distribution, le marché est segmenté en commerce de détail et commerce de proximité. Sur la base de la géographie, le marché est segmenté en Arabie saoudite, Émirats arabes unis, Nigéria et reste du Moyen-Orient et de l'Afrique. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés en termes de valeur (millions USD).
| Pain levé |
| Pain sans levain |
| Pain de blé |
| Pain de seigle |
| Pain multigrain |
| Autres ingrédients |
| Conventionnel |
| Sans allergènes |
| Commerce de proximité | |
| Commerce de détail | Supermarchés/Hypermarchés |
| Commerces de proximité | |
| Boutiques en ligne | |
| Autres canaux de distribution |
| Émirats arabes unis |
| Arabie saoudite |
| Afrique du Sud |
| Nigéria |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Pain levé | |
| Pain sans levain | ||
| Par type d'ingrédient | Pain de blé | |
| Pain de seigle | ||
| Pain multigrain | ||
| Autres ingrédients | ||
| Par nature | Conventionnel | |
| Sans allergènes | ||
| Par canal de distribution | Commerce de proximité | |
| Commerce de détail | Supermarchés/Hypermarchés | |
| Commerces de proximité | ||
| Boutiques en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande de pain surgelé au Moyen-Orient et en Afrique ?
L'expansion de la restauration, la capacité des congélateurs dans le commerce de détail moderne, le tourisme et la demande de produits cohérents soutiennent la croissance. La catégorie devrait croître à un CAGR de 4,97 % jusqu'en 2031.
Quel type de produit domine les ventes dans la catégorie du pain surgelé au Moyen-Orient et en Afrique ?
Le pain levé est en tête avec une part de 62,56 % en 2025, soutenu par la demande de pains de mie, de petits pains et de miches à sandwich.
Quel segment de pain surgelé connaît la croissance la plus rapide dans la région ?
Le commerce de proximité est le canal à la croissance la plus rapide, avec un CAGR projeté de 6,39 % jusqu'en 2031.
Pourquoi l'Arabie saoudite est-elle importante pour les fournisseurs de pain surgelé ?
L'Arabie saoudite détient une part de 29,45 % en 2025 et dispose d'une base de restauration en pleine croissance. L'USDA identifie le pain à sandwich surgelé comme un produit à fort potentiel dans le circuit de restauration du pays.
Quel est le principal défi pour la distribution du pain surgelé en Afrique ?
Le stockage frigorifique, le transport réfrigéré et l'alimentation électrique fiable restent limités dans de nombreux marchés africains en développement. Ces contraintes limitent la disponibilité des produits au-delà des grands centres urbains.