
Tamaño y Participación del Mercado de Pan Congelado de Oriente Medio y África
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
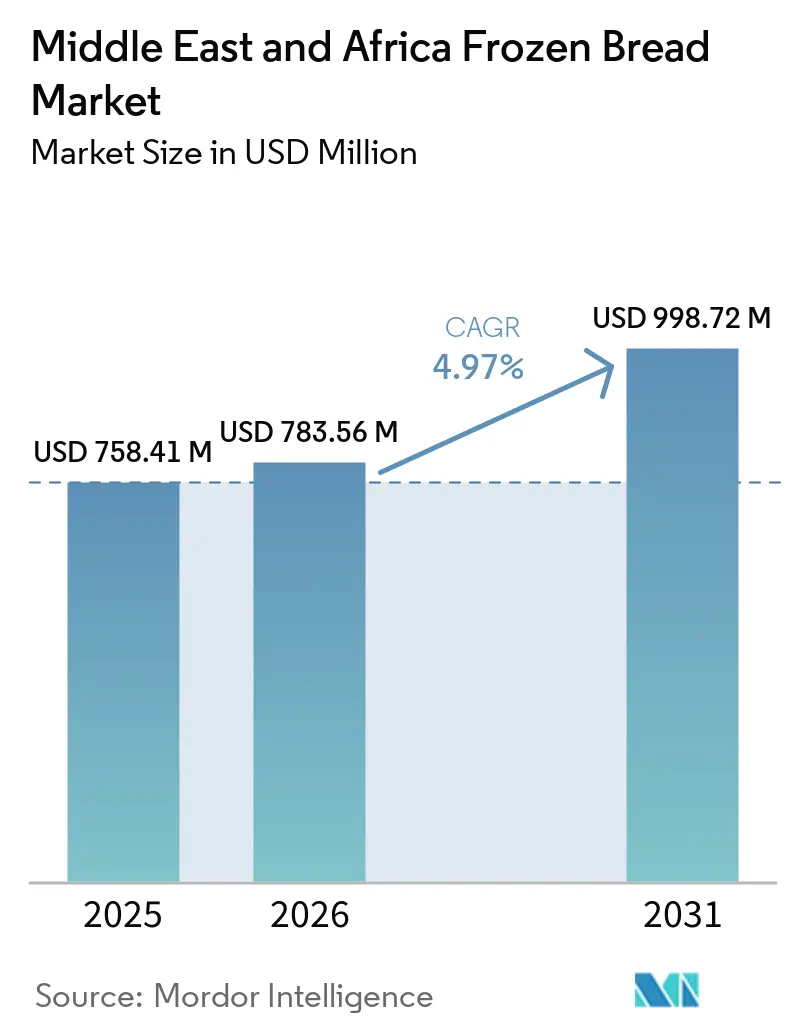
| Tamaño del mercado en el año base (2025) | 758.41 Millones de dólares |
| Tamaño del Mercado (2026) | 783.56 Millones de dólares |
| Tamaño del Mercado (2031) | 998.72 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.97 % |
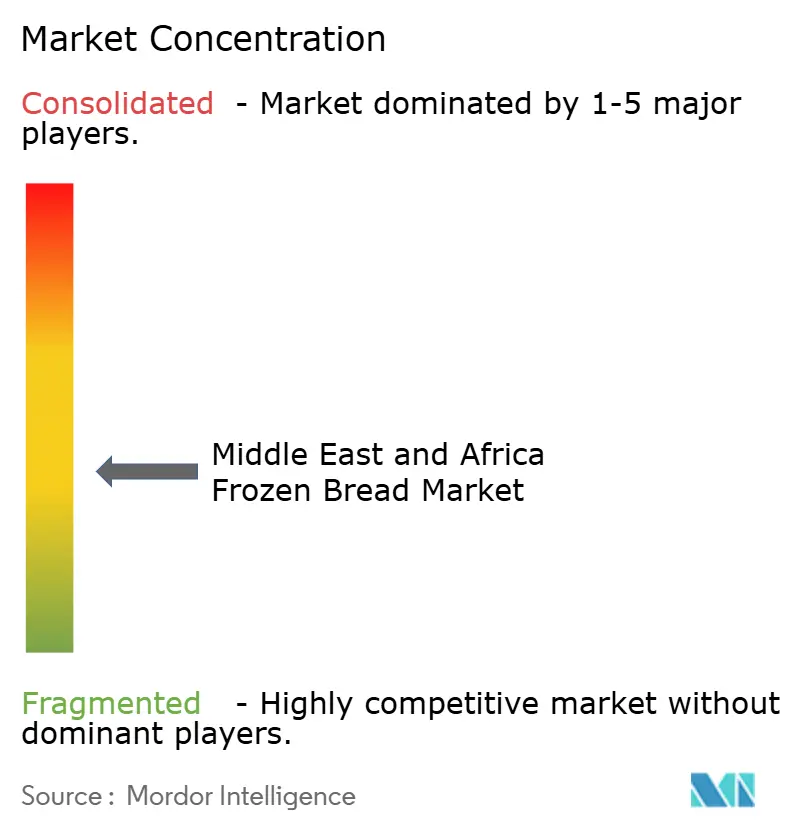
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pan Congelado de Oriente Medio y África por Mordor Intelligence
Se espera que el tamaño del mercado de pan congelado de Oriente Medio y África crezca de 758,41 millones de USD en 2025 a 783,56 millones de USD en 2026, y se prevé que alcance los 998,72 millones de USD en 2031 a una CAGR del 4,97% durante el período 2026-2031. El mercado avanza hacia formatos que ayudan a los minoristas y operadores de servicios de alimentación a gestionar la disponibilidad, los requisitos de mano de obra y el desperdicio. La demanda del sector de servicios de alimentación es especialmente importante, ya que los operadores de hoteles, restaurantes, instituciones y servicios de entrega necesitan bollos, panes y panes planos consistentes en todos sus establecimientos. El mercado de pan congelado de Oriente Medio y África también se beneficia cuando el comercio minorista moderno añade capacidad de congelación fiable en los grandes centros urbanos. La inversión en cadena de frío puede fortalecer el acceso en el Golfo y en determinadas ciudades africanas, mientras que las deficiencias en la fiabilidad del suministro eléctrico y el transporte refrigerado siguen siendo barreras materiales en otros lugares. Las estrategias competitivas se centran, por tanto, en la distribución local, el manejo certificado y los productos adaptados tanto a los hábitos alimentarios regionales como a los menús estandarizados de servicios de alimentación.
Conclusiones Clave del Informe
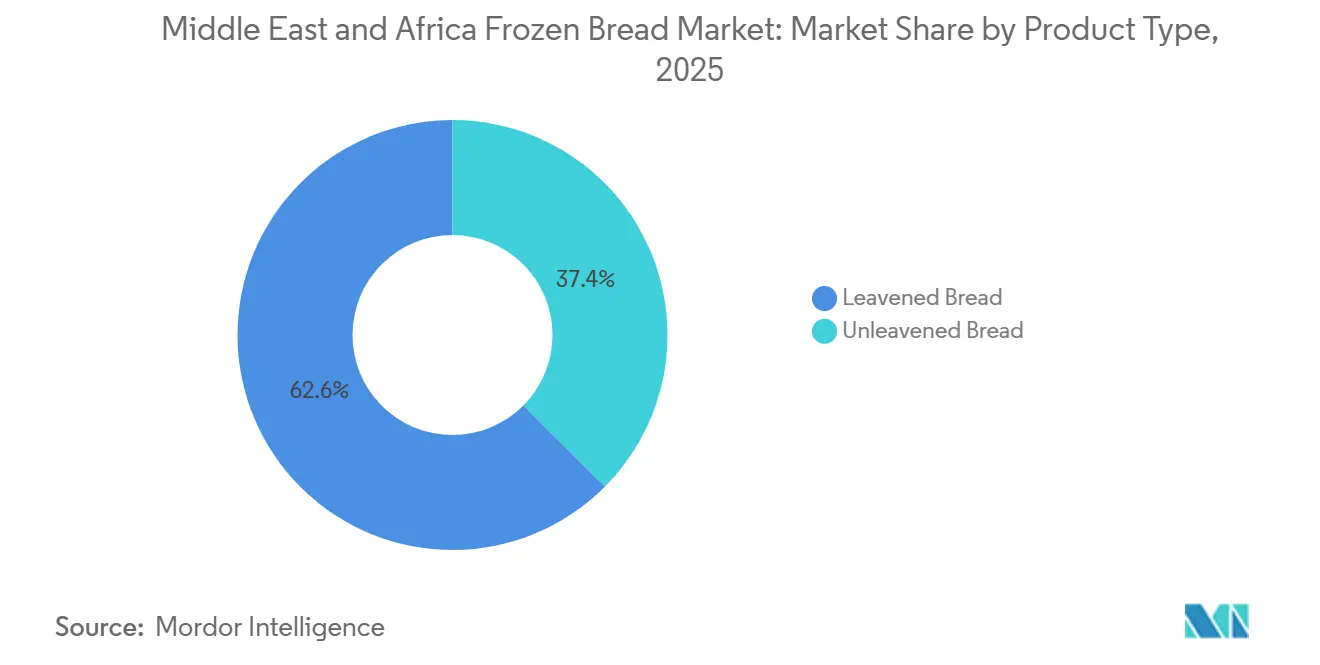
- Por tipo de producto, el pan con levadura representó el 62,56% de la participación del mercado de pan congelado de Oriente Medio y África en 2025, mientras que se prevé que el pan sin levadura crezca a una CAGR del 5,98% hasta 2031.
- Por tipo de ingrediente, el pan de trigo representó el 74,18% en 2025, mientras que se prevé que el pan multigrano crezca a una CAGR del 6,04% hasta 2031.
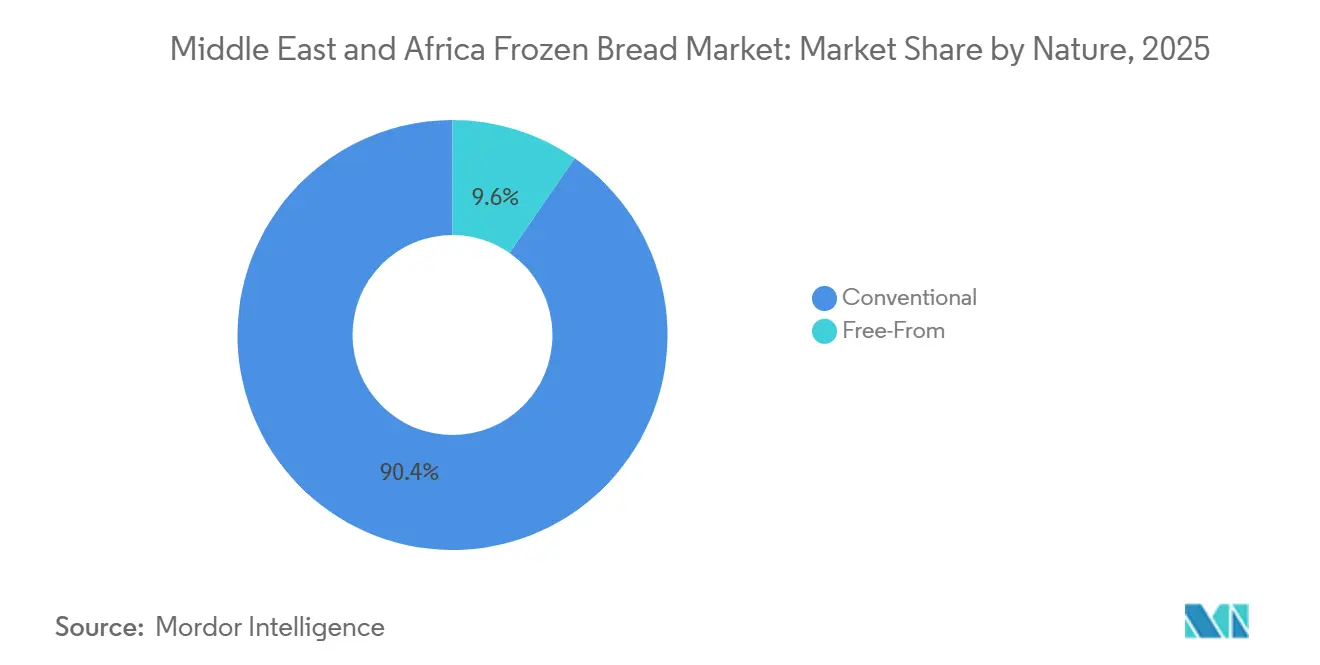
- Por naturaleza, los productos convencionales representaron el 90,37% en 2025, mientras que se prevé que los productos sin alérgenos crezcan a una CAGR del 6,17% hasta 2031.
- Por canal de distribución, el canal minorista representó el 58,9% en 2025, mientras que se prevé que el canal horeca crezca a una CAGR del 6,39% hasta 2031.
- Por geografía, Arabia Saudita representó el 29,45% de la participación del mercado de pan congelado de Oriente Medio y África en 2025, mientras que se prevé que los Emiratos Árabes Unidos crezcan a una CAGR del 5,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Pan Congelado de Oriente Medio y África
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de productos de panadería convenientes y listos para hornear | +1.2% | Regional, concentrado en el CCG y el área urbana de Sudáfrica | Corto plazo (≤ 2 años) |
| Adopción creciente de productos de panadería congelados en servicios de alimentación | +1.0% | Arabia Saudita, Emiratos Árabes Unidos, Egipto | Mediano plazo (2–4 años) |
| Expansión de la cadena de frío e infraestructura de distribución de alimentos congelados | +0.7% | Núcleo del CCG, con extensión hacia África Oriental | Mediano plazo (2–4 años) |
| Crecimiento del sector turístico y de la hospitalidad | +0.6% | Arabia Saudita, Emiratos Árabes Unidos | Mediano plazo (2–4 años) |
| Demanda creciente de calidad consistente en panadería y reducción del desperdicio alimentario | +0.4% | Global, con ganancias tempranas en Emiratos Árabes Unidos y Arabia Saudita | Corto plazo (≤ 2 años) |
| Innovación de productos en panes artesanales, de especialidad y precocidos | +0.3% | Emiratos Árabes Unidos, Arabia Saudita, Sudáfrica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Productos de Panadería Convenientes y Listos para Hornear
El estilo de vida agitado de los consumidores urbanos y la necesidad de una preparación eficiente de alimentos están impulsando la demanda de pan congelado en Oriente Medio y África. Los panes, bollos, panecillos y panes planos congelados ofrecen almacenamiento conveniente, calidad consistente y menor tiempo de preparación para los hogares y los operadores de servicios de alimentación. En los EAU, las ventas minoristas de productos de panadería congelados alcanzaron los 74,1 millones de USD en 2025, según Agricultura y Agroalimentación de Canadá[1]. Este crecimiento refleja la creciente aceptación por parte de los consumidores de los productos de panadería congelados y la expansión de las opciones de alimentos convenientes. Los hoteles, restaurantes, cafeterías y restaurantes de servicio rápido también utilizan pan congelado para agilizar las operaciones de cocina y mantener una calidad de producto consistente. Se espera que estos factores respalden el crecimiento del mercado a medida que las redes de distribución minorista moderna y de servicios de alimentación se expandan por toda la región.
Adopción Creciente de Productos de Panadería Congelados en Servicios de Alimentación
El creciente número de hoteles, restaurantes, cafeterías y restaurantes de servicio rápido en Oriente Medio y África está impulsando la adopción de productos de panadería congelados en las operaciones de servicios de alimentación. El pan congelado permite a los operadores mantener una calidad de producto consistente, reducir el tiempo de preparación, gestionar el inventario de manera eficiente y minimizar el desperdicio. En Arabia Saudita, el número de establecimientos de hospitalidad turística con licencia alcanzó los 5.622 en el tercer trimestre de 2025, con un aumento del 40,6% interanual, según la Autoridad General de Estadística[2]. Esta expansión crea oportunidades para los proveedores de pan congelado que atienden a hoteles, empresas de catering y cadenas de restaurantes. Los bollos para hamburguesas, los panecillos para sándwiches, las baguettes y los panes planos congelados son especialmente adecuados para operaciones de servicios de alimentación de alto volumen. Se espera que el continuo desarrollo de la infraestructura de hospitalidad y las redes organizadas de distribución de alimentos fortalezca la demanda de pan congelado en toda la región.
Expansión de la Cadena de Frío e Infraestructura de Distribución de Alimentos Congelados
La expansión de la logística de cadena de frío y la infraestructura de distribución de alimentos congelados está mejorando la disponibilidad de pan congelado en Oriente Medio y África. Los almacenes con control de temperatura, el transporte refrigerado y las instalaciones de distribución modernas ayudan a preservar la calidad del producto, reducir el deterioro y ampliar el alcance geográfico de los proveedores de panadería congelada. En Arabia Saudita, la Autoridad Saudita de Alimentos y Medicamentos informó un aumento del 18% en fábricas y almacenes con licencia en 2025, alcanzando 9.155 instalaciones en comparación con 7.750 en 2024, incluidos 5.344 almacenes del sector alimentario con licencia[3]. Estos desarrollos de infraestructura respaldan el almacenamiento y el movimiento de productos alimentarios sensibles a la temperatura a través de los canales minoristas y de servicios de alimentación. En los EAU, las inversiones en logística alimentaria y almacenamiento con control de temperatura también están fortaleciendo las capacidades de distribución regional. Se espera que una mejor cobertura de la cadena de frío facilite una mayor penetración del pan congelado en los centros urbanos y los mercados emergentes de la región.
Crecimiento del Sector Turístico y de la Hospitalidad
La expansión de la infraestructura turística y de hospitalidad en Oriente Medio y África está creando oportunidades para los proveedores de pan congelado que atienden a hoteles, restaurantes, cafeterías y establecimientos de catering. El aumento de las llegadas de turistas y la ocupación hotelera incrementan la demanda de productos de panadería convenientes, incluidos bollos para hamburguesas, panecillos para sándwiches, baguettes y panes planos, que ayudan a los operadores de servicios de alimentación a mantener una calidad consistente y reducir el tiempo de preparación. Según el Ministerio de Economía y Turismo de los EAU, los hoteles de todo el país recibieron 32,34 millones de huéspedes en 2025, lo que representa un aumento del 5,2% respecto a los 30,75 millones de 2024. El crecimiento de los servicios de hospitalidad también anima a las empresas de servicios de alimentación a adoptar productos de panadería congelados que simplifican la gestión del inventario y apoyan la preparación de comidas en grandes volúmenes. Se espera que la inversión continua en destinos turísticos, instalaciones hoteleras e infraestructura de restaurantes fortalezca la demanda de pan congelado en toda la región.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos asociados con el almacenamiento y el transporte en frío | -0.6% | Regional, mayor impacto en el África subsahariana | Mediano plazo (2–4 años) |
| Infraestructura limitada de cadena de frío en los mercados africanos en desarrollo | -0.4% | Nigeria, Resto de África | Largo plazo (≥ 4 años) |
| Fluctuaciones en los precios de la electricidad y fiabilidad del suministro eléctrico | -0.3% | Nigeria, Sudáfrica | Mediano plazo (2–4 años) |
| Alta dependencia de importaciones de productos de panadería congelados e ingredientes | -0.3% | Arabia Saudita, Emiratos Árabes Unidos | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Asociados con el Almacenamiento y el Transporte en Frío
Los altos costos asociados con el almacenamiento y el transporte en frío representan una restricción significativa para el mercado de pan congelado de Oriente Medio y África. El pan congelado requiere almacenamiento y distribución ininterrumpidos con control de temperatura para mantener la calidad, la textura y la vida útil del producto. Las inversiones en almacenes refrigerados, equipos de congelación, vehículos aislados y electricidad aumentan los gastos operativos de los fabricantes, distribuidores y minoristas. El Índice de Desempeño Logístico del Banco Mundial destaca la importancia de una infraestructura logística fiable y capacidades de cadena de suministro sensibles a la temperatura para facilitar una distribución eficiente de alimentos, particularmente en mercados donde el desarrollo de infraestructura sigue siendo desigual. Estos costos pueden aumentar el precio de venta final del pan congelado, limitando su asequibilidad entre los consumidores sensibles al precio y los pequeños operadores de servicios de alimentación.
Infraestructura Limitada de Cadena de Frío en los Mercados Africanos en Desarrollo
La infraestructura limitada de cadena de frío en los mercados africanos en desarrollo restringe el almacenamiento, el transporte y la distribución de productos de pan congelado. El pan congelado requiere condiciones de baja temperatura constantes a lo largo de toda la cadena de suministro para preservar la calidad y evitar el deterioro durante el tránsito y el almacenamiento. Los almacenes refrigerados inadecuados, los vehículos con equipos de congelación limitados y los suministros eléctricos poco fiables pueden interrumpir la distribución, especialmente fuera de los principales centros urbanos. Estos desafíos aumentan los costos operativos de los fabricantes y distribuidores, dificultando el servicio eficiente a mercados geográficamente dispersos. Los minoristas más pequeños y los operadores de servicios de alimentación también pueden carecer de la capacidad de congelación necesaria para almacenar productos de pan congelado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Formatos con Levadura Lideran el Volumen Mientras el Pan sin Levadura se Expande
El pan con levadura representó el 62,56% del tamaño del mercado de pan congelado de Oriente Medio y África en 2025. Los bollos para hamburguesas, los bollos para perros calientes, los panecillos de cena y los panes para sándwiches satisfacen los requisitos recurrentes de los restaurantes de servicio rápido, hoteles, aerolíneas y supermercados. Estos formatos son adecuados para pesos y especificaciones estandarizados. Su uso establecido en los servicios de alimentación los convierte en el grupo de productos más grande. Los productores pueden ofrecerlos en formatos de horneado final, precocidos o congelados terminados. La escala del segmento también favorece una producción y distribución eficientes a través de las rutas de cadena de frío establecidas.
Se proyecta que el pan sin levadura crecerá a una CAGR del 5,98% hasta 2031. El pan de pita, el pan plano, el lavash y el naan se adaptan a las comidas regionales familiares y a las diversas preferencias de la población expatriada. Su forma plana puede simplificar la congelación, el envasado y la utilización de palés. Esto puede mejorar la eficiencia del transporte y el almacenamiento en comparación con algunos formatos de pan de molde. El mercado de pan congelado de Oriente Medio y África puede utilizar estos productos para acceder a los menús de servicios de alimentación fuera de los principales centros urbanos. Los formatos de restaurante más amplios y los menús de entrega a domicilio deberían respaldar la demanda continua de esta categoría.


Por Tipo de Ingrediente: El Pan de Trigo Mantiene su Escala Mientras el Pan Multigrano Genera Demanda
El pan de trigo representó el 74,18% del tamaño del mercado de pan congelado de Oriente Medio y África en 2025. Sigue siendo familiar para los consumidores y práctico para la producción de pan a gran escala. Los productos a base de trigo también abarcan bollos, panes de molde, panecillos y panes planos de uso generalizado. Las recetas existentes y los sistemas de abastecimiento respaldan su posición de liderazgo. Los principales productores pueden fabricar productos de trigo en formatos que se adaptan a la demanda minorista y de servicios de alimentación. Esta amplia relevancia convierte al trigo en la base de ingredientes central de la categoría.
Se espera que el pan multigrano crezca a una CAGR del 6,04% hasta 2031. Los consumidores orientados a la salud y las comunidades de expatriados están aumentando su interés en los productos con semillas y cereales integrales. Los minoristas pueden utilizar estos productos para ofrecer una opción premium junto a los formatos estándar de trigo. El centeno y otros ingredientes especiales siguen siendo categorías más pequeñas, con demanda concentrada en determinados mercados urbanos. El mercado de pan congelado de Oriente Medio y África se beneficia cuando los productos especiales se ofrecen en ubicaciones de congelador familiares. Esta colocación puede facilitar la prueba del producto para los compradores que son nuevos en el pan congelado premium.
Por Naturaleza: Los Productos Convencionales Mantienen su Escala Mientras los Productos Sin Alérgenos Ganan Terreno
Los productos convencionales representaron el 90,37% del tamaño del mercado de pan congelado de Oriente Medio y África en 2025. Los productos estándar a base de trigo siguen siendo más accesibles para la mayoría de los hogares, restaurantes y compradores institucionales. Su escala refleja procesos de producción establecidos y una amplia gama de precios. Los formatos convencionales también satisfacen las principales necesidades de volumen de los clientes de supermercados y servicios de alimentación. Los proveedores locales e internacionales pueden ofrecerlos en varios tipos de pan. Esto mantiene al pan congelado convencional como la base comercial principal de la categoría.
Se prevé que los productos sin alérgenos crezcan a una CAGR del 6,17% hasta 2031. Los formatos sin gluten están ganando atención entre los consumidores de mayores ingresos en las áreas urbanas del CCG. El segmento sigue siendo más pequeño porque los productos sin alérgenos tienen un precio más alto que el pan convencional. Su crecimiento, no obstante, ofrece a los fabricantes una opción de producto premium. Los minoristas están colocando los productos sin alérgenos junto al pan congelado convencional para fomentar la prueba del producto. El mercado de pan congelado de Oriente Medio y África puede beneficiarse de este enfoque donde la información sobre alérgenos y el etiquetado de productos se gestionen claramente.
Por Canal de Distribución: El Canal Minorista Lidera las Ventas Mientras el Canal Horeca Crece Más Rápido
Los canales minoristas representaron el 58,39% del tamaño del mercado de pan congelado de Oriente Medio y África en 2025. Los supermercados e hipermercados proporcionan el principal punto de acceso al pan congelado en el CCG y en el área urbana de Sudáfrica. Sus pasillos de congelados permiten a los consumidores comprar panes de molde, panecillos, panes planos y artículos especiales durante sus compras habituales de comestibles. Los minoristas organizados también tienen mayor capacidad para mantener la temperatura y el surtido de los productos. La colocación en estantes de las tiendas líderes puede determinar si los productos llegan a los consumidores masivos. Esto hace que las asociaciones con minoristas sean fundamentales para la visibilidad de la marca y el crecimiento del volumen.
Se prevé que los canales horeca crezcan a una CAGR del 6,39% hasta 2031. Los hoteles, restaurantes, proveedores de catering, aerolíneas y restaurantes de servicio rápido utilizan productos congelados para mejorar la consistencia y la planificación. El canal de entrega de alimentos de Arabia Saudita y la creciente actividad de catering institucional aumentan la necesidad de insumos de panadería fiables. Las cocinas fantasma pueden utilizar pan congelado, bollos y wraps para apoyar la preparación repetible de menús. El sector de pan congelado de Oriente Medio y África tiene una clara oportunidad de canal donde los grupos de servicios de alimentación se expanden a través de múltiples establecimientos. Los proveedores que cumplen con los requisitos de entrega, calidad y certificación están mejor posicionados para atender esta demanda.
Análisis Geográfico
Arabia Saudita ocupó la posición de liderazgo en el mercado de pan congelado de Oriente Medio y África, representando el 29,45% de la participación de mercado en 2025. La demanda está respaldada por los patrones de consumo de panadería establecidos en el país, la expansión de la infraestructura minorista moderna y el creciente sector de servicios de alimentación. Los productos de pan congelado ofrecen a los minoristas, hoteles, restaurantes y operadores de catering mayor comodidad, calidad de producto consistente y menor tiempo de preparación. El desarrollo de la logística de cadena de frío y la disponibilidad de productos de panadería congelados a través de supermercados e hipermercados respaldan aún más la penetración del mercado.
Se prevé que el mercado de pan congelado de los Emiratos Árabes Unidos registre una CAGR del 5,89% hasta 2031, impulsado por la expansión de los establecimientos de servicios de alimentación, el turismo y la infraestructura de hospitalidad. La diversa población expatriada del país y el consumo establecido de cocinas internacionales respaldan la demanda de diferentes variedades de pan, incluidos panes planos, panecillos, baguettes y productos de pan especiales. El pan congelado también proporciona ventajas operativas a los hoteles, restaurantes, cafeterías y empresas de catering al apoyar la calidad estandarizada, la gestión eficiente del inventario y la reducción de los requisitos de preparación.
El mercado de pan congelado de Sudáfrica se beneficia de su infraestructura minorista relativamente desarrollada, su industria panadera establecida y la creciente disponibilidad de productos alimentarios congelados a través de supermercados y canales de servicios de alimentación. En Nigeria, la urbanización, los cambios en los patrones de consumo y la demanda de opciones de alimentos convenientes crean oportunidades para el pan congelado, aunque la asequibilidad, los costos de electricidad y las limitaciones de la cadena de frío pueden restringir la adopción. En el resto de Oriente Medio y África, el crecimiento del mercado está influenciado por la expansión de la población urbana, el turismo, el desarrollo de establecimientos de hospitalidad y las mejoras en la infraestructura de distribución de alimentos.
Panorama Competitivo
El mercado se caracteriza por una estructura fragmentada en la que los actores regionales establecidos, los importadores especializados y los proveedores internacionales de panadería congelada ocupan posiciones distintas en los canales. El mercado de pan congelado de Oriente Medio y África no tiene un único proveedor con el alcance para atender todos los formatos de productos y geografías. Los grupos internacionales, incluidos Aryzta, Lantmännen Unibake, Vandemoortele y Europastry, se centran en productos de horneado final y precocidos para clientes de servicios de alimentación. Su valor reside en especificaciones fiables, suministro centralizado y la capacidad de atender a operadores con múltiples establecimientos. Los proveedores regionales, incluidos Sunbulah Group, Almarai y Saudia Bakery, tienen familiaridad de marca local y redes de distribución doméstica. Su proximidad a los clientes puede reducir la complejidad de la última milla en los mercados clave del CCG.
Lantmännen Unibake firmó un acuerdo en diciembre de 2025 para adquirir Panificio San Francesco, un productor italiano de pan congelado para clientes minoristas. La operación añade capacidad de pan congelado orientada al comercio minorista a su red europea. En septiembre de 2025, la empresa también adquirió Boboli Benelux, fortaleciendo su cartera de panadería salada y sus capacidades de horneado final. Estas acciones pueden ampliar los productos disponibles para los clientes de servicios de alimentación y minoristas en los mercados de exportación. En junio de 2025, Lantmännen anunció una inversión de 700 millones de SEK en una nueva instalación de producción sueca centrada en bollos y panecillos especiales. Esta inversión en capacidad muestra cómo los proveedores se están preparando para la demanda de los segmentos de servicios de alimentación estandarizados y de comercio minorista especializado.
Los actores más pequeños, como Modern Bakery, DoFreeze y Goosebumps, pueden competir a través de la capacidad de respuesta local y las relaciones estrechas con las cuentas de hospitalidad. Estas empresas pueden estar mejor posicionadas para atender pedidos pequeños y personalizados. El mercado de pan congelado de Oriente Medio y África también tiene espacio para productos artesanales y de especialidad entre el pan envasado estándar y las ofertas de panadería en tienda. El cumplimiento normativo sigue siendo importante porque la certificación halal, las declaraciones de alérgenos y el etiquetado de alimentos congelados influyen en la aprobación de los clientes. Los proveedores con sistemas de seguridad alimentaria establecidos pueden ser más creíbles ante los grandes minoristas y grupos hoteleros. Este requisito puede limitar la entrada de proveedores sin capacidad de auditoría y documentación reconocida. La competencia, por tanto, está determinada tanto por el servicio al canal y el cumplimiento normativo como por el precio del producto.
Líderes de la Industria de Pan Congelado de Oriente Medio y África
-
Aryzta AG
-
Sunbulah Group
-
Almarai Company
-
Agthia Group
-
Lantmännen Unibake
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: BinDawood Holding completó la adquisición de una participación del 51% en Wonder Bakery, tras el acuerdo de diciembre de 2025 y la finalización de los procedimientos regulatorios pertinentes. La transacción fortalece el vínculo entre un importante minorista de comestibles saudita y un fabricante industrial de panadería de los EAU que abastece a clientes de servicios de alimentación y minoristas regionales.
- Diciembre de 2025: Tiger Brands se comprometió a invertir 1.000 millones de ZAR, convertidos en la fuente suministrada a 58,5 millones de USD, para construir una nueva instalación de panadería en Klerksdorp bajo su marca de pan Albany. Se espera que la instalación esté operativa en 2026. El proyecto consolida la producción de ubicaciones más antiguas y se espera que mejore la eficiencia en toda la red de panificación sudafricana. También crea 120 empleos permanentes.
- Octubre de 2025: DP World anunció una inversión de 29 millones de USD en almacenamiento en frío en el Parque de Desarrollo Industrial Elsewedy de Egipto. La instalación añade 25.000 posiciones de palés en 8 cámaras controladas de forma independiente para categorías refrigeradas y congeladas. Está diseñada para proporcionar acceso al Gran Cairo y a los principales corredores de exportación. El almacenamiento en múltiples cámaras puede ayudar a los proveedores de alimentos a gestionar productos con diferentes requisitos de temperatura.


Alcance del Informe del Mercado de Pan Congelado de Oriente Medio y África
El pan congelado se refiere a los productos de pan que están horneados o parcialmente horneados y luego congelados para preservar la frescura, la textura y la calidad hasta que estén listos para su distribución, venta minorista o preparación final. El mercado de pan congelado de Oriente Medio y África está segmentado por tipo de producto, tipo de ingrediente, naturaleza, canal de distribución y geografía. Según el tipo de producto, el mercado está segmentado en pan con levadura y pan sin levadura. Según el tipo de ingrediente, el mercado está segmentado en pan de trigo, pan de centeno, pan multigrano y otros ingredientes. Según la naturaleza, el mercado está segmentado en convencional y sin alérgenos. Según el canal de distribución, el mercado está segmentado en canal minorista y canal horeca. Según la geografía, el mercado está segmentado en Arabia Saudita, Emiratos Árabes Unidos, Nigeria y Resto de Oriente Medio y África. Para cada segmento, el dimensionamiento y las previsiones del mercado se han realizado en términos de valor (millones de USD).
| Pan con Levadura |
| Pan sin Levadura |
| Pan de Trigo |
| Pan de Centeno |
| Pan Multigrano |
| Otros Ingredientes |
| Convencional |
| Sin Alérgenos |
| Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia | |
| Tiendas Minoristas en Línea | |
| Otros Canales de Distribución |
| Emiratos Árabes Unidos |
| Arabia Saudita |
| Sudáfrica |
| Nigeria |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Pan con Levadura | |
| Pan sin Levadura | ||
| Por Tipo de Ingrediente | Pan de Trigo | |
| Pan de Centeno | ||
| Pan Multigrano | ||
| Otros Ingredientes | ||
| Por Naturaleza | Convencional | |
| Sin Alérgenos | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia | ||
| Tiendas Minoristas en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de pan congelado en Oriente Medio y África?
La expansión de los servicios de alimentación, la capacidad de congelación del comercio minorista moderno, el turismo y la demanda de productos consistentes están respaldando el crecimiento. Se proyecta que la categoría crezca a una CAGR del 4,97% hasta 2031.
¿Qué tipo de producto lidera las ventas en la categoría de pan congelado de Oriente Medio y África?
El pan con levadura lidera con una participación del 62,56% en 2025, respaldado por la demanda de bollos, panecillos y panes para sándwiches.
¿Qué segmento de pan congelado está creciendo más rápido en la región?
El canal de distribución horeca es el canal de más rápido crecimiento, con una CAGR proyectada del 6,39% hasta 2031.
¿Por qué es importante Arabia Saudita para los proveedores de pan congelado?
Arabia Saudita tiene una participación del 29,45% en 2025 y cuenta con una base de servicios de alimentación en crecimiento. El Departamento de Agricultura de los Estados Unidos identifica el pan congelado para sándwiches como un producto de mejores perspectivas en el canal de servicios de alimentación del país.
¿Cuál es el mayor desafío para la distribución de pan congelado en África?
El almacenamiento en frío, el transporte refrigerado y el suministro eléctrico fiable siguen siendo limitados en muchos mercados africanos en desarrollo. Estas limitaciones restringen la disponibilidad del producto más allá de los principales centros urbanos.


 Sus datos están seguros y nunca se venden ni se comparten.
