
Marktgröße und Marktanteile des Tiefkühlbrotmarkts im Nahen Osten und Afrika
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 758.41 Millionen US-Dollar |
| Marktgröße (2026) | 783.56 Millionen US-Dollar |
| Marktgröße (2031) | 998.72 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.97 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Tiefkühlbrotmarkts im Nahen Osten und Afrika von Mordor Intelligence
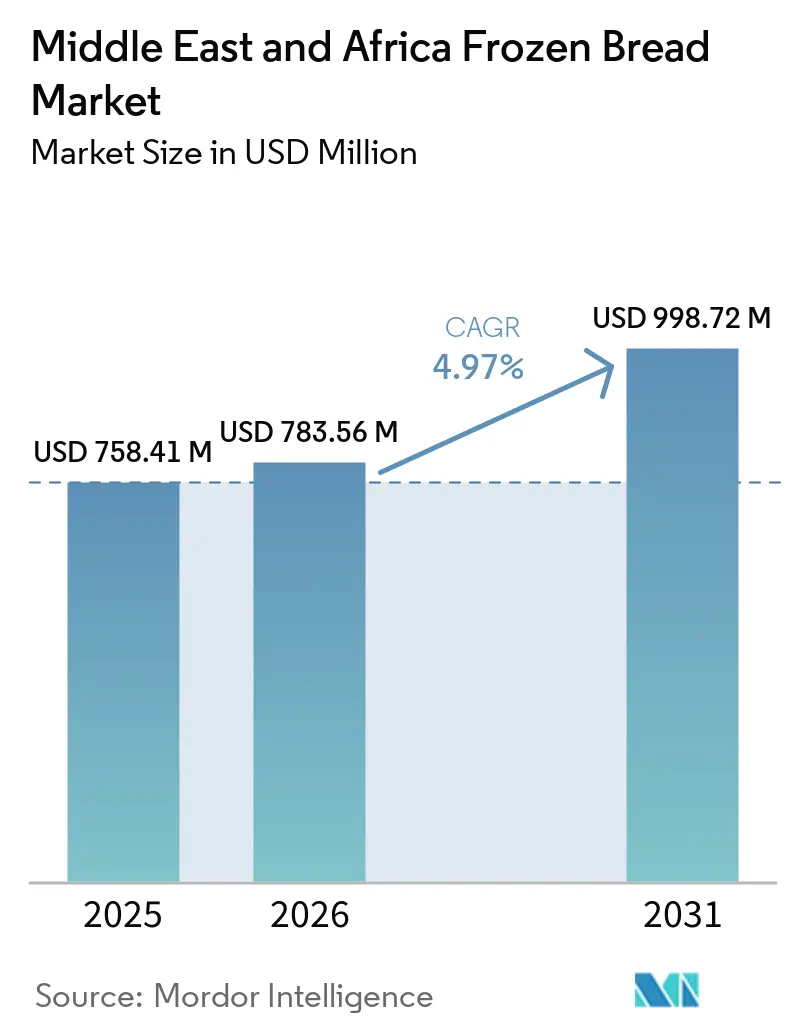
Die Marktgröße des Tiefkühlbrots im Nahen Osten und Afrika wird voraussichtlich von 758,41 Millionen USD im Jahr 2025 auf 783,56 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 4,97 % über den Zeitraum 2026–2031 998,72 Millionen USD erreichen. Der Markt entwickelt sich hin zu Formaten, die Einzelhändlern und Gastronomiebetreibern helfen, Verfügbarkeit, Personalanforderungen und Abfall zu managen. Die Nachfrage aus dem Gastronomiebereich ist besonders wichtig, da Hotel-, Restaurant-, Institutions- und Lieferbetreiber konsistente Brötchen, Laibe und Fladenbrote in allen Filialen benötigen. Der Tiefkühlbrotmarkt im Nahen Osten und Afrika profitiert auch davon, wenn der moderne Einzelhandel in großen städtischen Zentren zuverlässige Gefrierkapazitäten aufbaut. Investitionen in die Kühlkette können den Zugang in den Golfstaaten und ausgewählten afrikanischen Städten stärken, während Lücken in der Stromversorgungszuverlässigkeit und im Kühltransport andernorts wesentliche Hindernisse bleiben. Wettbewerbsstrategien konzentrieren sich daher auf lokale Distribution, zertifizierte Handhabung und Produkte, die sowohl regionalen Essgewohnheiten als auch standardisierten Gastronomiemenüs entsprechen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt gesäuertes Brot im Jahr 2025 einen Marktanteil von 62,56 % am Tiefkühlbrotmarkt im Nahen Osten und Afrika, während ungesäuertes Brot bis 2031 voraussichtlich mit einer CAGR von 5,98 % wachsen wird.
- Nach Zutatentyp hielt Weizenbrot im Jahr 2025 einen Anteil von 74,18 %, während Mehrkornbrot bis 2031 voraussichtlich mit einer CAGR von 6,04 % wachsen wird.
- Nach Art hielten konventionelle Produkte im Jahr 2025 einen Anteil von 90,37 %, während Frei-von-Produkte bis 2031 voraussichtlich mit einer CAGR von 6,17 % wachsen werden.
- Nach Vertriebskanal hielt der Lebensmitteleinzelhandel im Jahr 2025 einen Anteil von 58,9 %, während der Außer-Haus-Verzehr bis 2031 voraussichtlich mit einer CAGR von 6,39 % wachsen wird.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Marktanteil von 29,45 % am Tiefkühlbrotmarkt im Nahen Osten und Afrika, während die Vereinigten Arabischen Emirate bis 2031 voraussichtlich mit einer CAGR von 5,9 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Tiefkühlbrotmarkts im Nahen Osten und Afrika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach praktischen und backfertigen Backwaren | +1.2% | Regional, konzentriert in den GCC-Staaten und im städtischen Südafrika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Tiefkühlbackwaren in der Gastronomie | +1.0% | Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten | Mittelfristig (2–4 Jahre) |
| Ausbau der Kühlketten- und Tiefkühlkost-Distributionsinfrastruktur | +0.7% | GCC-Kernregion, Ausweitung auf Ostafrika | Mittelfristig (2–4 Jahre) |
| Wachsende Tourismus- und Gastgewerbebranche | +0.6% | Saudi-Arabien, Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach gleichbleibender Backwarenqualität und reduzierter Lebensmittelverschwendung | +0.4% | Global, mit frühen Gewinnen in den Vereinigten Arabischen Emiraten und Saudi-Arabien | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation bei handwerklichen, Spezial- und vorgebackenen Broten | +0.3% | Vereinigte Arabische Emirate, Saudi-Arabien, Südafrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach praktischen und backfertigen Backwaren
Der hektische Lebensstil städtischer Verbraucher und der Bedarf an effizienter Essenszubereitung fördern die Nachfrage nach Tiefkühlbrot im Nahen Osten und Afrika. Tiefgekühlte Laibe, Brötchen, Buns und Fladenbrote bieten praktische Lagerung, gleichbleibende Qualität und reduzierte Zubereitungszeit für Haushalte und Gastronomiebetreiber. In den VAE erreichten die Einzelhandelsumsätze mit tiefgekühlten Backwaren im Jahr 2025 laut Agriculture and Agri-Food Canada 74,1 Millionen USD[1]. Dieses Wachstum spiegelt die zunehmende Akzeptanz von Tiefkühlbackwaren bei den Verbrauchern und die Ausweitung praktischer Lebensmitteloptionen wider. Hotels, Restaurants, Cafés und Schnellrestaurants nutzen Tiefkühlbrot ebenfalls, um Küchenabläufe zu optimieren und eine gleichbleibende Produktqualität zu gewährleisten. Diese Faktoren dürften das Marktwachstum unterstützen, da sich moderne Einzelhandels- und Gastronomieverteilernetze in der gesamten Region ausweiten.
Zunehmende Nutzung von Tiefkühlbackwaren in der Gastronomie
Die wachsende Anzahl von Hotels, Restaurants, Cafés und Schnellrestaurants im Nahen Osten und Afrika fördert die Nutzung von Tiefkühlbackwaren in der Gastronomie. Tiefkühlbrot ermöglicht es Betreibern, eine gleichbleibende Produktqualität zu gewährleisten, die Zubereitungszeit zu verkürzen, den Lagerbestand effizient zu verwalten und Abfall zu minimieren. In Saudi-Arabien stieg die Anzahl der lizenzierten Tourismusbeherbergungsbetriebe im dritten Quartal 2025 auf 5.622 und erhöhte sich damit laut der Allgemeinen Behörde für Statistik um 40,6 % im Jahresvergleich[2]. Diese Expansion schafft Chancen für Tiefkühlbrotlieferanten, die Hotels, Cateringunternehmen und Restaurantketten beliefern. Tiefgekühlte Burgerbrötchen, Sandwichbrötchen, Baguettes und Fladenbrote eignen sich besonders für Gastronomiebetriebe mit hohem Volumen. Die weitere Entwicklung der Gastgewerbeinfrastruktur und organisierter Lebensmittelverteilungsnetze dürfte die Nachfrage nach Tiefkühlbrot in der gesamten Region stärken.
Ausbau der Kühlketten- und Tiefkühlkost-Distributionsinfrastruktur
Der Ausbau der Kühlkettenlogistik und der Tiefkühlkost-Distributionsinfrastruktur verbessert die Verfügbarkeit von Tiefkühlbrot im Nahen Osten und Afrika. Temperaturkontrollierte Lager, Kühltransporte und moderne Distributionseinrichtungen tragen dazu bei, die Produktqualität zu erhalten, Verderb zu reduzieren und die geografische Reichweite von Tiefkühlbackwarenlieferanten zu erweitern. In Saudi-Arabien meldete die Saudi-Arabische Behörde für Lebensmittel und Arzneimittel einen Anstieg der lizenzierten Fabriken und Lager um 18 % im Jahr 2025 auf 9.155 Einrichtungen gegenüber 7.750 im Jahr 2024, darunter 5.344 lizenzierte Lebensmittelsektorlager[3]. Diese Infrastrukturentwicklungen unterstützen die Lagerung und den Transport temperatursensitiver Lebensmittelprodukte über Einzelhandels- und Gastronomiekanäle. In den VAE stärken Investitionen in Lebensmittellogistik und temperaturkontrollierte Lagerhaltung ebenfalls die regionalen Distributionskapazitäten. Eine verbesserte Kühlkettenabdeckung dürfte eine breitere Durchdringung von Tiefkühlbrot in städtischen Zentren und aufstrebenden Märkten der Region ermöglichen.
Wachsende Tourismus- und Gastgewerbebranche
Der Ausbau der Tourismus- und Gastgewerbeinfrastruktur im Nahen Osten und Afrika schafft Chancen für Tiefkühlbrotlieferanten, die Hotels, Restaurants, Cafés und Cateringbetriebe beliefern. Steigende Touristenzahlen und Hotelauslastung erhöhen die Nachfrage nach praktischen Backwaren, darunter Burgerbrötchen, Sandwichbrötchen, Baguettes und Fladenbrote, die Gastronomiebetreibern helfen, gleichbleibende Qualität zu gewährleisten und die Zubereitungszeit zu reduzieren. Laut dem Ministerium für Wirtschaft und Tourismus der VAE begrüßten Hotels im ganzen Land im Jahr 2025 32,34 Millionen Gäste, was einem Anstieg von 5,2 % gegenüber 30,75 Millionen im Jahr 2024 entspricht. Das Wachstum der Gastgewerbedienstleistungen veranlasst Gastronomiebetriebe auch dazu, Tiefkühlbackwaren einzusetzen, die das Bestandsmanagement vereinfachen und die Zubereitung großer Mahlzeitenmengen unterstützen. Anhaltende Investitionen in Tourismusdestinationen, Hoteleinrichtungen und Restaurantinfrastruktur dürften die Nachfrage nach Tiefkühlbrot in der gesamten Region stärken.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Tiefkühlagerung und Transport | -0.6% | Regional, höchste Auswirkung in Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Begrenzte Kühlketteninfrastruktur in sich entwickelnden afrikanischen Märkten | -0.4% | Nigeria, Übriges Afrika | Langfristig (≥ 4 Jahre) |
| Schwankungen bei Strompreisen und Versorgungszuverlässigkeit | -0.3% | Nigeria, Südafrika | Mittelfristig (2–4 Jahre) |
| Hohe Importabhängigkeit bei Tiefkühlbackwaren und Zutaten | -0.3% | Saudi-Arabien, Vereinigte Arabische Emirate | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Tiefkühlagerung und Transport
Hohe Kosten für Tiefkühlagerung und Transport stellen eine erhebliche Einschränkung für den Tiefkühlbrotmarkt im Nahen Osten und Afrika dar. Tiefkühlbrot erfordert eine ununterbrochene temperaturkontrollierte Lagerung und Distribution, um Produktqualität, Textur und Haltbarkeit zu erhalten. Investitionen in Kühllager, Gefriergeräte, isolierte Fahrzeuge und Strom erhöhen die Betriebskosten für Hersteller, Distributoren und Einzelhändler. Der Logistikleistungsindex der Weltbank unterstreicht die Bedeutung einer zuverlässigen Logistikinfrastruktur und temperatursensitiver Lieferkettenkapazitäten für eine effiziente Lebensmitteldistribution, insbesondere in Märkten, in denen die Infrastrukturentwicklung uneinheitlich bleibt. Diese Kosten können den endgültigen Verkaufspreis von Tiefkühlbrot erhöhen und seine Erschwinglichkeit für preissensible Verbraucher und kleine Gastronomiebetreiber einschränken.
Begrenzte Kühlketteninfrastruktur in sich entwickelnden afrikanischen Märkten
Begrenzte Kühlketteninfrastruktur in sich entwickelnden afrikanischen Märkten schränkt die Lagerung, den Transport und die Distribution von Tiefkühlbrotprodukten ein. Tiefkühlbrot erfordert durchgehend niedrige Temperaturen in der gesamten Lieferkette, um die Qualität zu erhalten und eine Verschlechterung während des Transports und der Lagerung zu verhindern. Unzureichende Kühllager, begrenzte gefrierausgestattete Fahrzeuge und unzuverlässige Stromversorgung können die Distribution stören, insbesondere außerhalb großer städtischer Zentren. Diese Herausforderungen erhöhen die Betriebskosten für Hersteller und Distributoren und erschweren es, geografisch verstreute Märkte effizient zu bedienen. Kleinere Einzelhändler und Gastronomiebetreiber verfügen möglicherweise auch nicht über die erforderliche Gefrierkapazität zur Lagerung von Tiefkühlbrotprodukten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Gesäuerte Formate führen das Volumen an, während ungesäuertes Brot expandiert
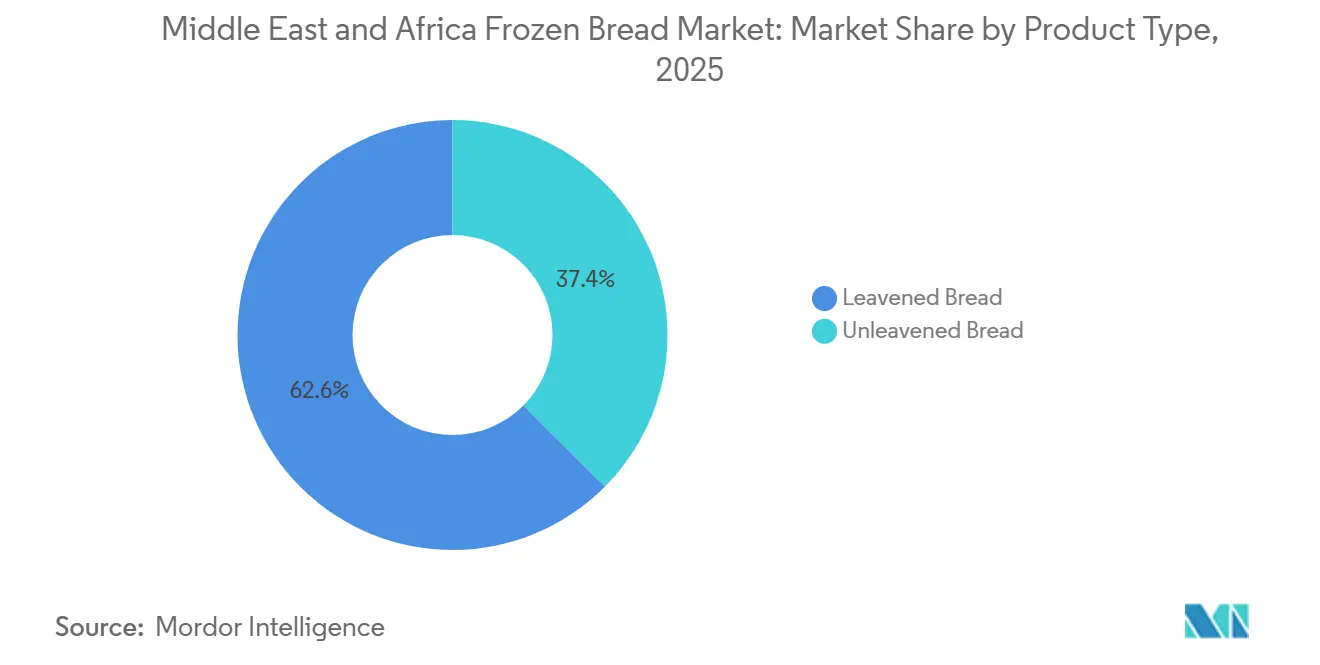
Gesäuertes Brot machte im Jahr 2025 62,56 % der Marktgröße des Tiefkühlbrots im Nahen Osten und Afrika aus. Burgerbrötchen, Hotdog-Brötchen, Dinner Rolls und Sandwichlaibe decken den wiederkehrenden Bedarf von Schnellrestaurants, Hotels, Fluggesellschaften und Supermärkten. Diese Formate eignen sich für standardisierte Gewichte und Spezifikationen. Ihre etablierte Verwendung in der Gastronomie macht sie zur größten Produktgruppe. Hersteller können sie in Aufback-, vorgebackenen oder fertig tiefgekühlten Formaten anbieten. Die Größe des Segments unterstützt auch eine effiziente Produktion und Distribution über etablierte Kühlkettenrouten.
Ungesäuertes Brot wird bis 2031 voraussichtlich mit einer CAGR von 5,98 % wachsen. Pita, Fladenbrot, Lavash und Naan passen zu vertrauten regionalen Mahlzeiten und vielfältigen Expatriate-Präferenzen. Ihre flache Form kann das Einfrieren, Verpacken und die Palettennutzung vereinfachen. Dies kann die Transport- und Lagereffizienz im Vergleich zu einigen Laibformaten verbessern. Der Tiefkühlbrotmarkt im Nahen Osten und Afrika kann diese Produkte nutzen, um in Gastronomiemenüs außerhalb großer städtischer Zentren einzudringen. Breitere Restaurantformate und Liefermenüs dürften die anhaltende Nachfrage nach dieser Kategorie unterstützen.


Nach Zutatentyp: Weizenbrot behält seine Größe, während Mehrkornbrot die Nachfrage aufbaut
Weizenbrot machte im Jahr 2025 74,18 % der Marktgröße des Tiefkühlbrots im Nahen Osten und Afrika aus. Es bleibt für Verbraucher vertraut und praktisch für die Großserienproduktion von Brot. Weizenbasierte Produkte decken auch weit verbreitete Brötchen, Laibe, Rolls und Fladenbrote ab. Bestehende Rezepturen und Beschaffungssysteme unterstützen seine führende Position. Große Hersteller können Weizenprodukte in Formaten herstellen, die dem Einzelhandels- und Gastronomiebedarf entsprechen. Diese breite Relevanz macht Weizen zur zentralen Zutatenbasis für die Kategorie.
Mehrkornbrot wird bis 2031 voraussichtlich mit einer CAGR von 6,04 % wachsen. Gesundheitsbewusste Verbraucher und Expatriate-Gemeinschaften zeigen zunehmendes Interesse an Produkten mit Saaten und Vollkorn. Einzelhändler können diese Produkte nutzen, um neben Standard-Weizenformaten eine Premium-Auswahl anzubieten. Roggen und andere Spezialzutaten bleiben kleinere Kategorien, wobei die Nachfrage auf ausgewählte städtische Märkte konzentriert ist. Der Tiefkühlbrotmarkt im Nahen Osten und Afrika profitiert davon, wenn Spezialprodukte an vertrauten Gefrierstandorten angeboten werden. Diese Platzierung kann die Erstprobe für Käufer erleichtern, die neu bei Premium-Tiefkühlbrot sind.
Nach Art: Konventionelle Produkte behalten ihre Größe, während Frei-von-Produkte zulegen
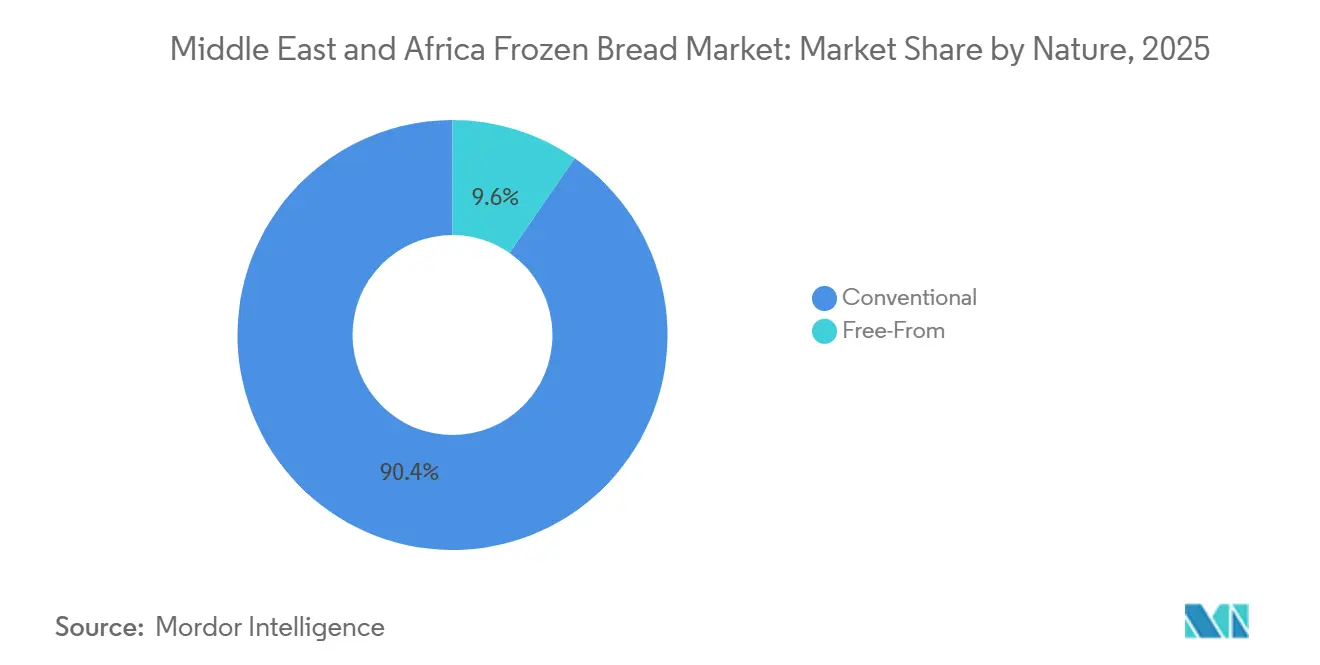
Konventionelle Produkte machten im Jahr 2025 90,37 % der Marktgröße des Tiefkühlbrots im Nahen Osten und Afrika aus. Standard-Weizenprodukte bleiben für die meisten Haushalte, Restaurants und institutionellen Käufer zugänglicher. Ihre Größe spiegelt etablierte Produktionsprozesse und eine breite Preisspanne wider. Konventionelle Formate entsprechen auch dem Hauptvolumenbedarf von Supermarkt- und Gastronomienkunden. Lokale und internationale Lieferanten können sie in verschiedenen Brotsorten anbieten. Dies hält konventionelles Tiefkühlbrot als primäre kommerzielle Basis der Kategorie.
Frei-von-Produkte werden bis 2031 voraussichtlich mit einer CAGR von 6,17 % wachsen. Glutenfreie Formate gewinnen bei einkommensstärkeren Verbrauchern in städtischen GCC-Gebieten an Aufmerksamkeit. Das Segment bleibt kleiner, da Frei-von-Produkte einen höheren Preis als konventionelles Brot haben. Sein Wachstum bietet Herstellern dennoch eine Premium-Produktoption. Einzelhändler platzieren Frei-von-Produkte neben herkömmlichem Tiefkühlbrot, um Erstproben zu fördern. Der Tiefkühlbrotmarkt im Nahen Osten und Afrika kann von diesem Ansatz profitieren, wo Allergeninformationen und Produktkennzeichnungen klar verwaltet werden.
Nach Vertriebskanal: Lebensmitteleinzelhandel führt den Umsatz an, während der Außer-Haus-Verzehr schneller wächst
Der Lebensmitteleinzelhandel hielt im Jahr 2025 58,39 % der Marktgröße des Tiefkühlbrots im Nahen Osten und Afrika. Supermärkte und Verbrauchermärkte bieten den wichtigsten Zugangspunkt für Tiefkühlbrot in den GCC-Staaten und im städtischen Südafrika. Ihre Gefrierregale ermöglichen es Verbrauchern, Laibe, Brötchen, Fladenbrote und Spezialprodukte beim regulären Lebensmitteleinkauf zu kaufen. Organisierte Einzelhändler verfügen auch über eine bessere Kapazität zur Aufrechterhaltung der Produkttemperatur und des Sortiments. Die Regalplatzierung in führenden Geschäften kann darüber entscheiden, ob Produkte Massenkonsumenten erreichen. Dies macht Einzelhandelspartnerschaften zentral für Markensichtbarkeit und Volumenwachstum.
Der Außer-Haus-Verzehr wird bis 2031 voraussichtlich mit einer CAGR von 6,39 % wachsen. Hotels, Restaurants, Cateringanbieter, Fluggesellschaften und Schnellrestaurants nutzen Tiefkühlprodukte, um Konsistenz und Planung zu verbessern. Der Lebensmittellieferkanal Saudi-Arabiens und die wachsende institutionelle Cateringaktivität erhöhen den Bedarf an zuverlässigen Backwareneingaben. Cloud-Küchen können Tiefkühlbrot, Brötchen und Wraps nutzen, um eine wiederholbare Menüzubereitung zu unterstützen. Die Tiefkühlbrotbranche im Nahen Osten und Afrika hat eine klare Kanalchance, wo Gastronomiegruppierungen über mehrere Filialen expandieren. Lieferanten, die Liefer-, Qualitäts- und Zertifizierungsanforderungen erfüllen, sind besser positioniert, um diese Nachfrage zu bedienen.
Geografische Analyse
Saudi-Arabien hielt die führende Position im Tiefkühlbrotmarkt im Nahen Osten und Afrika und machte im Jahr 2025 29,45 % des Marktanteils aus. Die Nachfrage wird durch die etablierten Backwarenkonsummuster des Landes, die expandierende moderne Einzelhandelsinfrastruktur und den wachsenden Gastronomiesektor unterstützt. Tiefkühlbrotprodukte bieten Einzelhändlern, Hotels, Restaurants und Cateringbetreibern mehr Komfort, gleichbleibende Produktqualität und reduzierte Zubereitungszeit. Die Entwicklung der Kühlkettenlogistik und die Verfügbarkeit von Tiefkühlbackwaren über Supermärkte und Verbrauchermärkte unterstützen die Marktdurchdringung weiter.
Der Tiefkühlbrotmarkt der Vereinigten Arabischen Emirate wird bis 2031 voraussichtlich eine CAGR von 5,89 % verzeichnen, angetrieben durch die Expansion von Gastronomiebetrieben, Tourismus und Gastgewerbeinfrastruktur. Die vielfältige Expatriate-Bevölkerung des Landes und der etablierte Konsum internationaler Küchen unterstützen die Nachfrage nach verschiedenen Brotsorten, darunter Fladenbrote, Brötchen, Baguettes und Spezialbrote. Tiefkühlbrot bietet Hotels, Restaurants, Cafés und Cateringunternehmen auch betriebliche Vorteile, indem es standardisierte Qualität, effizientes Bestandsmanagement und reduzierte Zubereitungsanforderungen unterstützt.
Der Tiefkühlbrotmarkt Südafrikas profitiert von seiner relativ entwickelten Einzelhandelsinfrastruktur, der etablierten Backwarenbranche und der wachsenden Verfügbarkeit von Tiefkühlprodukten über Supermärkte und Gastronomiekanäle. In Nigeria schaffen Urbanisierung, veränderte Konsummuster und die Nachfrage nach praktischen Lebensmitteloptionen Chancen für Tiefkühlbrot, obwohl Erschwinglichkeit, Stromkosten und Kühlkettenbeschränkungen die Akzeptanz einschränken können. Im übrigen Nahen Osten und Afrika wird das Marktwachstum durch die Expansion der städtischen Bevölkerung, Tourismus, die Entwicklung von Gastgewerbebetrieben und Verbesserungen der Lebensmitteldistributionsinfrastruktur beeinflusst.
Wettbewerbslandschaft
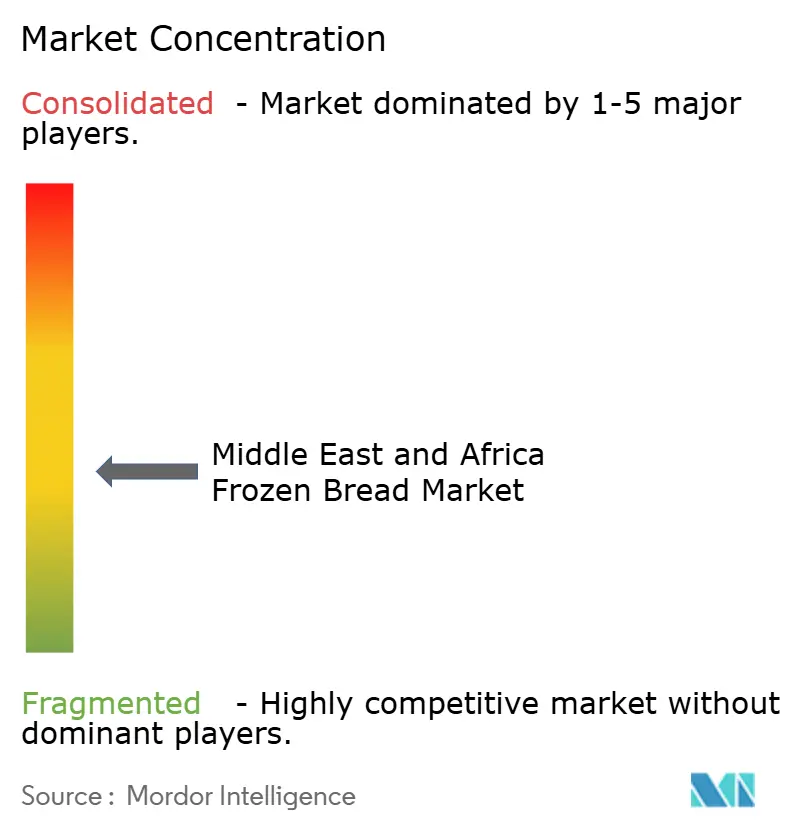
Der Markt ist durch eine fragmentierte Struktur gekennzeichnet, in der regionale Platzhirsche, Spezialimporteure und internationale Tiefkühlbackwarenlieferanten unterschiedliche Kanalpositionen innehaben. Der Tiefkühlbrotmarkt im Nahen Osten und Afrika hat keinen einzelnen Lieferanten mit der Reichweite, um jedes Produktformat und jede Geografie zu bedienen. Internationale Gruppen wie Aryzta, Lantmännen Unibake, Vandemoortele und Europastry konzentrieren sich auf Aufback- und vorgebackene Produkte für Gastronomienkunden. Ihr Wert beruht auf zuverlässigen Spezifikationen, zentralisierter Versorgung und der Fähigkeit, Betreiber mit mehreren Standorten zu bedienen. Regionale Lieferanten wie Sunbulah Group, Almarai und Saudia Bakery verfügen über lokale Markenbekanntheit und inländische Distributionsnetze. Ihre Nähe zu Kunden kann die Komplexität der letzten Meile in wichtigen GCC-Märkten reduzieren.
Lantmännen Unibake unterzeichnete im Dezember 2025 eine Vereinbarung zur Übernahme von Panificio San Francesco, einem italienischen Hersteller von Tiefkühlbrot für Einzelhandelskunden. Der Schritt fügt seinem europäischen Netzwerk auf den Einzelhandel ausgerichtete Tiefkühlbrotkapazitäten hinzu. Im September 2025 übernahm das Unternehmen auch Boboli Benelux und stärkte damit sein herzhaftes Backwarenportfolio und seine Aufbackkapazitäten. Diese Maßnahmen können das Produktangebot für Gastronomie- und Einzelhandelskunden in Exportmärkten erweitern. Im Juni 2025 kündigte Lantmännen eine Investition von 700 Millionen SEK in eine neue schwedische Produktionsanlage an, die sich auf Spezialbrötchen und Rolls konzentriert. Solche Kapazitätsinvestitionen zeigen, wie Lieferanten sich auf die Nachfrage aus standardisierten Gastronomie- und Spezialeinzelhändlersegmenten vorbereiten.
Kleinere Akteure wie Modern Bakery, DoFreeze und Goosebumps können durch lokale Reaktionsfähigkeit und enge Beziehungen zu Gastgewerbekonten konkurrieren. Diese Unternehmen sind möglicherweise besser positioniert, um kleine, maßgeschneiderte Bestellungen zu bearbeiten. Der Tiefkühlbrotmarkt im Nahen Osten und Afrika hat auch Raum für handwerkliche und Spezialprodukte zwischen standardmäßig verpacktem Brot und Backshop-Angeboten im Laden. Compliance bleibt wichtig, da Halal-Zertifizierung, Allergendeklarationen und Tiefkühlkost-Kennzeichnung die Kundengenehmigung beeinflussen. Lieferanten mit etablierten Lebensmittelsicherheitssystemen können für große Einzelhändler und Hotelgruppen glaubwürdiger sein. Diese Anforderung kann den Markteintritt von Lieferanten ohne anerkannte Audit- und Dokumentationsfähigkeit einschränken. Der Wettbewerb wird daher ebenso sehr durch Kanalservice und Compliance wie durch den Produktpreis geprägt.
Marktführer der Tiefkühlbrotbranche im Nahen Osten und Afrika
-
Aryzta AG
-
Sunbulah Group
-
Almarai Company
-
Agthia Group
-
Lantmännen Unibake
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: BinDawood Holding schloss die Übernahme eines 51-%-Anteils an Wonder Bakery ab, nach der Vereinbarung vom Dezember 2025 und dem Abschluss der relevanten behördlichen Verfahren. Die Transaktion stärkt die Verbindung zwischen einem großen saudi-arabischen Lebensmitteleinzelhändler und einem industriellen VAE-Backwarenhersteller, der regionale Gastronomie- und Einzelhandelskunden beliefert.
- Dezember 2025: Tiger Brands verpflichtete sich zu einer Investition von 1 Milliarde ZAR, in der bereitgestellten Quelle in 58,5 Millionen USD umgerechnet, zum Bau einer neuen Bäckereianlage in Klerksdorp unter seiner Albany-Brotmarke. Die Anlage soll 2026 in Betrieb gehen. Das Projekt konsolidiert die Produktion von älteren Standorten und soll die Effizienz im südafrikanischen Backwarennetzwerk verbessern. Es schafft auch 120 Dauerarbeitsplätze.
- Oktober 2025: DP World kündigte eine Kühllagerinvestition von 29 Millionen USD im Elsewedy Industrial Development Park in Ägypten an. Die Anlage fügt 25.000 Palettenplätze in 8 unabhängig gesteuerten Kammern für gekühlte und tiefgekühlte Kategorien hinzu. Sie ist darauf ausgelegt, Zugang zu Groß-Kairo und wichtigen Exportkorridoren zu bieten. Mehrkammerlagerung kann Lebensmittellieferanten helfen, Produkte mit unterschiedlichen Temperaturanforderungen zu verwalten.


Berichtsumfang des Tiefkühlbrotmarkts im Nahen Osten und Afrika
Tiefkühlbrot bezeichnet Brotprodukte, die gebacken oder teilweise gebacken und dann eingefroren werden, um Frische, Textur und Qualität bis zur Verteilung, zum Einzelhandelsverkauf oder zur endgültigen Zubereitung zu erhalten. Der Tiefkühlbrotmarkt im Nahen Osten und Afrika ist nach Produkttyp, Zutatentyp, Art, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in gesäuertes Brot und ungesäuertes Brot segmentiert. Nach Zutatentyp ist der Markt in Weizenbrot, Roggenbrot, Mehrkornbrot und sonstige Zutaten segmentiert. Nach Art ist der Markt in konventionell und frei von segmentiert. Nach Vertriebskanal ist der Markt in Lebensmitteleinzelhandel und Außer-Haus-Verzehr segmentiert. Nach Geografie ist der Markt in Saudi-Arabien, Vereinigte Arabische Emirate, Nigeria und Übriger Naher Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und Prognosen in Wertangaben (Millionen USD) durchgeführt.
| Gesäuertes Brot |
| Ungesäuertes Brot |
| Weizenbrot |
| Roggenbrot |
| Mehrkornbrot |
| Sonstige Zutaten |
| Konventionell |
| Frei von |
| Außer-Haus-Verzehr | |
| Lebensmitteleinzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores | |
| Online-Einzelhandelsgeschäfte | |
| Sonstige Vertriebskanäle |
| Vereinigte Arabische Emirate |
| Saudi-Arabien |
| Südafrika |
| Nigeria |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Gesäuertes Brot | |
| Ungesäuertes Brot | ||
| Nach Zutatentyp | Weizenbrot | |
| Roggenbrot | ||
| Mehrkornbrot | ||
| Sonstige Zutaten | ||
| Nach Art | Konventionell | |
| Frei von | ||
| Nach Vertriebskanal | Außer-Haus-Verzehr | |
| Lebensmitteleinzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores | ||
| Online-Einzelhandelsgeschäfte | ||
| Sonstige Vertriebskanäle | ||
| Nach Geografie | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Tiefkühlbrot im Nahen Osten und Afrika an?
Die Expansion der Gastronomie, moderne Einzelhandelsgefrierkapazitäten, Tourismus und die Nachfrage nach konsistenten Produkten unterstützen das Wachstum. Die Kategorie wird bis 2031 voraussichtlich mit einer CAGR von 4,97 % wachsen.
Welcher Produkttyp führt den Umsatz in der Tiefkühlbrotkategorie im Nahen Osten und Afrika an?
Gesäuertes Brot führt mit einem Anteil von 62,56 % im Jahr 2025, unterstützt durch die Nachfrage nach Brötchen, Rolls und Sandwichlaiben.
Welches Tiefkühlbrotsegment wächst in der Region am schnellsten?
Der Außer-Haus-Verzehr ist der am schnellsten wachsende Kanal mit einer prognostizierten CAGR von 6,39 % bis 2031.
Warum ist Saudi-Arabien für Tiefkühlbrotlieferanten wichtig?
Saudi-Arabien hält im Jahr 2025 einen Anteil von 29,45 % und verfügt über eine wachsende Gastronomiebasis. Das USDA identifiziert tiefgekühltes Sandwichbrot als ein Produkt mit bestem Potenzial im Gastronomiekanal des Landes.
Was ist die größte Herausforderung für die Tiefkühlbrotdistribution in Afrika?
Kühllagerung, Kühltransport und zuverlässige Stromversorgung bleiben in vielen sich entwickelnden afrikanischen Märkten begrenzt. Diese Einschränkungen beschränken die Produktverfügbarkeit über große städtische Zentren hinaus.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
