
Taille et part du marché de la logistique des produits préfabriqués au Mexique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
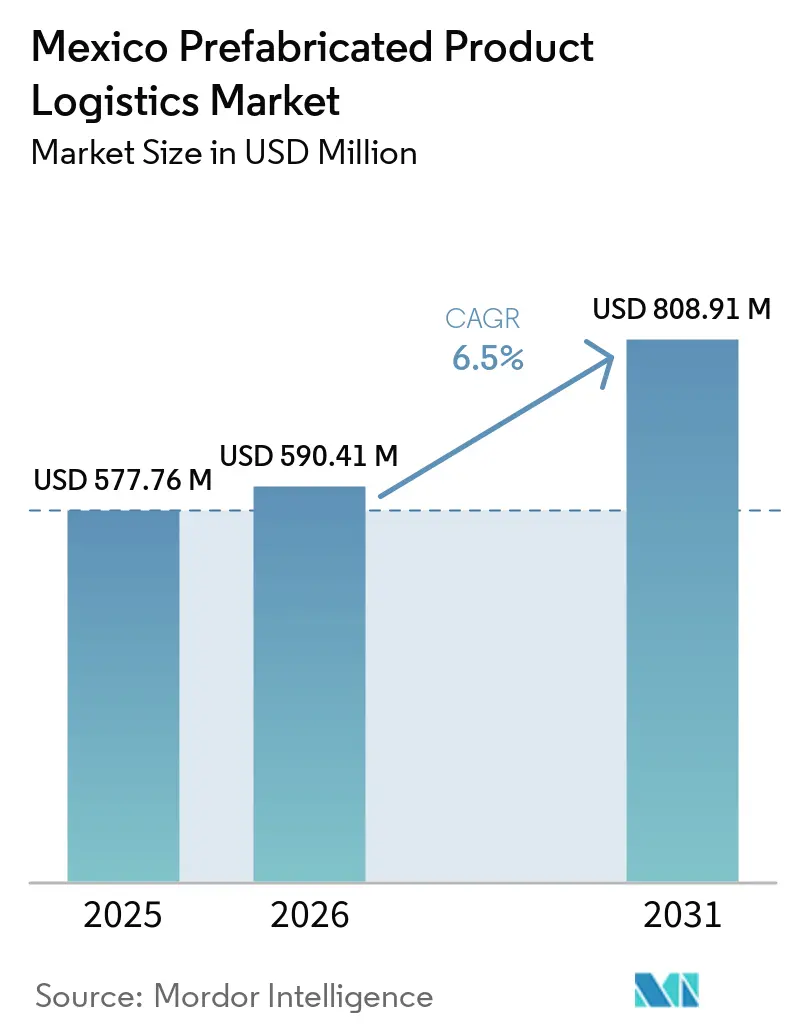
| Taille du marché de l'année de base (2025) | 577.76 Millions de dollars américains |
| Taille du Marché (2026) | 590.41 Millions de dollars américains |
| Taille du Marché (2031) | 808.91 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.50 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des produits préfabriqués au Mexique par Mordor Intelligence
La taille du marché de la logistique des produits préfabriqués au Mexique était évaluée à 577,76 millions USD en 2025 et devrait croître de 590,41 millions USD en 2026 pour atteindre 808,91 millions USD d'ici 2031, à un CAGR de 6,50 % durant la période de prévision (2026-2031).
Le Mexique est resté le principal partenaire commercial de marchandises des États-Unis, et les échanges bilatéraux de marchandises ont atteint 872,8 milliards USD en 2025, soutenant l'activité manufacturière transfrontalière qui nécessite un acheminement fiable des systèmes construits en usine.[1]Bureau du représentant américain au commerce, "Mexique," Bureau du représentant américain au commerce, ustr.gov Le nearshoring a continué de soutenir la demande de systèmes structurels construits en usine, notamment lorsque les promoteurs avaient besoin d'une préparation et d'une installation rapides du site. Le marché de la logistique des produits préfabriqués au Mexique dépendait donc de la capacité de transport, de la mise en attente, des permis et de la coordination avec les calendriers de construction, plutôt que de la seule capacité de fret standard. Les opérateurs qui combinaient la sortie d'usine, le séquençage des livraisons et le soutien à l'installation pouvaient combler un manque laissé par les transporteurs axés uniquement sur le transport. Les exigences en matière de permis et l'exposition aux risques de sécurité des cargaisons ont continué d'alourdir les coûts et la pression de planification pour les chargements volumineux et de grande valeur.
Points clés du rapport
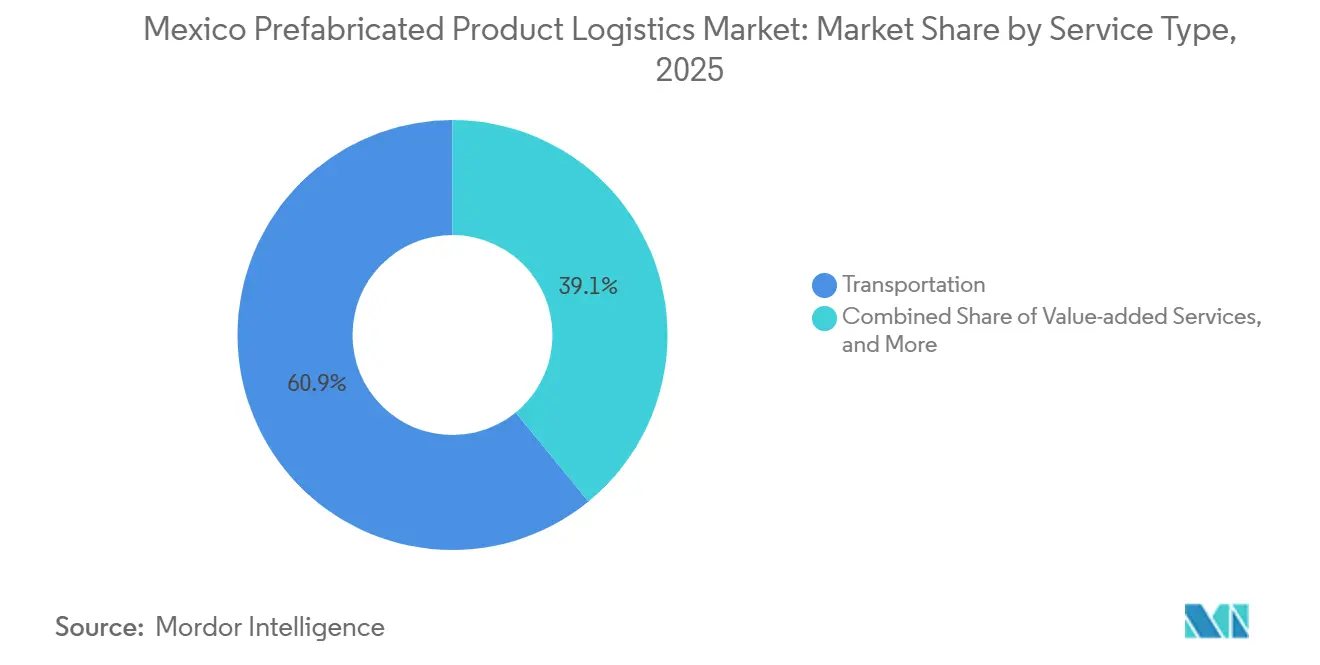
- Par service, le transport détenait 60,90 % de la part du marché de la logistique des produits préfabriqués au Mexique en 2025, tandis que les services à valeur ajoutée devraient croître à un CAGR de 8,80 % jusqu'en 2031.
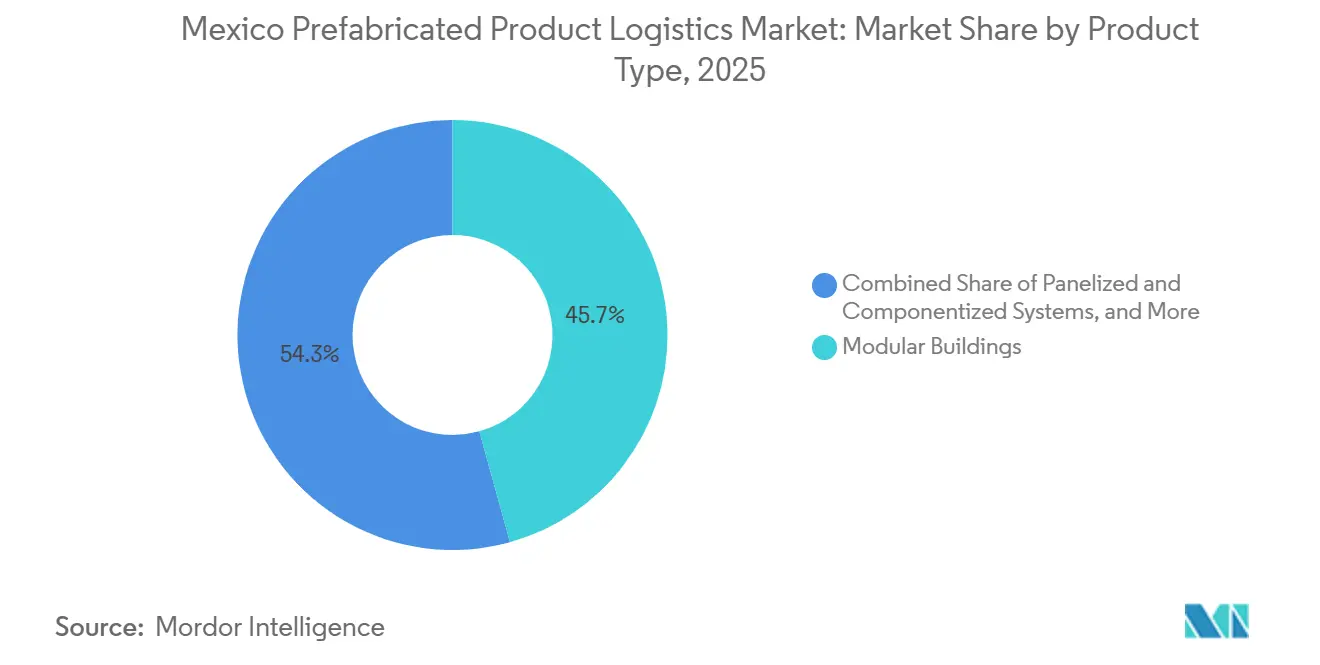
- Par type de produit, les bâtiments modulaires détenaient 45,65 % de la taille du marché de la logistique des produits préfabriqués au Mexique en 2025, tandis que les systèmes panélisés et componentisés devraient croître à un CAGR de 8,45 % jusqu'en 2031.
- Par application, les bâtiments résidentiels détenaient 52,15 % de la part du marché de la logistique des produits préfabriqués au Mexique en 2025, tandis que les bâtiments commerciaux devraient croître à un CAGR de 7,95 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique des produits préfabriqués au Mexique
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de préfabriqués industriels liée au nearshoring | +2.0% | National, concentré dans le Nuevo León, Tamaulipas, Chihuahua, Sonora et la région du Bajío | Court terme (≤ 2 ans) |
| Expansion du commerce électronique et des centres de distribution | +1.4% | National, avec des gains précoces dans la métropole de Nuevo León, la métropole de Mexico et Guadalajara | Court terme (≤ 2 ans) |
| Pression sur la livraison de logements et d'infrastructures | +1.1% | National, avec des programmes en cours dans les 32 États | Moyen terme (2-4 ans) |
| Achèvement plus rapide des projets et réduction des besoins en main-d'œuvre sur site | +0.7% | National | Court terme (≤ 2 ans) |
| Livraison séquencée et intégration de l'usine au site | +0.5% | Corridors industriels dans les États frontaliers du nord et la région du Bajío | Moyen terme (2-4 ans) |
| Demande de structures relocalisables et reconfigurables | +0.4% | National, porté par les secteurs minier et industriel au Sinaloa, Zacatecas et Sonora | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de préfabriqués industriels liée au nearshoring
Le marché de la logistique des produits préfabriqués au Mexique a bénéficié de la construction industrielle liée au nearshoring. Les structures construites en usine ont soutenu des projets où les entreprises recherchaient une occupation plus rapide que les méthodes conventionnelles de construction sur site ne pouvaient offrir. Les systèmes modulaires et à panneaux nécessitaient que les transporteurs coordonnent l'achèvement de la production, le chargement, l'accès aux itinéraires et les fenêtres d'installation. Ce besoin favorisait les prestataires capables de planifier l'ensemble du déplacement depuis la sortie d'usine jusqu'à la livraison sur site. Les États frontaliers du nord et la région du Bajío sont restés importants car leurs corridors industriels reliaient fournisseurs, usines et destinations d'exportation. Le marché de la logistique des produits préfabriqués au Mexique a également bénéficié de projets s'étendant au-delà des plus grands centres industriels lorsque les promoteurs choisissaient des emplacements disposant de services publics et d'un accès aux transports appropriés.
Expansion du commerce électronique et des centres de distribution
L'activité du commerce électronique a continué de soutenir la construction de centres de distribution et d'entrepôts de traitement des commandes. Les structures préfabriquées en acier et à panneaux convenaient aux projets où la date d'exploitation était étroitement liée aux engagements de bail et à la planification logistique. Ces installations nécessitaient le déplacement de sections structurelles achevées dans des fenêtres de livraison et de grutage étroites. Le marché de la logistique des produits préfabriqués au Mexique accordait donc une plus grande valeur à la livraison séquencée plutôt qu'au simple transport de point à point. Les retards causés par les permis ou les restrictions d'itinéraire pouvaient laisser les grues et les équipes d'installation inactives, augmentant les coûts supportés par les prestataires logistiques. Les prestataires qui planifiaient conjointement la sortie d'usine, le transport terrestre et l'accès au site pouvaient mieux gérer ces risques de projet.
Pression sur la livraison de logements et d'infrastructures
Le programme mexicain de logements pour le bien-être ciblait 600 000 logements durant le mandat de 6 ans de la présidente Sheinbaum. L'Infonavit s'est engagé à hauteur de 8,5 milliards USD pour la construction de logements en 2025 dans le cadre du programme.[2]"Construction au Mexique," Administration du commerce international, trade.gov Ce pipeline de logements a soutenu le mouvement récurrent de panneaux préfabriqués, de fondations et d'unités intérieures modulaires à travers le Mexique. Le marché de la logistique des produits préfabriqués au Mexique en a bénéficié car les programmes de logements à grand volume nécessitent des itinéraires répétables, une disponibilité prévisible des équipements et une ponctualité de livraison rigoureuse. Le Plan Mexique, annoncé en juin 2026, a engagé 523 milliards MXN (29,09 milliards USD) pour 44 projets d'autoroutes et de routes couvrant 5 100 kilomètres, renforçant l'infrastructure routière pertinente pour le transport lourd. Les conceptions de logements standardisées et les exigences d'approvisionnement pourraient en outre soutenir des besoins de transport répétables pour les entreprises qui investissent dans des équipements et des procédures de manutention appropriés.
Achèvement plus rapide des projets et réduction des besoins en main-d'œuvre sur site
Le taux de postes vacants de conducteurs commerciaux au Mexique s'élevait à 14 % à mi-2026.[3]"Programme d'infrastructure routière Plan Mexique 2026-2030," Gouvernement du Mexique, gob.mx La pénurie a laissé 90 000 camions à l'arrêt et a limité la capacité de fret disponible. Le transport de produits préfabriqués pouvait consolider des livraisons de matériaux séparées en un nombre réduit de déplacements spécialisés pour chaque projet. Cela a rendu le marché de la logistique des produits préfabriqués au Mexique pertinent pour les clients cherchant à utiliser plus efficacement une capacité de conducteurs limitée. L'âge moyen de la flotte de fret mexicaine était de 19,5 ans en janvier 2026, limitant davantage la flotte de fret général adaptée aux éléments structurels lourds. Les opérateurs disposant de plateaux, de remorques surbaissées, de véhicules équipés de grues et d'équipes formées pouvaient prendre en charge des chargements que les transporteurs généraux ne pouvaient pas gérer en toute sécurité.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des permis pour chargements hors gabarit et de la planification des itinéraires | -0.9% | National, avec des frictions concentrées sur les itinéraires interétatiques et les corridors frontaliers | Court terme (≤ 2 ans) |
| Base de transporteurs fragmentée et capacité de manutention spécialisée limitée | -0.7% | National | Moyen terme (2-4 ans) |
| Vol de cargaison et exposition aux risques de sécurité sur les corridors de longue distance | -0.6% | Régions Centre et Ouest, État de Mexico, Puebla, Guanajuato et Jalisco | Court terme (≤ 2 ans) |
| Défaillances d'interface entre conception, transport, levage et installation | -0.4% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des permis pour chargements hors gabarit et de la planification des itinéraires
La SICT mexicaine régissait le transport hors gabarit par les normes NOM-012-SCT-2-2017 et NOM-040-SCT-2-2012. Ces normes fixaient les exigences en matière de poids, de dimensions et d'escorte pour les chargements dépassant les limites des autoroutes fédérales. Les sections modulaires de plus de 3,30 mètres de large nécessitaient des véhicules pilotes, une notification préalable et, pour certains chargements, une coordination avec la Garde nationale. Un cadre fédéral a réduit les différences entre les règles de permis des États, mais a également concentré le traitement au niveau fédéral. Les relevés d'itinéraires, les calculs de charge des ponts et les limites de circulation diurne ont allongé les délais de planification des livraisons. Le marché de la logistique des produits préfabriqués au Mexique favorisait les transporteurs disposant d'autorisations établies, d'une connaissance des itinéraires et de partenariats avec des véhicules pilotes.
Base de transporteurs fragmentée et capacité de manutention spécialisée limitée
Les petits opérateurs familiaux constituaient une grande partie de la base de transport lourd au Mexique. Beaucoup manquaient de capitaux pour acquérir des remorques surbaissées à suspension hydraulique, des remorques télescopiques, des grues auto-érectiles et d'autres équipements utilisés pour les déplacements spécialisés de préfabriqués. À mi-2026, 44 % des transporteurs de fret mexicains identifiaient la main-d'œuvre comme leur principal défi opérationnel.[4]"Données commerciales sur les bâtiments préfabriqués T2 2026," Data Mexico, economia.gob.mx La géométrie irrégulière, les centres de gravité élevés et les exigences d'assemblage sensibles à la séquence ont accru la difficulté du transport de chargements préfabriqués. Les clients finaux devaient donc coordonner plusieurs prestataires pour le transport, le levage et le soutien à l'installation. Le marché de la logistique des produits préfabriqués au Mexique est resté contraint par la disponibilité des équipements spécialisés, même là où la demande de construction hors site était forte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : le transport routier ancre les revenus tandis que les services à valeur ajoutée surpassent la croissance
Le transport détenait 60,90 % de la part du marché de la logistique des produits préfabriqués au Mexique en 2025. Le transport routier constituait la plus grande partie de ce groupe de services car les corridors industriels et les sites de projet dépendaient principalement de l'accès aux autoroutes. Les déplacements par camion pouvaient relier directement les usines de fabrication aux parcs industriels du nord et aux chantiers de construction. Le rail conservait un rôle secondaire dans le transport, notamment lorsque les calendriers de projet pouvaient s'accommoder de la manutention intermodale. Les voies maritimes et fluviales intérieures desservaient les sites côtiers ou adjacents aux ports où l'accès à l'eau facilitait le déplacement de grands composants. Le fret aérien restait une option premium pour les pièces structurelles urgentes lorsque les coûts de retard de projet dépassaient le coût de transport plus élevé.
Les services à valeur ajoutée devraient croître à un CAGR de 8,80 % de 2026 à 2031. Les clients exigeaient de plus en plus des arrivées échelonnées, une coordination des fenêtres de grutage, une supervision du déchargement et une gestion des retenues en usine lorsque les sites n'étaient pas prêts. Ces activités protégeaient les composants de l'exposition aux intempéries, des dommages et des livraisons intempestives sur site. L'entreposage et le stockage soutenaient également les fabricants qui devaient conserver des éléments entre la production et l'installation. Le secteur de la logistique des produits préfabriqués au Mexique exigeait de plus en plus que les prestataires de services gèrent la préparation à la livraison ainsi que le déplacement physique. Les transporteurs qui ne fournissaient pas ces services s'appuyaient souvent sur des coordinateurs spécialisés, élargissant le besoin de service adressable au-delà des simples contrats de transport.


Par type de produit : les modulaires dominent la part tandis que les systèmes panélisés enregistrent la croissance la plus rapide
Les bâtiments modulaires détenaient 45,65 % de la taille du marché de la logistique des produits préfabriqués au Mexique en 2025. Les structures volumétriques entièrement assemblées étaient largement utilisées dans la construction industrielle et commerciale, où la pression des délais et les contraintes de main-d'œuvre étaient significatives. Ces unités se déplaçaient comme des chargements tridimensionnels complets et nécessitaient des livraisons moins nombreuses mais plus complexes. Les transporteurs spécialisés recevaient donc un revenu plus élevé par livraison que pour de nombreux déplacements de matériaux plus petits. Flexpace by COMMOSA a conçu des modules expédiés jusqu'à 112 mètres carrés de surface de plancher finie sur 1 plateforme de camion. Ce profil de manutention illustrait pourquoi la logistique modulaire différait du déplacement de panneaux plats et de composants plus petits.
Les systèmes panélisés et componentisés devraient croître à un CAGR de 8,45 % de 2026 à 2031. Les panneaux plats pouvaient être empilés plus efficacement et s'inscrivaient généralement dans les dimensions légales standard des véhicules. Leur profil de chargement réduisait la complexité des permis et permettait à un plus grand nombre de transporteurs de participer. La demande de panneaux en béton préfabriqué, de panneaux spancrete précontraints et de systèmes de façades préfabriquées a soutenu cette catégorie de produits dans les travaux résidentiels, commerciaux et d'infrastructure. Le Mexique a exporté 33,5 millions USD de bâtiments préfabriqués au cours du T2 2026, Chihuahua et Baja California représentant une part notable de l'activité. Les autres types de préfabriqués, notamment les bâtiments métalliques pré-ingéniés et les systèmes structurels hybrides, ont continué de servir les projets énergétiques, agroalimentaires et miniers avec des exigences d'itinéraire et de poids différentes.
Par application : le volume résidentiel détermine l'échelle du marché tandis que le commercial croît le plus vite
Les bâtiments résidentiels détenaient 52,15 % de la taille du marché de la logistique des produits préfabriqués au Mexique en 2025. Les objectifs fédéraux de logement ont soutenu la demande de panneaux légers, de fondations préfabriquées et d'unités modulaires de salle de bain et de cuisine. Le programme de 600 000 logements a créé une exigence de livraison pluriannuelle dans des emplacements aux conditions de transport différentes. Les chantiers résidentiels présentaient un volume logistique inférieur par site par rapport aux grands projets industriels. Cependant, leur fréquence et leur portée géographique offraient aux transporteurs une utilisation plus régulière des équipements. Les prestataires disposant d'une couverture d'itinéraires dans les corridors métropolitains et périurbains pouvaient servir plusieurs types de projets au sein du même réseau.
Les bâtiments commerciaux devraient croître à un CAGR de 7,95 % de 2026 à 2031. Les entrepôts, centres de données, installations de distribution et plateformes logistiques ont soutenu la demande de livraison et de levage de préfabriqués à haute valeur ajoutée. Ces projets nécessitaient couramment un transport par remorque surbaissée et des équipements sur site pour les poutres structurelles et les dalles. Le séquençage des livraisons était important car les grands éléments devaient arriver sur le site dans l'ordre requis pour l'installation. Les projets industriels, d'infrastructure et institutionnels représentaient les applications restantes, notamment les poutres de ponts, les extensions d'aéroports et de ports, et les installations de camps miniers. Le marché de la logistique des produits préfabriqués au Mexique pourrait bénéficier lorsque les promoteurs commerciaux utilisent des systèmes préfabriqués pour soutenir des calendriers de projet compressés.
Analyse géographique
Le nord du Mexique a enregistré le débit logistique de produits préfabriqués le plus élevé en 2026. Monterrey, Tijuana-Mexicali, Ciudad Juárez et Hermosillo-Nogales constituaient des emplacements importants pour la construction industrielle et la fabrication transfrontalière. La part du marché de la logistique des produits préfabriqués au Mexique des corridors du nord reflétait la demande d'entrepôts en acier, de bâtiments administratifs modulaires et de planchers industriels préfabriqués. Le transport routier était le mode principal car les autoroutes reliaient les usines, les parcs industriels et les postes frontières de Laredo, Nogales et El Paso. Ces passages soutenaient également les flux de composants pour les fabricants desservant le Mexique et les États-Unis. L'exposition aux risques de sécurité sur les itinéraires entre les zones de fabrication du nord et les sites de projet centraux ajoutait des exigences en matière d'assurance et de planification.
La région du Bajío était une zone logistique secondaire en accélération rapide. Guadalajara, Querétaro et Guanajuato bénéficiaient de l'activité automobile et de fabrication avancée. La région nécessitait des extensions d'usines modulaires et des systèmes panélisés pour les installations de chaîne d'approvisionnement. Sa position intérieure accroissait la dépendance aux déplacements routiers de plusieurs jours depuis les sites de fabrication centraux. Cette condition renforçait l'importance de la mise en attente en transit et de l'entreposage au sein du marché de la logistique des produits préfabriqués au Mexique. Les protocoles de sécurité et l'assurance restaient importants pour les opérateurs circulant dans le corridor du Bajío.
Le centre et le sud-est du Mexique présentaient un profil logistique différent. Mexico générait une demande issue de la construction commerciale, mixte, résidentielle en hauteur et de bureaux utilisant des cadres préfabriqués et des systèmes de façades panélisées. L'État de Mexico représentait 18 % des incidents nationaux de vol de cargaison au T2 2026, augmentant les exigences de sécurité et de contrôle des itinéraires pour les chargements transitant par le corridor. La péninsule du Yucatán est apparue comme un emplacement pour les livraisons de préfabriqués à l'échelle des infrastructures dans le Quintana Roo, le Yucatán et le Campeche. Le Mexique s'est engagé à hauteur de 157 milliards MXN (8,73 milliards USD) pour étendre le réseau ferroviaire national en 2025. Le programme ferroviaire pourrait soutenir des options intermodales supplémentaires pour les matériaux de construction régionaux durant la période de prévision.
Paysage concurrentiel
Le marché de la logistique des produits préfabriqués au Mexique était fragmenté, sans qu'un seul opérateur à l'échelle nationale ne domine les revenus des projets. Les transporteurs régionaux assuraient une grande partie du déplacement physique des chargements préfabriqués. La concurrence comprenait des entreprises spécialisées dans le transport lourd et le levage, ainsi que des fabricants de préfabriqués exploitant des capacités logistiques intégrées. Les prestataires intégrés pouvaient gérer les tolérances de fabrication, le calendrier de livraison, le grutage et l'assemblage dans le cadre d'un seul contrat. Cet arrangement offrait aux clients finaux un point de responsabilité plus clair que ne pouvaient le fournir des transporteurs de fret général distincts. Les permis établis, les autorisations d'itinéraire et les partenariats formés avec des véhicules pilotes créaient également des barrières à l'entrée pour les nouveaux transporteurs souhaitant se lancer dans le transport hors gabarit.
Mecano a utilisé une approche intégrée sur le projet Tren Maya Tramo 5 Sur à Quintana Roo. L'entreprise a ouvert une installation de production sur site, géré le séquençage de la livraison et de l'installation, et maintenu une production supérieure à 70 poutres structurelles par semaine. Flexpace by COMMOSA a soutenu la construction modulaire avec des unités finies transportables conçues pour un usage industriel et commercial. Ces exemples ont montré comment les fabricants pouvaient associer la conception de produits à la planification logistique. Les prestataires opérant dans le nord du Mexique peuvent répondre au volume de projets lié au nearshoring. Les prestataires qui ont ajouté la gestion des permis, la livraison échelonnée et la coordination des fenêtres de site pouvaient établir des relations clients plus durables.
Un projet peut impliquer une production dans le centre du Mexique, un acheminement avec permis à travers plusieurs États et une installation par grue sur un site industriel du nord. De nombreux opérateurs ne géraient pas cette séquence de bout en bout. La coordination logistique utilisant la modélisation des informations du bâtiment peut aider à aligner la séquence des éléments et les exigences des fenêtres de site dans un processus de projet partagé. Le taux de postes vacants de conducteurs commerciaux de 14 % et le vieillissement de la flotte ont accru la valeur des conducteurs certifiés et des équipements spécialisés. Les entreprises qui développent une base de conducteurs formés, des équipements propriétaires et des procédures de coordination fiables peuvent se différencier dans ce contexte fragmenté.
Leaders du secteur de la logistique des produits préfabriqués au Mexique
Trucks Pret
Transportes Mucino
TRANS NEYNO, S.A. de C.V.
Gruas Transportes Maniobras y Servicios, S.A. de C.V.
Mecano
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Prefamovil e Infraestructura a formalisé une alliance stratégique avec DEACERO, fabricant mexicain d'acier haute résistance, pour le Nuevo Puente de la Unidad, un viaduc de 3 kilomètres au-dessus d'une étendue d'eau. La collaboration a combiné la technologie d'acier de précontrainte de DEACERO avec le modèle de production mobile sur site de Prefamovil, en déployant une usine de préfabrication directement sur le site du projet pour maintenir le séquençage des éléments structurels dans des conditions logistiques et environnementales extrêmes.
- Août 2026 : Mecano a achevé son contrat d'infrastructure pour le Tramo 5 Sur du Tren Maya à Playa del Carmen, Quintana Roo. Le périmètre comprenait l'ouverture d'une installation dédiée de production de béton préfabriqué sur site, la gestion complète de la logistique et du séquençage de l'installation pour chaque élément structurel, et le maintien d'une production de plus de 70 poutres structurelles par semaine.
- Juin 2026 : Flexpace by COMMOSA a obtenu et exécuté un contrat de commerce de détail modulaire avec 7-Eleven Mexico, livrant un pop-up store à thème japonais au Punto Valle, The Town Center, Monterrey. Le projet a déployé la technologie de construction modulaire Flexpace pour un espace commercial complet et aménagé, installé dans un délai compressé.
- Août 2025 : l'ANIPPAC, en collaboration avec la Cámara Mexicana de la Industria de la Construcción, a organisé l'Encuentro Nacional de Construcción con Prefabricados de Concreto à l'Expo Guadalajara. Prefamovil e Infraestructura et Grupo DLC Prefabricados ont participé à l'événement de 2 jours pour s'aligner sur les normes de construction industrialisée et développer des partenariats commerciaux dans le cadre du pipeline d'infrastructures du Mexique.


Périmètre du rapport sur le marché de la logistique des produits préfabriqués au Mexique
| Transport | Routier |
| Ferroviaire | |
| Aérien | |
| Maritime et voies navigables intérieures | |
| Entreposage et stockage | |
| Services à valeur ajoutée |
| Bâtiments modulaires |
| Systèmes panélisés et componentisés |
| Autres types de préfabriqués |
| Bâtiments résidentiels |
| Bâtiments commerciaux |
| Autres |
| Par service | Transport | Routier |
| Ferroviaire | ||
| Aérien | ||
| Maritime et voies navigables intérieures | ||
| Entreposage et stockage | ||
| Services à valeur ajoutée | ||
| Par type de produit | Bâtiments modulaires | |
| Systèmes panélisés et componentisés | ||
| Autres types de préfabriqués | ||
| Par application | Bâtiments résidentiels | |
| Bâtiments commerciaux | ||
| Autres |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la logistique des produits préfabriqués au Mexique en 2026 ?
La taille du marché de la logistique des produits préfabriqués au Mexique est de 590,41 millions USD en 2026 et devrait atteindre 808,91 millions USD d'ici 2031.
Qu'est-ce qui stimule la demande de logistique de préfabriqués au Mexique ?
Le nearshoring, la livraison de logements, la construction de centres de distribution et le besoin d'un achèvement plus rapide des projets soutiennent la demande de transport spécialisé et de coordination.
Quel segment de service est en tête de la logistique des produits préfabriqués au Mexique ?
Le transport était en tête avec 60,90 % des revenus en 2025, tandis que les services à valeur ajoutée devraient croître à un CAGR de 8,80 % jusqu'en 2031.
Quel type de produit préfabriqué connaît la croissance la plus rapide au Mexique ?
Les systèmes panélisés et componentisés devraient croître à un CAGR de 8,45 % de 2026 à 2031.
Quelle application présente la plus forte demande de logistique de préfabriqués ?
Les bâtiments résidentiels détenaient 52,15 % des revenus en 2025, soutenus par les objectifs fédéraux de livraison de logements.
Quels sont les principaux risques pour les prestataires de transport de préfabriqués au Mexique ?
Les permis pour chargements hors gabarit, les équipements spécialisés limités, l'exposition aux risques de sécurité des cargaisons et les défaillances de coordination peuvent augmenter les coûts et retarder les calendriers d'installation.
Dernière mise à jour de la page le:



