
Tamaño y Participación del Mercado de Logística de Productos Prefabricados en México
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
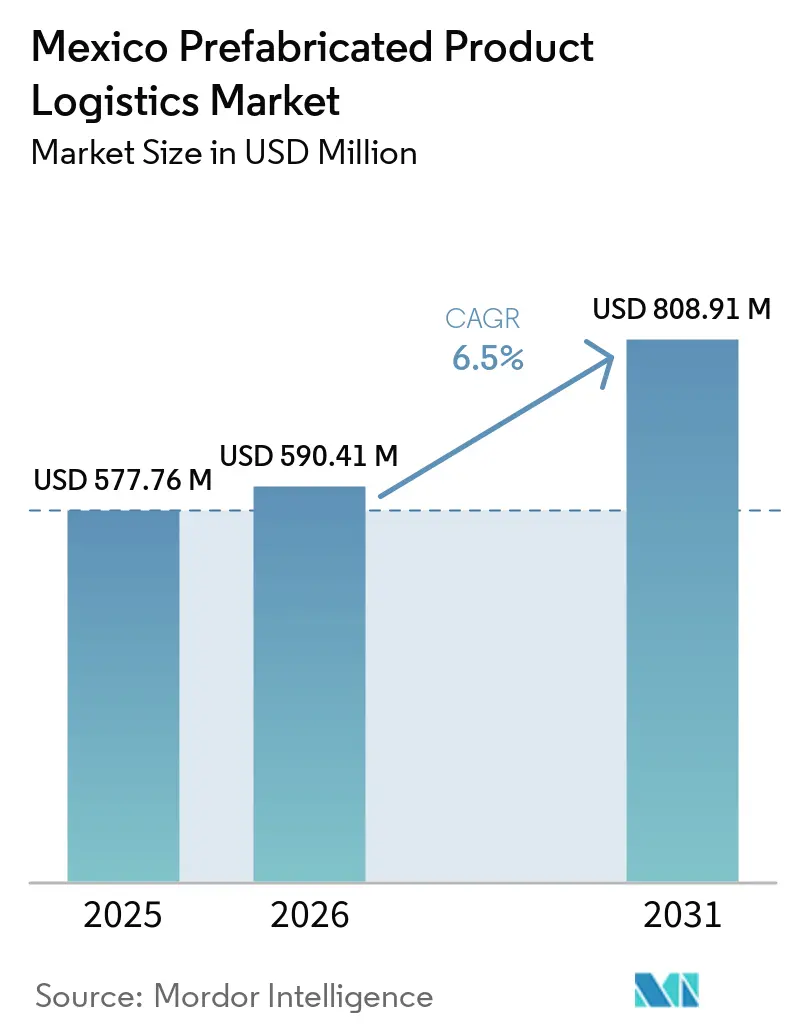
| Tamaño del mercado en el año base (2025) | 577.76 Millones de dólares |
| Tamaño del Mercado (2026) | 590.41 Millones de dólares |
| Tamaño del Mercado (2031) | 808.91 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.50 % |
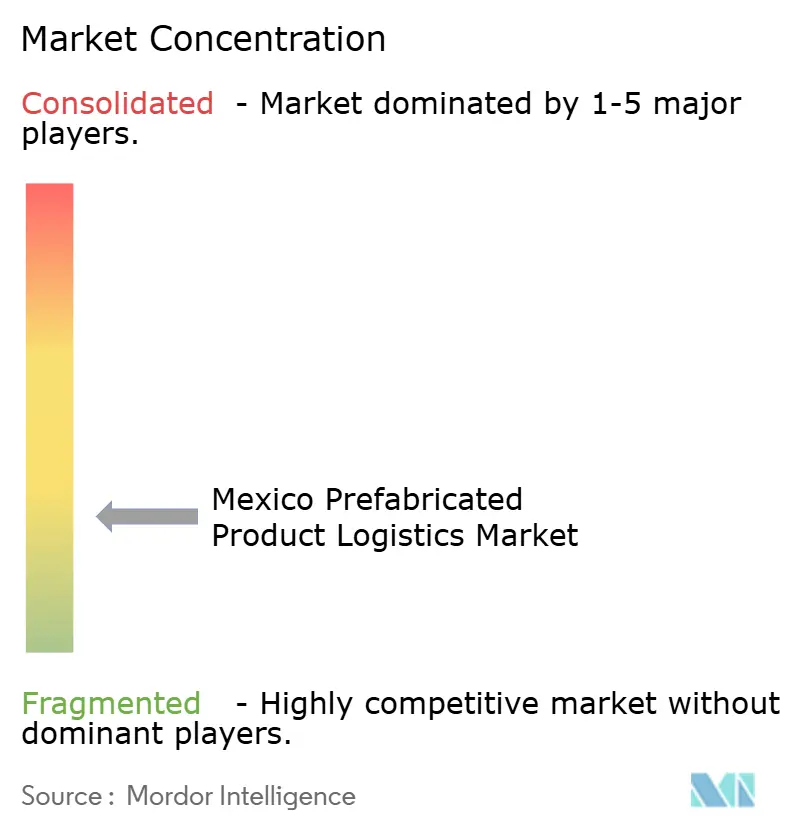
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Productos Prefabricados en México por Mordor Intelligence
El tamaño del mercado de logística de productos prefabricados en México fue valorado en 577,76 millones de USD en 2025 y se estima que crecerá desde 590,41 millones de USD en 2026 hasta alcanzar 808,91 millones de USD en 2031, a una CAGR del 6,50% durante el período de pronóstico (2026-2031).
México se mantuvo como el mayor socio comercial de bienes de los Estados Unidos, y el comercio bilateral de bienes alcanzó 872,8 mil millones de USD en 2025, respaldando la actividad manufacturera transfronteriza que requiere el traslado confiable de sistemas construidos en fábrica.[1]Oficina del Representante Comercial de los Estados Unidos, "México," Oficina del Representante Comercial de los Estados Unidos, ustr.gov El nearshoring continuó respaldando la demanda de sistemas estructurales construidos en fábrica, especialmente donde los desarrolladores necesitaban una preparación e instalación rápida del sitio. El mercado de logística de productos prefabricados en México dependió, por tanto, de la capacidad de transporte, la preparación en etapas, los permisos y la coordinación con los cronogramas de construcción, más que únicamente de la capacidad de flete estándar. Los operadores que combinaban la liberación de fábrica, la secuenciación de entregas y el soporte de instalación podían cubrir una brecha dejada por los transportistas que se enfocaban únicamente en el transporte. Los requisitos de permisos y la exposición a la seguridad de la carga continuaron añadiendo costos y presión de planificación para cargas grandes y de alto valor.
Conclusiones Clave del Informe
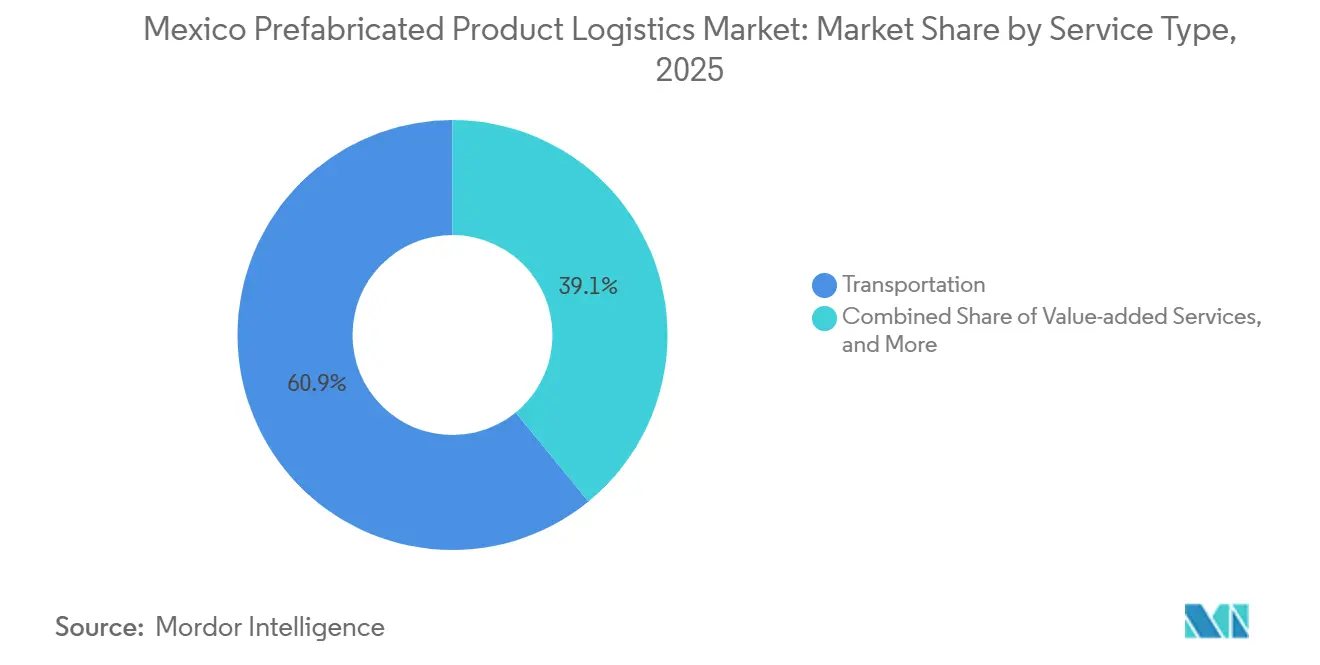
- Por servicio, el transporte representó el 60,90% de la participación del mercado de logística de productos prefabricados en México en 2025, mientras que se pronostica que los servicios de valor agregado crecerán a una CAGR del 8,80% hasta 2031.
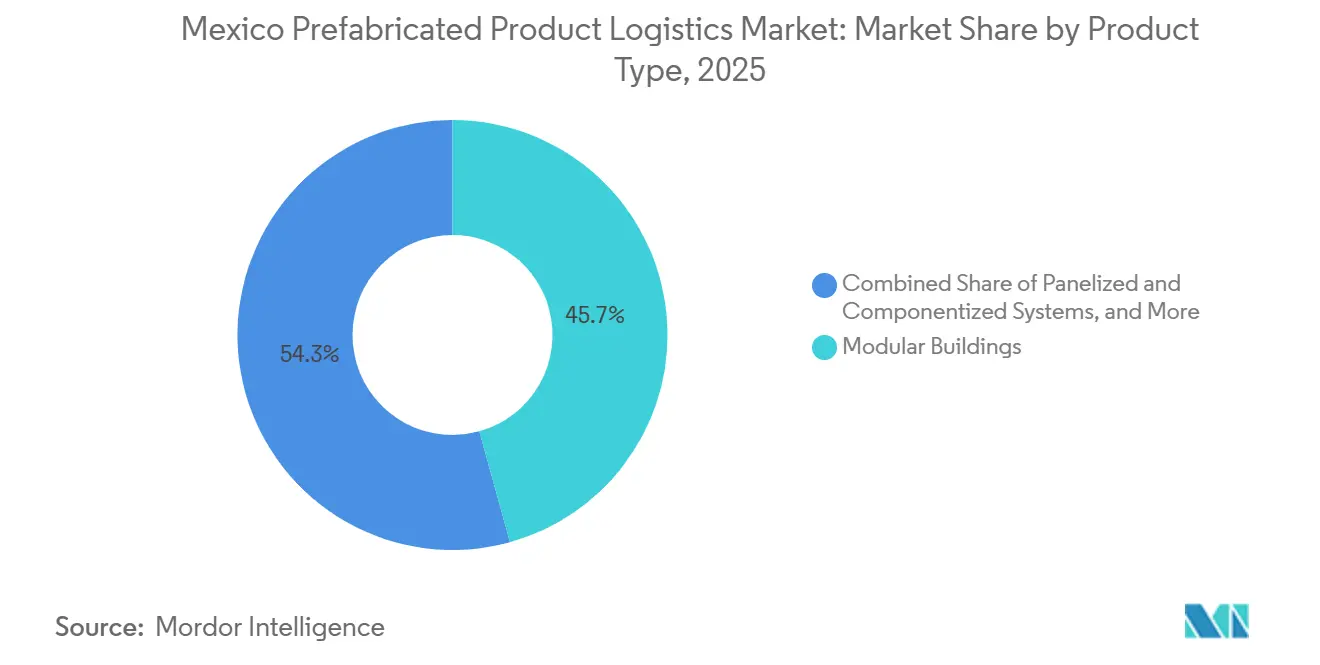
- Por tipo de producto, los edificios modulares representaron el 45,65% del tamaño del mercado de logística de productos prefabricados en México en 2025, mientras que se pronostica que los sistemas panelizados y componentizados crecerán a una CAGR del 8,45% hasta 2031.
- Por aplicación, los edificios residenciales representaron el 52,15% de la participación del mercado de logística de productos prefabricados en México en 2025, mientras que se pronostica que los edificios comerciales crecerán a una CAGR del 7,95% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística de Productos Prefabricados en México
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Prefabricados Industriales Impulsada por el Nearshoring | +2.0% | Nacional, concentrada en Nuevo León, Tamaulipas, Chihuahua, Sonora y la región del Bajío | Corto plazo (≤ 2 años) |
| Expansión del Comercio Electrónico y Centros de Distribución | +1.4% | Nacional, con ganancias tempranas en el área metropolitana de Nuevo León, la Ciudad de México y Guadalajara | Corto plazo (≤ 2 años) |
| Presión en la Entrega de Vivienda e Infraestructura | +1.1% | Nacional, con programas en ejecución en los 32 estados | Mediano plazo (2-4 años) |
| Mayor Velocidad de Finalización de Proyectos y Reducción de Requisitos de Mano de Obra en Obra | +0.7% | Nacional | Corto plazo (≤ 2 años) |
| Entrega Secuenciada e Integración de Fábrica a Obra | +0.5% | Corredores industriales en los estados fronterizos del norte y la región del Bajío | Mediano plazo (2-4 años) |
| Demanda de Estructuras Reubicables y Reconfigurables | +0.4% | Nacional, impulsada por los sectores minero e industrial en Sinaloa, Zacatecas y Sonora | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Prefabricados Industriales Impulsada por el Nearshoring
El mercado de logística de productos prefabricados en México se benefició de la construcción industrial vinculada al nearshoring. Las estructuras construidas en fábrica respaldaron proyectos donde las empresas buscaban una ocupación más rápida que la que podían ofrecer los métodos convencionales de construcción en sitio. Los sistemas modulares y de paneles requerían que los transportistas coordinaran la finalización de la producción, la carga, el acceso a rutas y las ventanas de instalación. Esta necesidad favoreció a los proveedores capaces de planificar todo el traslado desde la liberación en fábrica hasta la entrega en obra. Los estados fronterizos del norte y la región del Bajío siguieron siendo importantes porque sus corredores industriales conectaban proveedores, fábricas y destinos de exportación. El mercado de logística de productos prefabricados en México también se benefició de proyectos que se extendían más allá de los principales centros industriales cuando los desarrolladores seleccionaban ubicaciones con servicios públicos y acceso de transporte adecuados.
Expansión del Comercio Electrónico y Centros de Distribución
La actividad del comercio electrónico continuó respaldando la construcción de centros de distribución e instalaciones de cumplimiento de pedidos. Las estructuras prefabricadas de acero y paneles se adaptaban a proyectos donde la fecha de operación estaba estrechamente vinculada a compromisos de arrendamiento y planificación logística. Estas instalaciones requerían el traslado de secciones estructurales terminadas dentro de ventanas estrechas de entrega y uso de grúas. El mercado de logística de productos prefabricados en México, en consecuencia, otorgó mayor valor a la entrega secuenciada que al transporte punto a punto por sí solo. Los retrasos causados por permisos o restricciones de ruta podían dejar grúas y cuadrillas de instalación inactivas, aumentando el costo asumido por los proveedores logísticos. Los proveedores que planificaban conjuntamente la liberación en fábrica, el traslado terrestre y el acceso al sitio podían gestionar mejor estos riesgos del proyecto.
Presión en la Entrega de Vivienda e Infraestructura
El Programa de Vivienda para el Bienestar de México tenía como objetivo 600.000 viviendas durante el sexenio de la presidenta Sheinbaum. El Infonavit comprometió 8,5 mil millones de USD para la construcción de vivienda en 2025 bajo el programa.[2]"Construcción en México," Administración de Comercio Internacional, trade.gov Esta cartera de vivienda respaldó el traslado recurrente de paneles prefabricados, cimentaciones y unidades modulares de interiores de baño y cocina en todo México. El mercado de logística de productos prefabricados en México se benefició porque los programas de vivienda de alto volumen requieren rutas repetibles, disponibilidad predecible de equipos y tiempos de entrega disciplinados. El Plan México, anunciado en junio de 2026, comprometió 523 mil millones de MXN (29,09 mil millones de USD) para 44 proyectos de autopistas y carreteras que cubren 5.100 kilómetros, fortaleciendo la infraestructura vial relevante para el transporte pesado. Los diseños de vivienda estandarizados y los requisitos de adquisición pueden respaldar aún más las necesidades de transporte repetibles para las empresas que invierten en accesorios y procedimientos de manejo adecuados.
Mayor Velocidad de Finalización de Proyectos y Reducción de Requisitos de Mano de Obra en Obra
La tasa de vacantes de conductores comerciales en México se situó en el 14% a mediados de 2026.[3]"Programa de Infraestructura Vial Plan México 2026-2030," Gobierno de México, gob.mx La escasez dejó 90.000 camiones inactivos y limitó la capacidad de flete disponible. El transporte de productos prefabricados podía consolidar entregas separadas de materiales en un menor número de traslados especializados por proyecto. Esto hizo que el mercado de logística de productos prefabricados en México fuera relevante para los clientes que buscaban utilizar de manera más eficiente la limitada capacidad de conductores. La edad promedio de la flota de carga de México era de 19,5 años en enero de 2026, lo que limitaba aún más la flota de flete general apta para elementos estructurales pesados. Los operadores con plataformas, remolques de cama baja, vehículos equipados con grúas y cuadrillas capacitadas podían atender cargas que los transportistas generales no podían manejar de forma segura.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad en la Obtención de Permisos para Cargas Sobredimensionadas y Planificación de Rutas | -0.9% | Nacional, con mayor fricción en rutas interestatales y corredores fronterizos | Corto plazo (≤ 2 años) |
| Base de Transportistas Fragmentada y Capacidad Limitada de Manejo Especializado | -0.7% | Nacional | Mediano plazo (2-4 años) |
| Robo de Carga y Exposición a la Seguridad en Corredores de Larga Distancia | -0.6% | Regiones Centro y Occidente, Estado de México, Puebla, Guanajuato y Jalisco | Corto plazo (≤ 2 años) |
| Fallas de Interfaz entre Diseño, Transporte, Izaje e Instalación | -0.4% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad en la Obtención de Permisos para Cargas Sobredimensionadas y Planificación de Rutas
La SICT de México reguló el transporte sobredimensionado mediante la NOM-012-SCT-2-2017 y la NOM-040-SCT-2-2012. Las normas establecen requisitos de peso, dimensiones y escolta para cargas que superan los límites de las carreteras federales. Las secciones modulares con más de 3,30 metros de ancho requerían vehículos piloto, notificación previa y, para ciertas cargas, coordinación con la Guardia Nacional. Un marco federal redujo las diferencias entre las normas de permisos estatales, pero también concentró el procesamiento a nivel federal. Los estudios de ruta, los cálculos de carga en puentes y los límites de circulación diurna añadieron tiempo a los planes de entrega. El mercado de logística de productos prefabricados en México favoreció a los transportistas que contaban con aprobaciones establecidas, conocimiento de rutas y relaciones con vehículos piloto.
Base de Transportistas Fragmentada y Capacidad Limitada de Manejo Especializado
Los pequeños operadores familiares conformaban gran parte de la base de transporte pesado de México. Muchos carecían del capital para adquirir remolques de cama baja con suspensión hidráulica, remolques telescópicos, grúas autoerectables y otros equipos utilizados para traslados especializados de prefabricados. A mediados de 2026, el 44% de los transportistas de carga mexicanos identificaron la mano de obra como su principal desafío operativo.[4]"Datos Comerciales de Edificios Prefabricados T2 2026," Data México, economia.gob.mx La geometría irregular, los centros de gravedad elevados y los requisitos de ensamblaje sensibles a la secuencia aumentaron la dificultad de transportar cargas prefabricadas. Los clientes finales, por tanto, necesitaban coordinar varios proveedores para el transporte, el izaje y el soporte de instalación. El mercado de logística de productos prefabricados en México siguió limitado por la disponibilidad de equipos especializados, incluso donde la demanda de construcción fuera de sitio era sólida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: El Transporte por Carretera Ancla los Ingresos mientras los Servicios de Valor Agregado Superan el Crecimiento
El transporte representó el 60,90% de la participación del mercado de logística de productos prefabricados en México en 2025. El transporte por carretera constituyó la mayor parte de este grupo de servicios porque los corredores industriales y los sitios de proyecto dependían principalmente del acceso por autopista. Los traslados en camión podían conectar directamente las plantas de fabricación con los parques industriales del norte y los sitios de construcción. El ferrocarril mantuvo un papel secundario en el transporte, especialmente donde los cronogramas de proyecto podían acomodar el manejo intermodal. Las vías marítimas e interiores atendieron sitios costeros o adyacentes a puertos donde el acceso acuático facilitaba el traslado de componentes de gran tamaño. El flete aéreo se mantuvo como una opción premium para piezas estructurales urgentes cuando los costos de retraso del proyecto superaban el mayor costo de transporte.
Se pronostica que los servicios de valor agregado crecerán a una CAGR del 8,80% de 2026 a 2031. Los clientes requerían cada vez más llegadas escalonadas, coordinación de ventanas de grúa, supervisión de descarga y gestión de retención en fábrica cuando los sitios no estaban listos. Estas actividades protegían los componentes de la exposición climática, daños y entregas intempestivas en obra. El almacenamiento y bodegaje también respaldó a los fabricantes que necesitaban retener elementos entre la producción y la instalación. La industria de logística de productos prefabricados en México requería cada vez más que los proveedores de servicios gestionaran la preparación para la entrega, además del traslado físico. Los transportistas que no ofrecían estos servicios a menudo dependían de coordinadores especializados, ampliando la necesidad de servicio más allá de los contratos básicos de transporte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Los Modulares Lideran la Participación mientras los Sistemas Panelizados Capturan el Mayor Crecimiento
Los edificios modulares representaron el 45,65% del tamaño del mercado de logística de productos prefabricados en México en 2025. Las estructuras volumétricas completamente ensambladas se utilizaron ampliamente en la construcción industrial y comercial, donde la presión de los cronogramas y las limitaciones de mano de obra eran significativas. Estas unidades se trasladaban como cargas tridimensionales completas y requerían entregas menos frecuentes pero más complejas. Los transportistas especializados, por tanto, recibían mayores ingresos por entrega que los que obtendrían de muchos traslados de materiales más pequeños. Flexpace by COMMOSA diseñó módulos que se transportaban hasta 112 metros cuadrados de área de piso terminada en 1 plataforma de camión. Este perfil de manejo mostró por qué la logística modular difería del traslado de paneles planos y componentes más pequeños.
Se pronostica que los sistemas panelizados y componentizados crecerán a una CAGR del 8,45% de 2026 a 2031. Los paneles planos podían apilarse de manera más eficiente y generalmente se ajustaban a las dimensiones legales estándar de los vehículos. Su perfil de carga redujo la complejidad de los permisos y permitió que un grupo más amplio de transportistas participara. La demanda de paneles de concreto prefabricado, paneles de spancrete pretensado y sistemas de fachada precolada respaldó esta categoría de producto en obras residenciales, comerciales y de infraestructura. México exportó 33,5 millones de USD en edificios prefabricados durante el segundo trimestre de 2026, con Chihuahua y Baja California representando una parte notable de la actividad. Otros tipos de prefabricados, incluidos los edificios metálicos preingenierizados y los sistemas estructurales híbridos, continuaron atendiendo proyectos de energía, agroindustria y minería con diferentes requisitos de ruta y peso.
Por Aplicación: El Volumen Residencial Impulsa la Escala del Mercado mientras el Sector Comercial Crece más Rápido
Los edificios residenciales representaron el 52,15% del tamaño del mercado de logística de productos prefabricados en México en 2025. Los objetivos federales de vivienda respaldaron la demanda de paneles ligeros, cimentaciones precoladas y unidades modulares de baño y cocina. El programa de 600.000 viviendas creó un requisito de entrega plurianual en ubicaciones con diferentes condiciones de transporte. Los trabajos residenciales tenían un menor volumen logístico por sitio que los grandes proyectos industriales. Sin embargo, su frecuencia y alcance geográfico proporcionaron a los transportistas una utilización de equipos más consistente. Los proveedores con cobertura de rutas en corredores metropolitanos y periurbanos podían atender varios tipos de proyectos dentro de la misma red.
Se pronostica que los edificios comerciales crecerán a una CAGR del 7,95% de 2026 a 2031. Los almacenes, centros de datos, instalaciones de distribución y centros logísticos respaldaron la demanda de entrega e izaje de prefabricados de alto valor. Estos proyectos requerían comúnmente transporte en cama baja y equipos en sitio para vigas estructurales y paneles de losa. La secuenciación de entregas era importante porque los elementos de gran tamaño debían llegar al sitio en el orden requerido para la instalación. Los proyectos industriales, de infraestructura e institucionales representaron las aplicaciones restantes, incluidas vigas de puentes, ampliaciones de aeropuertos y puertos, e instalaciones de campamentos mineros. El mercado de logística de productos prefabricados en México puede beneficiarse cuando los desarrolladores comerciales utilicen sistemas prefabricados para respaldar cronogramas de proyecto comprimidos.
Análisis Geográfico
El norte de México registró el mayor volumen de logística de productos prefabricados en 2026. Monterrey, Tijuana-Mexicali, Ciudad Juárez y Hermosillo-Nogales constituyeron ubicaciones importantes para la construcción industrial y la manufactura transfronteriza. La participación del mercado de logística de productos prefabricados en México de los corredores del norte reflejó la demanda de almacenes de acero, edificios administrativos modulares y pisos industriales precolados. El transporte por carretera fue el modo principal porque las autopistas conectaban fábricas, parques industriales y cruces fronterizos en Laredo, Nogales y El Paso. Estos cruces también respaldaron los flujos de componentes para fabricantes que atendían a México y los Estados Unidos. La exposición a la seguridad en las rutas entre las zonas manufactureras del norte y los sitios de proyecto del centro añadió requisitos de seguros y planificación.
La región del Bajío fue una zona logística secundaria de rápida aceleración. Guadalajara, Querétaro y Guanajuato se beneficiaron de la actividad automotriz y de manufactura avanzada. La región requirió expansiones modulares de plantas y sistemas panelizados para instalaciones de cadena de suministro. Su posición interior aumentó la dependencia de traslados por carretera de varios días desde ubicaciones de fabricación centrales. Esa condición elevó la importancia de la preparación en etapas en tránsito y el almacenamiento dentro del mercado de logística de productos prefabricados en México. Los protocolos de seguridad y los seguros siguieron siendo importantes para los operadores que transitaban por el corredor del Bajío.
El centro y el sureste de México tuvieron un perfil logístico diferente. La Ciudad de México generó demanda de construcción comercial, de uso mixto, residencial en altura y de oficinas utilizando marcos precolados y sistemas de fachada panelizada. El Estado de México representó el 18% de los incidentes nacionales de robo de carga en el segundo trimestre de 2026, aumentando los requisitos de seguridad y control de rutas para las cargas que transitaban por el corredor. La Península de Yucatán emergió como una ubicación para entregas de prefabricados a escala de infraestructura en Quintana Roo, Yucatán y Campeche. México comprometió 157 mil millones de MXN (8,73 mil millones de USD) para ampliar la red ferroviaria nacional en 2025. El programa ferroviario puede respaldar opciones intermodales adicionales para materiales de construcción regionales durante el período de pronóstico.
Panorama Competitivo
El mercado de logística de productos prefabricados en México estaba fragmentado, sin ningún operador de escala nacional que dominara los ingresos de los proyectos. Los transportistas regionales manejaban gran parte del traslado físico de cargas prefabricadas. La competencia incluía empresas especializadas en transporte pesado e izaje, así como fabricantes de prefabricados que operaban capacidades logísticas integradas. Los proveedores integrados podían gestionar las tolerancias de fabricación, los tiempos de entrega, el izaje y el ensamblaje mediante 1 contrato. Este arreglo ofrecía a los clientes finales un punto de responsabilidad más claro que el que podían proporcionar los transportistas generales por separado. Los permisos establecidos, las autorizaciones de ruta y las asociaciones capacitadas con vehículos piloto también crearon barreras para los nuevos transportistas que ingresaban al trabajo con cargas sobredimensionadas.
Mecano utilizó un enfoque integrado en el proyecto Tren Maya Tramo 5 Sur en Quintana Roo. La empresa abrió una instalación de producción en campo, gestionó la secuenciación de entrega e instalación, y mantuvo una producción superior a 70 vigas estructurales por semana. Flexpace by COMMOSA respaldó la construcción modular con unidades terminadas transportables diseñadas para uso industrial y comercial. Estos ejemplos mostraron cómo los fabricantes podían combinar el diseño del producto con la planificación logística. Los proveedores que operan en el norte de México pueden atender el volumen de proyectos vinculado al nearshoring. Los proveedores que añadieron gestión de permisos, entrega escalonada y coordinación de ventanas en sitio pudieron construir relaciones más duraderas con los clientes.
Un proyecto puede implicar producción en el centro de México, traslado con permisos a través de varios estados e instalación con grúa en un sitio industrial del norte. Muchos operadores no gestionaban esta secuencia de principio a fin. La coordinación logística mediante modelado de información de construcción puede ayudar a alinear la secuencia de elementos y los requisitos de ventanas en sitio dentro de un proceso de proyecto compartido. La tasa de vacantes del 14% de conductores comerciales y la flota envejecida aumentaron el valor de los conductores certificados y los equipos especializados. Las empresas que desarrollen una base de conductores capacitados, equipos propios y procedimientos de coordinación confiables pueden diferenciarse en este entorno fragmentado.
Líderes de la Industria de Logística de Productos Prefabricados en México
Trucks Pret
Transportes Mucino
TRANS NEYNO, S.A. de C.V.
Gruas Transportes Maniobras y Servicios, S.A. de C.V.
Mecano
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Prefamovil e Infraestructura formalizó una alianza estratégica con DEACERO, fabricante mexicano de acero de alta resistencia, para el Nuevo Puente de la Unidad, un viaducto de 3 kilómetros sobre agua abierta. La colaboración combinó la tecnología de acero de pretensado de DEACERO con el modelo de producción móvil en sitio de Prefamovil, desplegando una planta de precolado directamente en el sitio del proyecto para mantener la secuenciación de elementos estructurales bajo condiciones logísticas y ambientales extremas.
- Agosto de 2026: Mecano completó su contrato de infraestructura para el Tramo 5 Sur del Tren Maya en Playa del Carmen, Quintana Roo. El alcance incluyó la apertura de una instalación dedicada de producción de concreto precolado en sitio, la gestión de la logística completa y la secuenciación de instalación de cada elemento estructural, y el mantenimiento de una producción de más de 70 vigas estructurales por semana.
- Junio de 2026: Flexpace by COMMOSA aseguró y ejecutó un contrato de comercio minorista modular con 7-Eleven México, entregando una tienda pop-up temática japonesa en Punto Valle, The Town Center, Monterrey. El proyecto desplegó la tecnología de construcción modular Flexpace para un espacio comercial completo y equipado, instalado en un plazo comprimido.
- Agosto de 2025: ANIPPAC, en colaboración con la Cámara Mexicana de la Industria de la Construcción, organizó el Encuentro Nacional de Construcción con Prefabricados de Concreto en Expo Guadalajara. Prefamovil e Infraestructura y Grupo DLC Prefabricados participaron en el evento de 2 días para alinear los estándares de construcción industrializada y desarrollar alianzas comerciales en la cartera de infraestructura de México.


Alcance del Informe del Mercado de Logística de Productos Prefabricados en México
| Transporte | Carretera |
| Ferroviario | |
| Aéreo | |
| Marítimo y Vías Navegables Interiores | |
| Almacenamiento y Bodegaje | |
| Servicios de Valor Agregado |
| Edificios Modulares |
| Sistemas Panelizados y Componentizados |
| Otros Tipos de Prefabricados |
| Edificios Residenciales |
| Edificios Comerciales |
| Otros |
| Por Servicio | Transporte | Carretera |
| Ferroviario | ||
| Aéreo | ||
| Marítimo y Vías Navegables Interiores | ||
| Almacenamiento y Bodegaje | ||
| Servicios de Valor Agregado | ||
| Por Tipo de Producto | Edificios Modulares | |
| Sistemas Panelizados y Componentizados | ||
| Otros Tipos de Prefabricados | ||
| Por Aplicación | Edificios Residenciales | |
| Edificios Comerciales | ||
| Otros |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de logística de productos prefabricados en México en 2026?
El tamaño del mercado de logística de productos prefabricados en México es de 590,41 millones de USD en 2026 y se pronostica que alcanzará 808,91 millones de USD en 2031.
¿Qué impulsa la demanda de logística de prefabricados en México?
El nearshoring, la entrega de vivienda, la construcción de centros de distribución y la necesidad de una finalización más rápida de proyectos respaldan la demanda de transporte especializado y coordinación.
¿Qué segmento de servicio lidera la logística de productos prefabricados en México?
El transporte lideró con el 60,90% de los ingresos en 2025, mientras que se pronostica que los servicios de valor agregado crecerán a una CAGR del 8,80% hasta 2031.
¿Qué tipo de producto prefabricado crece más rápido en México?
Se pronostica que los sistemas panelizados y componentizados crecerán a una CAGR del 8,45% de 2026 a 2031.
¿Qué aplicación tiene la mayor demanda de logística de prefabricados?
Los edificios residenciales representaron el 52,15% de los ingresos en 2025, respaldados por los objetivos federales de entrega de vivienda.
¿Cuáles son los principales riesgos para los proveedores de transporte de prefabricados en México?
Los permisos para cargas sobredimensionadas, la disponibilidad limitada de equipos especializados, la exposición al robo de carga y las fallas de coordinación pueden aumentar los costos y retrasar los cronogramas de instalación.
Última actualización de la página el:



