
Marktgröße und Marktanteile der Logistik für vorgefertigte Produkte in Mexiko
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 577.76 Millionen US-Dollar |
| Marktgröße (2026) | 590.41 Millionen US-Dollar |
| Marktgröße (2031) | 808.91 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.50 % |
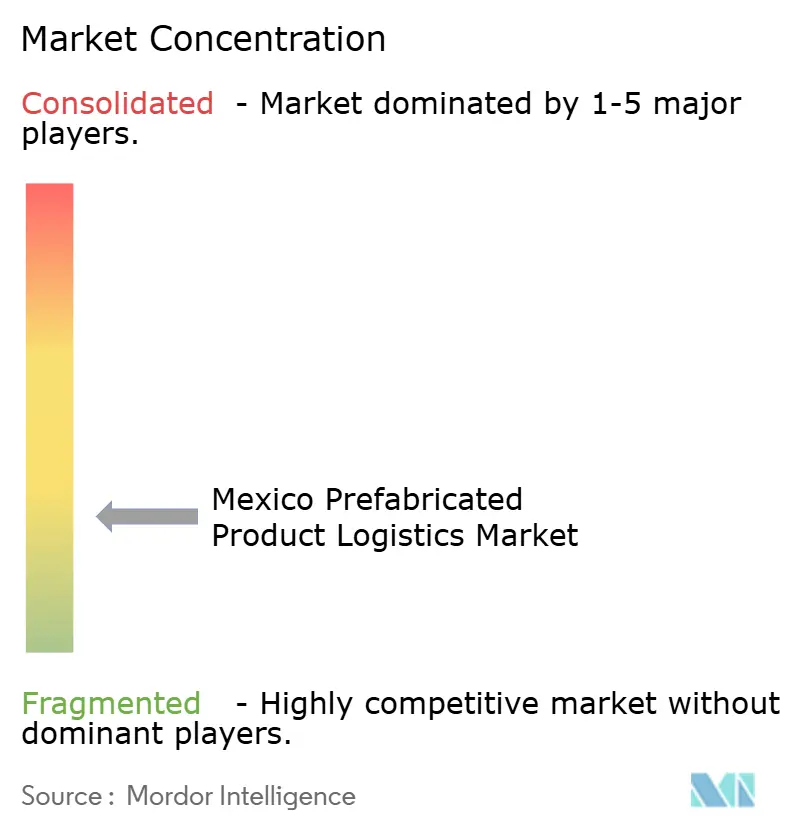
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Logistik für vorgefertigte Produkte in Mexiko von Mordor Intelligence
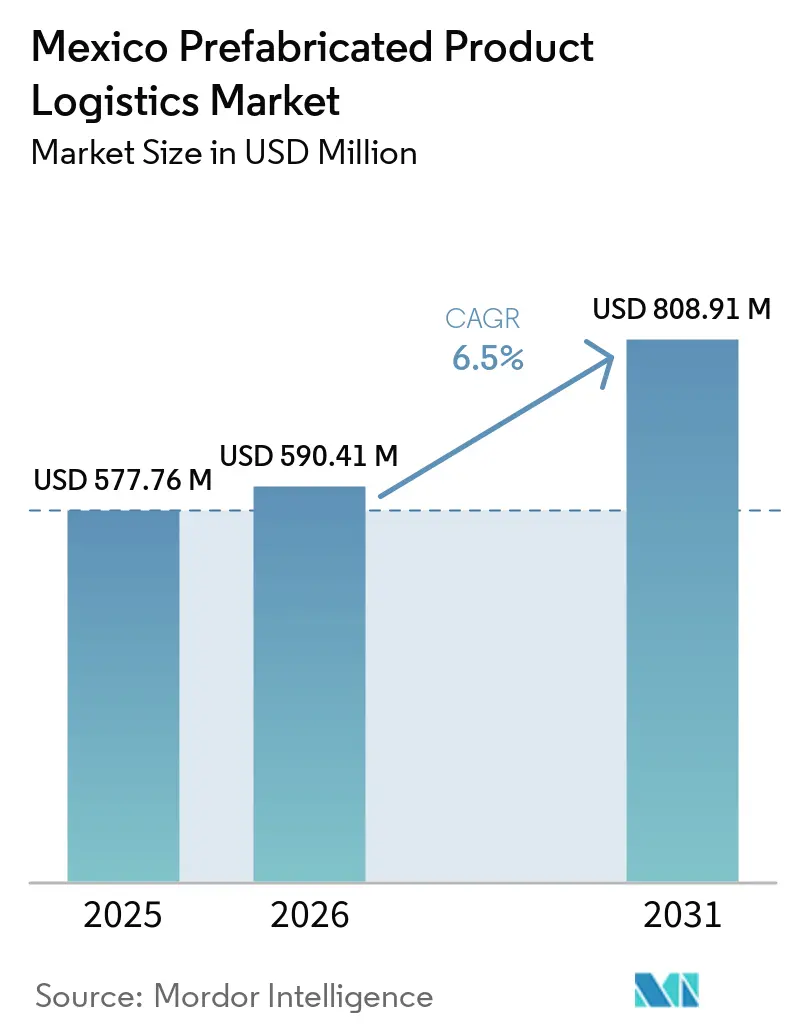
Die Marktgröße der Logistik für vorgefertigte Produkte in Mexiko wurde im Jahr 2025 auf 577,76 Millionen USD geschätzt und soll von 590,41 Millionen USD im Jahr 2026 auf 808,91 Millionen USD bis 2031 wachsen, bei einer CAGR von 6,50 % während des Prognosezeitraums (2026–2031).
Mexiko blieb der größte Warenhandelspartner der Vereinigten Staaten, und der bilaterale Warenhandel erreichte im Jahr 2025 872,8 Milliarden USD, was grenzüberschreitende Fertigungsaktivitäten unterstützte, die eine zuverlässige Bewegung fabrikgefertigter Systeme erfordern.[1]Büro des Handelsbeauftragten der Vereinigten Staaten, „Mexiko”, Büro des Handelsbeauftragten der Vereinigten Staaten, ustr.gov Das Nearshoring unterstützte weiterhin die Nachfrage nach fabrikgefertigten Tragwerksystemen, insbesondere dort, wo Projektentwickler eine schnellere Standortvorbereitung und Installation benötigten, als konventionelle Bauweisen bieten konnten. Der Markt für Logistik vorgefertigter Produkte in Mexiko war daher auf Transportkapazität, Zwischenlagerung, Genehmigungen und Koordination mit Bauzeitplänen angewiesen, nicht nur auf standardmäßige Frachtkapazität. Anbieter, die Werksfreigabe, Liefersequenzierung und Installationsunterstützung kombinierten, konnten eine Lücke schließen, die Spediteure hinterließen, die sich ausschließlich auf den Transport konzentrierten. Genehmigungsanforderungen und das Sicherheitsrisiko für Ladungen erhöhten weiterhin die Kosten und den Planungsaufwand für große und hochwertige Frachten.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistung hielt der Transport im Jahr 2025 einen Marktanteil von 60,90 % am Markt für Logistik vorgefertigter Produkte in Mexiko, während Mehrwertdienste bis 2031 mit einer CAGR von 8,80 % wachsen sollen.
- Nach Produkttyp hielten Modulgebäude im Jahr 2025 einen Anteil von 45,65 % an der Marktgröße der Logistik für vorgefertigte Produkte in Mexiko, während paneelierte und komponentisierte Systeme bis 2031 mit einer CAGR von 8,45 % wachsen sollen.
- Nach Anwendung hielten Wohngebäude im Jahr 2025 einen Marktanteil von 52,15 % am Markt für Logistik vorgefertigter Produkte in Mexiko, während Gewerbegebäude bis 2031 mit einer CAGR von 7,95 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zur Logistik vorgefertigter Produkte in Mexiko
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nearshoring-getriebene Nachfrage nach industriellen Fertigbauten | +2.0% | National, konzentriert in Nuevo León, Tamaulipas, Chihuahua, Sonora und der Bajío-Region | Kurzfristig (≤ 2 Jahre) |
| E-Commerce und Expansion von Distributionszentren | +1.4% | National, mit frühen Gewinnen im Großraum Nuevo León, Großraum Mexiko-Stadt und Guadalajara | Kurzfristig (≤ 2 Jahre) |
| Druck durch Wohnungsbau und Infrastrukturlieferung | +1.1% | National, mit Programmen in allen 32 Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Schnellere Projektfertigstellung und reduzierter Arbeitskräftebedarf auf der Baustelle | +0.7% | National | Kurzfristig (≤ 2 Jahre) |
| Sequenzierte Lieferung und Werks-zu-Standort-Integration | +0.5% | Industriekorridore in den nördlichen Grenzstaaten und der Bajío-Region | Mittelfristig (2–4 Jahre) |
| Nachfrage nach verlagerbaren und rekonfigurierbaren Strukturen | +0.4% | National, getrieben durch Bergbau- und Industriesektoren in Sinaloa, Zacatecas und Sonora | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nearshoring-getriebene Nachfrage nach industriellen Fertigbauten
Der Markt für Logistik vorgefertigter Produkte in Mexiko profitierte von der mit dem Nearshoring verbundenen Industriebautätigkeit. Fabrikgefertigte Strukturen unterstützten Projekte, bei denen Unternehmen eine schnellere Belegung anstrebten, als konventionelle Bauweisen bieten konnten. Modulare und paneelartige Systeme erforderten von Spediteuren die Koordination von Produktionsabschluss, Beladung, Streckenzugang und Installationsfenstern. Dieser Bedarf begünstigte Anbieter, die den gesamten Ablauf von der Werksfreigabe bis zur Standortlieferung planen konnten. Die nördlichen Grenzstaaten und die Bajío-Region blieben wichtig, da ihre Industriekorridore Lieferanten, Fabriken und Exportziele miteinander verbanden. Der Markt für Logistik vorgefertigter Produkte in Mexiko profitierte auch von Projekten, die über die größten Industriezentren hinausgingen, wenn Projektentwickler Standorte mit geeigneter Versorgungsinfrastruktur und Transportanbindung wählten.
E-Commerce und Expansion von Distributionszentren
Die E-Commerce-Aktivität unterstützte weiterhin den Bau von Distributionszentren und Fulfillment-Einrichtungen. Vorgefertigte Stahl- und Panelstrukturen eigneten sich für Projekte, bei denen das Betriebsdatum eng mit Mietverpflichtungen und Logistikplanung verknüpft war. Diese Einrichtungen erforderten die Bewegung fertiggestellter Strukturabschnitte innerhalb enger Liefer- und Kranfenster. Der Markt für Logistik vorgefertigter Produkte in Mexiko legte daher größeren Wert auf sequenzierte Lieferung als auf reinen Punkt-zu-Punkt-Transport. Verzögerungen durch Genehmigungen oder Streckenbeschränkungen konnten Krane und Installationsteams zum Stillstand bringen und die von Logistikanbietern getragenen Kosten erhöhen. Anbieter, die Werksfreigabe, Überlandtransport und Standortzugang gemeinsam planten, konnten diese Projektrisiken besser beherrschen.
Druck durch Wohnungsbau und Infrastrukturlieferung
Mexikos Programm „Wohnen für Wohlbefinden” zielte während der 6-jährigen Amtszeit von Präsidentin Sheinbaum auf 600.000 Wohneinheiten ab. Infonavit verpflichtete sich im Jahr 2025 im Rahmen des Programms zu 8,5 Milliarden USD für den Wohnungsbau.[2]„Mexiko Bauwesen”, Internationale Handelsverwaltung, trade.gov Diese Wohnungsbau-Pipeline unterstützte den wiederkehrenden Transport von Fertigbaupaneelen, Fundamenten und modularen Inneneinheiten in ganz Mexiko. Der Markt für Logistik vorgefertigter Produkte in Mexiko profitierte davon, weil Hochvolumen-Wohnbauprogramme wiederholbare Routen, vorhersehbare Geräteverfügbarkeit und disziplinierte Lieferzeitplanung erfordern. Plan México, im Juni 2026 angekündigt, verpflichtete sich zu 523 Milliarden MXN (29,09 Milliarden USD) für 44 Autobahn- und Straßenprojekte über 5.100 Kilometer und stärkte damit die für den Schwertransport relevante Straßeninfrastruktur. Standardisierte Wohnungsdesigns und Beschaffungsanforderungen können den wiederkehrenden Transportbedarf für Unternehmen weiter unterstützen, die in geeignete Vorrichtungen und Handhabungsverfahren investieren.
Schnellere Projektfertigstellung und reduzierter Arbeitskräftebedarf auf der Baustelle
Mexikos Vakanzrate für gewerbliche Fahrer lag Mitte 2026 bei 14 %.[3]„Plan México Straßeninfrastrukturprogramm 2026–2030”, Regierung von Mexiko, gob.mx Der Mangel ließ 90.000 Lastkraftwagen ungenutzt und schränkte die verfügbare Frachtkapazität ein. Der Transport vorgefertigter Produkte konnte separate Materiallieferungen in weniger spezialisierte Fahrten pro Projekt konsolidieren. Dies machte den Markt für Logistik vorgefertigter Produkte in Mexiko für Kunden relevant, die begrenzte Fahrerkapazitäten effizienter nutzen wollten. Das Durchschnittsalter der mexikanischen Frachtflotte betrug im Januar 2026 19,5 Jahre, was die für schwere Strukturelemente geeignete allgemeine Frachtflotte weiter einschränkte. Betreiber mit Tiefladeanhängern, Tiefbettaufliegern, kranausgestatteten Fahrzeugen und geschulten Besatzungen konnten Ladungen bedienen, die allgemeine Spediteure nicht sicher handhaben konnten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität bei Genehmigungen für Übermaßladungen und Streckenplanung | -0.9% | National, mit konzentrierten Reibungspunkten auf bundesstaatenübergreifenden Routen und Grenzkorridoren | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Spediteurbasis und begrenzte Kapazität für spezialisierte Handhabung | -0.7% | National | Mittelfristig (2–4 Jahre) |
| Frachtdiebstahl und Sicherheitsrisiken auf Langstreckenkorridoren | -0.6% | Zentral- und Westregion, Bundesstaat Mexiko, Puebla, Guanajuato und Jalisco | Kurzfristig (≤ 2 Jahre) |
| Schnittstellenfehler zwischen Planung, Transport, Heben und Installation | -0.4% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität bei Genehmigungen für Übermaßladungen und Streckenplanung
Mexikos SICT regelte den Übermaßtransport durch NOM-012-SCT-2-2017 und NOM-040-SCT-2-2012. Die Normen legen Gewichts-, Abmessungs- und Begleitanforderungen für Ladungen fest, die die Bundesstraßengrenzen überschreiten. Modulabschnitte mit einer Breite von mehr als 3,30 Metern erforderten Begleitfahrzeuge, Vorabbenachrichtigung und bei bestimmten Ladungen die Koordination mit der Nationalgarde. Ein bundesweiter Rahmen reduzierte die Unterschiede zwischen den staatlichen Genehmigungsvorschriften, konzentrierte die Bearbeitung jedoch auch auf Bundesebene. Streckenuntersuchungen, Brückenlastberechnungen und Tageszeitbeschränkungen für Bewegungen erhöhten den Zeitaufwand für Lieferpläne. Der Markt für Logistik vorgefertigter Produkte in Mexiko begünstigte Spediteure, die über etablierte Genehmigungen, Streckenkenntnisse und Begleitfahrzeugpartnerschaften verfügten.
Fragmentierte Spediteurbasis und begrenzte Kapazität für spezialisierte Handhabung
Kleine familiengeführte Betriebe bildeten einen Großteil der mexikanischen Schwertransportbasis. Vielen fehlte das Kapital für Hydraulikfederungs-Tiefbettauflieger, Teleskopauflieger, selbstaufrichtende Krane und andere Geräte, die für spezialisierte Fertigbautransporte eingesetzt werden. Mitte 2026 nannten 44 % der mexikanischen Frachtunternehmen Arbeitskräfte als ihre wichtigste betriebliche Herausforderung.[4]„Handelsdaten für vorgefertigte Gebäude Q2 2026”, Data Mexico, economia.gob.mx Unregelmäßige Geometrie, hohe Schwerpunkte und sequenzempfindliche Montageanforderungen erhöhten die Schwierigkeit des Transports von Fertigbauladungen. Endkunden mussten daher mehrere Anbieter für Transport, Heben und Installationsunterstützung koordinieren. Der Markt für Logistik vorgefertigter Produkte in Mexiko blieb durch die Verfügbarkeit von Spezialausrüstung eingeschränkt, selbst dort, wo die Nachfrage nach Offsite-Konstruktion stark war.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Straßentransport verankert den Umsatz, während Mehrwertdienste das Wachstum übertreffen
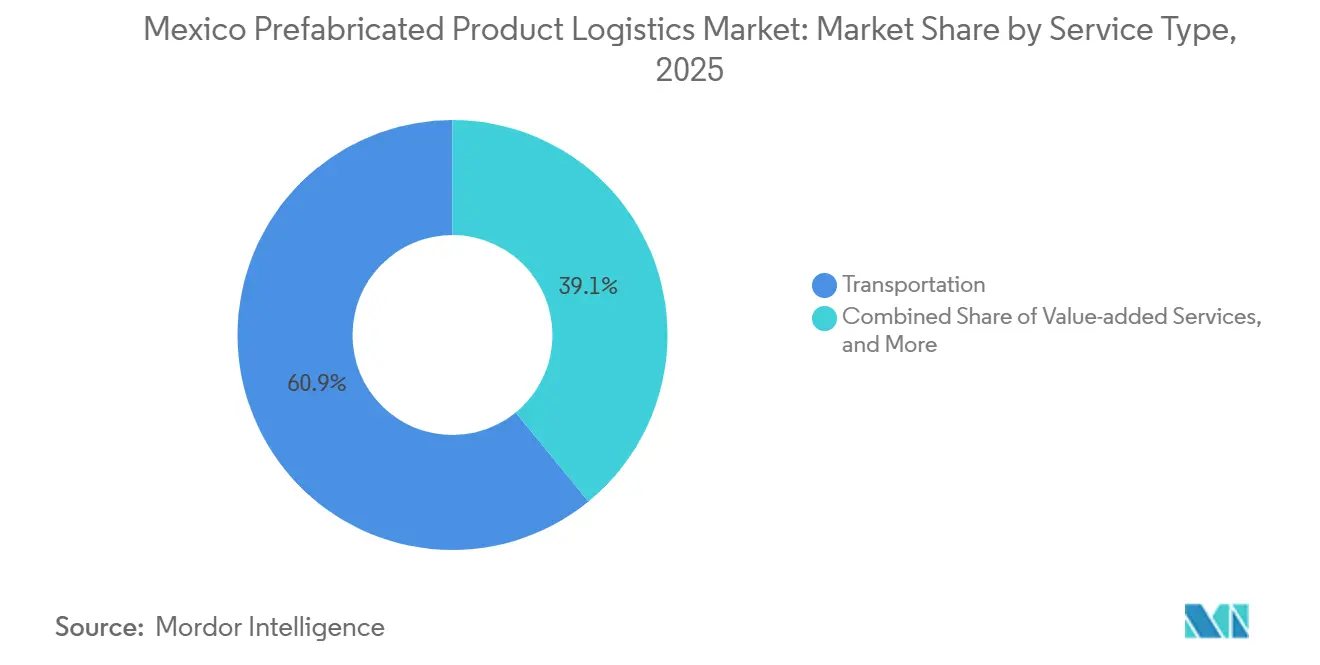
Der Transport hielt im Jahr 2025 einen Anteil von 60,90 % am Markt für Logistik vorgefertigter Produkte in Mexiko. Der Straßentransport bildete den größten Teil dieser Dienstleistungsgruppe, da Industriekorridore und Projektstandorte hauptsächlich auf den Straßenzugang angewiesen waren. Lkw-Bewegungen konnten Fertigungswerke direkt mit nördlichen Industrieparks und Baustellen verbinden. Die Bahn behielt eine sekundäre Rolle im Transport, insbesondere dort, wo Projektzeitpläne die intermodale Handhabung ermöglichten. See- und Binnenwasserwege dienten Küsten- oder hafennahen Standorten, wo der Wasserzugang die Bewegung großer Komponenten unterstützte. Luftfracht blieb eine Premium-Option für dringende Strukturteile, wenn die Kosten von Projektverzögerungen die höheren Transportkosten überstiegen.
Mehrwertdienste sollen von 2026 bis 2031 mit einer CAGR von 8,80 % wachsen. Kunden verlangten zunehmend gestaffelte Ankünfte, Koordination von Kranfenstern, Entladeaufsicht und Werkshaltemanagement, wenn Standorte nicht bereit waren. Diese Aktivitäten schützten Komponenten vor Witterungseinflüssen, Beschädigungen und vorzeitiger Standortlieferung. Lagerung und Aufbewahrung unterstützten auch Hersteller, die Elemente zwischen Produktion und Installation lagern mussten. Die Branche für Logistik vorgefertigter Produkte in Mexiko erforderte zunehmend, dass Dienstleister die Lieferbereitschaft ebenso wie die physische Bewegung steuerten. Spediteure, die diese Dienstleistungen nicht anboten, verließen sich oft auf spezialisierte Koordinatoren, was den adressierbaren Dienstleistungsbedarf über einfache Transportverträge hinaus erweiterte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Produkttyp: Modulbau führt beim Marktanteil, während paneelierte Systeme das schnellste Wachstum verzeichnen
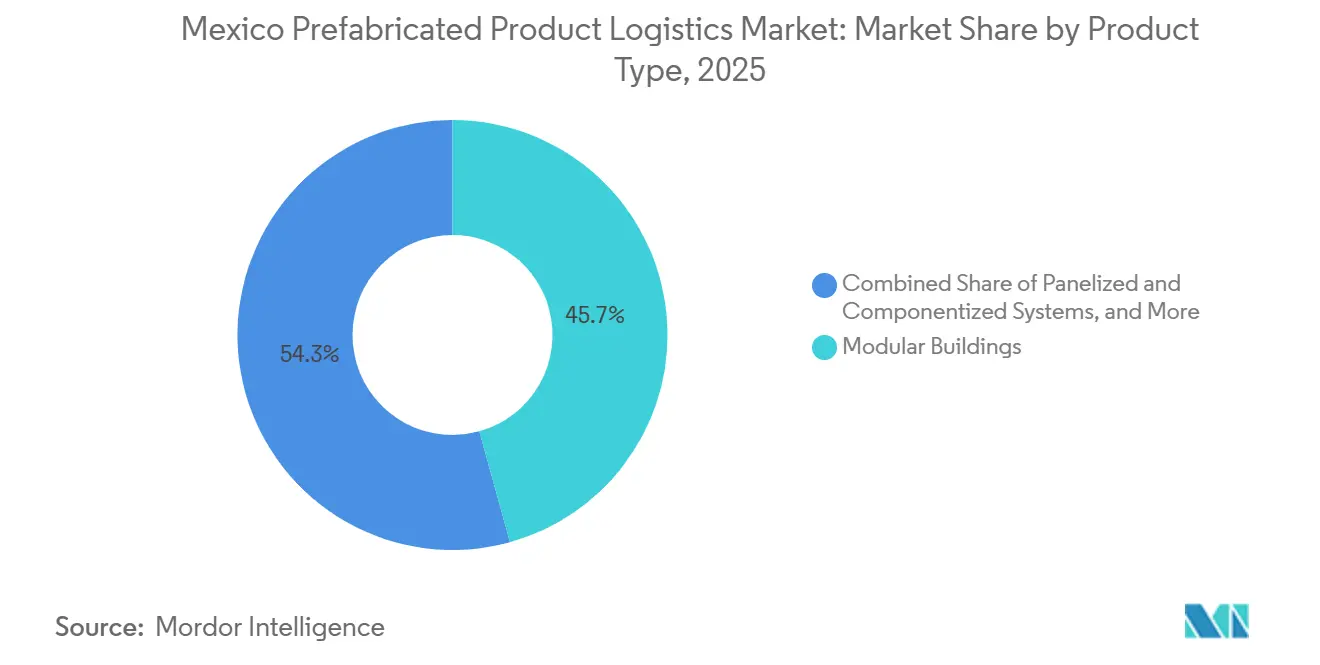
Modulgebäude hielten im Jahr 2025 einen Anteil von 45,65 % an der Marktgröße der Logistik für vorgefertigte Produkte in Mexiko. Vollständig montierte volumetrische Strukturen wurden im Industrie- und Gewerbebau weit verbreitet eingesetzt, wo Termindruck und Arbeitskräftemangel erheblich waren. Diese Einheiten wurden als vollständige dreidimensionale Ladungen transportiert und erforderten weniger, aber komplexere Lieferungen. Spezialisierte Spediteure erzielten daher einen höheren Umsatz pro Lieferung als bei vielen kleineren Materialtransporten. Flexpace by COMMOSA entwarf Module, die bis zu 112 Quadratmeter fertige Nutzfläche auf einer Lkw-Plattform transportierten. Dieses Handhabungsprofil zeigte, warum sich die Modullogistik vom Transport flacher Paneele und kleinerer Komponenten unterschied.
Paneelierte und komponentisierte Systeme sollen von 2026 bis 2031 mit einer CAGR von 8,45 % wachsen. Flache Paneele konnten effizienter gestapelt werden und passten im Allgemeinen in die gesetzlichen Standardfahrzeugabmessungen. Ihr Ladungsprofil reduzierte die Genehmigungskomplexität und ermöglichte einer breiteren Gruppe von Spediteuren die Teilnahme. Die Nachfrage nach vorgefertigten Betonpaneelen, vorgespannten Spancrete-Paneelen und Fertigteil-Fassadensystemen unterstützte diese Produktkategorie im Wohn-, Gewerbe- und Infrastrukturbau. Mexiko exportierte im zweiten Quartal 2026 vorgefertigte Gebäude im Wert von 33,5 Millionen USD, wobei Chihuahua und Baja California einen bemerkenswerten Anteil der Aktivität ausmachten. Sonstige Fertigbautypen, einschließlich vorgefertigter Metallgebäude und hybrider Tragwerksysteme, bedienten weiterhin Energie-, Agrarwirtschafts- und Bergbauprojekte mit unterschiedlichen Routen- und Gewichtsanforderungen.
Nach Anwendung: Wohnbauvolumen treibt die Marktgröße, während Gewerbebau am schnellsten wächst
Wohngebäude hielten im Jahr 2025 einen Anteil von 52,15 % an der Marktgröße der Logistik für vorgefertigte Produkte in Mexiko. Bundesweite Wohnungsbauziele unterstützten die Nachfrage nach leichten Paneelen, Fertigteilfundamenten sowie modularen Bad- und Kücheneinheiten. Das 600.000-Wohneinheiten-Programm schuf einen mehrjährigen Lieferbedarf an Standorten mit unterschiedlichen Transportbedingungen. Wohnbauprojekte hatten ein geringeres Logistikvolumen pro Standort als große Industrieprojekte. Ihre Häufigkeit und geografische Reichweite gaben Spediteuren jedoch eine konsistentere Geräteauslastung. Anbieter mit Streckenabdeckung in städtischen und stadtnahen Korridoren konnten mehrere Projekttypen innerhalb desselben Netzwerks bedienen.
Gewerbegebäude sollen von 2026 bis 2031 mit einer CAGR von 7,95 % wachsen. Lagerhäuser, Rechenzentren, Distributionseinrichtungen und Logistikzentren unterstützten die Nachfrage nach hochwertiger Fertigbaulieferung und Hebearbeiten. Diese Projekte erforderten häufig Tiefbetttransport und Geräte vor Ort für Strukturträger und Deckenplatten. Die Liefersequenzierung war wichtig, da große Elemente in der für die Installation erforderlichen Reihenfolge am Standort ankommen mussten. Industrie-, Infrastruktur- und institutionelle Projekte stellten die verbleibenden Anwendungen dar, einschließlich Brückenträgern, Flughafen- und Hafenerweiterungen sowie Bergbaulagerstätten. Der Markt für Logistik vorgefertigter Produkte in Mexiko kann profitieren, wenn Gewerbebauträger Fertigbausysteme einsetzen, um komprimierte Projektzeitpläne zu unterstützen.
Geografische Analyse
Nordmexiko verzeichnete 2026 den höchsten Durchsatz in der Logistik vorgefertigter Produkte. Monterrey, Tijuana-Mexicali, Ciudad Juárez und Hermosillo-Nogales bildeten wichtige Standorte für Industriebau und grenzüberschreitende Fertigung. Der Marktanteil der nördlichen Korridore im Markt für Logistik vorgefertigter Produkte in Mexiko spiegelte die Nachfrage nach Stahllagerhallen, modularen Verwaltungsgebäuden und vorgefertigten Industrieböden wider. Der Straßentransport war die primäre Transportart, da Autobahnen Fabriken, Industrieparks und Grenzübergänge in Laredo, Nogales und El Paso miteinander verbanden. Diese Übergänge unterstützten auch Komponentenflüsse für Hersteller, die Mexiko und die Vereinigten Staaten belieferten. Das Sicherheitsrisiko auf Routen zwischen nördlichen Fertigungsgebieten und zentralen Projektstandorten erhöhte die Versicherungs- und Planungsanforderungen.
Die Bajío-Region war eine sekundäre und sich schnell beschleunigende Logistikzone. Guadalajara, Querétaro und Guanajuato profitierten von Automobil- und fortgeschrittenen Fertigungsaktivitäten. Die Region benötigte modulare Werkserweiterungen und paneelierte Systeme für Lieferketteneinrichtungen. Ihre Binnenlage erhöhte die Abhängigkeit von mehrtägigen Straßentransporten von zentralen Fertigungsstandorten. Diese Bedingung erhöhte die Bedeutung von Zwischenlagerung und Lagerung im Markt für Logistik vorgefertigter Produkte in Mexiko. Sicherheitsprotokolle und Versicherungen blieben für Betreiber, die durch den Bajío-Korridor fuhren, wichtig.
Zentral- und Südostmexiko hatte ein anderes Logistikprofil. Mexiko-Stadt generierte Nachfrage aus dem Gewerbe-, Mischnutzungs-, Wohnhochhaus- und Bürobau mit Fertigteilrahmen und paneelierten Fassadensystemen. Der Bundesstaat Mexiko war im zweiten Quartal 2026 für 18 % der nationalen Frachtdiebstahlvorfälle verantwortlich, was die Sicherheits- und Streckenkontrollanforderungen für Ladungen, die durch den Korridor transportiert wurden, erhöhte. Die Halbinsel Yucatán entwickelte sich zu einem Standort für infrastrukturgroße Fertigbaulieferungen in Quintana Roo, Yucatán und Campeche. Mexiko verpflichtete sich im Jahr 2025 zu 157 Milliarden MXN (8,73 Milliarden USD) für den Ausbau des nationalen Schienennetzes. Das Schienenprogramm kann während des Prognosezeitraums zusätzliche intermodale Optionen für regionale Baumaterialien unterstützen.
Wettbewerbslandschaft
Der Markt für Logistik vorgefertigter Produkte in Mexiko war fragmentiert, ohne dass ein einziger nationaler Betreiber den Projektumsatz dominierte. Regionale Spediteure übernahmen einen Großteil der physischen Bewegung von Fertigbauladungen. Der Wettbewerb umfasste spezialisierte Schwertransport- und Hebeunternehmen sowie Fertigbauhersteller, die integrierte Logistikkapazitäten betrieben. Integrierte Anbieter konnten Fertigungstoleranzen, Lieferzeitplanung, Kranarbeiten und Montage über einen einzigen Vertrag steuern. Diese Regelung gab Endkunden einen klareren Verantwortungspunkt, als separate allgemeine Frachtunternehmen bieten konnten. Etablierte Genehmigungen, Streckenzulassungen und geschulte Begleitfahrzeugpartnerschaften schufen auch Eintrittsbarrieren für neue Spediteure, die in den Übermaßladungsbereich eintraten.
Mecano verfolgte beim Projekt Tren Maya Tramo 5 Sur in Quintana Roo einen integrierten Ansatz. Das Unternehmen eröffnete eine Feldproduktionsanlage, verwaltete die Liefer- und Installationssequenzierung und hielt eine Produktion von mehr als 70 Strukturträgern pro Woche aufrecht. Flexpace by COMMOSA unterstützte den Modulbau mit transportierbaren Fertigeinheiten, die für den Industrie- und Gewerbeeinsatz konzipiert waren. Diese Beispiele zeigten, wie Hersteller Produktdesign mit Logistikplanung verbinden konnten. Anbieter, die in Nordmexiko tätig sind, können das mit dem Nearshoring verbundene Projektvolumen adressieren. Anbieter, die Genehmigungsmanagement, gestafferte Lieferung und Standortfensterkordination hinzufügten, konnten längere Kundenbeziehungen aufbauen.
Ein Projekt kann die Produktion in Zentralmexiko, die Genehmigungsbewegung über mehrere Bundesstaaten und die Kraninstallation an einem nördlichen Industriestandort umfassen. Viele Betreiber verwalteten diese Abfolge nicht von Anfang bis Ende. Die Logistikkoordination mithilfe von Building Information Modeling kann dazu beitragen, Elementsequenz und Standortfensteranforderungen innerhalb eines gemeinsamen Projektprozesses abzustimmen. Die 14%ige Vakanzrate für gewerbliche Fahrer und die alternde Flotte erhöhten den Wert zertifizierter Fahrer und Spezialausrüstung. Unternehmen, die eine ausgebildete Fahrerbasis, proprietäre Ausrüstung und zuverlässige Koordinationsverfahren entwickeln, können sich in diesem fragmentierten Umfeld differenzieren.
Marktführer der Branche für Logistik vorgefertigter Produkte in Mexiko
Trucks Pret
Transportes Mucino
TRANS NEYNO, S.A. de C.V.
Gruas Transportes Maniobras y Servicios, S.A. de C.V.
Mecano
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Prefamovil e Infraestructura formalisierte eine strategische Allianz mit DEACERO, einem mexikanischen Hersteller von hochfestem Stahl, für den Nuevo Puente de la Unidad, ein 3 Kilometer langes Viadukt über offenem Wasser. Die Zusammenarbeit kombinierte DEACEROs Spannstahltechnologie mit Prefamovils mobilem Produktionsmodell vor Ort und setzte eine Fertigteilanlage direkt am Projektstandort ein, um die Sequenzierung der Strukturelemente unter extremen logistischen und Umweltbedingungen aufrechtzuerhalten.
- August 2026: Mecano schloss seinen Infrastrukturvertrag für Tramo 5 Sur des Tren Maya in Playa del Carmen, Quintana Roo, ab. Der Leistungsumfang umfasste die Eröffnung einer dedizierten Fertigteilbetonproduktionsanlage vor Ort, die Verwaltung der vollständigen Logistik- und Installationssequenzierung für jedes Strukturelement sowie die Aufrechterhaltung einer Produktion von mehr als 70 Strukturträgern pro Woche.
- Juni 2026: Flexpace by COMMOSA sicherte und realisierte einen modularen Einzelhandelsvertrag mit 7-Eleven Mexico und lieferte einen Japan-thematisierten Marken-Pop-up-Store im Punto Valle, The Town Center, Monterrey. Das Projekt setzte die modulare Bautechnologie von Flexpace für einen vollständig ausgestatteten Einzelhandelsraum ein, der in einem komprimierten Zeitrahmen installiert wurde.
- August 2025: ANIPPAC organisierte in Zusammenarbeit mit der Cámara Mexicana de la Industria de la Construcción das Encuentro Nacional de Construcción con Prefabricados de Concreto in der Expo Guadalajara. Prefamovil e Infraestructura und Grupo DLC Prefabricados nahmen an der 2-tägigen Veranstaltung teil, um industrialisierte Baustandards abzustimmen und kommerzielle Partnerschaften in Mexikos Infrastruktur-Pipeline zu entwickeln.


Berichtsumfang des Marktes für Logistik vorgefertigter Produkte in Mexiko
| Transport | Straße |
| Schiene | |
| Luft | |
| See- und Binnenwasserwege | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Modulgebäude |
| Paneelierte und komponentisierte Systeme |
| Sonstige Fertigbautypen |
| Wohngebäude |
| Gewerbegebäude |
| Sonstige |
| Nach Dienstleistung | Transport | Straße |
| Schiene | ||
| Luft | ||
| See- und Binnenwasserwege | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Produkttyp | Modulgebäude | |
| Paneelierte und komponentisierte Systeme | ||
| Sonstige Fertigbautypen | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbegebäude | ||
| Sonstige |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Logistik vorgefertigter Produkte in Mexiko im Jahr 2026?
Die Marktgröße der Logistik für vorgefertigte Produkte in Mexiko beträgt im Jahr 2026 590,41 Millionen USD und soll bis 2031 808,91 Millionen USD erreichen.
Was treibt die Nachfrage nach Fertigbaulogistik in Mexiko an?
Nearshoring, Wohnungsbaulieferung, Bau von Distributionszentren und der Bedarf an schnellerer Projektfertigstellung unterstützen die Nachfrage nach spezialisiertem Transport und Koordination.
Welches Dienstleistungssegment führt die Logistik vorgefertigter Produkte in Mexiko an?
Der Transport führte im Jahr 2025 mit einem Umsatzanteil von 60,90 %, während Mehrwertdienste bis 2031 mit einer CAGR von 8,80 % wachsen sollen.
Welcher Fertigbauprodukttyp wächst in Mexiko am schnellsten?
Paneelierte und komponentisierte Systeme sollen von 2026 bis 2031 mit einer CAGR von 8,45 % wachsen.
Welche Anwendung hat die größte Nachfrage nach Fertigbaulogistik?
Wohngebäude hielten im Jahr 2025 einen Umsatzanteil von 52,15 %, unterstützt durch bundesweite Wohnungsbauziele.
Was sind die Hauptrisiken für Fertigbautransportanbieter in Mexiko?
Genehmigungen für Übermaßladungen, begrenzte Spezialausrüstung, Sicherheitsrisiken für Frachten und Koordinationsfehler können die Kosten erhöhen und Installationszeitpläne verzögern.
Seite zuletzt aktualisiert am:



