
Taille et part du marché des purées de pommes de terre
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.42 Milliards de dollars |
| Taille du Marché (2032) | 5.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.29 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des purées de pommes de terre par Mordor Intelligence
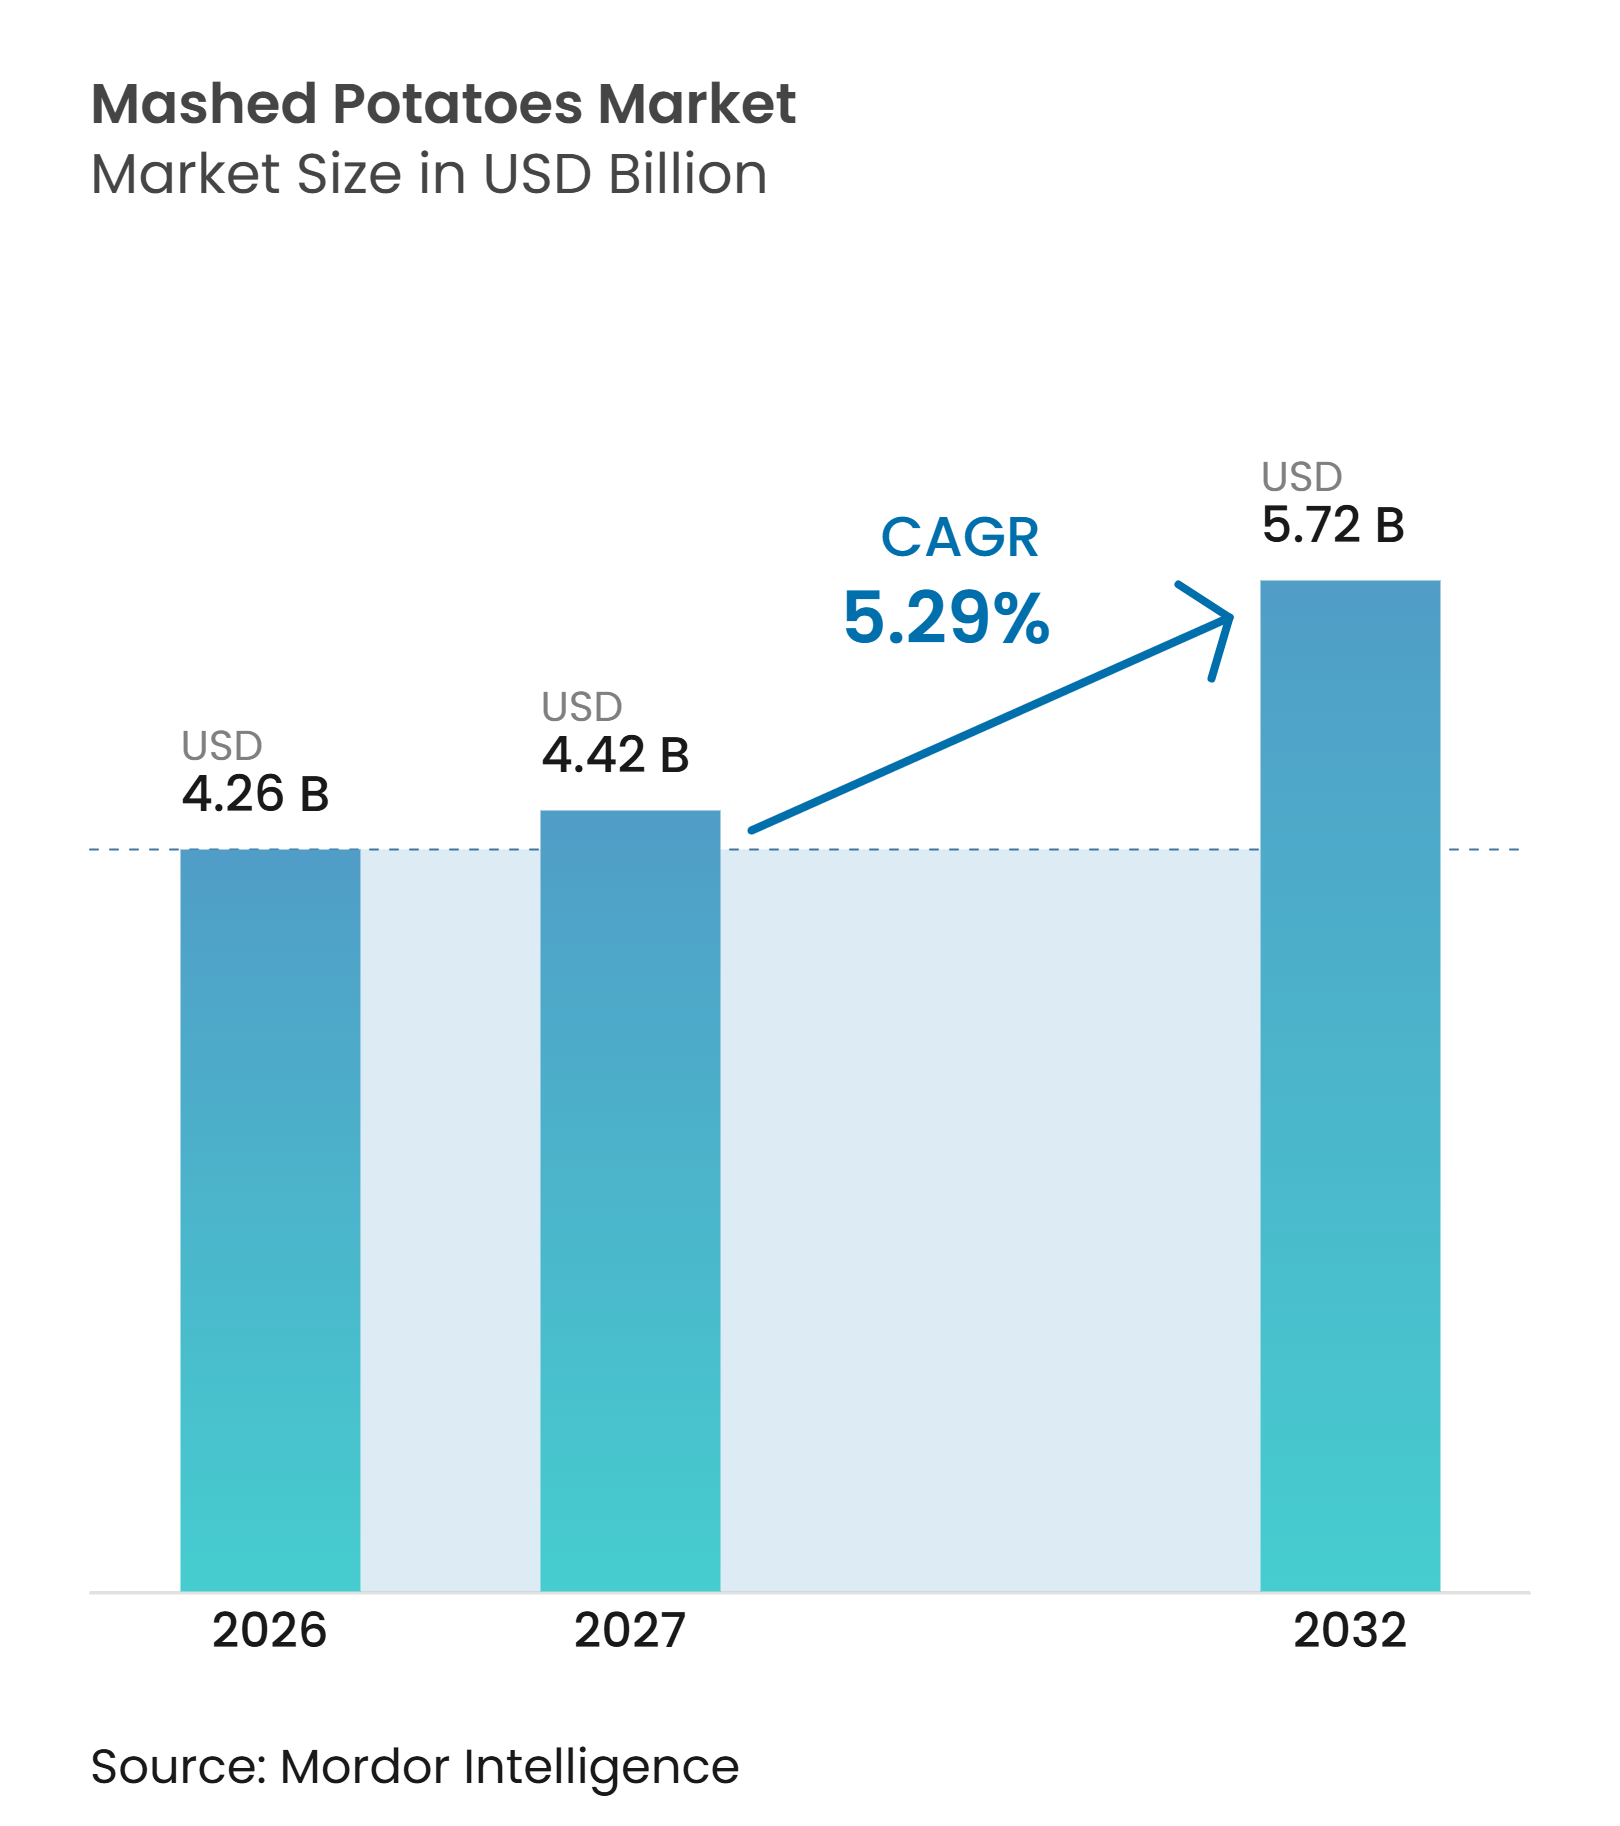
La taille du marché des purées de pommes de terre devrait croître de 4,26 milliards USD en 2026 à 4,42 milliards USD en 2027 et devrait atteindre 5,72 milliards USD d'ici 2032, à un CAGR de 5,29 % sur la période 2027-2032. Le marché est soutenu par la demande croissante de solutions de repas pratiques, l'adoption plus large de produits alimentaires prêts à préparer et l'utilisation croissante de préparations de pommes de terre standardisées dans les applications ménagères et de restauration commerciale. L'évolution des habitudes de consommation, la demande de plats réconfortants et la nécessité d'une préparation alimentaire efficace encouragent l'innovation produit et une application plus large dans les secteurs de la restauration et du commerce de détail. Les améliorations en matière de transformation, de conservation, d'emballage et de technologies de préparation soutiennent davantage l'accessibilité et la cohérence des produits. L'intérêt croissant pour la transparence des ingrédients, la valeur nutritionnelle et la diversité des offres de produits encourage également les fabricants à élargir leurs portefeuilles. Les investissements continus dans les capacités de production, le développement de produits et les réseaux de distribution devraient soutenir le développement du marché au cours de la période de prévision.
Points clés du rapport
-
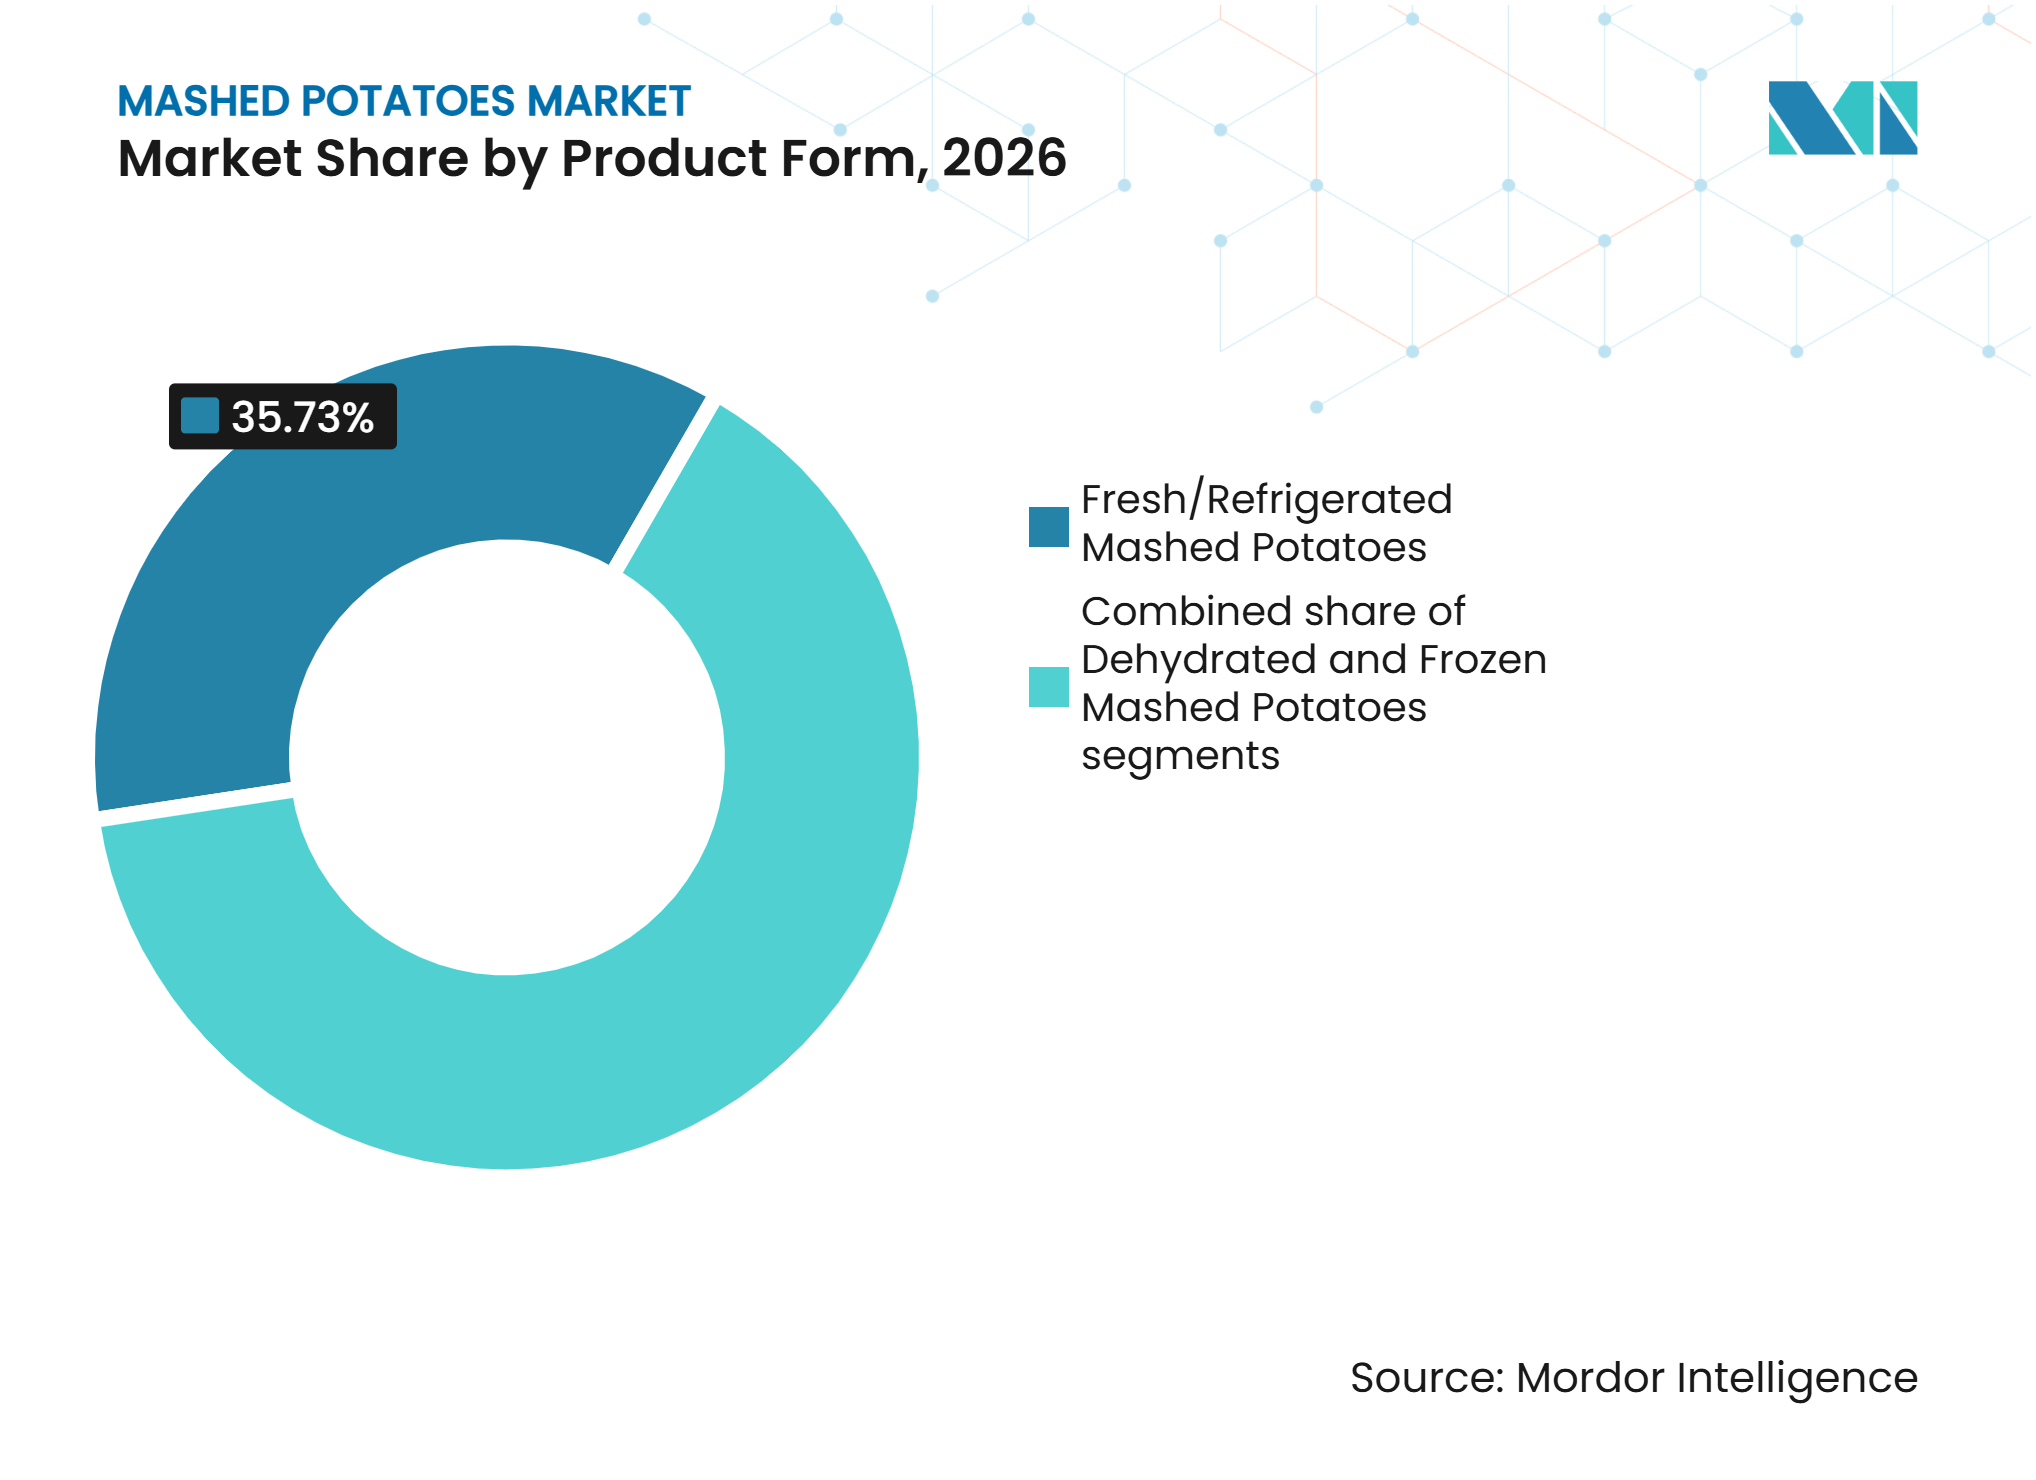
Par forme de produit, les produits frais/réfrigérés détenaient 35,73 % de la part du marché des purées de pommes de terre en 2026, tandis que les produits déshydratés devraient croître à un CAGR de 6,75 % durant 2027-2032.
-
Par nature, les produits conventionnels détenaient 83,61 % de la part du marché des purées de pommes de terre en 2026, tandis que les produits biologiques devraient croître à un CAGR de 7,15 % durant 2027-2032.
-
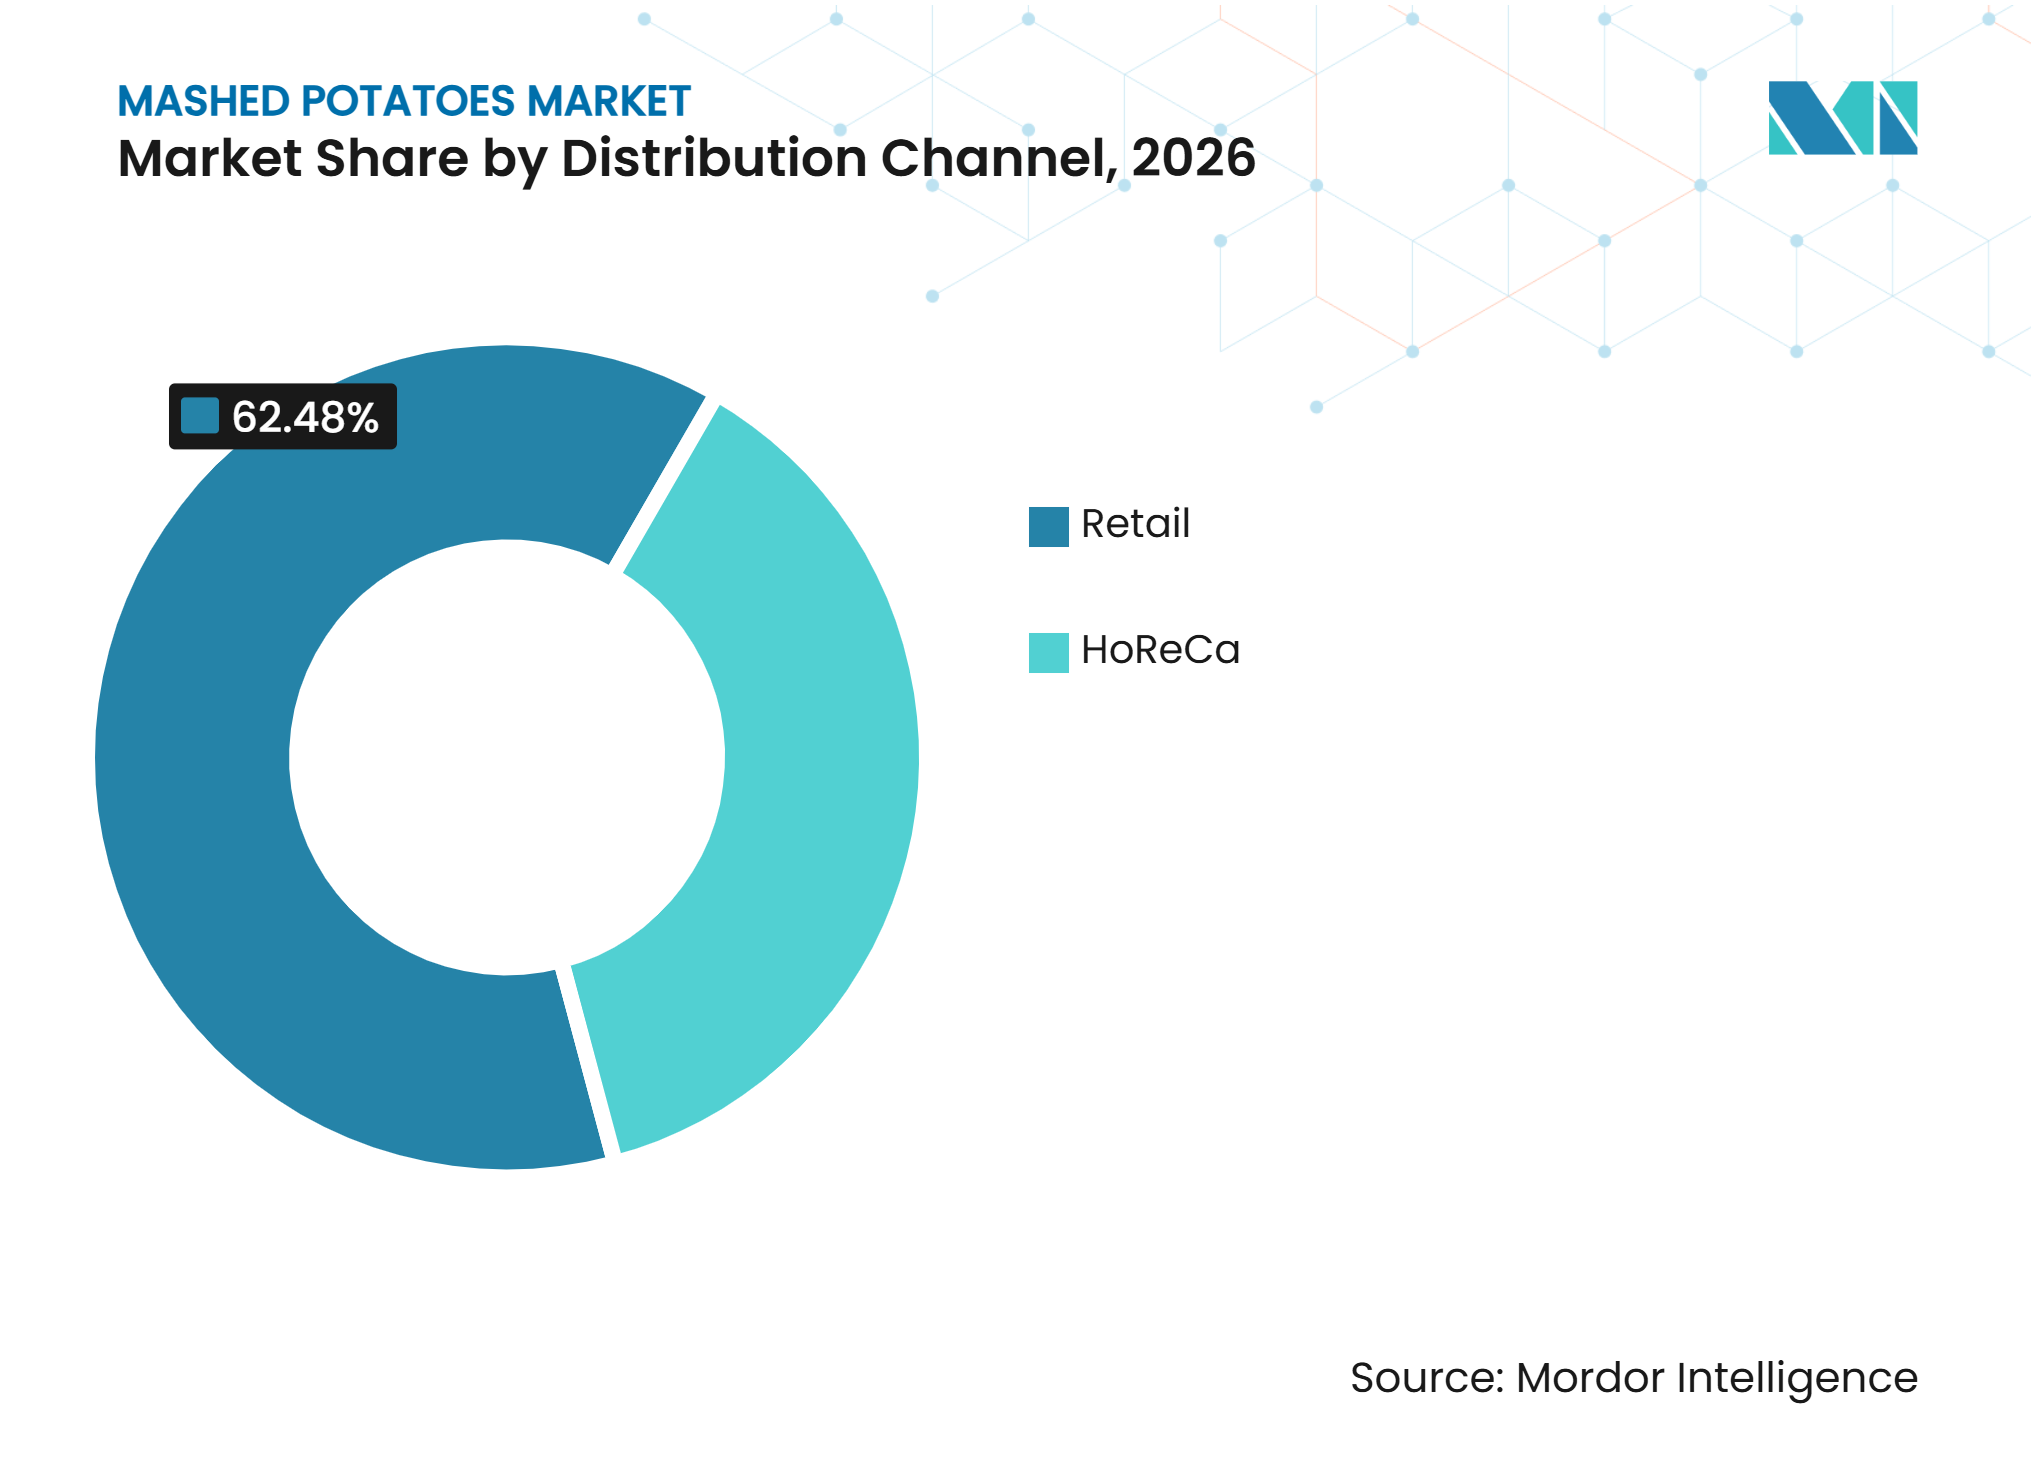
Par canal de distribution, le commerce de détail détenait une part de 62,48 % en 2026, tandis que le HoReCa devrait croître à un CAGR de 6,79 % de 2027 à 2032.
-
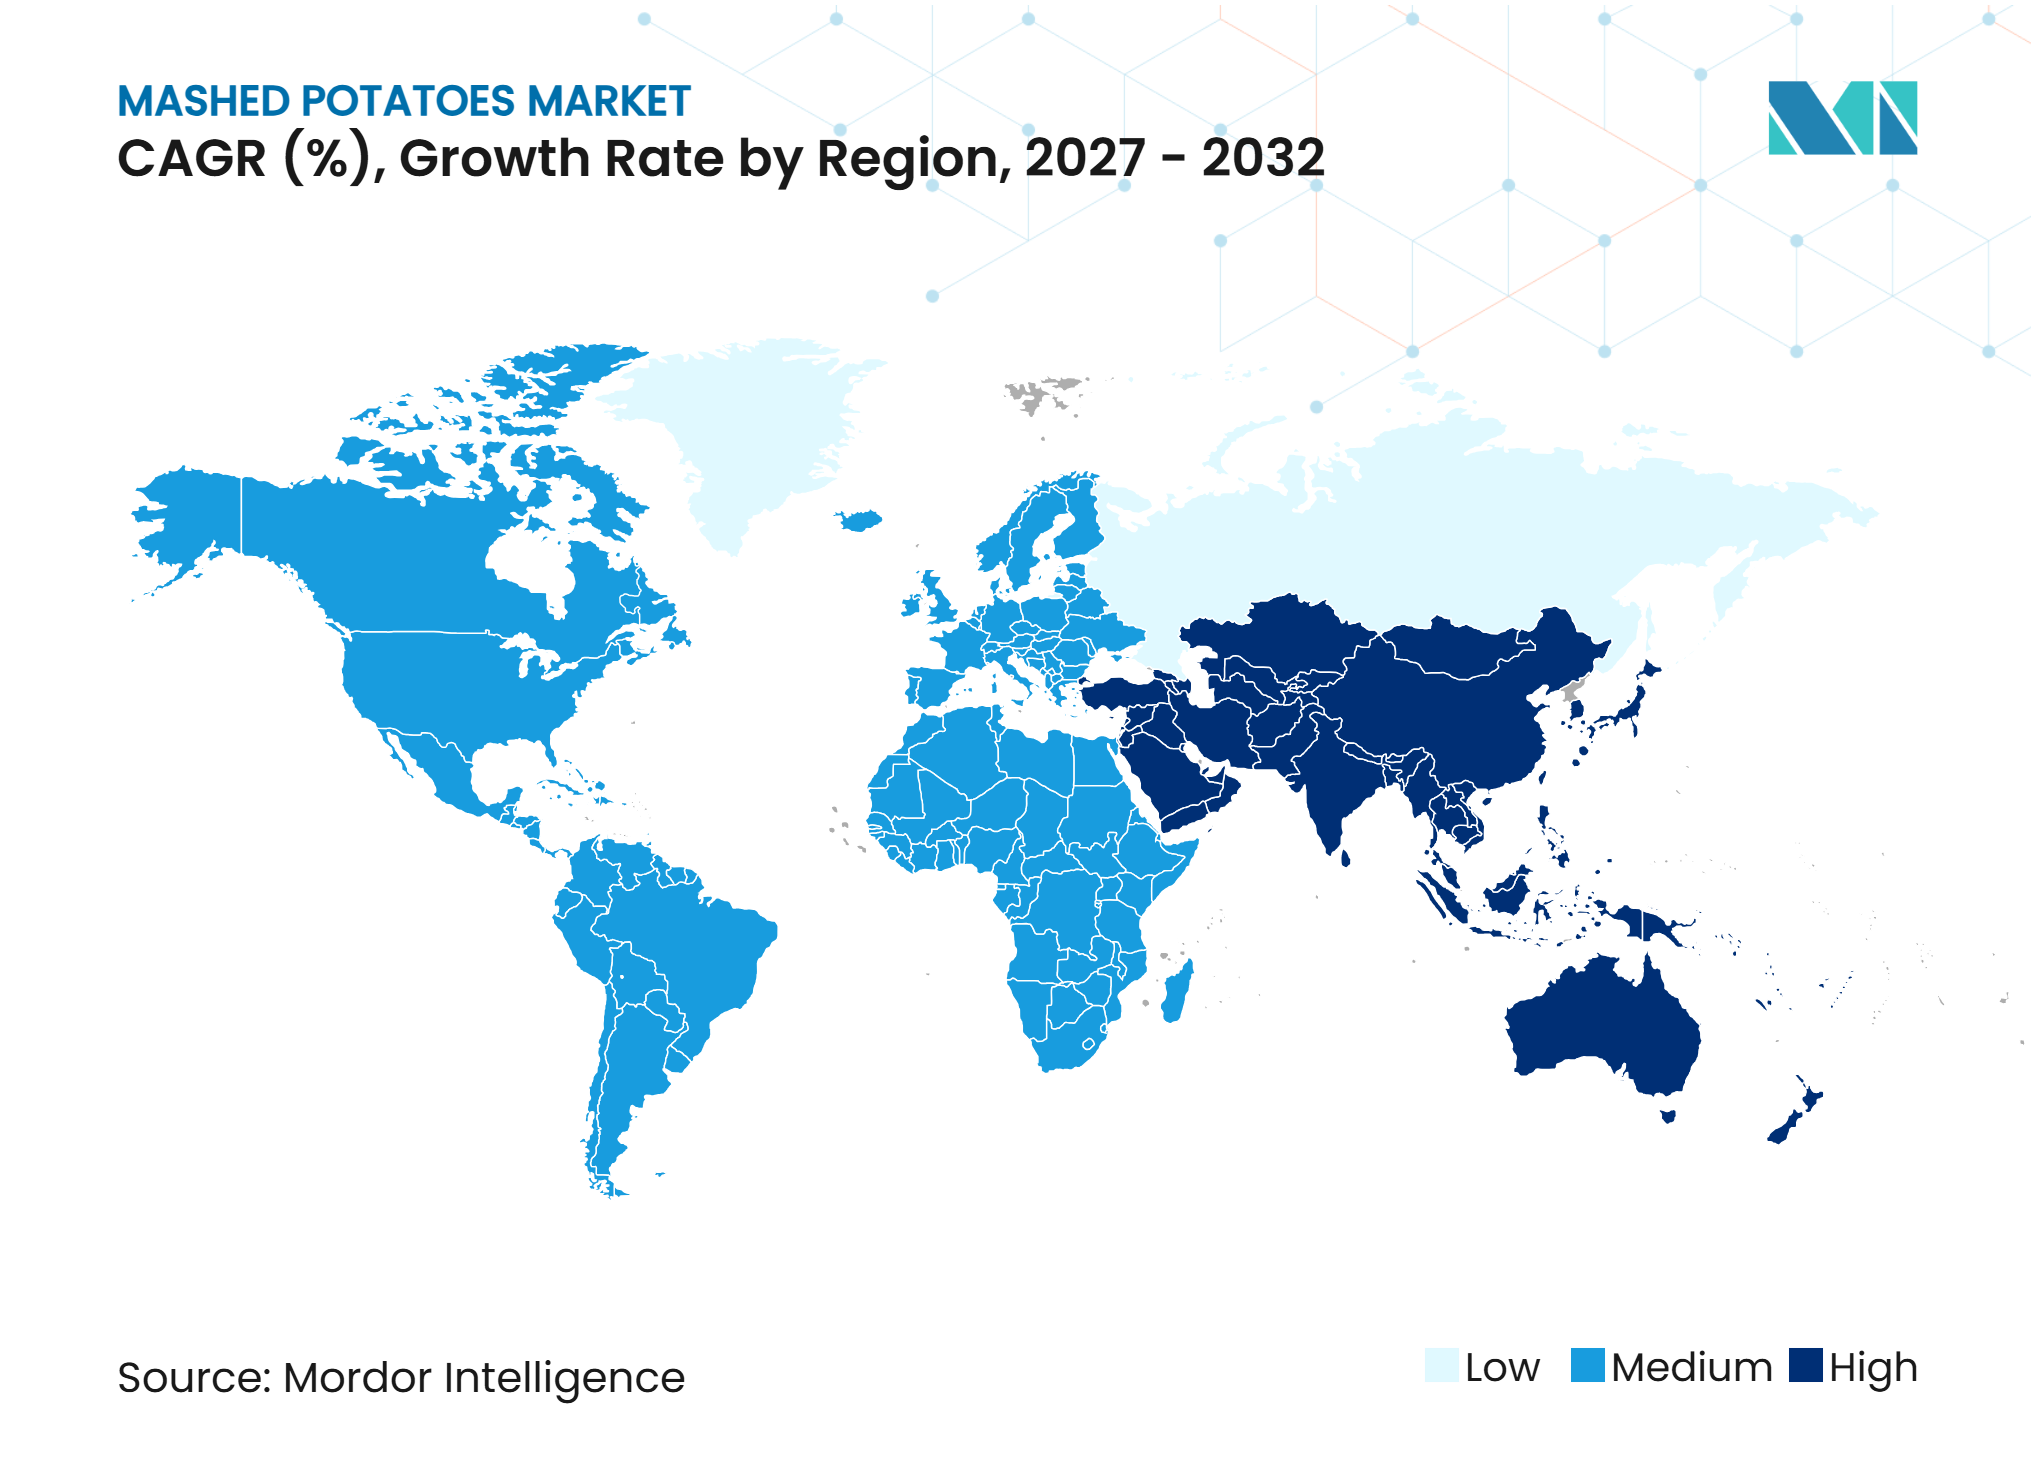
Par géographie, l'Amérique du Nord détenait une part de 35,44 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,85 % durant 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de solutions pratiques pour la préparation des repas à domicile | +1.1% | Mondial ; le plus élevé en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Demande croissante de la restauration pour l'efficacité opérationnelle et la commodité de préparation | +0.9% | Mondial ; le plus prononcé en Amérique du Nord et en Asie-Pacifique | Moyen terme (2–4 ans) |
| Consommation croissante de produits à base de pommes de terre transformées et surgelées | +0.8% | Mondial ; cœur en Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2–4 ans) |
| Préférence croissante pour les aliments surgelés afin de réduire le gaspillage alimentaire | +0.5% | Europe | Court terme (≤ 2 ans) |
| Vieillissement de la population et demande de repas à texture modifiée | +0.5% | Amérique du Nord, Europe, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Expansion de la consommation en restauration et en restauration commerciale | +0.7% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de solutions pratiques pour la préparation des repas à domicile
La préférence croissante pour la préparation pratique des repas à domicile soutient la demande de purées de pommes de terre en tant qu'option alimentaire facile à préparer. Selon l'enquête 2026 sur l'alimentation et la santé du Conseil international d'information sur l'alimentation (IFIC), la commodité a influencé les décisions d'achat de produits alimentaires et de boissons pour 61 % des consommateurs américains, dépassant pour la première fois en 21 ans d'histoire de l'enquête le critère de la santé, à 56 % [1]. Cette importance croissante accordée à la commodité reflète l'évolution des priorités de préparation des repas au sein des ménages, les consommateurs accordant de plus en plus de valeur aux produits qui simplifient la cuisine et réduisent le temps nécessaire à la préparation des repas. Les purées de pommes de terre répondent à ces exigences grâce à leur préparation relativement simple et à leur adéquation en tant qu'accompagnement d'une grande variété de repas. La préférence pour des solutions de repas pratiques devrait donc soutenir leur adoption dans les occasions de consommation domestique.
Demande croissante de la restauration pour l'efficacité opérationnelle et la commodité de préparation
La nécessité de maintenir la productivité en cuisine face aux contraintes de personnel soutient l'adoption de produits alimentaires pratiques et faciles à préparer dans les établissements de restauration. Selon le rapport 2026 de la National Restaurant Association sur l'état de l'industrie de la restauration, 1 restaurant sur 5 manquait de personnel en 2025, soulignant l'importance de rationaliser les opérations en cuisine et de réduire les exigences de préparation. De plus, 47 % des exploitants de restaurants ont signalé des postes vacants difficiles à pourvoir en 2025, tandis que 45 % recherchaient activement du personnel de soutien en cuisine[2]. Ces difficultés de recrutement encouragent les exploitants de restauration à intégrer des produits qui réduisent les étapes de préparation manuelle, simplifient les flux de travail en cuisine et soutiennent une préparation alimentaire cohérente. Les produits de purée de pommes de terre prêts à préparer répondent à ces exigences en réduisant le temps et la main-d'œuvre impliqués dans la cuisson et l'écrasement conventionnels des pommes de terre, soutenant leur adoption dans les restaurants, les établissements de restauration collective et les cuisines institutionnelles.
Consommation croissante de produits à base de pommes de terre transformées et surgelées
La consommation croissante de produits à base de pommes de terre transformées et surgelées soutient la demande de préparations de pommes de terre à valeur ajoutée dans les applications ménagères et de restauration. Selon le Service de recherche économique du Département de l'agriculture des États-Unis (USDA), la transformation représentait 70 % du volume total des ventes de pommes de terre au cours des trois saisons de commercialisation les plus récentes, soulignant le rôle significatif des formats transformés dans l'industrie de la pomme de terre [3]. Cette demande établie pour les produits à base de pommes de terre transformées reflète la préférence des consommateurs et des professionnels pour des formats alimentaires pratiques qui simplifient la préparation et offrent une polyvalence dans les applications culinaires. Les purées de pommes de terre bénéficient de l'adoption plus large des produits à base de pommes de terre transformées, car elles offrent une alternative pratique à la cuisson et à l'écrasement traditionnels des pommes de terre. L'intégration continue des produits à base de pommes de terre transformées dans la planification des repas ménagers et la préparation alimentaire commerciale devrait soutenir la demande du marché.
Préférence croissante pour les aliments surgelés afin de réduire le gaspillage alimentaire
Une préférence croissante pour les aliments surgelés stimule la demande de produits offrant une plus grande flexibilité de stockage et contribuant à réduire le gaspillage alimentaire des ménages et de la restauration. La congélation permet de conserver les produits alimentaires pendant de longues périodes tout en préservant leur utilisabilité, permettant aux consommateurs et aux cuisines commerciales d'utiliser les ingrédients en fonction des besoins des repas plutôt que des besoins de consommation immédiats. Les préparations de pommes de terre surgelées offrent également une plus grande flexibilité dans la gestion des stocks, car les utilisateurs peuvent préparer les quantités requises tout en conservant le reste pour une utilisation ultérieure. Cela favorise des achats alimentaires, un stockage et une planification des portions plus efficaces dans les contextes ménagers et commerciaux. Alors que les consommateurs et les exploitants de restauration accordent de plus en plus d'importance à l'utilisation efficace des aliments et à la réduction des déchets, les produits de purée de pommes de terre surgelés sont bien positionnés pour bénéficier de ces préférences.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fluctuations de l'approvisionnement en pommes de terre brutes et volatilité des prix d'achat | -0.6% | Mondial ; le plus aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Préoccupations nutritionnelles concernant le sodium, les graisses saturées et les formulations transformées | -0.5% | Amérique du Nord, Europe, Singapour, Australie | Moyen terme (2–4 ans) |
| Coûts énergétiques et d'infrastructure élevés associés à la distribution en chaîne du froid | -0.4% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2–4 ans) |
| Variabilité de la qualité des pommes de terre brutes et difficultés de cohérence du traitement | -0.3% | Mondial ; le plus aigu dans les régions de transformation en développement | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fluctuations de l'approvisionnement en pommes de terre brutes et volatilité des prix d'achat
La dépendance aux matières premières agricoles expose les fabricants de purées de pommes de terre aux fluctuations de la disponibilité, de la qualité et des coûts d'approvisionnement en pommes de terre. Les variations des conditions météorologiques, des cycles de production saisonniers, des rendements des cultures et des schémas de récolte peuvent influencer le volume et la cohérence des approvisionnements en pommes de terre brutes. Ces fluctuations peuvent affecter la planification des achats, la programmation de la production et la gestion des coûts des intrants, en particulier pour les fabricants qui ont besoin de volumes constants de matières premières tout au long de l'année. Les variations des prix des pommes de terre peuvent également influencer les coûts de transformation et l'économie globale de la fabrication, car les pommes de terre représentent un intrant clé dans la production de purées de pommes de terre. Par conséquent, le maintien d'arrangements d'approvisionnement fiables, la gestion des relations avec les fournisseurs et la diversification des canaux d'approvisionnement restent des considérations importantes pour les fabricants opérant sur le marché.
Préoccupations nutritionnelles concernant le sodium, les graisses saturées et les formulations transformées
La sensibilisation croissante des consommateurs à la composition alimentaire et à la qualité nutritionnelle peut influencer les préférences d'achat pour les produits de purée de pommes de terre, en particulier ceux contenant du sodium ajouté, des graisses saturées et de multiples ingrédients de transformation. Certaines formulations préparées incorporent du beurre, de la crème, du fromage, du sel et d'autres additifs pour obtenir le goût, la texture et la consistance souhaités, ce qui peut augmenter leur teneur globale en sodium et en graisses saturées. L'attention croissante portée à l'étiquetage nutritionnel et aux habitudes alimentaires plus saines encourage les consommateurs à examiner les listes d'ingrédients et à comparer les profils nutritionnels des produits alimentaires emballés. Cela peut influencer les préférences vers des formulations avec des compositions d'ingrédients plus simples et des profils nutritionnels plus équilibrés. Les fabricants font donc face à une pression croissante pour prendre en compte la réduction du sodium, la composition en graisses et la sélection des ingrédients tout en maintenant le goût, la texture et les caractéristiques de préparation attendus des produits de purée de pommes de terre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par forme de produit :
les formats déshydratés progressent rapidement grâce aux vents favorables de la restaurationLes purées de pommes de terre fraîches/réfrigérées représentent la plus grande part de marché, à 35,73 % en 2026. Leur position de leader est soutenue par la familiarité établie des consommateurs, la commodité prête à chauffer et l'adéquation pour la préparation des repas ménagers et les applications de restauration. Ces produits offrent une alternative à la préparation de purées de pommes de terre à partir de zéro tout en conservant les caractéristiques des repas fraîchement préparés. Leur disponibilité via les canaux de distribution d'aliments réfrigérés établis et leur adéquation pour différentes occasions de repas soutiennent davantage leur adoption. La demande continue de solutions alimentaires pratiques et préparées devrait maintenir la position de leader du segment.
Les purées de pommes de terre déshydratées représentent la forme de produit à la croissance la plus rapide, enregistrant un CAGR de 6,75 % sur 2027–2032. Leur croissance est soutenue par une longue durée de conservation, des exigences de stockage à température ambiante, la facilité de transport et une reconstitution pratique, les rendant adaptées à la consommation ménagère et à la préparation alimentaire commerciale. Le format permet également aux exploitants de restauration de standardiser les processus de préparation et de gérer les stocks plus efficacement. Sa polyvalence dans les applications de restauration collective, de cuisines institutionnelles et d'aliments emballés soutient davantage l'adoption. La demande croissante de produits alimentaires à longue conservation et d'ingrédients efficaces à préparer devrait stimuler la croissance du segment au cours de la période de prévision.



Par nature :
le biologique gagne des parts mais les contraintes structurelles d'approvisionnement persistentLes produits de purée de pommes de terre conventionnels représentent la plus grande part de marché, à 83,61 % en 2026. Leur position de leader est soutenue par l'acceptation établie des consommateurs, la large disponibilité des produits et l'adéquation pour les applications ménagères et de restauration. Ces produits bénéficient de pratiques d'approvisionnement et de fabrication établies, soutenant leur disponibilité à différents niveaux de prix et canaux de distribution. Leur utilisation dans la préparation alimentaire standardisée et les habitudes d'achat établies renforcent davantage leur position sur le marché. La demande continue dans les applications de commerce de détail et commerciales devrait maintenir la part de leader du segment.
Les produits de purée de pommes de terre biologiques représentent le segment à la croissance la plus rapide, enregistrant un CAGR de 7,15 % sur 2027–2032. La croissance est soutenue par l'intérêt croissant des consommateurs pour les produits alimentaires biologiques, la transparence des ingrédients et les pratiques de production conformes aux normes de certification biologique. Cependant, la disponibilité des matières premières certifiées et les exigences associées à l'approvisionnement et à la transformation biologiques peuvent contraindre une adoption plus large. L'expansion du segment est également influencée par la capacité des fabricants à développer des produits répondant aux normes biologiques tout en maintenant le goût, la texture et les caractéristiques de préparation attendus par les consommateurs. L'intérêt croissant pour les choix alimentaires biologiques et à étiquette propre devrait soutenir la croissance du segment au cours de la période de prévision.
Par canal de distribution :
le HoReCa s'accélère tandis que le commerce de détail reste l'ancre des revenusLa distribution au détail représente la plus grande part de marché, soit 62,48 % des revenus du marché en 2026. Sa position de leader est soutenue par un large accès des consommateurs via les points de vente au détail établis et la disponibilité des produits de purée de pommes de terre dans les offres de marques et de marques distributeurs. Les supermarchés et hypermarchés représentent le plus grand sous-canal au sein du commerce de détail, bénéficiant de leurs vastes assortiments de produits et de leurs habitudes d'achat alimentaire établies. Les épiceries de proximité, les épiceries indépendantes et le commerce de détail en ligne étendent davantage l'accessibilité des produits à différents formats d'achat. Les achats saisonniers associés aux grandes fêtes et aux occasions de repas en famille contribuent également à la demande au détail. Ces facteurs devraient maintenir la position de leader du canal au cours de la période de prévision.
Le HoReCa représente le canal de distribution à la croissance la plus rapide, enregistrant un CAGR de 6,79 % sur 2027–2032. La croissance est soutenue par la demande des restaurants, hôtels, entreprises de restauration et autres établissements de restauration commerciale pour des produits qui simplifient la préparation et réduisent la charge de travail en cuisine. Les produits de purée de pommes de terre offrent une commodité opérationnelle dans les applications de restauration à fort volume, y compris les cuisines institutionnelles et les établissements de santé. La demande des établissements de santé et de soins aux personnes âgées est également soutenue par l'utilisation de repas à texture modifiée pour les personnes ayant des difficultés à avaler, y compris les aliments mixés préparés pour répondre aux exigences de niveau 4 de l'Initiative internationale de normalisation du régime alimentaire pour la dysphagie (IDDSI). L'adéquation des formulations de purée de pommes de terre pour ces applications, ainsi que leur utilisation dans les opérations de restauration conventionnelles, devrait soutenir la croissance du canal.

Analyse géographique
Amérique du Nord
L'Amérique du Nord représente la plus grande part du marché des purées de pommes de terre, soit 35,44 % en 2026. La position de leader de la région est soutenue par des habitudes de consommation établies, une large acceptation des préparations pratiques de pommes de terre et la disponibilité des produits de purée de pommes de terre dans les canaux de commerce de détail et de restauration. La demande est soutenue par l'utilisation de formats réfrigérés et déshydratés pour la préparation des repas ménagers et les applications de restauration commerciale. Un secteur de transformation de la pomme de terre bien établi et un approvisionnement en matières premières nationales soutiennent davantage les capacités de production régionales. La demande continue d'aliments préparés pratiques et les réseaux de distribution établis devraient maintenir la position de leader de l'Amérique du Nord sur le marché.
Asie-Pacifique
L'Asie-Pacifique est le marché régional à la croissance la plus rapide, enregistrant un CAGR projeté de 6,85 % sur 2027–2032. La croissance est soutenue par l'expansion des capacités de transformation alimentaire, la consommation croissante d'aliments de commodité et le développement de canaux de restauration organisés dans la région. La demande croissante des restaurants à service rapide, des établissements de restauration et des cuisines institutionnelles soutient l'adoption de produits à base de pommes de terre préparés qui simplifient la préparation alimentaire. Les applications croissantes des flocons de pommes de terre et d'autres formats déshydratés dans les aliments emballés et la préparation commerciale des repas contribuent également à la demande régionale. L'investissement croissant dans les infrastructures de transformation de la pomme de terre et l'expansion des opérations de restauration devraient soutenir la croissance du marché.
Europe, Amérique du Sud et Moyen-Orient et Afrique
L'Europe, l'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des marchés régionaux émergents, avec une demande façonnée par les différences dans les habitudes de consommation alimentaire, les capacités de transformation et le développement de la restauration. En Europe, la demande établie pour les produits de purée de pommes de terre réfrigérés et déshydratés est soutenue par des réseaux de distribution au détail développés et la familiarité des consommateurs avec les aliments à base de pommes de terre préparés. L'Amérique du Sud offre des opportunités de croissance grâce à l'expansion de la capacité de transformation de la pomme de terre et à la demande régionale croissante de produits à base de pommes de terre transformées dans les applications de restauration et de commerce de détail. Au Moyen-Orient et en Afrique, la demande est soutenue par l'expansion des restaurants à service rapide, des hôtels et des établissements de restauration institutionnelle, en particulier dans les marchés disposant de secteurs de restauration commerciale établis.
Paysage concurrentiel
Concentration du Marché
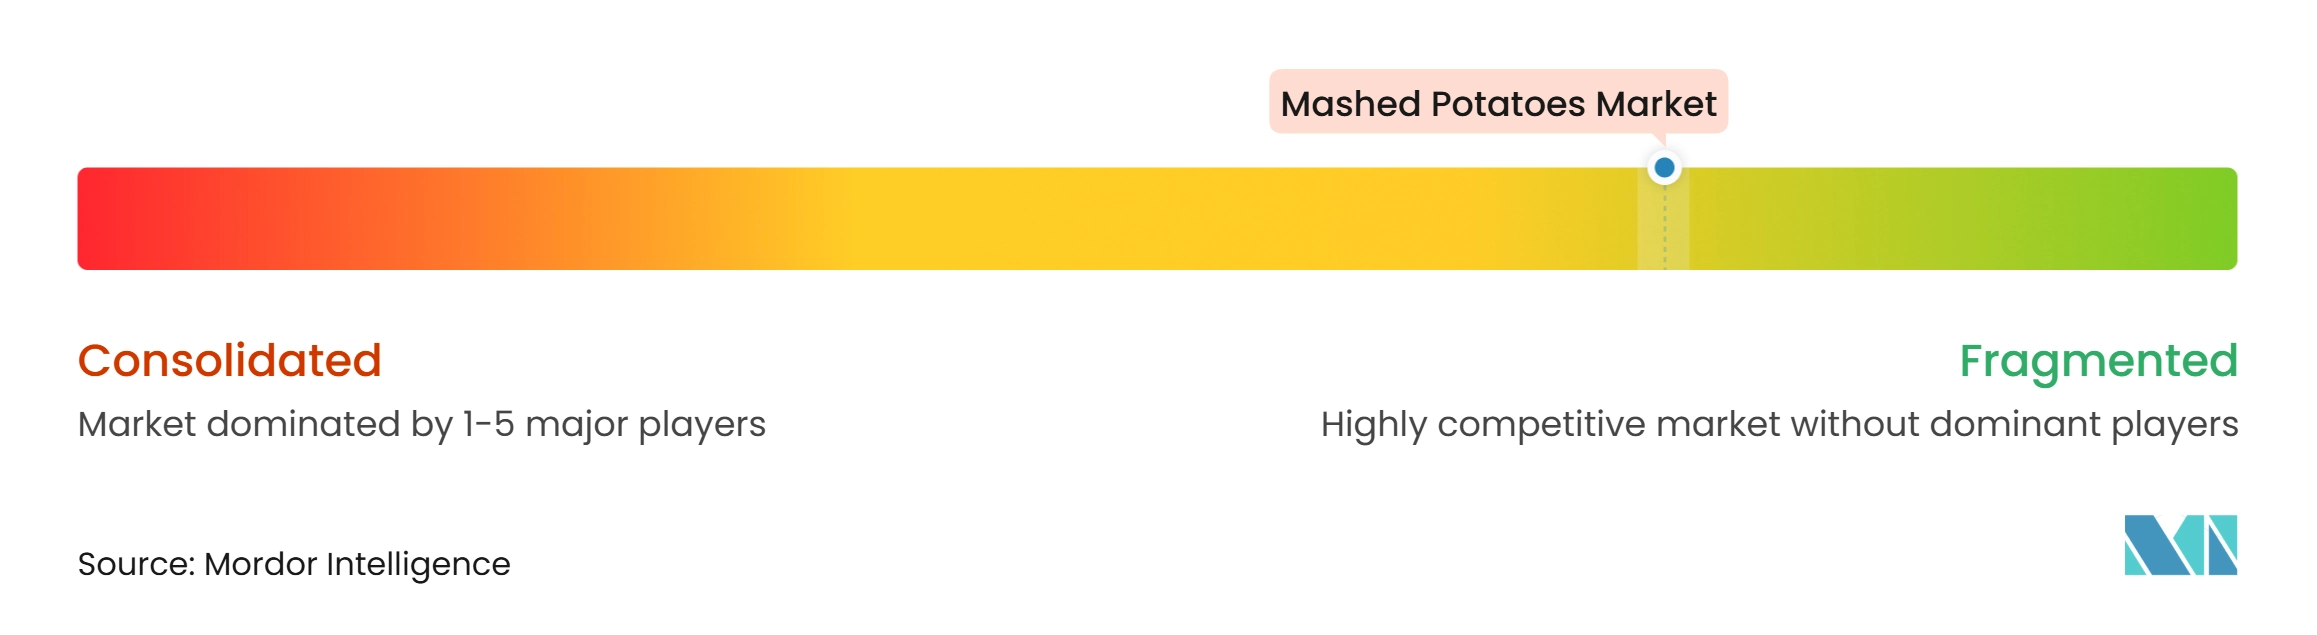
Le marché des purées de pommes de terre est fragmenté, avec une concurrence entre les fabricants alimentaires multinationaux, les transformateurs de pommes de terre spécialisés et les producteurs régionaux de plats préparés. McCain Foods Limited, Idahoan, Lamb Weston, Inc., Nestlé S.A. et Simplot Global Food, LLC figurent parmi les principaux acteurs du marché, soutenus par des portefeuilles de produits établis, des capacités de fabrication et des réseaux de distribution. Ces entreprises se font concurrence sur différents formats de produits et canaux clients, aucun acteur unique ne détenant une position dominante sur l'ensemble du marché.
Les entreprises leaders se concentrent collectivement sur l'élargissement de leurs portefeuilles de produits, le renforcement de leurs capacités de fabrication et de transformation, et l'élargissement de leur présence dans les canaux de commerce de détail et de restauration. Le développement de produits est de plus en plus guidé par la commodité, la variété des saveurs, la différenciation nutritionnelle et l'évolution des préférences en matière d'ingrédients. Les entreprises mettent également l'accent sur l'efficacité de la chaîne d'approvisionnement, l'approvisionnement en matières premières, la qualité des produits et les améliorations d'emballage pour renforcer leurs positions concurrentielles et répondre aux exigences évolutives des clients.
Les acteurs émergents et régionaux contribuent à la concurrence sur le marché grâce à des offres de produits spécialisées, des réseaux de distribution localisés et un positionnement différencié. Leurs stratégies comprennent généralement la satisfaction de préférences spécifiques des consommateurs, l'approvisionnement de clients en marques distributeurs et en restauration, et le développement de produits alignés sur la demande de formulations à étiquette propre, biologiques et autres formulations spécialisées. Ces entreprises se font également concurrence grâce à la flexibilité dans le développement de produits et les solutions spécifiques aux clients, leur permettant de saisir des opportunités qui peuvent être moins centrales dans les stratégies des grands fabricants multinationaux.
Leaders du secteur des purées de pommes de terre
-
McCain Foods Limited
-
Idahoan
-
Lamb Weston, Inc.
-
Nestlé S.A.
-
Simplot Global Food, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Purées de Pommes de Terre Entreprises couvertes dans ce rapport
- McCain Foods Limited
- Idahoan
- Lamb Weston, Inc.
- Nestlé S.A.
- Simplot Global Food, LLC
- Basic American Foods
- Reser’s Fine Foods, Inc.
- Hormel Foods Corporation
- Unilever PLC
- Simply Potatoes (Michael Foods, Inc.)
- Emsland Group
- Aviko B.V.
- Farm Frites International B.V.
- Bob Evans Farms, Inc.
- Pineland Farms Potato Company, Inc.
- Agristo N.V.
- Peka Kroef B.V.
- Idaho Pacific Holdings, Inc.
- Pizzoli S.p.A.
- Mash Direct Ltd.
Développements industriels récents dans Marché des Purées de Pommes de Terre
- Octobre 2026 : Idahoan a lancé des purées de pommes de terre au cheddar et brocoli sur le marché américain. Le produit associe de la purée de pommes de terre au fromage cheddar et au brocoli et a été introduit comme ajout au portefeuille de purées de pommes de terre en sachet de l'entreprise.
- Septembre 2026 : Idahoan a lancé sa gamme Ultimate Mashed Potatoes, comprenant les variétés Garlic Butter et Loaded Baked. Les produits sont fabriqués à partir de pommes de terre de l'Idaho et sont commercialisés sous forme de purées de pommes de terre instantanées.
- Juin 2026 : Hungritos a présenté une gamme de prémix de purée de pommes de terre lors du Snackex 2026 à Lisbonne, marquant sa première présentation aux marchés internationaux. La gamme comprend sept variantes, dont Classic, Buttery Home Style, Butter & Herbs, Cheddar Cheese & Sour Cream et Four Cheese Mix.
Portée du rapport mondial sur le marché des purées de pommes de terre
Le marché des purées de pommes de terre couvre les produits à base de pommes de terre transformées préparés par cuisson et écrasement des pommes de terre, disponibles sous forme déshydratée, surgelée et fraîche ou réfrigérée pour les applications ménagères et de restauration commerciale. Le marché est segmenté par forme de produit en purées de pommes de terre déshydratées, surgelées et fraîches ou réfrigérées ; par nature en conventionnel et biologique ; par canal de distribution en HoReCa et commerce de détail ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en valeur USD et en tonnes métriques.
Aperçu de la segmentation
| Purées de pommes de terre déshydratées |
| Purées de pommes de terre surgelées |
| Purées de pommes de terre fraîches/réfrigérées |
| Conventionnel |
| Biologique |
| HoReCa | |
| Commerce de détail | Supermarchés/Hypermarchés |
| Épiceries de proximité/Épiceries indépendantes | |
| Commerce de détail en ligne | |
| Autre canal de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie saoudite | |
| Émirats arabes unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par forme de produit | Purées de pommes de terre déshydratées | |
| Purées de pommes de terre surgelées | ||
| Purées de pommes de terre fraîches/réfrigérées | ||
| Par nature | Conventionnel | |
| Biologique | ||
| Par canal de distribution | HoReCa | |
| Commerce de détail | Supermarchés/Hypermarchés | |
| Épiceries de proximité/Épiceries indépendantes | ||
| Commerce de détail en ligne | ||
| Autre canal de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les purées de pommes de terre jusqu'en 2032 ?
Le marché devrait croître à un CAGR de 5,29 % de 2027 à 2032, pour atteindre 5,72 milliards USD en 2032.
Quelle forme de produit détient la plus grande part des purées de pommes de terre ?
Les produits frais/réfrigérés détenaient la plus grande part à 35,73 % en 2026, tandis que les produits déshydratés devraient croître plus rapidement à un CAGR de 6,75 % jusqu'en 2032.
Quel canal de vente connaît la croissance la plus rapide pour les purées de pommes de terre ?
Le HoReCa devrait se développer à un CAGR de 6,79 % de 2027 à 2032, soutenu par la demande des restaurants, du secteur de la santé, de l'éducation et du voyage.
Quelle région présente les meilleures perspectives de croissance pour les purées de pommes de terre ?
L'Asie-Pacifique devrait croître à un CAGR de 6,85 % de 2027 à 2032.