
Kartoffelpüree-Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.42 Milliarden US-Dollar |
| Marktgröße (2032) | 5.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.29 % |
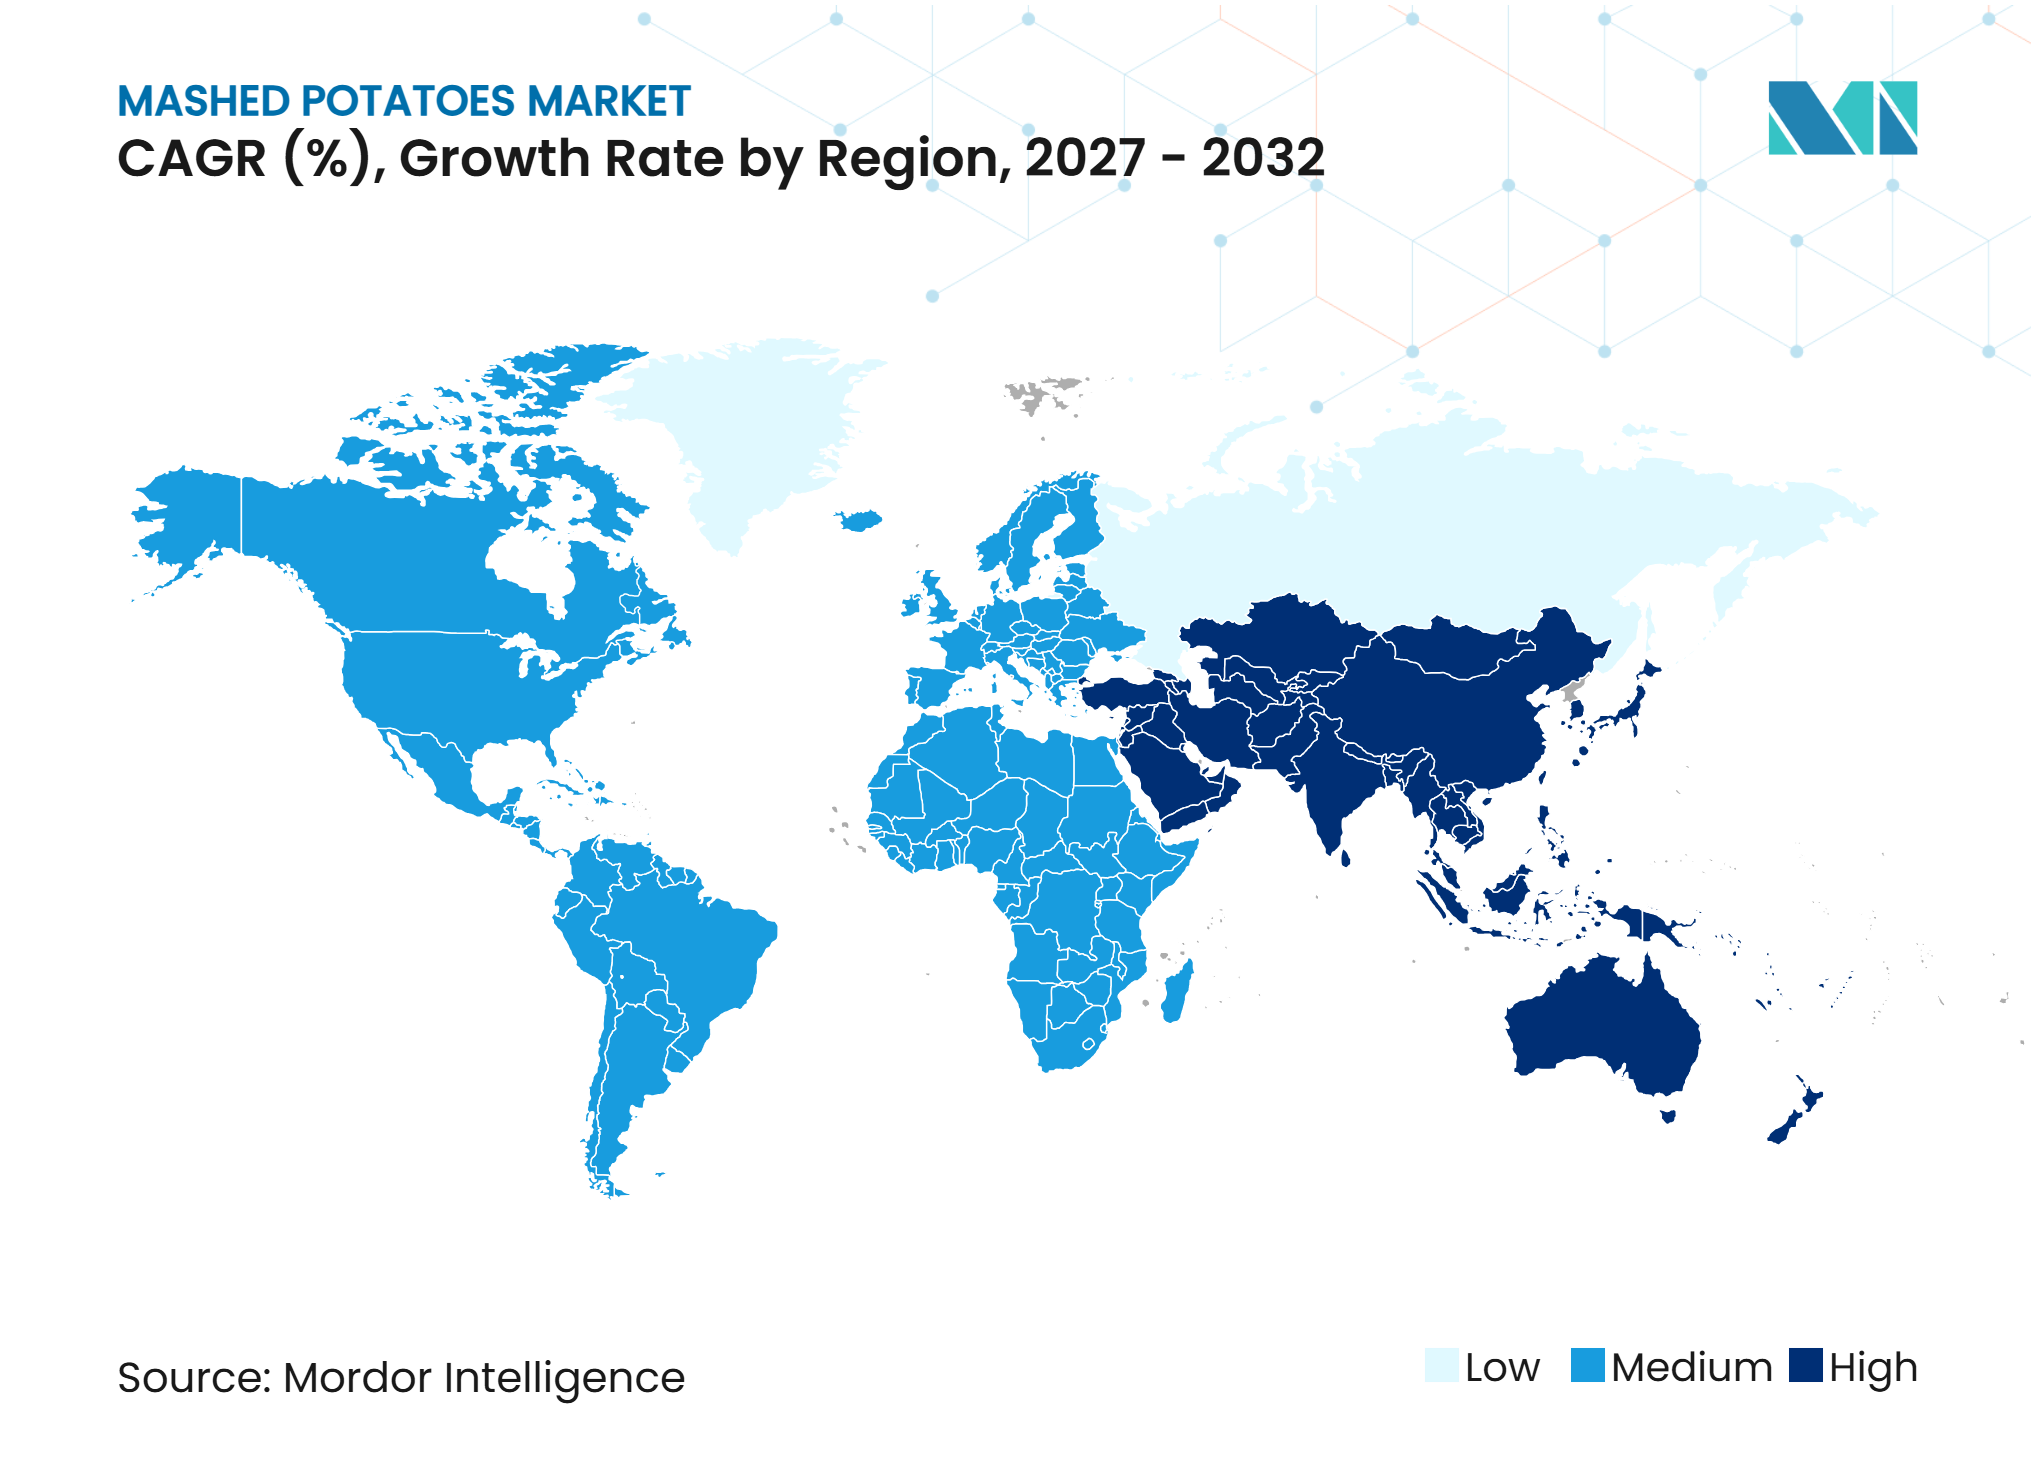
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kartoffelpüree-Marktanalyse von Mordor Intelligence
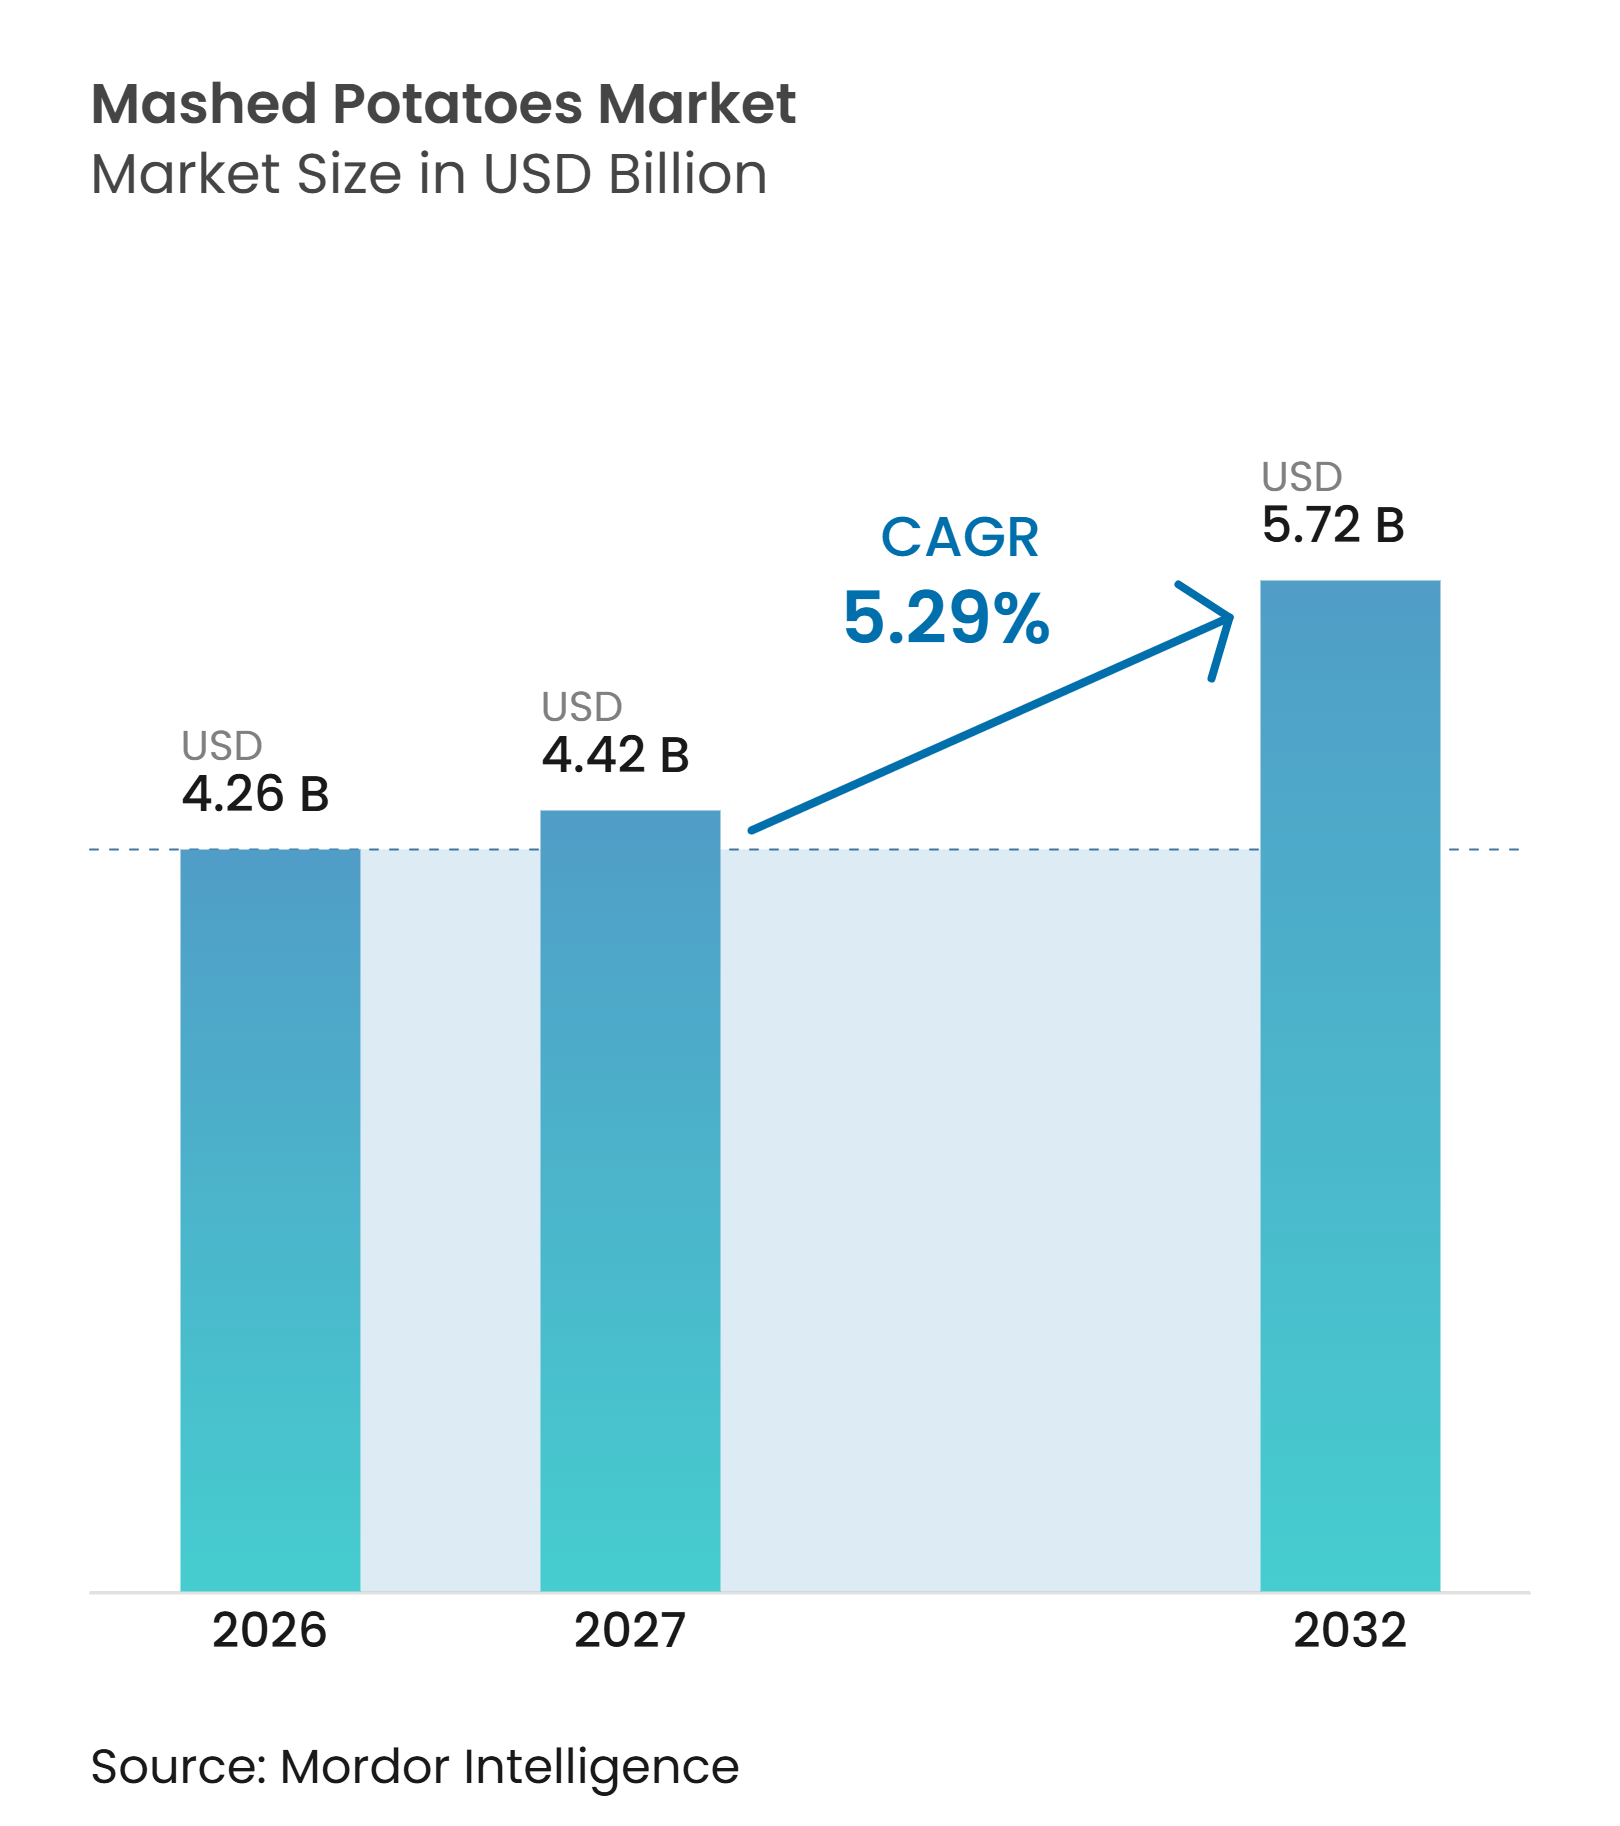
Die Marktgröße für Kartoffelpüree wird voraussichtlich von 4,26 Milliarden USD im Jahr 2026 auf 4,42 Milliarden USD im Jahr 2027 wachsen und soll bis 2032 bei einem CAGR von 5,29 % über den Zeitraum 2027–2032 einen Wert von 5,72 Milliarden USD erreichen. Der Markt wird durch die wachsende Nachfrage nach praktischen Mahlzeitenlösungen, die breitere Akzeptanz von Fertiggerichten sowie den zunehmenden Einsatz standardisierter Kartoffelzubereitungen in Haushalten und gewerblichen Gastronomiebetrieben gestützt. Veränderte Konsummuster, die Nachfrage nach Wohlfühlspeisen und der Bedarf an effizienter Speisenzubereitung fördern Produktinnovationen und eine breitere Anwendung in der Gastronomie und im Einzelhandel. Verbesserungen in der Verarbeitung, Konservierung, Verpackung und Zubereitungstechnologie unterstützen zudem die Produktverfügbarkeit und -konsistenz. Das wachsende Interesse an Zutaten-Transparenz, Nährwert und vielfältigen Produktangeboten ermutigt Hersteller ebenfalls, ihre Portfolios zu erweitern. Anhaltende Investitionen in Produktionskapazitäten, Produktentwicklung und Vertriebsnetze werden voraussichtlich die Marktentwicklung im Prognosezeitraum unterstützen.
Wichtigste Erkenntnisse des Berichts
-
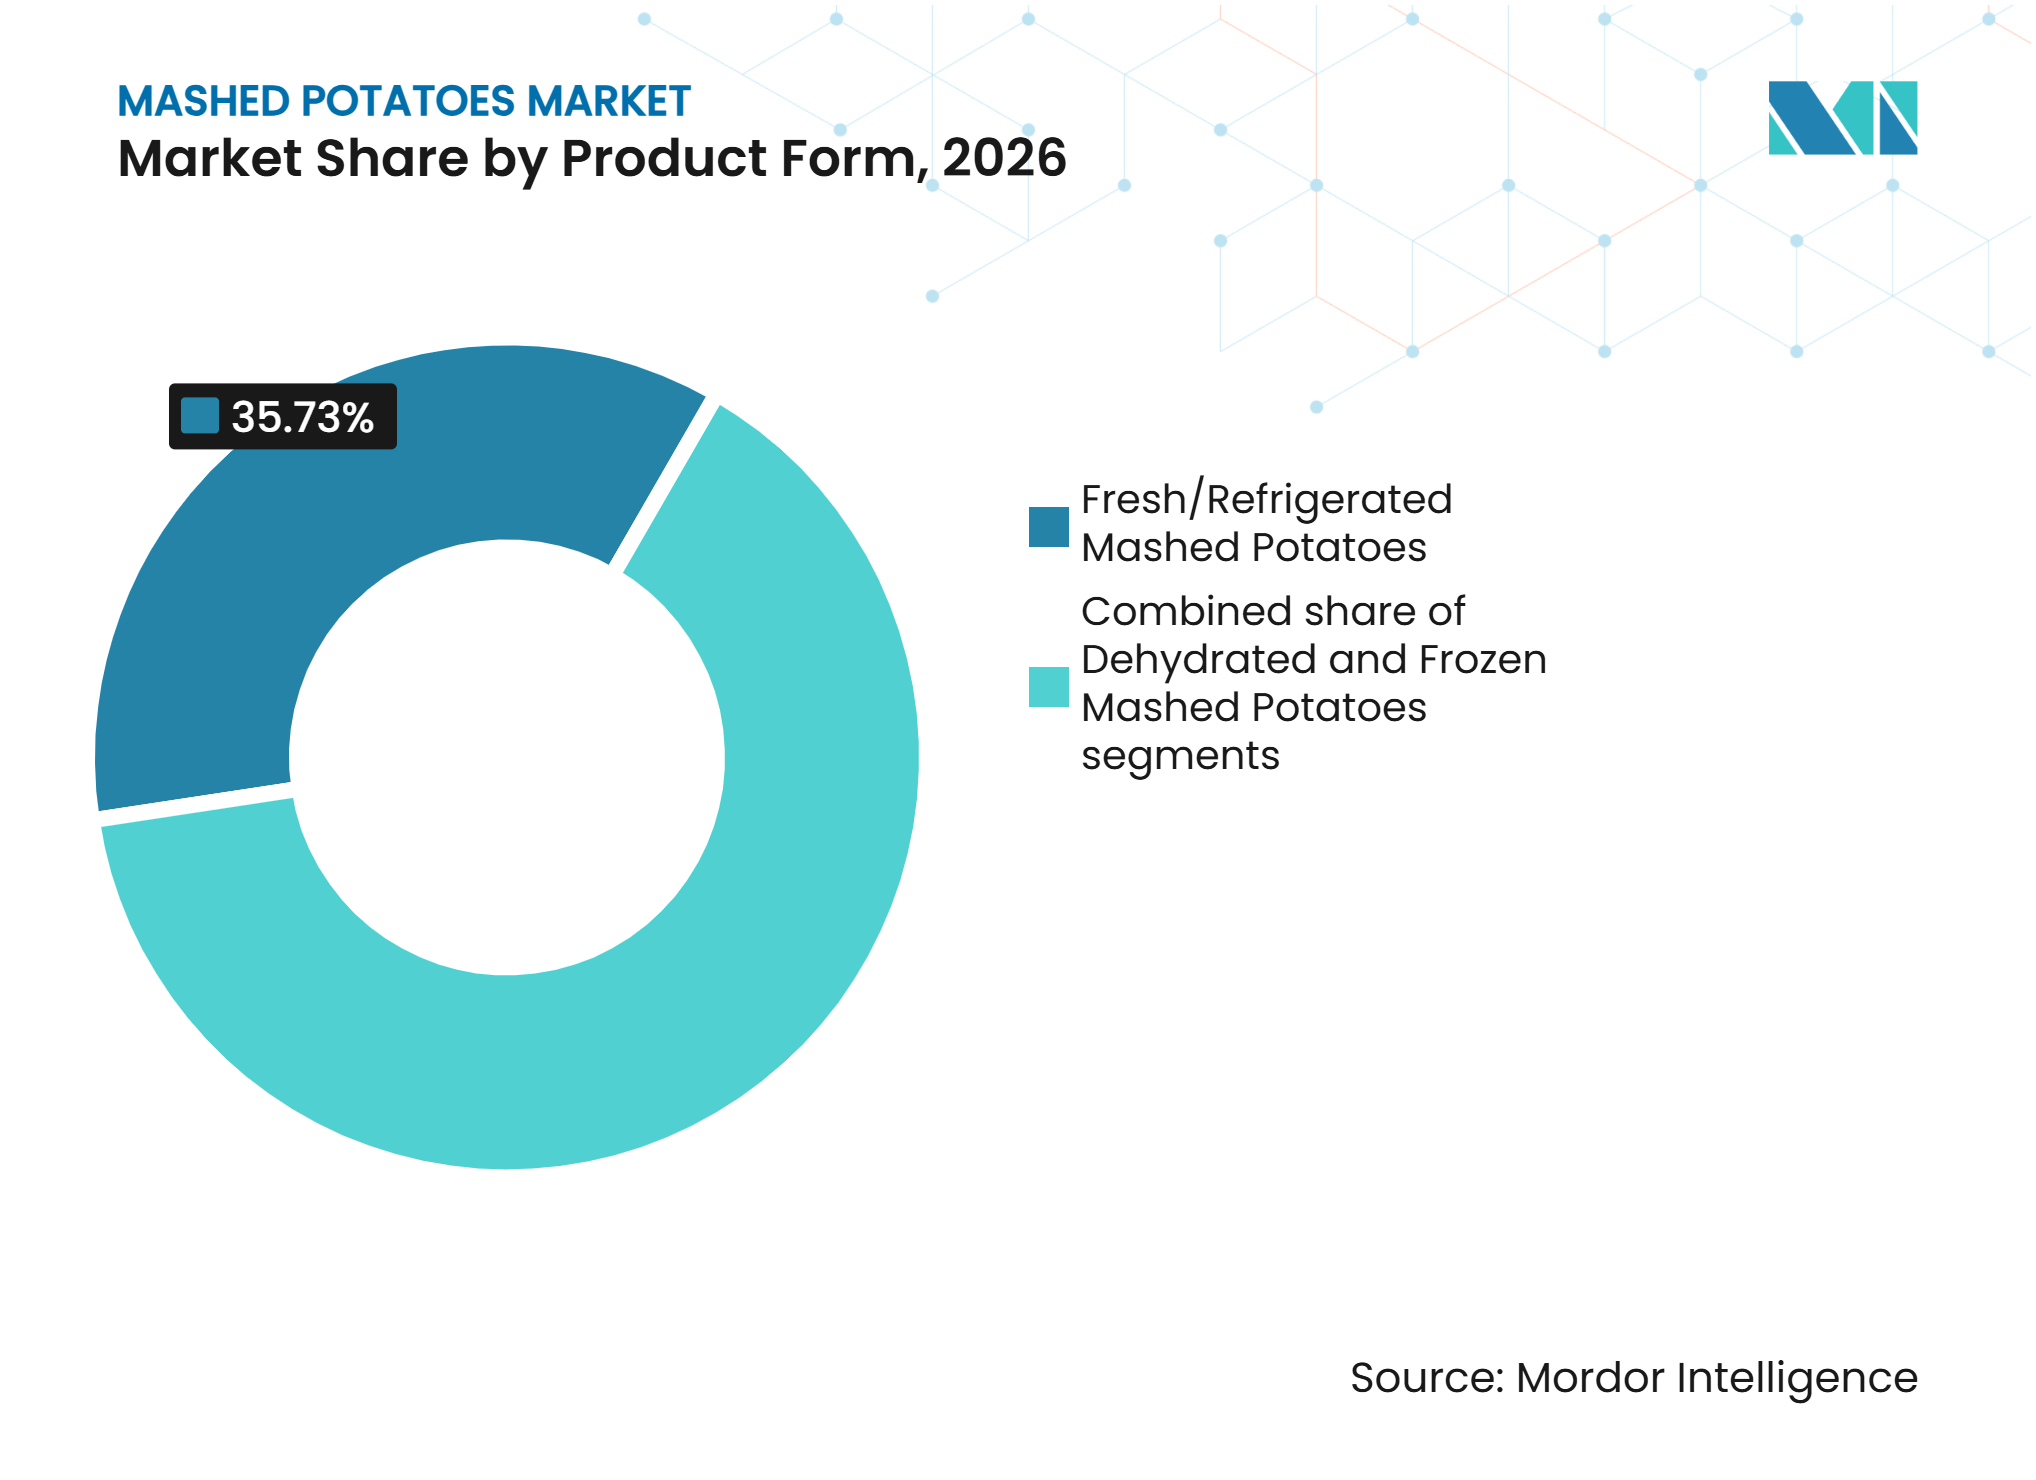
Nach Produktform hielten frische/gekühlte Produkte im Jahr 2026 einen Marktanteil von 35,73 % am Kartoffelpüree-Markt, während dehydrierte Produkte im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,75 % wachsen werden.
-
Nach Art hielten konventionelle Produkte im Jahr 2026 einen Marktanteil von 83,61 % am Kartoffelpüree-Markt, während biologische Produkte im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 7,15 % wachsen werden.
-
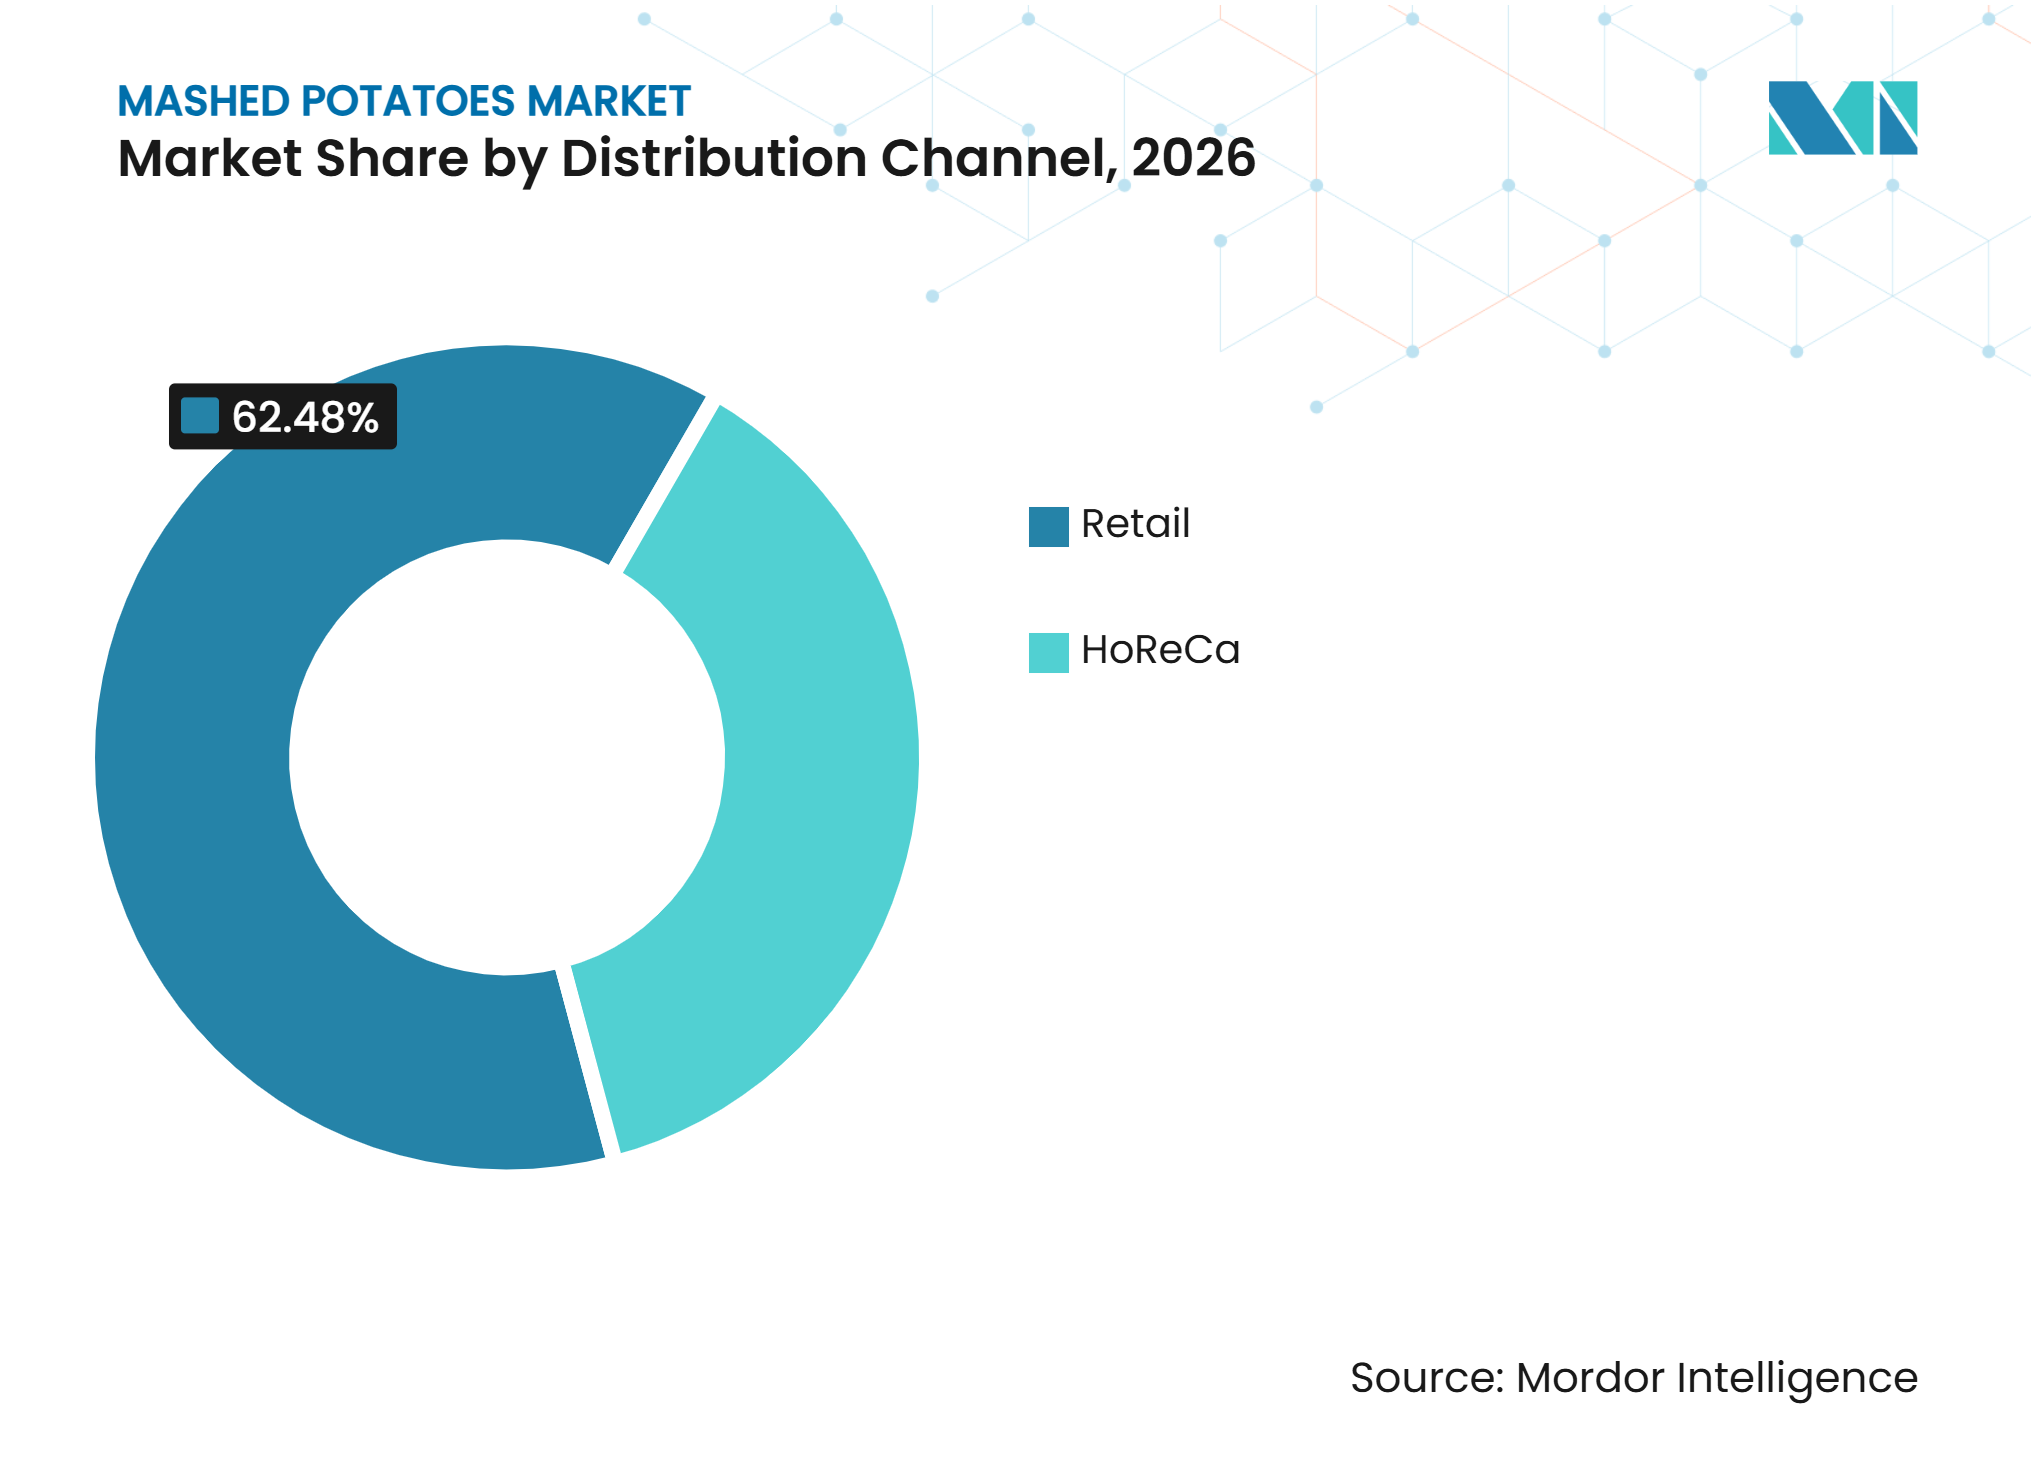
Nach Vertriebskanal hielt der Einzelhandel im Jahr 2026 einen Anteil von 62,48 %, während HoReCa im Zeitraum 2027 bis 2032 voraussichtlich mit einem CAGR von 6,79 % wachsen wird.
-
Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 35,44 %, während Asien-Pazifik im Zeitraum 2027–2032 voraussichtlich mit einem CAGR von 6,85 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach bequemer Mahlzeitenzubereitung zu Hause | +1.1% | Global; am stärksten in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage der Gastronomie nach betrieblicher Effizienz und Zubereitungskomfort | +0.9% | Global; am ausgeprägtesten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmender Konsum von verarbeiteten und tiefgekühlten Kartoffelprodukten | +0.8% | Global; Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Präferenz für Tiefkühlkost zur Reduzierung von Lebensmittelverschwendung | +0.5% | Europa | Kurzfristig (≤ 2 Jahre) |
| Bevölkerungsalterung und Nachfrage nach texturmodifizierten Mahlzeiten | +0.5% | Nordamerika, Europa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Expansion des Restaurant- und Gastronomieverbrauchs | +0.7% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach bequemer Mahlzeitenzubereitung zu Hause
Die zunehmende Präferenz für bequeme Mahlzeitenzubereitung zu Hause unterstützt die Nachfrage nach Kartoffelpüree als einfach zuzubereitende Speiseoption. Laut der Umfrage „Food & Health Survey 2026” des International Food Information Council (IFIC) beeinflusste Bequemlichkeit die Kauf- und Getränkeentscheidungen von 61 % der amerikanischen Verbraucher und übertraf damit erstmals in der 21-jährigen Geschichte der Umfrage den Aspekt der Gesundheit mit 56 % [1]. Diese wachsende Betonung von Bequemlichkeit spiegelt sich in veränderten Prioritäten bei der häuslichen Mahlzeitenzubereitung wider, wobei Verbraucher zunehmend Produkte schätzen, die das Kochen vereinfachen und den Zeitaufwand für die Zubereitung von Mahlzeiten reduzieren. Kartoffelpüree erfüllt diese Anforderungen durch seine relativ unkomplizierte Zubereitung und seine Eignung als Beilage zu einer Vielzahl von Mahlzeiten. Die Präferenz für bequeme Mahlzeitenlösungen wird daher voraussichtlich die Einführung von Kartoffelpüree bei verschiedenen Konsumgelegenheiten im Haushalt unterstützen.
Wachsende Gastronomienachfrage nach betrieblicher Effizienz und Zubereitungskomfort
Die Notwendigkeit, die Küchenproduktivität trotz Personalengpässen aufrechtzuerhalten, fördert die Einführung praktischer, einfach zuzubereitender Lebensmittelprodukte in Gastronomiebetrieben. Laut dem Bericht „State of the Restaurant Industry 2026” der National Restaurant Association war 2025 jedes fünfte Restaurant unterbesetzt, was die Bedeutung der Optimierung von Küchenabläufen und der Reduzierung des Zubereitungsaufwands unterstreicht. Darüber hinaus berichteten 47 % der Restaurantbetreiber, dass sie 2025 Stellen hatten, die schwer zu besetzen waren, während 45 % aktiv nach Küchenpersonal suchten[2]. Diese Personalherausforderungen veranlassen Gastronomiebetreiber, Produkte einzusetzen, die manuelle Zubereitungsschritte reduzieren, Küchenabläufe vereinfachen und eine gleichbleibende Speisenzubereitung unterstützen. Fertige Kartoffelpüree-Produkte erfüllen diese Anforderungen, indem sie den Zeit- und Arbeitsaufwand beim herkömmlichen Kartoffelkochen und -stampfen reduzieren und so ihre Einführung in Restaurants, Cateringunternehmen und institutionellen Küchen fördern.
Zunehmender Konsum von verarbeiteten und tiefgekühlten Kartoffelprodukten
Der wachsende Konsum von verarbeiteten und tiefgekühlten Kartoffelprodukten unterstützt die Nachfrage nach Kartoffelzubereitungen mit Mehrwert in Haushalten und der Gastronomie. Laut dem Economic Research Service des Landwirtschaftsministeriums der Vereinigten Staaten (USDA) entfielen in den drei jüngsten Vermarktungssaisons 70 % des gesamten Kartoffelabsatzvolumens auf die Verarbeitung, was die bedeutende Rolle verarbeiteter Formate in der Kartoffelindustrie unterstreicht [3]. Diese etablierte Nachfrage nach verarbeiteten Kartoffelprodukten spiegelt die Präferenz von Verbrauchern und Gewerbetreibenden für praktische Lebensmittelformate wider, die die Zubereitung vereinfachen und Vielseitigkeit bei verschiedenen Mahlzeitenanwendungen bieten. Kartoffelpüree profitiert von der breiteren Akzeptanz verarbeiteter Kartoffelprodukte, da es eine praktische Alternative zum herkömmlichen Kartoffelkochen und -stampfen bietet. Die anhaltende Integration verarbeiteter Kartoffelprodukte in die häusliche Mahlzeitenplanung und die gewerbliche Speisenzubereitung wird voraussichtlich die Marktnachfrage stützen.
Wachsende Präferenz für Tiefkühlkost zur Reduzierung von Lebensmittelverschwendung
Eine wachsende Präferenz für Tiefkühlkost treibt die Nachfrage nach Produkten an, die eine größere Lagerflexibilität bieten und dazu beitragen, Lebensmittelverschwendung in Haushalten und der Gastronomie zu reduzieren. Das Einfrieren ermöglicht es, Lebensmittelprodukte über längere Zeiträume zu lagern und dabei ihre Verwendbarkeit zu erhalten, sodass Verbraucher und gewerbliche Küchen Zutaten entsprechend den Mahlzeitenanforderungen und nicht nach unmittelbarem Verbrauchsbedarf einsetzen können. Tiefgekühlte Kartoffelzubereitungen bieten auch eine größere Flexibilität bei der Bestandsverwaltung, da Nutzer die erforderlichen Mengen zubereiten und den Rest für die spätere Verwendung aufbewahren können. Dies unterstützt eine effizientere Lebensmittelbeschaffung, -lagerung und Portionsplanung sowohl im Haushalt als auch im gewerblichen Bereich. Da Verbraucher und Gastronomiebetreiber zunehmend eine effiziente Lebensmittelnutzung und Abfallreduzierung priorisieren, sind tiefgekühlte Kartoffelpüree-Produkte gut positioniert, um von diesen Präferenzen zu profitieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schwankungen bei der Rohkartoffelversorgung und Preisvolatilität bei der Beschaffung | -0.6% | Global; am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ernährungsbedenken hinsichtlich Natrium, gesättigten Fettsäuren und verarbeiteten Rezepturen | -0.5% | Nordamerika, Europa, Singapur, Australien | Mittelfristig (2–4 Jahre) |
| Hohe Energie- und Infrastrukturkosten im Zusammenhang mit der Kühlkettenverteilung | -0.4% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Qualitätsschwankungen bei Rohkartoffeln und Herausforderungen bei der Verarbeitungskonsistenz | -0.3% | Global; am stärksten in aufstrebenden Verarbeitungsregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schwankungen bei der Rohkartoffelversorgung und Preisvolatilität bei der Beschaffung
Die Abhängigkeit von landwirtschaftlichen Rohstoffen setzt Kartoffelpüree-Hersteller Schwankungen bei der Kartoffelverfügbarkeit, -qualität und den Beschaffungskosten aus. Variationen der Wetterbedingungen, saisonale Produktionszyklen, Ernteerträge und Ernteverläufe können das Volumen und die Konsistenz der Rohkartoffelversorgung beeinflussen. Diese Schwankungen können die Beschaffungsplanung, Produktionsplanung und das Management der Inputkosten beeinträchtigen, insbesondere für Hersteller, die das ganze Jahr über konsistente Rohstoffmengen benötigen. Änderungen der Kartoffelpreise können auch die Verarbeitungskosten und die gesamte Fertigungsökonomie beeinflussen, da Kartoffeln einen wichtigen Inputfaktor in der Kartoffelpüree-Produktion darstellen. Folglich bleiben die Sicherstellung zuverlässiger Beschaffungsvereinbarungen, das Management von Lieferantenbeziehungen und die Diversifizierung der Beschaffungskanäle wichtige Überlegungen für Hersteller, die auf dem Markt tätig sind.
Ernährungsbedenken hinsichtlich Natrium, gesättigten Fettsäuren und verarbeiteten Rezepturen
Das wachsende Bewusstsein der Verbraucher für die Zusammensetzung der Ernährung und die Nährwertqualität kann die Kaufpräferenzen für Kartoffelpüree-Produkte beeinflussen, insbesondere für solche, die zugesetztes Natrium, gesättigte Fettsäuren und mehrere Verarbeitungszutaten enthalten. Bestimmte zubereitete Rezepturen enthalten Butter, Sahne, Käse, Salz und andere Zusatzstoffe, um den gewünschten Geschmack, die Textur und die Konsistenz zu erzielen, was ihren Gesamtgehalt an Natrium und gesättigten Fettsäuren erhöhen kann. Das wachsende Augenmerk auf Nährwertkennzeichnung und gesündere Ernährungsgewohnheiten ermutigt Verbraucher, Zutatenlisten zu prüfen und die Nährwertprofile von Verpackten Lebensmitteln zu vergleichen. Dies kann Präferenzen hin zu Rezepturen mit einfacheren Zutatenzusammensetzungen und ausgewogeneren Nährwertprofilen beeinflussen. Hersteller stehen daher unter zunehmendem Druck, Natriumreduzierung, Fettzusammensetzung und Zutatenauswahl zu berücksichtigen und dabei den Geschmack, die Textur und die Zubereitungseigenschaften zu erhalten, die von Kartoffelpüree-Produkten erwartet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktform:
Dehydrierte Formate wachsen schnell dank Rückenwind aus der GastronomieFrisches/gekühltes Kartoffelpüree hat den größten Marktanteil mit 35,73 % im Jahr 2026. Die führende Position wird durch die etablierte Vertrautheit der Verbraucher, den Komfort des Aufwärmens und die Eignung für die häusliche Mahlzeitenzubereitung und Gastronomieanwendungen unterstützt. Diese Produkte bieten eine Alternative zur Zubereitung von Kartoffelpüree von Grund auf, während sie die Eigenschaften frisch zubereiteter Mahlzeiten beibehalten. Ihre Verfügbarkeit über etablierte Kühlvertriebskanäle und ihre Eignung für verschiedene Mahlzeitengelegenheiten unterstützen ihre Einführung weiter. Die anhaltende Nachfrage nach bequemen, zubereiteten Lebensmitteloptionen wird voraussichtlich die führende Position des Segments aufrechterhalten.
Dehydriertes Kartoffelpüree ist die am schnellsten wachsende Produktform mit einem CAGR von 6,75 % über den Zeitraum 2027–2032. Das Wachstum wird durch eine verlängerte Haltbarkeit, Anforderungen an die Umgebungslagerung, einfachen Transport und bequeme Rehydrierung unterstützt, was es sowohl für den Haushaltskonsum als auch für die gewerbliche Speisenzubereitung geeignet macht. Das Format ermöglicht es Gastronomiebetreibern auch, Zubereitungsprozesse zu standardisieren und den Bestand effizienter zu verwalten. Seine Vielseitigkeit in Catering-, institutionellen Küchen- und Verpackten-Lebensmittel-Anwendungen unterstützt die Einführung weiter. Die steigende Nachfrage nach haltbaren Lebensmittelprodukten und zubereitungseffizienten Zutaten wird voraussichtlich das Wachstum des Segments im Prognosezeitraum vorantreiben.



Nach Art:
Biologisch gewinnt Marktanteile, aber strukturelle Versorgungsengpässe bestehen weiterhinKonventionelle Kartoffelpüree-Produkte haben den größten Marktanteil mit 83,61 % im Jahr 2026. Ihre führende Position wird durch die etablierte Verbraucherakzeptanz, die breite Produktverfügbarkeit und die Eignung für Haushalts- und Gastronomieanwendungen unterstützt. Diese Produkte profitieren von etablierten Beschaffungs- und Herstellungspraktiken, die ihre Verfügbarkeit über verschiedene Preispunkte und Vertriebskanäle hinweg unterstützen. Ihre Verwendung in der standardisierten Speisenzubereitung und etablierte Kaufmuster stärken ihre Marktposition weiter. Die anhaltende Nachfrage im Einzel- und Gewerbebereich wird voraussichtlich den führenden Marktanteil des Segments aufrechterhalten.
Biologische Kartoffelpüree-Produkte sind das am schnellsten wachsende Segment mit einem CAGR von 7,15 % über den Zeitraum 2027–2032. Das Wachstum wird durch das wachsende Verbraucherinteresse an biologischen Lebensmittelprodukten, Zutaten-Transparenz und Produktionspraktiken unterstützt, die mit Bio-Zertifizierungsstandards übereinstimmen. Die Verfügbarkeit zertifizierter Rohstoffe und die mit der biologischen Beschaffung und Verarbeitung verbundenen Anforderungen können jedoch eine breitere Einführung einschränken. Die Expansion des Segments wird auch durch die Fähigkeit der Hersteller beeinflusst, Produkte zu entwickeln, die Bio-Standards erfüllen und dabei den Geschmack, die Textur und die Zubereitungseigenschaften beibehalten, die Verbraucher erwarten. Das wachsende Interesse an biologischen und Clean-Label-Lebensmitteloptionen wird voraussichtlich das Wachstum des Segments im Prognosezeitraum unterstützen.
Nach Vertriebskanal:
HoReCa beschleunigt sich, während der Einzelhandel der Umsatzanker bleibtDer Einzelhandelsvertrieb hat den größten Marktanteil mit 62,48 % des Marktumsatzes im Jahr 2026. Seine führende Position wird durch den breiten Verbraucherzugang über etablierte Einzelhandelsgeschäfte und die Verfügbarkeit von Kartoffelpüree-Produkten in Marken- und Handelsmarkenangeboten unterstützt. Supermärkte und Verbrauchermärkte sind der größte Teilkanal im Einzelhandel und profitieren von ihrem umfangreichen Produktsortiment und etablierten Lebensmitteleinkaufsmustern. Convenience-Stores, unabhängige Lebensmittelhändler und der Online-Einzelhandel erweitern die Produktzugänglichkeit über verschiedene Einkaufsformate hinweg. Saisonale Käufe im Zusammenhang mit wichtigen Feiertagen und Familienmahlzeiten tragen ebenfalls zur Einzelhandelsnachfrage bei. Diese Faktoren werden voraussichtlich die führende Position des Kanals im Prognosezeitraum aufrechterhalten.
HoReCa ist der am schnellsten wachsende Vertriebskanal mit einem CAGR von 6,79 % über den Zeitraum 2027–2032. Das Wachstum wird durch die Nachfrage von Restaurants, Hotels, Cateringunternehmen und anderen gewerblichen Gastronomiebetrieben nach Produkten unterstützt, die die Zubereitung vereinfachen und den Küchenaufwand reduzieren. Kartoffelpüree-Produkte bieten betrieblichen Komfort in Gastronomieanwendungen mit hohem Volumen, einschließlich institutioneller Küchen und Gesundheitseinrichtungen. Die Nachfrage aus dem Gesundheits- und Altenpflegebereich wird auch durch die Verwendung texturmodifizierter Mahlzeiten für Personen mit Schluckbeschwerden unterstützt, einschließlich pürierter Speisen, die gemäß den Anforderungen der International Dysphagia Diet Standardization Initiative (IDDSI) Level 4 zubereitet werden. Die Eignung von Kartoffelpüree-Rezepturen für diese Anwendungen sowie ihre Verwendung in konventionellen Gastronomiebetrieben wird voraussichtlich das Wachstum des Kanals unterstützen.

Geografische Analyse
Nordamerika
Nordamerika hat den größten Anteil am Kartoffelpüree-Markt mit 35,44 % im Jahr 2026. Die führende Position der Region wird durch etablierte Konsummuster, die weitverbreitete Akzeptanz bequemer Kartoffelzubereitungen und die Verfügbarkeit von Kartoffelpüree-Produkten in Einzel- und Gastronomiebetrieben unterstützt. Die Nachfrage wird durch die Verwendung von gekühlten und dehydrierten Formaten für die häusliche Mahlzeitenzubereitung und gewerbliche Gastronomieanwendungen unterstützt. Eine gut etablierte Kartoffelverarbeitungsindustrie und die inländische Rohstoffversorgung unterstützen die regionalen Produktionskapazitäten weiter. Die anhaltende Nachfrage nach bequemen Fertiggerichten und etablierte Vertriebsnetze werden voraussichtlich die führende Marktposition Nordamerikas aufrechterhalten.
Asien-Pazifik
Asien-Pazifik ist der am schnellsten wachsende regionale Markt mit einem prognostizierten CAGR von 6,85 % über den Zeitraum 2027–2032. Das Wachstum wird durch den Ausbau der Lebensmittelverarbeitungskapazitäten, den zunehmenden Konsum von Convenience-Lebensmitteln und die Entwicklung organisierter Gastronomiebetriebe in der gesamten Region unterstützt. Die steigende Nachfrage von Schnellrestaurants, Cateringunternehmen und institutionellen Küchen unterstützt die Einführung zubereiteter Kartoffelprodukte, die die Speisenzubereitung vereinfachen. Wachsende Anwendungen für Kartoffelflocken und andere dehydrierte Formate in Verpackten Lebensmitteln und der gewerblichen Mahlzeitenzubereitung tragen ebenfalls zur regionalen Nachfrage bei. Zunehmende Investitionen in die Kartoffelverarbeitungsinfrastruktur und die Expansion von Gastronomiebetrieben werden voraussichtlich das Marktwachstum unterstützen.
Europa, Südamerika sowie Naher Osten und Afrika
Europa, Südamerika sowie der Nahe Osten und Afrika sind aufstrebende regionale Märkte, deren Nachfrage durch Unterschiede in den Lebensmittelkonsummustern, Verarbeitungskapazitäten und der Gastronomieentwicklung geprägt wird. In Europa wird die etablierte Nachfrage nach gekühlten und dehydrierten Kartoffelpüree-Produkten durch entwickelte Einzelhandelsvertriebsnetze und die Vertrautheit der Verbraucher mit zubereiteten Kartoffelspeisen unterstützt. Südamerika bietet Wachstumschancen durch den Ausbau der Kartoffelverarbeitungskapazitäten und die steigende regionale Nachfrage nach verarbeiteten Kartoffelprodukten in Gastronomie- und Einzelhandelsanwendungen. Im Nahen Osten und Afrika wird die Nachfrage durch die Expansion von Schnellrestaurants, Hotels und institutionellen Gastronomiebetrieben unterstützt, insbesondere in Märkten mit etablierten gewerblichen Cateringsektoren.
Wettbewerbslandschaft
Marktkonzentration
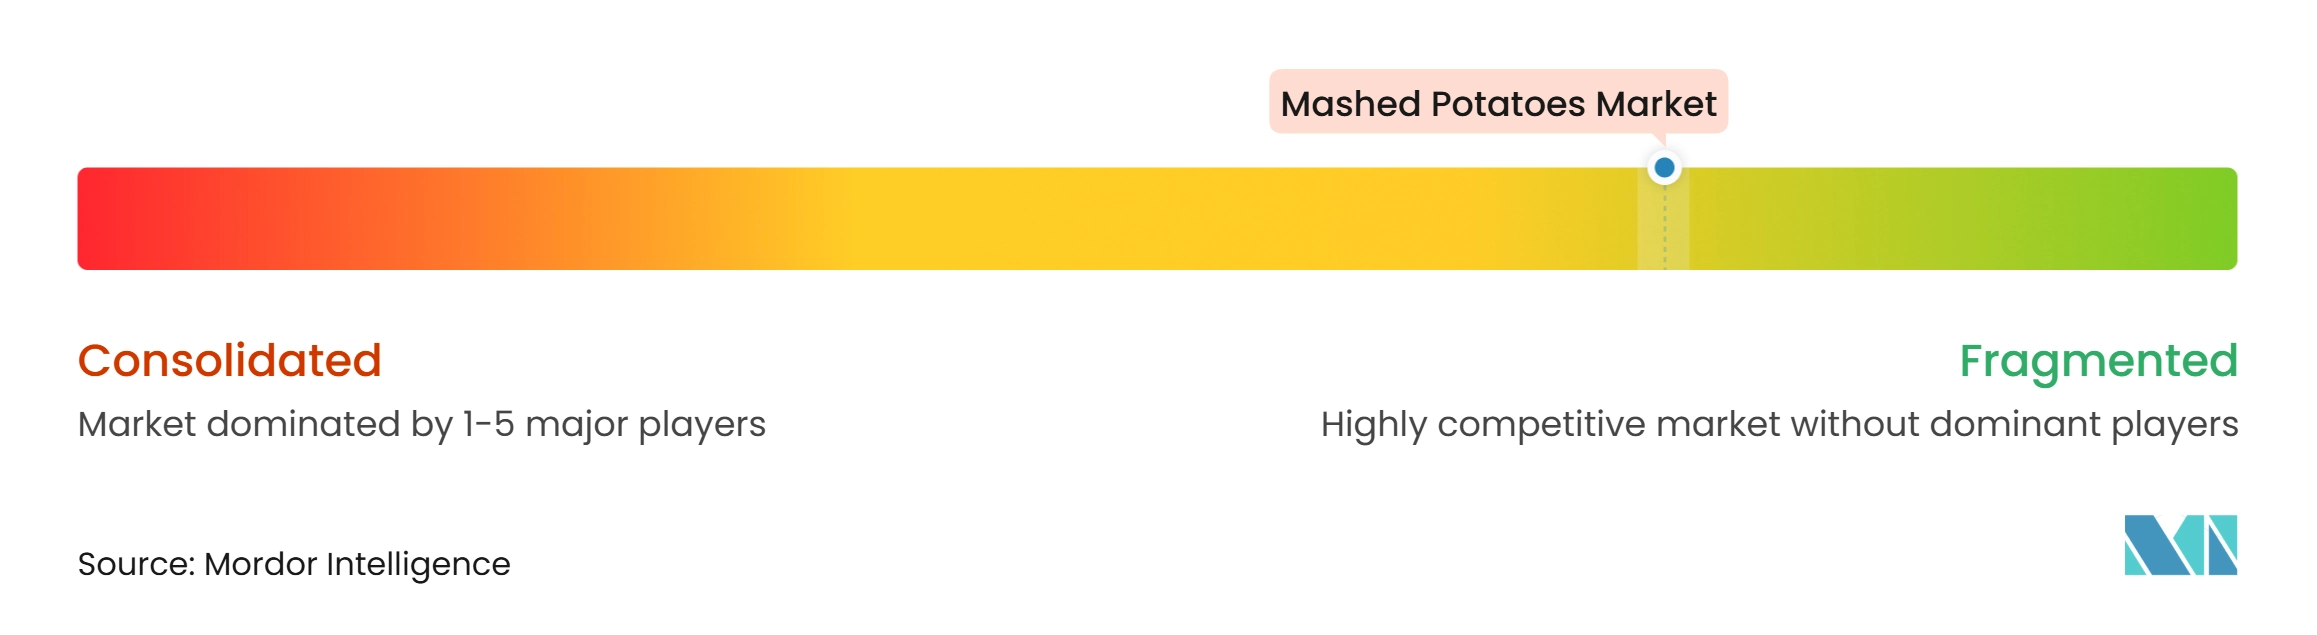
Der Markt für Kartoffelpüree ist fragmentiert, mit Wettbewerb zwischen multinationalen Lebensmittelherstellern, spezialisierten Kartoffelverarbeitern und regionalen Fertigkostproduzenten. McCain Foods Limited, Idahoan, Lamb Weston, Inc., Nestlé S.A. und Simplot Global Food, LLC gehören zu den wichtigsten Marktteilnehmern, gestützt durch etablierte Produktportfolios, Fertigungskapazitäten und Vertriebsnetze. Diese Unternehmen konkurrieren in verschiedenen Produktformaten und Kundenkanälen, wobei kein einzelner Anbieter eine dominante Stellung im gesamten Markt innehat.
Führende Unternehmen konzentrieren sich gemeinsam auf die Erweiterung ihrer Produktportfolios, die Stärkung ihrer Fertigungs- und Verarbeitungskapazitäten sowie die Ausweitung ihrer Präsenz in Einzelhandels- und Gastronomiekanälen. Die Produktentwicklung wird zunehmend von Komfort, Geschmacksvielfalt, ernährungsbezogener Differenzierung und sich wandelnden Zutaten-Präferenzen angetrieben. Unternehmen legen auch Wert auf Effizienz in der Lieferkette, Rohstoffbeschaffung, Produktqualität und Verpackungsverbesserungen, um ihre Wettbewerbspositionen zu stärken und auf sich verändernde Kundenanforderungen zu reagieren.
Aufstrebende und regionale Anbieter tragen durch spezialisierte Produktangebote, lokalisierte Vertriebsnetze und differenzierte Positionierung zum Marktwettbewerb bei. Ihre Strategien umfassen häufig die Bedienung spezifischer Verbraucherpräferenzen, die Belieferung von Handelsmarken- und Gastronomienkunden sowie die Entwicklung von Produkten, die auf die Nachfrage nach Clean-Label-, Bio- und anderen spezialisierten Rezepturen ausgerichtet sind. Diese Unternehmen konkurrieren auch durch Flexibilität in der Produktentwicklung und kundenspezifische Lösungen, was es ihnen ermöglicht, Chancen zu nutzen, die für größere multinationale Hersteller möglicherweise weniger zentral sind.
Kartoffelpüree-Branchenführer
-
McCain Foods Limited
-
Idahoan
-
Lamb Weston, Inc.
-
Nestlé S.A.
-
Simplot Global Food, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Kartoffelpüree Unternehmen in diesem Bericht
- McCain Foods Limited
- Idahoan
- Lamb Weston, Inc.
- Nestlé S.A.
- Simplot Global Food, LLC
- Basic American Foods
- Reser’s Fine Foods, Inc.
- Hormel Foods Corporation
- Unilever PLC
- Simply Potatoes (Michael Foods, Inc.)
- Emsland Group
- Aviko B.V.
- Farm Frites International B.V.
- Bob Evans Farms, Inc.
- Pineland Farms Potato Company, Inc.
- Agristo N.V.
- Peka Kroef B.V.
- Idaho Pacific Holdings, Inc.
- Pizzoli S.p.A.
- Mash Direct Ltd.
Neueste Industrielle Entwicklungen in Markt für Kartoffelpüree
- Oktober 2026: Idahoan brachte Cheddar-Brokkoli-Kartoffelpüree auf dem US-amerikanischen Markt auf den Markt. Das Produkt kombiniert Kartoffelpüree mit Cheddar-Käse und Brokkoli und wurde als Ergänzung zum verpackten Kartoffelpüree-Portfolio des Unternehmens eingeführt.
- September 2026: Idahoan führte seine Ultimate Mashed Potatoes-Reihe ein, bestehend aus den Sorten Knoblauchbutter und Loaded Baked. Die Produkte werden aus Idaho-Kartoffeln hergestellt und als Instant-Kartoffelpüree angeboten.
- Juni 2026: Hungritos stellte auf der Snackex 2026 in Lissabon eine Kartoffelpüree-Premix-Reihe vor und präsentierte sich damit erstmals auf internationalen Märkten. Die Reihe umfasst sieben Varianten, darunter Classic, Buttery Home Style, Butter & Kräuter, Cheddar-Käse & Sauerrahm und Vier-Käse-Mix.
Globaler Kartoffelpüree-Marktberichtsumfang
Der Kartoffelpüree-Markt umfasst verarbeitete Kartoffelprodukte, die durch Kochen und Stampfen von Kartoffeln hergestellt werden und in dehydrierter, tiefgekühlter sowie frischer oder gekühlter Form für Haushalts- und gewerbliche Gastronomieanwendungen erhältlich sind. Der Markt ist nach Produktform in dehydriertes, tiefgekühltes sowie frisches oder gekühltes Kartoffelpüree segmentiert; nach Art in konventionell und biologisch; nach Vertriebskanal in HoReCa und Einzelhandel; und nach Geografie in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika. Die Marktprognosen werden in USD-Wert und Metrischen Tonnen angegeben.
Segmentierungsübersicht
| Dehydriertes Kartoffelpüree |
| Tiefgekühltes Kartoffelpüree |
| Frisches/Gekühltes Kartoffelpüree |
| Konventionell |
| Biologisch |
| HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte |
| Convenience-Stores/Unabhängige Lebensmittelhändler | |
| Online-Einzelhandel | |
| Sonstiger Vertriebskanal |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produktform | Dehydriertes Kartoffelpüree | |
| Tiefgekühltes Kartoffelpüree | ||
| Frisches/Gekühltes Kartoffelpüree | ||
| Nach Art | Konventionell | |
| Biologisch | ||
| Nach Vertriebskanal | HoReCa | |
| Einzelhandel | Supermärkte/Verbrauchermärkte | |
| Convenience-Stores/Unabhängige Lebensmittelhändler | ||
| Online-Einzelhandel | ||
| Sonstiger Vertriebskanal | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Kartoffelpüree bis 2032?
Der Markt wird voraussichtlich mit einem CAGR von 5,29 % von 2027 bis 2032 wachsen und 2032 einen Wert von 5,72 Milliarden USD erreichen.
Welche Produktform hat den größten Anteil am Kartoffelpüree-Markt?
Frische/gekühlte Produkte hatten im Jahr 2026 den größten Anteil mit 35,73 %, während dehydrierte Produkte voraussichtlich schneller mit einem CAGR von 6,75 % bis 2032 wachsen werden.
Welcher Vertriebskanal wächst am schnellsten für Kartoffelpüree?
HoReCa wird voraussichtlich mit einem CAGR von 6,79 % von 2027 bis 2032 wachsen, unterstützt durch die Nachfrage aus Restaurants, dem Gesundheitswesen, dem Bildungsbereich und dem Reisesektor.
Welche Region hat die stärksten Wachstumsaussichten für Kartoffelpüree?
Asien-Pazifik wird voraussichtlich mit einem CAGR von 6,85 % von 2027 bis 2032 wachsen.