
Tamaño y Participación del Mercado de Puré de Papas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.42 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.29 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Anlisis del Mercado de Puré de Papas por Mordor Intelligence
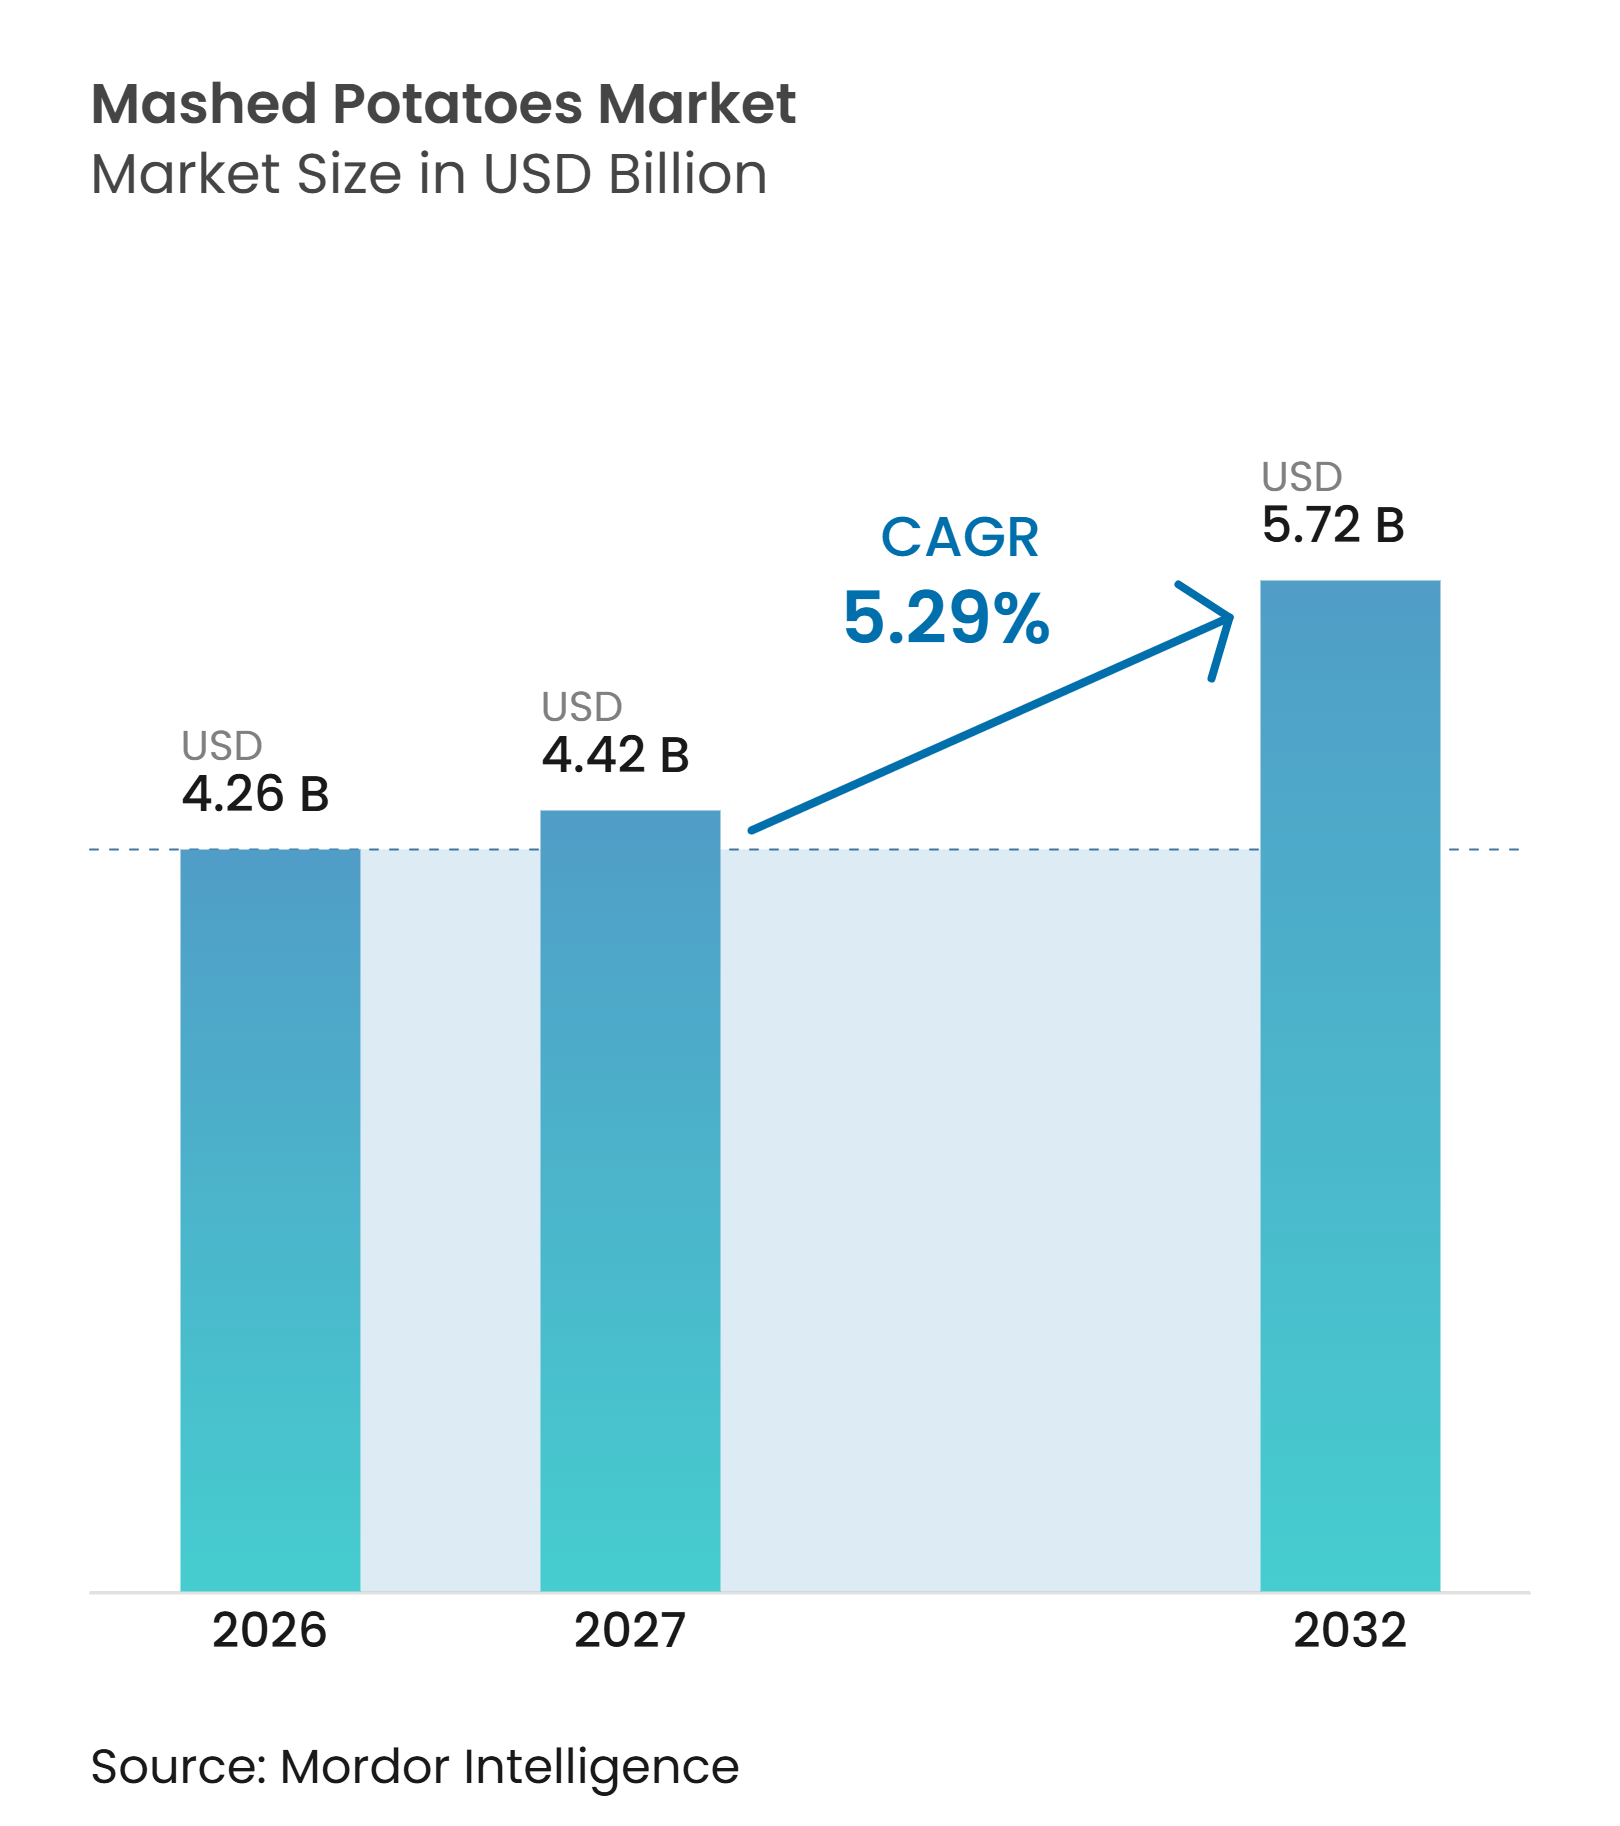
Se espera que el tamaño del mercado de puré de papas crezca de 4,26 mil millones de USD en 2026 a 4,42 mil millones de USD en 2027 y se prevé que alcance los 5,72 mil millones de USD para 2032, con una CAGR del 5,29% durante el período 2027-2032. El mercado está respaldado por la creciente demanda de soluciones de comidas convenientes, una adopción más amplia de productos alimenticios listos para preparar y el uso cada vez mayor de preparaciones estandarizadas de papa en aplicaciones domésticas y de servicios de alimentación comerciales. Los cambios en los patrones de consumo, la demanda de alimentos reconfortantes y la necesidad de una preparación eficiente de alimentos están fomentando la innovación de productos y una aplicación más amplia en entornos de servicios de alimentación y minoristas. Las mejoras en las tecnologías de procesamiento, conservación, envasado y preparación están apoyando aún más la accesibilidad y consistencia del producto. El creciente interés en la transparencia de los ingredientes, el valor nutricional y la diversidad de la oferta de productos también está alentando a los fabricantes a ampliar sus carteras. Se espera que la inversión continua en capacidades de producción, desarrollo de productos y redes de distribución apoye el desarrollo del mercado durante el período de previsión.
Conclusiones Clave del Informe
-
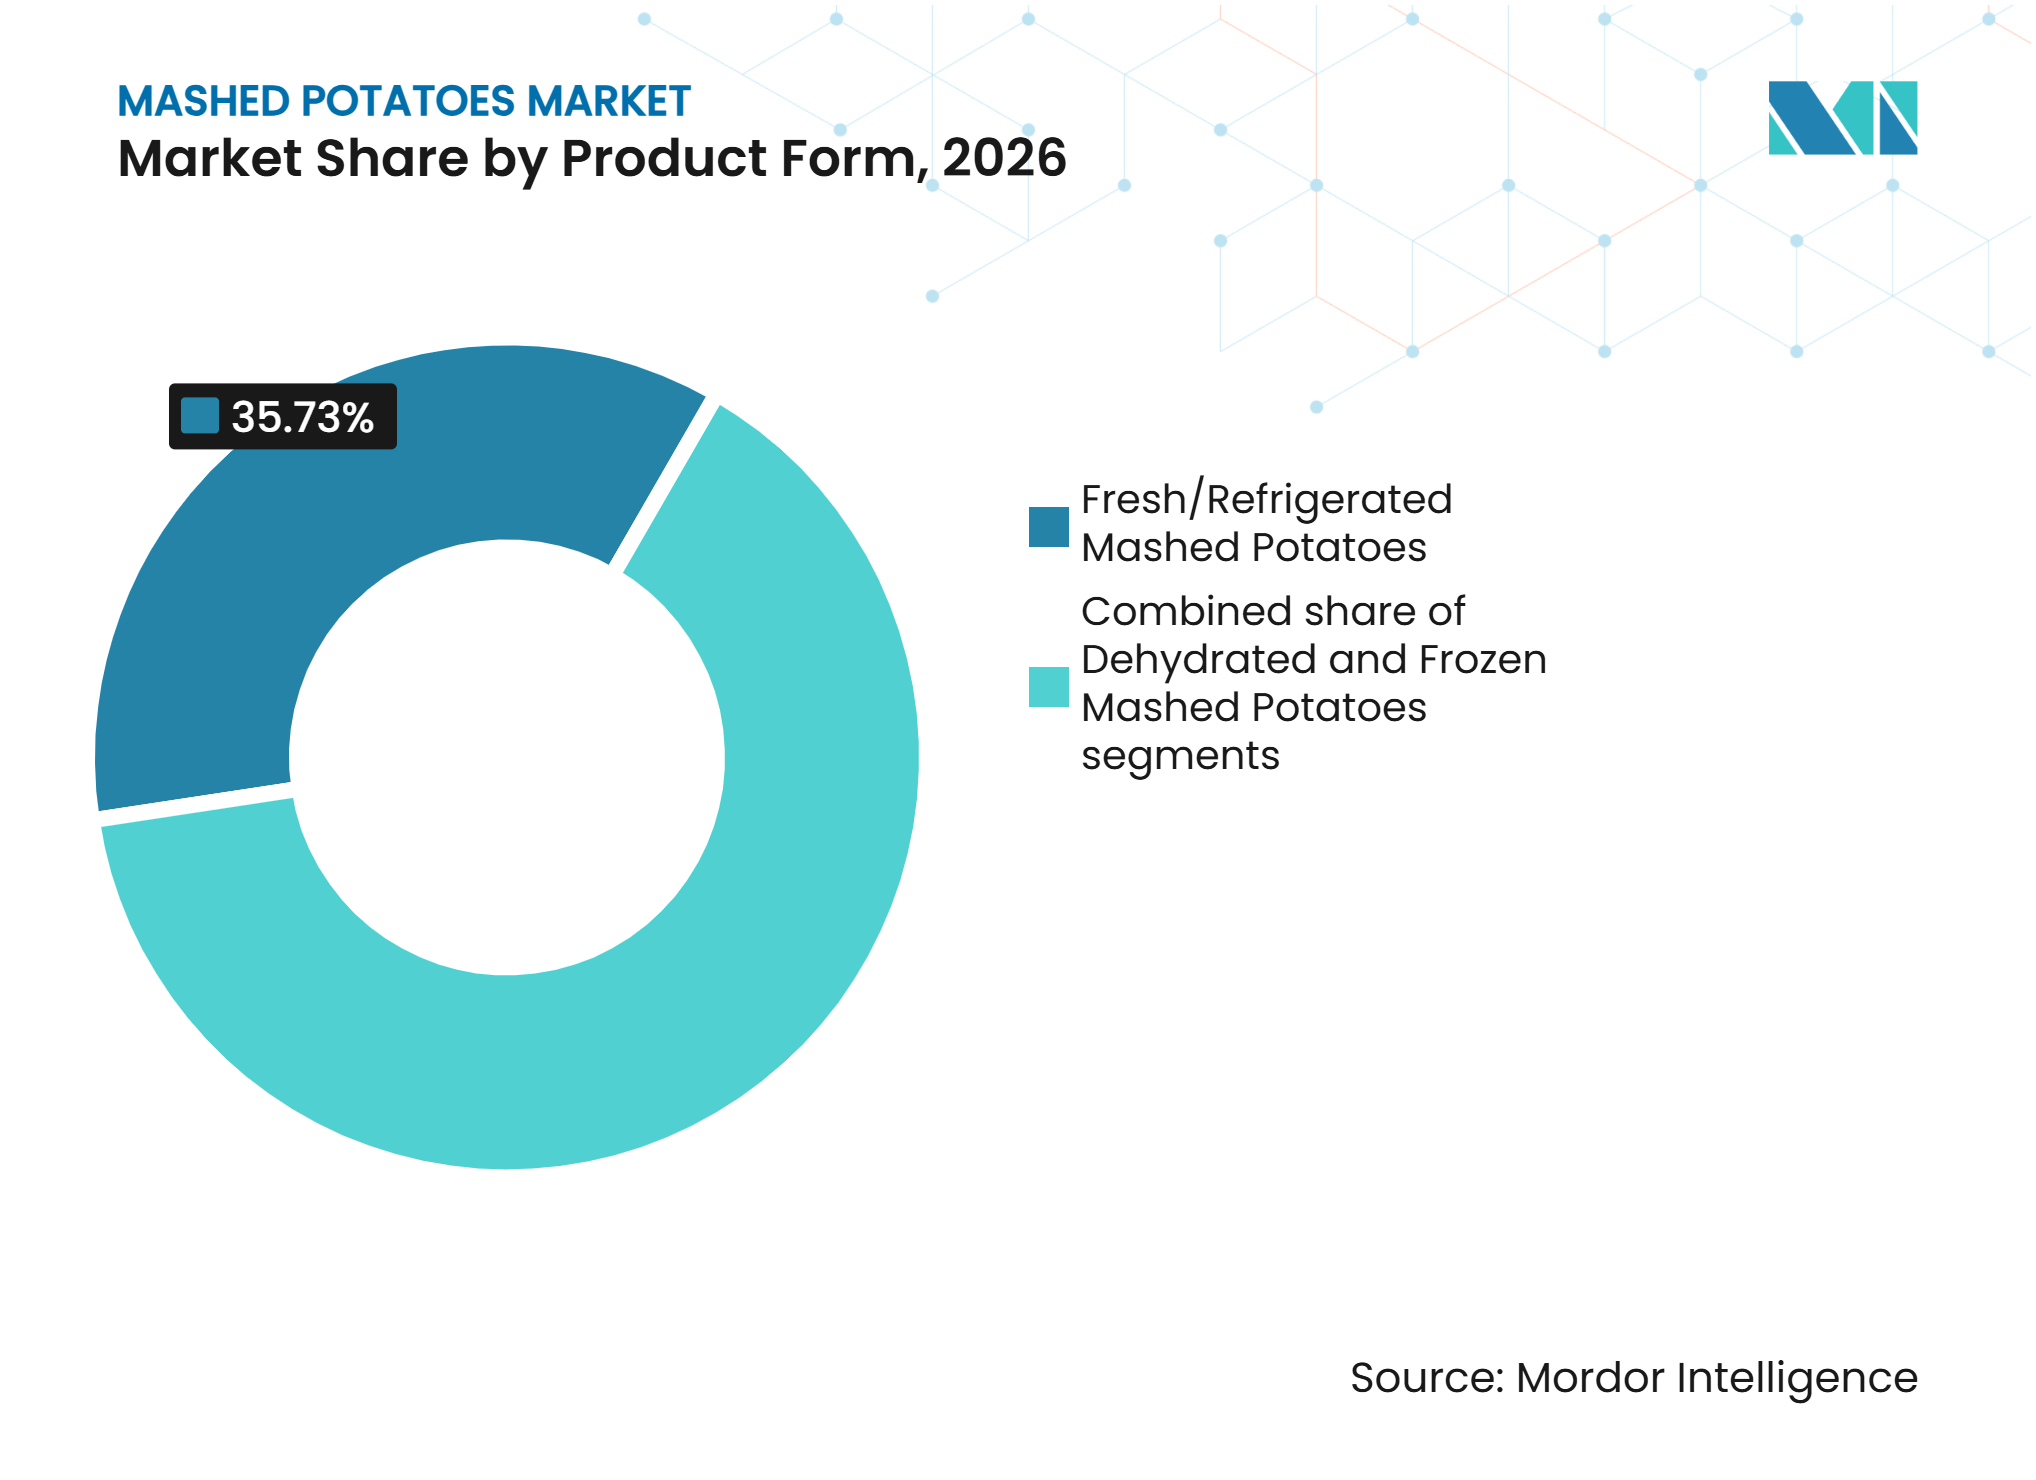
Por forma del producto, los productos frescos/refrigerados representaron el 35,73% de la participación del mercado de puré de papas en 2026, mientras que se prevé que los productos deshidratados crezcan a una CAGR del 6,75% durante 2027-2032.
-
Por naturaleza, los productos convencionales representaron el 83,61% de la participación del mercado de puré de papas en 2026, mientras que se prevé que los productos orgánicos crezcan a una CAGR del 7,15% durante 2027-2032.
-
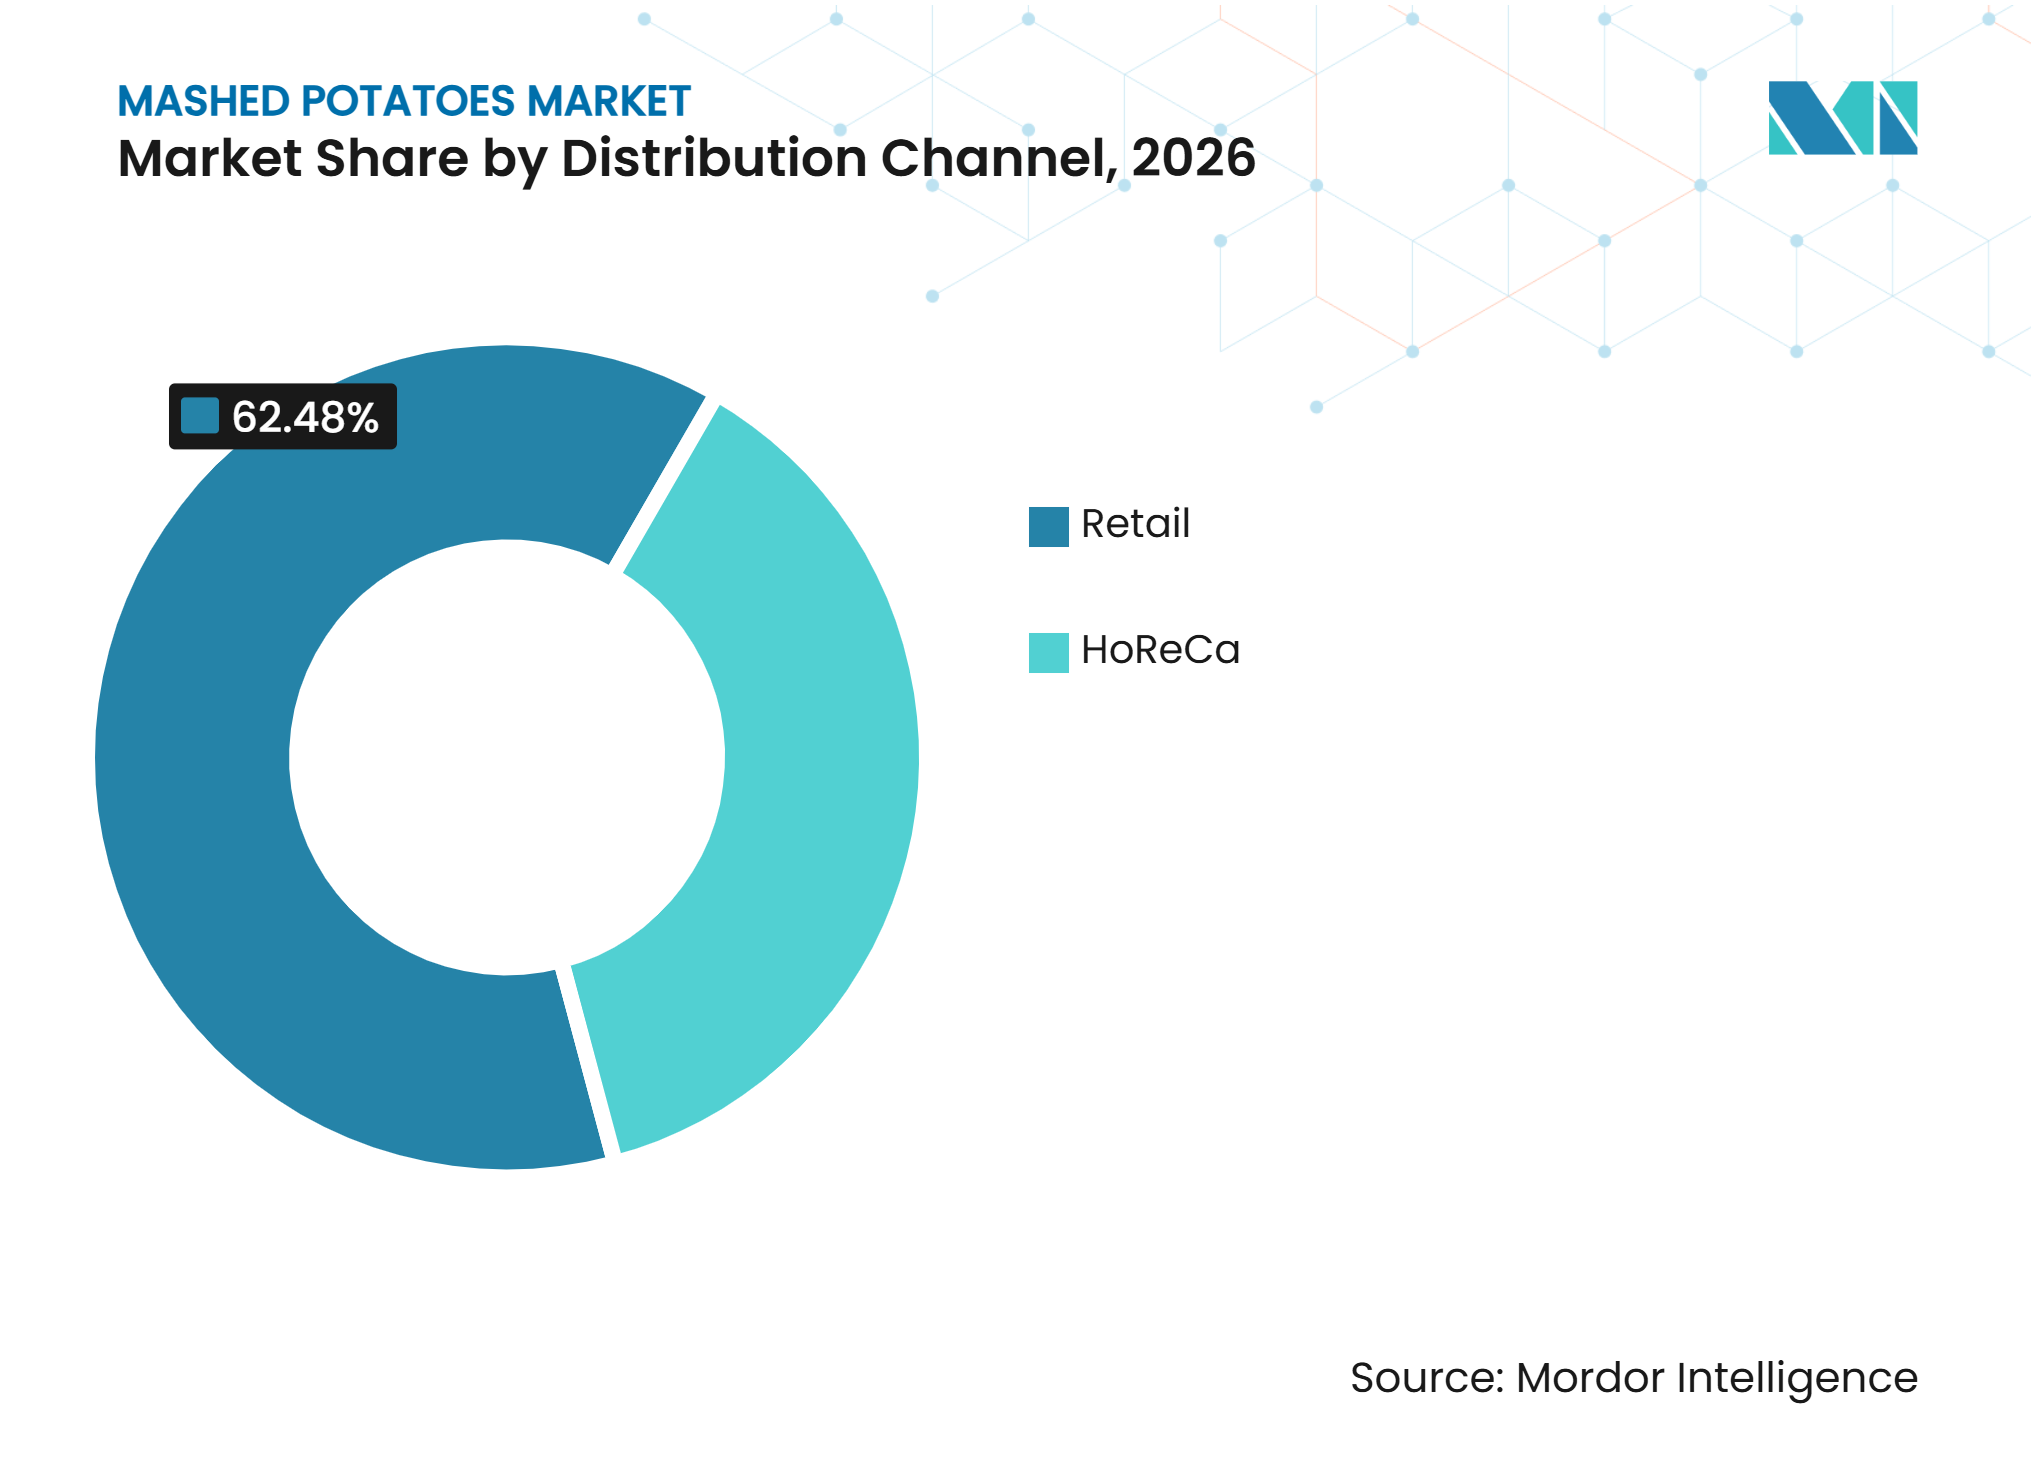
Por canal de distribución, el minorista representó una participación del 62,48% en 2026, mientras que se prevé que HoReCa crezca a una CAGR del 6,79% de 2027 a 2032.
-
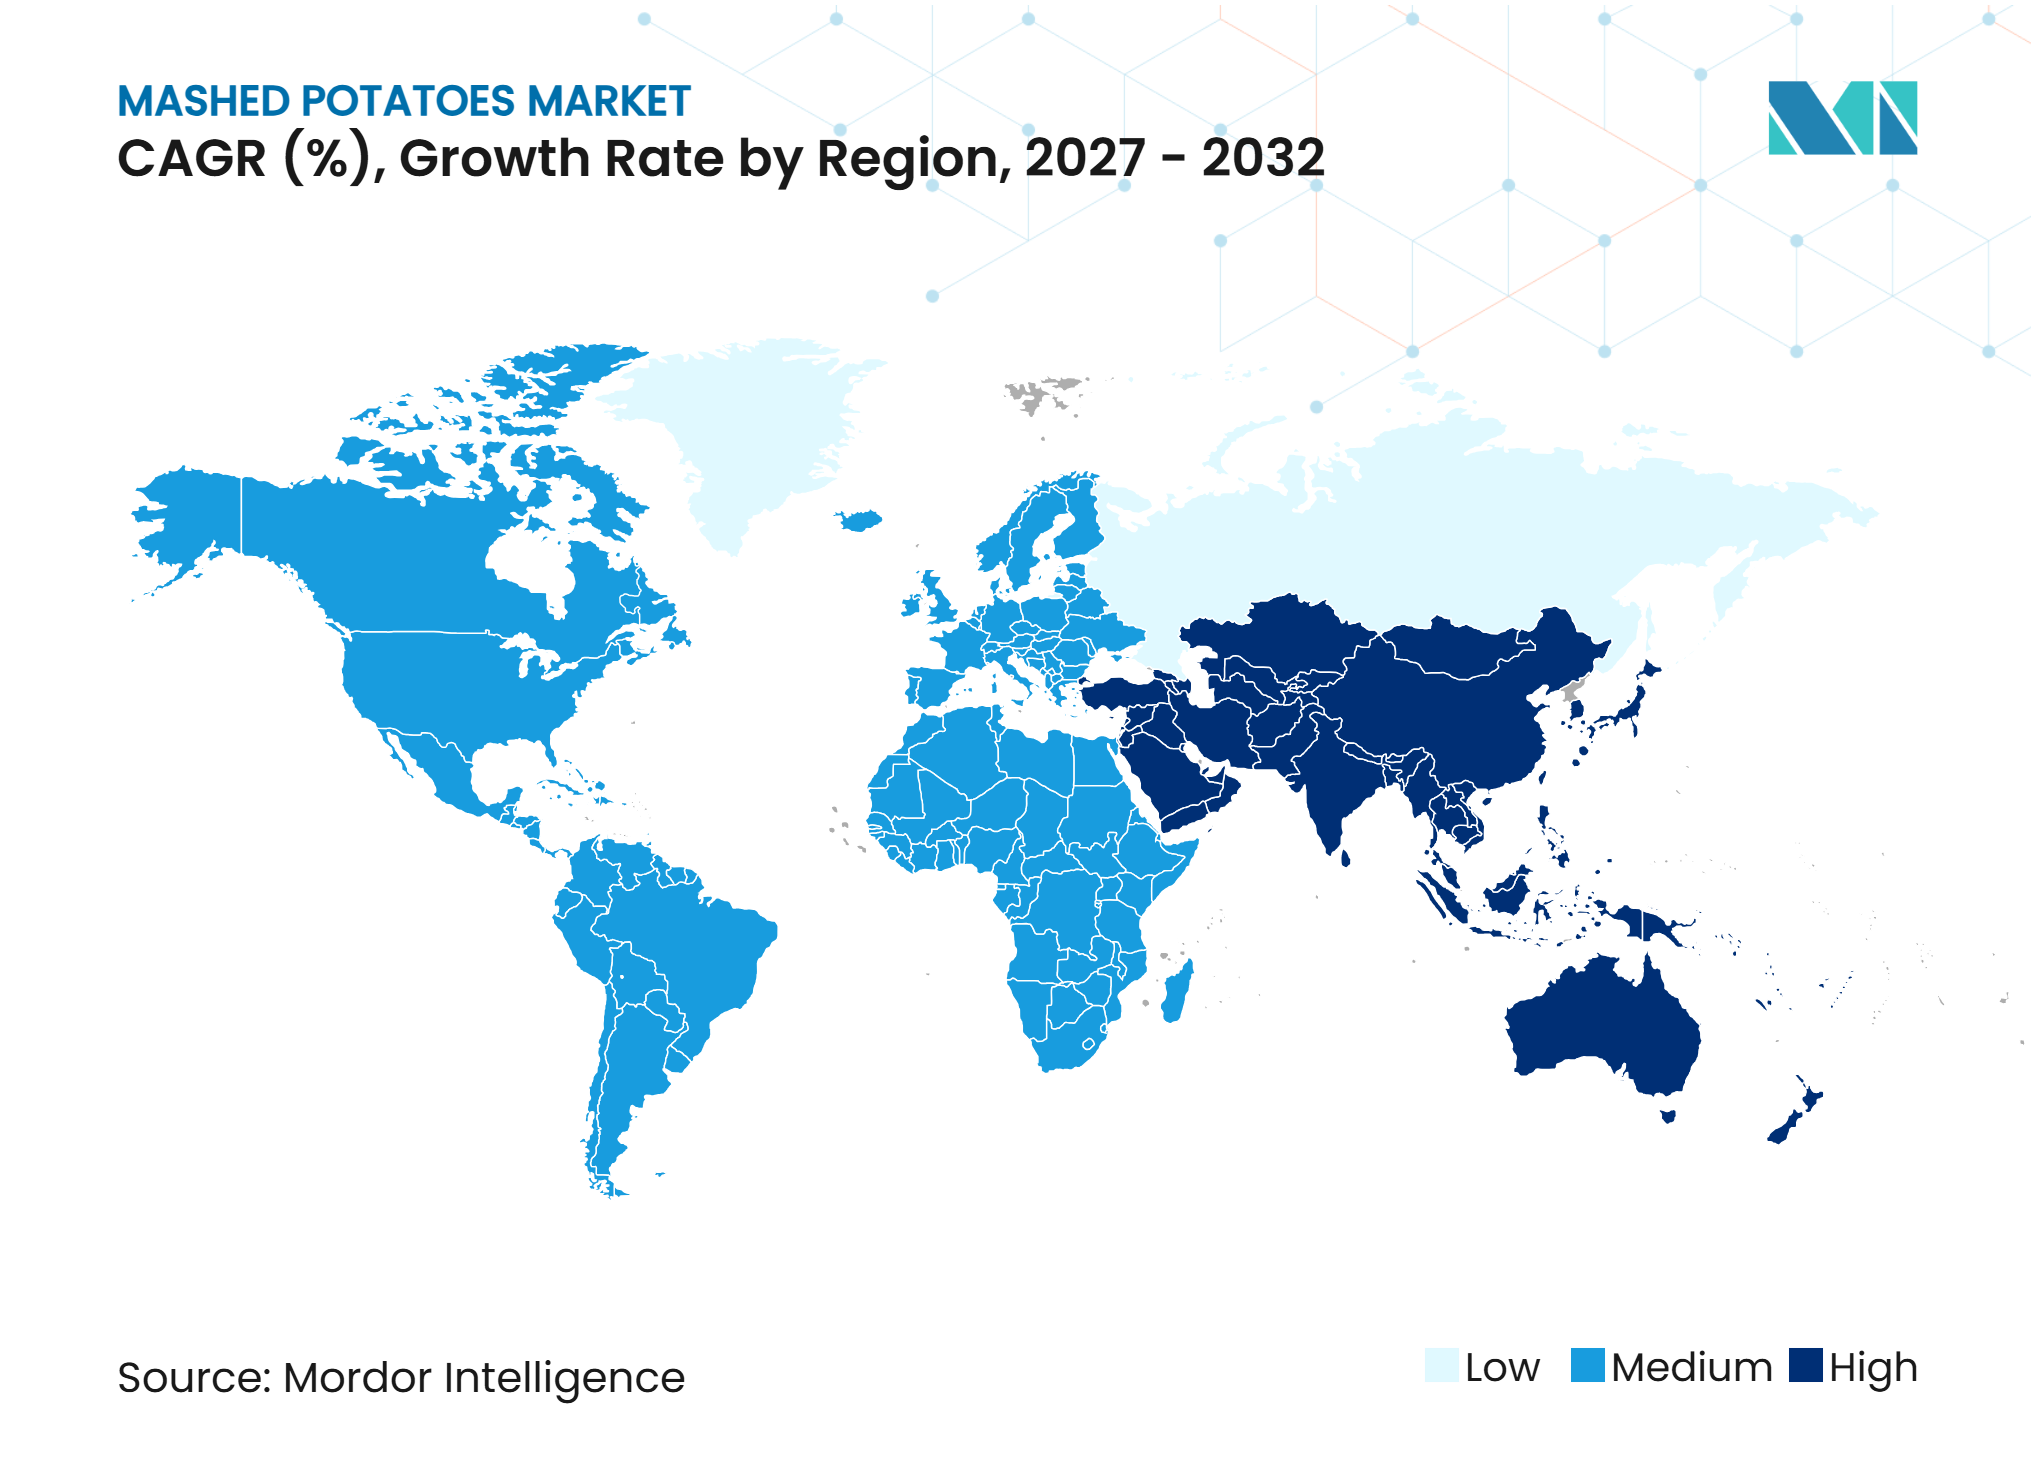
Por geografía, América del Norte representó una participación del 35,44% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 6,85% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de preparación conveniente de comidas en el hogar | +1.1% | Global; mayor en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente demanda del sector de servicios de alimentación por eficiencia operativa y conveniencia en la preparación | +0.9% | Global; más pronunciado en América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Consumo creciente de productos de papa procesados y congelados | +0.8% | Global; núcleo en Asia-Pacífico, con expansión hacia Oriente Medio y África y América del Sur | Mediano plazo (2–4 años) |
| Creciente preferencia por alimentos congelados para reducir el desperdicio de alimentos | +0.5% | Europa | Corto plazo (≤ 2 años) |
| Envejecimiento de la población y demanda de comidas con textura modificada | +0.5% | América del Norte, Europa, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Expansión del consumo en restaurantes y servicios de alimentación | +0.7% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Preparación Conveniente de Comidas en el Hogar
La creciente preferencia por la preparación conveniente de comidas en el hogar está respaldando la demanda de puré de papas como una opción alimentaria fácil de preparar. Según la Encuesta de Alimentación y Salud 2026 del Consejo Internacional de Información Alimentaria (IFIC), la conveniencia influyó en las decisiones de compra de alimentos y bebidas del 61% de los consumidores estadounidenses, superando la salubridad con un 56% por primera vez en los 21 años de historia de la encuesta [1]. Este creciente énfasis en la conveniencia refleja el cambio en las prioridades de preparación de comidas en el hogar, con consumidores que valoran cada vez más los productos que simplifican la cocina y reducen el tiempo necesario para preparar las comidas. El puré de papas cumple con estos requisitos gracias a su preparación relativamente sencilla y su idoneidad como acompañamiento de una variedad de comidas. Por lo tanto, se espera que la preferencia por soluciones de comidas convenientes apoye su adopción en las ocasiones de consumo doméstico.
Creciente Demanda de Servicios de Alimentación por Eficiencia Operativa y Conveniencia en la Preparación
La necesidad de mantener la productividad en la cocina ante las limitaciones de personal está impulsando la adopción de productos alimenticios convenientes y fáciles de preparar en los establecimientos de servicios de alimentación. Según el informe State of the Restaurant Industry 2026 de la National Restaurant Association, 1 de cada 5 restaurantes tenía escasez de personal en 2025, lo que pone de relieve la importancia de optimizar las operaciones de cocina y reducir los requisitos de preparación. Además, el 47% de los operadores de restaurantes informaron tener vacantes de empleo difíciles de cubrir en 2025, mientras que el 45% buscaba activamente personal de apoyo en cocina[2]. Estos desafíos de personal están alentando a los operadores de servicios de alimentación a incorporar productos que reduzcan los pasos de preparación manual, simplifiquen los flujos de trabajo en la cocina y apoyen una preparación consistente de los alimentos. Los productos de puré de papas listos para preparar responden a estos requisitos al reducir el tiempo y la mano de obra involucrados en la cocción y el machacado convencional de papas, lo que favorece su adopción en restaurantes, establecimientos de catering y cocinas institucionales.
Consumo Creciente de Productos de Papa Procesados y Congelados
El creciente consumo de productos de papa procesados y congelados está impulsando la demanda de preparaciones de papa con valor agregado en aplicaciones domésticas y de servicios de alimentación. Según el Servicio de Investigación Económica del Departamento de Agricultura de los Estados Unidos (USDA), el procesamiento representó el 70% del volumen total de ventas de papa durante las tres temporadas de comercialización más recientes, lo que pone de relieve el papel significativo de los formatos procesados en la industria de la papa [3]. Esta demanda consolidada de productos de papa procesados refleja la preferencia de consumidores y empresas por formatos de alimentos convenientes que simplifican la preparación y ofrecen versatilidad en diversas aplicaciones de comidas. El puré de papas se beneficia de la adopción más amplia de productos de papa procesados, ya que ofrece una alternativa conveniente a la cocción y el machacado tradicional de papas. Se espera que la integración continua de productos de papa procesados en la planificación de comidas domésticas y en la preparación de alimentos comerciales apoye la demanda del mercado.
Creciente Preferencia por Alimentos Congelados para Reducir el Desperdicio de Alimentos
Una creciente preferencia por los alimentos congelados está impulsando la demanda de productos que ofrecen mayor flexibilidad de almacenamiento y ayudan a reducir el desperdicio de alimentos en el hogar y en los servicios de alimentación. La congelación permite almacenar los productos alimenticios durante períodos prolongados conservando su utilidad, lo que permite a los consumidores y a las cocinas comerciales utilizar los ingredientes según los requisitos de las comidas en lugar de las necesidades de consumo inmediato. Las preparaciones de papa congeladas también ofrecen mayor flexibilidad en la gestión de inventarios, ya que los usuarios pueden preparar las cantidades necesarias y conservar el resto para uso posterior. Esto favorece una compra, almacenamiento y planificación de porciones de alimentos más eficientes tanto en entornos domésticos como comerciales. A medida que los consumidores y los operadores de servicios de alimentación priorizan cada vez más la utilización eficiente de los alimentos y la reducción del desperdicio, los productos de puré de papas congelados están posicionados para beneficiarse de estas preferencias.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fluctuaciones en el suministro de papa cruda y volatilidad en los precios de adquisición | -0.6% | Global; más agudo en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Preocupaciones nutricionales relacionadas con el sodio, las grasas saturadas y las formulaciones procesadas | -0.5% | América del Norte, Europa, Singapur, Australia | Mediano plazo (2–4 años) |
| Altos costos de energía e infraestructura asociados con la distribución en cadena de frío | -0.4% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2–4 años) |
| Variabilidad en la calidad de la papa cruda y desafíos en la consistencia del procesamiento | -0.3% | Global; más agudo en regiones de procesamiento en desarrollo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fluctuaciones en el Suministro de Papa Cruda y Volatilidad en los Precios de Adquisición
La dependencia de materias primas agrícolas expone a los fabricantes de puré de papas a fluctuaciones en la disponibilidad, calidad y costos de adquisición de la papa. Las variaciones en las condiciones climáticas, los ciclos de producción estacionales, los rendimientos de los cultivos y los patrones de cosecha pueden influir en el volumen y la consistencia del suministro de papa cruda. Estas fluctuaciones pueden afectar la planificación de adquisiciones, la programación de la producción y la gestión de los costos de insumos, especialmente para los fabricantes que requieren volúmenes constantes de materias primas durante todo el año. Los cambios en los precios de la papa también pueden influir en los costos de procesamiento y en la economía general de fabricación, ya que las papas representan un insumo clave en la producción de puré de papas. En consecuencia, mantener acuerdos de abastecimiento confiables, gestionar las relaciones con los proveedores y diversificar los canales de adquisición siguen siendo consideraciones importantes para los fabricantes que operan en el mercado.
Preocupaciones Nutricionales Relacionadas con el Sodio, las Grasas Saturadas y las Formulaciones Procesadas
El creciente conocimiento de los consumidores sobre la composición dietética y la calidad nutricional puede influir en las preferencias de compra de productos de puré de papas, especialmente aquellos que contienen sodio añadido, grasas saturadas y múltiples ingredientes de procesamiento. Ciertas formulaciones preparadas incorporan mantequilla, crema, queso, sal y otros aditivos para lograr el sabor, la textura y la consistencia deseados, lo que puede aumentar su contenido general de sodio y grasas saturadas. La creciente atención al etiquetado nutricional y a los hábitos alimenticios más saludables está alentando a los consumidores a examinar las listas de ingredientes y comparar los perfiles nutricionales de los productos alimenticios envasados. Esto puede influir en las preferencias hacia formulaciones con composiciones de ingredientes más simples y perfiles nutricionales más equilibrados. En consecuencia, los fabricantes enfrentan una presión creciente para considerar la reducción de sodio, la composición de grasas y la selección de ingredientes, manteniendo al mismo tiempo el sabor, la textura y las características de preparación que se esperan de los productos de puré de papas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma del Producto:
Los Formatos Deshidratados Escalan Rápidamente Impulsados por los Servicios de AlimentaciónEl puré de papas fresco/refrigerado representa la mayor participación de mercado, con un 35,73% en 2026. Su posición de liderazgo está respaldada por la familiaridad establecida del consumidor, la conveniencia de calentar y servir, y la idoneidad para la preparación de comidas en el hogar y aplicaciones de servicios de alimentación. Estos productos ofrecen una alternativa a preparar el puré de papas desde cero, conservando las características de las comidas recién preparadas. Su disponibilidad a través de canales de distribución de alimentos refrigerados establecidos y su idoneidad para diferentes ocasiones de comida apoyan aún más su adopción. Se espera que la demanda continua de opciones de alimentos convenientes y preparados sostenga la posición de liderazgo del segmento.
El puré de papas deshidratado representa la forma de producto de más rápido crecimiento, registrando una CAGR del 6,75% durante 2027–2032. Su crecimiento está respaldado por una vida útil prolongada, requisitos de almacenamiento a temperatura ambiente, facilidad de transporte y reconstitución conveniente, lo que lo hace adecuado tanto para el consumo doméstico como para la preparación comercial de alimentos. El formato también permite a los operadores de servicios de alimentación estandarizar los procesos de preparación y gestionar el inventario de manera más eficiente. Su versatilidad en aplicaciones de catering, cocinas institucionales y alimentos envasados apoya aún más su adopción. Se espera que la creciente demanda de productos alimenticios estables en almacén e ingredientes eficientes en la preparación impulse el crecimiento del segmento durante el período de pronóstico.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Naturaleza:
Lo Orgánico Gana Participación pero Persisten Restricciones Estructurales de SuministroLos productos de puré de papas convencionales representan la mayor participación de mercado, con un 83,61% en 2026. Su posición de liderazgo está respaldada por la aceptación establecida del consumidor, la amplia disponibilidad de productos y la idoneidad para aplicaciones domésticas y de servicios de alimentación. Estos productos se benefician de prácticas establecidas de abastecimiento y fabricación, lo que apoya su disponibilidad en diferentes rangos de precios y canales de distribución. Su uso en la preparación estandarizada de alimentos y los patrones de compra establecidos refuerzan aún más su posición en el mercado. Se espera que la demanda continua en aplicaciones minoristas y comerciales sostenga la participación de liderazgo del segmento.
Los productos de puré de papas orgánicos representan el segmento de más rápido crecimiento, registrando una CAGR del 7,15% durante 2027–2032. El crecimiento está respaldado por el creciente interés de los consumidores en los productos alimenticios orgánicos, la transparencia de ingredientes y las prácticas de producción alineadas con los estándares de certificación orgánica. Sin embargo, la disponibilidad de materias primas certificadas y los requisitos asociados con el abastecimiento y procesamiento orgánicos pueden limitar una adopción más amplia. La expansión del segmento también está influenciada por la capacidad de los fabricantes para desarrollar productos que cumplan con los estándares orgánicos mientras mantienen el sabor, la textura y las características de preparación que los consumidores esperan. Se espera que el creciente interés en las opciones de alimentos orgánicos y de etiqueta limpia apoye el crecimiento del segmento durante el período de pronóstico.
Por Canal de Distribución:
HoReCa se Acelera Mientras el Minorista Sigue Siendo el Ancla de IngresosLa distribución minorista representa la mayor participación de mercado, con el 62,48% de los ingresos del mercado en 2026. Su posición de liderazgo está respaldada por el amplio acceso de los consumidores a través de puntos de venta minoristas establecidos y la disponibilidad de productos de puré de papas en ofertas de marca propia y de marca. Los supermercados e hipermercados representan el subcanal más grande dentro del minorista, beneficiándose de sus extensos surtidos de productos y patrones establecidos de compra de comestibles. Las tiendas de conveniencia, los minoristas independientes y el comercio minorista en línea amplían aún más la accesibilidad del producto en diferentes formatos de compra. Las compras estacionales asociadas con las principales festividades y ocasiones de comidas familiares también contribuyen a la demanda minorista. Se espera que estos factores sostengan la posición de liderazgo del canal durante el período de pronóstico.
HoReCa representa el canal de distribución de más rápido crecimiento, registrando una CAGR del 6,79% durante 2027–2032. El crecimiento está respaldado por la demanda de restaurantes, hoteles, empresas de catering y otros establecimientos comerciales de servicios de alimentación de productos que simplifican la preparación y reducen la carga de trabajo en la cocina. Los productos de puré de papas ofrecen conveniencia operativa en aplicaciones de servicios de alimentación de alto volumen, incluidas cocinas institucionales e instalaciones de atención médica. La demanda de entornos de atención médica y de cuidado de personas mayores también está respaldada por el uso de comidas con textura modificada para personas con dificultades para tragar, incluidos alimentos en puré preparados para cumplir con los requisitos del Nivel 4 de la Iniciativa Internacional de Estandarización de la Dieta para Disfagia (IDDSI). La idoneidad de las formulaciones de puré de papas para estas aplicaciones, junto con su uso en operaciones convencionales de servicios de alimentación, se espera que apoye el crecimiento del canal.

Análisis Geográfico
América del Norte
América del Norte representa la mayor participación del mercado de puré de papas, con un 35,44% en 2026. La posición de liderazgo de la región está respaldada por patrones de consumo establecidos, amplia aceptación de preparaciones convenientes de papa y la disponibilidad de productos de puré de papas en canales minoristas y de servicios de alimentación. La demanda está respaldada por el uso de formatos refrigerados y deshidratados para la preparación de comidas en el hogar y aplicaciones comerciales de servicios de alimentación. Una industria de procesamiento de papa bien establecida y el suministro de materias primas nacionales apoyan aún más las capacidades de producción regional. Se espera que la demanda continua de alimentos preparados convenientes y las redes de distribución establecidas sostengan la posición de liderazgo de América del Norte en el mercado.
Asia-Pacífico
Asia-Pacífico es el mercado regional de más rápido crecimiento, registrando una CAGR proyectada del 6,85% durante 2027–2032. El crecimiento está respaldado por la expansión de las capacidades de procesamiento de alimentos, el aumento del consumo de alimentos de conveniencia y el desarrollo de canales organizados de servicios de alimentación en toda la región. La creciente demanda de restaurantes de servicio rápido, establecimientos de catering y cocinas institucionales está apoyando la adopción de productos de papa preparados que simplifican la preparación de alimentos. Las crecientes aplicaciones de copos de papa y otros formatos deshidratados en alimentos envasados y preparación comercial de comidas también están contribuyendo a la demanda regional. Se espera que la creciente inversión en infraestructura de procesamiento de papa y la expansión de las operaciones de servicios de alimentación apoyen el crecimiento del mercado.
Europa, América del Sur y Oriente Medio y África
Europa, América del Sur y Oriente Medio y África representan mercados regionales emergentes, con una demanda moldeada por diferencias en los patrones de consumo de alimentos, las capacidades de procesamiento y el desarrollo de los servicios de alimentación. En Europa, la demanda establecida de productos de puré de papas refrigerados y deshidratados está respaldada por redes de distribución minorista desarrolladas y la familiaridad del consumidor con los alimentos de papa preparados. América del Sur ofrece oportunidades de crecimiento a través de la expansión de la capacidad de procesamiento de papa y la creciente demanda regional de productos de papa procesados en aplicaciones de servicios de alimentación y minoristas. En Oriente Medio y África, la demanda está respaldada por la expansión de restaurantes de servicio rápido, hoteles y establecimientos institucionales de servicios de alimentación, particularmente en mercados con sectores de catering comercial establecidos.
Panorama Competitivo
Concentración del Mercado
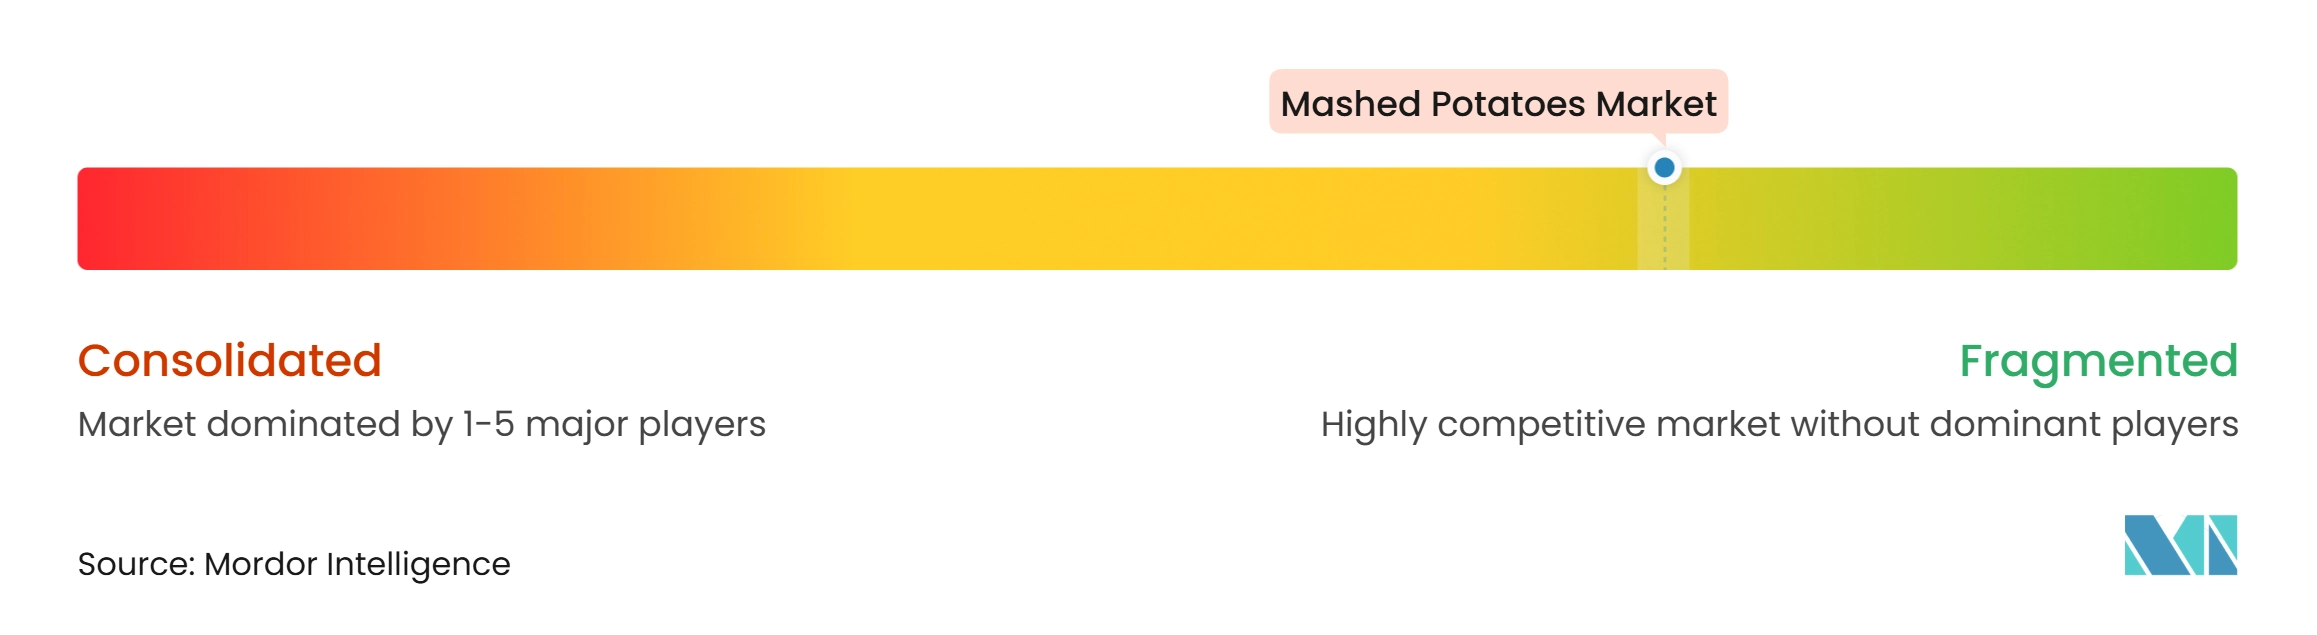
El mercado de puré de papas está fragmentado, con competencia entre fabricantes de alimentos multinacionales, procesadores especializados de papa y productores regionales de alimentos preparados. McCain Foods Limited, Idahoan, Lamb Weston, Inc., Nestlé S.A. y Simplot Global Food, LLC se encuentran entre los principales participantes del mercado, respaldados por carteras de productos consolidadas, capacidades de fabricación y redes de distribución. Estas empresas compiten en diferentes formatos de productos y canales de clientes, sin que ningún actor tenga una posición dominante en todo el mercado.
Las empresas líderes se centran colectivamente en ampliar sus carteras de productos, fortalecer las capacidades de fabricación y procesamiento, y ampliar su presencia en los canales minoristas y de servicios de alimentación. El desarrollo de productos está impulsado cada vez más por la conveniencia, la variedad de sabores, la diferenciación nutricional y los cambios en las preferencias de ingredientes. Las empresas también hacen hincapié en la eficiencia de la cadena de suministro, el abastecimiento de materias primas, la calidad del producto y las mejoras en el envasado para fortalecer sus posiciones competitivas y responder a los requisitos cambiantes de los clientes.
Los actores emergentes y regionales contribuyen a la competencia del mercado a través de ofertas de productos especializadas, redes de distribución localizadas y un posicionamiento diferenciado. Sus estrategias incluyen habitualmente la atención a preferencias específicas de los consumidores, el suministro a clientes de marca privada y de servicios de alimentación, y el desarrollo de productos alineados con la demanda de formulaciones de etiqueta limpia, orgánicas y otras especializadas. Estas empresas también compiten a través de la flexibilidad en el desarrollo de productos y las soluciones específicas para cada cliente, lo que les permite aprovechar oportunidades que pueden ser menos centrales para las estrategias de los grandes fabricantes multinacionales.
Líderes de la Industria del Puré de Papas
-
McCain Foods Limited
-
Idahoan
-
Lamb Weston, Inc.
-
Nestlé S.A.
-
Simplot Global Food, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Puré de Papas Empresas cubiertas en este informe
- McCain Foods Limited
- Idahoan
- Lamb Weston, Inc.
- Nestlé S.A.
- Simplot Global Food, LLC
- Basic American Foods
- Reser’s Fine Foods, Inc.
- Hormel Foods Corporation
- Unilever PLC
- Simply Potatoes (Michael Foods, Inc.)
- Emsland Group
- Aviko B.V.
- Farm Frites International B.V.
- Bob Evans Farms, Inc.
- Pineland Farms Potato Company, Inc.
- Agristo N.V.
- Peka Kroef B.V.
- Idaho Pacific Holdings, Inc.
- Pizzoli S.p.A.
- Mash Direct Ltd.
Desarrollos recientes de la industria en Mercado de Puré de Papas
- Octubre de 2026: Idahoan lanzó Cheddar Broccoli Mashed Potatoes en el mercado de los Estados Unidos. El producto combina puré de papas con queso cheddar y brócoli, y fue introducido como una adición a la cartera de puré de papas envasado de la empresa.
- Septiembre de 2026: Idahoan presentó su gama Ultimate Mashed Potatoes, que comprende las variedades Garlic Butter y Loaded Baked. Los productos están elaborados con papas de Idaho y se comercializan como puré de papas instantáneo.
- Junio de 2026: Hungritos presentó una gama de premezclas de puré de papas en Snackex 2026 en Lisboa, marcando su primera presentación en mercados internacionales. La gama comprende siete variantes, entre ellas Classic, Buttery Home Style, Butter & Herbs, Cheddar Cheese & Sour Cream y Four Cheese Mix.
Alcance del Informe Global del Mercado de Puré de Papas
El mercado de puré de papas abarca los productos de papa procesados preparados mediante la cocción y el machacado de papas, disponibles en formas deshidratadas, congeladas y frescas o refrigeradas para aplicaciones domésticas y de servicios de alimentación comerciales. El mercado está segmentado por forma del producto en puré de papas deshidratado, congelado y fresco o refrigerado; por naturaleza en convencional y orgánico; por canal de distribución en HoReCa y minorista; y por geografía en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Los pronósticos del mercado se proporcionan en valor en USD y toneladas métricas.
Resumen de la segmentación
| Puré de Papas Deshidratado |
| Puré de Papas Congelado |
| Puré de Papas Fresco/Refrigerado |
| Convencional |
| Orgánico |
| HoReCa | |
| Minorista | Supermercados/Hipermercados |
| Tiendas de Conveniencia/Minoristas Independientes | |
| Comercio Minorista en Línea | |
| Otro Canal de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Países Bajos | |
| Polonia | |
| Bélgica | |
| Suecia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Indonesia | |
| Corea del Sur | |
| Tailandia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de América del Sur | |
| Oriente Medio y África | Sudáfrica |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Forma del Producto | Puré de Papas Deshidratado | |
| Puré de Papas Congelado | ||
| Puré de Papas Fresco/Refrigerado | ||
| Por Naturaleza | Convencional | |
| Orgánico | ||
| Por Canal de Distribución | HoReCa | |
| Minorista | Supermercados/Hipermercados | |
| Tiendas de Conveniencia/Minoristas Independientes | ||
| Comercio Minorista en Línea | ||
| Otro Canal de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Países Bajos | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Indonesia | ||
| Corea del Sur | ||
| Tailandia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Sudáfrica | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el puré de papas hasta 2032?
Se prevé que el mercado crezca a una CAGR del 5,29% de 2027 a 2032, alcanzando los 5,72 mil millones de USD en 2032.
¿Qué forma de producto tiene la mayor participación en el mercado de puré de papas?
Los productos frescos/refrigerados tuvieron la mayor participación con un 35,73% en 2026, mientras que se espera que los productos deshidratados crezcan más rápido a una CAGR del 6,75% hasta 2032.
¿Qué canal de ventas está creciendo más rápido para el puré de papas?
Se prevé que HoReCa se expanda a una CAGR del 6,79% de 2027 a 2032, respaldado por la demanda de restaurantes, atención médica, educación y viajes.
¿Qué región tiene las mejores perspectivas de crecimiento para el puré de papas?
Se prevé que Asia-Pacífico crezca a una CAGR del 6,85% de 2027 a 2032.