
Taille et part du marché des services SOC industriels gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.34 Milliards de dollars |
| Taille du Marché (2032) | 7.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 16.25 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services SOC industriels gérés par Mordor Intelligence
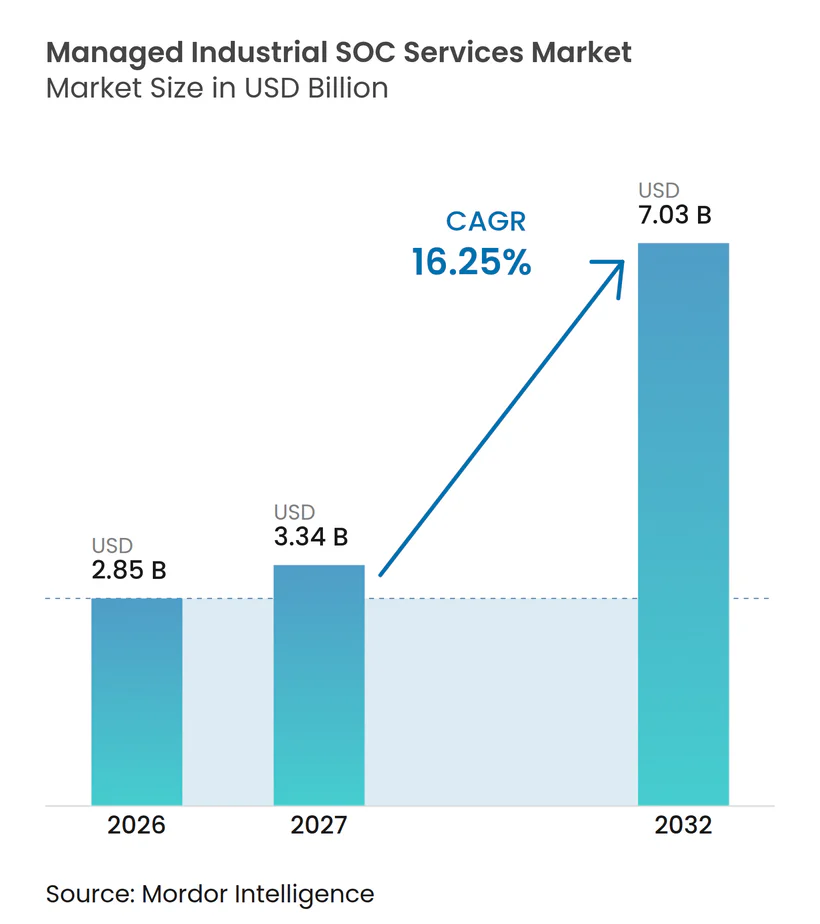
La taille du marché des services SOC industriels gérés s'élevait à 2,85 milliards USD en 2026 et devrait atteindre 7,03 milliards USD d'ici 2032, à un CAGR de 16,25 % durant la période 2027-2032. Le marché des services SOC industriels gérés bénéficie de la connexion des réseaux d'entreprise avec les systèmes opérationnels, ce qui a accru le besoin de visibilité continue sur les usines, les services publics et les réseaux de transport. L'activité des rançongiciels et les durées de présence prolongées des attaquants déplacent les décisions de sécurité au-delà des équipes informatiques d'entreprise, vers les responsables d'usines et les conseils d'administration. Les obligations réglementaires rendent également la surveillance documentée et la réponse aux incidents nécessaires pour de nombreux opérateurs. Les fournisseurs qui combinent une technologie adaptée à l'OT avec des services de réponse gérée peuvent répondre à la fois aux besoins de conformité et aux risques opérationnels. Le marché des services SOC industriels gérés dispose également d'une marge d'expansion à mesure que les opérateurs industriels connectent davantage d'actifs via l'IIoT et les plateformes cloud.
Points clés du rapport
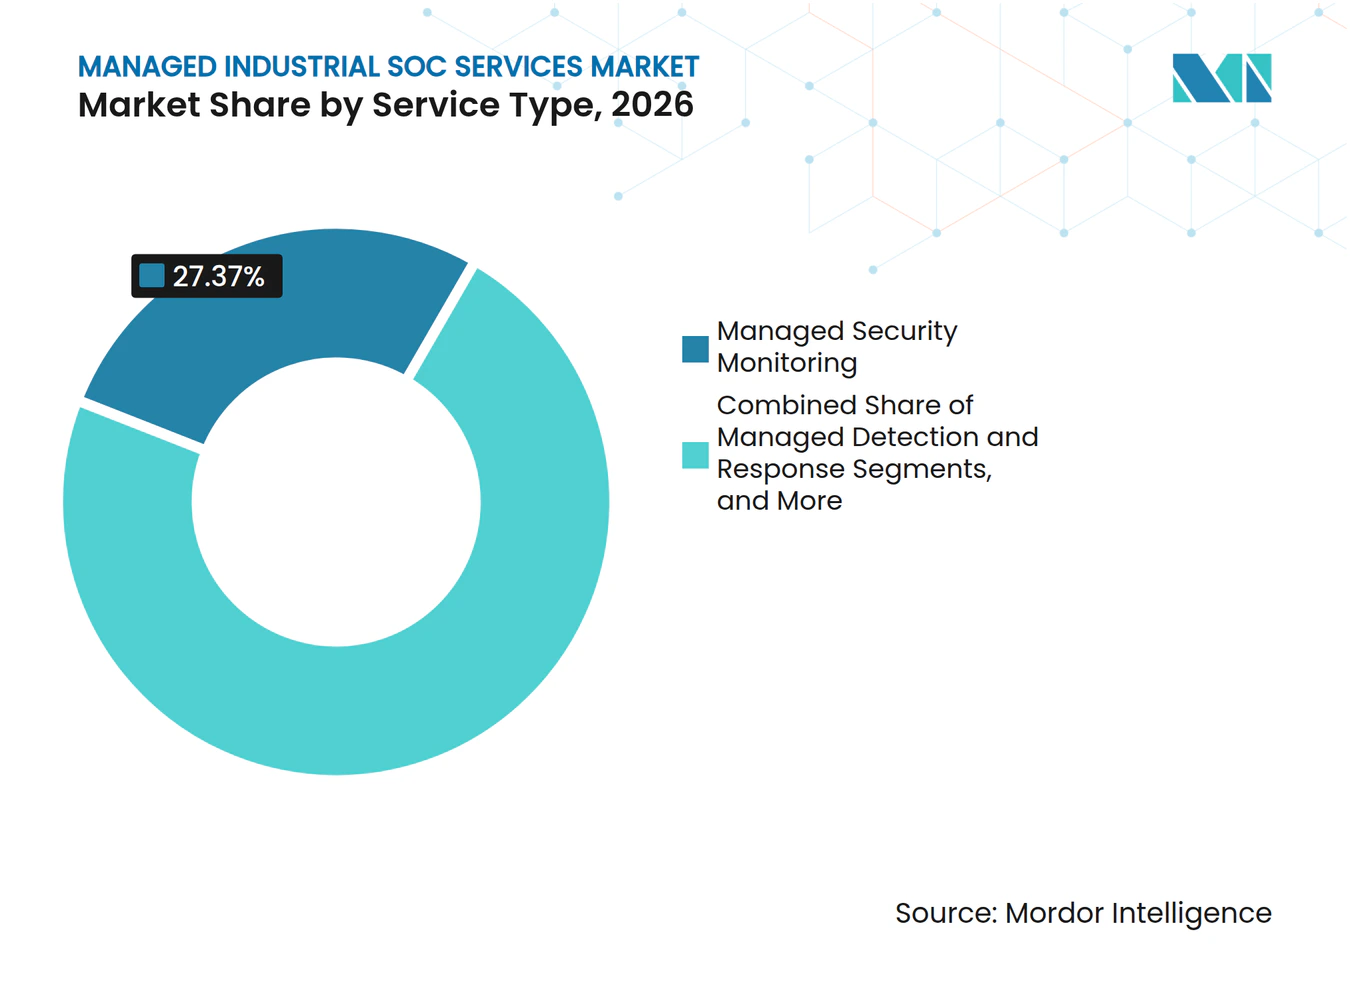
- Par type de service, la surveillance de sécurité gérée détenait 27,37 % de la part du marché des services SOC industriels gérés en 2026, tandis que la détection et réponse gérées devrait se développer à un CAGR de 17,34 % jusqu'en 2032.
- Par offre, l'offre de services uniquement détenait 33,53 % du marché en 2026, tandis que le service géré avec plateforme intégrée devrait se développer à un CAGR de 17,64 % jusqu'en 2032.
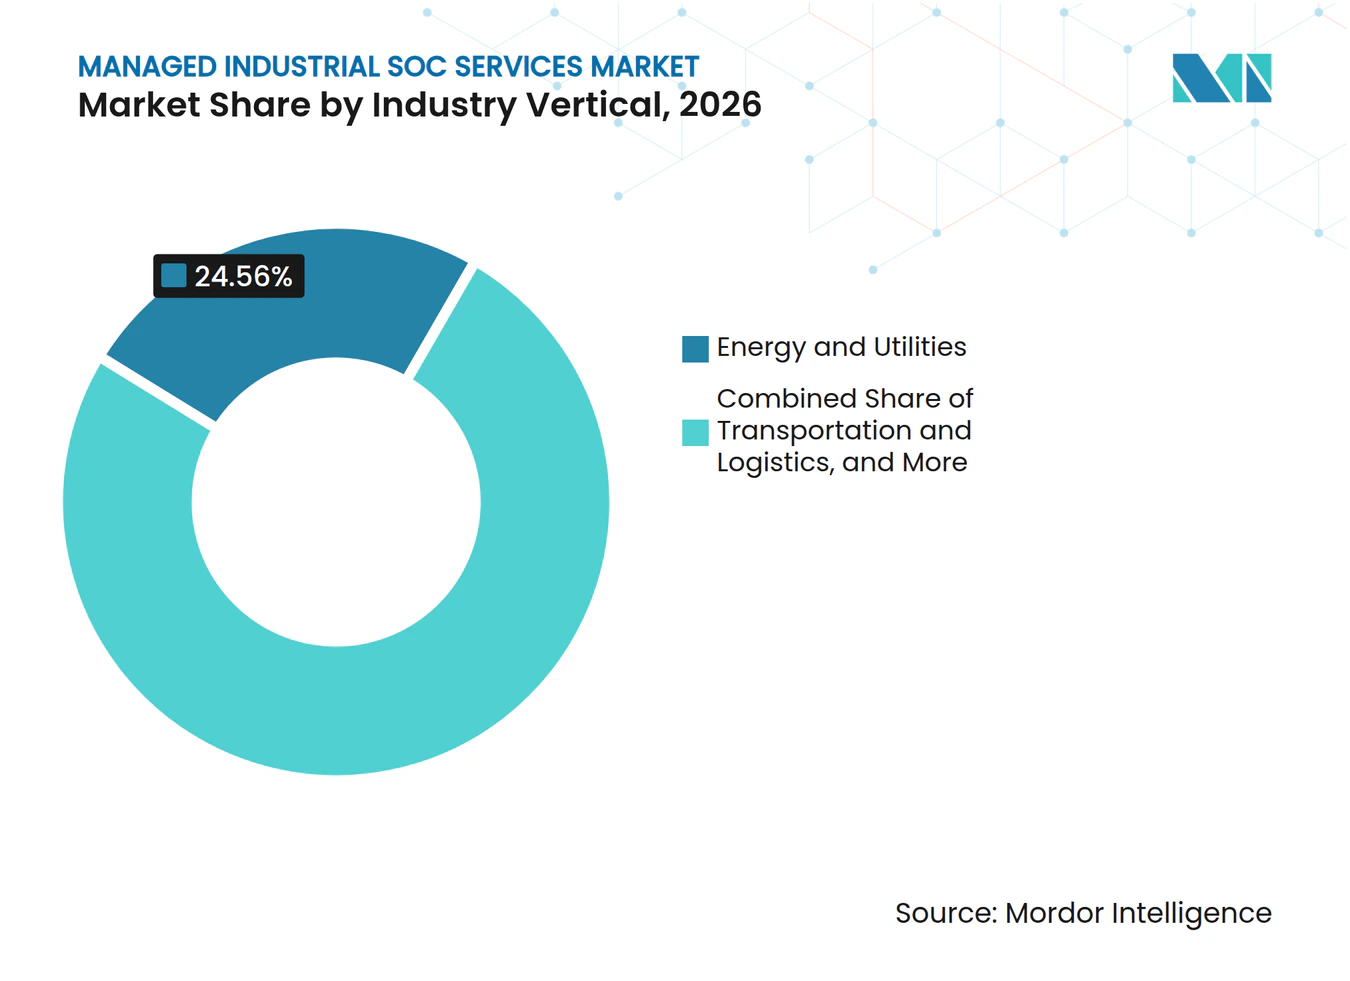
- Par secteur industriel, l'énergie et les services publics représentaient 24,56 % de la part du marché des services SOC industriels gérés en 2026, tandis que le transport et la logistique devrait se développer à un CAGR de 17,87 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 37,89 % du marché en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Convergence IT/OT élargissant les surfaces d'attaque | +3.2% | Mondial, concentré en Amérique du Nord, en Allemagne et au Japon | Long terme (≥ 4 ans) |
| Escalade des rançongiciels contre les infrastructures critiques | +2.8% | Mondial, Amérique du Nord et Europe les plus touchées | Court terme (≤ 2 ans) |
| Renforcement de la réglementation en matière de cybersécurité OT | +2.4% | Amérique du Nord et Europe en tête, avec des répercussions sur l'Asie-Pacifique et le Moyen-Orient | Moyen terme (2-4 ans) |
| Numérisation industrielle et adoption de l'IIoT | +2.0% | Asie-Pacifique en tête, avec des répercussions sur l'Amérique du Sud et l'Afrique | Long terme (≥ 4 ans) |
| Fenêtres de changement critiques pour la sécurité favorisant la surveillance externe permanente | +1.2% | Mondial, concentré dans l'énergie et les services publics, le pétrole et le gaz, et la fabrication de processus | Moyen terme (2-4 ans) |
| Exigences de preuve des assureurs et des prêteurs pour les contrôles au niveau des usines | +0.9% | Amérique du Nord et Europe, avec une adoption précoce en Australie et à Singapour | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Convergence IT/OT élargissant les surfaces d'attaque
L'intégration des réseaux d'entreprise avec les systèmes d'usine modifie l'exposition cybernétique industrielle. Une étude académique de 2025 a décrit l'intégration IT et OT comme un changement majeur dans la fabrication et a identifié la cybersécurité comme l'un des défis connexes que les opérateurs doivent gérer. Marlink a rapporté que 60 % des sites industriels évalués utilisaient une infrastructure IT et OT partagée en 2025. Plus de 70 % présentaient des connexions non documentées ou faiblement sécurisées entre ces environnements, tandis que 30 à 40 % des actifs OT étaient initialement inconnus ou non gérés. La même évaluation a révélé que les identifiants d'utilisateurs compromis représentaient 69 % des risques observés, de sorte que la surveillance des anomalies réseau seule peut manquer un vecteur d'entrée majeur. Le marché des services SOC industriels gérés peut combler cette lacune en combinant la visibilité des actifs, la surveillance des identités et la détection adaptée aux protocoles dans les environnements industriels connectés.
Escalade des rançongiciels contre les infrastructures critiques
Les rançongiciels accroissent l'urgence opérationnelle de la surveillance cybernétique industrielle. Dragos a enregistré 1 140 incidents de rançongiciels affectant des organisations industrielles au deuxième trimestre 2026, en hausse de 12 % par rapport au premier trimestre, et la fabrication représentait 65 % des victimes. Le transport et la logistique se classaient troisièmes dans la même analyse avec 95 incidents. Dragos a également signalé une durée de présence moyenne de 42 jours pour les rançongiciels OT, ce qui montre pourquoi les alertes sans investigation ni réponse peuvent laisser les sites industriels exposés. IBM a constaté que les incidents cybernétiques ayant un impact sur l'OT coûtaient en moyenne 4,56 millions USD et que 49 % des vulnérabilités pertinentes pour l'OT divulguées au premier semestre 2025 avaient des niveaux de gravité critiques ou élevés. Ces conditions soutiennent la demande sur le marché des services SOC industriels gérés pour des services capables de relier la télémétrie d'entreprise et d'usine et de guider le confinement.
Renforcement de la réglementation en matière de cybersécurité OT
Les règles de cybersécurité industrielle évoluent des orientations vers des obligations exécutoires. L'ENISA a publié des orientations techniques de mise en œuvre pour la directive NIS2 de l'UE en juin 2025, couvrant la surveillance continue, la réponse documentée aux incidents et les délais de signalement de 24 à 72 heures. Ces exigences peuvent être difficiles à satisfaire pour les opérateurs industriels de taille moyenne avec leurs seules équipes internes. Le marché des services SOC industriels gérés est donc soutenu par le besoin d'une couverture continue et de preuves documentées pouvant résister à un examen réglementaire. Le SANS a rapporté que les sites industriels réglementés subissaient 50 % moins d'impacts financiers et sécuritaires liés aux incidents OT que leurs homologues non réglementés. La norme ISA/IEC 62443 gagne également en importance dans les évaluations de services tiers, ce qui accroît la valeur des fournisseurs capables de démontrer leur alignement avec les pratiques établies de sécurité industrielle.
Numérisation industrielle et adoption de l'IIoT
Les capteurs IoT industriels, les dispositifs de périphérie et les systèmes de contrôle connectés au cloud augmentent le nombre d'actifs nécessitant une surveillance. La CISA a mis à jour un avis en juillet 2026 concernant des acteurs affiliés à l'Iran exploitant des automates programmables connectés à Internet de Rockwell Automation, Schneider Electric et Siemens.[1]L'avis montre que les équipements OT nouvellement connectés peuvent créer une exposition dans les installations énergétiques, hydrauliques et gouvernementales. Le marché des services SOC industriels gérés en bénéficie car chaque nouvel actif connecté élargit la portée de la surveillance et de la réponse requises par les opérateurs. Les fournisseurs peuvent améliorer la prestation de services en identifiant automatiquement les dispositifs OT au moment de leur connexion, plutôt qu'en s'appuyant sur des inventaires manuels périodiques. Cette approche peut augmenter la couverture tout en réduisant la charge opérationnelle pesant sur les équipes d'ingénierie d'usine.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de talents en cybersécurité OT | -2.1% | Mondial, plus aigu en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Protocoles hérités et actifs non corrigeables | -1.5% | Mondial, concentré dans l'énergie, le pétrole et le gaz, la fabrication de processus et les mines | Long terme (≥ 4 ans) |
| La surveillance passive uniquement limite le confinement actif | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Partage de la responsabilité des achats entre l'ingénierie d'usine et la sécurité d'entreprise | -0.7% | Amérique du Nord et Europe, moins prononcé en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de talents en cybersécurité OT
La pénurie de personnel possédant à la fois des connaissances en cybersécurité et en contrôle industriel limite la capacité de service. Le CREST a constaté que 85 % des répondants considéraient les pénuries de compétences comme limitant la qualité et la cohérence des services, tandis que 76 % citaient le personnel spécialisé comme le principal obstacle à l'entrée dans les services de cybersécurité OT et ICS.[2] L'EPRI a rapporté que les postes vacants en cybersécurité OT peuvent prendre 4 à 9 mois à pourvoir même lorsque les budgets sont disponibles. Le SANS a également constaté en 2026 que 60 % des organisations manquaient des compétences nécessaires pour faire face aux menaces actuelles, et 27 % ont signalé des violations liées à des lacunes de compétences. Le problème affecte les opérateurs qui souhaitent constituer des équipes internes et les fournisseurs qui ont besoin d'ajouter des analystes expérimentés. Le marché des services SOC industriels gérés répond à ce défi par une prestation de services assistée par plateforme, où la corrélation automatisée et les flux de travail ciblés peuvent aider le personnel qualifié à soutenir davantage de clients.
Protocoles hérités et actifs non corrigeables
De nombreux systèmes de contrôle industriel reposent sur des protocoles qui n'ont pas été conçus avec des contrôles de sécurité modernes. Modbus, DNP3, PROFIBUS et IEC 61850 peuvent manquer d'authentification native, de chiffrement ou de vérification d'intégrité. Les opérateurs d'usines ne peuvent souvent pas corriger ou mettre à niveau ces systèmes sans créer des préoccupations opérationnelles et sécuritaires. IBM a constaté qu'1 vulnérabilité OT critique sur 5 divulguée au premier semestre 2025 disposait d'un code d'exploitation publiquement disponible.[3] Cela crée un écart entre l'urgence du risque divulgué et la capacité à y remédier rapidement. Le marché des services SOC industriels gérés peut fournir des contrôles compensatoires, notamment la segmentation, les passerelles unidirectionnelles, le contrôle d'accès par zones et des conceptions de surveillance alignées sur la norme ISA/IEC 62443.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
la détection et réponse gérées gagnent en importance aux côtés de la surveillanceLa surveillance de sécurité gérée représentait 27,37 % du marché en 2026, ce qui en fait le principal type de service et le point de départ habituel pour les opérateurs industriels. Elle fournit la visibilité continue nécessaire pour identifier les activités inhabituelles sur les réseaux opérationnels. La détection et réponse gérées devrait enregistrer un CAGR de 17,34 % jusqu'en 2032. Ce service regroupe la détection, l'investigation, le triage et la réponse coordonnée pour les clients qui ont besoin de plus que de simples journaux d'alertes. Dragos a signalé une durée de présence moyenne de 42 jours pour les rançongiciels OT, ce qui renforce la nécessité d'un processus de réponse structuré en complément de la surveillance.
Les services de chasse aux menaces et de renseignement sur les menaces sont pertinents pour les utilisateurs industriels liés à l'énergie, au pétrole et au gaz, et à la défense qui font face à des menaces persistantes liées à des États. Dragos a identifié 3 nouveaux groupes de menaces OT dans son rapport 2026, soutenant l'argument en faveur d'un suivi proactif des adversaires. La surveillance de la conformité et les rapports gagnent en importance en Amérique du Nord et en Europe à mesure que les opérateurs ont besoin de documents pour les examens réglementaires. Sur le marché des services SOC industriels gérés, la gestion des vulnérabilités et des expositions devient plus pertinente à mesure que l'adoption de l'IIoT augmente les inventaires d'actifs OT. Le soutien à la réponse aux incidents et à la récupération est couramment retenu par les organisations qui ont besoin d'une préparation testée et d'un confinement plus rapide après un événement majeur.



Par offre :
les services avec plateforme intégrée répondent aux contraintes de capacité de prestationL'offre de services uniquement détenait 33,53 % du marché en 2026, reflétant son accessibilité pour les opérateurs qui commencent à externaliser la sécurité OT. Le service géré avec plateforme intégrée devrait enregistrer un CAGR de 17,64 % jusqu'en 2032. Ce modèle intègre une technologie dédiée dans le processus de prestation de services gérés. Les plateformes qui lisent Modbus, DNP3 et IEC 61850 peuvent fournir un meilleur contexte industriel que les outils informatiques qui n'ingèrent que les données syslog OT. La corrélation automatisée contribue également à réduire l'effort d'analyse requis pour chaque alerte.
Darktrace a lancé une plateforme de sécurité OT unifiée en septembre 2025 avec des tableaux de bord pour les ingénieurs OT, une modélisation des risques tenant compte de la segmentation et une télémétrie de point de terminaison de nouvelle génération pour les équipes industrielles. Cette annonce illustre pourquoi la capacité de la plateforme devient une base importante de compétition sur le marché des services SOC industriels gérés. Les offres de solutions et de services intégrés séduisent les acheteurs qui préfèrent un fournisseur unique pour la technologie et les opérations. Les contrats de réponse aux incidents aident les organisations à documenter leur préparation pour l'audit et la planification de la réponse. L'augmentation des effectifs et le soutien des analystes OT restent pertinents pour les opérateurs disposant de programmes de sécurité internes qui ont besoin d'une expertise spécialisée lors de menaces spécifiques ou de cycles d'audit.
Par secteur industriel :
le transport et la logistique représente l'opportunité d'expansion la plus rapideL'énergie et les services publics représentaient 24,56 % du marché en 2026, soutenu par sa concentration d'actifs critiques et ses obligations réglementaires de longue date. Le transport et la logistique devrait enregistrer un CAGR de 17,87 % jusqu'en 2032. Les incidents cybernétiques ciblant les opérateurs logistiques ont augmenté de 61 % en 2025 et devaient doubler en 2026, suscitant des inquiétudes dans les ports, les systèmes ferroviaires et les réseaux de télématique de flotte. Une étude de Kaspersky et VDC Research a révélé que plus des deux tiers des organisations de transport et de logistique prévoyaient d'atteindre des opérations entièrement numériques dans les 2 ans. La même étude a identifié les préoccupations en matière de cybersécurité comme le principal obstacle à ces plans numériques.
L'énergie et les services publics reste un grand groupe d'acheteurs car les perturbations du réseau peuvent avoir des conséquences physiques importantes et la surveillance continue est un contrôle établi. La demande dans le pétrole et le gaz est soutenue par les exigences de cybersécurité des pipelines. Sur le marché des services SOC industriels gérés, la fabrication discrète, la fabrication de processus, les mines et métaux, et les produits pharmaceutiques et sciences de la vie constituent également des groupes d'utilisateurs importants, car les risques liés aux rançongiciels et les exigences de la norme ISA/IEC 62443 encouragent les premiers achats. Les systèmes de fabrication connectés dans les produits pharmaceutiques créent une demande axée sur la conformité qui ressemble à la trajectoire réglementaire antérieure dans l'énergie. Ces secteurs offrent aux fournisseurs des opportunités d'adapter la surveillance, les rapports de preuves et les services de réponse à des contextes opérationnels spécifiques.

Analyse géographique
Marché des Services Gérés de SOC Industriel en Amérique du Nord
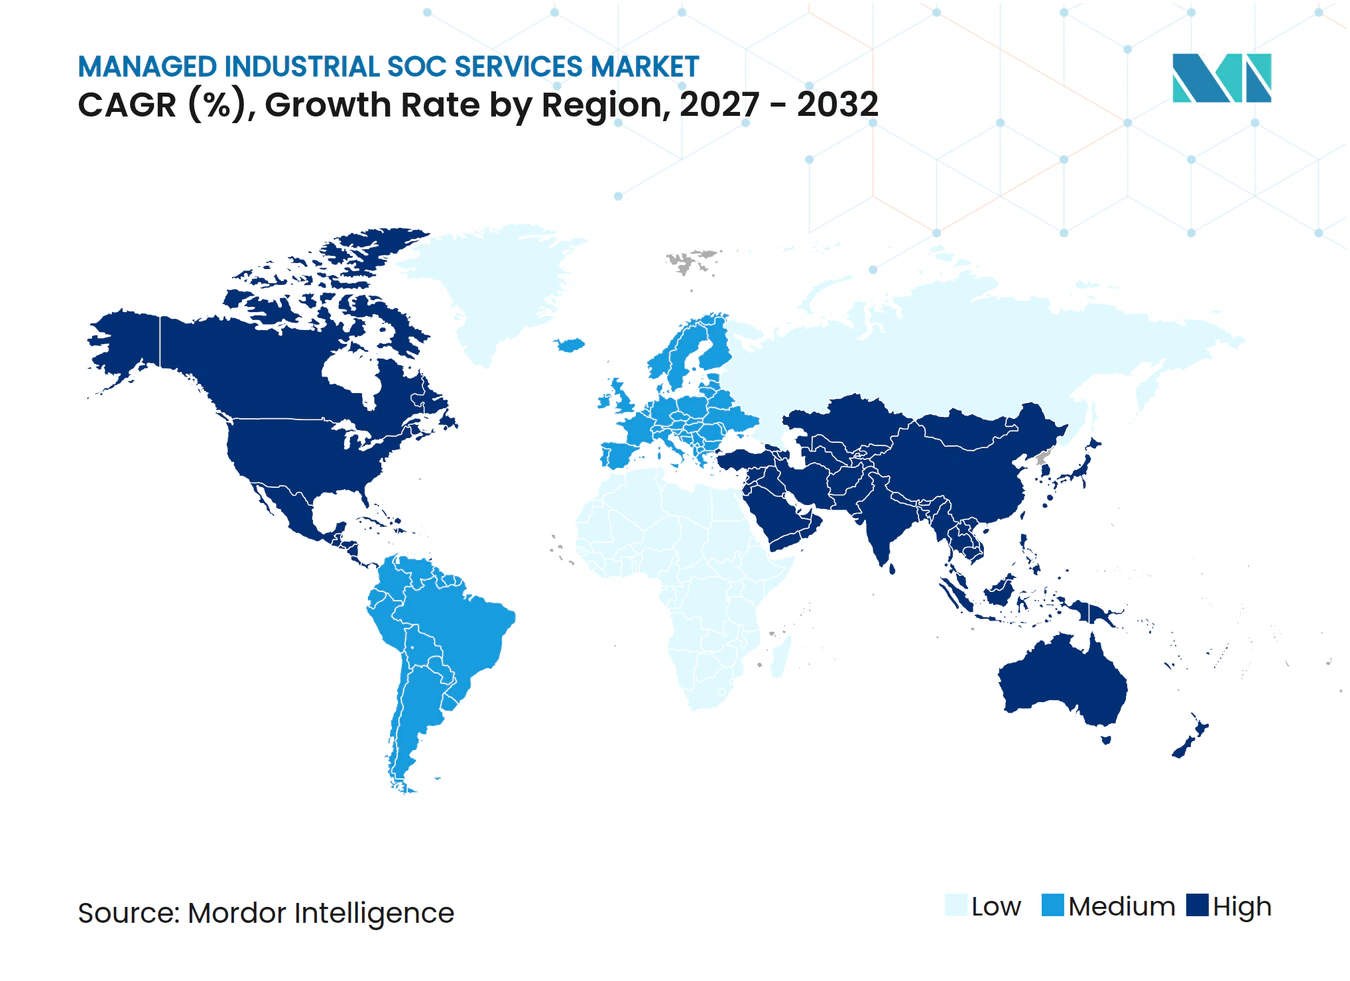
L'Amérique du Nord détenait 37,89 % du marché en 2026, ce qui en fait le plus grand marché régional. Les exigences propres aux secteurs des pipelines, de l'énergie électrique et des transports ont créé un besoin de surveillance continue que de nombreux opérateurs ne peuvent pas assurer en interne. Dragos a rapporté que les États-Unis représentaient 38 % des incidents mondiaux de rançongiciels industriels au deuxième trimestre 2026, tandis que le SANS a constaté que 58 % des répondants nord-américains identifiaient la compromission latérale IT vers OT comme le principal vecteur d'attaque initial. Le Canada ajoute une demande provenant des opérateurs du secteur de l'énergie et des mines, tandis que le Mexique entre dans une phase plus formelle de procurement en matière de sécurité OT dans les secteurs de la fabrication automobile et électronique.
Marché des Services Gérés de SOC Industriel en Europe et en Amérique du Sud
L'Europe est le deuxième marché régional en importance en 2026, l'Allemagne et le Royaume-Uni constituant les principaux centres de demande industrielle. Dragos a enregistré la plus forte augmentation d'incidents d'un trimestre à l'autre en Allemagne, passant de 37 incidents au premier trimestre 2026 à 68 au deuxième trimestre. Dans le marché des services gérés de SOC industriel, la directive NIS2 soutient la demande car elle impose une surveillance continue, une documentation des incidents et des délais de signalement. Les orientations de l'ENISA placent la responsabilité au niveau du conseil d'administration, et la France, l'Italie et l'Espagne connaissent une plus grande urgence en matière de procurement à mesure que la mise en œuvre nationale progresse. Le Brésil est le principal centre de demande en Amérique du Sud, notamment dans les secteurs de l'électricité et du pétrole et gaz, bien que la sensibilité budgétaire et une réglementation moins mature freinent l'adoption.
Marché des Services Gérés de SOC Industriel en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait enregistrer un CAGR de 17,73 % jusqu'en 2032, ce qui en fait la zone géographique à la croissance la plus rapide dans le marché des services gérés de SOC industriel. La Chine, la Corée du Sud et l'Inde combinent une échelle de fabrication importante, une connectivité croissante et une exposition accrue aux cybermenaces. Mitsubishi Electric a accepté d'acquérir Nozomi Networks pour 883 millions USD en septembre 2025, signalant une confiance dans la demande en cybersécurité industrielle dans la région. Singapour et l'Australie jouent le rôle d'ancres réglementaires pour les marchés voisins. Le Moyen-Orient maintient une demande de la part des opérateurs pétroliers et gaziers en Arabie saoudite et aux Émirats arabes unis, tandis que l'adoption en Afrique reste à un stade plus précoce dans les secteurs des mines, du pétrole et gaz, et des services publics.
Paysage concurrentiel
Concentration du Marché
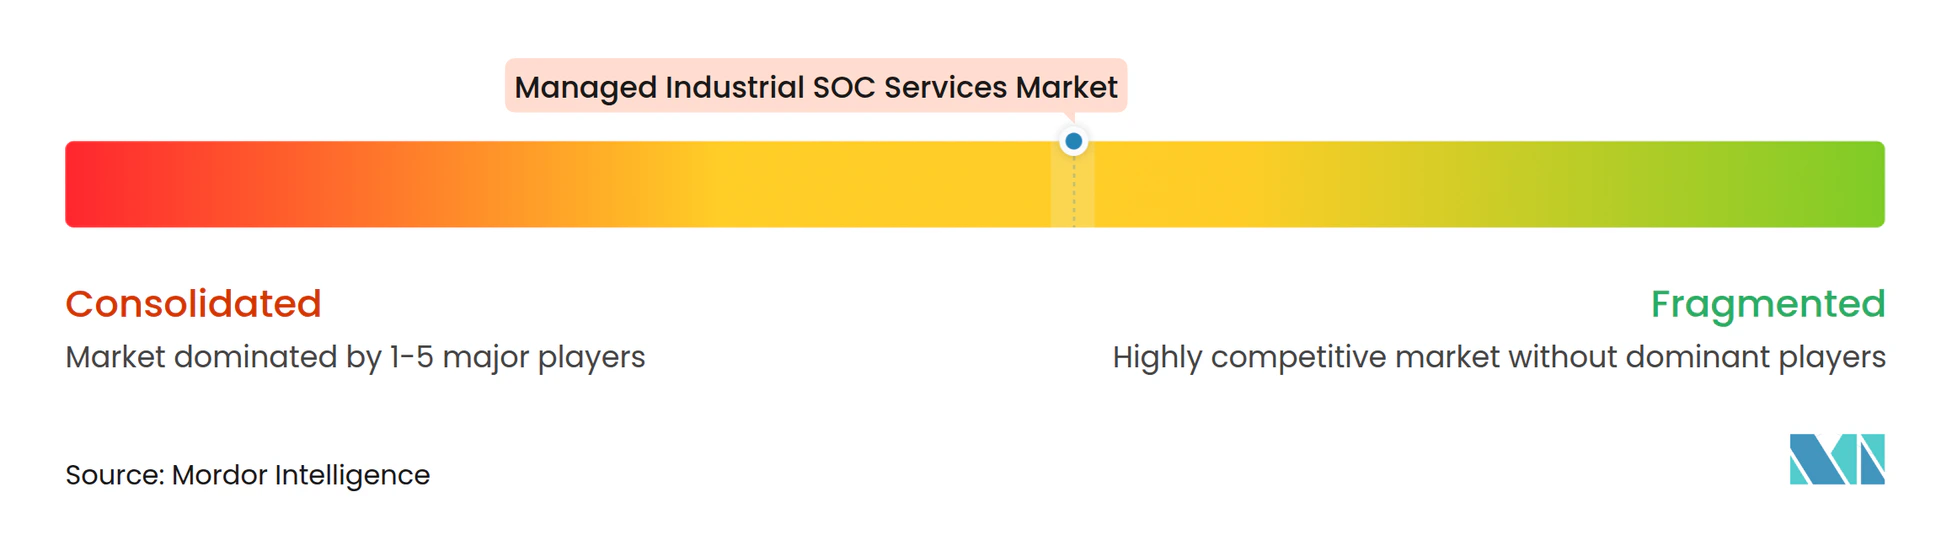
Le marché des services SOC industriels gérés est modérément concentré, les fournisseurs axés sur l'OT détenant une reconnaissance importante de leur plateforme et les entreprises de sécurité diversifiées fournissant des couches gérées autour d'outils compatibles OT. Accenture a accepté en juin 2026 d'acquérir une participation majoritaire dans Dragos ainsi que la totalité de runZero et NetRise pour une valeur d'entreprise combinée de 4,175 milliards USD. La transaction montre que les grandes entreprises de services considèrent la sécurité industrielle gérée comme un domaine d'expansion important et réunit la détection des menaces, le renseignement sur la surface d'attaque et la visibilité de la chaîne d'approvisionnement au niveau du micrologiciel. Les spécialistes OT indépendants disposent d'une fenêtre plus étroite pour établir des positions durables avant que les grands groupes technologiques et de services ne s'étendent par des acquisitions ou des partenariats.
Claroty a obtenu 150 millions USD lors d'un financement de série F en janvier 2026, et ce financement a augmenté sa valorisation de 80 % par rapport à mars 2024. Son financement soutient l'idée que les plateformes pures de systèmes cyber-physiques restent stratégiquement précieuses. L'acquisition prévue de Nozomi par Mitsubishi Electric est un autre exemple d'entreprises technologiques industrielles ajoutant des capacités de sécurité OT par le biais de transactions. TXOne Networks a introduit vEdgeIPS Pro en septembre 2026, utilisant une automatisation par intelligence artificielle en boucle fermée qui, selon l'entreprise, réduit l'effort de déploiement des politiques OT de plus de 90 %. Ces mouvements montrent que la concurrence sur le marché des services SOC industriels gérés se concentre sur l'automatisation, le renseignement sur les actifs et la technologie pouvant fonctionner dans des environnements industriels.
Le marché intermédiaire présente une demande non satisfaite significative dans la fabrication discrète, la fabrication de processus, et les mines et métaux. Les fournisseurs qui structurent leurs services autour des preuves ISA/IEC 62443 et des exigences de contrôle des assureurs peuvent raccourcir les processus d'approbation en répondant à la fois aux besoins de sécurité des usines et des entreprises. Le marché des services SOC industriels gérés récompense les fournisseurs capables de produire des résultats prêts pour l'audit sans travail manuel extensif. Cette capacité peut soutenir des prix plus élevés et augmenter les coûts de changement après le premier cycle de conformité. Les prestataires de services doivent également équilibrer l'automatisation technologique avec l'expertise OT, car les actifs d'usine et les processus de sécurité limitent l'utilisation d'un confinement entièrement automatisé.
Leaders du secteur des services SOC industriels gérés
-
Dragos, Inc.
-
Claroty Ltd.
-
Nozomi Networks Inc.
-
TXOne Networks Inc.
-
Forescout Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services SOC Industriels Gérés Entreprises couvertes dans ce rapport
- Dragos, Inc.
- Claroty Ltd.
- Nozomi Networks Inc.
- TXOne Networks Inc.
- Radiflow Ltd.
- Waterfall Security Solutions Ltd.
- Mission Secure, Inc.
- Verve Industrial Protection, Inc.
- Industrial Defender, Inc.
- Armexa, Inc.
- Applied Risk B.V.
- Xage Security, Inc.
- Owl Cyber Defense Solutions, LLC
- Cyberbit Ltd.
- Stellar Cyber, Inc.
- Forescout Technologies, Inc.
- Tenable Holdings, Inc.
- Armis, Inc.
- Darktrace Holdings plc
- OPSWAT, Inc.
Développements industriels récents dans Marché des Services SOC Industriels Gérés
- Octobre 2026 : La CISA, le FBI, le Service secret américain et des partenaires internationaux ont publié un avis conjoint de cybersécurité avertissant que les acteurs du rançongiciel SafePay ont touché environ 600 victimes dans les Amériques, en Europe et en Australie en 2026, ciblant les dispositifs exposés à Internet avec des voies d'accès basées sur des identifiants. L'avis met en évidence la pression criminelle soutenue des rançongiciels sur les opérateurs industriels et renforce l'argument commercial en faveur d'une surveillance gérée avec triage des alertes en continu.
- Septembre 2026 : TXOne Networks a lancé sa prochaine génération de la gamme Edge lors du SEMICON Taiwan, introduisant des appliances virtuelles vEdgeIPS Pro et une automatisation par intelligence artificielle en boucle fermée qui réduit l'effort de déploiement des politiques OT de plus de 90 %. La version étend la protection en ligne et à sécurité intégrée de TXOne du matériel physique aux infrastructures OT virtualisées, permettant aux fournisseurs de services gérés de déployer une protection dans des environnements industriels définis par logiciel sans cycles de renouvellement du matériel.
- Juillet 2026 : La CISA a mis à jour son avis d'avril 2026 sur les cyberacteurs affiliés à l'Iran exploitant des automates programmables connectés à Internet dans les secteurs d'infrastructures critiques américains, élargissant la portée pour inclure les dispositifs Schneider Electric et Siemens aux côtés des produits Rockwell Automation et ajoutant de nouvelles orientations sur la détection des modifications malveillantes dans les modules de code d'automates programmables réutilisables. L'avis élargi fait monter le profil de risque de la base d'approvisionnement multi-fournisseurs pour les fournisseurs de SOC gérés au service des opérateurs d'installations énergétiques, hydrauliques et gouvernementales.
- Juin 2026 : Accenture a annoncé des accords pour acquérir une participation majoritaire dans Dragos et 100 % de runZero et NetRise pour une valeur d'entreprise combinée de 4,175 milliards USD. L'opération, dont la clôture est prévue en août ou septembre 2026, crée une plateforme intégrée de logiciels et de services de sécurité OT combinant la détection des menaces de Dragos avec le renseignement sur la surface d'attaque et la visibilité de la chaîne d'approvisionnement au niveau du micrologiciel, et établit un nouveau référentiel concurrentiel d'échelle sur le marché des services SOC industriels gérés.
Portée du rapport mondial sur le marché des services SOC industriels gérés
Le marché des services SOC (Centre des opérations de sécurité) industriels gérés désigne le secteur des services de cybersécurité spécialisés qui fournit une surveillance externalisée et continue, la détection, l'investigation, la chasse aux menaces, la réponse aux incidents et la gestion de la sécurité pour les environnements industriels, notamment la technologie opérationnelle (OT), les systèmes de contrôle industriel (ICS), les réseaux SCADA, les installations de fabrication, les centrales énergétiques, les services publics, les infrastructures de transport et autres actifs industriels critiques.
Le rapport sur le marché des services SOC industriels gérés est segmenté par type de service (surveillance de sécurité gérée, détection et réponse gérées, chasse aux menaces et renseignement sur les menaces, soutien à la réponse aux incidents et à la récupération, surveillance de la conformité et rapports, et gestion des vulnérabilités et des expositions), offre (offre de services uniquement, service géré avec plateforme intégrée, offre de solution et de service intégrés, contrat de réponse aux incidents, et augmentation des effectifs et soutien des analystes OT), secteur industriel (énergie et services publics, pétrole et gaz, fabrication discrète, fabrication de processus, mines et métaux, transport et logistique, produits pharmaceutiques et sciences de la vie, et autres secteurs industriels) et géographie (Amérique du Nord [États-Unis, Canada et Mexique], Amérique du Sud [Brésil, Argentine, Chili et reste de l'Amérique du Sud], Europe [Allemagne, Royaume-Uni, France, Italie, Espagne et reste de l'Europe], Asie-Pacifique [Chine, Japon, Inde, Corée du Sud, Australie, Singapour, Malaisie et reste de l'Asie-Pacifique], Moyen-Orient [Arabie saoudite, Émirats arabes unis, Israël, Turquie et reste du Moyen-Orient] et Afrique [Afrique du Sud, Nigéria, Égypte et reste de l'Afrique]). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Surveillance de sécurité gérée |
| Détection et réponse gérées |
| Chasse aux menaces et renseignement sur les menaces |
| Soutien à la réponse aux incidents et à la récupération |
| Surveillance de la conformité et rapports |
| Gestion des vulnérabilités et des expositions |
| Offre de services uniquement |
| Service géré avec plateforme intégrée |
| Offre de solution et de service intégrés |
| Contrat de réponse aux incidents |
| Augmentation des effectifs et soutien des analystes OT |
| Énergie et services publics |
| Pétrole et gaz |
| Fabrication discrète |
| Fabrication de processus |
| Mines et métaux |
| Transport et logistique |
| Produits pharmaceutiques et sciences de la vie |
| Autres secteurs industriels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Malaisie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Surveillance de sécurité gérée | |
| Détection et réponse gérées | ||
| Chasse aux menaces et renseignement sur les menaces | ||
| Soutien à la réponse aux incidents et à la récupération | ||
| Surveillance de la conformité et rapports | ||
| Gestion des vulnérabilités et des expositions | ||
| Par offre | Offre de services uniquement | |
| Service géré avec plateforme intégrée | ||
| Offre de solution et de service intégrés | ||
| Contrat de réponse aux incidents | ||
| Augmentation des effectifs et soutien des analystes OT | ||
| Par secteur industriel | Énergie et services publics | |
| Pétrole et gaz | ||
| Fabrication discrète | ||
| Fabrication de processus | ||
| Mines et métaux | ||
| Transport et logistique | ||
| Produits pharmaceutiques et sciences de la vie | ||
| Autres secteurs industriels | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Malaisie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services SOC industriels gérés ?
La taille du marché des services SOC industriels gérés était de 2,85 milliards USD en 2026 et devrait atteindre 7,03 milliards USD d'ici 2032, à un CAGR de 16,25 % durant la période 2027-2032.
Qu'est-ce qui stimule la demande de services SOC industriels gérés ?
La convergence IT et OT, les rançongiciels, la connectivité industrielle et des exigences plus strictes en matière de surveillance et de signalement des incidents augmentent la demande d'opérations de sécurité OT externes.
Quel type de service se développe le plus rapidement ?
La détection et réponse gérées devrait se développer à un CAGR de 17,34 % jusqu'en 2032, car les utilisateurs ont besoin d'investigation et d'une réponse coordonnée en complément de la surveillance.
Quel secteur d'utilisateurs finaux est en tête de l'adoption des services SOC industriels gérés ?
L'énergie et les services publics détenaient 24,56 % du marché en 2026, car les actifs critiques, les exigences réglementaires et les conséquences opérationnelles soutiennent la surveillance continue.
Quelle région présente l'expansion projetée la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,73 % jusqu'en 2032, soutenue par la numérisation industrielle, les actifs connectés et l'évolution des exigences de sécurité.
Pourquoi la résidence des données est-elle importante pour les services de détection gérés ?
Les clients des secteurs réglementés peuvent exiger que la télémétrie soit traitée dans les frontières nationales, ce qui favorise les fournisseurs disposant d'une capacité de traitement régionale et de SOC. Le marché des services IDS/IPS gérés récompense donc la capacité de prestation locale en plus de la capacité de détection.