
Marktgröße und Marktanteil für verwaltete industrielle SOC-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
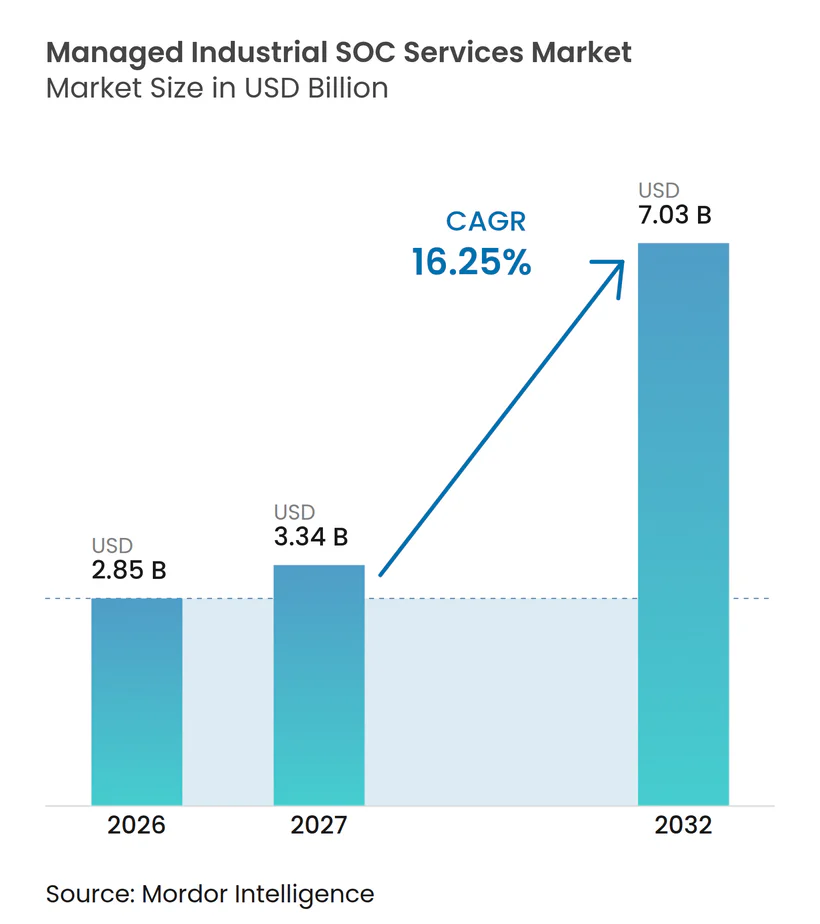
| Marktgröße (2027) | 3.34 Milliarden US-Dollar |
| Marktgröße (2032) | 7.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.25 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete industrielle SOC-Dienste von Mordor Intelligence
Die Marktgröße für verwaltete industrielle SOC-Dienste belief sich im Jahr 2026 auf 2,85 Milliarden USD und wird voraussichtlich bis 2032 bei einem CAGR von 16,25 % während 2027–2032 7,03 Milliarden USD erreichen. Der Markt für verwaltete industrielle SOC-Dienste profitiert von der Verbindung von Unternehmensnetzwerken mit Betriebssystemen, was den Bedarf an kontinuierlicher Transparenz über Werke, Versorgungsunternehmen und Transportnetzwerke hinweg erhöht hat. Ransomware-Aktivitäten und längere Verweildauern von Angriffen verlagern Sicherheitsentscheidungen über die unternehmenseigenen IT-Teams hinaus hin zu Werkleitern und Vorständen. Regulatorische Verpflichtungen machen dokumentierte Überwachung und Incident Response für viele Betreiber ebenfalls notwendig. Anbieter, die OT-fähige Technologie mit verwalteten Reaktionsdiensten kombinieren, können sowohl Compliance-Anforderungen als auch operationelle Risiken adressieren. Der Markt für verwaltete industrielle SOC-Dienste hat auch Wachstumspotenzial, da industrielle Betreiber mehr Anlagen über IIoT- und Cloud-Plattformen vernetzen.
Wichtigste Erkenntnisse des Berichts
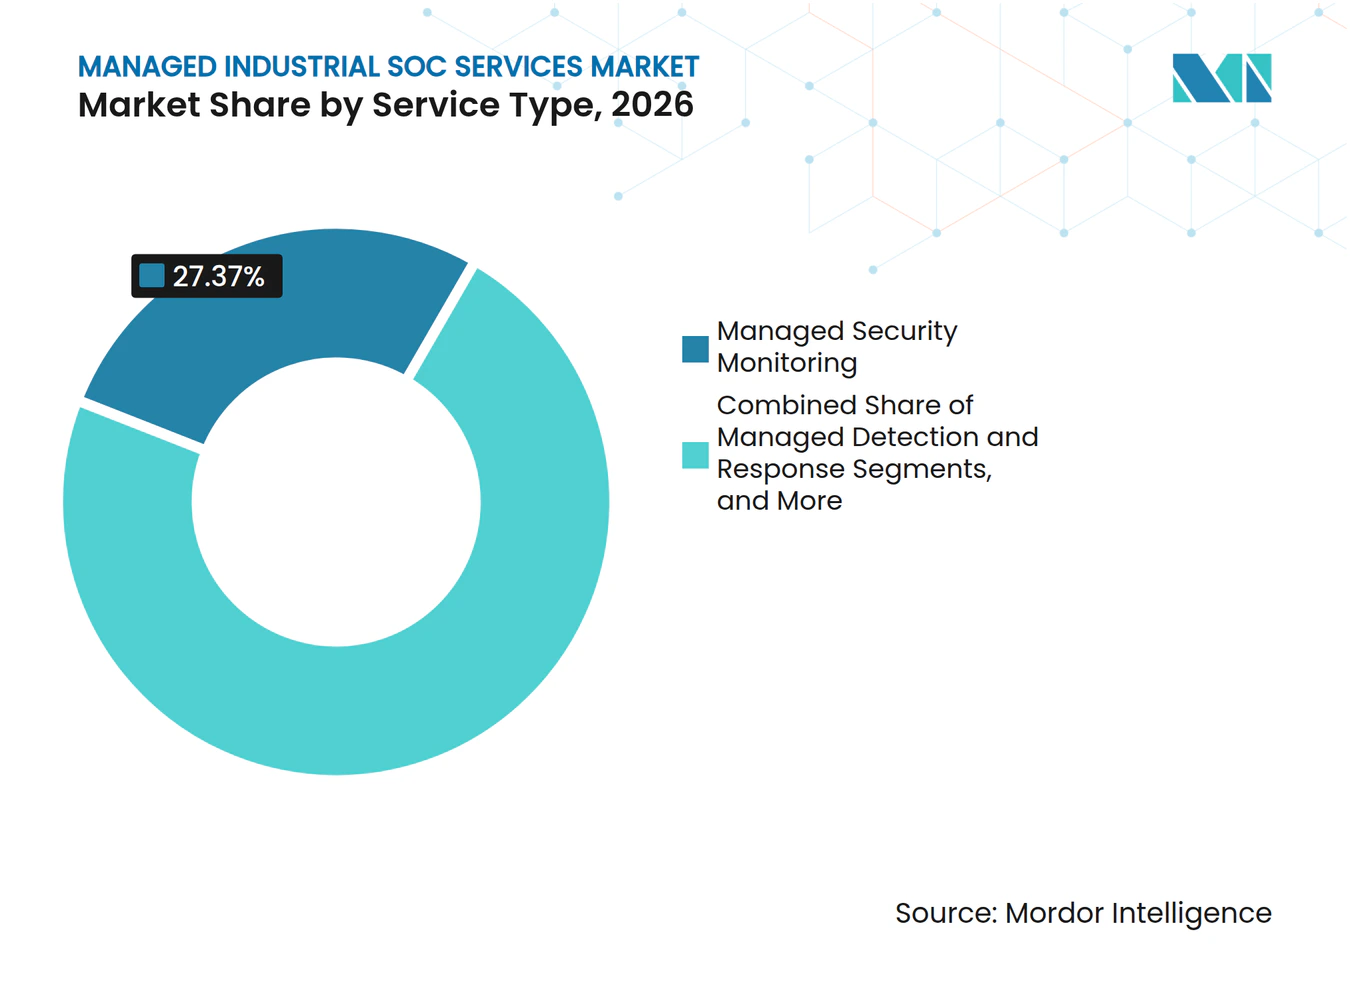
- Nach Dienstleistungstyp hielt Verwaltete Sicherheitsüberwachung im Jahr 2026 einen Marktanteil von 27,37 % am Markt für verwaltete industrielle SOC-Dienste, während Verwaltete Erkennung und Reaktion bis 2032 voraussichtlich mit einem CAGR von 17,34 % wachsen wird.
- Nach Angebot hielt das Nur-Dienst-Angebot im Jahr 2026 einen Marktanteil von 33,53 %, während der plattformgestützte verwaltete Dienst bis 2032 voraussichtlich mit einem CAGR von 17,64 % wachsen wird.
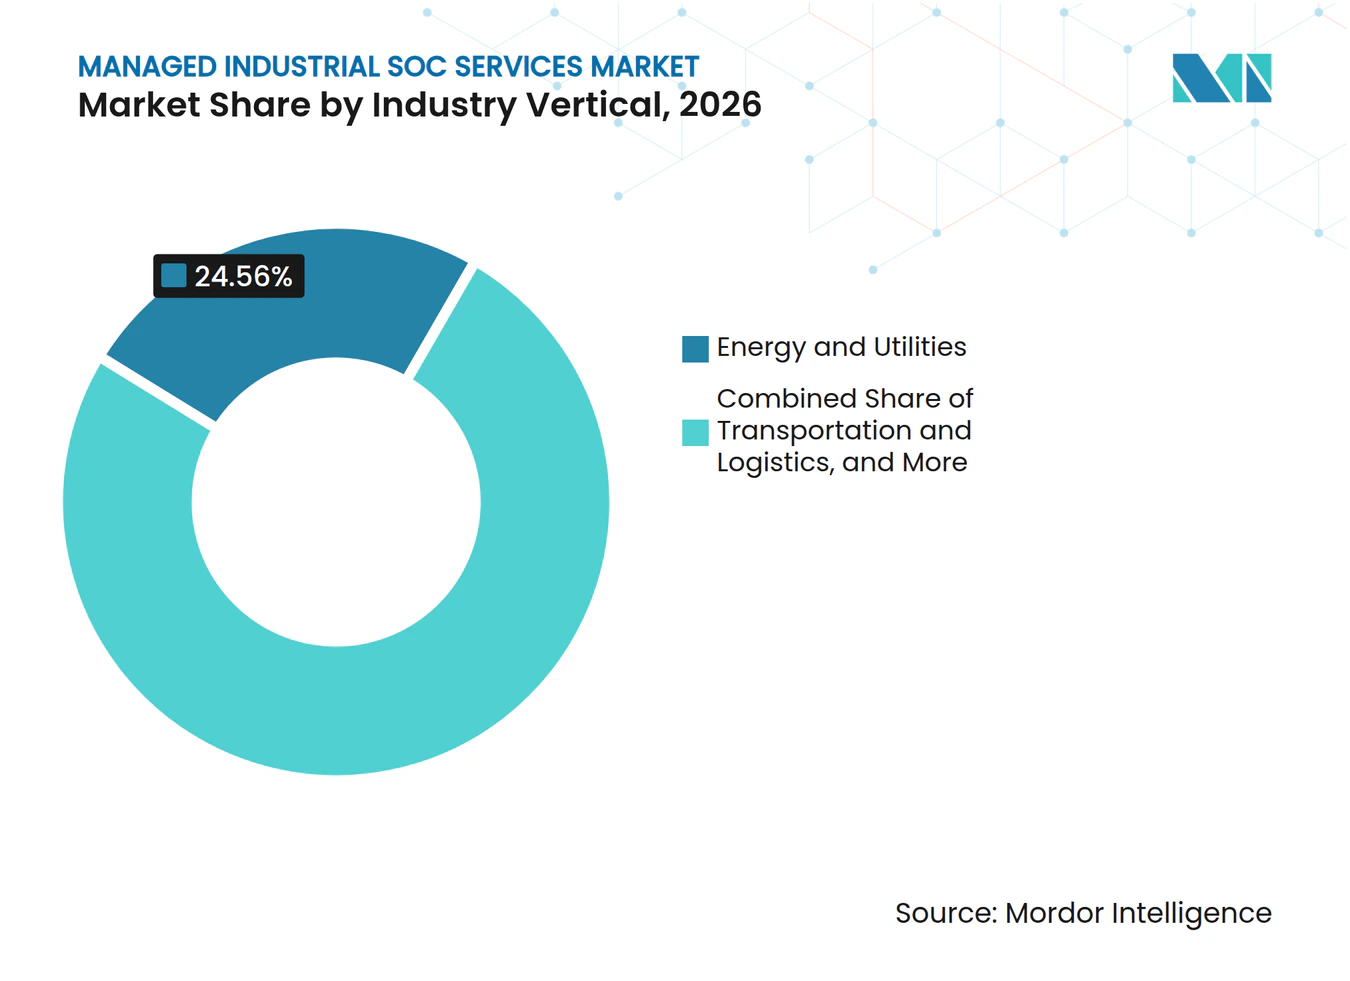
- Nach Branchenvertikale entfiel auf Energie und Versorgungsunternehmen im Jahr 2026 ein Marktanteil von 24,56 % am Markt für verwaltete industrielle SOC-Dienste, während Transport und Logistik bis 2032 voraussichtlich mit einem CAGR von 17,87 % wachsen wird.
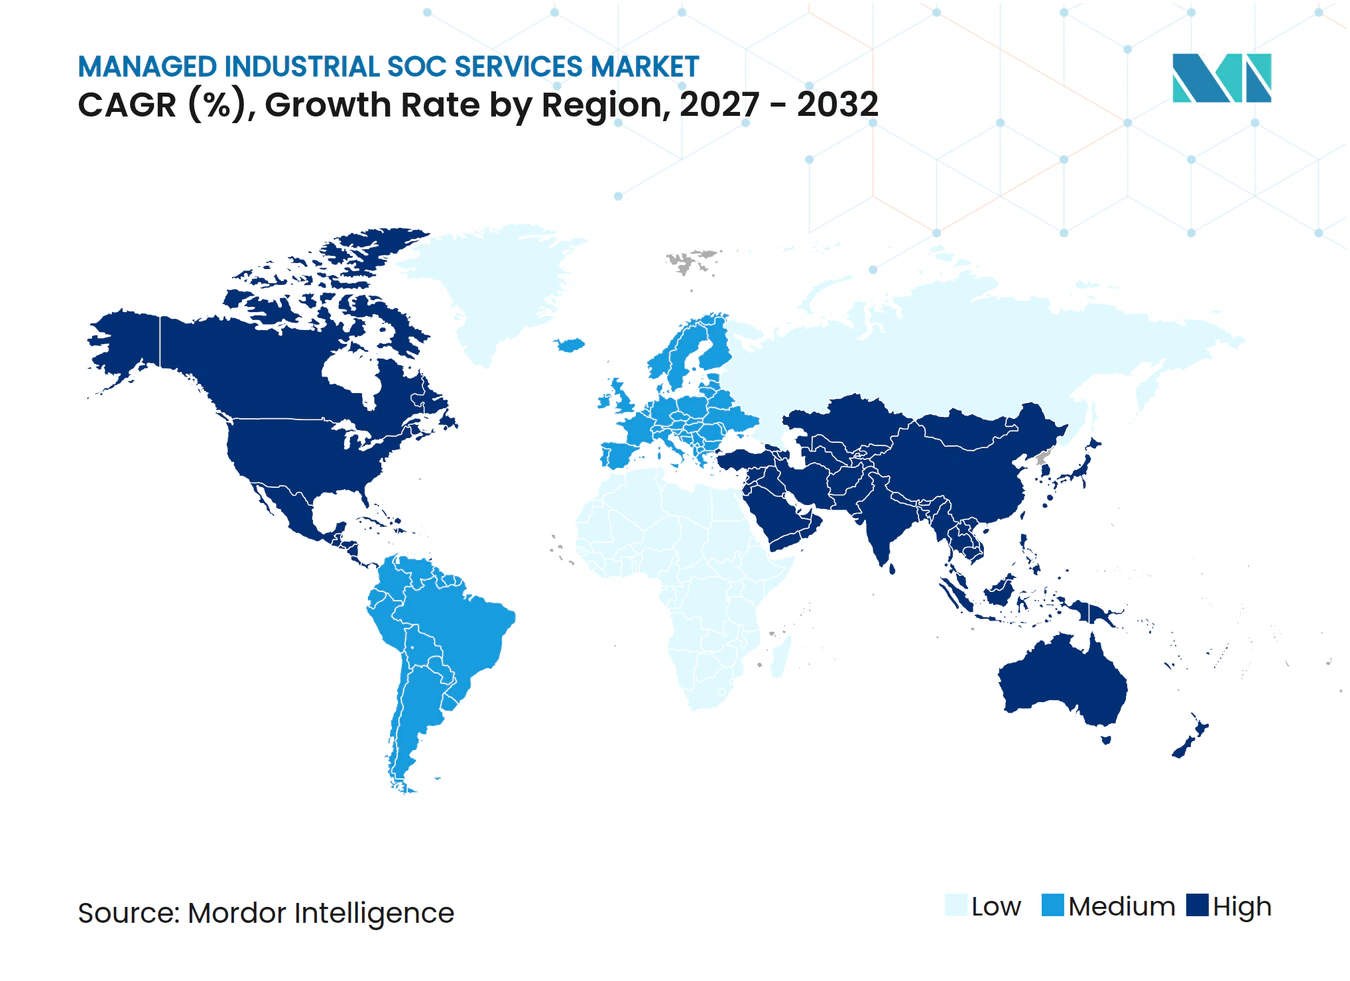
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 37,89 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 17,73 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| IT/OT-Konvergenz vergrößert Angriffsflächen | +3.2% | Global, konzentriert in Nordamerika, Deutschland und Japan | Langfristig (≥ 4 Jahre) |
| Zunehmende Ransomware-Angriffe auf kritische Infrastrukturen | +2.8% | Global, Nordamerika und Europa am stärksten betroffen | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der OT-Cybersicherheitsregulierung | +2.4% | Nordamerika und Europa als Kern, mit Ausstrahlungseffekten auf Asien-Pazifik und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Industrielle Digitalisierung und IIoT-Einführung | +2.0% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Sicherheitskritische Änderungsfenster treiben externe Dauerüberwachung voran | +1.2% | Global, konzentriert in Energie und Versorgungsunternehmen, Öl und Gas sowie Prozessfertigung | Mittelfristig (2–4 Jahre) |
| Anforderungen von Versicherern und Kreditgebern an Nachweise für Kontrollen auf Werksebene | +0.9% | Nordamerika und Europa, mit früher Akzeptanz in Australien und Singapur | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
IT/OT-Konvergenz vergrößert Angriffsflächen
Die Integration von Unternehmensnetzwerken mit Werksanlagen verändert die industrielle Cyber-Exposition. Eine akademische Studie aus dem Jahr 2025 beschrieb die IT- und OT-Integration als einen bedeutenden Wandel in der Fertigung und identifizierte Cybersicherheit als eine der damit verbundenen Herausforderungen, die Betreiber bewältigen müssen. Marlink berichtete, dass 60 % der bewerteten Industriestandorte im Jahr 2025 gemeinsame IT- und OT-Infrastruktur nutzten. Mehr als 70 % wiesen undokumentierte oder schwach gesicherte Verbindungen zwischen diesen Umgebungen auf, während 30–40 % der OT-Anlagen zunächst unbekannt oder nicht verwaltet waren. Dieselbe Bewertung ergab, dass kompromittierte Benutzeranmeldedaten 69 % der beobachteten Risiken ausmachten, sodass die alleinige Überwachung von Netzwerkanomalien einen wichtigen Einstiegspunkt übersehen kann. Der Markt für verwaltete industrielle SOC-Dienste kann diese Lücke schließen, indem er Asset-Transparenz, Identitätsüberwachung und protokollbewusste Erkennung in vernetzten industriellen Umgebungen kombiniert.
Zunehmende Ransomware-Angriffe auf kritische Infrastrukturen
Ransomware erhöht die operative Dringlichkeit der industriellen Cyber-Überwachung. Dragos verzeichnete im zweiten Quartal 2026 1.140 Ransomware-Vorfälle, die industrielle Organisationen betrafen, ein Anstieg von 12 % gegenüber dem ersten Quartal, wobei die Fertigung 65 % der Opfer ausmachte. Transport und Logistik belegte in derselben Analyse mit 95 Vorfällen den dritten Platz. Dragos berichtete außerdem von einer durchschnittlichen Verweildauer von 42 Tagen bei OT-Ransomware, was zeigt, warum Alarmierung ohne Untersuchung und Reaktion industrielle Standorte gefährdet lassen kann. IBM stellte fest, dass OT-beeinträchtigende Cyber-Vorfälle durchschnittlich 4,56 Millionen USD kosteten und dass 49 % der im ersten Halbjahr 2025 offengelegten OT-relevanten Schwachstellen kritische oder hohe Schweregradbewertungen aufwiesen. Diese Bedingungen stützen die Nachfrage im Markt für verwaltete industrielle SOC-Dienste nach Diensten, die Unternehmens- und Werkstelemetrie verknüpfen und die Eindämmung steuern können.
Verschärfung der OT-Cybersicherheitsregulierung
Industrielle Cybersicherheitsvorschriften entwickeln sich von Leitlinien hin zu durchsetzbaren Verpflichtungen. ENISA veröffentlichte im Juni 2025 technische Umsetzungsleitlinien für die EU-NIS2-Richtlinie, die kontinuierliche Überwachung, dokumentierte Incident Response und Meldefristen von 24–72 Stunden abdecken. Diese Anforderungen können für mittelgroße Industriebetreiber schwer zu erfüllen sein, wenn sie ausschließlich auf interne Teams angewiesen sind. Der Markt für verwaltete industrielle SOC-Dienste wird daher durch den Bedarf an kontinuierlicher Abdeckung und dokumentierten Nachweisen gestützt, die einer regulatorischen Prüfung standhalten können. SANS berichtete, dass regulierte Industriestandorte 50 % weniger finanzielle und sicherheitsbezogene Auswirkungen durch OT-Vorfälle erlitten als nicht regulierte Vergleichsunternehmen. ISA/IEC 62443 gewinnt auch bei Drittanbieter-Dienstleistungsbewertungen zunehmend an Bedeutung, was den Wert von Anbietern erhöht, die eine Ausrichtung an etablierten industriellen Sicherheitspraktiken nachweisen können.
Industrielle Digitalisierung und IIoT-Einführung
Industrielle IoT-Sensoren, Edge-Geräte und cloud-verbundene Steuerungssysteme erhöhen die Anzahl der Anlagen, die überwacht werden müssen. CISA aktualisierte im Juli 2026 eine Empfehlung zu mit dem Iran verbundenen Akteuren, die internetverbundene speicherprogrammierbare Steuerungen von Rockwell Automation, Schneider Electric und Siemens ausnutzen.[1] Die Empfehlung zeigt, dass neu vernetzte OT-Geräte Expositionen in Energie-, Wasser- und Regierungseinrichtungen erzeugen können. Der Markt für verwaltete industrielle SOC-Dienste profitiert davon, weil jede neue vernetzte Anlage den Umfang der Überwachung und Reaktion erweitert, den Betreiber benötigen. Anbieter können die Dienstleistungserbringung verbessern, indem sie OT-Geräte beim Verbinden automatisch identifizieren, anstatt sich auf periodische manuelle Asset-Bestandsaufnahmen zu verlassen. Dieser Ansatz kann die Abdeckung erhöhen und gleichzeitig die operative Belastung der Werktechnikteams verringern.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an OT-erfahrenem Cybersicherheitspersonal | -2.1% | Global, am ausgeprägtesten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Legacy-Protokolle und nicht patchbare Anlagen | -1.5% | Global, konzentriert in Energie, Öl und Gas, Prozessfertigung und Bergbau | Langfristig (≥ 4 Jahre) |
| Nur-passiv-Überwachung begrenzt aktive Eindämmung | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Aufgeteilte Beschaffungsverantwortung zwischen Werktechnik und Unternehmenssicherheit | -0.7% | Nordamerika und Europa, weniger ausgeprägt in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an OT-erfahrenem Cybersicherheitspersonal
Der Mangel an Personal mit sowohl Cybersicherheits- als auch industriellem Steuerungswissen schränkt die Dienstleistungskapazität ein. CREST stellte fest, dass 85 % der Befragten Qualifikationsmängel als Einschränkung der Dienstleistungsqualität und -konsistenz betrachteten, während 76 % Fachpersonal als größtes Hindernis für den Einstieg in OT- und ICS-Cybersicherheitsdienste nannten.[2] EPRI berichtete, dass OT-Cybersicherheitsstellen selbst bei verfügbaren Budgets 4–9 Monate zur Besetzung benötigen können. SANS stellte 2026 außerdem fest, dass 60 % der Organisationen die zur Bewältigung aktueller Bedrohungen erforderlichen Fähigkeiten vermissten und 27 % Sicherheitsverletzungen meldeten, die auf Kompetenzlücken zurückzuführen waren. Das Problem betrifft sowohl Betreiber, die interne Teams aufbauen möchten, als auch Anbieter, die erfahrene Analysten hinzugewinnen müssen. Der Markt für verwaltete industrielle SOC-Dienste reagiert durch plattformgestützte Bereitstellung, bei der automatisierte Korrelation und fokussierte Arbeitsabläufe qualifiziertem Personal helfen können, mehr Kunden zu betreuen.
Legacy-Protokolle und nicht patchbare Anlagen
Viele industrielle Steuerungssysteme stützen sich auf Protokolle, die nicht mit modernen Sicherheitskontrollen konzipiert wurden. Modbus, DNP3, PROFIBUS und IEC 61850 können native Authentifizierung, Verschlüsselung oder Integritätsprüfung vermissen lassen. Werksanlagenbetreiber können diese Systeme häufig nicht patchen oder aktualisieren, ohne betriebliche und sicherheitsbezogene Bedenken zu erzeugen. IBM stellte fest, dass 1 von 5 kritischen OT-Schwachstellen, die im ersten Halbjahr 2025 offengelegt wurden, öffentlich verfügbaren Exploit-Code aufwies.[3] Dies schafft eine Lücke zwischen der Dringlichkeit offengelegter Risiken und der Fähigkeit, diese schnell zu beheben. Der Markt für verwaltete industrielle SOC-Dienste kann kompensierende Kontrollen bereitstellen, einschließlich Segmentierung, unidirektionaler Gateways, zonenbasierter Zugangskontrolle und Überwachungskonzepten, die mit ISA/IEC 62443 abgestimmt sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Verwaltete Erkennung und Reaktion gewinnt neben Überwachung an BedeutungVerwaltete Sicherheitsüberwachung machte im Jahr 2026 27,37 % des Marktes aus und war damit der führende Dienstleistungstyp und der übliche Ausgangspunkt für industrielle Betreiber. Sie bietet die kontinuierliche Transparenz, die zur Identifizierung ungewöhnlicher Aktivitäten in Betriebsnetzwerken erforderlich ist. Verwaltete Erkennung und Reaktion wird bis 2032 voraussichtlich einen CAGR von 17,34 % verzeichnen. Dieser Dienst vereint Erkennung, Untersuchung, Triage und koordinierte Reaktion für Kunden, die mehr als Alarmprotokolle benötigen. Dragos berichtete von einer durchschnittlichen OT-Ransomware-Verweildauer von 42 Tagen, was den Bedarf an einem strukturierten Reaktionsprozess neben der Überwachung unterstreicht.
Bedrohungssuche und Bedrohungsintelligenz-Dienste sind relevant für Energie-, Öl- und Gas- sowie verteidigungsnahe Industrienutzer, die mit anhaltenden staatlich verbundenen Bedrohungen konfrontiert sind. Dragos identifizierte in seinem Bericht 2026 3 neue OT-Bedrohungsgruppen, was den Fall für proaktives Gegner-Tracking stützt. Compliance-Überwachung und Berichterstattung gewinnen in Nordamerika und Europa an Bedeutung, da Betreiber Aufzeichnungen für regulatorische Prüfungen benötigen. Im Markt für verwaltete industrielle SOC-Dienste wird das Schwachstellen- und Expositionsmanagement relevanter, da die IIoT-Einführung OT-Asset-Inventare vergrößert. Unterstützung bei Incident Response und Wiederherstellung wird häufig von Organisationen in Anspruch genommen, die eine erprobte Bereitschaft und schnellere Eindämmung nach einem größeren Ereignis benötigen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Angebot:
Plattformgestützte Dienste adressieren Kapazitätsengpässe bei der BereitstellungDas Nur-Dienst-Angebot hielt im Jahr 2026 einen Marktanteil von 33,53 %, was seine Zugänglichkeit für Betreiber widerspiegelt, die mit der OT-Sicherheitsauslagerung beginnen. Der plattformgestützte verwaltete Dienst wird bis 2032 voraussichtlich einen CAGR von 17,64 % verzeichnen. Dieses Modell bringt zweckgebundene Technologie in den verwalteten Dienstleistungserbringungsprozess ein. Plattformen, die Modbus, DNP3 und IEC 61850 lesen können, können einen besseren industriellen Kontext bieten als IT-Tools, die nur OT-Syslog-Daten aufnehmen. Automatisierte Korrelation hilft auch dabei, den Analyseaufwand pro Alarm zu reduzieren.
Darktrace startete im September 2025 eine einheitliche OT-Sicherheitsplattform mit OT-Ingenieur-Dashboards, segmentierungsbewusstem Risikomodell und Endpunkt-Telemetrie der nächsten Generation für industrielle Teams. Die Ankündigung verdeutlicht, warum Plattformfähigkeit zu einer wichtigen Wettbewerbsgrundlage im Markt für verwaltete industrielle SOC-Dienste wird. Integrierte Lösungs- und Dienstleistungsangebote sprechen Käufer an, die einen einzigen Anbieter für Technologie und Betrieb bevorzugen. Incident-Response-Retainer helfen Organisationen, die Bereitschaft für Prüfung und Reaktionsplanung zu dokumentieren. Personalaufstockung und OT-Analysten-Support bleiben relevant für Betreiber mit internen Sicherheitsprogrammen, die während bestimmter Bedrohungen oder Prüfungszyklen Fachkenntnisse benötigen.
Nach Branchenvertikale:
Transport und Logistik bietet die schnellste ExpansionsmöglichkeitEnergie und Versorgungsunternehmen beherrschten im Jahr 2026 mit 24,56 % den Markt, gestützt durch seine Konzentration kritischer Anlagen und langjährige regulatorische Verpflichtungen. Transport und Logistik wird bis 2032 voraussichtlich einen CAGR von 17,87 % verzeichnen. Cyber-Vorfälle, die auf Logistikbetreiber abzielten, stiegen 2025 um 61 % und sollten sich 2026 verdoppeln, was Bedenken in Häfen, Schienensystemen und Flottentelematiknetzen weckte. Eine Studie von Kaspersky und VDC Research ergab, dass mehr als zwei Drittel der Transport- und Logistikorganisationen planten, innerhalb von 2 Jahren einen vollständig digitalen Betrieb zu erreichen. Dieselbe Studie identifizierte Cybersicherheitsbedenken als das führende Hindernis für diese digitalen Pläne.
Energie und Versorgungsunternehmen bleibt eine große Käufergruppe, da Netzunterbrechungen erhebliche physische Folgen haben können und kontinuierliche Überwachung eine etablierte Kontrolle ist. Die Nachfrage im Bereich Öl und Gas wird durch Anforderungen an die Pipeline-Cybersicherheit gestützt. Im Markt für verwaltete industrielle SOC-Dienste sind auch Diskrete Fertigung, Prozessfertigung, Bergbau und Metalle sowie Pharmazeutika und Biowissenschaften wichtige Nutzergruppen, da Ransomware-Risiken und ISA/IEC 62443-Anforderungen die erste Beschaffung fördern. Vernetzte Fertigungssysteme in der Pharmaindustrie erzeugen compliance-getriebene Nachfrage, die dem früheren regulatorischen Weg in der Energie ähnelt. Diese Vertikalen geben Anbietern Möglichkeiten, Überwachungs-, Nachweisberichterstattungs- und Reaktionsdienste auf spezifische betriebliche Umgebungen zuzuschneiden.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für verwaltete industrielle SOC-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,89 % und war damit der größte regionale Markt. Branchenspezifische Anforderungen für Pipelines, elektrische Energie und Transport haben einen Bedarf an kontinuierlicher Überwachung geschaffen, den viele Betreiber intern nicht besetzen können. Dragos berichtete, dass die Vereinigten Staaten im zweiten Quartal 2026 für 38 % der weltweiten industriellen Ransomware-Vorfälle verantwortlich waren, während SANS feststellte, dass 58 % der nordamerikanischen Befragten den lateralen IT-zu-OT-Kompromiss als den führenden initialen Angriffsvektor identifizierten. Kanada trägt durch Energie- und Bergbaubetreiber zur Nachfrage bei, während Mexiko in der Automobil- und Elektronikindustrie in eine formalere Phase der OT-Sicherheitsbeschaffung eintritt.
Markt für verwaltete industrielle SOC-Dienste in Europa und Südamerika
Europa ist im Jahr 2026 der zweitgrößte regionale Markt, wobei Deutschland und das Vereinigte Königreich als wichtige industrielle Nachfragezentren fungieren. Dragos verzeichnete in Deutschland den stärksten quartalsweisen Anstieg der Vorfälle, von 37 Vorfällen im ersten Quartal 2026 auf 68 im zweiten Quartal. Im Markt für verwaltete industrielle SOC-Dienste unterstützt NIS2 die Nachfrage, da sie kontinuierliche Überwachung, Vorfallsdokumentation und Meldefristen vorschreibt. Die ENISA-Leitlinien legen die Verantwortung auf Vorstandsebene fest, und Frankreich, Italien und Spanien verzeichnen eine größere Beschaffungsdringlichkeit, da die nationale Umsetzung voranschreitet. Brasilien ist das wichtigste südamerikanische Nachfragezentrum, insbesondere in den Bereichen Strom sowie Öl und Gas, obwohl Budgetsensibilität und eine weniger ausgereifte Regulierung die Akzeptanz einschränken.
Markt für verwaltete industrielle SOC-Dienste in APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2032 eine CAGR von 17,73 % verzeichnen und ist damit die am schnellsten wachsende Region im Markt für verwaltete industrielle SOC-Dienste. China, Südkorea und Indien vereinen Fertigungskapazitäten, wachsende Konnektivität und zunehmende Exposition gegenüber Cyberbedrohungen. Mitsubishi Electric stimmte im September 2025 der Übernahme von Nozomi Networks für 883 Millionen USD zu, was das Vertrauen in die industrielle Cybernachfrage in der Region signalisiert. Singapur und Australien fungieren als regulatorische Ankerpunkte für benachbarte Märkte. Der Nahe Osten verzeichnet Nachfrage von Öl- und Gasbetreibern in Saudi-Arabien und den Vereinigten Arabischen Emiraten, während die Akzeptanz in Afrika in den Bereichen Bergbau, Öl und Gas sowie Versorgungsunternehmen noch in einem frühen Stadium ist.
Wettbewerbslandschaft
Marktkonzentration
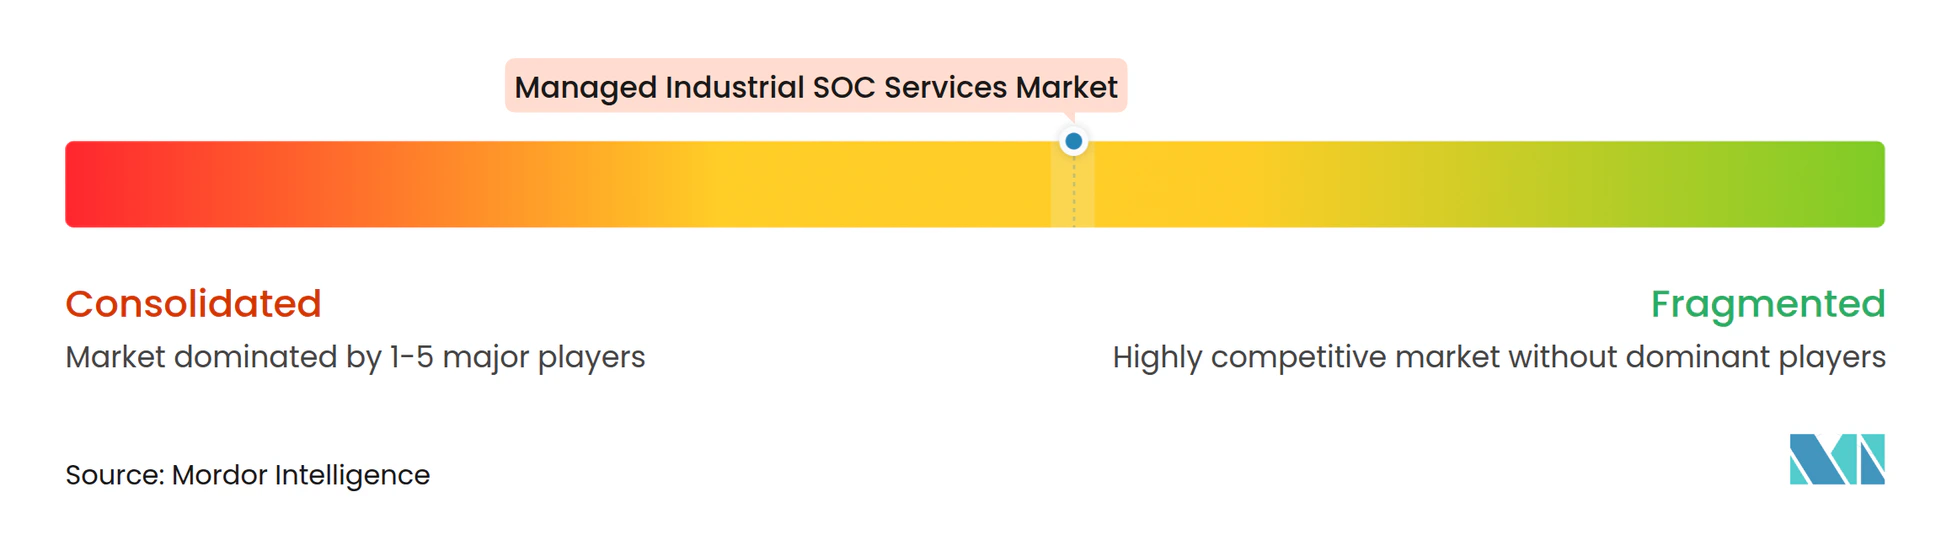
Der Markt für verwaltete industrielle SOC-Dienste ist mäßig konzentriert, wobei OT-fokussierte Anbieter wichtige Plattformanerkennung halten und diversifizierte Sicherheitsunternehmen verwaltete Schichten rund um OT-fähige Tools bereitstellen. Accenture stimmte im Juni 2026 zu, eine Mehrheitsbeteiligung an Dragos sowie 100 % von runZero und NetRise für einen kombinierten Unternehmenswert von 4,175 Milliarden USD zu erwerben. Die Transaktion zeigt, dass größere Dienstleistungsunternehmen industrielle verwaltete Sicherheit als wichtigen Expansionsbereich betrachten, und vereint Bedrohungserkennung, Angriffsflächen-Intelligenz und Transparenz der Lieferkette auf Firmware-Ebene. Unabhängige OT-Spezialisten haben ein engeres Zeitfenster, um dauerhafte Positionen zu etablieren, bevor größere Technologie- und Dienstleistungsgruppen durch Akquisitionen oder Partnerschaften expandieren.
Claroty sicherte sich im Januar 2026 150 Millionen USD in einer Series-F-Finanzierungsrunde, und die Finanzierung erhöhte die Bewertung um 80 % gegenüber März 2024. Die Finanzierung stützt die Ansicht, dass reine Cyber-physische Systemsplattformen strategisch wertvoll bleiben. Die geplante Nozomi-Akquisition von Mitsubishi Electric ist ein weiteres Beispiel für Industrietechnologieunternehmen, die OT-Sicherheitsfähigkeiten durch Transaktionen hinzufügen. TXOne Networks stellte im September 2026 vEdgeIPS Pro vor und nutzte dabei geschlossene KI-Automatisierung, die nach eigenen Angaben den OT-Richtlinienbereitstellungsaufwand um mehr als 90 % reduziert. Diese Schritte zeigen, dass der Wettbewerb im Markt für verwaltete industrielle SOC-Dienste sich auf Automatisierung, Asset-Intelligenz und Technologie konzentriert, die in industriellen Umgebungen funktionieren kann.
Der Mittelmarkt hat erhebliche ungedeckte Nachfrage in Diskreter Fertigung, Prozessfertigung sowie Bergbau und Metallen. Anbieter, die Dienste rund um ISA/IEC 62443-Nachweise und Versicherer-Kontrollanforderungen bündeln, können Genehmigungsprozesse verkürzen, indem sie sowohl Werks- als auch Unternehmenssicherheitsanforderungen adressieren. Der Markt für verwaltete industrielle SOC-Dienste belohnt Anbieter, die prüfungsfertige Ergebnisse ohne umfangreiche manuelle Arbeit liefern können. Diese Fähigkeit kann höhere Preisgestaltung unterstützen und die Wechselkosten nach dem ersten Compliance-Zyklus erhöhen. Dienstleistungsanbieter müssen auch Technologieautomatisierung mit OT-Expertise ausbalancieren, da Werksanlagen und Sicherheitsprozesse den Einsatz vollständig automatisierter Eindämmung einschränken.
Marktführer für verwaltete industrielle SOC-Dienste
-
Dragos, Inc.
-
Claroty Ltd.
-
Nozomi Networks Inc.
-
TXOne Networks Inc.
-
Forescout Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete industrielle SOC-Dienste Unternehmen in diesem Bericht
- Dragos, Inc.
- Claroty Ltd.
- Nozomi Networks Inc.
- TXOne Networks Inc.
- Radiflow Ltd.
- Waterfall Security Solutions Ltd.
- Mission Secure, Inc.
- Verve Industrial Protection, Inc.
- Industrial Defender, Inc.
- Armexa, Inc.
- Applied Risk B.V.
- Xage Security, Inc.
- Owl Cyber Defense Solutions, LLC
- Cyberbit Ltd.
- Stellar Cyber, Inc.
- Forescout Technologies, Inc.
- Tenable Holdings, Inc.
- Armis, Inc.
- Darktrace Holdings plc
- OPSWAT, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete industrielle SOC-Dienste
- Oktober 2026: CISA, das FBI, der US-Geheimdienst und internationale Partner gaben eine gemeinsame Cybersicherheitsempfehlung heraus, die warnt, dass SafePay-Ransomware-Akteure im Jahr 2026 etwa 600 Opfer in Nord- und Südamerika, Europa und Australien betroffen haben, wobei sie auf internetfähige Geräte mit anmeldedatenbasierten Zugangswegen abzielten. Die Empfehlung unterstreicht den anhaltenden kriminellen Ransomware-Druck auf industrielle Betreiber und stärkt das Geschäftsargument für verwaltete Überwachung mit rund um die Uhr verfügbarer Alarmtriage.
- September 2026: TXOne Networks stellte seine nächste Generation der Edge-Version auf der SEMICON Taiwan vor und führte virtuelle vEdgeIPS Pro-Appliances sowie geschlossene KI-Automatisierung ein, die den OT-Richtlinienbereitstellungsaufwand um mehr als 90 % reduziert. Die Version erweitert den inline, ausfallsicheren Schutz von TXOne von physischer Hardware auf virtualisierte OT-Infrastruktur und ermöglicht es verwalteten Dienstleistern, Schutz in softwaredefinierte industrielle Umgebungen ohne Hardware-Aktualisierungszyklen einzusetzen.
- Juli 2026: CISA aktualisierte seine Empfehlung vom April 2026 zu mit dem Iran verbundenen Cyber-Akteuren, die internetverbundene speicherprogrammierbare Steuerungen in kritischen US-Infrastruktursektoren ausnutzen, und erweiterte den Umfang auf Schneider Electric- und Siemens-Geräte neben Rockwell Automation-Produkten und fügte neue Leitlinien zur Erkennung bösartiger Änderungen in wiederverwendbaren SPS-Codemodulen hinzu. Die erweiterte Empfehlung eskaliert das Multi-Anbieter-Lieferbasisrisikoprofil für verwaltete SOC-Anbieter, die Energie-, Wasser- und Regierungseinrichtungsbetreiber bedienen.
- Juni 2026: Accenture gab Vereinbarungen zur Übernahme einer Mehrheitsbeteiligung an Dragos sowie 100 % von runZero und NetRise für einen kombinierten Unternehmenswert von 4,175 Milliarden USD bekannt. Der Deal, der voraussichtlich im August oder September 2026 abgeschlossen wird, schafft eine integrierte OT-Sicherheitssoftware-plus-Dienste-Plattform, die Dragos' Bedrohungserkennung mit Angriffsflächen-Intelligenz und Transparenz der Lieferkette auf Firmware-Ebene kombiniert, und setzt einen neuen Wettbewerbsmaßstab für Skalierung im Markt für verwaltete industrielle SOC-Dienste.
Umfang des globalen Marktberichts für verwaltete industrielle SOC-Dienste
Der Markt für verwaltete industrielle SOC-Dienste (Security Operations Center) bezieht sich auf den spezialisierten Cybersicherheitsdienstleistungssektor, der ausgelagerte, kontinuierliche Überwachung, Erkennung, Untersuchung, Bedrohungssuche, Incident Response und Sicherheitsmanagement für industrielle Umgebungen bereitstellt, einschließlich Betriebstechnologie (OT), industrieller Steuerungssysteme (ICS), SCADA-Netzwerke, Fertigungsanlagen, Energieanlagen, Versorgungsunternehmen, Transportinfrastruktur und anderer kritischer industrieller Anlagen.
Der Marktbericht für verwaltete industrielle SOC-Dienste ist segmentiert nach Dienstleistungstyp (Verwaltete Sicherheitsüberwachung, Verwaltete Erkennung und Reaktion, Bedrohungssuche und Bedrohungsintelligenz, Unterstützung bei Incident Response und Wiederherstellung, Compliance-Überwachung und Berichterstattung sowie Schwachstellen- und Expositionsmanagement), Angebot (Nur-Dienst-Angebot, Plattformgestützter verwalteter Dienst, Integriertes Lösungs- und Dienstleistungsangebot, Incident-Response-Retainer sowie Personalaufstockung und OT-Analysten-Support), Branchenvertikale (Energie und Versorgungsunternehmen, Öl und Gas, Diskrete Fertigung, Prozessfertigung, Bergbau und Metalle, Transport und Logistik, Pharmazeutika und Biowissenschaften sowie Sonstige Branchenvertikalen) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und Mexiko], Südamerika [Brasilien, Argentinien, Chile und Rest von Südamerika], Europa [Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien und Rest von Europa], Asien-Pazifik [China, Japan, Indien, Südkorea, Australien, Singapur, Malaysia und Rest von Asien-Pazifik], Naher Osten [Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei und Rest des Nahen Ostens] und Afrika [Südafrika, Nigeria, Ägypten und Rest von Afrika]). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Verwaltete Sicherheitsüberwachung |
| Verwaltete Erkennung und Reaktion |
| Bedrohungssuche und Bedrohungsintelligenz |
| Unterstützung bei Incident Response und Wiederherstellung |
| Compliance-Überwachung und Berichterstattung |
| Schwachstellen- und Expositionsmanagement |
| Nur-Dienst-Angebot |
| Plattformgestützter verwalteter Dienst |
| Integriertes Lösungs- und Dienstleistungsangebot |
| Incident-Response-Retainer |
| Personalaufstockung und OT-Analysten-Support |
| Energie und Versorgungsunternehmen |
| Öl und Gas |
| Diskrete Fertigung |
| Prozessfertigung |
| Bergbau und Metalle |
| Transport und Logistik |
| Pharmazeutika und Biowissenschaften |
| Sonstige Branchenvertikalen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Rest von Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Malaysia | |
| Rest von Asien-Pazifik | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Rest des Nahen Ostens | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Rest von Afrika |
| Nach Dienstleistungstyp | Verwaltete Sicherheitsüberwachung | |
| Verwaltete Erkennung und Reaktion | ||
| Bedrohungssuche und Bedrohungsintelligenz | ||
| Unterstützung bei Incident Response und Wiederherstellung | ||
| Compliance-Überwachung und Berichterstattung | ||
| Schwachstellen- und Expositionsmanagement | ||
| Nach Angebot | Nur-Dienst-Angebot | |
| Plattformgestützter verwalteter Dienst | ||
| Integriertes Lösungs- und Dienstleistungsangebot | ||
| Incident-Response-Retainer | ||
| Personalaufstockung und OT-Analysten-Support | ||
| Nach Branchenvertikale | Energie und Versorgungsunternehmen | |
| Öl und Gas | ||
| Diskrete Fertigung | ||
| Prozessfertigung | ||
| Bergbau und Metalle | ||
| Transport und Logistik | ||
| Pharmazeutika und Biowissenschaften | ||
| Sonstige Branchenvertikalen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Rest von Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Malaysia | ||
| Rest von Asien-Pazifik | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Rest des Nahen Ostens | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Rest von Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete industrielle SOC-Dienste?
Die Marktgröße für verwaltete industrielle SOC-Dienste betrug im Jahr 2026 2,85 Milliarden USD und wird voraussichtlich bis 2032 7,03 Milliarden USD erreichen, bei einem CAGR von 16,25 % während 2027–2032.
Was treibt die Nachfrage nach verwalteten industriellen SOC-Diensten an?
IT- und OT-Konvergenz, Ransomware, industrielle Konnektivität sowie strengere Überwachungs- und Vorfallsmeldeanforderungen erhöhen die Nachfrage nach externen OT-Sicherheitsoperationen.
Welcher Dienstleistungstyp expandiert am schnellsten?
Verwaltete Erkennung und Reaktion wird bis 2032 voraussichtlich mit einem CAGR von 17,34 % wachsen, da Nutzer neben der Überwachung auch Untersuchung und koordinierte Reaktion benötigen.
Welcher Endnutzersektor führt bei der Einführung verwalteter industrieller SOC-Dienste?
Energie und Versorgungsunternehmen hielten im Jahr 2026 einen Marktanteil von 24,56 %, da kritische Anlagen, regulatorische Anforderungen und betriebliche Konsequenzen kontinuierliche Überwachung unterstützen.
Welche Region verzeichnet die schnellste prognostizierte Expansion?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 17,73 % wachsen, gestützt durch industrielle Digitalisierung, vernetzte Anlagen und sich entwickelnde Sicherheitsanforderungen.
Warum ist Datenspeicherort für verwaltete Erkennungsdienste wichtig?
Kunden in regulierten Sektoren können verlangen, dass Telemetrie innerhalb nationaler Grenzen verarbeitet wird, was Anbieter mit regionaler Verarbeitungs- und SOC-Kapazität begünstigt. Der Markt für verwaltete IDS/IPS-Dienste belohnt daher lokale Bereitstellungskapazität zusätzlich zur Erkennungsfähigkeit.