
Tamaño y Participación del Mercado de Arrendamiento de Sistemas de Visión Artificial
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.82 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 11.42 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arrendamiento de Sistemas de Visión Artificial por Mordor Intelligence
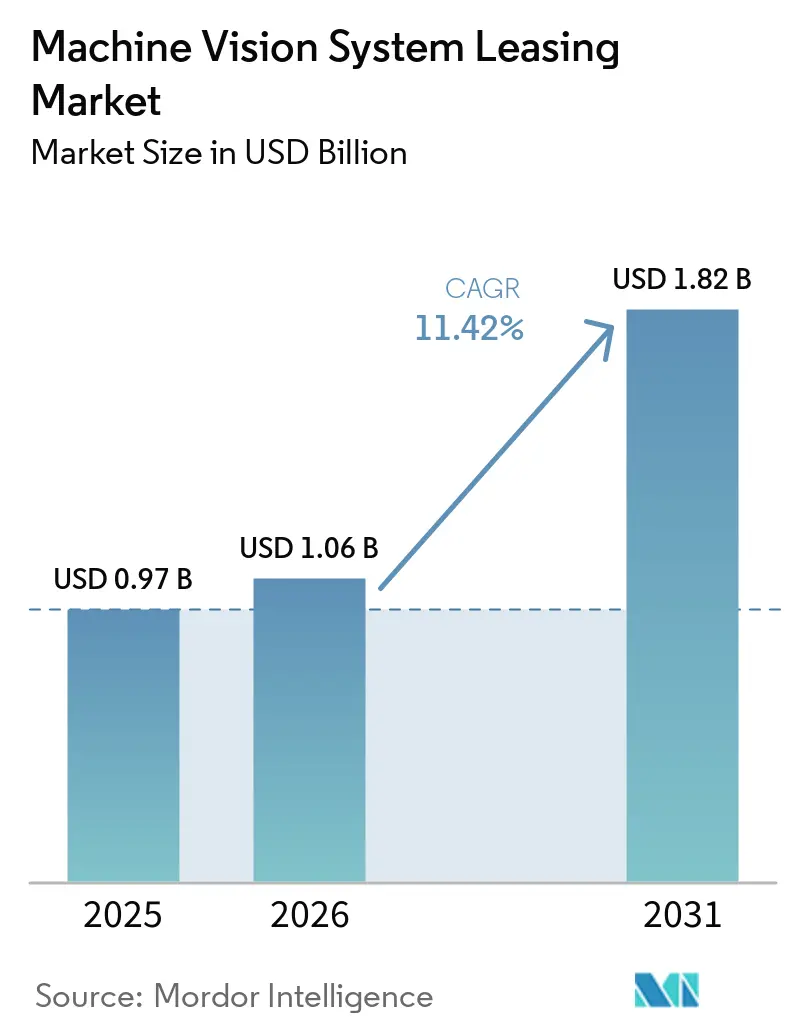
El tamaño del mercado de arrendamiento de sistemas de visión artificial fue de 1,06 mil millones de USD en 2026 y se prevé que alcance 1,82 mil millones de USD en 2031, acelerándose a una CAGR del 11,42% durante 2026-2031. El mercado de arrendamiento de sistemas de visión artificial está respaldado por fabricantes que buscan hardware de inspección actualizado sin asumir el riesgo total de depreciación derivado de los frecuentes cambios tecnológicos. La inteligencia artificial integrada, el software de nube a borde y el hardware de procesamiento más capaz han acortado el ciclo de reemplazo práctico de muchos sistemas de producción. El arrendamiento también permite a los clientes combinar el acceso al hardware con integración, calibración y soporte de modelos. Esta estructura es relevante para las fábricas que necesitan controles de calidad confiables pero carecen de equipos de ingeniería especializados. El posicionamiento competitivo depende cada vez más de sistemas completos, cobertura de servicios y la capacidad de actualizar los equipos instalados en múltiples instalaciones.
Conclusiones Clave del Informe
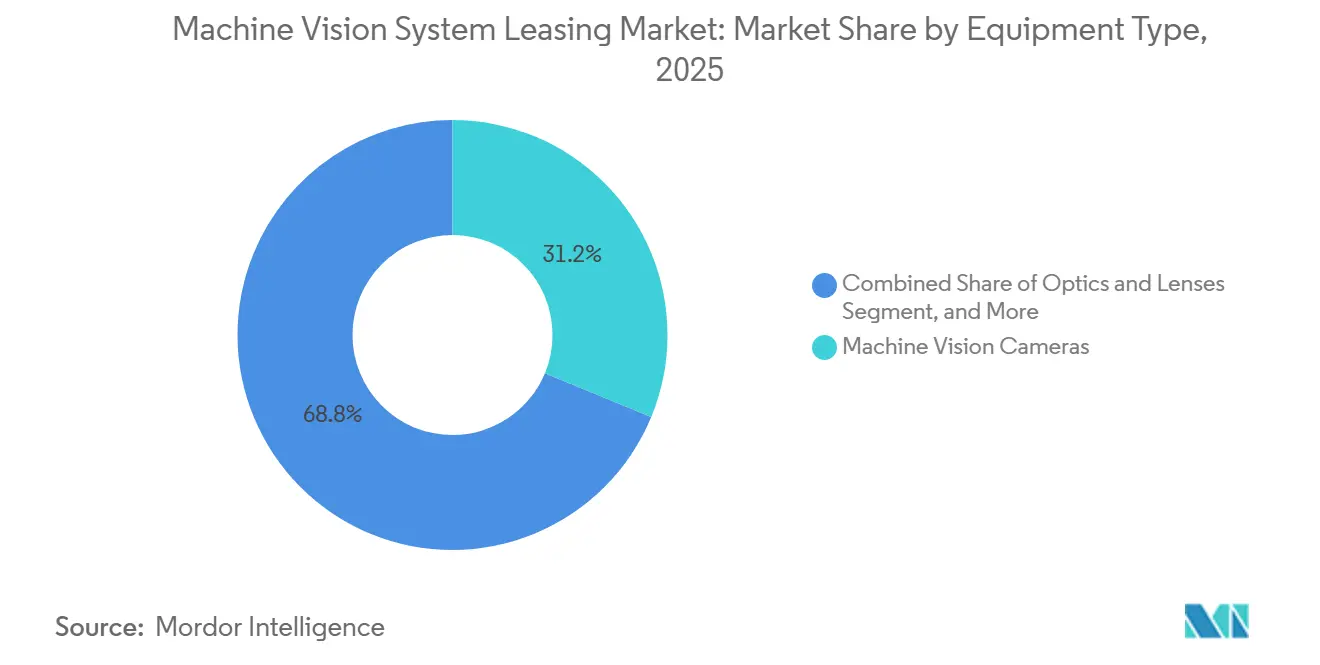
- Por tipo de equipo, las cámaras de visión artificial representaron el 31,23% de la participación del mercado de arrendamiento de sistemas de visión artificial en 2025, mientras que se proyecta que los sistemas de imágenes especializados se expandan a una CAGR del 12,62% hasta 2031.
- Por tecnología de visión, las imágenes 2D representaron el 65,54% del mercado en 2025, mientras que se proyecta que las imágenes hiperespectrales y multiespectrales se expandan a una CAGR del 12,19% hasta 2031.
- Por aplicación, la inspección y el control de calidad representaron el 28,85% del mercado de arrendamiento de sistemas de visión artificial en 2025, mientras que se proyecta que la visión robótica se expanda a una CAGR del 12,58% hasta 2031.
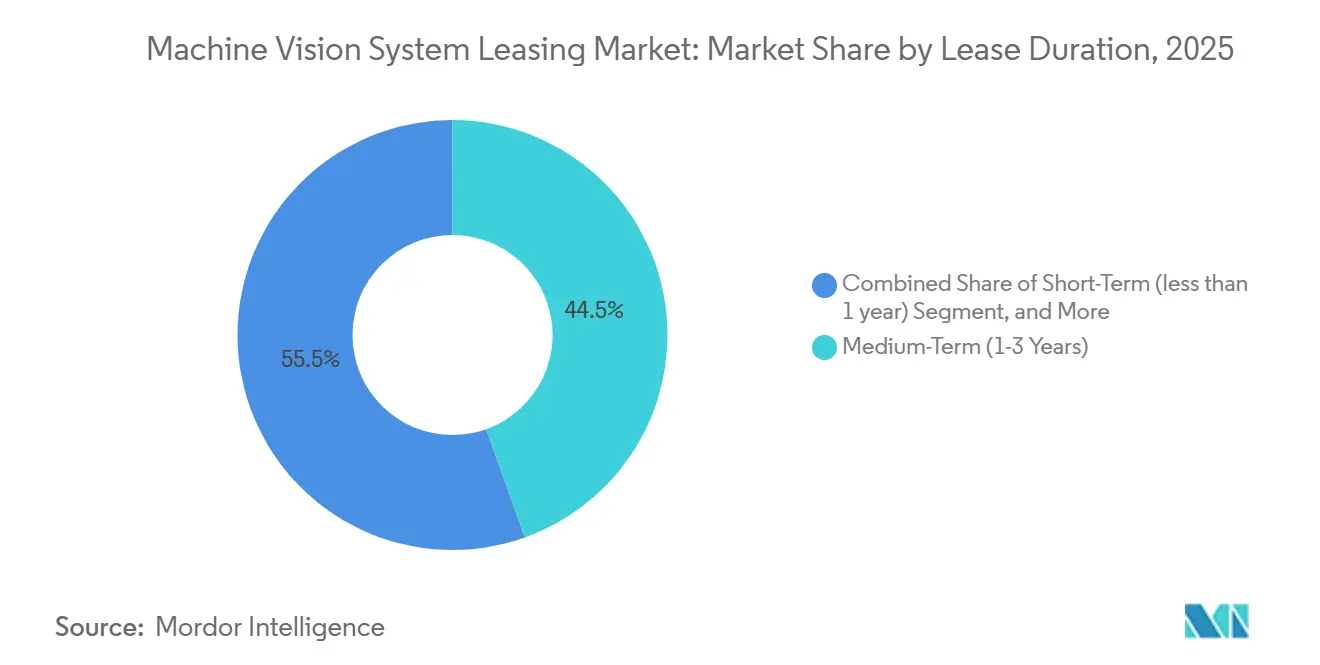
- Por duración del arrendamiento, los contratos de mediano plazo representaron el 44,53% del mercado en 2025, mientras que se proyecta que los arrendamientos de corto plazo se expandan a una CAGR del 12,02% hasta 2031.
- Por industria del usuario final, el sector automotriz y de vehículos eléctricos representó el 26,89% del mercado en 2025, mientras que se proyecta que la logística y el almacenamiento se expandan a una CAGR del 12,78% hasta 2031.
- Por geografía, Asia-Pacífico representó el 37,66% del mercado en 2025, mientras que se proyecta que Oriente Medio y África se expandan a una CAGR del 12,37% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Arrendamiento de Sistemas de Visión Artificial
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Automatización de Calidad en la Industria 4.0 y Fabricación de Cero Defectos | +3.0% | Global | Largo plazo (≥ 4 años) |
| Robótica Guiada por Visión y Producción Flexible | +2.2% | Global, con Asia-Pacífico como núcleo y expansión hacia América del Norte y Europa | Largo plazo (≥ 4 años) |
| Inspección Habilitada por Inteligencia Artificial en Sectores Manufactureros Clave | +1.8% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra y Demanda de Inspección Consistente | +1.5% | Global, con América del Norte y Europa como los más afectados | Mediano plazo (2-4 años) |
| Arrendamiento y Visión como Servicio para Reducir los Costos de Capital Iniciales | +1.4% | Global, especialmente en mercados con alta concentración de pymes en Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Ciclos de Reemplazo Tecnológico más Rápidos que Favorecen el Acceso sobre la Propiedad | +1.0% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Automatización de Calidad en la Industria 4.0 y Fabricación de Cero Defectos
Los requisitos de cero defectos se extienden ahora más allá del sector aeroespacial y automotriz hacia el envasado de semiconductores y la inspección de comprimidos farmacéuticos. El mercado de arrendamiento de sistemas de visión artificial se beneficia de una mayor densidad de inspección, lo que requiere equipos que puedan renovarse a medida que los umbrales de producción se vuelven más exigentes. Cognex presentó el Sistema de Visión In-Sight 3900 en mayo de 2026, con tecnología Qualcomm DragonWing para habilitar la inspección con inteligencia artificial integrada sin necesidad de un PC externo.[1]Cognex Corporation, "Cognex lanza el Sistema de Visión con Inteligencia Artificial Integrada de Mayor Rendimiento impulsado por Qualcomm," Cognex Corporation, cognex.com. El lanzamiento demostró que la profundidad de inspección y la velocidad de línea se abordan cada vez más mediante computación integrada en lugar de infraestructura informática separada. Cognex OneVision también admite modelos de inteligencia artificial entrenados de forma centralizada que pueden implementarse en sistemas de varios sitios. El mercado de arrendamiento de sistemas de visión artificial puede, por tanto, servir como canal para la mejora continua de la calidad, no solo como medio de financiamiento de equipos.
Robótica Guiada por Visión y Producción Flexible
Los sistemas de visión se están convirtiendo en partes integrales de las celdas de trabajo robóticas en lugar de estaciones de inspección independientes. La Federación Internacional de Robótica reportó más de 542.000 instalaciones de robots a nivel mundial en 2024, con el 70% en Asia. Esta base instalada genera una demanda recurrente de guía de visión, posicionamiento y capacidad de inspección. Basler y Orbbec presentaron la cámara Basler Stereo mini en marzo de 2026 para usos de robots móviles autónomos, vehículos de guiado automático y visión 3D industrial. Los arrendadores de robots pueden agrupar cámaras y componentes de visión relacionados dentro de contratos de equipos más amplios. El mercado de arrendamiento de sistemas de visión artificial gana, en consecuencia, demanda de líneas de producción flexibles que necesitan capacidad actual de sensores y cómputo.
Inspección Habilitada por Inteligencia Artificial en Sectores Manufactureros Clave
La inspección basada en inteligencia artificial está elevando los requisitos técnicos de los sistemas utilizados en baterías para vehículos eléctricos, producción de semiconductores, productos farmacéuticos y procesamiento de alimentos. La clasificación de defectos, la alineación de electrodos y la detección de contaminación a menudo requieren aceleradores de inteligencia artificial que los sistemas heredados basados en reglas no pueden soportar. Teledyne DALSA presentó su cámara hiperspectral Kaleido SWIR en mayo de 2026 con una resolución espacial de hasta 1.280 píxeles y velocidades de línea superiores a 2,3 kHz. La cámara está orientada a la seguridad alimentaria y la inspección farmacéutica, donde la identificación de materiales puede ser importante para el cumplimiento normativo. Estos sistemas pueden tener costos de adquisición e implementación más elevados que las cámaras convencionales. El mercado de arrendamiento de sistemas de visión artificial proporciona a los clientes acceso a capacidades más recientes al tiempo que limita su exposición al riesgo de reemplazo tecnológico.
Escasez de Mano de Obra y Demanda de Inspección Consistente
La escasez de mano de obra calificada en Alemania, Estados Unidos, Japón y Corea del Sur está aumentando el interés en la inspección automatizada. Zebra Technologies informó en junio de 2026 que el 92% de los líderes manufactureros consideraban la transformación digital como una prioridad estratégica, mientras que el 98% esperaba implementar visión artificial para 2029. Muchas instalaciones aún carecen del personal interno necesario para configurar y mantener equipos de visión avanzados. Los contratos respaldados por servicios pueden incluir integración, calibración y actualizaciones de modelos. Esto puede reducir la barrera operativa para los fabricantes más pequeños y los nuevos usuarios de automatización. El mercado de arrendamiento de sistemas de visión artificial es especialmente relevante donde las redes locales de integradores siguen siendo limitadas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sistemas de Visión Premium | -1.4% | Global, más agudo para los arrendadores en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Escasez de Integradores Calificados e Ingenieros de Aplicaciones | -1.1% | Global, incluidos América del Norte, Europa y los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Valor Residual Incierto de Activos de Visión con Obsolescencia Rápida | -0.8% | Global, con Europa y América del Norte más expuestos | Mediano plazo (2-4 años) |
| Preocupaciones sobre Residencia de Datos, Ciberseguridad y Responsabilidad por Modelos | -0.6% | Europa, América del Norte y mercados regulados de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Total de Propiedad para Sistemas de Visión Premium
Las configuraciones premium de visión 3D e hiperespectral pueden seguir siendo costosas incluso cuando se adquieren mediante un arrendamiento operativo. Los altos costos de los sistemas pueden traducirse en pagos mensuales que los clientes más pequeños encuentran difíciles de justificar. Los arrendadores también asumen el riesgo del valor residual si el valor de un activo al final del contrato es inferior al esperado originalmente. Las obligaciones de servicio aumentan aún más el capital requerido para cada contrato. La asociación alemana de arrendamiento reportó que el arrendamiento de maquinaria de producción disminuyó un 5,5% hasta 4,96 mil millones de EUR (5,38 mil millones de USD) en 2025, en medio de decisiones de inversión retrasadas en los sectores automotriz y químico.[2]Bundesverband Deutscher Leasing-Unternehmen, "Leasing als Sicherheitsnetz," Bundesverband Deutscher Leasing-Unternehmen, bdl.de. El mercado de arrendamiento de sistemas de visión artificial necesita canales secundarios de equipos más sólidos para gestionar este riesgo fuera de América del Norte y Europa Occidental.
Escasez de Integradores Calificados e Ingenieros de Aplicaciones
Un sistema arrendado solo crea valor cuando está configurado, calibrado y validado para su tarea de producción prevista. La disponibilidad de integradores puede, por tanto, limitar la implementación incluso cuando un cliente puede obtener financiamiento. Las actualizaciones de modelos de inteligencia artificial pueden requerir pruebas y validación adicionales en comparación con las instalaciones de parámetros fijos. STEMMER IMAGING amplió su presencia en América del Norte mediante la transición de Phase 1 Technology a STEMMER IMAGING USA en octubre de 2025. También lanzó la plataforma de adquisición digital SIS-TA en junio de 2026 para mejorar el acceso a cámaras, óptica, iluminación y capturadores de fotogramas. El mercado de arrendamiento de sistemas de visión artificial favorece a los proveedores que pueden combinar disponibilidad de hardware con soporte de aplicaciones y capacidad de servicio.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Las Cámaras Lideran, Mientras los Sistemas Especializados Ganan Terreno
Las cámaras de visión artificial representaron el 31,23% del segmento por tipo de equipo en 2025. Esta posición refleja su uso en automatización industrial, inspección en línea y guía robótica en numerosos entornos de producción. Las cámaras suelen ser el punto de partida de un sistema arrendado porque pueden soportar una amplia gama de aplicaciones. Los clientes pueden arrendar cuerpos de cámara mientras adquieren óptica e iluminación por separado. Este enfoque puede reducir el compromiso contractual inicial para implementaciones básicas. El mercado de arrendamiento de sistemas de visión artificial se beneficia de esta estructura modular porque admite contratos adaptados a diferentes requisitos técnicos. La óptica y las lentes siguen siendo importantes en los paquetes donde la calidad de imagen o el campo de visión deben adaptarse a una línea específica. Los sistemas de iluminación también siguen siendo necesarios porque las condiciones de iluminación pueden determinar si una cámara puede identificar un defecto de manera consistente. El equipo de procesamiento de visión proporciona la capacidad informática necesaria para ejecutar modelos de inspección y comunicar resultados a los controles de fábrica.
Los sistemas de visión integrados combinan varios elementos en una sola oferta y atraen a clientes que valoran una adquisición más sencilla. Estos sistemas pueden reducir los requisitos de coordinación entre proveedores de hardware, integradores y proveedores de financiamiento. Se proyecta que los sistemas de imágenes especializados se expandan a una CAGR del 12,62% hasta 2031. Las plataformas hiperespectrales, SWIR y multiespectrales se están utilizando más ampliamente en seguridad alimentaria, clasificación farmacéutica y reciclaje. Teledyne DALSA diseñó el Kaleido con una interfaz 10 GigE que cumple con los estándares GigE Vision y GenICam. Las interfaces estandarizadas pueden simplificar la integración de sistemas para proveedores y clientes. El mercado de arrendamiento de sistemas de visión artificial puede ayudar a los usuarios a adoptar equipos especializados evitando la propiedad de un activo cuyo rendimiento puede ser superado rápidamente. Esto es importante cuando una nueva capacidad de imágenes puede cambiar la economía de la inspección o la clasificación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología de Visión: Las Imágenes 2D Siguen Siendo el Núcleo, Mientras las Imágenes Espectrales se Aceleran
Las imágenes 2D representaron el 65,54% del segmento de tecnología de visión en 2025. Siguen siendo ampliamente utilizadas para la lectura de códigos de barras, la inspección de superficies, la medición dimensional y la verificación de etiquetas. Su amplio papel las convierte en la base tecnológica principal de muchas carteras de arrendamiento. Los sistemas 2D también pueden actualizarse mediante versiones de software durante el período contractual. Esto significa que un cliente puede recibir una lógica de inspección mejorada sin reemplazar todos los componentes de hardware. El mercado de arrendamiento de sistemas de visión artificial utiliza este modelo para ofrecer acceso al software actual y soporte del sistema. Las imágenes 1D continúan sirviendo para funciones de escaneo y trazabilidad más específicas en operaciones de almacén y logística. Las imágenes 3D han ganado relevancia en la verificación de ensamblaje automotriz y la inspección de juntas de soldadura en electrónica. Estos usos requieren información de profundidad que no puede capturarse con cámaras 2D estándar.
Se proyecta que las imágenes hiperespectrales y multiespectrales se expandan a una CAGR del 12,19% hasta 2031. Esta tecnología puede respaldar la detección de contaminación en alimentos, la verificación del recubrimiento de comprimidos farmacéuticos y la clasificación de materiales reciclados. Analiza información en un rango de longitudes de onda más amplio que una cámara convencional. Los datos resultantes pueden mejorar la distinción de materiales, aunque también añaden requisitos de procesamiento e integración. Teledyne presentó el Kaleido en 2026 como una plataforma para ayudar a los constructores de sistemas a reducir la complejidad de integración. El mercado de arrendamiento de sistemas de visión artificial puede combinar hardware óptico con software de inferencia de inteligencia artificial para estas aplicaciones. Esto crea contratos que combinan acceso a equipos, procesamiento de datos y soporte. Estas estructuras reducen la diferencia práctica entre el arrendamiento de equipos y la visión como servicio.
Por Aplicación: La Inspección Lidera, Mientras la Visión Robótica se Expande
La inspección y el control de calidad representaron el 28,85% del segmento de aplicaciones en 2025. La categoría atiende líneas de fabricación automotriz, electrónica, alimentos y bebidas, y farmacéutica. Su posición se deriva de la necesidad de identificar defectos antes de que un producto avance a la siguiente etapa de producción. La medición y metrología constituyen un área de demanda estable para la verificación dimensional en ingeniería de precisión y envasado de semiconductores. Las aplicaciones de identificación y trazabilidad respaldan la lectura de códigos de barras y códigos QR en las cadenas de suministro. Los sistemas de guía y posicionamiento ayudan a los equipos a localizar y orientar artículos durante la manipulación automatizada. La detección de defectos añade una capa de análisis más enfocada cuando las fallas requieren clasificación o escalamiento. El mercado de arrendamiento de sistemas de visión artificial puede atender estos requisitos de aplicación mediante diferentes combinaciones de cámaras, iluminación, equipos de procesamiento y software. La diversidad de casos de uso también respalda contratos con términos y niveles de servicio variables.
Se proyecta que la visión robótica se expanda a una CAGR del 12,58% hasta 2031. Las flotas de robots móviles autónomos y los robots colaborativos están aumentando la necesidad de sistemas que guíen el movimiento, verifiquen la colocación e identifiquen materiales. OMRON demostró visión integrada, seguridad y control de máquinas para flujos de trabajo de fabricación y logística en Automate 2026. Este enfoque sitúa la visión dentro del sistema operativo de un proceso automatizado más amplio. Las flotas de robots a menudo se financian o arriendan como activos agrupados. El mercado de arrendamiento de sistemas de visión artificial puede seguir esa estructura agrupando hardware y software de visión en un solo contrato. Los proveedores pueden crear una oferta más completa abordando la integración del sistema junto con el financiamiento. El resultado es un vínculo más estrecho entre la demanda de robótica móvil y la demanda de capacidad de visión.
Por Duración del Arrendamiento: Los Contratos de Mediano Plazo Lideran, Mientras la Demanda de Corto Plazo Aumenta
Los contratos de mediano plazo de 1 a 3 años representaron el 44,53% del segmento por duración del arrendamiento en 2025. Esta duración da a los clientes tiempo para absorber los costos de integración mientras conservan una opción al final del contrato. También se alinea con el ciclo de reemplazo de muchas plataformas de visión habilitadas por inteligencia artificial. Tanto el arrendador como el cliente pueden planificar el valor residual y las opciones de actualización con mayor confianza durante este período. Los contratos de largo plazo de más de 3 años siguen siendo relevantes para entornos de producción estables. Pueden adaptarse a clientes con necesidades de inspección predecibles y menores requisitos de cambios tecnológicos frecuentes. El mercado de arrendamiento de sistemas de visión artificial utiliza estos contratos para proporcionar certeza de costos para equipos que pueden seguir siendo productivos durante períodos más largos. Los acuerdos de largo plazo también pueden ser prácticos cuando un sistema ha sido completamente validado para un proceso regulado. Sin embargo, los cambios rápidos en el diseño de productos o el hardware de inteligencia artificial pueden hacer que los compromisos más largos sean menos atractivos para algunos usuarios.
Se proyecta que los contratos de corto plazo de menos de 1 año se expandan a una CAGR del 12,02% hasta 2031. Los procesadores de alimentos y bebidas pueden utilizarlos para gestionar la producción estacional y los picos de cosecha. Los fabricantes por contrato de electrónica pueden utilizarlos para programas de productos específicos sin comprometerse con capacidad permanente. Los proyectos piloto también utilizan contratos cortos para probar la inspección basada en inteligencia artificial antes de un acuerdo plurianual. Esta flexibilidad puede ser importante cuando una fábrica está evaluando un modelo de visión como servicio. Las prácticas de arrendamiento de robótica indican que los clientes pueden conservar la opción de devolver, comprar o actualizar el equipo cuando finaliza un contrato. El mercado de arrendamiento de sistemas de visión artificial puede utilizar opciones comparables para respaldar una planificación de producción más granular. Los contratos más cortos pueden aumentar la complejidad de utilización para los proveedores, pero pueden llegar a clientes con calendarios de producción variables. También pueden proporcionar una vía de entrada práctica para empresas que no han utilizado previamente visión artificial avanzada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final: Automotriz y Vehículos Eléctricos Lidera, Logística y Almacenamiento se Acelera
El sector automotriz y de vehículos eléctricos representó el 26,89% del segmento de usuarios finales en 2025. Las necesidades de inspección en línea son elevadas en la producción de celdas de batería, el ensamblaje de paneles de carrocería y la fabricación de componentes de tren motriz. Los cambios en la química de las baterías pueden alterar los parámetros de inspección a medida que los diseños transitan entre los formatos NMC, LFP y los formatos de estado sólido emergentes. Esto hace que el hardware propio sea más difícil de gestionar cuando una línea de producción debe adaptarse rápidamente. Los fabricantes de electrónica y semiconductores representan otra área importante de demanda. Utilizan sistemas de visión para la verificación de unión de chips, la inspección de juntas de soldadura en placas de circuito impreso y la detección de defectos a nivel de oblea. Los productores de alimentos y bebidas utilizan la visión para la detección de contaminación, la verificación del nivel de llenado y la inspección de etiquetas. La actividad estacional puede hacer que el acceso a corto plazo a los equipos sea especialmente relevante para esos productores. Los fabricantes farmacéuticos y de dispositivos médicos utilizan sistemas para verificar la uniformidad del recubrimiento de comprimidos y la integridad del envasado. El mercado de arrendamiento de sistemas de visión artificial puede atraer a usuarios regulados que prefieren equipos validados y respaldados por servicios en lugar de activos autogestionados.
El envasado y otras industrias de usuarios finales añaden una fuente estable de demanda para aplicaciones de verificación de etiquetas y cambio de formato. Se proyecta que la logística y el almacenamiento se expandan a una CAGR del 12,78% hasta 2031. El segmento utiliza sistemas de visión para la navegación de robots móviles autónomos, la medición de dimensiones de palés y los flujos de trabajo de identificación de artículos. OMRON amplió la plataforma AMR OL-450S con configuraciones de mástil modulares en abril de 2026 para adaptarse a diferentes diseños de instalaciones. Esto muestra cómo las capacidades de visión y automatización relacionadas pueden configurarse para adaptarse a las condiciones operativas de un sitio. El arrendamiento puede ayudar a los operadores logísticos a cambiar la capacidad sin adquirir todos los componentes directamente. El mercado de arrendamiento de sistemas de visión artificial está posicionado para beneficiarse donde los equipos robóticos y las funciones de visión se adquieren como una solución combinada. Los contratos que cubren implementación, mantenimiento y actualizaciones pueden ser especialmente útiles para los operadores que gestionan sitios variados y demandas de flujo de trabajo.
Análisis Geográfico
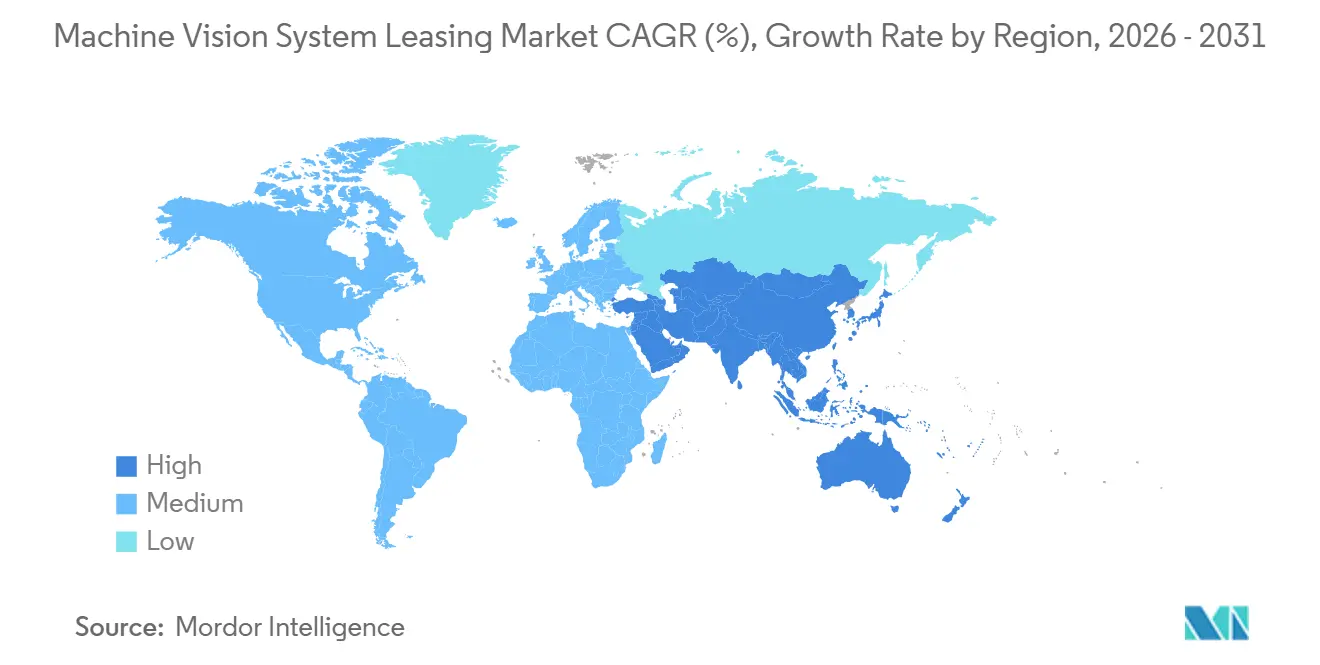
Asia-Pacífico representó el 37,66% del segmento geográfico en 2025. La región combina importantes centros de ensamblaje de electrónica, fabricación de semiconductores, producción de baterías para vehículos eléctricos y fabricación automotriz. China, Japón, Corea del Sur, India y los países de la ASEAN contribuyen cada uno a la demanda a través de diferentes fortalezas industriales. Japón y Corea del Sur tienen entornos de adopción maduros para la fabricación de precisión y las imágenes avanzadas. La base de proveedores locales de China respalda el volumen de arrendamiento, pero puede limitar los precios premium para los proveedores internacionales. India se encuentra en una etapa más temprana, con empresas de ensamblaje de electrónica, automotrices y farmacéuticas actualizando sus flujos de trabajo de inspección. TKH Group reportó una sólida contribución de Asia-Pacífico a la visión artificial en sus resultados del primer semestre de 2026, impulsada por la demanda de baterías, automatización de fábricas, semiconductores y electrónica de consumo. La escala y el ritmo de la inversión manufacturera respaldan el mercado de arrendamiento de sistemas de visión artificial en la región.
América del Norte y Europa son los siguientes bloques geográficos principales y cuentan con infraestructura de arrendamiento establecida. América del Norte se beneficia de un entorno maduro de financiamiento de activos y niveles más altos de automatización en los sectores automotriz, de semiconductores y de procesamiento de alimentos. Los costos laborales y los planes de relocalización también respaldan la inversión en equipos de visión artificial. Europa tiene una base profunda de automatización industrial, con Alemania como referente importante para el sector. La cuota de arrendamiento alemana alcanzó el 26,6% de la inversión total en equipos en 2025, mientras que el nuevo negocio creció un 3,2% hasta 83,12 mil millones de EUR (90,19 mil millones de USD). Esto respalda el uso de estructuras de arrendamiento operativo incluso cuando las decisiones de inversión de capital son cautelosas. América del Sur representa una base de demanda más pequeña concentrada en los sectores automotriz y de procesamiento de alimentos de Brasil. El arrendamiento puede abordar las restricciones de acceso al capital y el riesgo de volatilidad cambiaria en esos entornos.
Se proyecta que Oriente Medio y África se expandan a una CAGR del 12,37% hasta 2031. Los programas de diversificación industrial en Arabia Saudita y los Emiratos Árabes Unidos respaldan la demanda de capacidad de fabricación avanzada. El arrendamiento permite a los usuarios acceder a equipos de inspección sin comprometerse con la propiedad permanente mientras las instalaciones están en desarrollo. Sudáfrica proporciona una base establecida a través de la fabricación relacionada con la minería y el procesamiento de alimentos. La oportunidad africana más amplia se encuentra en sus primeras etapas, pero avanza en una dirección positiva. Los grandes proyectos regionales a menudo son ejecutados por contratistas internacionales de ingeniería, adquisición y construcción. Estos contratistas pueden obtener equipos arrendados a través de canales globales en lugar de distribuidores locales. El mercado de arrendamiento de sistemas de visión artificial puede, por tanto, ser accesible para los proveedores internacionales sin inversión inmediata en una filial local.

Panorama Competitivo
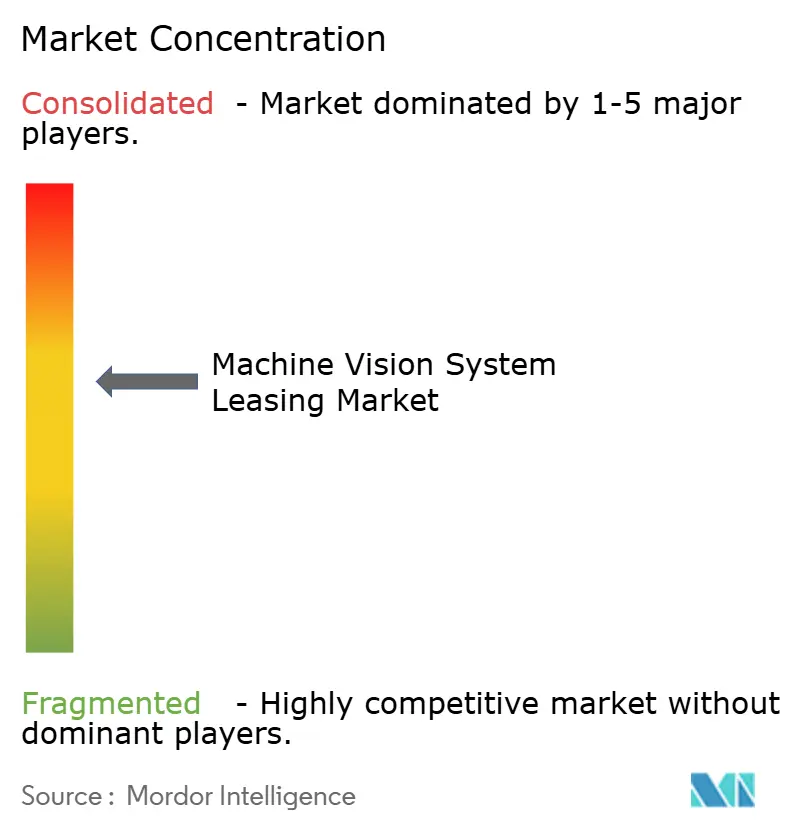
El mercado de arrendamiento de sistemas de visión artificial tiene una estructura en capas que incluye fabricantes de hardware con arrendamiento directo, integradores de sistemas, arrendadores financieros y proveedores de visión como servicio. Estos participantes compiten en suministro de hardware, diseño de aplicaciones, financiamiento y soporte continuo. La concentración global es moderada, mientras que algunas categorías de componentes se están consolidando más. TKH Group unificó Allied Vision, Chromasens, Mikrotron, NET y SVS-Vistek bajo la marca Allied Vision en enero de 2026. El movimiento creó una cartera más amplia de visión artificial 2D para integradores de sistemas y fabricantes de equipos originales. Los proveedores con carteras más amplias pueden ofrecer un paquete de arrendamiento más completo que un proveedor de un solo componente. El mercado de arrendamiento de sistemas de visión artificial también recompensa a las empresas que pueden gestionar los ciclos de vida de los equipos y las obligaciones de servicio en múltiples ubicaciones. Esto otorga a los proveedores integrados una ventaja cuando los clientes desean menos relaciones con proveedores.
La plataforma OneVision de Cognex es un ejemplo de un modelo de nube a borde que conecta modelos entrenados de forma centralizada con sistemas In-Sight implementados. Esta capacidad puede hacer que un contrato de hardware forme parte de una relación de software continua. También puede aumentar los costos de cambio cuando varias instalaciones utilizan modelos y flujos de trabajo de inspección comunes. El sistema Kaleido de Teledyne DALSA ilustra la competencia a través de imágenes especializadas y diferenciación de sistemas. Su diseño técnico respalda usos de mayor valor en alimentos, productos farmacéuticos, reciclaje y clasificación de residuos. La asociación de Basler con Advantech en abril de 2026 añadió una plataforma integrada de visión y computación robótica basada en GMSL impulsada por NVIDIA Jetson.[3]Advantech, "Advantech se asocia con Basler para impulsar la Inteligencia Artificial Física," Advantech, advantech.com. El mercado de arrendamiento de sistemas de visión artificial se está volviendo más competitivo, donde las funciones de hardware, computación y robótica se entregan de forma conjunta.
Las oportunidades son visibles en el arrendamiento hiperespectral para reciclaje y gestión de residuos, ofertas validadas de visión como servicio para productos farmacéuticos, y paquetes vinculados a contratos de robots móviles autónomos y robots colaborativos. Estas áreas requieren más que un simple acceso al hardware porque los usuarios también necesitan conocimiento de aplicaciones y actualizaciones continuas. La transición de Phase 1 Technology a la operación de STEMMER IMAGING en Estados Unidos amplió su alcance de servicio en América del Norte. Su tienda digital, lanzada en junio de 2026, también atendió a compradores que buscan un acceso más rápido a componentes de visión. Los especialistas más pequeños pueden competir aportando tecnología diferenciada o una sólida experiencia vertical. Los proveedores más grandes pueden competir a través de catálogos más amplios, relaciones de financiamiento y servicio multirregional. El mercado de arrendamiento de sistemas de visión artificial sigue abierto a ambos enfoques porque los contratos varían según la complejidad del equipo, el riesgo de la aplicación y las necesidades de soporte.
Líderes de la Industria de Arrendamiento de Sistemas de Visión Artificial
Cognex Corporation
Keyence Corporation
OMRON Corporation
Teledyne Technologies Incorporated
IDS Imaging Development Systems GmbH
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Zebra Technologies presentó la cámara de visión artificial ultracompacta CV70 CXP en Automate 2026 en Chicago, orientada al ensamblaje de baterías para vehículos eléctricos, la inspección de piezas pequeñas y la inspección de semiconductores. La CV70 se combina con el software Aurora, capturadores de fotogramas y controladores de visión en una arquitectura de sistema completo de un solo proveedor, con implicaciones significativas para los paquetes de arrendamiento agrupados.
- Junio de 2026: STEMMER IMAGING lanzó SIS-TA, Smart Industry Store, Technology Access, una plataforma transaccional completamente digital para componentes de visión artificial que incluye cámaras, óptica, iluminación y capturadores de fotogramas, un movimiento estratégico para atender a compradores orientados a la adquisición que priorizan la velocidad y la transparencia de precios sobre los modelos de venta consultiva.
- Mayo de 2026: Cognex lanzó el Sistema de Visión In-Sight 3900 impulsado por Qualcomm Dragonwing, que ofrece inspección con inteligencia artificial integrada sin necesidad de un PC externo. Cuando se combina con la plataforma OneVision, el sistema permite la implementación de modelos de inteligencia artificial de nube a borde en múltiples unidades arrendadas simultáneamente, una mejora significativa para la economía de los contratos de arrendamiento en múltiples sitios.
- Mayo de 2026: Teledyne DALSA anunció la cámara hiperspectral Kaleido SWIR con una resolución espacial de hasta 1.280 píxeles y velocidades de línea superiores a 2,3 kHz, diseñada para reciclaje, seguridad alimentaria, productos farmacéuticos y clasificación de gestión de residuos, ampliando el mercado direccionable para el arrendamiento de sistemas de imágenes especializados.


Alcance del Informe Global del Mercado de Arrendamiento de Sistemas de Visión Artificial
El Mercado de Arrendamiento de Sistemas de Visión Artificial se refiere al mercado para el arrendamiento de equipos de visión artificial y sistemas de visión integrados a usuarios finales industriales, comerciales y de otro tipo por un período contractual definido a cambio de pagos periódicos de arrendamiento. El mercado permite a las organizaciones acceder a tecnologías de visión artificial sin incurrir en la inversión de capital inicial total requerida para adquirir dichos equipos directamente. Los acuerdos de arrendamiento pueden respaldar la implementación de sistemas de visión para operaciones de producción, control de calidad, automatización, inspección, medición, trazabilidad, robótica y otras aplicaciones industriales.
El Informe del Mercado de Arrendamiento de Sistemas de Visión Artificial está segmentado por tipo de equipo (cámaras de visión artificial, óptica y lentes, sistemas de iluminación, equipos de procesamiento de visión, sistemas de visión integrados y sistemas de imágenes especializados), tecnología de visión (imágenes 1D, imágenes 2D, imágenes 3D e imágenes hiperespectrales y multiespectrales), aplicación (inspección y control de calidad, medición y metrología, identificación y trazabilidad, guía y posicionamiento, detección de defectos y visión robótica), duración del arrendamiento (corto plazo, mediano plazo y largo plazo), industria del usuario final (automotriz y vehículos eléctricos, electrónica y semiconductores, alimentos y bebidas, productos farmacéuticos y dispositivos médicos, envasado, logística y almacenamiento y otras industrias de usuarios finales) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Cámaras de Visión Artificial |
| Óptica y Lentes |
| Sistemas de Iluminación |
| Equipos de Procesamiento de Visión |
| Sistemas de Visión Integrados |
| Sistemas de Imágenes Especializados |
| Imágenes 1D |
| Imágenes 2D |
| Imágenes 3D |
| Imágenes Hiperespectrales y Multiespectrales |
| Inspección y Control de Calidad |
| Medición y Metrología |
| Identificación y Trazabilidad |
| Guía y Posicionamiento |
| Detección de Defectos |
| Visión Robótica |
| Corto Plazo |
| Mediano Plazo |
| Largo Plazo |
| Automotriz y Vehículos Eléctricos |
| Electrónica y Semiconductores |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Dispositivos Médicos |
| Envasado |
| Logística y Almacenamiento |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Resto de África | ||
| Por Tipo de Equipo | Cámaras de Visión Artificial | ||
| Óptica y Lentes | |||
| Sistemas de Iluminación | |||
| Equipos de Procesamiento de Visión | |||
| Sistemas de Visión Integrados | |||
| Sistemas de Imágenes Especializados | |||
| Por Tecnología de Visión | Imágenes 1D | ||
| Imágenes 2D | |||
| Imágenes 3D | |||
| Imágenes Hiperespectrales y Multiespectrales | |||
| Por Aplicación | Inspección y Control de Calidad | ||
| Medición y Metrología | |||
| Identificación y Trazabilidad | |||
| Guía y Posicionamiento | |||
| Detección de Defectos | |||
| Visión Robótica | |||
| Por Duración del Arrendamiento | Corto Plazo | ||
| Mediano Plazo | |||
| Largo Plazo | |||
| Por Industria del Usuario Final | Automotriz y Vehículos Eléctricos | ||
| Electrónica y Semiconductores | |||
| Alimentos y Bebidas | |||
| Productos Farmacéuticos y Dispositivos Médicos | |||
| Envasado | |||
| Logística y Almacenamiento | |||
| Otras Industrias de Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de arrendamiento de sistemas de visión artificial?
El tamaño del mercado de arrendamiento de sistemas de visión artificial fue de 1,06 mil millones de USD en 2026 y se prevé que alcance 1,82 mil millones de USD en 2031 a una CAGR del 11,42%.
¿Qué está impulsando la demanda de sistemas de visión artificial arrendados?
Los fabricantes utilizan el arrendamiento para acceder al hardware de inspección actual, soporte de integración y actualizaciones de software de inteligencia artificial sin asumir el riesgo total de propiedad.
¿Qué categoría de equipo tuvo la posición más grande en 2025?
Las cámaras de visión artificial representaron el 31,23% del segmento por tipo de equipo en 2025, respaldadas por usos en automatización, inspección y guía robótica.
¿Qué tecnología de visión se está expandiendo más rápidamente hasta 2031?
Se proyecta que las imágenes hiperespectrales y multiespectrales se expandan a una CAGR del 12,19% hasta 2031, respaldadas por aplicaciones en alimentos, productos farmacéuticos y reciclaje.
¿Qué aplicación de usuario final se espera que avance más rápidamente?
Se proyecta que la logística y el almacenamiento se expandan a una CAGR del 12,78% hasta 2031, impulsadas por la navegación de robots móviles autónomos, la medición de palés y la identificación de artículos.
¿Qué región tuvo la posición más grande en 2025?
Asia-Pacífico representó el 37,66% del segmento geográfico en 2025 debido a su concentración de producción de electrónica, semiconductores, baterías para vehículos eléctricos y fabricación automotriz.
Última actualización de la página el:



