
Marktgröße und Marktanteile im Bereich Leasing von Maschinenvisionssystemen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.06 Milliarden US-Dollar |
| Marktgröße (2031) | 1.82 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 11.42 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für das Leasing von Maschinenvisionssystemen von Mordor Intelligence
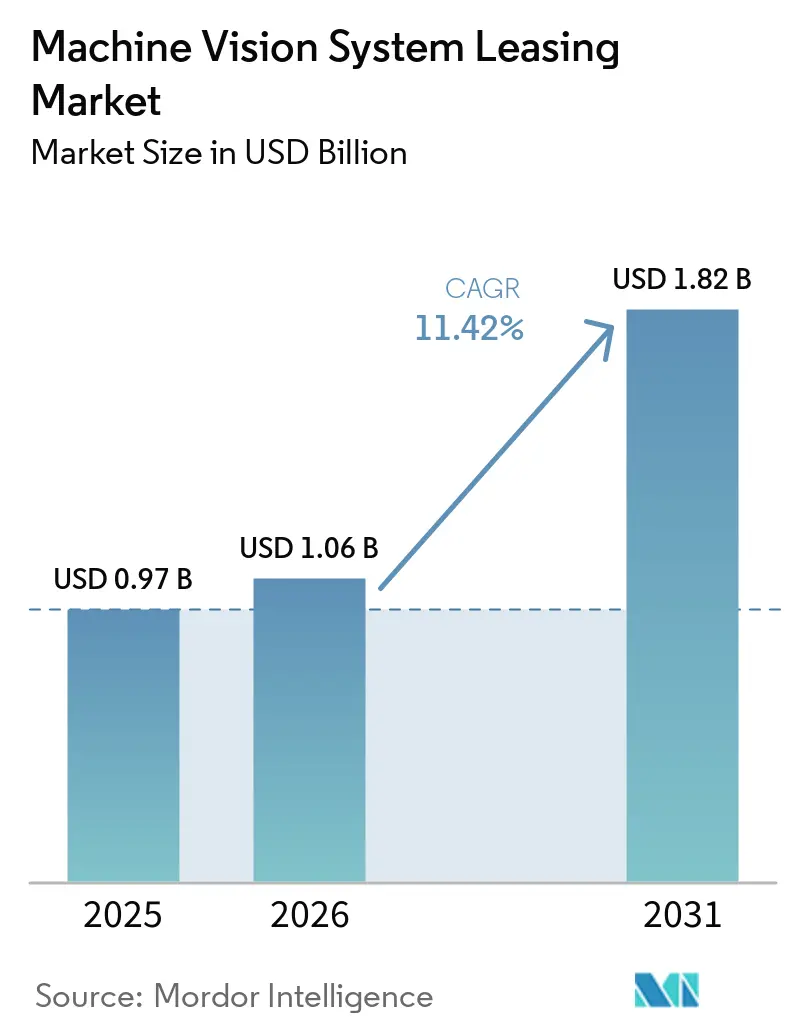
Die Marktgröße für das Leasing von Maschinenvisionssystemen betrug 2026 1,06 Milliarden USD und wird voraussichtlich bis 2031 auf 1,82 Milliarden USD ansteigen, was einer CAGR von 11,42 % über den Zeitraum 2026–2031 entspricht. Der Markt für das Leasing von Maschinenvisionssystemen wird von Herstellern getragen, die aktuelle Inspektionshardware suchen, ohne das volle Abschreibungsrisiko häufiger Technologiewechsel zu übernehmen. Eingebettete KI, Cloud-to-Edge-Software und leistungsfähigere Verarbeitungshardware haben den praktischen Ersatzzyklus für viele Produktionssysteme verkürzt. Leasing ermöglicht es Kunden zudem, den Hardwarezugang mit Integration, Kalibrierung und Modellunterstützung zu kombinieren. Diese Struktur ist für Fabriken relevant, die zuverlässige Qualitätsprüfungen benötigen, aber keine spezialisierten Ingenieurteams haben. Die Wettbewerbspositionierung hängt zunehmend von vollständigen Systemen, Serviceabdeckung und der Fähigkeit ab, installierte Geräte über mehrere Standorte hinweg zu aktualisieren.
Wichtigste Erkenntnisse des Berichts
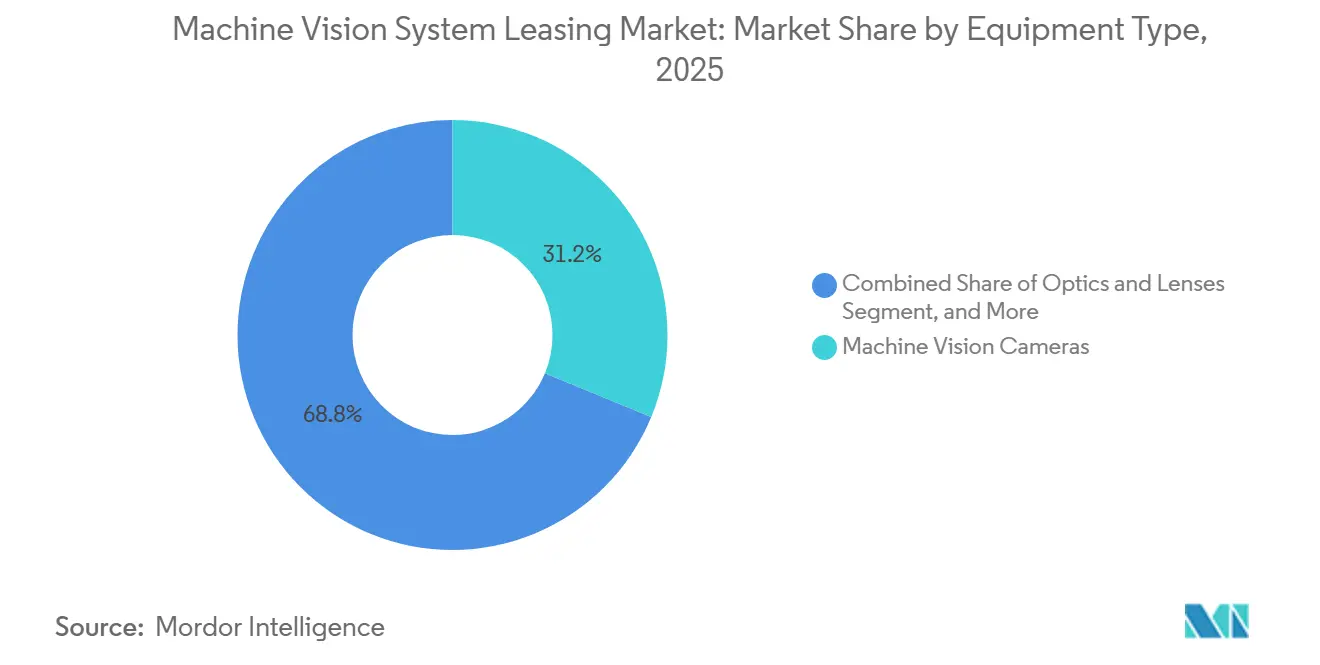
- Nach Gerätetyp hielten Maschinenvisionskameras im Jahr 2025 einen Marktanteil von 31,23 % am Markt für das Leasing von Maschinenvisionssystemen, während spezialisierte Bildgebungssysteme bis 2031 voraussichtlich mit einer CAGR von 12,62 % wachsen werden.
- Nach Visionstechnologie entfiel im Jahr 2025 ein Anteil von 65,54 % auf die 2D-Bildgebung, während Hyperspektral- und Multispektralbildgebung bis 2031 voraussichtlich mit einer CAGR von 12,19 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 28,85 % auf Inspektion und Qualitätskontrolle im Markt für das Leasing von Maschinenvisionssystemen, während robotergestützte Vision bis 2031 voraussichtlich mit einer CAGR von 12,58 % wachsen wird.
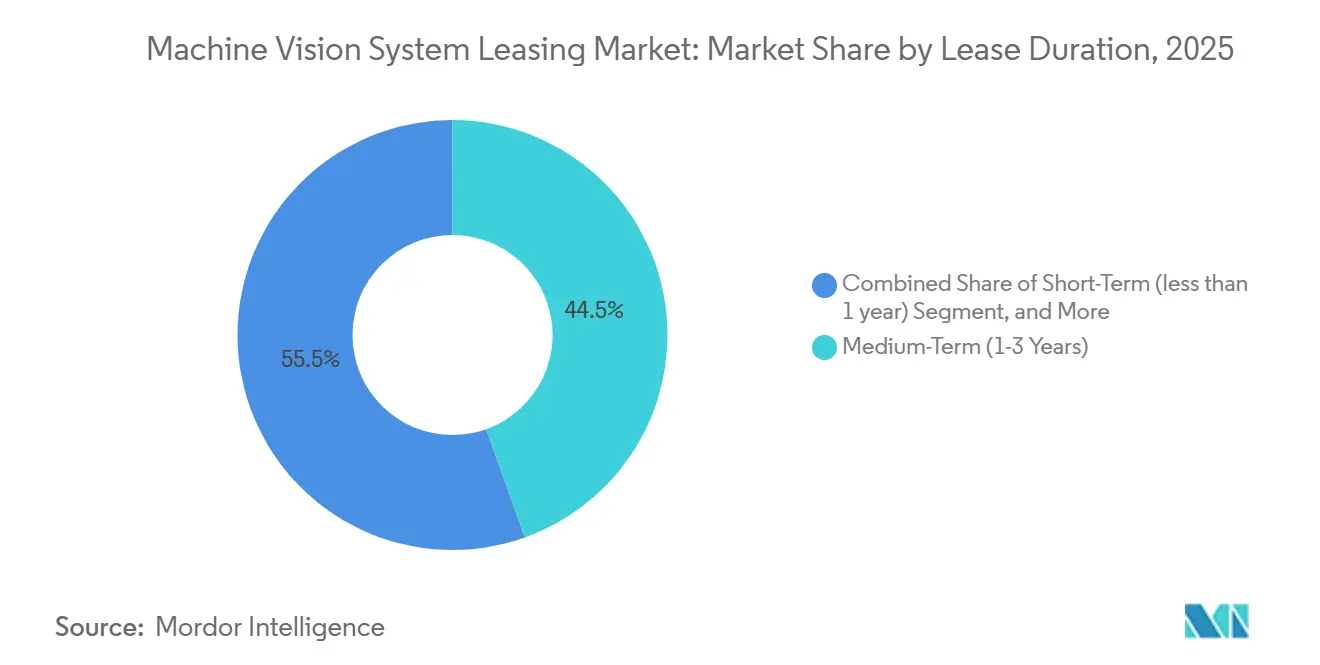
- Nach Leasingdauer hielten mittelfristige Verträge im Jahr 2025 einen Marktanteil von 44,53 %, während kurzfristige Leasingverträge bis 2031 voraussichtlich mit einer CAGR von 12,02 % wachsen werden.
- Nach Endverbraucherbranche hielten Automobil und Elektrofahrzeuge im Jahr 2025 einen Marktanteil von 26,89 %, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einer CAGR von 12,78 % wachsen werden.
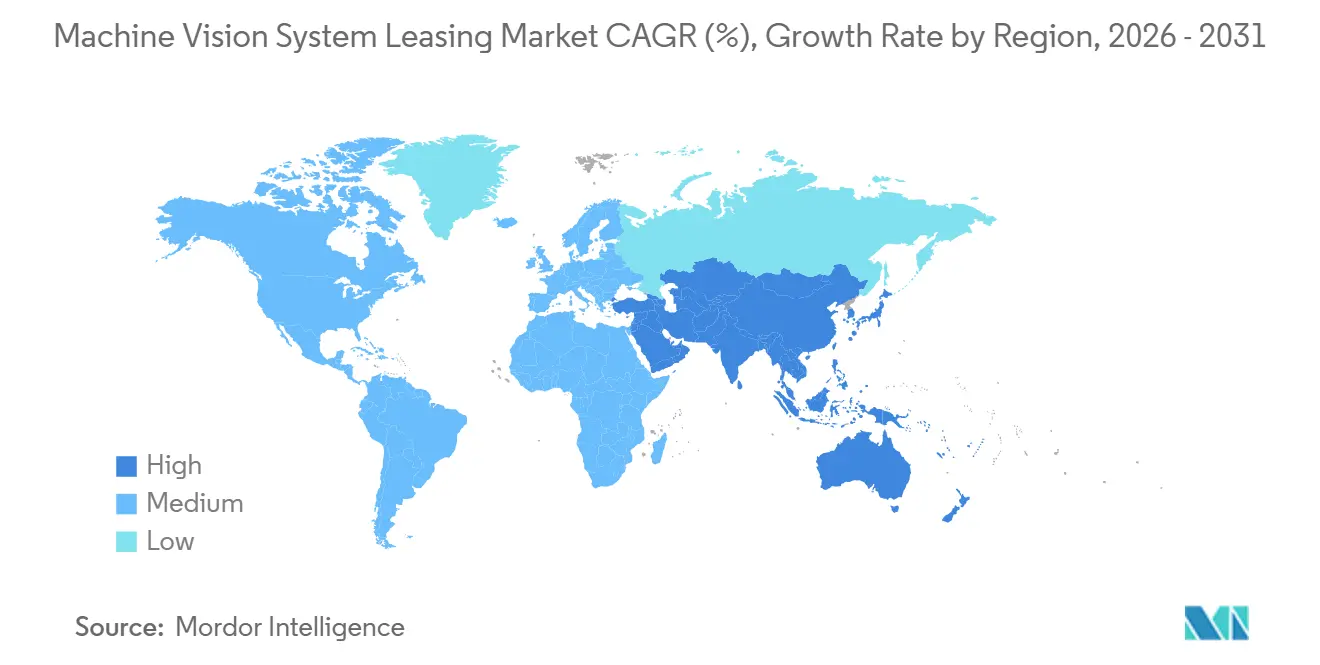
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 37,66 %, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 12,37 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für das Leasing von Maschinenvisionssystemen
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Qualitätsautomatisierung im Rahmen von Industrie 4.0 und Null-Fehler-Fertigung | +3.0% | Global | Langfristig (≥ 4 Jahre) |
| Visionsgeführte Robotik und flexible Produktion | +2.2% | Global, mit dem asiatisch-pazifischen Raum als Kern und Ausstrahlungseffekten auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| KI-gestützte Inspektion in wichtigen Fertigungssektoren | +1.8% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel und Nachfrage nach konsistenter Inspektion | +1.5% | Global, mit Nordamerika und Europa als am stärksten betroffenen Regionen | Mittelfristig (2–4 Jahre) |
| Leasing und Vision-as-a-Service zur Senkung der anfänglichen Kapitalkosten | +1.4% | Global, insbesondere in KMU-geprägten Märkten in Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Schnellere Technologieersatzzyklen begünstigen Zugang gegenüber Eigentum | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Qualitätsautomatisierung im Rahmen von Industrie 4.0 und Null-Fehler-Fertigung
Null-Fehler-Anforderungen erstrecken sich mittlerweile über die Luft- und Raumfahrt sowie die Automobilindustrie hinaus auf die Halbleiterverpackung und die Inspektion pharmazeutischer Tabletten. Der Markt für das Leasing von Maschinenvisionssystemen profitiert von einer höheren Inspektionsdichte, die Geräte erfordert, die aufgefrischt werden können, wenn die Produktionsschwellenwerte anspruchsvoller werden. Cognex stellte im Mai 2026 das In-Sight 3900 Vision System vor, das Qualcomm DragonWing-Technologie nutzt, um eingebettete KI-Inspektion ohne externen PC zu ermöglichen.[1]Cognex Corporation, "Cognex stellt das leistungsstärkste eingebettete KI-Visionssystem mit Qualcomm-Antrieb vor," Cognex Corporation, cognex.com. Die Markteinführung zeigte, dass Inspektionstiefe und Liniengeschwindigkeit zunehmend durch eingebettetes Computing statt durch separate Recheninfrastruktur adressiert werden. Cognex OneVision unterstützt zudem zentral trainierte KI-Modelle, die über Systeme an mehreren Standorten hinweg eingesetzt werden können. Der Markt für das Leasing von Maschinenvisionssystemen kann daher als Kanal für kontinuierliche Qualitätsverbesserung dienen und nicht nur als Mittel zur Finanzierung von Geräten.
Visionsgeführte Robotik und flexible Produktion
Visionssysteme werden zunehmend zu integralen Bestandteilen von Roboterarbeitszellen statt zu separaten Inspektionsstationen. Die Internationale Vereinigung für Robotik meldete im Jahr 2024 mehr als 542.000 globale Roboterinstallationen, wobei 70 % auf Asien entfielen. Diese installierte Basis schafft eine wiederkehrende Nachfrage nach Visionsführung, Positionierung und Inspektionsfähigkeit. Basler und Orbbec stellten im März 2026 die Basler Stereo mini-Kamera für AMR-, AGV- und industrielle 3D-Visionsanwendungen vor. Robotik-Leasinggeber können Kameras und zugehörige Visionskomponenten in umfassenderen Geräteverträgen bündeln. Der Markt für das Leasing von Maschinenvisionssystemen gewinnt folglich Nachfrage von flexiblen Produktionslinien, die aktuelle Sensor- und Rechenkapazitäten benötigen.
KI-gestützte Inspektion in wichtigen Fertigungssektoren
KI-basierte Inspektion erhöht die technischen Anforderungen an Systeme, die in der EV-Batterieproduktion, der Halbleiterfertigung, der Pharmaindustrie und der Lebensmittelverarbeitung eingesetzt werden. Fehlerklassifizierung, Elektrodenausrichtung und Kontaminationserkennung erfordern häufig KI-Beschleuniger, die regelbasierte Legacy-Systeme nicht unterstützen können. Teledyne DALSA stellte im Mai 2026 seine Kaleido SWIR-Hyperspektralkamera mit einer räumlichen Auflösung von bis zu 1.280 Pixeln und Zeilenraten über 2,3 kHz vor. Die Kamera zielt auf die Lebensmittelsicherheit und die pharmazeutische Inspektion ab, wo die Materialidentifikation für die Compliance wichtig sein kann. Diese Systeme können höhere Anschaffungs- und Bereitstellungskosten als herkömmliche Kameras aufweisen. Der Markt für das Leasing von Maschinenvisionssystemen bietet Kunden Zugang zu neueren Fähigkeiten und begrenzt gleichzeitig ihr Risiko durch Technologieersatz.
Fachkräftemangel und Nachfrage nach konsistenter Inspektion
Fachkräftemangel in Deutschland, den Vereinigten Staaten, Japan und Südkorea steigert das Interesse an automatisierter Inspektion. Zebra Technologies berichtete im Juni 2026, dass 92 % der Fertigungsleiter die digitale Transformation als strategische Priorität betrachteten, während 98 % bis 2029 den Einsatz von Maschinenvisionen planten. Vielen Betrieben fehlt nach wie vor das interne Personal, das für die Konfiguration und Wartung fortschrittlicher Visionsgeräte erforderlich ist. Servicegestützte Verträge können Integration, Kalibrierung und Modellaktualisierungen umfassen. Dies kann die operative Hürde für kleinere Hersteller und neuere Automatisierungsanwender senken. Der Markt für das Leasing von Maschinenvisionssystemen ist besonders relevant, wo lokale Integratornetzwerke begrenzt bleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premium-Visionssysteme | -1.4% | Global, am stärksten für Leasinggeber in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Integratoren und Anwendungsingenieuren | -1.1% | Global, einschließlich Nordamerika, Europa und aufstrebende asiatisch-pazifische Märkte | Mittelfristig (2–4 Jahre) |
| Unsicherer Restwert schnell veraltender Visionsanlagen | -0.8% | Global, mit Europa und Nordamerika als am stärksten exponierten Regionen | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Datenspeicherort, Cybersicherheit und Modellhaftung | -0.6% | Europa, Nordamerika und regulierte asiatisch-pazifische Märkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Gesamtbetriebskosten für Premium-Visionssysteme
Premium-3D- und Hyperspektralkonfigurationen können auch bei Erwerb über ein Operating-Lease kostspielig bleiben. Hohe Systemkosten können sich in monatliche Zahlungen übersetzen, die kleinere Kunden nur schwer rechtfertigen können. Leasinggeber tragen zudem das Restwertrisiko, wenn der Wert eines Vermögenswerts am Ende des Vertrags niedriger ist als ursprünglich erwartet. Serviceverpflichtungen erhöhen das für jeden Vertrag erforderliche Kapital weiter. Der Bundesverband Deutscher Leasing-Unternehmen berichtete, dass das Leasing von Produktionsmaschinen im Jahr 2025 infolge verzögerter Investitionsentscheidungen in der Automobil- und Chemiebranche um 5,5 % auf 4,96 Milliarden EUR (5,38 Milliarden USD) zurückging.[2]Bundesverband Deutscher Leasing-Unternehmen, "Leasing als Sicherheitsnetz," Bundesverband Deutscher Leasing-Unternehmen, bdl.de. Der Markt für das Leasing von Maschinenvisionssystemen benötigt stärkere Sekundärgerätekanäle, um dieses Risiko außerhalb Nordamerikas und Westeuropas zu managen.
Mangel an qualifizierten Integratoren und Anwendungsingenieuren
Ein geleastes System schafft nur dann Mehrwert, wenn es für seine vorgesehene Produktionsaufgabe konfiguriert, kalibriert und validiert ist. Die Verfügbarkeit von Integratoren kann daher die Bereitstellung einschränken, selbst wenn ein Kunde eine Finanzierung sichern kann. KI-Modellaktualisierungen können im Vergleich zu Installationen mit festen Parametern zusätzliche Tests und Validierungen erfordern. STEMMER IMAGING erweiterte seine nordamerikanische Präsenz durch den im Oktober 2025 vollzogenen Übergang von Phase 1 Technology zu STEMMER IMAGING USA. Im Juni 2026 wurde zudem die digitale Beschaffungsplattform SIS-TA eingeführt, um den Zugang zu Kameras, Optiken, Beleuchtung und Framegrabbern zu verbessern. Der Markt für das Leasing von Maschinenvisionssystemen begünstigt Anbieter, die Hardwareverfügbarkeit mit Anwendungsunterstützung und Servicekapazität kombinieren können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Kameras führen, während spezialisierte Systeme an Boden gewinnen
Maschinenvisionskameras hielten im Jahr 2025 einen Anteil von 31,23 % am Gerätetyp-Segment. Diese Position spiegelt ihren Einsatz in der Industrieautomatisierung, der Inline-Inspektion und der Roboterführung in vielen Produktionsumgebungen wider. Kameras sind häufig der Ausgangspunkt für ein geleastes System, da sie eine breite Palette von Anwendungen unterstützen können. Kunden können Kameragehäuse leasen und Optiken sowie Beleuchtung separat erwerben. Dieser Ansatz kann die anfängliche vertragliche Verpflichtung für einfache Bereitstellungen senken. Der Markt für das Leasing von Maschinenvisionssystemen profitiert von dieser modularen Struktur, da sie Verträge unterstützt, die auf unterschiedliche technische Anforderungen zugeschnitten sind. Optiken und Objektive bleiben in Paketen wichtig, bei denen Bildqualität oder Sichtfeld auf eine bestimmte Linie abgestimmt werden müssen. Beleuchtungssysteme sind ebenfalls notwendig, da Lichtverhältnisse bestimmen können, ob eine Kamera einen Defekt konsistent erkennen kann. Visionsverarbeitungsgeräte stellen die Rechenkapazität bereit, die zum Ausführen von Inspektionsmodellen und zur Kommunikation von Ergebnissen an Fabriksteuerungen erforderlich ist.
Integrierte Visionssysteme kombinieren mehrere Elemente in einem einzigen Angebot und sprechen Kunden an, die eine einfachere Beschaffung schätzen. Diese Systeme können den Koordinationsaufwand zwischen Hardwarelieferanten, Integratoren und Finanzierungsanbietern reduzieren. Spezialisierte Bildgebungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 12,62 % wachsen. Hyperspektral-, SWIR- und Multispektralplattformen werden zunehmend in der Lebensmittelsicherheit, der pharmazeutischen Sortierung und dem Recycling eingesetzt. Teledyne DALSA hat das Kaleido mit einer 10-GigE-Schnittstelle entwickelt, die den GigE Vision- und GenICam-Standards entspricht. Standardisierte Schnittstellen können die Systemintegration für Anbieter und Kunden vereinfachen. Der Markt für das Leasing von Maschinenvisionssystemen kann Nutzern helfen, spezialisierte Geräte einzusetzen und dabei den Besitz eines Vermögenswerts zu vermeiden, dessen Leistung möglicherweise schnell übertroffen wird. Dies ist wichtig, wenn neue Bildgebungsfähigkeiten die Wirtschaftlichkeit der Inspektion oder Sortierung verändern können.


Nach Visionstechnologie: 2D-Bildgebung bleibt Kernbereich, während Spektralbildgebung an Fahrt gewinnt
Die 2D-Bildgebung entfiel im Jahr 2025 auf 65,54 % des Visionstechnologie-Segments. Sie wird weiterhin häufig für das Lesen von Barcodes, die Oberflächeninspektion, die Dimensionsmessung und die Etikettenprüfung eingesetzt. Ihre breite Rolle macht sie zur wichtigsten Technologiebasis für viele Leasingportfolios. 2D-Systeme können während der Vertragslaufzeit auch durch Software-Releases aktualisiert werden. Das bedeutet, dass ein Kunde möglicherweise eine verbesserte Inspektionslogik erhält, ohne jede Hardwarekomponente ersetzen zu müssen. Der Markt für das Leasing von Maschinenvisionssystemen nutzt dieses Modell, um Zugang zu aktueller Software und Systemunterstützung zu bieten. Die 1D-Bildgebung bedient weiterhin engere Scan- und Rückverfolgbarkeitsrollen in Lager- und Logistikbetrieben. Die 3D-Bildgebung hat in der Montageprüfung für die Automobilindustrie und der Inspektion von Lötstellen in der Elektronik an Relevanz gewonnen. Diese Anwendungen erfordern Tiefeninformationen, die mit Standard-2D-Kameras nicht erfasst werden können.
Hyperspektral- und Multispektralbildgebung wird bis 2031 voraussichtlich mit einer CAGR von 12,19 % wachsen. Diese Technologie kann die Erkennung von Lebensmittelkontaminationen, die Prüfung von pharmazeutischen Tablettenüberzügen und die Sortierung von Recyclingmaterialien unterstützen. Sie analysiert Informationen über einen breiteren Wellenlängenbereich als eine herkömmliche Kamera. Die resultierenden Daten können die Materialunterscheidung verbessern, obwohl sie auch Verarbeitungs- und Integrationsanforderungen hinzufügen. Teledyne stellte das Kaleido im Jahr 2026 als Plattform vor, um Systemherstellern die Reduzierung der Integrationskomplexität zu erleichtern. Der Markt für das Leasing von Maschinenvisionssystemen kann optische Hardware mit KI-Inferenzsoftware für diese Anwendungen bündeln. Dies schafft Verträge, die Gerätezugang, Datenverarbeitung und Support kombinieren. Solche Strukturen verringern den praktischen Unterschied zwischen Geräteleasing und Vision-as-a-Service.
Nach Anwendung: Inspektion führt, während robotergestützte Vision expandiert
Inspektion und Qualitätskontrolle hielten im Jahr 2025 einen Anteil von 28,85 % am Anwendungssegment. Die Kategorie bedient Fertigungslinien in der Automobil-, Elektronik-, Lebensmittel- und Getränke- sowie der Pharmaindustrie. Ihre Position ergibt sich aus der Notwendigkeit, Defekte zu erkennen, bevor ein Produkt zur nächsten Produktionsstufe übergeht. Messung und Metrologie bilden einen stabilen Nachfragebereich für die Dimensionsprüfung in der Präzisionstechnik und der Halbleiterverpackung. Identifikations- und Rückverfolgbarkeitsanwendungen unterstützen das Lesen von Barcodes und QR-Codes in Lieferketten. Führungs- und Positionierungssysteme helfen Geräten dabei, Gegenstände während der automatisierten Handhabung zu lokalisieren und auszurichten. Die Fehlererkennung fügt eine fokussiertere Analyseebene hinzu, wenn Mängel klassifiziert oder eskaliert werden müssen. Der Markt für das Leasing von Maschinenvisionssystemen kann diese Anwendungsanforderungen durch verschiedene Kombinationen von Kameras, Beleuchtung, Verarbeitungsgeräten und Software erfüllen. Die Vielfalt der Anwendungsfälle unterstützt auch Verträge mit unterschiedlichen Laufzeiten und Serviceniveaus.
Robotergestützte Vision wird bis 2031 voraussichtlich mit einer CAGR von 12,58 % wachsen. AMR-Flotten und kollaborative Roboter erhöhen den Bedarf an Systemen, die Bewegungen führen, Platzierungen überprüfen und Materialien identifizieren. OMRON demonstrierte auf der Automate 2026 integrierte Vision, Sicherheit und Maschinensteuerung für Fertigungs- und Logistikabläufe. Dieser Ansatz integriert Vision in das Betriebssystem eines größeren automatisierten Prozesses. Roboterflotten werden häufig als gebündelte Vermögenswerte finanziert oder geleast. Der Markt für das Leasing von Maschinenvisionssystemen kann dieser Struktur folgen, indem er Visionshardware und -software in einem einzigen Vertrag bündelt. Anbieter können ein vollständigeres Angebot schaffen, indem sie die Systemintegration neben der Finanzierung adressieren. Das Ergebnis ist eine engere Verbindung zwischen der Nachfrage nach mobiler Robotik und der Nachfrage nach Visionskapazität.
Nach Leasingdauer: Mittelfristige Verträge führen, während kurzfristige Nachfrage steigt
Mittelfristige Verträge von 1–3 Jahren hielten im Jahr 2025 einen Anteil von 44,53 % am Leasingdauer-Segment. Diese Laufzeit gibt Kunden Zeit, Integrationskosten zu absorbieren, während sie am Ende des Vertrags eine Wahlmöglichkeit behalten. Sie entspricht auch dem Ersatzzyklus vieler KI-gestützter Visionsplattformen. Sowohl der Leasinggeber als auch der Kunde können Restwert und Upgrade-Optionen über diesen Zeitraum mit größerer Sicherheit planen. Langfristige Verträge von mehr als 3 Jahren bleiben für stabile Produktionsumgebungen relevant. Sie können für Kunden mit vorhersehbaren Inspektionsanforderungen und geringerem Bedarf an häufigen Technologiewechseln geeignet sein. Der Markt für das Leasing von Maschinenvisionssystemen nutzt diese Verträge, um Kostensicherheit für Geräte zu bieten, die über längere Zeiträume produktiv bleiben können. Langfristige Vereinbarungen können auch dann praktisch sein, wenn ein System für einen regulierten Prozess vollständig validiert wurde. Schnelle Änderungen im Produktdesign oder bei KI-Hardware können jedoch längere Verpflichtungen für einige Nutzer weniger attraktiv machen.
Kurzfristige Verträge von weniger als 1 Jahr werden bis 2031 voraussichtlich mit einer CAGR von 12,02 % wachsen. Lebensmittel- und Getränkeverarbeiter können sie nutzen, um saisonale Produktion und Erntespitzen zu managen. Elektronik-Auftragshersteller können sie für spezifische Produktprogramme nutzen, ohne sich zu dauerhafter Kapazität zu verpflichten. Pilotprojekte nutzen ebenfalls kurzfristige Verträge, um KI-basierte Inspektion vor einer mehrjährigen Vereinbarung zu testen. Diese Flexibilität kann wichtig sein, wenn eine Fabrik ein Vision-as-a-Service-Modell evaluiert. Praktiken beim Robotik-Leasing zeigen, dass Kunden die Option behalten können, Geräte bei Vertragsende zurückzugeben, zu kaufen oder aufzurüsten. Der Markt für das Leasing von Maschinenvisionssystemen kann vergleichbare Optionen nutzen, um eine granularere Produktionsplanung zu unterstützen. Kürzere Verträge können die Auslastungskomplexität für Anbieter erhöhen, aber sie können Kunden mit variablen Produktionsplänen erreichen. Sie können auch einen praktischen Einstiegsweg für Unternehmen bieten, die bisher keine fortschrittliche Maschinenvisionen eingesetzt haben.
Nach Endverbraucherbranche: Automobil und Elektrofahrzeuge führen, Logistik und Lagerhaltung beschleunigen
Automobil und Elektrofahrzeuge hielten im Jahr 2025 einen Anteil von 26,89 % am Endverbrauchersegment. Der Bedarf an Inline-Inspektion ist in der Batteriezellproduktion, der Karosseriemontage und der Antriebsstrangkomponentenfertigung hoch. Änderungen der Batteriechemie können Inspektionsparameter verändern, wenn Designs zwischen NMC, LFP und aufkommenden Festkörperformaten wechseln. Dies macht eigene Hardware schwieriger zu managen, wenn sich eine Produktionslinie schnell anpassen muss. Elektronik- und Halbleiterhersteller stellen einen weiteren wichtigen Nachfragebereich dar. Sie nutzen Visionssysteme für die Verifikation beim Die-Bonding, die Inspektion von Lötstellen auf Leiterplatten und die Fehlererkennung auf Wafer-Ebene. Lebensmittel- und Getränkehersteller nutzen Vision für die Kontaminationserkennung, die Füllstandsprüfung und die Etiketteninspektion. Saisonale Aktivitäten können den kurzfristigen Zugang zu Geräten für diese Hersteller besonders relevant machen. Pharmazeutische und Medizingeräte-Hersteller nutzen Systeme zur Prüfung der Gleichmäßigkeit von Tablettenüberzügen und der Verpackungsintegrität. Der Markt für das Leasing von Maschinenvisionssystemen kann regulierte Nutzer ansprechen, die validierte, servicegestützte Geräte gegenüber selbstverwalteten Vermögenswerten bevorzugen.
Verpackung und andere Endverbraucherbranchen fügen eine stabile Nachfragequelle für Etikettenprüfung und Formatwechselanwendungen hinzu. Logistik und Lagerhaltung werden bis 2031 voraussichtlich mit einer CAGR von 12,78 % wachsen. Das Segment nutzt Visionssysteme für die AMR-Navigation, die Palettendimensionsmessung und Artikelidentifikations-Workflows. OMRON erweiterte die OL-450S AMR-Plattform im April 2026 mit modularen Mastenkonfigurationen, um verschiedene Anlagenlayouts zu unterstützen. Dies zeigt, wie Vision- und verwandte Automatisierungsfähigkeiten konfiguriert werden können, um den Betriebsbedingungen eines Standorts gerecht zu werden. Leasing kann Logistikbetreibern helfen, Kapazitäten zu ändern, ohne jede Komponente direkt zu kaufen. Der Markt für das Leasing von Maschinenvisionssystemen ist gut positioniert, um dort zu profitieren, wo Robotikgeräte und Visionsfunktionen als kombinierte Lösung erworben werden. Verträge, die Bereitstellung, Wartung und Upgrades abdecken, können besonders nützlich für Betreiber sein, die verschiedene Standorte und Workflow-Anforderungen verwalten.
Geografische Analyse
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 37,66 % am geografischen Segment. Die Region vereint wichtige Zentren für die Elektronikmontage, die Halbleiterfertigung, die EV-Batterieproduktion und die Automobilfertigung. China, Japan, Südkorea, Indien und die ASEAN-Länder tragen jeweils durch unterschiedliche industrielle Stärken zur Nachfrage bei. Japan und Südkorea verfügen über ausgereifte Adoptionsumgebungen für Präzisionsfertigung und fortschrittliche Bildgebung. Die lokale Lieferantenbasis Chinas unterstützt das Leasingvolumen, kann jedoch die Premiumpreisgestaltung für internationale Anbieter einschränken. Indien befindet sich noch in einem früheren Stadium, wobei Unternehmen aus der Elektronikmontage, der Automobil- und der Pharmaindustrie ihre Inspektions-Workflows aktualisieren. TKH Group berichtete in seinen H1-2026-Ergebnissen von einem starken Beitrag des asiatisch-pazifischen Raums zur Maschinenvisionen, angetrieben durch die Nachfrage aus den Bereichen Batterie, Fabrikautomatisierung, Halbleiter und Unterhaltungselektronik. Das Ausmaß und das Tempo der Fertigungsinvestitionen unterstützen den Markt für das Leasing von Maschinenvisionssystemen in der Region.
Nordamerika und Europa sind die nächsten wichtigen geografischen Blöcke und verfügen über eine etablierte Leasinginfrastruktur. Nordamerika profitiert von einem ausgereiften Vermögensfinanzierungsumfeld und einem höheren Automatisierungsgrad in der Automobil-, Halbleiter- und Lebensmittelverarbeitung. Arbeitskosten und Reshoring-Pläne unterstützen ebenfalls Investitionen in Maschinenvisionssysteme. Europa verfügt über eine tiefe industrielle Automatisierungsbasis, wobei Deutschland ein wichtiger Referenzpunkt für den Sektor bleibt. Die deutsche Leasingquote erreichte im Jahr 2025 26,6 % der gesamten Geräteinvestitionen, während das Neugeschäft um 3,2 % auf 83,12 Milliarden EUR (90,19 Milliarden USD) stieg. Dies unterstützt die Nutzung von Operating-Lease-Strukturen, auch wenn Kapitalinvestitionsentscheidungen vorsichtig sind. Südamerika stellt eine kleinere Nachfragebasis dar, die sich auf Brasiliens Automobil- und Lebensmittelverarbeitungssektoren konzentriert. Leasing kann in diesen Umgebungen Kapitalzugangsbeschränkungen und Währungsvolatilitätsrisiken adressieren.
Der Nahe Osten und Afrika werden bis 2031 voraussichtlich mit einer CAGR von 12,37 % wachsen. Industrielle Diversifizierungsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützen die Nachfrage nach fortschrittlichen Fertigungskapazitäten. Leasing ermöglicht es Nutzern, auf Inspektionsgeräte zuzugreifen, ohne sich zu dauerhaftem Eigentum zu verpflichten, während Anlagen noch entwickelt werden. Südafrika bietet eine etablierte Basis durch bergbaubezogene und lebensmittelverarbeitende Fertigung. Die breitere afrikanische Chance befindet sich noch in einem frühen Stadium, entwickelt sich aber in eine positive Richtung. Große regionale Projekte werden häufig von internationalen Ingenieur-, Beschaffungs- und Bauunternehmen durchgeführt. Diese Auftragnehmer können geleastes Equipment über globale Kanäle statt über lokale Distributoren beziehen. Der Markt für das Leasing von Maschinenvisionssystemen kann daher für internationale Anbieter zugänglich sein, ohne sofortige Investitionen in eine lokale Tochtergesellschaft.

Wettbewerbslandschaft
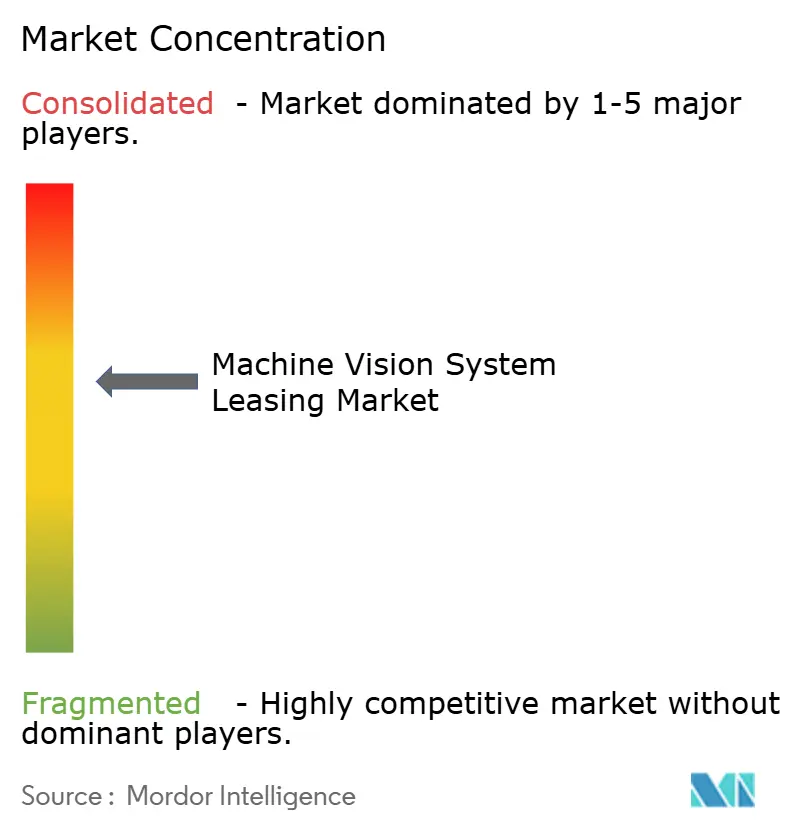
Der Markt für das Leasing von Maschinenvisionssystemen hat eine mehrschichtige Struktur, die direkt leasende Hardwarehersteller, Systemintegratoren, Finanzierungsleasinggeber und Vision-as-a-Service-Anbieter umfasst. Diese Teilnehmer konkurrieren in den Bereichen Hardwareversorgung, Anwendungsdesign, Finanzierung und laufender Support. Die globale Konzentration ist moderat, während einige Komponentenkategorien stärker konsolidiert werden. TKH Group vereinte Allied Vision, Chromasens, Mikrotron, NET und SVS-Vistek im Januar 2026 unter der Marke Allied Vision. Der Schritt schuf ein breiteres 2D-Maschinenvisions-Portfolio für Systemintegratoren und OEMs. Anbieter mit breiteren Portfolios können ein vollständigeres Leasingpaket anbieten als ein Einzelkomponentenlieferant. Der Markt für das Leasing von Maschinenvisionssystemen belohnt auch Unternehmen, die Gerätelebenszyklen und Serviceverpflichtungen über mehrere Standorte hinweg managen können. Dies verschafft integrierten Anbietern einen Vorteil, wenn Kunden weniger Lieferantenbeziehungen wünschen.
Die OneVision-Plattform von Cognex ist ein Beispiel für ein Cloud-to-Edge-Modell, das zentral trainierte Modelle mit bereitgestellten In-Sight-Systemen verbindet. Diese Fähigkeit kann einen Hardwarevertrag zu einem Teil einer fortlaufenden Softwarebeziehung machen. Sie kann auch die Wechselkosten erhöhen, wenn mehrere Standorte gemeinsame Inspektionsmodelle und Workflows nutzen. Das Kaleido-System von Teledyne DALSA veranschaulicht den Wettbewerb durch spezialisierte Bildgebung und Systemdifferenzierung. Sein technisches Design unterstützt höherwertige Anwendungen in den Bereichen Lebensmittel, Pharmazeutika, Recycling und Abfallsortierung. Die Partnerschaft von Basler mit Advantech im April 2026 fügte eine integrierte GMSL-basierte Vision- und Robotik-Rechenplattform hinzu, die von NVIDIA Jetson angetrieben wird.[3]Advantech, "Advantech kooperiert mit Basler zur Förderung von Physical AI," Advantech, advantech.com. Der Markt für das Leasing von Maschinenvisionssystemen wird wettbewerbsintensiver, wo Hardware-, Computing- und Robotikfunktionen gemeinsam bereitgestellt werden.
Chancen sind im Hyperspektral-Leasing für Recycling und Abfallmanagement, in validierten Vision-as-a-Service-Angeboten für die Pharmaindustrie sowie in Paketen im Zusammenhang mit AMR- und kollaborativen Roboterverträgen sichtbar. Diese Bereiche erfordern mehr als einfachen Hardwarezugang, da Nutzer auch Anwendungswissen und laufende Updates benötigen. Der Übergang von Phase 1 Technology zur US-amerikanischen Niederlassung von STEMMER IMAGING erweiterte dessen Servicereichweite in Nordamerika. Sein im Juni 2026 gestarteter digitaler Shop adressierte auch Käufer, die einen schnelleren Zugang zu Visionskomponenten suchen. Kleinere Spezialisten können durch differenzierte Technologie oder starke vertikale Expertise konkurrieren. Größere Anbieter können durch breitere Kataloge, Finanzierungsbeziehungen und multiregionalen Service konkurrieren. Der Markt für das Leasing von Maschinenvisionssystemen bleibt für beide Ansätze offen, da Verträge je nach Gerätekomplexität, Anwendungsrisiko und Supportbedarf variieren.
Marktführer im Bereich Leasing von Maschinenvisionssystemen
-
Cognex Corporation
-
Keyence Corporation
-
OMRON Corporation
-
Teledyne Technologies Incorporated
-
IDS Imaging Development Systems GmbH
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Zebra Technologies debütierte mit der CV70 CXP Ultra-Kompakt-Maschinenvisionskamera auf der Automate 2026 in Chicago, die auf die EV-Batteriemontage, die Kleinteilinspektion und die Halbleiterinspektion abzielt. Die CV70 wird mit Aurora-Software, Framegrabbern und Visions-Controllern in einer Single-Vendor-Komplettsystemarchitektur kombiniert, mit erheblichen Auswirkungen auf gebündelte Leasingpakete.
- Juni 2026: STEMMER IMAGING lancierte SIS-TA, Smart Industry Store, Technology Access, eine vollständig digitale Transaktionsplattform für Maschinenvisions-Komponenten einschließlich Kameras, Optiken, Beleuchtung und Framegrabber – ein strategischer Schritt, um beschaffungsgetriebene Käufer zu bedienen, die Geschwindigkeit und Preistransparenz gegenüber beratungsorientierten Vertriebsmodellen priorisieren.
- Mai 2026: Cognex lancierte das In-Sight 3900 Vision System, angetrieben von Qualcomm Dragonwing, das eingebettete KI-Inspektion ohne externen PC ermöglicht. In Kombination mit der OneVision-Plattform ermöglicht das System die Cloud-to-Edge-KI-Modellbereitstellung über mehrere gleichzeitig geleasten Einheiten hinweg – ein bedeutendes Upgrade für die Wirtschaftlichkeit von Multi-Standort-Leasingverträgen.
- Mai 2026: Teledyne DALSA kündigte die Kaleido SWIR-Hyperspektralkamera mit einer räumlichen Auflösung von bis zu 1.280 Pixeln und Zeilenraten über 2,3 kHz an, konzipiert für Recycling, Lebensmittelsicherheit, Pharmazeutika und die Sortierung im Abfallmanagement – und erweitert damit den adressierbaren Markt für das Leasing spezialisierter Bildgebungssysteme.


Globaler Berichtsumfang des Marktes für das Leasing von Maschinenvisionssystemen
Der Markt für das Leasing von Maschinenvisionssystemen bezieht sich auf den Markt für das Leasing von Maschinenvisionssystemen und integrierten Visionssystemen an industrielle, kommerzielle und andere Endnutzer für einen definierten Vertragszeitraum gegen periodische Leasingzahlungen. Der Markt ermöglicht es Organisationen, auf Maschinenvisionstechnologien zuzugreifen, ohne die vollständige anfängliche Kapitalinvestition aufbringen zu müssen, die für den direkten Kauf solcher Geräte erforderlich ist. Leasingvereinbarungen können den Einsatz von Visionssystemen für Produktionsbetrieb, Qualitätskontrolle, Automatisierung, Inspektion, Messung, Rückverfolgbarkeit, Robotik und andere industrielle Anwendungen unterstützen.
Der Bericht über den Markt für das Leasing von Maschinenvisionssystemen ist segmentiert nach Gerätetyp (Maschinenvisionskameras, Optiken und Objektive, Beleuchtungssysteme, Visionsverarbeitungsgeräte, Integrierte Visionssysteme und Spezialisierte Bildgebungssysteme), Visionstechnologie (1D-Bildgebung, 2D-Bildgebung, 3D-Bildgebung sowie Hyperspektral- und Multispektralbildgebung), Anwendung (Inspektion und Qualitätskontrolle, Messung und Metrologie, Identifikation und Rückverfolgbarkeit, Führung und Positionierung, Fehlererkennung und Robotergestützte Vision), Leasingdauer (Kurzfristig, Mittelfristig und Langfristig), Endverbraucherbranche (Automobil und Elektrofahrzeuge, Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Medizingeräte, Verpackung, Logistik und Lagerhaltung sowie Sonstige Endverbraucherbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, Asiatisch-Pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Maschinenvisionskameras |
| Optiken und Objektive |
| Beleuchtungssysteme |
| Visionsverarbeitungsgeräte |
| Integrierte Visionssysteme |
| Spezialisierte Bildgebungssysteme |
| 1D-Bildgebung |
| 2D-Bildgebung |
| 3D-Bildgebung |
| Hyperspektral- und Multispektralbildgebung |
| Inspektion und Qualitätskontrolle |
| Messung und Metrologie |
| Identifikation und Rückverfolgbarkeit |
| Führung und Positionierung |
| Fehlererkennung |
| Robotergestützte Vision |
| Kurzfristig |
| Mittelfristig |
| Langfristig |
| Automobil und Elektrofahrzeuge |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Medizingeräte |
| Verpackung |
| Logistik und Lagerhaltung |
| Sonstige Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||
| Nach Gerätetyp | Maschinenvisionskameras | ||
| Optiken und Objektive | |||
| Beleuchtungssysteme | |||
| Visionsverarbeitungsgeräte | |||
| Integrierte Visionssysteme | |||
| Spezialisierte Bildgebungssysteme | |||
| Nach Visionstechnologie | 1D-Bildgebung | ||
| 2D-Bildgebung | |||
| 3D-Bildgebung | |||
| Hyperspektral- und Multispektralbildgebung | |||
| Nach Anwendung | Inspektion und Qualitätskontrolle | ||
| Messung und Metrologie | |||
| Identifikation und Rückverfolgbarkeit | |||
| Führung und Positionierung | |||
| Fehlererkennung | |||
| Robotergestützte Vision | |||
| Nach Leasingdauer | Kurzfristig | ||
| Mittelfristig | |||
| Langfristig | |||
| Nach Endverbraucherbranche | Automobil und Elektrofahrzeuge | ||
| Elektronik und Halbleiter | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Medizingeräte | |||
| Verpackung | |||
| Logistik und Lagerhaltung | |||
| Sonstige Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-Pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für das Leasing von Maschinenvisionssystemen?
Die Marktgröße für das Leasing von Maschinenvisionssystemen betrug 2026 1,06 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 11,42 % auf 1,82 Milliarden USD ansteigen.
Was treibt die Nachfrage nach geleasten Maschinenvisionssystemen an?
Hersteller nutzen Leasing, um auf aktuelle Inspektionshardware, Integrationsunterstützung und KI-Software-Updates zuzugreifen, ohne das volle Eigentumsrisiko zu übernehmen.
Welche Gerätekategorie hatte im Jahr 2025 die größte Position inne?
Maschinenvisionskameras hielten im Jahr 2025 einen Anteil von 31,23 % am Gerätetyp-Segment, unterstützt durch Einsatzmöglichkeiten in der Automatisierung, Inspektion und Roboterführung.
Welche Visionstechnologie expandiert bis 2031 am schnellsten?
Hyperspektral- und Multispektralbildgebung wird bis 2031 voraussichtlich mit einer CAGR von 12,19 % wachsen, unterstützt durch Anwendungen in der Lebensmittel-, Pharma- und Recyclingbranche.
Welche Endverbraucheranwendung wird voraussichtlich am schnellsten wachsen?
Logistik und Lagerhaltung werden bis 2031 voraussichtlich mit einer CAGR von 12,78 % wachsen, angetrieben durch AMR-Navigation, Palettenmessung und Artikelidentifikation.
Welche Region hatte im Jahr 2025 die größte Position inne?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 37,66 % am geografischen Segment aufgrund seiner Konzentration von Elektronik-, Halbleiter-, EV-Batterie- und Automobilproduktion.
Seite zuletzt aktualisiert am:



