
Taille et part du marché des éviers de cuisine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.48 Milliards de dollars |
| Taille du Marché (2032) | 5.60 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
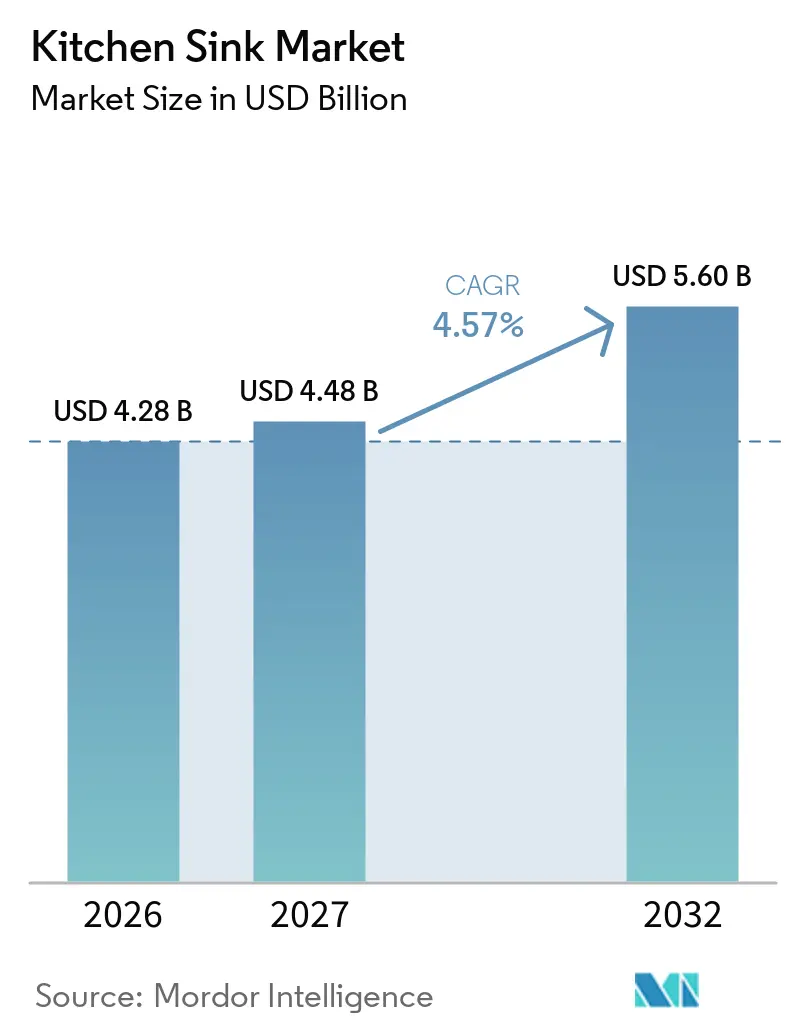
Analyse du marché des éviers de cuisine par Mordor Intelligence
La taille du marché des éviers de cuisine devrait augmenter de 4,12 milliards USD en 2026 à 4,48 milliards USD en 2027, pour atteindre 5,60 milliards USD d'ici 2032, à un CAGR de 4,57 % au cours de la période de prévision (2027-2032). L'activité de rénovation devient une source de demande plus fiable que la construction résidentielle neuve dans plusieurs économies matures. Les choix d'équipements haut de gamme augmentent également la valeur de nombreux projets de remplacement, même lorsque la demande en volume est stable. La restauration commerciale, l'hôtellerie et les cuisines fantômes génèrent une demande moins liée aux cycles de rénovation des ménages. Le commerce en ligne élargit l'accès aux produits haut de gamme, tandis que les fabricants investissent dans les matériaux, les accessoires et le soutien à l'installation. Le marché des éviers de cuisine favorise donc les fournisseurs capables de répondre aux besoins de remplacement, de prescription professionnelle et de découverte en ligne par des approches de canaux distinctes.
Points clés du rapport
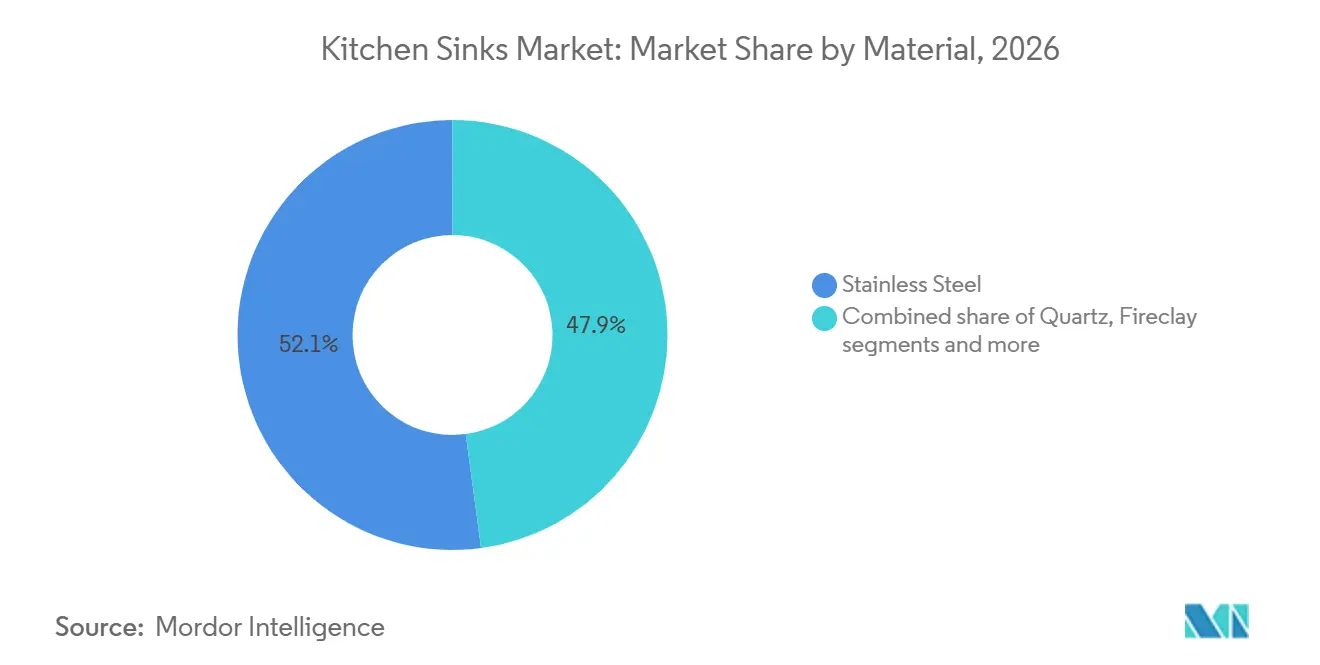
- Par matériau, l'acier inoxydable détenait 52,12 % de la part du marché des éviers de cuisine en 2026, tandis que le composite de quartz devrait se développer à un CAGR de 8,58 % jusqu'en 2032.
- Par type d'installation, les éviers à montage en surface ou à encastrement par le dessus détenaient 43,26 % de la part du marché des éviers de cuisine en 2026, tandis que les éviers à montage affleurant devraient se développer à un CAGR de 5,96 % jusqu'en 2032.
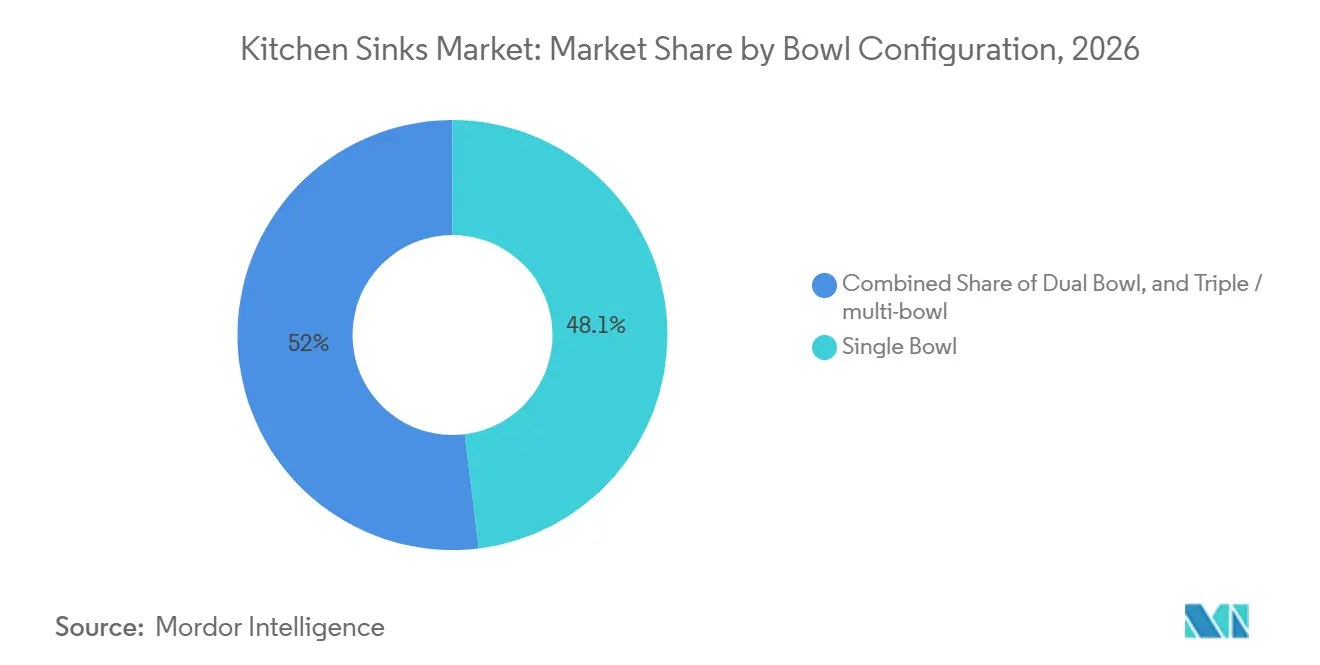
- Par configuration de cuve, les éviers à cuve simple détenaient 48,05 % de la part du marché des éviers de cuisine en 2026 et devraient se développer à un CAGR de 5,22 % jusqu'en 2032.
- Par utilisateur final, les utilisateurs résidentiels détenaient 73,20 % de la part du marché des éviers de cuisine en 2026, tandis que les utilisateurs commerciaux devraient se développer à un CAGR de 5,74 % jusqu'en 2032.
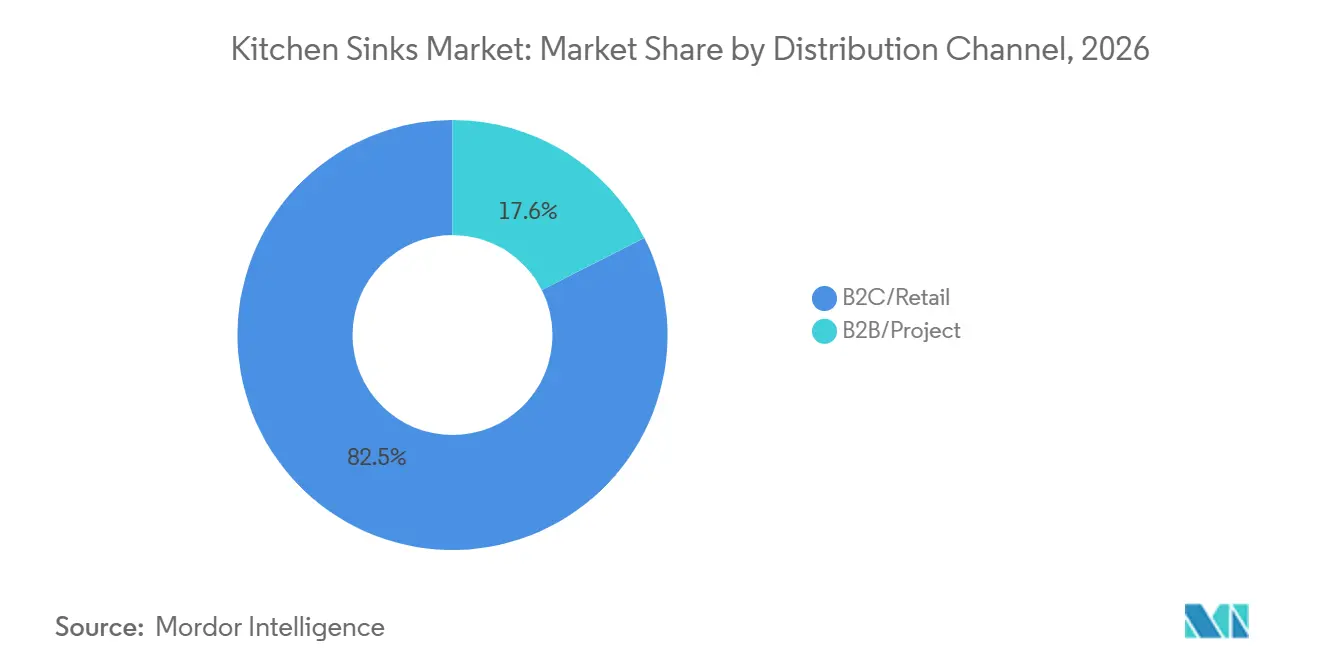
- Par canal de distribution, le B2C et la vente au détail détenaient 82,45 % de la part du marché des éviers de cuisine en 2026 et devraient se développer à un CAGR de 5,03 % jusqu'en 2032.
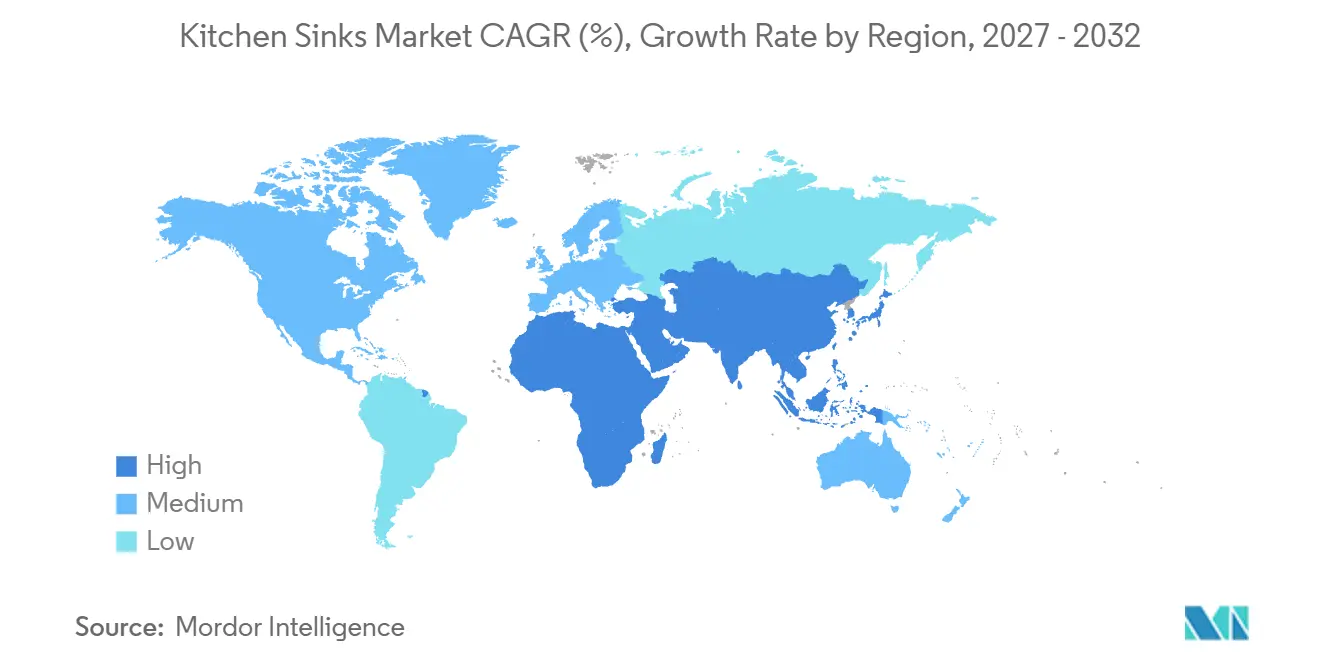
- Par géographie, l'Asie-Pacifique détenait 45,03 % de la part du marché des éviers de cuisine en 2026 et devrait se développer à un CAGR de 5,51 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Construction résidentielle et rénovation de cuisines | +1.1% | Mondial, avec le plus grand effet en Amérique du Nord et en Asie du Sud et du Sud-Est | Moyen terme (2-4 ans) |
| Hausse des revenus disponibles et mises à niveau vers des équipements haut de gamme | +0.9% | Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Long terme (≥ 4 ans) |
| Commerce en ligne et expansion omnicanale de l'amélioration de l'habitat | +0.6% | Mondial, avec l'Inde et la Chine en tête du volume et les États-Unis et l'Europe en tête de la valeur | Moyen terme (2-4 ans) |
| Expansion de l'hôtellerie, de la restauration et des cuisines fantômes | +0.5% | Asie-Pacifique, Moyen-Orient et Afrique, et Europe occidentale | Court terme (≤ 2 ans) |
| Demande de matériaux hygiéniques, durables et faciles d'entretien | +0.5% | Mondial, avec une forte pertinence dans les zones urbaines d'Asie-Pacifique et les applications commerciales | Moyen terme (2-4 ans) |
| Fabrication à l'exportation et réseaux de production à marque distributeur | +0.4% | Centres de fabrication en Inde et en Chine, au service de l'Amérique du Nord et de l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la construction résidentielle et de la rénovation de cuisines
La rénovation de cuisines soutient la demande de remplacement lorsque l'activité de construction neuve ralentit. La National Kitchen and Bath Association a prévu que les dépenses résidentielles américaines en cuisine et salle de bains s'élèveraient à 228 milliards USD pour 2026, en hausse de 0,1 %, avec des dépenses de réparation et de rénovation prévues en hausse de 2,9 % tandis que les dépenses liées à la construction neuve diminuent de 3 %[1]. Les acheteurs en rénovation peuvent choisir des matériaux de plus grande valeur et des formats de type poste de travail plutôt que des équipements standard de construction, faisant de l'activité de remplacement une source de revenus importante même lorsque les mises en chantier sont faibles. En Chine, l'investissement dans le développement immobilier a diminué de 17,2 % en 2025[2], soulignant la nécessité pour les fabricants de servir le segment de la rénovation plutôt que de s'appuyer uniquement sur les projets de construction neuve. Le marché des éviers de cuisine bénéficie lorsque les rénovations impliquent le remplacement du plan de travail, la mise à niveau des meubles ou la refonte complète de la cuisine, car les consommateurs sont moins susceptibles de remplacer les éviers en tant qu'achats isolés. Cette relation accroît l'importance des réseaux d'installateurs, des relations avec les entrepreneurs et des informations sur la compatibilité des produits. Les éviers à montage en surface restent pertinents car ils offrent une option d'installation plus simple, tandis que les produits à montage sous plan, en grès cérame et intégrés deviennent plus viables lorsque les propriétaires remplacent leurs plans de travail. Cette combinaison peut augmenter la valeur par projet sans croissance comparable des volumes d'équipements. Les projets de rénovation permettent également aux acheteurs d'évaluer la profondeur de la cuve, les systèmes d'évacuation et de vidange, ainsi que les robinetteries assorties. Les fournisseurs qui présentent ces options sous forme de packages pratiques peuvent réduire la probabilité que les éviers soient traités comme des achats tardifs axés sur le prix, améliorant ainsi la valeur et la qualité de chaque vente.
Hausse des revenus disponibles et mises à niveau vers des équipements de cuisine haut de gamme
Des budgets de rénovation plus élevés soutiennent la demande d'éviers de cuisine alliant performance des matériaux, esthétique et accessoires intégrés. Les acheteurs haut de gamme peuvent envisager des designs en grès cérame, en composite de quartz et en poste de travail multi-accessoires lorsque les budgets permettent des mises à niveau plus larges, car ces produits offrent une durabilité de surface et un aspect fini qui complète le design général de la cuisine. Ces produits peuvent générer des valeurs unitaires plus élevées que les modèles standard en acier inoxydable. En janvier 2026, Kohler Co. a lancé sa collection de grès cérame Audrine avec Studio McGee en formats tablier, montage sous plan et bar, soulignant le rôle des partenariats de design et des accessoires dans le positionnement de produits haut de gamme [3]. La demande haut de gamme influence également les investissements de fabrication et le développement de produits. En mars 2025, Carysil Limited a annoncé un programme d'investissement de 500 crores INR pour doubler sa capacité de production d'éviers en quartz à 2 millions d'unités par an, signalant sa confiance dans la demande d'éviers composites et le potentiel à l'exportation[4]. Les fabricants disposant de matériaux composites de marque peuvent se différencier au-delà du prix grâce à des accessoires coordonnés, des options de couleurs et des conseils sur les plans de travail. Les produits à plus haute valeur peuvent améliorer la composition des revenus du secteur des éviers de cuisine lorsque les budgets des ménages soutiennent des projets de rénovation plus larges ; cependant, la demande haut de gamme varie selon le groupe d'acheteurs et la région. Les fabricants ont besoin d'une gamme de produits claire à trois niveaux (entrée de gamme, milieu de gamme, haut de gamme) pour éviter que les projets de rénovation à budget limité ne se tournent vers des alternatives à marque distributeur, tout en permettant aux détaillants d'attirer des acheteurs avec des produits haut de gamme reconnus et d'offrir des options d'entrée de gamme pratiques.
Commerce en ligne et expansion omnicanale de l'amélioration de l'habitat
Le commerce en ligne modifie la façon dont les ménages comparent les matériaux, dimensions, couleurs et options d'installation des éviers, augmentant la visibilité des équipements et des produits connexes pour la maison dans les parcours d'achat numériques. Les pages produits en ligne élargissent l'accès aux éviers composites, en grès cérame et de type poste de travail au-delà des grands marchés de showrooms, permettant au marché des éviers de cuisine d'atteindre les clients dans les villes secondaires grâce à des spécifications précises et une livraison fiable. Cependant, le commerce en ligne n'élimine pas le besoin de canaux physiques ou de conseils professionnels, car les acheteurs ont encore besoin d'informations claires sur la largeur des meubles, la dimension de découpe, la portée du robinet, le positionnement du siphon et la compatibilité avec le plan de travail. Les marques qui fournissent des outils de comparaison, des photographies de produits détaillées et des instructions d'installation peuvent réduire l'incertitude avant l'achat. Le B2C et la vente au détail restent le canal de distribution le plus important, car les ventes en ligne s'inscrivent dans la demande de vente au détail plus large plutôt qu'elles ne la remplacent. Une couverture omnicanale solide soutient la recherche en ligne, la sélection en magasin et l'installation par des partenaires professionnels, tout en permettant aux fournisseurs de suivre la demande pour des tailles, finitions et configurations spécifiques. Ces informations peuvent guider les décisions de gestion des stocks, réduire le risque de détenir des produits spéciaux à rotation lente et renforcer la nécessité d'un service client réactif.
Expansion de l'hôtellerie, de la restauration et des cuisines fantômes
Les cuisines commerciales créent une demande distincte pour l'approvisionnement en éviers durables et conformes aux spécifications. Les grands opérateurs de restauration et de cuisines fantômes approvisionnent des produits en acier inoxydable standardisés sur plusieurs sites, soulignant leur importance au sein des chaînes d'approvisionnement en équipements commerciaux. Les acheteurs commerciaux évaluent l'hygiène, la durabilité et le soutien après-vente en plus du prix d'achat. En Amérique du Nord, la norme NSF/ANSI 2 influence les spécifications des équipements alimentaires, tandis que les exigences européennes en matière de sécurité alimentaire façonnent la conception des cuisines commerciales. Ces normes favorisent les matériaux capables de résister à un nettoyage intensif et à un usage professionnel. L'acier inoxydable reste bien établi en raison de sa durabilité et de sa familiarité auprès des acheteurs de la restauration. Les installations de cuisines fantômes génèrent également une demande de remplacement lorsque les opérateurs changent ou que les sites font l'objet d'une rénovation. Par conséquent, les fournisseurs bénéficient d'équipes de vente B2B dédiées, de certifications de produits et d'arrangements de service. Bien que le canal commercial reste plus petit que le canal résidentiel, son CAGR de 5,74 % représente une opportunité claire pour les fabricants disposant des capacités pertinentes. Les longs cycles d'approvisionnement favorisent les fournisseurs qui maintiennent une documentation conforme, une disponibilité fiable des produits et un soutien réactif au remplacement. Les grands opérateurs d'installations peuvent préférer une gamme de produits limitée et standardisée pouvant être reproduite sur plusieurs sites, permettant aux fournisseurs bien qualifiés d'établir des relations à plus long terme que ceux qui servent des achats au détail ponctuels.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des coûts des intrants en acier inoxydable, composite et céramique | -0.9% | Mondial, avec le plus fort effet dans les centres de fabrication européens et est-asiatiques | Moyen terme (2-4 ans) |
| Concurrence fragmentée et pression sur les prix des marques distributeurs | -0.7% | Mondial, avec le plus fort effet dans les canaux de grande consommation en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Exigences d'installation qualifiée pour les formats d'éviers haut de gamme | -0.6% | Amérique du Nord, Europe et marchés urbains haut de gamme d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Interfaces non standardisées de meubles et de plomberie selon les marchés | -0.4% | Mondial, avec le plus fort effet dans les marchés de rénovation d'Amérique du Sud, du Moyen-Orient et d'Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des coûts des intrants en acier inoxydable, composite et céramique
Les coûts des matériaux restent un défi persistant pour les produits d'éviers de cuisine utilisant de l'acier inoxydable, des résines, des minéraux ou des intrants céramiques. Le nickel, un intrant clé dans l'acier inoxydable de grade 304, ainsi que les coûts de la résine acrylique et des charges minérales peuvent peser sur les fabricants en concurrence dans des catégories de vente au détail sensibles aux prix. Les acheteurs peuvent retarder leurs achats ou opter pour des produits moins chers après des ajustements de prix répétés, faisant des contrats d'approvisionnement, du contenu recyclé et de l'efficacité des matériaux des outils commerciaux importants. En juillet 2025, Franke Group et POSCO ont signé un accord d'approvisionnement en matériaux pour des éviers en acier inoxydable haut de gamme fabriqués avec plus de 90 % de ferraille recyclée et d'énergie renouvelable, TÜV SÜD certifiant une empreinte carbone produit inférieure de 60 % aux produits de référence indiqués. Un tel approvisionnement peut réduire les risques d'approvisionnement et soutenir la conformité environnementale, créant des avantages en termes de coûts et de conformité pour les grands fabricants. Les petits fournisseurs peuvent trouver plus difficile d'absorber les coûts de certification et de gérer des contrats de matériaux à long terme. Les produits à marque distributeur et les produits de base peuvent intensifier la pression sur les prix dans le bas du marché des éviers de cuisine, obligeant les producteurs qui ne peuvent pas répercuter des coûts de matériaux plus élevés à simplifier les fonctionnalités ou à réviser leur gamme de produits. Les fabricants disposant de déclarations de matériaux étayées, d'un approvisionnement fiable et d'informations produits vérifiées peuvent avoir une plus grande marge pour défendre leurs prix, faisant de la discipline d'approvisionnement un facteur concurrentiel pratique.
Exigences d'installation qualifiée pour les formats d'éviers haut de gamme
Les formats d'éviers haut de gamme nécessitent une installation précise et des matériaux environnants compatibles. Les produits à montage affleurant nécessitent un fraisage et un scellement soigneux du plan de travail. Dans le même temps, les éviers de ferme et à montage sous plan en grès cérame peuvent nécessiter un renforcement des meubles ou le remplacement complet du plan de travail, augmentant les coûts totaux du projet au-delà du prix de l'équipement. Les pénuries de main-d'œuvre qualifiée et la hausse des coûts des corps de métier restent des risques à la baisse pour l'activité de rénovation, en particulier pour les acheteurs recherchant un design haut de gamme dans des budgets limités. Les fabricants peuvent atténuer ce frein grâce à des découpes standardisées, des gabarits améliorés, la formation des installateurs et des réseaux d'installateurs certifiés. Les produits compatibles avec plusieurs matériaux de plans de travail offrent une plus grande flexibilité aux détaillants et aux fabricants. En 2025, BLANCO GmbH + Co KG a introduit l'évier de poste de travail INTEOS, avec des modèles en acier inoxydable et en SILGRANIT utilisant une seule dimension de découpe, simplifiant la spécification et réduisant l'incertitude d'installation. Des instructions numériques claires et une communication préalable sur les modifications des meubles, les exigences du plan de travail et la disponibilité de la main-d'œuvre peuvent soutenir les clients et aider à prévenir les installations ratées ou retardées qui pourraient nuire à l'expérience globale de rénovation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
l'acier inoxydable ancre la part de marché tandis que les composites captent la valeurL'acier inoxydable détenait 52,12 % de la part du marché des éviers de cuisine en 2026, ce qui en fait la principale catégorie de matériaux. Il est largement utilisé car il est familier, durable et adapté aux applications résidentielles et commerciales. Sa large gamme de prix soutient également son utilisation dans les projets de remplacement et les approvisionnements commerciaux à grande échelle. Les exigences de la restauration renforcent son rôle dans les cuisines professionnelles où la facilité de nettoyage et la durabilité sont des facteurs d'achat centraux. L'acrylique répond à la demande d'entrée de gamme et aux besoins urbains compacts, tandis que le grès cérame et les matériaux à base de pierre servent les applications à plus haute valeur. Le choix du matériau reflète donc non seulement l'apparence, mais aussi le contexte d'installation, le budget de l'acheteur et l'intensité d'utilisation prévue.
Le composite de quartz devrait être le matériau à la croissance la plus rapide, avec une taille du marché des éviers de cuisine pour ce segment prévue de croître à un CAGR de 8,58 % jusqu'en 2032. Sa résistance aux rayures, sa réduction du bruit, ses options de couleurs et sa surface non poreuse séduisent les acheteurs recherchant une mise à niveau haut de gamme. BLANCO GmbH + Co KG a introduit VELGRANIT en mars 2026 comme matériau composite positionné pour la résistance à la chaleur, aux taches et aux chocs. La gamme Fragranite de Franke Group soutient de même une offre composite différenciée. Les fournisseurs disposant de marques composites établies peuvent obtenir une valeur plus élevée par unité que les producteurs d'acier inoxydable de base. La composition des matériaux restera probablement à deux niveaux, l'acier inoxydable soutenant le volume et les produits composites soutenant les revenus haut de gamme. Les fournisseurs d'acier inoxydable peuvent encore se différencier par la profondeur de la cuve, l'épaisseur, la réduction du bruit et les systèmes d'accessoires. Les marques composites doivent démontrer l'avantage pratique de leurs déclarations de matériaux, et pas seulement une palette de couleurs plus large. Les portefeuilles les plus solides peuvent servir les remplacements standard tout en offrant un chemin évident vers un produit mieux spécifié.

Par type d'installation :
le montage en surface domine tandis que le montage affleurant gagne en demande haut de gammeLes formats à montage en surface et à encastrement par le dessus détenaient 43,26 % de la part du marché des éviers de cuisine en 2026. Leur base installée bénéficie de la compatibilité de rénovation, notamment dans les cuisines avec des plans de travail en stratifié ou carrelés. Le format est souvent moins difficile à installer que d'autres options et peut réduire le coût du projet. Cela est important dans les maisons anciennes et les travaux de rénovation soucieux des prix. Les produits à montage sous plan restent courants dans les projets de plans de travail en pierre engineered haut de gamme. Les produits de ferme et à tablier répondent aux acheteurs qui accordent une grande valeur aux caractéristiques de design visibles.
Les produits à montage affleurant devraient croître à un CAGR de 5,96 % jusqu'en 2032. Ils soutiennent une approche de design où l'évier et le plan de travail sont traités comme une surface coordonnée unique. Cette approche nécessite une coordination plus étroite entre les fournisseurs d'éviers, les fabricants de plans de travail et les installateurs. Le produit OOVALON de BLANCO GmbH + Co KG a été introduit pour des applications à montage sous plan ou affleurant et a été récompensé par un iF Design Award en 2026. Les modèles à double montage offrent une flexibilité lorsque les détaillants doivent couvrir davantage de configurations d'installation avec moins de gammes de produits. Le secteur des éviers de cuisine peut bénéficier de cette combinaison car les produits à montage en surface accessibles et les produits haut de gamme intégrés répondent à des besoins de rénovation distincts. La planification des produits doit tenir compte du fait qu'un propriétaire peut sélectionner un format bien avant qu'un plan de travail final ne soit choisi. Les fournisseurs qui fournissent des dimensions, des gabarits et un soutien professionnel tôt dans le processus peuvent rester impliqués dans la spécification. Cela fait du type d'installation une voie vers la fidélisation des clients ainsi qu'une décision de design.
Par configuration de cuve :
les postes de travail à cuve simple dominent la demande axée sur l'utilitéLes produits à cuve simple représentaient 48,05 % de la part du marché des éviers de cuisine en 2026. Les éviers à cuve simple devraient également croître au CAGR le plus rapide parmi les configurations, à 5,22 % jusqu'en 2032. Une grande cuve simple peut accueillir des ustensiles de cuisine surdimensionnés et créer une zone de préparation flexible. Les rebords d'accessoires peuvent supporter des planches à découper, des passoires et des égouttoirs sans prendre d'espace de plan de travail supplémentaire. Ce design est pertinent à la fois pour les maisons haut de gamme et les cuisines compactes qui ont besoin de surfaces de travail flexibles. Il convient également aux environnements commerciaux qui nécessitent une conception de cuve simple et durable.
Kohler Co. a introduit le poste de travail Synthos en novembre 2025 avec des tailles allant de 30 pouces à 72 pouces et une technologie de réduction du bruit. Zurn Elkay a également étendu ses catalogues de postes de travail Quartz Luxe et Circuit Chef en janvier 2025. Les produits à double cuve restent pertinents là où les utilisateurs préfèrent la séparation des tâches ou où les lave-vaisselle sont moins courants. Les formats à cuves multiples conservent un rôle institutionnel là où les processus de manipulation des aliments nécessitent des étapes séparées de lavage et de rinçage. Le choix de la configuration continuera de dépendre des habitudes des ménages, de la pénétration des appareils électroménagers et des exigences d'hygiène commerciale. Une grande cuve unique peut être convaincante là où l'espace de plan de travail est limité, mais certains ménages donneront toujours la priorité à des zones de travail séparées. Les fabricants devraient donc éviter de traiter une configuration comme universellement adaptée. Une gamme claire permet aux détaillants et aux designers d'associer les préférences fonctionnelles à l'espace de cuisine disponible.
Par utilisateur final :
le résidentiel reste le cœur tandis que la demande commerciale croît plus viteLes utilisateurs résidentiels représentaient 73,20 % de la part du marché des éviers de cuisine en 2026. La catégorie bénéficie de la grande base installée de logements et du besoin récurrent de mettre à jour les cuisines. Les dépenses de rénovation sont particulièrement importantes dans les économies matures où l'activité de construction neuve peut être irrégulière. La National Kitchen and Bath Association s'attend à ce que les dépenses en produits de rénovation dépassent les dépenses liées à la construction neuve en 2025. Cette relation soutient la demande d'éviers de remplacement dans une large gamme de prix. L'activité de rénovation haut de gamme peut encore déplacer la demande vers des produits en grès cérame, composites et de type poste de travail.
Les utilisateurs finaux commerciaux devraient se développer à un CAGR de 5,74 % jusqu'en 2032. Leurs décisions d'achat donnent souvent la priorité aux spécifications, à la durabilité sur le cycle de vie, au nettoyage et au service fournisseur. Les groupes hôteliers, les chaînes de restaurants, les opérateurs de restauration et les cuisines fantômes utilisent des équipements standardisés sur plusieurs sites. Cela crée une opportunité pour les fournisseurs capables d'offrir des produits certifiés et un service cohérent. La demande commerciale contribue également à réduire la dépendance aux cycles de rénovation des ménages. Le marché des éviers de cuisine devrait voir les acheteurs commerciaux représenter progressivement une plus grande part de la valeur totale à mesure que leur croissance reste supérieure aux prévisions globales. Les acheteurs commerciaux créent également une demande de pièces de rechange fiables, de documents techniques et d'un soutien de remplacement rapide. Ces exigences peuvent être difficiles à satisfaire pour les fournisseurs axés sur la vente au détail sans processus de service distincts. Les fournisseurs qui développent cette capacité peuvent poursuivre une gamme plus large de projets de restauration et d'hôtellerie.
Par canal de distribution :
la vente au détail domine tandis que les achats en ligne élargissent l'accèsLe B2C et la vente au détail détenaient 82,45 % de la part du marché des éviers de cuisine en 2026. Le canal comprend les grandes surfaces de bricolage, les détaillants spécialisés, les points de vente de marque, les quincailleries locales et les plateformes en ligne. Les magasins physiques restent utiles car les consommateurs souhaitent souvent évaluer le matériau, la profondeur, la finition et les options d'accessoires avant d'acheter. Les détaillants jouent également un rôle dans l'association de l'équipement aux meubles, plans de travail et robinetteries. Dans les marchés émergents, les magasins locaux et les relations avec les entrepreneurs restent importants pour les décisions d'achat des ménages. L'étendue du canal l'aide à conserver la plus grande part des ventes de la catégorie.
Le B2C et la vente au détail devraient croître à un CAGR de 5,03 % jusqu'en 2032 car le commerce en ligne se développe au sein du canal plus large. La croissance signalée d'Amazon India dans les achats d'éviers montre que les acheteurs sont prêts à acheter des équipements via des plateformes numériques. Les canaux B2B et de projet restent importants pour les promoteurs, les entreprises hôtelières et les opérateurs de cuisines fantômes. Ces clients achètent souvent par le biais de relations directes avec les fabricants et de spécifications de projet standard. L'approvisionnement à marque distributeur peut élargir l'assortiment pour les détaillants tout en intensifiant la concurrence par les prix pour les marques sans différenciation matérielle. Les fabricants ont besoin de contenus produits et de modèles de service spécifiques aux canaux pour gérer les deux opportunités. Une référencement au détail devrait simplifier la sélection des produits, tandis qu'une spécification de projet nécessite une profondeur technique et des détails de conformité. Traiter les deux audiences de la même manière peut limiter la conversion dans un canal ou créer une complexité inutile dans l'autre. La discipline de canal peut donc améliorer l'efficacité des ventes ainsi que l'expérience client.
Analyse géographique
L'Asie-Pacifique détenait 45,03 % de la part du marché des éviers de cuisine en 2026 et devrait croître à un CAGR de 5,51 % jusqu'en 2032. La région combine de grands besoins en construction résidentielle, la formation de ménages urbains et une activité de rénovation en expansion. L'Inde soutient la demande grâce au développement de logements haut de gamme et à une base de fabrication croissante pour les produits en acier inoxydable et composites. Kohler Co. a lancé sa gamme d'éviers en acier inoxydable Strive pour l'Inde en avril 2025 avec des cuves plus profondes et une absorption acoustique SilentShield. Le produit montre pourquoi l'adaptation régionale est importante sur un marché aux exigences domestiques distinctes.
L'investissement dans le développement immobilier en Chine a chuté de 17,2 % en 2025, selon le Bureau national des statistiques de Chine. Cela accroît l'importance de l'activité de remplacement, de la rénovation et de la mise à niveau plutôt que de la dépendance aux logements neufs. Le Vietnam, l'Indonésie, les Philippines et la Malaisie continuent d'offrir un potentiel de demande à mesure que les infrastructures formelles de cuisine et de plomberie se développent. L'Asie-Pacifique bénéficie également de la présence de fabricants orientés vers l'exportation qui servent les clients locaux et étrangers. La taille du marché des éviers de cuisine dans la région reflète à la fois la demande en volume et un segment haut de gamme en expansion. Le commerce en ligne peut aider les entreprises à atteindre les villes qui ont moins de showrooms spécialisés. La capacité de production locale peut raccourcir les délais de livraison et permettre aux fournisseurs d'offrir une gamme adaptée aux meubles locaux et aux pratiques domestiques. Dans le même temps, la demande haut de gamme croissante n'élimine pas le besoin de produits de valeur durables dans les logements urbains à prix plus bas. Les fournisseurs opérant en Asie-Pacifique ont besoin de gammes de produits qui reconnaissent des différences substantielles de revenus, de type de projet et d'infrastructure de vente au détail dans toute la région.
L'Amérique du Nord reste un marché de rénovation à haute valeur. Les formats de postes de travail haut de gamme, composites, de ferme et à montage affleurant sont bien établis dans la région. Franke Group a ouvert une installation de fabrication pour la restauration de 82 millions USD à San Luis Potosí, au Mexique, en juillet 2025 pour servir la demande commerciale dans les Amériques. L'Europe reste un marché axé sur le design où la certification des produits, le design à montage affleurant et l'innovation en matériaux composites sont importants. L'Amérique du Sud présente des conditions de revenus inégales et reste sensible à la stabilité économique générale. Le Moyen-Orient et l'Afrique sont soutenus par l'hôtellerie, le développement résidentiel et l'activité de projets commerciaux, les marchés du GCC revêtant une importance particulière. Les spécifications de produits sur ces marchés reflètent souvent les besoins de grands projets plutôt que le remplacement au détail individuel. Cela peut favoriser les fournisseurs disposant de distributeurs régionaux, de délais de livraison fiables et de la capacité à soutenir la documentation de projet. L'Amérique du Sud nécessite une approche différente car l'accessibilité et les conditions économiques peuvent affecter le calendrier des dépenses d'amélioration de l'habitat.
Paysage concurrentiel
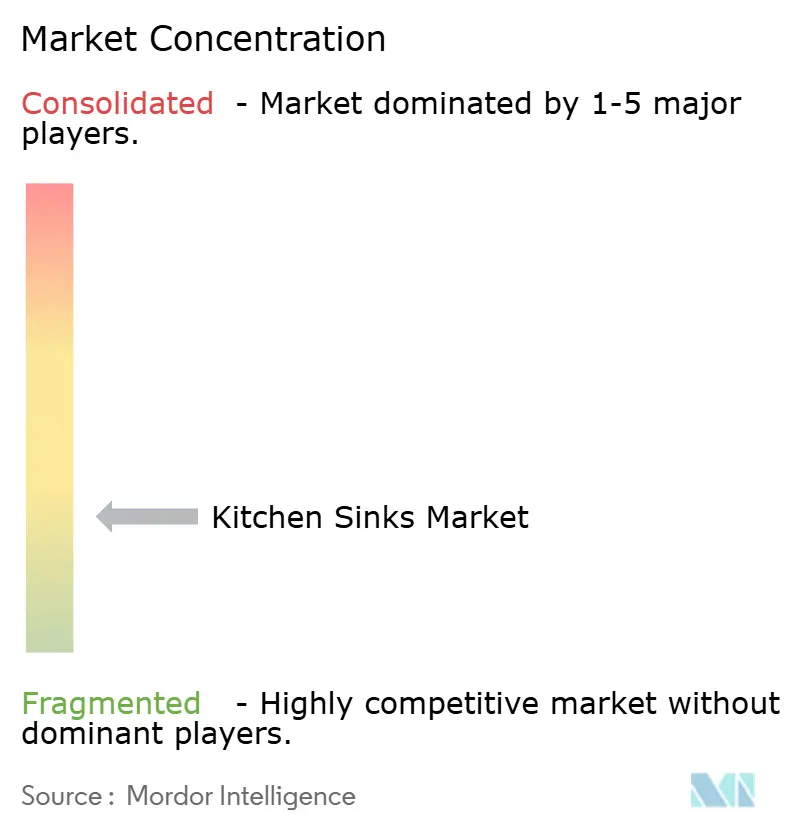
Le marché des éviers de cuisine est fragmenté. Les fournisseurs mondiaux haut de gamme se font concurrence par le biais de matériaux propriétaires, de références en design, d'accessoires et de couverture des canaux. Franke Group, Kohler Co. et BLANCO GmbH + Co KG ont des positions visibles dans les catégories de produits résidentiels haut de gamme et professionnels. Les fabricants indiens de composites et les fabricants chinois d'acier inoxydable ajoutent une pression concurrentielle par leur échelle et leur portée à l'exportation. Cette structure offre aux acheteurs une large gamme de prix et de matériaux. Elle crée également une distinction claire entre les produits brevetés ou de marque et les offres de base. Un matériau propriétaire ou un système d'accessoires coordonné peut rendre la comparaison directe des prix plus difficile pour les concurrents. Cependant, ces avantages doivent être soutenus par la disponibilité des produits et un soutien à l'installation crédible. Les concurrents axés sur les coûts conservent une position importante là où les produits en acier inoxydable standard répondent aux besoins de l'acheteur. Le champ concurrentiel est donc défini à la fois par la différenciation technique et l'exécution dans les canaux locaux.
BLANCO GmbH + Co KG s'est concentré sur le design de produits et le développement de matériaux. Son évier de poste de travail INTEOS a reçu un Red Dot Award 2025, tandis que l'OOVALON et le LUNEOO UNIT ont reçu un iF Design Award en 2026. Kohler Co. a élargi son portefeuille haut de gamme grâce à la collection Audrine avec Studio McGee en 2026. L'expansion de capacité de Carysil Limited démontre comment les producteurs indiens cherchent à jouer un rôle plus important dans l'approvisionnement en composite de quartz. Ces mouvements montrent que la différenciation des matériaux et la capacité de fabrication sont toutes deux au cœur de la concurrence.
Les entreprises doivent également gérer l'évolution des exigences d'approvisionnement. La teneur en matériaux recyclés et les informations sur l'empreinte carbone des produits peuvent avoir de l'importance dans les projets commerciaux et publics européens. Les plateformes de produits connectés sont un domaine émergent, bien que leur valeur pratique dépende de l'adoption par les consommateurs et de la compatibilité. BLANCO GmbH + Co KG a annoncé l'intégration prévue de son application UNIT avec l'écosystème de maison intelligente open source Home Assistant en septembre 2026. Les fournisseurs capables de soutenir les acheteurs de commerce en ligne en libre-service et les prescripteurs B2B professionnels seront mieux placés pour répondre à une demande variée. La concurrence devrait rester équilibrée entre les marques mondiales axées sur le design et les fabricants régionaux compétitifs en termes de coûts. Les grandes marques mondiales peuvent appliquer leur expertise en design, leurs relations établies avec les détaillants et leurs noms de matériaux reconnus dans plusieurs géographies. Les producteurs régionaux peuvent répondre rapidement aux prix locaux et peuvent bénéficier de chaînes d'approvisionnement plus courtes.
Leaders du secteur des éviers de cuisine
-
Kohler Co.
-
Franke Holding AG
-
BLANCO GmbH + Co KG
-
Elkay Manufacturing Company
-
Teka Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des éviers de cuisine Entreprises couvertes dans ce rapport
- Franke Group
- Kohler Co.
- BLANCO GmbH + Co KG
- Elkay Manufacturing Company
- Teka Industrial S.A.
- Carysil Limited
- Bareno
- Roca Sanitario, S.A.
- Duravit Aktiengesellschaft
- Reginox B.V.
- Baekjo
- Alveus d.o.o.
- Nirali BG
- Hindware Home Innovation Ltd.
- Oliveri
- TOTO LTD.
- LIXIL Corporation
- Jaquar and Company Private Limited
- JOMOO Group
- Villeroy & Boch AG
Développements industriels récents dans Marché des éviers de cuisine
- Septembre 2026 : BLANCO GmbH + Co KG a dévoilé l'évier VION et le robinet LAVIN en tant qu'ensemble UNIT coordonné à Küchenmeile 2026, a introduit l'acier inoxydable Durinox dans des coloris or et platine, et a annoncé l'intégration prévue de l'application BLANCO UNIT avec l'écosystème de maison intelligente open source Home Assistant.
- Mars 2025 : BLANCO GmbH + Co KG a lancé l'évier OOVALON en composite VELGRANIT breveté aux côtés du robinet LUNEOO, et l'ensemble OOVALON et LUNEOO UNIT a reçu un iF Design Award en 2026.
- Janvier 2026 : Kohler Co. a lancé la collection d'éviers de cuisine Audrine avec Studio McGee en configurations tablier, montage sous plan et bar avec des accessoires intégrés.
- Août 2025 : Middleby Corporation a annoncé un accord de fourniture avec CloudKitchens pour équiper jusqu'à 750 sites de cuisines de livraison en France, en Espagne, au Portugal, en Pologne, aux Pays-Bas et en Italie.
Périmètre du rapport mondial sur le marché des éviers de cuisine
Aperçu de la segmentation
| Acier inoxydable |
| Quartz |
| Grès cérame |
| Granit et marbre |
| Acrylique |
| Autres matériaux |
| Montage en surface/encastrement par le dessus |
| Montage sous plan |
| Ferme/tablier |
| Montage affleurant |
| Double montage |
| Autres types d'installation |
| Cuve simple |
| Double cuve |
| Triple/multi-cuve |
| Résidentiel |
| Commercial |
| B2C/Vente au détail | Grandes surfaces de bricolage |
| Points de vente exclusifs de marque | |
| Quincailleries locales/marché non organisé | |
| En ligne | |
| Autres canaux de distribution | |
| B2B/Projet (directement auprès des fabricants) |
| Amérique du Nord | Canada |
| États-Unis | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas, Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Acier inoxydable | |
| Quartz | ||
| Grès cérame | ||
| Granit et marbre | ||
| Acrylique | ||
| Autres matériaux | ||
| Par type d'installation | Montage en surface/encastrement par le dessus | |
| Montage sous plan | ||
| Ferme/tablier | ||
| Montage affleurant | ||
| Double montage | ||
| Autres types d'installation | ||
| Par configuration de cuve | Cuve simple | |
| Double cuve | ||
| Triple/multi-cuve | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Par canal de distribution | B2C/Vente au détail | Grandes surfaces de bricolage |
| Points de vente exclusifs de marque | ||
| Quincailleries locales/marché non organisé | ||
| En ligne | ||
| Autres canaux de distribution | ||
| B2B/Projet (directement auprès des fabricants) | ||
| Par géographie | Amérique du Nord | Canada |
| États-Unis | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas, Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège, Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des éviers de cuisine d'ici 2032 ?
Le secteur des éviers de cuisine devrait atteindre 535 milliards USD d'ici 2032, avec un CAGR de 4,57 % à partir de 2027.
Quel matériau d'évier de cuisine connaît la croissance la plus rapide ?
Le composite de quartz est le matériau à la croissance la plus rapide, avec un CAGR de 8,58 % prévu jusqu'en 2032.
Pourquoi les éviers en acier inoxydable restent-ils largement utilisés ?
L'acier inoxydable détenait une part de 52,12 % en 2026 car il offre durabilité, large couverture de prix et utilisation établie dans les cuisines résidentielles et commerciales.
Quel type d'installation devrait connaître la croissance la plus rapide ?
Les éviers à montage affleurant devraient croître à un CAGR de 5,96 % jusqu'en 2032 à mesure que les designs de plans de travail intégrés gagnent en adoption.
Qu'est-ce qui stimule la demande d'éviers de cuisine commerciaux ?
Les opérateurs hôteliers, de restauration et de cuisines fantômes ont besoin de produits standardisés et durables et devraient soutenir une croissance de CAGR de 5,74 % dans l'utilisation finale commerciale.