
Küchenspülen-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.48 Milliarden US-Dollar |
| Marktgröße (2032) | 5.60 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
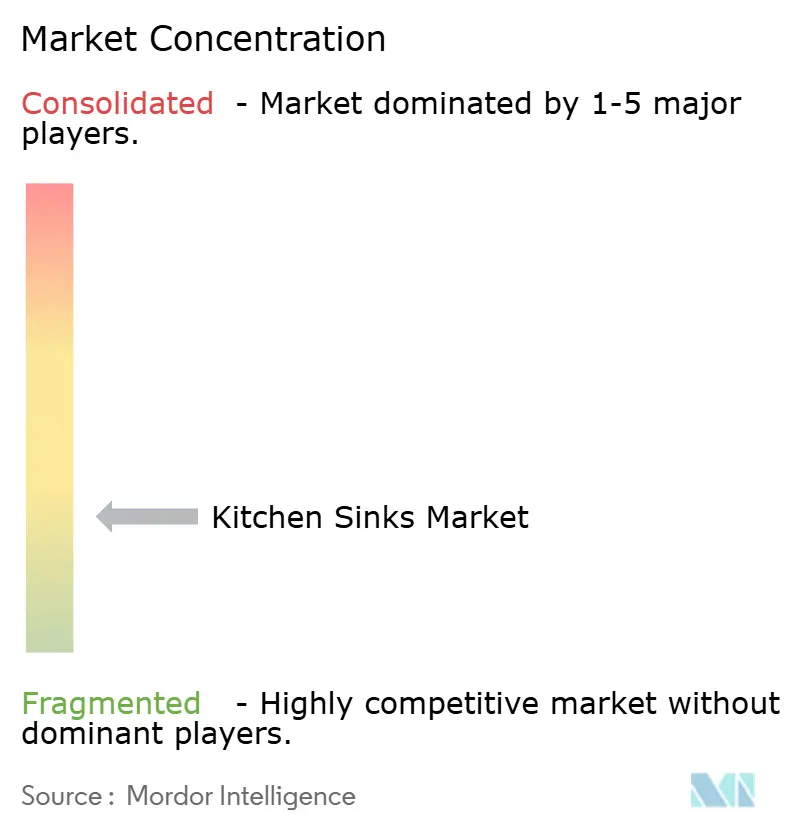
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Küchenspülen-Marktanalyse von Mordor Intelligence
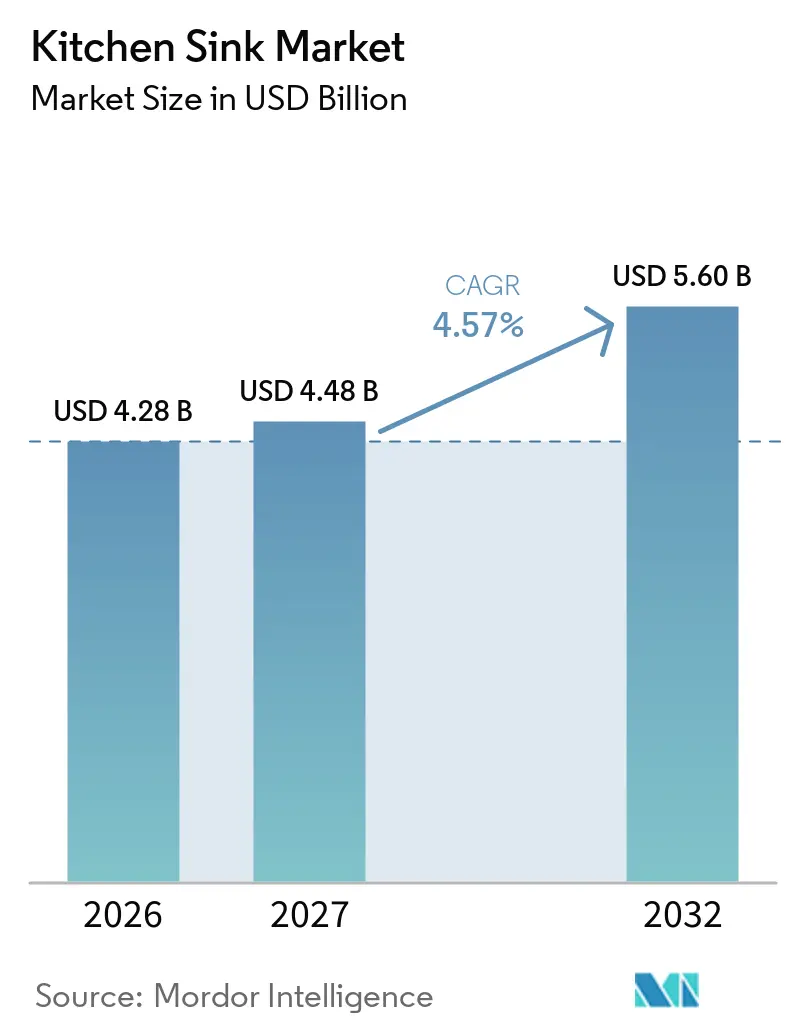
Die Größe des Küchenspülen-Marktes wird voraussichtlich von 4,12 Milliarden USD im Jahr 2026 auf 4,48 Milliarden USD im Jahr 2027 steigen und bis 2032 5,60 Milliarden USD erreichen, bei einer CAGR von 4,57 % während des Prognosezeitraums (2027–2032). Renovierungsaktivitäten entwickeln sich in mehreren reifen Volkswirtschaften zu einer zuverlässigeren Nachfragequelle als der Neubau von Wohngebäuden. Hochwertige Armaturenentscheidungen erhöhen zudem den Wert vieler Ersatzprojekte, selbst wenn die Stückzahlnachfrage stabil bleibt. Gewerbliche Gastronomie, Hotellerie und Cloud-Küchen erzeugen eine Nachfrage, die weniger an Haushaltsrenovierungszyklen gebunden ist. Der digitale Einzelhandel erweitert den Zugang zu Premiumprodukten, während Hersteller in Materialien, Zubehör und Installationsunterstützung investieren. Der Küchenspülen-Markt begünstigt daher Lieferanten, die Ersatz, professionelle Spezifikation und Online-Auffindbarkeit durch separate Kanalansätze bedienen können.
Wichtigste Erkenntnisse des Berichts
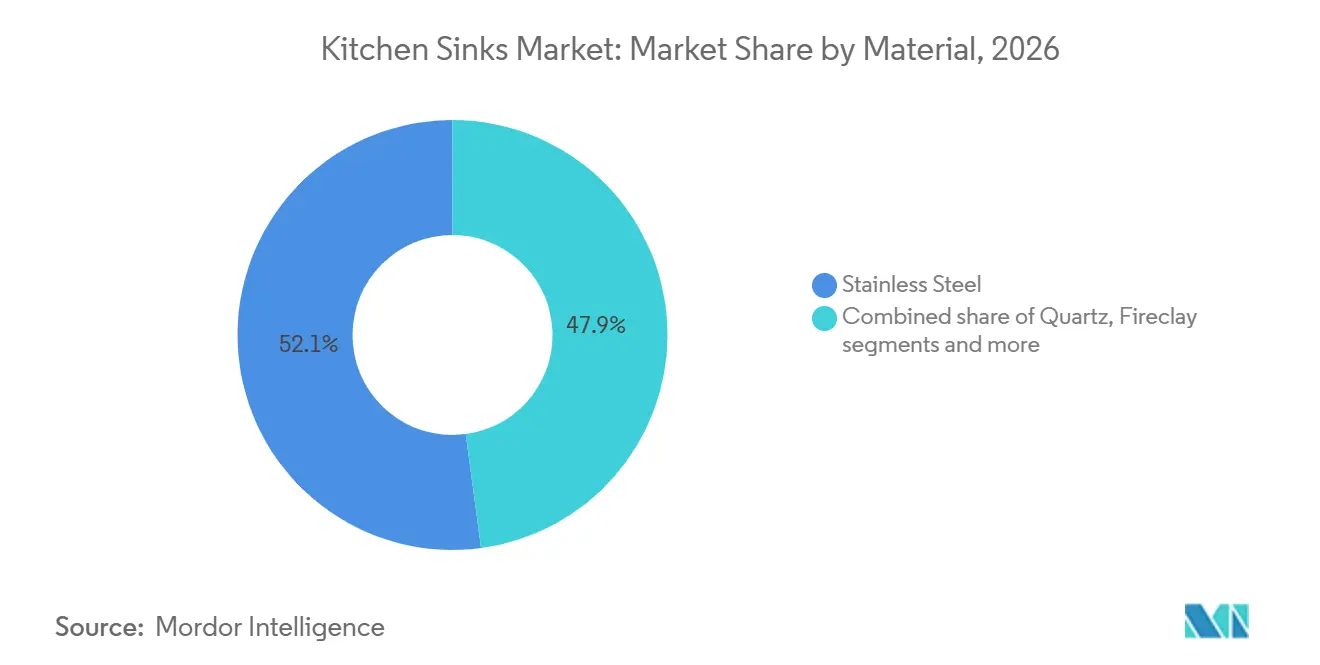
- Nach Material hielt Edelstahl im Jahr 2026 einen Marktanteil von 52,12 % am Küchenspülen-Markt, während Quarzkomposit bis 2032 voraussichtlich mit einer CAGR von 8,58 % wachsen wird.
- Nach Installationstyp hielten Auflage- oder Einbauspülen im Jahr 2026 einen Marktanteil von 43,26 % am Küchenspülen-Markt, während bündige Einbauspülen bis 2032 voraussichtlich mit einer CAGR von 5,96 % wachsen werden.
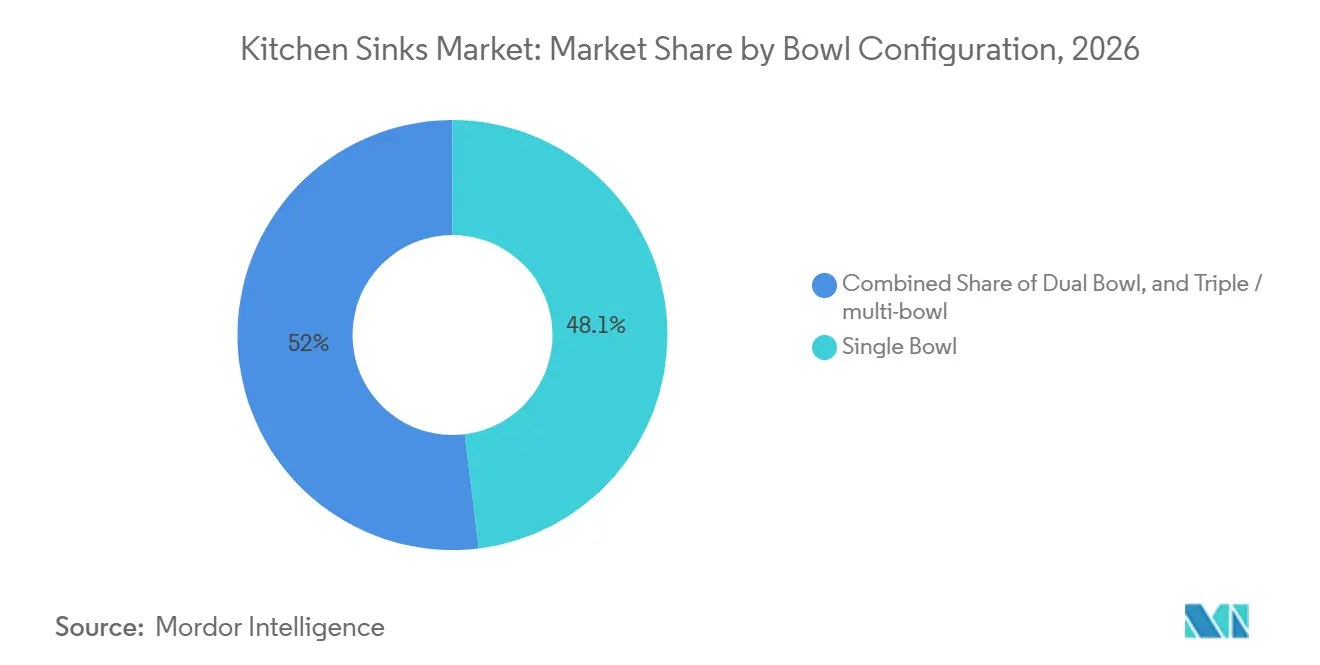
- Nach Beckenkonfiguration hielten Einfachbeckenspülen im Jahr 2026 einen Marktanteil von 48,05 % am Küchenspülen-Markt und werden bis 2032 voraussichtlich mit einer CAGR von 5,22 % wachsen.
- Nach Endnutzer hielten private Nutzer im Jahr 2026 einen Marktanteil von 73,20 % am Küchenspülen-Markt, während gewerbliche Nutzer bis 2032 voraussichtlich mit einer CAGR von 5,74 % wachsen werden.
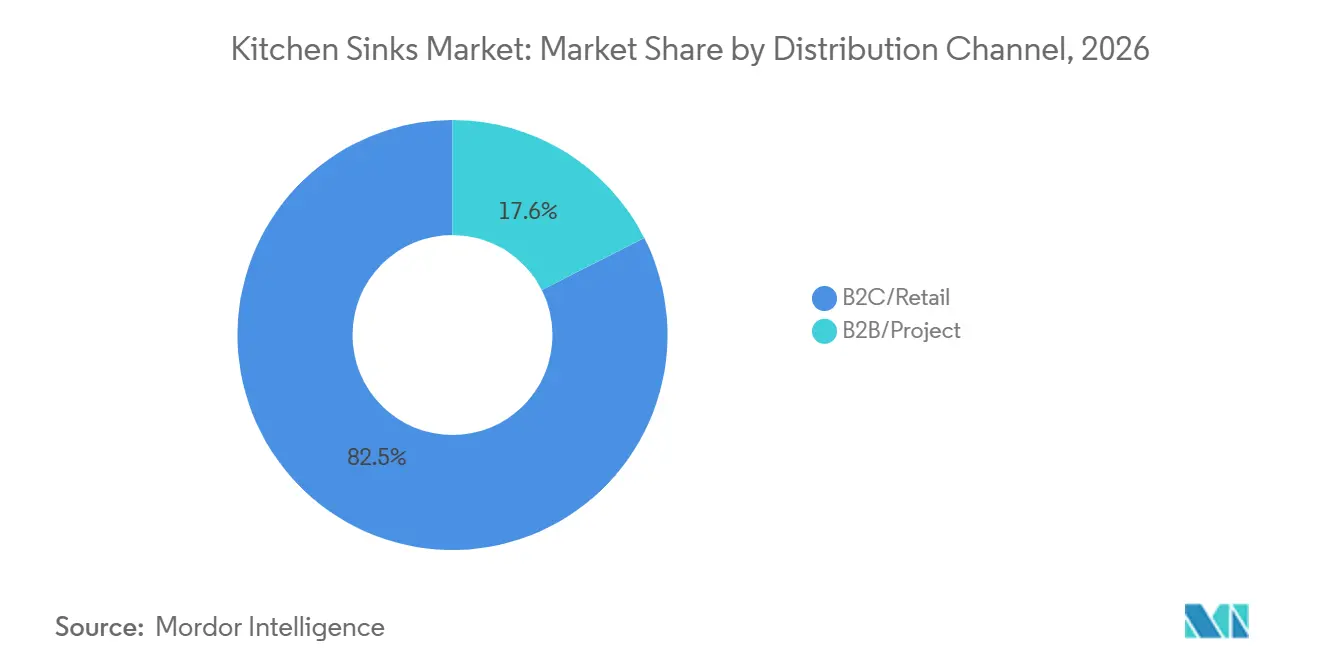
- Nach Vertriebskanal hielten B2C und Einzelhandel im Jahr 2026 einen Marktanteil von 82,45 % am Küchenspülen-Markt und werden bis 2032 voraussichtlich mit einer CAGR von 5,03 % wachsen.
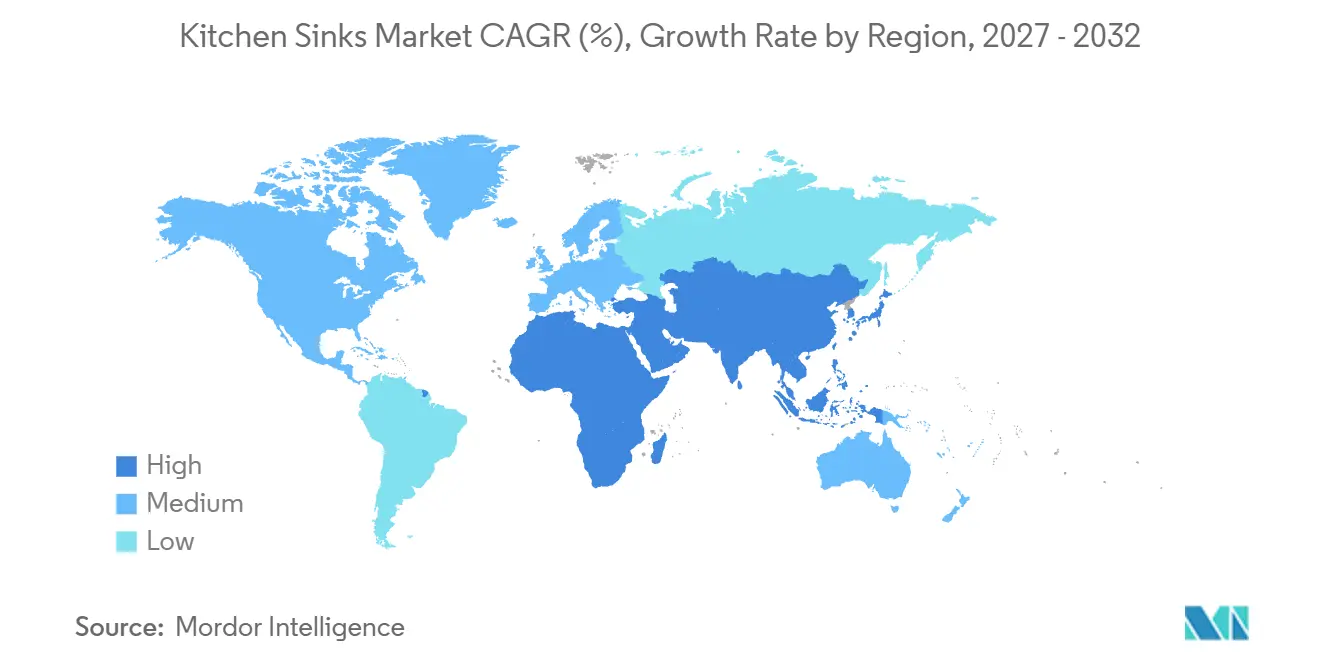
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 45,03 % am Küchenspülen-Markt und wird bis 2032 voraussichtlich mit einer CAGR von 5,51 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnungsbau und Küchenrenovierung | +1.1% | Global, mit dem stärksten Effekt in Nordamerika sowie Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Steigende verfügbare Einkommen und Upgrades auf hochwertige Armaturen | +0.9% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| E-Commerce und Omnichannel-Expansion im Heimwerkerbereich | +0.6% | Global, mit Indien und China als Volumenführer sowie den USA und Europa als Wertführer | Mittelfristig (2–4 Jahre) |
| Expansion in Hotellerie, Gastronomie und Cloud-Küchen | +0.5% | Asien-Pazifik, Naher Osten und Afrika sowie Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach hygienischen, langlebigen und wartungsarmen Materialien | +0.5% | Global, mit starker Relevanz im städtischen Asien-Pazifik und gewerblichen Anwendungen | Mittelfristig (2–4 Jahre) |
| Exportfertigung und Produktionsnetzwerke für Handelsmarken | +0.4% | Fertigungszentren in Indien und China, die Nordamerika und Europa beliefern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Wohnungsbau und Küchenrenovierungen
Küchenrenovierungen stützen die Ersatznachfrage, wenn die Neubautätigkeit nachlässt. Die National Kitchen and Bath Association prognostizierte, dass die Ausgaben für Küchen und Bäder in US-amerikanischen Wohngebäuden im Jahr 2026 228 Milliarden USD betragen würden, ein Anstieg von 0,1 %, wobei die Ausgaben für Reparatur und Umbau voraussichtlich um 2,9 % steigen, während die neubaubezogenen Ausgaben um 3 % sinken[1]. Renovierungskäufer können höherwertige Materialien und Workstation-Formate anstelle von Standard-Bauarmaturen wählen, was Ersatzaktivitäten zu einer wichtigen Einnahmequelle macht, selbst wenn die Baugenehmigungen gedämpft sind. In China sank die Investition in die Immobilienentwicklung im Jahr 2025 um 17,2 %[2], was den Bedarf für Hersteller unterstreicht, das Renovierungssegment zu bedienen, anstatt sich ausschließlich auf Neubauprojekte zu verlassen. Der Küchenspülen-Markt profitiert, wenn Renovierungen den Austausch von Arbeitsplatten, Schrankerneuerungen oder vollständige Küchenumgestaltungen umfassen, da Verbraucher Spülen seltener als eigenständige Käufe ersetzen. Diese Beziehung erhöht die Bedeutung von Installateurnetzwerken, Handwerkerbeziehungen und Produktkompatibilitätsinformationen. Auflage-Spülen bleiben relevant, da sie eine einfachere Installationsoption bieten, während Unterbau-, Feuerton- und integrierte Produkte attraktiver werden, wenn Hausbesitzer Arbeitsplatten ersetzen. Dieser Mix kann den Wert pro Projekt steigern, ohne ein vergleichbares Wachstum bei den Armaturenvolumina zu erfordern. Renovierungsprojekte ermöglichen es Käufern auch, Beckentiefe, Ablauf- und Abwassersysteme sowie passende Armaturen zu bewerten. Lieferanten, die diese Optionen als praktische Pakete präsentieren, können die Wahrscheinlichkeit verringern, dass Spülen als nachgelagerte, preisgetriebene Käufe behandelt werden, was den Wert und die Qualität jedes Verkaufs verbessert.
Steigende verfügbare Einkommen und Upgrades auf hochwertige Küchenarmaturen
Höhere Renovierungsbudgets stützen die Nachfrage nach Küchenspülen, die Materialeigenschaften, Ästhetik und integriertes Zubehör verbinden. Premiumkäufer können Feuerton-, Quarzkomposit- und Workstation-Designs mit mehreren Zubehörteilen in Betracht ziehen, wenn die Budgets umfassendere Upgrades erlauben, da diese Produkte Oberflächenbeständigkeit und ein hochwertiges Erscheinungsbild bieten, das das Gesamtdesign der Küche ergänzt. Solche Produkte können höhere Stückwerte erzielen als Standard-Edelstahlmodelle. Im Januar 2026 brachte Kohler seine Audrine-Feuertonkollektion mit Studio McGee in Schürzen-, Unterbau- und Bar-Formaten auf den Markt und unterstrich damit die Rolle von Designpartnerschaften und Zubehör bei der Positionierung von Premiumprodukten [3]. Die Premiumnachfrage beeinflusst auch Fertigungsinvestitionen und Produktentwicklung. Im März 2025 kündigte Carysil ein Investitionsprogramm in Höhe von INR 500 Crore an, um seine Quarzspülen-Produktionskapazität auf 2 Millionen Einheiten jährlich zu verdoppeln, was das Vertrauen in die Nachfrage nach Kompositspülen und das Exportpotenzial signalisiert[4]. Hersteller mit markeneigenen Kompositmaterialien können sich über den Preis hinaus durch koordiniertes Zubehör, Farboptionen und Arbeitsplattenberatung differenzieren. Hochwertige Produkte können den Umsatzmix der Küchenspülen-Branche verbessern, wenn Haushaltsbudgets umfassendere Renovierungsprojekte unterstützen; die Premiumnachfrage variiert jedoch je nach Käufergruppe und Region. Hersteller benötigen ein klares Gut-Besser-Bestes-Produktsortiment, um zu verhindern, dass Renovierungsprojekte mit niedrigerem Budget auf Handelsmarkenalternativen ausweichen, während Einzelhändler in der Lage sein müssen, Käufer mit anerkannten Premiumprodukten anzuziehen und praktische Einstiegsoptionen anzubieten.
E-Commerce und Omnichannel-Expansion im Heimwerkerbereich
Der Online-Einzelhandel verändert, wie Haushalte Spülenmaterialien, Abmessungen, Farben und Installationsoptionen vergleichen, und erhöht die Sichtbarkeit von Armaturen und verwandten Hausprodukten in digitalen Kaufprozessen. Online-Produktseiten erweitern den Zugang zu Komposit-, Feuerton- und Workstation-Spülen über die wichtigsten Ausstellungsraummärkte hinaus und ermöglichen es dem Küchenspülen-Markt, Kunden in Sekundärstädten durch genaue Spezifikationen und zuverlässige Lieferung zu erreichen. Der digitale Einzelhandel beseitigt jedoch nicht den Bedarf an physischen Kanälen oder professioneller Beratung, da Käufer weiterhin klare Informationen zu Schrankbreite, Ausschnittgröße, Armaturenreichweite, Ablaufplatzierung und Arbeitsplattenkompatibilität benötigen. Marken, die Vergleichstools, detaillierte Produktfotografie und Installationsanleitungen bereitstellen, können die Unsicherheit vor dem Kauf reduzieren. B2C und Einzelhandel bleiben der größte Vertriebskanal, da Online-Verkäufe innerhalb der breiteren Einzelhandelsnachfrage operieren und diese nicht ersetzen. Eine starke Omnichannel-Abdeckung unterstützt Online-Recherche, Auswahl im Geschäft und Installation durch professionelle Partner, während Lieferanten die Nachfrage nach bestimmten Größen, Oberflächen und Konfigurationen verfolgen können. Diese Informationen können Bestandsentscheidungen leiten, das Risiko der Lagerung langsam drehender Spezialprodukte reduzieren und die Notwendigkeit eines reaktionsschnellen Kundendienstes unterstreichen.
Expansion in Hotellerie, Gastronomie und Cloud-Küchen
Gewerbliche Küchen erzeugen eine spezifische Nachfrage nach langlebiger, spezifikationsgesteuerter Spülenbeschaffung. Große Gastronomie- und Cloud-Küchenbetreiber beschaffen standardisierte Edelstahlprodukte an mehreren Standorten und unterstreichen damit ihre Bedeutung innerhalb gewerblicher Ausrüstungslieferketten. Gewerbliche Käufer bewerten Hygiene, Langlebigkeit und Serviceunterstützung neben dem Kaufpreis. In Nordamerika beeinflusst NSF/ANSI 2 die Spezifikationen für Lebensmittelausrüstungen, während europäische Lebensmittelsicherheitsanforderungen das Design gewerblicher Küchen prägen. Diese Standards bevorzugen Materialien, die intensiver Reinigung und professionellem Einsatz standhalten. Edelstahl bleibt aufgrund seiner Langlebigkeit und Vertrautheit bei Gastronomieeinkäufern gut etabliert. Cloud-Küchen-Einrichtungen erzeugen auch Ersatznachfrage, wenn Betreiber wechseln oder Standorte renoviert werden. Folglich profitieren Lieferanten von dedizierten B2B-Vertriebsteams, Produktzertifizierungen und Servicevereinbarungen. Obwohl der gewerbliche Kanal kleiner als der Wohnbereichskanal bleibt, bietet seine CAGR von 5,74 % eine klare Chance für Hersteller mit relevanten Fähigkeiten. Lange Beschaffungszyklen begünstigen Lieferanten, die konforme Dokumentation, zuverlässige Produktverfügbarkeit und reaktionsschnellen Ersatzsupport aufrechterhalten. Große Anlagenbetreiber bevorzugen möglicherweise ein begrenztes, standardisiertes Produktsortiment, das standortübergreifend repliziert werden kann, was gut qualifizierten Lieferanten ermöglicht, längerfristige Beziehungen aufzubauen als solche, die Einzelhandelseinzelkäufe bedienen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der Inputkosten für Edelstahl, Komposit und Keramik | -0.9% | Global, mit dem stärksten Effekt in europäischen und ostasiatischen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Fragmentierter Wettbewerb und Preisdruck durch Handelsmarken | -0.7% | Global, mit dem stärksten Effekt in Asien-Pazifik und nordamerikanischen Massenmarktkanälen | Langfristig (≥ 4 Jahre) |
| Anforderungen an qualifizierte Installation für hochwertige Spülenformate | -0.6% | Nordamerika, Europa und städtische Premiummärkte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Nicht standardisierte Schrank- und Sanitärschnittstellen in verschiedenen Märkten | -0.4% | Global, mit dem stärksten Effekt in südamerikanischen sowie nahöstlichen und afrikanischen Renovierungsmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der Inputkosten für Edelstahl, Komposit und Keramik
Materialkosten bleiben eine anhaltende Herausforderung für Küchenspülenprodukte, die Edelstahl-, Harz-, Mineral- oder Keramikinputs verwenden. Nickel, ein wichtiger Input in Edelstahl der Güte 304, sowie die Kosten für Acrylharz und Mineralfüllstoffe können Hersteller unter Druck setzen, die in preissensiblen Einzelhandelskategorien konkurrieren. Käufer können Käufe verzögern oder nach wiederholten Preisanpassungen auf günstigere Produkte umsteigen, was Lieferverträge, Recyclinganteil und Materialeffizienz zu wichtigen kommerziellen Instrumenten macht. Im Juli 2025 unterzeichneten Franke und POSCO eine Materialliefervereinbarung für hochwertige Edelstahlspülen aus mehr als 90 % recyceltem Schrott und erneuerbarer Energie, wobei TÜV SÜD einen um 60 % niedrigeren Produkt-CO₂-Fußabdruck im Vergleich zu den angegebenen Referenzprodukten zertifizierte. Eine solche Beschaffung kann Versorgungsrisiken reduzieren und die Einhaltung von Umweltvorschriften unterstützen, was Kosten- und Compliance-Vorteile für größere Hersteller schafft. Kleinere Lieferanten finden es möglicherweise schwieriger, Zertifizierungskosten zu absorbieren und langfristige Materialverträge zu verwalten. Handelsmarken- und Massenprodukte können den Preisdruck am unteren Ende des Küchenspülen-Marktes verstärken und erfordern von Produzenten, die höhere Materialkosten nicht weitergeben können, eine Vereinfachung der Funktionen oder eine Überarbeitung ihres Produktmixes. Hersteller mit belegten Materialansprüchen, zuverlässiger Versorgung und verifizierten Produktinformationen haben möglicherweise mehr Spielraum, die Preisgestaltung zu verteidigen, was Beschaffungsdisziplin zu einem praktischen Wettbewerbsfaktor macht.
Anforderungen an qualifizierte Installation für hochwertige Spülenformate
Hochwertige Spülenformate erfordern eine präzise Installation und kompatible Umgebungsmaterialien. Bündig eingebaute Produkte benötigen eine sorgfältige Arbeitsplattenführung und -abdichtung. Gleichzeitig können Bauernhaus- und Unterbau-Feuertonspülen eine Schrankversteifung oder einen vollständigen Arbeitsplattenaustausch erfordern, was die Gesamtprojektkosten über den Armaturenpreis hinaus erhöht. Fachkräftemangel und steigende Handwerkskosten bleiben Abwärtsrisiken für Renovierungsaktivitäten, insbesondere für Käufer, die ein hochwertiges Design innerhalb begrenzter Budgets anstreben. Hersteller können dieses Hemmnis durch standardisierte Ausschnitte, verbesserte Schablonen, Installateursschulungen und zertifizierte Installateurnetzwerke abmildern. Produkte, die mit mehreren Arbeitsplattenmaterialien kompatibel sind, bieten Einzelhändlern und Verarbeitern mehr Flexibilität. Im Jahr 2025 führte BLANCO die INTEOS-Workstation-Spüle ein, wobei Edelstahl- und SILGRANIT-Modelle eine einzige Ausschnittdimension verwenden, was die Spezifikation vereinfacht und die Installationsunsicherheit reduziert. Klare digitale Anleitungen und eine frühzeitige Kommunikation über Schrankmodifikationen, Arbeitsplattenanforderungen und Arbeitsverfügbarkeit können Kunden unterstützen und dazu beitragen, fehlgeschlagene oder verzögerte Installationen zu verhindern, die das gesamte Renovierungserlebnis negativ beeinflussen könnten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Edelstahl verankert den Marktanteil, während Komposit Wert gewinntEdelstahl hielt im Jahr 2026 einen Marktanteil von 52,12 % am Küchenspülen-Markt und ist damit die führende Materialkategorie. Es wird häufig verwendet, weil es vertraut, langlebig und sowohl für Haushalts- als auch für gewerbliche Anwendungen geeignet ist. Sein breites Preisspektrum unterstützt auch die Verwendung bei Ersatzprojekten und großvolumiger gewerblicher Beschaffung. Gastronomieanforderungen stärken seine Rolle in professionellen Küchen, wo Reinigbarkeit und Langlebigkeit zentrale Kauffaktoren sind. Acryl bedient die Einstiegs- und kompakte Stadtnachfrage, während Feuerton- und steinbasierte Materialien höherwertige Anwendungen bedienen. Die Materialwahl spiegelt daher nicht nur das Erscheinungsbild wider, sondern auch den Installationskontext, das Käuferbudget und die erwartete Nutzungsintensität.
Quarzkomposit wird voraussichtlich das am schnellsten wachsende Material sein, wobei die Küchenspülen-Marktgröße für dieses Segment bis 2032 mit einer CAGR von 8,58 % wachsen soll. Seine Kratzfestigkeit, Schallreduzierung, Farboptionen und nicht poröse Oberfläche sprechen Käufer an, die ein Premium-Upgrade suchen. BLANCO führte im März 2026 VELGRANIT als Kompositmaterial ein, das auf Beständigkeit gegen Hitze, Flecken und Stöße ausgelegt ist. Das Fragranite-Sortiment von Franke unterstützt ebenfalls ein differenziertes Kompositangebot. Lieferanten mit etablierten Kompositmarken können einen höheren Wert pro Einheit erzielen als Edelstahl-Massenproduzenten. Der Materialmix wird wahrscheinlich zweistufig bleiben, wobei Edelstahl das Volumen und Kompositprodukte den Premiumumsatz stützen. Edelstahllieferanten können sich weiterhin durch Beckentiefe, Stärke, Geräuschreduzierung und Zubehörsysteme differenzieren. Kompositmarken müssen den praktischen Nutzen ihrer Materialansprüche zeigen, nicht nur eine breitere Farbpalette. Die stärksten Portfolios können Standard-Ersatzprodukte bedienen und gleichzeitig einen klaren Weg zu einem besser spezifizierten Produkt bieten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Installationstyp:
Auflage führt, während bündige Einbauspülen Premiumnachfrage gewinnenAuflage- und Einbauformate hielten im Jahr 2026 einen Marktanteil von 43,26 % am Küchenspülen-Markt. Ihre installierte Basis profitiert von der Nachrüstkompatibilität, insbesondere in Küchen mit Laminat- oder Fliesenarbeitsplatten. Das Format ist oft weniger aufwendig zu installieren als andere Optionen und kann die Projektkosten senken. Dies ist wichtig bei älteren Häusern und kostenbewussten Renovierungsarbeiten. Unterbauprodukte bleiben bei Premium-Natursteinarbeitsplatten-Projekten verbreitet. Bauernhaus- und Schürzenprodukte sprechen Käufer an, die sichtbaren Designmerkmalen einen hohen Wert beimessen.
Bündig eingebaute Produkte werden bis 2032 voraussichtlich mit einer CAGR von 5,96 % wachsen. Sie unterstützen einen Designansatz, bei dem Spüle und Arbeitsplatte als eine koordinierte Oberfläche behandelt werden. Dieser Ansatz erfordert eine engere Koordination zwischen Spülenlieferanten, Arbeitsplattenverarbeitern und Installateuren. BLANCOs OOVALON-Produkt wurde für Unterbau- oder bündige Einbauanwendungen eingeführt und wurde 2026 mit einem iF Design Award ausgezeichnet. Dual-Mount-Modelle bieten Flexibilität, wenn Einzelhändler mehr Installationseinstellungen mit weniger Produktlinien abdecken müssen. Die Küchenspülen-Branche kann von diesem Mix profitieren, da zugängliche Auflage-Produkte und integrierte Premiumprodukte unterschiedliche Renovierungsbedürfnisse bedienen. Die Produktplanung muss berücksichtigen, dass ein Hausbesitzer ein Format möglicherweise lange vor der endgültigen Wahl einer Arbeitsplatte auswählt. Lieferanten, die Abmessungen, Schablonen und professionelle Unterstützung frühzeitig im Prozess bereitstellen, können in der Spezifikation involviert bleiben. Dies macht den Installationstyp zu einem Weg zur Kundenbindung sowie zu einer Designentscheidung.
Nach Beckenkonfiguration:
Einfachbecken-Workstations führen die nutzungsorientierte Nachfrage anEinfachbeckenprodukte machten im Jahr 2026 einen Marktanteil von 48,05 % am Küchenspülen-Markt aus. Einfachbeckenspülen werden auch voraussichtlich mit der schnellsten CAGR unter den Konfigurationen wachsen, bei 5,22 % bis 2032. Ein großes Einfachbecken kann übergroßes Kochgeschirr aufnehmen und einen flexiblen Vorbereitungsbereich schaffen. Zubehörleisten können Schneidbretter, Siebe und Abtropfgestelle aufnehmen, ohne zusätzlichen Arbeitsplattenplatz zu beanspruchen. Dieses Design ist sowohl für Premiumhäuser als auch für kompakte Küchen relevant, die flexible Arbeitsflächen benötigen. Es eignet sich auch für gewerbliche Umgebungen, die ein unkompliziertes und langlebiges Beckendesign erfordern.
Kohler führte die Synthos Workstation im November 2025 mit Größen von 30 Zoll bis 72 Zoll und Geräuschreduzierungstechnologie ein. Zurn Elkay erweiterte auch seine Quartz Luxe- und Circuit Chef-Workstation-Kataloge im Januar 2025. Doppelbeckenprodukte bleiben relevant, wo Benutzer eine Aufgabentrennung bevorzugen oder Geschirrspüler weniger verbreitet sind. Mehrbeckenformate behalten eine institutionelle Rolle, wo Lebensmittelverarbeitungsprozesse separate Wasch- und Spülstufen erfordern. Die Konfigurationswahl wird weiterhin von Haushaltsroutinen, Gerätedurchdringung und gewerblichen Hygieneanforderungen abhängen. Ein einzelnes großes Becken kann überzeugend sein, wenn der Arbeitsplattenplatz begrenzt ist, aber einige Haushalte werden weiterhin separate Arbeitsbereiche priorisieren. Hersteller sollten daher vermeiden, eine Konfiguration als universell geeignet zu behandeln. Ein klares Sortiment ermöglicht es Einzelhändlern und Designern, funktionale Präferenzen mit dem verfügbaren Küchenraum abzustimmen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Privat bleibt der Kern, während die gewerbliche Nachfrage schneller wächstPrivate Nutzer machten im Jahr 2026 einen Marktanteil von 73,20 % am Küchenspülen-Markt aus. Die Kategorie profitiert von der großen installierten Basis von Wohngebäuden und dem wiederkehrenden Bedarf, Küchen zu aktualisieren. Renovierungsausgaben sind besonders wichtig in reifen Volkswirtschaften, wo die Neubautätigkeit ungleichmäßig sein kann. Die National Kitchen and Bath Association erwartet, dass die Ausgaben für Umbauprodukte die Ausgaben für Neubauten im Jahr 2025 übertreffen werden. Diese Beziehung stützt die Nachfrage nach Ersatzspülen über ein breites Preisspektrum. Hochwertige Renovierungsaktivitäten können die Nachfrage weiter in Richtung Feuerton-, Komposit- und Workstation-Produkte verschieben.
Gewerbliche Endnutzer werden bis 2032 voraussichtlich mit einer CAGR von 5,74 % wachsen. Ihre Beschaffungsentscheidungen priorisieren oft Spezifikationen, Lebensdauerhaltbarkeit, Reinigung und Lieferantenservice. Hotelgruppen, Restaurantketten, Gastronomiebetreiber und Cloud-Küchen verwenden standardisierte Ausrüstung an mehreren Standorten. Dies schafft eine Chance für Lieferanten, die zertifizierte Produkte und konsistenten Service anbieten können. Die gewerbliche Nachfrage hilft auch, die Abhängigkeit von Haushaltsrenovierungszyklen zu reduzieren. Der Küchenspülen-Markt sollte sehen, dass gewerbliche Käufer allmählich einen größeren Anteil am Gesamtwert darstellen, da ihr Wachstum über der Gesamtprognose bleibt. Gewerbliche Käufer schaffen auch Nachfrage nach zuverlässigen Ersatzteilen, technischen Dokumenten und zeitnahem Ersatzsupport. Diese Anforderungen können für auf den Einzelhandel ausgerichtete Lieferanten ohne separate Serviceprozesse schwierig zu erfüllen sein. Lieferanten, die diese Fähigkeit aufbauen, können ein breiteres Spektrum an Gastronomie- und Hotellerieprojekten verfolgen.
Nach Vertriebskanal:
Einzelhandel führt, während Online-Shopping den Zugang erweitertB2C und Einzelhandel hielten im Jahr 2026 einen Marktanteil von 82,45 % am Küchenspülen-Markt. Der Kanal umfasst Baumärkte, Fachhändler, Markengeschäfte, lokale Eisenwarengeschäfte und Online-Plattformen. Physische Geschäfte bleiben nützlich, da Verbraucher oft Material, Tiefe, Oberfläche und Zubehöroptionen vor dem Kauf beurteilen möchten. Einzelhändler spielen auch eine Rolle bei der Abstimmung der Armatur auf Schränke, Arbeitsplatten und Armaturen. In Schwellenmärkten bleiben lokale Geschäfte und Handwerkerbeziehungen wichtig für Haushaltskaufentscheidungen. Die Breite des Kanals hilft ihm, den größten Anteil am Kategorieabsatz zu behalten.
B2C und Einzelhandel werden bis 2032 voraussichtlich mit einer CAGR von 5,03 % wachsen, da der Online-Einzelhandel innerhalb des breiteren Kanals expandiert. Das gemeldete Wachstum von Amazon India bei Spülenkäufen zeigt, dass Käufer bereit sind, Armaturen über digitale Plattformen zu kaufen. B2B- und Projektkanäle bleiben wichtig für Entwickler, Hotellerieunternehmen und Cloud-Küchenbetreiber. Diese Kunden kaufen oft über direkte Herstellerbeziehungen und Standard-Projektspezifikationen. Handelsmarkenbeschaffung kann das Sortiment für Einzelhändler erweitern, während sie den Preisdruck für Marken ohne Materialdifferenzierung intensiviert. Hersteller benötigen kanalspezifische Produktinhalte und Servicemodelle, um beide Chancen zu managen. Eine Einzelhandelslistung sollte die Produktauswahl einfach machen, während eine Projektspezifikation technische Tiefe und Compliance-Details benötigt. Beide Zielgruppen gleich zu behandeln, kann die Konversion in einem Kanal einschränken oder unnötige Komplexität im anderen schaffen. Kanaldisziplin kann daher sowohl die Effizienz des Verkaufs als auch das Kundenerlebnis verbessern.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 45,03 % am Küchenspülen-Markt und wird bis 2032 voraussichtlich mit einer CAGR von 5,51 % wachsen. Die Region verbindet einen großen Wohnungsbaubedarf, städtische Haushaltsbildung und expandierende Renovierungsaktivitäten. Indien stützt die Nachfrage durch die Entwicklung von Premiumwohnungen und eine wachsende Fertigungsbasis für Edelstahl- und Kompositprodukte. Kohler brachte im April 2025 seine Strive-Edelstahlspülen-Reihe für Indien mit tieferen Becken und SilentShield-Schallabsorption auf den Markt. Das Produkt zeigt, warum regionale Anpassung in einem Markt mit unterschiedlichen Haushaltsanforderungen wichtig ist.
Chinas Investitionen in die Immobilienentwicklung sanken laut dem Nationalen Statistikamt Chinas im Jahr 2025 um 17,2 %. Dies erhöht die Bedeutung von Ersatzaktivitäten, Renovierungen und Upgrades anstelle der Abhängigkeit von Neubauwohnungen. Vietnam, Indonesien, die Philippinen und Malaysia bieten weiterhin Nachfragepotenzial, da sich formale Küchen- und Sanitärinfrastruktur entwickelt. Asien-Pazifik profitiert auch von der Präsenz exportorientierter Hersteller, die lokale und ausländische Kunden bedienen. Die Küchenspülen-Marktgröße in der Region spiegelt sowohl die Volumenachfrage als auch ein sich erweiterndes Premiumsegment wider. Der Online-Einzelhandel kann Unternehmen helfen, Städte zu erreichen, die über weniger spezialisierte Ausstellungsräume verfügen. Lokale Produktionskapazitäten können Lieferzeiten verkürzen und Lieferanten ermöglichen, ein Sortiment anzubieten, das auf lokale Schränke und Haushaltspraktiken zugeschnitten ist. Gleichzeitig beseitigt die steigende Premiumnachfrage nicht den Bedarf an langlebigen Wertprodukten in günstigeren städtischen Wohngebäuden. Lieferanten, die in Asien-Pazifik tätig sind, benötigen Produktleitern, die erhebliche Unterschiede in Einkommen, Projekttyp und Einzelhandelsinfrastruktur in der gesamten Region berücksichtigen.
Nordamerika bleibt ein hochwertiger Renovierungsmarkt. Premium-Workstation-, Komposit-, Bauernhaus- und bündige Einbauformate sind in der Region gut etabliert. Franke eröffnete im Juli 2025 eine Gastronomiefertigungsanlage im Wert von 82 Millionen USD in San Luis Potosí, Mexiko, um die gewerbliche Nachfrage in ganz Amerika zu bedienen. Europa bleibt ein designorientierter Markt, in dem Produktzertifizierung, bündiges Einbaudesign und Kompositmaterialinnovation wichtig sind. Südamerika hat ungleichmäßige Einkommensbedingungen und bleibt empfindlich gegenüber der allgemeinen wirtschaftlichen Stabilität. Der Nahe Osten und Afrika werden durch Hotellerie, Wohnentwicklung und gewerbliche Projektaktivitäten unterstützt, wobei GCC-Märkte von besonderer Bedeutung sind. Produktspezifikationen in diesen Märkten spiegeln oft die Anforderungen großer Projekte und nicht einzelner Einzelhandelsersatzkäufe wider. Dies kann Lieferanten mit regionalen Distributoren, zuverlässigen Lieferzeiten und der Fähigkeit zur Unterstützung der Projektdokumentation begünstigen. Südamerika erfordert einen anderen Ansatz, da Erschwinglichkeit und wirtschaftliche Bedingungen den Zeitpunkt der Ausgaben für Heimverbesserungen beeinflussen können.
Wettbewerbslandschaft
Der Küchenspülen-Markt ist fragmentiert. Globale Premiumlieferanten konkurrieren durch proprietäre Materialien, Designkompetenz, Zubehör und Kanalabdeckung. Franke, Kohler und BLANCO haben sichtbare Positionen in Premium-Wohn- und professionellen Produktkategorien. Indische Komposithersteller und chinesische Edelstahlfabrikanten erhöhen den Wettbewerbsdruck durch Skalierung und Exportreichweite. Diese Struktur bietet Käufern ein breites Spektrum an Preispunkten und Materialien. Sie schafft auch eine klare Unterscheidung zwischen patentierten oder markeneigenen Produkten und Massenprodukten. Ein proprietäres Material oder ein koordiniertes Zubehörsystem kann einen direkten Preisvergleich für Wettbewerber schwieriger machen. Diese Vorteile müssen jedoch durch Produktverfügbarkeit und glaubwürdigen Installationssupport unterstützt werden. Kostenfokussierte Wettbewerber behalten eine wichtige Position, wo Standard-Edelstahlprodukte die Bedürfnisse des Käufers erfüllen. Das Wettbewerbsfeld wird daher sowohl durch technische Differenzierung als auch durch Ausführung in lokalen Kanälen definiert.
BLANCO hat sich auf Produktdesign und Materialentwicklung konzentriert. Seine INTEOS-Workstation-Spüle erhielt 2025 einen Red Dot Award, während OOVALON und LUNEOO UNIT 2026 einen iF Design Award erhielten. Kohler erweiterte sein Premiumportfolio durch die Audrine-Kollektion mit Studio McGee im Jahr 2026. Carysils Kapazitätserweiterung zeigt, wie indische Produzenten eine größere Rolle in der Quarzkomposit-Versorgung anstreben. Diese Schritte zeigen, dass Materialdifferenzierung und Fertigungskapazität beide zentral für den Wettbewerb sind.
Unternehmen müssen auch veränderte Beschaffungsanforderungen managen. Recycelter Materialanteil und Produkt-CO₂-Informationen können bei europäischen gewerblichen und öffentlichen Projekten eine Rolle spielen. Vernetzte Produktplattformen sind ein aufkommendes Bereich, obwohl ihr praktischer Wert von der Verbraucherakzeptanz und Kompatibilität abhängt. BLANCO kündigte im September 2026 die geplante Integration seiner UNIT-App mit dem Open-Source-Smart-Home-Ökosystem Home Assistant an. Lieferanten, die DIY-E-Commerce-Käufer und professionelle B2B-Spezifizierer unterstützen können, werden besser positioniert sein, um die vielfältige Nachfrage zu bedienen. Der Wettbewerb wird wahrscheinlich zwischen designorientierten globalen Marken und kosteneffizienten regionalen Herstellern ausgewogen bleiben. Große globale Marken können Designkompetenz, etablierte Einzelhändlerbeziehungen und anerkannte Materialnamen in mehreren Geografien einsetzen. Regionale Produzenten können schnell auf lokale Preispunkte reagieren und können von kürzeren Lieferketten profitieren.
Küchenspülen-Branchenführer
-
Kohler Co.
-
Franke Holding AG
-
BLANCO GmbH + Co KG
-
Elkay Manufacturing Company
-
Teka Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Küchenspülen-Markt Unternehmen in diesem Bericht
- Franke Group
- Kohler Co.
- BLANCO GmbH + Co KG
- Elkay Manufacturing Company
- Teka Industrial S.A.
- Carysil Limited
- Bareno
- Roca Sanitario, S.A.
- Duravit Aktiengesellschaft
- Reginox B.V.
- Baekjo
- Alveus d.o.o.
- Nirali BG
- Hindware Home Innovation Ltd.
- Oliveri
- TOTO LTD.
- LIXIL Corporation
- Jaquar and Company Private Limited
- JOMOO Group
- Villeroy & Boch AG
Neueste Industrielle Entwicklungen in Küchenspülen-Markt
- September 2026: BLANCO stellte auf der Küchenmeile 2026 die VION-Spüle und den LAVIN-Wasserhahn als koordinierte UNIT vor, führte Durinox-Edelstahl in Gold- und Platinfarbvarianten ein und kündigte die geplante Integration der BLANCO UNIT-App mit dem Open-Source-Smart-Home-Ökosystem Home Assistant an.
- März 2025: BLANCO brachte die OOVALON-Spüle aus patentiertem VELGRANIT-Komposit zusammen mit dem LUNEOO-Wasserhahn auf den Markt, und die OOVALON und LUNEOO UNIT erhielten 2026 einen iF Design Award.
- Januar 2026: Kohler Co. brachte die Audrine-Küchenspülenkollektion mit Studio McGee in Schürzen-, Unterbau- und Bar-Konfigurationen mit integriertem Zubehör auf den Markt.
- August 2025: Middleby Corporation gab eine Liefervereinbarung mit CloudKitchens bekannt, um bis zu 750 Lieferküchen-Standorte in Frankreich, Spanien, Portugal, Polen, den Niederlanden und Italien auszustatten.
Globaler Küchenspülen-Markt Berichtsumfang
Segmentierungsübersicht
| Edelstahl |
| Quarz |
| Feuerton |
| Granit und Marmor |
| Acryl |
| Sonstige Materialien |
| Auflage/Einbau |
| Unterbau |
| Bauernhaus/Schürze |
| Bündiger Einbau |
| Dual-Mount |
| Sonstige Installationstypen |
| Einfachbecken |
| Doppelbecken |
| Dreifach-/Mehrbecken |
| Privat |
| Gewerbe |
| B2C/Einzelhandel | Baumärkte/Heimwerker |
| Exklusive Markengeschäfte | |
| Lokale Eisenwarengeschäfte/Nicht organisierter Markt | |
| Online | |
| Sonstige Vertriebskanäle | |
| B2B/Projekt (Direkt vom Hersteller) |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Material | Edelstahl | |
| Quarz | ||
| Feuerton | ||
| Granit und Marmor | ||
| Acryl | ||
| Sonstige Materialien | ||
| Nach Installationstyp | Auflage/Einbau | |
| Unterbau | ||
| Bauernhaus/Schürze | ||
| Bündiger Einbau | ||
| Dual-Mount | ||
| Sonstige Installationstypen | ||
| Nach Beckenkonfiguration | Einfachbecken | |
| Doppelbecken | ||
| Dreifach-/Mehrbecken | ||
| Nach Endnutzer | Privat | |
| Gewerbe | ||
| Nach Vertriebskanal | B2C/Einzelhandel | Baumärkte/Heimwerker |
| Exklusive Markengeschäfte | ||
| Lokale Eisenwarengeschäfte/Nicht organisierter Markt | ||
| Online | ||
| Sonstige Vertriebskanäle | ||
| B2B/Projekt (Direkt vom Hersteller) | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Küchenspülensektor bis 2032 erreichen?
Der Küchenspülensektor wird voraussichtlich bis 2032 535 Milliarden USD erreichen und von 2027 an mit einer CAGR von 4,57 % wachsen.
Welches Küchenspülenmaterial wächst am schnellsten?
Quarzkomposit ist das am schnellsten wachsende Material mit einer prognostizierten CAGR von 8,58 % bis 2032.
Warum bleiben Edelstahlspülen weit verbreitet?
Edelstahl hielt im Jahr 2026 einen Marktanteil von 52,12 %, da es Langlebigkeit, breite Preisabdeckung und etablierten Einsatz in Wohn- und Gewerbeküchen bietet.
Welcher Installationstyp wird voraussichtlich am schnellsten wachsen?
Bündig eingebaute Spülen werden bis 2032 voraussichtlich mit einer CAGR von 5,96 % wachsen, da integrierte Arbeitsplattendesigns zunehmend Akzeptanz finden.
Was treibt die Nachfrage nach gewerblichen Küchenspülen an?
Hotellerie-, Gastronomie- und Cloud-Küchenbetreiber benötigen standardisierte, langlebige Produkte und werden voraussichtlich ein CAGR-Wachstum von 5,74 % im gewerblichen Endnutzerbereich unterstützen.