
Tamaño y participación del mercado de fregaderos de cocina
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
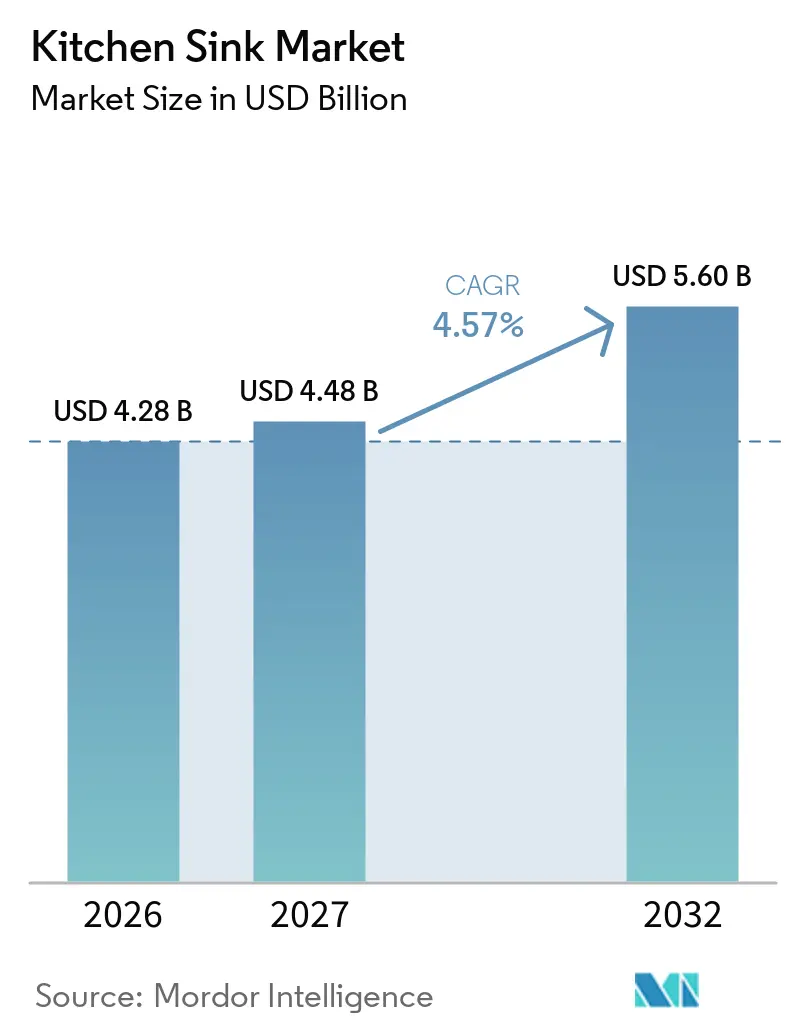
| Tamaño del Mercado (2027) | 4.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.60 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de fregaderos de cocina por Mordor Intelligence
Se espera que el tamaño del mercado de fregaderos de cocina aumente de 4,12 mil millones de USD en 2026 a 4,48 mil millones de USD en 2027, y alcance los 5,60 mil millones de USD para 2032, a una CAGR del 4,57% durante el período de pronóstico (2027-2032). La actividad de renovación se está convirtiendo en una fuente de demanda más fiable que la nueva construcción residencial en varias economías maduras. Las elecciones de accesorios premium también están aumentando el valor de muchos proyectos de sustitución, incluso cuando la demanda unitaria es estable. La restauración comercial, la hostelería y las cocinas en la nube añaden una demanda menos vinculada a los ciclos de renovación del hogar. El comercio minorista digital está ampliando el acceso a productos premium, mientras que los fabricantes invierten en materiales, accesorios y soporte de instalación. El mercado de fregaderos de cocina favorece, por tanto, a los proveedores que pueden abordar la sustitución, la especificación profesional y el descubrimiento en línea a través de enfoques de canal separados.
Conclusiones clave del informe
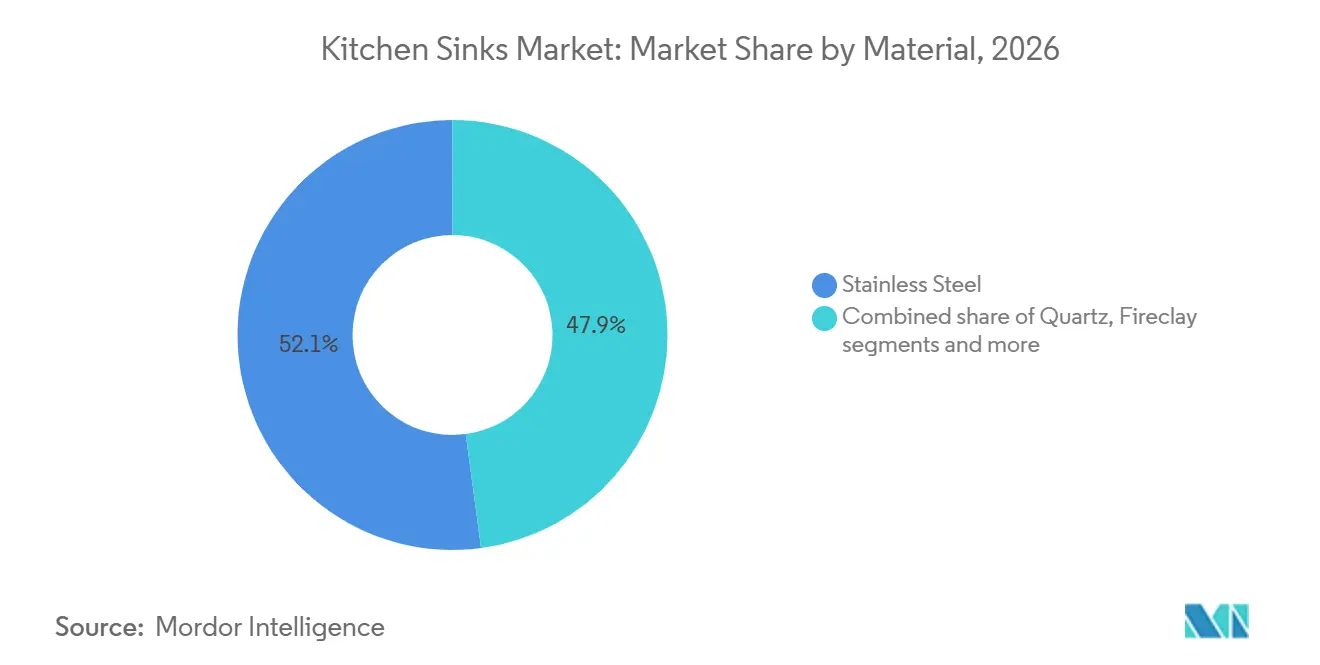
- Por material, el acero inoxidable representó el 52,12% de la participación del mercado de fregaderos de cocina en 2026, mientras que se prevé que el cuarzo compuesto se expanda a una CAGR del 8,58% hasta 2032.
- Por tipo de instalación, los fregaderos de montaje superior o encastrados representaron el 43,26% de la participación del mercado de fregaderos de cocina en 2026, mientras que se prevé que los fregaderos de montaje a ras se expandan a una CAGR del 5,96% hasta 2032.
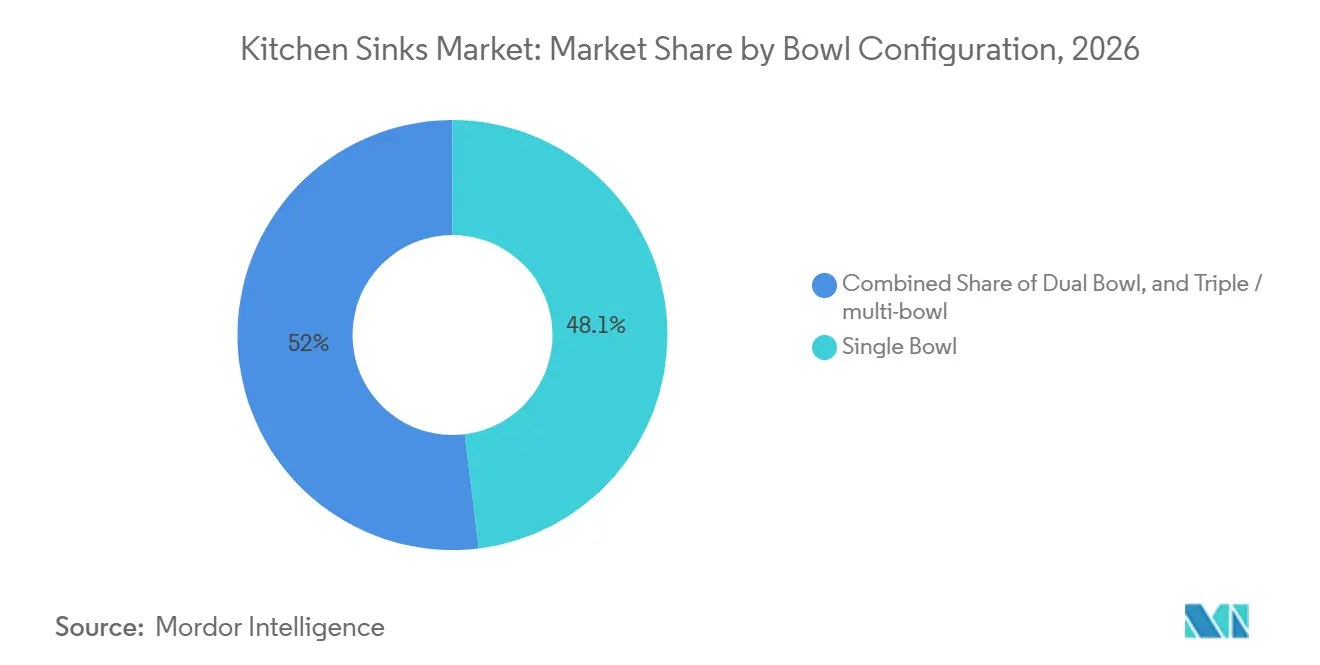
- Por configuración de cubeta, los fregaderos de cubeta simple representaron el 48,05% de la participación del mercado de fregaderos de cocina en 2026 y se prevé que se expandan a una CAGR del 5,22% hasta 2032.
- Por usuario final, los usuarios residenciales representaron el 73,20% de la participación del mercado de fregaderos de cocina en 2026, mientras que se prevé que los usuarios comerciales se expandan a una CAGR del 5,74% hasta 2032.
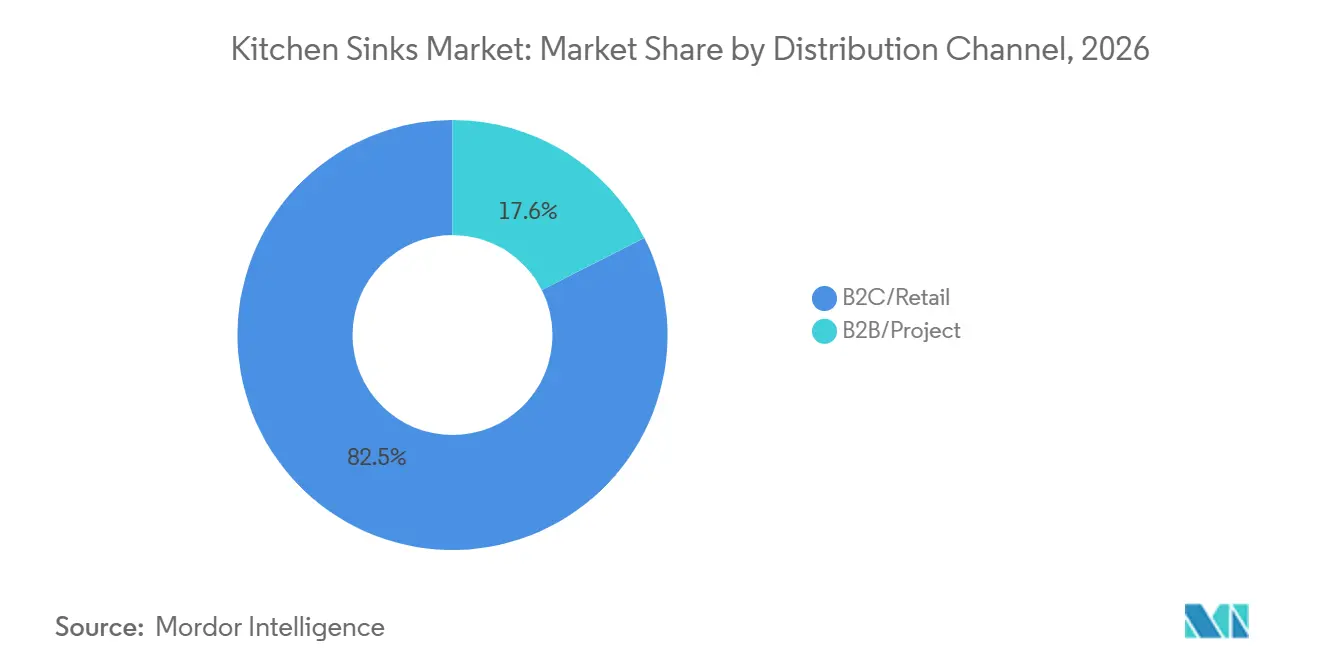
- Por canal de distribución, B2C y minorista representaron el 82,45% de la participación del mercado de fregaderos de cocina en 2026 y se prevé que se expandan a una CAGR del 5,03% hasta 2032.
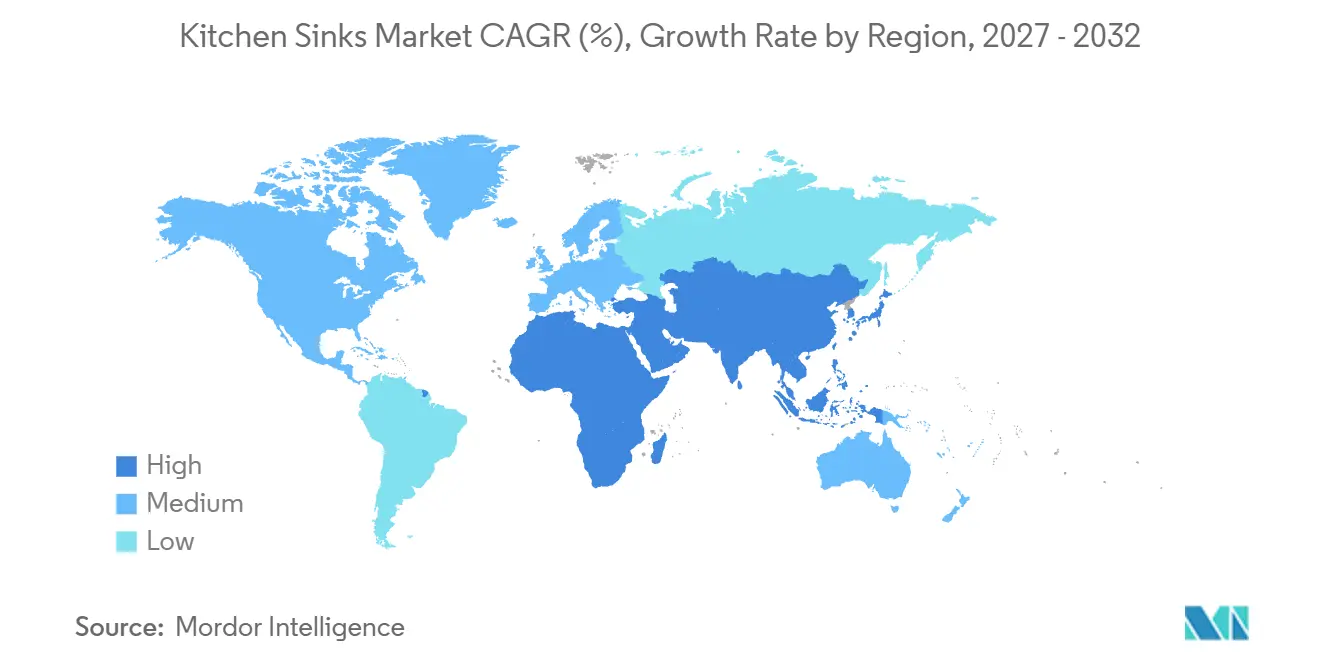
- Por geografía, Asia-Pacífico representó el 45,03% de la participación del mercado de fregaderos de cocina en 2026 y se prevé que se expanda a una CAGR del 5,51% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Construcción residencial y renovación de cocinas | +1.1% | Global, con el mayor efecto en América del Norte y el sur y sudeste de Asia | Mediano plazo (2-4 años) |
| Aumento de la renta disponible y mejoras en accesorios de cocina de gama alta | +0.9% | Asia-Pacífico, con efecto secundario en Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Comercio electrónico y expansión omnicanal de mejoras para el hogar | +0.6% | Global, con India y China liderando el volumen y Estados Unidos y Europa liderando el valor | Mediano plazo (2-4 años) |
| Hostelería, restauración y expansión de cocinas en la nube | +0.5% | Asia-Pacífico, Oriente Medio y África, y Europa Occidental | Corto plazo (≤ 2 años) |
| Demanda de materiales higiénicos, duraderos y de bajo mantenimiento | +0.5% | Global, con fuerte relevancia en el Asia-Pacífico urbano y las aplicaciones comerciales | Mediano plazo (2-4 años) |
| Fabricación para exportación y redes de producción de marca privada | +0.4% | Centros de fabricación en India y China, que sirven a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la construcción residencial y la renovación de cocinas
La renovación de cocinas respalda la demanda de sustitución cuando la actividad de nueva construcción se desacelera. La Asociación Nacional de Cocinas y Baños proyectó que el gasto residencial en cocinas y baños en Estados Unidos sería de 228 mil millones de USD para 2026, un aumento del 0,1%, con un pronóstico de aumento del gasto en reparación y remodelación del 2,9%, mientras que el gasto relacionado con la nueva construcción disminuye un 3%[1]. Los compradores de renovaciones pueden seleccionar materiales de mayor valor y formatos de estilo estación de trabajo en lugar de accesorios estándar de grado constructor, lo que convierte la actividad de sustitución en una fuente de ingresos importante incluso cuando los inicios de construcción de viviendas son moderados. En China, la inversión en desarrollo inmobiliario disminuyó un 17,2% en 2025[2], lo que pone de relieve la necesidad de que los fabricantes atiendan el segmento de renovación en lugar de depender únicamente de nuevos proyectos de construcción. El mercado de fregaderos de cocina se beneficia cuando las renovaciones implican la sustitución de encimeras, mejoras en la carpintería o rediseños completos de cocinas, ya que es menos probable que los consumidores sustituyan los fregaderos como compras independientes. Esta relación aumenta la importancia de las redes de instaladores, las relaciones con los contratistas y la información sobre compatibilidad de productos. Los fregaderos de montaje superior siguen siendo relevantes porque ofrecen una opción de instalación más sencilla, mientras que los productos bajo encimera, de arcilla refractaria e integrados se vuelven más viables cuando los propietarios sustituyen las encimeras. Esta combinación puede aumentar el valor por proyecto sin un crecimiento comparable en los volúmenes de accesorios. Los proyectos de renovación también permiten a los compradores evaluar la profundidad del cubeta, los sistemas de drenaje y desagüe, y los grifos a juego. Los proveedores que presentan estas opciones como paquetes prácticos pueden reducir la probabilidad de que los fregaderos sean tratados como compras tardías impulsadas por el precio, mejorando el valor y la calidad de cada venta.
Aumento de la renta disponible y mejoras en accesorios de cocina de gama alta
Los presupuestos de renovación más elevados respaldan la demanda de fregaderos de cocina que combinan rendimiento del material, estética y accesorios integrados. Los compradores de gama alta pueden considerar diseños de arcilla refractaria, cuarzo compuesto y estaciones de trabajo con múltiples accesorios cuando los presupuestos permiten mejoras más amplias, ya que estos productos ofrecen durabilidad superficial y un acabado que complementa el diseño general de la cocina. Dichos productos pueden generar valores unitarios más altos que los modelos estándar de acero inoxidable. En enero de 2026, Kohler Co. lanzó su colección de arcilla refractaria Audrine con Studio McGee en formatos de delantal frontal, bajo encimera y barra, destacando el papel de las asociaciones de diseño y los accesorios en el posicionamiento de productos premium [3]. La demanda premium también influye en la inversión en fabricación y el desarrollo de productos. En marzo de 2025, Carysil anunció un programa de inversión de 500 crore INR para duplicar su capacidad de producción de fregaderos de cuarzo a 2 millones de unidades anuales, lo que señala confianza en la demanda de fregaderos compuestos y el potencial de exportación[4]. Los fabricantes con materiales compuestos de marca pueden diferenciarse más allá del precio a través de accesorios coordinados, opciones de color y orientación sobre encimeras. Los productos de mayor valor pueden mejorar la combinación de ingresos de la industria de fregaderos de cocina cuando los presupuestos domésticos respaldan proyectos de renovación más amplios; sin embargo, la demanda premium varía según el grupo de compradores y la región. Los fabricantes necesitan una gama de productos clara de bueno-mejor-óptimo para evitar que los proyectos de renovación de menor presupuesto se desplacen hacia alternativas de marca privada, al tiempo que permiten a los minoristas atraer a compradores con productos premium reconocidos y ofrecer opciones prácticas de nivel básico.
Comercio electrónico y expansión omnicanal de mejoras para el hogar
El comercio minorista en línea está cambiando la forma en que los hogares comparan materiales, dimensiones, colores y opciones de instalación de fregaderos, aumentando la visibilidad de los accesorios y los productos relacionados con el hogar en los recorridos de compra digitales. Las páginas de productos en línea amplían el acceso a fregaderos compuestos, de arcilla refractaria y de estación de trabajo más allá de los principales mercados de salas de exposición, lo que permite al mercado de fregaderos de cocina llegar a clientes en ciudades secundarias a través de especificaciones precisas y entrega fiable. Sin embargo, el comercio minorista digital no elimina la necesidad de canales físicos o orientación profesional, ya que los compradores aún requieren información clara sobre el ancho del armario, el tamaño del recorte, el alcance del grifo, la ubicación del desagüe y la compatibilidad con la encimera. Las marcas que proporcionan herramientas de comparación, fotografía detallada de productos e instrucciones de instalación pueden reducir la incertidumbre previa a la compra. B2C y minorista siguen siendo el canal de distribución más grande, ya que las ventas en línea operan dentro de la demanda minorista más amplia, en lugar de reemplazarla. Una cobertura omnicanal sólida respalda la investigación en línea, la selección en tienda y la instalación a través de socios profesionales, al tiempo que permite a los proveedores rastrear la demanda de tamaños, acabados y configuraciones específicos. Esta información puede orientar las decisiones de inventario, reducir el riesgo de mantener productos especiales de movimiento lento y reforzar la necesidad de un servicio al cliente ágil.
Hostelería, restauración y expansión de cocinas en la nube
Las cocinas comerciales crean una demanda diferenciada de adquisición de fregaderos duraderos y orientados a especificaciones. Los grandes operadores de restauración y cocinas en la nube adquieren productos estandarizados de acero inoxidable en múltiples ubicaciones, lo que pone de relieve su importancia dentro de las cadenas de suministro de equipos comerciales. Los compradores comerciales evalúan la higiene, la durabilidad y el soporte de servicio junto con el precio de compra. En América del Norte, la norma NSF/ANSI 2 influye en las especificaciones de equipos de alimentación, mientras que los requisitos europeos de seguridad alimentaria dan forma al diseño de cocinas comerciales. Estas normas favorecen los materiales que soportan una limpieza intensiva y el uso profesional. El acero inoxidable sigue estando bien establecido debido a su durabilidad y familiaridad entre los compradores del sector de la restauración. Las instalaciones de cocinas en la nube también generan demanda de sustitución cuando los operadores cambian o los sitios se someten a renovaciones. En consecuencia, los proveedores se benefician de equipos de ventas B2B dedicados, certificaciones de productos y acuerdos de servicio. Aunque el canal comercial sigue siendo más pequeño que el canal residencial, su CAGR del 5,74% presenta una oportunidad clara para los fabricantes con capacidades relevantes. Los largos ciclos de adquisición favorecen a los proveedores que mantienen documentación conforme, disponibilidad fiable de productos y soporte de sustitución ágil. Los grandes operadores de instalaciones pueden preferir una gama de productos limitada y estandarizada que pueda replicarse en todos los sitios, lo que permite a los proveedores bien cualificados establecer relaciones a más largo plazo que los que atienden compras minoristas únicas.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad del coste de los insumos de acero inoxidable, compuestos y cerámica | -0.9% | Global, con el mayor efecto en los centros de fabricación europeos y del este de Asia | Mediano plazo (2-4 años) |
| Competencia fragmentada y presión de precios de marca privada | -0.7% | Global, con el mayor efecto en los canales de mercado masivo de Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Requisitos de instalación especializada para formatos de fregaderos premium | -0.6% | América del Norte, Europa y mercados urbanos premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Interfaces no estándar de armarios y fontanería en los mercados | -0.4% | Global, con el mayor efecto en los mercados de renovación de América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del coste de los insumos de acero inoxidable, compuestos y cerámica
Los costes de los materiales siguen siendo un desafío persistente para los productos de fregaderos de cocina que utilizan acero inoxidable, resinas, minerales o insumos cerámicos. El níquel, un insumo clave en el acero inoxidable de grado 304, y los costes de la resina acrílica y los rellenos minerales pueden presionar a los fabricantes que compiten en categorías minoristas sensibles al precio. Los compradores pueden retrasar las compras o bajar de categoría tras ajustes de precios repetidos, lo que convierte los contratos de suministro, el contenido reciclado y la eficiencia de los materiales en herramientas comerciales importantes. En julio de 2025, Franke Group y POSCO firmaron un acuerdo de suministro de materiales para fregaderos de acero inoxidable premium fabricados con más del 90% de chatarra reciclada y energía renovable, con TÜV SÜD certificando una huella de carbono del producto un 60% menor que los productos de referencia indicados. Dicha adquisición puede reducir los riesgos de suministro y respaldar el cumplimiento medioambiental, creando ventajas de coste y cumplimiento para los fabricantes más grandes. Los proveedores más pequeños pueden encontrar más difícil absorber los costes de certificación y gestionar contratos de materiales a largo plazo. Los productos de marca privada y de consumo masivo pueden intensificar la presión de precios en el extremo inferior del mercado de fregaderos de cocina, lo que requiere que los productores que no pueden trasladar los mayores costes de materiales simplifiquen las características o revisen su combinación de productos. Los fabricantes con afirmaciones de materiales sustentadas, suministro fiable e información de productos verificada pueden tener mayor margen para defender los precios, lo que convierte la disciplina de adquisición en un factor competitivo práctico.
Requisitos de instalación especializada para formatos de fregaderos premium
Los formatos de fregaderos premium requieren una instalación precisa y materiales circundantes compatibles. Los productos de montaje a ras necesitan un enrutamiento y sellado cuidadosos de la encimera. Al mismo tiempo, los fregaderos de arcilla refractaria de tipo granja y bajo encimera pueden requerir refuerzo del armario o sustitución completa de la encimera, lo que aumenta los costes totales del proyecto más allá del precio del accesorio. La escasez de mano de obra cualificada y el aumento de los costes de los oficios siguen siendo riesgos a la baja para la actividad de renovación, especialmente para los compradores que buscan un diseño premium dentro de presupuestos limitados. Los fabricantes pueden mitigar esta restricción a través de recortes estandarizados, plantillas mejoradas, formación de instaladores y redes de instaladores certificados. Los productos compatibles con múltiples materiales de encimera ofrecen mayor flexibilidad para minoristas y fabricantes. En 2025, BLANCO introdujo el fregadero de estación de trabajo INTEOS, con modelos de acero inoxidable y SILGRANIT que utilizan una única dimensión de recorte, simplificando la especificación y reduciendo la incertidumbre de instalación. Las instrucciones digitales claras y la comunicación anticipada de las modificaciones del armario, los requisitos de la encimera y la disponibilidad de mano de obra pueden apoyar a los clientes y ayudar a prevenir instalaciones fallidas o retrasadas que podrían afectar negativamente a la experiencia general de renovación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por material:
el acero inoxidable ancla la participación mientras los compuestos capturan valorEl acero inoxidable representó el 52,12% de la participación del mercado de fregaderos de cocina en 2026, lo que lo convierte en la categoría de material líder. Se utiliza ampliamente porque es familiar, duradero y adecuado tanto para aplicaciones domésticas como comerciales. Su amplia gama de precios también respalda su uso en proyectos de sustitución y adquisiciones comerciales a gran escala. Los requisitos del sector de la restauración refuerzan su papel en las cocinas profesionales donde la limpiabilidad y la durabilidad son factores de compra centrales. El acrílico atiende la demanda urbana de nivel básico y compacta, mientras que los materiales de arcilla refractaria y de piedra atienden aplicaciones de mayor valor. La elección del material refleja, por tanto, no solo la apariencia, sino también el contexto de instalación, el presupuesto del comprador y la intensidad de uso esperada.
Se proyecta que el cuarzo compuesto sea el material de más rápido crecimiento, con un tamaño del mercado de fregaderos de cocina para este segmento que se prevé crezca a una CAGR del 8,58% hasta 2032. Su resistencia a los arañazos, reducción del sonido, opciones de color y superficie no porosa atraen a los compradores que buscan una mejora premium. BLANCO introdujo VELGRANIT en marzo de 2026 como un material compuesto posicionado para la resistencia al calor, las manchas y los impactos. La gama Fragranite de Franke Group respalda de manera similar una oferta compuesta diferenciada. Los proveedores con marcas compuestas establecidas pueden obtener un mayor valor por unidad que los productores de acero inoxidable de consumo masivo. Es probable que la combinación de materiales siga siendo de dos niveles, con el acero inoxidable respaldando el volumen y los productos compuestos respaldando los ingresos premium. Los proveedores de acero inoxidable aún pueden diferenciarse a través de la profundidad del cubeta, el calibre, la reducción de ruido y los sistemas de accesorios. Las marcas compuestas necesitan mostrar el beneficio práctico de sus afirmaciones de materiales, no solo una paleta de colores más amplia. Las carteras más sólidas pueden atender sustituciones estándar al tiempo que ofrecen un camino evidente hacia un producto mejor especificado.

Por tipo de instalación:
el montaje superior lidera mientras el montaje a ras gana demanda premiumLos formatos de montaje superior y encastrado representaron el 43,26% de la participación del mercado de fregaderos de cocina en 2026. Su base instalada se beneficia de la compatibilidad de renovación, especialmente en cocinas con encimeras de laminado o azulejo. El formato suele ser menos difícil de instalar que otras opciones y puede reducir el coste del proyecto. Esto importa en viviendas antiguas y trabajos de renovación con conciencia de precio. Los productos bajo encimera siguen siendo comunes en proyectos de encimeras de piedra de ingeniería premium. Los productos de tipo granja y de delantal frontal atienden a compradores que otorgan un alto valor a las características de diseño visibles.
Se prevé que los productos de montaje a ras crezcan a una CAGR del 5,96% hasta 2032. Respaldan un enfoque de diseño en el que el fregadero y la encimera se tratan como una superficie coordinada. Este enfoque requiere una coordinación más estrecha entre los proveedores de fregaderos, los fabricantes de encimeras y los instaladores. El producto OOVALON de BLANCO fue introducido para aplicaciones bajo encimera o de montaje a ras y fue reconocido con un Premio iF Design en 2026. Los modelos de doble montaje proporcionan flexibilidad cuando los minoristas necesitan cubrir más configuraciones de instalación con menos líneas de productos. La industria de fregaderos de cocina puede beneficiarse de esta combinación porque los productos de montaje superior accesibles y los productos premium integrados atienden necesidades de renovación distintas. La planificación de productos debe tener en cuenta que un propietario puede seleccionar un formato mucho antes de que se elija una encimera final. Los proveedores que proporcionan dimensiones, plantillas y soporte profesional al principio del proceso pueden permanecer involucrados en la especificación. Esto convierte el tipo de instalación en una vía para la retención de clientes, además de una decisión de diseño.
Por configuración de cubeta:
las estaciones de trabajo de cubeta simple lideran la demanda orientada a la utilidadLos productos de cubeta simple representaron el 48,05% de la participación del mercado de fregaderos de cocina en 2026. También se proyecta que los fregaderos de cubeta simple crezcan a la CAGR más rápida entre las configuraciones, al 5,22% hasta 2032. Un cubeta simple grande puede acomodar utensilios de cocina de gran tamaño y crear un área de preparación flexible. Los rebordes para accesorios pueden soportar tablas de cortar, coladores y rejillas de secado sin ocupar espacio adicional en la encimera. Este diseño es relevante tanto para hogares premium como para cocinas compactas que necesitan superficies de trabajo flexibles. También se adapta a entornos comerciales que requieren un diseño de cubeta sencillo y duradero.
Kohler Co. introdujo la estación de trabajo Synthos en noviembre de 2025 con tamaños de 30 a 72 pulgadas y tecnología de reducción de ruido. Zurn Elkay también amplió sus catálogos de estaciones de trabajo Quartz Luxe y Circuit Chef en enero de 2025. Los productos de doble cubeta siguen siendo relevantes donde los usuarios prefieren la separación de tareas o los lavavajillas son menos comunes. Los formatos de múltiples cubetas conservan un papel institucional donde los procesos de manipulación de alimentos requieren etapas separadas de lavado y aclarado. La elección de configuración seguirá dependiendo de las rutinas del hogar, la penetración de electrodomésticos y los requisitos de higiene comercial. Un cubeta simple grande puede ser convincente donde el espacio en la encimera es limitado, pero algunos hogares seguirán priorizando áreas de trabajo separadas. Por lo tanto, los fabricantes deben evitar tratar una configuración como universalmente adecuada. Una gama clara permite a los minoristas y diseñadores hacer coincidir las preferencias funcionales con el espacio de cocina disponible.
Por usuario final:
el residencial sigue siendo el núcleo mientras la demanda comercial crece más rápidoLos usuarios residenciales representaron el 73,20% de la participación del mercado de fregaderos de cocina en 2026. La categoría se beneficia de la gran base instalada de hogares y la necesidad recurrente de actualizar las cocinas. El gasto en renovación es especialmente importante en las economías maduras donde la actividad de nueva construcción puede ser irregular. La Asociación Nacional de Cocinas y Baños espera que el gasto en productos de remodelación supere al gasto en nueva construcción en 2025. Esta relación respalda la demanda de fregaderos de sustitución en una amplia gama de precios. La actividad de renovación premium puede desplazar aún más la demanda hacia productos de arcilla refractaria, compuestos y de estación de trabajo.
Se prevé que los usuarios finales comerciales se expandan a una CAGR del 5,74% hasta 2032. Sus decisiones de adquisición a menudo dan prioridad a las especificaciones, la durabilidad del ciclo de vida, la limpieza y el servicio del proveedor. Los grupos de hostelería, las cadenas de restaurantes, los operadores de restauración y las cocinas en la nube utilizan equipos estandarizados en múltiples sitios. Esto crea una oportunidad para los proveedores que pueden ofrecer productos certificados y un servicio consistente. La demanda comercial también ayuda a reducir la dependencia de los ciclos de renovación del hogar. El mercado de fregaderos de cocina debería ver cómo los compradores comerciales representan gradualmente una mayor proporción del valor total a medida que su crecimiento se mantiene por encima del pronóstico general. Los compradores comerciales también crean demanda de repuestos fiables, documentos técnicos y soporte de sustitución oportuno. Estos requisitos pueden ser difíciles de cumplir para los proveedores centrados en el comercio minorista sin procesos de servicio separados. Los proveedores que desarrollen esa capacidad pueden perseguir una gama más amplia de proyectos de restauración y hostelería.
Por canal de distribución:
el minorista lidera mientras las compras en línea amplían el accesoB2C y minorista representaron el 82,45% de la participación del mercado de fregaderos de cocina en 2026. El canal incluye grandes superficies de bricolaje, minoristas especializados, puntos de venta de marca, ferreterías locales y plataformas en línea. Las tiendas físicas siguen siendo útiles porque los consumidores a menudo quieren evaluar el material, la profundidad, el acabado y las opciones de accesorios antes de comprar. Los minoristas también desempeñan un papel en la combinación del accesorio con armarios, encimeras y grifos. En los mercados emergentes, las tiendas locales y las relaciones con los contratistas siguen siendo importantes para las decisiones de compra del hogar. La amplitud del canal le ayuda a retener la mayor participación de las ventas de la categoría.
Se prevé que B2C y minorista crezcan a una CAGR del 5,03% hasta 2032 porque el comercio minorista en línea se está expandiendo dentro del canal más amplio. El crecimiento reportado de Amazon India en las compras de fregaderos muestra que los compradores están dispuestos a adquirir accesorios a través de plataformas digitales. Los canales B2B y de proyectos siguen siendo importantes para los promotores, las empresas de hostelería y los operadores de cocinas en la nube. Estos clientes a menudo compran a través de relaciones directas con los fabricantes y especificaciones estándar de proyectos. La adquisición de marca privada puede ampliar el surtido para los minoristas al tiempo que intensifica la competencia de precios para las marcas sin diferenciación de materiales. Los fabricantes necesitan contenido de productos y modelos de servicio específicos para cada canal para gestionar ambas oportunidades. Un listado minorista debe simplificar la selección de productos, mientras que una especificación de proyecto necesita profundidad técnica y detalle de cumplimiento. Tratar a ambas audiencias de la misma manera puede limitar la conversión en un canal o crear una complejidad innecesaria en el otro. La disciplina de canal puede, por tanto, mejorar tanto la eficiencia de las ventas como la experiencia del cliente.
Análisis geográfico
Asia-Pacífico representó el 45,03% de la participación del mercado de fregaderos de cocina en 2026 y se prevé que crezca a una CAGR del 5,51% hasta 2032. La región combina grandes necesidades de construcción residencial, formación de hogares urbanos y expansión de la actividad de renovación. India respalda la demanda a través del desarrollo de viviendas premium y una base de fabricación en crecimiento para productos de acero inoxidable y compuestos. Kohler Co. lanzó su gama de fregaderos de acero inoxidable Strive para India en abril de 2025 con cubetas más profundas y absorción de sonido SilentShield. El producto muestra por qué la adaptación regional importa en un mercado con requisitos domésticos distintos.
La inversión en desarrollo inmobiliario de China cayó un 17,2% en 2025, según la Oficina Nacional de Estadísticas de China. Esto aumenta la importancia de la actividad de sustitución, la renovación y la mejora en lugar de la dependencia de la vivienda de nueva construcción. Vietnam, Indonesia, Filipinas y Malasia continúan ofreciendo potencial de demanda a medida que se desarrolla la infraestructura formal de cocinas y fontanería. Asia-Pacífico también se beneficia de la presencia de fabricantes orientados a la exportación que atienden a clientes locales y extranjeros. El tamaño del mercado de fregaderos de cocina en la región refleja tanto la demanda de volumen como un segmento premium en expansión. El comercio minorista en línea puede ayudar a las empresas a llegar a ciudades que tienen menos salas de exposición especializadas. La capacidad de producción local puede acortar los tiempos de entrega y permitir a los proveedores ofrecer una gama adaptada a la carpintería local y las prácticas domésticas. Al mismo tiempo, el aumento de la demanda premium no elimina la necesidad de productos de valor duraderos en viviendas urbanas de menor precio. Los proveedores que operan en Asia-Pacífico necesitan escalas de productos que reconozcan diferencias sustanciales en ingresos, tipo de proyecto e infraestructura minorista en toda la región.
América del Norte sigue siendo un mercado de renovación de alto valor. Los formatos de estación de trabajo premium, compuestos, de granja y de montaje a ras están bien establecidos en la región. Franke Group inauguró una instalación de fabricación de servicios de restauración de 82 millones de USD en San Luis Potosí, México, en julio de 2025 para atender la demanda comercial en toda América. Europa sigue siendo un mercado centrado en el diseño donde la certificación de productos, el diseño de montaje a ras y la innovación en materiales compuestos son importantes. América del Sur tiene condiciones de ingresos desiguales y sigue siendo sensible a la estabilidad económica general. Oriente Medio y África están respaldados por la hostelería, el desarrollo residencial y la actividad de proyectos comerciales, con los mercados del CCG de particular importancia. Las especificaciones de productos en estos mercados a menudo reflejan las necesidades de grandes proyectos en lugar de la sustitución minorista individual. Esto puede favorecer a los proveedores con distribuidores regionales, plazos de entrega fiables y la capacidad de respaldar la documentación del proyecto. América del Sur requiere un enfoque diferente porque la asequibilidad y las condiciones económicas pueden afectar el momento del gasto en mejoras del hogar.
Panorama competitivo
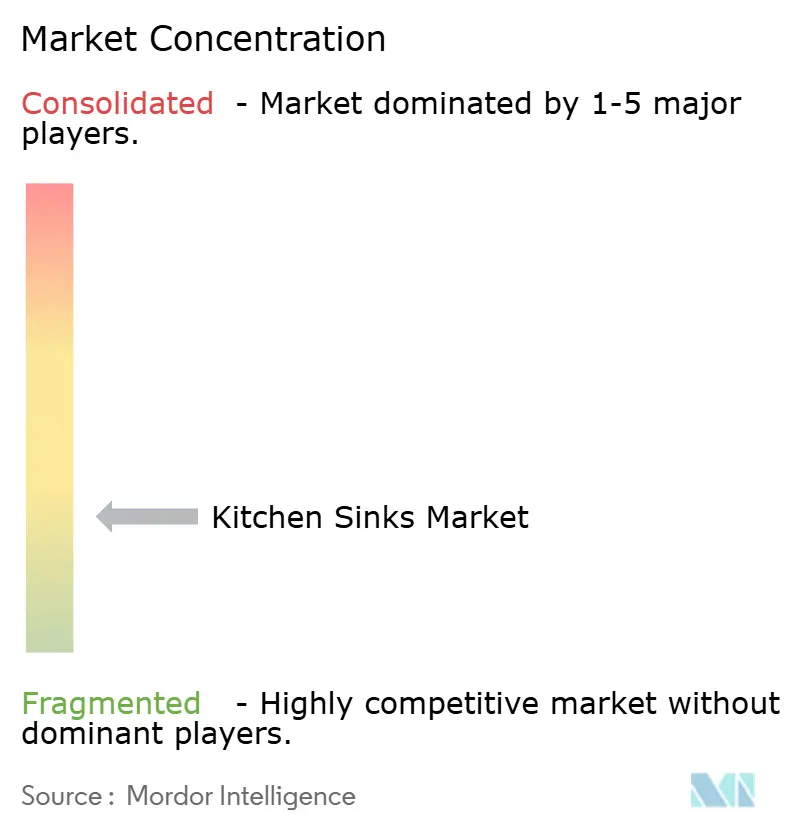
El mercado de fregaderos de cocina está fragmentado. Los proveedores globales premium compiten a través de materiales propietarios, credenciales de diseño, accesorios y cobertura de canales. Franke Group, Kohler Co. y BLANCO tienen posiciones visibles en las categorías de productos residenciales premium y profesionales. Los fabricantes de compuestos indios y los fabricadores de acero inoxidable chinos añaden presión competitiva a través de la escala y el alcance de exportación. Esta estructura ofrece a los compradores una amplia gama de precios y materiales. También crea una distinción clara entre productos patentados o de marca y ofertas de consumo masivo. Un material propietario o un sistema de accesorios coordinado puede dificultar la comparación directa de precios para los competidores. Sin embargo, estas ventajas deben estar respaldadas por la disponibilidad del producto y un soporte de instalación creíble. Los competidores centrados en el coste conservan una posición importante donde los productos estándar de acero inoxidable satisfacen las necesidades del comprador. El campo competitivo está, por tanto, definido tanto por la diferenciación técnica como por la ejecución en los canales locales.
BLANCO se ha centrado en el diseño de productos y el desarrollo de materiales. Su fregadero de estación de trabajo INTEOS recibió el Premio Red Dot 2025, mientras que el OOVALON y el LUNEOO UNIT recibieron el Premio iF Design en 2026. Kohler Co. amplió su cartera premium a través de la colección Audrine con Studio McGee en 2026. La expansión de capacidad de Carysil demuestra cómo los productores indios buscan un papel más importante en el suministro de cuarzo compuesto. Estos movimientos muestran que la diferenciación de materiales y la capacidad de fabricación son fundamentales para la competencia.
Las empresas también necesitan gestionar los requisitos de adquisición cambiantes. El contenido de materiales reciclados y la información sobre la huella de carbono del producto pueden ser importantes en proyectos comerciales y públicos europeos. Las plataformas de productos conectados son un área emergente, aunque su valor práctico depende de la adopción por parte del consumidor y la compatibilidad. BLANCO anunció la integración planificada de su aplicación UNIT con el ecosistema de hogar inteligente de código abierto Home Assistant en septiembre de 2026. Los proveedores que puedan atender a los compradores de comercio electrónico de bricolaje y a los especificadores profesionales B2B estarán mejor posicionados para atender la demanda variada. Es probable que la competencia siga equilibrada entre las marcas globales líderes en diseño y los fabricantes regionales competitivos en costes. Las grandes marcas globales pueden aplicar experiencia en diseño, relaciones establecidas con minoristas y nombres de materiales reconocidos en varias geografías. Los productores regionales pueden responder rápidamente a los precios locales y pueden beneficiarse de cadenas de suministro más cortas.
Líderes de la industria de fregaderos de cocina
-
Kohler Co.
-
Franke Holding AG
-
BLANCO GmbH + Co KG
-
Elkay Manufacturing Company
-
Teka Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de fregaderos de cocina Empresas cubiertas en este informe
- Franke Group
- Kohler Co.
- BLANCO GmbH + Co KG
- Elkay Manufacturing Company
- Teka Industrial S.A.
- Carysil Limited
- Bareno
- Roca Sanitario, S.A.
- Duravit Aktiengesellschaft
- Reginox B.V.
- Baekjo
- Alveus d.o.o.
- Nirali BG
- Hindware Home Innovation Ltd.
- Oliveri
- TOTO LTD.
- LIXIL Corporation
- Jaquar and Company Private Limited
- JOMOO Group
- Villeroy & Boch AG
Desarrollos recientes de la industria en Mercado de fregaderos de cocina
- Septiembre de 2026: BLANCO presentó el fregadero VION y el grifo LAVIN como una UNIT coordinada en Küchenmeile 2026, introdujo el acero inoxidable Durinox en colores dorado y platino, y anunció la integración planificada de la aplicación BLANCO UNIT con el ecosistema de hogar inteligente de código abierto Home Assistant.
- Marzo de 2025: BLANCO lanzó el fregadero OOVALON en compuesto VELGRANIT patentado junto con el grifo LUNEOO, y el OOVALON y el LUNEOO UNIT recibieron el Premio iF Design en 2026.
- Enero de 2026: Kohler Co. lanzó la colección de fregaderos de cocina Audrine con Studio McGee en configuraciones de delantal frontal, bajo encimera y barra con accesorios integrados.
- Agosto de 2025: Middleby Corporation anunció un acuerdo de suministro con CloudKitchens para equipar hasta 750 sitios de cocinas de entrega en Francia, España, Portugal, Polonia, los Países Bajos e Italia.
Alcance del informe global del mercado de fregaderos de cocina
Resumen de la segmentación
| Acero inoxidable |
| Cuarzo |
| Arcilla refractaria |
| Granito y mármol |
| Acrílico |
| Otros materiales |
| Montaje superior/encastrado |
| Bajo encimera |
| Tipo granja/delantal frontal |
| Montaje a ras |
| Doble montaje |
| Otros tipos de instalación |
| Cubeta simple |
| Cubeta doble |
| Triple/múltiple cubeta |
| Residencial |
| Comercial |
| B2C/Minorista | Grandes superficies de bricolaje |
| Puntos de venta exclusivos de marca | |
| Ferreterías locales/mercado no organizado | |
| En línea | |
| Otros canales de distribución | |
| B2B/Proyecto (directo del fabricante) |
| América del Norte | Canadá |
| Estados Unidos | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por material | Acero inoxidable | |
| Cuarzo | ||
| Arcilla refractaria | ||
| Granito y mármol | ||
| Acrílico | ||
| Otros materiales | ||
| Por tipo de instalación | Montaje superior/encastrado | |
| Bajo encimera | ||
| Tipo granja/delantal frontal | ||
| Montaje a ras | ||
| Doble montaje | ||
| Otros tipos de instalación | ||
| Por configuración de cubeta | Cubeta simple | |
| Cubeta doble | ||
| Triple/múltiple cubeta | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Por canal de distribución | B2C/Minorista | Grandes superficies de bricolaje |
| Puntos de venta exclusivos de marca | ||
| Ferreterías locales/mercado no organizado | ||
| En línea | ||
| Otros canales de distribución | ||
| B2B/Proyecto (directo del fabricante) | ||
| Por geografía | América del Norte | Canadá |
| Estados Unidos | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector de fregaderos de cocina para 2032?
Se proyecta que el sector de fregaderos de cocina alcance los 5,60 mil millones de USD para 2032, creciendo a una CAGR del 4,57% desde 2027.
¿Qué material de fregadero de cocina crece más rápido?
El cuarzo compuesto es el material de más rápido crecimiento, con una CAGR del 8,58% prevista hasta 2032.
¿Por qué los fregaderos de acero inoxidable siguen siendo ampliamente utilizados?
El acero inoxidable representó una participación del 52,12% en 2026 porque ofrece durabilidad, amplia cobertura de precios y uso establecido en cocinas residenciales y comerciales.
¿Qué tipo de instalación se espera que crezca más rápido?
Se prevé que los fregaderos de montaje a ras crezcan a una CAGR del 5,96% hasta 2032 a medida que los diseños de encimeras integradas ganan adopción.
¿Qué impulsa la demanda de fregaderos de cocina comerciales?
Los operadores de hostelería, restauración y cocinas en la nube necesitan productos estandarizados y duraderos y se prevé que respalden un crecimiento de CAGR del 5,74% en el uso final comercial.