
Taille et part du marché des serres commerciales en Italie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
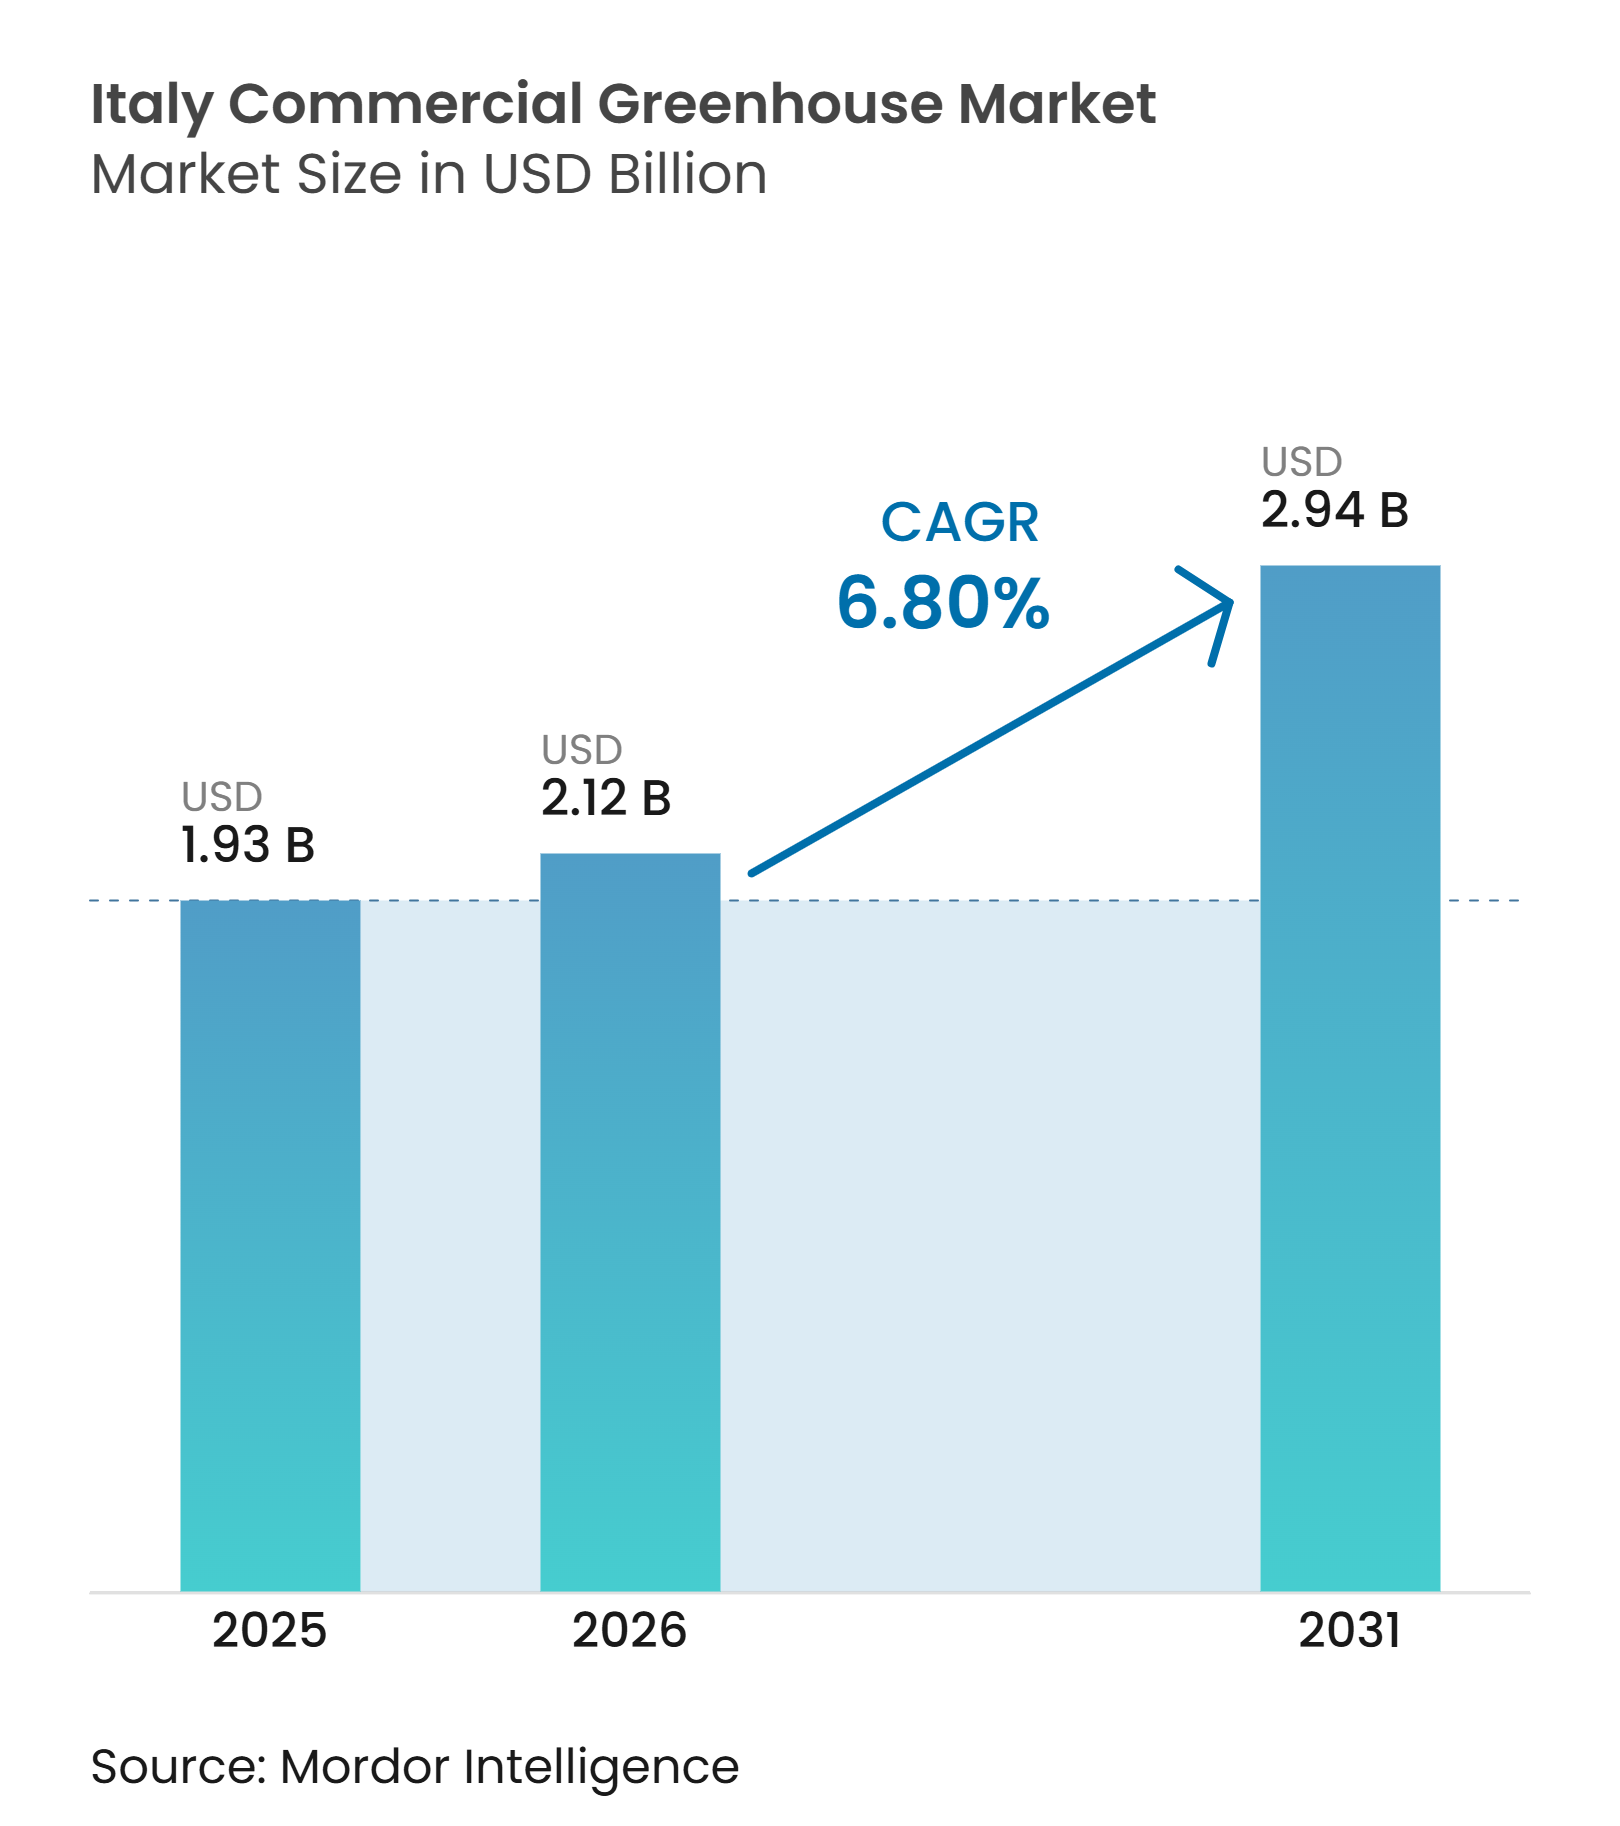
| Taille du marché de l'année de base (2025) | 1.93 Milliards de dollars |
| Taille du Marché (2026) | 2.12 Milliards de dollars |
| Taille du Marché (2031) | 2.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serres commerciales en Italie par Mordor Intelligence
La taille du marché des serres commerciales en Italie était évaluée à 1,93 milliard USD en 2025 et devrait croître de 2,12 milliards USD en 2026 pour atteindre 2,94 milliards USD d'ici 2031, avec un CAGR de 6,80 % de 2026 à 2031. Le marché est soutenu par les investissements dans la culture protégée, une offre de produits plus fiable et des systèmes énergétiques qui réduisent l'exposition opérationnelle. Les programmes publics orientent les capitaux vers l'intégration solaire, l'irrigation et la modernisation des serres, améliorant ainsi la viabilité des projets de grande envergure. Le marché bénéficie également de la production horticole haut de gamme, où la qualité constante et la traçabilité soutiennent les circuits de distribution au détail et à l'exportation. Les fournisseurs de technologies répondent avec des systèmes intégrés de climatisation, d'irrigation, d'éclairage et de contrôle plutôt qu'avec des équipements autonomes. Les coûts énergétiques demeurent une contrainte importante, car les besoins en chauffage et en éclairage peuvent affecter la rentabilité des installations à haute spécification.
Points clés du rapport
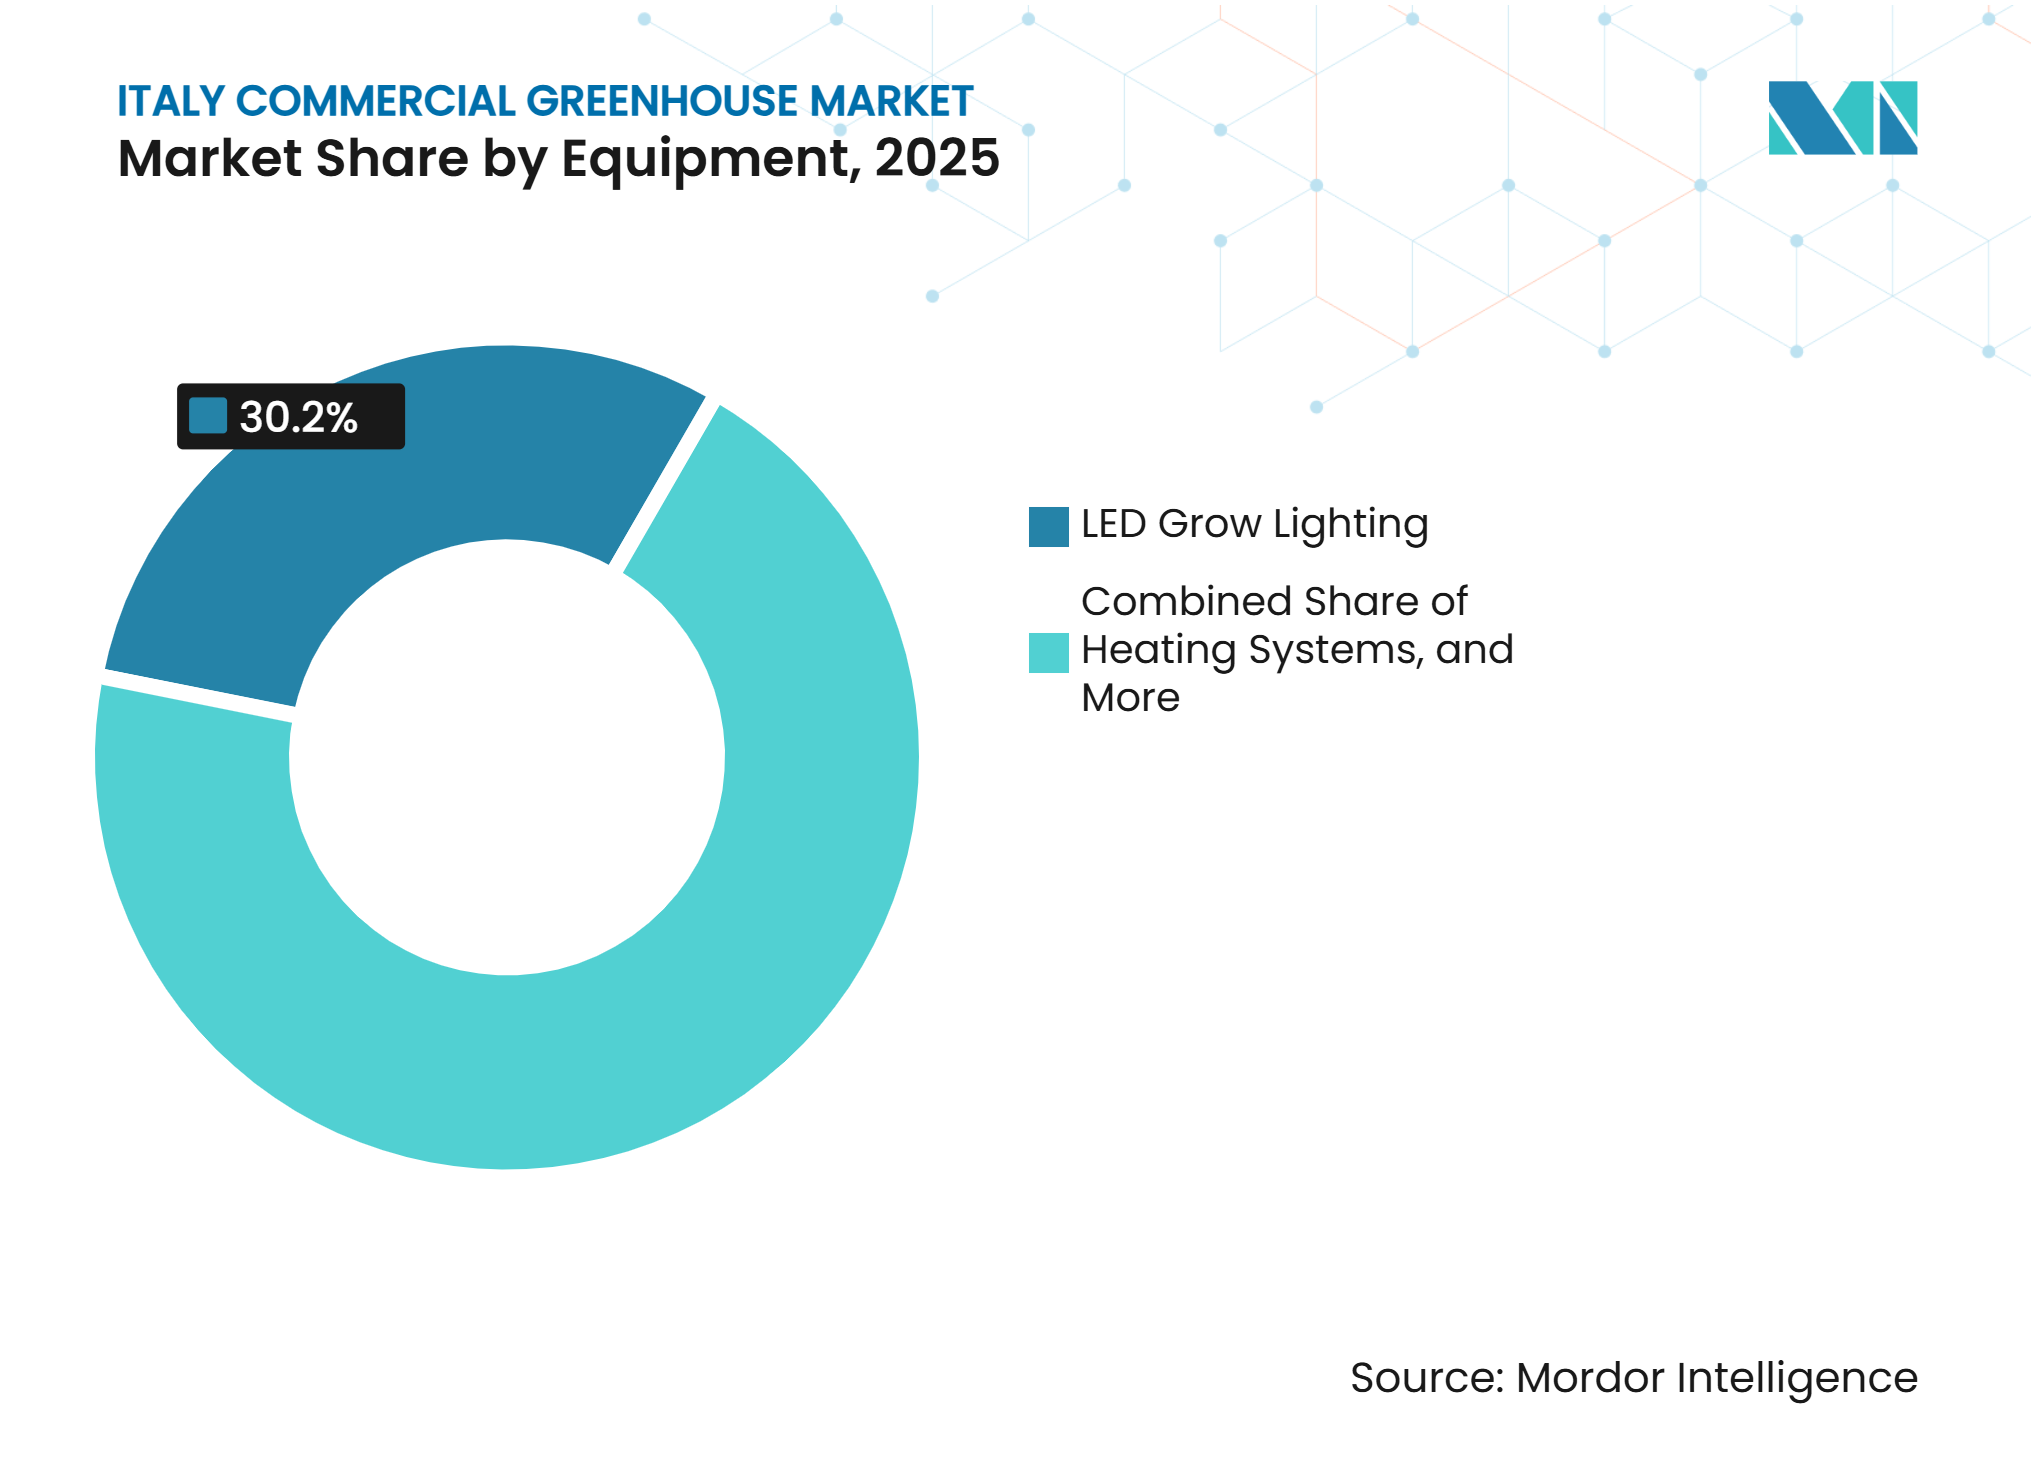
- Par équipement, l'éclairage de culture à LED représentait 30,2 % du marché des serres commerciales en Italie en 2025, tandis que les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 9,4 % de 2026 à 2031.
- Par type de culture, les fruits et légumes représentaient 56 % du marché des serres commerciales en Italie en 2025, tandis que les herbes aromatiques et les micropousses devraient croître à un CAGR de 8,7 % de 2026 à 2031.
- Par type de serre, les serres à film plastique représentaient 61,2 % du marché des serres commerciales en Italie en 2025, tandis que les serres en verre devraient croître à un CAGR de 7,9 % de 2026 à 2031.
- Par technologie de culture, l'hydroponique représentait 54,4 % du marché des serres commerciales en Italie en 2025, tandis que les systèmes hybrides et d'intégration verticale devraient croître à un CAGR de 8,6 % de 2026 à 2031.
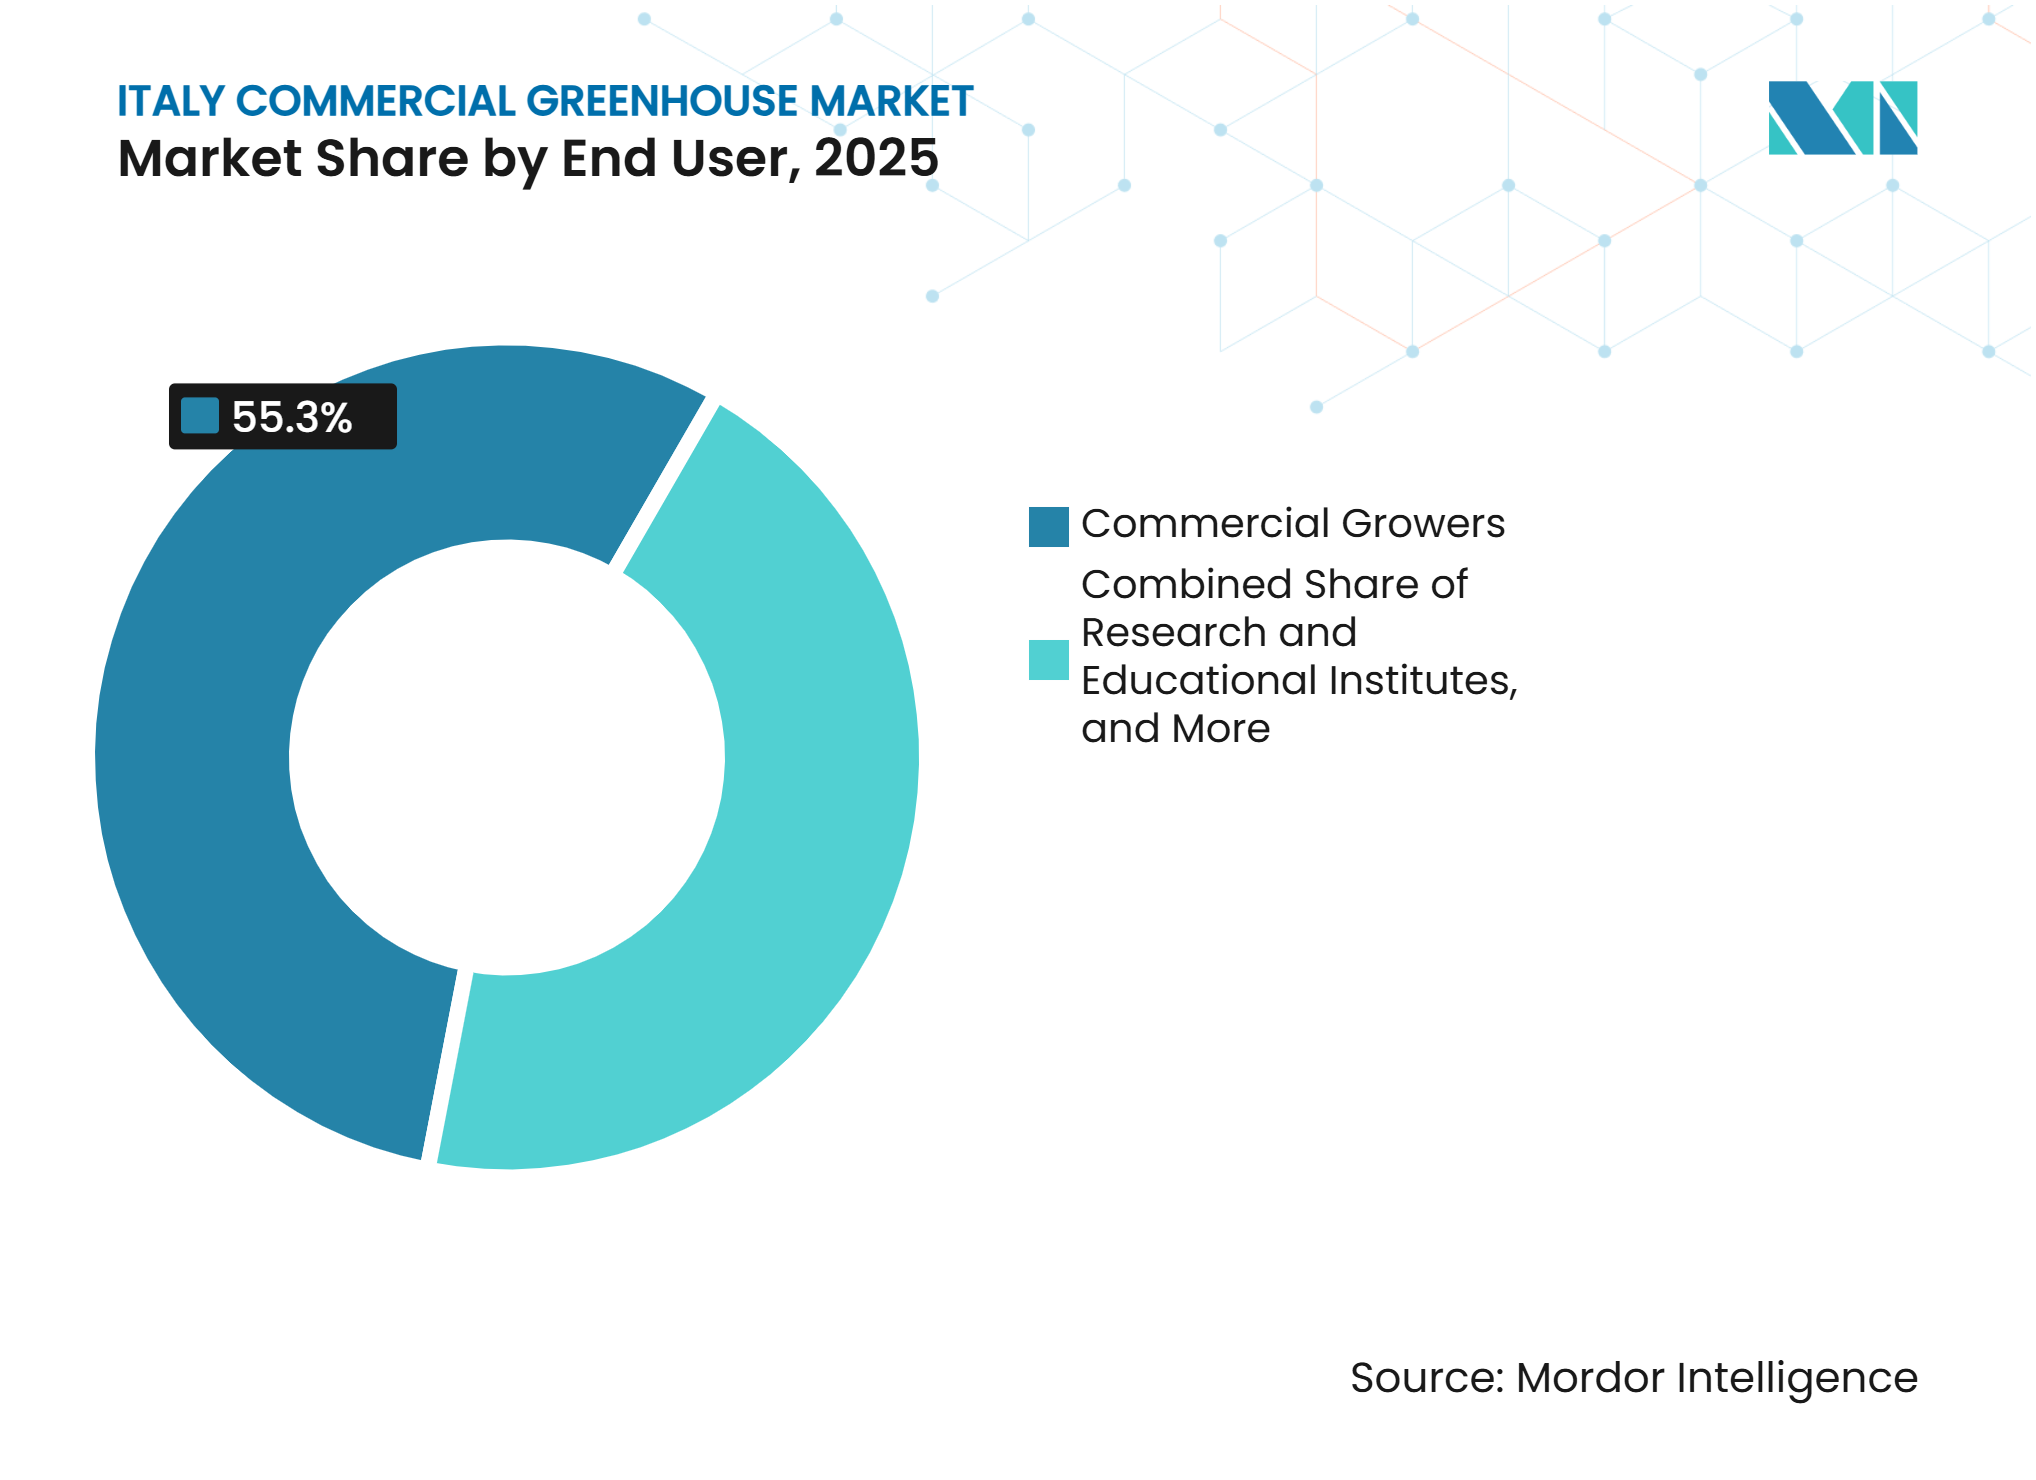
- Par utilisateur final, les producteurs commerciaux représentaient 55,3 % du marché des serres commerciales en Italie en 2025, tandis que les instituts de recherche et d'enseignement devraient croître à un CAGR de 8,3 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande en produits frais toute l'année | +1.5% | Italie du Nord et du Centre, avec des retombées en Italie du Sud et insulaire | Court terme (≤ 2 ans) |
| Résilience climatique et volatilité météorologique | +1.2% | Italie du Sud, avec une pertinence secondaire en Italie du Nord | Moyen terme (2-4 ans) |
| Adoption des LED, des capteurs et de l'automatisation | +1.0% | Italie du Nord, notamment la Vénétie et la Lombardie, avec une expansion nationale | Moyen terme (2-4 ans) |
| Sécurité alimentaire et soutien à la modernisation agricole | +0.9% | National, avec des gains ciblés en Italie du Sud | Court terme (≤ 2 ans) |
| Exigences des distributeurs en matière de durée de conservation et de résidus | +0.7% | National, avec une intensité de conformité plus élevée en Italie du Nord et du Centre | Moyen terme (2-4 ans) |
| Intégration de la chaleur fatale, de la géothermie et des énergies renouvelables | +0.6% | Zones géothermiques d'Italie centrale et du Sud et zones industrielles d'Italie du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en produits frais toute l'année
Les distributeurs italiens et les opérateurs de restauration collective exigent des approvisionnements fiables en produits frais locaux tout au long de l'année. Cette exigence réduit une partie de l'incertitude commerciale associée aux investissements dans les serres par rapport à la production en plein champ. Le marché des serres commerciales en Italie répond aux calendriers de livraison et aux spécifications d'emballage que les installations en environnement contrôlé peuvent satisfaire de manière plus constante. Les tomates, la laitue, les courgettes, les fraises et les melons restent des cultures importantes pour les programmes de réapprovisionnement continu. Les grands acheteurs évaluent de plus en plus leurs fournisseurs sur la fiabilité des livraisons autant que sur la qualité des cultures. Cela oriente les décisions d'investissement vers des installations capables de gérer les conditions de production selon les saisons. La production sous serre aide également les producteurs à maintenir des cycles de récolte et des volumes d'approvisionnement plus prévisibles pendant les périodes de mauvais temps. Cette fiabilité soutient des relations d'approvisionnement à plus long terme avec les distributeurs et les opérateurs de restauration collective. À mesure que la demande en produits locaux constants augmente, les producteurs ont de plus grandes incitations à investir dans des capacités de culture protégée.
Résilience climatique et volatilité météorologique
Les perturbations météorologiques ont accru la valeur de la culture protégée pour les producteurs italiens. Le MASAF a activé un soutien d'urgence au titre du règlement UE 2024/2675 et a alloué 37,4 millions EUR (40,8 millions USD) aux opérateurs touchés par des pertes agricoles liées au climat[1]. Les épisodes de chaleur en Campanie et en Pouille ont rendu plus difficile le maintien de la qualité des cultures en plein champ. Les installations du Nord utilisent également des systèmes de contrôle climatique lorsque les températures ambiantes approchent les 40 °C. Le marché des serres commerciales en Italie offre aux producteurs un moyen de gérer leur exposition aux aléas météorologiques tout en maintenant une qualité de culture plus stable. Les structures semi-fermées et à climat contrôlé peuvent soutenir des prix qui reflètent la valeur accordée par les distributeurs à un approvisionnement constant. Les exploitants de serres peuvent ajuster la température, l'humidité, la ventilation et l'irrigation en réponse à l'évolution des conditions météorologiques. Cela contribue à réduire les pertes de cultures et à maintenir les calendriers de production pendant les périodes de chaleur ou d'autres perturbations météorologiques. À mesure que la variabilité climatique accroît les risques de production, ces capacités peuvent soutenir la poursuite des investissements dans la culture protégée.
Adoption des LED, des capteurs et de l'automatisation
Le contrôle climatique numérique, l'éclairage de précision et la fertirrigation automatisée sont de plus en plus déployés en tant que systèmes connectés. Les installations LED conçues pour des configurations de serres et des profils de cultures spécifiques peuvent réduire la consommation d'énergie jusqu'à 45 % par rapport à l'éclairage conventionnel à vapeur de sodium haute pression. Les exploitants utilisent l'éclairage connecté pour collecter des données sur la réponse des cultures aux fins de décisions de contrôle climatique. Cela intègre la gestion de l'éclairage, de l'humidité et de la planification des rendements dans un seul processus opérationnel. Le marché des serres commerciales en Italie évolue donc vers des systèmes qui utilisent les données à travers plusieurs fonctions de production. Les fournisseurs capables de connecter les équipements sans créer de charge opérationnelle supplémentaire sont mieux positionnés pour servir les producteurs avancés. L'automatisation contribue également à réduire la dépendance à la surveillance manuelle et aux tâches routinières en serre, en particulier dans les grandes installations commerciales. Les données de capteurs en temps réel peuvent permettre aux producteurs d'identifier les changements dans les conditions de culture et d'ajuster les paramètres opérationnels plus rapidement. À mesure que les coûts technologiques deviennent plus accessibles, ces systèmes peuvent soutenir la modernisation des serres existantes et le développement de nouvelles installations automatisées.
Sécurité alimentaire et soutien à la modernisation agricole
La politique de sécurité alimentaire de l'Italie soutient les investissements dans l'énergie agricole et les projets de modernisation. Les mesures du Parco Agrisolare canalisent 2 350 millions EUR (2 562 millions USD) dans les infrastructures énergétiques agricoles[2]. Ce financement réduit le coût effectif de l'intégration photovoltaïque pour les exploitants de serres éligibles. Le MASAF a lancé un troisième appel à projets Parco Agrisolare en août 2024, avec 250 millions EUR (272,5 millions USD) réservés aux régions du Sud[3]. Les interventions du PAC 2023-2027 peuvent également cofinancer des programmes opérationnels pour les coopératives horticoles. Ces mesures améliorent la viabilité financière des systèmes climatiques, des équipements d'irrigation et des mises à niveau énergétiques dans le marché des serres commerciales en Italie. Le soutien financier peut aider les producteurs à compenser les coûts initiaux élevés associés à la modernisation des serres et aux infrastructures écoénergétiques. Il peut également encourager les exploitants existants à moderniser leurs installations plus anciennes plutôt que de s'appuyer uniquement sur de nouvelles constructions. La poursuite du soutien politique constitue donc une incitation supplémentaire à l'adoption de technologies modernes de culture protégée.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et longues périodes de retour sur investissement | -1.8% | National, avec une pression plus forte sur les petits et moyens producteurs en Italie du Sud et insulaire | Court terme (≤ 2 ans) |
| Volatilité des prix de l'énergie et intensité du chauffage | -1.3% | Installations en verre chauffées d'Italie du Nord, avec une pertinence secondaire en Italie du Centre | Moyen terme (2-4 ans) |
| Lacunes d'interopérabilité entre fournisseurs multiples | -0.7% | National, notamment les projets d'automatisation intégrale en Italie du Nord et du Centre | Moyen terme (2-4 ans) |
| Conformité en matière de recirculation de l'eau et de rejet | -0.5% | Zones à pénurie d'eau en Italie du Sud et insulaire, avec une pertinence secondaire en Italie du Centre | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et longues périodes de retour sur investissement
Les projets de serres commerciales nécessitent des investissements en capital dans les structures, les systèmes climatiques, l'éclairage, la gestion de l'eau et les logiciels d'automatisation. Ces exigences constituent un obstacle pour les petits exploitants qui ne bénéficient pas du cofinancement PNRR ou PAC. Les installations sans sol à haute spécification peuvent avoir des périodes de retour sur investissement de 7 à 12 ans sans financement concessionnel, ce qui peut retarder les nouveaux investissements dans les districts agricoles à faibles revenus. Les exploitants qui s'engagent fortement dans un projet initial peuvent disposer de fonds limités pour les mises à niveau ultérieures des équipements. Les structures coopératives et les installations d'emballage partagées en Campanie et en Émilie-Romagne peuvent en partie réduire cette charge en mutualisant les coûts de capital et de distribution. La charge financière est particulièrement importante lorsque les projets nécessitent l'installation simultanée de plusieurs systèmes technologiques. L'incertitude concernant les prix de l'énergie, les prix des cultures et les volumes de production peut encore prolonger le délai nécessaire pour récupérer l'investissement initial. En conséquence, les petits producteurs peuvent préférer des mises à niveau progressives ou des technologies de serres moins coûteuses aux installations entièrement automatisées.
Volatilité des prix de l'énergie et intensité du chauffage
Les coûts énergétiques constituent une dépense variable majeure pour les serres en verre chauffées en Vénétie et en Lombardie. Les prix de référence de l'électricité en gros en Italie ont atteint 139 EUR/MWh (150 USD/MWh) en janvier 2025. Les coûts de chauffage et d'éclairage restent élevés tout au long des cycles de production d'automne et d'hiver. Les installations en verre semi-fermées à haute spécification peuvent générer des primes de rendement, mais elles comportent également une plus grande exposition énergétique. Les systèmes photovoltaïques, le biométhane et les contrats de gestion de l'énergie peuvent réduire une partie de ce risque. Cependant, le capital nécessaire à l'autonomie énergétique peut s'ajouter à la charge de financement déjà associée à la construction de serres. Les opérations à forte intensité énergétique peuvent subir une pression sur les marges lorsque les prix de l'électricité et du chauffage augmentent pendant les périodes de pointe de production. Cela peut influencer les décisions des producteurs concernant le type de serre, les systèmes de chauffage et l'échelle des nouveaux projets. Les exploitants peuvent donc donner la priorité aux technologies écoénergétiques et à l'intégration des énergies renouvelables lors de la mise à niveau des installations existantes ou du développement de nouvelles serres.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par équipement :
l'éclairage de culture à LED est en tête, tandis que les logiciels de contrôle climatique et d'automatisation se développent rapidementL'éclairage de culture à LED représentait 30,2 % du chiffre d'affaires des équipements en 2025, ce qui en fait la plus grande catégorie d'équipements du marché des serres commerciales en Italie. Sa position reflète l'utilisation de systèmes à spectre complet et à recettes lumineuses dynamiques dans les installations commerciales du Nord et du Centre de l'Italie. Les systèmes LED personnalisés sont conçus en fonction de la géométrie de la serre et des exigences des cultures. Ces installations peuvent réduire la consommation d'énergie jusqu'à 45 % par rapport aux alternatives conventionnelles à vapeur de sodium haute pression. Les systèmes de chauffage, les systèmes d'irrigation et de fertirrigation, ainsi que les systèmes d'écran et d'ombrage affichent une demande stable, car les installations en ont besoin lors de la mise en service des projets. Ils génèrent également une demande de remplacement grâce à des cycles de maintenance établis. Les équipements structurels restent nécessaires dans chaque nouvelle installation, quel que soit son niveau d'automatisation.
Les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 9,4 % de 2026 à 2031. La croissance est soutenue par les réseaux de capteurs, les outils de gestion des cultures et une utilisation plus large des contrôles climatiques connectés. Cette croissance est liée aux outils d'optimisation des rendements, aux capteurs en temps réel et aux fonctions de modélisation des cultures. Les systèmes de refroidissement et de ventilation reçoivent également plus d'attention à mesure que la chaleur estivale révèle les limites de la ventilation passive dans les installations denses. L'Émilie-Romagne et la Campanie sont des zones importantes pour ce besoin en équipements. Les composants structurels tels que le vitrage, les châssis et les fermes continuent de bénéficier des nouvelles capacités en Italie du Sud. Ils bénéficient également du remplacement des structures à film plus anciennes dans les clusters du Nord. Le secteur des serres commerciales en Italie accorde plus de valeur aux équipements qui améliorent le contrôle des conditions de production. Cela favorise les fournisseurs capables de soutenir à la fois l'installation et l'exploitation à long terme des systèmes.



Par type de culture :
les fruits et légumes sont en tête, tandis que les herbes aromatiques et les micropousses se développent rapidementLes fruits et légumes représentaient 56 % du chiffre d'affaires en 2025 et sont restés la plus grande catégorie de cultures du marché des serres commerciales en Italie. Les tomates, la laitue, les courgettes, les fraises et les melons constituent la base de production commerciale de cette catégorie. Les structures protégées sont utilisées pour cultiver les tomates et la laitue, et ces cultures s'inscrivent également dans les programmes d'approvisionnement établis pour la distribution au détail et la restauration collective. Leur production soutient les achats réguliers d'équipements de serre et de systèmes d'exploitation. Le marché des serres commerciales en Italie reste étroitement lié aux besoins opérationnels des producteurs de produits à grand volume.
Les herbes aromatiques et les micropousses devraient croître à un CAGR de 8,7 % de 2026 à 2031, soutenues par une production sans résidus pour les clients de la restauration collective urbaine et les acheteurs de la distribution axés sur la santé. Les herbes aromatiques de spécialité peuvent être positionnées comme des produits de commodité traçables lorsque les conditions de production sont documentées. Les fleurs et plantes ornementales restent bien établies en Italie centrale, où les installations chauffées à la géothermie servent la production de fleurs coupées et de plantes en pot. Le cannabis et les cultures de spécialité émergent dans le cadre réglementaire italien pour la culture de cannabis médical sous licence en conditions contrôlées, avec une activité de recherche et développement dans ce domaine attirant des opérateurs agricoles proches du secteur pharmaceutique. Le marché des serres commerciales en Italie doit donc équilibrer les rendements, les circuits de commercialisation et les obligations de certification lors de la sélection des portefeuilles de cultures.
Par type de serre :
les serres à film plastique sont en tête, tandis que les serres en verre se développent rapidementLes serres à film plastique représentaient 61,2 % du chiffre d'affaires en 2025 et sont restées le type de serre dominant. Leur large base reflète l'utilisation de structures tunnel à faible coût dans le Sud et l'Italie insulaire. Les conditions de culture méditerranéennes et les contraintes de capital ont historiquement soutenu cette forme de culture protégée. Les structures à film plastique restent pratiques pour les producteurs qui ont besoin d'un investissement initial plus faible. Elles servent également une grande partie du niveau de production à faible technologie. Les serres en polycarbonate rigide occupent une position intermédiaire dans le marché des serres commerciales en Italie. Leurs caractéristiques de diffusion UV sont utiles pour certaines applications ornementales et de légumes à feuilles.
Les serres en verre devraient croître à un CAGR de 7,9 % de 2026 à 2031. La croissance est soutenue par la demande de niveaux plus élevés de contrôle environnemental, de cycles d'exploitation plus longs et d'intégration avec des systèmes automatisés de climatisation et d'éclairage. La catégorie bénéficie de rendements plus constants, d'écrans thermiques et d'une compatibilité avec les systèmes LED à haute intensité. Les structures en verre semi-fermées peuvent offrir un meilleur contrôle de l'environnement de culture. Elles conviennent donc aux producteurs recherchant une qualité constante et une automatisation avancée. Les serres hybrides et semi-fermées sont concentrées parmi les grands exploitants commerciaux et les projets clés en main internationaux. Les nouvelles constructions en Italie du Nord utilisent de plus en plus des configurations Venlo ou en verre semi-fermé. Les ajouts à film plastique restent plus concentrés en Italie du Sud. Cette répartition continuera à façonner l'intensité technologique régionale tout au long de la période de prévision.
Par technologie de culture :
l'hydroponique est en tête, tandis que les systèmes hybrides et d'intégration verticale se développent rapidementL'hydroponique représentait 54,4 % du chiffre d'affaires des technologies de culture en 2025. La technique du film nutritif, la culture en eau profonde et l'hydroponique au goutte-à-goutte soutiennent la production commerciale de tomates et de concombres en Vénétie, en Émilie-Romagne et en Campanie. Le marché des serres commerciales en Italie utilise ces systèmes là où les producteurs ont besoin d'un apport nutritif contrôlé et de conditions de production prévisibles. Les opérations hydroponiques peuvent également s'aligner sur les besoins en efficacité hydrique des grandes installations. Le financement AgriTech du PNRR dans le cadre du MUR M4C2, Investissement 1.4, a soutenu des installations hydroponiques automatisées sur les campus universitaires. Ces installations créent des voies pour le transfert de technologie vers les opérations commerciales. La culture en sol et substrat non hydroponiques reste importante dans les opérations coopératives du Sud de l'Italie.
Les systèmes hybrides et d'intégration verticale devraient croître à un CAGR de 8,6 % de 2026 à 2031. L'approche combine des méthodes sans sol, des couches verticales et une distribution automatisée des nutriments pour augmenter l'utilisation productive de la surface au sol disponible. Les coûts de transition continuent de limiter l'adoption parmi les producteurs qui n'ont pas accès à un financement concessionnel. Marconi Vivai S.r.l. exploite 60 000 mètres carrés de serres chauffées et automatisées. Floramiata S.r.l. Società Agricola utilise le chauffage géothermique pour la culture ornementale. Ces exemples montrent que les exploitants locaux peuvent poursuivre des modèles de culture efficaces sans dépendre entièrement des fournisseurs de plateformes internationaux. Les systèmes hydroponiques en circuit fermé nécessitent également une surveillance des rejets de nutriments, ce qui lie le choix technologique aux coûts de conformité.
Par utilisateur final :
les producteurs commerciaux sont en tête, tandis que les instituts de recherche et d'enseignement se développent rapidementLes producteurs commerciaux représentaient 55,3 % du chiffre d'affaires en 2025 et constituaient le plus grand groupe d'utilisateurs finaux. Ces producteurs comprennent de grands producteurs de légumes et de plantes ornementales opérant de manière indépendante ou par le biais de coopératives, approvisionnant les chaînes de supermarchés, les distributeurs à l'exportation et les contrats de restauration collective. Leur échelle en fait d'importants acheteurs d'équipements d'irrigation, de contrôles climatiques et de structures de serres. La Campanie et la Sicile représentaient ensemble plus de 70 % de la superficie de production protégée en Italie dans l'analyse fournie. Les producteurs commerciaux jouent un rôle central dans la demande d'équipements, car leurs installations nécessitent des investissements et une maintenance réguliers. Le marché des serres commerciales en Italie s'appuie sur ces acheteurs pour une grande part de l'activité en équipements d'investissement.
Les instituts de recherche et d'enseignement devraient croître à un CAGR de 8,3 % de 2026 à 2031. Le financement AgriTech du PNRR et du programme Horizon de l'UE oriente les investissements dans les infrastructures de serres vers les universités et les centres de recherche agricole. Les technologies testées dans les serres académiques passent généralement à un usage commercial dans un délai de 3 à 5 ans, ce qui rend ce segment pertinent pour l'orientation future de l'adoption des équipements. Les jardineries et pépinières de détail représentent une autre catégorie d'utilisateurs finaux, servant les clients de plantes ornementales et de plantes à massif par le biais de circuits de distribution spécialisés. Ce groupe valorise la fiabilité et la performance plutôt que le prix d'achat le plus bas, offrant aux fournisseurs un canal de revenus à forte intensité de service au-delà des grands contrats de producteurs commerciaux.

Analyse géographique
L'Italie du Nord représentait 39 % du chiffre d'affaires en 2025, ce qui en fait la plus grande zone géographique du marché des serres commerciales en Italie. Le Piémont, la Lombardie, la Vénétie, l'Émilie-Romagne et le Frioul-Vénétie Julienne abritent des clusters de serres à haute technologie pour les légumes et les plantes ornementales. Vérone joue un rôle établi dans la production hydroponique de tomates, de fraises, de melons et de laitue, soutenue par des programmes de tests variétaux décrits dans l'analyse fournie. Les prix de l'horticulture italienne ont augmenté de 6,6 % en 2025. Les producteurs du Nord font davantage usage de l'automatisation intégrale et des systèmes LED. Les structures coopératives plus importantes donnent également à ces exploitants une plus grande capacité d'achat pour les plateformes intégrées de contrôle climatique.
L'Italie du Sud devrait croître à un CAGR de 7,6 % jusqu'en 2031. La croissance est soutenue par les réseaux de capteurs, les outils de gestion des cultures et une utilisation plus large des contrôles climatiques connectés. La Campanie, les Pouilles, la Calabre, la Basilicate et le Molise reçoivent des investissements par le biais des subventions PNRR et du cofinancement PAC. L'appel à projets Parco Agrisolare d'août 2024 a alloué 250 millions EUR (272,5 millions USD) spécifiquement aux régions du Sud. L'énergie thermique et électrique représentait 20 % du total des coûts variables dans ce contexte. L'ISTAT a signalé une croissance de 1,8 % du volume de la valeur ajoutée agricole de l'Italie du Sud en 2025, la plus élevée parmi les macro-régions italiennes. Ces facteurs soutiennent la modernisation dans une région qui a historiquement reçu moins d'investissements en capital.
L'Italie centrale dispose de ressources géothermiques et d'une activité horticole ornementale établie. La Toscane, le Latium, les Marches, l'Ombrie et les Abruzzes sont pertinents pour cette partie du marché des serres commerciales en Italie. Les opérations géothermiques de Floramiata démontrent le potentiel d'un chauffage indépendant des combustibles fossiles dans la production de plantes ornementales. L'Italie insulaire comprend la Sicile et la Sardaigne, qui opèrent dans des conditions différentes. La Sicile dispose d'une large base de tunnels à film plastique dans les catégories à faible technologie. La Sardaigne dispose d'une base de serres plus petite et bénéficie d'un soutien PNRR spécifique aux îles pour la productivité de l'eau. Les deux régions ont des opportunités de développement de serres liées aux besoins d'approvisionnement en produits frais et aux programmes d'efficacité hydrique soutenus par le gouvernement.
Paysage concurrentiel
Concentration du Marché
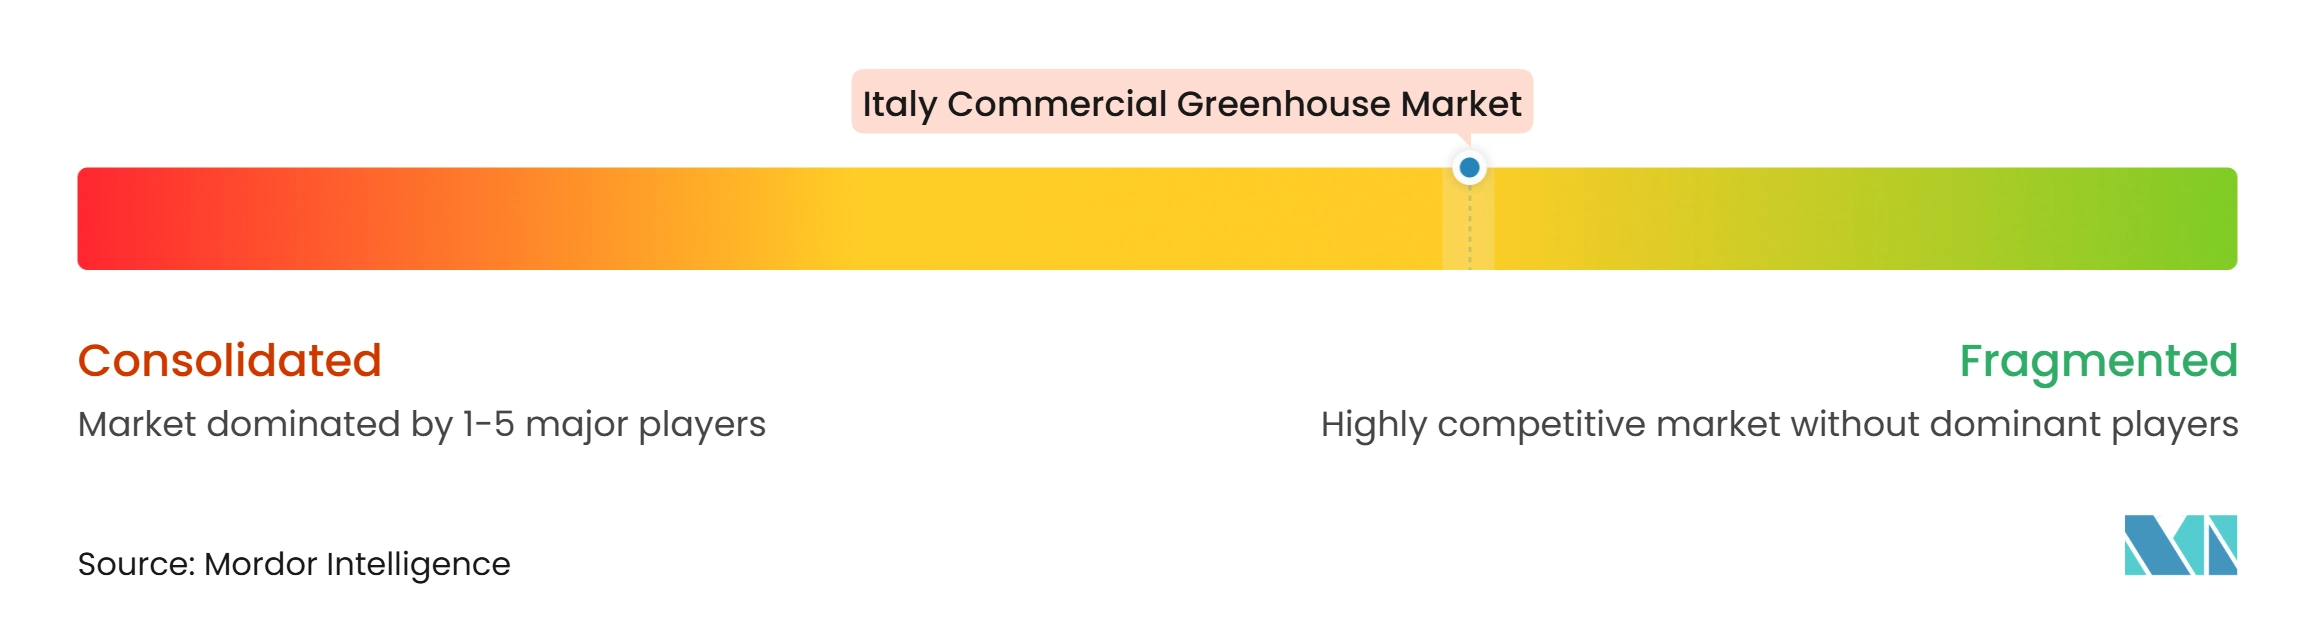
Le marché des serres commerciales en Italie est fragmenté, avec des exploitants régionaux, des coopératives de producteurs, des intégrateurs technologiques spécialisés et des fournisseurs internationaux en concurrence dans différentes parties de la chaîne de valeur. Les fournisseurs internationaux participent par le biais de projets clés en main et de licences technologiques. Netafim Ltd., Priva Holding B.V., Certhon Build B.V., KUBO Greenhouse Projects B.V., Signify N.V., Hoogendoorn Growth Management B.V. et Argus Control Systems Ltd. fournissent des produits et des systèmes pertinents pour les installations de serres avancées. Les solutions clés en main internationales peuvent être trop coûteuses pour ces opérations, tandis que les équipements de base à fournisseur unique peuvent ne pas répondre à leurs besoins opérationnels.
Priva Holding B.V. et Signify N.V. se sont orientés vers des accords de service pluriannuels. Cette approche fait évoluer une partie de la relation fournisseur des ventes d'équipements vers un service et un soutien continus. L'offre d'éclairage et de contrôle de serres de Signify est positionnée autour des systèmes LED et de gestion des cultures. Priva fournit des systèmes d'automatisation de serres pour le contrôle climatique et des processus. La plateforme IIVO de Hoogendoorn reflète le développement continu du contrôle climatique et de l'intégration des capteurs. Ces mouvements stratégiques s'alignent sur la demande de systèmes qui aident les exploitants à gérer plusieurs variables de production grâce à des outils connectés.
Marconi Vivai S.r.l. et Floramiata S.r.l. Società Agricola, basées en Italie, se distinguent par une production verticalement intégrée et des opérations soucieuses de l'énergie. Ridder Drive Systems B.V. et AB Ludvig Svensson conservent des positions spécialisées dans les systèmes d'entraînement et les écrans climatiques, où la performance technique et les coûts de changement sont importants. Van der Hoeven Horticultural Projects B.V. et Dalsem B.V. se disputent les projets de grande envergure qui nécessitent une seule partie pour coordonner la livraison. Palram Industries (1990) Ltd. sert le segment du vitrage en polycarbonate avec les panneaux SUNTUF Plus et SUNLITE Plus pour les producteurs qui modernisent leurs tunnels à film plastique. Le marché comprend des fournisseurs ayant des rôles différents dans les structures, la gestion climatique, l'irrigation, l'éclairage et la culture. La concurrence dépend donc autant de la capacité de projet, de la compatibilité avec les équipements existants, du soutien opérationnel et des besoins de financement que du prix initial des équipements.
Leaders du secteur des serres commerciales en Italie
-
Netafim Ltd. (Orbia Advance Corporation)
-
Richel Group S.A.
-
Certhon Build B.V. (DENSO Corporation)
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Priva Holding B.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des serres commerciales en Italie Entreprises couvertes dans ce rapport
- Netafim Ltd. (Orbia Advance Corporation)
- Richel Group S.A.
- Certhon Build B.V. (DENSO Corporation)
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder Drive Systems B.V. (Lanvi Group)
- AB Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries Ltd.
- Argus Control Systems Ltd.
- Marconi Vivai S.r.l.
- Floramiata S.r.l. Società Agricola
Développements industriels récents dans Marché des serres commerciales en Italie
- Septembre 2026 : Fri-El Green House a annoncé des plans pour étendre son complexe de serres hydroponiques à Ostellato, Ferrare, de 31 hectares à 60 hectares grâce à un projet de géothermie profonde. Le projet comprend quatre puits atteignant 2,5 km de profondeur, accédant à de l'eau à 60 °C à 80 °C, et un système de stockage thermique souterrain à 350 mètres. Le système est conçu pour fournir un chauffage et un refroidissement renouvelables et soutenir l'autosuffisance énergétique du complexe de serres étendu. La centrale géothermique est actuellement en phase d'autorisation, avec des travaux prévus pour commencer à mi-2027.
- Juin 2025 : Fri-El Green House a commencé l'installation d'un système photovoltaïque au sol de 16,8 MW sur son complexe de serres d'Ostellato, s'ajoutant à sa centrale photovoltaïque flottante existante de 2,7 MW. Le nouveau système est conçu pour produire de l'énergie propre tout en collectant les eaux de pluie pour l'irrigation des serres, soutenant les efforts de l'exploitant en matière d'efficacité énergétique et de gestion des ressources.
- Novembre 2024 : Netafim Italia, filiale de Netafim Ltd., a acquis 100 % de Tecnir S.r.l. à Faenza, renforçant son réseau de distribution d'irrigation de précision en Émilie-Romagne. L'acquisition s'appuie sur le partenariat commercial de 10 ans des deux entreprises et étend la présence de Netafim Italia auprès des exploitants agricoles italiens.
Périmètre du rapport sur le marché des serres commerciales en Italie
Le marché des serres commerciales désigne la culture de plantes dans des structures fermées ou partiellement fermées qui offrent des conditions de croissance contrôlées ou modifiées. Le marché comprend les structures de serres et les équipements et systèmes associés utilisés pour la production commerciale de cultures.
Le rapport sur le marché des serres commerciales en Italie est segmenté par équipement (systèmes de chauffage, systèmes de refroidissement et de ventilation, éclairage de culture à LED, systèmes d'irrigation et de fertirrigation, logiciels de contrôle climatique et d'automatisation, systèmes d'écran et d'ombrage, et composants structurels), par type de culture (fruits et légumes, fleurs et plantes ornementales, herbes aromatiques et micropousses, et cannabis et cultures de spécialité), par type de serre (serres en verre, serres à film plastique, serres en polycarbonate rigide, et serres hybrides et semi-fermées), par technologie de culture (hydroponique, sol et substrat non hydroponiques, et systèmes hybrides et d'intégration verticale), et par utilisateur final (producteurs commerciaux, instituts de recherche et d'enseignement, et jardineries et pépinières de détail). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | |
| Éclairage de culture à LED | |
| Systèmes d'irrigation et de fertirrigation | |
| Logiciels de contrôle climatique et d'automatisation | |
| Systèmes d'écran et d'ombrage | |
| Composants structurels | Systèmes de vitrage |
| Châssis et fermes |
| Fruits et légumes | Tomates |
| Concombres | |
| Laitue et légumes à feuilles | |
| Poivrons | |
| Fraises et baies | |
| Fleurs et plantes ornementales | Fleurs coupées |
| Plantes en pot et plantes à massif | |
| Herbes aromatiques et micropousses | |
| Cannabis et cultures de spécialité | Cannabis médical |
| Semis et cultures de propagation |
| Serres en verre |
| Serres à film plastique |
| Serres en polycarbonate rigide |
| Serres hybrides et semi-fermées |
| Hydroponique | Technique du film nutritif |
| Culture en eau profonde | |
| Hydroponique au goutte-à-goutte | |
| Sol et substrat non hydroponiques | Culture en sol |
| Substrat en fibre de coco et laine de roche | |
| Systèmes hybrides et d'intégration verticale |
| Producteurs commerciaux |
| Instituts de recherche et d'enseignement |
| Jardineries et pépinières de détail |
| Par équipement | Systèmes de chauffage | |
| Systèmes de refroidissement et de ventilation | ||
| Éclairage de culture à LED | ||
| Systèmes d'irrigation et de fertirrigation | ||
| Logiciels de contrôle climatique et d'automatisation | ||
| Systèmes d'écran et d'ombrage | ||
| Composants structurels | Systèmes de vitrage | |
| Châssis et fermes | ||
| Par type de culture | Fruits et légumes | Tomates |
| Concombres | ||
| Laitue et légumes à feuilles | ||
| Poivrons | ||
| Fraises et baies | ||
| Fleurs et plantes ornementales | Fleurs coupées | |
| Plantes en pot et plantes à massif | ||
| Herbes aromatiques et micropousses | ||
| Cannabis et cultures de spécialité | Cannabis médical | |
| Semis et cultures de propagation | ||
| Par type de serre | Serres en verre | |
| Serres à film plastique | ||
| Serres en polycarbonate rigide | ||
| Serres hybrides et semi-fermées | ||
| Par technologie de culture | Hydroponique | Technique du film nutritif |
| Culture en eau profonde | ||
| Hydroponique au goutte-à-goutte | ||
| Sol et substrat non hydroponiques | Culture en sol | |
| Substrat en fibre de coco et laine de roche | ||
| Systèmes hybrides et d'intégration verticale | ||
| Par utilisateur final | Producteurs commerciaux | |
| Instituts de recherche et d'enseignement | ||
| Jardineries et pépinières de détail | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur prévisionnelle des serres commerciales en Italie d'ici 2031 ?
Le marché des serres commerciales en Italie devrait atteindre 2,94 milliards USD d'ici 2031, contre 2,12 milliards USD en 2026, avec un CAGR de 6,80 % de 2026 à 2031.
Quelle catégorie d'équipements connaît la croissance la plus rapide dans les serres commerciales italiennes ?
Les logiciels de contrôle climatique et d'automatisation devraient croître à un CAGR de 9,4 % de 2026 à 2031.
Quelle catégorie de cultures est en tête du chiffre d'affaires de la culture protégée en Italie ?
Les fruits et légumes représentaient 56 % du chiffre d'affaires en 2025, tandis que les herbes aromatiques et les micropousses devraient croître à un CAGR de 8,7 % de 2026 à 2031.
Pourquoi les exploitants de serres italiens investissent-ils dans les systèmes énergétiques ?
L'exposition au chauffage et à l'éclairage est significative, et les systèmes solaires, géothermiques, au biométhane et de récupération de chaleur peuvent améliorer la stabilité des coûts énergétiques. Ces systèmes peuvent répondre aux besoins de chauffage, d'éclairage, d'irrigation et de gestion climatique sur les sites appropriés.