
Marktgröße und Marktanteile des kommerziellen Gewächshausmarkts in Italien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.93 Milliarden US-Dollar |
| Marktgröße (2026) | 2.12 Milliarden US-Dollar |
| Marktgröße (2031) | 2.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.80 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kommerziellen Gewächshausmarkts in Italien von Mordor Intelligence
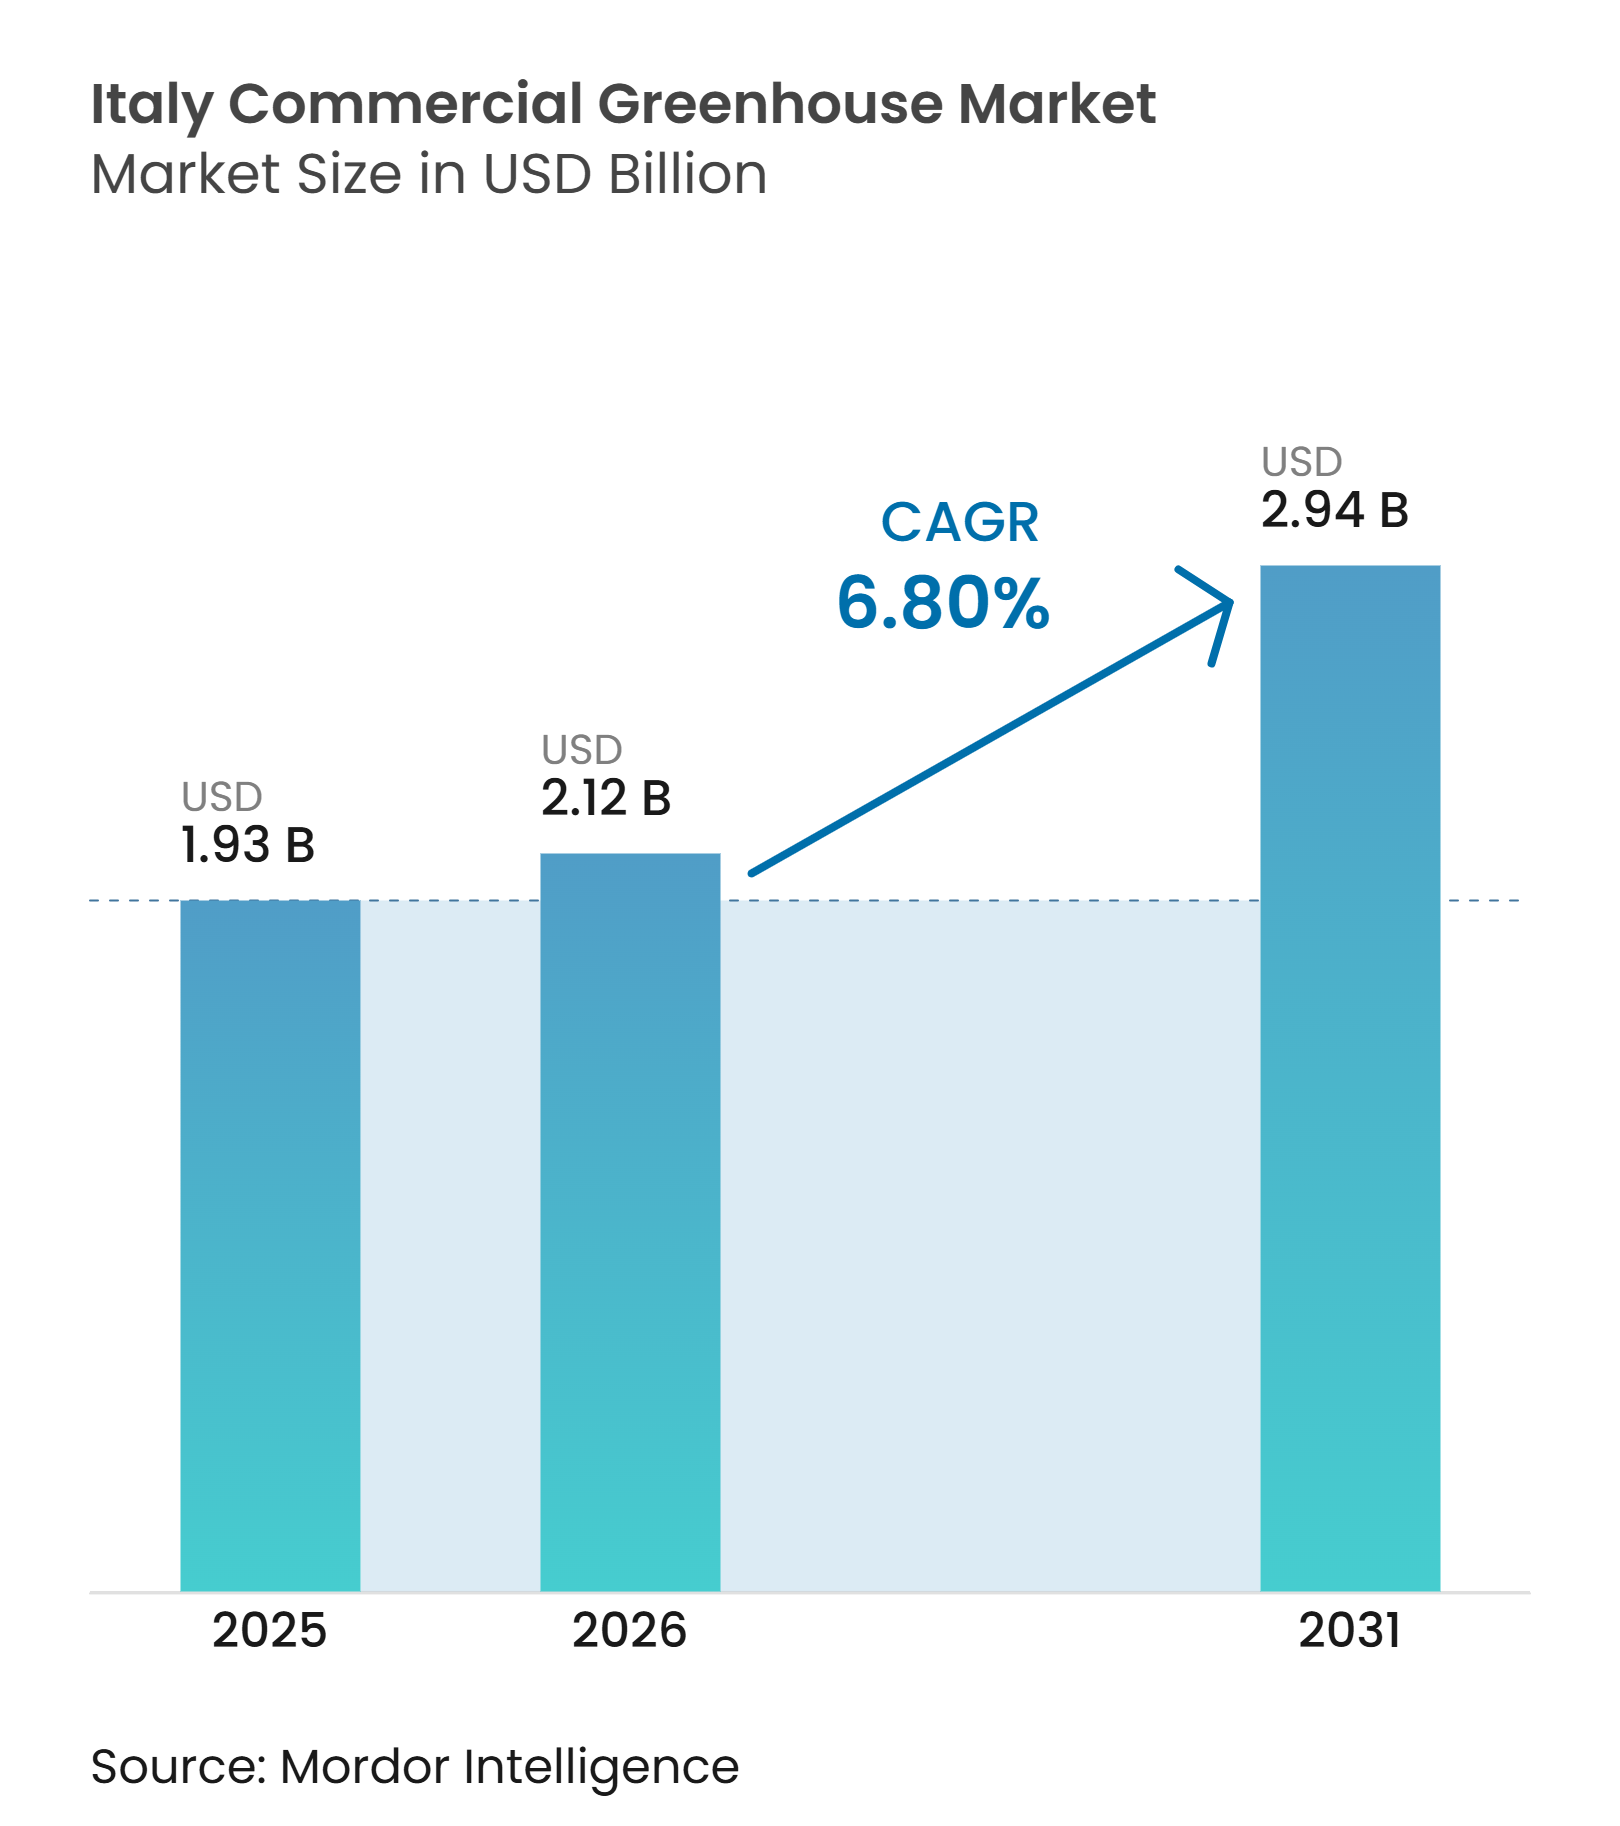
Die Marktgröße des kommerziellen Gewächshausmarkts in Italien wurde 2025 auf 1,93 Milliarden USD geschätzt und soll von 2,12 Milliarden USD im Jahr 2026 auf 2,94 Milliarden USD bis 2031 wachsen, mit einem CAGR von 6,80 % von 2026 bis 2031. Der Markt wird durch Investitionen in den geschützten Anbau, eine zuverlässigere Versorgung mit Erzeugnissen und Energiesysteme gestützt, die das Betriebsrisiko reduzieren. Öffentliche Programme lenken Kapital in die Solarintegration, Bewässerung und Gewächshausmodernisierung und verbessern damit die Wirtschaftlichkeit größerer Projekte. Der Markt profitiert auch von der hochwertigen gartenbaulichen Produktion, bei der gleichbleibende Qualität und Rückverfolgbarkeit den Einzel- und Exporthandel unterstützen. Technologieanbieter reagieren mit integrierten Klima-, Bewässerungs-, Beleuchtungs- und Steuerungssystemen anstelle von Einzelgeräten. Energiekosten bleiben eine wesentliche Einschränkung, da Heizungs- und Beleuchtungsanforderungen die Wirtschaftlichkeit hochwertiger Anlagen beeinflussen können.
Wichtigste Erkenntnisse des Berichts
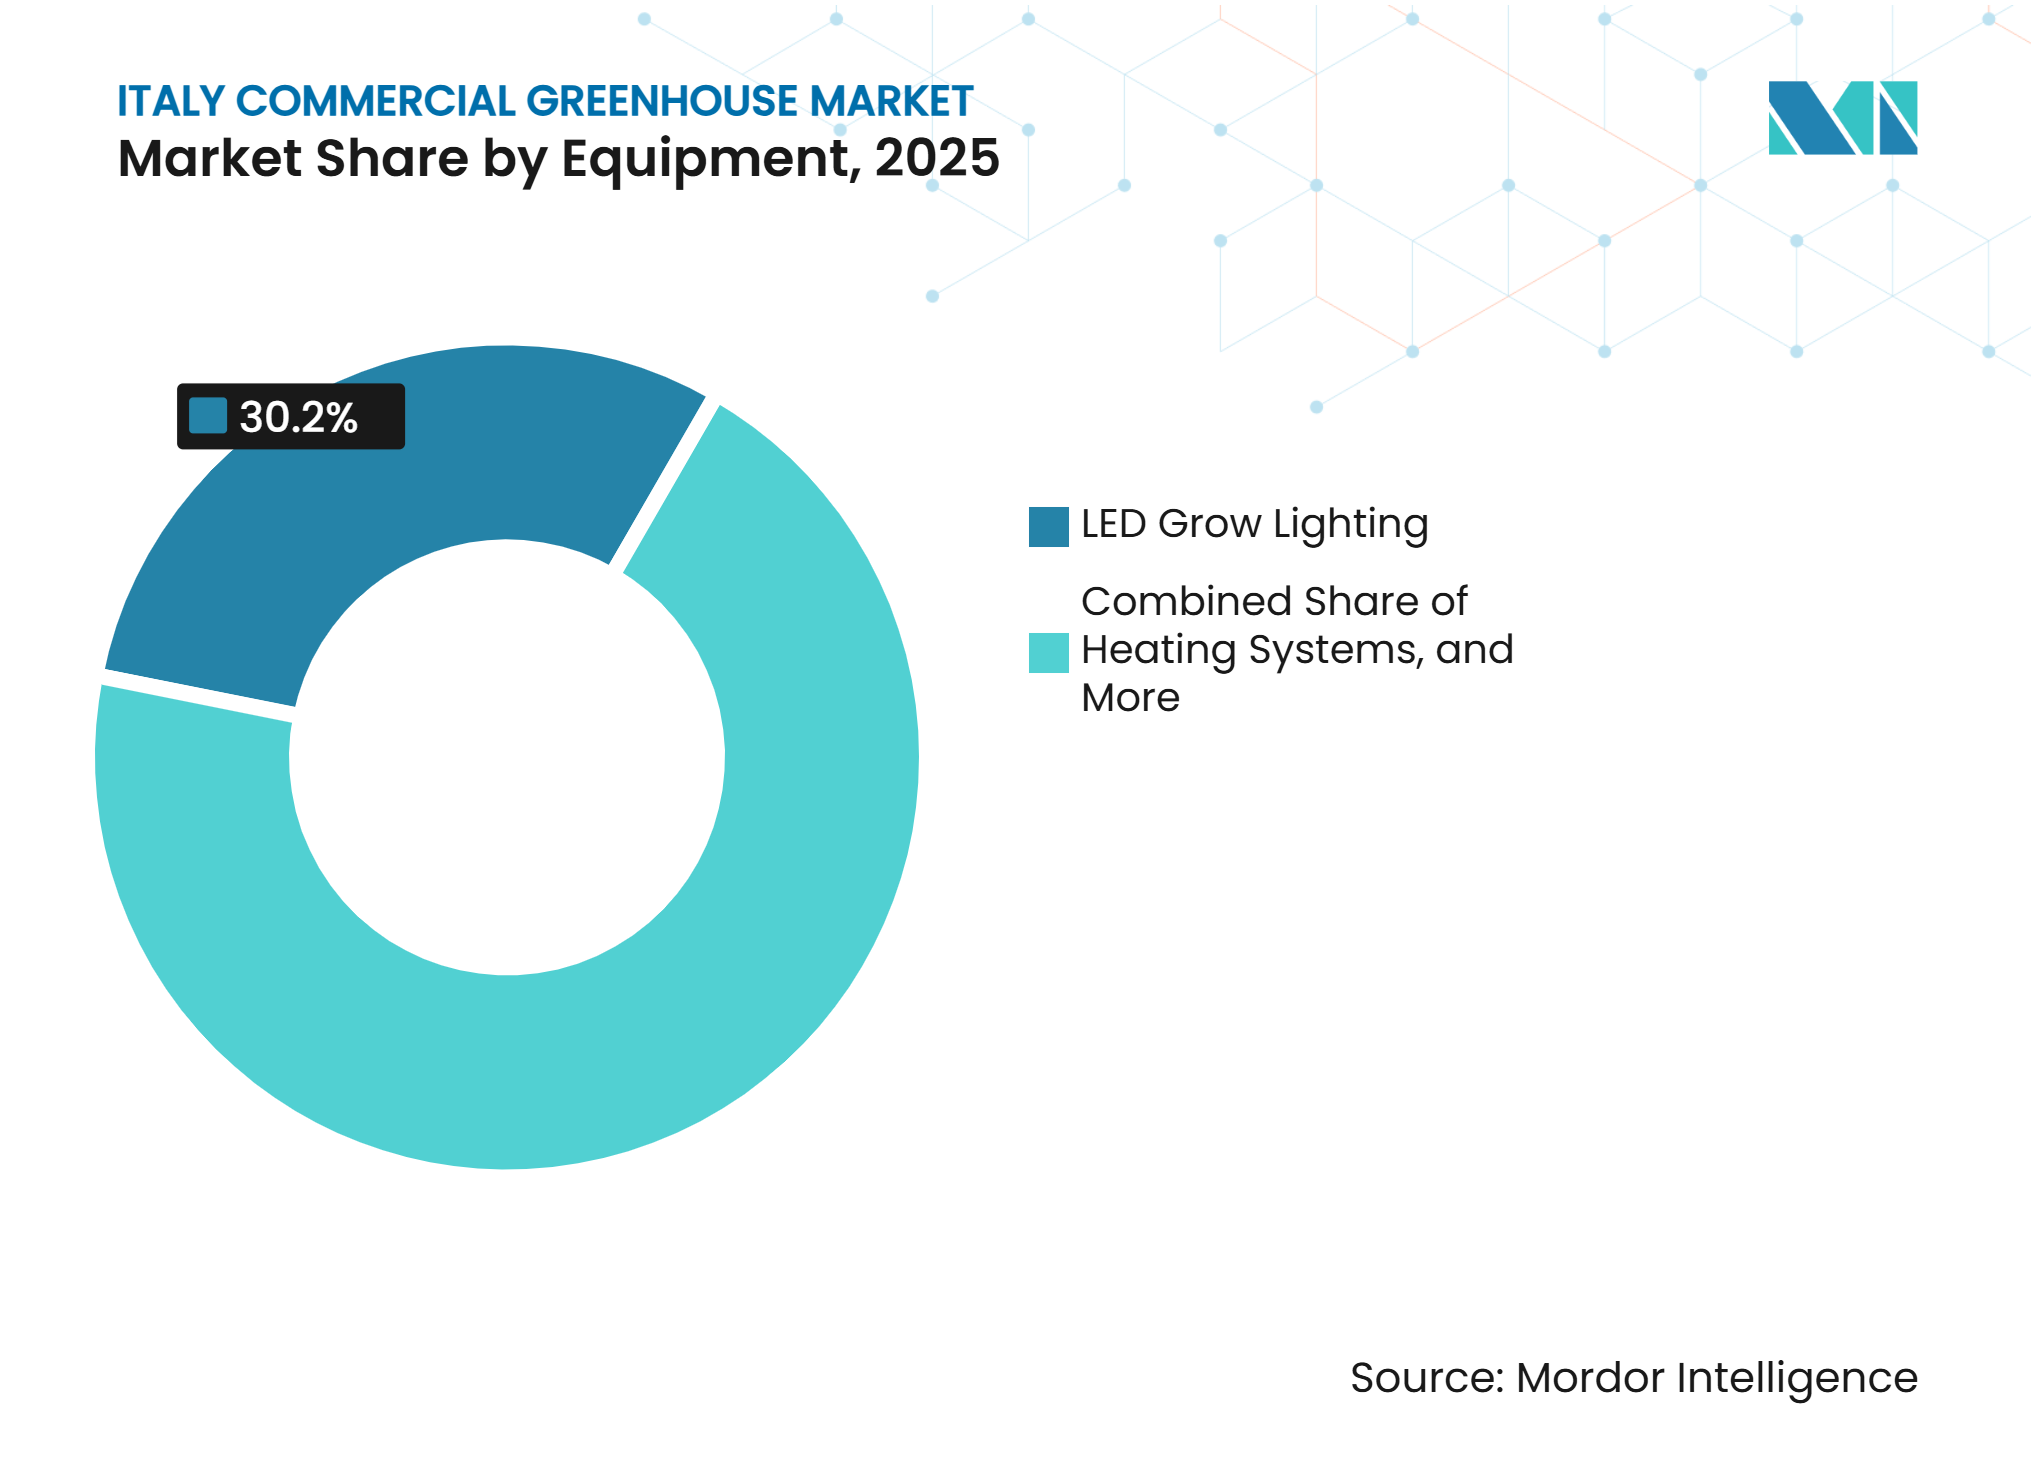
- Nach Ausrüstung entfiel LED-Wachstumsbeleuchtung 2025 auf 30,2 % des kommerziellen Gewächshausmarkts in Italien, während Klimasteuerung und Automatisierungssoftware von 2026 bis 2031 voraussichtlich mit einem CAGR von 9,4 % wachsen wird.
- Nach Kulturpflanzenart entfiel Obst und Gemüse 2025 auf 56 % des kommerziellen Gewächshausmarkts in Italien, während Kräuter und Microgreens von 2026 bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
- Nach Gewächshaustyp entfielen Foliengewächshäuser 2025 auf 61,2 % des kommerziellen Gewächshausmarkts in Italien, während Glasgewächshäuser von 2026 bis 2031 voraussichtlich mit einem CAGR von 7,9 % wachsen werden.
- Nach Anbautechnologie entfiel Hydroponik 2025 auf 54,4 % des kommerziellen Gewächshausmarkts in Italien, während Hybrid- und vertikale Integrationssysteme von 2026 bis 2031 voraussichtlich mit einem CAGR von 8,6 % wachsen werden.
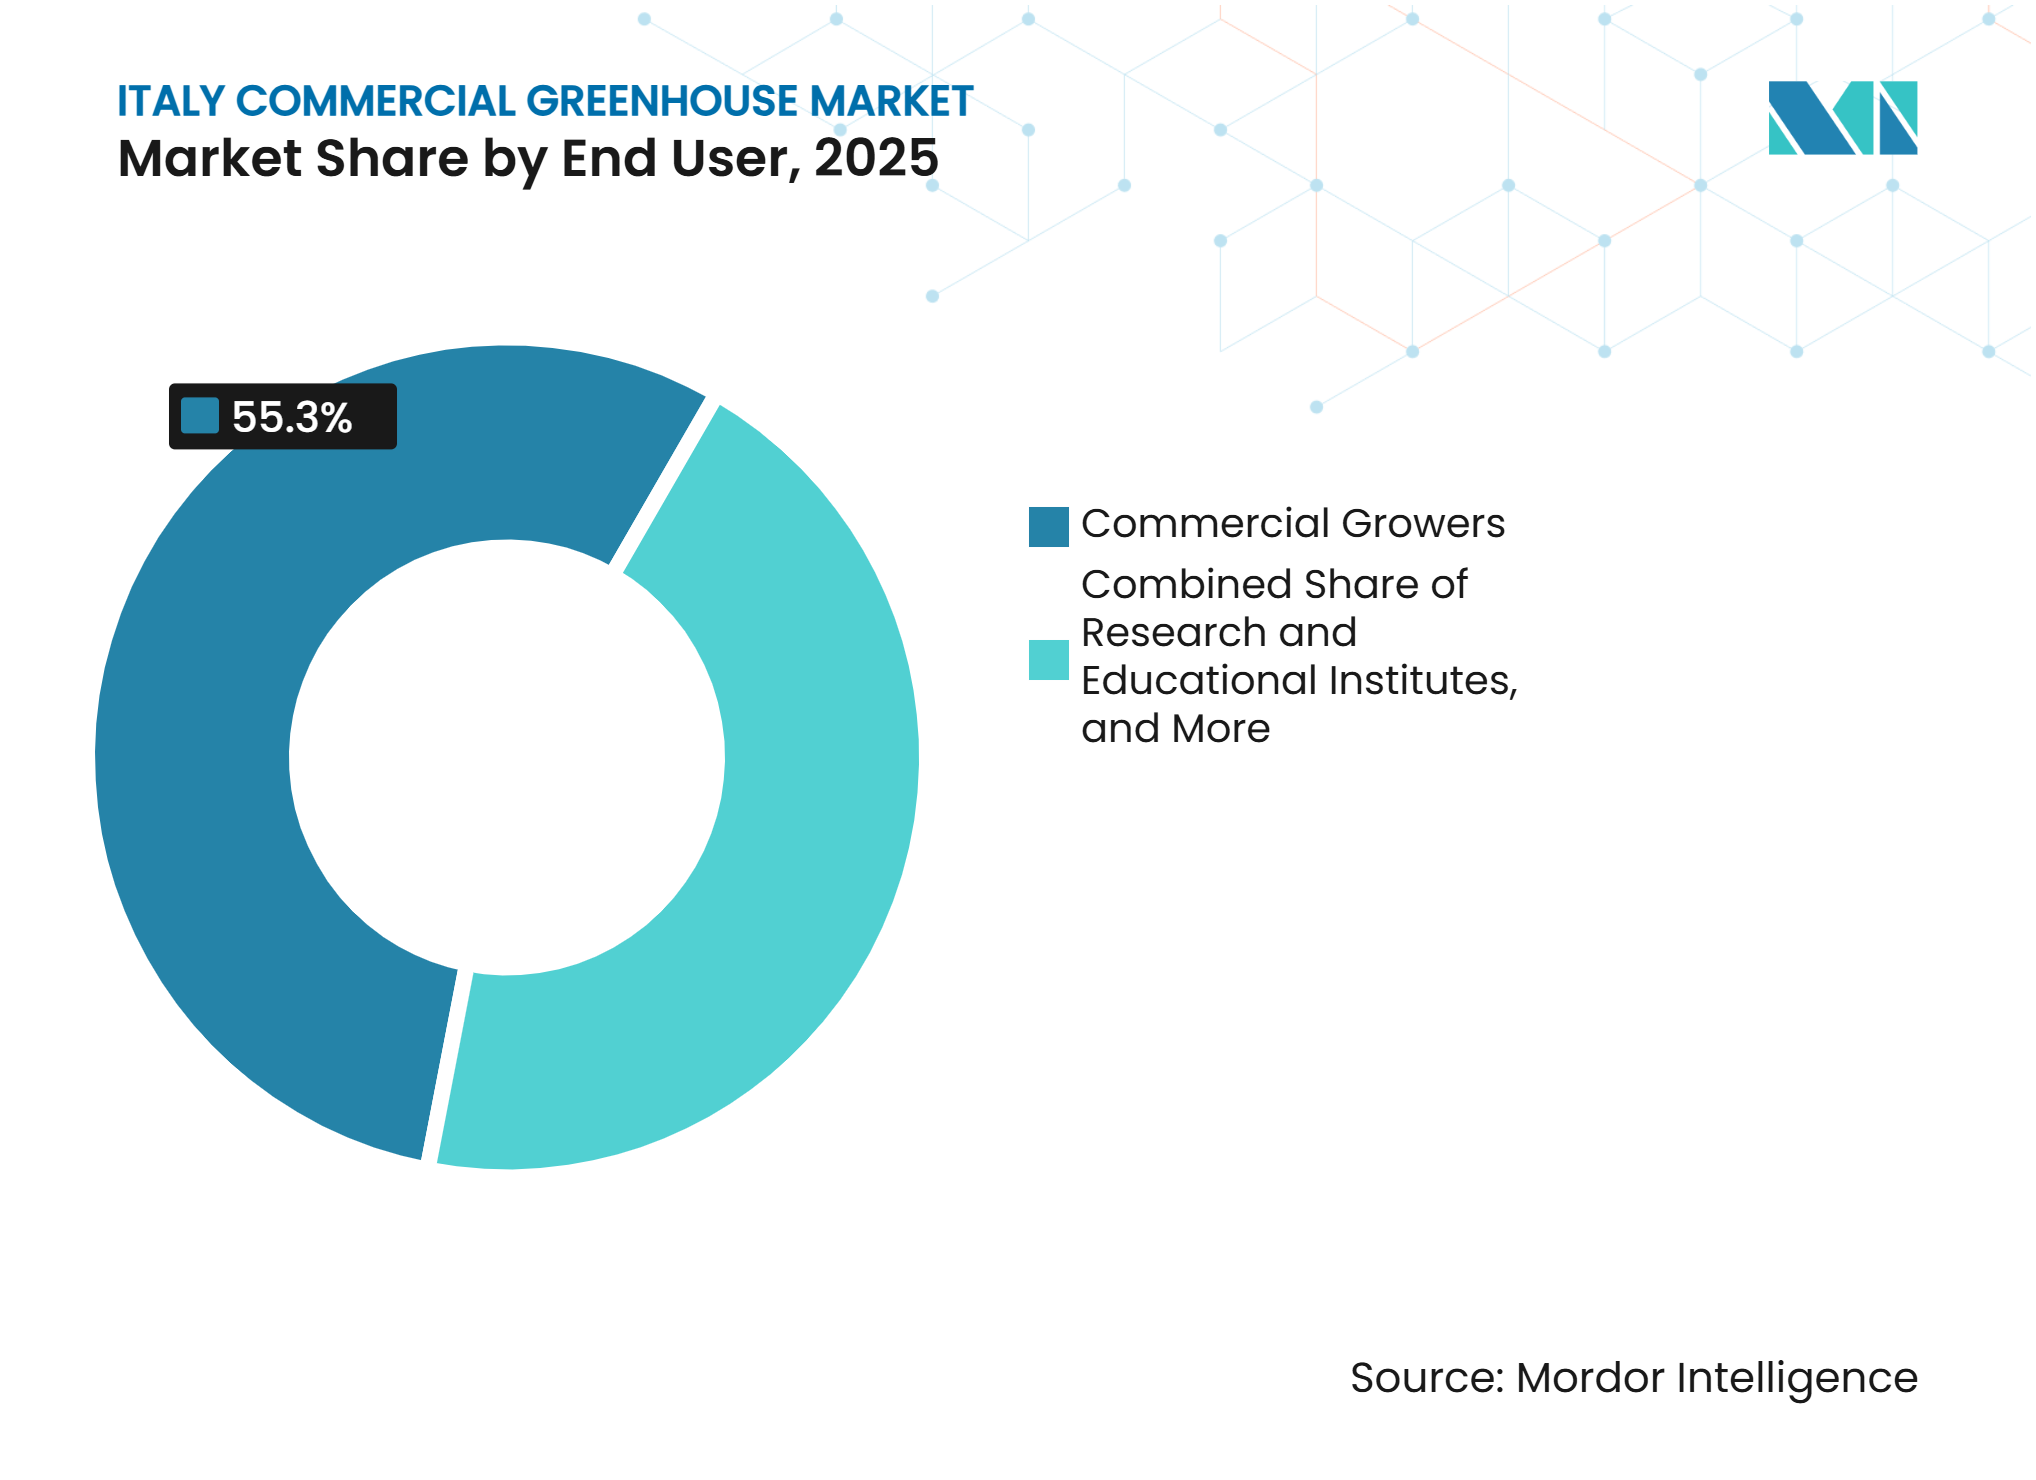
- Nach Endnutzer entfielen kommerzielle Anbauer 2025 auf 55,3 % des kommerziellen Gewächshausmarkts in Italien, während Forschungs- und Bildungseinrichtungen von 2026 bis 2031 voraussichtlich mit einem CAGR von 8,3 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Nachfrage nach frischen Erzeugnissen | +1.5% | Nord- und Mittelitalien, mit Ausstrahlungseffekten auf Süditalien und die Inseln | Kurzfristig (≤ 2 Jahre) |
| Klimaresilienz und Wettervariabilität | +1.2% | Süditalien, mit nachrangiger Relevanz in Norditalien | Mittelfristig (2–4 Jahre) |
| Einführung von LED, Sensoren und Automatisierung | +1.0% | Norditalien, insbesondere Venetien und Lombardei, mit nationaler Ausweitung | Mittelfristig (2–4 Jahre) |
| Ernährungssicherheit und Unterstützung der landwirtschaftlichen Modernisierung | +0.9% | National, mit gezielten Gewinnen in Süditalien | Kurzfristig (≤ 2 Jahre) |
| Anforderungen des Einzelhandels an Haltbarkeit und Rückstandsfreiheit | +0.7% | National, mit höherer Compliance-Intensität in Nord- und Mittelitalien | Mittelfristig (2–4 Jahre) |
| Integration von Abwärme, Geothermie und erneuerbaren Energien | +0.6% | Geothermiezonen in Mittel- und Süditalien sowie Industriezonen in Norditalien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Nachfrage nach frischen Erzeugnissen
Italienische Einzelhändler und Gastronomiebetriebe benötigen das ganze Jahr über zuverlässige Lieferungen lokaler frischer Erzeugnisse. Diese Anforderung reduziert einen Teil der kommerziellen Unsicherheit, die mit Gewächshausinvestitionen im Vergleich zur Freilandproduktion verbunden ist. Der kommerzielle Gewächshausmarkt in Italien bedient Lieferpläne und Verpackungsspezifikationen, die Anlagen mit kontrollierter Umgebung konsistenter erfüllen können. Tomaten, Salat, Zucchini, Erdbeeren und Melonen bleiben wichtige Kulturen für kontinuierliche Nachschubprogramme. Großabnehmer bewerten Lieferanten zunehmend nach Lieferzuverlässigkeit sowie nach Kulturpflanzenqualität. Dies verlagert Kapitalentscheidungen hin zu Anlagen, die Produktionsbedingungen saisonübergreifend steuern können. Die Gewächshausproduktion hilft Anbauern auch dabei, vorhersehbarere Erntezyklen und Liefermengen in Zeiten ungünstiger Witterung aufrechtzuerhalten. Diese Zuverlässigkeit unterstützt langfristige Lieferbeziehungen mit Einzelhändlern und Gastronomiebetrieben. Da die Nachfrage nach gleichbleibenden lokalen Erzeugnissen steigt, haben Anbauer stärkere Anreize, in Kapazitäten für den geschützten Anbau zu investieren.
Klimaresilienz und Wettervariabilität
Wetterstörungen haben den Wert des geschützten Anbaus für italienische Anbauer erhöht. Das MASAF aktivierte Notfallunterstützung gemäß EU-Verordnung 2024/2675 und stellte 37,4 Millionen EUR (40,8 Millionen USD) für Betreiber bereit, die von klimabedingten landwirtschaftlichen Verlusten betroffen waren[1]. Hitzeereignisse in Kampanien und Apulien haben es schwieriger gemacht, die Kulturpflanzenqualität auf Freilandflächen aufrechtzuerhalten. Nördliche Anlagen nutzen ebenfalls Klimasteuerungssysteme, wenn die Umgebungstemperaturen 40 °C erreichen. Der kommerzielle Gewächshausmarkt in Italien bietet Anbauern einen Weg, das Wetterrisiko zu steuern und gleichzeitig eine stabilere Kulturpflanzenqualität aufrechtzuerhalten. Halb geschlossene und klimatisierte Strukturen können Preisgestaltungen unterstützen, die den Wert der Einzelhändler auf eine gleichbleibende Versorgung widerspiegeln. Gewächshausbetreiber können Temperatur, Luftfeuchtigkeit, Belüftung und Bewässerung als Reaktion auf sich ändernde Wetterbedingungen anpassen. Dies hilft, Ernteverluste zu reduzieren und Produktionspläne in Hitzeperioden oder bei anderen Wetterstörungen aufrechtzuerhalten. Da die Klimavariabilität die Produktionsrisiken erhöht, können diese Fähigkeiten weitere Investitionen in den geschützten Anbau unterstützen.
Einführung von LED, Sensoren und Automatisierung
Digitale Klimasteuerung, Präzisionsbeleuchtung und automatisierte Fertigationssysteme werden zunehmend als vernetzte Systeme eingesetzt. LED-Installationen, die auf spezifische Gewächshauslayouts und Kulturpflanzenprofile ausgelegt sind, können den Energieverbrauch im Vergleich zu herkömmlicher Hochdrucknatriumbeleuchtung um bis zu 45 % reduzieren. Betreiber nutzen vernetzte Beleuchtung, um Reaktionsdaten der Kulturpflanzen für Klimasteuerungsentscheidungen zu erfassen. Dies integriert Beleuchtung, Feuchtigkeitsmanagement und Ertragsplanung in einen einzigen Betriebsprozess. Der kommerzielle Gewächshausmarkt in Italien bewegt sich daher hin zu Systemen, die Daten über mehrere Produktionsfunktionen hinweg nutzen. Anbieter, die Geräte verbinden können, ohne zusätzlichen Betriebsaufwand zu erzeugen, sind besser positioniert, um fortgeschrittene Anbauer zu bedienen. Automatisierung hilft auch dabei, die Abhängigkeit von manueller Überwachung und routinemäßigen Gewächshausaufgaben zu reduzieren, insbesondere in größeren kommerziellen Anlagen. Echtzeit-Sensordaten können Anbauern ermöglichen, Veränderungen der Wachstumsbedingungen zu erkennen und Betriebsparameter schneller anzupassen. Da die Technologiekosten beherrschbarer werden, können diese Systeme die Modernisierung bestehender Gewächshäuser und die Entwicklung neuer automatisierter Anlagen unterstützen.
Ernährungssicherheit und Unterstützung der landwirtschaftlichen Modernisierung
Italiens Ernährungssicherheitspolitik unterstützt Investitionen in landwirtschaftliche Energie- und Modernisierungsprojekte. Die Maßnahmen des Parco Agrisolare leiten 2.350 Millionen EUR (2.562 Millionen USD) in landwirtschaftliche Energieinfrastruktur[2]. Diese Förderung reduziert die effektiven Kosten der Photovoltaikintegration für förderfähige Gewächshausbetreiber. Das MASAF startete im August 2024 eine dritte Parco-Agrisolare-Ausschreibung mit 250 Millionen EUR (272,5 Millionen USD), die für südliche Regionen reserviert sind[3]. GAP-2023-2027-Interventionen können auch Betriebsprogramme für Gartenbaugenossenschaften kofinanzieren. Diese Maßnahmen verbessern die wirtschaftliche Grundlage für Klimasysteme, Bewässerungsanlagen und Energieaufrüstungen im kommerziellen Gewächshausmarkt in Italien. Finanzielle Unterstützung kann Anbauern helfen, die hohen Anfangsinvestitionen für die Gewächshausmodernisierung und energieeffiziente Infrastruktur auszugleichen. Sie kann auch bestehende Betreiber dazu ermutigen, ältere Anlagen aufzurüsten, anstatt sich ausschließlich auf Neubauten zu verlassen. Eine fortgesetzte politische Unterstützung bietet daher einen zusätzlichen Anreiz für die Einführung moderner Technologien für den geschützten Anbau.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und lange Amortisationszeiten | -1.8% | National, mit stärkerem Druck auf kleine und mittlere Anbauer in Süditalien und auf den Inseln | Kurzfristig (≤ 2 Jahre) |
| Energiepreisvolatilität und Heizintensität | -1.3% | Beheizte Glasanlagen in Norditalien, mit nachrangiger Relevanz in Mittelitalien | Mittelfristig (2–4 Jahre) |
| Interoperabilitätslücken bei mehreren Anbietern | -0.7% | National, insbesondere bei Full-Stack-Automatisierungsprojekten in Nord- und Mittelitalien | Mittelfristig (2–4 Jahre) |
| Compliance bei Wasserkreislauf und Einleitung | -0.5% | Wasserarme Gebiete in Süditalien und auf den Inseln, mit nachrangiger Relevanz in Mittelitalien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeiten
Kommerzielle Gewächshausprojekte erfordern Kapitalinvestitionen in Strukturen, Klimasysteme, Beleuchtung, Wassermanagement und Automatisierungssoftware. Diese Anforderungen stellen eine Hürde für kleinere Betreiber dar, die keine PNRR- oder GAP-Kofinanzierung erhalten. Hochwertige bodenlose Installationen können ohne Vorzugsfinanzierung Amortisationszeiten von 7 bis 12 Jahren aufweisen, was neue Investitionen in einkommensschwächeren Agrarbezirken verzögern kann. Betreiber, die stark in ein erstes Projekt investieren, haben möglicherweise begrenzte Mittel für spätere Geräteaufrüstungen. Genossenschaftliche Strukturen und gemeinsame Verpackungsanlagen in Kampanien und Emilia-Romagna können diese Belastung teilweise reduzieren, indem sie Kapital und Vertriebskosten bündeln. Die finanzielle Belastung ist besonders erheblich, wenn Projekte die gleichzeitige Installation mehrerer Technologiesysteme erfordern. Unsicherheiten bei Energiepreisen, Kulturpflanzenpreisen und Produktionsmengen können die Zeit zur Rückgewinnung der Anfangsinvestition weiter verlängern. Infolgedessen bevorzugen kleinere Anbauer möglicherweise schrittweise Aufrüstungen oder kostengünstigere Gewächshaustechnologien gegenüber vollautomatisierten Anlagen.
Energiepreisvolatilität und Heizintensität
Energiekosten sind ein wesentlicher variabler Aufwand für beheizte Glashäuser in Venetien und der Lombardei. Die italienischen Großhandelspreise für Strom erreichten im Januar 2025 139 EUR/MWh (150 USD/MWh). Heizungs- und Beleuchtungskosten bleiben während der Herbst- und Winterproduktionszyklen hoch. Hochwertige halb geschlossene Glasanlagen können Ertragsaufschläge erzielen, tragen aber auch ein höheres Energierisiko. Photovoltaiksysteme, Biomethan und Energiemanagementverträge können einen Teil dieses Risikos reduzieren. Das für die Energieautonomie erforderliche Kapital kann jedoch die Finanzierungsbelastung erhöhen, die bereits mit dem Gewächshausbau verbunden ist. Energieintensive Betriebe können unter Margendruck geraten, wenn Strom- und Heizpreise in Spitzenproduktionszeiten steigen. Dies kann die Entscheidungen der Anbauer über Gewächshaustyp, Heizsysteme und den Umfang neuer Projekte beeinflussen. Betreiber priorisieren daher möglicherweise energieeffiziente Technologien und die Integration erneuerbarer Energien bei der Aufrüstung bestehender Anlagen oder der Entwicklung neuer Gewächshäuser.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Ausrüstung:
LED-Wachstumsbeleuchtung führt, während Klimasteuerung und Automatisierungssoftware schnell expandierenLED-Wachstumsbeleuchtung entfiel 2025 auf 30,2 % des Ausrüstungsumsatzes und war damit die größte Ausrüstungskategorie im kommerziellen Gewächshausmarkt in Italien. Ihre Position spiegelt den Einsatz von Vollspektrum- und dynamischen Lichtrezeptsystemen in kommerziellen Anlagen in Nord- und Mittelitalien wider. Individuelle LED-Systeme werden auf die Gewächshausgeometrie und die Anforderungen der Kulturpflanzen abgestimmt. Diese Installationen können den Energieverbrauch im Vergleich zu herkömmlichen Hochdrucknatriumalternativen um bis zu 45 % reduzieren. Heizsysteme, Bewässerungs- und Fertigationssysteme sowie Beschattungs- und Schattierungssysteme weisen eine stabile Nachfrage auf, da Anlagen diese bei der Inbetriebnahme benötigen. Sie erzeugen auch Ersatznachfrage durch etablierte Wartungszyklen. Strukturelle Ausrüstung bleibt in jeder neuen Anlage notwendig, unabhängig vom Automatisierungsgrad.
Klimasteuerung und Automatisierungssoftware soll von 2026 bis 2031 mit einem CAGR von 9,4 % wachsen. Das Wachstum wird durch Sensornetzwerke, Kulturpflanzenmanagement-Tools und eine breitere Nutzung vernetzter Klimasteuerungen unterstützt. Dieses Wachstum ist mit Ertragsoptimierungstools, Echtzeitsensoren und Kulturpflanzenmodellierungsfunktionen verknüpft. Kühl- und Belüftungssysteme erhalten ebenfalls mehr Aufmerksamkeit, da Sommerhitze die Grenzen der passiven Belüftung in dichten Anlagen aufzeigt. Emilia-Romagna und Kampanien sind wichtige Gebiete für diesen Ausrüstungsbedarf. Strukturkomponenten wie Verglasung, Rahmen und Fachwerke profitieren weiterhin von neuen Kapazitäten in Süditalien. Sie profitieren auch, wenn ältere Folienstrukturen in nördlichen Clustern ersetzt werden. Die kommerzielle Gewächshausbranche in Italien legt mehr Wert auf Ausrüstung, die die Kontrolle über Produktionsbedingungen verbessert. Dies begünstigt Anbieter, die sowohl die Installation als auch den langfristigen Systembetrieb unterstützen können.



Nach Kulturpflanzenart:
Obst und Gemüse führt, während Kräuter und Microgreens schnell expandierenObst und Gemüse entfiel 2025 auf 56 % des Umsatzes und blieb die größte Kulturpflanzenkategorie im kommerziellen Gewächshausmarkt in Italien. Tomaten, Salat, Zucchini, Erdbeeren und Melonen bilden die kommerzielle Produktionsbasis innerhalb dieser Kategorie. Geschützte Strukturen werden für den Anbau von Tomaten und Salat genutzt, und diese Kulturen passen auch in etablierte Liefer- und Gastronomieprogramme des Einzelhandels. Ihre Produktion unterstützt den regelmäßigen Kauf von Gewächshausausrüstung und Betriebssystemen. Der kommerzielle Gewächshausmarkt in Italien bleibt eng mit den betrieblichen Anforderungen von Großmengenanbauern verbunden.
Kräuter und Microgreens sollen von 2026 bis 2031 mit einem CAGR von 8,7 % wachsen, unterstützt durch rückstandsfreie Produktion für städtische Gastronomiebetriebe und gesundheitsorientierte Einzelhandelskäufer. Spezielle Kräuter können als rückverfolgbare Convenienceprodukte positioniert werden, wenn die Produktionsbedingungen dokumentiert sind. Blumen und Zierpflanzen sind in Mittelitalien etabliert, wo geothermisch beheizte Anlagen der Schnittblumen- und Topfpflanzenproduktion dienen. Cannabis und Spezialkulturen entstehen im Rahmen des italienischen Rahmens für den lizenzierten Anbau von medizinischem Cannabis unter kontrollierten Bedingungen, wobei Forschungs- und Entwicklungsaktivitäten in diesem Bereich pharmazeutisch-nahe Agrarbetreiber anziehen. Der kommerzielle Gewächshausmarkt in Italien muss daher bei der Auswahl von Kulturpflanzenportfolios Ertrag, Absatzkanäle und Zertifizierungspflichten in Einklang bringen.
Nach Gewächshaustyp:
Foliengewächshäuser führen, während Glasgewächshäuser schnell expandierenFoliengewächshäuser entfielen 2025 auf 61,2 % des Umsatzes und blieben der führende Gewächshaustyp. Ihre große Basis spiegelt den Einsatz kostengünstigerer Tunnelstrukturen in Süditalien und auf den Inseln wider. Mediterrane Wachstumsbedingungen und Kapitalbeschränkungen haben diese Form des geschützten Anbaus historisch begünstigt. Folienstrukturen bleiben praktisch für Anbauer, die geringere Anfangsinvestitionen benötigen. Sie bedienen auch einen großen Teil des Produktionstiers mit niedrigerem Technologieniveau. Starre Polycarbonat-Gewächshäuser nehmen eine mittlere Position im kommerziellen Gewächshausmarkt in Italien ein. Ihre UV-diffundierenden Eigenschaften sind für ausgewählte Zier- und Blattgemüseanwendungen nützlich.
Glasgewächshäuser sollen von 2026 bis 2031 mit einem CAGR von 7,9 % wachsen. Das Wachstum wird durch die Nachfrage nach höheren Niveaus der Umgebungssteuerung, längeren Betriebszyklen und der Integration mit automatisierten Klima- und Beleuchtungssystemen unterstützt. Die Kategorie profitiert von gleichmäßigeren Erträgen, thermischer Beschattung und Kompatibilität mit Hochleistungs-LED-Systemen. Halb geschlossene Glasstrukturen können eine stärkere Kontrolle über die Wachstumsumgebung bieten. Sie eignen sich daher für Anbauer, die Qualitätskonsistenz und fortschrittliche Automatisierung anstreben. Hybrid- und halb geschlossene Gewächshäuser konzentrieren sich auf größere kommerzielle Betreiber und internationale Schlüsselfertigprojekte. Neubauten in Norditalien verwenden zunehmend Venlo- oder halb geschlossene Glaskonfigurationen. Folienerweiterungen bleiben stärker in Süditalien konzentriert. Diese Aufteilung wird die regionale Technologieintensität während des Prognosezeitraums weiterhin prägen.
Nach Anbautechnologie:
Hydroponik führt, während Hybrid- und vertikale Integration schnell expandierenHydroponik entfiel 2025 auf 54,4 % des Umsatzes im Bereich Anbautechnologie. Nährstofffilmtechnik, Tiefwasserkultur und Tropfhydroponik unterstützen die kommerzielle Tomaten- und Gurkenproduktion in Venetien, Emilia-Romagna und Kampanien. Der kommerzielle Gewächshausmarkt in Italien nutzt diese Systeme, wo Anbauer eine kontrollierte Nährstoffzufuhr und vorhersehbare Produktionsbedingungen benötigen. Hydroponische Betriebe können sich auch an den Wassereffizienzanforderungen größerer Anlagen orientieren. PNRR-AgriTech-Förderung im Rahmen von MUR M4C2, Investition 1.4 hat automatisierte hydroponische Installationen an Universitätscampussen unterstützt. Diese Installationen schaffen Wege für den Technologietransfer in kommerzielle Betriebe. Nicht-hydroponischer Boden- und Substratanbau bleibt in genossenschaftlichen Betrieben in Süditalien wichtig.
Hybrid- und vertikale Integration sollen von 2026 bis 2031 mit einem CAGR von 8,6 % wachsen. Der Ansatz kombiniert bodenlose Methoden, vertikale Schichten und automatisierte Nährstoffzufuhr, um die produktive Nutzung der verfügbaren Grundfläche zu erhöhen. Übergangskosten begrenzen weiterhin die Einführung bei Anbauern, die keinen Zugang zu Vorzugsfinanzierungen haben. Marconi Vivai S.r.l. betreibt 60.000 Quadratmeter beheizte und automatisierte Gewächshäuser. Floramiata S.r.l. Società Agricola nutzt Geothermieheizung für den Zierpflanzenanbau. Diese Beispiele zeigen, dass lokal ansässige Betreiber effiziente Anbaumodelle verfolgen können, ohne sich vollständig auf internationale Plattformanbieter zu verlassen. Geschlossene hydroponische Systeme erfordern auch eine Überwachung der Nährstoffeinleitung, was die Technologieauswahl mit Compliance-Kosten verknüpft.
Nach Endnutzer:
Kommerzielle Anbauer führen, während Forschungs- und Bildungseinrichtungen schnell expandierenKommerzielle Anbauer entfielen 2025 auf 55,3 % des Umsatzes und bildeten die größte Endnutzergruppe. Zu diesen Anbauern gehören große Gemüse- und Zierpflanzenproduzenten, die unabhängig oder über Genossenschaften tätig sind und Supermarktketten, Exportdistributoren und Gastronomieverträge beliefern. Ihr Umfang macht sie zu wichtigen Käufern von Bewässerungsanlagen, Klimasteuerungen und Gewächshausstrukturen. Kampanien und Sizilien zusammen repräsentierten in der bereitgestellten Analyse mehr als 70 % der geschützten Produktionsfläche Italiens. Kommerzielle Anbauer spielen eine zentrale Rolle bei der Nachfrage nach Ausrüstung, da ihre Anlagen regelmäßige Investitionen und Wartung erfordern. Der kommerzielle Gewächshausmarkt in Italien ist auf diese Käufer für einen großen Teil der Kapitalausrüstungsaktivitäten angewiesen.
Forschungs- und Bildungseinrichtungen sollen von 2026 bis 2031 mit einem CAGR von 8,3 % wachsen. PNRR-AgriTech- und EU-Horizon-Förderung lenken Investitionen in Gewächshausinfrastruktur an Universitäten und landwirtschaftliche Forschungszentren. Technologien, die in akademischen Gewächshausumgebungen getestet werden, gelangen typischerweise innerhalb von 3 bis 5 Jahren in den kommerziellen Einsatz, was dieses Segment für die zukünftige Ausrichtung der Geräteeinführung relevant macht. Gartencenter und Baumschulen im Einzelhandel stellen eine weitere Endnutzerkategorie dar, die Zier- und Beetpflanzenkunden über spezialisierte Einzelhandelskanäle bedient. Diese Gruppe legt mehr Wert auf Zuverlässigkeit und Leistung als auf den niedrigsten Kaufpreis und bietet Anbietern einen serviceintensiven Umsatzkanal jenseits großer kommerzieller Anbauverträge.

Geografische Analyse
Norditalien entfiel 2025 auf 39 % des Umsatzes und war damit das größte geografische Gebiet im kommerziellen Gewächshausmarkt in Italien. Piemont, Lombardei, Venetien, Emilia-Romagna und Friaul-Julisch Venetien beherbergen Hochtechnologie-Gewächshauscluster für Gemüse und Zierpflanzen. Verona hat eine etablierte Rolle in der hydroponischen Produktion von Tomaten, Erdbeeren, Melonen und Salat, unterstützt durch Sortentestprogramme, die in der bereitgestellten Analyse beschrieben werden. Die italienischen Gartenbaupreise stiegen 2025 um 6,6 %. Nördliche Anbauer nutzen in stärkerem Maße Full-Stack-Automatisierung und LED-Systeme. Größere Genossenschaftsstrukturen geben diesen Betreibern auch mehr Kaufkapazität für integrierte Klimasteuerungsplattformen.
Süditalien soll bis 2031 mit einem CAGR von 7,6 % wachsen. Das Wachstum wird durch Sensornetzwerke, Kulturpflanzenmanagement-Tools und eine breitere Nutzung vernetzter Klimasteuerungen unterstützt. Kampanien, Apulien, Kalabrien, Basilikata und Molise erhalten Investitionen durch PNRR-Subventionen und GAP-Kofinanzierung. Die Parco-Agrisolare-Ausschreibung vom August 2024 stellte 250 Millionen EUR (272,5 Millionen USD) speziell für südliche Regionen bereit. Thermische und elektrische Energie machten in diesem Umfeld 20 % der gesamten variablen Kosten aus. Das Statistische Zentralinstitut (ISTAT) meldete 2025 ein Wachstum des landwirtschaftlichen Bruttowertschöpfungsvolumens in Süditalien von 1,8 %, das höchste unter Italiens Makroregionen. Diese Faktoren unterstützen die Modernisierung in einer Region, die historisch weniger Kapitalinvestitionen erhalten hat.
Mittelitalien verfügt über Geothermieressourcen und eine etablierte Ziergartenbauaktivität. Toskana, Latium, Marken, Umbrien und Abruzzen sind für diesen Teil des kommerziellen Gewächshausmarkts in Italien relevant. Floramiatas geothermisch beheizte Betriebe demonstrieren das Potenzial für fossilbrennstoffunabhängige Heizung in der Zierpflanzenproduktion. Inselitalien umfasst Sizilien und Sardinien, die unter unterschiedlichen Bedingungen operieren. Sizilien verfügt über eine breite Basis an Foliengewächshäusern in Kategorien mit niedrigerem Technologieniveau. Sardinien hat eine kleinere Gewächshausbasis und erhält inselspezifische PNRR-Unterstützung für Wasserproduktivität. Beide Regionen haben Möglichkeiten für die Gewächshausentwicklung im Zusammenhang mit Frischwarenversorgungsanforderungen und staatlich geförderten Wassereffizienzprogrammen.
Wettbewerbslandschaft
Marktkonzentration
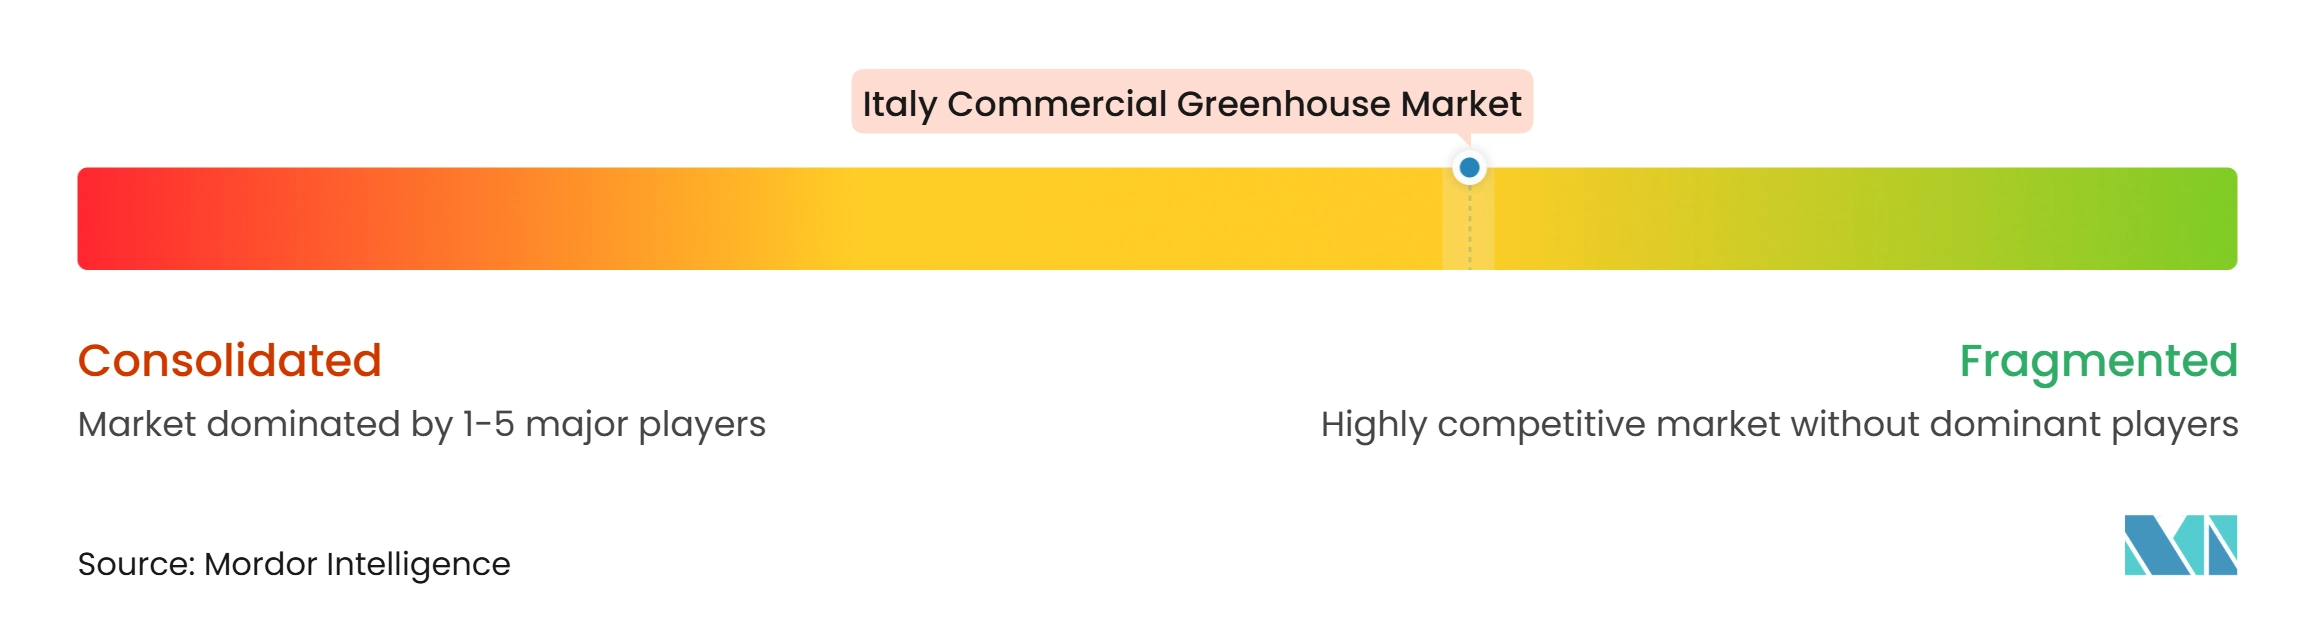
Der kommerzielle Gewächshausmarkt in Italien ist fragmentiert, wobei regionale Betreiber, Anbaugenossenschaften, spezialisierte Technologieintegratoren und internationale Anbieter in verschiedenen Teilen der Wertschöpfungskette konkurrieren. Internationale Anbieter beteiligen sich durch Schlüsselfertigprojekte und Technologielizenzierung. Netafim Ltd., Priva Holding B.V., Certhon Build B.V., KUBO Greenhouse Projects B.V., Signify N.V., Hoogendoorn Growth Management B.V. und Argus Control Systems Ltd. bieten Produkte und Systeme an, die für fortschrittliche Gewächshausanlagen relevant sind. Internationale Schlüsselfertiglösungen können für diese Betriebe zu kostspielig sein, während einfache Einzelanbieterausrüstung ihre Betriebsanforderungen möglicherweise nicht erfüllt.
Priva Holding B.V. und Signify N.V. haben sich auf mehrjährige Servicevereinbarungen verlagert. Dieser Ansatz verlagert einen Teil der Lieferantenbeziehung vom Geräteverkauf hin zu fortlaufendem Service und Support. Das Gewächshausbeleuchtungs- und Steuerungsangebot von Signify ist auf LED- und Kulturpflanzenmanagement-Systeme ausgerichtet. Priva bietet Gewächshausautomatisierungssysteme für Klima- und Prozesssteuerung an. Hoogendoorns IIVO-Plattform spiegelt die laufende Entwicklung in der Klimasteuerung und Sensorintegration wider. Diese strategischen Schritte entsprechen der Nachfrage nach Systemen, die Betreibern helfen, mehrere Produktionsvariablen durch vernetzte Tools zu steuern.
Die in Italien ansässigen Unternehmen Marconi Vivai S.r.l. und Floramiata S.r.l. Società Agricola konkurrieren durch vertikal integrierte Produktion und energiebewusste Betriebsführung. Ridder Drive Systems B.V. und AB Ludvig Svensson behalten Spezialpositionen in Antriebssystemen und Klimaschirmen, wo technische Leistung und Wechselkosten eine Rolle spielen. Van der Hoeven Horticultural Projects B.V. und Dalsem B.V. konkurrieren um größere Projekte, die eine einzige Partei zur Koordination der Lieferung erfordern. Palram Industries (1990) Ltd. bedient das Polycarbonat-Verglasungssegment mit SUNTUF-Plus- und SUNLITE-Plus-Platten für Anbauer, die Foliengewächshäuser aufrüsten. Der Markt umfasst Anbieter mit unterschiedlichen Rollen in den Bereichen Strukturen, Klimamanagement, Bewässerung, Beleuchtung und Anbau. Der Wettbewerb hängt daher ebenso sehr von Projektfähigkeit, Kompatibilität mit vorhandener Ausrüstung, Betriebsunterstützung und Finanzierungsbedarf ab wie vom anfänglichen Gerätepreis.
Branchenführer im kommerziellen Gewächshausmarkt in Italien
-
Netafim Ltd. (Orbia Advance Corporation)
-
Richel Group S.A.
-
Certhon Build B.V. (DENSO Corporation)
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Priva Holding B.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kommerzieller Gewächshausmarkt Italien Unternehmen in diesem Bericht
- Netafim Ltd. (Orbia Advance Corporation)
- Richel Group S.A.
- Certhon Build B.V. (DENSO Corporation)
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder Drive Systems B.V. (Lanvi Group)
- AB Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries Ltd.
- Argus Control Systems Ltd.
- Marconi Vivai S.r.l.
- Floramiata S.r.l. Società Agricola
Neueste Industrielle Entwicklungen in Kommerzieller Gewächshausmarkt Italien
- September 2026: Fri-El Green House gab Pläne bekannt, seinen hydroponischen Gewächshauskomplex in Ostellato, Ferrara, durch ein Tiefgeothermieprojekt von 31 Hektar auf 60 Hektar zu erweitern. Das Projekt umfasst vier Bohrungen mit einer Tiefe von 2,5 km, die Wasser bei 60 °C bis 80 °C erschließen, sowie ein unterirdisches Wärmespeichersystem in 350 Metern Tiefe. Das System ist darauf ausgelegt, erneuerbare Heizung und Kühlung bereitzustellen und die Energieautarkie des erweiterten Gewächshauskomplexes zu unterstützen. Die Geothermieanlage befindet sich derzeit in der Genehmigungsphase, mit geplantem Baubeginn Mitte 2027.
- Juni 2025: Fri-El Green House begann mit der Installation einer 16,8-MW-Freiland-Photovoltaikanlage an seinem Gewächshauskomplex in Ostellato, die seine bestehende 2,7-MW-Schwimm-Photovoltaikanlage ergänzt. Das neue System ist darauf ausgelegt, saubere Energie zu erzeugen und gleichzeitig Regenwasser für die Gewächshausbewässerung zu sammeln, was die Energieeffizienz- und Ressourcenmanagementbemühungen des Betreibers unterstützt.
- November 2024: Netafim Italia, eine Tochtergesellschaft von Netafim Ltd., erwarb 100 % der Tecnir S.r.l. in Faenza und stärkte damit sein Präzisionsbewässerungsvertriebsnetz in der Emilia-Romagna. Die Akquisition baut auf der 10-jährigen Handelspartnerschaft der Unternehmen auf und erweitert die Präsenz von Netafim Italia bei italienischen Agrarbetreibern.
Berichtsumfang des kommerziellen Gewächshausmarkts in Italien
Der kommerzielle Gewächshausmarkt bezieht sich auf den Anbau von Kulturpflanzen in geschlossenen oder teilweise geschlossenen Strukturen, die kontrollierte oder modifizierte Wachstumsbedingungen bieten. Der Markt umfasst Gewächshausstrukturen sowie zugehörige Ausrüstungen und Systeme, die für die kommerzielle Kulturpflanzenproduktion eingesetzt werden.
Der Bericht über den kommerziellen Gewächshausmarkt in Italien ist segmentiert nach Ausrüstung (Heizsysteme, Kühl- und Belüftungssysteme, LED-Wachstumsbeleuchtung, Bewässerungs- und Fertigationssysteme, Klimasteuerung und Automatisierungssoftware, Beschattungs- und Schattierungssysteme sowie Strukturkomponenten), nach Kulturpflanzenart (Obst und Gemüse, Blumen und Zierpflanzen, Kräuter und Microgreens sowie Cannabis und Spezialkulturen), nach Gewächshaustyp (Glasgewächshäuser, Foliengewächshäuser, starre Polycarbonat-Gewächshäuser sowie Hybrid- und halb geschlossene Gewächshäuser), nach Anbautechnologie (Hydroponik, nicht-hydroponischer Boden und Substrat sowie Hybrid- und vertikale Integration) sowie nach Endnutzer (kommerzielle Anbauer, Forschungs- und Bildungseinrichtungen sowie Gartencenter und Baumschulen im Einzelhandel). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerung und Automatisierungssoftware | |
| Beschattungs- und Schattierungssysteme | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerke |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topfpflanzen und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinischer Cannabis |
| Sämlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Foliengewächshäuser |
| Starre Polycarbonat-Gewächshäuser |
| Hybrid- und halb geschlossene Gewächshäuser |
| Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokossubstrat und Steinwolle-Substrat | |
| Hybrid- und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Gartencenter und Baumschulen im Einzelhandel |
| Nach Ausrüstung | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerung und Automatisierungssoftware | ||
| Beschattungs- und Schattierungssysteme | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerke | ||
| Nach Kulturpflanzenart | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topfpflanzen und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinischer Cannabis | |
| Sämlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Foliengewächshäuser | ||
| Starre Polycarbonat-Gewächshäuser | ||
| Hybrid- und halb geschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilmtechnik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokossubstrat und Steinwolle-Substrat | ||
| Hybrid- und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Gartencenter und Baumschulen im Einzelhandel | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert der kommerziellen Gewächshäuser in Italien bis 2031?
Der kommerzielle Gewächshausmarkt in Italien soll bis 2031 2,94 Milliarden USD erreichen, ausgehend von 2,12 Milliarden USD im Jahr 2026, mit einem CAGR von 6,80 % von 2026 bis 2031.
Welche Ausrüstungskategorie wächst am schnellsten in italienischen kommerziellen Gewächshäusern?
Klimasteuerung und Automatisierungssoftware soll von 2026 bis 2031 mit einem CAGR von 9,4 % wachsen.
Welche Kulturpflanzenkategorie führt beim Umsatz im geschützten Anbau in Italien?
Obst und Gemüse entfiel 2025 auf 56 % des Umsatzes, während Kräuter und Microgreens von 2026 bis 2031 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
Warum investieren italienische Gewächshausbetreiber in Energiesysteme?
Das Heizungs- und Beleuchtungsrisiko ist erheblich, und Solar-, Geothermie-, Biomethan- und Wärmerückgewinnungssysteme können die Energiekostenstabilität verbessern. Diese Systeme können Heizungs-, Beleuchtungs-, Bewässerungs- und Klimamanagementanforderungen an geeigneten Standorten unterstützen.