
Tamaño y Participación del Mercado de Invernaderos Comerciales de Italia
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
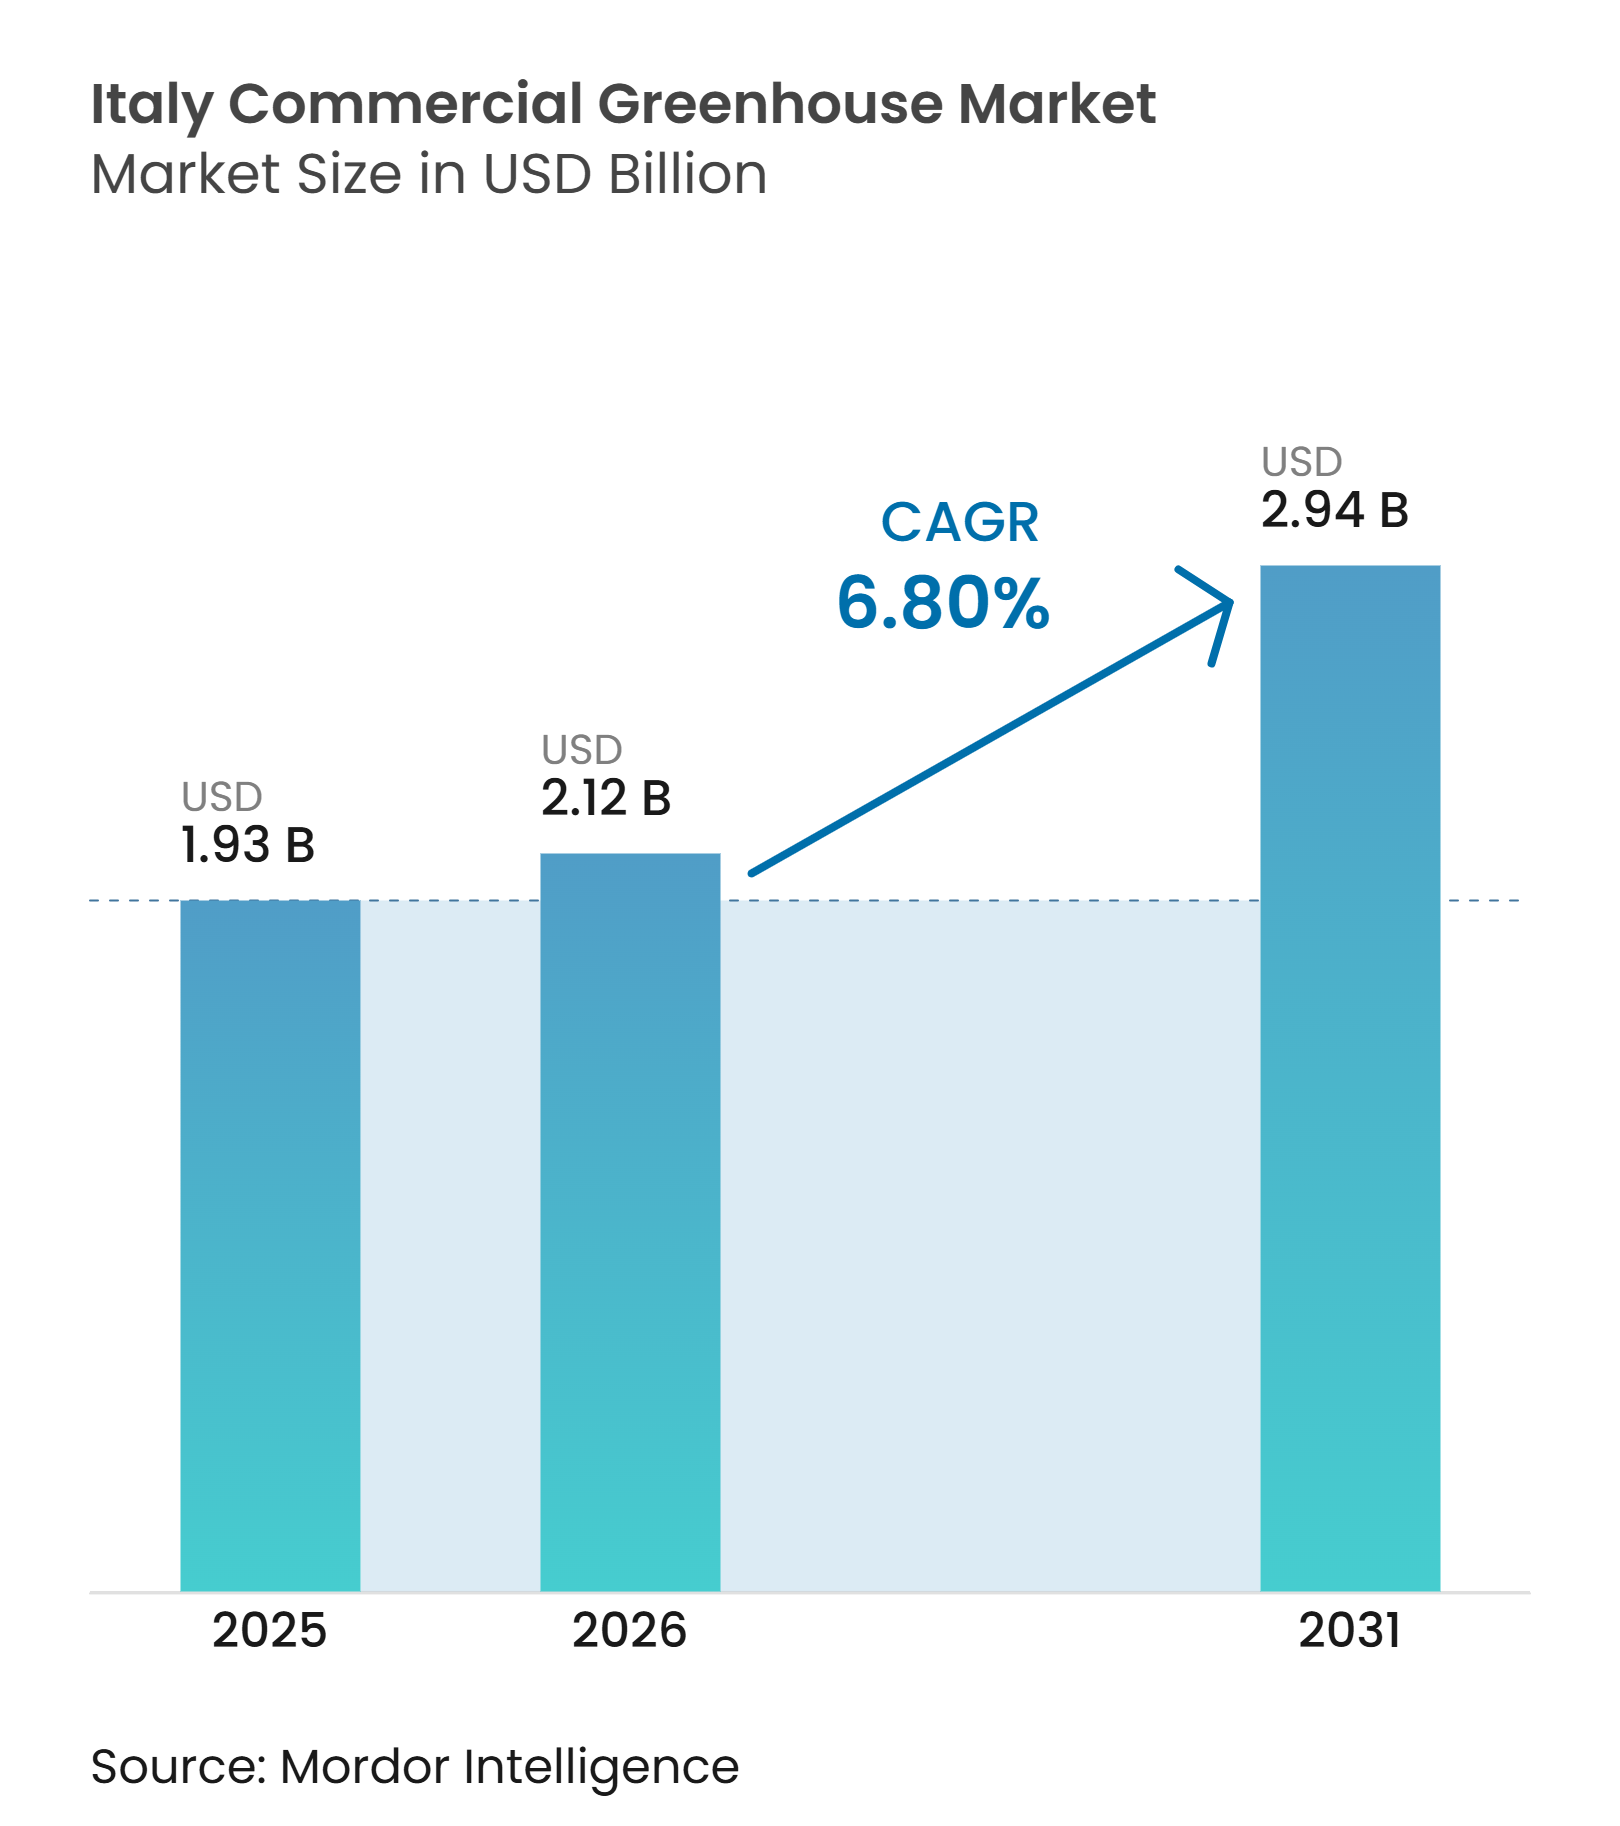
| Tamaño del mercado en el año base (2025) | 1.93 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.80 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Invernaderos Comerciales de Italia por Mordor Intelligence
El tamaño del mercado de invernaderos comerciales de Italia fue valorado en 1,93 mil millones de USD en 2025 y se prevé que crezca desde 2,12 mil millones de USD en 2026 hasta alcanzar 2,94 mil millones de USD en 2031, con una CAGR del 6,80% entre 2026 y 2031. El mercado está respaldado por la inversión en cultivo protegido, un suministro de productos más fiable y sistemas energéticos que reducen la exposición operativa. Los programas públicos están dirigiendo capital hacia la integración solar, el riego y la modernización de invernaderos, mejorando las perspectivas para proyectos de mayor envergadura. El mercado también se beneficia de la producción hortícola de alta gama, donde la calidad constante y la trazabilidad respaldan los canales minoristas y de exportación. Los proveedores de tecnología están respondiendo con sistemas integrados de clima, riego, iluminación y control, en lugar de equipos independientes. Los costes energéticos siguen siendo una limitación material, ya que los requisitos de calefacción e iluminación pueden afectar a la rentabilidad de las instalaciones de alta especificación.
Conclusiones Clave del Informe
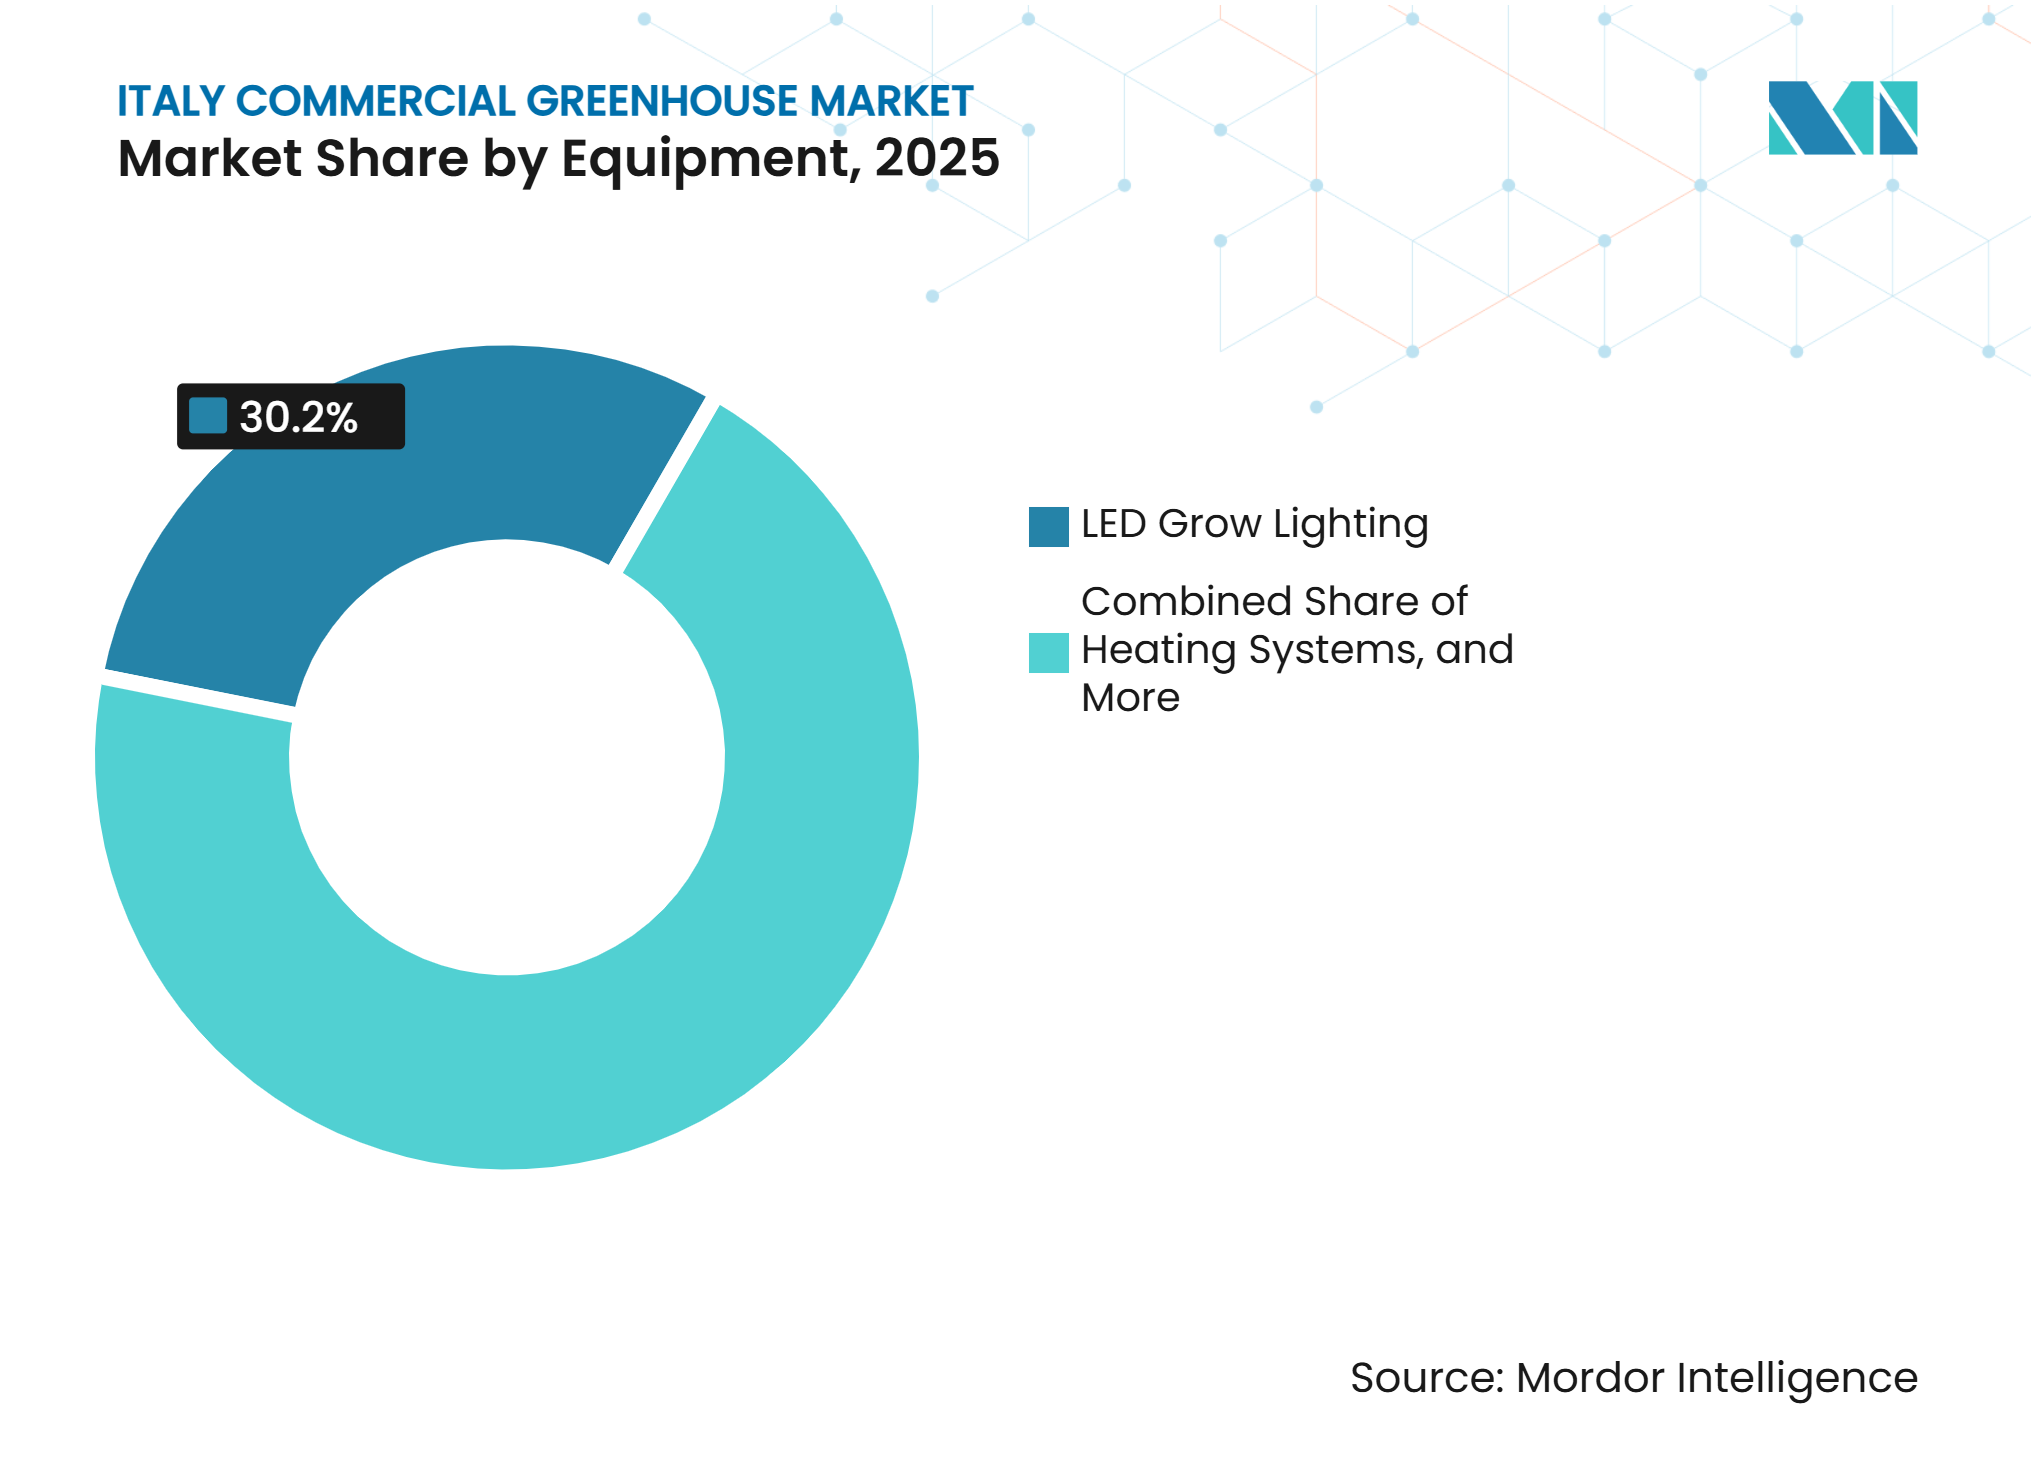
- Por equipamiento, la Iluminación LED de Crecimiento representó el 30,2% del mercado de invernaderos comerciales de Italia en 2025, mientras que se prevé que el Software de Control Climático y Automatización crezca a una CAGR del 9,4% entre 2026 y 2031.
- Por tipo de cultivo, Frutas y Verduras representaron el 56% del mercado de invernaderos comerciales de Italia en 2025, mientras que se prevé que Hierbas y Microvegetales crezcan a una CAGR del 8,7% entre 2026 y 2031.
- Por tipo de invernadero, los Invernaderos de Película Plástica representaron el 61,2% del mercado de invernaderos comerciales de Italia en 2025, mientras que se prevé que los Invernaderos de Vidrio crezcan a una CAGR del 7,9% entre 2026 y 2031.
- Por tecnología de cultivo, el sistema Hidropónico representó el 54,4% del mercado de invernaderos comerciales de Italia en 2025, mientras que se prevé que los Sistemas Híbridos y de Integración Vertical crezcan a una CAGR del 8,6% entre 2026 y 2031.
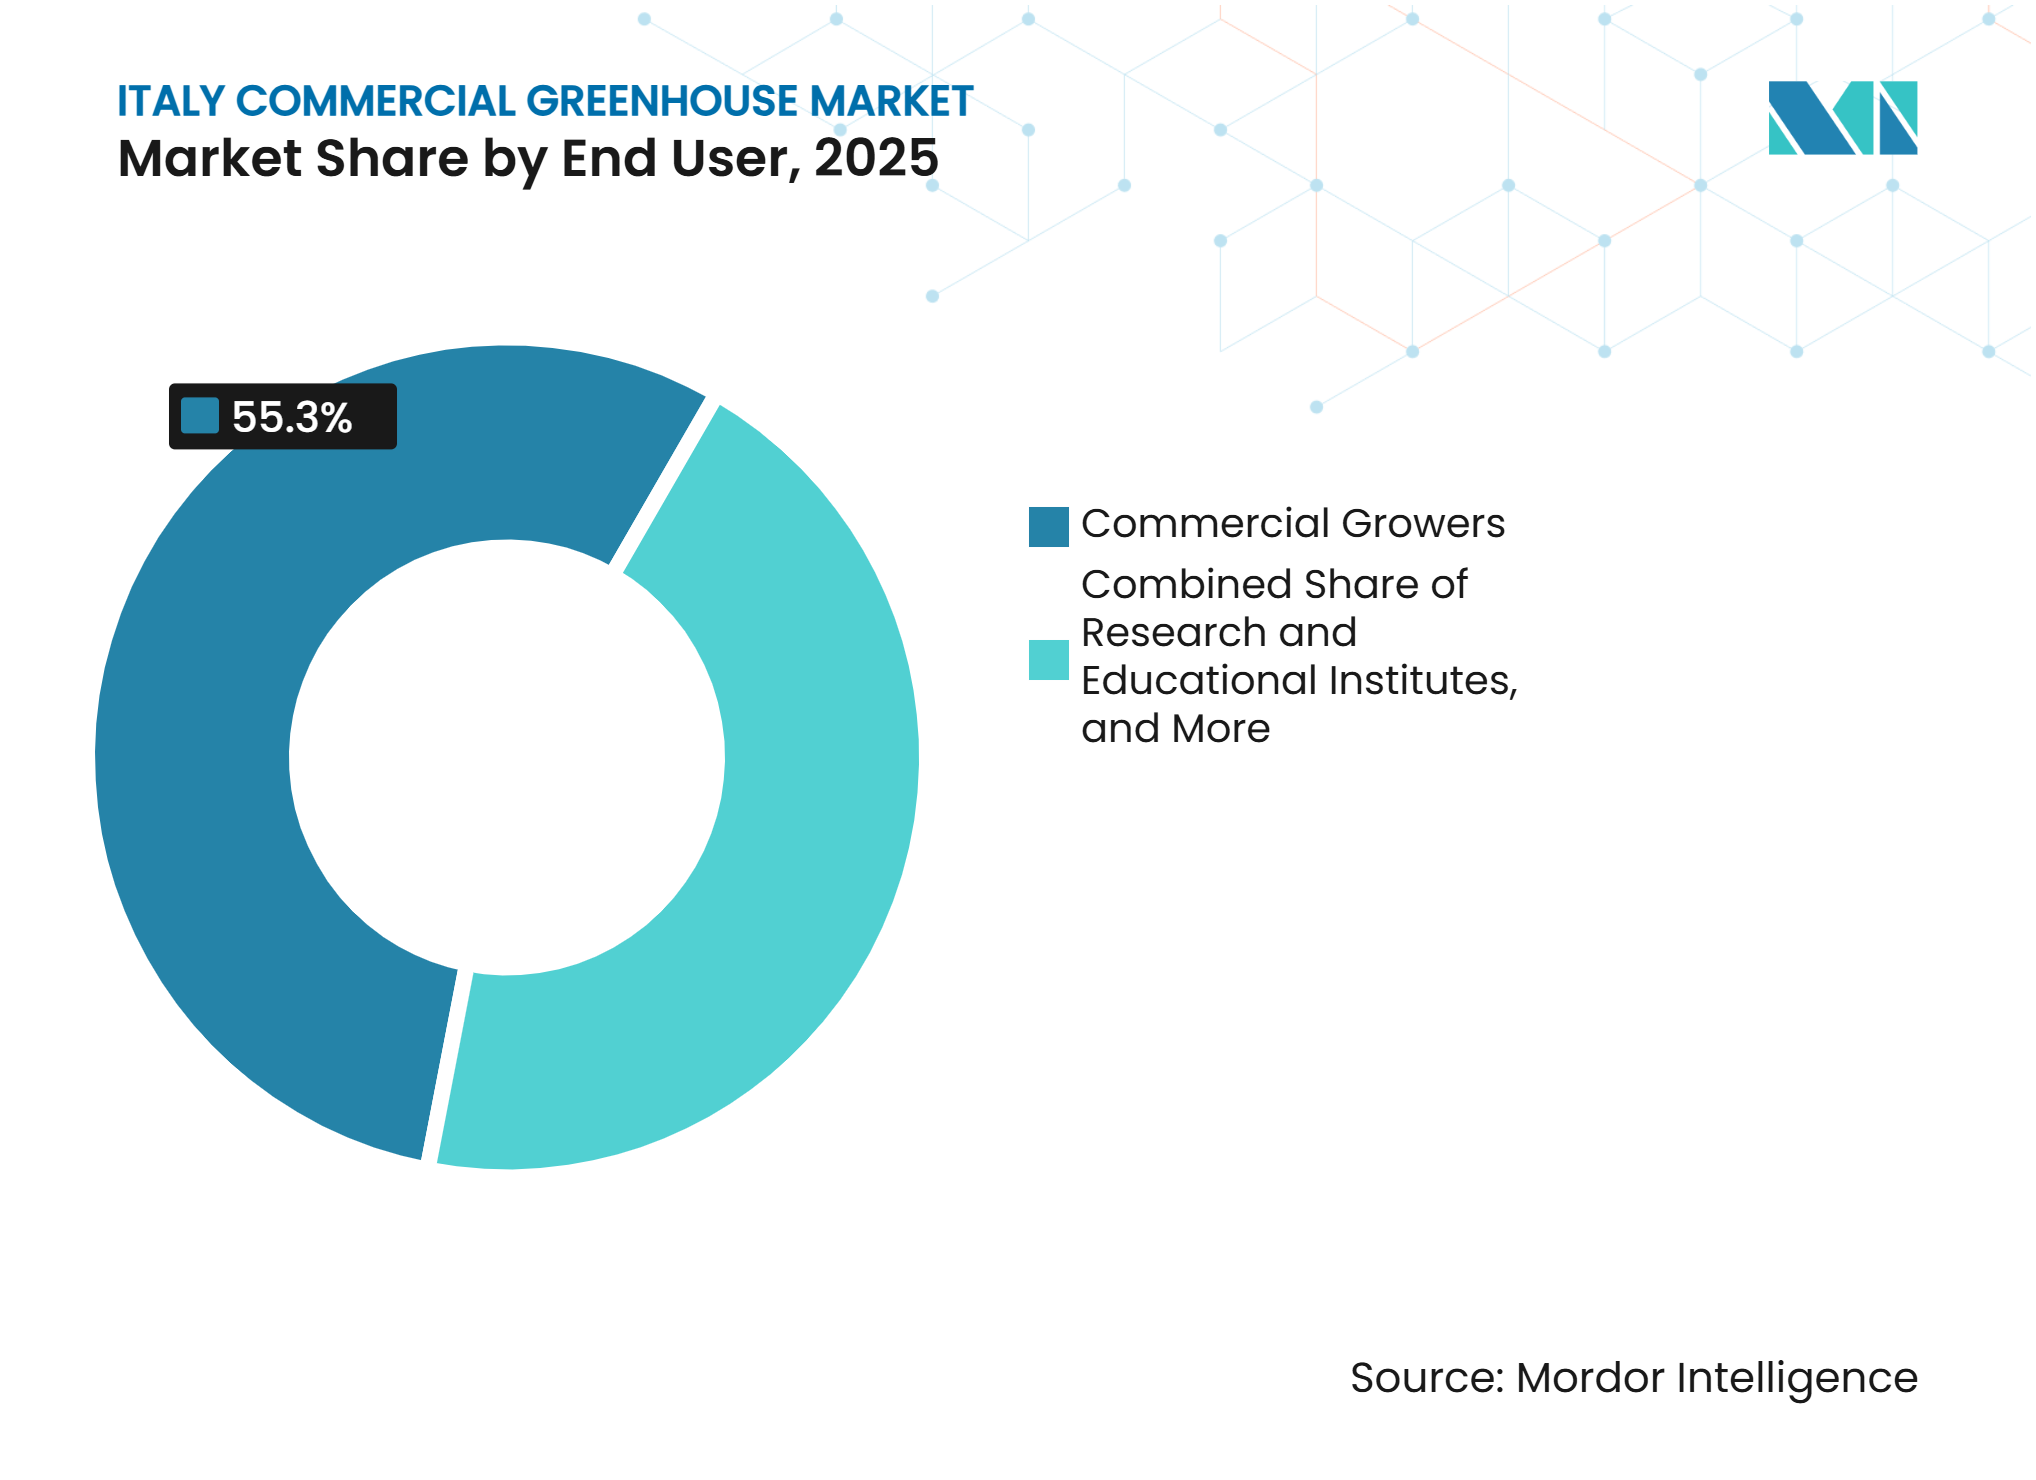
- Por usuario final, los Cultivadores Comerciales representaron el 55,3% del mercado de invernaderos comerciales de Italia en 2025, mientras que se prevé que los Institutos de Investigación y Educación crezcan a una CAGR del 8,3% entre 2026 y 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Productos Frescos durante Todo el Año | +1.5% | Norte y Centro de Italia, con repercusión en el Sur e Italia Insular | Corto plazo (≤ 2 años) |
| Resiliencia Climática y Volatilidad Meteorológica | +1.2% | Sur de Italia, con relevancia secundaria en el Norte de Italia | Mediano plazo (2-4 años) |
| Adopción de LED, Sensores y Automatización | +1.0% | Norte de Italia, especialmente Véneto y Lombardía, con expansión a nivel nacional | Mediano plazo (2-4 años) |
| Seguridad Alimentaria y Apoyo a la Modernización Agrícola | +0.9% | Nacional, con ganancias focalizadas en el Sur de Italia | Corto plazo (≤ 2 años) |
| Requisitos de Vida Útil en Estante y Residuos para Minoristas | +0.7% | Nacional, con mayor intensidad de cumplimiento en el Norte y Centro de Italia | Mediano plazo (2-4 años) |
| Integración de Calor Residual, Geotermia y Energías Renovables | +0.6% | Zonas geotérmicas del Centro y Sur de Italia y zonas industriales del Norte de Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Productos Frescos durante Todo el Año
Los minoristas italianos y los operadores de servicios de alimentación requieren suministros fiables de productos frescos locales durante todo el año. Este requisito reduce parte de la incertidumbre comercial asociada a la inversión en invernaderos en comparación con la producción en campo abierto. El mercado de invernaderos comerciales de Italia atiende calendarios de entrega y especificaciones de envasado que las instalaciones de entorno controlado pueden cumplir de manera más consistente. Los tomates, la lechuga, el calabacín, las fresas y los melones siguen siendo cultivos importantes para los programas de reposición continua. Los grandes compradores evalúan cada vez más a los proveedores tanto por la fiabilidad de la entrega como por la calidad del cultivo. Esto desplaza las decisiones de capital hacia instalaciones capaces de gestionar las condiciones de producción a lo largo de las estaciones. La producción en invernadero también ayuda a los cultivadores a mantener ciclos de cosecha y volúmenes de suministro más predecibles durante períodos de condiciones meteorológicas adversas. Esta fiabilidad respalda relaciones de suministro a largo plazo con minoristas y operadores de servicios de alimentación. A medida que aumenta la demanda de productos locales consistentes, los cultivadores tienen mayores incentivos para invertir en capacidad de cultivo protegido.
Resiliencia Climática y Volatilidad Meteorológica
Las perturbaciones meteorológicas han incrementado el valor del cultivo protegido para los agricultores italianos. El MASAF activó el apoyo de emergencia en virtud del Reglamento UE 2024/2675 y asignó 37,4 millones de EUR (40,8 millones de USD) para operadores afectados por pérdidas agrícolas relacionadas con el clima[1]. Las olas de calor en Campania y Apulia han dificultado el mantenimiento de la calidad de los cultivos en campo abierto. Las instalaciones del norte también utilizan sistemas de control climático cuando las temperaturas ambientales se aproximan a los 40 °C. El mercado de invernaderos comerciales de Italia ofrece a los cultivadores una vía para gestionar la exposición meteorológica mientras mantienen una calidad de cultivo más estable. Las estructuras semicerradas y con control climático pueden respaldar precios que reflejen el valor que los minoristas otorgan a un suministro consistente. Los operadores de invernaderos pueden ajustar la temperatura, la humedad, la ventilación y el riego en respuesta a las cambiantes condiciones meteorológicas. Esto ayuda a reducir las pérdidas de cultivos y a mantener los calendarios de producción durante períodos de calor u otras perturbaciones meteorológicas. A medida que la variabilidad climática aumenta los riesgos de producción, estas capacidades pueden respaldar la inversión continua en cultivo protegido.
Adopción de LED, Sensores y Automatización
El control climático digital, la iluminación de precisión y la fertigación automatizada se despliegan cada vez más como sistemas conectados. Las instalaciones LED diseñadas para geometrías específicas de invernadero y perfiles de cultivo pueden reducir el consumo energético hasta en un 45% en comparación con la iluminación convencional de sodio de alta presión. Los operadores utilizan la iluminación conectada para capturar datos de respuesta de los cultivos y aplicarlos en las decisiones de control climático. Esto integra la iluminación, la gestión de la humedad y la planificación del rendimiento en un único proceso operativo. El mercado de invernaderos comerciales de Italia avanza, por tanto, hacia sistemas que utilizan datos en varias funciones de producción. Los proveedores capaces de conectar equipos sin generar una carga operativa adicional están mejor posicionados para atender a los cultivadores avanzados. La automatización también contribuye a reducir la dependencia de la supervisión manual y las tareas rutinarias en el invernadero, especialmente en instalaciones comerciales de mayor tamaño. Los datos de sensores en tiempo real permiten a los cultivadores identificar cambios en las condiciones de cultivo y ajustar los parámetros operativos con mayor rapidez. A medida que los costes tecnológicos se vuelven más manejables, estos sistemas pueden respaldar la modernización de invernaderos existentes y el desarrollo de nuevas instalaciones automatizadas.
Seguridad Alimentaria y Apoyo a la Modernización Agrícola
La política de seguridad alimentaria de Italia respalda la inversión en energía agrícola y proyectos de modernización. Las medidas del Parco Agrisolare canalizan 2.350 millones de EUR (2.562 millones de USD) hacia infraestructura energética agrícola[2]. Esta financiación reduce el coste efectivo de la integración fotovoltaica para los operadores de invernaderos que reúnan los requisitos. El MASAF lanzó una tercera convocatoria del Parco Agrisolare en agosto de 2024, con 250 millones de EUR (272,5 millones de USD) reservados para las regiones del sur[3]. Las intervenciones del PAC 2023-2027 también pueden cofinanciar programas operativos para cooperativas hortícolas. Estas medidas mejoran la viabilidad financiera de los sistemas climáticos, los equipos de riego y las mejoras energéticas en el mercado de invernaderos comerciales de Italia. El apoyo financiero puede ayudar a los cultivadores a compensar los elevados costes iniciales asociados a la modernización de invernaderos y a la infraestructura energéticamente eficiente. También puede alentar a los operadores existentes a modernizar instalaciones más antiguas en lugar de depender únicamente de nueva construcción. El apoyo político continuado proporciona, por tanto, un incentivo adicional para la adopción de tecnologías modernas de cultivo protegido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevado Capital Inicial y Largos Períodos de Recuperación de la Inversión | -1.8% | Nacional, con mayor presión sobre los pequeños y medianos cultivadores del Sur e Italia Insular | Corto plazo (≤ 2 años) |
| Volatilidad del Precio de la Energía e Intensidad de Calefacción | -1.3% | Instalaciones de vidrio calefactadas del Norte de Italia, con relevancia secundaria en el Centro de Italia | Mediano plazo (2-4 años) |
| Brechas de Interoperabilidad entre Múltiples Proveedores | -0.7% | Nacional, especialmente en proyectos de automatización integral en el Norte y Centro de Italia | Mediano plazo (2-4 años) |
| Cumplimiento de Recirculación de Agua y Normativa de Vertidos | -0.5% | Zonas con escasez de agua del Sur e Italia Insular, con relevancia secundaria en el Centro de Italia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevado Capital Inicial y Largos Períodos de Recuperación de la Inversión
Los proyectos de invernaderos comerciales requieren inversión de capital en estructuras, sistemas climáticos, iluminación, gestión del agua y software de automatización. Estos requisitos crean una barrera para los operadores más pequeños que no reciben cofinanciación del PNRR o del PAC. Las instalaciones sin suelo de alta especificación pueden tener períodos de recuperación de la inversión de 7 a 12 años sin financiación concesional, lo que puede retrasar la nueva inversión en distritos agrícolas de menor renta. Los operadores que comprometen una gran parte de su capital en un proyecto inicial pueden disponer de fondos limitados para actualizaciones de equipos posteriores. Las estructuras cooperativas y las instalaciones de envasado compartidas en Campania y Emilia-Romaña pueden reducir en parte esta carga mediante la agrupación de capital y costes de distribución. La carga financiera es especialmente significativa cuando los proyectos requieren la instalación simultánea de múltiples sistemas tecnológicos. La incertidumbre en torno a los precios de la energía, los precios de los cultivos y los volúmenes de producción puede prolongar aún más el tiempo necesario para recuperar la inversión inicial. Como resultado, los cultivadores más pequeños pueden preferir mejoras incrementales o tecnologías de invernadero de menor coste frente a instalaciones totalmente automatizadas.
Volatilidad del Precio de la Energía e Intensidad de Calefacción
Los costes energéticos son un gasto variable importante para los invernaderos de vidrio calefactados en Véneto y Lombardía. Los precios de referencia mayoristas de electricidad en Italia alcanzaron 139 EUR/MWh (150 USD/MWh) en enero de 2025. Los costes de calefacción e iluminación se mantienen elevados durante los ciclos de producción de otoño e invierno. Las instalaciones de vidrio semicerradas de alta especificación pueden generar primas de rendimiento, pero también conllevan una mayor exposición energética. Los sistemas fotovoltaicos, el biometano y los contratos de gestión energética pueden reducir parte de este riesgo. Sin embargo, el capital necesario para la autonomía energética puede añadirse a la carga de financiación ya asociada a la construcción de invernaderos. Las operaciones de alta intensidad energética pueden enfrentar presión sobre los márgenes cuando los precios de la electricidad y la calefacción aumentan durante los períodos de mayor producción. Esto puede influir en las decisiones de los cultivadores sobre el tipo de invernadero, los sistemas de calefacción y la escala de los nuevos proyectos. Los operadores pueden, por tanto, priorizar las tecnologías energéticamente eficientes y la integración de energías renovables al modernizar las instalaciones existentes o desarrollar nuevos invernaderos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Equipamiento:
la Iluminación LED de Crecimiento Lidera, Mientras el Software de Control Climático y Automatización se Expande RápidamenteLa Iluminación LED de Crecimiento representó el 30,2% de los ingresos por equipamiento en 2025, convirtiéndose en la mayor categoría de equipamiento en el mercado de invernaderos comerciales de Italia. Su posición refleja el uso de sistemas de espectro completo y recetas de luz dinámicas en instalaciones comerciales del Norte y Centro de Italia. Los sistemas LED personalizados se diseñan en función de la geometría del invernadero y los requisitos del cultivo. Estas instalaciones pueden reducir el consumo energético hasta en un 45% en comparación con las alternativas convencionales de sodio de alta presión. Los Sistemas de Calefacción, los Sistemas de Riego y Fertigación, y los Sistemas de Pantallas y Sombreado exhiben una demanda estable porque las instalaciones los requieren durante la puesta en marcha del proyecto. También generan demanda de reposición a través de ciclos de mantenimiento establecidos. Los equipos estructurales siguen siendo necesarios en cada nueva instalación, independientemente de su nivel de automatización.
Se prevé que el Software de Control Climático y Automatización crezca a una CAGR del 9,4% entre 2026 y 2031. El crecimiento está respaldado por redes de sensores, herramientas de gestión de cultivos y un uso más amplio de controles climáticos conectados. Este crecimiento está vinculado a herramientas de optimización del rendimiento, sensores en tiempo real y funciones de modelado de cultivos. Los Sistemas de Enfriamiento y Ventilación también están recibiendo mayor atención a medida que el calor estival revela los límites de la ventilación pasiva en instalaciones densas. Emilia-Romaña y Campania son áreas importantes para esta necesidad de equipamiento. Los Componentes Estructurales, como el acristalamiento, los marcos y las cerchas, continúan beneficiándose de la nueva capacidad en el Sur de Italia. También se benefician cuando las estructuras de película más antiguas en los clústeres del norte son reemplazadas. La industria de invernaderos comerciales de Italia está otorgando mayor valor al equipamiento que mejora el control sobre las condiciones de producción. Esto favorece a los proveedores capaces de respaldar tanto la instalación como la operación del sistema a largo plazo.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Cultivo:
Frutas y Verduras Lideran, Mientras Hierbas y Microvegetales se Expanden RápidamenteFrutas y Verduras representaron el 56% de los ingresos en 2025 y se mantuvieron como la mayor categoría de cultivos en el mercado de invernaderos comerciales de Italia. Los tomates, la lechuga, el calabacín, las fresas y los melones forman la base de producción comercial dentro de esta categoría. Las estructuras protegidas se utilizan para cultivar tomates y lechuga, y estos cultivos también se integran en los programas de suministro establecidos para el comercio minorista y los servicios de alimentación. Su producción respalda la adquisición regular de equipos de invernadero y sistemas operativos. El mercado de invernaderos comerciales de Italia sigue estrechamente vinculado a las necesidades operativas de los cultivadores de productos de alto volumen.
Se prevé que Hierbas y Microvegetales crezcan a una CAGR del 8,7% entre 2026 y 2031, respaldados por la producción libre de residuos para clientes urbanos de servicios de alimentación y compradores minoristas orientados a la salud. Las hierbas especiales pueden posicionarse como productos de conveniencia trazables cuando las condiciones de producción están documentadas. Las Flores y Plantas Ornamentales siguen consolidadas en el Centro de Italia, donde las instalaciones calefactadas por geotermia sirven a la producción de flores cortadas y plantas en maceta. El Cannabis y los Cultivos Especiales están emergiendo bajo el marco italiano para el cultivo de cannabis medicinal con licencia en condiciones controladas, con actividad de investigación y desarrollo en esta área que atrae a operadores agrícolas adyacentes al sector farmacéutico. El mercado de invernaderos comerciales de Italia debe, por tanto, equilibrar el rendimiento, los canales de venta y las obligaciones de certificación al seleccionar las carteras de cultivos.
Por Tipo de Invernadero:
los Invernaderos de Película Plástica Lideran, Mientras los Invernaderos de Vidrio se Expanden RápidamenteLos Invernaderos de Película Plástica representaron el 61,2% de los ingresos en 2025 y se mantuvieron como el tipo de invernadero líder. Su amplia base refleja el uso de estructuras de túnel de menor coste en el Sur e Italia Insular. Las condiciones de cultivo mediterráneas y las limitaciones de capital han respaldado históricamente esta forma de cultivo protegido. Las estructuras de película plástica siguen siendo prácticas para los cultivadores que necesitan una inversión inicial menor. También atienden a una gran parte del nivel de producción de menor tecnología. Los Invernaderos de Policarbonato Rígido ocupan una posición intermedia en el mercado de invernaderos comerciales de Italia. Sus características de difusión UV son útiles para determinadas aplicaciones ornamentales y de hortalizas de hoja.
Se prevé que los Invernaderos de Vidrio crezcan a una CAGR del 7,9% entre 2026 y 2031. El crecimiento está respaldado por la demanda de mayores niveles de control ambiental, ciclos operativos más largos e integración con sistemas automatizados de clima e iluminación. La categoría se beneficia de rendimientos más consistentes, pantallas térmicas y compatibilidad con sistemas LED de alta intensidad. Las estructuras de vidrio semicerradas pueden proporcionar un control más sólido sobre el entorno de cultivo. Son, por tanto, adecuadas para cultivadores que buscan consistencia de calidad y automatización avanzada. Los Invernaderos Híbridos y Semicerrados se concentran entre los operadores comerciales más grandes y los proyectos internacionales llave en mano. Las nuevas construcciones en el Norte de Italia utilizan cada vez más configuraciones Venlo o de vidrio semicerrado. Las ampliaciones de película plástica siguen siendo más concentradas en el Sur de Italia. Esta división continuará configurando la intensidad tecnológica regional durante el período de pronóstico.
Por Tecnología de Cultivo:
el Sistema Hidropónico Lidera, Mientras los Sistemas Híbridos y de Integración Vertical se Expanden RápidamenteEl sistema Hidropónico representó el 54,4% de los ingresos por tecnología de cultivo en 2025. La Técnica de Película de Nutrientes, el Cultivo en Agua Profunda y la Hidroponía por Goteo respaldan la producción comercial de tomates y pepinos en Véneto, Emilia-Romaña y Campania. El mercado de invernaderos comerciales de Italia utiliza estos sistemas donde los cultivadores necesitan una administración controlada de nutrientes y condiciones de producción predecibles. Las operaciones hidropónicas también pueden alinearse con las necesidades de eficiencia hídrica de las instalaciones más grandes. La financiación del PNRR AgriTech en el marco del MUR M4C2, Inversión 1.4, ha respaldado instalaciones hidropónicas automatizadas en campus universitarios. Estas instalaciones crean vías para la transferencia de tecnología hacia operaciones comerciales. El cultivo en Suelo y Sustrato No Hidropónico sigue siendo importante en las operaciones cooperativas del Sur de Italia.
Se prevé que los Sistemas Híbridos y de Integración Vertical crezcan a una CAGR del 8,6% entre 2026 y 2031. El enfoque combina métodos sin suelo, capas verticales y administración automatizada de nutrientes para aumentar el uso productivo del área de suelo disponible. Los costes de transición siguen limitando la adopción entre los cultivadores que carecen de acceso a financiación concesional. Marconi Vivai S.r.l. opera 60.000 metros cuadrados de invernaderos calefactados y automatizados. Floramiata S.r.l. Società Agricola utiliza calefacción geotérmica para el cultivo ornamental. Estos ejemplos demuestran que los operadores de base local pueden adoptar modelos de cultivo eficientes sin depender enteramente de proveedores internacionales de plataformas. Los sistemas hidropónicos de circuito cerrado también requieren monitoreo de la descarga de nutrientes, lo que vincula la selección tecnológica con los costes de cumplimiento normativo.
Por Usuario Final:
los Cultivadores Comerciales Lideran, Mientras los Institutos de Investigación y Educación se Expanden RápidamenteLos Cultivadores Comerciales representaron el 55,3% de los ingresos en 2025 y constituyeron el mayor grupo de usuarios finales. Estos cultivadores incluyen grandes productores de hortalizas y plantas ornamentales que operan de forma independiente o a través de cooperativas, suministrando a cadenas de supermercados, distribuidores de exportación y contratos de servicios de alimentación. Su escala los convierte en compradores importantes de equipos de riego, controles climáticos y estructuras de invernadero. Campania y Sicilia representaron conjuntamente más del 70% del área de producción protegida de Italia en el análisis suministrado. Los cultivadores comerciales desempeñan un papel central en la demanda de equipos, ya que sus instalaciones requieren inversión y mantenimiento regulares. El mercado de invernaderos comerciales de Italia depende de estos compradores para una gran parte de la actividad de equipos de capital.
Se prevé que los Institutos de Investigación y Educación crezcan a una CAGR del 8,3% entre 2026 y 2031. La financiación del PNRR AgriTech y del Horizonte UE está canalizando inversión en infraestructura de invernaderos hacia universidades y centros de investigación agrícola. Las tecnologías probadas en entornos de invernadero académicos suelen pasar al uso comercial en un plazo de 3 a 5 años, lo que hace que este segmento sea relevante para la dirección futura de la adopción de equipos. Los Centros de Jardinería Minorista y Viveros representan otra categoría de usuario final, que atiende a clientes de plantas ornamentales y de temporada a través de canales minoristas especializados. Este grupo valora la fiabilidad y el rendimiento por encima del precio de compra más bajo, proporcionando a los proveedores un canal de ingresos intensivo en servicios más allá de los grandes contratos con cultivadores comerciales.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
El Norte de Italia representó el 39% de los ingresos en 2025, convirtiéndose en la mayor área geográfica del mercado de invernaderos comerciales de Italia. Piamonte, Lombardía, Véneto, Emilia-Romaña y Friuli-Venecia Julia albergan clústeres de invernaderos de alta tecnología para hortalizas y plantas ornamentales. Verona tiene un papel consolidado en la producción hidropónica de tomates, fresas, melones y lechuga, respaldado por programas de prueba varietal descritos en el análisis suministrado. Los precios de la horticultura italiana subieron un 6,6% en 2025. Los cultivadores del norte hacen mayor uso de la automatización integral y los sistemas LED. Las estructuras cooperativas más grandes también otorgan a estos operadores mayor capacidad de compra para plataformas integradas de control climático.
Se prevé que el Sur de Italia crezca a una CAGR del 7,6% hasta 2031. El crecimiento está respaldado por redes de sensores, herramientas de gestión de cultivos y un uso más amplio de controles climáticos conectados. Campania, Apulia, Calabria, Basilicata y Molise están recibiendo inversión a través de subsidios del PNRR y cofinanciación del PAC. La convocatoria del Parco Agrisolare de agosto de 2024 asignó 250 millones de EUR (272,5 millones de USD) específicamente a las regiones del sur. La energía térmica y eléctrica representó el 20% de los costes variables totales en este contexto. El ISTAT reportó un crecimiento del 1,8% en el volumen de valor añadido agrícola del Sur de Italia en 2025, el más alto entre las macrorregiones de Italia. Estos factores respaldan la modernización en una región que históricamente ha recibido menos inversión de capital.
El Centro de Italia cuenta con recursos geotérmicos y una actividad hortícola ornamental consolidada. Toscana, Lacio, Marcas, Umbría y Abruzos son relevantes para esta parte del mercado de invernaderos comerciales de Italia. Las operaciones calefactadas por geotermia de Floramiata demuestran el potencial de la calefacción independiente de combustibles fósiles en la producción de plantas ornamentales. Italia Insular incluye Sicilia y Cerdeña, que operan bajo condiciones diferentes. Sicilia cuenta con una amplia base de túneles de película plástica en categorías de menor tecnología. Cerdeña tiene una base de invernaderos más pequeña y recibe apoyo específico del PNRR para la productividad hídrica en las islas. Ambas regiones tienen oportunidades de desarrollo de invernaderos vinculadas a los requisitos de suministro de productos frescos y a los programas de eficiencia hídrica respaldados por el gobierno.
Panorama Competitivo
Concentración del Mercado
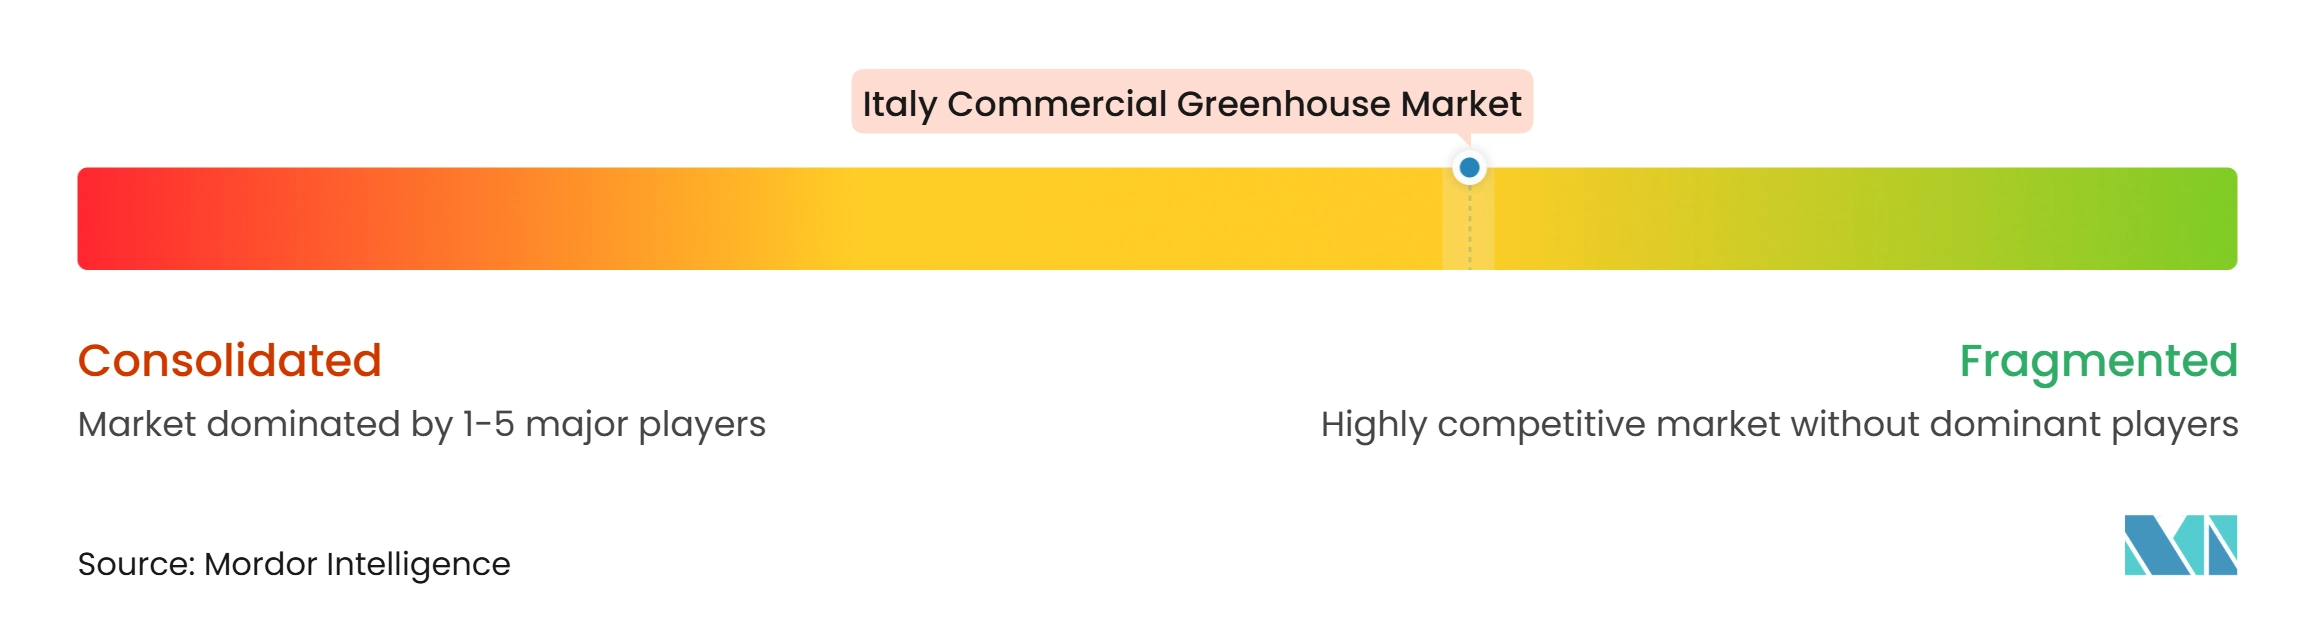
El mercado de invernaderos comerciales de Italia está fragmentado, con operadores regionales, cooperativas de cultivadores, integradores de tecnología especializados y proveedores internacionales que compiten en diferentes partes de la cadena de valor. Los proveedores internacionales participan a través de proyectos llave en mano y licencias tecnológicas. Netafim Ltd., Priva Holding B.V., Certhon Build B.V., KUBO Greenhouse Projects B.V., Signify N.V., Hoogendoorn Growth Management B.V. y Argus Control Systems Ltd. ofrecen productos y sistemas relevantes para instalaciones de invernadero avanzadas. Las soluciones internacionales llave en mano pueden resultar demasiado costosas para estas operaciones, mientras que los equipos básicos de un solo proveedor pueden no satisfacer sus necesidades operativas.
Priva Holding B.V. y Signify N.V. han avanzado hacia acuerdos de servicio plurianuales. Este enfoque desplaza parte de la relación con el proveedor desde la venta de equipos hacia el servicio y soporte continuos. La oferta de iluminación y control para invernaderos de Signify se posiciona en torno a sistemas LED y de gestión de cultivos. Priva proporciona sistemas de automatización de invernaderos para el control climático y de procesos. La plataforma IIVO de Hoogendoorn refleja el desarrollo continuo en control climático e integración de sensores. Estos movimientos estratégicos se alinean con la demanda de sistemas que ayuden a los operadores a gestionar diversas variables de producción a través de herramientas conectadas.
Marconi Vivai S.r.l. y Floramiata S.r.l. Società Agricola, con sede en Italia, compiten a través de la producción verticalmente integrada y las operaciones conscientes de la energía. Ridder Drive Systems B.V. y AB Ludvig Svensson mantienen posiciones especializadas en sistemas de accionamiento y pantallas climáticas, donde el rendimiento técnico y los costes de cambio son relevantes. Van der Hoeven Horticultural Projects B.V. y Dalsem B.V. compiten por proyectos de mayor envergadura que requieren una única parte para coordinar la entrega. Palram Industries (1990) Ltd. atiende el segmento de acristalamiento de policarbonato con paneles SUNTUF Plus y SUNLITE Plus para cultivadores que modernizan túneles de película plástica. El mercado incluye proveedores con diferentes roles en estructuras, gestión climática, riego, iluminación y cultivo. La competencia depende, por tanto, de la capacidad del proyecto, la compatibilidad con el equipo existente, el soporte operativo y las necesidades de financiación tanto como del precio inicial del equipo.
Líderes de la Industria de Invernaderos Comerciales de Italia
-
Netafim Ltd. (Orbia Advance Corporation)
-
Richel Group S.A.
-
Certhon Build B.V. (DENSO Corporation)
-
KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
-
Priva Holding B.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Invernaderos Comerciales de Italia Empresas cubiertas en este informe
- Netafim Ltd. (Orbia Advance Corporation)
- Richel Group S.A.
- Certhon Build B.V. (DENSO Corporation)
- KUBO Greenhouse Projects B.V. (KUBO Group B.V.)
- Priva Holding B.V.
- Dalsem B.V. (COFRA Holding AG)
- Van der Hoeven Horticultural Projects B.V. (Arvesta NV)
- Ridder Drive Systems B.V. (Lanvi Group)
- AB Ludvig Svensson (Ludvigson Invest AB)
- Signify N.V.
- Hoogendoorn Growth Management B.V. (Batenburg Techniek N.V.)
- Palram Industries Ltd.
- Argus Control Systems Ltd.
- Marconi Vivai S.r.l.
- Floramiata S.r.l. Società Agricola
Desarrollos recientes de la industria en Mercado de Invernaderos Comerciales de Italia
- Septiembre de 2026: Fri-El Green House anunció planes para ampliar su complejo de invernaderos hidropónicos en Ostellato, Ferrara, de 31 hectáreas a 60 hectáreas mediante un proyecto de geotermia profunda. El proyecto incluye cuatro pozos que alcanzan 2,5 km de profundidad, con acceso a agua a 60 °C-80 °C, y un sistema de almacenamiento térmico subterráneo a 350 metros. El sistema está diseñado para proporcionar calefacción y refrigeración renovables y apoyar la autosuficiencia energética del complejo de invernaderos ampliado. La planta geotérmica se encuentra actualmente en fase de autorización, con obras programadas para comenzar a mediados de 2027.
- Junio de 2025: Fri-El Green House comenzó la instalación de un sistema fotovoltaico de suelo de 16,8 MW en su complejo de invernaderos de Ostellato, sumándose a su planta fotovoltaica flotante existente de 2,7 MW. El nuevo sistema está diseñado para generar energía limpia al tiempo que recoge agua de lluvia para el riego del invernadero, apoyando los esfuerzos del operador en materia de eficiencia energética y gestión de recursos.
- Noviembre de 2024: Netafim Italia, filial de Netafim Ltd., adquirió el 100% de Tecnir S.r.l. en Faenza, reforzando su red de distribución de riego de precisión en Emilia-Romaña. La adquisición se basa en la asociación comercial de 10 años entre las empresas y amplía la presencia de Netafim Italia entre los operadores agrícolas italianos.
Alcance del Informe del Mercado de Invernaderos Comerciales de Italia
El mercado de invernaderos comerciales hace referencia al cultivo de cultivos en estructuras cerradas o parcialmente cerradas que proporcionan condiciones de crecimiento controladas o modificadas. El mercado incluye estructuras de invernadero y los equipos y sistemas asociados utilizados para la producción comercial de cultivos.
El Informe del Mercado de Invernaderos Comerciales de Italia está segmentado por Equipamiento (Sistemas de Calefacción, Sistemas de Enfriamiento y Ventilación, Iluminación LED de Crecimiento, Sistemas de Riego y Fertigación, Software de Control Climático y Automatización, Sistemas de Pantallas y Sombreado, y Componentes Estructurales), por Tipo de Cultivo (Frutas y Verduras, Flores y Plantas Ornamentales, Hierbas y Microvegetales, y Cannabis y Cultivos Especiales), por Tipo de Invernadero (Invernaderos de Vidrio, Invernaderos de Película Plástica, Invernaderos de Policarbonato Rígido, e Invernaderos Híbridos y Semicerrados), por Tecnología de Cultivo (Hidropónico, Suelo y Sustrato No Hidropónico, e Híbrido y de Integración Vertical), y por Usuario Final (Cultivadores Comerciales, Institutos de Investigación y Educación, y Centros de Jardinería Minorista y Viveros). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Calefacción | |
| Sistemas de Enfriamiento y Ventilación | |
| Iluminación LED de Crecimiento | |
| Sistemas de Riego y Fertigación | |
| Software de Control Climático y Automatización | |
| Sistemas de Pantallas y Sombreado | |
| Componentes Estructurales | Sistemas de Acristalamiento |
| Marcos y Cerchas |
| Frutas y Verduras | Tomates |
| Pepinos | |
| Lechuga y Hortalizas de Hoja | |
| Pimientos | |
| Fresas y Bayas | |
| Flores y Plantas Ornamentales | Flores Cortadas |
| Plantas en Maceta y Plantas de Temporada | |
| Hierbas y Microvegetales | |
| Cannabis y Cultivos Especiales | Cannabis Medicinal |
| Plántulas y Cultivos de Propagación |
| Invernaderos de Vidrio |
| Invernaderos de Película Plástica |
| Invernaderos de Policarbonato Rígido |
| Invernaderos Híbridos y Semicerrados |
| Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | |
| Hidroponía por Goteo | |
| Suelo y Sustrato No Hidropónico | Cultivo en Suelo |
| Sustrato de Fibra de Coco y Lana de Roca | |
| Híbrido y de Integración Vertical |
| Cultivadores Comerciales |
| Institutos de Investigación y Educación |
| Centros de Jardinería Minorista y Viveros |
| Por Equipamiento | Sistemas de Calefacción | |
| Sistemas de Enfriamiento y Ventilación | ||
| Iluminación LED de Crecimiento | ||
| Sistemas de Riego y Fertigación | ||
| Software de Control Climático y Automatización | ||
| Sistemas de Pantallas y Sombreado | ||
| Componentes Estructurales | Sistemas de Acristalamiento | |
| Marcos y Cerchas | ||
| Por Tipo de Cultivo | Frutas y Verduras | Tomates |
| Pepinos | ||
| Lechuga y Hortalizas de Hoja | ||
| Pimientos | ||
| Fresas y Bayas | ||
| Flores y Plantas Ornamentales | Flores Cortadas | |
| Plantas en Maceta y Plantas de Temporada | ||
| Hierbas y Microvegetales | ||
| Cannabis y Cultivos Especiales | Cannabis Medicinal | |
| Plántulas y Cultivos de Propagación | ||
| Por Tipo de Invernadero | Invernaderos de Vidrio | |
| Invernaderos de Película Plástica | ||
| Invernaderos de Policarbonato Rígido | ||
| Invernaderos Híbridos y Semicerrados | ||
| Por Tecnología de Cultivo | Hidropónico | Técnica de Película de Nutrientes |
| Cultivo en Agua Profunda | ||
| Hidroponía por Goteo | ||
| Suelo y Sustrato No Hidropónico | Cultivo en Suelo | |
| Sustrato de Fibra de Coco y Lana de Roca | ||
| Híbrido y de Integración Vertical | ||
| Por Usuario Final | Cultivadores Comerciales | |
| Institutos de Investigación y Educación | ||
| Centros de Jardinería Minorista y Viveros | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor previsto de los invernaderos comerciales de Italia para 2031?
Se prevé que el mercado de invernaderos comerciales de Italia alcance 2,94 mil millones de USD en 2031, desde 2,12 mil millones de USD en 2026, con una CAGR del 6,80% entre 2026 y 2031.
¿Qué categoría de equipamiento crece más rápido en los invernaderos comerciales italianos?
Se prevé que el Software de Control Climático y Automatización crezca a una CAGR del 9,4% entre 2026 y 2031.
¿Qué categoría de cultivo lidera los ingresos del cultivo protegido en Italia?
Frutas y Verduras representaron el 56% de los ingresos en 2025, mientras que se prevé que Hierbas y Microvegetales crezcan a una CAGR del 8,7% entre 2026 y 2031.
¿Por qué los operadores de invernaderos italianos invierten en sistemas energéticos?
La exposición a los costes de calefacción e iluminación es significativa, y los sistemas solares, geotérmicos, de biometano y de recuperación de calor pueden mejorar la estabilidad del coste energético. Estos sistemas pueden satisfacer los requisitos de calefacción, iluminación, riego y gestión climática en los emplazamientos adecuados.