
Taille et part du marché des accessoires intérieurs automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 46.99 Milliards de dollars |
| Taille du Marché (2032) | 63.21 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des accessoires intérieurs automobiles par Mordor Intelligence
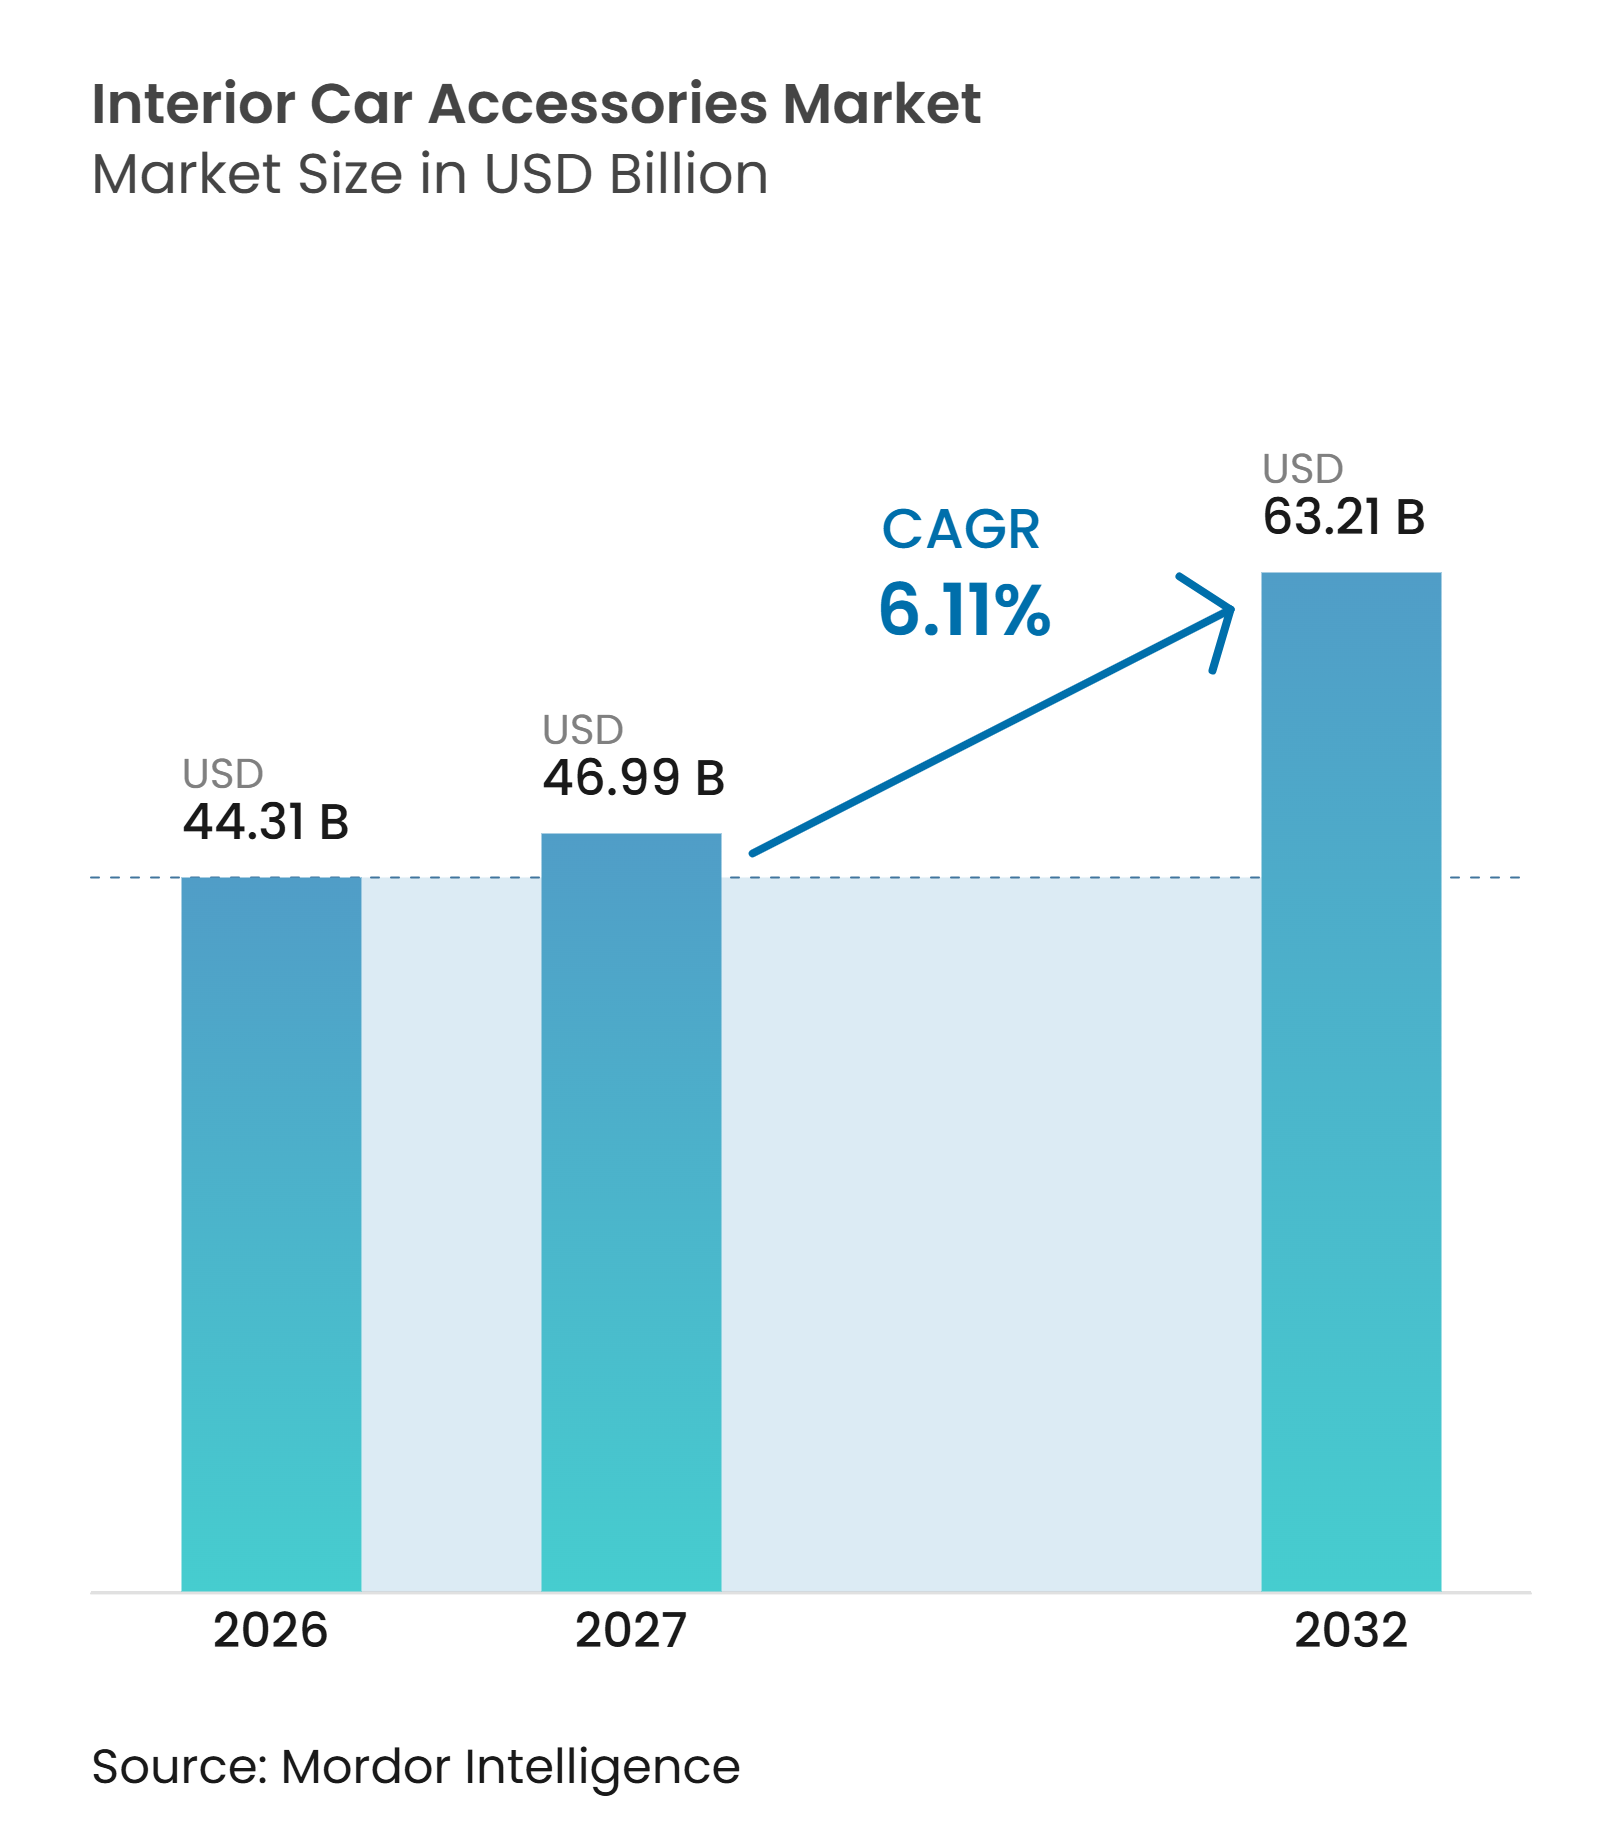
La taille du marché des accessoires intérieurs automobiles devrait s'étendre de 44,31 milliards USD en 2026 à 46,99 milliards USD en 2027, puis à 63,21 milliards USD d'ici 2032, enregistrant un CAGR de 6,11 % entre 2027 et 2032. Le marché des accessoires intérieurs automobiles est soutenu par des périodes de possession de véhicules plus longues, ce qui accroît le besoin de remplacer les produits d'habitacle usés et d'ajouter des fonctionnalités que les véhicules plus anciens n'avaient pas reçues lors de l'achat. La demande s'oriente également vers des produits améliorant le confort, l'organisation, la charge et la connectivité en habitacle. Le marché secondaire reste important car il sert les véhicules tout au long de leur durée de possession, et non uniquement au moment de la vente. Les produits électroniques créent une opportunité de valeur plus importante, tandis que les catégories familières telles que les tapis de sol, les housses de siège, les pare-soleil et les parfums continuent de soutenir une demande récurrente. La concurrence est la plus forte là où les produits sont faciles à copier, tandis que les fournisseurs disposant de données d'ajustement, de tests de produits et d'une distribution établie en concession ou en ligne occupent une position plus claire.
Principaux enseignements du rapport
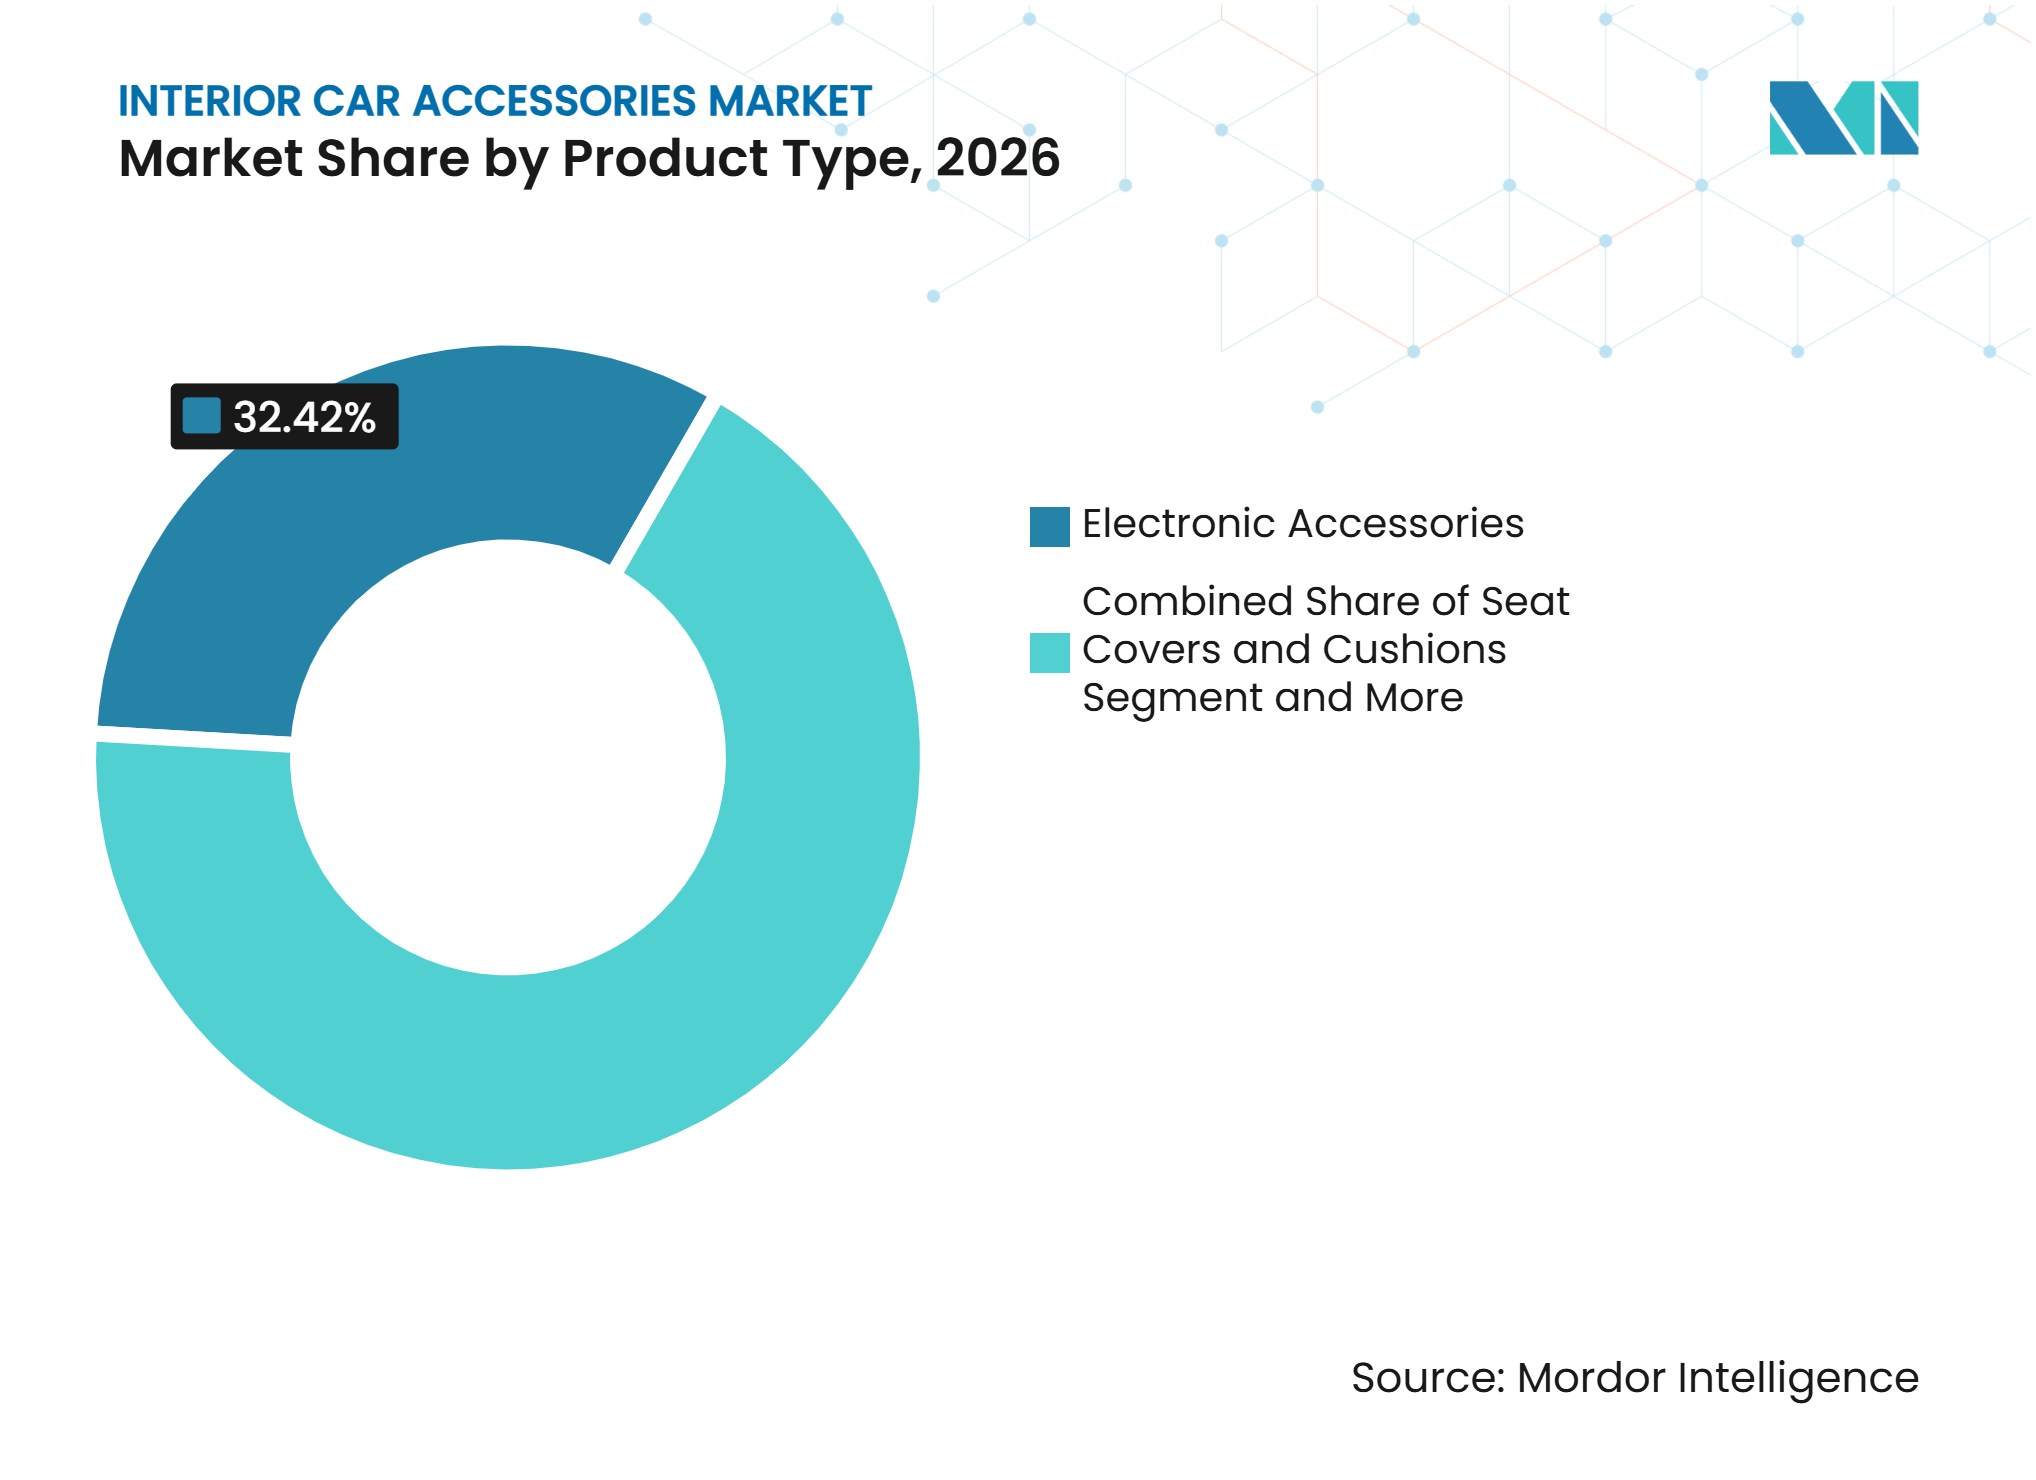
- Par type de produit, les accessoires électroniques détenaient 32,42 % de la part du marché des accessoires intérieurs automobiles en 2026 et devraient croître à un CAGR de 8,37 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient 76,35 % du chiffre d'affaires en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 7,24 % jusqu'en 2032.
- Par canal de vente, le marché secondaire détenait 59,27 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,18 % jusqu'en 2032.
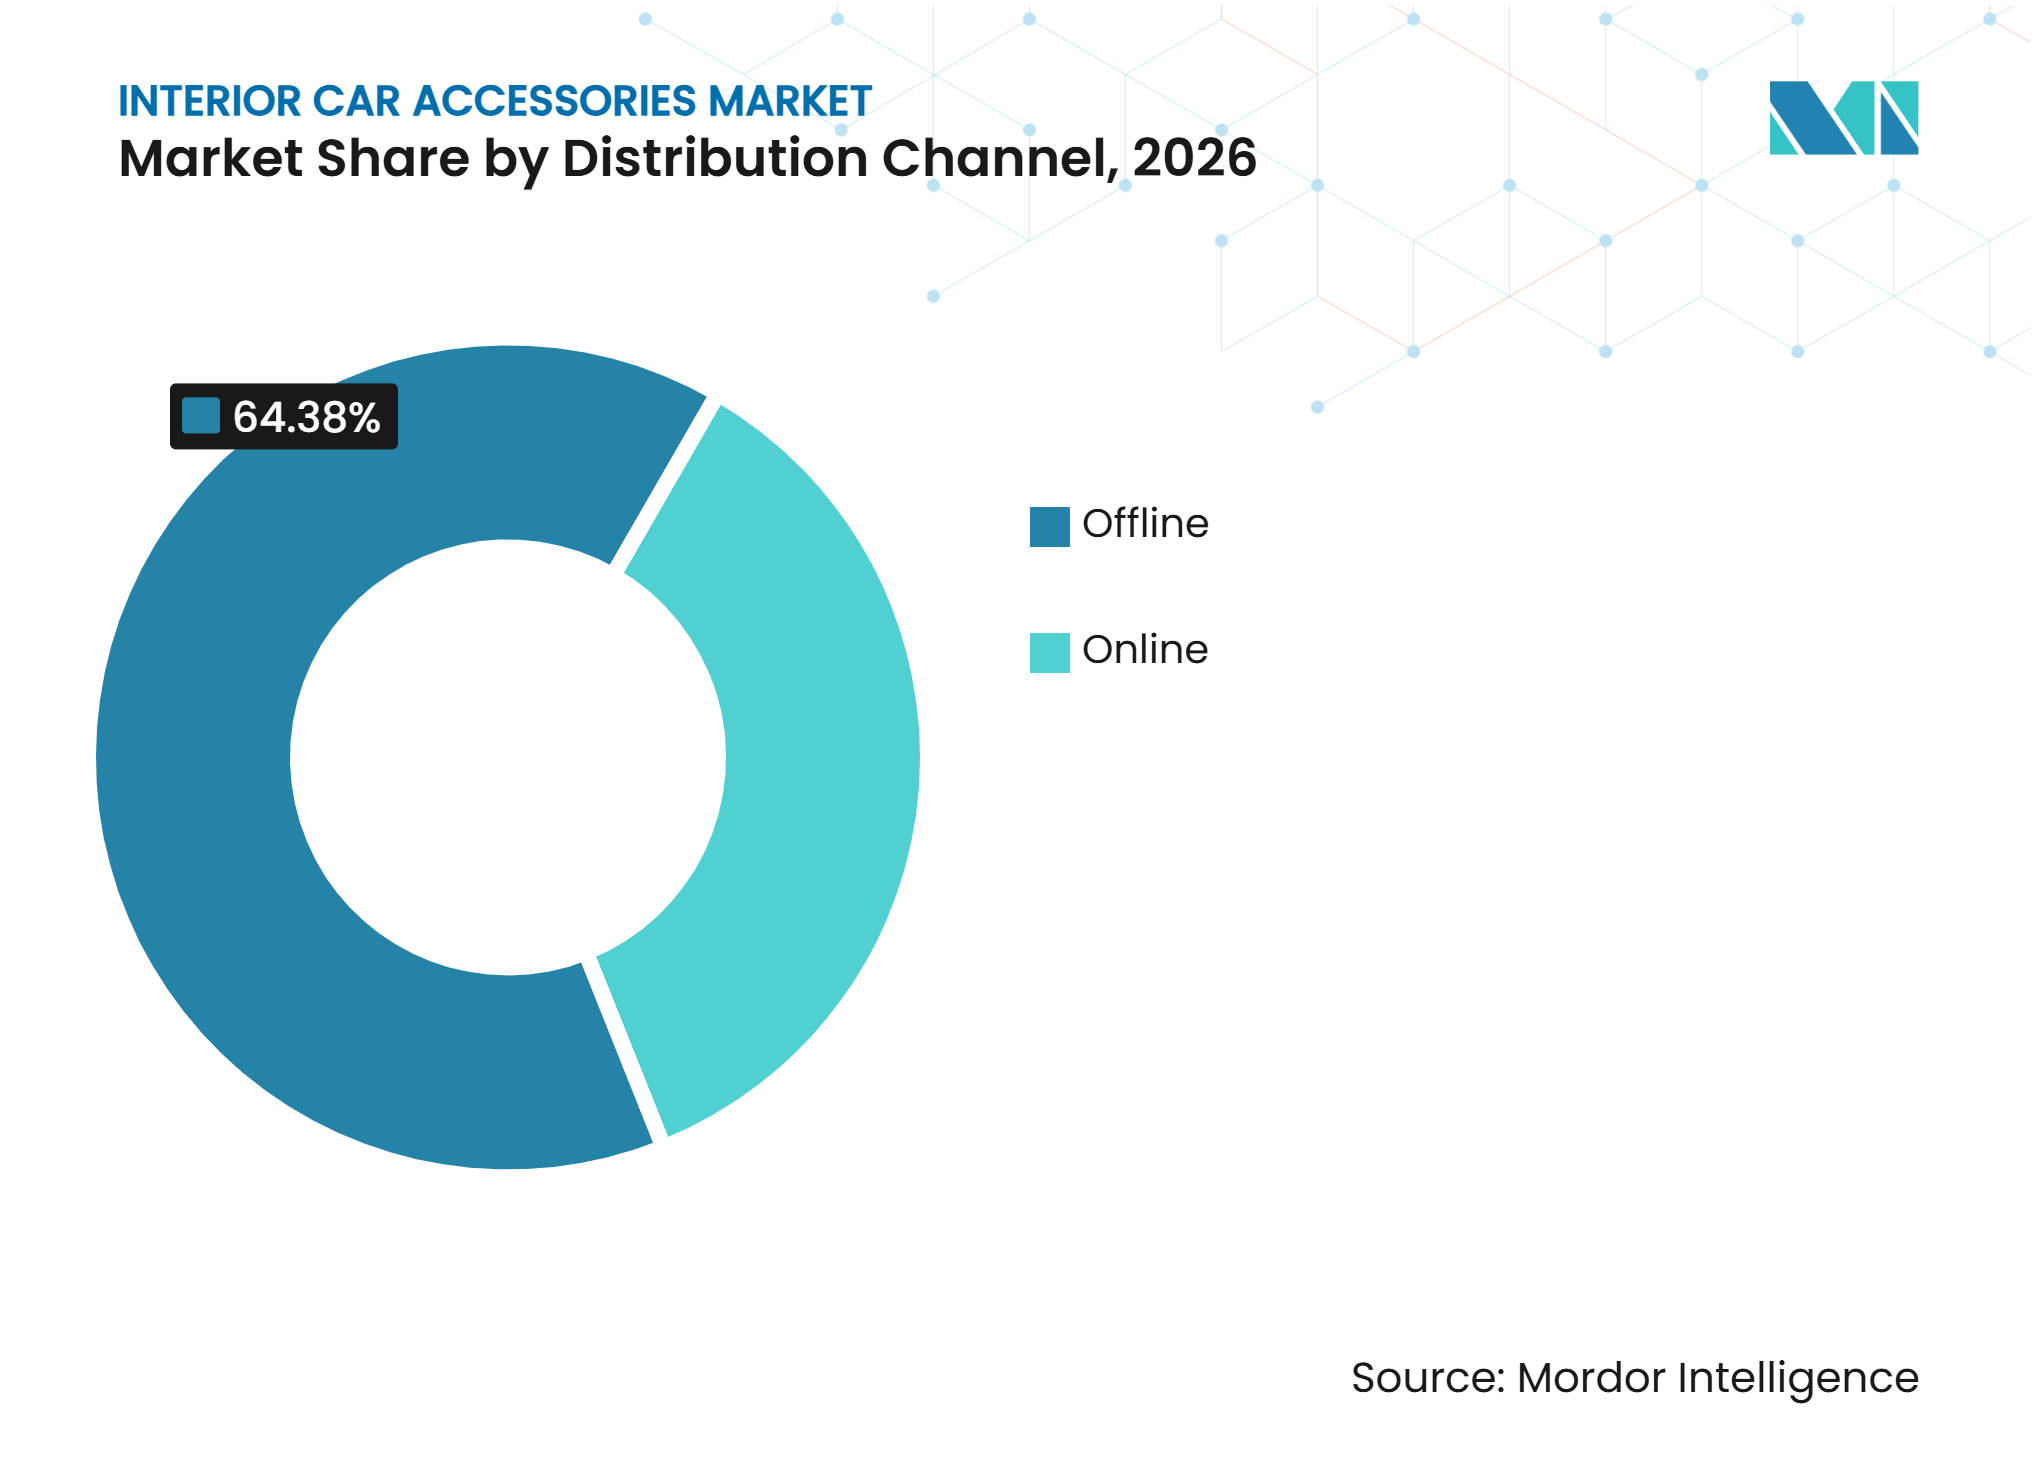
- Par canal de distribution, le hors ligne détenait 64,38 % de la distribution du marché secondaire en 2026, tandis que le canal en ligne devrait croître à un CAGR de 9,26 % jusqu'en 2032.
- Par gamme de prix, les produits milieu de gamme détenaient 47,26 % du chiffre d'affaires en 2026, tandis que les produits premium devraient croître à un CAGR de 8,43 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 37,58 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 6,52 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de personnalisation de l'habitacle et d'améliorations du confort | +1.8% | Mondial, avec la plus forte pertinence en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Adoption croissante d'électronique intérieure connectée et d'accessoires de charge intelligents | +1.6% | Asie-Pacifique, Amérique du Nord, Europe, et Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Possession de véhicules plus longue et expansion du parc de véhicules d'occasion | +1.5% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion du commerce électronique et des outils numériques d'ajustement spécifiques aux véhicules | +1% | Mondial, avec une adoption plus rapide en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Demande croissante de matériaux intérieurs durables et faciles à nettoyer | +0.5% | Europe, Amérique du Nord et segments premium d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Regroupement d'accessoires via les canaux OEM et concessionnaires | +0.3% | Amérique du Nord, Europe, Japon et Corée du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de personnalisation de l'habitacle et d'améliorations du confort
La personnalisation est devenue une considération d'achat plus large à tous les niveaux de prix des véhicules. Les acheteurs recherchent de plus en plus des produits qui rendent l'habitacle plus facile à utiliser et plus confortable lors des déplacements quotidiens. Les coussins de siège, les housses de volant, les organiseurs, les produits d'éclairage et la protection de sol peuvent répondre à ce besoin sans modification majeure du véhicule. Cela soutient le marché des accessoires intérieurs automobiles car bon nombre de ces achats peuvent intervenir après la vente initiale du véhicule. Les consommateurs américains ont dépensé 52,65 milliards USD pour la personnalisation et la modification de véhicules en 2024, et la Specialty Equipment Market Association prévoyait que cette catégorie continuerait de croître en 2025. La gamme de produits disponibles permet à un acheteur de répondre à un besoin spécifique, tel qu'une meilleure protection des sièges ou un rangement plus pratique, sans remplacer d'autres composants de l'habitacle. Elle permet également aux détaillants de proposer des produits de base aux côtés d'options de meilleure qualité, aidant les consommateurs à améliorer progressivement leur équipement. La gamme de produits disponibles permet aux fournisseurs de servir à la fois les acheteurs pragmatiques et les consommateurs recherchant un habitacle plus distinctif.
Adoption croissante d'électronique intérieure connectée et d'accessoires de charge intelligents
Les accessoires électroniques gagnent en pertinence à mesure que les consommateurs attendent un accès pratique à la navigation, à la charge, aux écrans et aux services connectés. Les caméras de tableau de bord, les tapis de charge sans fil, les supports de téléphone et les mises à niveau des systèmes d'infodivertissement sont des points d'entrée courants pour les véhicules ne disposant pas des fonctionnalités d'usine les plus récentes. Garmin a annoncé que son chiffre d'affaires consolidé a augmenté de 12 % pour atteindre 1,8 milliard USD au troisième trimestre 2025, soutenu par les livraisons de contrôleurs de domaine aux constructeurs automobilesGarmin annonce les résultats du troisième trimestre 1, Garmin, garmin.com">[1]. Cette activité montre comment la technologie d'habitacle connecté se rapproche des systèmes d'équipement d'origine. Elle soulève également l'importance de la compatibilité, de la fiabilité électrique, de la cybersécurité et du support logiciel. Les consommateurs peuvent d'abord choisir des accessoires plus simples, puis ajouter d'autres produits connectés à mesure que leurs besoins évoluent, ce qui offre aux fournisseurs plusieurs points de contact pendant la durée de possession. Les instructions produit et les informations claires sur la compatibilité avec les véhicules sont particulièrement importantes lorsqu'un accessoire doit fonctionner avec des ports de charge, des écrans ou des systèmes électriques. Le marché des accessoires intérieurs automobiles en bénéficie, car les produits du marché secondaire offrent des améliorations utiles sans nécessiter un changement complet du système au niveau de l'équipement d'usine.
Possession de véhicules plus longue et expansion du parc de véhicules d'occasion
Des périodes de possession plus longues augmentent la base adressable pour les remplacements et les mises à niveau. Les véhicules plus anciens peuvent nécessiter une nouvelle protection de sol, des housses de siège, des organiseurs, un éclairage ou des équipements électroniques mieux adaptés aux attentes actuelles des consommateurs. Ce schéma donne au marché des accessoires intérieurs automobiles une base de demande qui ne dépend pas uniquement de la production de nouveaux véhicules. La cohorte de véhicules de 2015 à 2019 est particulièrement pertinente car les véhicules de cette tranche d'âge peuvent entrer dans des cycles de maintenance et de renouvellement plus fréquents. Le rapport conjoint de l'Auto Care Association et de la MEMA a indiqué que le commerce électronique du marché secondaire, y compris les grandes plateformes en ligne, devrait croître à un taux annualisé de 6,7 % jusqu'en 2030. Un véhicule peut nécessiter un remplacement pratique après usure, tandis qu'un autre propriétaire peut simplement vouloir un produit mieux adapté à ses besoins actuels de déplacement, familiaux ou professionnels. Cela donne à la catégorie une combinaison d'achats de remplacement planifiés et de mises à niveau plus discrétionnaires. Les fournisseurs qui offrent des informations claires sur l'ajustement peuvent convertir cette base installée croissante en achats récurrents.
Expansion du commerce électronique et des outils numériques d'ajustement spécifiques aux véhicules
Les achats en ligne élargissent la disponibilité des produits pour les clients situés en dehors des grands centres de vente au détail. Les outils d'ajustement spécifiques aux véhicules peuvent aider un acheteur à filtrer les produits par année, marque, modèle et finition avant de commander. Cela réduit l'incertitude pour des produits tels que les tapis de sol, les housses de siège, la garniture de tableau de bord et les accessoires de charge. La SEMA a indiqué que la catégorie automobile d'Amazon a généré 24 milliards USD de chiffre d'affaires au cours des 12 mois se terminant en septembre 2026 et que le secteur des équipements spéciaux avait atteint une part de ventes en ligne de 48 %. De meilleures données d'ajustement peuvent réduire les retours et améliorer la rentabilité de la vente directe aux consommateurs. Des images claires, les dimensions des produits, les conseils d'installation et des filtres de véhicules précis peuvent rendre les achats en ligne plus pratiques pour les acheteurs qui s'appuieraient autrement sur un magasin physique. Ces outils sont particulièrement utiles pour les produits à ajustement précis où une commande incorrecte peut retarder l'installation ou nécessiter un retour. Le marché des accessoires intérieurs automobiles offre donc de la place aux marques qui combinent un contenu produit solide, des données sur les véhicules et une livraison fiable.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'infodivertissement et la charge intégrés en usine réduisent les opportunités de rétrofit | -0.9% | Amérique du Nord, Europe et segments premium d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Prix élevés et obsolescence rapide des accessoires électroniques | -0.4% | Mondial, avec la plus forte exposition dans les segments économiques et milieu de gamme | Court terme (≤ 2 ans) |
| Responsabilité liée à l'ajustement, aux airbags, à la visibilité et à la sécurité électrique | -0.6% | Mondial, en particulier en Amérique du Nord et en Europe, où les exigences de sécurité des véhicules et les problèmes de compatibilité peuvent limiter l'adoption des accessoires | Moyen terme (2–4 ans) |
| Coûts volatils des polymères, textiles, mousses et composants électroniques | -0.5% | Mondial, avec une plus grande exposition dans les marchés sensibles aux prix et les chaînes d'approvisionnement dépendantes des importations | Court à moyen terme (1–4 ans) |
| Source: Mordor Intelligence | |||
L'infodivertissement et la charge intégrés en usine réduisent les opportunités de rétrofit
Les écrans installés en usine, la charge sans fil et les fonctions connectées peuvent réduire le besoin d'électronique de rétrofit autonome. L'effet est le plus fort dans les véhicules premium récents et les gammes de véhicules électriques dotés de systèmes de cockpit intégrés. Certains acheteurs peuvent choisir des mises à niveau logicielles d'usine plutôt qu'un accessoire physique. Cela réduit les opportunités pour les produits de navigation de base et certaines mises à niveau audio. Le frein ne s'applique pas de manière égale à l'ensemble du marché des accessoires intérieurs automobiles car de nombreux véhicules plus anciens manquent encore de ces fonctions. Les fournisseurs peuvent répondre en se concentrant sur des produits qui fonctionnent avec les systèmes d'usine, tels que les solutions de montage, la gestion des câbles, l'éclairage de l'habitacle et le rangement spécifique au véhicule.
Prix élevés et obsolescence rapide des accessoires électroniques
Les produits électroniques peuvent perdre rapidement leur attrait lorsque les normes de charge, la qualité des caméras, les écrans et les fonctions connectées évoluent. Les clients peuvent retarder un achat s'ils s'attendent à ce qu'une version plus récente offre des améliorations significatives peu après. Des prix plus élevés peuvent être une préoccupation particulière dans les segments économiques et milieu de gamme. Le défi est plus grand lorsqu'un accessoire doit se connecter au système électrique du véhicule ou traiter des données personnelles. Les tests de produits, des conditions de garantie claires et le support logiciel peuvent réduire les hésitations. Les fournisseurs sur le marché des accessoires intérieurs automobiles doivent équilibrer les mises à niveau de fonctionnalités avec des produits qui restent utiles pendant plusieurs années.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les accessoires électroniques sont en tête tandis que les produits d'habitacle de base soutiennent la demande récurrenteLes accessoires électroniques représentaient 32,42 % du chiffre d'affaires de la catégorie en 2026 et devraient croître à un CAGR de 8,37 % jusqu'en 2032. Le segment bénéficie de la demande de charge, d'intégration téléphonique, de caméras, d'écrans et de fonctions connectées pratiques. Il sert également les propriétaires de véhicules qui ne disposaient pas de ces systèmes à l'origine. Les caméras de tableau de bord, les unités centrales d'infodivertissement, les tapis de charge sans fil et les supports de téléphone sont des catégories d'achat courantes. La compatibilité reste centrale car les acheteurs veulent des produits adaptés à leur véhicule et fonctionnant de manière fiable avec les systèmes d'habitacle existants. Garmin a présenté son Unified Cabin 2025 avec un contrôleur de domaine à écrans multiples, une personnalisation par siège et une connectivité ultra-large bande. Cela illustre le niveau d'intégration plus élevé qui façonne l'électronique d'habitacle premium. La certification et la qualité des produits peuvent donc différencier les fournisseurs établis des alternatives à bas coût.
Les housses de siège, les coussins, les tapis et revêtements de sol, les consoles et organiseurs, les housses de volant, les pare-soleil, les parfums et les produits de tableau de bord restent importants pour la catégorie. Ces produits répondent aux besoins courants de protection, de nettoyage, de confort, de rangement et d'apparence de l'habitacle. Ils sont souvent achetés plus d'une fois pendant la durée de possession du véhicule car ils s'usent ou sont remplacés lors de la revente du véhicule. Les conditions climatiques peuvent accroître la pertinence des pare-soleil, des tapis et de la protection de siège facile à nettoyer. L'éclairage intérieur peut également apporter une amélioration fonctionnelle ou esthétique sans nécessiter une refonte complète de l'habitacle. Un article scientifique de 2025 a identifié l'éclairage ambiant comme un élément de conception important dans le développement des intérieurs automobilesMatériaux durables pour les intérieurs automobiles : tendances, défis et stratégies de conception circulaire, DergiPark, dergipark.org.tr">[2]. La large gamme de produits aide le marché des accessoires intérieurs automobiles à répondre à la fois aux besoins de remplacement courants et aux mises à niveau discrétionnaires.



Par type de véhicule :
les voitures particulières sont en tête tandis que les véhicules commerciaux gagnent en demandeLes voitures particulières détenaient 76,35 % du chiffre d'affaires de la catégorie en 2026. Leur importance reflète la taille du parc de voitures particulières et la nature personnelle de la plupart des achats d'habitacle. Les propriétaires de voitures particulières choisissent souvent des produits en fonction du confort, de la propreté, de l'usage familial, de l'apparence et de la commodité des appareils mobiles. Les SUV et les crossovers peuvent créer une demande supplémentaire pour les organiseurs, les revêtements de sol, la protection des sièges et les produits pour les sièges arrière en raison de leurs habitacles plus grands et de leur positionnement orienté vers un usage actif. Les cycles de remplacement comptent également car un changement de propriétaire de véhicule peut inciter à un renouvellement de l'habitacle. La grande base de voitures particulières offre aux fournisseurs la possibilité de proposer des designs universels et spécifiques aux véhicules. Elle soutient également une large gamme de prix, des produits de protection de base à l'électronique connectée.
Les véhicules commerciaux devraient croître à un CAGR de 7,24 % jusqu'en 2032. Les opérateurs de flottes peuvent utiliser des produits d'habitacle pour améliorer le confort du conducteur, gérer les appareils, protéger les surfaces et soutenir le travail quotidien. Les coussins ergonomiques, les tapis durables, les organiseurs, les équipements de charge et l'éclairage peuvent être pertinents dans les véhicules utilisés pendant de longues heures. La modernisation des flottes et la livraison du dernier kilomètre peuvent soutenir cette demande. La décision d'achat est souvent plus pragmatique que pour les voitures particulières, la durabilité et la simplicité de remplacement ayant plus de poids. Le secteur des accessoires intérieurs automobiles peut répondre à ce besoin avec des matériaux faciles à nettoyer, un ajustement cohérent et des produits pouvant être installés à grande échelle. Le segment commercial en croissance crée également des opportunités pour les fournisseurs capables de servir les acheteurs de flottes via des distributeurs ou des contrats directs.
Par canal de vente :
le marché secondaire est en tête tout au long du cycle de possessionLe marché secondaire représentait 59,27 % du chiffre d'affaires de la catégorie en 2026 et devrait croître à un CAGR de 6,18 % jusqu'en 2032. Son principal avantage est qu'il sert les consommateurs bien après qu'un véhicule a quitté la concession. Les acheteurs peuvent remplacer des produits usés, corriger une fonctionnalité manquante ou modifier l'habitacle pour répondre à de nouveaux besoins. Le canal offre également une gamme de designs et de prix bien plus large que de nombreux programmes d'usine. Cela est particulièrement utile pour les véhicules plus anciens et les véhicules d'occasion, où un renouvellement complet de l'habitacle peut améliorer l'utilisabilité et la valeur perçue. Les places de marché en ligne, les magasins spécialisés, les installateurs et les détaillants de pièces automobiles contribuent tous à la portée du marché secondaire. Le canal devrait rester pertinent à mesure que les consommateurs conservent leurs véhicules plus longtemps et recherchent des mises à niveau spécifiques à leurs véhicules.
Les canaux OEM et concessionnaires jouent des rôles différents sur le marché des accessoires intérieurs automobiles. Ils peuvent fournir des produits conçus pour un véhicule spécifique et installés soit avant la livraison, soit lors d'une révision. Cette voie peut être attrayante pour les acheteurs qui accordent de l'importance à la clarté de la garantie, à l'ajustement confirmé et à l'achat en un seul endroit. Elle peut également soutenir l'électronique premium et les accessoires alignés sur l'usine qui nécessitent une intégration technique plus poussée. Les travaux de HARMAN sur les architectures de véhicules connectés montrent pourquoi les relations établies avec les constructeurs peuvent être précieuses pour les technologies d'habitacle plus complexesHARMAN présente ses produits 'Expériences consommateurs. Qualité automobile.' de nouvelle génération au MWC 3, Harman, harman.com">[3]. Cependant, l'intégration en usine peut limiter certaines opportunités de rétrofit. Les fournisseurs disposant à la fois d'un accès aux programmes concessionnaires et d'une offre solide sur le marché secondaire peuvent atteindre les acheteurs à davantage de points dans le cycle de possession.
Par canal de distribution :
le hors ligne conserve la confiance tandis que le canal en ligne croît plus rapidementLa distribution hors ligne représentait 64,38 % des ventes du marché secondaire en 2026. Les magasins physiques et les installateurs restent importants là où les clients souhaitent de l'aide pour l'ajustement, l'installation ou la comparaison de produits. Cela est particulièrement pertinent pour les tapis sur mesure, les housses de siège, l'électronique et les accessoires nécessitant des connexions électriques. Le personnel en magasin peut également créer des opportunités de vente croisée entre les produits de protection, de confort et d'organisation. Les points de vente hors ligne peuvent faciliter les retours et le remplacement immédiat lorsqu'un client a besoin d'un produit rapidement. Le modèle reste utile pour les acheteurs moins à l'aise avec la commande d'articles spécifiques aux véhicules en ligne. Pour les fournisseurs, les relations avec les détaillants continuent d'offrir une visibilité et un support client pratique.
La distribution en ligne devrait croître à un CAGR de 9,26 % jusqu'en 2032. Elle donne aux consommateurs accès à une sélection de produits plus large et facilite la comparaison des modèles, des matériaux et des prix. Les filtres spécifiques aux véhicules sont importants car ils peuvent réduire l'incertitude avant l'achat. RealTruck a également élargi sa présence physique en magasin grâce à un déploiement de boutiques dans les boutiques dans les emplacements Rack Attack, montrant que les marques à dominante en ligne peuvent encore bénéficier de points de contact en personne. Le marché des accessoires intérieurs automobiles évolue donc vers un modèle mixte plutôt que vers un simple passage des magasins aux sites web.

Par gamme de prix :
les produits milieu de gamme sont en tête tandis que les produits premium se développent plus rapidementLes produits milieu de gamme détenaient 47,26 % du chiffre d'affaires de la catégorie en 2026. Ce segment attire les consommateurs qui souhaitent une amélioration visible de l'ajustement, de la qualité des matériaux ou des fonctionnalités sans le coût des produits premium. Il comprend de nombreux articles largement achetés, tels que les tapis de marque, les coussins de siège, les organiseurs, les produits de charge et les systèmes de parfum. Le segment bénéficie de sa large base de clientèle sur les véhicules neufs et d'occasion. Les acheteurs considèrent souvent les produits milieu de gamme comme un moyen pratique d'améliorer le confort ou de protéger la valeur de revente. Les marques dans ce segment doivent maintenir la qualité tout en restant accessibles. Une bonne couverture de vente au détail et des informations produit claires sont importantes car les acheteurs comparent attentivement les alternatives.
Les produits premium devraient croître à un CAGR de 8,43 % jusqu'en 2032. Le segment bénéficie de la demande d'électronique avancée, d'ajustement sur mesure, de matériaux de meilleure qualité et de fonctionnalités d'habitacle plus intégrées. Le Unified Cabin 2025 de Garmin démontre le type de fonctionnalité connectée et personnalisée qui peut soutenir une tarification premium. La protection de sol premium, les housses de siège sur mesure et l'éclairage avancé peuvent également servir les clients qui souhaitent durabilité et une apparence plus soignée. Ce segment fait face à des attentes plus élevées des clients en matière de garantie, de fiabilité et d'installation. La taille du marché des accessoires intérieurs automobiles pour les produits premium peut croître lorsque les fournisseurs rendent claire la valeur de meilleurs matériaux, d'un meilleur ajustement et d'une meilleure fonctionnalité. Les produits à prix plus bas restent nécessaires, mais les contrefaçons et la qualité inconsistante peuvent rendre la confiance envers la marque plus importante dans ce segment.
Analyse géographique
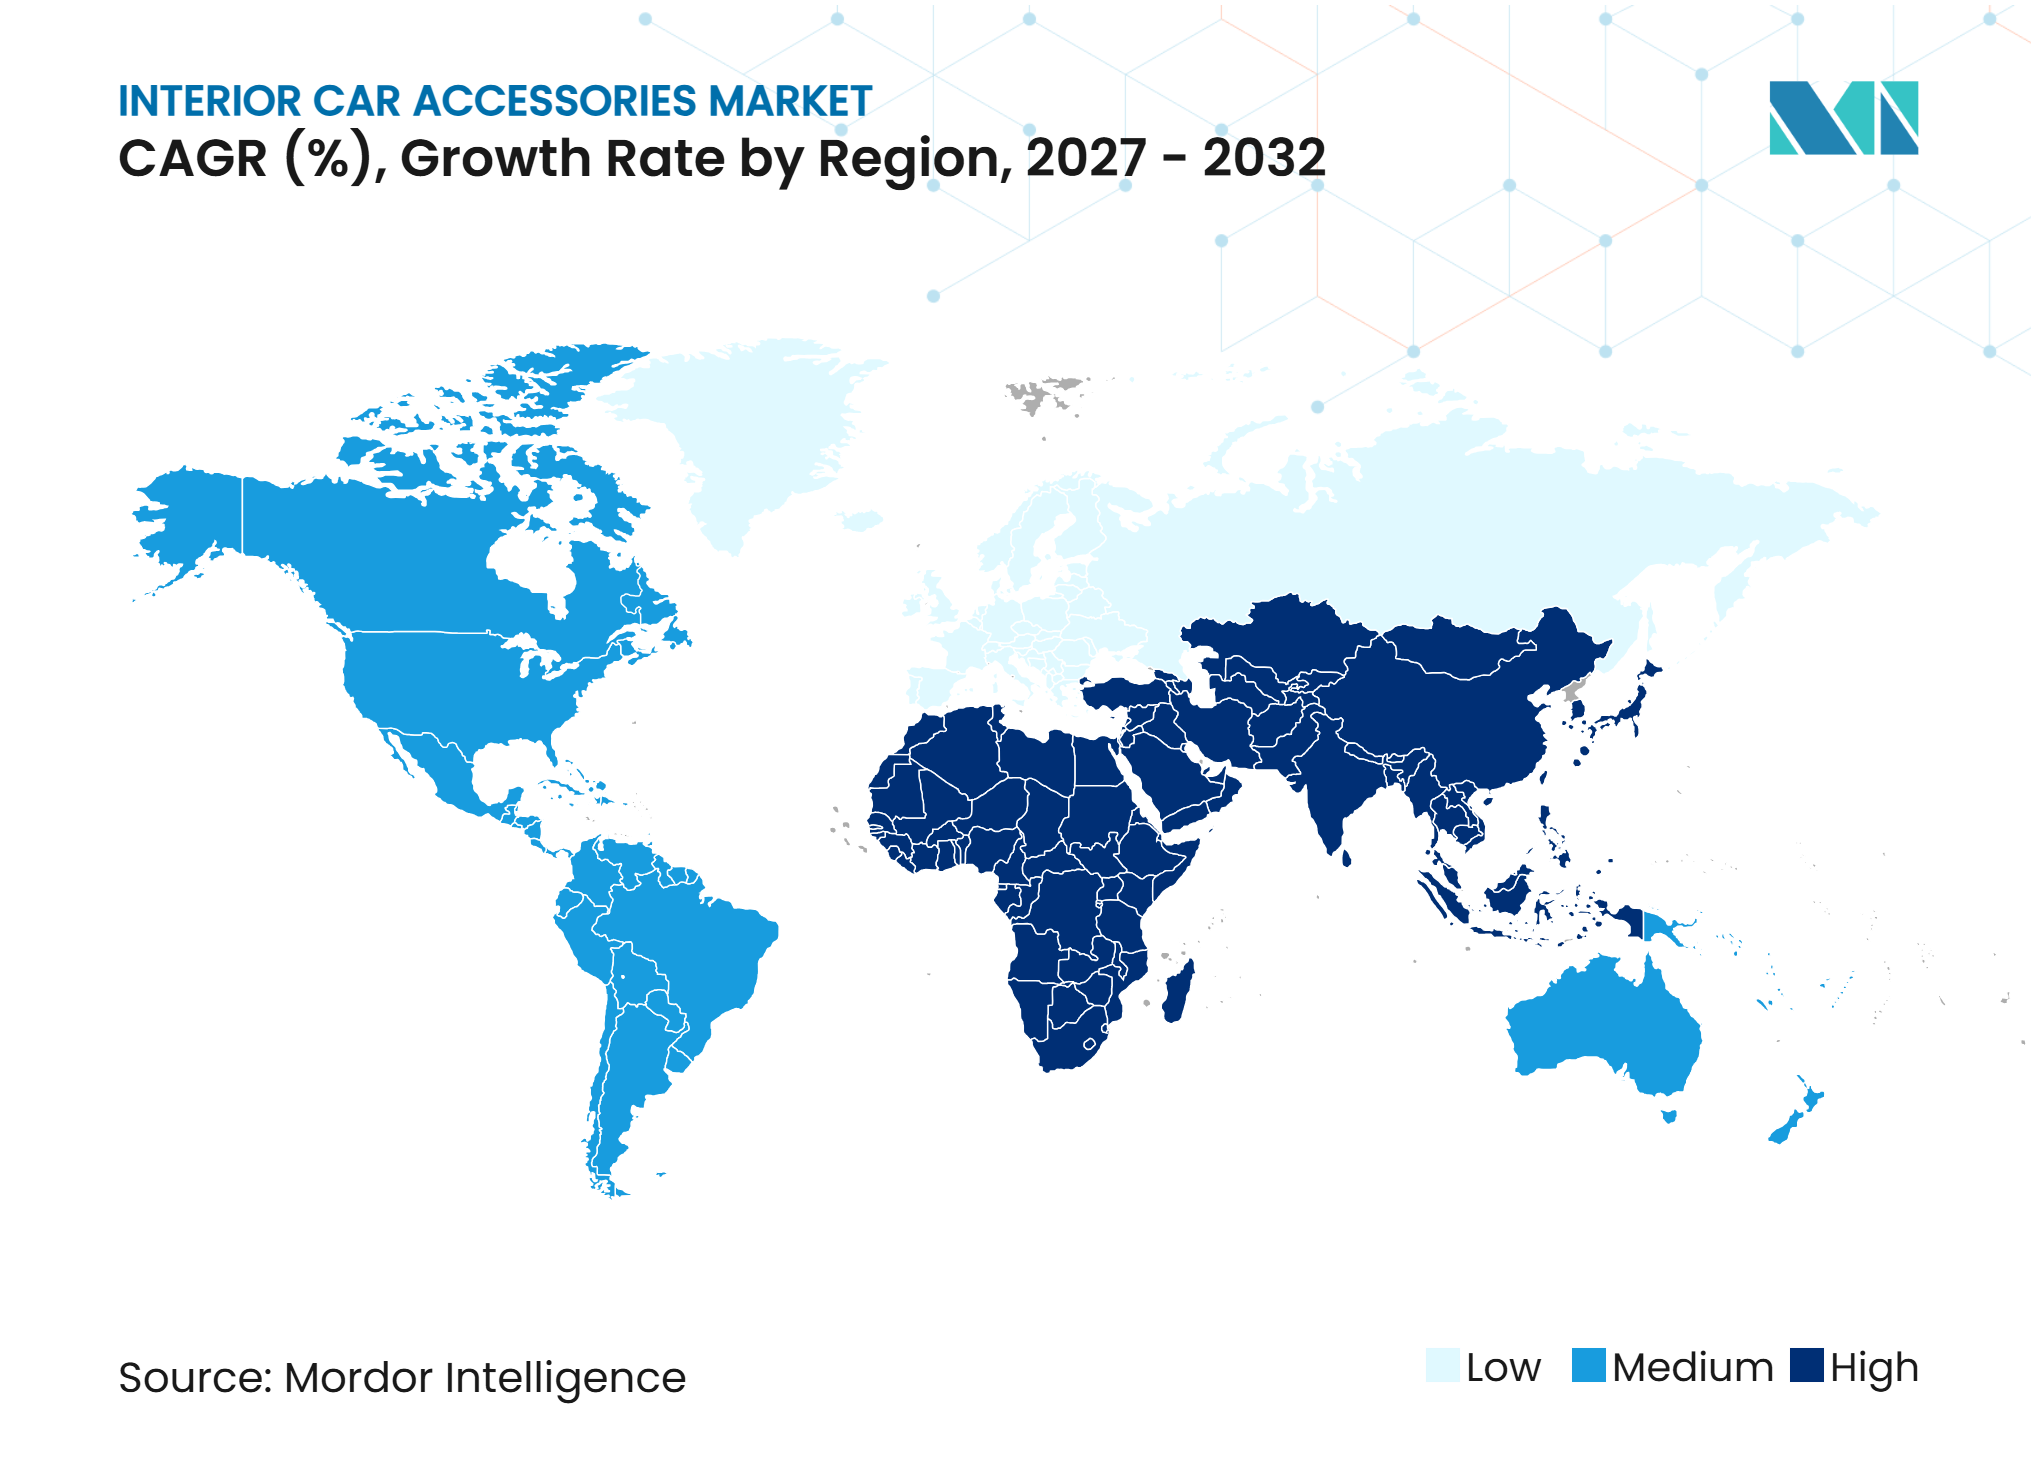
L'Asie-Pacifique détenait 37,58 % du chiffre d'affaires régional en 2026 et devrait croître à un CAGR de 6,52 % jusqu'en 2032. La région combine de grandes populations de véhicules avec un intérêt croissant pour les fonctionnalités connectées, le confort de l'habitacle et la personnalisation des véhicules. La Chine est particulièrement pertinente car son parc de véhicules en expansion soutient la demande future de remplacements et de mises à niveau. Les marchés de la région comprennent également des acheteurs à des niveaux de prix variés, ce qui soutient à la fois les produits de protection de base et l'électronique premium. Le Japon et la Corée du Sud ont une forte familiarité des consommateurs avec les technologies d'habitacle connecté. L'Inde et les pays d'Asie du Sud-Est ajoutent une demande pour des produits pratiques adaptés au climat, tels que les tapis, la protection des sièges, les organiseurs et les pare-soleil. La large base de véhicules de la région offre aux fournisseurs des opportunités d'adapter l'ajustement, les matériaux et les niveaux de prix par pays.
L'Amérique du Nord dispose d'une base de marché secondaire profonde car de nombreux propriétaires conservent leurs véhicules pendant de longues périodes. Cela soutient une demande continue pour des produits qui renouvellent, protègent ou améliorent l'habitacle après l'achat initial du véhicule. La région dispose également d'un mélange bien développé de vente au détail spécialisée, d'installateurs, de programmes concessionnaires et de canaux en ligne. Le commerce de détail numérique est important, mais les magasins physiques restent utiles pour les produits nécessitant un support d'installation ou pour lesquels les clients souhaitent évaluer les matériaux en personne. L'ajustement spécifique aux véhicules et une exécution fiable sont au cœur de l'expérience client. Le marché des accessoires intérieurs automobiles en Amérique du Nord peut bénéficier de produits qui équilibrent commodité, durabilité et informations de compatibilité claires.
L'Europe dispose d'un parc de véhicules mature et d'un fort accent sur la sécurité des produits, les matériaux et la durabilité. Ces conditions favorisent les produits avec un ajustement crédible, une qualité de matériaux et des informations de conformité transparentes. Les tapis à contenu recyclé et d'autres concepts de matériaux circulaires peuvent être pertinents pour les acheteurs et les constructeurs automobiles européens. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des zones plus petites mais en croissance du marché mondial des accessoires intérieurs automobiles. Le climat, les conditions routières, l'activité des véhicules neufs et la disponibilité des réseaux de vente au détail influencent la demande de produits dans ces régions. Les fournisseurs peuvent améliorer leur position en adaptant les matériaux et les gammes de produits aux conditions d'utilisation locales.
Paysage concurrentiel
Concentration du Marché
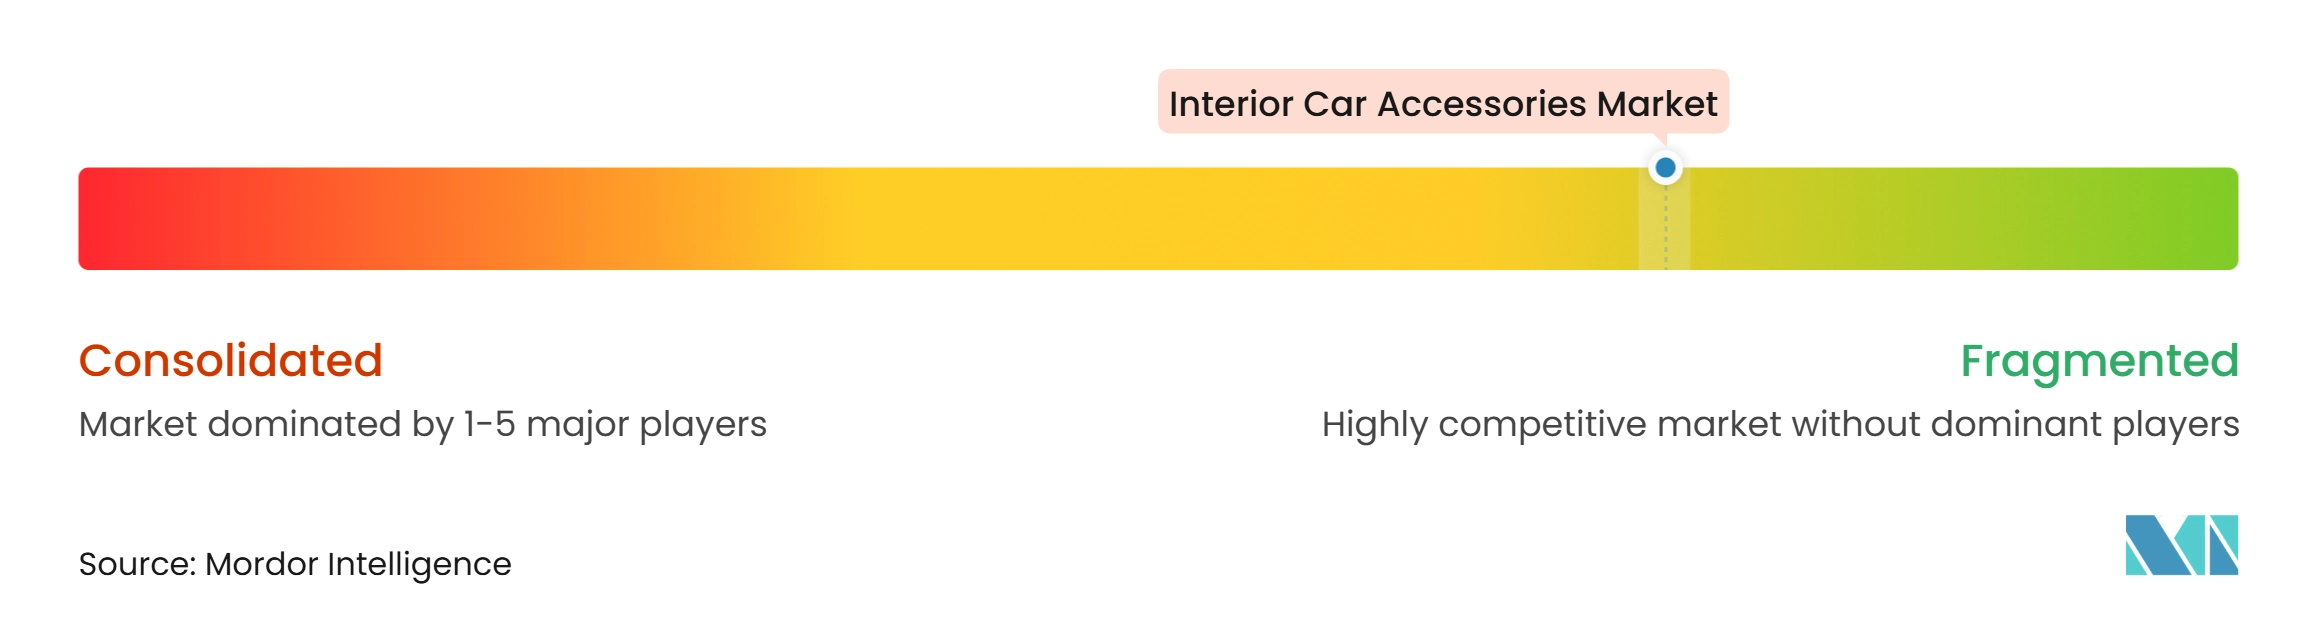
Le marché des accessoires intérieurs automobiles est fragmenté dans l'ensemble des catégories de produits. Les produits orientés vers les produits de base, notamment les tapis de sol basiques, les housses de siège, les pare-soleil et les parfums, font face à une forte concurrence par les prix de la part des marques distributeurs et des fournisseurs régionaux. Les accessoires électroniques et d'habitacle connecté ont un groupe de fournisseurs plus concentré car ils nécessitent des capacités en logiciel, en ingénierie électrique et en intégration véhicule. HARMAN, Garmin, Pioneer et Visteon sont pertinents dans l'électronique d'habitacle connecté, tandis que des marques spécialisées se font concurrence dans les produits de protection, de confort et d'organisation. Les entreprises se différencient par la gamme d'ajustement, les matériaux, la fiabilité des produits, la notoriété de la marque et l'accès aux canaux de vente au détail ou de concession. Un fournisseur capable de combiner une large gamme de produits avec des données précises sur les véhicules dispose d'un avantage dans une catégorie où les erreurs d'ajustement peuvent entraîner des retours. Cela crée de la place pour les fabricants établis et les spécialistes du marché secondaire.
La présentation par HARMAN en février 2025 de Ready Aware, Ready Connect et Ready Vision QVUE a montré son orientation vers les produits automobiles connectés et les communications par satellite. Garmin a lancé les navigateurs Tread 2 Overland et SxS Edition en juin 2025, élargissant ses offres d'électronique premium pour le marché secondaire destinées aux véhicules spéciaux. RealTruck a acquis Vehicle Accessories Group en mars 2025, élargissant ses capacités de fabrication et son portefeuille de produits dans les catégories camionnettes, Jeep et tout-terrain. Ces mouvements montrent que les grandes entreprises ajoutent de la technologie, des produits et des capacités de distribution plutôt que de s'appuyer sur une seule catégorie d'accessoires. Cette approche peut augmenter le pouvoir d'achat, élargir la portée de la vente au détail et créer davantage d'opportunités de vente croisée. Elle élève également la barre pour les petites entreprises qui manquent de relations numériques directes ou de ressources techniques.
L'opportunité concurrentielle ne se limite pas aux produits de haute technologie. Les produits non invasifs spécifiques aux véhicules peuvent séduire les propriétaires de véhicules récents qui ne souhaitent pas modifier les systèmes d'usine. Les produits résistants à la chaleur, faciles à nettoyer ou utilisant des matériaux récupérables peuvent également répondre à des besoins clients clairs. L'exemple du tapis de sol en PET mono-matière de la Volkswagen Atlas démontre une voie vers des matériaux d'intérieur automobile plus circulaires. Les marques peuvent également fidéliser grâce à des outils d'ajustement fiables, des conseils d'installation clairs et un support de garantie réactif. Le secteur des accessoires intérieurs automobiles reste ouvert aux nouvelles marques, mais une échelle durable nécessite un approvisionnement fiable, une qualité de produit et un modèle de distribution qui atteint les consommateurs là où ils achètent. Les grandes entreprises sont susceptibles de continuer à étendre leurs portefeuilles, tandis que les fournisseurs spécialisés peuvent se faire concurrence grâce à une concentration sur la catégorie et une connaissance locale des produits.
Leaders du secteur des accessoires intérieurs automobiles
-
MacNeil Automotive Products Limited
-
3M Company
-
Covercraft Industries, LLC
-
RealTruck, Inc.
-
Harman International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des accessoires intérieurs automobiles Entreprises couvertes dans ce rapport
- MacNeil Automotive Products Limited
- Covercraft Industries, LLC
- Pecca Group Berhad
- RealTruck, Inc.
- 3M
- Harman International
- Pioneer Corporation
- Garmin Ltd.
- MOMO Srl
- Car Mate Mfg. Co., Ltd.
- Classic Soft Trim, Inc.
- Grupo Antolin-Irausa, S.A.
- OMP Racing (Sabelt Group)
- Visteon Corporation
- Gentex Corporation
- Robert Bosch GmbH
- DENSO Corporation
- Meguiar's
- OEDRO
Développements industriels récents dans Marché des accessoires intérieurs automobiles
- Septembre 2026 : OEDRO a élargi sa gamme d'accessoires intérieurs spécifiques aux véhicules avec des tapis de sol pour les modèles Chevrolet Silverado et GMC Sierra et des solutions de rangement sous siège pour les camionnettes Ford F-150 et Super Duty. Les produits mettent l'accent sur l'ajustement spécifique au véhicule, la protection intérieure et l'optimisation du rangement.
- Juin 2026 : Meguiar's a lancé ses kits Quik Solutions 2026, comprenant un kit de nettoyage de tapis de sol toutes saisons, un kit de nettoyage de moquette et tissu, et un kit d'entretien du cuir. Les produits combinent des outils de nettoyage et des formulations d'entretien intérieur pour un entretien plus facile des habitacles de véhicules.
Portée du rapport mondial sur le marché des accessoires intérieurs automobiles
Le marché des accessoires intérieurs automobiles est segmenté par type de produit, type de véhicule, canal de vente, canal de distribution, gamme de prix et géographie. Par type de produit, le marché est segmenté en housses et coussins de siège ; tapis et revêtements de sol ; accessoires de tableau de bord et kits de tableau de bord ; consoles et organiseurs ; housses de volant et pommeau de levier de vitesse ; accessoires électroniques ; éclairage intérieur ; pare-soleil ; parfums ; verrouillage centralisé et sécurité ; et autres. Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Par canal de vente, le marché est segmenté en OEM et marché secondaire. Par canal de distribution, le marché est segmenté en ligne et hors ligne. Par gamme de prix, le marché est segmenté en économique, milieu de gamme et premium. Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Inde, Japon, Corée du Sud, Australie, Indonésie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie et reste de l'Amérique du Sud), et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Turquie, Afrique du Sud, Égypte et reste du Moyen-Orient et de l'Afrique).
Aperçu de la segmentation
| Housses et coussins de siège |
| Tapis et revêtements de sol |
| Accessoires de tableau de bord et kits de tableau de bord |
| Consoles et organiseurs |
| Housses de volant et pommeau de levier de vitesse |
| Accessoires électroniques |
| Éclairage intérieur |
| Pare-soleil |
| Parfums |
| Verrouillage centralisé et sécurité |
| Autres |
| Voitures particulières |
| Véhicules commerciaux |
| Équipementier d'origine (OEM) |
| Marché secondaire |
| En ligne |
| Hors ligne |
| Économique |
| Milieu de gamme |
| Premium |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Housses et coussins de siège | |
| Tapis et revêtements de sol | ||
| Accessoires de tableau de bord et kits de tableau de bord | ||
| Consoles et organiseurs | ||
| Housses de volant et pommeau de levier de vitesse | ||
| Accessoires électroniques | ||
| Éclairage intérieur | ||
| Pare-soleil | ||
| Parfums | ||
| Verrouillage centralisé et sécurité | ||
| Autres | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par canal de vente | Équipementier d'origine (OEM) | |
| Marché secondaire | ||
| Par canal de distribution | En ligne | |
| Hors ligne | ||
| Par gamme de prix | Économique | |
| Milieu de gamme | ||
| Premium | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des accessoires intérieurs automobiles d'ici 2032 ?
Le marché des accessoires intérieurs automobiles devrait atteindre 63,21 milliards USD d'ici 2032, en hausse par rapport à 46,99 milliards USD en 2027, à un CAGR de 6,11 %.
Quelle catégorie de produits est en tête des ventes d'accessoires intérieurs automobiles ?
Les accessoires électroniques sont en tête avec une part de 32,42 % en 2026 et devraient également croître à un CAGR de 8,37 % jusqu'en 2032. Cette partie du marché des accessoires intérieurs automobiles comprend des produits qui soutiennent la charge, les écrans, les caméras, l'intégration téléphonique et les fonctions connectées pratiques. Les produits doivent offrir un ajustement fiable, des informations d'installation claires et des fonctionnalités utiles pour maintenir l'intérêt des clients.
Quelle région présente les meilleures perspectives pour les accessoires intérieurs automobiles ?
L'Asie-Pacifique est en tête avec une part de 37,58 % en 2026 et devrait croître à un CAGR de 6,52 % jusqu'en 2032. Le marché des accessoires intérieurs automobiles dans la région bénéficie de grandes populations de véhicules, de niveaux de prix variés chez les consommateurs et d'un intérêt croissant pour le confort de l'habitacle et les fonctionnalités connectées. Les fournisseurs doivent adapter l'ajustement, les choix de matériaux et les prix aux conditions d'utilisation des véhicules et aux préférences des clients locaux.
Quelles sont les principales contraintes pesant sur les accessoires électroniques d'habitacle ?
Les fonctionnalités intégrées en usine peuvent réduire la demande de rétrofit, tandis que les mises à jour rapides des produits et les prix plus élevés peuvent retarder les achats. Les fournisseurs peuvent répondre avec des produits qui fonctionnent aux côtés des systèmes de véhicules existants et avec des informations claires sur la compatibilité, la garantie et le support qui réduisent l'incertitude des clients. Une proposition de valeur claire est importante lorsque les acheteurs peuvent choisir entre une mise à niveau du marché secondaire et une option d'équipement d'origine.