
Tamaño y Participación del Mercado de Accesorios de Interior para Automóviles
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 46.99 Mil millones de dólares |
| Tamaño del Mercado (2032) | 63.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.11 % |
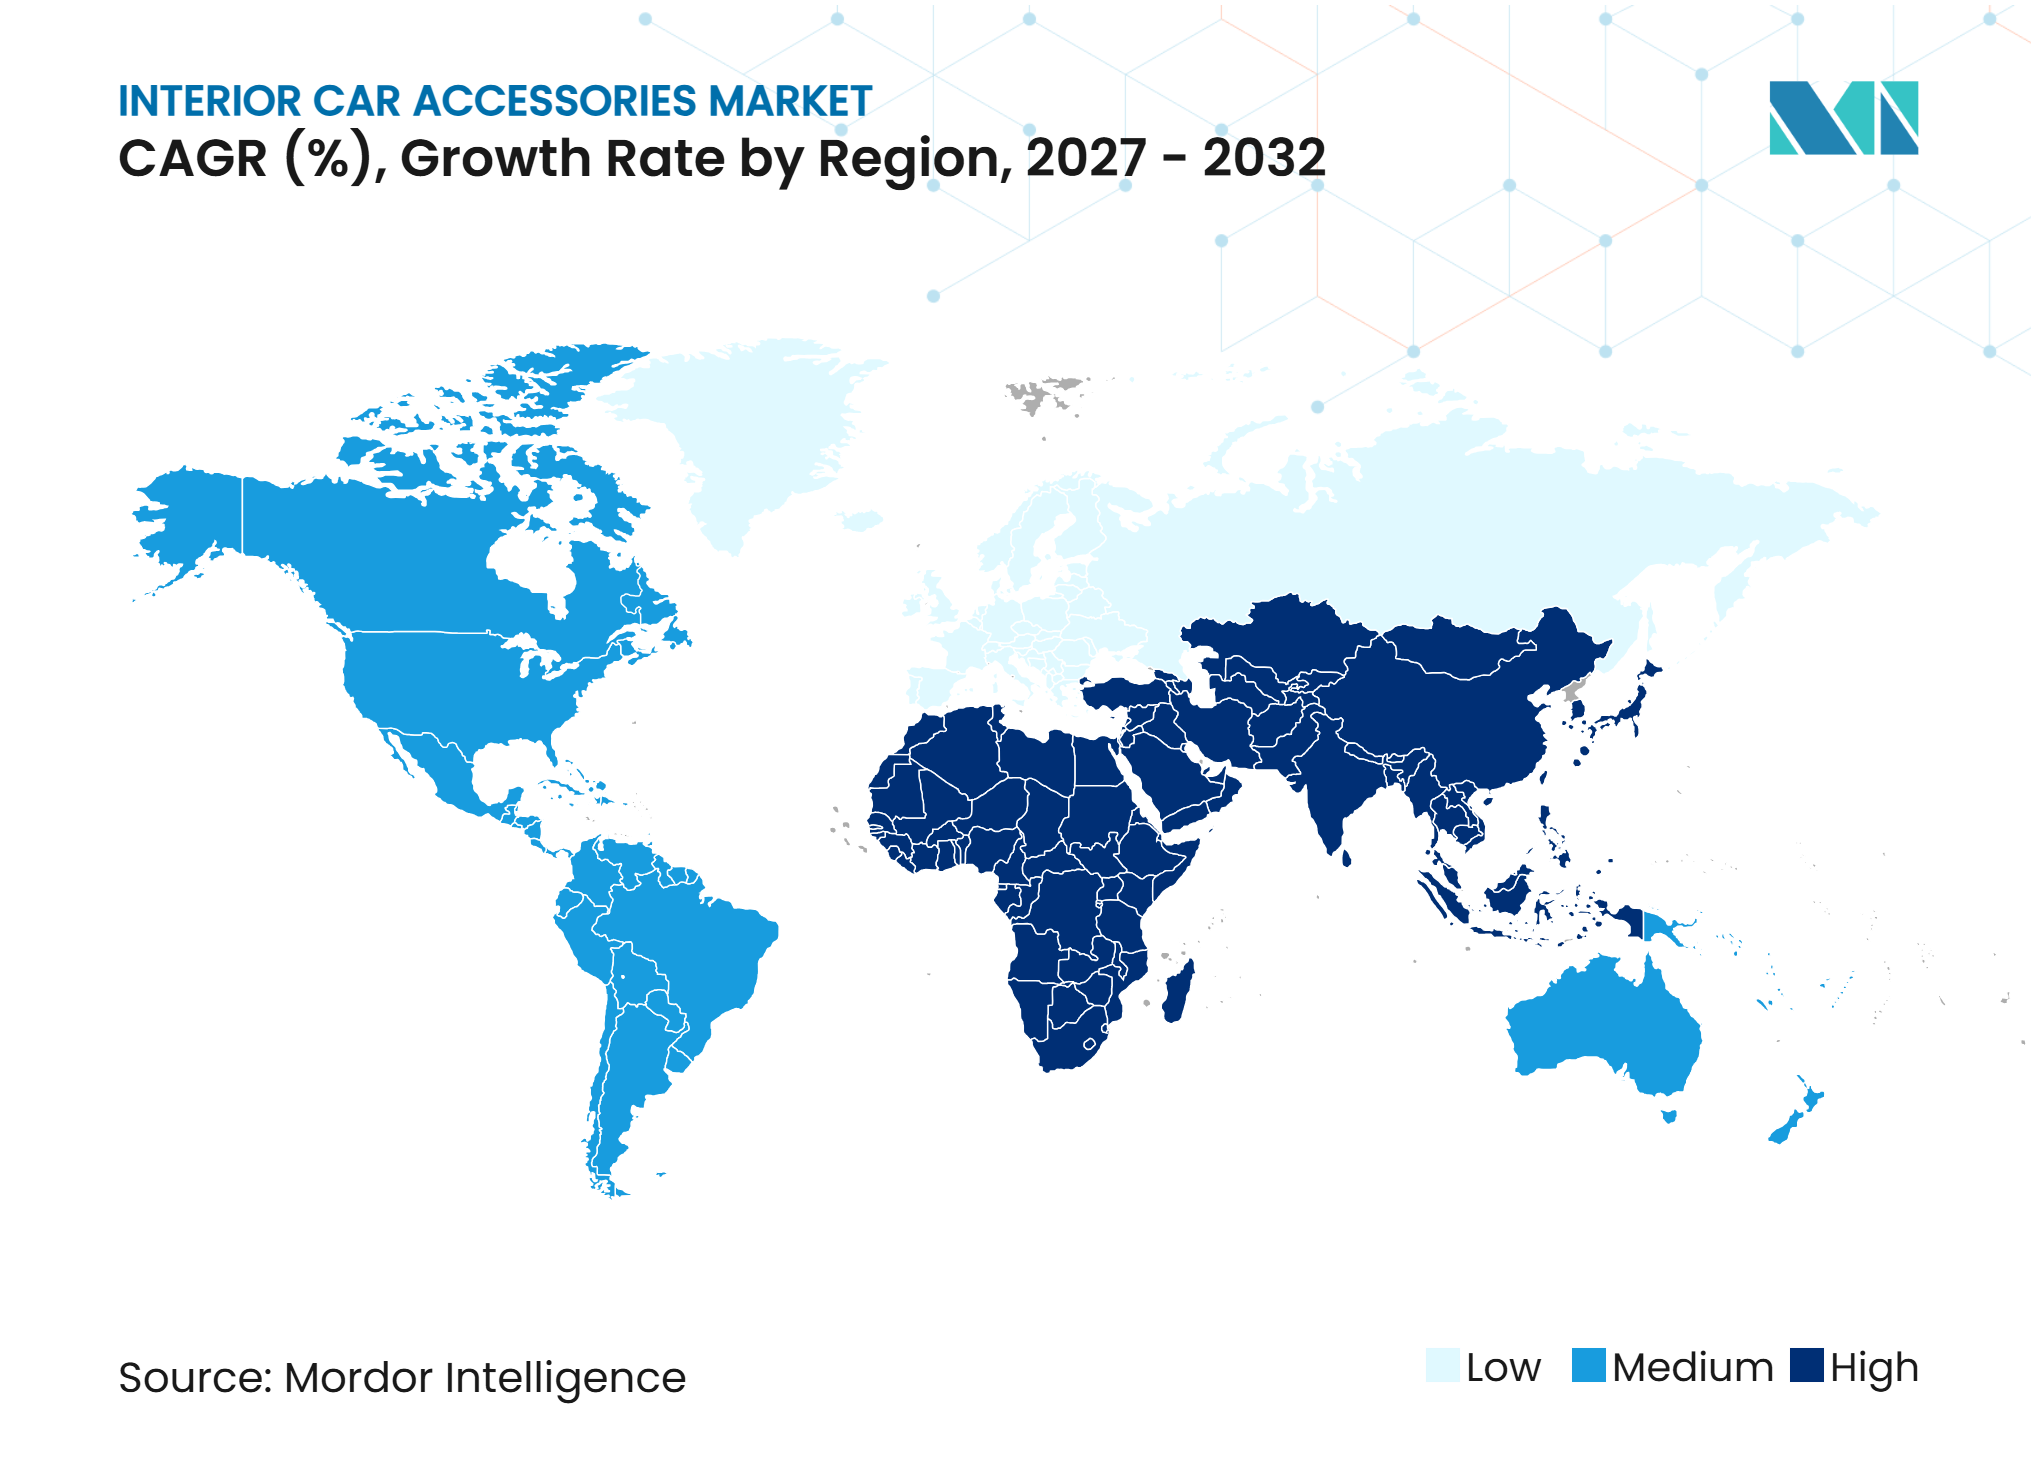
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Accesorios de Interior para Automóviles por Mordor Intelligence
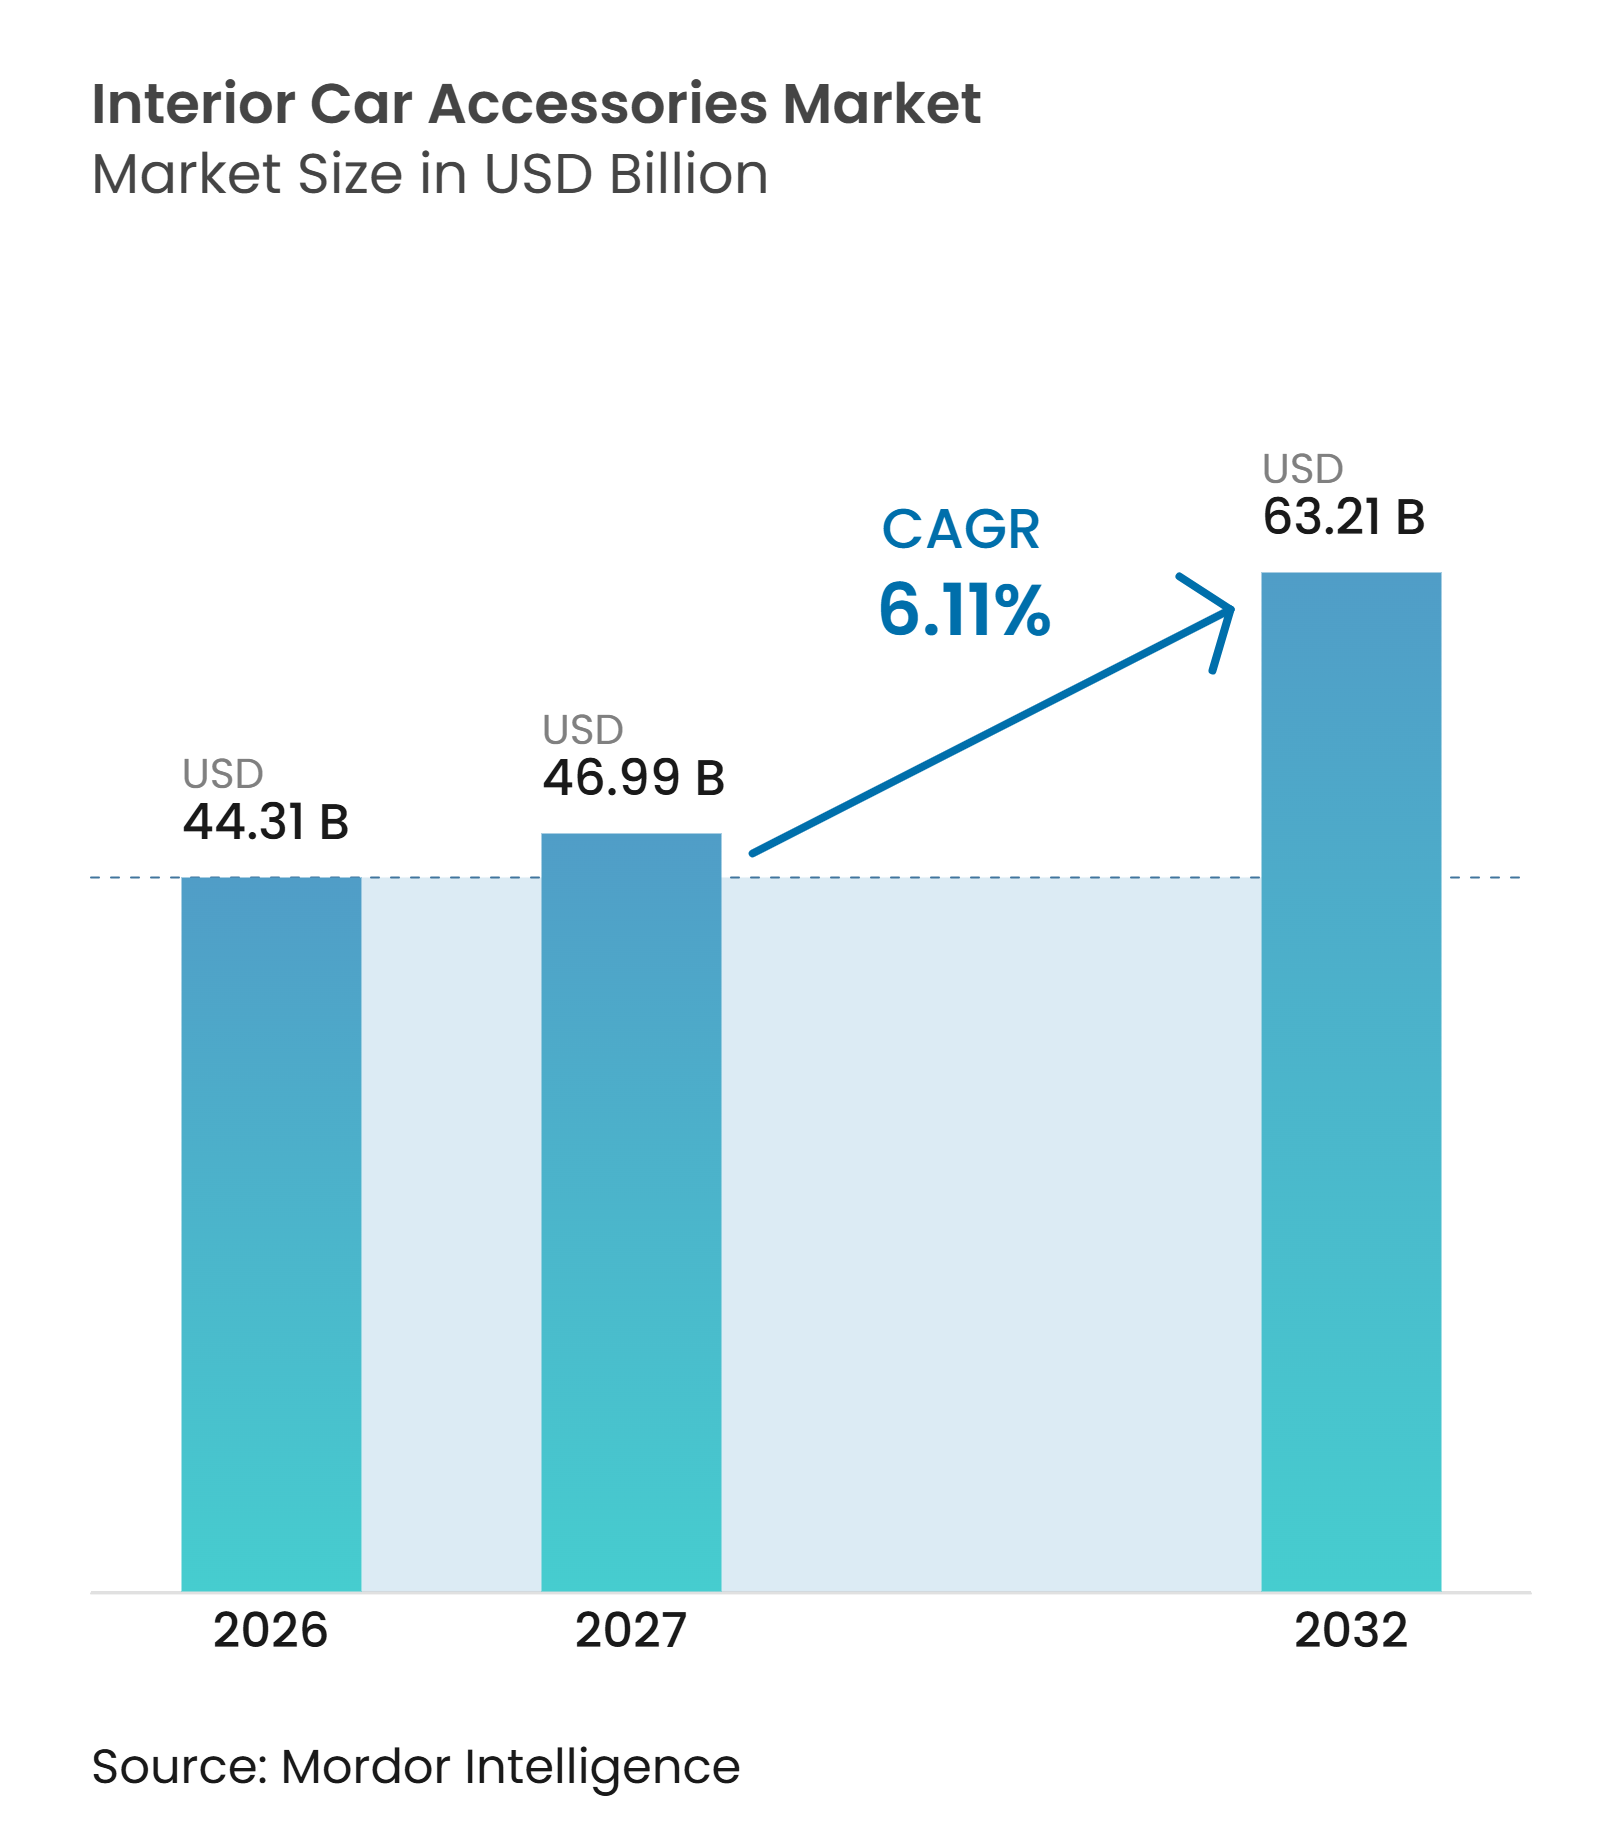
Se proyecta que el tamaño del Mercado de Accesorios de Interior para Automóviles se expanda de 44,31 mil millones de USD en 2026 a 46,99 mil millones de USD en 2027, y a 63,21 mil millones de USD para 2032, registrando un CAGR del 6,11% entre 2027 y 2032. El mercado de accesorios de interior para automóviles está respaldado por períodos de propiedad de vehículos más prolongados, lo que aumenta la necesidad de reemplazar productos de habitáculo desgastados y agregar características que los vehículos más antiguos no recibieron en el momento de la compra. La demanda también se está desplazando hacia productos que mejoran el confort, la organización, la carga y la conectividad en el habitáculo. El mercado de posventa sigue siendo importante porque atiende a los vehículos a lo largo de toda su vida útil, y no solo en el punto de venta. Los productos electrónicos crean una mayor oportunidad de valor, mientras que las categorías habituales como alfombrillas, fundas para asientos, parasoles y fragancias continúan apoyando la demanda recurrente. La competencia es más intensa donde los productos son fáciles de copiar, mientras que los proveedores con datos de ajuste, pruebas de productos y distribución establecida en concesionarios o en línea mantienen una posición más clara.
Conclusiones Clave del Informe
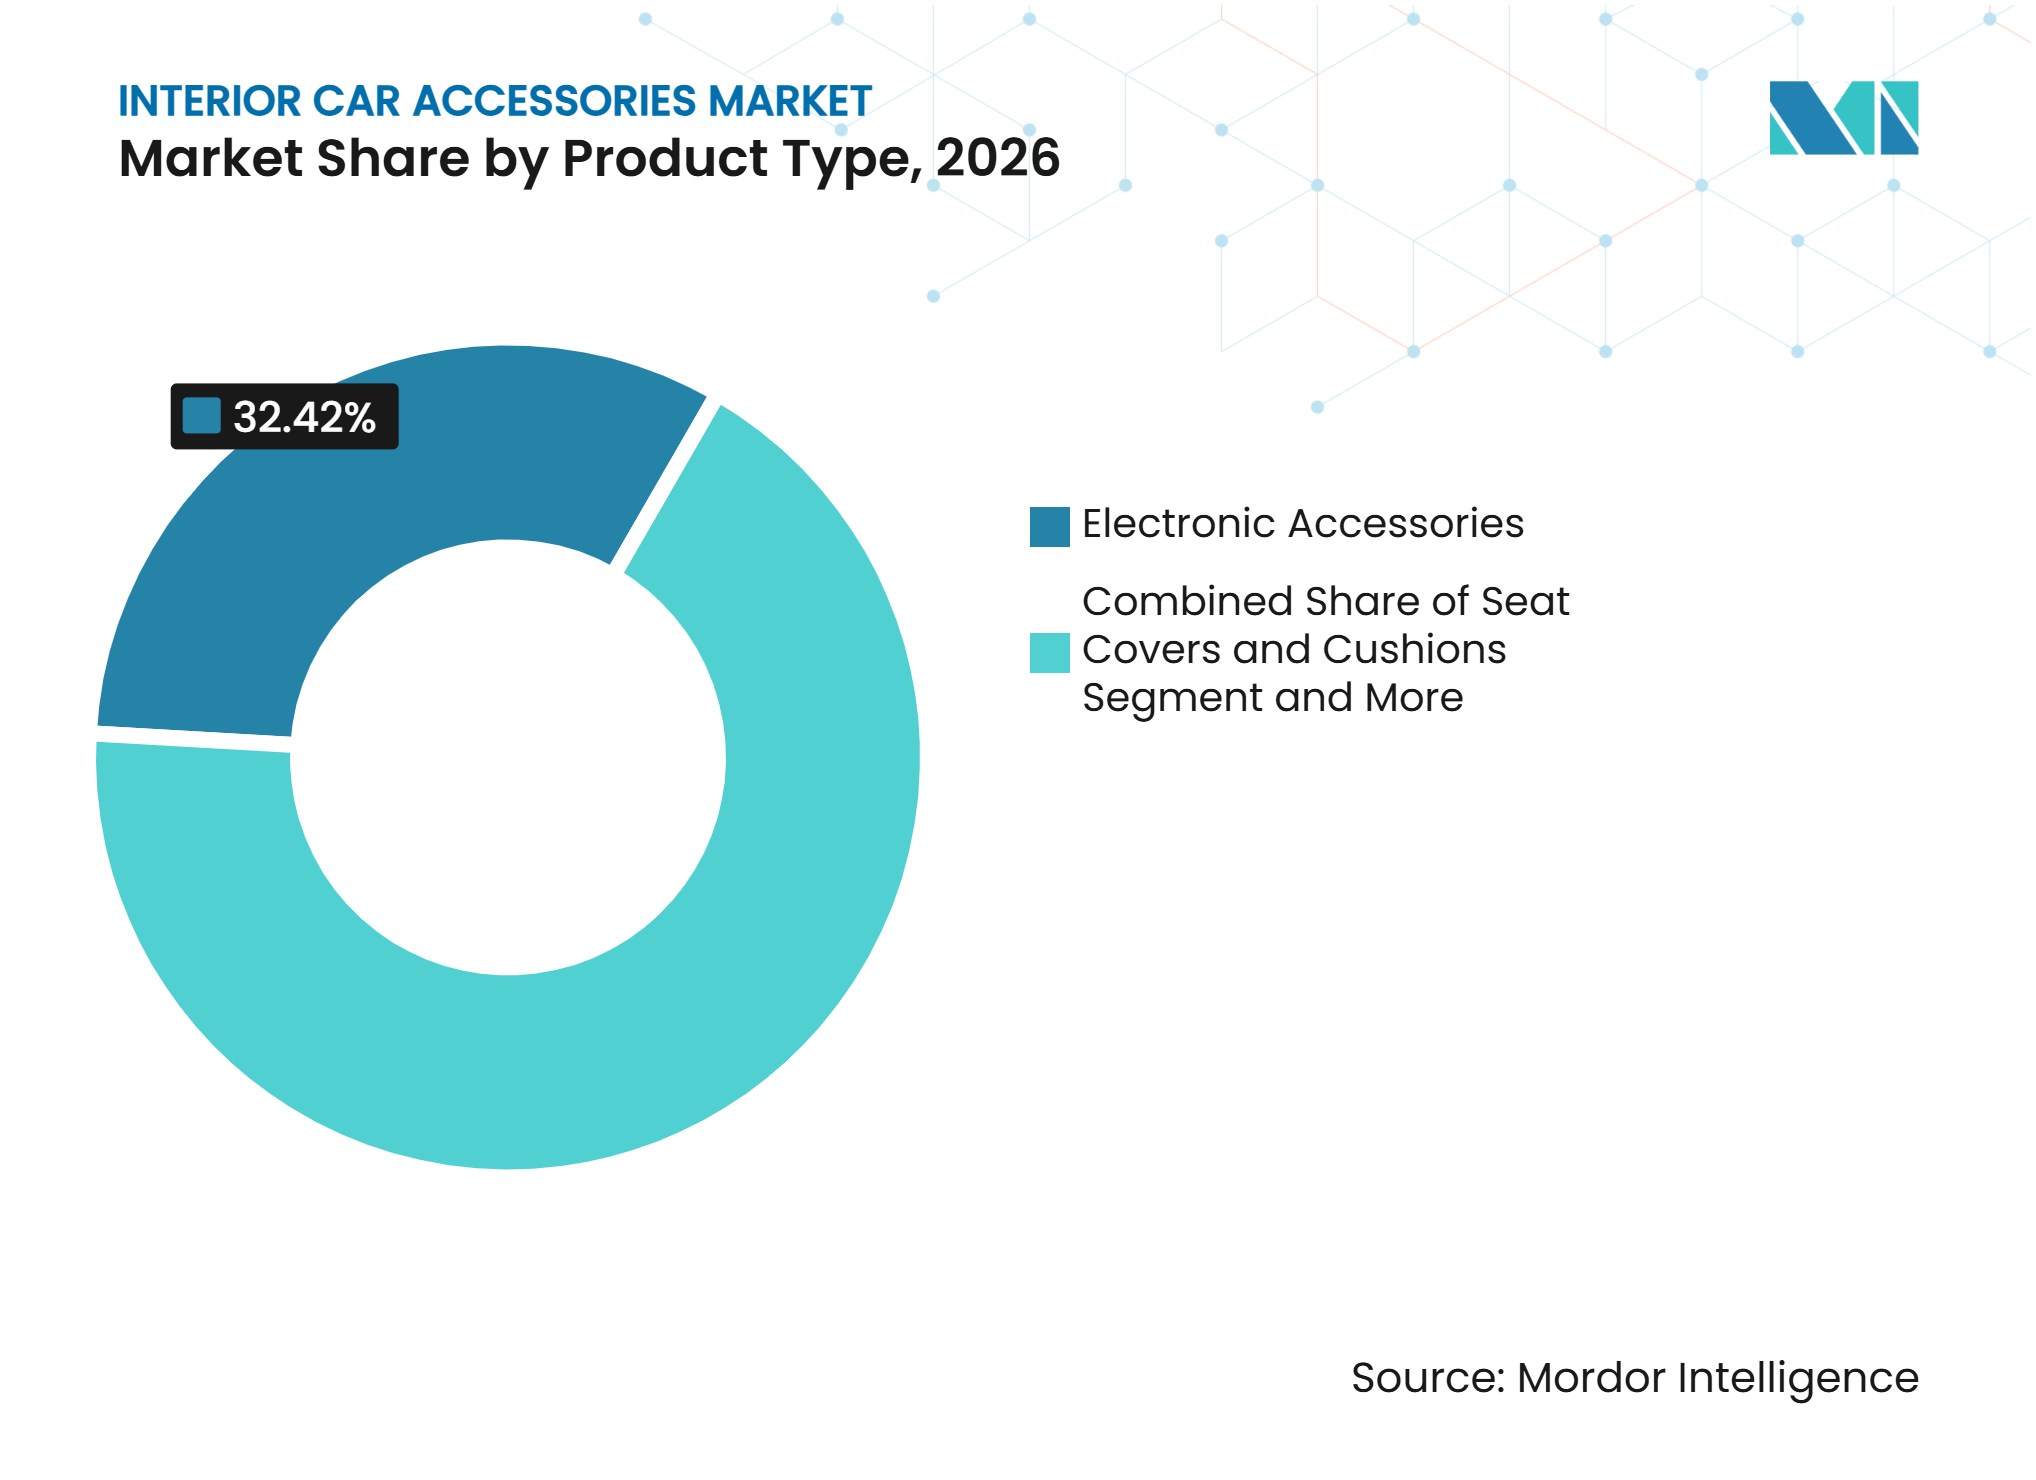
- Por tipo de producto, los accesorios electrónicos representaron el 32,42% de la participación del mercado de accesorios de interior para automóviles en 2026 y se prevé que crezcan a un CAGR del 8,37% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros representaron el 76,35% de los ingresos en 2026, mientras que se prevé que los vehículos comerciales crezcan a un CAGR del 7,24% hasta 2032.
- Por canal de ventas, el mercado de posventa representó el 59,27% de los ingresos en 2026 y se prevé que crezca a un CAGR del 6,18% hasta 2032.
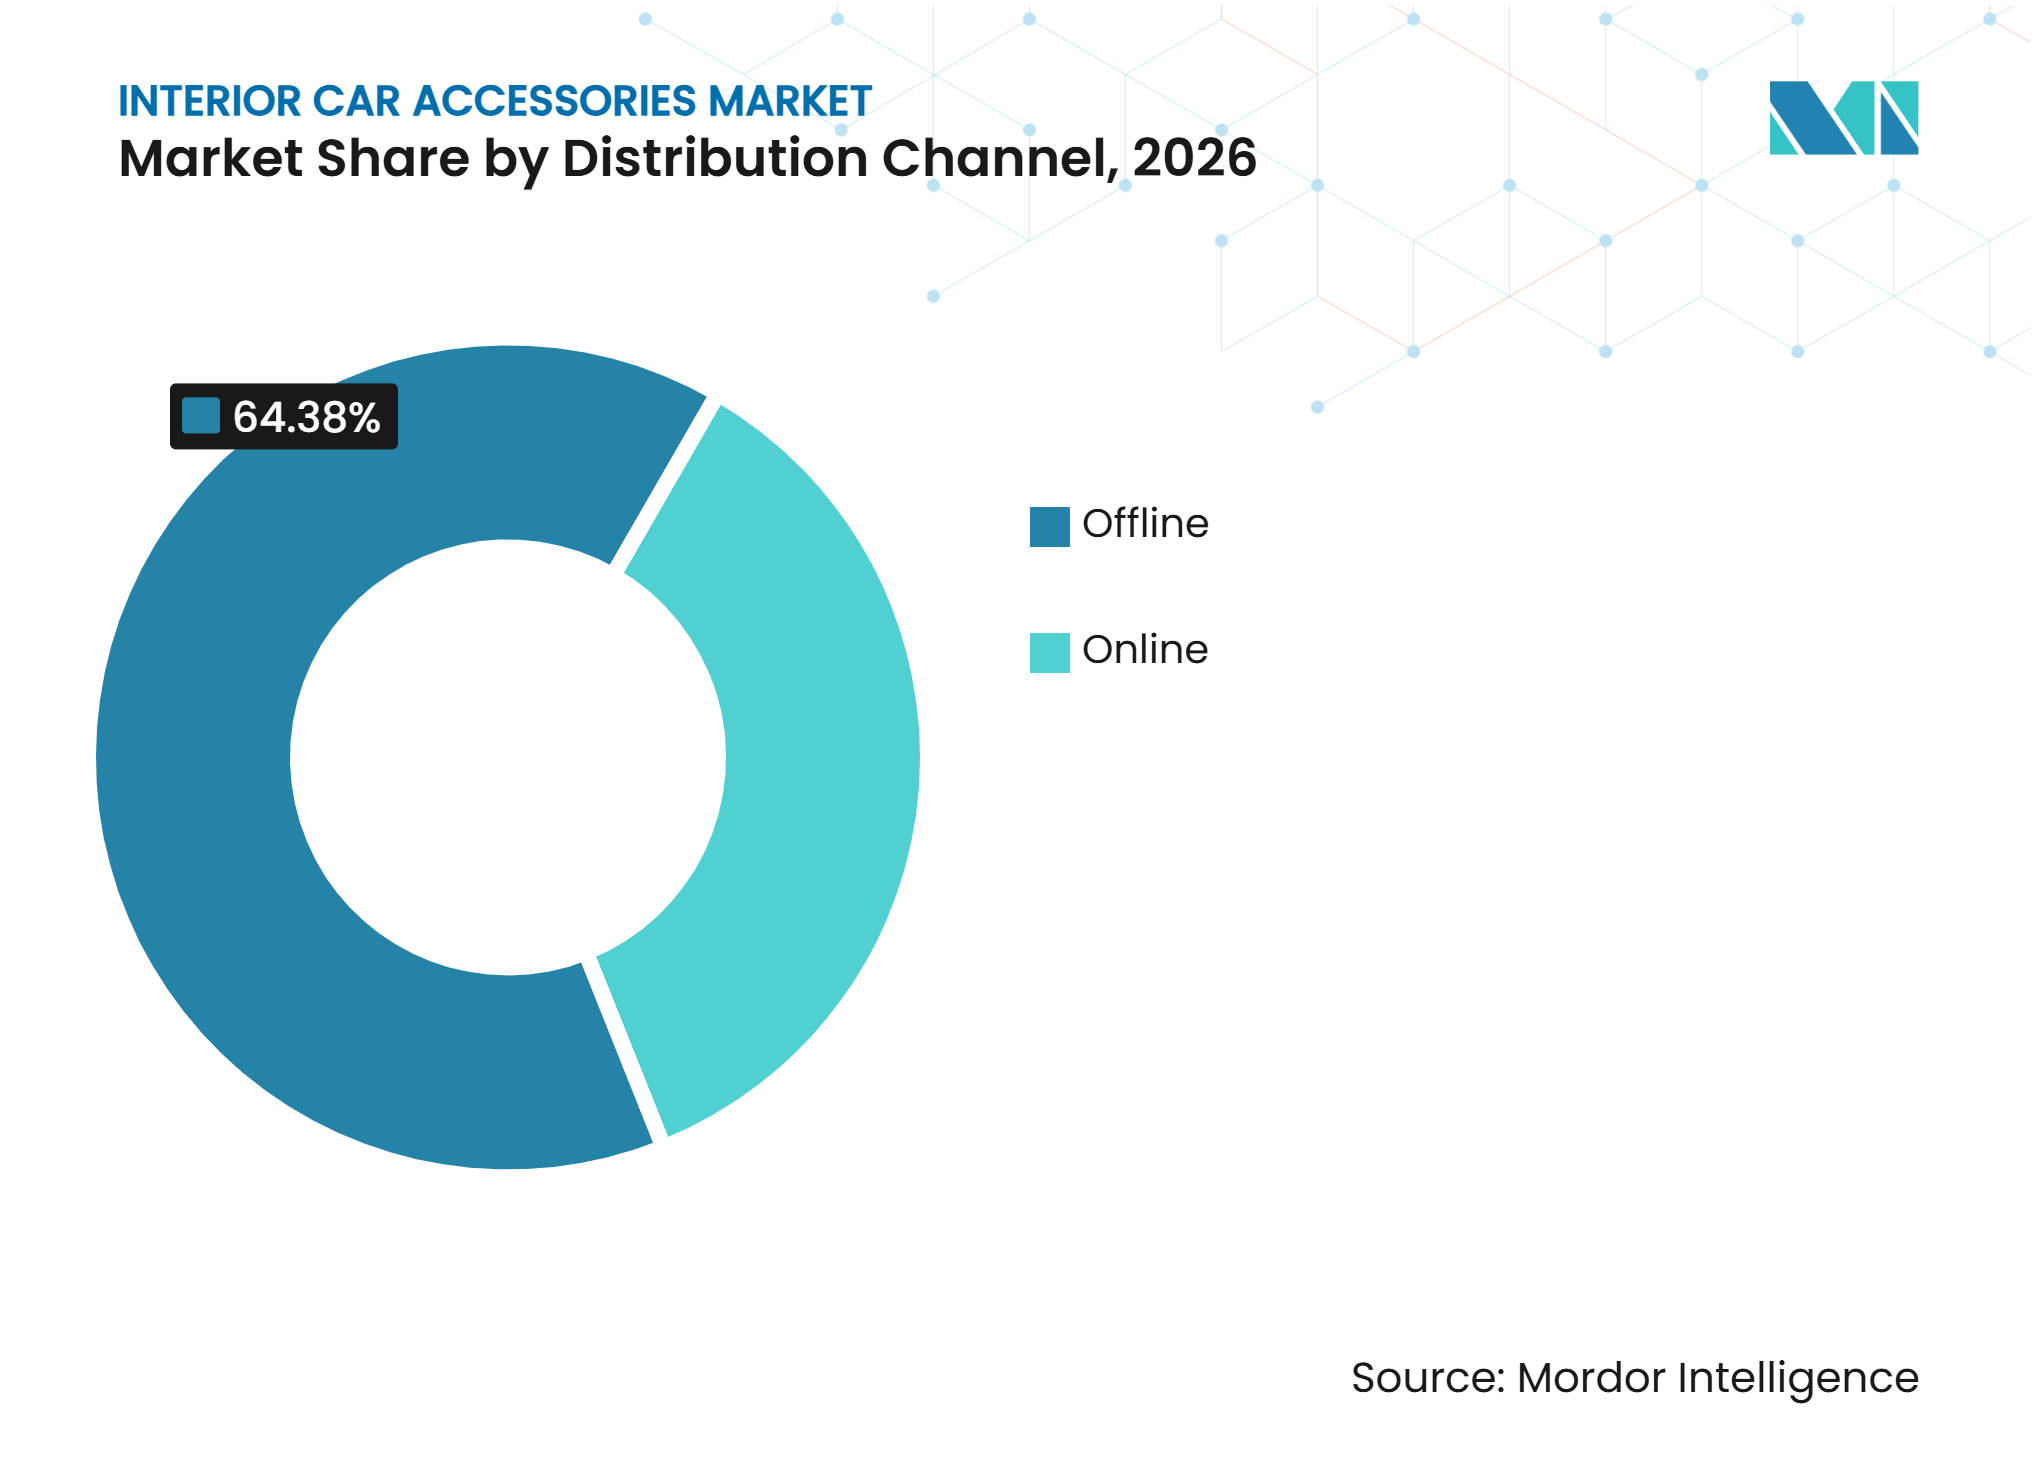
- Por canal de distribución, el canal fuera de línea representó el 64,38% de la distribución en el mercado de posventa en 2026, mientras que se prevé que el canal en línea crezca a un CAGR del 9,26% hasta 2032.
- Por rango de precios, los productos de rango medio representaron el 47,26% de los ingresos en 2026, mientras que se prevé que los productos premium crezcan a un CAGR del 8,43% hasta 2032.
- Por geografía, Asia-Pacífico representó el 37,58% de los ingresos en 2026 y se prevé que crezca a un CAGR del 6,52% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Personalización de Habitáculos y Mejoras de Confort | +1.8% | Global, con mayor relevancia en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente Adopción de Electrónica de Interior Conectada y Accesorios de Carga Inteligente | +1.6% | Asia-Pacífico, América del Norte, Europa y Oriente Medio y África | Mediano plazo (2-4 años) |
| Mayor Duración de la Propiedad de Vehículos y Expansión del Parque de Vehículos Usados | +1.5% | América del Norte y Europa, con creciente relevancia en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión del Comercio Electrónico y Herramientas Digitales de Ajuste Específico por Vehículo | +1% | Global, con adopción más rápida en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente Demanda de Materiales de Interior Sostenibles y Fáciles de Limpiar | +0.5% | Europa, América del Norte y segmentos premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Agrupación de Accesorios a Través de Canales OEM y de Concesionarios | +0.3% | América del Norte, Europa, Japón y Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Personalización de Habitáculos y Mejoras de Confort
La personalización se ha convertido en una consideración de compra más amplia en todos los niveles de precio de los vehículos. Los compradores buscan cada vez más productos que hagan el habitáculo más fácil de usar y más cómodo durante los desplazamientos diarios. Los cojines para asientos, las fundas para volantes, los organizadores, los productos de iluminación y la protección de suelos pueden satisfacer esta necesidad sin una modificación importante del vehículo. Esto apoya el mercado de accesorios de interior para automóviles porque muchas de estas compras pueden realizarse después de la venta original del vehículo. Los consumidores estadounidenses gastaron 52,65 mil millones de USD en personalización y modificación de vehículos en 2024, y la Asociación del Mercado de Equipos Especiales esperaba que la categoría continuara creciendo en 2025. La variedad de productos disponibles permite al comprador satisfacer una necesidad específica, como una mejor protección del asiento o un almacenamiento más conveniente, sin reemplazar otros componentes del habitáculo. También permite a los minoristas ofrecer productos básicos junto con opciones de mayor calidad, ayudando a los consumidores a mejorar por etapas. La variedad de productos disponibles permite a los proveedores atender tanto a compradores prácticos como a consumidores que buscan un habitáculo más distintivo.
Creciente Adopción de Electrónica de Interior Conectada y Accesorios de Carga Inteligente
Los accesorios electrónicos están ganando relevancia a medida que los consumidores esperan un acceso conveniente a la navegación, la carga, las pantallas y los servicios conectados. Las cámaras de tablero, las almohadillas de carga inalámbrica, los soportes para teléfonos y las actualizaciones de infoentretenimiento son puntos de entrada comunes para vehículos que carecen de las características de fábrica más recientes. Garmin informó que sus ingresos consolidados crecieron un 12% hasta 1,8 mil millones de USD en el tercer trimestre de 2025, respaldados por los envíos de controladores de dominio a los fabricantes de automóvilesGarmin anuncia los resultados del tercer trimestre de 1, Garmin, garmin.com">[1]. Esta actividad muestra cómo la tecnología de habitáculo conectado se está acercando a los sistemas de equipos originales. También aumenta la importancia de la compatibilidad, la fiabilidad eléctrica, la ciberseguridad y el soporte de software. Los consumidores pueden seleccionar primero accesorios más sencillos y luego agregar otros productos conectados a medida que cambian sus necesidades, lo que brinda a los proveedores varios puntos de contacto durante la propiedad. Las instrucciones del producto y la información clara sobre la compatibilidad con el vehículo son especialmente importantes cuando un accesorio debe funcionar con puertos de carga, pantallas o sistemas eléctricos. El mercado de accesorios de interior para automóviles se beneficia, ya que los productos de posventa ofrecen mejoras útiles sin requerir un cambio completo del sistema a nivel de fábrica.
Mayor Duración de la Propiedad de Vehículos y Expansión del Parque de Vehículos Usados
Los períodos de propiedad más prolongados aumentan la base direccionable para reemplazos y mejoras. Los vehículos más antiguos pueden requerir nueva protección de suelos, fundas para asientos, organizadores, iluminación o electrónica que se adapte mejor a las expectativas actuales de los consumidores. Este patrón le da al mercado de accesorios de interior para automóviles una base de demanda que no depende únicamente de la producción de vehículos nuevos. La cohorte de vehículos de 2015 a 2019 es especialmente relevante porque los vehículos en este rango de antigüedad pueden entrar en ciclos de mantenimiento y renovación más frecuentes. El informe conjunto de la Asociación de Cuidado del Automóvil y MEMA indicó que el comercio electrónico de posventa, incluidas las principales plataformas en línea, está proyectado para crecer a una tasa anualizada del 6,7% hasta 2030. Un vehículo puede necesitar un reemplazo práctico tras el desgaste, mientras que otro propietario puede simplemente querer un producto que se adapte mejor a sus necesidades actuales de viaje, familia o trabajo. Esto le da a la categoría una combinación de compras de reemplazo planificadas y mejoras más discrecionales. Los proveedores que ofrecen información clara sobre el ajuste pueden convertir esta creciente base instalada en compras recurrentes.
Expansión del Comercio Electrónico y Herramientas Digitales de Ajuste Específico por Vehículo
Las compras en línea amplían la disponibilidad de productos para los clientes fuera de los principales centros minoristas. Las herramientas de ajuste específico por vehículo pueden ayudar al comprador a filtrar productos por año, marca, modelo y versión antes de realizar el pedido. Esto reduce la incertidumbre para productos como alfombrillas, fundas para asientos, molduras del tablero y accesorios de carga. SEMA informó que la categoría automotriz de Amazon generó 24 mil millones de USD en ingresos en los 12 meses hasta septiembre de 2026 y que el sector de equipos especiales había alcanzado una participación de ventas en línea del 48%. Mejores datos de ajuste pueden reducir las devoluciones y mejorar la economía de la venta directa al consumidor. Imágenes claras, dimensiones del producto, orientación para la instalación y filtros de vehículos precisos pueden hacer que las compras en línea sean más prácticas para los compradores que de otro modo dependerían de una tienda física. Estas herramientas son particularmente útiles para productos de ajuste de precisión donde un pedido incorrecto puede retrasar la instalación o requerir una devolución. El mercado de accesorios de interior para automóviles tiene, por tanto, margen para marcas que combinen un sólido contenido de producto, datos de vehículos y entrega confiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Infoentretenimiento y la Carga Integrados de Fábrica Reducen la Oportunidad de Instalación Posterior | -0.9% | América del Norte, Europa y segmentos premium de Asia-Pacífico | Mediano plazo (2–4 años) |
| Precios Elevados y Rápida Obsolescencia de los Accesorios Electrónicos | -0.4% | Global, con mayor exposición en los segmentos económico y de rango medio | Corto plazo (≤ 2 años) |
| Responsabilidad por Ajuste, Airbag, Visibilidad y Seguridad Eléctrica | -0.6% | Global, particularmente en América del Norte y Europa, donde los requisitos de seguridad del vehículo y las preocupaciones de compatibilidad pueden limitar la adopción de accesorios | Mediano plazo (2–4 años) |
| Costos Volátiles de Polímeros, Textiles, Espuma y Componentes Electrónicos | -0.5% | Global, con mayor exposición en mercados sensibles al precio y cadenas de suministro dependientes de importaciones | Corto a mediano plazo (1–4 años) |
| Fuente: Mordor Intelligence | |||
El Infoentretenimiento y la Carga Integrados de Fábrica Reducen la Oportunidad de Instalación Posterior
Las pantallas instaladas de fábrica, la carga inalámbrica y las funciones conectadas pueden reducir la necesidad de electrónica de instalación posterior independiente. El efecto es más pronunciado en los vehículos premium más nuevos y en las líneas de vehículos eléctricos con sistemas de cabina integrados. Algunos compradores pueden optar por actualizaciones de software de fábrica en lugar de un accesorio físico. Esto reduce la oportunidad para los productos de navegación básicos y ciertas mejoras de audio. La restricción no se aplica por igual en todo el mercado de accesorios de interior para automóviles porque muchos vehículos más antiguos aún carecen de estas funciones. Los proveedores pueden responder centrándose en productos que funcionen con los sistemas de fábrica, como soluciones de montaje, gestión de cables, iluminación de habitáculo y almacenamiento específico por vehículo.
Precios Elevados y Rápida Obsolescencia de los Accesorios Electrónicos
Los productos electrónicos pueden perder atractivo rápidamente cuando cambian los estándares de carga, la calidad de las cámaras, las pantallas y las funciones conectadas. Los clientes pueden retrasar una compra si esperan que una versión más nueva ofrezca mejoras significativas en breve. Los precios más altos pueden ser una preocupación particular en los segmentos económico y de rango medio. El desafío es mayor cuando un accesorio debe conectarse al sistema eléctrico del vehículo o manejar datos personales. Las pruebas de producto, los términos de garantía claros y el soporte de software pueden reducir la hesitación. Los proveedores en el mercado de accesorios de interior para automóviles deben equilibrar las actualizaciones de características con productos que sigan siendo útiles durante varios años.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Accesorios Electrónicos Lideran Mientras los Productos Básicos de Habitáculo Apoyan la Demanda RecurrenteLos accesorios electrónicos representaron el 32,42% de los ingresos de la categoría en 2026 y se prevé que crezcan a un CAGR del 8,37% hasta 2032. El segmento se beneficia de la demanda de carga, integración de teléfonos, cámaras, pantallas y funciones conectadas prácticas. También atiende a los propietarios de vehículos que no incluían estos sistemas cuando eran nuevos. Las cámaras de tablero, las unidades principales de infoentretenimiento, las almohadillas de carga inalámbrica y los soportes para teléfonos son categorías de compra comunes. La compatibilidad sigue siendo fundamental porque los compradores quieren productos que se ajusten a su vehículo y funcionen de manera confiable con los sistemas de cabina existentes. La Cabina Unificada 2025 de Garmin presentó un controlador de dominio con múltiples pantallas, personalización por asiento y conectividad de banda ultraancha. Esto ilustra el mayor nivel de integración que está dando forma a la electrónica de cabina premium. La certificación y la calidad del producto pueden, por tanto, diferenciar a los proveedores establecidos de las alternativas de bajo costo.
Las fundas para asientos, los cojines, las alfombrillas y revestimientos de suelo, las consolas y organizadores, las fundas para volantes, los parasoles, las fragancias y los productos para el tablero siguen siendo importantes para la categoría. Estos productos satisfacen necesidades rutinarias de protección, limpieza, confort, almacenamiento y apariencia del habitáculo. A menudo se compran más de una vez durante la propiedad del vehículo porque se desgastan o se reemplazan cuando el vehículo se vende. Las condiciones climáticas pueden aumentar la relevancia de los parasoles, las alfombrillas y la protección de asientos fácil de limpiar. La iluminación interior también puede añadir una mejora funcional o estética sin requerir un rediseño completo del habitáculo. Un artículo científico de 2025 identificó la iluminación ambiental como un elemento de diseño importante en el desarrollo de interiores automotricesMateriales Sostenibles para Interiores Automotrices: Tendencias, Desafíos y Estrategias de Diseño Circular, DergiPark, dergipark.org.tr">[2]. La amplia gama de productos ayuda al mercado de accesorios de interior para automóviles a atender tanto las necesidades de reemplazo rutinario como las mejoras discrecionales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran Mientras los Vehículos Comerciales Ganan DemandaLos automóviles de pasajeros representaron el 76,35% de los ingresos de la categoría en 2026. Su escala refleja el tamaño del parque de pasajeros y el carácter personal de la mayoría de las compras de habitáculo. Los propietarios de automóviles de pasajeros a menudo seleccionan productos en función del confort, la limpieza, el uso familiar, la apariencia y la comodidad para dispositivos móviles. Los SUV y los vehículos todoterreno pueden generar demanda adicional de organizadores, revestimientos de suelo, protección de asientos y productos para los asientos traseros debido a sus interiores más amplios y su posicionamiento de uso activo. Los ciclos de reemplazo también importan porque un cambio de propietario del vehículo puede impulsar una renovación del habitáculo. La gran base de automóviles de pasajeros da a los proveedores margen para ofrecer tanto diseños universales como específicos por vehículo. También apoya una amplia gama de precios, desde productos básicos de protección hasta electrónica conectada.
Se prevé que los vehículos comerciales crezcan a un CAGR del 7,24% hasta 2032. Los operadores de flotas pueden usar productos de habitáculo para mejorar el confort del conductor, gestionar dispositivos, proteger superficies y apoyar el trabajo diario. Los cojines ergonómicos, las alfombrillas duraderas, los organizadores, los equipos de carga y la iluminación pueden ser relevantes en vehículos utilizados durante largas horas. La modernización de flotas y la entrega de última milla pueden apoyar esta demanda. La decisión de compra suele ser más práctica que en los automóviles de pasajeros, con mayor peso para la durabilidad y el reemplazo sencillo. La industria de accesorios de interior para automóviles puede abordar esta necesidad con materiales fáciles de limpiar, ajuste consistente y productos que se pueden instalar a escala. El creciente segmento comercial también crea oportunidades para los proveedores que pueden atender a los compradores de flotas a través de distribuidores o contratos directos.
Por Canal de Ventas:
El Mercado de Posventa Lidera a lo Largo del Ciclo de PropiedadEl mercado de posventa representó el 59,27% de los ingresos de la categoría en 2026 y se proyecta que crezca a un CAGR del 6,18% hasta 2032. Su principal ventaja es que atiende a los consumidores mucho después de que un vehículo ha salido del concesionario. Los compradores pueden reemplazar productos desgastados, corregir una característica faltante o cambiar el habitáculo para satisfacer nuevas necesidades. El canal también ofrece una gama mucho más amplia de diseños y precios que muchos programas de fábrica. Esto es particularmente útil para vehículos más antiguos y vehículos usados, donde una renovación completa del habitáculo puede mejorar la usabilidad y el valor percibido. Los mercados en línea, las tiendas especializadas, los instaladores y los minoristas de repuestos para automóviles contribuyen al alcance del mercado de posventa. Es probable que el canal siga siendo relevante a medida que los consumidores mantengan los vehículos por más tiempo y busquen mejoras específicas por vehículo.
Los canales OEM y de concesionarios desempeñan roles diferentes en el mercado de accesorios de interior para automóviles. Pueden proporcionar productos diseñados para un vehículo específico e instalados antes de la entrega o durante el servicio. Esta vía puede ser atractiva para los compradores que valoran la claridad de la garantía, el ajuste confirmado y la compra en un solo lugar. También puede apoyar la electrónica premium y los accesorios alineados con la fábrica que requieren una integración técnica más compleja. El trabajo de HARMAN en arquitecturas de vehículos conectados muestra por qué las relaciones establecidas con los vehículos pueden ser valiosas para la tecnología de cabina de mayor complejidadHARMAN Presenta Productos 'Experiencias del Consumidor. Grado Automotriz.' de Próximo Nivel en MWC 3, Harman, harman.com">[3]. Sin embargo, la integración de fábrica puede limitar algunas oportunidades de instalación posterior. Los proveedores con acceso a programas de concesionarios y una sólida oferta en el mercado de posventa pueden llegar a los compradores en más puntos del ciclo de propiedad.
Por Canal de Distribución:
El Canal Fuera de Línea Mantiene la Confianza Mientras el Canal en Línea Crece Más RápidoLa distribución fuera de línea representó el 64,38% de las ventas en el mercado de posventa en 2026. Las tiendas físicas y los instaladores siguen siendo importantes donde los clientes desean ayuda con el ajuste, la instalación o la comparación de productos. Esto es especialmente relevante para alfombrillas personalizadas, fundas para asientos, electrónica y accesorios que requieren conexiones eléctricas. El personal de la tienda también puede crear oportunidades de venta cruzada entre productos de protección, confort y organización. Los puntos de venta fuera de línea pueden apoyar las devoluciones y el reemplazo inmediato cuando un cliente necesita un producto rápidamente. El modelo sigue siendo útil para los compradores que se sienten menos cómodos pidiendo artículos específicos por vehículo en línea. Para los proveedores, las relaciones minoristas continúan proporcionando visibilidad y soporte práctico al cliente.
Se prevé que la distribución en línea crezca a un CAGR del 9,26% hasta 2032. Ofrece a los consumidores acceso a una selección de productos más amplia y facilita la comparación de modelos, materiales y precios. Los filtros específicos por vehículo son importantes porque pueden reducir la incertidumbre antes de la compra. RealTruck también amplió su presencia minorista física a través de un despliegue de Tienda dentro de Tienda en las ubicaciones de Rack Attack, lo que demuestra que las marcas líderes en línea aún pueden beneficiarse de los puntos de contacto presenciales. El mercado de accesorios de interior para automóviles se está moviendo, por tanto, hacia un modelo combinado en lugar de un simple desplazamiento de las tiendas a los sitios web.

Por Rango de Precios:
Los Productos de Rango Medio Lideran Mientras los Productos Premium se Expanden Más RápidoLos productos de rango medio representaron el 47,26% de los ingresos de la categoría en 2026. Este segmento atrae a los consumidores que desean una mejora visible en el ajuste, la calidad de los materiales o las características sin el costo de los productos premium. Incluye muchos artículos de amplia compra, como alfombrillas de marca, cojines para asientos, organizadores, productos de carga y sistemas de fragancias. El segmento se beneficia de su amplia base de clientes en vehículos nuevos y usados. Los compradores a menudo ven los productos de rango medio como una forma práctica de mejorar el confort o proteger el valor de reventa. Las marcas en este segmento deben mantener la calidad mientras permanecen accesibles. Una sólida cobertura minorista e información clara del producto son importantes porque los compradores comparan las alternativas de cerca.
Se prevé que los productos premium crezcan a un CAGR del 8,43% hasta 2032. El segmento se beneficia de la demanda de electrónica avanzada, ajuste personalizado, materiales de mayor calidad y características de cabina más integradas. La Cabina Unificada 2025 de Garmin demuestra el tipo de funcionalidad conectada y personalizada que puede apoyar los precios premium. La protección premium de suelos, las fundas para asientos a medida y la iluminación avanzada también pueden atender a los clientes que desean durabilidad y una apariencia más acabada. Este segmento enfrenta mayores expectativas de los clientes en cuanto a garantía, fiabilidad e instalación. El tamaño del mercado de accesorios de interior para automóviles en el segmento premium puede crecer cuando los proveedores dejan clara la propuesta de valor de mejores materiales, ajuste y funcionalidad. Los productos de menor precio siguen siendo necesarios, pero las falsificaciones y la calidad inconsistente pueden hacer que la confianza en la marca sea más importante en este segmento.
Análisis Geográfico
Asia-Pacífico representó el 37,58% de los ingresos regionales en 2026 y se prevé que crezca a un CAGR del 6,52% hasta 2032. La región combina grandes poblaciones de vehículos con un creciente interés en las características conectadas, el confort del habitáculo y la personalización del vehículo. China es particularmente relevante porque su creciente base de vehículos apoya la demanda futura de reemplazos y mejoras. Los mercados de toda la región también incluyen compradores en distintos rangos de precios, lo que apoya tanto los productos básicos de protección como la electrónica premium. Japón y Corea del Sur tienen una fuerte familiaridad de los consumidores con las tecnologías de cabina conectada. India y los países del Sudeste Asiático añaden demanda de productos prácticos y relevantes para el clima, como alfombrillas, protección de asientos, organizadores y parasoles. La amplia base de vehículos de la región brinda a los proveedores oportunidades para adaptar el ajuste, los materiales y los rangos de precios por país.
América del Norte tiene una profunda base de mercado de posventa porque muchos propietarios retienen los vehículos durante períodos más prolongados. Esto apoya la demanda continua de productos que renuevan, protegen o mejoran el habitáculo después de la compra original del vehículo. La región también cuenta con una combinación bien desarrollada de minoristas especializados, instaladores, programas de concesionarios y canales en línea. El comercio minorista digital es importante, pero las tiendas físicas siguen siendo útiles para los productos que requieren soporte de instalación o para los cuales los clientes desean evaluar los materiales en persona. El ajuste específico por vehículo y el cumplimiento confiable son fundamentales para la experiencia del cliente. El mercado de accesorios de interior para automóviles en América del Norte puede beneficiarse de productos que equilibren la conveniencia, la durabilidad y la información clara de compatibilidad.
Europa tiene una base de vehículos madura y un fuerte enfoque en la seguridad del producto, los materiales y la sostenibilidad. Estas condiciones favorecen los productos con ajuste creíble, calidad de materiales e información de cumplimiento transparente. Las alfombrillas con contenido reciclado y otros conceptos de materiales circulares pueden ser relevantes para los compradores y fabricantes de vehículos europeos. América del Sur, Oriente Medio y África representan áreas más pequeñas pero en crecimiento del mercado global de accesorios de interior para automóviles. El clima, las condiciones de las carreteras, la actividad de vehículos nuevos y la disponibilidad de redes minoristas influyen en la demanda de productos en estas regiones. Los proveedores pueden mejorar su posición adaptando los materiales y las gamas de productos a las condiciones de uso locales.
Panorama Competitivo
Concentración del Mercado
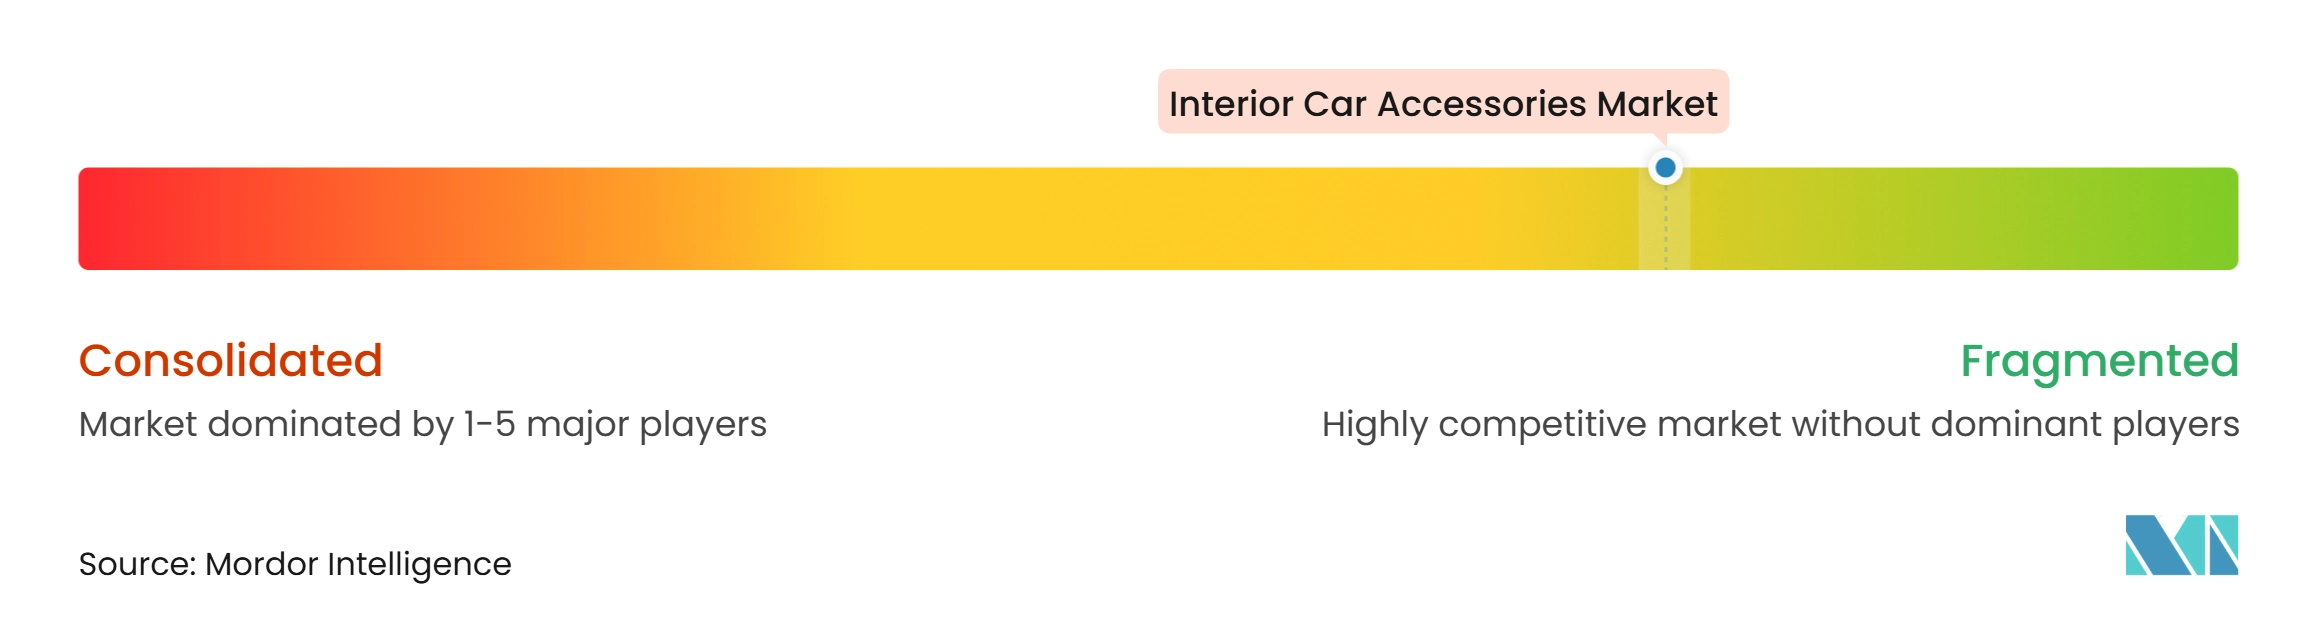
El mercado de accesorios de interior para automóviles está fragmentado en toda la gama de categorías de productos. Los productos orientados a productos básicos, incluidas las alfombrillas básicas, las fundas para asientos, los parasoles y las fragancias, enfrentan una fuerte competencia de precios de marcas propias y proveedores regionales. Los accesorios electrónicos y de cabina conectada tienen un grupo de proveedores más concentrado porque requieren capacidades de software, ingeniería eléctrica e integración con el vehículo. HARMAN, Garmin, Pioneer y Visteon son relevantes en la electrónica de cabina conectada, mientras que marcas especializadas compiten en productos de protección, confort y organización. Las empresas se diferencian a través de la gama de ajuste, los materiales, la fiabilidad del producto, el reconocimiento de marca y el acceso a canales minoristas o de concesionarios. Un proveedor que pueda combinar amplitud de producto con datos precisos de vehículos tiene una ventaja en una categoría donde los errores de ajuste pueden generar devoluciones. Esto crea espacio tanto para fabricantes establecidos como para especialistas en el mercado de posventa.
La presentación de HARMAN en febrero de 2025 de Ready Aware, Ready Connect y Ready Vision QVUE mostró su enfoque en productos automotrices conectados y comunicaciones habilitadas por satélite. Garmin lanzó los navegadores Tread 2 Overland y SxS Edition en junio de 2025, ampliando su oferta de electrónica premium de posventa para vehículos especializados. RealTruck adquirió Vehicle Accessories Group en marzo de 2025, ampliando su capacidad de fabricación y cartera de productos en las categorías de camionetas, Jeep y todoterreno. Estos movimientos muestran que las principales empresas están añadiendo tecnología, productos y capacidad de distribución en lugar de depender de una sola categoría de accesorios. El enfoque puede aumentar el poder de compra, ampliar el alcance minorista y crear más oportunidades de venta cruzada. También eleva el listón para las empresas más pequeñas que carecen de relaciones digitales directas o recursos técnicos.
La oportunidad competitiva no se limita a los productos de alta tecnología. Los productos no invasivos específicos por vehículo pueden atraer a los propietarios de vehículos más nuevos que no desean alterar los sistemas de fábrica. Los productos que resisten el calor, son fáciles de limpiar o utilizan materiales recuperables también pueden abordar necesidades claras de los clientes. El ejemplo de la alfombrilla de PET de material único del Volkswagen Atlas demuestra una vía hacia materiales de interior automotriz más circulares. Las marcas también pueden fidelizar a través de herramientas de ajuste confiables, orientación clara para la instalación y soporte de garantía receptivo. La industria de accesorios de interior para automóviles sigue abierta a nuevas marcas, pero la escala sostenida requiere un suministro confiable, calidad del producto y un modelo de distribución que llegue a los consumidores donde realizan sus compras. Es probable que las empresas más grandes continúen ampliando sus carteras, mientras que los proveedores especializados pueden competir a través del enfoque en la categoría y el conocimiento del producto local.
Líderes de la Industria de Accesorios de Interior para Automóviles
-
MacNeil Automotive Products Limited
-
3M Company
-
Covercraft Industries, LLC
-
RealTruck, Inc.
-
Harman International
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Accesorios de Interior para Automóviles Empresas cubiertas en este informe
- MacNeil Automotive Products Limited
- Covercraft Industries, LLC
- Pecca Group Berhad
- RealTruck, Inc.
- 3M
- Harman International
- Pioneer Corporation
- Garmin Ltd.
- MOMO Srl
- Car Mate Mfg. Co., Ltd.
- Classic Soft Trim, Inc.
- Grupo Antolin-Irausa, S.A.
- OMP Racing (Sabelt Group)
- Visteon Corporation
- Gentex Corporation
- Robert Bosch GmbH
- DENSO Corporation
- Meguiar's
- OEDRO
Desarrollos recientes de la industria en Mercado de Accesorios de Interior para Automóviles
- Septiembre de 2026: OEDRO amplió su gama de accesorios de interior específicos por vehículo con alfombrillas para los modelos Chevrolet Silverado y GMC Sierra y soluciones de almacenamiento bajo el asiento para camionetas Ford F-150 y Super Duty. Los productos enfatizan el ajuste específico por vehículo, la protección interior y la optimización del almacenamiento.
- Junio de 2026: Meguiar's presentó sus kits Quik Solutions 2026, que incluyen un kit de limpieza de alfombrillas para todo clima, un kit de limpieza de moqueta y tela, y un kit de cuidado del cuero. Los productos combinan herramientas de limpieza y formulaciones de cuidado interior para un mantenimiento más fácil de los interiores de los vehículos.
Alcance del Informe Global del Mercado de Accesorios de Interior para Automóviles
El Mercado de Accesorios de Interior para Automóviles está segmentado por tipo de producto, tipo de vehículo, canal de ventas, canal de distribución, rango de precios y geografía. Por tipo de producto, el mercado está segmentado en fundas y cojines para asientos; alfombrillas y revestimientos de suelo; accesorios para el tablero y kits de tablero; consolas y organizadores; fundas para volantes y pomo de cambio; accesorios electrónicos; iluminación interior; parasoles; fragancias; cierre centralizado y seguridad; y otros. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros y vehículos comerciales. Por canal de ventas, el mercado está segmentado en OEM y posventa. Por canal de distribución, el mercado está segmentado en en línea y fuera de línea. Por rango de precios, el mercado está segmentado en económico, rango medio y premium. Por geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia y el resto de Europa), Asia-Pacífico (China, India, Japón, Corea del Sur, Australia, Indonesia y el resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia y el resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Turquía, Sudáfrica, Egipto y el resto de Oriente Medio y África).
Resumen de la segmentación
| Fundas y Cojines para Asientos |
| Alfombrillas y Revestimientos de Suelo |
| Accesorios para el Tablero y Kits de Tablero |
| Consolas y Organizadores |
| Fundas para Volantes y Pomo de Cambio |
| Accesorios Electrónicos |
| Iluminación Interior |
| Parasoles |
| Fragancias |
| Cierre Centralizado y Seguridad |
| Otros |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Fabricante de Equipos Originales (OEM) |
| Posventa |
| En Línea |
| Fuera de Línea |
| Económico |
| Rango Medio |
| Premium |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Fundas y Cojines para Asientos | |
| Alfombrillas y Revestimientos de Suelo | ||
| Accesorios para el Tablero y Kits de Tablero | ||
| Consolas y Organizadores | ||
| Fundas para Volantes y Pomo de Cambio | ||
| Accesorios Electrónicos | ||
| Iluminación Interior | ||
| Parasoles | ||
| Fragancias | ||
| Cierre Centralizado y Seguridad | ||
| Otros | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Canal de Ventas | Fabricante de Equipos Originales (OEM) | |
| Posventa | ||
| Por Canal de Distribución | En Línea | |
| Fuera de Línea | ||
| Por Rango de Precios | Económico | |
| Rango Medio | ||
| Premium | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de accesorios de interior para automóviles para 2032?
Se proyecta que el mercado de accesorios de interior para automóviles alcance los 63,21 mil millones de USD para 2032, aumentando desde los 46,99 mil millones de USD en 2027 a un CAGR del 6,11%.
¿Qué categoría de producto lidera las ventas de accesorios de interior para automóviles?
Los accesorios electrónicos lideran con una participación del 32,42% en 2026 y también se proyecta que crezcan a un CAGR del 8,37% hasta 2032. Esta parte del mercado de accesorios de interior para automóviles incluye productos que apoyan la carga, las pantallas, las cámaras, la integración de teléfonos y las funciones conectadas prácticas. Los productos deben ofrecer un ajuste confiable, información clara de instalación y características útiles para mantener el interés del cliente.
¿Qué región tiene las perspectivas más sólidas para los accesorios de interior para automóviles?
Asia-Pacífico lidera con una participación del 37,58% en 2026 y se proyecta que crezca a un CAGR del 6,52% hasta 2032. El mercado de accesorios de interior para automóviles en la región se beneficia de grandes poblaciones de vehículos, variados rangos de precios para los consumidores y un creciente interés en el confort del habitáculo y las características conectadas. Los proveedores deben adaptar el ajuste, la elección de materiales y los precios a las condiciones de uso del vehículo y las preferencias de los clientes locales.
¿Cuáles son las principales restricciones para los accesorios electrónicos de habitáculo?
Las características integradas de fábrica pueden reducir la demanda de instalación posterior, mientras que las actualizaciones rápidas de productos y los precios más altos pueden retrasar las compras. Los proveedores pueden responder con productos que funcionen junto con los sistemas de vehículos existentes y con información clara de compatibilidad, garantía y soporte que reduzca la incertidumbre del cliente. Una propuesta de valor clara es importante cuando los compradores pueden elegir entre una mejora del mercado de posventa y una opción de equipo original.