
Marktgröße und Marktanteil für Fahrzeuginnenausstattung
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 46.99 Milliarden US-Dollar |
| Marktgröße (2032) | 63.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fahrzeuginnenausstattung von Mordor Intelligence
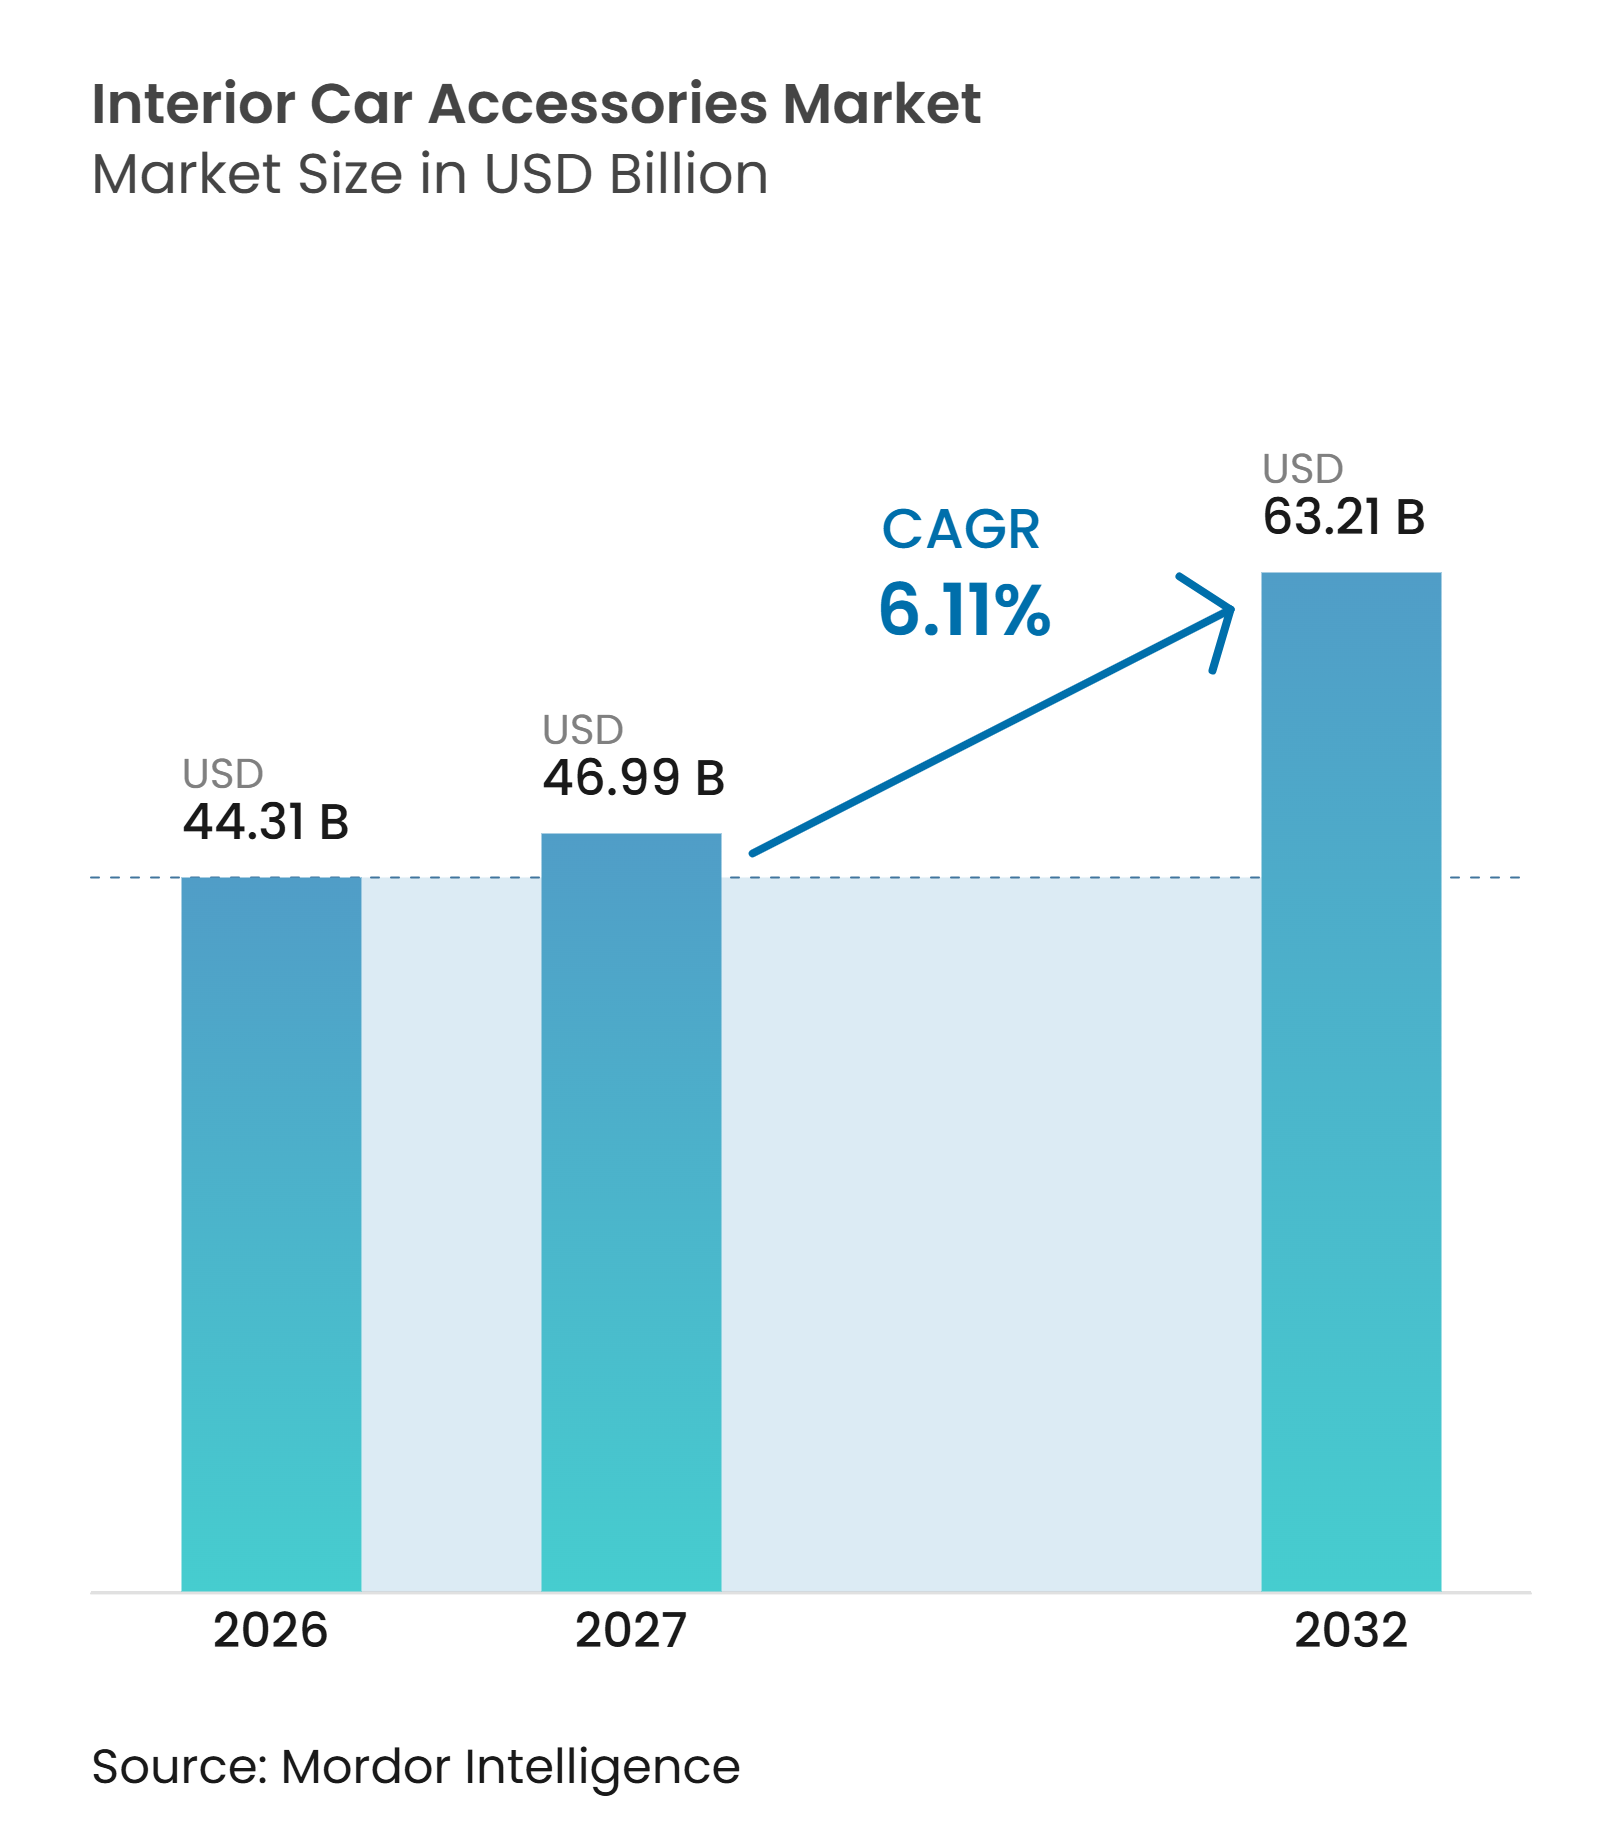
Die Marktgröße für Fahrzeuginnenausstattung wird voraussichtlich von 44,31 Milliarden USD im Jahr 2026 auf 46,99 Milliarden USD im Jahr 2027 und bis 2032 auf 63,21 Milliarden USD anwachsen, mit einer CAGR von 6,11 % zwischen 2027 und 2032. Der Markt für Fahrzeuginnenausstattung wird durch längere Fahrzeugbesitzdauern gestützt, die den Bedarf an der Erneuerung verschlissener Kabinenprodukte und der Nachrüstung von Funktionen erhöhen, die ältere Fahrzeuge beim Kauf nicht erhalten haben. Die Nachfrage verlagert sich auch hin zu Produkten, die Komfort, Organisation, Laden und die Konnektivität im Fahrzeuginnenraum verbessern. Der Aftermarket bleibt wichtig, da er Fahrzeuge über ihre gesamte Besitzdauer hinweg bedient und nicht nur zum Zeitpunkt des Verkaufs. Elektronische Produkte schaffen eine größere Wertchance, während vertraute Kategorien wie Fußmatten, Sitzbezüge, Sonnenschutzblenden und Duftstoffe weiterhin eine wiederkehrende Nachfrage unterstützen. Der Wettbewerb ist am stärksten dort, wo Produkte leicht zu kopieren sind, während Lieferanten mit Einbaudaten, Produkttests und etabliertem Händler- oder Online-Vertrieb eine klarere Marktposition innehaben.
Wichtigste Erkenntnisse des Berichts
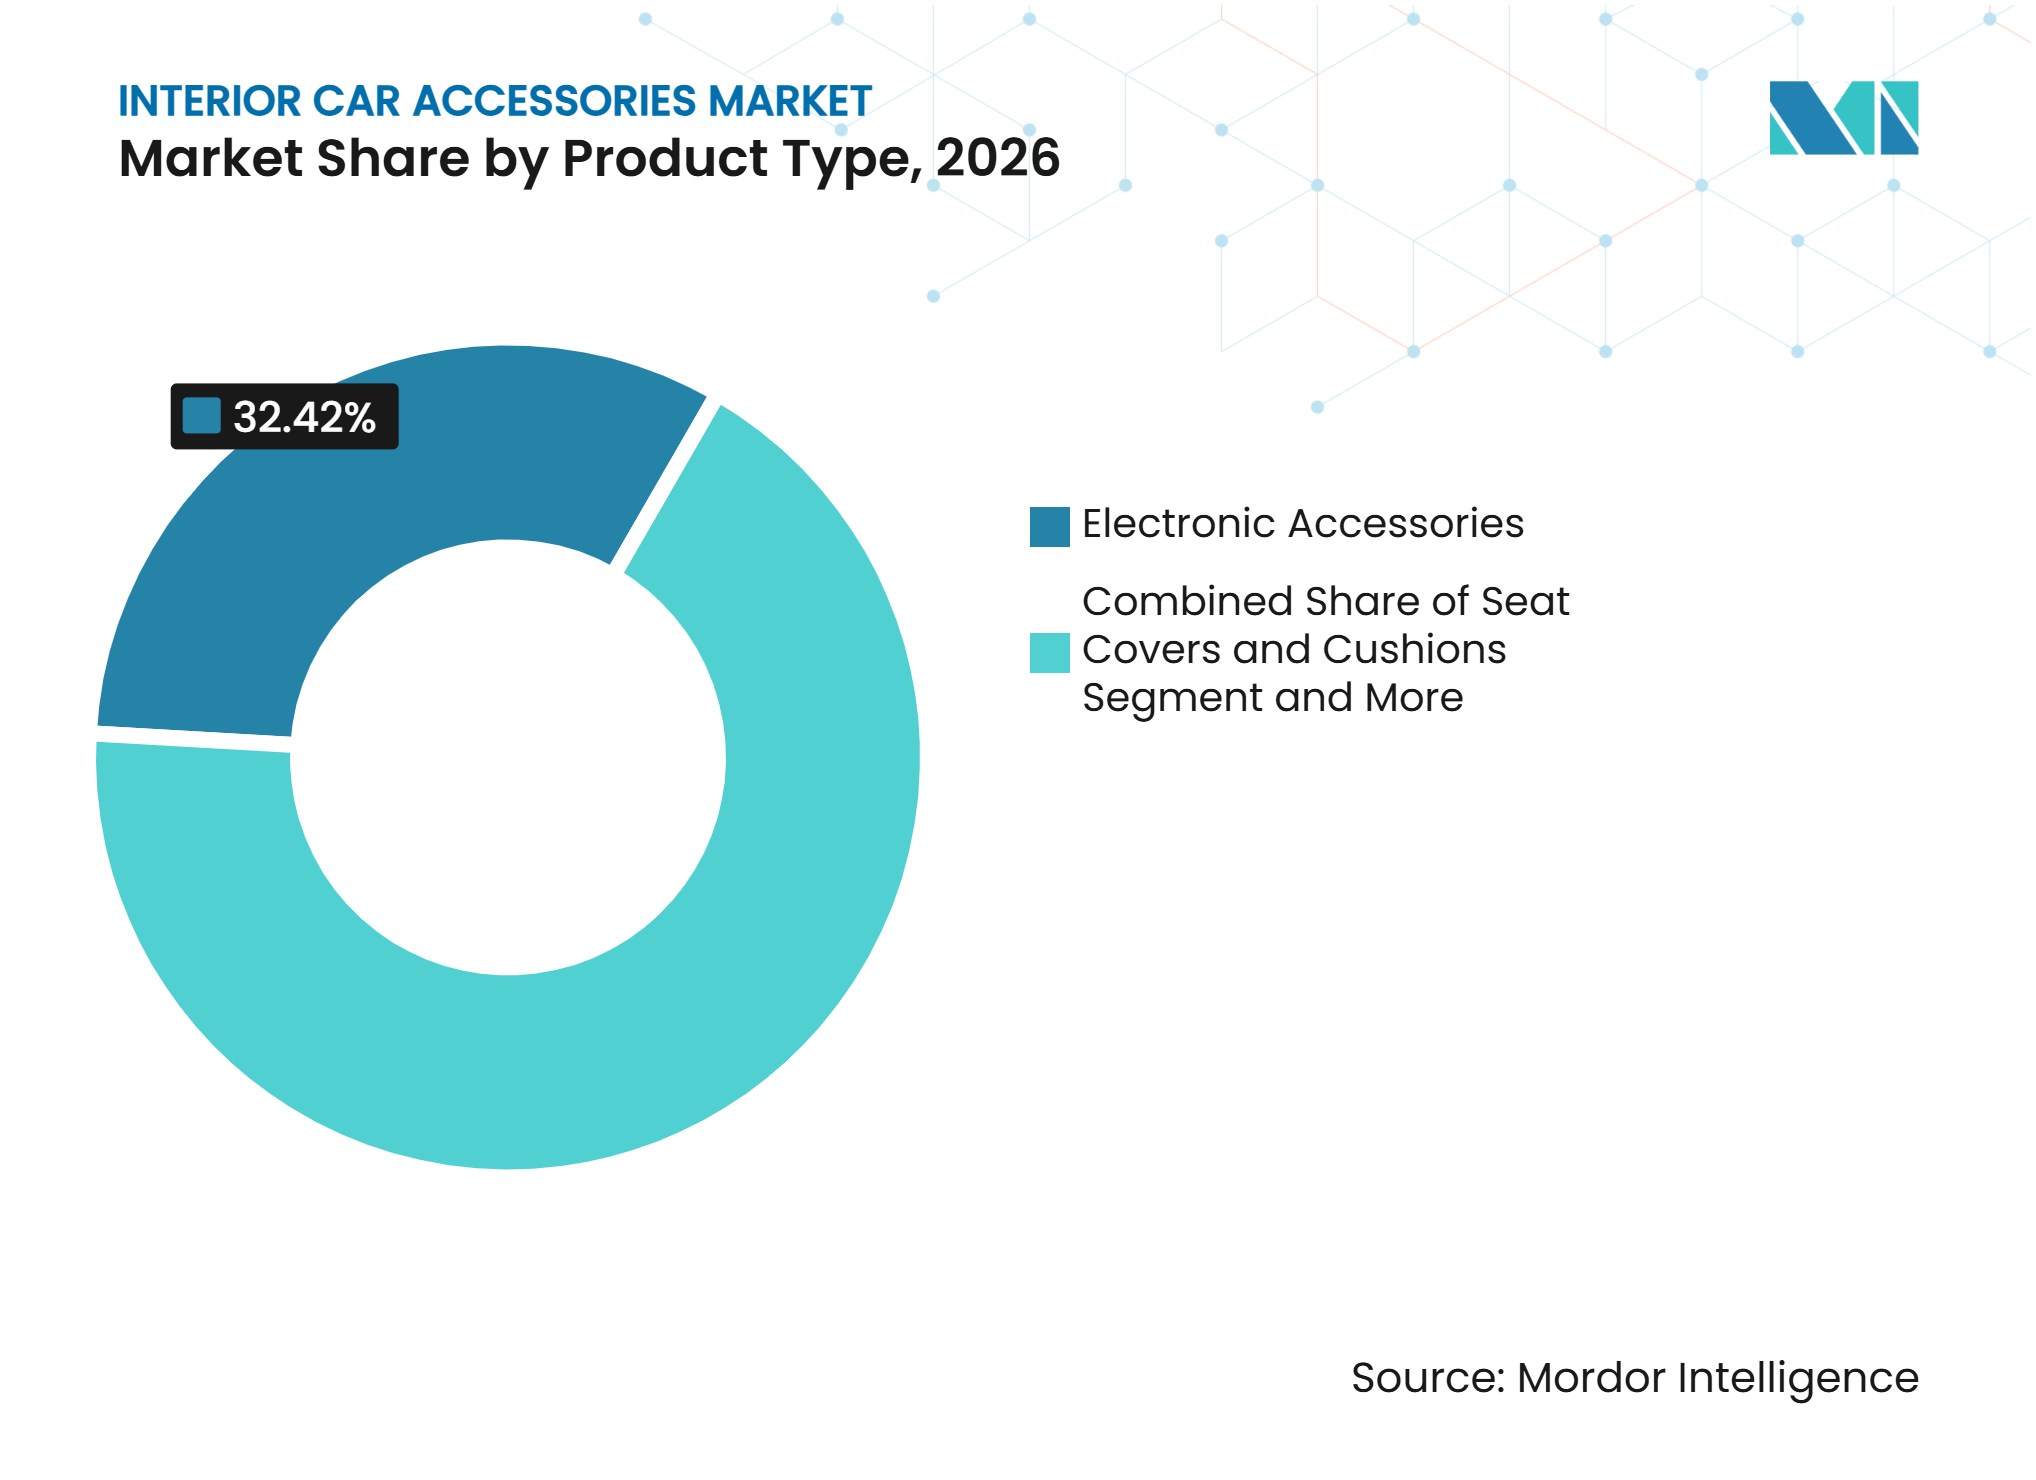
- Nach Produkttyp hielt elektronisches Zubehör im Jahr 2026 einen Marktanteil von 32,42 % am Markt für Fahrzeuginnenausstattung und soll bis 2032 mit einer CAGR von 8,37 % wachsen.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Umsatzanteil von 76,35 %, während Nutzfahrzeuge bis 2032 mit einer CAGR von 7,24 % wachsen sollen.
- Nach Vertriebskanal hielt der Aftermarket im Jahr 2026 einen Umsatzanteil von 59,27 % und soll bis 2032 mit einer CAGR von 6,18 % wachsen.
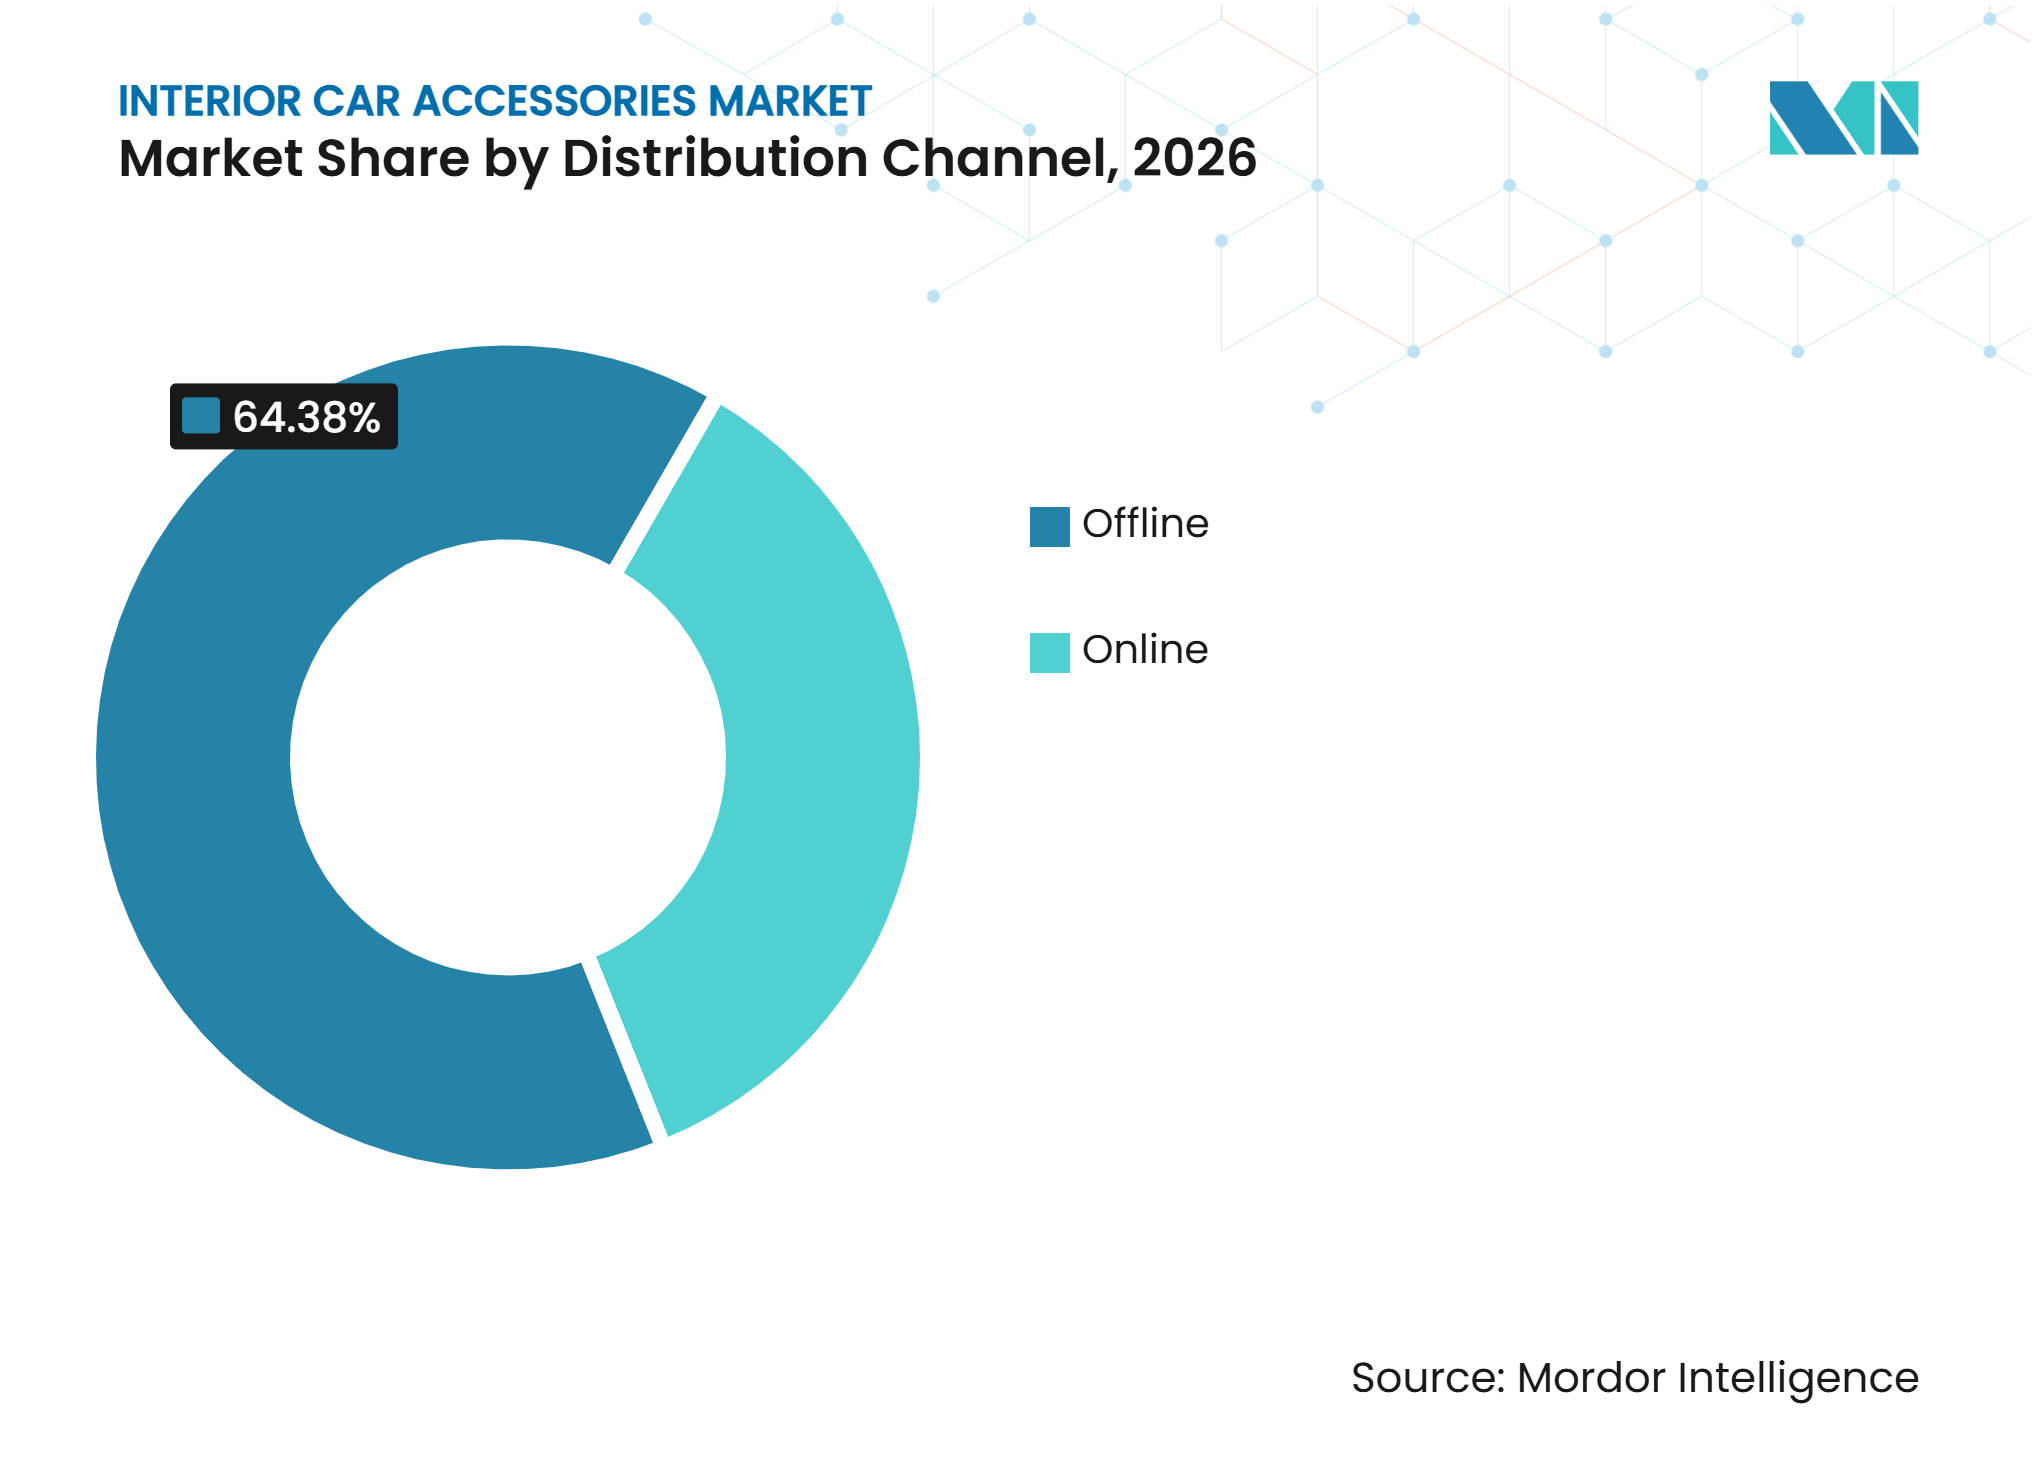
- Nach Distributionskanal hielt der Offline-Kanal im Jahr 2026 einen Anteil von 64,38 % am Aftermarket-Vertrieb, während der Online-Kanal bis 2032 mit einer CAGR von 9,26 % wachsen soll.
- Nach Preissegment hielten Mittelklasseprodukte im Jahr 2026 einen Umsatzanteil von 47,26 %, während Premiumprodukte bis 2032 mit einer CAGR von 8,43 % wachsen sollen.
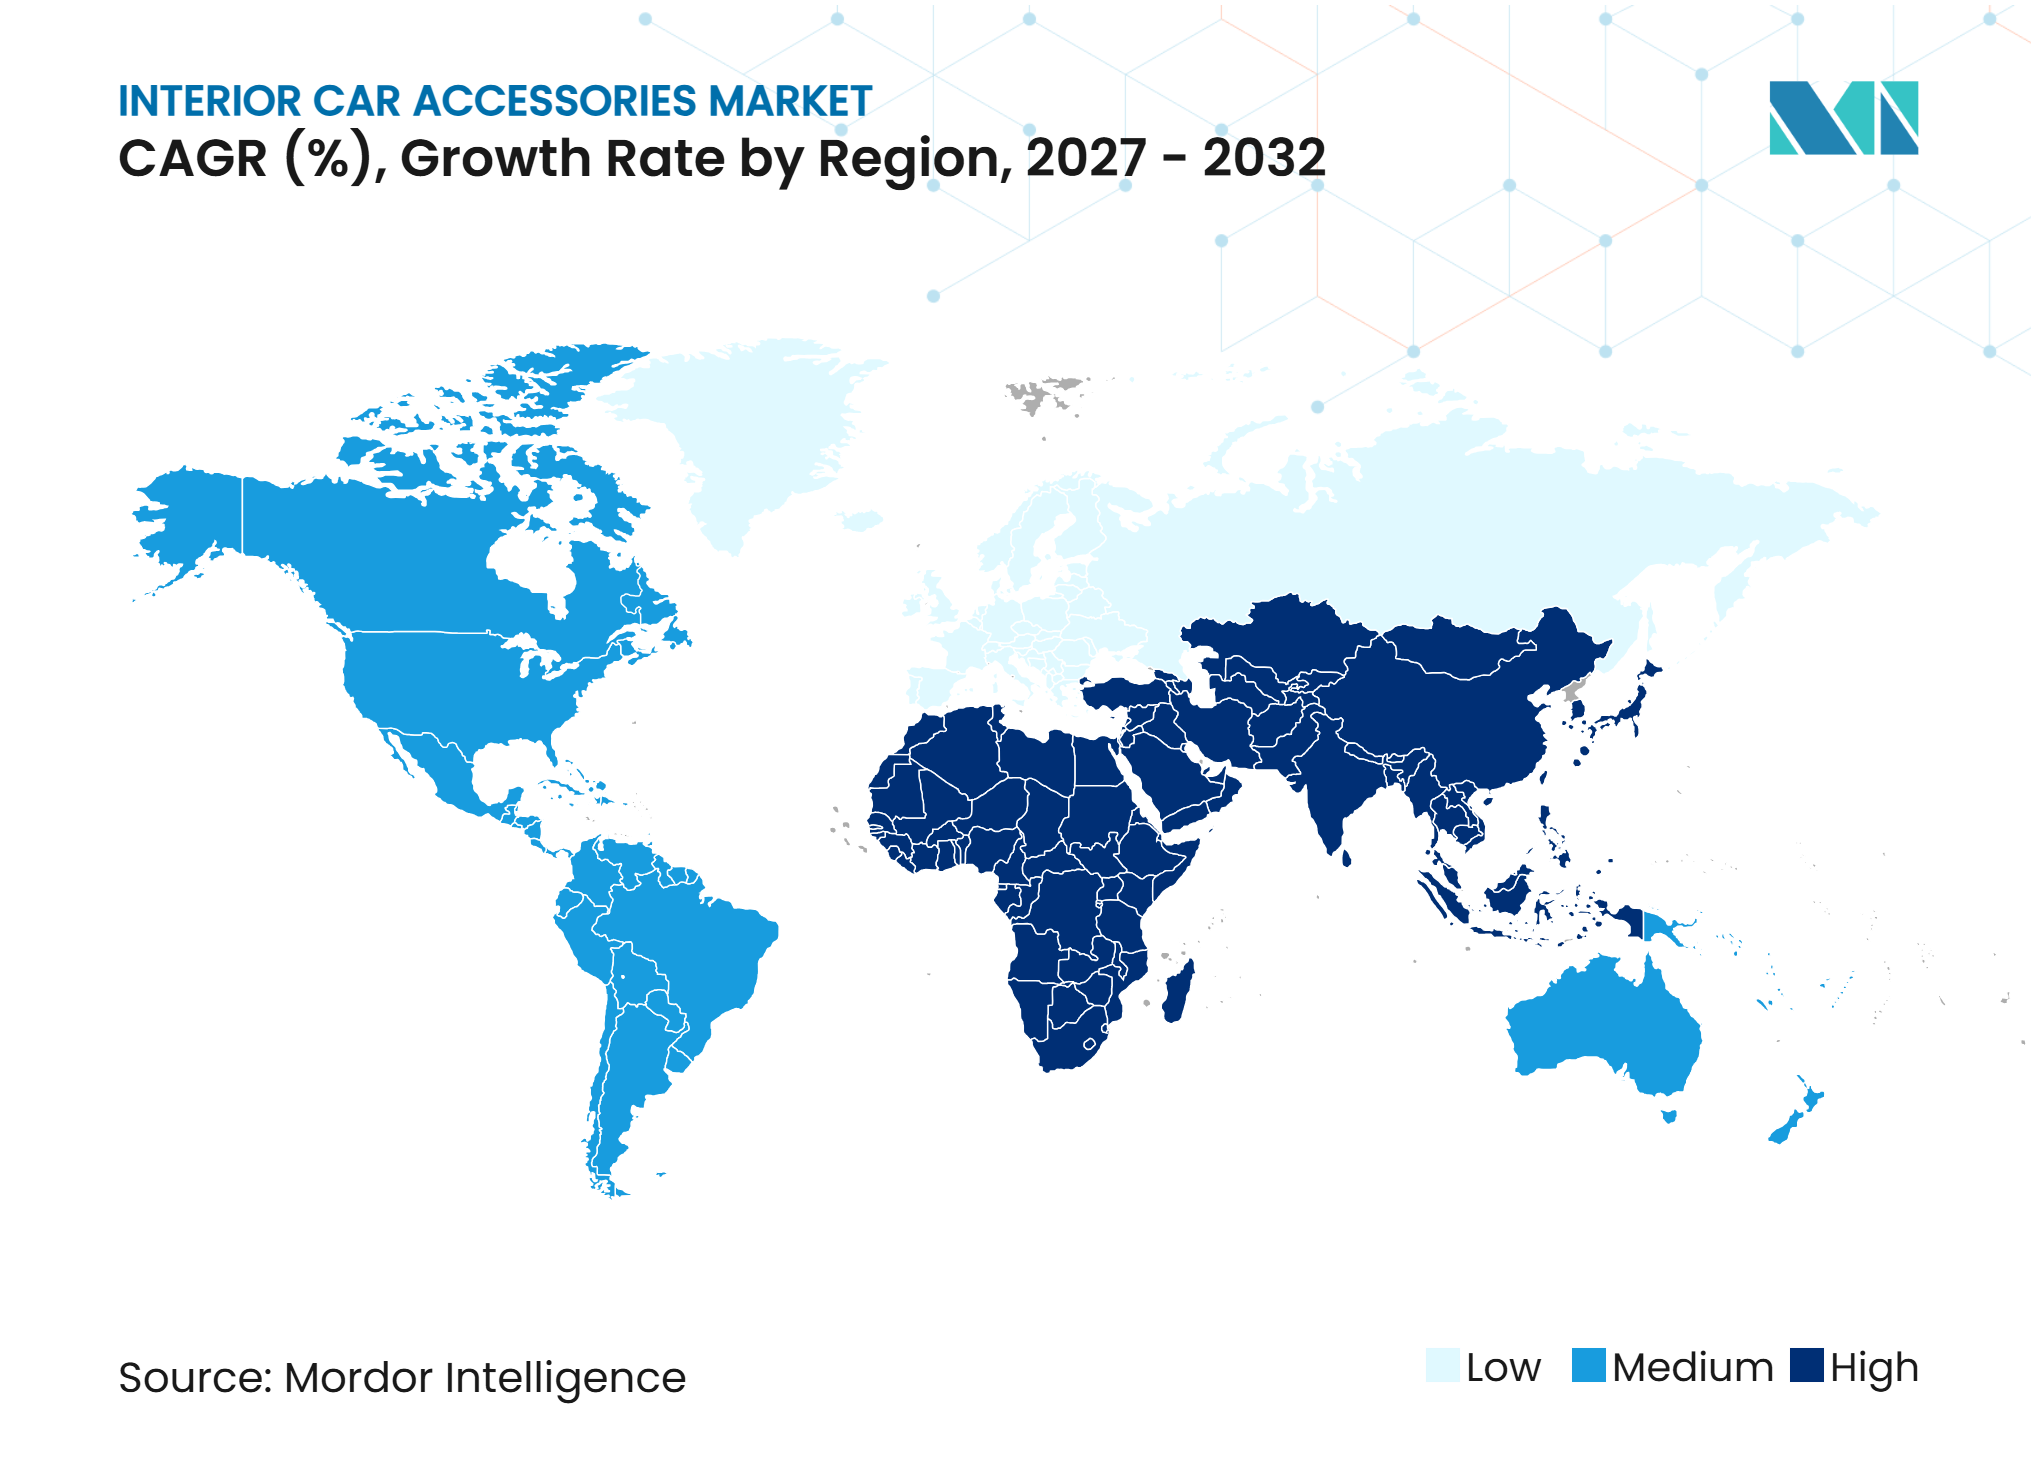
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 37,58 % und soll bis 2032 mit einer CAGR von 6,52 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Wachsende Nachfrage nach Kabinenpersonalisierung und Komfortverbesserungen | +1.8% | Global, mit stärkster Relevanz in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung vernetzter Innenraumelektronik und intelligenter Ladezubehöre | +1.6% | Asien-Pazifik, Nordamerika, Europa sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Längere Fahrzeugbesitzdauer und wachsender Bestand an Gebrauchtfahrzeugen | +1.5% | Nordamerika und Europa, mit wachsender Relevanz in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Ausbau des E-Commerce und fahrzeugspezifischer digitaler Einbautools | +1% | Global, mit schnellerer Akzeptanz in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach nachhaltigen und leicht zu reinigenden Innenraummaterialien | +0.5% | Europa, Nordamerika und Premium-Segmente in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zubehörbündelung über OEM- und Händlerkanäle | +0.3% | Nordamerika, Europa, Japan und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach Kabinenpersonalisierung und Komfortverbesserungen
Personalisierung ist auf allen Fahrzeugpreisebenen zu einem breiteren Kaufkriterium geworden. Käufer suchen zunehmend nach Produkten, die die Kabine im Alltag benutzerfreundlicher und komfortabler machen. Sitzkissen, Lenkradbezüge, Organizer, Beleuchtungsprodukte und Bodenschutz können diesen Bedarf decken, ohne eine größere Fahrzeugmodifikation zu erfordern. Dies stützt den Markt für Fahrzeuginnenausstattung, da viele dieser Käufe nach dem ursprünglichen Fahrzeugverkauf erfolgen können. US-amerikanische Verbraucher gaben im Jahr 2024 52,65 Milliarden USD für Fahrzeugzubehör und -modifikationen aus, und die Specialty Equipment Market Association erwartete, dass die Kategorie im Jahr 2025 weiter wachsen würde. Die verfügbare Produktpalette ermöglicht es einem Käufer, einen spezifischen Bedarf zu decken, beispielsweise verbesserten Sitzschutz oder praktischere Staumöglichkeiten, ohne andere Kabinenkomponenten ersetzen zu müssen. Sie ermöglicht es Einzelhändlern auch, Basisprodukte neben qualitativ hochwertigeren Optionen anzubieten und Verbrauchern so schrittweise Upgrades zu ermöglichen. Die verfügbare Produktpalette erlaubt es Lieferanten, sowohl praktisch orientierte Käufer als auch Verbraucher zu bedienen, die eine individuellere Kabine suchen.
Zunehmende Nutzung vernetzter Innenraumelektronik und intelligenter Ladezubehöre
Elektronisches Zubehör gewinnt an Bedeutung, da Verbraucher einen bequemen Zugang zu Navigation, Laden, Displays und vernetzten Diensten erwarten. Dashcameras, kabellose Ladepads, Telefonhalterungen und Infotainment-Upgrades sind häufige Einstiegspunkte für Fahrzeuge, denen neuere Serienausstattungen fehlen. Garmin meldete, dass sein konsolidierter Umsatz im dritten Quartal 2025 um 12 % auf 1,8 Milliarden USD gestiegen ist, unterstützt durch Lieferungen von Domänensteuergeräten an AutomobilherstellerGarmin gibt Ergebnisse für das dritte Quartal 1 bekannt, Garmin, garmin.com">[1]. Diese Entwicklung zeigt, wie vernetzte Kabinentechnologie immer näher an Serienausstattungssysteme heranrückt. Sie erhöht auch die Bedeutung von Kompatibilität, elektrischer Zuverlässigkeit, Cybersicherheit und Software-Support. Verbraucher können zunächst einfachere Zubehörteile wählen und dann weitere vernetzte Produkte hinzufügen, wenn sich ihre Bedürfnisse ändern, was Lieferanten mehrere Kontaktpunkte während der Besitzdauer bietet. Produktanleitungen und klare Informationen zur Fahrzeugkompatibilität sind besonders wichtig, wenn ein Zubehörteil mit Ladeanschlüssen, Displays oder elektrischen Systemen zusammenarbeiten muss. Der Markt für Fahrzeuginnenausstattung profitiert davon, da Aftermarket-Produkte nützliche Upgrades bieten, ohne eine vollständige Systemänderung auf Serienausstattungsniveau zu erfordern.
Längere Fahrzeugbesitzdauer und wachsender Bestand an Gebrauchtfahrzeugen
Längere Besitzdauern vergrößern die adressierbare Basis für Ersatz und Upgrades. Ältere Fahrzeuge können neuen Bodenschutz, Sitzbezüge, Organizer, Beleuchtung oder Elektronik benötigen, die besser zu den aktuellen Verbrauchererwartungen passen. Dieses Muster gibt dem Markt für Fahrzeuginnenausstattung eine Nachfragebasis, die nicht allein von der Neufahrzeugproduktion abhängt. Die Fahrzeugkohorte von 2015 bis 2019 ist besonders relevant, da Fahrzeuge in diesem Altersbereich häufigere Wartungs- und Auffrischungszyklen durchlaufen können. Der gemeinsame Bericht der Auto Care Association und MEMA stellte fest, dass der Aftermarket-E-Commerce, einschließlich großer Online-Plattformen, bis 2030 voraussichtlich mit einer jährlichen Rate von 6,7 % wachsen wird. Ein Fahrzeug kann nach Verschleiß einen praktischen Ersatz benötigen, während ein anderer Eigentümer möglicherweise einfach ein Produkt möchte, das besser zu seinen aktuellen Reise-, Familien- oder Arbeitsbedürfnissen passt. Dies gibt der Kategorie eine Kombination aus geplanten Ersatzkäufen und eher diskretionären Upgrades. Lieferanten, die klare Einbauinformationen anbieten, können diese wachsende installierte Basis in Wiederholungskäufe umwandeln.
Ausbau des E-Commerce und fahrzeugspezifischer digitaler Einbautools
Online-Einkäufe erweitern die Produktverfügbarkeit für Kunden außerhalb großer Einzelhandelszentren. Fahrzeugspezifische Einbautools können einem Käufer helfen, Produkte vor der Bestellung nach Baujahr, Marke, Modell und Ausstattungsvariante zu filtern. Dies reduziert die Unsicherheit bei Produkten wie Fußmatten, Sitzbezügen, Armaturenbrettverkleidungen und Ladezubehör. SEMA berichtete, dass Amazons Automobilkategorie in den 12 Monaten bis September 2026 einen Umsatz von 24 Milliarden USD erzielte und dass der Spezialausrüstungssektor einen Online-Verkaufsanteil von 48 % erreicht hatte. Bessere Einbaudaten können Retouren reduzieren und die Wirtschaftlichkeit des Direktvertriebs an Verbraucher verbessern. Klare Bilder, Produktabmessungen, Installationsanleitungen und genaue Fahrzeugfilter können Online-Käufe für Käufer praktischer machen, die sonst auf ein stationäres Geschäft angewiesen wären. Diese Tools sind besonders nützlich für präzisionsgepasste Produkte, bei denen eine falsche Bestellung die Installation verzögern oder eine Rücksendung erfordern kann. Der Markt für Fahrzeuginnenausstattung bietet daher Raum für Marken, die starke Produktinhalte, Fahrzeugdaten und zuverlässige Lieferung kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Werkseitig integriertes Infotainment und Laden reduzieren Nachrüstmöglichkeiten | -0.9% | Nordamerika, Europa und Premium-Segmente in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Preise und schnelle Obsoleszenz von elektronischem Zubehör | -0.4% | Global, mit höchster Exposition in Economy- und Mittelklassesegmenten | Kurzfristig (≤ 2 Jahre) |
| Haftung bei Einbau, Airbag, Sichtbarkeit und elektrischer Sicherheit | -0.6% | Global, insbesondere Nordamerika und Europa, wo Fahrzeugsicherheitsanforderungen und Kompatibilitätsbedenken die Zubehörakzeptanz einschränken können | Mittelfristig (2–4 Jahre) |
| Volatile Kosten für Polymere, Textilien, Schaumstoffe und elektronische Komponenten | -0.5% | Global, mit größerer Exposition in preissensiblen Märkten und importabhängigen Lieferketten | Kurz- bis mittelfristig (1–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Werkseitig integriertes Infotainment und Laden reduzieren Nachrüstmöglichkeiten
Werkseitig installierte Displays, kabelloses Laden und vernetzte Funktionen können den Bedarf an eigenständiger Nachrüstelektronik reduzieren. Der Effekt ist am stärksten bei neueren Premiumfahrzeugen und Elektrofahrzeuglinien mit integrierten Cockpitsystemen. Einige Käufer können sich für Software-Upgrades ab Werk entscheiden, anstatt ein physisches Zubehörteil zu kaufen. Dies schränkt die Möglichkeiten für einfache Navigationsprodukte und bestimmte Audio-Upgrades ein. Das Hemmnis gilt nicht gleichermaßen für den gesamten Markt für Fahrzeuginnenausstattung, da vielen älteren Fahrzeugen diese Funktionen noch fehlen. Lieferanten können reagieren, indem sie sich auf Produkte konzentrieren, die mit Seriensystemen zusammenarbeiten, wie Halterungslösungen, Kabelmanagement, Kabinenbeleuchtung und fahrzeugspezifische Staumöglichkeiten.
Hohe Preise und schnelle Obsoleszenz von elektronischem Zubehör
Elektronische Produkte können schnell an Attraktivität verlieren, wenn sich Ladestandards, Kameraqualität, Displays und vernetzte Funktionen ändern. Kunden können einen Kauf verzögern, wenn sie erwarten, dass eine neuere Version kurz darauf bedeutende Verbesserungen bieten wird. Höhere Preise können insbesondere im Economy- und Mittelklassesegment ein Problem darstellen. Die Herausforderung ist größer, wenn ein Zubehörteil mit dem Fahrzeugelektroniksystem verbunden werden muss oder persönliche Daten verarbeitet. Produkttests, klare Garantiebedingungen und Software-Support können Kaufzurückhaltung reduzieren. Lieferanten im Markt für Fahrzeuginnenausstattung müssen Funktions-Upgrades mit Produkten in Einklang bringen, die über mehrere Jahre hinweg nützlich bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Elektronisches Zubehör führt, während Kernkabinenprodukte eine wiederkehrende Nachfrage unterstützenElektronisches Zubehör machte im Jahr 2026 32,42 % des Kategorieumsatzes aus und soll bis 2032 mit einer CAGR von 8,37 % wachsen. Das Segment profitiert von der Nachfrage nach Laden, Telefonintegration, Kameras, Displays und praktischen vernetzten Funktionen. Es bedient auch Besitzer von Fahrzeugen, die diese Systeme bei der Auslieferung nicht enthielten. Dashcameras, Infotainment-Headunits, kabellose Ladepads und Telefonhalterungen sind gängige Kaufkategorien. Kompatibilität bleibt zentral, da Käufer Produkte wollen, die in ihr Fahrzeug passen und zuverlässig mit vorhandenen Kabinensystemen funktionieren. Garmins Unified Cabin 2025 präsentierte ein Domänensteuergerät mit mehreren Displays, sitzplatzbezogener Personalisierung und Ultra-Breitband-Konnektivität. Dies veranschaulicht das höhere Integrationsniveau, das die Premium-Kabinenelektronik prägt. Zertifizierung und Produktqualität können daher etablierte Lieferanten von kostengünstigen Alternativen differenzieren.
Sitzbezüge, Sitzkissen, Fußmatten und -liner, Konsolen und Organizer, Lenkradbezüge, Sonnenschutzblenden, Duftstoffe und Armaturenbrettprodukte bleiben für die Kategorie wichtig. Diese Produkte decken routinemäßige Bedürfnisse nach Schutz, Reinigung, Komfort, Staumöglichkeiten und Kabinenoptik. Sie werden während der Fahrzeugbesitzdauer oft mehr als einmal gekauft, weil sie verschleißen oder beim Fahrzeugverkauf ausgetauscht werden. Klimabedingungen können die Relevanz von Sonnenschutzblenden, Matten und leicht zu reinigendem Sitzschutz erhöhen. Innenraumbeleuchtung kann ebenfalls ein funktionales oder ästhetisches Upgrade bieten, ohne eine vollständige Kabinenumgestaltung zu erfordern. Ein wissenschaftlicher Artikel aus dem Jahr 2025 identifizierte Ambientebeleuchtung als wichtiges Designelement bei der Entwicklung von FahrzeuginnenräumenNachhaltige Materialien für Fahrzeuginnenräume: Trends, Herausforderungen und Strategien für zirkuläres Design, DergiPark, dergipark.org.tr">[2]. Die breite Produktpalette hilft dem Markt für Fahrzeuginnenausstattung, sowohl routinemäßige Ersatzbedarfe als auch diskretionäre Upgrades zu bedienen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Fahrzeugtyp:
Personenkraftwagen führen, während Nutzfahrzeuge an Nachfrage gewinnenPersonenkraftwagen hielten im Jahr 2026 einen Umsatzanteil von 76,35 % der Kategorie. Ihr Umfang spiegelt die Größe des Personenwagenbestands und den persönlichen Charakter der meisten Kabinenkäufe wider. Besitzer von Personenkraftwagen wählen Produkte häufig nach Komfort, Sauberkeit, Familiennutzung, Optik und Mobilgerätekomfort aus. SUVs und Crossover können aufgrund ihrer größeren Innenräume und ihrer aktiven Nutzungspositionierung eine zusätzliche Nachfrage nach Organizern, Fußlinern, Sitzschutz und Rücksitzprodukten erzeugen. Auch Ersatzzyklen spielen eine Rolle, da ein Fahrzeugbesitzerwechsel eine Kabinenauffrischung auslösen kann. Die große Personenkraftwagenbasis gibt Lieferanten Raum, sowohl universelle als auch fahrzeugspezifische Designs anzubieten. Sie unterstützt auch eine breite Preisspanne, von einfachen Schutzprodukten bis hin zu vernetzter Elektronik.
Nutzfahrzeuge sollen bis 2032 mit einer CAGR von 7,24 % wachsen. Flottenoperatoren können Kabinenprodukte nutzen, um den Fahrerkomfort zu verbessern, Geräte zu verwalten, Oberflächen zu schützen und die tägliche Arbeit zu unterstützen. Ergonomische Sitzkissen, strapazierfähige Matten, Organizer, Ladegeräte und Beleuchtung können in Fahrzeugen relevant sein, die viele Stunden genutzt werden. Flottenmodernisierung und Last-Mile-Lieferung können diese Nachfrage unterstützen. Die Kaufentscheidung ist oft praktischer als bei Personenkraftwagen, wobei Langlebigkeit und einfacher Austausch stärker gewichtet werden. Die Fahrzeuginnenausstattungsbranche kann diesen Bedarf mit leicht zu reinigenden Materialien, konsistentem Einbau und Produkten decken, die im großen Maßstab installiert werden können. Das wachsende Nutzfahrzeugsegment schafft auch Chancen für Lieferanten, die Flottenkäufer über Distributoren oder Direktverträge bedienen können.
Nach Vertriebskanal:
Aftermarket führt über den gesamten BesitzzyklusDer Aftermarket machte im Jahr 2026 59,27 % des Kategorieumsatzes aus und soll bis 2032 mit einer CAGR von 6,18 % wachsen. Sein Hauptvorteil besteht darin, dass er Verbraucher lange nach dem Verlassen des Autohauses bedient. Käufer können verschlissene Produkte ersetzen, eine fehlende Funktion nachrüsten oder die Kabine an neue Bedürfnisse anpassen. Der Kanal bietet auch eine viel breitere Auswahl an Designs und Preisen als viele Serienprogramme. Dies ist besonders nützlich für ältere Fahrzeuge und Gebrauchtfahrzeuge, bei denen eine vollständige Kabinenauffrischung die Nutzbarkeit und den wahrgenommenen Wert verbessern kann. Online-Marktplätze, Fachgeschäfte, Installateure und Kfz-Teilehändler tragen alle zur Reichweite des Aftermarkets bei. Der Kanal dürfte relevant bleiben, da Verbraucher Fahrzeuge länger behalten und nach fahrzeugspezifischen Upgrades suchen.
OEM- und Händlerkanäle spielen unterschiedliche Rollen im Markt für Fahrzeuginnenausstattung. Sie können Produkte anbieten, die für ein bestimmtes Fahrzeug konzipiert und entweder vor der Auslieferung oder während des Services installiert werden. Dieser Weg kann für Käufer attraktiv sein, die Garantieklarheit, bestätigten Einbau und One-Stop-Shopping schätzen. Er kann auch Premium-Elektronik und werksabgestimmtes Zubehör unterstützen, das eine stärkere technische Integration erfordert. HARMANs Arbeit an vernetzten Fahrzeugarchitekturen zeigt, warum etablierte Fahrzeugbeziehungen für komplexere Kabinentechnologie wertvoll sein könnenHARMAN präsentiert auf dem MWC 3 Produkte der nächsten Stufe: 'Consumer Experiences. Automotive-Grade.', Harman, harman.com">[3]. Die werkseitige Integration kann jedoch einige Nachrüstmöglichkeiten einschränken. Lieferanten mit Zugang zu Händlerprogrammen und einem starken Aftermarket-Angebot können Käufer an mehr Punkten im Besitzzyklus erreichen.
Nach Distributionskanal:
Offline behält Vertrauen, während Online schneller wächstDer Offline-Vertrieb machte im Jahr 2026 64,38 % des Aftermarket-Umsatzes aus. Stationäre Geschäfte und Installateure bleiben wichtig, wo Kunden Hilfe bei Einbau, Installation oder Produktvergleich wünschen. Dies ist besonders relevant für maßgefertigte Matten, Sitzbezüge, Elektronik und Zubehör, das elektrische Verbindungen erfordert. Ladenpersonal kann auch Cross-Selling-Möglichkeiten zwischen Schutz-, Komfort- und Organizerprodukten schaffen. Offline-Outlets können Retouren unterstützen und sofortigen Ersatz ermöglichen, wenn ein Kunde ein Produkt schnell benötigt. Das Modell bleibt nützlich für Käufer, die weniger komfortabel damit sind, fahrzeugspezifische Artikel online zu bestellen. Für Lieferanten bieten Einzelhandelsbeziehungen weiterhin Sichtbarkeit und praktischen Kundensupport.
Der Online-Vertrieb soll bis 2032 mit einer CAGR von 9,26 % wachsen. Er gibt Verbrauchern Zugang zu einer breiteren Produktauswahl und erleichtert den Vergleich von Modellen, Materialien und Preisen. Fahrzeugspezifische Filter sind wichtig, da sie die Unsicherheit vor dem Kauf reduzieren können. RealTruck erweiterte auch seine stationäre Einzelhandelspräsenz durch einen Store-in-Store-Rollout an Rack Attack-Standorten, was zeigt, dass online-geführte Marken weiterhin von persönlichen Kontaktpunkten profitieren können. Der Markt für Fahrzeuginnenausstattung bewegt sich daher eher auf ein gemischtes Modell zu als auf eine einfache Verlagerung von Geschäften zu Websites.

Nach Preissegment:
Mittelklasseprodukte führen, während Premiumprodukte schneller expandierenMittelklasseprodukte hielten im Jahr 2026 einen Umsatzanteil von 47,26 % der Kategorie. Dieses Segment spricht Verbraucher an, die eine sichtbare Verbesserung bei Passform, Materialqualität oder Funktionen wünschen, ohne die Kosten von Premiumprodukten. Es umfasst viele weit verbreitete Artikel wie Markenmatten, Sitzkissen, Organizer, Ladeprodukte und Duftsysteme. Das Segment profitiert von seiner breiten Kundenbasis bei neuen und gebrauchten Fahrzeugen. Käufer sehen Mittelklasseprodukte oft als praktische Möglichkeit, den Komfort zu verbessern oder den Wiederverkaufswert zu schützen. Marken in diesem Segment müssen die Qualität aufrechterhalten und gleichzeitig zugänglich bleiben. Eine starke Einzelhandelsabdeckung und klare Produktinformationen sind wichtig, da Käufer Alternativen genau vergleichen.
Premiumprodukte sollen bis 2032 mit einer CAGR von 8,43 % wachsen. Das Segment profitiert von der Nachfrage nach fortschrittlicher Elektronik, maßgeschneiderter Passform, hochwertigeren Materialien und stärker integrierten Kabinenfunktionen. Garmins Unified Cabin 2025 demonstriert die Art von vernetzter, personalisierter Funktionalität, die Premium-Preise unterstützen kann. Hochwertiger Bodenschutz, maßgeschneiderte Sitzbezüge und fortschrittliche Beleuchtung können auch Kunden bedienen, die Langlebigkeit und ein hochwertigeres Erscheinungsbild wünschen. Dieses Segment sieht sich höheren Kundenerwartungen an Garantie, Zuverlässigkeit und Installation gegenüber. Die Marktgröße für Fahrzeuginnenausstattung im Premiumsegment kann wachsen, wenn Lieferanten den Wert besserer Materialien, Passform und Funktionalität klar kommunizieren. Günstigere Produkte bleiben notwendig, aber Fälschungen und inkonsistente Qualität können Markenvertrauen in diesem Segment wichtiger machen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen regionalen Umsatzanteil von 37,58 % und soll bis 2032 mit einer CAGR von 6,52 % wachsen. Die Region kombiniert große Fahrzeugbestände mit wachsendem Interesse an vernetzten Funktionen, Kabinenkomfort und Fahrzeugpersonalisierung. China ist besonders relevant, da sein wachsender Fahrzeugbestand die künftige Nachfrage nach Ersatz und Upgrades unterstützt. Die Märkte in der Region umfassen auch Käufer auf unterschiedlichen Preisebenen, was sowohl einfache Schutzprodukte als auch Premium-Elektronik unterstützt. Japan und Südkorea verfügen über eine starke Vertrautheit der Verbraucher mit vernetzten Kabinentechnologien. Indien und südostasiatische Länder fügen Nachfrage nach praktischen, klimarelevanten Produkten wie Matten, Sitzschutz, Organizern und Sonnenschutzblenden hinzu. Die breite Fahrzeugbasis der Region gibt Lieferanten Möglichkeiten, Einbau, Materialien und Preisstufen nach Land anzupassen.
Nordamerika verfügt über eine tiefe Aftermarket-Basis, da viele Besitzer Fahrzeuge über längere Zeiträume behalten. Dies unterstützt eine anhaltende Nachfrage nach Produkten, die die Kabine nach dem ursprünglichen Fahrzeugkauf auffrischen, schützen oder verbessern. Die Region verfügt auch über eine gut entwickelte Mischung aus Facheinzelhandel, Installateuren, Händlerprogrammen und Online-Kanälen. Digitaler Einzelhandel ist wichtig, aber stationäre Geschäfte bleiben nützlich für Produkte, die Installationsunterstützung erfordern oder bei denen Kunden Materialien persönlich begutachten möchten. Fahrzeugspezifischer Einbau und zuverlässige Auftragsabwicklung sind zentral für das Kundenerlebnis. Der Markt für Fahrzeuginnenausstattung in Nordamerika kann von Produkten profitieren, die Komfort, Langlebigkeit und klare Kompatibilitätsinformationen in Einklang bringen.
Europa verfügt über einen reifen Fahrzeugbestand und einen starken Fokus auf Produktsicherheit, Materialien und Nachhaltigkeit. Diese Bedingungen begünstigen Produkte mit glaubwürdigem Einbau, Materialqualität und transparenten Compliance-Informationen. Matten aus recycelten Materialien und andere Konzepte für zirkuläre Materialien können für europäische Käufer und Fahrzeughersteller relevant sein. Südamerika, der Nahe Osten und Afrika stellen kleinere, aber wachsende Bereiche des globalen Marktes für Fahrzeuginnenausstattung dar. Klima, Straßenbedingungen, Neufahrzeugaktivität und die Verfügbarkeit von Einzelhandelsnetzwerken beeinflussen die Produktnachfrage in diesen Regionen. Lieferanten können ihre Position verbessern, indem sie Materialien und Produktsortimente an lokale Nutzungsbedingungen anpassen.
Wettbewerbslandschaft
Marktkonzentration
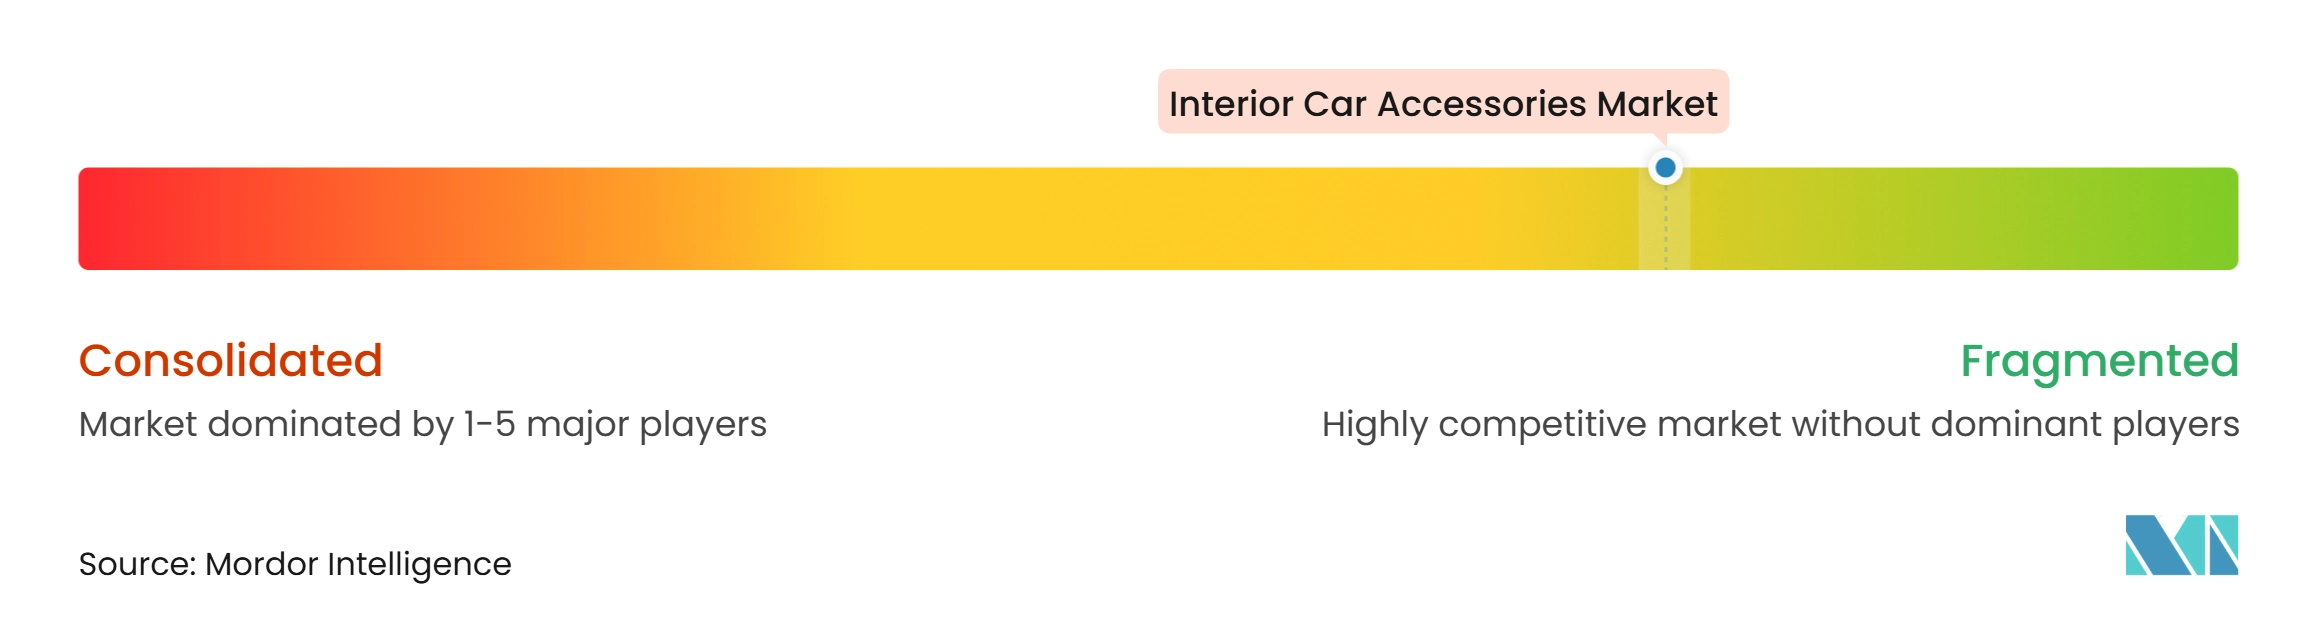
Der Markt für Fahrzeuginnenausstattung ist über das gesamte Spektrum der Produktkategorien hinweg fragmentiert. Rohstofforientierte Produkte, darunter einfache Fußmatten, Sitzbezüge, Sonnenschutzblenden und Duftstoffe, sehen sich starkem Preiswettbewerb durch Eigenmarken und regionale Lieferanten ausgesetzt. Elektronik und vernetzte Kabinenzubehöre haben eine konzentriertere Lieferantengruppe, da sie Software-, Elektrotechnik- und Fahrzeugintegrationsfähigkeiten erfordern. HARMAN, Garmin, Pioneer und Visteon sind im Bereich vernetzter Kabinenelektronik relevant, während spezialisierte Marken bei Schutz-, Komfort- und Organizerprodukten konkurrieren. Unternehmen differenzieren sich durch Einbaubreite, Materialien, Produktzuverlässigkeit, Markenbekanntheit und Zugang zu Einzel- oder Händlerkanälen. Ein Lieferant, der Produktbreite mit genauen Fahrzeugdaten kombinieren kann, hat in einer Kategorie einen Vorteil, in der Einbaufehler zu Retouren führen können. Dies schafft Raum für sowohl etablierte Hersteller als auch fokussierte Aftermarket-Spezialisten.
HARMANs Präsentation von Ready Aware, Ready Connect und Ready Vision QVUE im Februar 2025 zeigte seinen Fokus auf vernetzte Automobilprodukte und satellitengestützte Kommunikation. Garmin brachte im Juni 2025 die Tread 2 Overland und SxS Edition Navigationsgeräte auf den Markt und erweiterte damit sein Premium-Aftermarket-Elektroniksortiment für Spezialfahrzeuge. RealTruck erwarb im März 2025 die Vehicle Accessories Group und erweiterte damit seine Fertigungskapazitäten und sein Produktportfolio in den Bereichen Truck, Jeep und Offroad. Diese Schritte zeigen, dass große Unternehmen Technologie, Produkte und Vertriebskapazitäten ausbauen, anstatt sich auf eine einzelne Zubehörkategorie zu verlassen. Der Ansatz kann die Kaufkraft erhöhen, die Einzelhandelsreichweite verbreitern und mehr Möglichkeiten für Cross-Selling schaffen. Er erhöht auch die Anforderungen für kleinere Unternehmen, denen direkte digitale Beziehungen oder technische Ressourcen fehlen.
Die Wettbewerbschance ist nicht auf Hochtechnologieprodukte beschränkt. Fahrzeugspezifische, nicht-invasive Produkte können Besitzer neuerer Fahrzeuge ansprechen, die keine Seriensysteme verändern möchten. Produkte, die Hitze standhalten, leicht zu reinigen sind oder aus wiederverwertbaren Materialien bestehen, können ebenfalls klare Kundenbedürfnisse ansprechen. Das Beispiel der Volkswagen Atlas Mono-Material-PET-Fußmatte zeigt einen Weg zu stärker zirkulären Materialien für Fahrzeuginnenräume. Marken können auch durch zuverlässige Einbautools, klare Installationsanleitungen und reaktionsschnellen Garantieservice Loyalität aufbauen. Die Fahrzeuginnenausstattungsbranche bleibt offen für neue Marken, aber nachhaltiges Wachstum erfordert zuverlässige Versorgung, Produktqualität und ein Vertriebsmodell, das Verbraucher dort erreicht, wo sie einkaufen. Größere Unternehmen werden ihre Portfolios wahrscheinlich weiter ausbauen, während spezialisierte Lieferanten durch Kategorienfokus und lokales Produktwissen konkurrieren können.
Marktführer in der Fahrzeuginnenausstattungsbranche
-
MacNeil Automotive Products Limited
-
3M Company
-
Covercraft Industries, LLC
-
RealTruck, Inc.
-
Harman International
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fahrzeuginnenausstattung Unternehmen in diesem Bericht
- MacNeil Automotive Products Limited
- Covercraft Industries, LLC
- Pecca Group Berhad
- RealTruck, Inc.
- 3M
- Harman International
- Pioneer Corporation
- Garmin Ltd.
- MOMO Srl
- Car Mate Mfg. Co., Ltd.
- Classic Soft Trim, Inc.
- Grupo Antolin-Irausa, S.A.
- OMP Racing (Sabelt Group)
- Visteon Corporation
- Gentex Corporation
- Robert Bosch GmbH
- DENSO Corporation
- Meguiar's
- OEDRO
Neueste Industrielle Entwicklungen in Markt für Fahrzeuginnenausstattung
- September 2026: OEDRO erweiterte sein fahrzeugspezifisches Innenraumzubehörsortiment um Fußmatten für Chevrolet Silverado und GMC Sierra Modelle sowie Unterbodenstauraum-Lösungen für Ford F-150 und Super Duty Trucks. Die Produkte betonen fahrzeugspezifischen Einbau, Innenraumschutz und Stauraumoptimierung.
- Juni 2026: Meguiar's stellte seine 2026 Quik Solutions Kits vor, darunter ein Allwetter-Fußmatten-Reinigungskit, ein Teppich- und Stoff-Reinigungskit sowie ein Lederpflegekit. Die Produkte kombinieren Reinigungswerkzeuge und Innenraumpflegeformulierungen für eine einfachere Wartung von Fahrzeuginnenräumen.
Globaler Berichtsumfang des Marktes für Fahrzeuginnenausstattung
Der Markt für Fahrzeuginnenausstattung ist segmentiert nach Produkttyp, Fahrzeugtyp, Vertriebskanal, Distributionskanal, Preissegment und Geografie. Nach Produkttyp ist der Markt segmentiert in Sitzbezüge und Sitzkissen; Fußmatten und -liner; Armaturenbrettzubehör und Armaturenbrettkits; Konsolen und Organizer; Lenkradbezüge und Schalthebelknöpfe; elektronisches Zubehör; Innenraumbeleuchtung; Sonnenschutzblenden; Duftstoffe; Zentralverriegelung und Sicherheit; sowie sonstige. Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen und Nutzfahrzeuge. Nach Vertriebskanal ist der Markt segmentiert in OEM und Aftermarket. Nach Distributionskanal ist der Markt segmentiert in Online und Offline. Nach Preissegment ist der Markt segmentiert in Economy, Mittelklasse und Premium. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und das übrige Europa), Asien-Pazifik (China, Indien, Japan, Südkorea, Australien, Indonesien und das übrige Asien-Pazifik), Südamerika (Brasilien, Argentinien, Kolumbien und das übrige Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Türkei, Südafrika, Ägypten und der übrige Nahe Osten und Afrika).
Segmentierungsübersicht
| Sitzbezüge und Sitzkissen |
| Fußmatten und -liner |
| Armaturenbrettzubehör und Armaturenbrettkits |
| Konsolen und Organizer |
| Lenkradbezüge und Schalthebelknöpfe |
| Elektronisches Zubehör |
| Innenraumbeleuchtung |
| Sonnenschutzblenden |
| Duftstoffe |
| Zentralverriegelung und Sicherheit |
| Sonstige |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Erstausrüster (OEM) |
| Aftermarket |
| Online |
| Offline |
| Economy |
| Mittelklasse |
| Premium |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Sitzbezüge und Sitzkissen | |
| Fußmatten und -liner | ||
| Armaturenbrettzubehör und Armaturenbrettkits | ||
| Konsolen und Organizer | ||
| Lenkradbezüge und Schalthebelknöpfe | ||
| Elektronisches Zubehör | ||
| Innenraumbeleuchtung | ||
| Sonnenschutzblenden | ||
| Duftstoffe | ||
| Zentralverriegelung und Sicherheit | ||
| Sonstige | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Vertriebskanal | Erstausrüster (OEM) | |
| Aftermarket | ||
| Nach Distributionskanal | Online | |
| Offline | ||
| Nach Preissegment | Economy | |
| Mittelklasse | ||
| Premium | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Fahrzeuginnenausstattung bis 2032 erreichen?
Der Markt für Fahrzeuginnenausstattung soll bis 2032 einen Wert von 63,21 Milliarden USD erreichen, ausgehend von 46,99 Milliarden USD im Jahr 2027 bei einer CAGR von 6,11 %.
Welche Produktkategorie führt den Umsatz bei Fahrzeuginnenausstattung an?
Elektronisches Zubehör führt mit einem Anteil von 32,42 % im Jahr 2026 und soll bis 2032 ebenfalls mit einer CAGR von 8,37 % wachsen. Dieser Teil des Marktes für Fahrzeuginnenausstattung umfasst Produkte, die Laden, Displays, Kameras, Telefonintegration und praktische vernetzte Funktionen unterstützen. Produkte müssen zuverlässigen Einbau, klare Installationsinformationen und nützliche Funktionen bieten, um das Kundeninteresse zu erhalten.
Welche Region hat die stärksten Aussichten für Fahrzeuginnenausstattung?
Asien-Pazifik führt mit einem Anteil von 37,58 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 6,52 % wachsen. Der Markt für Fahrzeuginnenausstattung in der Region profitiert von großen Fahrzeugbeständen, unterschiedlichen Verbraucherpreisebenen und wachsendem Interesse an Kabinenkomfort und vernetzten Funktionen. Lieferanten müssen Einbau, Materialauswahl und Preisgestaltung an die lokale Fahrzeugnutzung und Kundenpräferenzen anpassen.
Was sind die wichtigsten Einschränkungen bei elektronischem Kabinenzubehör?
Werkseitig integrierte Funktionen können die Nachrüstnachfrage reduzieren, während schnelle Produktaktualisierungen und höhere Preise Käufe verzögern können. Lieferanten können mit Produkten reagieren, die neben bestehenden Fahrzeugsystemen funktionieren, sowie mit klaren Kompatibilitäts-, Garantie- und Supportinformationen, die die Unsicherheit der Kunden reduzieren. Eine klare Wertaussage ist wichtig, wenn Käufer zwischen einem Aftermarket-Upgrade und einer Serienausstattungsoption wählen können.