
Taille et part du marché des huiles végétales hydrogénées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 37.51 Milliards de dollars |
| Taille du Marché (2031) | 47.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des huiles végétales hydrogénées par Mordor Intelligence
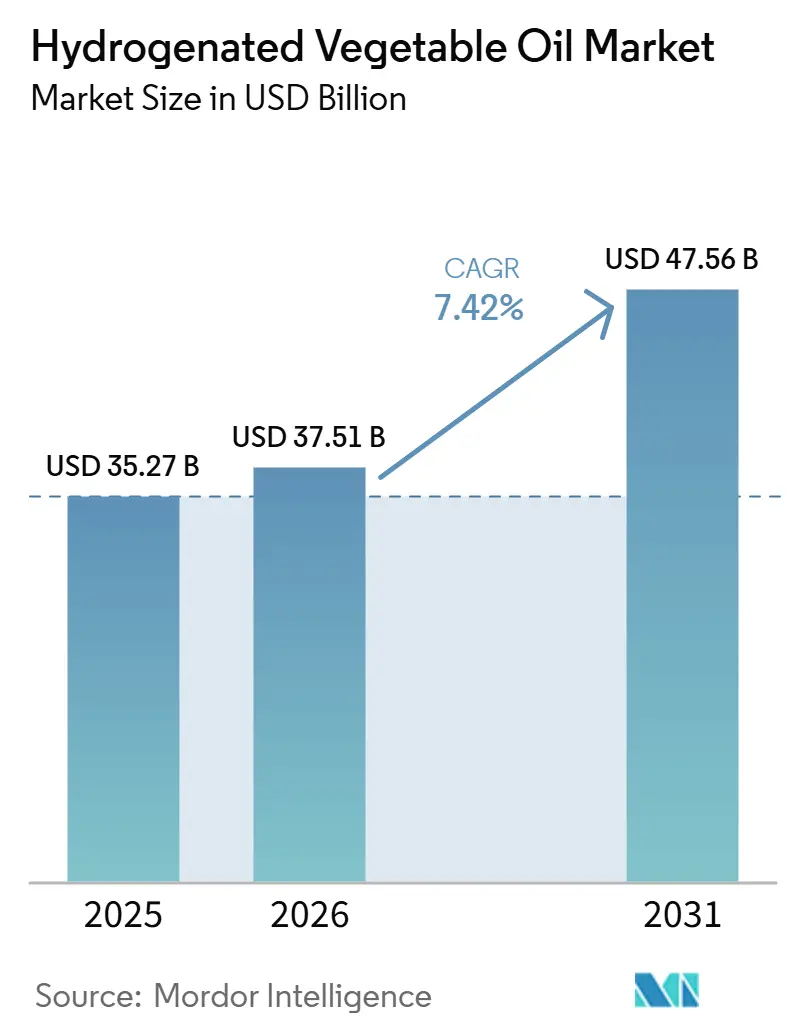
La taille du marché de l'huile végétale hydrogénée était évaluée à 35,27 milliards USD en 2025 et devrait croître de 37,51 milliards USD en 2026 pour atteindre 47,56 milliards USD d'ici 2031, à un CAGR de 4,86 % durant la période de prévision (2026-2031). Le marché de l'huile végétale hydrogénée est en cours de transformation, les fabricants alimentaires remplaçant les huiles partiellement hydrogénées par des graisses entièrement hydrogénées et interestérifiées capables de répondre aux besoins fonctionnels sans acides gras trans industriels. Près de 60 pays, représentant 46 % de la population mondiale, avaient adopté des politiques d'élimination des acides gras trans conformes aux meilleures pratiques d'ici mai 2025, ce qui a accru la nécessité de reformulations vérifiées et de chaînes d'approvisionnement conformes. Le marché de l'huile végétale hydrogénée présente donc une demande dans deux contextes distincts : des graisses abordables soutenant les aliments transformés dans les économies en développement, et des graisses spécialisées répondant aux besoins de reformulation dans les économies développées. Les producteurs intégrés peuvent tirer parti de leur capacité de raffinage et de leurs compétences techniques pour répondre à ces deux exigences. Le marché de l'huile végétale hydrogénée fait également face à un contrôle accru de la traçabilité des matières premières et de la conformité des produits finis, ce qui favorise les fournisseurs capables de documenter leurs procédés et leurs matières premières.
Principaux enseignements du rapport
- Par type de produit, l'huile de palme détenait 44,38 % de la part de marché de l'huile végétale hydrogénée en 2025, tandis que l'huile de tournesol devrait croître à un CAGR de 5,86 % jusqu'en 2031.
- Par application, l'alimentation et les boissons représentaient 56,43 % de la part de marché de l'huile végétale hydrogénée en 2025, tandis que les applications industrielles devraient se développer à un CAGR de 6,03 % jusqu'en 2031.
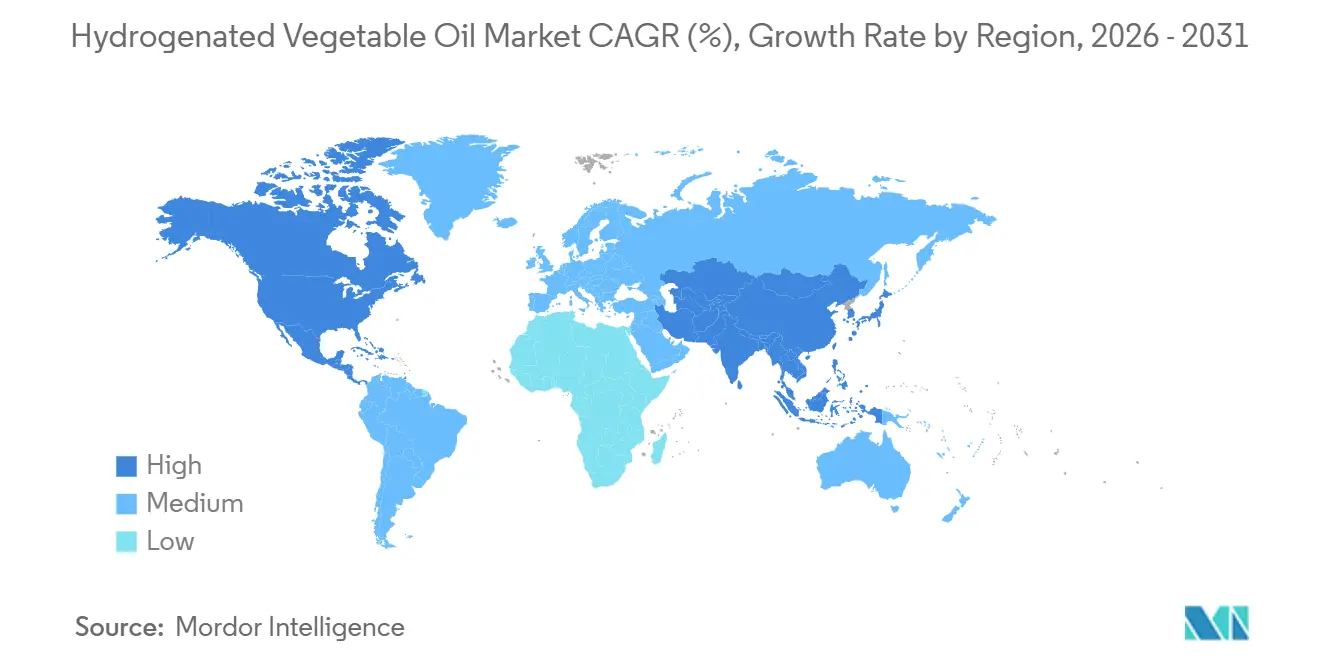
- Par géographie, l'Amérique du Nord détenait 35,68 % des revenus en 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 6,62 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion croissante des graisses spécialisées et fonctionnelles | +1.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante de graisses spécialisées de la part de l'industrie des aliments transformés | +1.5% | Mondial, avec le Brésil, la Chine et l'Inde en tête de la croissance des volumes | Long terme (≥ 4 ans) |
| Demande croissante d'ingrédients gras économiques | +1.2% | Asie-Pacifique et Moyen-Orient et Afrique, avec des retombées en Amérique du Sud | Long terme (≥ 4 ans) |
| Demande croissante pour les applications de friture industrielle | +0.8% | Amérique du Nord et Asie-Pacifique, marchés principaux | Moyen terme (2 à 4 ans) |
| Avancées dans les technologies de modification des graisses | +0.9% | Mondial, premiers gains dans les pôles de R&D de l'UE et de l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Inclination croissante vers les graisses d'origine végétale | +0.6% | Amérique du Nord et UE, premières retombées vers les zones urbaines d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion croissante des graisses spécialisées et fonctionnelles
Les graisses spécialisées et fonctionnelles transforment la manière dont le marché des huiles végétales hydrogénées sert les fabricants alimentaires. Les exigences américaines ont supprimé les huiles partiellement hydrogénées des usages alimentaires, encourageant les producteurs alimentaires à utiliser des alternatives entièrement hydrogénées et interestérifiées lorsqu'une performance en matière de graisses solides est requise[1]. Ces alternatives peuvent offrir un comportement de fusion contrôlé tout en évitant les acides gras trans produits industriellement. Cargill a annoncé en mars 2026 une expansion pluriannuelle de son installation d'huiles alimentaires à Port Klang, en Malaisie, en ajoutant une technologie de production de graisses spécialisées pour servir les clients des secteurs de la confiserie, de la boulangerie et des produits laitiers. Ce type d'investissement élève le niveau opérationnel pour les fournisseurs souhaitant participer à des formulations complexes pour leurs clients. Les équivalents du beurre de cacao restent importants car les enrobages chocolatés nécessitent une cristallisation, une fusion et des performances sensorielles étroitement contrôlées.
Demande croissante de graisses spécialisées de la part de l'industrie des aliments transformés
La production d'aliments transformés reste une source centrale de demande pour le marché des huiles végétales hydrogénées. Les boulangeries et les confiseurs utilisent des shortenings, des margarines et des graisses de fourrage car ces ingrédients offrent texture, consistance et stabilité à la conservation. Une revue de 2026 portant sur les alternatives à l'hydrogénation des huiles végétales a identifié l'interestérification, l'oléogélification et la sonocristallisation comme des approches pertinentes pour maintenir les propriétés fonctionnelles des graisses tout en réduisant l'exposition aux acides gras trans. Le marché des huiles végétales hydrogénées continue de servir des applications où ces technologies complètent, plutôt que remplacent totalement, les méthodes de transformation établies. Les margarines et shortenings abordables restent pertinents pour les fabricants alimentaires d'Asie du Sud et du Sud-Est et d'Afrique subsaharienne. Les orientations du Codex sur la teneur en matières grasses végétales dans les produits chocolatés fournissent également un cadre commun aux fabricants qui s'approvisionnent en ingrédients gras végétaux sur plusieurs marchés.
Avancées dans les technologies de modification des graisses
Les technologies de modification des graisses deviennent de plus en plus importantes à mesure que les entreprises alimentaires recherchent des produits conformes et cohérents. L'interestérification enzymatique constitue une alternative à l'hydrogénation partielle et aide les transformateurs à développer des graisses pour des applications nécessitant des profils de fusion spécifiques. La revue scientifique de 2026 a décrit l'interestérification, l'oléogélification et la sonocristallisation comme des voies techniques établies pour préserver les caractéristiques fonctionnelles des graisses alimentaires[2]. Cette évolution technique favorise les entreprises qui combinent une capacité d'hydrogénation avec des connaissances spécialisées en matière de transformation. Fuji Oil a développé des technologies de graisses SOS pour les substituts du beurre de cacao et étend sa présence en raffinage spécialisé en Malaisie à travers sa coentreprise avec Johor Plantations Group. Le marché des huiles végétales hydrogénées évolue par conséquent vers des produits davantage définis par leurs performances applicatives et leur documentation que par leur volume en vrac seul.
Inclination croissante vers les graisses d'origine végétale
Le développement des aliments d'origine végétale élargit la gamme des systèmes de graisses envisagés par les formulateurs alimentaires. AAK a reçu une lettre de non-objection de la Food and Drug Administration des États-Unis en juillet 2024 pour sa notification GRAS relative à la stéarine de karité, autorisant son utilisation dans les substituts de viande, de volaille et de produits laitiers d'origine végétale. Cette approbation a offert aux fabricants une autre option pour les applications à graisses solides en dehors des matières premières tropicales. Le marché des huiles végétales hydrogénées peut répondre à cette tendance grâce à des ingrédients traçables à base de tournesol, de canola et de colza pour certaines applications premium. FranceAgriMer a signalé un intérêt pour l'huile de colza entièrement hydrogénée comme option pour réduire la dépendance aux graisses exotiques dans les applications alimentaires françaises nécessitant une texture solide. Le choix des matières premières est donc de plus en plus lié aux exigences d'étiquetage, d'origine et de formulation des clients. Ces considérations sont les plus significatives lorsque les fabricants souhaitent à la fois un positionnement d'origine végétale et des performances physiques fiables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Réglementations strictes sur la teneur en acides gras trans | -1.2% | Amérique du Nord et UE (principaux), avec des retombées mondiales via l'initiative REPLACE de l'OMS | Court terme (≤ 2 ans) à moyen terme (2 à 4 ans) |
| Préférence croissante des consommateurs pour des huiles plus saines | -0.8% | Amérique du Nord et Europe principalement ; Asie-Pacifique urbaine de plus en plus | Long terme (≥ 4 ans) |
| Disponibilité de graisses alternatives | -0.5% | Mondial, concentré dans les marchés développés | Moyen terme (2 à 4 ans) |
| Préoccupations environnementales et de durabilité | -0.4% | UE et Amérique du Nord (principaux), avec des retombées via la pression de la certification RSPO à l'échelle mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes sur la teneur en acides gras trans
Les réglementations sur les acides gras trans contraignent les huiles partiellement hydrogénées, tout en créant une exigence de reformulation pour d'autres systèmes de graisses. Le règlement de l'Union européenne 2019/649 limite les acides gras trans industriels à 2,00 g pour 100,00 g de matières grasses dans les produits alimentaires, obligeant les fabricants à valider leurs formulations et à maintenir une documentation de conformité[3]. L'Organisation mondiale de la Santé avait validé 9 pays comme disposant de politiques d'élimination conformes aux meilleures pratiques d'ici mai 2025, dont l'Autriche, la Norvège, Oman et Singapour. Le marché des huiles végétales hydrogénées doit donc fournir des ingrédients capables de satisfaire les règles des marchés de destination, et pas seulement celles du pays producteur. Les tests sur les produits finis augmentent l'exposition des entreprises alimentaires qui achètent des intermédiaires non vérifiés. Cette situation tend à favoriser les fournisseurs certifiés disposant de systèmes qualité établis.
Préférence croissante des consommateurs pour des huiles plus saines
L'intérêt des consommateurs pour les huiles peu transformées et à haute teneur en acide oléique affecte les catégories alimentaires destinées à la vente au détail. Les huiles de tournesol, de canola et d'olive ont gagné en popularité dans des applications qui reposaient historiquement sur des graisses sélectionnées pour leur texture et leur durée de conservation. Les huiles entièrement hydrogénées peuvent être exemptes d'acides gras trans industriels, mais le terme « hydrogéné » peut encore être associé par les consommateurs aux produits partiellement hydrogénés. Cette perception peut limiter l'attrait des produits même lorsque leur formulation répond aux exigences modernes en matière d'acides gras trans. L'huile de tournesol à haute teneur en acide oléique est également utilisée en friture commerciale, où une durée de vie de friture plus longue peut soutenir les opérations de restauration. Le marché des huiles végétales hydrogénées doit donc être compétitif à la fois sur la base de preuves fonctionnelles et d'une communication produit compréhensible.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
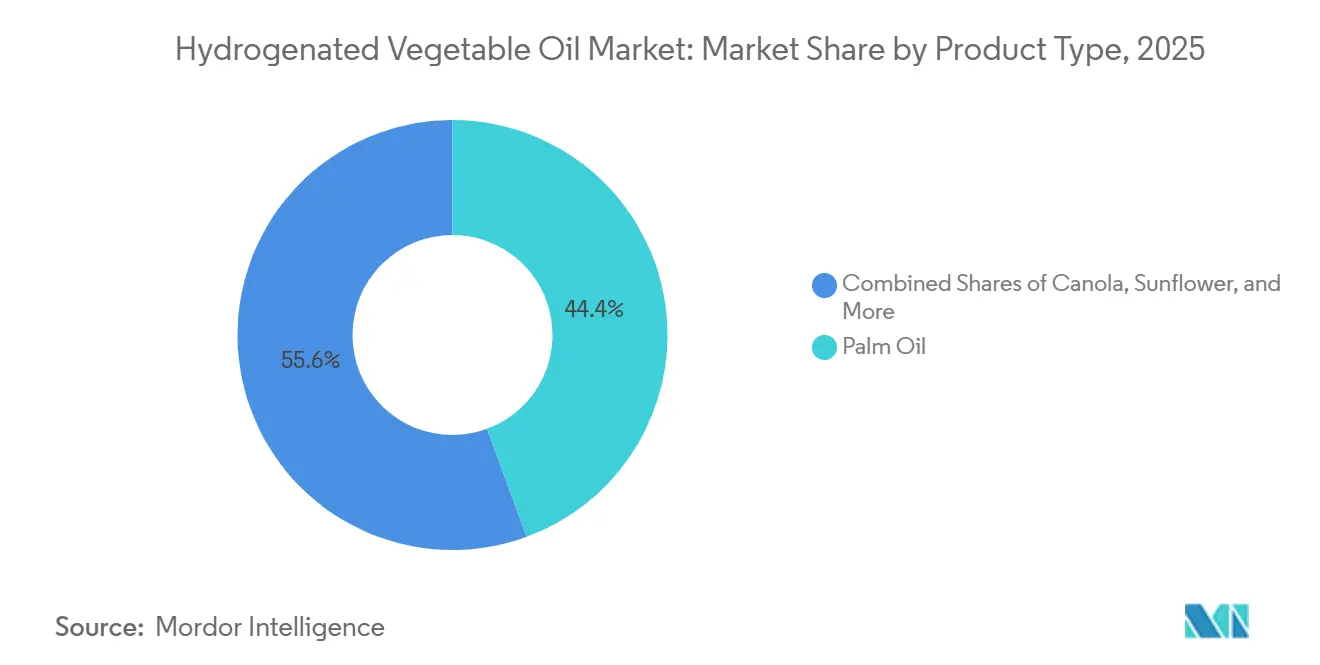
l'huile de palme en tête tandis que l'huile de tournesol gagne du terrainL'huile de palme représentait 44,38 % des revenus mondiaux en 2025. Sa position reflète un avantage en termes de coût, un profil de saveur neutre et sa large adéquation pour la boulangerie, la confiserie et la friture en restauration collective. Sa forme semi-solide à température ambiante et sa résistance à l'oxydation favorisent son utilisation dans la margarine et le shortening. Ces caractéristiques restent précieuses pour les transformateurs opérant à l'échelle industrielle, même si les exigences européennes en matière de diligence raisonnable accroissent l'attention portée à la traçabilité et à l'approvisionnement liés au palmier. Les fournisseurs doivent démontrer des pratiques durables sans supprimer le rôle technique des graisses à base de palme.
L'huile de soja occupait la deuxième position, notamment sur les marchés nord-américains et sud-américains où la capacité de trituration des oléagineux établie soutient une base de shortening économique pour les fabricants alimentaires locaux. Les produits à base de canola gagnent en attention dans les applications haut de gamme au Canada, en Allemagne et en France, où un positionnement sans OGM peut soutenir la différenciation des produits. Les variantes de graisses tropicales dérivées de la noix de coco et autres restent pertinentes dans certaines utilisations en confiserie et en soins personnels. L'huile de tournesol devrait croître à un CAGR de 5,86 % jusqu'en 2031. La taille du marché de l'huile végétale hydrogénée pour l'huile de tournesol est soutenue par la demande de formulations à étiquette propre et d'alternatives conformes aux exigences relatives aux acides gras trans. Les données de l'USDA situaient la production mondiale d'huile de tournesol à haute teneur en acide oléique à 3,20 millions de tonnes métriques lors de la campagne de commercialisation 2024/25, tandis que la concentration de l'offre en Ukraine et en Europe de l'Est encourage le double approvisionnement et les contrats à terme.



Par application :
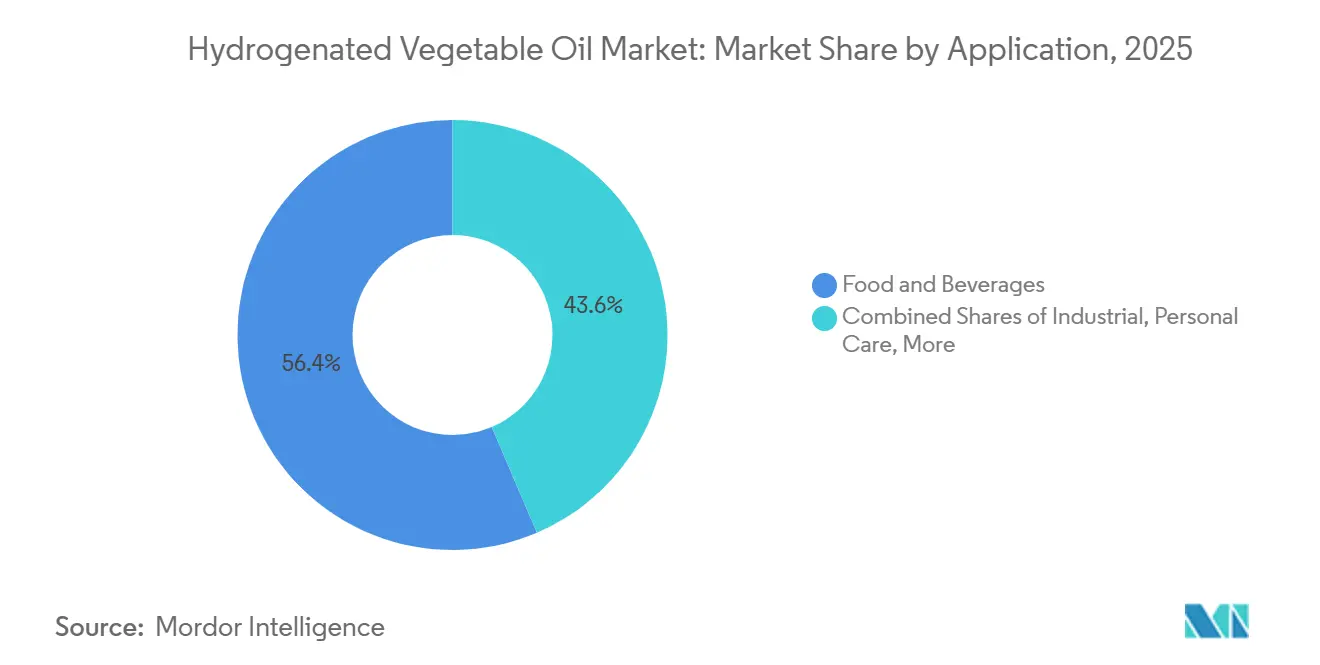
l'alimentation et les boissons en tête tandis que les usages industriels se développentL'alimentation et les boissons représentaient 56,43 % des revenus mondiaux en 2025. Ce segment comprend les produits laitiers, la boulangerie et la confiserie, les snacks et les aliments salés, ainsi que les produits carnés. Les applications en boulangerie et confiserie reposent sur un comportement de fusion contrôlé, la cristallisation et la compatibilité avec les systèmes à base de beurre de cacao. Les crèmes pour café, les analogues de fromage, les garnitures fouettées, les nouilles instantanées et les crackers assaisonnés utilisent des systèmes de graisses végétales structurées pour la texture, la stabilité, la durée de conservation et la cohérence du produit. Les produits carnés à base de plantes constituent une utilisation plus modeste mais en développement, car les graisses structurées peuvent contribuer à créer la sensation en bouche souhaitée.
Les applications industrielles devraient croître à un CAGR de 6,03 % jusqu'en 2031. Les lubrifiants, les bougies et les tensioactifs industriels utilisent les huiles végétales hydrogénées pour leur stabilité thermique et leurs propriétés cireuses. Les soins personnels et les cosmétiques constituent un autre domaine d'application, où ces ingrédients agissent comme émollients, agents de consistance et bases porteuses dans les rouges à lèvres, les crèmes pour la peau et les après-shampooings. L'alimentation animale est une application plus modeste et stable, notamment dans les formulations aquacoles et d'élevage où les graisses contribuent à la densité énergétique. Les exigences de conformité aux normes alimentaires augmentent également le coût de participation pour les fournisseurs de plus petite taille. Le marché de l'huile végétale hydrogénée fournit un intrant pour les formulations destinées aux consommateurs et les procédés industriels, ce qui élargit les sources de demande.

Analyse géographique
Marché de l'huile végétale hydrogénée en Amérique du Nord
L'Amérique du Nord a représenté 35,68 % des revenus mondiaux en 2025. Les États-Unis soutiennent cette position grâce à une large base de fabrication d'aliments transformés et à leur transition des huiles partiellement hydrogénées vers des alternatives entièrement hydrogénées. La Food and Drug Administration a supprimé le statut « généralement reconnu comme sûr » des huiles partiellement hydrogénées, et les modifications réglementaires ultérieures ont éliminé les références restantes dans les normes alimentaires. Le Canada et le Mexique contribuent à la demande par le biais des aliments emballés et de la restauration, tandis que les relations d'approvisionnement transfrontalières soutiennent la standardisation des ingrédients gras. La restauration et la friture industrielle restent importantes, car les cuisines commerciales nécessitent des produits stables à la conservation.
Marché de l'huile végétale hydrogénée en Europe
L'Europe dispose d'un environnement de reformulation mature, façonné par les limites imposées aux acides gras trans et par la demande de produits spécialisés. La limite de 2,00 g pour 100,00 g fixée par l'Union européenne a fait des formulations conformes une exigence établie pour les fabricants d'aliments. L'Allemagne devrait enregistrer un CAGR de 4,71 % jusqu'en 2031, soutenu par la boulangerie, la confiserie et la production d'aliments à base de plantes. La demande reflète également l'intérêt pour des ingrédients gras certifiés et traçables, tandis qu'OMV a lancé en juin 2024 une installation autrichienne de cotraitement d'une capacité de 160 000,00 tonnes métriques de biomasse liquide par an. L'Espagne, les Pays-Bas, la Pologne et la Belgique constituent des maillons supplémentaires de transformation et d'échange pour la région.
Marché de l'huile végétale hydrogénée en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Asie-Pacifique devrait croître à un CAGR de 8,62 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide du marché de l'huile végétale hydrogénée. La Malaisie et l'Indonésie sont de grands centres de transformation d'huile de palme et de soja, tandis que l'Inde, la Chine, le Vietnam et la Thaïlande affichent une demande croissante dans les secteurs de la boulangerie, des nouilles instantanées et de la restauration. L'autorité de réglementation alimentaire de l'Inde a appliqué des limites sur les acides gras trans pour les aliments transformés, favorisant un passage vers les graisses entièrement hydrogénées et interestérifiées. L'Amérique du Sud bénéficie de la base oléagineuse du Brésil et de l'Argentine ainsi que d'un secteur alimentaire intérieur en expansion, tandis que le Moyen-Orient et l'Afrique restent d'importants marchés d'importation avec des importations élevées d'aliments transformés et une production intérieure croissante. Les marchés d'Afrique subsaharienne présentent un potentiel à long terme à mesure que l'urbanisation, les revenus et les capacités de transformation alimentaire se développent.
Paysage concurrentiel
Concentration du Marché
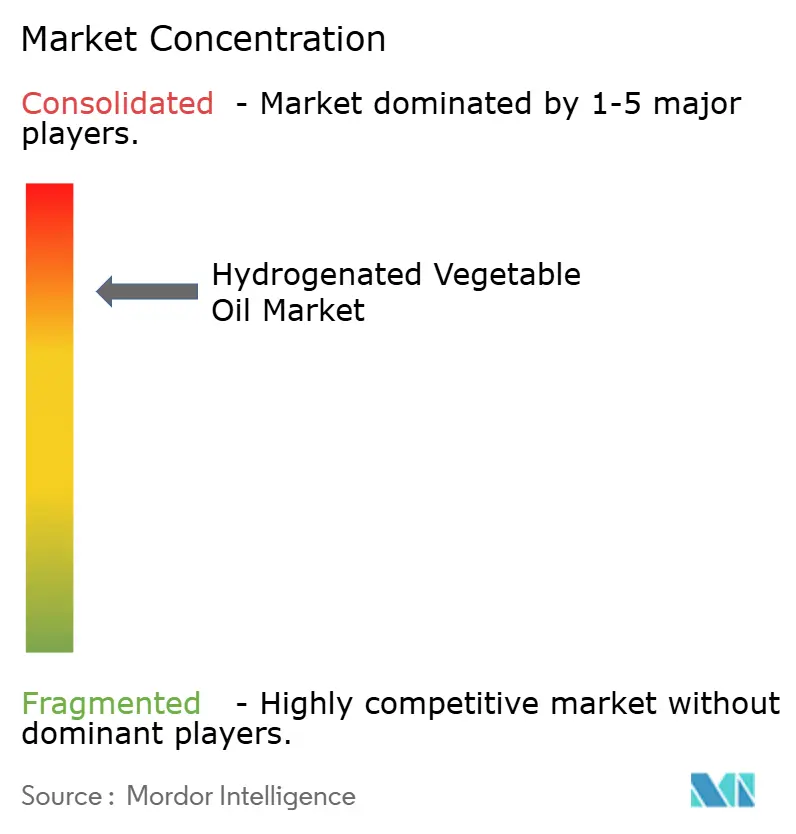
Le marché des huiles végétales hydrogénées présente une structure concentrée car les transformateurs intégrés peuvent combiner plantations, opérations de trituration, raffinage et transformation de graisses spécialisées. Wilmar International, Cargill, Bunge, AAK et ADM disposent de réseaux de fabrication et d'approvisionnement qui atteignent les régions productrices de matières premières et les principaux marchés de consommation. Leur envergure soutient un approvisionnement fiable, un support technique et des systèmes de conformité à mesure que le marché des huiles végétales hydrogénées évolue des produits de qualité courante vers des fractions spécialisées. Cette évolution favorise les fournisseurs capables de développer des solutions personnalisées et de vérifier les performances des produits. Les producteurs de plus petite taille peuvent encore être compétitifs lorsqu'ils offrent un approvisionnement local, des formulations sur mesure ou des quantités minimales de commande plus faibles.
L'expansion de Port Klang par Cargill en mars 2026 illustre l'investissement dans la capacité de graisses spécialisées pour les clients en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique. La société associée d'IOI, Bunge Loders Croklaan, a achevé sa deuxième usine de graisses spécialisées à La Nouvelle-Orléans début 2026 et a poursuivi les travaux sur une raffinerie à faible consommation d'énergie à Amsterdam, selon le rapport intégré 2025 d'IOI. AAK et Kuala Lumpur Kepong ont créé Nura Specialty Oils and Fats en octobre 2025 pour produire des fractions de palme spécialisées pour les substituts du beurre de cacao. Ces projets positionnent les capacités à proximité des principales régions de matières premières et de clients, tout en augmentant la disponibilité de fractions spécialisées pour les applications de confiserie. L'avantage concurrentiel réside dans la connexion entre l'accès aux matières premières, le raffinage, la connaissance des applications et l'assurance qualité.
Les exigences en matière de durabilité et de traçabilité constituent un facteur concurrentiel supplémentaire pour le marché des huiles végétales hydrogénées. La certification RSPO et les exigences de l'Union européenne liées à la déforestation sont de plus en plus pertinentes pour les fournisseurs desservant les acheteurs européens. Ces exigences peuvent rendre les chaînes d'approvisionnement vérifiées plus précieuses que les sources non vérifiées à faible coût, bien qu'Oleo-Fats aux Philippines et Mewah International à Singapour puissent servir des clients plus petits avec des systèmes de graisses sur mesure. La raffinerie spécialisée JPG-Fuji Oil prévue en Malaisie ajoute une capacité de transformation spécialisée du palmier liée à une chaîne d'approvisionnement certifiée durable.
Leaders du secteur des huiles végétales hydrogénées
-
AAK AB
-
Archer Daniels Midland Company
-
Bunge Limited
-
Cargill, Incorporated
-
Fuji Oil Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'huile végétale hydrogénée Entreprises couvertes dans ce rapport
- AAK AB
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Wilmar International Limited
- IOI Corporation Berhad
- Fuji Oil Holdings Inc.
- Musim Mas Holdings Pte. Ltd.
- Louis Dreyfus Company B.V.
- Mewah International Inc.
- Oleo-Fats, Inc.
- Kuala Lumpur Kepong Berhad
- Sime Darby Plantation Berhad
- Golden Agri-Resources Ltd
- PT Sinar Mas Agro Resources and Technology Tbk
- Stratas Foods LLC
- Vandemoortele NV
- Upfield Holdings B.V.
- Puratos Group NV
- Palsgaard A/S
- Kerry Group plc
Développements industriels récents dans Marché de l'huile végétale hydrogénée
- Mars 2026 : Cargill a annoncé une expansion de plusieurs millions de dollars de son usine d'huiles alimentaires à Port Klang, en Malaisie, en ajoutant une nouvelle ligne de production de graisses spécialisées, premier déploiement de technologie de transformation de graisses spécialisées dans le réseau mondial d'huiles alimentaires de Cargill. L'expansion sert les clients en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique avec des solutions de graisses pour la confiserie chocolatée, la boulangerie et les produits laitiers, s'appuyant sur un investissement antérieur de 20,00 millions USD dans la même installation en 2020.
- Mars 2026 : La société associée d'IOI Corporation, Bunge Loders Croklaan, a achevé sa deuxième usine de graisses spécialisées à La Nouvelle-Orléans, augmentant la capacité de production d'équivalents du beurre de cacao et de substituts du beurre de cacao de 5,00 à 10,00 % d'une année sur l'autre. Une nouvelle raffinerie à faible consommation d'énergie à Amsterdam est en cours de réalisation, avec la phase 1 dont l'achèvement est prévu pour septembre 2026, consolidant les opérations européennes de BLC et réduisant les émissions de carbone de son infrastructure de l'ère Rotterdam.
- Octobre 2025 : AAK et Kuala Lumpur Kepong Berhad ont créé Nura Specialty Oils and Fats, une coentreprise à Pasir Gudang, en Malaisie, axée sur la production de fractions de palme spécialisées pour les substituts du beurre de cacao. L'investissement total d'AAK est de 300,00 millions SEK (28,00 millions USD aux taux de change de 2025) sur 3 ans ; l'usine devrait monter en puissance en 2028 et atteindre sa pleine utilisation en 2029.
Périmètre du rapport mondial sur le marché des huiles végétales hydrogénées
Aperçu de la segmentation
| Huile de palme |
| Huile de soja |
| Huile de canola |
| Huile de tournesol |
| Autres |
| Alimentation et boissons | Produits laitiers |
| Boulangerie et confiserie | |
| Snacks et produits salés | |
| Produits carnés | |
| Autres types | |
| Soins personnels et cosmétiques | |
| Alimentation animale | |
| Industrie | |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Pays-Bas | |
| Suède | |
| Pologne | |
| Belgique | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Vietnam | |
| Indonésie | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Huile de palme | |
| Huile de soja | ||
| Huile de canola | ||
| Huile de tournesol | ||
| Autres | ||
| Application | Alimentation et boissons | Produits laitiers |
| Boulangerie et confiserie | ||
| Snacks et produits salés | ||
| Produits carnés | ||
| Autres types | ||
| Soins personnels et cosmétiques | ||
| Alimentation animale | ||
| Industrie | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Pays-Bas | ||
| Suède | ||
| Pologne | ||
| Belgique | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Vietnam | ||
| Indonésie | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelles sont les prévisions pour la demande d'huiles végétales hydrogénées jusqu'en 2031 ?
Le marché de l'huile végétale hydrogénée devrait croître de 37,51 milliards USD en 2026 à 47,56 milliards USD d'ici 2031, à un CAGR de 4,86 %.
Pourquoi les fabricants alimentaires utilisent-ils des huiles végétales hydrogénées ?
Les fabricants alimentaires utilisent ces graisses pour la texture, le comportement de fusion, la stabilité à la conservation et la cohérence du procédé dans les produits de boulangerie, de confiserie, laitiers et de snacking.
Quel type de produit domine la demande mondiale ?
L'huile de palme était en tête avec une part de 44,38 % en 2025 en raison de son coût, de sa saveur neutre, de sa stabilité et de sa large utilisation dans les shortenings et les graisses de friture.
Quelle application connaît la croissance la plus rapide ?
Les applications industrielles devraient croître à un CAGR de 6,03 % jusqu'en 2031, soutenues par les lubrifiants, les bougies et les tensioactifs industriels.