
Marktgröße und Marktanteil für hydriertes Pflanzenöl
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 37.51 Milliarden US-Dollar |
| Marktgröße (2031) | 47.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für hydriertes Pflanzenöl von Mordor Intelligence
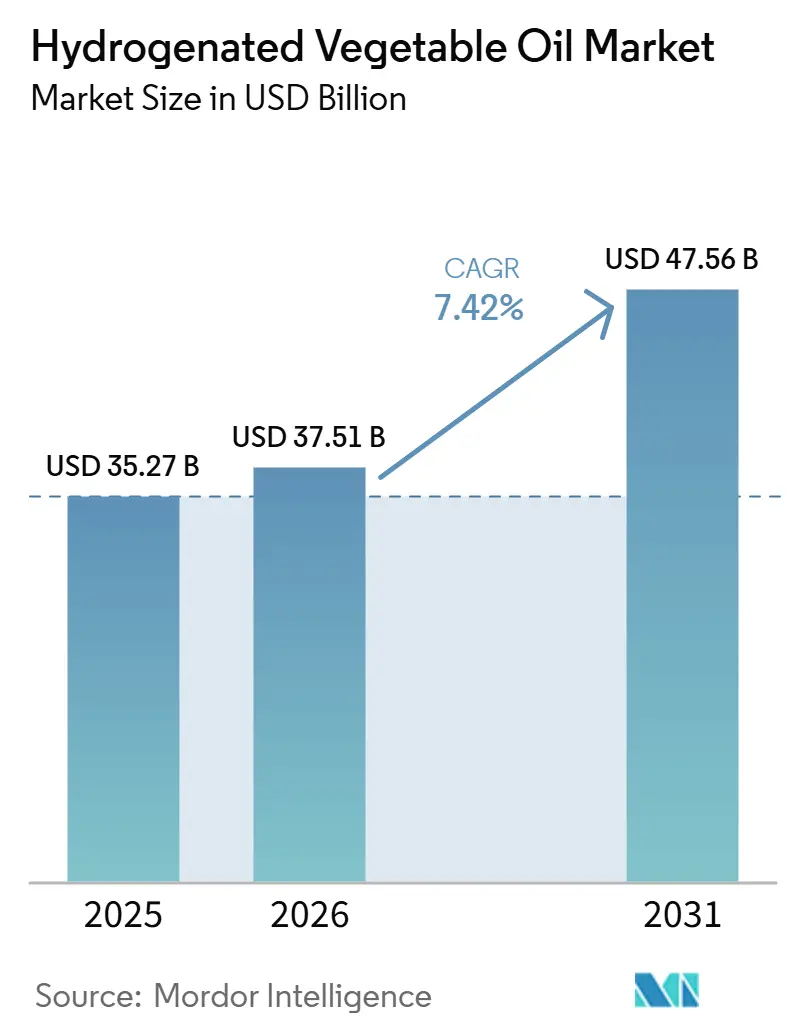
Die Marktgröße für hydrierte Pflanzenöle wurde im Jahr 2025 auf 35,27 Milliarden USD geschätzt und soll von 37,51 Milliarden USD im Jahr 2026 auf 47,56 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,86 % während des Prognosezeitraums (2026–2031). Der Markt für hydrierte Pflanzenöle wird durch Lebensmittelhersteller neu gestaltet, die teilweise hydrierte Öle durch vollständig hydrierte und umgeesterte Fette ersetzen, die funktionale Anforderungen ohne industrielle Transfette erfüllen können. Bis Mai 2025 hatten fast 60 Länder, die 46 % der Weltbevölkerung repräsentieren, Best-Practice-Richtlinien zur Eliminierung von Transfetten eingeführt, was den Bedarf an verifizierter Rezepturanpassung und konformen Lieferketten erhöhte. Der Markt für hydrierte Pflanzenöle weist daher eine Nachfrage in zwei unterschiedlichen Bereichen auf: Erschwingliche Fette unterstützen verarbeitete Lebensmittel in Entwicklungsländern, während spezialisierte Fette den Reformulierungsbedarf in entwickelten Volkswirtschaften decken. Integrierte Produzenten können ihre Raffinierungskapazitäten und technischen Verarbeitungsmöglichkeiten nutzen, um beide Anforderungen zu erfüllen. Der Markt für hydrierte Pflanzenöle sieht sich zudem einer verstärkten Überprüfung der Rückverfolgbarkeit von Rohstoffen und der Konformität von Fertigprodukten gegenüber, was Lieferanten begünstigt, die ihre Prozesse und Rohstoffe dokumentieren können.
Wichtigste Erkenntnisse des Berichts
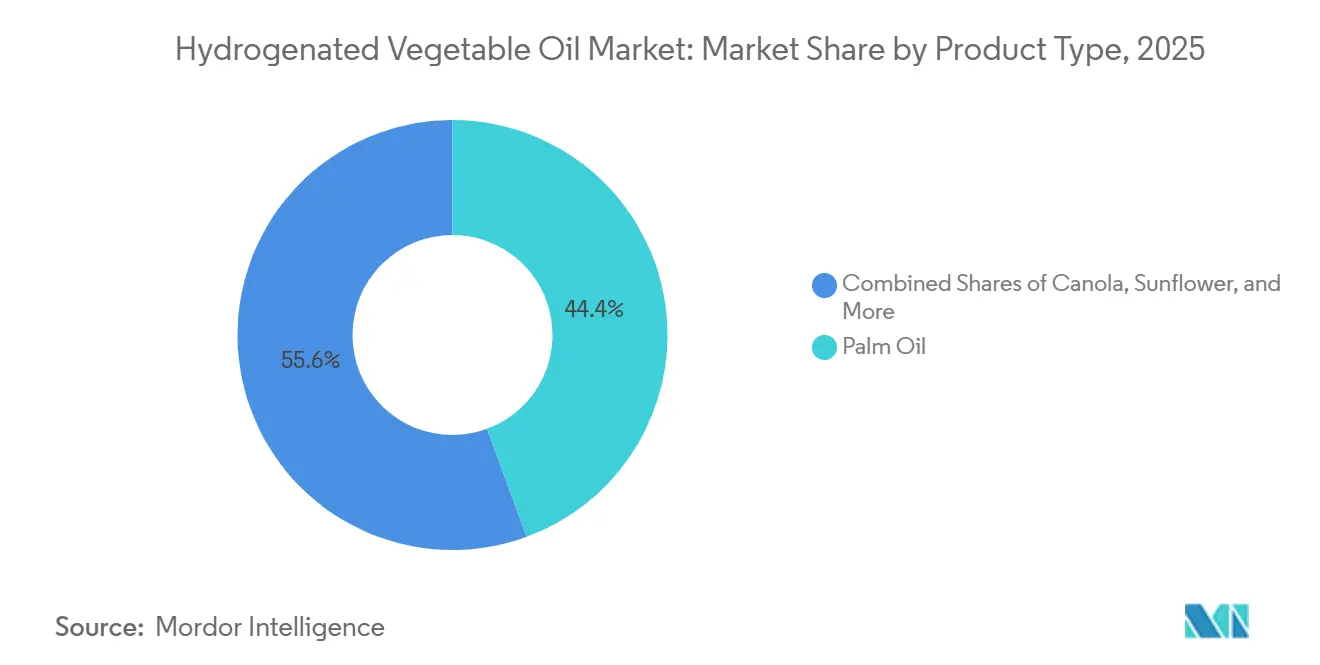
- Nach Produkttyp hielt Palmöl im Jahr 2025 einen Marktanteil von 44,38 % am Markt für hydrierte Pflanzenöle, während Sonnenblumenöl bis 2031 voraussichtlich mit einer CAGR von 5,86 % wachsen wird.
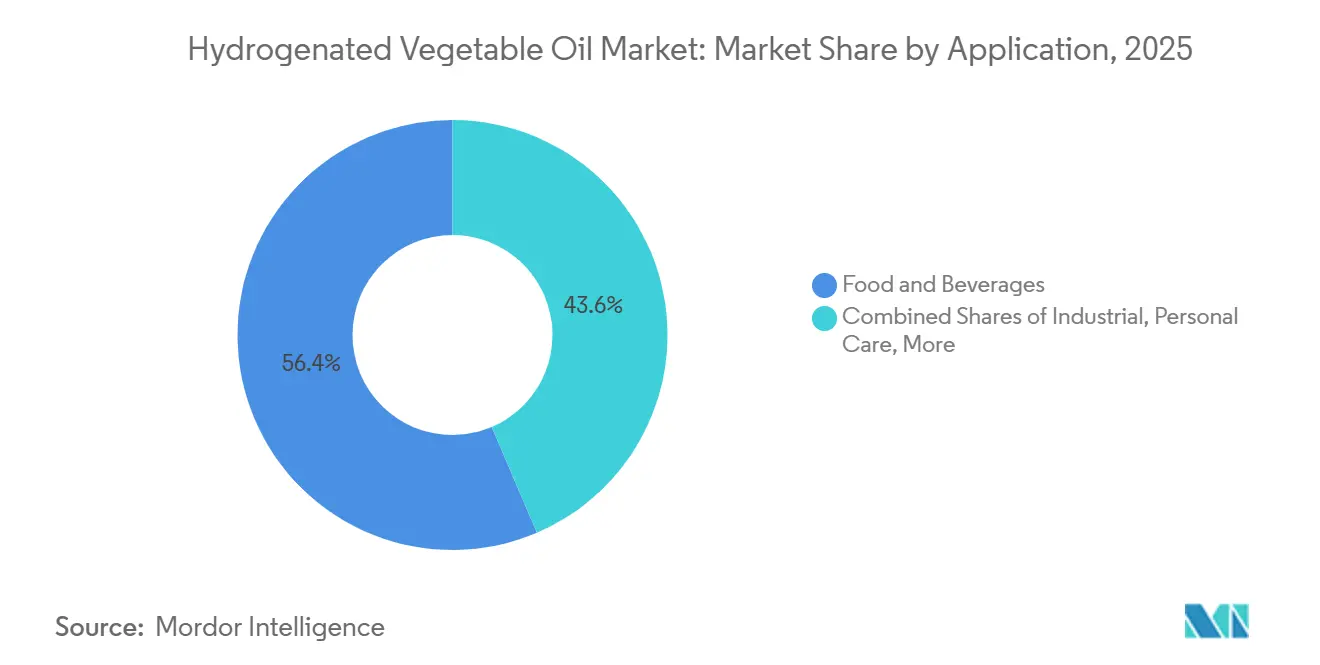
- Nach Anwendung entfielen im Jahr 2025 56,43 % des Marktanteils für hydrierte Pflanzenöle auf Lebensmittel und Getränke, während industrielle Anwendungen bis 2031 voraussichtlich mit einer CAGR von 6,03 % wachsen werden.
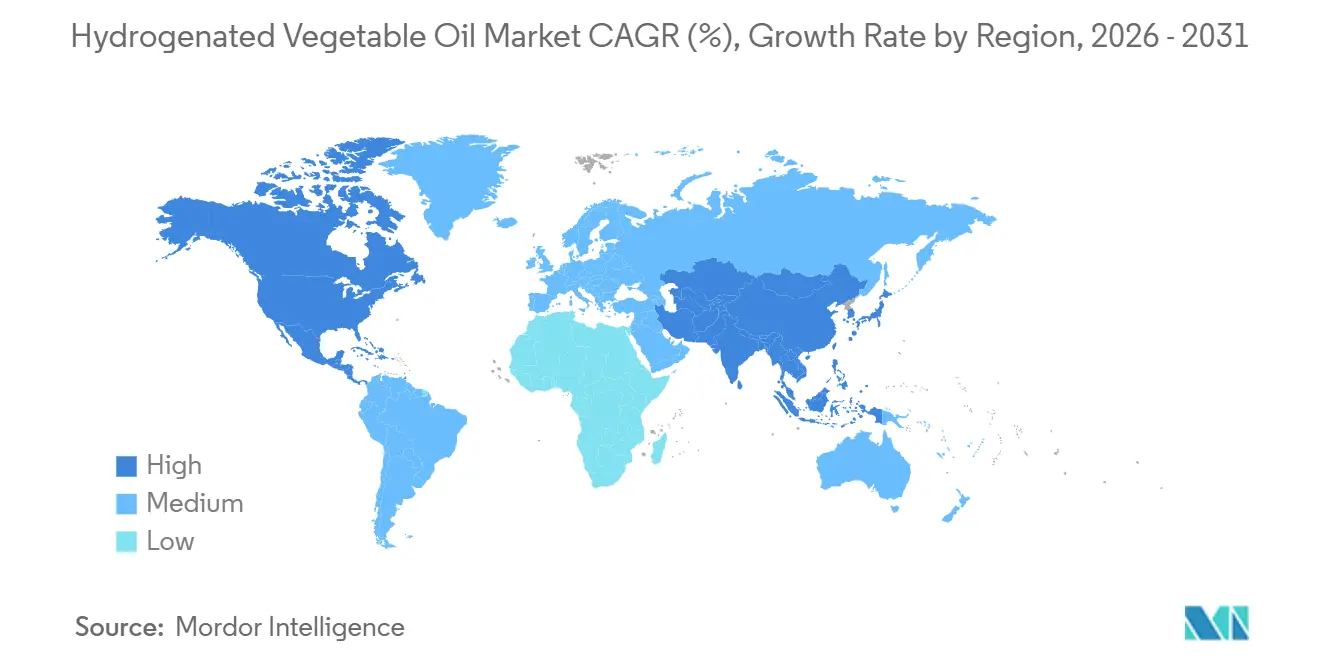
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 35,68 %, während für den Asien-Pazifik-Raum bis 2031 eine CAGR von 6,62 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Expansion von Spezial- und Funktionsfetten | +1.8% | Global, konzentriert in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Spezialfetten aus der verarbeiteten Lebensmittelindustrie | +1.5% | Global, mit Brasilien, China und Indien als führende Volumenwachstumsmärkte | Langfristig (≥ 4 Jahre) |
| Wachsende Nachfrage nach kosteneffizienten Fettzutaten | +1.2% | Asien-Pazifik und Naher Osten und Afrika, Ausstrahlungseffekte auf Südamerika | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage aus industriellen Frittieranwendungen | +0.8% | Nordamerika und Asien-Pazifik als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Fettmodifikationstechnologien | +0.9% | Global, frühe Gewinne in Forschungs- und Entwicklungszentren der EU und Nordamerikas | Mittelfristig (2–4 Jahre) |
| Zunehmende Neigung zu pflanzlichen Fetten | +0.6% | Nordamerika und EU, frühe Ausstrahlungseffekte auf urbanes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Expansion von Spezial- und Funktionsfetten
Spezial- und Funktionsfette verändern die Art und Weise, wie der Markt für hydriertes Pflanzenöl Lebensmittelhersteller bedient. US-amerikanische Anforderungen haben teilweise hydrierte Öle aus Lebensmittelanwendungen entfernt und Lebensmittelproduzenten dazu veranlasst, vollständig hydrierte und umgeesterte Alternativen zu verwenden, wenn Festfettleistung erforderlich ist[1]. Diese Alternativen können ein kontrolliertes Schmelzverhalten bieten und dabei industriell erzeugte Transfette vermeiden. Cargill kündigte im März 2026 eine mehrjährige Erweiterung seiner Anlage für Speiseöle in Port Klang, Malaysia, an und fügte Produktionstechnologie für Spezialfette hinzu, um Kunden aus den Bereichen Süßwaren, Backwaren und Milchprodukte zu bedienen. Diese Art von Investition erhöht den operativen Standard für Lieferanten, die an komplexen Kundenformulierungen teilnehmen möchten. Kakaobutter-Äquivalente bleiben wichtig, da Schokoladenüberzüge eine eng kontrollierte Kristallisation, ein kontrolliertes Schmelzverhalten und sensorische Leistung erfordern.
Steigende Nachfrage nach Spezialfetten aus der verarbeiteten Lebensmittelindustrie
Die Produktion verarbeiteter Lebensmittel bleibt eine zentrale Nachfragequelle für den Markt für hydriertes Pflanzenöl. Bäckereien und Süßwarenhersteller verwenden Backfette, Margarinen und Füllungsfette, da diese Zutaten Textur, Konsistenz und Haltbarkeit bieten. Eine Überprüfung von 2026 zu Alternativen zur Pflanzenölhydrierung identifizierte Umesterung, Oleogel-Bildung und Sonocrystallisation als relevante Ansätze zur Aufrechterhaltung funktionaler Fetteigenschaften bei gleichzeitiger Reduzierung der Transfettexposition. Der Markt für hydriertes Pflanzenöl bedient weiterhin Anwendungen, bei denen diese Technologien etablierte Verarbeitungsmethoden ergänzen, anstatt sie vollständig zu ersetzen. Erschwingliche Margarine und Backfett bleiben für Lebensmittelhersteller in Süd- und Südostasien sowie im subsaharischen Afrika relevant. Die Codex-Leitlinien zum Gehalt an pflanzlichem Fett in Schokoladenprodukten bieten auch einen gemeinsamen Rahmen für Hersteller, die pflanzliche Fettzutaten über verschiedene Märkte hinweg beschaffen.
Fortschritte bei Fettmodifikationstechnologien
Fettmodifikationstechnologien gewinnen an Bedeutung, da Lebensmittelunternehmen konforme und konsistente Produkte anstreben. Enzymatische Umesterung bietet eine Alternative zur partiellen Hydrierung und hilft Verarbeitern, Fette für Anwendungen zu entwickeln, die spezifische Schmelzprofile erfordern. Die wissenschaftliche Überprüfung von 2026 beschrieb Umesterung, Oleogel-Bildung und Sonocrystallisation als etablierte technische Wege zur Erhaltung funktionaler Eigenschaften in Lebensmittelfetten[2]. Dieser technische Wandel begünstigt Unternehmen, die Hydrierungskapazität mit Spezialverarbeitungswissen kombinieren. Fuji Oil hat SOS-Fetttechnologien für Kakaobutter-Alternativen entwickelt und baut seine auf Malaysia ausgerichtete Spezialraffinierungspräsenz durch sein Gemeinschaftsunternehmen mit der Johor Plantations Group aus. Der Markt für hydriertes Pflanzenöl entwickelt sich daher zunehmend hin zu Produkten, die mehr durch Anwendungsleistung und Dokumentation als durch reines Volumen definiert werden.
Zunehmende Neigung zu pflanzlichen Fetten
Die Entwicklung pflanzlicher Lebensmittel erweitert die Bandbreite der von Lebensmittelformulierern berücksichtigten Fettsysteme. AAK erhielt im Juli 2024 ein Schreiben ohne Einwände von der US-amerikanischen Behörde für Lebensmittel- und Arzneimittelsicherheit für seine GRAS-Meldung zu Sheabutter-Stearin, was die Verwendung in pflanzlichen Fleisch-, Geflügel- und Milchalternativen ermöglicht. Diese Genehmigung gab Herstellern eine weitere Option für Festfettanwendungen außerhalb tropischer Rohstoffe. Der Markt für hydriertes Pflanzenöl kann durch rückverfolgbare Sonnenblumen-, Raps- und Rapssamen-basierte Zutaten für ausgewählte Premium-Anwendungen reagieren. FranceAgriMer berichtete über Interesse an vollständig hydriertem Rapsöl als Option zur Verringerung der Abhängigkeit von exotischen Fetten in französischen Lebensmittelanwendungen, die eine feste Textur benötigen. Die Rohstoffwahl ist daher zunehmend mit Kennzeichnung, Herkunft und Kundenformulierungsanforderungen verbunden. Diese Überlegungen sind am bedeutsamsten, wenn Hersteller sowohl eine pflanzliche Positionierung als auch eine zuverlässige physikalische Leistung anstreben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Vorschriften zum Transfettgehalt | -1.2% | Nordamerika und EU (primär), mit globalen Ausstrahlungseffekten über die WHO-REPLACE-Initiative | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Wachsende Verbraucherpräferenz für gesündere Öle | -0.8% | Nordamerika und Europa primär; urbanes Asien-Pazifik zunehmend | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit alternativer Fette | -0.5% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Umwelt- und Nachhaltigkeitsbedenken | -0.4% | EU und Nordamerika (primär), mit Ausstrahlungseffekten über den globalen RSPO-Zertifizierungsdruck | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Vorschriften zum Transfettgehalt
Transfettvorschriften schränken teilweise hydrierte Öle ein und schaffen gleichzeitig einen Reformulierungsbedarf für andere Fettsysteme. Die Verordnung (EU) 2019/649 begrenzt industrielle Transfettsäuren auf 2,00 g pro 100,00 g Fett in Lebensmitteln und verpflichtet Hersteller zur Validierung von Rezepturen und zur Führung von Konformitätsdokumentationen[3]. Die Weltgesundheitsorganisation hatte bis Mai 2025 9 Länder als Best-Practice-Eliminierungsrichtlinien validiert, darunter Österreich, Norwegen, Oman und Singapur. Der Markt für hydriertes Pflanzenöl muss daher Zutaten liefern, die den Vorschriften der Zielmärkte entsprechen, nicht nur denen des Herstellerlandes. Tests von Fertigwaren erhöhen das Risiko für Lebensmittelunternehmen, die nicht verifizierte Zwischenprodukte kaufen. Diese Bedingung begünstigt tendenziell zertifizierte Lieferanten mit etablierten Qualitätssystemen.
Wachsende Verbraucherpräferenz für gesündere Öle
Das Verbraucherinteresse an minimal verarbeiteten und ölsäurereichen Ölen beeinflusst verbraucherorientierte Lebensmittelkategorien. Sonnenblumen-, Raps- und Olivenöle haben in Anwendungen an Aufmerksamkeit gewonnen, die historisch auf Fette angewiesen waren, die für Textur und Haltbarkeit ausgewählt wurden. Vollständig hydrierte Öle können frei von industriellen Transfetten sein, aber der Begriff „hydriert” wird von Verbrauchern möglicherweise noch immer mit teilweise hydrierten Produkten assoziiert. Diese Wahrnehmung kann die Attraktivität von Produkten einschränken, selbst wenn ihre Rezeptur modernen Transfettanforderungen entspricht. Ölsäurereiches Sonnenblumenöl wird auch beim gewerblichen Frittieren eingesetzt, wo eine längere Frittierlebensdauer den Betrieb in der Gastronomie unterstützen kann. Der Markt für hydriertes Pflanzenöl muss daher sowohl durch funktionale Nachweise als auch durch verständliche Produktkommunikation überzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Palmöl führt, während Sonnenblumenöl an Boden gewinntPalmöl machte im Jahr 2025 44,38 % des weltweiten Umsatzes aus. Seine Position spiegelt einen Kostenvorteil, ein neutrales Geschmacksprofil und seine breite Eignung für Backwaren, Süßwaren und Frittieranwendungen im Gastronomiebereich wider. Seine halbfeste Form bei Raumtemperatur und seine Oxidationsbeständigkeit unterstützen den Einsatz in Margarine und Backfett. Diese Eigenschaften bleiben für Verarbeiter, die im industriellen Maßstab tätig sind, wertvoll, auch wenn die europäischen Sorgfaltspflichterwartungen die Aufmerksamkeit auf die Rückverfolgbarkeit und Beschaffung von Palmöl erhöhen. Lieferanten müssen nachhaltige Praktiken nachweisen, ohne die technische Rolle palmbasierter Fette zu beeinträchtigen.
Sojaöl belegte die zweitgrößte Position, insbesondere in nord- und südamerikanischen Märkten, wo etablierte Ölsaatenverarbeitungskapazitäten eine kostengünstige Backfettbasis für nahegelegene Lebensmittelhersteller unterstützen. Rapsbasierte Produkte gewinnen in Premiumanwendungen in Kanada, Deutschland und Frankreich an Bedeutung, wo eine Nicht-GVO-Positionierung zur Produktdifferenzierung beitragen kann. Kokosöl-basierte und andere tropische Fettvarianten bleiben in ausgewählten Süßwaren- und Körperpflegeanwendungen relevant. Für Sonnenblumenöl wird bis 2031 eine CAGR von 5,86 % prognostiziert. Die Marktgröße für hydrierte Pflanzenöle im Bereich Sonnenblumenöl wird durch die Nachfrage nach Clean-Label-Formulierungen und transfettkonformen Alternativen gestützt. USDA-Daten bezifferten die weltweite Produktion von High-Oleic-Sonnenblumenöl im Vermarktungsjahr 2024/25 auf 3,20 Millionen Tonnen, während die Konzentration des Angebots in der Ukraine und Osteuropa zur Diversifizierung der Bezugsquellen und zum Abschluss von Terminverträgen anregt.



Nach Anwendung:
Lebensmittel und Getränke führen, während industrielle Anwendungen expandierenLebensmittel und Getränke machten im Jahr 2025 56,43 % des weltweiten Umsatzes aus. Das Segment umfasst Milchprodukte, Backwaren und Süßwaren, Snacks und herzhafte Lebensmittel sowie Fleischprodukte. Backwaren- und Süßwarenanwendungen sind auf kontrolliertes Schmelzverhalten, Kristallisation und Kompatibilität mit Kakaobutter-Systemen angewiesen. Kaffeesahne, Käseanaloge, Schlagsahne-Ersatzprodukte, Instant-Nudeln und gewürzte Cracker verwenden strukturierte Pflanzenfettsysteme für Textur, Stabilität, Haltbarkeit und Produktkonsistenz. Pflanzenbasierte Fleischprodukte sind eine kleinere, aber wachsende Anwendung, da strukturierte Fette dazu beitragen können, das gewünschte Mundgefühl zu erzeugen.
Industrielle Anwendungen sollen bis 2031 mit einer CAGR von 6,03 % wachsen. Schmierstoffe, Kerzen und industrielle Tenside nutzen hydrierte Pflanzenöle wegen ihrer thermischen Stabilität und wachsartigen Eigenschaften. Körperpflege und Kosmetik sind ein weiteres Anwendungsgebiet, in dem diese Inhaltsstoffe als Emollientien, Konsistenzgeber und Trägerbasen in Lippenstiften, Hautcremes und Haarpflegespülungen wirken. Tierfutter ist eine kleinere und stabile Anwendung, insbesondere in der Aquakultur und in Nutztierformulierungen, bei denen Fett zur Energiedichte beiträgt. Lebensmittelrechtliche Konformitätsanforderungen erhöhen zudem die Markteintrittskosten für kleinere Lieferanten. Der Markt für hydrierte Pflanzenöle liefert einen Einsatzstoff sowohl für Verbraucherformulierungen als auch für industrielle Prozesse, was die Nachfragequellen verbreitert.

Geografische Analyse
Markt für hydrierte Pflanzenöle in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 35,68 % am globalen Umsatz. Die Vereinigten Staaten stützen diese Position durch eine große Produktionsbasis für verarbeitete Lebensmittel und den Übergang von teilweise hydrierten Ölen zu vollständig hydrierten Alternativen. Die Food and Drug Administration hat den Status „allgemein als sicher anerkannt” für teilweise hydrierte Öle aufgehoben, und nachfolgende regulatorische Änderungen haben die verbleibenden Verweise in Lebensmittelstandards beseitigt. Kanada und Mexiko tragen durch verpackte Lebensmittel und Aktivitäten im Foodservice-Bereich zur Nachfrage bei, während grenzüberschreitende Lieferbeziehungen standardisierte Fettinhaltsstoffe unterstützen. Foodservice und industrielles Frittieren bleiben bedeutend, da gewerbliche Küchen zuverlässige, lagerstabile Produkte benötigen.
Markt für hydrierte Pflanzenöle in Europa
Europa verfügt über ein ausgereiftes Reformulierungsumfeld, das durch Transfettgrenzen und die Nachfrage nach Spezialprodukten geprägt ist. Die Obergrenze der Europäischen Union von 2,00 g pro 100,00 g hat konforme Formulierungen zu einer etablierten Anforderung für Lebensmittelhersteller gemacht. Für Deutschland wird bis 2031 ein CAGR von 4,71 % prognostiziert, gestützt durch die Produktion von Back- und Süßwaren sowie pflanzlichen Lebensmitteln. Die Nachfrage spiegelt auch das Interesse an zertifizierten und rückverfolgbaren Fettinhaltsstoffen wider, während OMV im Juni 2024 eine österreichische Co-Processing-Anlage mit einer Kapazität von 160.000,00 Tonnen flüssiger Biomasse jährlich in Betrieb nahm. Spanien, die Niederlande, Polen und Belgien bieten zusätzliche Verarbeitungs- und Handelsverbindungen für die Region.
Markt für hydrierte Pflanzenöle in APAC, Südamerika und MEA
Für den asiatisch-pazifischen Raum wird bis 2031 ein CAGR von 8,62 % prognostiziert, was ihn zur am schnellsten wachsenden Region im Markt für hydrierte Pflanzenöle macht. Malaysia und Indonesien sind bedeutende Verarbeitungszentren für Palmöl und Sojaöl, während Indien, China, Vietnam und Thailand eine wachsende Nachfrage im Bereich Backwaren, Instant-Nudeln und Foodservice verzeichnen. Die indische Lebensmittelbehörde hat Transfettgrenzen für verarbeitete Lebensmittel durchgesetzt und damit einen Wandel hin zu vollständig hydrierten und umgeesterten Fetten gefördert. Südamerika profitiert von der Ölsaatenbasis Brasiliens und Argentiniens sowie einem wachsenden inländischen Lebensmittelsektor, während der Nahe Osten und Afrika wichtige Importregionen mit hohen Importen verarbeiteter Lebensmittel und zunehmender inländischer Produktion bleiben. Die Märkte im subsaharischen Afrika haben langfristiges Potenzial, da Urbanisierung, Einkommen und Lebensmittelverarbeitungskapazitäten sich weiterentwickeln.
Wettbewerbslandschaft
Marktkonzentration
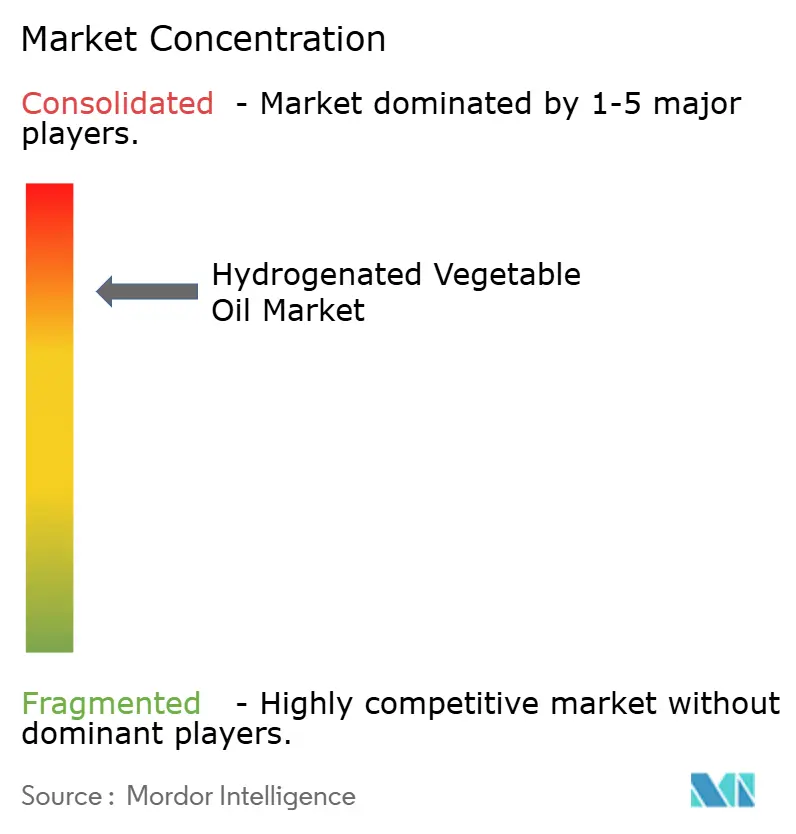
Der Markt für hydriertes Pflanzenöl weist eine konzentrierte Struktur auf, da integrierte Verarbeiter Plantagen, Mühlen, Raffinerien und Spezialfettverarbeitung kombinieren knnen. Wilmar International, Cargill, Bunge, AAK und ADM verfügen über Fertigungs- und Versorgungsnetzwerke, die rohstoffproduzierende Regionen und wichtige Verbrauchsmärkte erreichen. Ihre Größe unterstützt eine zuverlässige Beschaffung, technischen Support und Konformitätssysteme, während sich der Markt für hydriertes Pflanzenöl von Massenprodukten hin zu Spezialfraktionen entwickelt. Dieser Wandel begünstigt Lieferanten, die maßgeschneiderte Lösungen entwickeln und die Produktleistung verifizieren können. Kleinere Produzenten können weiterhin wettbewerbsfähig sein, wenn sie lokale Versorgung, maßgeschneiderte Formulierungen oder niedrigere Mindestbestellmengen anbieten.
Cargills Erweiterung in Port Klang im März 2026 ist ein Beispiel für Investitionen in Spezialfettkapazitäten für Kunden in Asien-Pazifik, Europa, dem Nahen Osten und Afrika. Das mit IOI verbundene Unternehmen Bunge Loders Croklaan schloss Anfang 2026 seine zweite Spezialfettanlage in New Orleans ab und setzte die Arbeiten an einer energieeffizienten Raffinerie in Amsterdam fort, wie aus dem integrierten Bericht von IOI für 2025 hervorgeht. AAK und Kuala Lumpur Kepong gründeten im Oktober 2025 Nura Specialty Oils and Fats, um Spezialpalm-Fraktionen für Kakaobutter-Alternativen herzustellen. Diese Projekte platzieren Kapazitäten in der Nähe wichtiger Rohstoff- und Kundenregionen und erhöhen gleichzeitig die Verfügbarkeit von Spezialfraktionen für Süßwarenanwendungen. Der Wettbewerbsvorteil liegt in der Verbindung von Rohstoffzugang mit Raffinierung, Anwendungswissen und Qualitätssicherung.
Nachhaltigkeits- und Rückverfolgbarkeitsanforderungen stellen einen weiteren Wettbewerbsfaktor für den Markt für hydriertes Pflanzenöl dar. RSPO-Zertifizierung und die Entwaldungsvorschriften der Europäischen Union sind für Lieferanten, die europäische Käufer bedienen, zunehmend relevant. Diese Anforderungen können verifizierte Lieferketten wertvoller machen als nicht verifizierte kostengünstige Beschaffung, obwohl Oleo-Fats auf den Philippinen und Mewah International in Singapur kleinere Kunden mit maßgeschneiderten Fettsystemen bedienen können. Die geplante JPG-Fuji Oil Spezialraffinerie in Malaysia fügt Spezialpalm-Verarbeitungskapazitäten hinzu, die an eine nachhaltig zertifizierte Lieferkette gebunden sind.
Marktführer in der Branche für hydriertes Pflanzenöl
-
AAK AB
-
Archer Daniels Midland Company
-
Bunge Limited
-
Cargill, Incorporated
-
Fuji Oil Holdings Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hydrierte Pflanzenöle Unternehmen in diesem Bericht
- AAK AB
- Archer Daniels Midland Company
- Bunge Limited
- Cargill, Incorporated
- Wilmar International Limited
- IOI Corporation Berhad
- Fuji Oil Holdings Inc.
- Musim Mas Holdings Pte. Ltd.
- Louis Dreyfus Company B.V.
- Mewah International Inc.
- Oleo-Fats, Inc.
- Kuala Lumpur Kepong Berhad
- Sime Darby Plantation Berhad
- Golden Agri-Resources Ltd
- PT Sinar Mas Agro Resources and Technology Tbk
- Stratas Foods LLC
- Vandemoortele NV
- Upfield Holdings B.V.
- Puratos Group NV
- Palsgaard A/S
- Kerry Group plc
Neueste Industrielle Entwicklungen in Markt für hydrierte Pflanzenöle
- März 2026: Cargill kündigte eine Erweiterung seiner Speiseölanlage in Port Klang, Malaysia, im Wert von mehreren Millionen US-Dollar an und fügte eine neue Produktionslinie für Spezialfette hinzu – die erste Einführung von Spezialfettverarbeitungstechnologie in Cargills globalem Speiseölnetzwerk. Die Erweiterung bedient Kunden in Asien-Pazifik, Europa, dem Nahen Osten und Afrika mit Fettlösungen für Schokoladensüßwaren, Backwaren und Milchprodukte und baut auf einer früheren Investition von 20,00 Millionen USD in derselben Anlage im Jahr 2020 auf.
- März 2026: Das mit IOI Corporation verbundene Unternehmen Bunge Loders Croklaan schloss seine zweite Spezialfettanlage in New Orleans ab und steigerte die Produktionskapazität für Kakaobutter-Äquivalente und Kakaobutter-Ersatzstoffe um 5,00–10,00 % im Jahresvergleich. Eine neue energieeffiziente Raffinerie in Amsterdam schreitet voran, wobei Phase 1 bis September 2026 abgeschlossen sein soll, was die europäischen Aktivitäten von BLC konsolidiert und die Kohlenstoffemissionen aus der Infrastruktur aus der Rotterdam-Ära reduziert.
- Oktober 2025: AAK und Kuala Lumpur Kepong Berhad gründeten Nura Specialty Oils and Fats, ein Gemeinschaftsunternehmen in Pasir Gudang, Malaysia, das sich auf die Produktion von Spezialpalm-Fraktionen für Kakaobutter-Alternativen konzentriert. Die Gesamtinvestition von AAK beträgt 300,00 Millionen SEK (28,00 Millionen USD zu Wechselkursen von 2025) über 3 Jahre; die Anlage soll 2028 hochgefahren werden und 2029 die volle Auslastung erreichen.
Umfang des globalen Berichts über den Markt für hydriertes Pflanzenöl
Segmentierungsübersicht
| Palmöl |
| Sojaöl |
| Rapsöl |
| Sonnenblumenöl |
| Sonstige |
| Lebensmittel und Getränke | Milchprodukte |
| Backwaren und Süßwaren | |
| Snacks und herzhafte Produkte | |
| Fleischprodukte | |
| Sonstige Typen | |
| Körperpflege und Kosmetik | |
| Tierfutter | |
| Industrie | |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Schweden | |
| Polen | |
| Belgien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Vietnam | |
| Indonesien | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Palmöl | |
| Sojaöl | ||
| Rapsöl | ||
| Sonnenblumenöl | ||
| Sonstige | ||
| Anwendung | Lebensmittel und Getränke | Milchprodukte |
| Backwaren und Süßwaren | ||
| Snacks und herzhafte Produkte | ||
| Fleischprodukte | ||
| Sonstige Typen | ||
| Körperpflege und Kosmetik | ||
| Tierfutter | ||
| Industrie | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Schweden | ||
| Polen | ||
| Belgien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Vietnam | ||
| Indonesien | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie wird die Nachfrage nach hydriertem Pflanzenöl bis 2031 prognostiziert?
Der Markt für hydrierte Pflanzenöle soll von 37,51 Milliarden USD im Jahr 2026 auf 47,56 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,86 %.
Warum verwenden Lebensmittelhersteller hydrierte Pflanzenöle?
Lebensmittelhersteller verwenden diese Fette für Textur, Schmelzverhalten, Haltbarkeit und Prozesskonsistenz in Backwaren, Süßwaren, Milchprodukten und Snackprodukten.
Welcher Produkttyp führt die globale Nachfrage an?
Palmöl führte im Jahr 2025 mit einem Anteil von 44,38 % aufgrund seiner Kosten, des neutralen Geschmacks, der Stabilität und der breiten Verwendung in Backfetten und Frittierölen.
Welche Anwendung wächst am schnellsten?
Industrielle Anwendungen sollen bis 2031 mit einer CAGR von 6,03 % wachsen, unterstützt durch Schmierstoffe, Kerzen und industrielle Tenside.