
Taille et part du marché des excavateurs hybrides
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.95 Milliards de dollars |
| Taille du Marché (2032) | 6.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.76 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
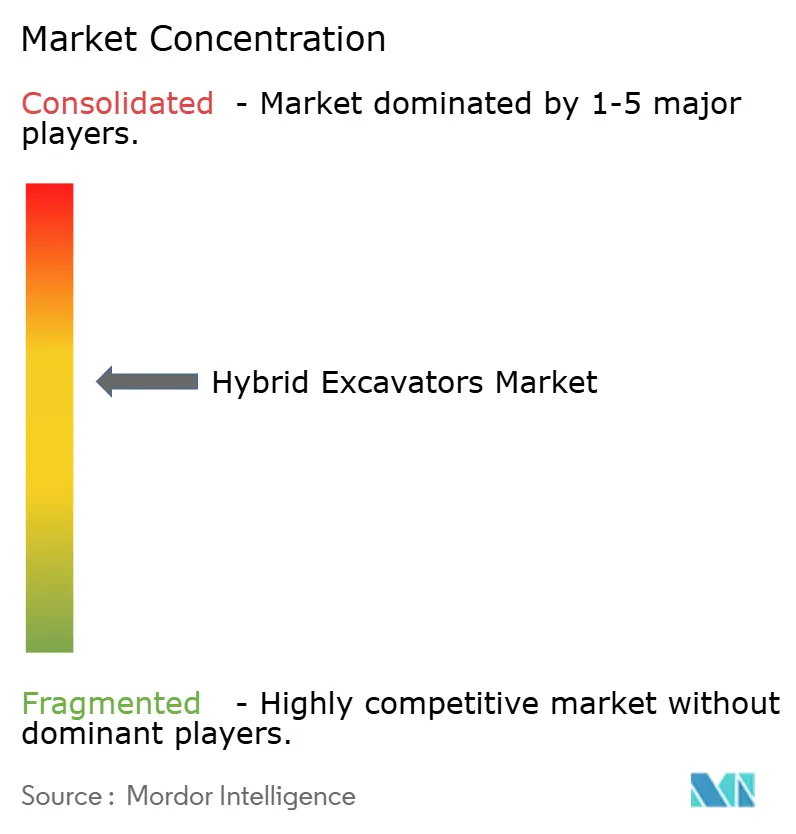
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des excavateurs hybrides par Mordor Intelligence
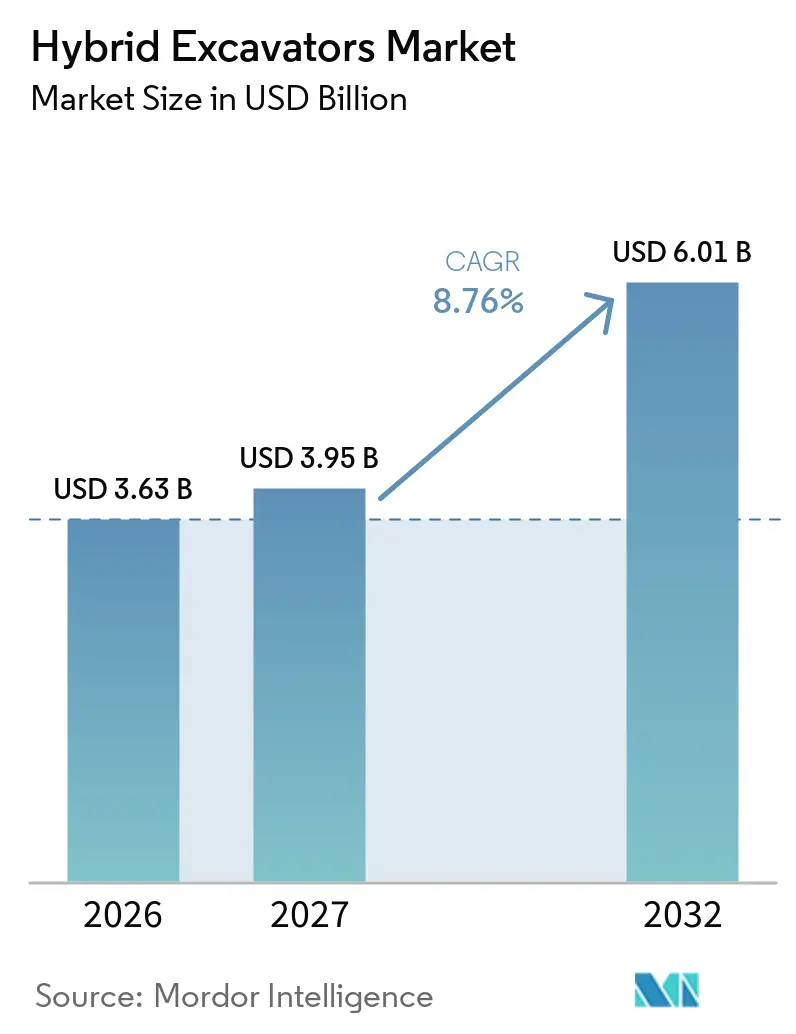
La taille du marché des excavateurs hybrides était évaluée à 3,63 milliards USD en 2026 et devrait progresser de 3,95 milliards USD en 2027 à 6,01 milliards USD d'ici 2032, à un CAGR de 8,76 % sur la période 2027-2032. Le marché des excavateurs hybrides évolue d'une adoption précoce vers un remplacement planifié de flotte chez les entrepreneurs, les exploitants miniers et les opérateurs d'infrastructures disposant de longs cycles d'utilisation des machines. La consommation de carburant est devenue un enjeu central des achats, car les économies s'accumulent sur l'ensemble des machines et des cycles de remplacement. Les réglementations sur les émissions créent également une raison plus prévisible de remplacer les anciens équipements hors route. Les modèles hybrides offrent une option pratique là où l'accès à la recharge, l'autonomie ou les conditions de chantier limitent l'utilisation d'excavateurs entièrement électriques. Cela confère au marché des excavateurs hybrides un rôle intermédiaire entre les flottes diesel conventionnelles et les équipements entièrement électriques.
Principaux enseignements du rapport
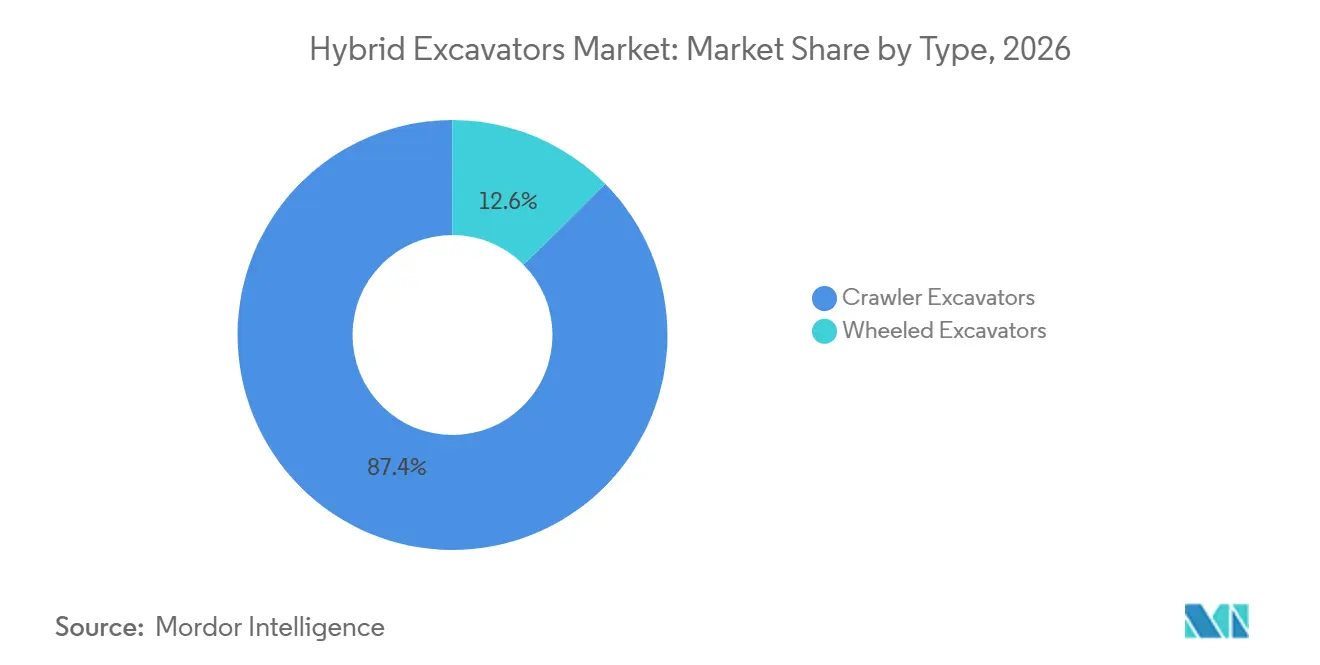
- Par type, les excavateurs sur chenilles détenaient 87,42 % de la part du marché des excavateurs hybrides en 2026, tandis que les excavateurs sur roues devraient croître à un CAGR de 9,63 % jusqu'en 2032.
- Par technologie hybride, les systèmes hybrides diesel-électriques détenaient 71,38 % de la part du marché des excavateurs hybrides en 2026 et devraient croître à un CAGR de 9,21 % jusqu'en 2032.
- Par poids en service, le segment 20 à 40 tonnes détenait 52,16 % de la part du marché des excavateurs hybrides en 2026, tandis que le segment inférieur à 20 tonnes devrait croître à un CAGR de 10,37 % jusqu'en 2032.
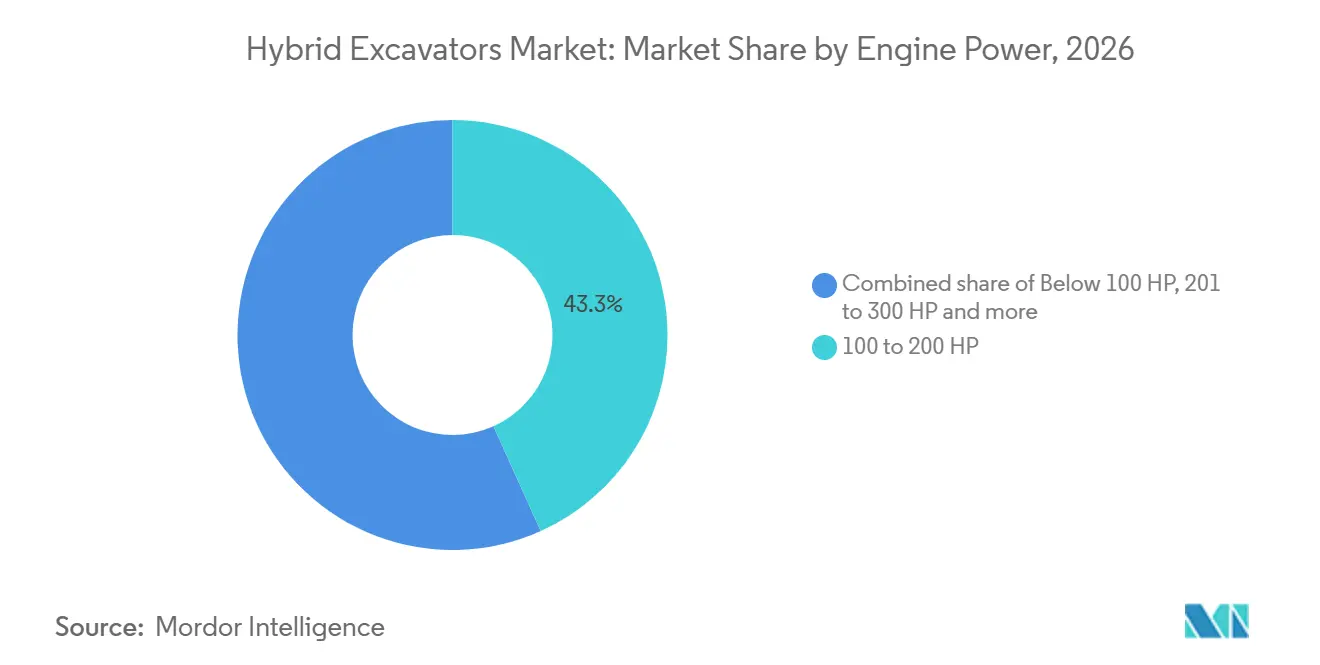
- Par puissance moteur, le segment 100 à 200 CV détenait 43,27 % de la part du marché des excavateurs hybrides en 2026, tandis que le segment inférieur à 100 CV devrait croître à un CAGR de 10,12 % jusqu'en 2032.
- Par utilisateur final, les entrepreneurs en construction détenaient 58,34 % de la part du marché des excavateurs hybrides en 2026, tandis que les entreprises de services publics et d'énergie devraient croître à un CAGR de 10,84 % jusqu'en 2032.
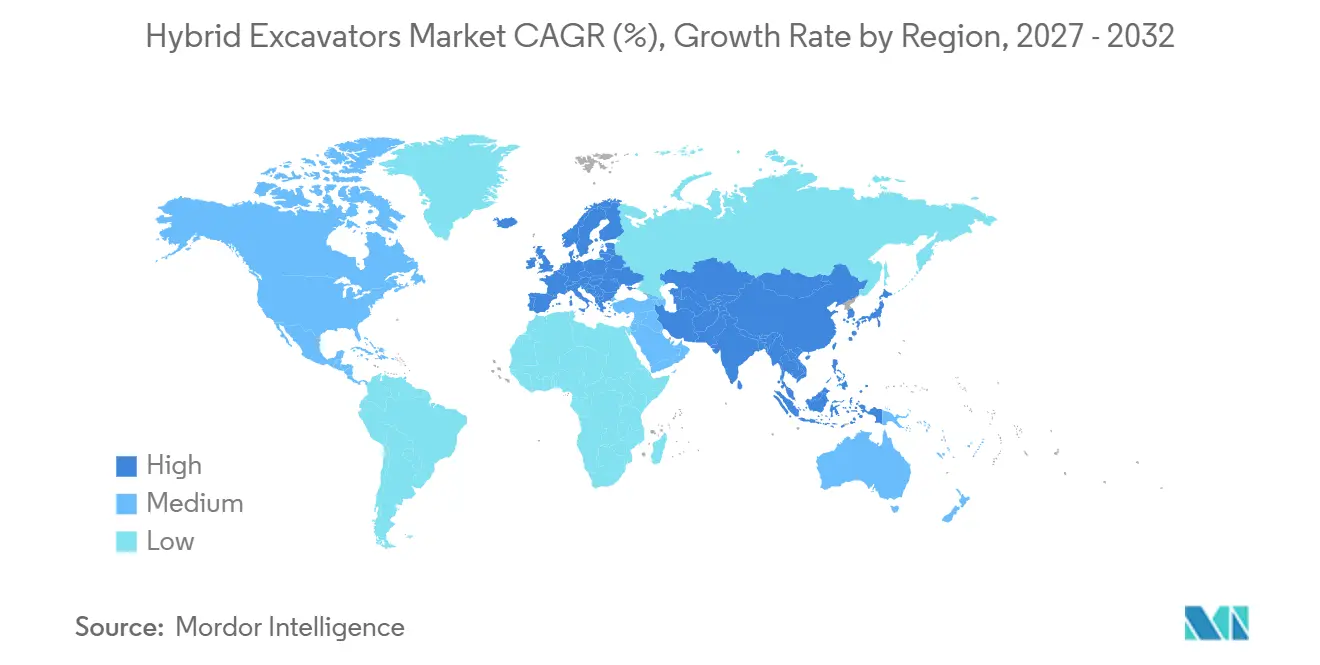
- Par géographie, l'Asie-Pacifique détenait 54,27 % de la part du marché des excavateurs hybrides en 2026, tandis que l'Europe devrait croître à un CAGR de 10,18 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilité croissante aux coûts du carburant dans les flottes à forte utilisation | +2.8% | Mondial, plus marqué en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Durcissement des normes d'émissions hors route | +2.4% | Union européenne, Amérique du Nord et Chine, avec répercussions sur l'ASEAN | Moyen terme (2 à 4 ans) |
| Modernisation des flottes d'infrastructures et minières | +1.9% | Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Demande d'un coût par tonne réduit sans électrification totale | +1.3% | Mondial | Court terme (≤ 2 ans) |
| Avantages de la récupération d'énergie dans les cycles de travail intensifs en rotation et en levage de flèche | +0.8% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité des hybrides comme passerelle vers l'électrification totale | +0.6% | Union européenne, Amérique du Nord et Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilité croissante aux coûts du carburant dans les flottes à forte utilisation
Les coûts de carburant constituent une dépense d'exploitation majeure pour les flottes qui utilisent des excavateurs pendant de longues heures annuelles. Les systèmes hybrides récupèrent de l'énergie lors des mouvements normaux de la machine et réduisent l'exposition au carburant de ces flottes. Komatsu a indiqué que son PC365LC-11, introduit en Amérique du Nord en décembre 2025, peut réduire la consommation de carburant jusqu'à 20 % par rapport aux modèles conventionnels comparables grâce à un système de rotation électrique alimenté par ultracondensateurLe nouvel excavateur PC365LC-11 de Komatsu élève les performances, le confort de l'opérateur et les économies à un niveau supérieur, Komatsu America Corp, www.komatsu.com">[1]. Le système produit de l'énergie stockée pendant le fonctionnement, de sorte que les opérateurs n'ont pas besoin de recharge externe pour cette fonction. Ces économies peuvent renforcer l'argument en faveur du remplacement des flottes à forte utilisation, car l'avantage financier se répète tout au long de la durée de vie de la machine. Le marché des excavateurs hybrides présente donc son cas immédiat le plus clair là où l'utilisation est élevée et où les économies de carburant sont visibles dans les budgets d'exploitation.
Durcissement des normes d'émissions hors route
Les réglementations sur les émissions constituent une raison supplémentaire de remplacer les équipements anciens, même lorsque les prix du carburant sont stables. Le règlement (UE) 2016/1628 établit les exigences en matière d'émissions gazeuses et particulaires ainsi que les règles de réception par type pour les engins mobiles non routiers dans l'Union européenne Document 32016R1628, EUR-Lex, eur-lex.europa.eu">[2]. Ce règlement a contribué à faire des performances en matière d'émissions un enjeu pratique de planification de flotte pour les acheteurs d'équipements européens. Les configurations hybrides peuvent réduire la charge du moteur lors des mouvements répétés de rotation et de levage de flèche. Cette caractéristique opérationnelle s'aligne sur les priorités de conformité auxquelles font face les flottes renouvelant leurs équipements. Le marché des excavateurs hybrides bénéficie de la capacité des fabricants à combiner les équipements de réduction des émissions et les systèmes de récupération d'énergie dans un seul programme de développement de produit.
Modernisation des flottes d'infrastructures et minières
Les programmes d'infrastructure et les investissements miniers soutiennent la demande de nouveaux excavateurs dans les régions accueillant de grands projets. La modernisation des flottes est de plus en plus évaluée sur la base du coût sur la durée de vie plutôt que sur le seul prix d'achat. Les systèmes hybrides peuvent réduire la charge du moteur lors de cycles de travail exigeants, ce qui peut permettre d'allonger les intervalles entre les grandes réparations. Cela est important pour les flottes minières, car les temps d'arrêt et la planification des révisions peuvent affecter les calendriers de production. La proposition de valeur qui en résulte va au-delà de la consommation de carburant et inclut la planification de la maintenance et la disponibilité des machines. Ces conditions soutiennent le marché des excavateurs hybrides dans les applications où les équipements travaillent régulièrement à forte charge.
Demande d'un coût par tonne réduit sans électrification totale
Les projets éloignés et les exploitations de carrières manquent souvent de l'accès à la recharge nécessaire pour les équipements fonctionnant uniquement sur batterie. Les longues plages de travail et les conditions de chantier difficiles peuvent également rendre le déploiement d'équipements fonctionnant uniquement sur batterie moins pratique. Les machines hybrides réduisent la consommation de carburant sans nécessiter d'infrastructure de recharge sur le chantier. Volvo Construction Equipment a introduit cinq excavateurs sur chenilles hybrides hydrauliques en février 2025, couvrant la gamme EC260 Hybrid à EC500 Hybrid. Volvo a indiqué que ces modèles peuvent offrir jusqu'à 20 % de meilleure efficacité énergétique et 15 % de réduction des émissions de CO2 par rapport à la série conventionnelle précédenteVolvo apporte la technologie hybride hydraulique aux excavateurs de nouvelle génération avec cinq nouveaux modèles, AB Volvo, www.volvoce.com">[3]. Cette expansion de gamme conforte l'idée que le marché des excavateurs hybrides peut servir des machines de plus grande taille sans nécessiter de modification des pratiques de recharge sur site.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'acquisition élevé et retour sur investissement incertain pour les flottes à faible utilisation | -1.8% | Mondial, plus prononcé en Amérique du Sud et en Afrique subsaharienne | Court terme (≤ 2 ans) |
| Capacités limitées de service et de diagnostic spécifiques aux hybrides | -1.2% | ASEAN, Amérique du Sud, Afrique subsaharienne | Moyen terme (2 à 4 ans) |
| Incertitude sur la valeur résiduelle et risque de remplacement des batteries ou condensateurs | -0.9% | Mondial | Moyen terme (2 à 4 ans) |
| Variabilité des cycles de travail au niveau du chantier réduisant les avantages de la récupération d'énergie | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'acquisition élevé et retour sur investissement incertain pour les flottes à faible utilisation
Les groupes motopropulseurs hybrides ajoutent des moteurs électriques, des composants de stockage d'énergie et de l'électronique de puissance à la machine. Ces composants augmentent le coût initial de l'équipement pour les acheteurs. Les flottes avec un nombre d'heures annuelles limité peuvent ne pas générer suffisamment d'économies de carburant sur les cycles de possession normaux pour compenser cette prime. La contrainte est plus forte sur les marchés avec des pipelines de projets intermittents ou des politiques de soutien au carburant. Les petits entrepreneurs et les flottes de location peuvent être plus prudents car ils supportent une incertitude à la revente en plus du coût d'acquisition plus élevé. Le marché des excavateurs hybrides reste plus attractif pour les opérateurs qui peuvent répartir la prime sur un nombre d'heures de travail substantiel.
Capacités limitées de service et de diagnostic spécifiques aux hybrides
Les excavateurs hybrides nécessitent des techniciens capables de diagnostiquer l'électronique haute tension, les moteurs électriques et les systèmes de stockage d'énergie. De nombreux réseaux de concessionnaires régionaux n'ont pas encore réalisé les investissements en outils et en formation nécessaires pour ces machines. Cela limite l'adoption là où la couverture de service des fabricants d'équipements d'origine est faible. Les prestataires de réparation indépendants peuvent également être moins préparés à prendre en charge les pannes spécifiques aux hybrides après la fin de la garantie. Des temps d'arrêt plus longs ou des frais de service plus élevés peuvent réduire l'attrait de la possession pour les acheteurs marginaux. La disponibilité du service influencera donc l'étendue du développement du marché des excavateurs hybrides au-delà des marchés d'équipements établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les modèles sur chenilles conservent la position centrale tandis que les modèles sur roues se développentLes excavateurs hybrides sur chenilles détenaient 87,42 % de la valeur en 2026, reflétant leur adéquation avec les travaux de terrassement en vrac et d'exploitation de carrières. Leur mode de fonctionnement comprend des cycles de rotation fréquents, ce qui crée des opportunités répétées de récupération d'énergie. Les machines sur chenilles servent également de nombreuses tâches de construction à forte utilisation où les économies de carburant peuvent influencer le coût total de possession. Les fabricants ont concentré une grande partie de leur activité de développement de produits hybrides sur cette base d'application établie. Le lancement de Volvo en février 2025 comprenait cinq modèles hybrides sur chenilles dans son nouveau portefeuille de génération. Le marché des excavateurs hybrides continue de s'appuyer sur ce type car le cycle de travail et le système hybride sont étroitement alignés.
Les excavateurs hybrides sur roues devraient croître à un CAGR de 9,63 % jusqu'en 2032. Ces machines conviennent aux travaux de services publics, à l'entretien des routes et à la préparation des chantiers où le déplacement entre les emplacements par la route peut réduire les besoins de repositionnement. Les projets urbains européens constituent un cas d'utilisation notable car les équipements peuvent avoir besoin de traverser plusieurs zones à accès restreint en une seule journée. Les exigences d'approvisionnement à faibles émissions peuvent également soutenir la demande d'équipements mobiles à moindre consommation de carburant. La catégorie de produits reste plus petite que les équipements sur chenilles, mais elle répond à un besoin opérationnel distinct. Sa croissance montre que le marché des excavateurs hybrides s'élargit du terrassement lourd vers les modes de travail urbains.
Par technologie hybride :
les systèmes diesel-électriques restent la référence commercialeLes systèmes hybrides diesel-électriques détenaient 71,38 % de la valeur en 2026. Les systèmes de stockage par condensateur et par batterie peuvent capturer l'énergie lors de la décélération de rotation et la restituer lors des mouvements suivants. Les condensateurs sont particulièrement adaptés aux cycles de charge et de décharge rapides dans les travaux d'excavation répétitifs. Le dispositif peut réduire la consommation de carburant sans nécessiter d'électricité externe sur le chantier. Le PC365LC-11 de Komatsu utilise un système de rotation électrique alimenté par ultracondensateur qui génère de l'énergie stockée pendant le fonctionnement normal. Cette indépendance opérationnelle explique pourquoi la technologie diesel-électrique reste au cœur du marché des excavateurs hybrides.
Les systèmes hybrides diesel-électriques devraient également croître à un CAGR de 9,21 % jusqu'en 2032. La technologie présente un avantage pratique pour les opérateurs qui souhaitent des économies de carburant mais ne peuvent pas planifier autour de fenêtres de recharge. Les systèmes hybrides hydrauliques conservent un rôle distinct car ils récupèrent l'énergie du mouvement de la flèche plutôt que de s'appuyer sur la même conception de stockage électrique. D'autres configurations, notamment les approches à pile à combustible à hydrogène et à double carburant, en sont à un stade commercial plus précoce. Leur développement montre que les fabricants testent plusieurs voies vers une excavation à moindres émissions. Le marché des excavateurs hybrides comprend donc à la fois des plateformes diesel-électriques établies et des alternatives émergentes aux caractéristiques opérationnelles différentes.
Par poids en service :
les équipements de gamme intermédiaire maintiennent le volume tandis que les machines compactes progressentLe segment 20 à 40 tonnes détenait 52,16 % de la valeur en 2026. Cette classe sert la construction générale, le terrassement et de nombreuses tâches d'infrastructure. Elle offre une forte adéquation entre la taille de la machine et l'énergie récupérée lors des mouvements de rotation répétitifs. Les principaux fabricants ont concentré leurs portefeuilles hybrides autour de cette large gamme d'applications. Le segment bénéficie également d'un support de concessionnaire établi et de pratiques de travail familières parmi les entrepreneurs. Sa position en fait un fondement majeur du marché des excavateurs hybrides.
Le segment inférieur à 20 tonnes devrait croître à un CAGR de 10,37 % jusqu'en 2032. Les équipements compacts sont utilisés dans la construction urbaine dense, les travaux de services publics et les activités de préparation de chantiers de plus petite taille. Ces applications peuvent favoriser les machines à faibles émissions car le travail s'effectue à proximité des bâtiments et des espaces publics. L'adoption par la location peut faciliter l'accès aux équipements hybrides pour les acheteurs qui ne souhaitent pas posséder des machines spécialisées. Le durcissement des exigences dans les villes peut inciter les entrepreneurs à envisager des options à faibles émissions pour les flottes compactes. Cette expansion élargit le marché des excavateurs hybrides au-delà de son orientation traditionnelle vers les équipements de terrassement de plus grande taille.
Par puissance moteur :
les machines de puissance intermédiaire sont en tête et les équipements de faible puissance gagnent du terrainLe segment 100 à 200 CV détenait 43,27 % de la valeur en 2026. Cette plage correspond aux besoins opérationnels essentiels de la construction générale et de l'excavation à moyenne échelle. Elle correspond également étroitement à la classe de poids en service qui mène la demande. Les fabricants peuvent utiliser les réseaux de distribution établis et les bases d'équipements installés pour soutenir les ventes dans cette gamme. La différenciation concurrentielle dépend autant de la gestion de l'énergie, du contrôle de la machine et de l'accès au service que de la puissance du moteur. Ces facteurs maintiennent le marché des excavateurs hybrides centré sur des équipements polyvalents de puissance intermédiaire.
Le segment inférieur à 100 CV devrait croître à un CAGR de 10,12 % jusqu'en 2032. La demande suit l'expansion des machines compactes dans la construction urbaine et les applications de services publics locaux. Les machines de plus petite taille peuvent être davantage exposées aux exigences municipales pour des travaux à faibles émissions à proximité des zones peuplées. Leur rôle dans les projets de courte durée soutient également les achats par location. La catégorie offre aux fabricants d'équipements un moyen d'introduire des fonctionnalités hybrides auprès de clients ayant des modèles de possession différents. La croissance dans cette gamme ajoute un autre point d'entrée au marché des excavateurs hybrides.

Par utilisateur final :
les entrepreneurs sont en tête tandis que les entreprises de services publics et d'énergie accélèrentLes entrepreneurs en construction détenaient 58,34 % de la demande en 2026. Les entrepreneurs exploitent des excavateurs dans une large gamme de conditions de chantier et gèrent fréquemment la consommation de carburant au niveau de la flotte. Les flottes de construction à forte utilisation peuvent accorder une valeur claire à une consommation de carburant réduite et à des coûts d'exploitation prévisibles. Les exigences des appels d'offres publics peuvent également rendre les équipements à faibles émissions plus pertinents pour les offres des entrepreneurs. Leurs besoins étendus en équipements et leur forte utilisation expliquent leur position de leader. L'activité de construction reste la principale source directe de demande sur le marché des excavateurs hybrides.
Les entreprises de services publics et d'énergie devraient croître à un CAGR de 10,84 % jusqu'en 2032. L'expansion du réseau électrique, la construction d'énergies renouvelables et les mises à niveau des réseaux de services publics nécessitent des travaux d'excavation répétés. Ces opérateurs se concentrent de plus en plus sur la planification des flottes et le coût du cycle de vie. Les fabricants élargissent également les gammes d'excavateurs axées sur les services publics, comme en témoignent les quatre modèles de services publics et de contrôle de nivellement de SANY America au ConExpo-Con/AGG 2026, ce qui crée une base pour de futures variantes hybrides dans ce groupe de clients. Les projets de services publics peuvent avoir des heures de travail soutenues et des exigences d'approvisionnement formelles, ce qui favorise la prise en compte des machines à faibles émissions. Cela fait des services publics un domaine d'expansion important pour le marché des excavateurs hybrides.
Analyse géographique
L'Asie-Pacifique détenait 54,27 % de la valeur mondiale en 2026. La Chine et le Japon sont les principaux contributeurs régionaux. Le cycle de remplacement des équipements en Chine est soutenu par les exigences de conformité aux émissions hors route. Le Japon dispose d'une base solide de fabricants d'équipements d'origine et d'une longue histoire de développement d'excavateurs hybrides. L'Inde, l'Indonésie, le Vietnam et la Thaïlande en sont à des stades d'adoption plus précoces, où la couverture des concessionnaires et l'échelle des projets déterminent le rythme de la demande. La demande en Australie est soutenue par les travaux miniers qui nécessitent des équipements durables pour de longues heures de fonctionnement.
L'Europe devrait croître à un CAGR de 10,18 % jusqu'en 2032. Le règlement (UE) 2016/1628 fournit un cadre commun d'émissions pour les engins mobiles non routiers dans l'Union européenne. Les règles d'approvisionnement public dans plusieurs villes exercent une pression plus forte pour les équipements de construction à faibles émissions. Les machines hybrides peuvent répondre aux besoins des projets à court terme tout en conservant une flexibilité opérationnelle sur les chantiers où la recharge des batteries reste difficile. Cela rend la région importante pour le déploiement de produits et l'adoption par appels d'offres. La demande européenne offre au marché des excavateurs hybrides une trajectoire de croissance portée par les politiques, distincte des achats motivés par le carburant.
L'Amérique du Nord dispose d'une base établie d'équipements de construction conformes et de travaux d'infrastructure continus. Komatsu a introduit le PC365LC-11 en Amérique du Nord en décembre 2025 avec une garantie transférable sur le groupe motopropulseur électrique. L'Amérique du Sud croît plus lentement là où les projets sont moins réguliers et le support de service spécialisé est limité. Le Moyen-Orient bénéficie de projets d'infrastructure et miniers avec une utilisation favorable des équipements. L'Afrique subsaharienne se développe à partir d'une base faible, avec une adoption concentrée dans les usages miniers. L'Australie, au sein de l'Asie-Pacifique, enregistre une croissance moyenne portée par la demande minière, tandis que la Russie, au sein de l'Europe, fait face à une croissance plus faible sous l'effet des contraintes d'infrastructure et d'approvisionnement.
Paysage concurrentiel
Le marché des excavateurs hybrides est modérément concentré. Komatsu, Caterpillar, Hitachi Construction Machinery, Kobelco et Sumitomo sont en tête de l'activité spécifique aux hybrides grâce à leurs systèmes de gestion de l'énergie, leurs conceptions de stockage et leur télématique. Leurs capacités établies en matière de développement de produits et de service rendent plus difficile pour les nouveaux entrants de se différencier autrement que par le prix. Ces entreprises utilisent les systèmes hybrides comme voie vers une électrification plus large et des programmes de produits à faibles émissions. Le lancement mondial en avril 2026 par Komatsu du PC9000-12, proposé avec une motorisation diesel ou entièrement électrique, illustre l'investissement continu dans les grandes plateformes d'excavateurs miniers électrifiés. Le groupe de tête exerce une influence significative, mais le marché reste ouvert à plusieurs concurrents actifs.
Les fabricants chinois, notamment SANY, XCMG, Zoomlion et LiuGong, se font concurrence activement par le prix, l'élargissement des portefeuilles et l'investissement dans les équipements électrifiés. Le déploiement par SANY de son 1 000e excavateur électrique en mai 2026 témoigne de l'ampleur de son investissement dans les équipements électrifiés adjacents. Leurs progrès intensifient la concurrence dans les catégories d'équipements adjacentes aux modèles hybrides. L'accès au marché européen dépend également du respect des exigences en matière d'émissions et d'approvisionnement. Cela crée un seuil de conformité pour les fabricants cherchant à obtenir des marchés publics dans la région. Le marché des excavateurs hybrides est donc concurrentiel sur les plans de la capacité technologique, de l'accès au service et du prix des équipements.
Les flottes de location représentent une opportunité commerciale importante car elles peuvent répartir le coût d'achat plus élevé d'une machine entre plusieurs clients. Un investissement précoce dans des équipements à faibles émissions peut aider les opérateurs de location à servir les projets urbains et les appels d'offres publics. Les fabricants d'équipements répondent avec des produits qui répondent aux cas d'utilisation des services publics, de la construction, des mines et des équipements compacts. La valeur de la possession d'un hybride est la plus forte là où les machines travaillent de longues heures et récupèrent fréquemment de l'énergie. Les propriétaires à faible utilisation restent moins susceptibles d'accepter un coût initial plus élevé car le retour sur investissement et la valeur de revente sont moins certains.
Leaders du secteur des excavateurs hybrides
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Hitachi Construction Machinery Co., Ltd.
-
Sumitomo Heavy Industries, Ltd.
-
Kobelco Construction Machinery Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des excavateurs hybrides Entreprises couvertes dans ce rapport
- Caterpillar Inc.
- Komatsu Ltd.
- Hitachi Construction Machinery Co., Ltd.
- AB Volvo
- Kobelco Construction Machinery Co., Ltd.
- Sumitomo Heavy Industries, Ltd.
- Liebherr-International AG
- SANY Heavy Industry Co., Ltd.
- Deere & Company
- J.C. Bamford Excavators Ltd.
- HD Hyundai Co., Ltd.
- Doosan Bobcat Inc.
- XCMG Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Takeuchi Mfg. Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Sunward Intelligent Equipment Group Co., Ltd.
Développements industriels récents dans Marché des excavateurs hybrides
- Septembre 2026 : Huddig a lancé le chargeur-pelleteuse hybride Huddig 1370 Tigon G2, portant la capacité de la batterie de 44 kWh à 61 kWh.
- Décembre 2025 : Komatsu America a introduit l'excavateur hybride PC365LC-11 en Amérique du Nord, doté d'un système de rotation électrique alimenté par ultracondensateur que Komatsu affirme pouvoir réduire la consommation de carburant jusqu'à 20 %.
- Décembre 2025 : Infra Engineers India Pvt. Ltd. (IEPL) a introduit un excavateur hybride double électrique et diesel permettant aux opérateurs de basculer entre les sources d'énergie depuis la cabine.
- Février 2025 : Volvo Construction Equipment a lancé cinq excavateurs sur chenilles hybrides hydrauliques, les EC260, EC300, EC370, EC400 et EC500 Hybrid.
Périmètre du rapport mondial sur le marché des excavateurs hybrides
Le marché des excavateurs hybrides est segmenté par type, technologie hybride, poids en service, puissance moteur, utilisateur final et géographie. Par type, le marché est segmenté en excavateurs sur chenilles et excavateurs sur roues. Par technologie hybride, le marché est segmenté en hybride diesel-électrique (stockage par condensateur/batterie), hybride hydraulique (à base d'accumulateur) et autres. Par poids en service, le marché est segmenté en moins de 20 tonnes, 20 à 40 tonnes et plus de 40 tonnes. Par puissance moteur, le marché est segmenté en moins de 100 CV, 100 à 200 CV, 201 à 300 CV et plus de 300 CV. Par utilisateur final, le marché est segmenté en entrepreneurs en construction, opérateurs miniers, agences gouvernementales et d'infrastructure, entreprises de services publics et d'énergie, et autres (ingénierie forestière et de défense). Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et Mexique), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie, Indonésie, Vietnam, Thaïlande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie saoudite, Émirats arabes unis, Qatar, Israël, Afrique du Sud, Égypte, Nigéria et reste du Moyen-Orient et de l'Afrique). Les prévisions de marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Excavateurs sur chenilles |
| Excavateurs sur roues |
| Hybride diesel-électrique (stockage par condensateur/batterie) |
| Hybride hydraulique (à base d'accumulateur) |
| Autres |
| Moins de 20 tonnes |
| 20 à 40 tonnes |
| Plus de 40 tonnes |
| Moins de 100 CV |
| 100 à 200 CV |
| 201 à 300 CV |
| Plus de 300 CV |
| Entrepreneurs en construction |
| Opérateurs miniers |
| Agences gouvernementales et d'infrastructure |
| Entreprises de services publics et d'énergie |
| Autres (ingénierie forestière et de défense) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Excavateurs sur chenilles | |
| Excavateurs sur roues | ||
| Par technologie hybride | Hybride diesel-électrique (stockage par condensateur/batterie) | |
| Hybride hydraulique (à base d'accumulateur) | ||
| Autres | ||
| Par poids en service | Moins de 20 tonnes | |
| 20 à 40 tonnes | ||
| Plus de 40 tonnes | ||
| Par puissance moteur | Moins de 100 CV | |
| 100 à 200 CV | ||
| 201 à 300 CV | ||
| Plus de 300 CV | ||
| Par utilisateur final | Entrepreneurs en construction | |
| Opérateurs miniers | ||
| Agences gouvernementales et d'infrastructure | ||
| Entreprises de services publics et d'énergie | ||
| Autres (ingénierie forestière et de défense) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des excavateurs hybrides ?
La taille du marché des excavateurs hybrides était évaluée à 3,63 milliards USD en 2026 et devrait progresser de 3,95 milliards USD en 2027 à 6,01 milliards USD d'ici 2032, à un CAGR de 8,76 % sur la période 2027-2032.
Quel type d'excavateur est en tête de la demande en équipements hybrides ?
Les excavateurs hybrides sur chenilles sont en tête avec 87,42 % de la valeur 2026 car ils conviennent aux travaux de terrassement et d'exploitation de carrières à cycles de rotation répétitifs.
Pourquoi utilise-t-on des excavateurs hybrides plutôt que des modèles entièrement électriques ?
Ils peuvent réduire la consommation de carburant tout en évitant les contraintes de recharge qui peuvent affecter les projets éloignés, de grande envergure ou de longue durée.
Quelle technologie d'excavateur hybride est la plus répandue ?
Les systèmes hybrides diesel-électriques sont en tête avec 71,38 % de la valeur 2026, soutenus par des conceptions de stockage par condensateur et par batterie commercialement établies.