
Tamaño y Participación del Mercado de Excavadoras Híbridas
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.95 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.01 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.76 % |
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Excavadoras Híbridas por Mordor Intelligence
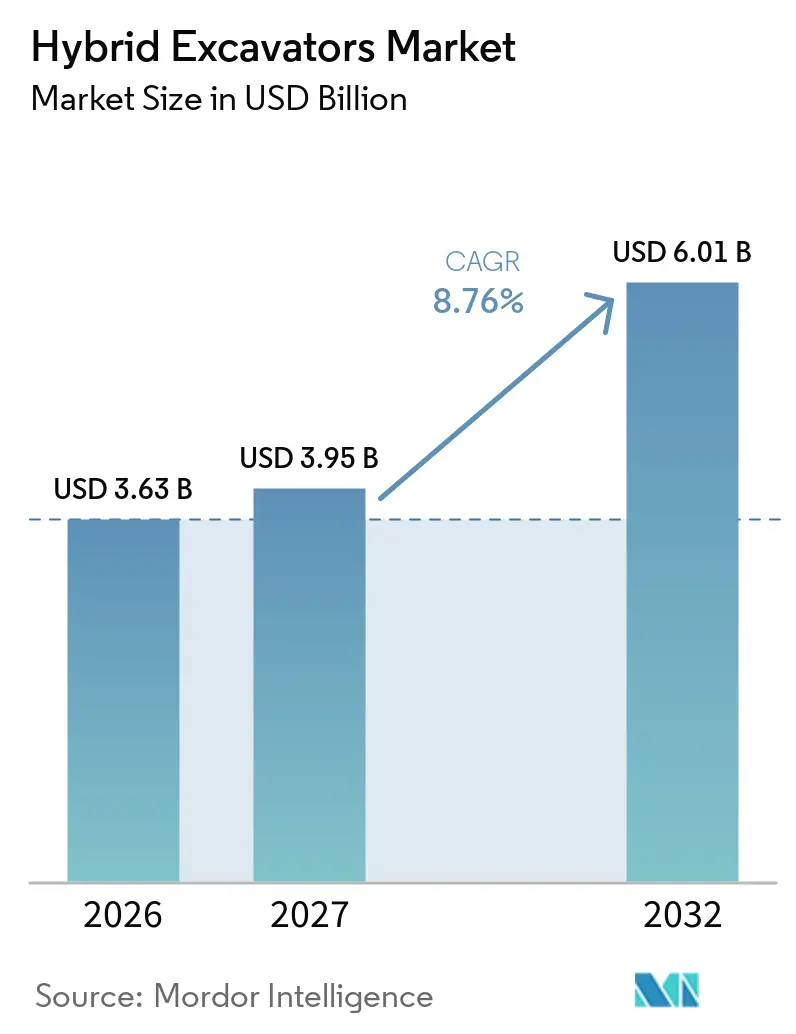
El tamaño del mercado de excavadoras híbridas fue valorado en 3,63 mil millones de USD en 2026 y se espera que crezca desde 3,95 mil millones de USD en 2027 hasta 6,01 mil millones de USD para 2032, a una CAGR del 8,76% durante 2027-2032. El mercado de excavadoras híbridas está transitando de la adopción temprana hacia la sustitución planificada de flotas entre contratistas, mineros y operadores de infraestructura con largos ciclos de trabajo de las máquinas. El consumo de combustible se ha convertido en un tema central de adquisición porque los ahorros se acumulan a lo largo de las máquinas y los ciclos de reemplazo. Las normas de emisiones también crean una razón más predecible para reemplazar equipos fuera de carretera más antiguos. Los modelos híbridos ofrecen una opción práctica donde el acceso a la carga, la autonomía o las condiciones del sitio limitan el uso de excavadoras totalmente eléctricas. Esto le otorga al mercado de excavadoras híbridas un papel intermedio entre las flotas diésel convencionales y los equipos totalmente eléctricos.
Conclusiones Clave del Informe
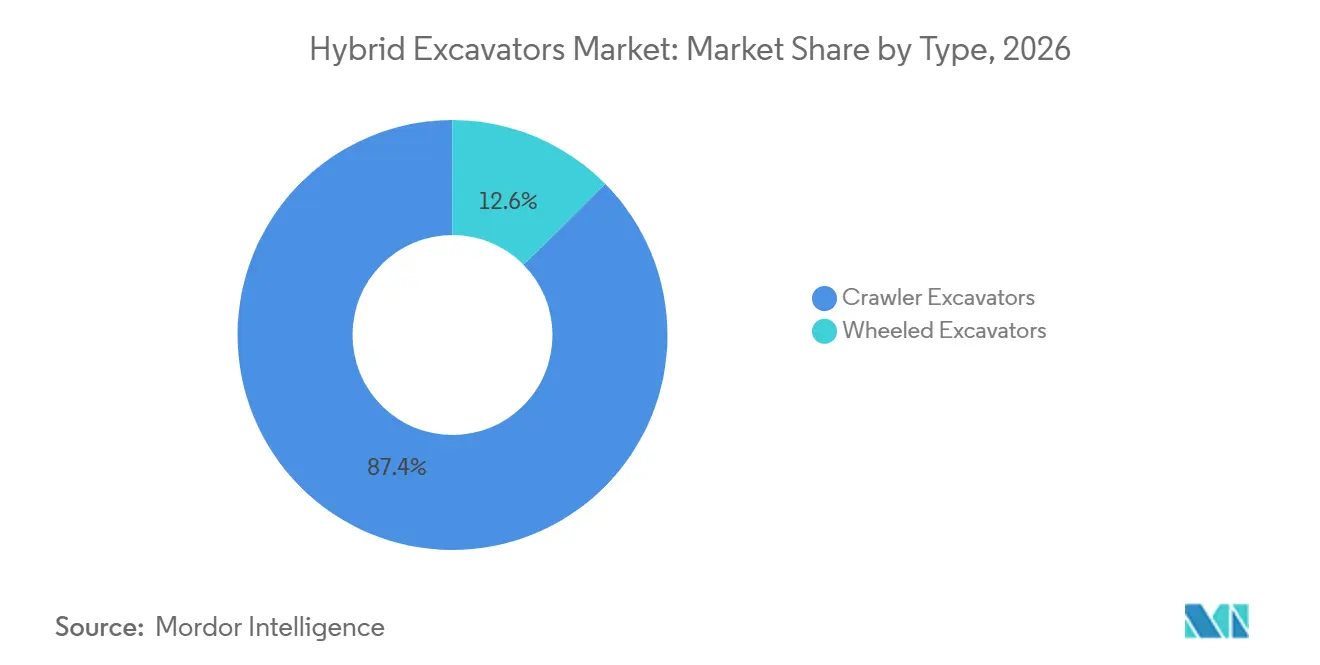
- Por tipo, las excavadoras de cadenas representaron el 87,42% de la participación del mercado de excavadoras híbridas en 2026, mientras que se proyecta que las excavadoras de ruedas crezcan a una CAGR del 9,63% hasta 2032.
- Por tecnología híbrida, los sistemas híbridos diésel-eléctricos representaron el 71,38% de la participación del mercado de excavadoras híbridas en 2026 y se proyecta que crezcan a una CAGR del 9,21% hasta 2032.
- Por peso operativo, el segmento de 20 a 40 toneladas representó el 52,16% de la participación del mercado de excavadoras híbridas en 2026, mientras que se proyecta que el segmento de menos de 20 toneladas crezca a una CAGR del 10,37% hasta 2032.
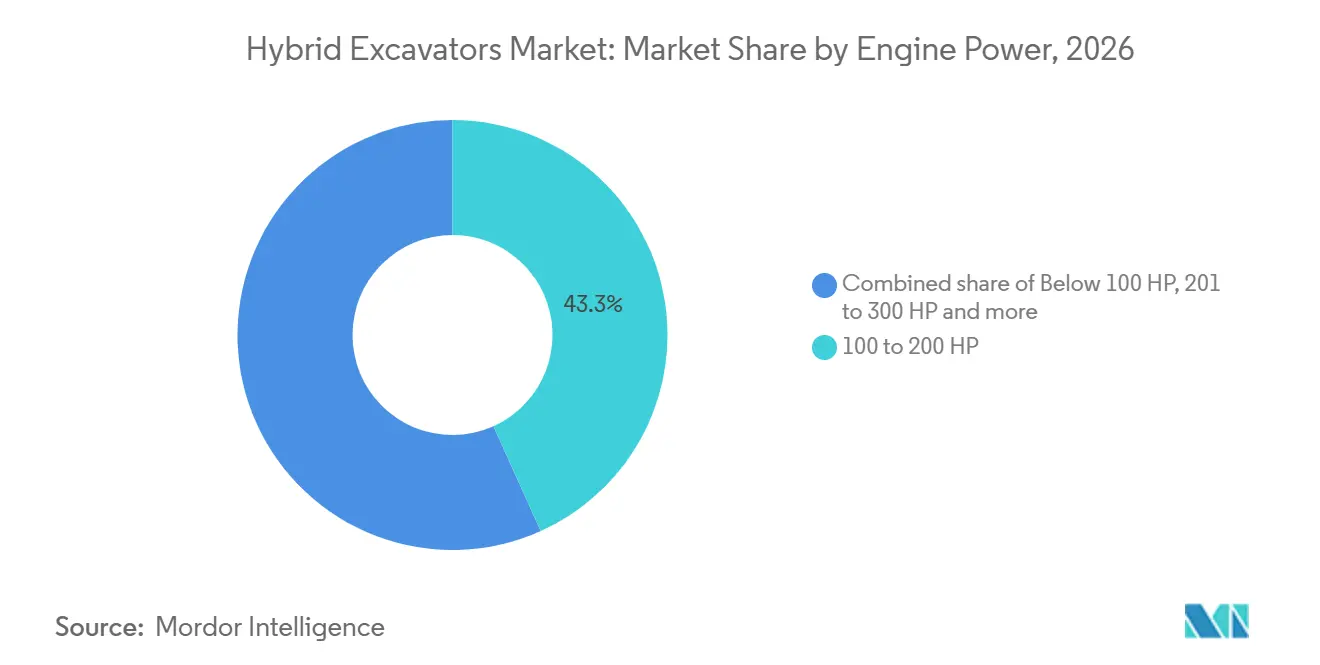
- Por potencia del motor, el segmento de 100 a 200 HP representó el 43,27% de la participación del mercado de excavadoras híbridas en 2026, mientras que se proyecta que el segmento de menos de 100 HP crezca a una CAGR del 10,12% hasta 2032.
- Por usuario final, los contratistas de construcción representaron el 58,34% de la participación del mercado de excavadoras híbridas en 2026, mientras que se proyecta que las empresas de servicios públicos y energía crezcan a una CAGR del 10,84% hasta 2032.
- Por geografía, Asia-Pacífico representó el 54,27% de la participación del mercado de excavadoras híbridas en 2026, mientras que se proyecta que Europa crezca a una CAGR del 10,18% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Sensibilidad al Costo del Combustible en Flotas de Alta Utilización | +2.8% | Global, más pronunciado en Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Endurecimiento de las Normas de Emisiones Fuera de Carretera | +2.4% | Unión Europea, América del Norte y China, con efecto expansivo hacia la ASEAN | Mediano plazo (2–4 años) |
| Modernización de Flotas de Infraestructura y Minería | +1.9% | Asia-Pacífico, Oriente Medio y África | Mediano plazo (2–4 años) |
| Demanda de Menor Costo por Tonelada Sin Electrificación Total | +1.3% | Global | Corto plazo (≤ 2 años) |
| Beneficios de Recuperación de Energía en Ciclos de Trabajo Intensivos en Giro y Pluma | +0.8% | Global | Corto plazo (≤ 2 años) |
| Disponibilidad de Híbridos como Puente hacia la Electrificación Total | +0.6% | Unión Europea, América del Norte y Japón | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Sensibilidad al Costo del Combustible en Flotas de Alta Utilización
Los costos de combustible son un gasto operativo importante para las flotas que operan excavadoras durante muchas horas anuales. Los sistemas híbridos recuperan energía durante los movimientos normales de la máquina y reducen la exposición al combustible de dichas flotas. Komatsu declaró que su PC365LC-11, introducida para América del Norte en diciembre de 2025, puede reducir el consumo de combustible hasta en un 20% en comparación con modelos convencionales comparables mediante un sistema de giro eléctrico respaldado por ultracondensadoresLa nueva excavadora PC365LC-11 de Komatsu lleva el rendimiento, la comodidad del operador y el ahorro de costos a un nivel superior, Komatsu America Corp, www.komatsu.com">[1]. El sistema produce energía almacenada durante la operación, por lo que los operadores no necesitan carga externa para esa función. Esos ahorros pueden fortalecer el argumento para reemplazar flotas de alto uso porque el beneficio financiero se repite a lo largo de la vida útil de la máquina. El mercado de excavadoras híbridas tiene, por tanto, su caso inmediato más claro donde la utilización es alta y los ahorros de combustible son visibles en los presupuestos operativos.
Endurecimiento de las Normas de Emisiones Fuera de Carretera
Las normas de emisiones proporcionan una razón adicional para reemplazar equipos más antiguos, incluso cuando los precios del combustible son estables. El Reglamento (UE) 2016/1628 establece los requisitos de emisiones de gases y partículas y las normas de homologación de tipo para la maquinaria móvil no de carretera en la Unión Europea Documento 32016R1628, EUR-Lex, eur-lex.europa.eu">[2]. La norma ha contribuido a convertir el rendimiento en materia de emisiones en un tema práctico de planificación de flotas para los compradores de equipos europeos. Las configuraciones híbridas pueden reducir la carga del motor durante los movimientos repetidos de giro y pluma. Esa característica operativa se alinea con las prioridades de cumplimiento que enfrentan las flotas que renuevan equipos. El mercado de excavadoras híbridas se beneficia cuando los fabricantes pueden combinar hardware de control de emisiones y sistemas de recuperación de energía en un único programa de desarrollo de productos.
Modernización de Flotas de Infraestructura y Minería
Los programas de infraestructura y la inversión minera respaldan la demanda de nuevas excavadoras en regiones con grandes proyectos. La modernización de flotas se evalúa cada vez más en función del costo durante toda la vida útil, y no solo del precio de compra. Los sistemas híbridos pueden reducir la carga del motor durante ciclos de trabajo exigentes, lo que puede favorecer intervalos más largos entre reparaciones mayores. Esto es importante para las flotas mineras porque el tiempo de inactividad y la planificación de reconstrucciones pueden afectar los calendarios de producción. La propuesta de valor resultante va más allá del consumo de combustible e incluye la planificación del mantenimiento y la disponibilidad de la máquina. Estas condiciones respaldan el mercado de excavadoras híbridas en aplicaciones donde el equipo trabaja de forma constante con alta carga.
Demanda de Menor Costo por Tonelada Sin Electrificación Total
Los proyectos remotos y las operaciones en canteras a menudo carecen del acceso a la carga necesario para equipos exclusivamente de batería. Los turnos de trabajo prolongados y las condiciones difíciles del sitio también pueden hacer que el despliegue exclusivo de baterías sea menos práctico. Las máquinas híbridas reducen el consumo de combustible sin requerir infraestructura de carga en el lugar de trabajo. Volvo Construction Equipment introdujo cinco excavadoras de cadenas híbridas hidráulicas en febrero de 2025, cubriendo la gama desde la EC260 Hybrid hasta la EC500 Hybrid. Volvo declaró que los modelos pueden ofrecer hasta un 20% de mejor eficiencia de combustible y un 15% menos de emisiones de CO2 en comparación con la serie convencional anteriorVolvo incorpora tecnología híbrida hidráulica a las excavadoras de nueva generación con cinco nuevos modelos, AB Volvo, www.volvoce.com">[3]. Esta expansión de productos respalda la opinión de que el mercado de excavadoras híbridas puede atender máquinas más grandes sin requerir un cambio en las prácticas de carga en el sitio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo de Adquisición e Incertidumbre en el Retorno de la Inversión para Flotas de Baja Utilización | -1.8% | Global, más pronunciado en América del Sur y África Subsahariana | Corto plazo (≤ 2 años) |
| Capacidad Limitada de Servicio y Diagnóstico Específico para Híbridos | -1.2% | ASEAN, América del Sur, África Subsahariana | Mediano plazo (2–4 años) |
| Incertidumbre en el Valor Residual y Riesgo de Reemplazo de Baterías o Condensadores | -0.9% | Global | Mediano plazo (2–4 años) |
| Variabilidad del Ciclo de Trabajo a Nivel de Sitio que Reduce los Beneficios de Recuperación de Energía | -0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo de Adquisición e Incertidumbre en el Retorno de la Inversión para Flotas de Baja Utilización
Los trenes de potencia híbridos añaden motores eléctricos, componentes de almacenamiento de energía y electrónica de potencia a la máquina. Esos componentes aumentan el costo inicial del equipo para los compradores. Las flotas con horas anuales limitadas pueden no generar suficientes ahorros de combustible durante los ciclos normales de propiedad para compensar esa prima. La restricción es más fuerte en mercados con flujos de proyectos intermitentes o políticas de apoyo al combustible. Los contratistas más pequeños y las flotas de alquiler pueden ser más cautelosos porque asumen incertidumbre en la reventa junto con el mayor costo de adquisición. El mercado de excavadoras híbridas sigue siendo más atractivo para los operadores que pueden distribuir la prima a lo largo de un número sustancial de horas de trabajo.
Capacidad Limitada de Servicio y Diagnóstico Específico para Híbridos
Las excavadoras híbridas requieren técnicos que puedan diagnosticar electrónica de alta tensión, motores eléctricos y sistemas de almacenamiento de energía. Muchas redes de distribuidores regionales aún no han realizado las inversiones en herramientas y capacitación necesarias para estas máquinas. Esto restringe la adopción donde la cobertura de servicio del fabricante de equipos originales es escasa. Los proveedores de reparación independientes también pueden estar menos preparados para atender fallas específicas de híbridos una vez que finaliza la cobertura de garantía. Los tiempos de inactividad más prolongados o los cargos de servicio más elevados pueden reducir el atractivo de la propiedad para los compradores marginales. La preparación del servicio influirá, por tanto, en la amplitud con que el mercado de excavadoras híbridas se extienda más allá de los mercados de equipos establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Modelos de Cadenas Mantienen la Posición Central Mientras los Modelos de Ruedas se ExpandenLas excavadoras híbridas de cadenas representaron el 87,42% del valor en 2026, lo que refleja su adecuación para el movimiento de tierras a granel y el trabajo en canteras. Su patrón operativo incluye ciclos de giro frecuentes, lo que crea oportunidades repetidas para recuperar energía. Las máquinas de cadenas también sirven para muchas tareas de construcción de alto uso donde los ahorros de combustible pueden influir en el costo total de propiedad. Los fabricantes han concentrado gran parte de su actividad de productos híbridos en esta base de aplicaciones establecida. El lanzamiento de Volvo en febrero de 2025 incluyó cinco modelos híbridos de cadenas en su nueva cartera de generación. El mercado de excavadoras híbridas continúa dependiendo de este tipo porque el ciclo de trabajo y el sistema híbrido están estrechamente alineados.
Se proyecta que las excavadoras híbridas de ruedas crezcan a una CAGR del 9,63% hasta 2032. Estas máquinas son adecuadas para trabajos de servicios públicos, mantenimiento de carreteras y preparación de sitios donde el desplazamiento entre ubicaciones por carretera puede reducir las necesidades de reposicionamiento. Los proyectos urbanos europeos proporcionan un caso de uso notable porque el equipo puede necesitar desplazarse por varias áreas restringidas en un mismo día. Los requisitos de adquisición de bajas emisiones pueden respaldar aún más la demanda de equipos móviles con menor consumo de combustible. La categoría de productos sigue siendo más pequeña que los equipos de cadenas, pero atiende una necesidad operativa diferenciada. Su crecimiento muestra que el mercado de excavadoras híbridas se está ampliando desde el movimiento de tierras pesado hacia los patrones de trabajo urbano.
Por Tecnología Híbrida:
Los Sistemas Diésel-Eléctricos Siguen Siendo el Pilar ComercialLos sistemas híbridos diésel-eléctricos representaron el 71,38% del valor en 2026. Los sistemas de almacenamiento de condensadores y baterías pueden capturar energía de la desaceleración del giro y devolverla durante los movimientos posteriores. Los condensadores son particularmente adecuados para ciclos rápidos de carga y descarga en trabajos de excavación repetitivos. El sistema puede reducir el consumo de combustible sin requerir electricidad externa en el sitio. El PC365LC-11 de Komatsu utiliza un sistema de giro eléctrico respaldado por ultracondensadores que genera energía almacenada durante la operación normal. Esta independencia operativa ayuda a explicar por qué la tecnología diésel-eléctrica sigue siendo central en el mercado de excavadoras híbridas.
También se prevé que los sistemas híbridos diésel-eléctricos crezcan a una CAGR del 9,21% hasta 2032. La tecnología tiene una ventaja práctica para los operadores que desean ahorros de combustible pero no pueden planificar en torno a ventanas de carga. Los sistemas híbridos hidráulicos conservan un papel separado porque recuperan energía del movimiento de la pluma en lugar de depender del mismo diseño de almacenamiento eléctrico. Otras configuraciones, incluidos los enfoques de pila de combustible de hidrógeno y de doble combustible, se encuentran en una etapa comercial más temprana. Su desarrollo muestra que los fabricantes están probando varias vías hacia una excavación de menores emisiones. El mercado de excavadoras híbridas incluye, por tanto, tanto plataformas diésel-eléctricas establecidas como alternativas emergentes con diferentes características operativas.
Por Peso Operativo:
Los Equipos de Rango Medio Mantienen el Volumen Mientras los Equipos Compactos AvanzanEl segmento de 20 a 40 toneladas representó el 52,16% del valor en 2026. Esta clase sirve para la construcción general, el movimiento de tierras y muchas tareas de infraestructura. Ofrece una fuerte adecuación entre el tamaño de la máquina y la energía recuperada de los movimientos de giro repetitivos. Los fabricantes líderes han concentrado sus carteras de productos híbridos en torno a este amplio rango de aplicaciones. El segmento también se beneficia del soporte establecido de distribuidores y de las prácticas de trabajo familiares entre los contratistas. Su posición lo convierte en una base importante para el mercado de excavadoras híbridas.
Se prevé que el segmento de menos de 20 toneladas crezca a una CAGR del 10,37% hasta 2032. Los equipos compactos se utilizan en construcción urbana densa, trabajos de servicios públicos y actividades de preparación de sitios más pequeños. Estas aplicaciones pueden favorecer la maquinaria de menores emisiones porque el trabajo se realiza más cerca de edificios y espacios públicos. La adopción en alquiler puede facilitar el acceso a equipos híbridos para compradores que no desean poseer máquinas especializadas. El endurecimiento de los requisitos en las ciudades puede alentar a los contratistas a considerar opciones de menores emisiones para flotas compactas. Esta expansión amplía el mercado de excavadoras híbridas más allá de su enfoque tradicional en equipos de movimiento de tierras más grandes.
Por Potencia del Motor:
Las Máquinas de Potencia Media Lideran y los Equipos de Menor Potencia Ganan RitmoEl segmento de 100 a 200 HP representó el 43,27% del valor en 2026. Este rango se alinea con las necesidades operativas centrales de la construcción general y la excavación a mediana escala. También corresponde estrechamente a la clase de peso operativo que lidera la demanda. Los fabricantes pueden utilizar redes de distribución establecidas y bases de equipos instalados para respaldar las ventas en este rango. La diferenciación competitiva depende de la gestión de energía, el control de la máquina y el acceso al servicio tanto como de la potencia del motor. Estos factores mantienen el mercado de excavadoras híbridas centrado en equipos versátiles de potencia media.
Se proyecta que el segmento de menos de 100 HP crezca a una CAGR del 10,12% hasta 2032. La demanda sigue la expansión de las máquinas compactas hacia la construcción urbana y las aplicaciones de servicios públicos locales. Las máquinas más pequeñas pueden estar más expuestas a los requisitos municipales de trabajo de menores emisiones cerca de áreas pobladas. Su papel en proyectos de corta duración también respalda la adquisición basada en alquiler. La categoría ofrece a los fabricantes de equipos una forma de introducir características híbridas a clientes con diferentes modelos de propiedad. El crecimiento en este rango añade otro punto de entrada al mercado de excavadoras híbridas.
Nota: La participación de todos los segmentos individuales está disponible con la compra del informe
Por Usuario Final:
Los Contratistas Lideran Mientras las Empresas de Servicios Públicos y Energía AceleranLos contratistas de construcción representaron el 58,34% de la demanda en 2026. Los contratistas operan excavadoras en una amplia gama de condiciones de sitio y frecuentemente gestionan el consumo de combustible a nivel de flota. Las flotas de construcción de alto uso pueden otorgar un valor claro a un menor consumo de combustible y costos operativos predecibles. Los requisitos de licitación pública también pueden hacer que los equipos de menores emisiones sean más relevantes para las ofertas de los contratistas. Sus amplias necesidades de equipos y su alta utilización explican su posición de liderazgo. La actividad de construcción sigue siendo la mayor fuente directa de demanda en el mercado de excavadoras híbridas.
Se prevé que las empresas de servicios públicos y energía crezcan a una CAGR del 10,84% hasta 2032. La expansión de la red eléctrica, la construcción de energías renovables y las actualizaciones de redes de servicios públicos requieren trabajos de excavación repetidos. Estos operadores se centran cada vez más en la planificación de flotas y el costo del ciclo de vida. Los fabricantes también están ampliando las líneas de excavadoras orientadas a servicios públicos, como lo demuestran los cuatro modelos de servicios públicos y control de nivelación de SANY America en ConExpo-Con/AGG 2026, lo que crea una base para futuras variantes híbridas en este grupo de clientes. Los proyectos de servicios públicos pueden tener horas de trabajo sostenidas y requisitos formales de adquisición, lo que respalda la consideración de máquinas de menores emisiones. Esto convierte a los servicios públicos en un área de expansión importante para el mercado de excavadoras híbridas.
Análisis Geográfico
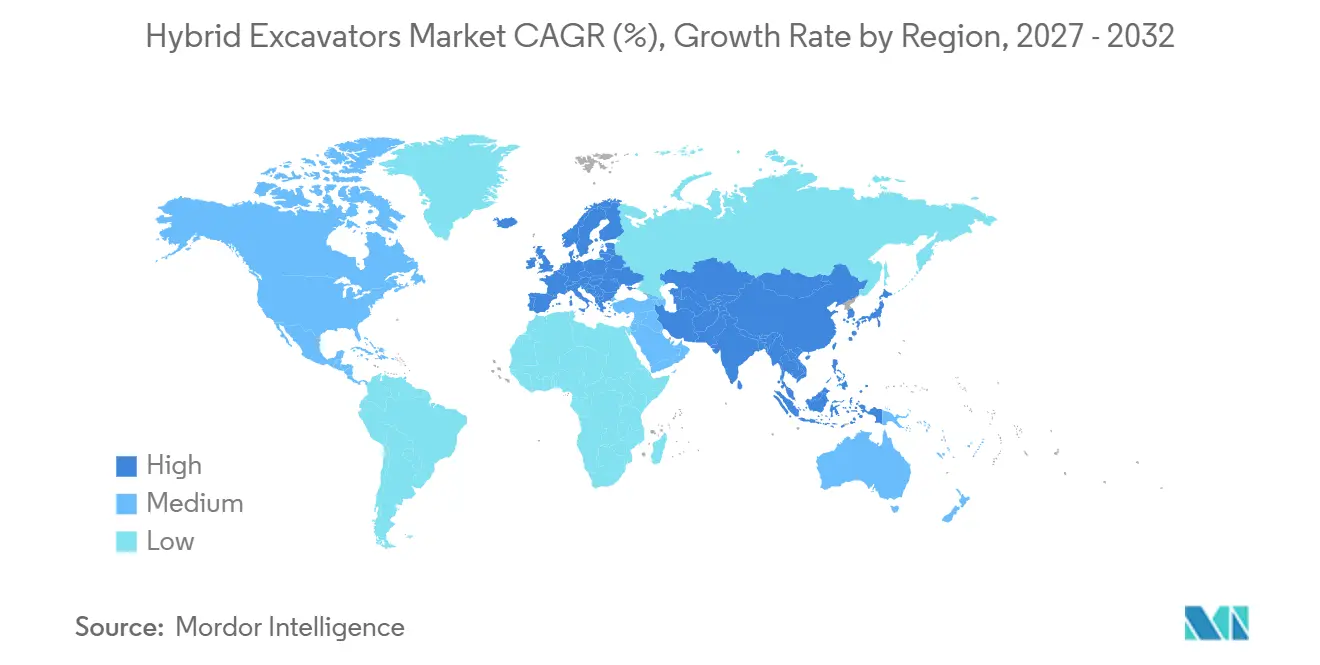
Asia-Pacífico representó el 54,27% del valor global en 2026. China y Japón son los principales contribuyentes regionales. El ciclo de reemplazo de equipos en China está respaldado por los requisitos de cumplimiento de emisiones fuera de carretera. Japón cuenta con una sólida base de fabricantes de equipos originales y una larga historia en el desarrollo de excavadoras híbridas. India, Indonesia, Vietnam y Tailandia se encuentran en etapas más tempranas de adopción, donde la cobertura de distribuidores y la escala de los proyectos determinan el ritmo de la demanda. La demanda en Australia está respaldada por trabajos mineros que requieren equipos duraderos para largas horas de operación.
Se proyecta que Europa crezca a una CAGR del 10,18% hasta 2032. El Reglamento (UE) 2016/1628 proporciona un marco común de emisiones para la maquinaria no de carretera en toda la Unión Europea. Las normas de contratación pública en varias ciudades añaden una presión más fuerte para los equipos de construcción con menores emisiones. Las máquinas híbridas pueden satisfacer las necesidades de proyectos a corto plazo manteniendo la flexibilidad operativa en sitios donde la carga de baterías sigue siendo difícil. Esto hace que la región sea importante para el despliegue de productos y la adopción impulsada por licitaciones. La demanda europea otorga al mercado de excavadoras híbridas una trayectoria de crecimiento impulsada por políticas, distinta de las compras motivadas por el combustible.
América del Norte cuenta con una base establecida de equipos de construcción conformes y una actividad continua de infraestructura. Komatsu introdujo el PC365LC-11 en América del Norte en diciembre de 2025 con una garantía transferible del tren de potencia eléctrico. América del Sur crece más lentamente donde los proyectos son menos consistentes y el soporte de servicio especializado es limitado. Oriente Medio se beneficia de proyectos de infraestructura y minería con una utilización favorable de los equipos. África Subsahariana se está desarrollando desde una base baja, con la adopción concentrada en usos mineros. Australia, dentro de Asia-Pacífico, registra un crecimiento medio liderado por la demanda minera, mientras que Rusia, dentro de Europa, enfrenta un menor crecimiento bajo restricciones de infraestructura y suministro.
Panorama Competitivo
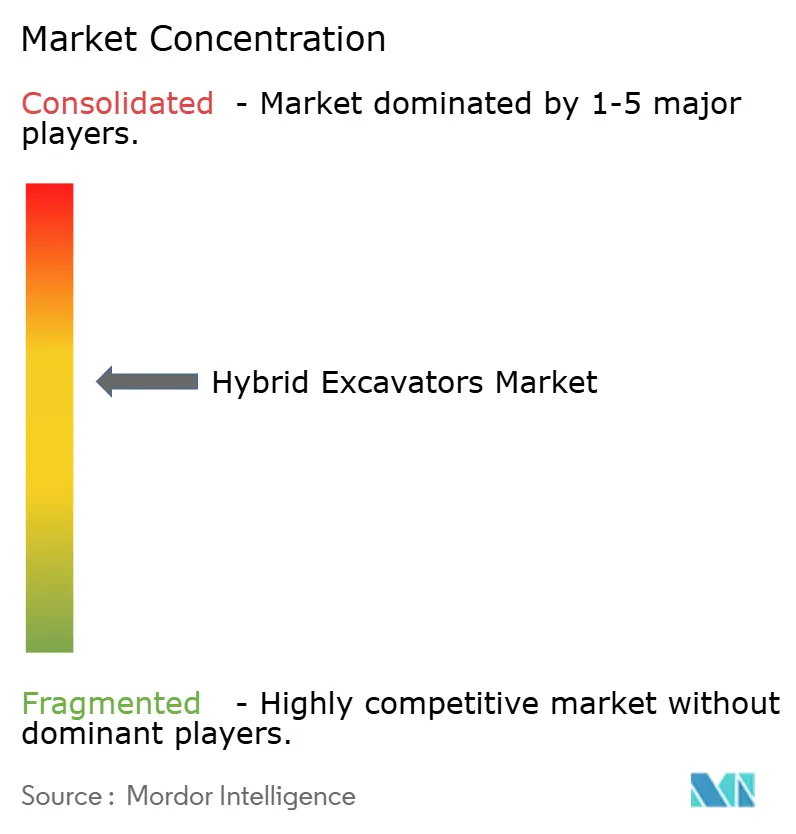
El mercado de excavadoras híbridas está moderadamente concentrado. Komatsu, Caterpillar, Hitachi Construction Machinery, Kobelco y Sumitomo lideran la actividad específica de híbridos a través de sistemas de gestión de energía, diseños de almacenamiento y telemática. Sus capacidades establecidas de desarrollo de productos y servicio dificultan que los nuevos participantes compitan en algo más que el precio. Estas empresas utilizan los sistemas híbridos como una vía hacia programas de electrificación más amplios y productos de menores emisiones. El lanzamiento global de Komatsu en abril de 2026 del PC9000-12, ofrecido con tracción diésel o totalmente eléctrica, ilustra la inversión continua en grandes plataformas de excavadoras mineras electrificadas. El grupo líder tiene una influencia significativa, pero el mercado sigue abierto a varios competidores activos.
Los fabricantes chinos, incluidos SANY, XCMG, Zoomlion y LiuGong, compiten activamente a través del precio, la expansión de carteras y la inversión en equipos electrificados. El despliegue de la excavadora eléctrica número 1.000 de SANY en mayo de 2026 señala la escala de su inversión en equipos electrificados adyacentes. Su progreso aumenta la competencia en categorías de equipos adyacentes a los modelos híbridos. El acceso al mercado europeo también depende del cumplimiento de los requisitos de emisiones y contratación. Esto crea un umbral de cumplimiento para los fabricantes que buscan trabajo en proyectos públicos en la región. El mercado de excavadoras híbridas es, por tanto, competitivo en cuanto a capacidad tecnológica, acceso al servicio y precio del equipo.
Las flotas de alquiler representan una oportunidad comercial importante porque pueden distribuir el mayor costo de compra de una máquina entre varios clientes. La inversión temprana en equipos de menores emisiones puede ayudar a los operadores de alquiler a atender proyectos urbanos y licitaciones públicas. Los fabricantes de equipos están respondiendo con productos que abordan casos de uso en servicios públicos, construcción, minería y equipos compactos. El valor de la propiedad híbrida es más fuerte donde las máquinas trabajan muchas horas y recuperan energía con frecuencia. Los propietarios de bajo uso siguen siendo menos propensos a aceptar un mayor costo inicial porque el retorno de la inversión y el valor de reventa son menos seguros.
Líderes de la Industria de Excavadoras Híbridas
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Hitachi Construction Machinery Co., Ltd.
-
Sumitomo Heavy Industries, Ltd.
-
Kobelco Construction Machinery Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Excavadoras Híbridas Empresas cubiertas en este informe
- Caterpillar Inc.
- Komatsu Ltd.
- Hitachi Construction Machinery Co., Ltd.
- AB Volvo
- Kobelco Construction Machinery Co., Ltd.
- Sumitomo Heavy Industries, Ltd.
- Liebherr-International AG
- SANY Heavy Industry Co., Ltd.
- Deere & Company
- J.C. Bamford Excavators Ltd.
- HD Hyundai Co., Ltd.
- Doosan Bobcat Inc.
- XCMG Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Takeuchi Mfg. Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Sunward Intelligent Equipment Group Co., Ltd.
Desarrollos recientes de la industria en Mercado de Excavadoras Híbridas
- Septiembre de 2026: Huddig lanzó el Huddig 1370 Tigon G2, una cargadora retroexcavadora híbrida, aumentando la capacidad de la batería de 44 kWh a 61 kWh.
- Diciembre de 2025: Komatsu America introdujo la excavadora híbrida PC365LC-11 en América del Norte, con un sistema de giro eléctrico impulsado por ultracondensadores que Komatsu afirma puede reducir el consumo de combustible hasta en un 20%.
- Diciembre de 2025: Infra Engineers India Pvt. Ltd. (IEPL) introdujo una excavadora híbrida eléctrica y diésel dual que permite a los operadores cambiar entre fuentes de energía desde la cabina.
- Febrero de 2025: Volvo Construction Equipment lanzó cinco excavadoras de cadenas híbridas hidráulicas: la EC260, EC300, EC370, EC400 y EC500 Hybrid.
Alcance del Informe Global del Mercado de Excavadoras Híbridas
El Mercado de Excavadoras Híbridas está segmentado por Tipo, Tecnología Híbrida, Peso Operativo, Potencia del Motor, Usuario Final y Geografía. Por Tipo, el mercado está segmentado en Excavadoras de Cadenas y Excavadoras de Ruedas. Por Tecnología Híbrida, el mercado está segmentado en Híbrido Diésel-Eléctrico (Almacenamiento en Condensador/Batería), Híbrido Hidráulico (Basado en Acumulador) y Otros. Por Peso Operativo, el mercado está segmentado en Menos de 20 Toneladas, 20 a 40 Toneladas y Más de 40 Toneladas. Por Potencia del Motor, el mercado está segmentado en Menos de 100 HP, 100 a 200 HP, 201 a 300 HP y Más de 300 HP. Por Usuario Final, el mercado está segmentado en Contratistas de Construcción, Operadores Mineros, Agencias Gubernamentales y de Infraestructura, Empresas de Servicios Públicos y Energía, y Otros (Ingeniería Forestal y de Defensa). Por Geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y México), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Australia, Indonesia, Vietnam, Tailandia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Catar, Israel, Sudáfrica, Egipto, Nigeria y Resto de Oriente Medio y África). Los pronósticos de mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
Resumen de la segmentación
| Excavadoras de Cadenas |
| Excavadoras de Ruedas |
| Híbrido Diésel-Eléctrico (Almacenamiento en Condensador/Batería) |
| Híbrido Hidráulico (Basado en Acumulador) |
| Otros |
| Menos de 20 Toneladas |
| 20 a 40 Toneladas |
| Más de 40 Toneladas |
| Menos de 100 HP |
| 100 a 200 HP |
| 201 a 300 HP |
| Más de 300 HP |
| Contratistas de Construcción |
| Operadores Mineros |
| Agencias Gubernamentales y de Infraestructura |
| Empresas de Servicios Públicos y Energía |
| Otros (Ingeniería Forestal y de Defensa) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Tipo | Excavadoras de Cadenas | |
| Excavadoras de Ruedas | ||
| Por Tecnología Híbrida | Híbrido Diésel-Eléctrico (Almacenamiento en Condensador/Batería) | |
| Híbrido Hidráulico (Basado en Acumulador) | ||
| Otros | ||
| Por Peso Operativo | Menos de 20 Toneladas | |
| 20 a 40 Toneladas | ||
| Más de 40 Toneladas | ||
| Por Potencia del Motor | Menos de 100 HP | |
| 100 a 200 HP | ||
| 201 a 300 HP | ||
| Más de 300 HP | ||
| Por Usuario Final | Contratistas de Construcción | |
| Operadores Mineros | ||
| Agencias Gubernamentales y de Infraestructura | ||
| Empresas de Servicios Públicos y Energía | ||
| Otros (Ingeniería Forestal y de Defensa) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de excavadoras híbridas?
El tamaño del mercado de excavadoras híbridas fue valorado en 3,63 mil millones de USD en 2026 y se espera que crezca desde 3,95 mil millones de USD en 2027 hasta 6,01 mil millones de USD para 2032, a una CAGR del 8,76% durante 2027-2032.
¿Qué tipo de excavadora lidera la demanda de equipos híbridos?
Las excavadoras híbridas de cadenas lideran con el 87,42% del valor de 2026 porque son adecuadas para el movimiento de tierras intensivo en giro y el trabajo en canteras.
¿Por qué se utilizan excavadoras híbridas en lugar de modelos totalmente eléctricos?
Pueden reducir el consumo de combustible evitando las restricciones de carga que pueden afectar a proyectos remotos, de gran escala o de larga duración.
¿Qué tecnología de excavadora híbrida es la más utilizada?
Los sistemas híbridos diésel-eléctricos lideran con el 71,38% del valor de 2026, respaldados por diseños de almacenamiento en condensadores y baterías comercialmente establecidos.