
Marktgröße und Marktanteil für Hybridbagger
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 3.95 Milliarden US-Dollar |
| Marktgröße (2032) | 6.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.76 % |
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hybridbagger von Mordor Intelligence
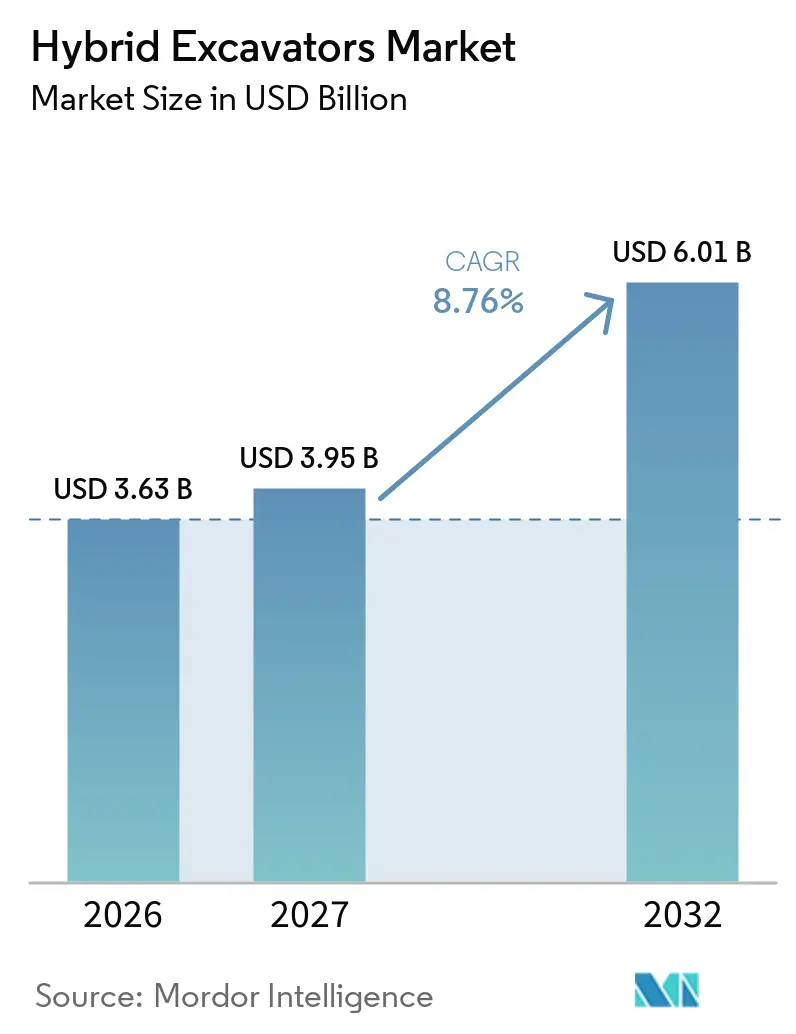
Die Marktgröße für Hybridbagger wurde im Jahr 2026 auf 3,63 Milliarden USD geschätzt und wird voraussichtlich von 3,95 Milliarden USD im Jahr 2027 auf 6,01 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,76 % im Zeitraum 2027–2032. Der Markt für Hybridbagger entwickelt sich von der frühen Einführungsphase hin zu einer geplanten Flottenumrüstung bei Bauunternehmern, Bergbaubetreibern und Infrastrukturbetreibern mit langen Maschinenbetriebszyklen. Der Kraftstoffverbrauch ist zu einem zentralen Beschaffungsthema geworden, da sich Einsparungen über Maschinen und Ersatzzyklen hinweg akkumulieren. Emissionsvorschriften schaffen zudem einen besser planbaren Anlass, ältere Maschinen außerhalb des Straßenverkehrs zu ersetzen. Hybridmodelle bieten eine praktische Option, wenn Lademöglichkeiten, Reichweite oder Standortbedingungen den Einsatz vollständig elektrischer Bagger einschränken. Dies verleiht dem Markt für Hybridbagger eine Rolle zwischen konventionellen Dieselflotten und vollständig elektrischen Geräten.
Wichtigste Erkenntnisse des Berichts
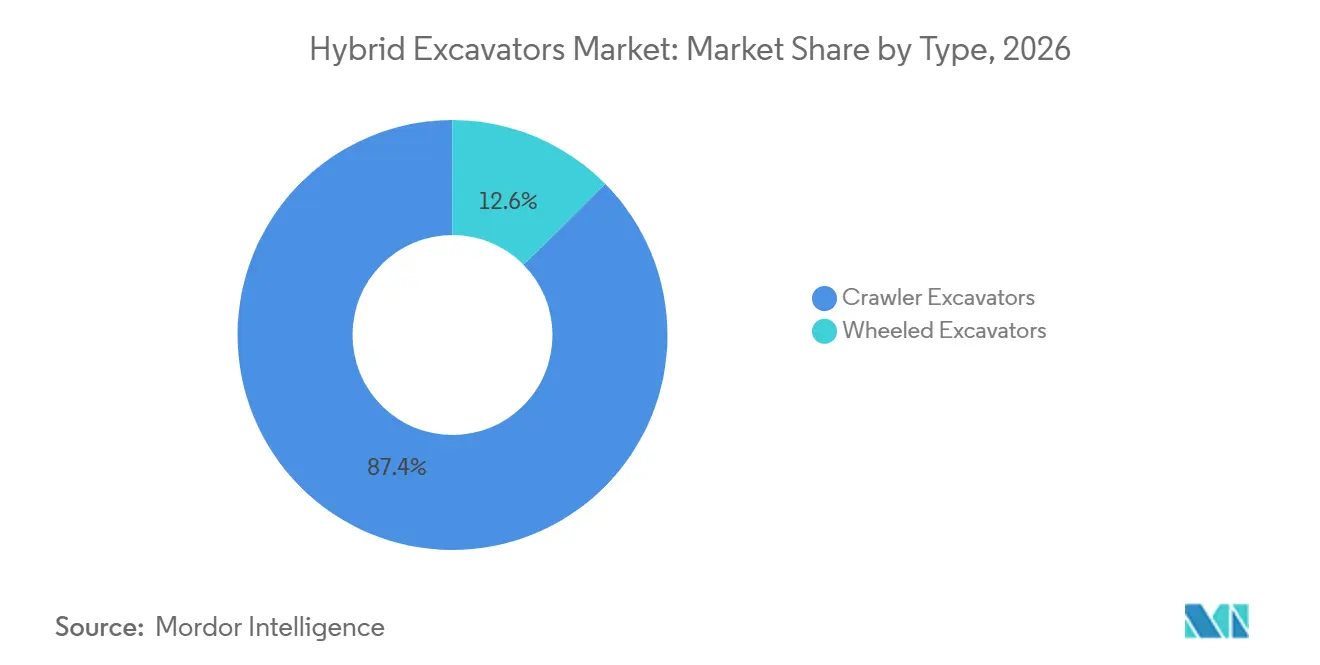
- Nach Typ hielten Kettenbagger im Jahr 2026 einen Marktanteil von 87,42 % am Markt für Hybridbagger, während Radbagger bis 2032 voraussichtlich mit einer CAGR von 9,63 % wachsen werden.
- Nach Hybridtechnologie hielten Diesel-Elektro-Hybridsysteme im Jahr 2026 einen Marktanteil von 71,38 % am Markt für Hybridbagger und werden bis 2032 voraussichtlich mit einer CAGR von 9,21 % wachsen.
- Nach Betriebsgewicht hielt das Segment 20 bis 40 Tonnen im Jahr 2026 einen Marktanteil von 52,16 % am Markt für Hybridbagger, während das Segment unter 20 Tonnen bis 2032 voraussichtlich mit einer CAGR von 10,37 % wachsen wird.
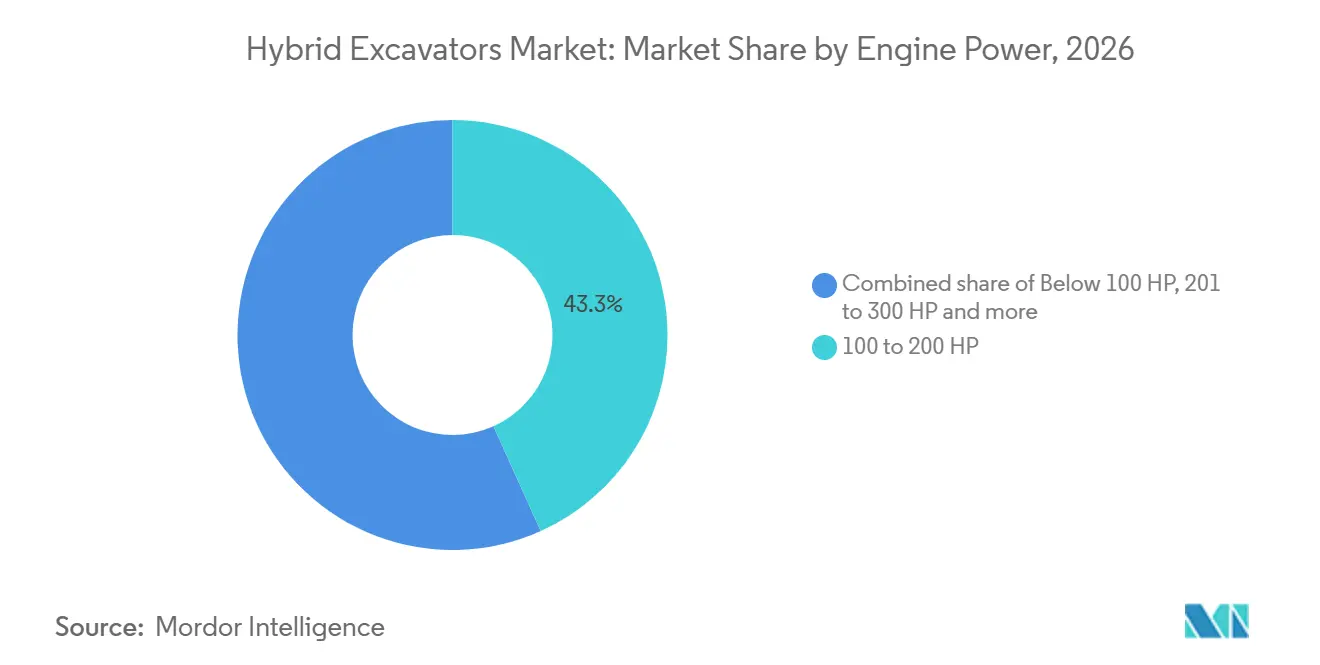
- Nach Motorleistung hielt das Segment 100 bis 200 PS im Jahr 2026 einen Marktanteil von 43,27 % am Markt für Hybridbagger, während das Segment unter 100 PS bis 2032 voraussichtlich mit einer CAGR von 10,12 % wachsen wird.
- Nach Endnutzer hielten Bauunternehmer im Jahr 2026 einen Marktanteil von 58,34 % am Markt für Hybridbagger, während Versorgungs- und Energieunternehmen bis 2032 voraussichtlich mit einer CAGR von 10,84 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 54,27 % am Markt für Hybridbagger, während Europa bis 2032 voraussichtlich mit einer CAGR von 10,18 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Kraftstoffkostensensitivität in Flotten mit hoher Auslastung | +2.8% | Global, am stärksten im asiatisch-pazifischen Raum und im Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Emissionsstandards für mobile Maschinen außerhalb des Straßenverkehrs | +2.4% | Europäische Union, Nordamerika und China, mit Ausstrahlungseffekten auf ASEAN | Mittelfristig (2–4 Jahre) |
| Modernisierung von Infrastruktur- und Bergbauflotten | +1.9% | Asiatisch-pazifischer Raum, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach niedrigeren Kosten pro Tonne ohne vollständige Elektrifizierung | +1.3% | Global | Kurzfristig (≤ 2 Jahre) |
| Energierückgewinnungsvorteile bei schwenk- und auslegeintensiven Arbeitszyklen | +0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hybridverfügbarkeit als Brücke zur vollständigen Elektrifizierung | +0.6% | Europäische Union, Nordamerika und Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Kraftstoffkostensensitivität in Flotten mit hoher Auslastung
Kraftstoffkosten sind ein wesentlicher Betriebsaufwand für Flotten, die Bagger über viele Jahresstunden betreiben. Hybridsysteme gewinnen Energie während normaler Maschinenbewegungen zurück und reduzieren die Kraftstoffbelastung dieser Flotten. Komatsu erklärte, dass sein im Dezember 2025 für Nordamerika eingeführter PC365LC-11 den Kraftstoffverbrauch im Vergleich zu vergleichbaren konventionellen Modellen durch ein mit Ultrakondensatoren gestütztes elektrisches Schwenksystem um bis zu 20 % senken kannKomatsus neuer PC365LC-11-Bagger hebt Leistung, Bedienerkomfort und Kosteneinsparungen auf ein höheres Niveau, Komatsu America Corp, www.komatsu.com">[1]. Das System erzeugt während des Betriebs gespeicherte Energie, sodass Bediener für diese Funktion keine externe Aufladung benötigen. Diese Einsparungen können den Fall für den Ersatz von Hochnutzungsflotten stärken, da der finanzielle Vorteil über die gesamte Nutzungsdauer einer Maschine wiederholt wird. Der Markt für Hybridbagger hat daher seinen deutlichsten unmittelbaren Anwendungsfall dort, wo die Auslastung hoch ist und Kraftstoffeinsparungen in den Betriebsbudgets sichtbar sind.
Verschärfung der Emissionsstandards für mobile Maschinen außerhalb des Straßenverkehrs
Emissionsvorschriften bieten einen zusätzlichen Grund, ältere Geräte zu ersetzen, selbst wenn die Kraftstoffpreise stabil sind. Die Verordnung (EU) 2016/1628 legt Anforderungen an gasförmige und partikelförmige Emissionen sowie Typgenehmigungsregeln für mobile Maschinen außerhalb des Straßenverkehrs in der Europäischen Union fest Dokument 32016R1628, EUR-Lex, eur-lex.europa.eu">[2]. Die Vorschrift hat dazu beigetragen, die Emissionsleistung zu einem praktischen Flottenplanungsthema für europäische Gerätekäufer zu machen. Hybridkonfigurationen können die Motorbelastung bei wiederholten Schwenk- und Auslegerbewegungen reduzieren. Diese Betriebseigenschaft stimmt mit den Compliance-Prioritäten überein, mit denen Flotten bei der Geräteerneuerung konfrontiert sind. Der Markt für Hybridbagger profitiert, wenn Hersteller Emissionshardware und Energierückgewinnungssysteme in einem einzigen Produktentwicklungsprogramm kombinieren können.
Modernisierung von Infrastruktur- und Bergbauflotten
Infrastrukturprogramme und Bergbauinvestitionen stützen die Nachfrage nach neuen Baggern in Regionen mit großen Projekten. Die Flottenmodernisierung wird zunehmend anhand der Lebenszykluskosten und nicht allein anhand des Kaufpreises bewertet. Hybridsysteme können die Motorbelastung bei anspruchsvollen Arbeitszyklen reduzieren, was längere Intervalle zwischen größeren Reparaturen unterstützen kann. Dies ist für Bergbauflotten von Bedeutung, da Ausfallzeiten und Überholungsplanung die Produktionspläne beeinflussen können. Das daraus resultierende Wertversprechen geht über den Kraftstoffverbrauch hinaus und umfasst Wartungsplanung und Maschinenverfügbarkeit. Diese Bedingungen unterstützen den Markt für Hybridbagger in Anwendungen, bei denen Geräte dauerhaft unter hoher Last arbeiten.
Nachfrage nach niedrigeren Kosten pro Tonne ohne vollständige Elektrifizierung
Abgelegene Projekte und Steinbruchbetriebe verfügen häufig nicht über den für rein batteriebasierte Geräte erforderlichen Ladezugang. Lange Arbeitsschichten und schwierige Standortbedingungen können den Einsatz rein batteriebasierter Geräte ebenfalls weniger praktikabel machen. Hybridmaschinen reduzieren den Kraftstoffverbrauch, ohne dass eine Ladeinfrastruktur auf der Baustelle erforderlich ist. Volvo Construction Equipment stellte im Februar 2025 fünf hydraulische Hybrid-Kettenbagger vor, die die Modellreihe EC260 Hybrid bis EC500 Hybrid abdecken. Volvo erklärte, dass die Modelle im Vergleich zur vorherigen konventionellen Baureihe eine bis zu 20 % bessere Kraftstoffeffizienz und 15 % niedrigere CO2-Emissionen erzielen könnenVolvo bringt hydraulische Hybridtechnologie mit fünf neuen Modellen in die neue Generation von Baggern, AB Volvo, www.volvoce.com">[3]. Diese Produkterweiterung unterstützt die Ansicht, dass der Markt für Hybridbagger größere Maschinen bedienen kann, ohne dass eine Änderung der Ladeinfrastruktur auf der Baustelle erforderlich ist.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Höhere Anschaffungskosten und unsichere Amortisation für Flotten mit geringer Auslastung | -1.8% | Global, am ausgeprägtesten in Südamerika und im subsaharischen Afrika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte hybridspezifische Service- und Diagnosekapazitäten | -1.2% | ASEAN, Südamerika, subsaharisches Afrika | Mittelfristig (2–4 Jahre) |
| Unsicherheit beim Restwert und Risiko des Austauschs von Batterien oder Kondensatoren | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Variabilität der Arbeitszyklen auf Standortebene, die die Energierückgewinnungsvorteile verringert | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anschaffungskosten und unsichere Amortisation für Flotten mit geringer Auslastung
Hybridantriebe fügen der Maschine Elektromotoren, Energiespeicherkomponenten und Leistungselektronik hinzu. Diese Komponenten erhöhen die anfänglichen Gerätekosten für Käufer. Flotten mit begrenzten Jahresstunden generieren möglicherweise nicht genügend Kraftstoffeinsparungen über normale Eigentumszyklen, um diesen Aufpreis auszugleichen. Das Hemmnis ist stärker in Märkten mit unregelmäßigen Projektpipelines oder Kraftstoffsubventionspolitiken. Kleinere Auftragnehmer und Mietflotten können vorsichtiger sein, da sie neben den höheren Anschaffungskosten auch Unsicherheiten beim Wiederverkaufswert tragen. Der Markt für Hybridbagger bleibt für Betreiber überzeugender, die den Aufpreis über erhebliche Betriebsstunden verteilen können.
Begrenzte hybridspezifische Service- und Diagnosekapazitäten
Hybridbagger erfordern Techniker, die Hochspannungselektronik, Elektromotoren und Energiespeichersysteme diagnostizieren können. Viele regionale Händlernetzwerke haben noch nicht die erforderlichen Investitionen in Werkzeuge und Schulungen für diese Maschinen getätigt. Dies schränkt die Einführung dort ein, wo die Serviceabdeckung der Originalhersteller dünn ist. Unabhängige Reparaturanbieter sind möglicherweise auch weniger darauf vorbereitet, hybridspezifische Fehler nach Ablauf der Garantiedeckung zu beheben. Längere Ausfallzeiten oder höhere Servicegebühren können die Attraktivität des Besitzes für Grenzkäufer verringern. Die Servicebereitschaft wird daher beeinflussen, wie weit sich der Markt für Hybridbagger über etablierte Gerätmärkte hinaus ausdehnt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Kettenmodelle behalten die Kernposition, während Radmodelle expandierenHybrid-Kettenbagger hielten im Jahr 2026 87,42 % des Wertes, was ihre Eignung für Massenerdbewegungen und Steinbrucharbeiten widerspiegelt. Ihr Betriebsmuster umfasst häufige Schwenkzyklen, was wiederholte Möglichkeiten zur Energierückgewinnung schafft. Kettenmaschinen dienen auch vielen hochfrequentierten Bauaufgaben, bei denen Kraftstoffeinsparungen die Gesamtbetriebskosten beeinflussen können. Hersteller haben einen Großteil ihrer Hybridproduktaktivitäten in dieser etablierten Anwendungsbasis konzentriert. Volvos Markteinführung im Februar 2025 umfasste fünf Hybrid-Kettenmodelle in seinem neuen Generationsportfolio. Der Markt für Hybridbagger stützt sich weiterhin auf diesen Typ, da Arbeitszyklus und Hybridsystem eng aufeinander abgestimmt sind.
Hybrid-Radbagger werden bis 2032 voraussichtlich mit einer CAGR von 9,63 % wachsen. Diese Maschinen eignen sich für Versorgungsarbeiten, Straßeninstandhaltung und Standortvorbereitung, bei denen das Verfahren zwischen Standorten auf der Straße den Umpositionierungsbedarf senken kann. Europäische Stadtprojekte bieten einen bemerkenswerten Anwendungsfall, da Geräte möglicherweise an einem Tag durch mehrere eingeschränkte Bereiche fahren müssen. Beschaffungsanforderungen für emissionsarme Geräte können die Nachfrage nach mobilen Geräten mit geringerem Kraftstoffverbrauch weiter unterstützen. Die Produktkategorie bleibt kleiner als Kettengeräte, erfüllt jedoch einen eigenständigen Betriebsbedarf. Ihr Wachstum zeigt, dass sich der Markt für Hybridbagger von schweren Erdbewegungsarbeiten hin zu städtischen Arbeitsmustern ausweitet.
Nach Hybridtechnologie:
Diesel-Elektro-Systeme bleiben der kommerzielle HauptpfeilerDiesel-Elektro-Hybridsysteme hielten im Jahr 2026 71,38 % des Wertes. Kondensator- und Batteriespeichersysteme können Energie aus der Schwenkverzögerung aufnehmen und bei nachfolgenden Bewegungen zurückgeben. Kondensatoren sind besonders für schnelle Lade- und Entladezyklen bei wiederholten Baggerarbeiten geeignet. Die Anordnung kann den Kraftstoffverbrauch reduzieren, ohne dass externe Elektrizität auf der Baustelle erforderlich ist. Komatsus PC365LC-11 verwendet ein mit Ultrakondensatoren gestütztes elektrisches Schwenksystem, das während des normalen Betriebs gespeicherte Energie erzeugt. Diese Betriebsunabhängigkeit erklärt, warum die Diesel-Elektro-Technologie weiterhin zentral für den Markt für Hybridbagger ist.
Diesel-Elektro-Hybridsysteme werden bis 2032 ebenfalls mit einer CAGR von 9,21 % wachsen. Die Technologie hat einen praktischen Vorteil für Betreiber, die Kraftstoffeinsparungen wünschen, aber keine Ladefenster einplanen können. Hydraulische Hybridsysteme behalten eine separate Rolle, da sie Energie aus der Auslegerbewegung zurückgewinnen, anstatt auf dasselbe elektrische Speicherdesign zu setzen. Andere Konfigurationen, einschließlich Wasserstoff-Brennstoffzellen- und Zweikraftstoffansätze, befinden sich noch in einem früheren kommerziellen Stadium. Ihre Entwicklung zeigt, dass Hersteller mehrere Wege zu emissionsärmeren Baggerarbeiten testen. Der Markt für Hybridbagger umfasst daher sowohl etablierte Diesel-Elektro-Plattformen als auch aufkommende Alternativen mit unterschiedlichen Betriebseigenschaften.
Nach Betriebsgewicht:
Mittelklassegeräte halten das Volumen, während kompakte Maschinen vorrückenDas Segment 20 bis 40 Tonnen hielt im Jahr 2026 52,16 % des Wertes. Diese Klasse dient allgemeinen Bau-, Erdbewegungsarbeiten und vielen Infrastrukturaufgaben. Sie bietet eine starke Übereinstimmung zwischen Maschinengröße und der aus wiederholten Schwenkbewegungen zurückgewonnenen Energie. Führende Hersteller haben Hybridportfolios auf diesen breiten Anwendungsbereich konzentriert. Das Segment profitiert auch von etabliertem Händlersupport und vertrauten Arbeitspraktiken bei Auftragnehmern. Seine Position macht es zu einem wichtigen Fundament für den Markt für Hybridbagger.
Unter 20 Tonnen wird bis 2032 voraussichtlich mit einer CAGR von 10,37 % wachsen. Kompaktgeräte werden bei dichten städtischen Bauarbeiten, Versorgungsarbeiten und kleineren Standortvorbereitungsaktivitäten eingesetzt. Diese Anwendungen können emissionsärmere Maschinen bevorzugen, da die Arbeiten näher an Gebäuden und öffentlichen Räumen stattfinden. Die Mieteinführung kann den Zugang zu Hybridgeräten für Käufer unterstützen, die keine spezialisierten Maschinen besitzen möchten. Verschärfte Anforderungen in Städten können Auftragnehmer dazu veranlassen, emissionsärmere Optionen für kompakte Flotten in Betracht zu ziehen. Diese Expansion erweitert den Markt für Hybridbagger über seinen traditionellen Fokus auf größere Erdbewegungsgeräte hinaus.
Nach Motorleistung:
Mittelleistungsmaschinen führen, und Niederleistungsgeräte gewinnen an TempoDas Segment 100 bis 200 PS hielt im Jahr 2026 43,27 % des Wertes. Dieser Bereich entspricht dem Kernbetriebsbedarf des allgemeinen Baus und der mittelgroßen Baggerarbeiten. Er entspricht auch eng der Betriebsgewichtsklasse, die die Nachfrage anführt. Hersteller können etablierte Vertriebsnetze und installierte Gerätebasis nutzen, um den Absatz in diesem Bereich zu unterstützen. Die Wettbewerbsdifferenzierung hängt ebenso sehr von Energiemanagement, Maschinensteuerung und Servicezugang ab wie von der Motorleistung. Diese Faktoren halten den Markt für Hybridbagger auf vielseitigen Mittelleistungsgeräten zentriert.
Unter 100 PS wird bis 2032 voraussichtlich mit einer CAGR von 10,12 % wachsen. Die Nachfrage folgt der Expansion kompakter Maschinen in den städtischen Bau und lokale Versorgungsanwendungen. Kleinere Maschinen können stärker kommunalen Anforderungen für emissionsärmere Arbeiten in der Nähe besiedelter Gebiete ausgesetzt sein. Ihre Rolle bei kurzfristigen Projekten unterstützt auch die mietbasierte Beschaffung. Die Kategorie gibt Geräteherstellern eine Möglichkeit, Hybridfunktionen bei Kunden mit unterschiedlichen Eigentumsmodellen einzuführen. Das Wachstum in diesem Bereich fügt dem Markt für Hybridbagger einen weiteren Einstiegspunkt hinzu.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Auftragnehmer führen, während Versorgungs- und Energieunternehmen beschleunigenBauunternehmer hielten im Jahr 2026 58,34 % der Nachfrage. Auftragnehmer betreiben Bagger unter einer Vielzahl von Standortbedingungen und verwalten den Kraftstoffverbrauch häufig auf Flottenebene. Hochfrequentierte Bauflotten können einen klaren Wert auf geringeren Kraftstoffverbrauch und vorhersehbare Betriebskosten legen. Öffentliche Ausschreibungsanforderungen können emissionsärmere Geräte auch für Auftragnehmerangebote relevanter machen. Ihr breiter Gerätebedarf und ihre hohe Auslastung erklären ihre führende Position. Die Bautätigkeit bleibt die größte direkte Nachfragequelle im Markt für Hybridbagger.
Versorgungs- und Energieunternehmen werden bis 2032 voraussichtlich mit einer CAGR von 10,84 % wachsen. Netzausbau, Bau erneuerbarer Energien und Upgrades von Versorgungsnetzen erfordern wiederholte Baggerarbeiten. Diese Betreiber konzentrieren sich zunehmend auf Flottenplanung und Lebenszykluskosten. Hersteller erweitern auch versorgungsorientierte Baggerlinien, wie SANYs vier Versorgungs- und Gefällesteuerungsmodelle auf der ConExpo-Con/AGG 2026 zeigen, was eine Basis für zukünftige Hybridvarianten in dieser Kundengruppe schafft. Versorgungsprojekte können anhaltende Betriebsstunden und formale Beschaffungsanforderungen haben, was die Berücksichtigung emissionsärmerer Maschinen unterstützt. Dies macht Versorgungsunternehmen zu einem wichtigen Expansionsbereich für den Markt für Hybridbagger.
Geografische Analyse
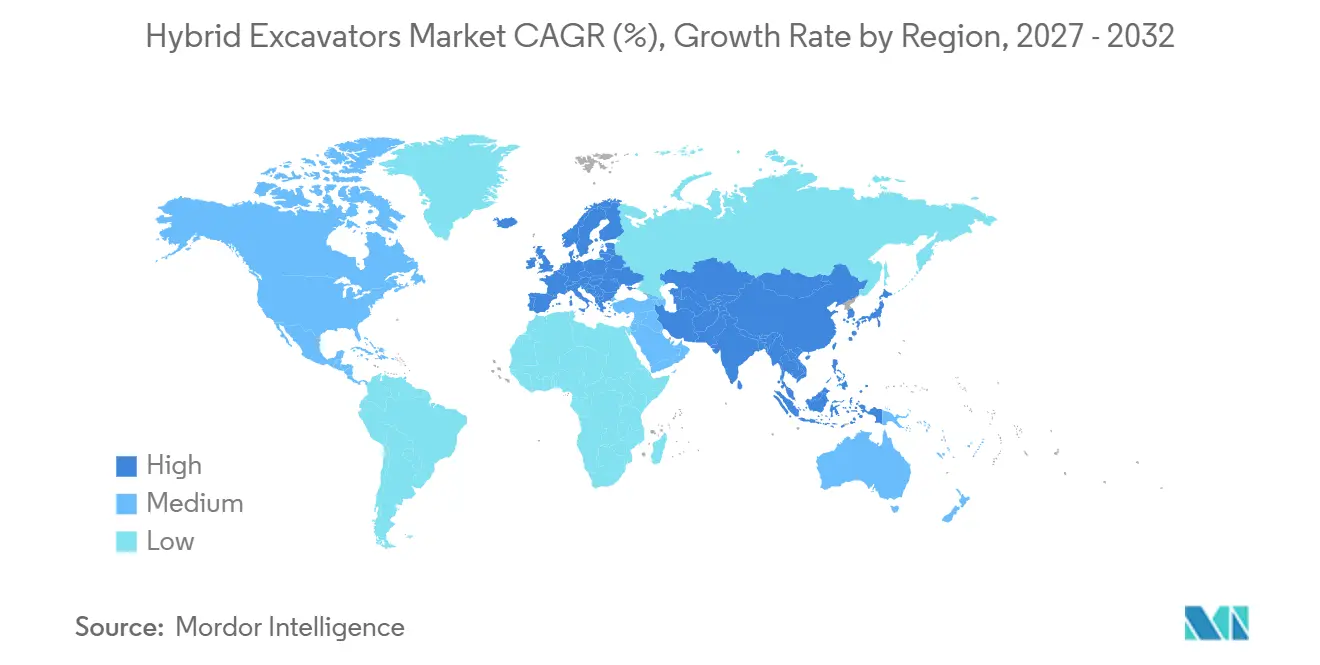
Der asiatisch-pazifische Raum hielt im Jahr 2026 54,27 % des globalen Wertes. China und Japan sind die wichtigsten regionalen Beitragsleister. Chinas Geräteersatzzyklus wird durch Compliance-Anforderungen für Emissionen außerhalb des Straßenverkehrs unterstützt. Japan verfügt über eine tiefe Basis an Originalherstellern und eine lange Geschichte der Hybridbaggerentwicklung. Indien, Indonesien, Vietnam und Thailand befinden sich in früheren Einführungsphasen, in denen Händlerabdeckung und Projektumfang das Nachfragetempo bestimmen. Die Nachfrage in Australien wird durch Bergbauarbeiten unterstützt, die langlebige Geräte für lange Betriebsstunden erfordern.
Europa wird bis 2032 voraussichtlich mit einer CAGR von 10,18 % wachsen. Die Verordnung (EU) 2016/1628 bietet einen gemeinsamen Emissionsrahmen für mobile Maschinen außerhalb des Straßenverkehrs in der Europäischen Union. Öffentliche Beschaffungsregeln in mehreren Städten erhöhen den Druck auf Baugeräte mit geringeren Emissionen. Hybridmaschinen können kurzfristige Projektanforderungen erfüllen und gleichzeitig die Betriebsflexibilität auf Baustellen erhalten, auf denen das Laden von Batterien schwierig bleibt. Dies macht die Region wichtig für den Produkteinsatz und die ausschreibungsgesteuerte Einführung. Die europäische Nachfrage gibt dem Markt für Hybridbagger einen politikgesteuerten Wachstumspfad, der sich vom kraftstoffgetriebenen Einkauf unterscheidet.
Nordamerika verfügt über eine etablierte Basis an konformen Baugeräten und anhaltenden Infrastrukturarbeiten. Komatsu führte den PC365LC-11 im Dezember 2025 in Nordamerika mit einer übertragbaren Garantie für den elektrischen Antriebsstrang ein. Südamerika wächst langsamer, wo Projekte weniger konsistent sind und spezialisierter Servicesupport begrenzt ist. Der Nahe Osten profitiert von Infrastruktur- und Bergbauprojekten mit günstiger Geräteauslastung. Das subsaharische Afrika entwickelt sich von einer niedrigen Basis aus, wobei die Einführung auf Bergbauanwendungen konzentriert ist. Australien, innerhalb des asiatisch-pazifischen Raums, verzeichnet mittleres Wachstum, das von der Bergbaunachfrage angeführt wird, während Russland, innerhalb Europas, unter Infrastruktur- und Versorgungsengpässen geringeres Wachstum verzeichnet.
Wettbewerbslandschaft
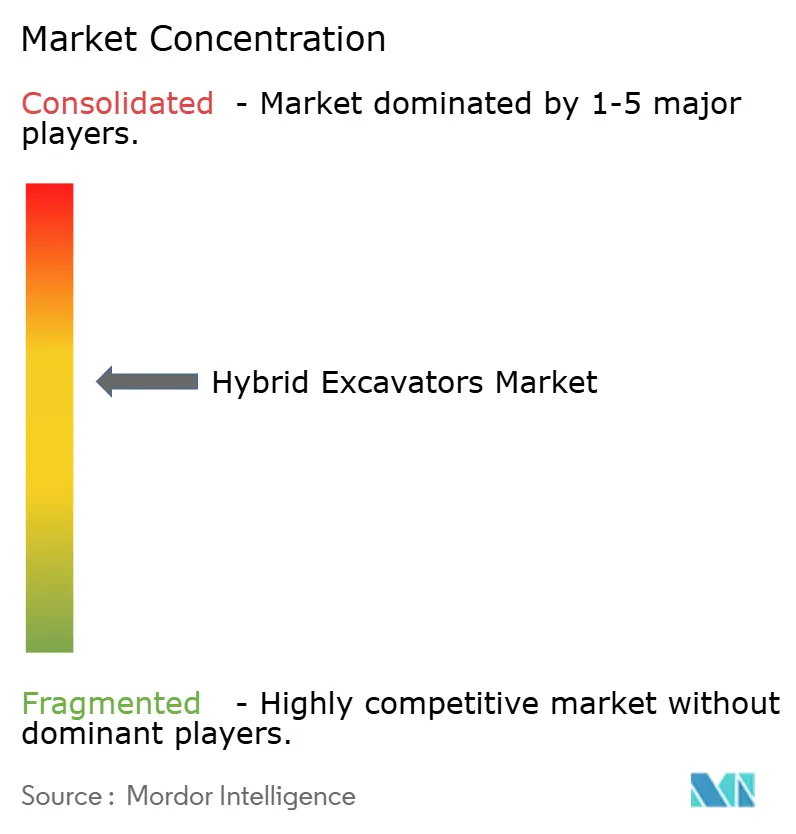
Der Markt für Hybridbagger ist mäßig konzentriert. Komatsu, Caterpillar, Hitachi Construction Machinery, Kobelco und Sumitomo führen hybridspezifische Aktivitäten durch Energiemanagementsysteme, Speicherdesigns und Telematik an. Ihre etablierten Produktentwicklungs- und Servicekapazitäten erschweren es neueren Marktteilnehmern, über den Preis hinaus zu konkurrieren. Diese Unternehmen nutzen Hybridsysteme als Weg zu einer breiteren Elektrifizierung und emissionsärmeren Produktprogrammen. Komatsus globale Markteinführung des PC9000-12 im April 2026, der mit Diesel- oder vollständig elektrischem Antrieb angeboten wird, veranschaulicht die anhaltenden Investitionen in große elektrifizierte Bergbaubaggerplattformen. Die führende Gruppe hat erheblichen Einfluss, aber der Markt bleibt für mehrere aktive Wettbewerber offen.
Chinesische Hersteller, darunter SANY, XCMG, Zoomlion und LiuGong, konkurrieren aktiv durch Preisgestaltung, expandierende Portfolios und Investitionen in elektrifizierte Geräte. SANYs Einführung seines 1.000. Elektrobaggers im Mai 2026 signalisiert das Ausmaß seiner Investitionen in angrenzende elektrifizierte Geräte. Ihr Fortschritt erhöht den Wettbewerb in Gerätekategorien, die an Hybridmodelle angrenzen. Der europäische Zugang hängt auch von der Erfüllung von Emissions- und Beschaffungsanforderungen ab. Dies schafft eine Compliance-Schwelle für Hersteller, die öffentliche Projektarbeiten in der Region anstreben. Der Markt für Hybridbagger ist daher wettbewerbsfähig in Bezug auf technologische Fähigkeiten, Servicezugang und Gerätepreis.
Mietflotten stellen eine wichtige kommerzielle Chance dar, da sie die höheren Anschaffungskosten einer Maschine auf mehrere Kunden verteilen können. Frühe Investitionen in emissionsärmere Geräte können Mietbetreibern helfen, städtische Projekte und öffentliche Ausschreibungen zu bedienen. Gerätehersteller reagieren mit Produkten, die Versorgungs-, Bau-, Bergbau- und Kompaktgeräteanwendungsfälle ansprechen. Der Wert des Hybridbesitzes ist am stärksten, wo Maschinen lange Stunden arbeiten und häufig Energie zurückgewinnen. Eigentümer mit geringer Auslastung sind weniger geneigt, höhere Vorabkosten zu akzeptieren, da Amortisation und Wiederverkaufswert weniger sicher sind.
Marktführer im Bereich Hybridbagger
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Hitachi Construction Machinery Co., Ltd.
-
Sumitomo Heavy Industries, Ltd.
-
Kobelco Construction Machinery Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hybridbagger Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Hitachi Construction Machinery Co., Ltd.
- AB Volvo
- Kobelco Construction Machinery Co., Ltd.
- Sumitomo Heavy Industries, Ltd.
- Liebherr-International AG
- SANY Heavy Industry Co., Ltd.
- Deere & Company
- J.C. Bamford Excavators Ltd.
- HD Hyundai Co., Ltd.
- Doosan Bobcat Inc.
- XCMG Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Guangxi LiuGong Machinery Co., Ltd.
- Takeuchi Mfg. Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Sunward Intelligent Equipment Group Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Hybridbagger
- September 2026: Huddig stellte den Huddig 1370 Tigon G2 Hybrid-Baggerlader vor und erhöhte die Batteriekapazität von 44 kWh auf 61 kWh.
- Dezember 2025: Komatsu America führte den PC365LC-11 Hybridbagger in Nordamerika ein, ausgestattet mit einem ultrakondensatorgestützten elektrischen Schwenksystem, das laut Komatsu den Kraftstoffverbrauch um bis zu 20 % senken kann.
- Dezember 2025: Infra Engineers India Pvt. Ltd. (IEPL) stellte einen dualen Elektro- und Diesel-Hybridbagger vor, der es Bedienern ermöglicht, von der Kabine aus zwischen Energiequellen zu wechseln.
- Februar 2025: Volvo Construction Equipment stellte fünf hydraulische Hybrid-Kettenbagger vor: den EC260, EC300, EC370, EC400 und EC500 Hybrid.
Berichtsumfang des globalen Marktes für Hybridbagger
Der Markt für Hybridbagger ist segmentiert nach Typ, Hybridtechnologie, Betriebsgewicht, Motorleistung, Endnutzer und Geografie. Nach Typ ist der Markt in Kettenbagger und Radbagger segmentiert. Nach Hybridtechnologie ist der Markt in Diesel-Elektro-Hybrid (Kondensator-/Batteriespeicher), Hydraulikhybrid (akkumulatorbasiert) und Sonstige segmentiert. Nach Betriebsgewicht ist der Markt in unter 20 Tonnen, 20 bis 40 Tonnen und über 40 Tonnen segmentiert. Nach Motorleistung ist der Markt in unter 100 PS, 100 bis 200 PS, 201 bis 300 PS und über 300 PS segmentiert. Nach Endnutzer ist der Markt in Bauunternehmer, Bergbaubetreiber, Regierungs- und Infrastrukturbehörden, Versorgungs- und Energieunternehmen und Sonstige (Forstwirtschaft und Verteidigungstechnik) segmentiert. Nach Geografie ist der Markt in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland und übriges Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Australien, Indonesien, Vietnam, Thailand und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und übriges Südamerika) und Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Israel, Südafrika, Ägypten, Nigeria und übriger Naher Osten und Afrika) segmentiert. Marktprognosen werden in Wert (USD) und Volumen (Einheiten) bereitgestellt.
Segmentierungsübersicht
| Kettenbagger |
| Radbagger |
| Diesel-Elektro-Hybrid (Kondensator-/Batteriespeicher) |
| Hydraulikhybrid (akkumulatorbasiert) |
| Sonstige |
| Unter 20 Tonnen |
| 20 bis 40 Tonnen |
| Über 40 Tonnen |
| Unter 100 PS |
| 100 bis 200 PS |
| 201 bis 300 PS |
| Über 300 PS |
| Bauunternehmer |
| Bergbaubetreiber |
| Regierungs- und Infrastrukturbehörden |
| Versorgungs- und Energieunternehmen |
| Sonstige (Forstwirtschaft und Verteidigungstechnik) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Kettenbagger | |
| Radbagger | ||
| Nach Hybridtechnologie | Diesel-Elektro-Hybrid (Kondensator-/Batteriespeicher) | |
| Hydraulikhybrid (akkumulatorbasiert) | ||
| Sonstige | ||
| Nach Betriebsgewicht | Unter 20 Tonnen | |
| 20 bis 40 Tonnen | ||
| Über 40 Tonnen | ||
| Nach Motorleistung | Unter 100 PS | |
| 100 bis 200 PS | ||
| 201 bis 300 PS | ||
| Über 300 PS | ||
| Nach Endnutzer | Bauunternehmer | |
| Bergbaubetreiber | ||
| Regierungs- und Infrastrukturbehörden | ||
| Versorgungs- und Energieunternehmen | ||
| Sonstige (Forstwirtschaft und Verteidigungstechnik) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Hybridbagger?
Die Marktgröße für Hybridbagger wurde im Jahr 2026 auf 3,63 Milliarden USD geschätzt und wird voraussichtlich von 3,95 Milliarden USD im Jahr 2027 auf 6,01 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,76 % im Zeitraum 2027–2032.
Welcher Baggertyp führt die Nachfrage nach Hybridgeräten an?
Hybrid-Kettenbagger führen mit 87,42 % des Wertes im Jahr 2026, da sie sich für wiederholte schwenkintensive Erdbewegungsarbeiten und Steinbrucharbeiten eignen.
Warum werden Hybridbagger anstelle von vollständig elektrischen Modellen eingesetzt?
Sie können den Kraftstoffverbrauch reduzieren und dabei die Ladeeinschränkungen vermeiden, die abgelegene, große oder langfristige Projekte beeinträchtigen können.
Welche Hybridbaggertechnologie wird am häufigsten eingesetzt?
Diesel-Elektro-Hybridsysteme führen mit 71,38 % des Wertes im Jahr 2026, unterstützt durch kommerziell etablierte Kondensator- und Batteriespeicherdesigns.