
Taille et part du marché du chocolat chaud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.83 Milliards de dollars |
| Taille du Marché (2031) | 6.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.50 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du chocolat chaud par Mordor Intelligence
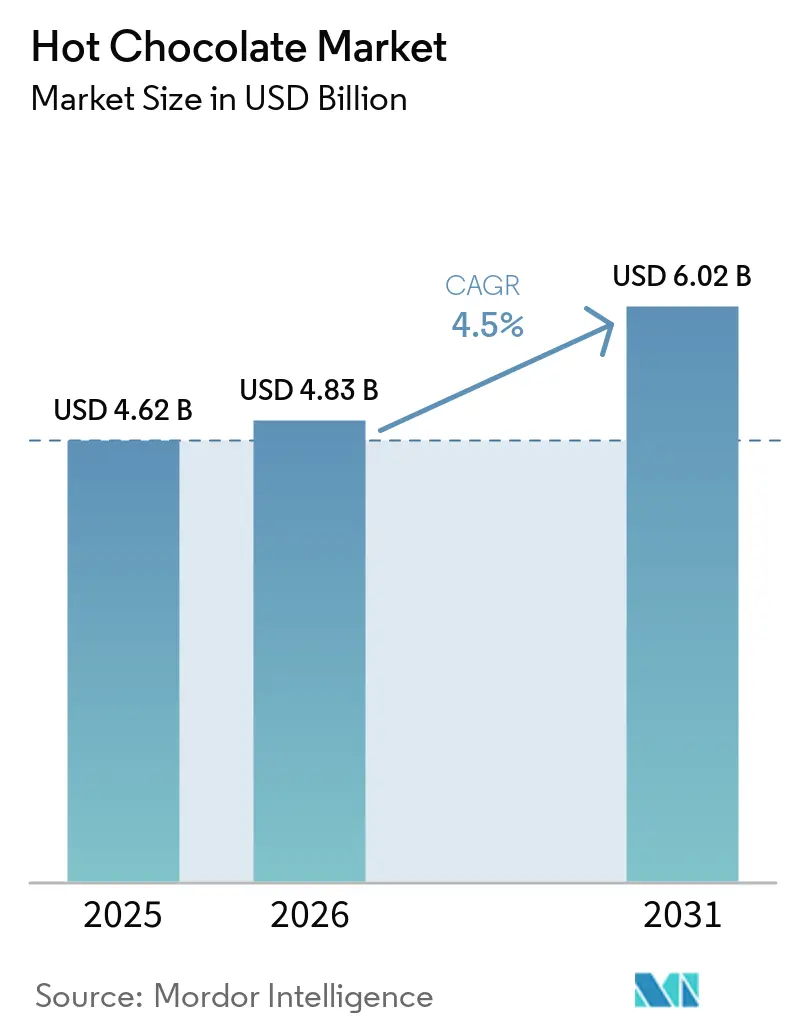
La taille du marché du chocolat chaud devrait passer de 4,62 milliards USD en 2025 à 4,83 milliards USD en 2026 et devrait atteindre 6,02 milliards USD d'ici 2031, à un CAGR de 4,50 % sur la période 2026-2031. Le marché du chocolat chaud connaît une croissance régulière, portée par le passage du chocolat chaud d'une boisson saisonnière à une boisson consommée toute l'année, soutenu par l'évolution des préférences des consommateurs. Les principaux facteurs de croissance comprennent la demande croissante d'expériences de type café haut de gamme à domicile, l'adoption croissante de formulations à base végétale, à teneur réduite en sucre et fonctionnelles, ainsi que l'innovation continue dans les produits instantanés et prêts à boire, qui élargissent tous l'attrait de la catégorie auprès de groupes de consommateurs diversifiés. Le marché est également soutenu par l'expansion de la culture des cafés, la demande croissante de solutions de boissons pratiques et la popularité croissante des produits à base de cacao premium et d'origine éthique. L'expansion continue du commerce électronique et des circuits de distribution modernes améliore également l'accessibilité des produits et soutient l'adoption d'offres de chocolat chaud haut de gamme et de spécialité sur les marchés développés et émergents.
Points clés du rapport
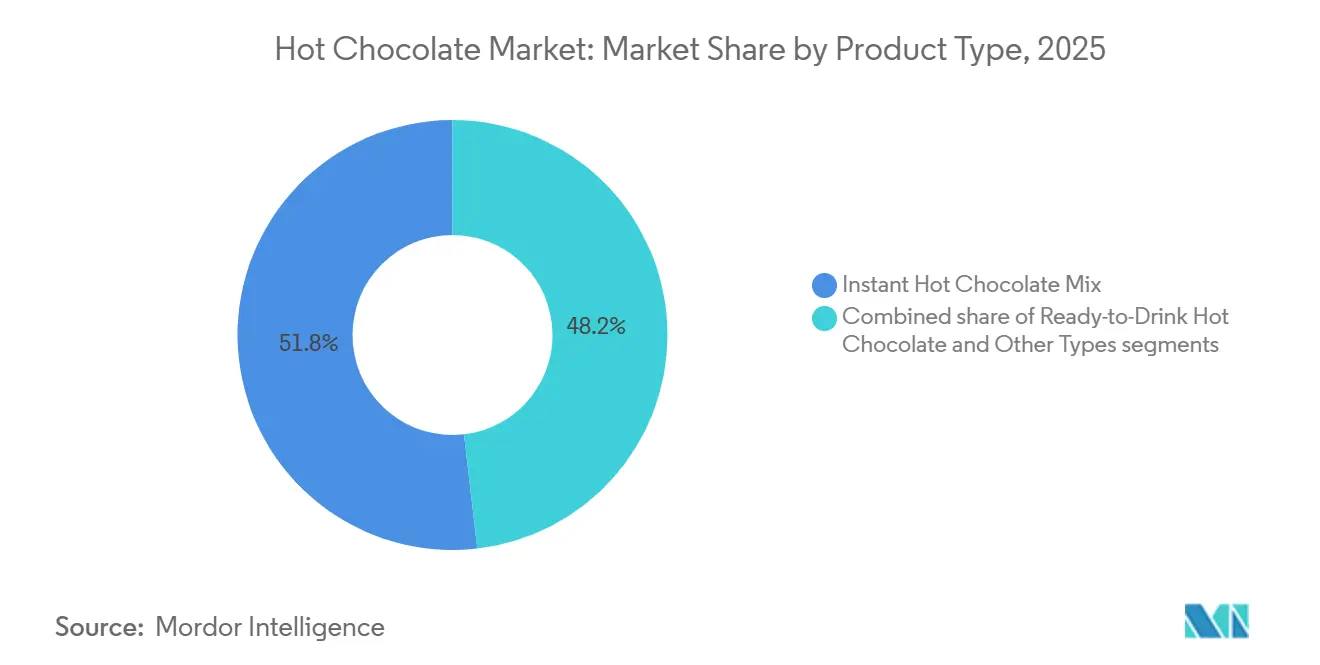
- Par type de produit, le mélange instantané de chocolat chaud détenait 51,84 % de la part de marché en 2025, tandis que le chocolat chaud prêt à boire devrait croître à un CAGR de 6,72 % de 2026 à 2031.
- Par forme, la poudre détenait 77,63 % de la part de marché en 2025, tandis que le liquide devrait croître à un CAGR de 6,41 % de 2026 à 2031.
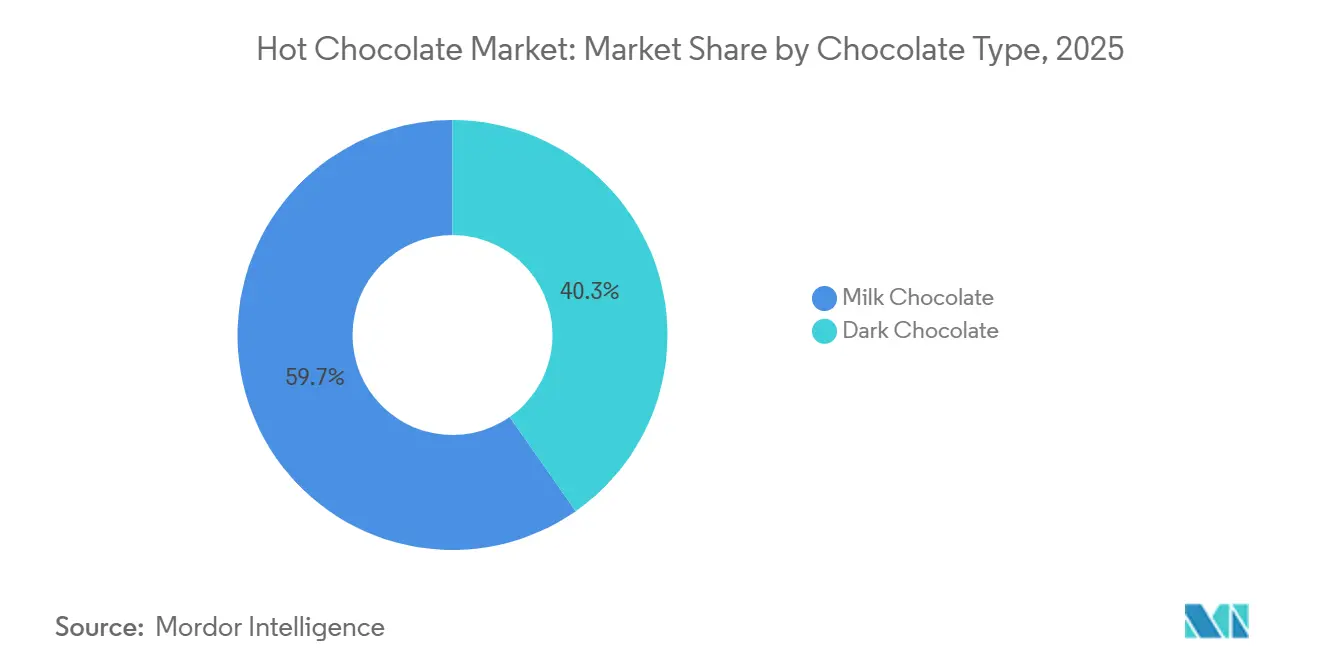
- Par type de chocolat, le chocolat au lait détenait 59,71 % de la part de marché en 2025, tandis que le chocolat noir devrait croître à un CAGR de 5,83 % de 2026 à 2031.
- Par canal de distribution, les supermarchés/hypermarchés détenaient 51,68 % de la part de marché en 2025, tandis que la vente au détail en ligne devrait croître à un CAGR de 6,94 % de 2026 à 2031.
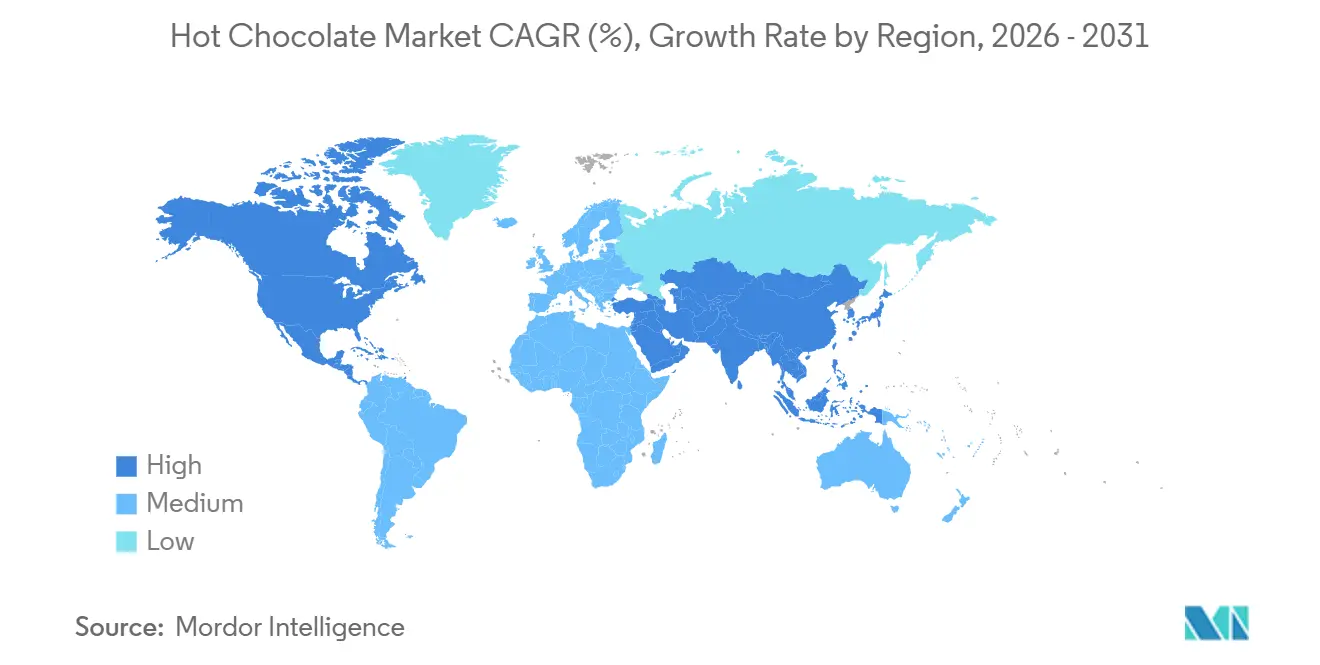
- Par géographie, l'Amérique du Nord détenait 27,36 % de la part de marché en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,58 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Indulgence de style café haut de gamme et premiumisation | +1.2% | Mondial ; intensité la plus élevée en Amérique du Nord et en Europe occidentale | Moyen terme (2 à 4 ans) |
| Demande croissante de chocolat chaud à base de plantes, à teneur réduite en sucre et fonctionnel | +0.9% | Mondial ; concentré en Amérique du Nord, en Allemagne et en Australie | Moyen terme (2 à 4 ans) |
| Expansion des offres de café et de restauration hors domicile | +0.7% | Cœur Asie-Pacifique, extension au Moyen-Orient et en Afrique ; Amérique du Nord et Europe comme base établie | Long terme (≥ 4 ans) |
| Croissance de la vente au détail en ligne et de la distribution directe au consommateur | +0.6% | Amérique du Nord, Chine, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Demande de produits de chocolat chaud pratiques et faciles à préparer | +0.5% | Mondial | Court terme (≤ 2 ans) |
| Consommation tout au long de l'année soutenue par les innovations de produits prêts à boire et saisonniers | +0.4% | Amérique du Nord et Europe ; adoption précoce dans les centres urbains d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Indulgence de type café haut de gamme et premiumisation
La demande croissante des consommateurs pour des boissons haut de gamme de type café stimule le marché du chocolat chaud, les consommateurs recherchant de plus en plus des boissons indulgentes de qualité barista, aussi bien dans les cafés qu'à domicile. Selon la National Coffee Association (NCA), 47 % des adultes américains ont consommé du café de spécialité la veille en 2025, indiquant un glissement continu vers des choix de boissons haut de gamme qui bénéficie également à des catégories adjacentes telles que le chocolat chaud[1]. La NCA a également indiqué que 69 % des adultes âgés de 25 à 39 ans avaient consommé du café de spécialité au cours de la semaine écoulée, reflétant une forte demande parmi les jeunes consommateurs pour des boissons de type café. Cela a encouragé les fabricants à élargir leurs offres de chocolat chaud haut de gamme avec du cacao de haute qualité, des saveurs gastronomiques et des ingrédients d'origine éthique. Cette préférence pour des expériences de boissons élaborées continue de soutenir la premiumisation et la croissance en valeur sur le marché mondial du chocolat chaud.
Demande croissante de chocolat chaud à base végétale, à teneur réduite en sucre et fonctionnel
La prise de conscience croissante en matière de santé stimule la demande de chocolat chaud à base végétale, à teneur réduite en sucre et fonctionnel, incitant les fabricants à élargir leurs portefeuilles au-delà des formulations traditionnelles. Selon l'International Food Information Council (IFIC), 75 % des Américains ont déclaré chercher activement à limiter ou à éviter le sucre en 2025, soulignant l'attention soutenue des consommateurs pour des choix alimentaires et de boissons plus sains[2]. Cette évolution incite les fabricants à introduire des produits de chocolat chaud formulés avec des alternatives laitières à base végétale, des recettes à teneur réduite en sucre, des édulcorants naturels et des ingrédients fonctionnels pour répondre à l'évolution des préférences alimentaires. Les consommateurs recherchant de plus en plus des boissons indulgentes en accord avec leurs objectifs de bien-être, ces innovations produits soutiennent la différenciation et stimulent la croissance sur le marché mondial du chocolat chaud.
Expansion des offres de cafés et de restauration hors domicile
L'expansion continue des cafés, des chaînes de café, des restaurants et d'autres établissements de restauration hors domicile stimule la demande de boissons au chocolat chaud en augmentant la visibilité des produits et l'exposition des consommateurs au-delà de la consommation saisonnière. Les opérateurs de restauration hors domicile élargissent leurs menus de boissons avec des offres de chocolat chaud gastronomique comprenant du cacao premium, des variantes aromatisées, des garnitures fouettées et des alternatives laitières à base végétale pour répondre à l'évolution des préférences des consommateurs. Cet accent croissant sur les expériences de boissons de type café encourage la consommation répétée tout en incitant les fabricants à introduire des formulations orientées vers la restauration hors domicile et des produits à domicile qui reproduisent des boissons de qualité comparable à celles des cafés. Alors que la culture des cafés continue de se renforcer sur les marchés développés et émergents, l'expansion des offres de restauration hors domicile reste un moteur important soutenant la croissance du marché mondial du chocolat chaud.
Croissance de la vente au détail en ligne et de la distribution directe au consommateur
L'expansion rapide de la vente au détail en ligne et de la distribution directe au consommateur (DTC) accroît l'accessibilité et la visibilité des produits de chocolat chaud auprès d'une base de consommateurs plus large. La Conférence des Nations Unies sur le commerce et le développement (CNUCED) a rapporté que les ventes du commerce électronique aux entreprises ont augmenté de 4,4 % en 2024 dans 45 économies développées et en développement, soulignant l'expansion continue des canaux de commande numérique[3]. Les plateformes de commerce électronique permettent aux fabricants de proposer des produits de chocolat chaud haut de gamme, de spécialité et saisonniers, tout en offrant aux consommateurs une plus grande variété et commodité. Les canaux DTC soutiennent en outre les offres personnalisées, les lancements exclusifs et les promotions ciblées. À mesure que les achats alimentaires en ligne et la vente au détail omnicanale se développent, la distribution en ligne et DTC devient un canal de plus en plus important pour les produits de chocolat chaud.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du cacao et perturbations de l'approvisionnement | -0.8% | Mondial ; impact le plus sévère en Europe et en Amérique du Nord compte tenu de la dépendance aux importations | Court terme (≤ 2 ans) ; risque structurel persistant à moyen terme |
| Intensification de la concurrence des boissons indulgentes alternatives | -0.4% | Mondial ; particulièrement pertinent en Amérique du Nord, en Europe et en Asie-Pacifique, où le café, le thé et d'autres boissons de spécialité ont établi des occasions de consommation | Moyen terme (2 à 4 ans) |
| Exigences de traçabilité et de conformité du cacao | -0.3% | Europe principalement ; répercussions en cascade sur les fournisseurs d'Afrique de l'Ouest et d'Amérique latine | Long terme (≥ 4 ans) |
| Hausse des coûts de production et d'énergie tout au long de la chaîne de valeur du cacao | -0.3% | Mondial ; impact concentré sur les pôles de fabrication en Europe et en Asie du Sud-Est | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cacao et perturbations de l'approvisionnement
La volatilité des prix du cacao et les perturbations récurrentes de l'approvisionnement constituent des freins majeurs au marché mondial du chocolat chaud, augmentant les coûts de production et créant une incertitude dans l'ensemble de la chaîne de valeur. La production de cacao est très concentrée en Afrique de l'Ouest, rendant le marché vulnérable aux conditions météorologiques défavorables, aux maladies des cultures et aux perturbations de la chaîne d'approvisionnement qui peuvent affecter significativement la disponibilité des matières premières. La fluctuation des prix du cacao contraint les fabricants à reformuler les produits, à ajuster les tailles des emballages ou à mettre en œuvre des hausses de prix, ce qui peut affecter la demande des consommateurs et la rentabilité. Bien que les producteurs continuent de renforcer leurs stratégies d'approvisionnement et de diversifier leurs achats, les défis persistants du côté de l'offre et la volatilité des prix des matières premières restent des contraintes importantes pour la croissance à long terme du marché mondial du chocolat chaud.
Intensification de la concurrence des boissons indulgentes alternatives
Le chocolat chaud est en concurrence avec un large éventail de boissons indulgentes et de spécialité pour les dépenses des consommateurs et les occasions de consommation. Le café, le thé, les lattes de spécialité, les boissons aromatisées et d'autres boissons premium offrent aux consommateurs des alternatives pour l'indulgence à domicile et hors domicile. Les marques de boissons élargissent leur gamme de produits grâce à de nouvelles saveurs, de nouveaux formats et des offres premium, ce qui accroît la concurrence pour les consommateurs à la recherche de boissons pratiques ou expérientielles. Cet environnement concurrentiel peut rendre plus difficile pour les marques de chocolat chaud le maintien de l'attention des consommateurs au-delà des périodes de consommation saisonnières traditionnelles. Les fabricants se concentrent donc sur la variété des produits, le positionnement premium et des profils de saveurs différenciés afin de renforcer l'attrait des produits à base de chocolat chaud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la croissance du chocolat chaud prêt à boire met à l'épreuve la domination des mélanges instantanésLe mélange instantané de chocolat chaud représentait la plus grande part du marché mondial du chocolat chaud, avec 51,84 % en 2025. Sa domination est portée par son accessibilité financière, sa facilité de préparation, sa longue durée de conservation et sa large disponibilité dans les circuits de distribution. Ce format reste le choix privilégié pour la consommation à domicile, soutenu par des sachets individuels, des emballages familiaux et l'innovation continue en matière de saveurs et de formulations haut de gamme par des fabricants tels que Nestlé, Mondelēz International et The J. M. Smucker Company. Sa présence étendue dans les supermarchés, les épiceries de proximité et les circuits de vente en ligne continue de renforcer sa position dominante sur le marché.
Le chocolat chaud prêt à boire (RTD) devrait enregistrer la croissance la plus rapide, avec un CAGR de 6,72 % sur la période 2026-2031. Cette croissance est soutenue par la demande croissante d'options de boissons pratiques à emporter et par l'expansion des produits haut de gamme d'inspiration café. Les fabricants et les opérateurs de restauration hors domicile introduisent des produits de chocolat chaud RTD réfrigérés et à longue conservation, avec du cacao premium, des ingrédients à base végétale et des saveurs saisonnières pour répondre à l'évolution des préférences des consommateurs. Par exemple, Starbucks a élargi ses offres de chocolat chaud en janvier 2026 avec des mélanges de cacao de spécialité améliorés et des options sans produits laitiers, reflétant la demande croissante de boissons chocolatées pratiques et prêtes à consommer dans les circuits de vente au détail et de café.

Par forme :
les formats liquides signalent un changement structurelLa poudre représentait la plus grande part du marché mondial du chocolat chaud par forme, avec 77,63 % du marché en 2025. Cela est attribué à sa longue durée de conservation, sa facilité de stockage, son rapport coût-efficacité et sa large disponibilité dans les circuits de distribution. Ce format reste le choix privilégié pour la consommation à domicile, les fabricants proposant une large gamme de mélanges instantanés en sachets, bocaux et boîtes pour répondre aux différentes préférences des consommateurs. Sa compatibilité avec les formulations de produits conventionnelles et haut de gamme soutient en outre sa position dominante sur le marché.
Le chocolat chaud liquide devrait enregistrer la croissance la plus rapide, avec un CAGR de 6,41 % sur la période 2026-2031, porté par la demande croissante de solutions de boissons pratiques et prêtes à servir dans les cafés, restaurants et autres établissements de restauration hors domicile. Le segment bénéficie de la popularité croissante des produits prêts à boire et des concentrés liquides qui offrent une qualité constante et une efficacité opérationnelle pour les opérateurs commerciaux. Par exemple, Barry Callebaut a élargi son portefeuille de boissons haut de gamme et ses capacités d'approvisionnement en cacao en 2025 pour renforcer l'approvisionnement des clients de la restauration hors domicile, soutenant l'adoption croissante de produits de chocolat chaud liquide dans les cafés et les circuits de l'hôtellerie.
Par type de chocolat :
l'essor du chocolat noir reflète une réorientation axée sur la santéLe chocolat au lait représentait la plus grande part du marché mondial du chocolat chaud par type de chocolat, avec 59,71 % du marché en 2025. Cela est porté par son large attrait auprès des consommateurs, son profil de saveur doux et son utilisation répandue dans les produits de vente au détail et de restauration hors domicile. Sa familiarité auprès des consommateurs et sa compatibilité avec une large gamme de formats de produits, notamment les mélanges instantanés, les boissons prêtes à boire et les offres de café haut de gamme, continuent de soutenir sa position dominante. Les principaux fabricants tels que Nestlé, Mondelēz International et The Hershey Company proposent d'importants portefeuilles de chocolat chaud à base de chocolat au lait sur les marchés mondiaux.
Le chocolat noir devrait enregistrer la croissance la plus rapide, avec un CAGR de 5,83 % sur la période 2026-2031, soutenu par la préférence croissante des consommateurs pour des boissons haut de gamme à teneur plus élevée en cacao et des formulations à teneur réduite en sucre. La prise de conscience croissante du profil gustatif plus riche du chocolat noir et de ses bénéfices perçus pour la santé encourage les fabricants à élargir leurs offres haut de gamme avec des formulations à haute teneur en cacao et à cacao d'origine unique. Par exemple, Lindt & Sprüngli a élargi son portefeuille de chocolat chaud haut de gamme avec des produits saisonniers à base de cacao d'origine unique, reflétant la demande croissante des consommateurs pour des boissons au chocolat noir de haute qualité et des expériences de cacao premium.
Par canal de distribution :
la vente au détail en ligne dépasse les formats physiquesLes supermarchés/hypermarchés représentaient la plus grande part du marché mondial du chocolat chaud par canal de distribution, avec 51,68 % du marché en 2025. Leur large assortiment de produits, leur forte présence dans la distribution et leur capacité à proposer une large gamme de produits de chocolat chaud de marque, à marque propre et haut de gamme soutiennent cette position. Ces magasins restent le principal canal d'achat pour les consommateurs ménagers, offrant un accès pratique aux mélanges instantanés, aux boissons prêtes à boire et aux offres de produits saisonniers via des réseaux de distribution établis.
La vente au détail en ligne devrait enregistrer la croissance la plus rapide, avec un CAGR de 6,94 % sur la période 2026-2031, portée par l'expansion continue du commerce électronique et l'évolution du comportement d'achat des consommateurs. Ce canal permet aux fabricants d'atteindre une base de consommateurs plus large, d'élargir la disponibilité des produits de chocolat chaud haut de gamme et de spécialité, et de renforcer l'engagement direct avec les consommateurs via des plateformes en ligne dédiées et des places de marché numériques. La préférence croissante des consommateurs pour la livraison à domicile, les achats par abonnement et l'accès à une plus grande variété de produits de niche et haut de gamme soutient en outre l'expansion de la vente au détail en ligne en tant que canal de distribution clé pour le chocolat chaud.
Analyse géographique
L'Amérique du Nord représentait la plus grande part du marché mondial du chocolat chaud, avec 27,36 % en 2025. Cela est soutenu par une forte demande des consommateurs pour des boissons haut de gamme, une culture du café bien établie et de vastes réseaux de distribution au détail. Les États-Unis dominent le marché régional en raison d'une forte consommation de produits de chocolat chaud instantané et haut de gamme. Parallèlement, le Canada et le Mexique contribuent à travers une demande croissante d'offres de boissons de style café et haut de gamme. La région bénéficie également d'une innovation produit continue, notamment des formulations de cacao à teneur réduite en sucre, à base de plantes et haut de gamme introduites par les fabricants dans les canaux de vente au détail et de restauration hors domicile.
L'Asie-Pacifique devrait enregistrer la croissance la plus rapide, avec un CAGR de 6,58 % sur la période 2026–2031. La croissance est portée par la hausse des revenus disponibles, l'urbanisation rapide, l'expansion des réseaux de cafés et l'adoption croissante d'une consommation de boissons de style occidental dans des pays tels que la Chine, l'Inde, l'Indonésie, le Japon et la Corée du Sud. Les fabricants renforcent leur présence régionale en introduisant à la fois des mélanges de chocolat chaud instantané abordables et des produits haut de gamme d'inspiration café pour répondre aux diverses préférences des consommateurs. L'expansion continue des canaux de vente au détail moderne et de commerce électronique soutient en outre l'accessibilité des produits et la croissance du marché dans la région.
L'Europe reste un marché important, soutenu par sa culture de consommation de chocolat bien établie de longue date, la demande de produits haut de gamme et une forte présence de fabricants de chocolat de spécialité dans des pays tels que le Royaume-Uni, l'Allemagne, la France, la Belgique et les Pays-Bas. L'Amérique du Sud bénéficie de sa proximité avec les principaux pays producteurs de cacao et d'une consommation intérieure croissante, tandis que le Moyen-Orient et l'Afrique connaissent une demande croissante portée par l'expansion de la culture du café, l'urbanisation et l'intérêt croissant des consommateurs pour les produits de chocolat chaud haut de gamme.
Paysage concurrentiel
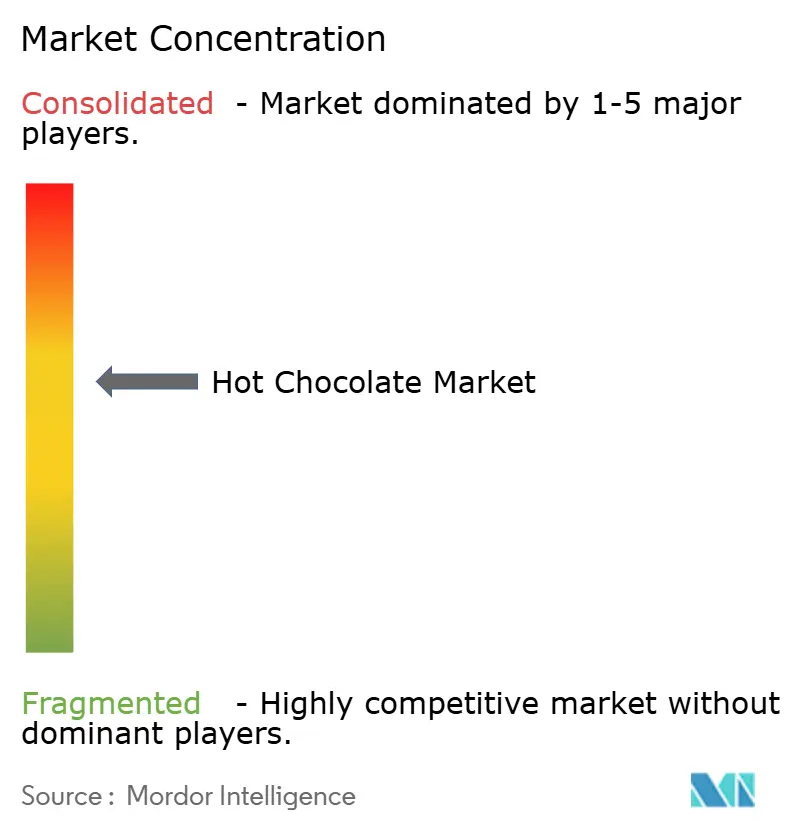
Le marché du chocolat chaud est modérément consolidé, les principaux acteurs tels que Nestlé S.A., The Hershey Company, Mondelēz International, Inc., The J. M. Smucker Company et Starbucks Corporation représentant une part significative du marché grâce à leurs marques bien établies, leurs vastes réseaux de distribution et leurs larges portefeuilles de produits. Ces entreprises maintiennent une forte présence dans les supermarchés, les épiceries de proximité, la vente au détail en ligne et les circuits de restauration hors domicile, soutenue par des investissements continus dans l'innovation produit et le développement des marques.
Les principaux acteurs du marché se concentrent sur la premiumisation, des formulations de produits plus saines et des offres axées sur la commodité pour renforcer leurs positions sur le marché. Les entreprises élargissent leurs portefeuilles avec des mélanges de cacao premium, des recettes à teneur réduite en sucre, des alternatives à base végétale et des produits prêts à boire, tout en augmentant la disponibilité des produits via le commerce électronique et les canaux directs au consommateur. Les investissements dans le cacao d'approvisionnement durable et les ingrédients premium soutiennent en outre la différenciation des produits et le positionnement des marques sur les marchés mondiaux.
Outre les grandes entreprises multinationales, le marché comprend également de nombreuses marques régionales et de spécialité qui se démarquent en proposant des produits de chocolat chaud haut de gamme, artisanaux et d'origine éthique. Ces acteurs ciblent principalement les circuits de vente au détail spécialisés, les épiceries fines et les cafés en mettant l'accent sur le cacao de haute qualité, les profils de saveurs uniques, les ingrédients biologiques et les formulations à étiquette propre. Leur accent sur la qualité des produits, l'authenticité et le positionnement haut de gamme leur permet de répondre aux préférences de niche des consommateurs tout en complétant les offres plus larges des grands fabricants.
Leaders du secteur du chocolat chaud
-
Nestlé S.A.
-
The Hershey Company
-
Mondelēz International, Inc.
-
The J. M. Smucker Company
-
Starbucks Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Chocolat Chaud Entreprises couvertes dans ce rapport
- Nestlé S.A.
- The Hershey Company
- Mondelēz International, Inc.
- Whittard of Chelsea
- Starbucks Corporation
- Chocoladefabriken Lindt & Sprüngli AG
- Domori S.p.A.
- GODIVA Chocolatier, Inc.
- Barry Callebaut AG
- Valrhona SAS
- Equal Exchange, Inc.
- Chocomize, Inc.
- Cocoa Metro Inc.
- PepsiCo, Inc.
- Keurig Dr Pepper Inc.
- The J. M. Smucker Co.
- Conagra Brands, Inc.
- Tata Consumer Products Limited
- Chek Hup Holdings Sdn. Bhd.
- Kraft Heinz Company
Développements industriels récents dans Marché du Chocolat Chaud
- Juin 2026 : Knoops a lancé une nouvelle gamme de chocolat chaud glacé au Royaume-Uni, élargissant son portefeuille de chocolat chaud vers la catégorie des boissons glacées et surgelées en pleine croissance. La gamme a été déployée dans les 27 points de vente de la marque et utilise de véritables pastilles de chocolat mélangées avec du lait et de la glace, plutôt que de la poudre de cacao ou des arômes artificiels. Elle a été lancée en variantes Chocolat Noir 54 % et Chocolat Blanc 28 %, avec des options personnalisables incluant mocha, zeste d'orange, zeste de citron et matcha.
- Septembre 2025 : Valrhona SAS a lancé Celaya, une boisson chocolatée haut de gamme prête à l'emploi conçue pour les cafés, restaurants, hôtels et consommateurs à domicile. Conditionné dans un Tetra Pak de 1 L, le produit peut être servi chaud ou froid, reflétant la demande croissante de solutions de boissons chocolatées haut de gamme orientées vers la restauration hors domicile.
- Janvier 2025 : Hotel Chocolat a élargi son portefeuille de chocolat chaud haut de gamme avec le lancement de deux chocolats à boire en édition limitée, Love Ya Honey et Nuts About Raspberry. Ces produits en dose individuelle, conçus pour être utilisés avec le système Velvetiser de l'entreprise, ont été introduits sur les canaux en ligne, dans les magasins de détail et dans les Velvetiser Cafés, renforçant la demande croissante des consommateurs pour des expériences de chocolat chaud haut de gamme de type café.
Périmètre du rapport sur le marché mondial du chocolat chaud
Le marché du chocolat chaud comprend les boissons à base de chocolat consommées chaudes et proposées dans diverses formulations, notamment les mélanges instantanés, les produits prêts à boire et les boissons de chocolat chaud de spécialité. Le marché est porté par l'évolution des préférences des consommateurs pour des options de boissons pratiques, haut de gamme et indulgentes dans les contextes domestiques et commerciaux. Ce rapport segmente le marché du chocolat chaud par type de produit en mélange instantané de chocolat chaud, chocolat chaud prêt à boire (RTD) et autres types. Par forme, le marché est segmenté en poudre et liquide. Par type de chocolat, le marché est catégorisé en chocolat au lait et chocolat noir. Par canal de distribution, le marché est segmenté en supermarchés/hypermarchés, épiceries de proximité, magasins spécialisés et vente au détail en ligne. Géographiquement, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Mélange instantané de chocolat chaud |
| Chocolat chaud prêt à boire (RTD) |
| Autres types |
| Poudre |
| Liquide |
| Chocolat au lait |
| Chocolat noir |
| Supermarchés/Hypermarchés |
| Épiceries de proximité |
| Magasins spécialisés |
| Canaux de vente au détail en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Pays-Bas | |
| Pologne | |
| Belgique | |
| Suède | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Indonésie | |
| Corée du Sud | |
| Thaïlande | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats Arabes Unis | |
| Nigéria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Mélange instantané de chocolat chaud | |
| Chocolat chaud prêt à boire (RTD) | ||
| Autres types | ||
| Par forme | Poudre | |
| Liquide | ||
| Par type de chocolat | Chocolat au lait | |
| Chocolat noir | ||
| Par canal de distribution | Supermarchés/Hypermarchés | |
| Épiceries de proximité | ||
| Magasins spécialisés | ||
| Canaux de vente au détail en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Pays-Bas | ||
| Pologne | ||
| Belgique | ||
| Suède | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Indonésie | ||
| Corée du Sud | ||
| Thaïlande | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Nigéria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché du chocolat chaud d'ici 2031 ?
Le marché du chocolat chaud devrait atteindre 6,02 milliards USD d'ici 2031, avec un CAGR de 4,50 % à partir de 2026. Les recettes haut de gamme, les formats plus pratiques et une disponibilité numérique plus large soutiennent cette progression.
Quelle forme détient la plus grande part des ventes de chocolat chaud ?
La poudre détenait une part de 77,63 % en 2025 en raison de sa large disponibilité dans la distribution et de ses avantages économiques favorables dans la chaîne d'approvisionnement.
Quel canal de distribution connaît la croissance la plus rapide pour le chocolat chaud ?
La vente au détail en ligne devrait croître à un CAGR de 6,94 % de 2026 à 2031, soutenue par une demande plus forte en matière de commerce électronique alimentaire et de boissons.
Quelle région devrait connaître la croissance la plus rapide pour le chocolat chaud ?
L'Asie-Pacifique devrait se développer à un CAGR de 6,58 % de 2026 à 2031, soutenue par l'expansion des cafés et la hausse des revenus disponibles.