
Taille et part du marché des arômes chocolat
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
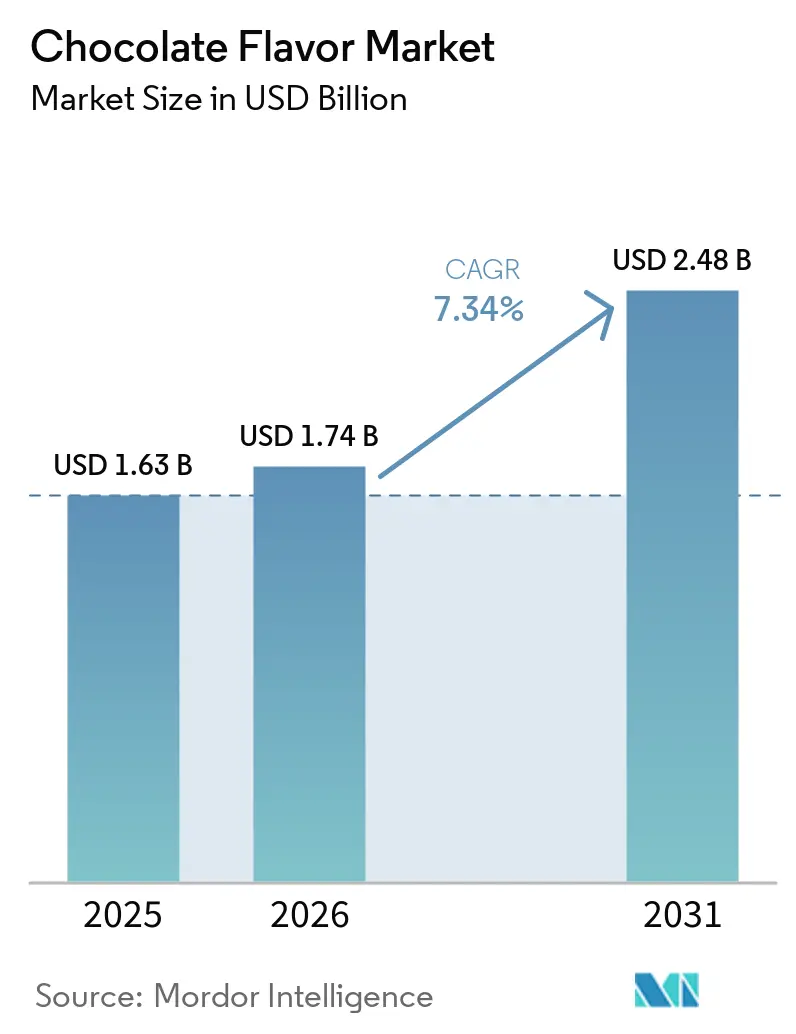
| Taille du Marché (2026) | 1.74 Milliards de dollars |
| Taille du Marché (2031) | 2.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des arômes chocolat par Mordor Intelligence
Le marché des arômes chocolat était évalué à 1,63 milliard USD en 2025 et devrait croître de 1,74 milliard USD en 2026 à 2,48 milliards USD d'ici 2031, enregistrant un CAGR de 7,34 % au cours de la période de prévision (2026–2031). Les fabricants s'appuient de plus en plus sur des systèmes d'arômes chocolat pour délivrer un goût de cacao constant dans les applications de confiserie, boulangerie-pâtisserie, produits laitiers, boissons et snacks. La hausse des coûts du cacao a accru l'importance des systèmes d'arômes dans les formulations qui réduisent l'utilisation de poudre de cacao tout en préservant le profil gustatif souhaité. La demande de produits chocolatés premium stimule également le besoin de profils aromatiques différenciés, notamment des concepts de saveurs superposées, d'inspiration géographique et de produits fourrés. Les exigences d'étiquetage propre incitent les fournisseurs à développer des alternatives naturelles conformes aux réglementations d'étiquetage sans compromettre les performances de transformation. Par ailleurs, le marché des arômes chocolat répond à la fois aux produits premium qui mettent en avant des ingrédients reconnaissables et aux produits grand volume qui exigent rentabilité, stabilité et approvisionnement fiable.
Points clés du rapport
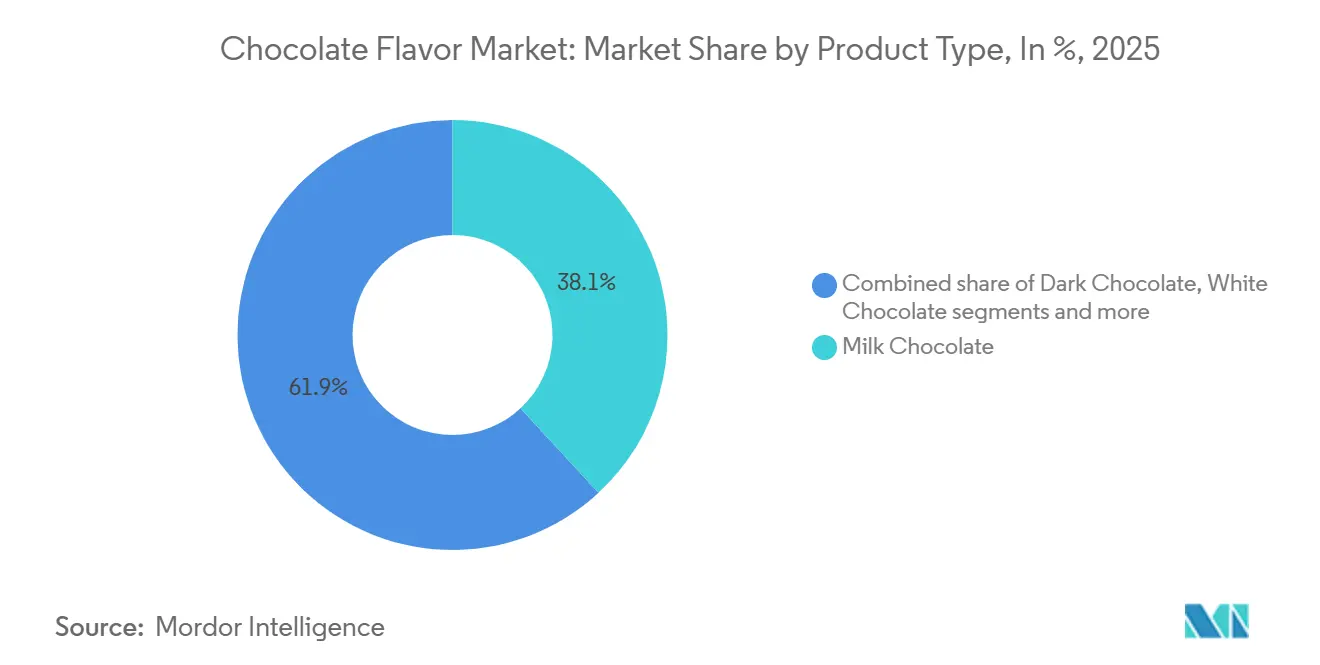
- Par type de produit, le chocolat au lait détenait 38,11 % de la part de marché des arômes de chocolat en 2025, tandis que le chocolat noir devrait croître à un CAGR de 8,06 % jusqu'en 2031.
- Par nature, les arômes naturels détenaient 58,76 % de la part de marché des arômes de chocolat en 2025, tandis que les arômes artificiels et synthétiques devraient croître à un CAGR de 8,74 % jusqu'en 2031.
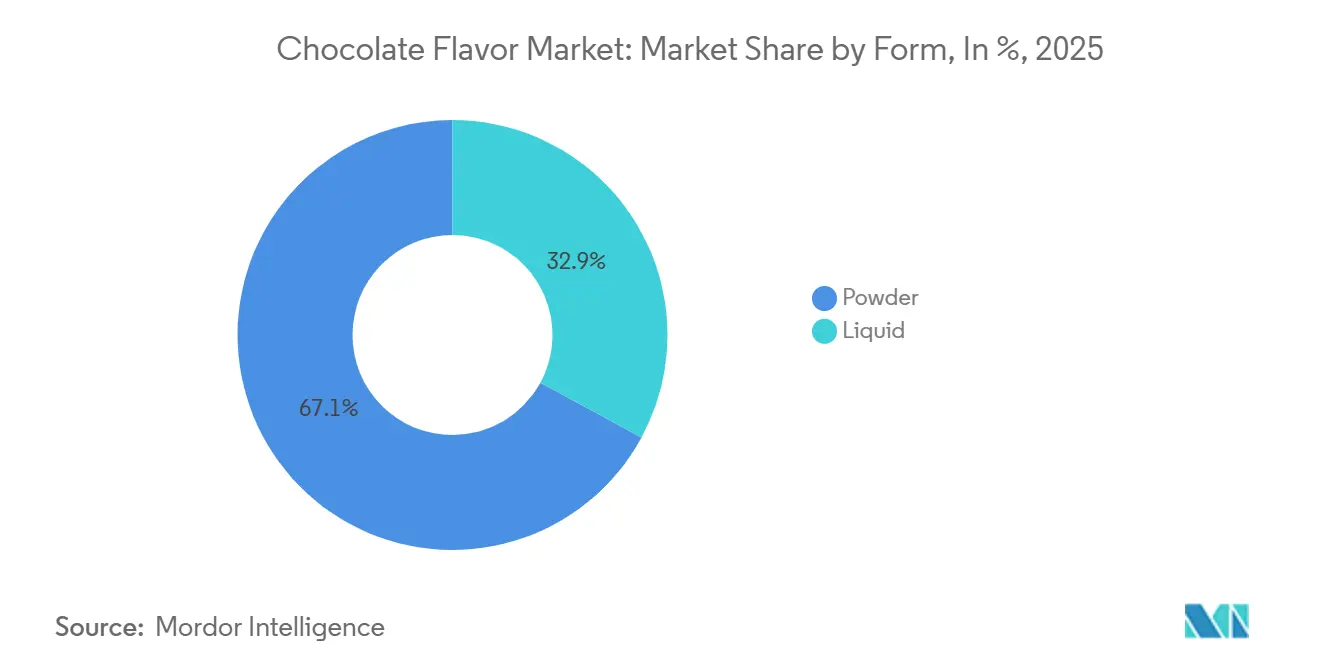
- Par forme, la poudre détenait 67,09 % de la valeur de 2025, tandis que l'arôme liquide devrait se développer à un CAGR de 8,28 % jusqu'en 2031.
- Par application d'utilisation finale, la confiserie représentait 37,41 % de la valeur de 2025, tandis que les snacks devraient croître à un CAGR de 8,21 % jusqu'en 2031.
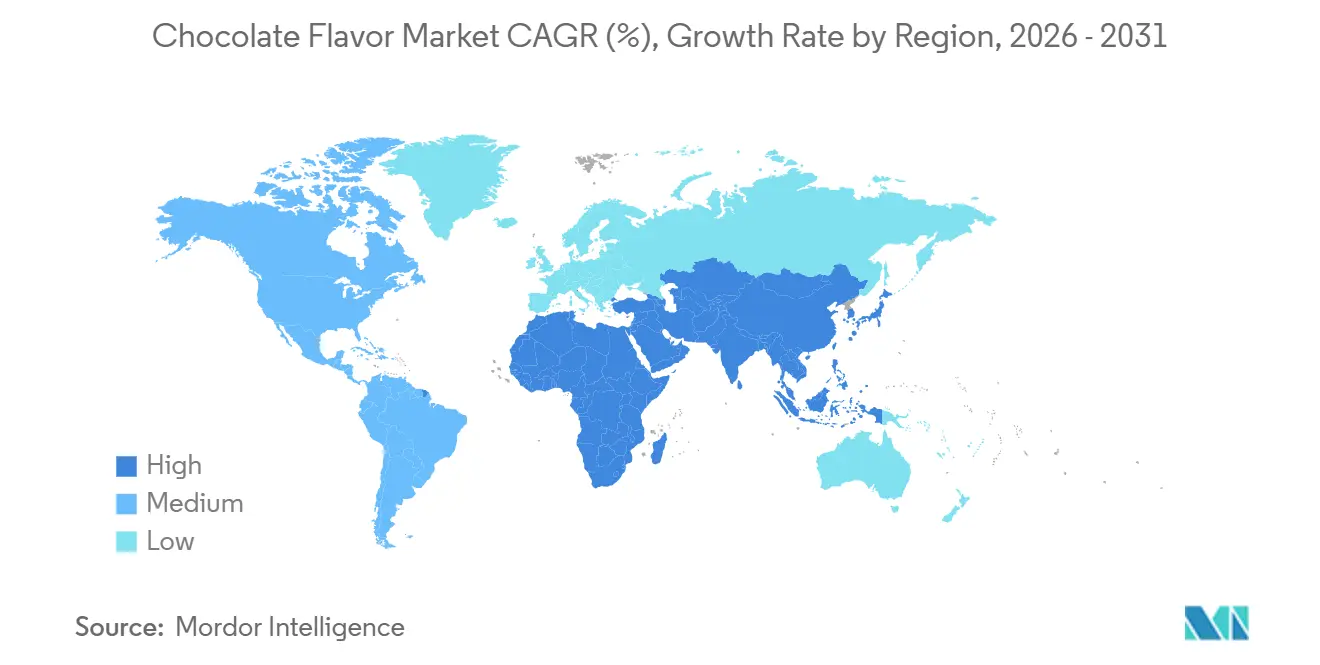
- Par géographie, l'Amérique du Nord détenait 34,24 % de la part de marché des arômes de chocolat en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de produits alimentaires indulgents et premium | +2.1% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2–4 ans) |
| Consommation croissante de produits de boulangerie-pâtisserie | +1.5% | Mondial, avec la dynamique la plus forte en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande d'arômes à étiquetage propre et d'origine naturelle | +1.2% | Amérique du Nord et Europe en cœur de marché, extension vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2–4 ans) |
| Expansion des produits nutritionnels fonctionnels et sportifs | +0.8% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Utilisation d'arômes chocolat dans les produits reformulés à teneur réduite en sucre | +0.7% | Mondial, avec des gains précoces en Amérique du Nord, en Allemagne et au Royaume-Uni | Court terme (≤ 2 ans) |
| Innovation croissante en matière d'arômes et personnalisation par les fabricants alimentaires | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de produits alimentaires gourmands et premium
Les consommateurs recherchent de plus en plus des produits alimentaires gourmands premium et de haute qualité, ce qui incite les fabricants à développer des profils d'arômes de chocolat distinctifs et sophistiqués. Selon le rapport « Top Chocolate Confectionery Trends 2026 & Beyond » de Barry Callebaut, 57 % des consommateurs interrogés ont modifié leurs habitudes alimentaires et de boissons, cette proportion atteignant 71 % chez les consommateurs de la génération Z, qui privilégient de plus en plus des achats gourmands moins fréquents mais de meilleure qualité[1]. Cette évolution accroît la demande de profils de chocolat à origine unique, torréfiés, à base de cacao intense et de chocolat en couches dans la confiserie premium, les desserts, les produits de boulangerie et les chocolats fourrés. Les fabricants utilisent des profils d'arômes de cacao différenciés et torréfiés dans les tablettes de chocolat premium et les desserts fourrés afin d'améliorer l'attrait sensoriel, de soutenir la différenciation des produits et de justifier des prix plus élevés.
Consommation croissante de produits de boulangerie et de pâtisserie
La demande croissante de produits de boulangerie aromatisés au chocolat accroît le besoin d'ingrédients aromatisants au chocolat de haute qualité, notamment dans les gâteaux et autres produits associés aux célébrations et aux occasions spéciales. Une enquête menée en juillet 2025 auprès de consommateurs âgés de 18 à 24 ans à Anand City, dans le Gujarat, a révélé que les occasions festives représentaient 91 % des achats de gâteaux, soulignant l'importance des gâteaux dans la consommation liée aux événements. Le chocolat est apparu comme l'arôme le plus apprécié, choisi par 86 % des répondants, suivi de la Forêt-Noire à 53 % et du Red Velvet à 36 %. L'enquête a également montré que 74 % des consommateurs considéraient la fraîcheur comme très importante, tandis que 71 % préféraient des designs de gâteaux modernes ou thématiques, reflétant une demande pour des offres de boulangerie visuellement attrayantes et de haute qualité. De plus, 56 % des répondants étaient prêts à payer un supplément pour des gâteaux fabriqués avec des ingrédients biologiques ou premium[2]. Ces préférences créent des opportunités pour les fournisseurs d'arômes de chocolat d'offrir des profils d'arômes différenciés, cohérents et premium pour les gâteaux, les pâtisseries, les fourrages, les desserts et autres applications de boulangerie.
Demande d'arômes naturels et à étiquette propre
L'intérêt croissant des consommateurs pour les produits fabriqués avec des ingrédients simples et reconnaissables stimule la demande de solutions d'arômes de chocolat naturels et à étiquette propre. Selon l'enquête Food & Health 2025 de l'International Food Information Council, 25 % des Américains considéraient la limitation ou l'absence d'ingrédients artificiels ou de conservateurs comme un critère clé pour identifier des options alimentaires saines, soulignant l'importance croissante des formulations à étiquette propre dans les décisions d'achat de produits alimentaires et de boissons[3]. Cette préférence encourage les fabricants de produits de confiserie, de boulangerie, de produits laitiers et de boissons à incorporer des arômes de chocolat d'origine naturelle qui correspondent aux attentes des consommateurs en matière de transparence et de qualité des ingrédients. Par conséquent, les fournisseurs d'arômes ont la possibilité de développer des profils de chocolat authentiques et performants qui offrent un goût, un arôme et une stabilité d'application cohérents, tout en aidant les fabricants à satisfaire aux exigences d'étiquette propre et à réduire leur dépendance aux ingrédients artificiels.
Utilisation des arômes de chocolat dans les produits reformulés à teneur réduite en sucre
L'intérêt croissant des consommateurs pour la réduction de leur consommation de sucre sans compromettre le goût élargit l'application des arômes chocolat dans les produits alimentaires et les boissons reformulés à teneur réduite en sucre. Selon une enquête de l'IFIC, huit Américains sur dix considèrent important de réduire la teneur globale en sucre de leur alimentation, motivés principalement par des préoccupations de santé, la gestion de la glycémie et des objectifs de contrôle du poids. En réponse, les fabricants reformulent leurs produits pour réduire la teneur en sucre tout en préservant l'expérience sensorielle indulgente que les consommateurs associent au chocolat. Les arômes chocolat soutiennent ce processus en renforçant les notes de cacao, en améliorant la richesse perçue et en maintenant un profil chocolaté familier dans les formulations à teneur réduite en sucre ou avec des édulcorants alternatifs. Cette tendance est particulièrement significative dans les applications de confiserie, boulangerie-pâtisserie, produits laitiers, boissons et snacks, où les marques développent des offres à faible teneur en sucre qui répondent aux préférences de santé en évolution sans sacrifier le goût, l'arôme et l'attrait global des produits à base de chocolat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du cacao et des matières premières | -1.8% | Mondial, particulièrement sévère dans les centres de transformation européens et les régions d'approvisionnement d'Afrique de l'Ouest | Court terme (≤ 2 ans) |
| Réglementations strictes régissant les arômes alimentaires et les additifs | -0.9% | Europe et Amérique du Nord, extension vers les cadres réglementaires d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Défis liés à la durée de conservation et à la stabilité des arômes | -0.5% | Mondial, particulièrement aigu dans les marchés tropicaux d'Asie-Pacifique et du Moyen-Orient et de l'Afrique | Moyen terme (2–4 ans) |
| Disponibilité et variabilité de la qualité des matières premières naturelles | -0.7% | Mondial, concentré dans les régions d'approvisionnement d'Afrique de l'Ouest (cacao) et de Madagascar (vanille) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cacao et des matières premières
Les fluctuations des prix du cacao et les conditions d'approvisionnement contraintes intensifient les défis en matière de coûts, d'approvisionnement et de formulation pour les fabricants d'arômes chocolat et les producteurs alimentaires. L'Organisation internationale du cacao a mis en évidence des pressions d'approvisionnement significatives sur le marché du cacao, avec des conditions difficiles qui devraient persister jusqu'en 2025, rendant plus difficile pour les fabricants le maintien de coûts d'ingrédients stables, de recettes de produits, de marges bénéficiaires et de prix de détail. En réponse, les fabricants explorent de plus en plus des stratégies de réduction du cacao, des solutions d'extension des arômes et des ingrédients alternatifs pour préserver un profil chocolaté désirable tout en gérant des coûts de matières premières plus élevés. Cependant, ces approches peuvent ajouter de la complexité aux processus d'approvisionnement, de gestion des stocks et de développement de produits, en particulier lorsque les entreprises doivent garantir un goût et une qualité constants d'un lot à l'autre. De plus, les variations d'origine, de qualité de récolte et de transformation des matières premières naturelles à base de cacao peuvent affecter l'intensité aromatique, l'arôme et les performances sensorielles globales, rendant plus difficile la délivrance d'une expérience aromatique chocolat constante.
Réglementations strictes régissant les arômes et additifs alimentaires
Des exigences réglementaires complexes et en constante évolution sur les principaux marchés peuvent augmenter les coûts de conformité, allonger les délais de développement des produits et créer des charges documentaires supplémentaires pour les fabricants d'arômes de chocolat. Dans l'Union européenne, le règlement (CE) n° 1334/2008 fixe les exigences relatives aux substances aromatisantes, notamment l'utilisation autorisée et l'étiquetage des arômes naturels, tandis que les directives de la Food and Drug Administration des États-Unis établissent une distinction entre les produits commercialisés sous la dénomination « chocolat » et ceux étiquetés comme « aromatisés au chocolat ». Par conséquent, les fabricants doivent tenir des registres détaillés relatifs à l'approvisionnement en ingrédients, à la formulation, aux évaluations de sécurité et à l'étiquetage afin d'assurer la conformité réglementaire sur les marchés cibles. De plus, les arômes de chocolat peuvent subir des modifications sensorielles lors du traitement, du chauffage, du stockage et des interactions avec les graisses, les protéines et les édulcorants. Les fabricants doivent donc effectuer des tests approfondis de formulation et de stabilité pour préserver la cohérence des arômes, la qualité des produits et le profil sensoriel souhaité tout au long de la durée de conservation du produit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le chocolat au lait en tête tandis que les variantes foncées connaissent la croissance la plus rapideLe chocolat au lait détenait une part de 38,11 % du marché des arômes chocolat en 2025, ce qui en fait le plus grand segment par type de produit. Sa position de leader reflète une utilisation généralisée dans les confiseries, les produits laitiers, les produits de boulangerie-pâtisserie et les applications de restauration. Le profil chocolaté familier, doux et crémeux du chocolat au lait séduit une large base de consommateurs à travers les groupes d'âge et les occasions de consommation. Sa polyvalence dans les offres indulgentes comme dans les produits alimentaires du quotidien continue de soutenir une demande stable. Les fabricants utilisent également largement les arômes de chocolat au lait pour créer des produits chocolatés accessibles et grand public avec des profils gustatifs constants.
Le chocolat noir devrait s'imposer comme le type de produit à la croissance la plus rapide, enregistrant un CAGR de 8,06 % jusqu'en 2031. Cette croissance est portée par la préférence croissante des consommateurs pour des profils aromatiques de cacao plus riches, plus intenses et premium. La demande croissante de produits à forte teneur en cacao et de confiseries premium renforce davantage l'expansion du segment. L'intérêt croissant des consommateurs pour la valeur nutritionnelle perçue et les bienfaits antioxydants du chocolat noir soutient également son adoption. Les fabricants d'arômes répondent à cette tendance en développant des profils de chocolat noir qui offrent une plus grande intensité de cacao et une différenciation des produits dans toutes les applications.


Par nature :
les arômes naturels en tête tandis que les variantes synthétiques affichent la croissance la plus rapideLes arômes chocolat naturels représentaient 58,76 % du marché des arômes chocolat en 2025, reflétant la forte préférence des consommateurs pour les ingrédients à étiquetage propre et d'origine naturelle. Les fabricants utilisent de plus en plus ces arômes pour créer des profils chocolatés authentiques dans les confiseries, les produits de boulangerie-pâtisserie, les produits laitiers et les boissons. La demande est particulièrement forte dans les catégories de produits premium et soucieux de la santé, où la transparence des ingrédients reste un critère d'achat clé. Le segment bénéficie également des efforts des marques pour aligner les formulations de produits sur les normes d'étiquetage propre en évolution et les attentes des consommateurs.
Les arômes chocolat artificiels et synthétiques devraient croître à un CAGR de 8,74 % jusqu'en 2031, soutenus par leur rentabilité, leurs performances constantes et leur flexibilité de formulation. Ces arômes permettent aux fabricants de maintenir des profils chocolatés stables dans la production à grande échelle d'aliments transformés et de boissons. Leur stabilité prolongée et leur adaptabilité les rendent adaptés aux applications qui nécessitent des performances aromatiques fiables dans des conditions de transformation variables. La demande croissante de solutions d'arômes chocolat personnalisables et abordables devrait soutenir davantage l'expansion du segment.
Par forme :
la poudre maintient son échelle tandis que le liquide progresse dans les boissonsLes arômes chocolat en poudre représentaient 67,09 % du marché des arômes chocolat en 2025, portés par leur utilisation extensive dans les produits de boulangerie en mélange sec, les extensions de poudre de cacao et les applications de snacks à longue conservation. Les fabricants privilégient les formats en poudre car ils sont faciles à manipuler, mesurer, transporter et stocker. Leur excellente stabilité au stockage et leur longue durée de conservation les rendent adaptés à la production alimentaire à grande échelle. Les arômes chocolat en poudre s'intègrent également efficacement dans les formulations sèches, soutenant leur adoption continue dans diverses applications alimentaires.
Les arômes chocolat liquides devraient être la forme à la croissance la plus rapide, enregistrant un CAGR de 8,28 % jusqu'en 2031. Leur facilité d'incorporation dans les boissons, les produits laitiers, les confiseries et autres formulations liquides ou semi-liquides soutient cette croissance. Ces arômes permettent aux fabricants d'obtenir une dispersion constante et de développer des profils gustatifs chocolatés personnalisés. La demande croissante d'arômes chocolat intenses, premium et sur mesure devrait soutenir davantage l'expansion du segment au cours de la période de prévision.
Par application d'utilisation finale :
la confiserie ancre les volumes tandis que les snacks mènent la croissanceLa confiserie représentait 37,41 % du marché des armes chocolat en 2025, ce qui en fait le principal segment d'application d'utilisation finale. Les arômes chocolat sont largement utilisés dans les chocolats, bonbons, chewing-gums, caramels et autres produits de confiserie pour améliorer le goût et l'attrait des produits. Le segment bénéficie d'une demande soutenue des consommateurs pour des offres de confiserie indulgentes, premium et innovantes. Les fabricants introduisent également diverses combinaisons d'arômes et de formats pour répondre aux préférences évolutives des consommateurs et soutenir la différenciation des produits.
Les snacks devraient être l'application d'utilisation finale à la croissance la plus rapide, enregistrant un CAGR de 8,21 % jusqu'en 2031. La croissance est portée par la demande croissante de produits snacks aromatisés au chocolat, notamment les barres protéinées, les biscuits, les barres de céréales et les snacks extrudés. Les consommateurs préfèrent de plus en plus des options de snacks pratiques qui combinent des saveurs indulgentes avec des attributs fonctionnels ou nutritionnels. Cette tendance encourage les fabricants à incorporer des arômes chocolat dans une gamme plus large de formulations de snacks à emporter et meilleurs pour la santé.
Analyse géographique
Marché des Arômes au Chocolat en Amérique du Nord
L'Amérique du Nord a représenté 34,24 % du marché des arômes au chocolat en 2025, s'imposant comme le plus grand marché régional. La région bénéficie d'une industrie agroalimentaire transformée mature et d'une forte demande de la part des fabricants de confiseries, de produits de boulangerie, de produits laitiers et de snacks. Les préférences pour les étiquettes propres et les pressions sur les coûts incitent les fabricants à adopter des arômes naturels et des solutions de réduction du cacao. Les États-Unis demeurent le principal centre de demande de la région, soutenus par leurs grandes industries de marques nationales, de marques distributeurs et de fabrication de snacks.
Marché des Arômes au Chocolat en Asie-Pacifique
L'Asie-Pacifique devrait être le marché régional à la croissance la plus rapide, enregistrant un CAGR de 8,65 % jusqu'en 2031. L'urbanisation rapide, la hausse des revenus disponibles et l'expansion de la production d'aliments transformés stimulent la demande d'arômes au chocolat en Chine, en Inde, au Japon et en Asie du Sud-Est. La région offre des opportunités significatives pour les arômes naturels haut de gamme ainsi que pour les alternatives synthétiques économiques. Le lancement croissant de produits aromatisés au chocolat à différents niveaux de prix soutient davantage l'expansion du marché dans la région.
Marché des Arômes au Chocolat en EMEA et en Amérique du Sud
L'Europe représente le deuxième marché régional en importance, soutenu par des industries de confiseries et de boulangerie haut de gamme bien établies en Allemagne, en France, au Royaume-Uni et en Italie. La demande dans la région est façonnée par les pressions sur les prix du cacao, les réglementations en matière d'étiquetage des arômes et l'intérêt croissant des consommateurs pour les formulations naturelles. L'Amérique du Sud, portée par le Brésil, bénéficie d'une consommation croissante de confiseries et d'une activité de restauration hors domicile en expansion. Au Moyen-Orient et en Afrique, le développement du commerce de détail urbain et les occasions de cadeaux saisonniers continuent de soutenir la demande de produits aromatisés au chocolat.

Paysage concurrentiel
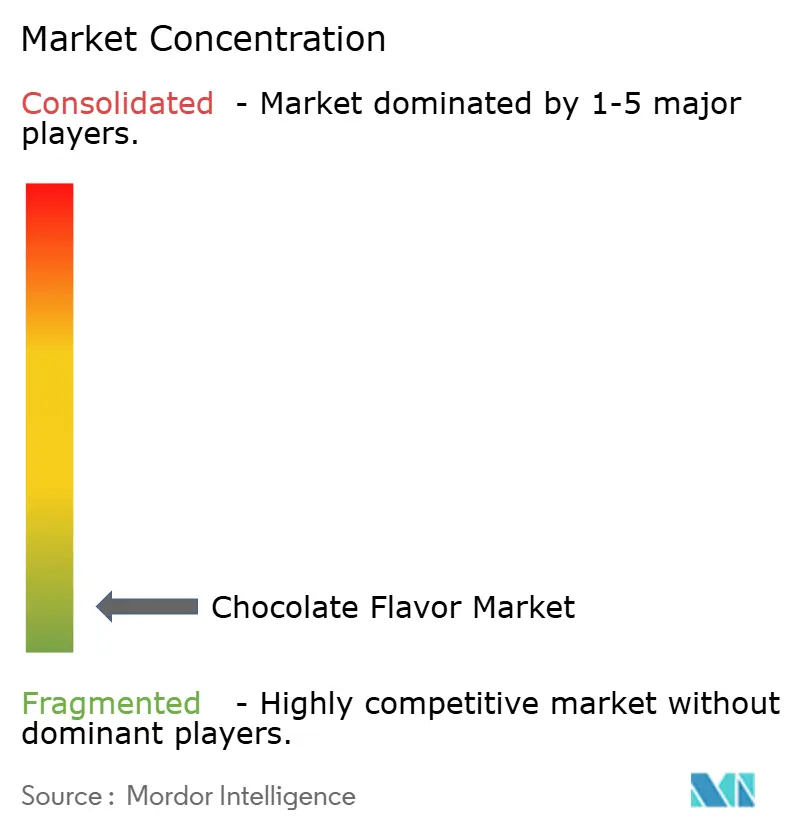
Le marché des arômes chocolat est très fragmenté, avec des fabricants d'arômes multinationaux, des maisons spécialisées régionales et des fournisseurs locaux opérant sur les principaux marchés géographiques. Les entreprises leaders se différencient en développant des profils chocolatés innovants, des formulations naturelles et à étiquetage propre, des solutions d'arômes personnalisées et des produits spécifiques aux applications. Ces offres servent un large éventail d'industries d'utilisation finale, notamment la confiserie, la boulangerie-pâtisserie, les produits laitiers, les boissons et les snacks. Givaudan, dsm-firmenich, IFF, Symrise et Sensient figurent parmi les principaux acteurs mondiaux, tandis que de nombreux fournisseurs régionaux intensifient davantage la concurrence sur le marché.
La concurrence se concentre de plus en plus sur le développement d'arômes naturels, les technologies de réduction du cacao et les systèmes d'encapsulation avancés qui aident les fabricants à faire face à la volatilité des prix du cacao sans compromettre la qualité sensorielle. Les principaux fournisseurs élargissent leurs capacités de recherche, de développement et d'application pour créer des profils chocolatés authentiques et différenciés en formats poudre et liquide. La préférence croissante pour les ingrédients à étiquetage propre accroît la demande de formulations qui délivrent un goût chocolaté riche tout en répondant aux exigences de transparence et de naturalité. L'expertise technique, la flexibilité de formulation et la capacité à fournir des solutions rentables deviennent des facteurs de différenciation concurrentielle clés sur le marché.
Les partenariats stratégiques, le développement de nouveaux produits et l'expansion régionale restent des stratégies importantes pour les fournisseurs cherchant à renforcer les relations avec leurs clients et à répondre aux préférences gustatives locales. Les entreprises investissent également dans l'encapsulation et d'autres technologies de délivrance des arômes pour améliorer la stabilité, la libération et les performances des arômes dans différentes applications alimentaires et de boissons. Les acteurs mondiaux bénéficient de vastes capacités de recherche et de larges réseaux de clients, tandis que les fabricants régionaux spécialisés se différencient par un service flexible et des offres de produits localisées. Cet environnement concurrentiel crée des opportunités pour les entreprises capables de fournir des profils chocolatés différenciés, des formulations sur mesure et un solide soutien technique applicatif.
Leaders du secteur des arômes chocolat
-
Givaudan S.A.
-
dsm-firmenich AG
-
International Flavors & Fragrances Inc.
-
Symrise AG
-
Sensient Technologies Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Arômes au Chocolat
- Givaudan S.A.
- dsm-firmenich AG
- International Flavors & Fragrances Inc.
- Symrise AG
- Sensient Technologies Corporation
- Takasago International Corporation
- Kerry Group plc
- MANE SA
- Döhler GmbH
- Robertet Group
- Archer-Daniels-Midland Company (ADM)
- Cargill, Incorporated
- Bell Flavors & Fragrances, Inc.
- FlavorSum LLC
- T. Hasegawa Co., Ltd.
- Metarom Group
- Lionel Hitchen Limited
- Keva Flavours Pvt. Ltd.
- Custom Flavors, Inc.
- Aromatique Food S.R.L.

Recent Industry Developments in Marché des Arômes au Chocolat
- Juillet 2025 : OSF Flavors a lancé Angel Hair Chocolate, un arôme chocolat de spécialité inspiré de la tendance populaire de confiserie de style dubaïote « angel hair ». Ce lancement élargit le portefeuille d'arômes chocolat d'OSF Flavors et répond à la demande croissante de profils chocolatés innovants et tendance dans les applications de boulangerie-pâtisserie et de confiserie.
- Octobre 2024 : Lors du Gulfood Manufacturing 2024, IFF a présenté de nouvelles innovations alimentaires et de boissons, notamment des solutions qui aident à réduire l'utilisation du cacao tout en préservant le goût chocolaté et l'expérience sensorielle souhaités. Ces innovations reflètent l'accent mis par IFF sur les technologies de réduction du cacao et d'optimisation des arômes face à la hausse des coûts du cacao et aux contraintes d'approvisionnement.
- Juillet 2024 : Cargill a lancé ses poudres de cacao Gerkens® Revelry et Gerkens® Bliss, qui délivrent de robustes notes de cacao et un profil chocolaté doux et crémeux pour les applications de boissons. Ces solutions permettent aux fabricants de réduire la teneur en sucre de 15 à 30 % tout en préservant un goût chocolaté équilibré, soutenant ainsi l'innovation dans les boissons chocolatées à teneur réduite en sucre.


Périmètre du rapport mondial sur le marché des arômes chocolat
Les arômes chocolat sont des ingrédients spécialisés qui délivrent, améliorent ou reproduisent des profils gustatifs de chocolat et de cacao dans une large gamme de produits alimentaires et de boissons. Le marché est segmenté par type de produit en chocolat au lait, chocolat noir, chocolat blanc et autres ; par nature en naturel et artificiel/synthétique ; par forme en poudre et liquide ; et par application d'utilisation finale en confiserie, boulangerie-pâtisserie, produits laitiers, crèmes glacées et desserts surgelés, snacks, boissons et autres. La couverture géographique comprend l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique, avec des prévisions de marché présentées en termes de valeur (USD).
| Chocolat au lait |
| Chocolat noir |
| Chocolat blanc |
| Autres |
| Naturel |
| Artificiel/Synthétique |
| Poudre |
| Liquide |
| Confiserie |
| Boulangerie-pâtisserie |
| Produits laitiers |
| Crèmes glacées et desserts surgelés |
| Snacks |
| Boissons |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| Italie | |
| France | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Afrique du Sud |
| Arabie Saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Chocolat au lait | |
| Chocolat noir | ||
| Chocolat blanc | ||
| Autres | ||
| Par nature | Naturel | |
| Artificiel/Synthétique | ||
| Par forme | Poudre | |
| Liquide | ||
| Par application d'utilisation finale | Confiserie | |
| Boulangerie-pâtisserie | ||
| Produits laitiers | ||
| Crèmes glacées et desserts surgelés | ||
| Snacks | ||
| Boissons | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| Italie | ||
| France | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Afrique du Sud | |
| Arabie Saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des arômes chocolat d'ici 2031 ?
Le marché des arômes chocolat devrait atteindre 2,48 milliards USD d'ici 2031, avec une croissance projetée à un CAGR de 7,34 % à partir de 2026.
Quel type de produit d'arôme chocolat mène la demande ?
Le chocolat au lait a dominé les types de produits avec 38,11 % de la valeur 2025, car il est largement utilisé dans les confiseries, les produits laitiers, les produits de boulangerie-pâtisserie et les applications de restauration.
Les arômes chocolat naturels sont-ils plus importants que les options synthétiques ?
Les arômes naturels détenaient 58,76 % de la valeur 2025, soutenus par la demande d'étiquetage propre, tandis que les options synthétiques croissent plus rapidement à un CAGR de 8,7 % là où la rentabilité et la stabilité thermique sont prioritaires.
Quel segment d'utilisation finale connaît la croissance la plus rapide pour les arômes chocolat ?
Les snacks sont l'application d'utilisation finale à la croissance la plus rapide avec un CAGR de 8,21 % jusqu'en 2031, soutenus par les noix enrobées de chocolat, les barres protéinées, le popcorn et les produits snacks à teneur réduite en sucre.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
