
Taille et Part du Marché du Franchise Hôtelière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 48.13 Milliards de dollars |
| Taille du Marché (2032) | 67.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
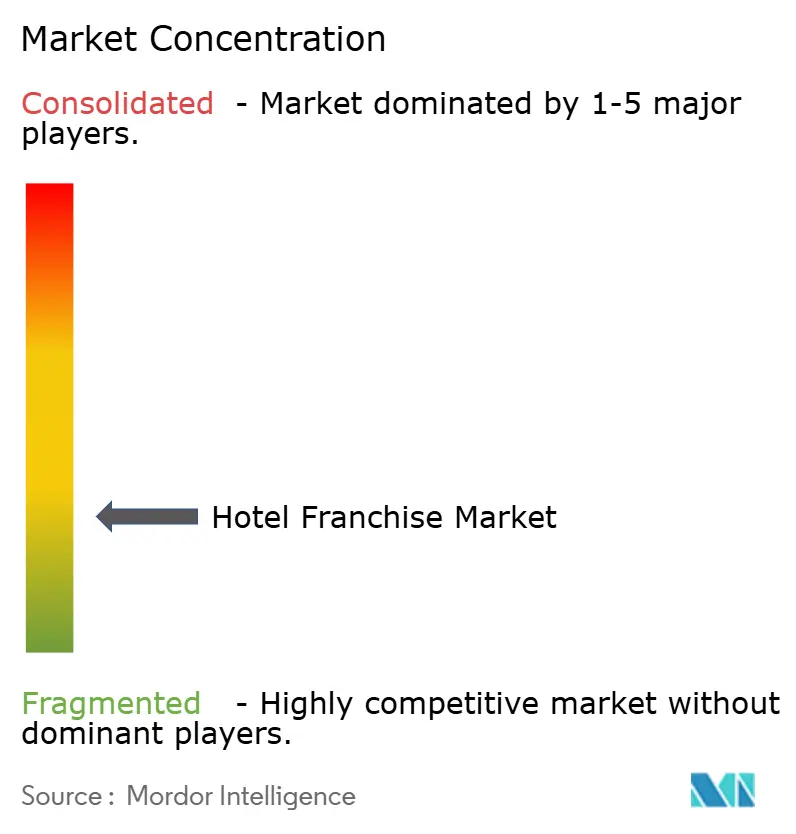
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Franchise Hôtelière par Mordor Intelligence
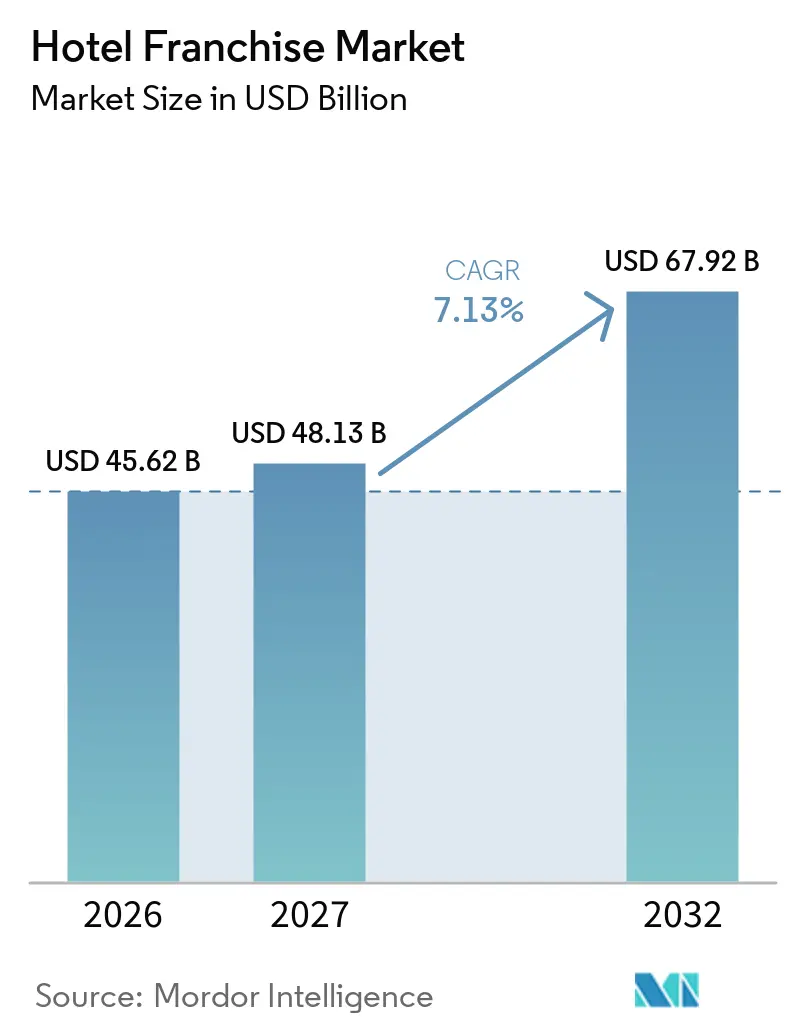
La taille du marché mondial du franchise hôtelière était évaluée à 45,62 milliards USD en 2026 et devrait croître de 48,13 milliards USD en 2027 pour atteindre 67,92 milliards USD d'ici 2032, à un CAGR de 7,13% pendant la période de prévision (2027-2032). Les propriétaires d'hôtels s'appuient de plus en plus sur des marques établies, des systèmes de distribution mondiaux et des programmes de fidélité pour soutenir les réservations et le taux d'occupation. La franchise à actifs légers permet aux opérateurs d'étendre leurs réseaux tout en limitant la propriété immobilière. L'Amérique du Nord reste un marché de franchise mature, tandis que l'Europe, le Moyen-Orient et l'Asie-Pacifique offrent des opportunités grâce à de nouvelles constructions, des conversions et l'expansion des marques. À la fin de l'année 2025, Hilton a signalé un pipeline de développement de 3 703 hôtels, représentant 520 500 chambres dans 129 pays et territoires. Plus de la moitié de ces chambres en pipeline se trouvaient en dehors des États-Unis, indiquant des opportunités d'expansion internationale. Dans les marchés d'Asie-Pacifique, l'offre de marques s'étend au-delà des grandes villes, tandis que les accords de conversion et les formats à service limité, à séjour prolongé et de style de vie élargissent les options de franchise.
Points Clés du Rapport
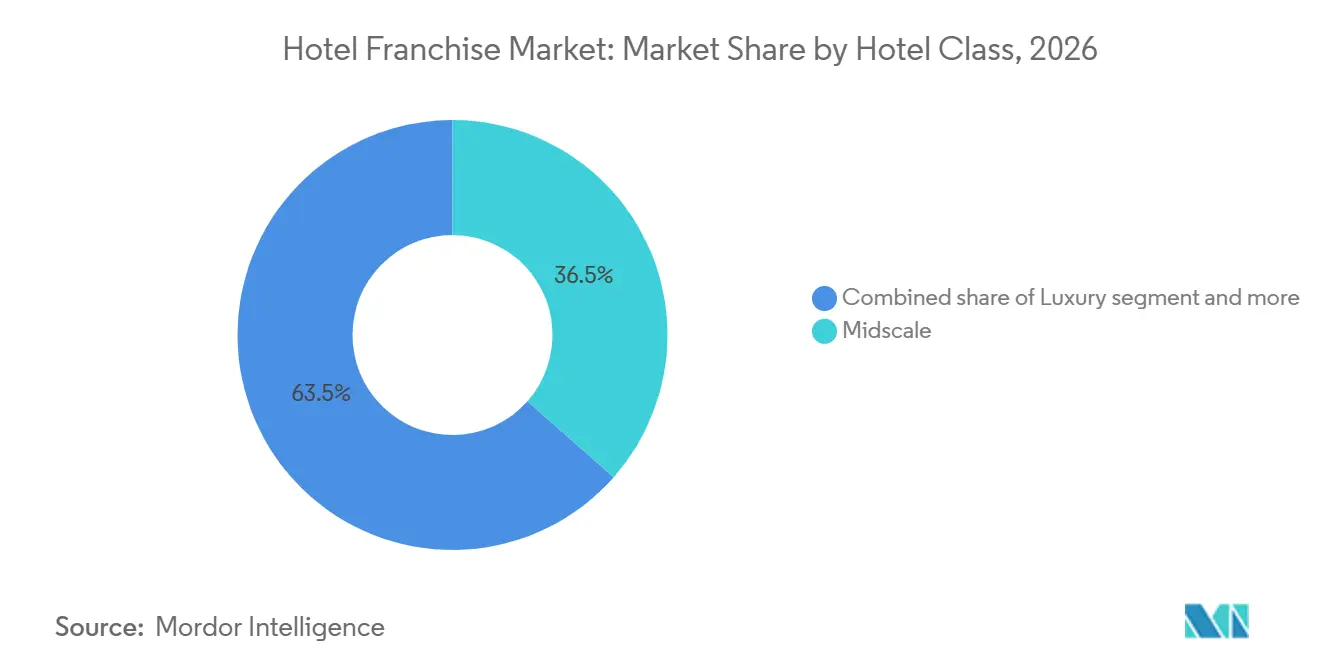
- Par classe d'hôtel, le milieu de gamme représentait 36,50% de la part du marché mondial du franchise hôtelière en 2026 et devrait croître à un CAGR de 8,67% jusqu'en 2032.
- Par type d'hôtel, le service limité représentait 38,90% de la part du marché mondial du franchise hôtelière en 2026, tandis que le séjour prolongé devrait se développer à un CAGR de 8,12% jusqu'en 2032.
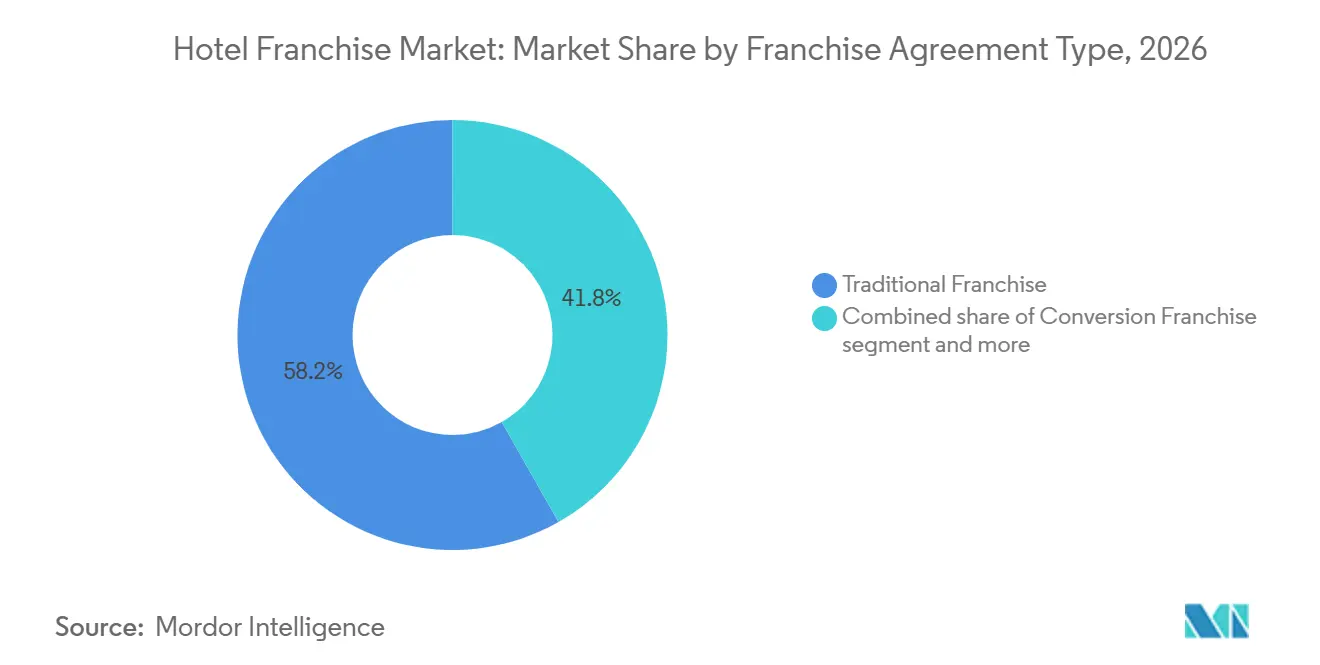
- Par type d'accord de franchise, les accords traditionnels représentaient 58,20% de la part du marché mondial du franchise hôtelière en 2026, tandis que les franchises à marque souple devraient croître à un CAGR de 8,56% jusqu'en 2032.
- Par catégorie de marque, les marques internationales représentaient 70,20% de la part du marché mondial du franchise hôtelière en 2026, tandis que les marques nationales et régionales devraient se développer à un CAGR de 8,76% jusqu'en 2032.
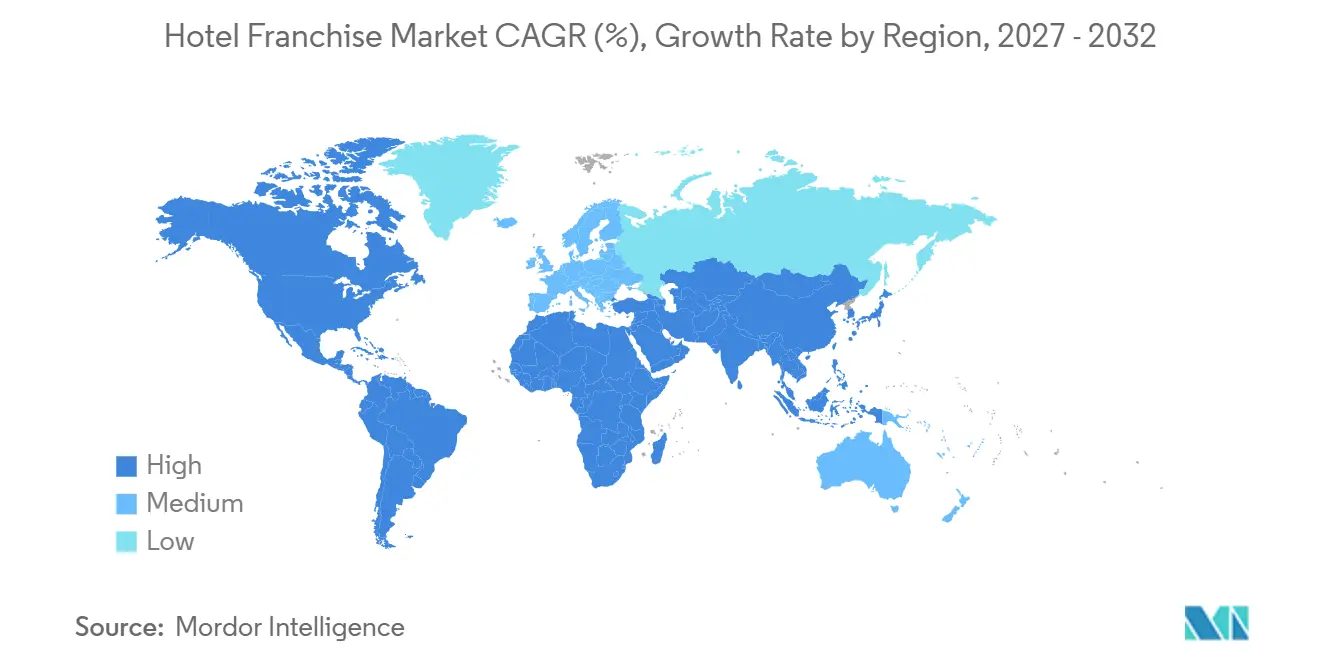
- Par géographie, l'Amérique du Nord représentait 39,40% de la part du marché mondial du franchise hôtelière en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,96% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs*
| Facteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Notoriété des Marques et Portée des Programmes de Fidélité | +2.0% | Mondial, plus fort en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande Croissante de Développement Hôtelier dans les Marchés Secondaires et Émergents | +1.5% | Cœur Asie-Pacifique, avec des retombées vers le Moyen-Orient, l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion à Actifs Légers et Économie Basée sur les Honoraires | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Demande de Service Limité Abordable et de Séjour Prolongé | +1.0% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance par Conversion et Réutilisation Adaptative | +0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Gestion des Revenus Basée sur les Données et Activation des Réservations Directes | +0.6% | Mondial, avec adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Notoriété des Marques et Portée des Programmes de Fidélité
Les programmes de fidélité offrent aux franchisés un accès aux clients réguliers et aux canaux de réservation établis que de nombreux hôtels indépendants ne peuvent pas développer de manière autonome. Wyndham concède ses marques en licence à plus de 6 200 franchises dans le monde et donne accès à Wyndham Rewards, qui comptait plus de 122 millions de membres inscrits en 2025. Marriott a généré 3 325 millions USD de revenus de frais de franchise en 2025, soit une augmentation de 7% par rapport à l'année précédente, démontrant la valeur d'un grand système de marque même lorsque la croissance des performances hôtelières est modérée[1]. Les plateformes de fidélité soutiennent également les réservations directes, réduisent la dépendance aux canaux tiers et aident les établissements à conserver les données des clients. Dans les marchés émergents, les chaînes hôtelières internationales peuvent utiliser ces réseaux pour attirer les voyageurs entrants, tandis que les clients nationaux peuvent accéder à des récompenses familières dans plusieurs villes. Ces avantages renforcent les incitations au renouvellement des franchisés en fournissant une source de demande stable à travers les cycles de voyage.
Demande Croissante de Développement Hôtelier dans les Marchés Secondaires et Émergents
La franchise hôtelière s'étend au-delà des grandes villes établies, les marques ciblant des destinations émergentes en Asie-Pacifique, au Moyen-Orient, en Amérique du Sud et en Europe. Marriott a signé près de 1 200 accords de développement mondiaux en 2025, couvrant 163 000 chambres, dont 187 accords en Asie-Pacifique hors Chine et 201 en Grande Chine. Les conversions représentaient plus de 30% des chambres signées au niveau mondial, permettant aux propriétaires d'adopter des marques établies sans développer de nouvelles propriétés. Dans les Caraïbes et en Amérique latine, Marriott a signé un record de 94 accords et ajouté plus de 10 000 chambres à son portefeuille régional. Ces développements mettent en évidence les opportunités dans les villes secondaires et les destinations de loisirs émergentes, où la notoriété des marques, l'accès à la distribution et les modèles favorables à la conversion soutiennent l'expansion tout en réduisant les coûts de développement.
Expansion à Actifs Légers et Économie Basée sur les Honoraires
Le modèle à actifs légers permet aux entreprises hôtelières d'étendre leurs réseaux de marques sans acquérir chaque propriété. IHG a déclaré 1 897 millions USD de revenus basés sur les honoraires en 2025, tandis que son RevPAR mondial a augmenté de 1,5%. Au cours de 2025, Hilton a ajouté près de 800 hôtels et 97 000 chambres, et ses revenus de frais de gestion et de franchise ont augmenté de 6,4%. Ces résultats démontrent pourquoi les opérateurs privilégient les signatures, les conversions et l'exécution du pipeline parallèlement aux performances au niveau hôtelier. Dans les marchés émergents, cette structure permet aux propriétaires de conserver la propriété immobilière tout en utilisant les normes de marque, les réseaux de distribution et les systèmes d'exploitation. Elle permet également aux opérateurs internationaux d'entrer sur des marchés diversifiés sans supporter les coûts en capital de chaque nouvelle propriété. Le marché du franchise hôtelière reste attractif là où des parties distinctes fournissent le capital immobilier et l'expertise opérationnelle.
Demande de Service Limité Abordable et de Séjour Prolongé
Les formats à service limité et à séjour prolongé répondent aux besoins des voyageurs recherchant un hébergement pratique et des propriétaires cherchant à réduire la complexité opérationnelle. Choice Hotels International a signalé une croissance de 12% des chambres nettes en séjour prolongé aux États-Unis en 2025. Les propriétés à séjour prolongé représentaient environ 17% du pipeline de développement de 259 000 chambres de Wyndham en 2025[2]. Ces formats servent les travailleurs en déplacement de projet, les ménages en cours de relocalisation, les voyageurs médicaux et les clients d'entreprise en séjour prolongé. Dans les marchés émergents, ils peuvent soutenir la demande dans les corridors industriels, les zones aéroportuaires, les pôles d'enseignement et les destinations d'affaires de niveau 2 émergentes. Leur modèle de service simplifié peut améliorer l'économie unitaire, bien que les opérateurs doivent gérer soigneusement les coûts de main-d'œuvre locaux et les exigences de la marque.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de Développement de Franchise et d'Amélioration des Propriétés | -0.7% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Disponibilité de la Main-d'Œuvre et Pression sur la Qualité de Service | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Escalade des Frais de Canal, de Fidélité et de Technologie | -0.4% | Mondial, concentré en Amérique du Nord | Moyen terme (2-4 ans) |
| Rigidité des Normes de Marque dans les Contextes d'Exploitation Locaux | -0.3% | Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de Développement de Franchise et d'Amélioration des Propriétés
Les plans d'amélioration des propriétés peuvent imposer des coûts initiaux ou de renouvellement élevés aux franchisés. Les exigences comprennent souvent des rénovations des chambres, des rénovations des espaces communs, des améliorations de sécurité, des améliorations d'accessibilité et des mises à jour technologiques. Le financement de la construction, les prix des matériaux et les coûts de main-d'œuvre peuvent encore augmenter les dépenses de projet et compliquer les décisions d'approbation. Les propriétaires doivent également satisfaire aux exigences locales d'approbation de construction, de sécurité incendie et de conformité aux bâtiments avant d'ouvrir ou de relancer une propriété. Les propriétaires peuvent donc poursuivre des conversions uniquement lorsque les gains de revenus anticipés justifient l'investissement en capital. Le marché du franchise hôtelière dépend de la capacité des propriétaires à financer les améliorations sans compromettre les flux de trésorerie de la propriété. Ces exigences peuvent également retarder l'expansion dans les endroits où les petits propriétaires ont un accès limité au financement à long terme.
Disponibilité de la Main-d'Œuvre et Pression sur la Qualité de Service
Les franchises hôtelières s'appuient sur des propriétaires individuels pour recruter, fidéliser et former le personnel, tandis que les clients associent la qualité du service à la marque. L'Association Américaine des Hôtels et de l'Hébergement (AHLA) a identifié les conditions de la main-d'œuvre comme un défi permanent dans son rapport sectoriel 2025. Les hôtels à service limité et économiques peuvent avoir du mal à offrir des salaires plus élevés tout en maintenant les normes de service de la marque. Ce défi s'applique également dans les marchés émergents, où la disponibilité du personnel et la qualité de la formation varient selon la ville et le format hôtelier. De mauvaises expériences de service peuvent affecter négativement les avis des clients, la participation aux programmes de fidélité et les réservations répétées. Les systèmes de franchise ont besoin d'un soutien pratique à la formation et de normes qui reflètent les conditions d'exploitation locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du Comportement des Consommateurs
Les voyageurs évaluent de plus en plus les hôtels en fonction de la confiance, de la transparence des prix, des récompenses et des expériences significatives plutôt que des seuls tarifs des chambres. Selon une enquête 2026 de Choice Hotels auprès d'adultes américains, 83% des répondants ont déclaré que la confiance était essentielle à la valeur perçue, 64% ont déclaré que les récompenses amélioraient la valeur, et 57% ont signalé avoir rencontré des offres compromises par des frais cachés ou une qualité incohérente. Pour les franchisés, une prestation de service cohérente, des frais transparents et des récompenses facilement accessibles peuvent renforcer la confiance des clients et encourager les réservations répétées.
La découverte des hôtels évolue également sur les canaux numériques. L'étude 2026 de SiteMinder portant sur 12 000 voyageurs dans 14 pays a révélé que 26% ont commencé leurs recherches hôtelières sur les agences de voyage en ligne (OTA), contre 18% auparavant, tandis que la part utilisant les moteurs de recherche a diminué de 36% à 21%. L'étude a également révélé que 65% des répondants soutenaient la tarification basée sur la demande. Par ailleurs, une enquête de Global Hotel Alliance auprès de ses membres fidèles a révélé que 87% préféraient les hôtels avec des programmes de fidélité mondiaux, cette part montant à 93% en Inde. Les propriétaires de franchises doivent équilibrer la visibilité sur les OTA avec des incitations aux réservations directes et une tarification transparente et réactive à la demande.
Intelligence sur la Performance Hôtelière
Les données de performance hôtelière indiquent une croissance mondiale plus forte, avec des variations régionales significatives. Hilton a signalé une croissance du RevPAR à l'échelle du système de 5,8% au T3 2026, dont 7,0% de croissance aux États-Unis et 6,5% en Europe. En revanche, le RevPAR a diminué de 0,5% en Asie-Pacifique et de 5,6% au Moyen-Orient et en Afrique. De janvier à septembre 2026, le RevPAR mondial a augmenté de 4,7%, contre une croissance de 6,0% en Europe et une baisse de 12,3% au Moyen-Orient et en Afrique. Ces différences soulignent la nécessité d'une diversification régionale et d'une tarification spécifique au marché.
Les résultats au niveau des marques ont également montré des performances variées. Le portefeuille LXR de Hilton a enregistré un RevPAR de 329,67 USD au T3 2026, en hausse de 14,3%, contre 103,49 USD pour Hampton by Hilton, en hausse de 4,4%. Le différentiel de tarif soutient la croissance du segment luxe dans les marchés avec un fort pouvoir d'achat des consommateurs, tandis que les marques milieu de gamme offrent une portée de marché plus large. Les franchisés doivent aligner le positionnement de la marque, l'investissement et la tarification sur la demande locale plutôt que de supposer des rendements uniformes sur tous les marchés.
Analyse des Segments
Par Classe d'Hôtel :
Le Milieu de Gamme Ancre la Croissance de la Franchise aux Deux ExtrémitésLes hôtels milieu de gamme représentaient une part de revenus de 36,5% du marché mondial du franchise hôtelière en 2026 et devraient croître à un CAGR de 8,67% jusqu'en 2032. Leur position reflète la demande d'hébergement abordable pour les clients et financièrement viable pour les propriétaires. Les hôtels milieu de gamme nécessitent moins de capital que les propriétés de luxe et peuvent être développés dans des marchés secondaires. Ils servent les voyageurs de loisirs nationaux, d'affaires et de petits groupes sans les coûts d'exploitation des modèles à service complet. Ce format est pertinent pour les marchés émergents, où les voyageurs recherchent des normes familières à des prix orientés vers la valeur.
Les propriétés de luxe peuvent générer des honoraires plus élevés par chambre lorsque les tarifs des chambres et les dépenses des clients sont élevés. Hilton a signalé un RevPAR du Waldorf Astoria de 304,14 USD en 2025, en hausse de 9,7% par rapport à 2024[3]. Cependant, la franchise de luxe a une base de propriétaires adressable plus petite en raison des coûts plus élevés de développement, de dotation en personnel et de conformité aux normes de marque. Les hôtels économiques offrent des opportunités de volume et de conversion mais font face à des pressions liées aux coûts de main-d'œuvre et de rénovation. Le marché du franchise hôtelière bénéficie aux opérateurs qui maintiennent des portefeuilles équilibrés entre les classes d'hôtels plutôt que de s'appuyer sur un seul segment de voyageurs.

Par Type d'Hôtel :
Le Service Limité Domine Tandis que le Séjour Prolongé se DéveloppeLes hôtels à service limité représentaient 38,9% de la taille du marché mondial du franchise hôtelière en 2026. Leur modèle d'exploitation nécessite des équipes plus réduites et des processus plus standardisés que de nombreux hôtels à service complet. Cette structure peut améliorer l'économie pour les propriétaires et soutenir une expansion plus rapide dans les zones suburbaines, autoroutières, aéroportuaires et d'affaires. Les propriétés à service limité sont également plus faciles à exploiter pour les propriétaires débutants dans le cadre d'une marque établie. Dans les marchés émergents, le format s'aligne sur la demande dans les corridors d'affaires et les marchés urbains émergents qui nécessitent un hébergement prévisible sans équipements étendus.
Les hôtels à séjour prolongé devraient croître à un CAGR de 8,12% jusqu'en 2032. Le format répond à la demande de longue durée des travailleurs en déplacement de projet, des professionnels à distance, des ménages en cours de relocalisation et des voyageurs médicaux. Choice Hotels a signalé une augmentation de 12% des chambres nettes en séjour prolongé aux États-Unis en 2025[4]. Les hôtels de villégiature, les boutiques et les hôtels de style de vie soutiennent également la croissance des marques souples, les propriétaires cherchant des avantages de distribution tout en conservant le caractère local. Les hôtels à service complet restent importants ; cependant, les opérations complexes de dotation en personnel et de restauration peuvent rendre les contrats de gestion plus adaptés que les accords de franchise.
Par Type d'Accord de Franchise :
Le Cadre Traditionnel Persiste Tandis que les Marques Souples se DéveloppentLes accords de franchise traditionnels représentaient 58,2% des revenus du marché mondial du franchise hôtelière en 2026. Ils offrent aux propriétaires un ensemble de marque défini qui comprend généralement les normes d'exploitation, le marketing, les systèmes de réservation, la formation et le suivi de la qualité. Wyndham Hotels & Resorts a indiqué que ses accords de franchise durent généralement de 10 à 20 ans, soutenant la planification à long terme pour les propriétaires et les marques. Ce modèle offre aux opérateurs une visibilité récurrente sur les honoraires et aux propriétaires un accès à une plateforme commerciale établie. Les accords traditionnels peuvent convenir aux propriétaires recherchant un système de marque complet et acceptant un niveau défini de standardisation.
Les accords de franchise à marque souple devraient croître à un CAGR de 8,56% jusqu'en 2032. Ils permettent aux propriétés indépendantes d'accéder au réseau de distribution, aux programmes de fidélité et aux services technologiques d'un grand groupe hôtelier tout en conservant une grande partie de leur identité. Hilton a signalé une croissance du Revenu Par Chambre Disponible (RevPAR) de 3,8% pour Curio Collection by Hilton en 2025, indiquant une demande pour les formats à marque souple. Les accords de conversion peuvent aider les hôtels existants à accéder à la notoriété d'une marque établie, aux réseaux de distribution et aux programmes de fidélité sans le temps requis pour une nouvelle construction. Les accords de franchise pour nouvelle construction resteront pertinents, bien que leur rythme dépendra des conditions de financement et de la volonté des propriétaires de financer des projets avec des exigences en capital initial plus élevées.
Par Catégorie de Marque :
Les Marques Internationales Dominent Tandis que les Marques Régionales Gagnent du TerrainLes marques hôtelières internationales représentaient une part de revenus de 70,2% du marché mondial du franchise hôtelière en 2026. Leur avantage découle des systèmes de réservation établis, des programmes de fidélité, des relations avec les voyageurs d'affaires et de leur capacité à soutenir les propriétaires dans plusieurs pays. À la fin de l'année 2025, les hôtels franchisés représentaient environ 85% des propriétés d'IHG, totalisant 5 886 hôtels et 748 178 chambres dans le monde. La franchise est plus répandue dans les Amériques et en Europe, tandis que les modèles gérés sont plus courants en Grande Chine, reflétant la maturité du marché et les préférences des propriétaires.
Les marques hôtelières nationales et régionales devraient croître à un CAGR de 8,76% jusqu'en 2032. Elles comprennent souvent mieux les préférences des consommateurs locaux, les attentes en matière de prix, les canaux de distribution régionaux et les exigences réglementaires. Dans les marchés émergents, les marques régionales accroissent la concurrence en offrant des contrats flexibles et des modèles de service localement pertinents. Les entreprises internationales peuvent répondre par des partenariats, des conversions et une localisation sélective plutôt qu'en appliquant une stratégie uniforme dans toutes les villes. Une présence plus forte des marques régionales diversifie le marché du franchise hôtelière et donne aux propriétaires plus d'options lors des négociations. Cette tendance soutient des conditions commerciales façonnées par des alternatives locales significatives.
Analyse Géographique
L'Amérique du Nord détenait une part de revenus de 39,4% du marché mondial du franchise hôtelière en 2026. Des réglementations établies, des réseaux de propriétaires, des programmes de fidélité et des hôtels de marque soutiennent la région. L'AHLA identifie la franchise comme centrale au modèle d'exploitation hôtelier des États-Unis. Choice Hotels a acquis la participation restante de 50% dans Choice Hotels Canada en juillet 2025, passant à un modèle de franchise directe. La région fournit une référence pour les marchés émergents dans l'équilibre des normes de marque, des rendements des propriétaires et des frais technologiques dans le cadre de contrats à long terme.
L'Asie-Pacifique devrait croître à un CAGR de 8,96% jusqu'en 2032, le plus rapide parmi les régions. Des marchés tels que l'Inde, le Vietnam et le Japon soutiennent cette croissance à mesure que le développement hôtelier s'étend aux villes secondaires dans un contexte de voyages intérieurs plus forts et d'un meilleur accès. Marriott a signalé une croissance du RevPAR de 8,0%, un taux d'occupation de 71,4% et un ADR de 182,35 USD en Asie-Pacifique hors Chine en 2025. BWH Hotels a identifié l'Inde, le Vietnam et le Japon comme des marchés de croissance clés pour 2026, reflétant les opportunités d'expansion internationale du franchise hôtelier. Des structures de franchise flexibles et une sélection de sites éclairée localement restent importantes dans toute la région.
L'Europe et les marchés émergents offrent des opportunités de franchise à mesure que les propriétaires recherchent un soutien à la distribution et des marques établies. IHG a signalé plus de 1 100 hôtels ouverts et en pipeline en Europe en 2025. Les coûts élevés de construction et de financement soutiennent les conversions. Les projets touristiques soutenus par les gouvernements stimulent le développement de luxe et de haut de gamme supérieur au Moyen-Orient. Marriott a signé 94 accords et ajouté près de 40 propriétés dans les Caraïbes et en Amérique latine en 2025.
Intelligence sur l'Offre et les Infrastructures
À la fin de l'année 2025, le développement hôtelier mondial a atteint un record de 15 922 projets et 2,44 millions de chambres, dont 6 140 projets avec 1,06 million de chambres en construction. Au cours de 2025, Hilton a ajouté 796 hôtels et 97 000 chambres, réalisant une croissance nette des unités de 6,7%. Son pipeline totalisait 520 500 chambres dans 129 pays et territoires. Ces chiffres reflétaient la poursuite de l'expansion de l'offre d'hôtels de marque, bien que le financement, les coûts de construction et la disponibilité des infrastructures aient affecté la livraison des projets.
Les pipelines régionaux ont montré des opportunités variées. Au T2 2025, l'Asie-Pacifique a enregistré 957 254 chambres sous contrat, en hausse de 4,2%, contre 431 736 chambres en Europe, en hausse de 2,9%, et 902 952 chambres dans les Amériques, en hausse de 1,1%. L'Inde avait 40 950 chambres en construction, soutenant des projets de nouvelle construction et de conversion sélectionnés. Les conversions Marriott représentaient plus de 30% des chambres signées en 2025, démontrant la valeur de la mise à niveau des actifs existants plutôt que de s'appuyer uniquement sur la nouvelle construction.
Paysage Concurrentiel
Le marché mondial du franchise hôtelière présente une structure concurrentielle modérément fragmentée. Marriott International, Hilton Worldwide, IHG Hotels & Resorts (IHG), Wyndham Hotels & Resorts et Choice Hotels International exploitent de vastes réseaux de franchise. Ils se font concurrence pour signer des propriétaires, augmenter les conversions, renforcer l'engagement de fidélité et s'étendre à travers les formats hôteliers. Marriott a déclaré 3 325 millions USD de revenus de frais de franchise en 2025, tandis qu'IHG a déclaré 1 897 millions USD de revenus d'activité basée sur les honoraires. Cet environnement offre aux propriétaires des options significatives pour les conversions et les renouvellements.
Les acquisitions et les lancements de nouvelles marques ont aidé les groupes hôteliers à cibler des segments de demande adjacents. Marriott a acquis citizenM pour 355 millions USD en juillet 2025, ajoutant 37 hôtels dans plus de 20 villes aux États-Unis, en Europe et en Asie-Pacifique. IHG a acquis Ruby Hotels pour 110,5 millions EUR (116 millions USD) en février 2025, soutenant l'expansion par des accords de franchise. Hilton a lancé Apartment Collection by Hilton en janvier 2026 pour cibler les séjours de style appartement meublé. Ces mouvements reflètent une diversification dans les hébergements de style de vie, de micro-format urbain et de séjour prolongé.
La sélection des franchisés dépend également de la portée de la marque et du soutien aux propriétaires. Wyndham a attribué 870 contrats de développement en 2025 et a terminé l'année avec 868 900 chambres. Hilton a signalé un pipeline de 520 500 chambres. Dans les marchés émergents, le soutien commercial, les coûts technologiques, la flexibilité de conversion, l'exécution locale et la demande portée par la fidélité peuvent influencer les partenariats de franchise.
Leaders du Secteur du Franchise Hôtelière
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
InterContinental Hotels Group plc
-
Wyndham Hotels & Resorts, Inc.
-
Choice Hotels International, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Franchise Hôtelière Entreprises couvertes dans ce rapport
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group plc
- Wyndham Hotels & Resorts, Inc.
- Choice Hotels International, Inc.
- Accor S.A.
- Hyatt Hotels Corporation
- Jin Jiang International Holdings Co., Ltd.
- H World Group Limited
- Meliá Hotels International, S.A.
- Minor International Public Company Limited
- Sonesta International Hotels Corporation
- Extended Stay America, Inc.
- Radisson Hotel Group
- G6 Hospitality LLC
- Lemon Tree Hotels Limited
- Magnuson Hotels
- OYO Hotels & Homes
- Dusit International
- Red Roof
Développements industriels récents dans Marché du Franchise Hôtelière
- Mars 2026 : Marriott International a signalé un record de 94 accords signés dans sa région Caraïbes et Amérique latine au cours de 2025, ajoutant près de 40 propriétés, et s'attend à atteindre 555 propriétés ouvertes dans 37 pays et territoires d'ici la fin de 2026. Les conversions représentaient environ 30% des nouvelles chambres ajoutées, soulignant le rôle des conversions de propriétés existantes dans l'expansion portée par la franchise.
- Janvier 2026 : Hilton a lancé Apartment Collection by Hilton, une marque de style de vie à séjour prolongé qui étend son marché adressable de franchise aux hébergements de style appartement meublé. La marque est en concurrence avec les opérateurs d'appartements avec services et réduit la distinction entre les modèles de franchise hôtelière traditionnelle et résidentielle.
- Juillet 2025 : Choice Hotels International a annoncé l'acquisition de la participation restante de 50% dans Choice Hotels Canada auprès d'InnVest Hotels LP, complétant sa transition d'un modèle de franchise principale à un modèle de franchise directe. La transaction permet aux propriétaires canadiens d'accéder au portefeuille complet de 22 marques de Choice via son Système de Succès des Propriétaires, soutenant des opportunités de franchise plus larges et l'expansion.
- Juin 2025 : Hyatt Hotels Corporation a finalisé son acquisition de Playa Hotels & Resorts, renforçant sa position dans le segment des complexes hôteliers tout inclus haut de gamme au Mexique et dans les Caraïbes.
Portée du Rapport sur le Marché Mondial du Franchise Hôtelière
Le rapport sur le marché mondial du franchise hôtelière analyse les modèles de franchise hôtelière et l'expansion portée par les marques sur les marchés mondiaux de l'hôtellerie. Le marché est segmenté par classe d'hôtel, type d'hôtel, type d'accord de franchise, catégorie de marque et géographie. L'étude examine les principaux facteurs, notamment la notoriété des marques, la portée des programmes de fidélité, le développement hôtelier dans les marchés émergents, l'expansion à actifs légers, la croissance par conversion et la demande d'hôtels à service limité et à séjour prolongé, ainsi que les contraintes telles que les coûts de développement, les contraintes de main-d'œuvre, la hausse des frais technologiques et de distribution, et la rigidité des normes de marque. Elle évalue l'offre hôtelière, l'inventaire des chambres, les taux d'occupation, les tarifs journaliers moyens, les préférences des voyageurs, les canaux de réservation et les habitudes de dépenses. Le rapport fournit des estimations de la taille du marché et des prévisions de croissance, une analyse du paysage concurrentiel, une évaluation des parts de marché, des développements stratégiques et des profils des principaux groupes hôteliers. Il explore également les opportunités dans les villes secondaires, la réutilisation adaptative et les conversions de franchise. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Aperçu de la segmentation
Questions Clés Répondues dans le Rapport
Quelle est la valeur projetée du marché mondial du franchise hôtelière d'ici 2032 ?
Le marché mondial du franchise hôtelière devrait atteindre 67,92 milliards USD d'ici 2032, avec un CAGR de 7,13% à partir de 2027.
Quelle classe d'hôtel domine le franchise hôtelier ?
Le milieu de gamme a dominé avec une part de revenus de 36,5% en 2026 et devrait croître à un CAGR de 8,67% jusqu'en 2032.
Pourquoi les propriétaires d'hôtels choisissent-ils des accords de franchise ?
Les propriétaires peuvent conserver la propriété immobilière tout en bénéficiant des normes de marque, des programmes de fidélité, des systèmes de réservation, de la formation et d'une distribution plus large.
Quelle région domine le marché mondial du franchise hôtelière ?
L'Amérique du Nord représentait 39,4% du marché mondial du franchise hôtelière en 2026, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 8,96% jusqu'en 2032.
Quel type d'hôtel connaît la croissance la plus rapide ?
Les hôtels à séjour prolongé devraient croître à un CAGR de 8,12% jusqu'en 2032, soutenus par la demande de travail en séjour prolongé, de relocalisation et de voyages de projet.
Quels coûts les franchisés hôteliers doivent-ils évaluer avant de signer ?
Les franchisés doivent évaluer les redevances, le marketing, la réservation, la fidélité, la technologie, l'amélioration des propriétés, la dotation en personnel et les coûts de conformité locale.