
Tamaño y Participación del Mercado de Franquicias Hoteleras
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 48.13 Mil millones de dólares |
| Tamaño del Mercado (2032) | 67.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
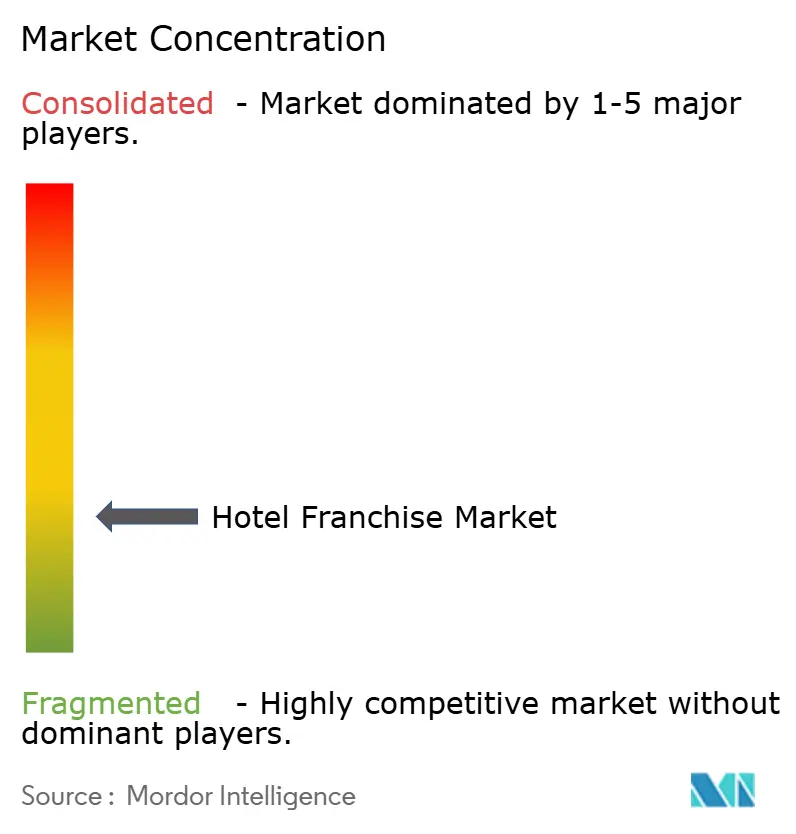
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Franquicias Hoteleras por Mordor Intelligence
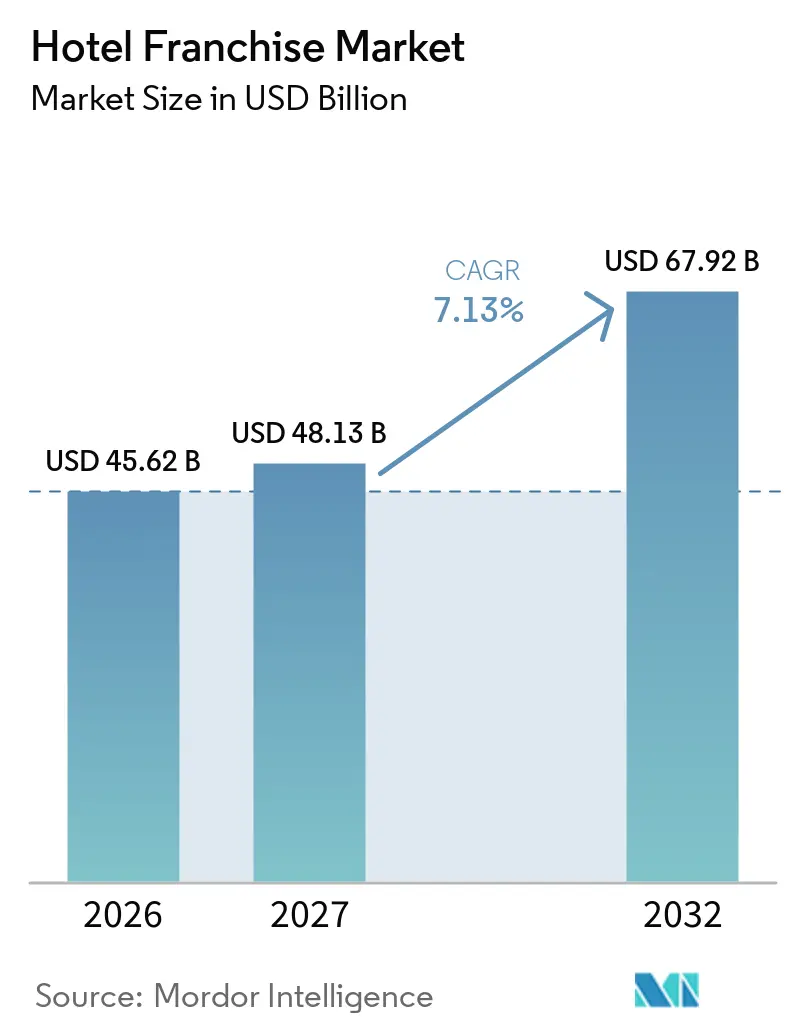
El tamaño del mercado global de franquicias hoteleras fue valorado en 45,62 mil millones de USD en 2026 y se estima que crecerá desde 48,13 mil millones de USD en 2027 hasta alcanzar los 67,92 mil millones de USD para 2032, a una CAGR del 7,13% durante el período de pronóstico (2027-2032). Los propietarios de hoteles dependen cada vez más de marcas establecidas, sistemas de distribución global y programas de fidelización para respaldar las reservas y la ocupación. Las franquicias de activos ligeros permiten a los operadores expandir sus redes limitando la propiedad de inmuebles. América del Norte sigue siendo un mercado de franquicias maduro, mientras que Europa, Oriente Medio y Asia-Pacífico ofrecen oportunidades a través de nueva construcción, conversiones y expansión de marcas. A finales de 2025, Hilton reportó una cartera de desarrollo de 3.703 hoteles, que representan 520.500 habitaciones en 129 países y territorios. Más de la mitad de estas habitaciones en cartera se encontraban fuera de los Estados Unidos, lo que indica oportunidades de expansión internacional. En los mercados de Asia-Pacífico, la oferta de marcas se está expandiendo más allá de las principales ciudades, mientras que los acuerdos de conversión y los formatos de servicio limitado, estancia prolongada y estilo de vida amplían las opciones de franquicia.
Conclusiones Clave del Informe
- Por clase de hotel, la gama media representó el 36,50% de la participación del mercado global de franquicias hoteleras en 2026 y se prevé que crezca a una CAGR del 8,67% hasta 2032.
- Por tipo de hotel, el servicio limitado representó el 38,90% de la participación del mercado global de franquicias hoteleras en 2026, mientras que se prevé que la estancia prolongada se expanda a una CAGR del 8,12% hasta 2032.
- Por tipo de acuerdo de franquicia, los acuerdos tradicionales representaron el 58,20% de la participación del mercado global de franquicias hoteleras en 2026, mientras que se prevé que las franquicias de marca blanda crezcan a una CAGR del 8,56% hasta 2032.
- Por categoría de marca, las marcas internacionales representaron el 70,20% de la participación del mercado global de franquicias hoteleras en 2026, mientras que se prevé que las marcas nacionales y regionales se expandan a una CAGR del 8,76% hasta 2032.
- Por geografía, América del Norte representó el 39,40% de la participación del mercado global de franquicias hoteleras en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 8,96% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reconocimiento de Marca y Alcance de los Programas de Fidelización | +2.0% | Global, más fuerte en América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente Demanda de Desarrollo Hotelero en Mercados Secundarios y Emergentes | +1.5% | Asia-Pacífico como núcleo, con efecto expansivo hacia Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Expansión de Activos Ligeros y Economía Basada en Honorarios | +1.2% | Global, liderado por América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda de Servicio Limitado Asequible y Estancia Prolongada | +1.0% | América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento Impulsado por Conversiones y Reutilización Adaptativa | +0.8% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Gestión de Ingresos Basada en Datos y Habilitación de Reservas Directas | +0.6% | Global, con adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reconocimiento de Marca y Alcance de los Programas de Fidelización
Los programas de fidelización proporcionan a los franquiciados acceso a huéspedes recurrentes y canales de reserva establecidos que muchos hoteles independientes no pueden desarrollar por sí solos. Wyndham licencia sus marcas a más de 6.200 franquicias a nivel mundial y proporciona acceso a Wyndham Rewards, que contaba con más de 122 millones de miembros inscritos en 2025. Marriott generó 3.325 millones de USD en ingresos por honorarios de franquicia en 2025, un aumento del 7% respecto al año anterior, lo que demuestra el valor de un gran sistema de marca incluso cuando el crecimiento del rendimiento hotelero es moderado[1]. Las plataformas de fidelización también respaldan las reservas directas, reducen la dependencia de canales de terceros y ayudan a los establecimientos a retener los datos de los huéspedes. En los mercados emergentes, las cadenas hoteleras internacionales pueden utilizar estas redes para atraer a viajeros entrantes, mientras que los huéspedes nacionales pueden acceder a recompensas familiares en múltiples ciudades. Estos beneficios refuerzan los incentivos de renovación de los franquiciados al proporcionar una fuente de demanda estable a lo largo de los ciclos de viaje.
Creciente Demanda de Desarrollo Hotelero en Mercados Secundarios y Emergentes
Las franquicias hoteleras se están expandiendo más allá de las ciudades de entrada establecidas a medida que las marcas apuntan a destinos emergentes en Asia-Pacífico, Oriente Medio, América del Sur y Europa. Marriott firmó casi 1.200 acuerdos de desarrollo global en 2025, que cubren 163.000 habitaciones, incluidos 187 acuerdos en Asia-Pacífico excluyendo China y 201 en Gran China. Las conversiones representaron más del 30% de las habitaciones firmadas a nivel mundial, lo que permite a los propietarios adoptar marcas establecidas sin desarrollar nuevas propiedades. En el Caribe y América Latina, Marriott firmó un récord de 94 acuerdos y añadió más de 10.000 habitaciones a su cartera regional. Estos desarrollos destacan las oportunidades en ciudades secundarias y destinos de ocio emergentes, donde el reconocimiento de marca, el acceso a la distribución y los modelos favorables a la conversión respaldan la expansión al tiempo que reducen los costos de desarrollo.
Expansión de Activos Ligeros y Economía Basada en Honorarios
El modelo de activos ligeros permite a las empresas hoteleras expandir sus redes de marca sin adquirir cada propiedad. IHG reportó 1.897 millones de USD en ingresos basados en honorarios en 2025, mientras que su RevPAR global aumentó un 1,5%. Durante 2025, Hilton añadió casi 800 hoteles y 97.000 habitaciones, y sus ingresos por honorarios de gestión y franquicia aumentaron un 6,4%. Estos resultados demuestran por qué los operadores priorizan las firmas, conversiones y ejecución de cartera junto con el rendimiento a nivel hotelero. En los mercados emergentes, esta estructura permite a los propietarios conservar la propiedad inmobiliaria mientras utilizan los estándares de marca, las redes de distribución y los sistemas operativos. También permite a los operadores internacionales entrar en mercados diversos sin asumir los costos de capital de cada nueva propiedad. El mercado de franquicias hoteleras sigue siendo atractivo donde partes separadas aportan capital inmobiliario y experiencia operativa.
Demanda de Servicio Limitado Asequible y Estancia Prolongada
Los formatos de servicio limitado y estancia prolongada atienden a viajeros que buscan alojamiento práctico y a propietarios que buscan reducir la complejidad operativa. Choice Hotels International reportó un crecimiento del 12% en las habitaciones netas de estancia prolongada en los Estados Unidos en 2025. Las propiedades de estancia prolongada representaron aproximadamente el 17% de la cartera de desarrollo de 259.000 habitaciones de Wyndham en 2025[2]. Estos formatos atienden a trabajadores de proyectos, hogares en reubicación, viajeros médicos y huéspedes corporativos de larga estancia. En los mercados emergentes, pueden respaldar la demanda en corredores industriales, zonas aeroportuarias, centros educativos y destinos de negocios emergentes de nivel 2. Su modelo de servicio simplificado puede mejorar la economía unitaria, aunque los operadores deben gestionar cuidadosamente los costos laborales locales y los requisitos de marca.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Desarrollo de Franquicias y Mejora de Propiedades | -0.7% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Disponibilidad de Mano de Obra y Presión sobre la Calidad del Servicio | -0.5% | Global | Mediano plazo (2-4 años) |
| Escalada de Honorarios de Canal, Fidelización y Tecnología | -0.4% | Global, concentrado en América del Norte | Mediano plazo (2-4 años) |
| Rigidez de los Estándares de Marca en Contextos Operativos Locales | -0.3% | Asia-Pacífico, Oriente Medio, África y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Desarrollo de Franquicias y Mejora de Propiedades
Los planes de mejora de propiedades pueden imponer altos costos iniciales o de renovación a los franquiciados. Los requisitos a menudo incluyen renovaciones de habitaciones, renovaciones de áreas públicas, mejoras de seguridad, mejoras de accesibilidad y actualizaciones tecnológicas. El financiamiento de la construcción, los precios de los materiales y los costos laborales pueden aumentar aún más los gastos del proyecto y complicar las decisiones de aprobación. Los propietarios también deben cumplir con los requisitos locales de aprobación de construcción, seguridad contra incendios y cumplimiento de edificios antes de abrir o relanzar una propiedad. Por lo tanto, los propietarios pueden buscar conversiones solo cuando las ganancias de ingresos anticipadas justifican la inversión de capital. El mercado de franquicias hoteleras depende de la capacidad de los propietarios para financiar mejoras sin comprometer el flujo de caja de la propiedad. Estos requisitos también pueden retrasar la expansión en ubicaciones donde los propietarios más pequeños tienen acceso limitado a financiamiento a largo plazo.
Disponibilidad de Mano de Obra y Presión sobre la Calidad del Servicio
Las franquicias hoteleras dependen de los propietarios individuales para reclutar, retener y capacitar al personal, mientras que los huéspedes asocian la calidad del servicio con la marca. La Asociación Americana de Hoteles y Alojamiento (AHLA) identificó las condiciones de la fuerza laboral como un desafío continuo en su informe de la industria de 2025. Los hoteles de servicio limitado y económicos pueden tener dificultades para ofrecer salarios más altos mientras mantienen los estándares de servicio de la marca. Este desafío también se aplica en los mercados emergentes, donde la disponibilidad de personal y la calidad de la capacitación varían según la ciudad y el formato del hotel. Las malas experiencias de servicio pueden afectar negativamente las reseñas de los huéspedes, la participación en programas de fidelización y las reservas repetidas. Los sistemas de franquicia necesitan apoyo práctico en capacitación y estándares que reflejen las condiciones operativas locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis del Comportamiento del Consumidor
Los viajeros evalúan cada vez más los hoteles en función de la confianza, la transparencia de precios, las recompensas y las experiencias significativas, más que solo las tarifas de habitación. Según una encuesta de Choice Hotels de 2026 realizada a adultos estadounidenses, el 83% de los encuestados dijo que la confianza era fundamental para el valor percibido, el 64% dijo que las recompensas mejoraban el valor y el 57% reportó haber encontrado ofertas socavadas por tarifas ocultas o calidad inconsistente. Para los franquiciados, la prestación de servicio consistente, las tarifas transparentes y las recompensas de fácil acceso pueden fortalecer la confianza de los huéspedes y fomentar las reservas repetidas.
El descubrimiento de hoteles también está cambiando a través de los canales digitales. El estudio de 2026 de SiteMinder realizado a 12.000 viajeros en 14 países encontró que el 26% comenzó su investigación de hoteles en agencias de viajes en línea (OTA), frente al 18%, mientras que la proporción que usa motores de búsqueda disminuyó del 36% al 21%. El estudio también encontró que el 65% de los encuestados apoyaba los precios basados en la demanda. Mientras tanto, una encuesta de Global Hotel Alliance a sus miembros de fidelización encontró que el 87% prefería hoteles con programas de fidelización globales, con esta proporción aumentando al 93% en India. Los propietarios de franquicias deben equilibrar la visibilidad en las OTA con incentivos de reserva directa y precios transparentes y sensibles a la demanda.
Inteligencia de Rendimiento Hotelero
Los datos de rendimiento hotelero indican un crecimiento global más sólido, con una variación regional significativa. Hilton reportó un crecimiento del RevPAR en todo el sistema del 5,8% en el tercer trimestre de 2026, incluido un crecimiento del 7,0% en los Estados Unidos y del 6,5% en Europa. En contraste, el RevPAR disminuyó un 0,5% en Asia-Pacífico y un 5,6% en Oriente Medio y África. De enero a septiembre de 2026, el RevPAR global aumentó un 4,7%, en comparación con un crecimiento del 6,0% en Europa y una disminución del 12,3% en Oriente Medio y África. Estas diferencias destacan la necesidad de diversificación regional y precios específicos por mercado.
Los resultados a nivel de marca también mostraron un rendimiento variado. La cartera LXR de Hilton registró un RevPAR de 329,67 USD en el tercer trimestre de 2026, un aumento del 14,3%, en comparación con 103,49 USD para Hampton by Hilton, un aumento del 4,4%. El diferencial de tarifas respalda el crecimiento del segmento de lujo en mercados con fuerte poder adquisitivo del consumidor, mientras que las marcas de gama media proporcionan un alcance de mercado más amplio. Los franquiciados deben alinear el posicionamiento de marca, la inversión y los precios con la demanda local en lugar de asumir rendimientos uniformes en todos los mercados.
Análisis de Segmentos
Por Clase de Hotel:
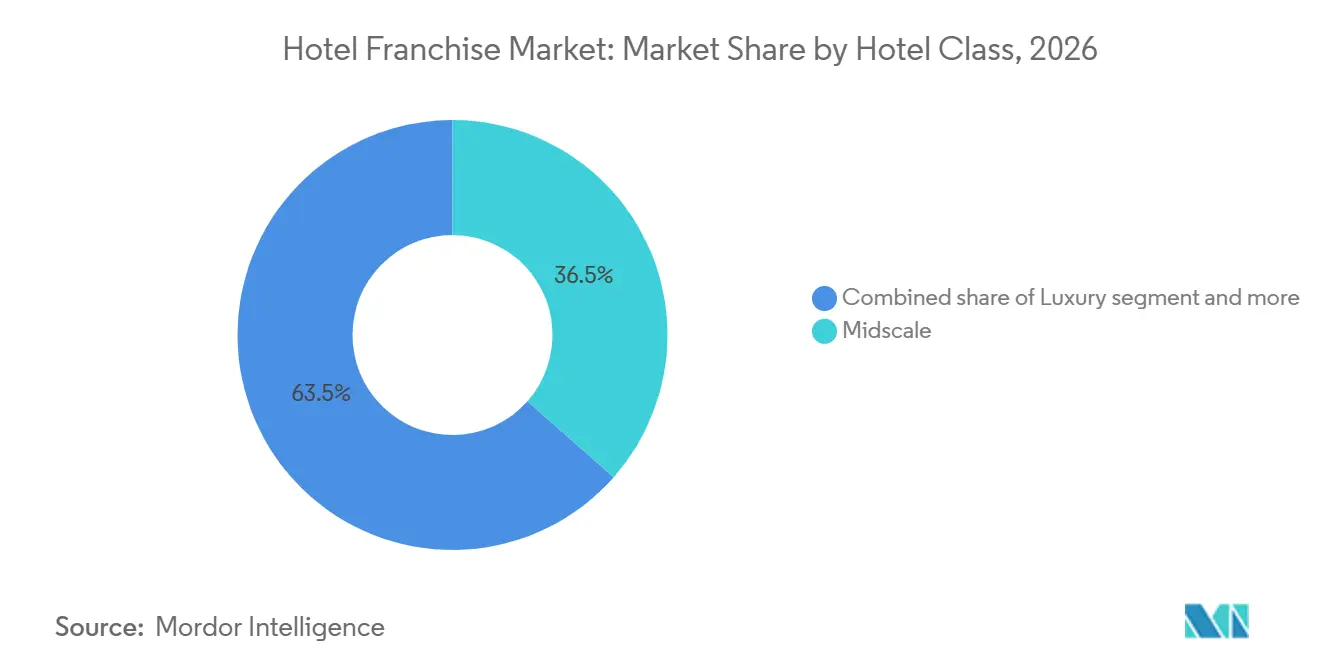
La Gama Media Ancla el Crecimiento de las Franquicias en Ambos ExtremosLos hoteles de gama media representaron una participación de ingresos del 36,5% del mercado global de franquicias hoteleras en 2026 y se proyecta que crezcan a una CAGR del 8,67% hasta 2032. Su posición refleja la demanda de alojamiento asequible para los huéspedes y financieramente viable para los propietarios de propiedades. Los hoteles de gama media requieren menos capital que las propiedades de lujo y pueden desarrollarse en mercados secundarios. Atienden a viajeros de ocio nacionales, de negocios y de grupos pequeños sin los costos operativos de los modelos de servicio completo. Este formato es relevante para los mercados emergentes, donde los viajeros buscan estándares familiares a precios orientados al valor.
Las propiedades de lujo pueden generar honorarios más altos por habitación cuando las tarifas de habitación y el gasto de los huéspedes son sólidos. Hilton reportó un RevPAR del Waldorf Astoria de 304,14 USD en 2025, un aumento del 9,7% respecto a 2024[3]. Sin embargo, las franquicias de lujo tienen una base de propietarios potenciales más pequeña debido a los mayores costos de desarrollo, dotación de personal y cumplimiento de estándares de marca. Los hoteles económicos ofrecen oportunidades de volumen y conversión, pero enfrentan presión de los costos laborales y de renovación. El mercado de franquicias hoteleras beneficia a los operadores que mantienen carteras equilibradas en todas las clases de hoteles en lugar de depender de un único segmento de viajeros.

Por Tipo de Hotel:
El Servicio Limitado Lidera Mientras la Estancia Prolongada se ExpandeLos Hoteles de Servicio Limitado representaron el 38,9% del tamaño del mercado global de franquicias hoteleras en 2026. Su modelo operativo requiere equipos más pequeños y procesos más estandarizados que muchos hoteles de servicio completo. Esta estructura puede mejorar la economía del propietario y respaldar una expansión más rápida en ubicaciones suburbanas, de carretera, aeroportuarias y de negocios. Las propiedades de servicio limitado también son más fáciles de operar para los propietarios primerizos dentro de un marco de marca establecido. En los mercados emergentes, el formato se alinea con la demanda en corredores de negocios y mercados de ciudades emergentes que requieren alojamiento predecible sin amplias comodidades.
Se proyecta que los Hoteles de Estancia Prolongada crezcan a una CAGR del 8,12% hasta 2032. El formato atiende la demanda de larga duración de trabajadores de proyectos, profesionales remotos, hogares en reubicación y viajeros médicos. Choice Hotels reportó un aumento del 12% en las habitaciones netas de estancia prolongada en los Estados Unidos en 2025[4]. Los resorts, hoteles boutique y hoteles de estilo de vida también respaldan el crecimiento de las marcas blandas, ya que los propietarios buscan beneficios de distribución mientras conservan el carácter local. Los Hoteles de Servicio Completo siguen siendo importantes; sin embargo, las complejas operaciones de personal y de alimentos y bebidas pueden hacer que los contratos de gestión sean más adecuados que los acuerdos de franquicia.
Por Tipo de Acuerdo de Franquicia:
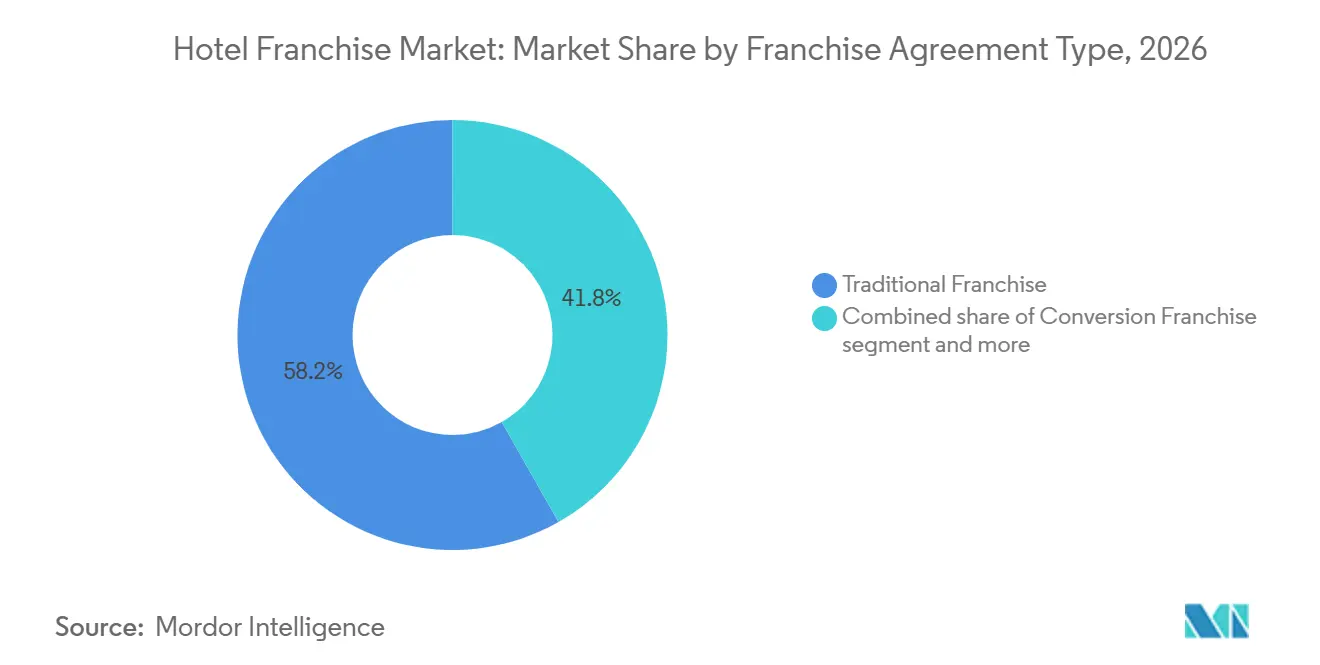
El Marco Tradicional Persiste Mientras las Marcas Blandas CrecenLos acuerdos de Franquicia Tradicional representaron el 58,2% de los ingresos del mercado global de franquicias hoteleras en 2026. Proporcionan a los propietarios un paquete de marca definido que generalmente incluye estándares operativos, marketing, sistemas de reservas, capacitación y monitoreo de calidad. Wyndham Hotels & Resorts reportó que sus acuerdos de franquicia generalmente tienen una duración de 10 a 20 años, lo que respalda la planificación a largo plazo para propietarios y marcas. Este modelo proporciona a los operadores visibilidad de honorarios recurrentes y a los propietarios acceso a una plataforma comercial establecida. Los acuerdos tradicionales pueden ser adecuados para propietarios que buscan un sistema de marca completo y aceptan un nivel definido de estandarización.
Se prevé que los acuerdos de Franquicia de Marca Blanda crezcan a una CAGR del 8,56% hasta 2032. Permiten a las propiedades independientes acceder a la red de distribución, los programas de fidelización y los servicios tecnológicos de un gran grupo hotelero mientras conservan gran parte de su identidad. Hilton reportó un crecimiento del Ingreso Por Habitación Disponible (RevPAR) del 3,8% para Curio Collection by Hilton en 2025, lo que indica demanda de formatos de marca blanda. Los acuerdos de conversión pueden ayudar a los hoteles existentes a acceder al reconocimiento de marca establecido, las redes de distribución y los programas de fidelización sin el tiempo requerido para la nueva construcción. Los acuerdos de franquicia de nueva construcción seguirán siendo relevantes, aunque su ritmo dependerá de las condiciones de financiamiento y la disposición de los propietarios a financiar proyectos con mayores requisitos de capital inicial.
Por Categoría de Marca:
Las Marcas Internacionales Lideran Mientras las Marcas Regionales Ganan TerrenoLas Marcas Hoteleras Internacionales representaron una participación de ingresos del 70,2% del mercado global de franquicias hoteleras en 2026. Su ventaja proviene de los sistemas de reservas establecidos, los programas de fidelización, las relaciones con viajes corporativos y su capacidad para apoyar a los propietarios en múltiples países. A finales de 2025, los hoteles franquiciados representaban aproximadamente el 85% de las propiedades de IHG, con un total de 5.886 hoteles y 748.178 habitaciones en todo el mundo. Las franquicias son más prevalentes en las Américas y Europa, mientras que los modelos gestionados son más comunes en Gran China, lo que refleja la madurez del mercado y las preferencias de los propietarios.
Se prevé que las Marcas Hoteleras Nacionales y Regionales crezcan a una CAGR del 8,76% hasta 2032. A menudo comprenden mejor las preferencias de los consumidores locales, las expectativas de precios, los canales de distribución regionales y los requisitos regulatorios. En los mercados emergentes, las marcas regionales aumentan la competencia al ofrecer contratos flexibles y modelos de servicio localmente relevantes. Las empresas internacionales pueden responder a través de asociaciones, conversiones y localización selectiva en lugar de aplicar una estrategia uniforme en todas las ciudades. Una presencia más sólida de marcas regionales diversifica el mercado de franquicias hoteleras y da a los propietarios más opciones durante las negociaciones. Esta tendencia respalda condiciones comerciales moldeadas por alternativas locales significativas.
Análisis Geográfico
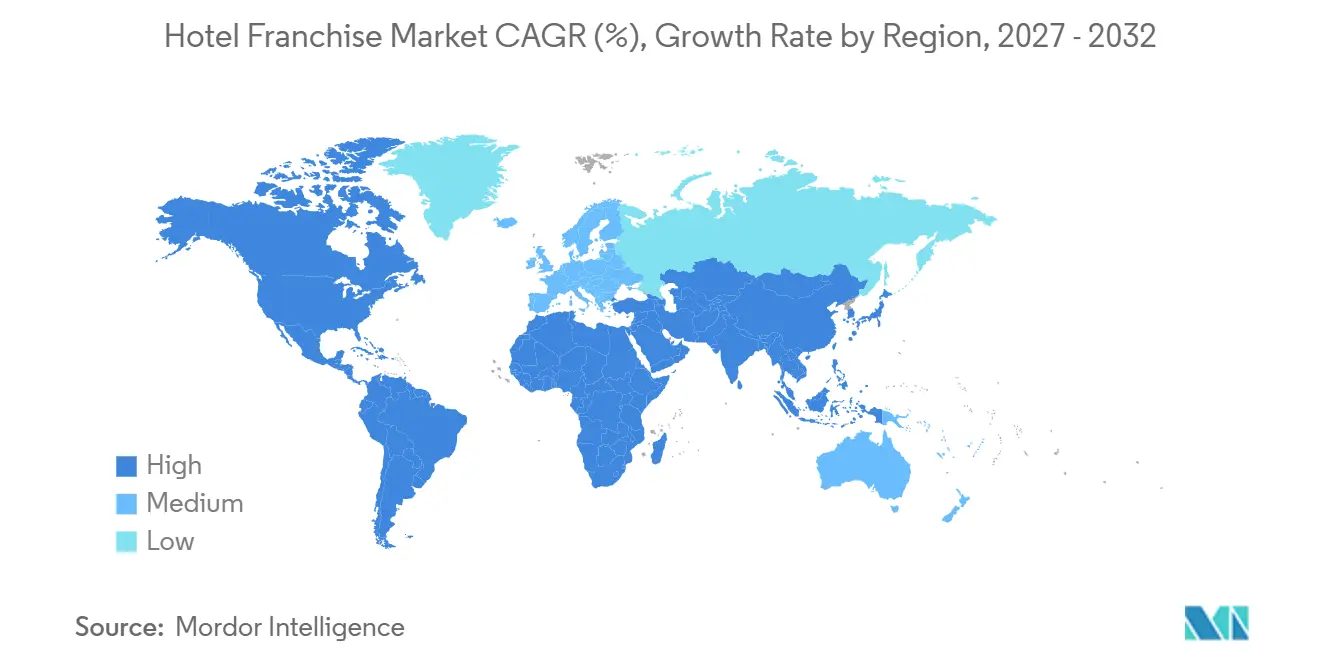
América del Norte tuvo una participación de ingresos del 39,4% del mercado global de franquicias hoteleras en 2026. Las regulaciones establecidas, las redes de propietarios, los programas de fidelización y los hoteles de marca respaldan la región. La AHLA identifica las franquicias como centrales para el modelo operativo hotelero de los Estados Unidos. Choice Hotels adquirió el 50% restante de Choice Hotels Canada en julio de 2025, haciendo la transición a un modelo de franquicia directa. La región proporciona una referencia para los mercados emergentes en el equilibrio de estándares de marca, rendimientos para propietarios y honorarios tecnológicos bajo contratos a largo plazo.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,96% hasta 2032, la más rápida entre las regiones. Mercados como India, Vietnam y Japón respaldan este crecimiento a medida que el desarrollo hotelero se expande hacia ciudades secundarias en medio de un mayor turismo doméstico y un mejor acceso. Marriott reportó un crecimiento del RevPAR del 8,0%, una ocupación del 71,4% y una tarifa diaria promedio (ADR) de 182,35 USD en Asia-Pacífico excluyendo China en 2025. BWH Hotels identificó India, Vietnam y Japón como mercados clave de crecimiento para 2026, lo que refleja oportunidades para la expansión internacional de franquicias hoteleras. Las estructuras de franquicia flexibles y la selección de sitios informada localmente siguen siendo importantes en toda la región.
Europa y los mercados emergentes ofrecen oportunidades de franquicia a medida que los propietarios buscan apoyo de distribución y marcas establecidas. IHG reportó más de 1.100 hoteles abiertos y en cartera en Europa en 2025. Los altos costos de construcción y financiamiento respaldan las conversiones. Los proyectos de turismo respaldados por el gobierno impulsan el desarrollo de lujo y alta gama superior en Oriente Medio. Marriott firmó 94 acuerdos y añadió casi 40 propiedades en el Caribe y América Latina en 2025.
Inteligencia de Oferta e Infraestructura
A finales de 2025, el desarrollo hotelero global alcanzó un récord de 15.922 proyectos y 2,44 millones de habitaciones, incluidos 6.140 proyectos con 1,06 millones de habitaciones en construcción. Durante 2025, Hilton añadió 796 hoteles y 97.000 habitaciones, logrando un crecimiento neto de unidades del 6,7%. Su cartera totalizó 520.500 habitaciones en 129 países y territorios. Estas cifras reflejaron la continua expansión de la oferta de hoteles de marca, aunque el financiamiento, los costos de construcción y la preparación de la infraestructura afectaron la entrega de proyectos.
Las carteras regionales mostraron oportunidades variadas. En el segundo trimestre de 2025, Asia-Pacífico registró 957.254 habitaciones bajo contrato, un aumento del 4,2%, en comparación con 431.736 habitaciones en Europa, un aumento del 2,9%, y 902.952 habitaciones en las Américas, un aumento del 1,1%. India tenía 40.950 habitaciones en construcción, lo que respalda proyectos seleccionados de nueva construcción y conversiones. Las conversiones de Marriott representaron más del 30% de las habitaciones firmadas en 2025, lo que demuestra el valor de mejorar los activos existentes en lugar de depender únicamente de la nueva construcción.
Panorama Competitivo
El mercado global de franquicias hoteleras tiene una estructura competitiva moderadamente fragmentada. Marriott International, Hilton Worldwide, IHG Hotels & Resorts (IHG), Wyndham Hotels & Resorts y Choice Hotels International operan amplias redes de franquicias. Compiten para firmar propietarios, aumentar las conversiones, fortalecer el compromiso de fidelización y expandirse en todos los formatos hoteleros. Marriott reportó 3.325 millones de USD en ingresos por honorarios de franquicia en 2025, mientras que IHG reportó 1.897 millones de USD en ingresos por negocio de honorarios. Este entorno proporciona a los propietarios opciones significativas para conversiones y renovaciones.
Las adquisiciones y el lanzamiento de nuevas marcas han ayudado a los grupos hoteleros a apuntar a segmentos de demanda adyacentes. Marriott adquirió citizenM por 355 millones de USD en julio de 2025, añadiendo 37 hoteles en más de 20 ciudades en los Estados Unidos, Europa y Asia-Pacífico. IHG adquirió Ruby Hotels por 110,5 millones de EUR (116 millones de USD) en febrero de 2025, respaldando la expansión a través de acuerdos de franquicia. Hilton lanzó Apartment Collection by Hilton en enero de 2026 para apuntar a estancias de estilo apartamento amueblado. Estos movimientos reflejan la diversificación en alojamiento de estilo de vida, microformato urbano y estancia prolongada.
La selección de franquiciados también depende del alcance de la marca y el apoyo al propietario. Wyndham otorgó 870 contratos de desarrollo en 2025 y terminó el año con 868.900 habitaciones. Hilton reportó una cartera de 520.500 habitaciones. En los mercados emergentes, el apoyo comercial, los costos tecnológicos, la flexibilidad de conversión, la ejecución local y la demanda impulsada por la fidelización pueden influir en las asociaciones de franquicia.
Líderes de la Industria de Franquicias Hoteleras
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
InterContinental Hotels Group plc
-
Wyndham Hotels & Resorts, Inc.
-
Choice Hotels International, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Franquicias Hoteleras Empresas cubiertas en este informe
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group plc
- Wyndham Hotels & Resorts, Inc.
- Choice Hotels International, Inc.
- Accor S.A.
- Hyatt Hotels Corporation
- Jin Jiang International Holdings Co., Ltd.
- H World Group Limited
- Meliá Hotels International, S.A.
- Minor International Public Company Limited
- Sonesta International Hotels Corporation
- Extended Stay America, Inc.
- Radisson Hotel Group
- G6 Hospitality LLC
- Lemon Tree Hotels Limited
- Magnuson Hotels
- OYO Hotels & Homes
- Dusit International
- Red Roof
Desarrollos recientes de la industria en Mercado de Franquicias Hoteleras
- Marzo de 2026: Marriott International reportó un récord de 94 acuerdos firmados en su región del Caribe y América Latina durante 2025, añadiendo casi 40 propiedades, y espera alcanzar 555 propiedades abiertas en 37 países y territorios para finales de 2026. Las conversiones representaron aproximadamente el 30% de las nuevas habitaciones añadidas, destacando el papel de las conversiones de propiedades existentes en la expansión liderada por franquicias.
- Enero de 2026: Hilton lanzó Apartment Collection by Hilton, una marca de estilo de vida de estancia prolongada que amplía su mercado potencial de franquicias hacia alojamientos de estilo apartamento amueblado. La marca compite con operadores de apartamentos con servicios y reduce la distinción entre los modelos de franquicia hotelera tradicional y residencial.
- Julio de 2025: Choice Hotels International anunció la adquisición del 50% restante de Choice Hotels Canada de InnVest Hotels LP, completando su transición de un modelo de franquicia maestra a un modelo de franquicia directa. La transacción permite a los propietarios canadienses acceder a la cartera completa de 22 marcas de Choice a través de su Sistema de Éxito para Propietarios, respaldando mayores oportunidades de franquicia y expansión.
- Junio de 2025: Hyatt Hotels Corporation complet su adquisición de Playa Hotels & Resorts, fortaleciendo su posición en el segmento de resorts todo incluido de alta gama en México y el Caribe.
Alcance del Informe del Mercado Global de Franquicias Hoteleras
El informe del mercado global de franquicias hoteleras analiza los modelos de franquicia hotelera y la expansión liderada por marcas en los mercados de hospitalidad global. El mercado está segmentado por clase de hotel, tipo de hotel, tipo de acuerdo de franquicia, categoría de marca y geografía. El estudio examina los principales impulsores, incluidos el reconocimiento de marca, el alcance de los programas de fidelización, el desarrollo hotelero en mercados emergentes, la expansión de activos ligeros, el crecimiento impulsado por conversiones y la demanda de hoteles de servicio limitado y estancia prolongada, junto con restricciones como los costos de desarrollo, las limitaciones laborales, el aumento de los honorarios de tecnología y distribución, y los rígidos estándares de marca. Evalúa la oferta hotelera, el inventario de habitaciones, las tasas de ocupación, las tarifas diarias promedio, las preferencias de los viajeros, los canales de reserva y los patrones de gasto. El informe proporciona tamaño del mercado y pronósticos de crecimiento, análisis del panorama competitivo, evaluación de la participación de mercado, desarrollos estratégicos y perfiles de los principales grupos hoteleros. También explora oportunidades en ciudades secundarias, reutilización adaptativa y conversiones de franquicias. Las estimaciones y pronósticos del mercado se presentan en valor (USD) en todos los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado global de franquicias hoteleras para 2032?
Se proyecta que el mercado global de franquicias hoteleras alcance los 67,92 mil millones de USD para 2032, creciendo a una CAGR del 7,13% desde 2027.
¿Qué clase de hotel lidera las franquicias hoteleras?
La gama media lideró con una participación de ingresos del 36,5% en 2026 y se prevé que crezca a una CAGR del 8,67% hasta 2032.
¿Por qué los propietarios de hoteles eligen acuerdos de franquicia?
Los propietarios pueden conservar la propiedad del inmueble mientras obtienen acceso a estándares de marca, programas de fidelización, sistemas de reservas, capacitación y una distribución más amplia.
¿Qué región lidera el mercado global de franquicias hoteleras?
América del Norte representó el 39,4% del mercado global de franquicias hoteleras en 2026, mientras que se prevé que Asia-Pacífico crezca a la CAGR más rápida del 8,96% hasta 2032.
¿Qué tipo de hotel está creciendo más rápido?
Se prevé que los Hoteles de Estancia Prolongada crezcan a una CAGR del 8,12% hasta 2032, respaldados por la demanda de trabajo de larga estancia, reubicación y viajes de proyectos.
¿Qué costos deben evaluar los franquiciados hoteleros antes de firmar?
Los franquiciados deben evaluar los costos de regalías, marketing, reservas, fidelización, tecnología, mejora de propiedades, dotación de personal y cumplimiento local.