
Hotelfranchise-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 48.13 Milliarden US-Dollar |
| Marktgröße (2032) | 67.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
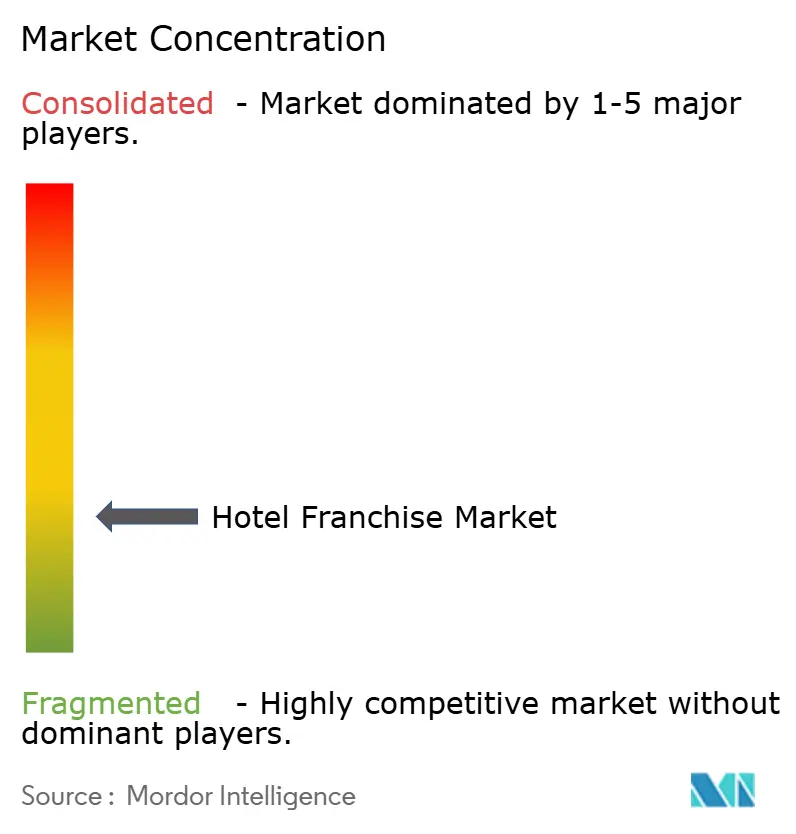
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Hotelfranchise-Marktanalyse von Mordor Intelligence
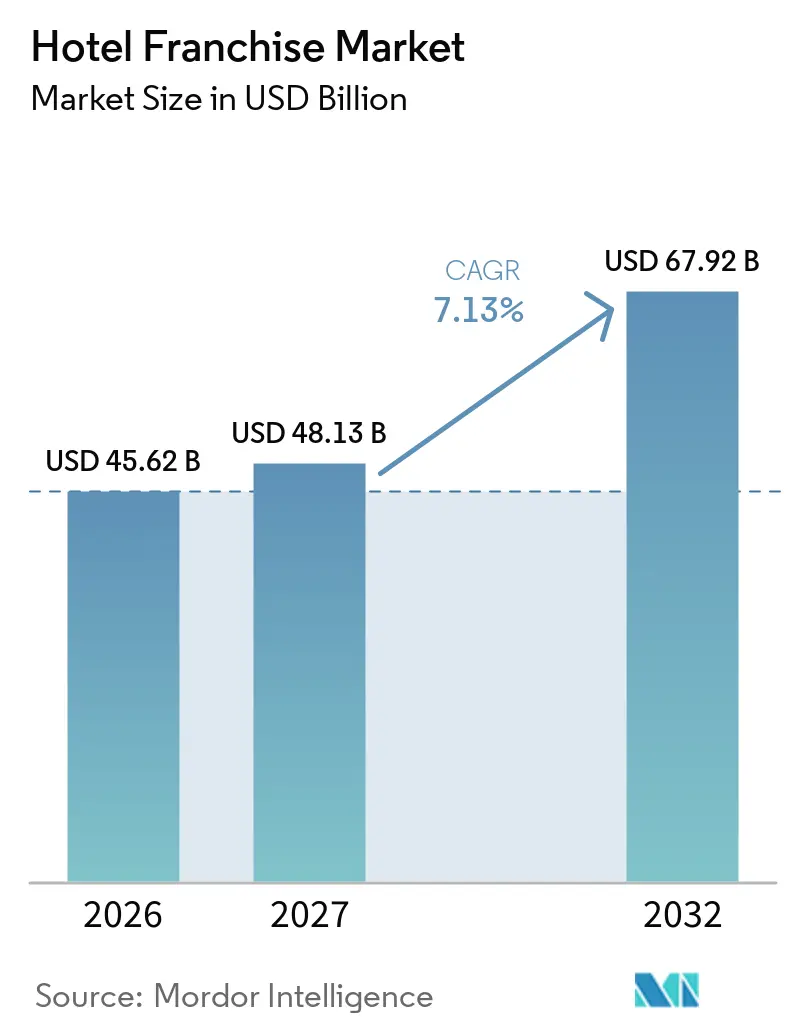
Die globale Hotelfranchise-Marktgröße wurde im Jahr 2026 auf 45,62 Milliarden USD geschätzt und soll von 48,13 Milliarden USD im Jahr 2027 auf 67,92 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,13% während des Prognosezeitraums (2027–2032). Hoteleigentümer verlassen sich zunehmend auf etablierte Marken, globale Vertriebssysteme und Treueprogramme, um Buchungen und Auslastung zu unterstützen. Asset-Light-Franchising ermöglicht es Betreibern, Netzwerke zu erweitern und gleichzeitig den Immobilienbesitz zu begrenzen. Nordamerika bleibt ein reifer Franchisemarkt, während Europa, der Nahe Osten und Asien-Pazifik durch Neubauten, Konvertierungen und Markenexpansion Chancen bieten. Zum Jahresende 2025 meldete Hilton eine Entwicklungspipeline von 3.703 Hotels mit 520.500 Zimmern in 129 Ländern und Territorien. Mehr als die Hälfte dieser Pipeline-Zimmer befanden sich außerhalb der Vereinigten Staaten, was auf internationale Expansionsmöglichkeiten hinweist. In den Märkten des Asien-Pazifik-Raums expandiert das Markenangebot über die großen Städte hinaus, während Konvertierungsvereinbarungen und Formate mit eingeschränktem Service, Langzeitaufenthalt und Lifestyle die Franchise-Optionen erweitern.
Wichtigste Erkenntnisse des Berichts
- Nach Hotelklasse entfiel Midscale im Jahr 2026 auf 36,50% des globalen Hotelfranchise-Marktanteils und soll bis 2032 mit einem CAGR von 8,67% wachsen.
- Nach Hoteltyp entfiel Eingeschränkter Service im Jahr 2026 auf 38,90% des globalen Hotelfranchise-Marktanteils, während Langzeitaufenthalt bis 2032 mit einem CAGR von 8,12% expandieren soll.
- Nach Franchisevertragstyp entfielen traditionelle Vereinbarungen im Jahr 2026 auf 58,20% des globalen Hotelfranchise-Marktanteils, während Soft-Brand-Franchises bis 2032 mit einem CAGR von 8,56% wachsen sollen.
- Nach Markenkategorie entfielen internationale Marken im Jahr 2026 auf 70,20% des globalen Hotelfranchise-Marktanteils, während inländische und regionale Marken bis 2032 mit einem CAGR von 8,76% expandieren sollen.
- Nach Geografie entfiel Nordamerika im Jahr 2026 auf 39,40% des globalen Hotelfranchise-Marktanteils, während Asien-Pazifik bis 2032 mit einem CAGR von 8,96% wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Markenwiedererkennung und Reichweite von Treueprogrammen | +2.0% | Global, am stärksten in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach Hotelentwicklung in Sekundär- und Schwellenmärkten | +1.5% | Kernbereich Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Asset-Light-Expansion und gebührenbasierte Wirtschaftlichkeit | +1.2% | Global, angeführt von Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach erschwinglichem Eingeschränktem Service und Langzeitaufenthalt | +1.0% | Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Konvertierungsgesteuertes Wachstum und adaptive Wiederverwendung | +0.8% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Datenreiche Umsatzverwaltung und Direktbuchungsunterstützung | +0.6% | Global, mit früher Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Markenwiedererkennung und Reichweite von Treueprogrammen
Treueprogramme bieten Franchisenehmern Zugang zu Stammgästen und etablierten Buchungskanälen, die viele unabhängige Hotels nicht eigenständig entwickeln können. Wyndham lizenziert seine Marken an mehr als 6.200 Franchises weltweit und bietet Zugang zu Wyndham Rewards, das im Jahr 2025 mehr als 122 Millionen eingeschriebene Mitglieder hatte. Marriott erzielte im Jahr 2025 einen Franchisegebührenerlös von 3.325 Millionen USD, ein Anstieg von 7% gegenüber dem Vorjahr, was den Wert eines großen Markensystems demonstriert, selbst wenn das Hotelleistungswachstum moderat ist[1]. Treueplattformen unterstützen auch Direktbuchungen, reduzieren die Abhängigkeit von Drittanbieterkanälen und helfen Immobilien, Gastdaten zu behalten. In Schwellenmärkten können internationale Hotelketten diese Netzwerke nutzen, um einreisende Reisende anzuziehen, während inländische Gäste in mehreren Städten auf vertraute Prämien zugreifen können. Diese Vorteile stärken die Erneuerungsanreize der Franchisenehmer, indem sie eine stabile Nachfragequelle über Reisezyklen hinweg bieten.
Steigende Nachfrage nach Hotelentwicklung in Sekundär- und Schwellenmärkten
Das Hotelfranchising expandiert über etablierte Hauptstädte hinaus, da Marken aufstrebende Destinationen in Asien-Pazifik, dem Nahen Osten, Südamerika und Europa anvisieren. Marriott unterzeichnete im Jahr 2025 fast 1.200 globale Entwicklungsvereinbarungen für 163.000 Zimmer, darunter 187 Vereinbarungen in Asien-Pazifik ohne China und 201 in Großchina. Konvertierungen machten mehr als 30% der weltweit unterzeichneten Zimmer aus, was es Eigentümern ermöglicht, etablierte Marken zu übernehmen, ohne neue Immobilien entwickeln zu müssen. In der Karibik und Lateinamerika unterzeichnete Marriott einen Rekord von 94 Vereinbarungen und fügte seinem regionalen Portfolio mehr als 10.000 Zimmer hinzu. Diese Entwicklungen unterstreichen die Chancen in Sekundärstädten und aufstrebenden Freizeitdestinationen, wo Markenwiedererkennung, Vertriebszugang und konvertierungsfreundliche Modelle die Expansion unterstützen und gleichzeitig die Entwicklungskosten senken.
Asset-Light-Expansion und gebührenbasierte Wirtschaftlichkeit
Das Asset-Light-Modell ermöglicht es Hotelunternehmen, ihre Markennetzwerke zu erweitern, ohne jede Immobilie zu erwerben. IHG meldete im Jahr 2025 einen gebührenbasierten Umsatz von 1.897 Millionen USD, während der globale RevPAR um 1,5% stieg. Im Jahr 2025 fügte Hilton fast 800 Hotels und 97.000 Zimmer hinzu, und sein Management- und Franchisegebührenerlös stieg um 6,4%. Diese Ergebnisse zeigen, warum Betreiber Unterzeichnungen, Konvertierungen und Pipeline-Ausführung neben der Hotelleistung priorisieren. In Schwellenmärkten ermöglicht diese Struktur Eigentümern, das Immobilieneigentum zu behalten und gleichzeitig Markenstandards, Vertriebsnetzwerke und Betriebssysteme zu nutzen. Sie ermöglicht es auch internationalen Betreibern, in verschiedene Märkte einzutreten, ohne die Kapitalkosten jeder neuen Immobilie zu tragen. Der Hotelfranchise-Markt bleibt attraktiv, wo separate Parteien Immobilienkapital und Betriebskompetenz bereitstellen.
Nachfrage nach erschwinglichem Eingeschränktem Service und Langzeitaufenthalt
Formate mit eingeschränktem Service und Langzeitaufenthalt bedienen Reisende, die praktische Unterkunft suchen, und Eigentümer, die die betriebliche Komplexität reduzieren möchten. Choice Hotels International meldete im Jahr 2025 ein Wachstum von 12% bei den Nettozimmern im Langzeitaufenthalt in den Vereinigten Staaten. Langzeitaufenthaltsimmobilien machten im Jahr 2025 etwa 17% der Entwicklungspipeline von Wyndham mit 259.000 Zimmern aus[2]. Diese Formate bedienen Projektarbeiter, umziehende Haushalte, medizinische Reisende und Langzeit-Firmengäste. In Schwellenmärkten können sie die Nachfrage in Industriekorridoren, Flughafenzonen, Bildungszentren und aufstrebenden Tier-2-Geschäftsdestinationen unterstützen. Ihr vereinfachtes Servicemodell kann die Wirtschaftlichkeit der Einheiten verbessern, obwohl Betreiber lokale Arbeitskosten und Markenanforderungen sorgfältig verwalten müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Franchise-Entwicklungs- und Immobilienverbesserungskosten | -0.7% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Verfügbarkeit von Arbeitskräften und Druck auf die Servicequalität | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| Eskalation von Kanal-, Treue- und Technologiegebühren | -0.4% | Global, konzentriert in Nordamerika | Mittelfristig (2–4 Jahre) |
| Starrheit der Markenstandards in lokalen Betriebskontexten | -0.3% | Asien-Pazifik, Naher Osten, Afrika und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Franchise-Entwicklungs- und Immobilienverbesserungskosten
Immobilienverbesserungspläne können Franchisenehmern hohe Anfangs- oder Erneuerungskosten auferlegen. Die Anforderungen umfassen häufig Gästezimmeraufrüstungen, Renovierungen öffentlicher Bereiche, Sicherheitsverbesserungen, Barrierefreiheitsverbesserungen und Technologieaktualisierungen. Baufinanzierung, Materialpreise und Arbeitskosten können die Projektkosten weiter erhöhen und Genehmigungsentscheidungen erschweren. Eigentümer müssen außerdem lokale Baugenehmigungen, Brandschutz- und Gebäudekonformitätsanforderungen erfüllen, bevor sie eine Immobilie eröffnen oder neu starten. Eigentümer werden daher Konvertierungen nur dann verfolgen, wenn die erwarteten Umsatzgewinne die Kapitalinvestition rechtfertigen. Der Hotelfranchise-Markt hängt von der Fähigkeit der Eigentümer ab, Aufrüstungen zu finanzieren, ohne den Cashflow der Immobilie zu beeinträchtigen. Diese Anforderungen können auch die Expansion an Standorten verzögern, an denen kleinere Eigentümer nur begrenzten Zugang zu langfristiger Finanzierung haben.
Verfügbarkeit von Arbeitskräften und Druck auf die Servicequalität
Hotelfranchises sind darauf angewiesen, dass einzelne Eigentümer Mitarbeiter rekrutieren, halten und schulen, während Gäste die Servicequalität mit der Marke assoziieren. Die American Hotel & Lodging Association (AHLA) identifizierte Arbeitsbedingungen als eine anhaltende Herausforderung in ihrem Branchenbericht 2025. Hotels mit eingeschränktem Service und Economy-Hotels können Schwierigkeiten haben, höhere Löhne anzubieten und gleichzeitig Markenservicestandards aufrechtzuerhalten. Diese Herausforderung gilt auch in Schwellenmärkten, wo die Verfügbarkeit von Personal und die Ausbildungsqualität je nach Stadt und Hotelformat variieren. Schlechte Serviceerlebnisse können Gastbewertungen, die Teilnahme an Treueprogrammen und Wiederholungsbuchungen negativ beeinflussen. Franchisesysteme benötigen praktische Schulungsunterstützung und Standards, die die lokalen Betriebsbedingungen widerspiegeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Reisende beurteilen Hotels zunehmend auf der Grundlage von Vertrauen, Preistransparenz, Prämien und bedeutungsvollen Erlebnissen und nicht nur nach Zimmerpreisen. Laut einer Umfrage von Choice Hotels aus dem Jahr 2026 unter US-amerikanischen Erwachsenen gaben 83% der Befragten an, dass Vertrauen entscheidend für den wahrgenommenen Wert sei, 64% sagten, dass Prämien den Wert steigerten, und 57% berichteten, auf Angebote gestoßen zu sein, die durch versteckte Gebühren oder inkonsistente Qualität untergraben wurden. Für Franchisenehmer können konsistente Serviceerbringung, transparente Gebühren und leicht zugängliche Prämien das Vertrauen der Gäste stärken und Wiederholungsbuchungen fördern.
Die Hotelentdeckung verlagert sich auch über digitale Kanäle. Eine Studie von SiteMinder aus dem Jahr 2026 mit 12.000 Reisenden aus 14 Ländern ergab, dass 26% ihre Hotelrecherche auf Online-Reisebüros (OTAs) begannen, gegenüber 18%, während der Anteil der Nutzer von Suchmaschinen von 36% auf 21% zurückging. Die Studie ergab auch, dass 65% der Befragten nachfragebasierte Preisgestaltung befürworteten. Unterdessen ergab eine Umfrage der Global Hotel Alliance unter ihren Treuemitgliedern, dass 87% Hotels mit globalen Treueprogrammen bevorzugten, wobei dieser Anteil in Indien auf 93% stieg. Franchiseeigentümer sollten OTA-Sichtbarkeit mit Direktbuchungsanreizen und transparenter, nachfrageorientierter Preisgestaltung in Einklang bringen.
Hotelleistungsdaten
Hotelleistungsdaten deuten auf ein stärkeres globales Wachstum mit erheblichen regionalen Unterschieden hin. Hilton meldete ein systemweites RevPAR-Wachstum von 5,8% im dritten Quartal 2026, darunter 7,0% Wachstum in den Vereinigten Staaten und 6,5% in Europa. Im Gegensatz dazu sank der RevPAR um 0,5% in Asien-Pazifik und um 5,6% im Nahen Osten und Afrika. Von Januar bis September 2026 stieg der globale RevPAR um 4,7%, verglichen mit einem Wachstum von 6,0% in Europa und einem Rückgang von 12,3% im Nahen Osten und Afrika. Diese Unterschiede unterstreichen die Notwendigkeit regionaler Diversifizierung und marktspezifischer Preisgestaltung.
Ergebnisse auf Markenebene zeigten ebenfalls unterschiedliche Leistungen. Das LXR-Portfolio von Hilton verzeichnete im dritten Quartal 2026 einen RevPAR von 329,67 USD, ein Anstieg von 14,3%, verglichen mit 103,49 USD für Hampton by Hilton, ein Anstieg von 4,4%. Das Preisdifferenzial unterstützt das Wachstum im Luxussegment in Märkten mit starker Verbraucherkaufkraft, während Midscale-Marken eine breitere Marktreichweite bieten. Franchisenehmer sollten Markenpositionierung, Investitionen und Preisgestaltung an der lokalen Nachfrage ausrichten, anstatt einheitliche Renditen über alle Märkte hinweg anzunehmen.
Segmentanalyse
Nach Hotelklasse:
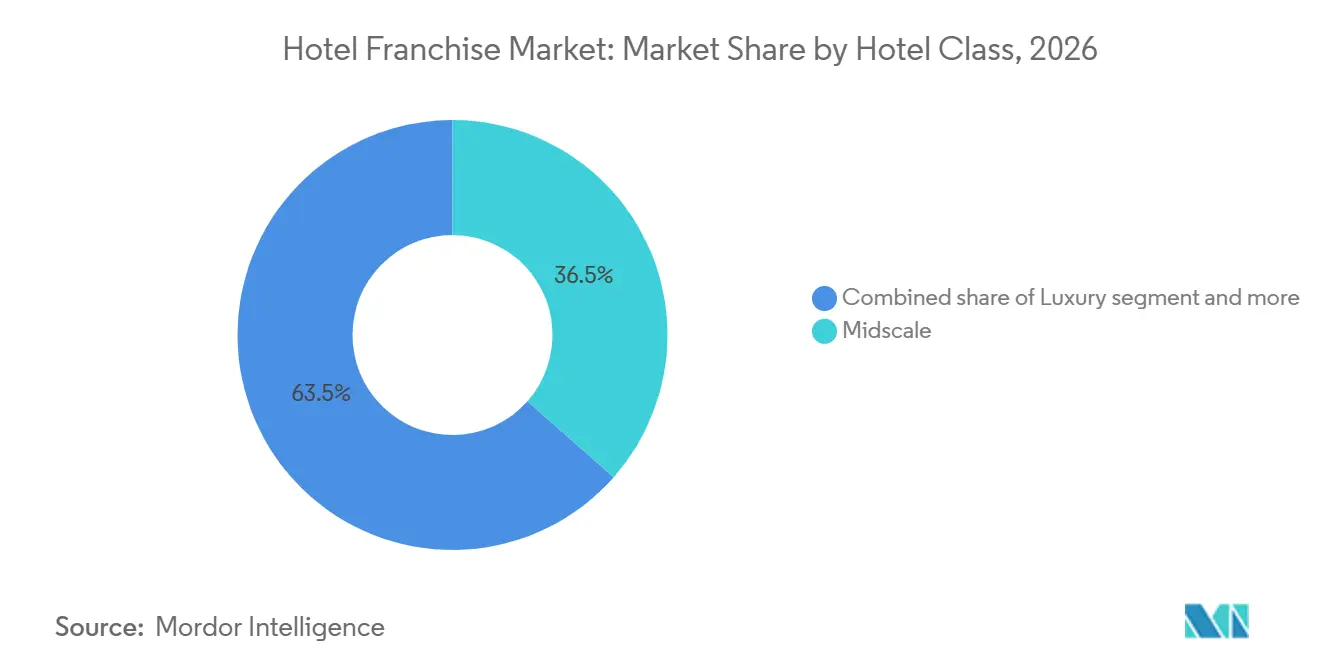
Midscale verankert das Franchise-Wachstum an beiden EndenMidscale-Hotels machten im Jahr 2026 einen Umsatzanteil von 36,5% am globalen Hotelfranchise-Markt aus und sollen bis 2032 mit einem CAGR von 8,67% wachsen. Ihre Position spiegelt die Nachfrage nach Unterkunft wider, die für Gäste erschwinglich und für Immobilieneigentümer finanziell tragfähig ist. Midscale-Hotels erfordern weniger Kapital als Luxusimmobilien und können in Sekundärmärkten entwickelt werden. Sie bedienen inländische Freizeit-, Geschäfts- und Kleingruppenreisende ohne die Betriebskosten von Vollservicemodellen. Dieses Format ist für Schwellenmärkte relevant, wo Reisende vertraute Standards zu wertorientierten Preispunkten suchen.
Luxusimmobilien können höhere Gebühren pro Zimmer generieren, wenn Zimmerpreise und Gastausgaben stark sind. Hilton meldete einen Waldorf Astoria RevPAR von 304,14 USD im Jahr 2025, ein Anstieg von 9,7% gegenüber 2024[3]. Luxusfranchising hat jedoch eine kleinere adressierbare Eigentümerbasis aufgrund höherer Entwicklungs-, Personal- und Markenstandard-Compliance-Kosten. Economy-Hotels bieten Volumen- und Konvertierungsmöglichkeiten, stehen jedoch unter dem Druck von Arbeits- und Renovierungskosten. Der Hotelfranchise-Markt begünstigt Betreiber, die ausgewogene Portfolios über Hotelklassen hinweg aufrechterhalten, anstatt sich auf ein einzelnes Reisendensegment zu verlassen.

Nach Hoteltyp:
Eingeschränkter Service führt, während Langzeitaufenthalt expandiertHotels mit eingeschränktem Service machten im Jahr 2026 38,9% der globalen Hotelfranchise-Marktgröße aus. Ihr Betriebsmodell erfordert kleinere Teams und standardisiertere Prozesse als viele Vollservicehotels. Diese Struktur kann die Wirtschaftlichkeit der Eigentümer verbessern und eine schnellere Expansion in Vorort-, Autobahn-, Flughafen- und Geschäftsstandorten unterstützen. Immobilien mit eingeschränktem Service sind auch für Erstbesitzer einfacher zu betreiben, innerhalb eines etablierten Markenrahmens. In Schwellenmärkten entspricht das Format der Nachfrage in Geschäftskorridoren und aufstrebenden Stadtmärkten, die eine zuverlässige Unterkunft ohne umfangreiche Annehmlichkeiten benötigen.
Langzeitaufenthaltshotels sollen bis 2032 mit einem CAGR von 8,12% wachsen. Das Format bedient Langzeitnachfrage von Projektarbeitern, Remote-Fachleuten, umziehenden Haushalten und medizinischen Reisenden. Choice Hotels meldete im Jahr 2025 einen Anstieg von 12% bei den Nettolangzeitaufenthaltszimmern in den Vereinigten Staaten[4]. Resorts, Boutique- und Lifestyle-Hotels unterstützen auch das Soft-Brand-Wachstum, da Eigentümer Vertriebsvorteile suchen und gleichzeitig den lokalen Charakter beibehalten. Vollservicehotels bleiben wichtig; jedoch können komplexe Personal- und Gastronomieoperationen Managementverträge geeigneter machen als Franchisevereinbarungen.
Nach Franchisevertragstyp:
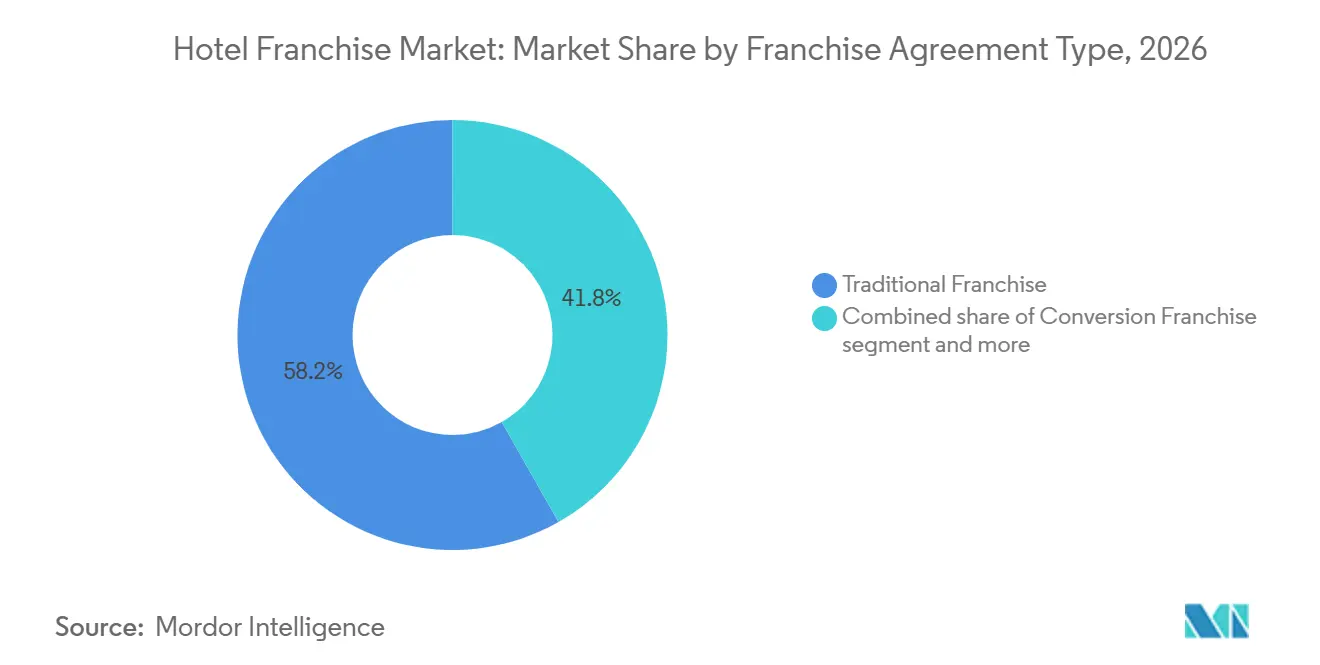
Traditioneller Rahmen bleibt bestehen, während Soft Brands wachsenTraditionelle Franchisevereinbarungen machten im Jahr 2026 58,2% des globalen Hotelfranchise-Marktumsatzes aus. Sie bieten Eigentümern ein definiertes Markenpaket, das in der Regel Betriebsstandards, Marketing, Reservierungssysteme, Schulungen und Qualitätsüberwachung umfasst. Wyndham Hotels & Resorts berichtete, dass seine Franchisevereinbarungen in der Regel 10 bis 20 Jahre laufen, was eine langfristige Planung für Eigentümer und Marken unterstützt. Dieses Modell bietet Betreibern wiederkehrende Gebührentransparenz und Eigentümern Zugang zu einer etablierten kommerziellen Plattform. Traditionelle Vereinbarungen können für Eigentümer geeignet sein, die ein vollständiges Markensystem suchen und ein definiertes Maß an Standardisierung akzeptieren.
Soft-Brand-Franchisevereinbarungen sollen bis 2032 mit einem CAGR von 8,56% wachsen. Sie ermöglichen es unabhängigen Immobilien, auf das Vertriebsnetzwerk, die Treueprogramme und die Technologiedienste einer großen Hotelgruppe zuzugreifen und dabei einen Großteil ihrer Identität zu behalten. Hilton meldete ein RevPAR-Wachstum von 3,8% für Curio Collection by Hilton im Jahr 2025, was die Nachfrage nach Soft-Brand-Formaten belegt. Konvertierungsvereinbarungen können bestehenden Hotels helfen, etablierte Markenwiedererkennung, Vertriebsnetzwerke und Treueprogramme zu nutzen, ohne die für Neubauten erforderliche Zeit. Neubau-Franchisevereinbarungen bleiben relevant, obwohl ihr Tempo von den Finanzierungsbedingungen und der Bereitschaft der Eigentümer abhängt, Projekte mit höheren Vorabkapitalanforderungen zu finanzieren.
Nach Markenkategorie:
Internationale Marken führen, während regionale Namen an Boden gewinnenInternationale Hotelmarken machten im Jahr 2026 einen Umsatzanteil von 70,2% am globalen Hotelfranchise-Markt aus. Ihr Vorteil ergibt sich aus etablierten Reservierungssystemen, Treueprogrammen, Geschäftsreisebeziehungen und ihrer Fähigkeit, Eigentümer in mehreren Ländern zu unterstützen. Zum Jahresende 2025 machten Franchise-Hotels etwa 85% der Immobilien von IHG aus, insgesamt 5.886 Hotels und 748.178 Zimmer weltweit. Franchising ist in Amerika und Europa weiter verbreitet, während verwaltete Modelle in Großchina häufiger sind, was die Marktreife und die Präferenzen der Eigentümer widerspiegelt.
Inländische und regionale Hotelmarken sollen bis 2032 mit einem CAGR von 8,76% wachsen. Sie verstehen oft besser die lokalen Verbraucherpräferenzen, Preiserwartungen, regionalen Vertriebskanäle und regulatorischen Anforderungen. In Schwellenmärkten erhöhen regionale Marken den Wettbewerb, indem sie flexible Verträge und lokal relevante Servicemodelle anbieten. Internationale Unternehmen können durch Partnerschaften, Konvertierungen und selektive Lokalisierung reagieren, anstatt eine einheitliche Strategie über alle Städte hinweg anzuwenden. Eine stärkere regionale Markenpräsenz diversifiziert den Hotelfranchise-Markt und gibt Eigentümern mehr Optionen bei Verhandlungen. Dieser Trend unterstützt kommerzielle Bedingungen, die durch bedeutungsvolle lokale Alternativen geprägt werden.
Geografische Analyse
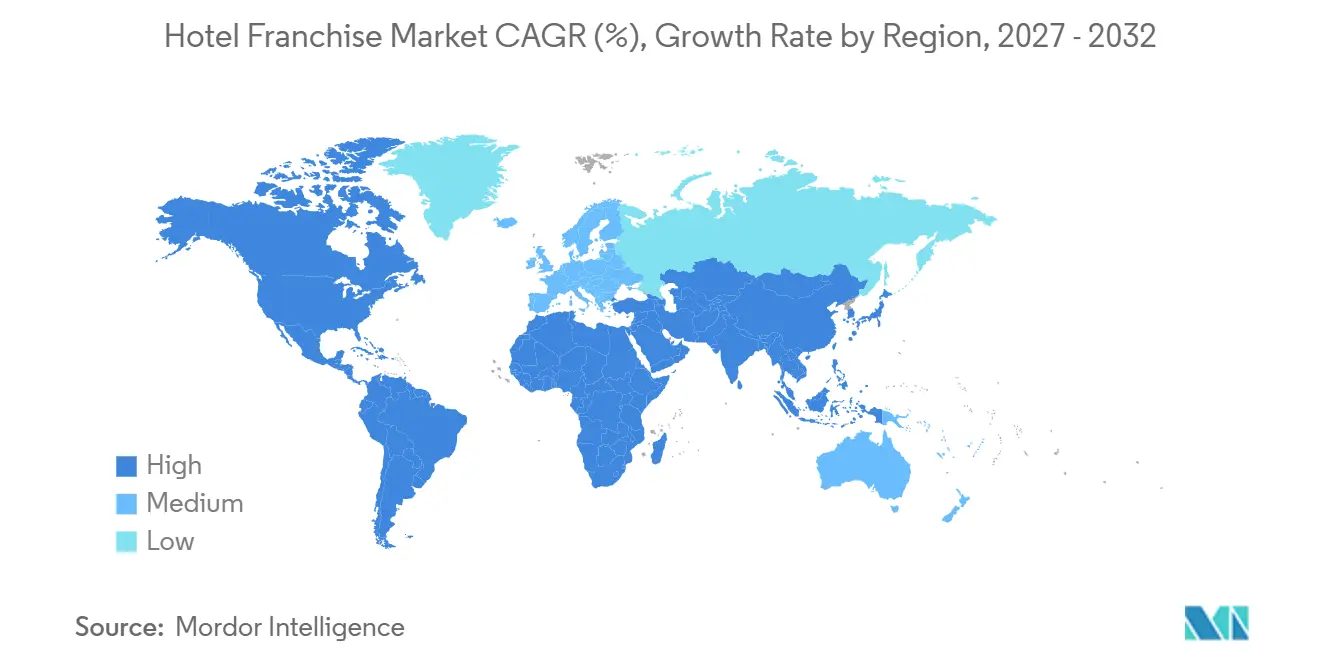
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 39,4% am globalen Hotelfranchise-Markt. Etablierte Vorschriften, Eigentümernetzwerke, Treueprogramme und Markenhotels unterstützen die Region. Die AHLA identifiziert Franchising als zentral für das US-amerikanische Hotelbetriebsmodell. Choice Hotels erwarb im Juli 2025 den verbleibenden 50%-Anteil an Choice Hotels Canada und wechselte zu einem Direktfranchise-Modell. Die Region bietet eine Referenz für Schwellenmärkte beim Ausgleich von Markenstandards, Eigentümerrenditen und Technologiegebühren unter langfristigen Verträgen.
Asien-Pazifik soll bis 2032 mit einem CAGR von 8,96% wachsen, dem schnellsten unter den Regionen. Märkte wie Indien, Vietnam und Japan unterstützen dieses Wachstum, da sich die Hotelentwicklung inmitten stärkerem inländischen Reiseverkehr und verbessertem Zugang in Sekundärstädte ausdehnt. Marriott meldete ein RevPAR-Wachstum von 8,0%, eine Auslastung von 71,4% und einen ADR von 182,35 USD in Asien-Pazifik ohne China im Jahr 2025. BWH Hotels identifizierte Indien, Vietnam und Japan als wichtige Wachstumsmärkte für 2026, was Chancen für die internationale Hotelfranchise-Expansion widerspiegelt. Flexible Franchisestrukturen und lokal informierte Standortauswahl bleiben in der gesamten Region wichtig.
Europa und Schwellenmärkte bieten Franchise-Möglichkeiten, da Eigentümer Vertriebsunterstützung und etablierte Marken suchen. IHG meldete im Jahr 2025 über 1.100 offene und in der Pipeline befindliche Hotels in Europa. Hohe Bau- und Finanzierungskosten unterstützen Konvertierungen. Staatlich geförderte Tourismusprojekte treiben die Entwicklung von Luxus- und Upper-Upscale-Angeboten im Nahen Osten voran. Marriott unterzeichnete 2025 94 Deals und fügte fast 40 Immobilien in der Karibik und Lateinamerika hinzu.
Angebots- und Infrastrukturdaten
Zum Jahresende 2025 erreichte die globale Hotelentwicklung einen Rekord von 15.922 Projekten und 2,44 Millionen Zimmern, darunter 6.140 Projekte mit 1,06 Millionen Zimmern im Bau. Im Jahr 2025 fügte Hilton 796 Hotels und 97.000 Zimmer hinzu und erzielte ein Netto-Einheitenwachstum von 6,7%. Seine Pipeline umfasste 520.500 Zimmer in 129 Ländern und Territorien. Diese Zahlen spiegelten die anhaltende Expansion des Markenhotelbestands wider, obwohl Finanzierung, Baukosten und Infrastrukturbereitschaft die Projektlieferung beeinflussten.
Regionale Pipelines zeigten unterschiedliche Chancen. Im zweiten Quartal 2025 verzeichnete Asien-Pazifik 957.254 Zimmer unter Vertrag, ein Anstieg von 4,2%, verglichen mit 431.736 Zimmern in Europa, ein Anstieg von 2,9%, und 902.952 Zimmern in Amerika, ein Anstieg von 1,1%. Indien hatte 40.950 Zimmer im Bau, was ausgewählte Neubau-Projekte und Konvertierungen unterstützt. Marriott-Konvertierungen machten im Jahr 2025 mehr als 30% der unterzeichneten Zimmer aus, was den Wert der Aufwertung bestehender Vermögenswerte gegenüber dem ausschließlichen Vertrauen auf Neubauten demonstriert.
Wettbewerbslandschaft
Der globale Hotelfranchise-Markt weist eine mäßig fragmentierte Wettbewerbsstruktur auf. Marriott International, Hilton Worldwide, IHG Hotels & Resorts (IHG), Wyndham Hotels & Resorts und Choice Hotels International betreiben breite Franchisenetzwerke. Sie konkurrieren darum, Eigentümer zu gewinnen, Konvertierungen zu steigern, die Treuebindung zu stärken und über Hotelformate hinweg zu expandieren. Marriott meldete im Jahr 2025 einen Franchisegebührenerlös von 3.325 Millionen USD, während IHG einen gebührenbasierten Umsatz von 1.897 Millionen USD meldete. Dieses Umfeld bietet Eigentümern bedeutungsvolle Optionen für Konvertierungen und Erneuerungen.
Akquisitionen und neue Markeneinführungen haben Hotelgruppen dabei geholfen, angrenzende Nachfragesegmente anzusprechen. Marriott erwarb citizenM im Juli 2025 für 355 Millionen USD und fügte 37 Hotels in mehr als 20 Städten in den Vereinigten Staaten, Europa und Asien-Pazifik hinzu. IHG erwarb Ruby Hotels im Februar 2025 für 110,5 Millionen EUR (116 Millionen USD) und unterstützt die Expansion durch Franchisevereinbarungen. Hilton lancierte im Januar 2026 Apartment Collection by Hilton, um möblierte Apartment-ähnliche Aufenthalte anzusprechen. Diese Schritte spiegeln die Diversifizierung in Lifestyle-, urbane Mikroformat- und Langzeitaufenthaltsunterkünfte wider.
Die Auswahl von Franchisenehmern hängt auch von der Markenreichweite und der Eigentümerunterstützung ab. Wyndham vergab im Jahr 2025 870 Entwicklungsverträge und beendete das Jahr mit 868.900 Zimmern. Hilton meldete eine Pipeline von 520.500 Zimmern. In Schwellenmärkten können kommerzielle Unterstützung, Technologiekosten, Konvertierungsflexibilität, lokale Ausführung und loyalitätsgetriebene Nachfrage Franchise-Partnerschaften beeinflussen.
Führende Unternehmen im Hotelfranchise-Bereich
-
Marriott International, Inc.
-
Hilton Worldwide Holdings Inc.
-
InterContinental Hotels Group plc
-
Wyndham Hotels & Resorts, Inc.
-
Choice Hotels International, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Hotelfranchise-Markt Unternehmen in diesem Bericht
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group plc
- Wyndham Hotels & Resorts, Inc.
- Choice Hotels International, Inc.
- Accor S.A.
- Hyatt Hotels Corporation
- Jin Jiang International Holdings Co., Ltd.
- H World Group Limited
- Meliá Hotels International, S.A.
- Minor International Public Company Limited
- Sonesta International Hotels Corporation
- Extended Stay America, Inc.
- Radisson Hotel Group
- G6 Hospitality LLC
- Lemon Tree Hotels Limited
- Magnuson Hotels
- OYO Hotels & Homes
- Dusit International
- Red Roof
Neueste Industrielle Entwicklungen in Hotelfranchise-Markt
- März 2026: Marriott International meldete einen Rekord von 94 unterzeichneten Deals in seiner Region Karibik und Lateinamerika im Jahr 2025, mit fast 40 neuen Immobilien, und erwartet, bis Ende 2026 555 offene Immobilien in 37 Ländern und Territorien zu erreichen. Konvertierungen machten etwa 30% der neu hinzugefügten Zimmer aus, was die Rolle von Bestandsimmobilienkonvertierungen bei der franchisegeführten Expansion unterstreicht.
- Januar 2026: Hilton lancierte Apartment Collection by Hilton, eine Langzeitaufenthalt-Lifestyle-Marke, die seinen adressierbaren Franchisemarkt in möblierte Apartment-ähnliche Unterkünfte erweitert. Die Marke konkurriert mit Serviced-Apartment-Betreibern und verringert die Unterscheidung zwischen traditionellen Hotel- und Wohnfranchise-Modellen.
- Juli 2025: Choice Hotels International gab die Übernahme des verbleibenden 50%-Anteils an Choice Hotels Canada von InnVest Hotels LP bekannt und schloss damit den Übergang von einem Master-Franchise- zu einem Direktfranchise-Modell ab. Die Transaktion ermöglicht es kanadischen Eigentümern, über das Owner Success System auf das vollständige Portfolio von 22 Marken von Choice zuzugreifen, was breitere Franchise-Möglichkeiten und Expansion unterstützt.
- Juni 2025: Hyatt Hotels Corporation schloss die Übernahme von Playa Hotels & Resorts ab und stärkte damit seine Position im hochpreisigen All-Inclusive-Resort-Segment in Mexiko und der Karibik.
Umfang des globalen Hotelfranchise-Marktberichts
Der globale Hotelfranchise-Marktbericht analysiert Hotelfranchising-Modelle und markengeführte Expansion in globalen Gastgewerbemärkten. Der Markt ist nach Hotelklasse, Hoteltyp, Franchisevertragstyp, Markenkategorie und Geografie segmentiert. Die Studie untersucht wichtige Treiber, darunter Markenwiedererkennung, Reichweite von Treueprogrammen, Hotelentwicklung in Schwellenmärkten, Asset-Light-Expansion, konvertierungsgesteuertes Wachstum und Nachfrage nach Hotels mit eingeschränktem Service und Langzeitaufenthalt, sowie Hemmnisse wie Entwicklungskosten, Arbeitskräftemangel, steigende Technologie- und Vertriebsgebühren und starre Markenstandards. Sie bewertet Hotelangebot, Zimmerbestand, Auslastungsraten, durchschnittliche Tagesraten, Reisendenpräferenzen, Buchungskanäle und Ausgabemuster. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, Wettbewerbslandschaftsanalysen, Marktanteilsbewertungen, strategische Entwicklungen und Profile führender Hotelgruppen. Er untersucht auch Chancen in Sekundärstädten, adaptiver Wiederverwendung und Franchise-Konvertierungen. Marktschätzungen und Prognosen werden in Wert (USD) für alle abgedeckten Segmente dargestellt.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Hotelfranchise-Markt bis 2032 erreichen?
Der globale Hotelfranchise-Markt soll bis 2032 einen Wert von 67,92 Milliarden USD erreichen und von 2027 an mit einem CAGR von 7,13% wachsen.
Welche Hotelklasse führt das Hotelfranchising an?
Midscale führte im Jahr 2026 mit einem Umsatzanteil von 36,5% und soll bis 2032 mit einem CAGR von 8,67% wachsen.
Warum entscheiden sich Hoteleigentümer für Franchisevereinbarungen?
Eigentümer können das Immobilieneigentum behalten und gleichzeitig Markenstandards, Treueprogramme, Reservierungssysteme, Schulungen und einen breiteren Vertrieb nutzen.
Welche Region führt den globalen Hotelfranchise-Markt an?
Nordamerika machte im Jahr 2026 39,4% des globalen Hotelfranchise-Marktes aus, während Asien-Pazifik mit dem schnellsten CAGR von 8,96% bis 2032 wachsen soll.
Welcher Hoteltyp wächst am schnellsten?
Langzeitaufenthaltshotels sollen bis 2032 mit einem CAGR von 8,12% wachsen, unterstützt durch Langzeitarbeit, Umzug und Projektreisennachfrage.
Welche Kosten sollten Hotelfranchise-Nehmer vor der Unterzeichnung bewerten?
Franchisenehmer sollten Lizenzgebühren, Marketing-, Reservierungs-, Treue-, Technologie-, Immobilienverbesserungs-, Personal- und lokale Compliance-Kosten bewerten.