
Taille et part du marché des événements expérientiels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 160.98 Milliards de dollars |
| Taille du Marché (2032) | 233.78 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.75 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des événements expérientiels par Mordor Intelligence
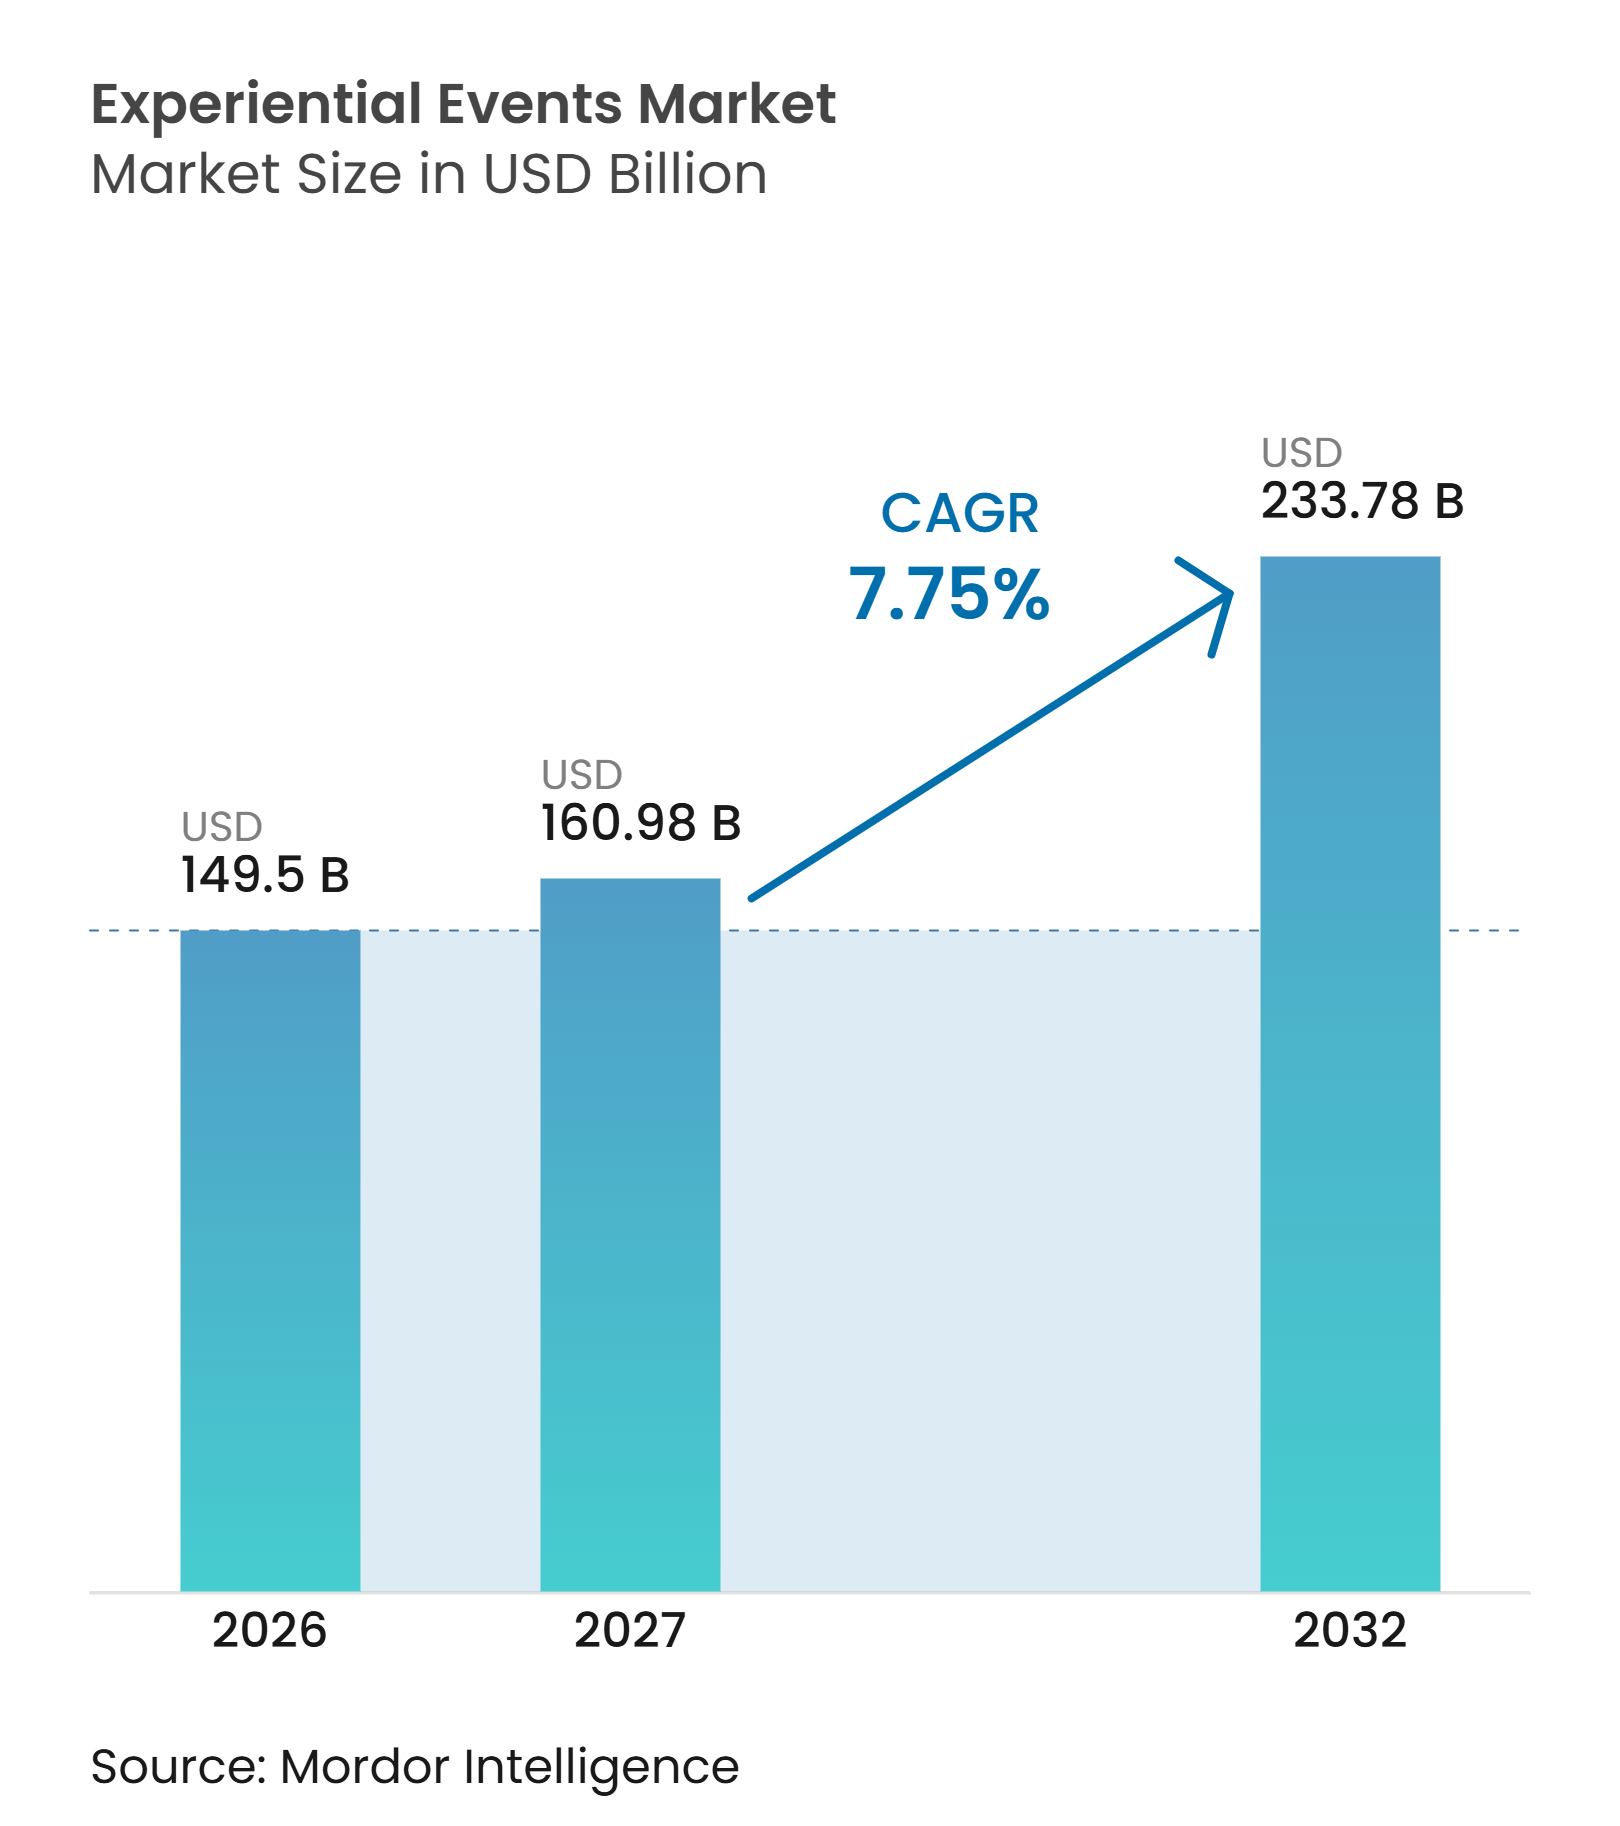
La taille du marché mondial des événements expérientiels était évaluée à 149,50 milliards USD en 2026 et devrait croître de 160,98 milliards USD en 2027 pour atteindre 233,78 milliards USD d'ici 2032, à un CAGR de 7,75 % au cours de la période de prévision (2027-2032). Le marché mondial des événements expérientiels est soutenu par des spécialistes du marketing qui considèrent les événements comme un canal de croissance commerciale, de différenciation de marque et d'engagement client mesurable. Les grandes manifestations sportives internationales de 2026 attirent des budgets d'activation de la part des marques de biens de consommation, de l'automobile et de la technologie vers les marchés hôtes. Le marché évolue vers des programmes moins nombreux mais à plus haute valeur ajoutée, les organisations mettant l'accent sur la mesure, la qualité de l'audience et les activités de suivi. La demande favorise de plus en plus les prestataires qui démontrent une valeur commerciale en parallèle d'une livraison créative. Cependant, l'inflation des coûts, l'attribution incomplète, les exigences de conformité des données et les perturbations liées aux conditions météorologiques demeurent des contraintes importantes sur la livraison des événements et les marges bénéficiaires.
Points clés du rapport
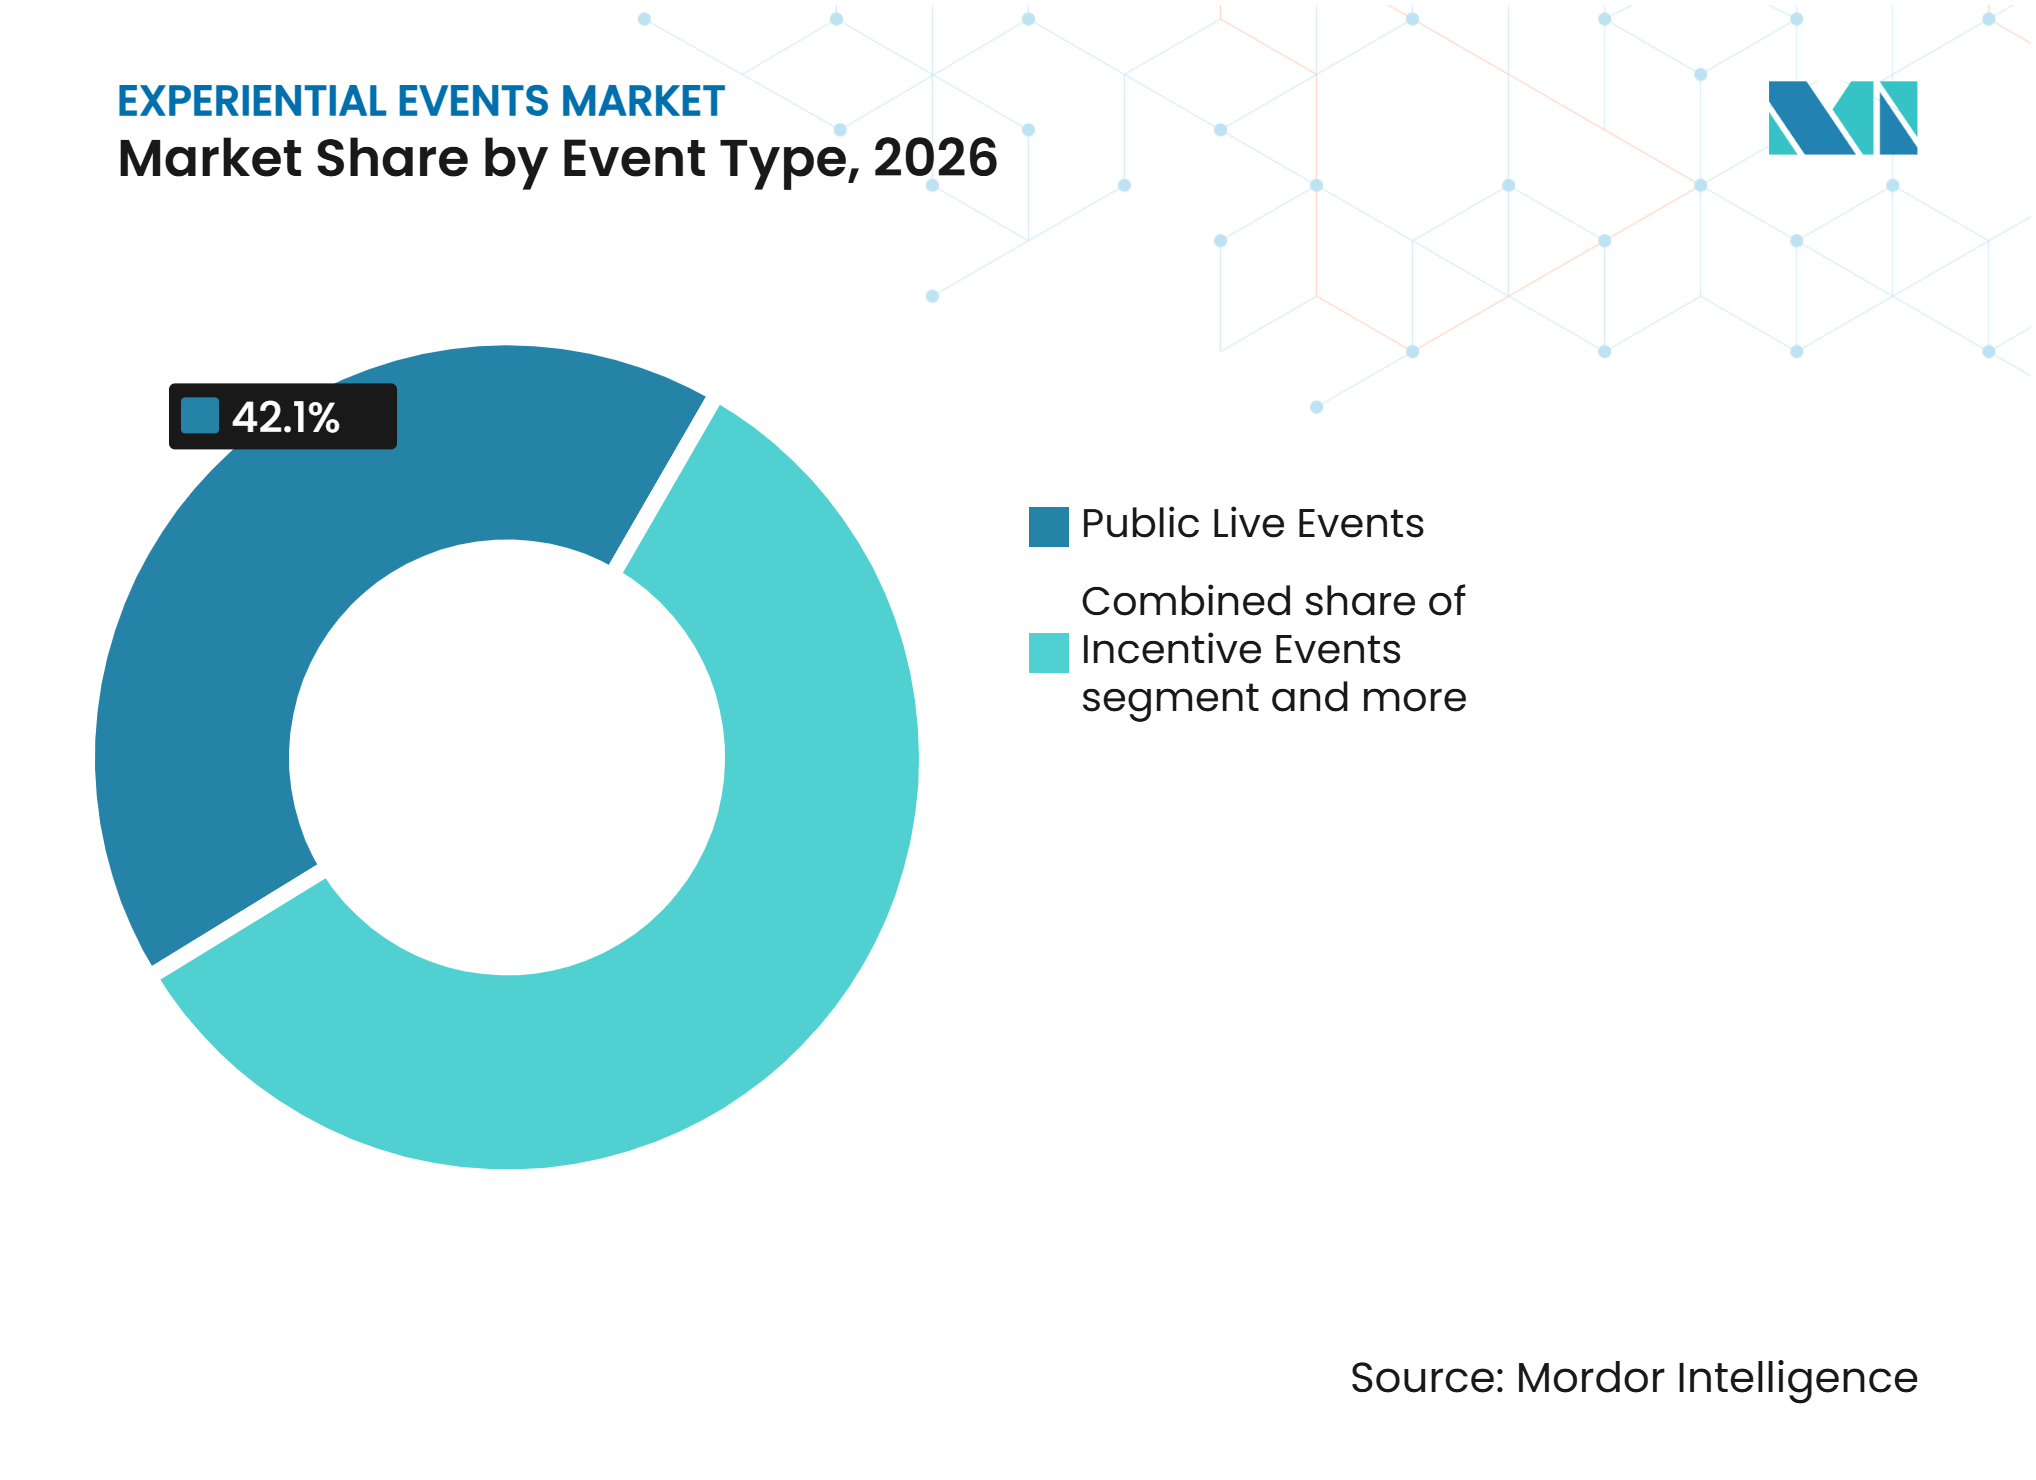
- Par type d'événement, les événements publics en direct représentaient 42,10 % de la part du marché mondial des événements expérientiels en 2026, et les lancements de produits et événements d'activation de marque devraient croître à un CAGR de 8,75 % jusqu'en 2032.
- Par format d'événement, les événements en présentiel représentaient 86,30 % de la part du marché mondial des événements expérientiels en 2026, et les événements hybrides devraient croître à un CAGR de 10,30 % jusqu'en 2032.
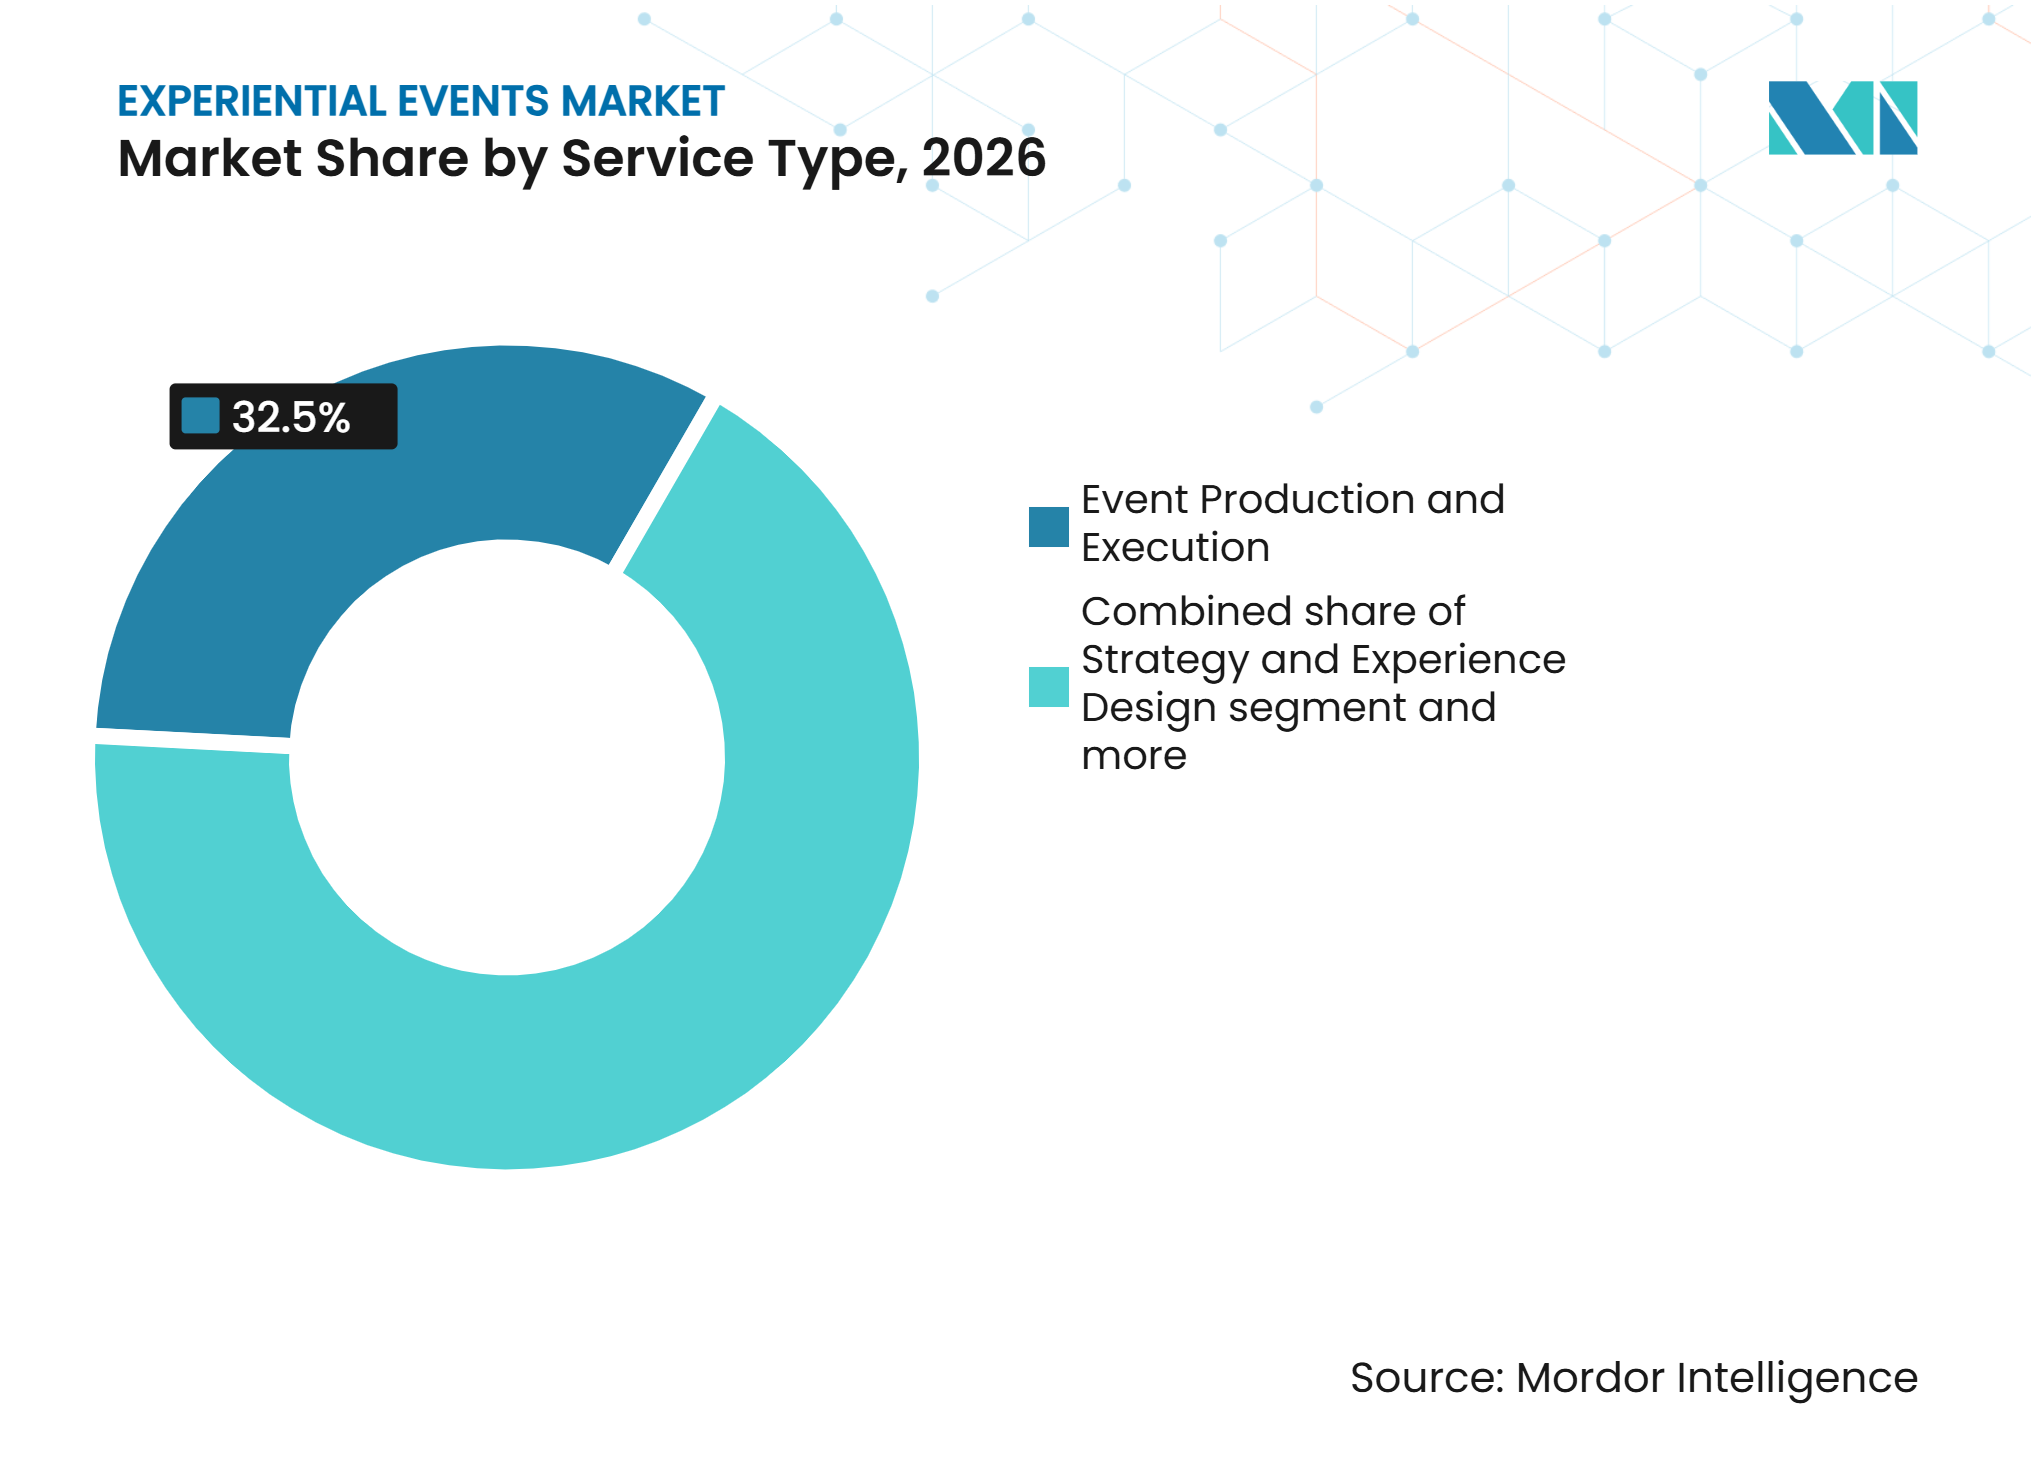
- Par type de service, la production et l'exécution d'événements représentaient 32,50 % de la part du marché mondial des événements expérientiels en 2026, et la stratégie et la conception d'expériences devraient croître à un CAGR de 9,62 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 49,70 % de la part du marché mondial des événements expérientiels en 2026, et l'Asie-Pacifique devrait croître à un CAGR de 10,25 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'expériences de marque mesurables | +1.8% | Mondial | Moyen terme (2-4 ans) |
| Virage des entreprises vers une croissance portée par les événements et la création de communautés | +1.5% | Mondial | Moyen terme (2-4 ans) |
| Expansion des couches hybrides et d'amplification numérique | +1.3% | Mondial, Amérique du Nord et Europe en tête | Court terme (≤ 2 ans) |
| Personnalisation par l'IA et analyse du retour sur investissement des événements | +1.0% | Mondial, Amérique du Nord en tête et débordement vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Micro-événements à délai court et réplication modulaire de pop-ups | +0.7% | Mondial, Asie-Pacifique et marchés émergents en accélération | Moyen terme (2-4 ans) |
| Commerce intégré aux lieux et convergence des médias de vente au détail | +0.5% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'expériences de marque mesurables
La responsabilité marketing redéfinit la manière dont les organisations évaluent les dépenses liées aux événements. Cvent rapporte que de plus en plus de spécialistes du marketing associent l'activité événementielle à la croissance commerciale et utilisent la programmation en direct pour différencier leurs marques. En conséquence, la contribution au pipeline, la qualité des prospects et la conversion sont plus importantes que la seule participation. Les prestataires qui intègrent les données d'inscription, l'engagement sur site et les enregistrements de gestion de la relation client aident leurs clients à justifier leurs dépenses lors des révisions budgétaires internes. Par conséquent, le marché mondial des événements expérientiels favorise les agences et les plateformes qui intègrent la mesure dans la conception des programmes plutôt que de l'ajouter après la conclusion d'un événement.
Virage des entreprises vers une croissance portée par les événements et la création de communautés
Les entreprises intègrent de plus en plus les événements expérientiels dans leurs stratégies marketing pour renforcer la visibilité de leur marque, générer des prospects et approfondir les relations clients. Le rapport Splash 2025 Outlook on Events a révélé que 57 % des spécialistes du marketing prévoyaient d'organiser davantage d'événements partenaires, tandis que 44 % s'attendaient à accueillir davantage d'événements en propre[1]. Cette tendance soutient la demande de lancements de produits, d'activations de marque, d'expériences immersives et d'engagements clients interactifs. Les clients entreprises exigent de plus en plus des événements qui relient la participation de l'audience à des objectifs marketing et commerciaux mesurables. Pour les prestataires d'événements expérientiels, les programmes d'entreprise récurrents créent des opportunités de sécuriser des contrats répétés et de construire des relations clients à long terme.
Expansion des couches hybrides et d'amplification numérique
Au-delà de la présence physique, les plateformes numériques élargissent la portée des campagnes grâce à la diffusion en direct, au contenu interactif, au réseautage virtuel et à l'engagement post-événement. La recherche 2025 de Swapcard sur l'engagement événementiel a couvert plus de 600 événements organisés par des organisateurs de salons professionnels et des sociétés de médias, et a révélé que plus de 40 % des prospects étaient générés avant le début des événements[2]. Cela souligne l'importance de l'engagement numérique tout au long du cycle de vie de l'événement. Ces capacités permettent aux agences de marketing expérientiel d'engager les audiences avant les activations sur site, de maintenir le contact après les événements et de fournir aux sponsors des opportunités supplémentaires de génération de prospects et d'interaction avec l'audience. L'intégration de points de contact numériques aux expériences physiques peut améliorer la continuité des campagnes et aider les organisateurs à démontrer des résultats commerciaux au-delà de la simple participation.
Personnalisation par l'IA et analyse du retour sur investissement des événements
L'intelligence artificielle est de plus en plus adoptée dans les flux de travail de planification et d'engagement de l'audience dans le secteur événementiel. La Professional Convention Management Association (PCMA) a signalé une utilisation généralisée de l'IA parmi les planificateurs d'événements, soulignant son rôle dans la planification, la sélection de contenu et la gestion des flux de travail. L'IA est la plus efficace lorsqu'elle aide les équipes à identifier les tendances probables de participation, à personnaliser les recommandations de sessions et à signaler les faibles niveaux d'engagement pendant les événements. Ces capacités peuvent améliorer l'allocation des ressources pour le personnel, la restauration, les espaces événementiels et les activités des sponsors. Sur le marché mondial des événements expérientiels, l'IA augmente également la valeur des données de première partie consenties, car une personnalisation efficace repose sur des informations fiables sur les clients et les participants.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Inflation des coûts des lieux, de la main-d'œuvre et de la production | -1.5% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Attribution fragmentée du retour sur investissement entre les points de contact en direct et numériques | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Friction liée à la conformité en matière de confidentialité, de consentement et de données biométriques | -0.5% | Europe et Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Exposition à la volatilité climatique et aux perturbations des destinations pour les événements en plein air | -0.4% | Mondial, effet le plus élevé pour les événements en plein air et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts des lieux, de la main-d'œuvre et de la production
L'inflation des coûts demeure la principale contrainte opérationnelle pour les organisateurs, les agences et les fournisseurs. La Meetings Industry Association (MIA) a rapporté que 89 % des organisations événementielles du Royaume-Uni ont subi des hausses de coûts moyennes de 12 %, tandis que les augmentations de prix ont été en moyenne de 7 %. Ces pressions affectent les locations de lieux, la main-d'œuvre technique, la construction de décors, le transport et le personnel temporaire[3]. L'Event Supplier and Services Association (ESSA) a également signalé des difficultés de recrutement parmi les fournisseurs événementiels du Royaume-Uni, ce qui pourrait limiter les capacités pendant les périodes de pointe. Les prestataires réagissent en utilisant des actifs modulaires, en appliquant des hausses de prix sélectives, en procédant à des achats anticipés et en priorisant les programmes à composantes reproductibles.
Attribution fragmentée du retour sur investissement entre les points de contact en direct et numériques
L'attribution reste difficile lorsque le parcours client commence lors d'un événement et se conclut par d'autres canaux des semaines ou des mois plus tard. Cvent a rapporté que de nombreux exposants n'ont pas de voie claire pour obtenir un retour raisonnable avant de participer à un événement. Les données sur site, notamment les scans de badges, la participation et la fréquentation des sessions, ne révèlent pas automatiquement le comportement d'achat ultérieur. Le défi s'intensifie lorsque les organisateurs, les exposants, les agences et les plateformes numériques contrôlent chacun des portions distinctes des données. En conséquence, les entreprises peuvent retarder l'approbation des parrainages et des programmes pluriannuels, même lorsque les activités événementielles génèrent un engagement client positif.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Préférences des consommateurs et habitudes de dépenses
Les préférences des consommateurs évoluent vers des expériences distinctives et socialement engageantes. Les jeunes audiences valorisent les rassemblements spontanés et les activités qui reflètent la culture locale. L'étude sociale 2025 d'Eventbrite a révélé que 79 % des répondants étaient intéressés par des événements qui les connectaient à leur communauté locale, mettant en évidence des opportunités pour les festivals de quartier, les pop-ups et les activations culturellement spécifiques. Les priorités différaient pour les événements professionnels. La recherche 2025 de Freeman a identifié l'apprentissage, le réseautage et les connexions sectorielles significatives comme les principaux moteurs de la valeur pour les participants. Les organisateurs peuvent adapter les formats à l'intention de l'audience en mettant l'accent sur la découverte sociale pour les événements grand public et sur les connexions de valeur pour les rassemblements professionnels, plutôt que sur le spectacle pour toutes les expériences.
Les intentions de dépenses ont soutenu la programmation d'événements récurrents. Eventbrite a constaté que 76 % des consommateurs prévoyaient de maintenir ou d'augmenter leurs dépenses événementielles, tandis que 36 % des répondants de la génération Z s'attendaient à augmenter leurs budgets. Luminate a rapporté que les consommateurs américains de la génération Z ont dépensé en moyenne 101 USD par mois en musique live au premier trimestre 2026, contre 94 USD pour les Millennials. Ces tendances ont soutenu des prix de billets variés, des expériences reproductibles et des promotions ciblées pour encourager la fidélisation.
Intelligence sur la performance du marché des services
La tarification des événements expérientiels subit des pressions dues à la hausse des coûts de production et à un examen plus rigoureux des retours sur campagne par les clients. Le rapport mondial 2026 de Cvent sur l'approvisionnement des planificateurs a révélé que 72 % des planificateurs s'attendaient à ce que les coûts des événements augmentent jusqu'à 20 %, tandis que 69 % anticipaient des augmentations de budget. Cet écart met les agences au défi de maintenir la qualité de production face à l'inflation des fournisseurs et des lieux. En 2025, 89 % des professionnels de l'événementiel interrogés par BizBash et Czarnowski Collective ont identifié les contraintes budgétaires comme leur principal défi. Les installations modulaires, les actifs réutilisables et les décompositions de coûts transparentes peuvent aider les clients à prioriser les éléments créatifs à fort impact tout en maîtrisant les dépenses. La discipline en matière de coûts est donc un facteur concurrentiel plutôt qu'une base pour des hausses de prix uniformes sur l'ensemble du marché.
Les campagnes expérientielles sont de plus en plus évaluées en fonction de leur contribution au pipeline, aux revenus et à la conversion des clients. Le rapport 2026 de Cvent sur la croissance portée par les événements a révélé que 74 % des spécialistes du marketing pouvaient attribuer directement le pipeline aux points de contact événementiels, tandis que 72 % ont signalé des clôtures de transactions plus rapides lorsque les prospects assistaient à des événements. La mesure reste une contrainte : l'étude Splash Outlook on Events 2025 a révélé que 41 % des spécialistes du marketing avaient du mal à mesurer le retour sur investissement des événements ou à développer des événements compétitifs. Cet écart stimule la demande d'inscription intégrée, de capture de prospects, d'attribution par gestion de la relation client (GRC) et de suivi des ventes post-événement. Les prestataires qui relient l'engagement à des prospects qualifiés et à des résultats commerciaux peuvent justifier les budgets clients, tandis que les marques peuvent allouer leurs dépenses aux événements offrant de meilleurs résultats commerciaux.
Analyse des segments
Par type d'événement :
les événements publics dominent le volume tandis que les lancements de produits stimulent la croissanceLes événements publics en direct représentaient 42,10 % du marché mondial des événements expérientiels en 2026. Ce segment comprend les tournées de concerts, les activations sportives, les festivals et les programmes civiques qui attirent de larges audiences et créent des inventaires de parrainage. Son ampleur reflète l'attrait soutenu du divertissement en direct et des grandes manifestations sportives qui attirent la participation internationale des marques. Live Nation a rapporté que les artistes non anglophones représentaient deux fois plus de ses 50 premières têtes d'affiche en tournée qu'en 2019, indiquant une représentation plus large de l'audience dans l'activité de tournée. Les programmes publics génèrent également des revenus grâce à la billetterie, à la restauration, aux produits dérivés et aux activations partenaires.
Les lancements de produits et les événements d'activation de marque devraient croître à un CAGR de 8,75 % jusqu'en 2032. Les marques utilisent ces programmes pour permettre une interaction directe avec les produits, collecter des données de première partie consenties et créer du contenu pour le marketing de suivi. Ce format permet aux clients, aux partenaires de distribution et aux représentants des médias d'expérimenter directement les produits. Des cycles d'activation plus courts autour des mises à jour de produits peuvent répartir les investissements tout au long de l'année et réduire la dépendance à un seul lancement majeur. Ces facteurs soutiennent la demande d'agences qui combinent services créatifs, logistique, capture de contenu et suivi mesurable dans l'ensemble du secteur des événements expérientiels.



Par format d'événement :
la présence physique reste centrale tandis que le format hybride élargit la portéeLes événements en présentiel représentaient 86,30 % de la valeur du marché mondial en 2026. Les formats physiques restent essentiels là où l'établissement de la confiance, le réseautage, les démonstrations de produits et les expériences d'audience partagées influencent la qualité des programmes. Ils sont particulièrement pertinents pour les expositions, les rassemblements d'entreprise, le divertissement en direct et le tourisme d'incentive. Freeman a noté que les participants aux associations accordent la priorité à l'apprentissage, au réseautage et aux relations avec les fournisseurs, que les interactions directes soutiennent souvent plus efficacement. L'ampleur des événements en présentiel soutient la demande de lieux, de production audiovisuelle, de scénographie, de restauration, de transport et de personnel sur site.
Les événements hybrides devraient croître à un CAGR de 10,30 % jusqu'en 2032. Ce format combine la programmation en présentiel avec la distribution numérique pour engager les participants à distance. Il étend également la disponibilité du contenu grâce aux sessions enregistrées, à la visualisation post-événement, à l'engagement numérique des sponsors et au suivi en ligne. La Professional Convention Management Association (PCMA) a signalé une adoption généralisée de l'IA dans la planification d'événements, ce qui peut renforcer les programmes hybrides lorsque les organisateurs intègrent les données d'engagement physique et numérique. La demande de formats hybrides sur le marché mondial des événements expérientiels est soutenue par des acheteurs recherchant une interaction personnelle et un accès plus large sans considérer la programmation virtuelle comme un substitut complet à la participation en direct.
Par type de service :
la production maintient son échelle tandis que la stratégie et la conception gagnent en valeurLa production et l'exécution d'événements représentaient 32,50 % de la part du marché mondial des événements expérientiels en 2026. Ce domaine de service comprend la livraison audiovisuelle, la scénographie, les travaux de construction, les opérations événementielles, la direction technique, le contrôle du spectacle et la gestion sur site. Il nécessite une main-d'œuvre spécialisée, des équipements, une coordination des lieux et des calendriers de livraison stricts. Les pressions sur les coûts sont particulièrement élevées dans cette partie de la chaîne de valeur, car les prestataires doivent sécuriser le personnel et les équipements avant l'ouverture d'un événement. Les conclusions de la Meetings Industry Association sur les coûts expliquent pourquoi les partenaires de production négocient de plus en plus la portée des projets, les délais de réservation et les demandes de modification des clients.
La stratégie et la conception d'expériences devraient croître à un CAGR de 9,62 % jusqu'en 2032. Les clients allouent davantage de travail aux partenaires qui définissent les objectifs, les parcours de l'audience, les thèmes de contenu, les plans de mesure et le suivi commercial avant le début de la production. Cette approche renforce le lien entre les décisions créatives et les résultats commerciaux. L'acquisition de FIRST par Encore illustre l'intérêt des groupes axés sur la production pour s'étendre vers les services d'expérience de marque et stratégiques. Le secteur des événements expérientiels est susceptible de récompenser les prestataires qui combinent une planification rigoureuse avec une exécution fiable.

Analyse géographique
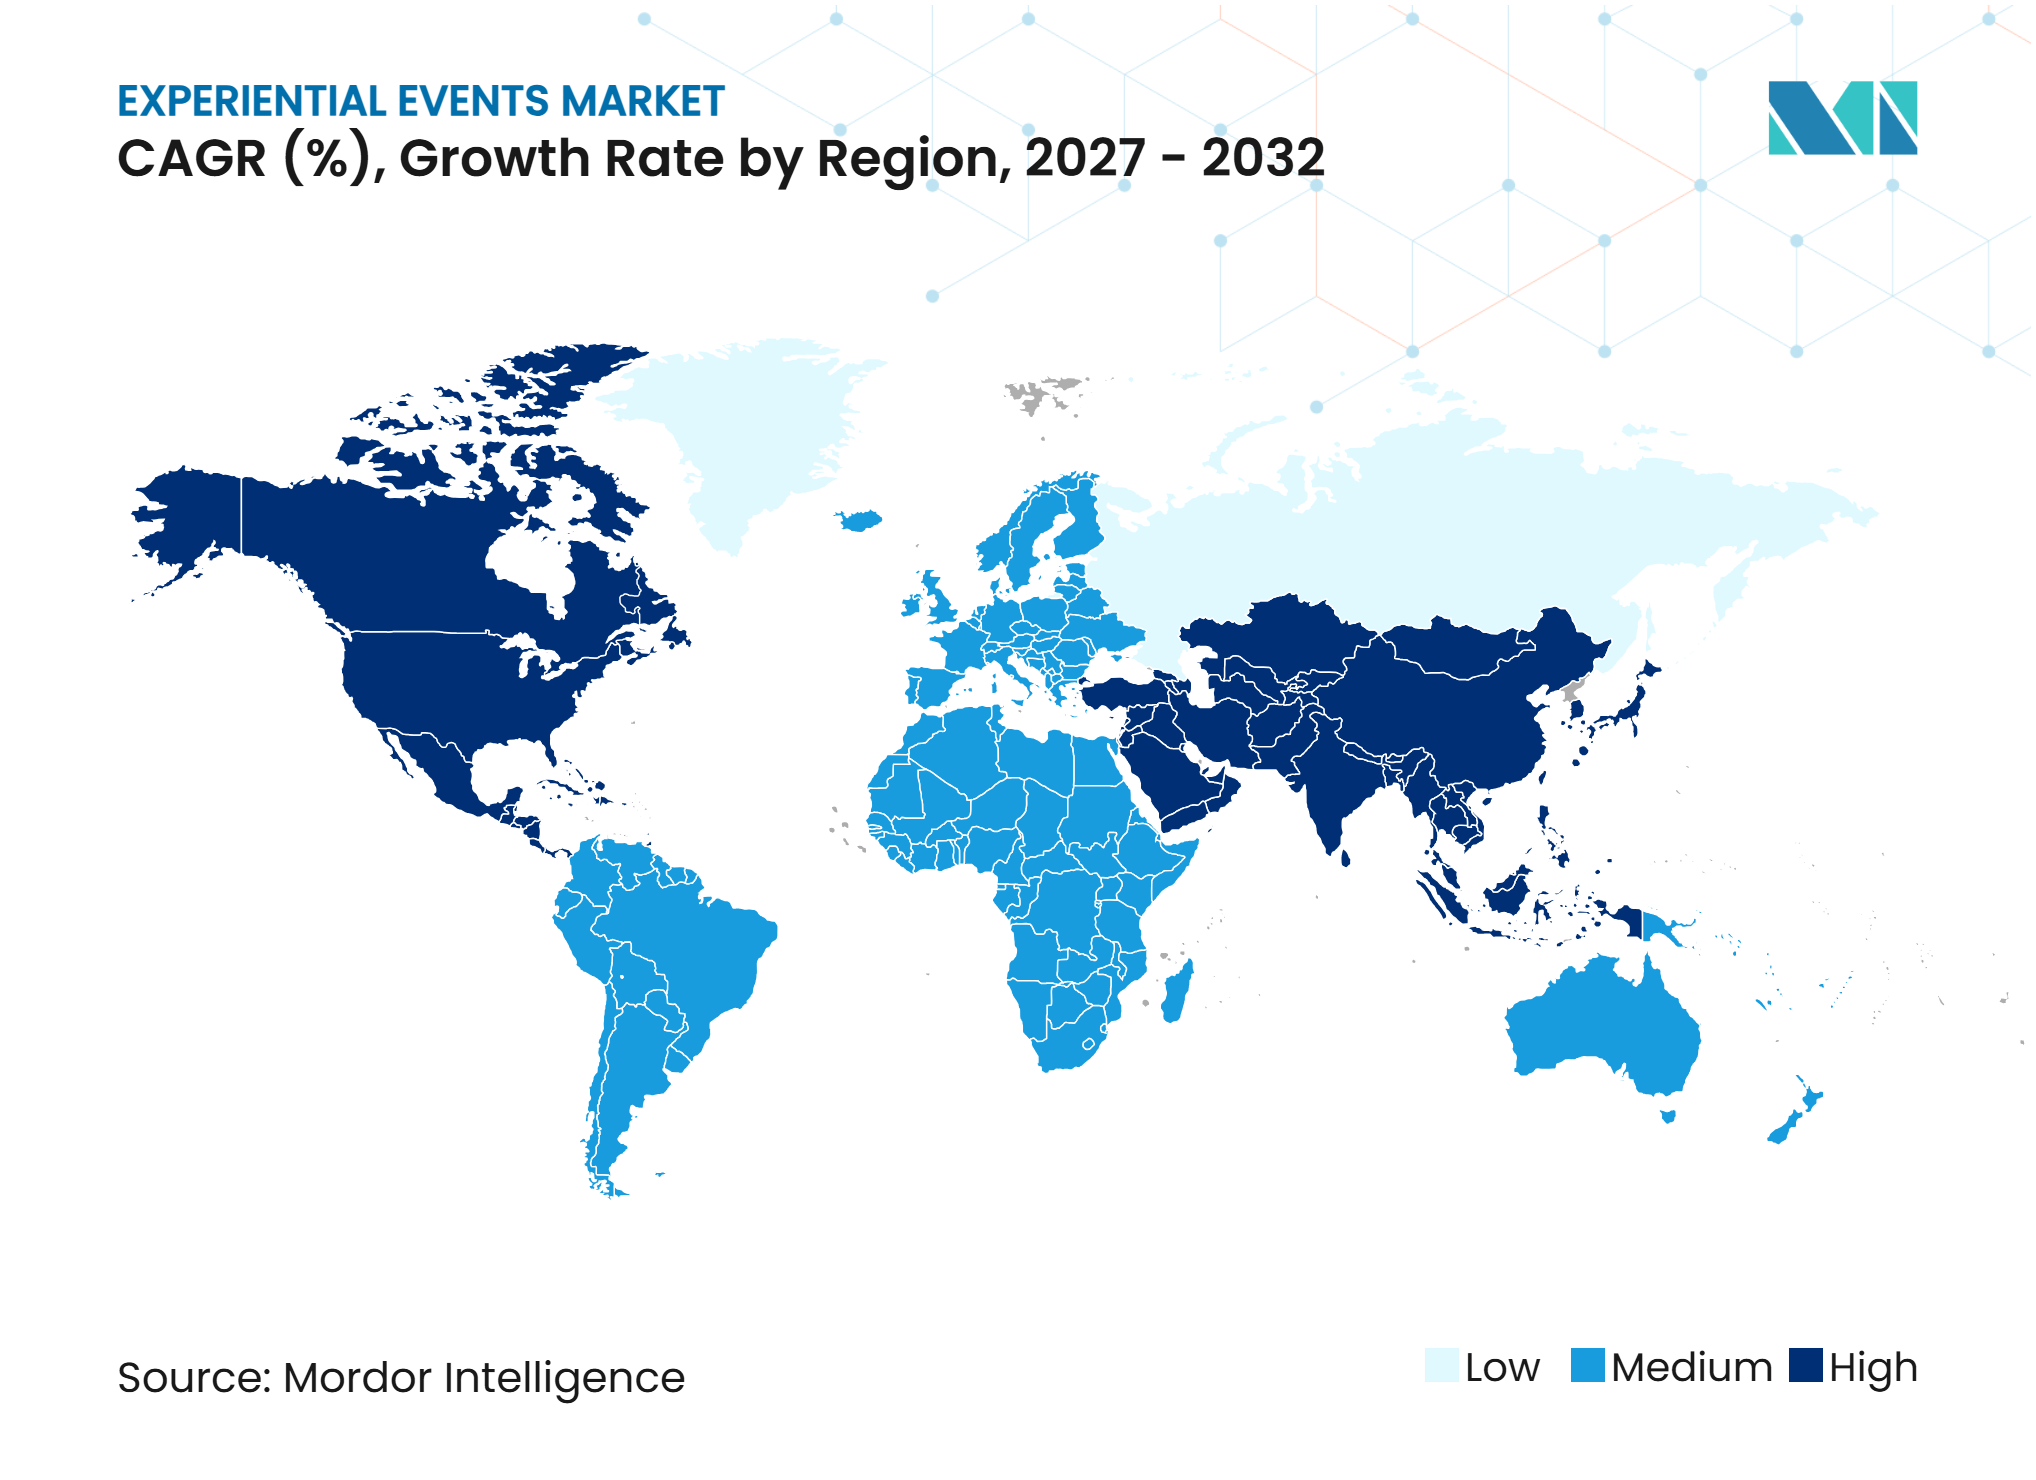
L'Amérique du Nord représentait 49,70 % du marché mondial des événements expérientiels en 2026. La région bénéficie de lieux matures, de fournisseurs de production, d'agences, de réseaux de billetterie et d'acheteurs d'entreprise. La programmation sportive et de divertissement aux États-Unis, au Canada et au Mexique crée des opportunités d'activation de marque. L'acquisition par Live Nation du promoteur SD Concerts, basé en République dominicaine, en mai 2025, a élargi sa portée régionale en Amérique du Sud et dans les Caraïbes, notamment sur des marchés tels que le Chili, la Colombie et Porto Rico. Le CCPA et les cadres de confidentialité des États connexes régissent l'utilisation des données des participants. La région reste un terrain d'essai pour la personnalisation par l'IA, la livraison hybride et la mesure basée sur le consentement.
L'Asie-Pacifique devrait croître à un CAGR de 10,25 % jusqu'en 2032, soutenue par la demande intérieure, l'activité commerciale internationale et la demande d'expositions, de lancements et d'activations. Les revenus des expositions en Inde ont atteint 133 % de leur niveau de 2019, mettant en évidence le potentiel d'expansion. L'UFI (Association mondiale de l'industrie des expositions) suit le développement du marché des expositions[4]. Les principales villes d'exposition chinoises maintiennent leurs capacités, tandis que le Vietnam et Singapour offrent des opportunités aux organisateurs qui s'associent localement. Les talents techniques et la capacité des fournisseurs restent des contraintes.
L'Europe reste une région d'exposition dense, bien que la croissance plus lente et la complexité transfrontalière persistent au Royaume-Uni. La coentreprise inD d'Informa avec le Dubai World Trade Centre combine plus de 40 marques B2B dans les domaines de la santé, de l'énergie, de l'aviation, de l'alimentation et des TIC. Elle reflète le rôle croissant des Émirats arabes unis en tant que hub événementiel régional. L'Afrique attire une activité événementielle organisée, tandis que l'Amérique du Sud bénéficie de la demande de tournées. Les partenariats, les fournisseurs locaux et la conformité spécifique à chaque pays restent essentiels.
Réseau de prestataires de services et intelligence sur l'expansion
Le marché mondial des événements expérientiels repose sur des sociétés de production intégrées, des prestataires basés dans des lieux, des agences spécialisées en expérience de marque et des fournisseurs locaux. En 2024, Encore a livré plus de 400 000 événements dans 21 pays, au service d'environ 2 200 lieux et de près de 100 000 clients dans le monde, démontrant l'échelle requise pour les programmes multi-sites. Son acquisition de FIRST a ajouté une agence gérant plus de 15 000 événements par an, renforçant la livraison externalisée d'événements d'entreprise. Ces réseaux soutiennent les contrats récurrents et l'exécution cohérente, tandis que les talents techniques locaux, la disponibilité des équipements et la fiabilité des fournisseurs restent essentiels à la couverture des services.
Les prestataires se développent par le biais d'acquisitions et de partenariats qui combinent des portefeuilles d'événements avec un accès aux marchés régionaux. Informa et le Dubai World Trade Centre ont lancé inD en janvier 2026, combinant plus de 40 marques d'événements B2B, environ 1 000 employés et un chiffre d'affaires projeté dépassant 650 millions USD. L'expansion du Dubai Exhibition Centre devrait ajouter 140 000 m² de capacité événementielle en 2026. Live Nation a acquis SD Concerts en mai 2025, élargissant sa présence en République dominicaine et sur d'autres marchés d'Amérique du Sud et des Caraïbes. Ces développements créent des opportunités pour les prestataires disposant de partenariats régionaux, d'une production évolutive et de capacités d'exécution locales.
Paysage concurrentiel
Concentration du Marché
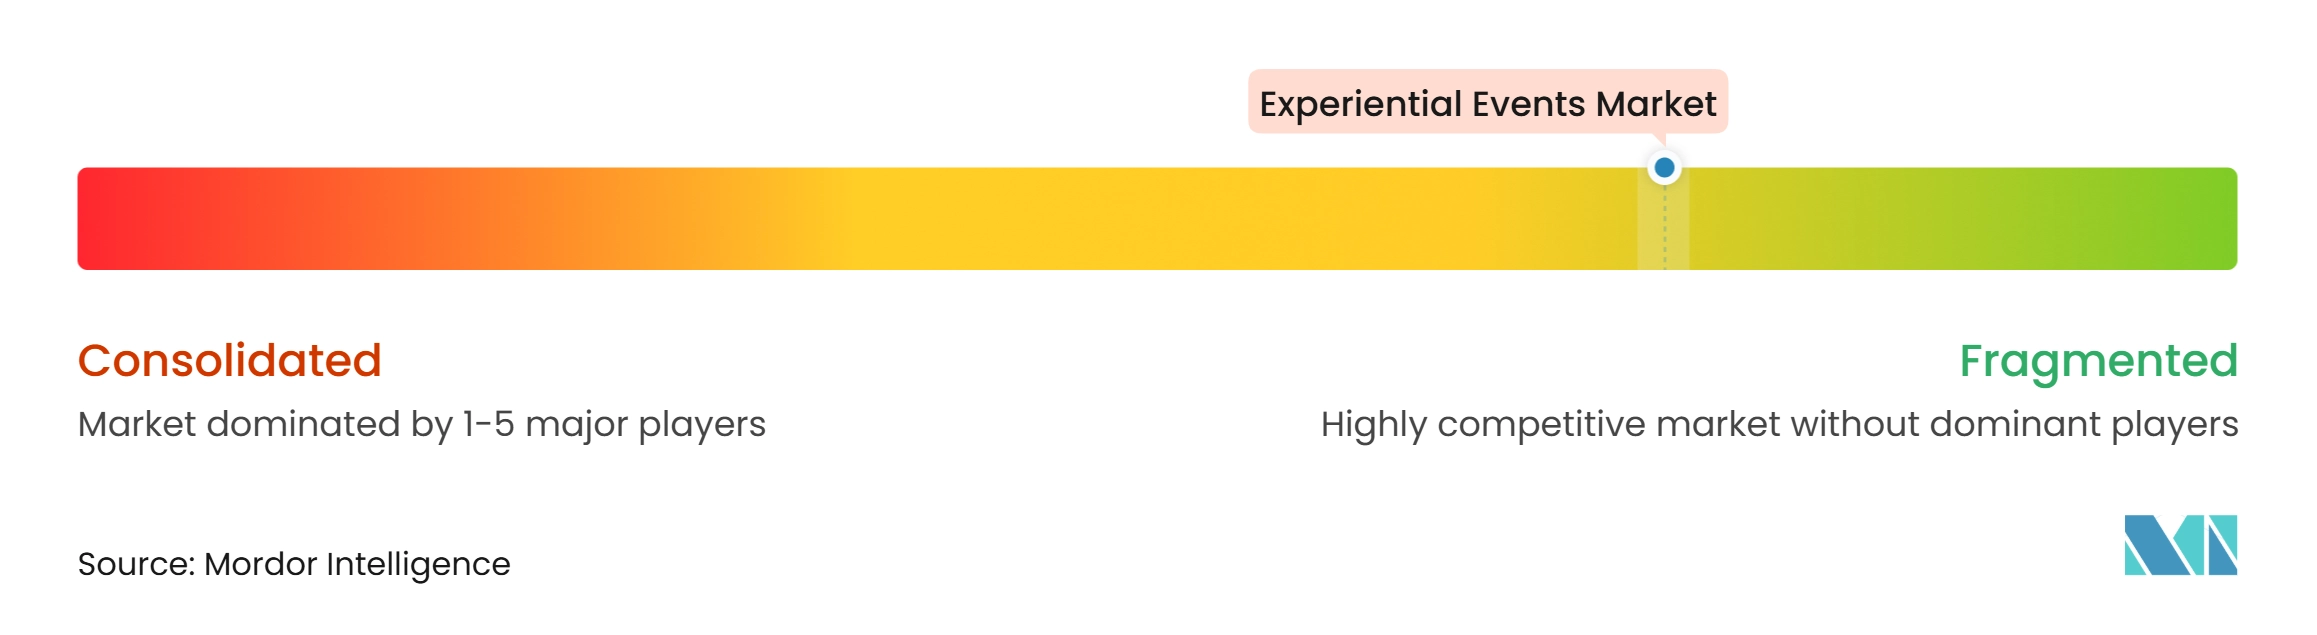
Le marché mondial des événements expérientiels présente une faible concentration globale. Informa PLC, Freeman, Live Nation Entertainment, Encore et GL events opèrent dans les domaines des expositions, de la production, de la billetterie, des lieux et des services d'agence. Aucune entreprise ne dispose d'un pouvoir de fixation des prix sur l'ensemble des formats d'événements, des géographies et des services. Les avantages concurrentiels découlent de la portée du réseau, des relations clients, de l'exécution technique, des capacités en matière de données et de la spécialisation sectorielle. Cette structure soutient les agences spécialisées et les prestataires locaux, notamment lorsque les fournisseurs mondiaux ont besoin de partenaires d'exécution régionaux.
Des acquisitions ciblées ont élargi les portefeuilles de services et la portée géographique des principaux fournisseurs. Encore a acquis FIRST en décembre 2025, ajoutant une agence mondiale d'expérience de marque et des relations de services gérés sur les campus d'entreprise. Elle a acquis Eclipse en mars 2026, élargissant les services de décors et les capacités de production créative au Royaume-Uni. Informa a lancé inD avec le Dubai World Trade Centre en janvier 2026, ajoutant une échelle institutionnelle à sa plateforme d'événements B2B en Inde, au Moyen-Orient et en Afrique (IMEA).
Les opérations durables, la gestion des données et les capacités de service sur les marchés locaux sous-développés façonnent également la concurrence. La norme ISO 20121 peut influencer les achats du secteur public et des multinationales. Les clients recherchent des partenaires qui combinent travail créatif, mesure et utilisation autorisée des données des participants. Les marques de taille moyenne et les villes émergentes d'Asie du Sud et d'Afrique offrent des opportunités là où la demande peut dépasser l'offre d'agences spécialisées. Les équipes locales, les fournisseurs fiables et des normes de service cohérentes permettent aux entreprises de se démarquer sans avoir une envergure mondiale.
Leaders du secteur des événements expérientiels
-
Informa PLC
-
Freeman Company, LLC
-
Live Nation Entertainment, Inc.
-
Encore Global
-
GL events SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des événements expérientiels Entreprises couvertes dans ce rapport
- Informa PLC
- Freeman Company, LLC
- Encore Global
- GL events SA
- RX Global Ltd.
- BCD Group
- Project Worldwide
- Impact XM
- Legends Global
- CTS Eventim AG & Co. KGaA
- Live Nation Entertainment, Inc.
- Forge
- Maritz Holdings Inc.
- Comexposium Group SAS
- Deutsche Messe AG
- DRPG Group Ltd.
- ATPI Ltd.
- MCI Group
- Omnicom Group
- Production Resource Group (PRG)
Développements industriels récents dans Marché des événements expérientiels
- Janvier 2026 : Informa a finalisé son partenariat avec le Dubai World Trade Centre pour lancer inD, une coentreprise détenue à 52 % combinant l'activité d'événements B2B en direct d'Informa dans la région IMEA avec le portefeuille d'événements du Dubai World Trade Centre (DWTC), créant ainsi un acteur d'envergure institutionnelle sur le marché des événements B2B de la région du Golfe.
- Décembre 2025 : Encore a acquis FIRST, une agence mondiale d'expérience de marque avec des bureaux à New York, Londres et Singapour qui gère plus de 15 000 événements par an. L'acquisition renforce les capacités de livraison d'événements sur les campus d'entreprise d'Encore et ses capacités de production basées sur des projets, notamment pour les clients des secteurs de la technologie, des services financiers et des services professionnels.
- Novembre 2025 : Encore a annoncé l'acquisition d'Eclipse, une société de production événementielle basée au Royaume-Uni spécialisée dans les services de décors et la production créative, élargissant ainsi les capacités de production d'Encore et ses relations avec des lieux de prestige à Londres et dans l'ensemble du Royaume-Uni.
- Mai 2025 : Live Nation a acquis SD Concerts, la principale société de divertissement en direct de la République dominicaine et un promoteur présent dans 8 pays d'Amérique du Sud et des Caraïbes, intégrant la plateforme de billetterie de SD dans l'écosystème Ticketmaster et renforçant son infrastructure de tournées en Amérique du Sud.
Périmètre du rapport mondial sur le marché des événements expérientiels
Le rapport sur le marché mondial des événements expérientiels analyse les expériences en direct, hybrides et virtuelles conçues pour engager les audiences, renforcer les marques et stimuler la participation lors d'événements d'entreprise, d'expositions et de salons professionnels, de lancements de produits et d'activations de marque, d'événements incitatifs et d'événements publics en direct dans le monde entier. Le marché est segmenté par type d'événement, format d'événement, type de service et géographie. L'étude examine les principaux moteurs, notamment la demande d'expériences de marque mesurables, la croissance portée par les événements, l'engagement hybride, la personnalisation par l'IA, les pop-ups modulaires et le commerce intégré aux lieux, ainsi que les freins tels que l'inflation des coûts des lieux et de la production, la mesure fragmentée du retour sur investissement, les exigences en matière de confidentialité des données et les perturbations liées au climat. Elle évalue les réseaux de prestataires, l'expansion géographique, la tarification des événements, les coûts d'acquisition des clients, les préférences des audiences, les habitudes de dépenses et la fréquence d'engagement. Le rapport fournit des estimations de la taille du marché et des prévisions de croissance, des analyses régionales et nationales, des évaluations du paysage concurrentiel et des parts de marché, des développements stratégiques et des profils des principaux prestataires d'événements expérientiels. Il explore également les opportunités dans les systèmes d'activation modulaires, les solutions de données événementielles et les parrainages liés aux résultats. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Aperçu de la segmentation
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur des événements expérientiels d'ici 2032 ?
Le secteur devrait atteindre 233,78 milliards USD d'ici 2032, avec un CAGR de 7,75 % à partir de 2027.
Quel type d'événement détient la plus grande part de la valeur mondiale ?
Les événements publics en direct sont en tête avec 42,10 % de la valeur mondiale en 2026, soutenus par les concerts, les activations sportives, les festivals et la programmation civique.
Quel format d'événement connaît la croissance la plus rapide ?
Les événements hybrides devraient croître à un CAGR de 10,30 % jusqu'en 2032, les acheteurs combinant interaction physique avec portée numérique et capture de données.
Pourquoi les événements d'activation de marque gagnent-ils en demande ?
Les lancements de produits et les événements d'activation de marque devraient croître à un CAGR de 8,75 %, car les marques les utilisent pour l'interaction avec les produits, les données de première partie autorisées et le marketing de suivi.
Quelle région connaîtra la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait enregistrer un CAGR de 10,30 %, soutenue par la demande intérieure, l'activité commerciale et le développement des expositions et des capacités d'activation.
Quel est le principal défi opérationnel pour les prestataires d'événements ?
L'inflation des coûts des lieux, de la main-d'œuvre et de la production est le principal défi, la Meetings Industry Association (MIA) ayant signalé des augmentations de coûts moyennes de 12 % parmi les organisations événementielles du Royaume-Uni interrogées.