
Tamaño y Participación del Mercado de Eventos Experienciales
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 160.98 Mil millones de dólares |
| Tamaño del Mercado (2032) | 233.78 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.75 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Eventos Experienciales por Mordor Intelligence
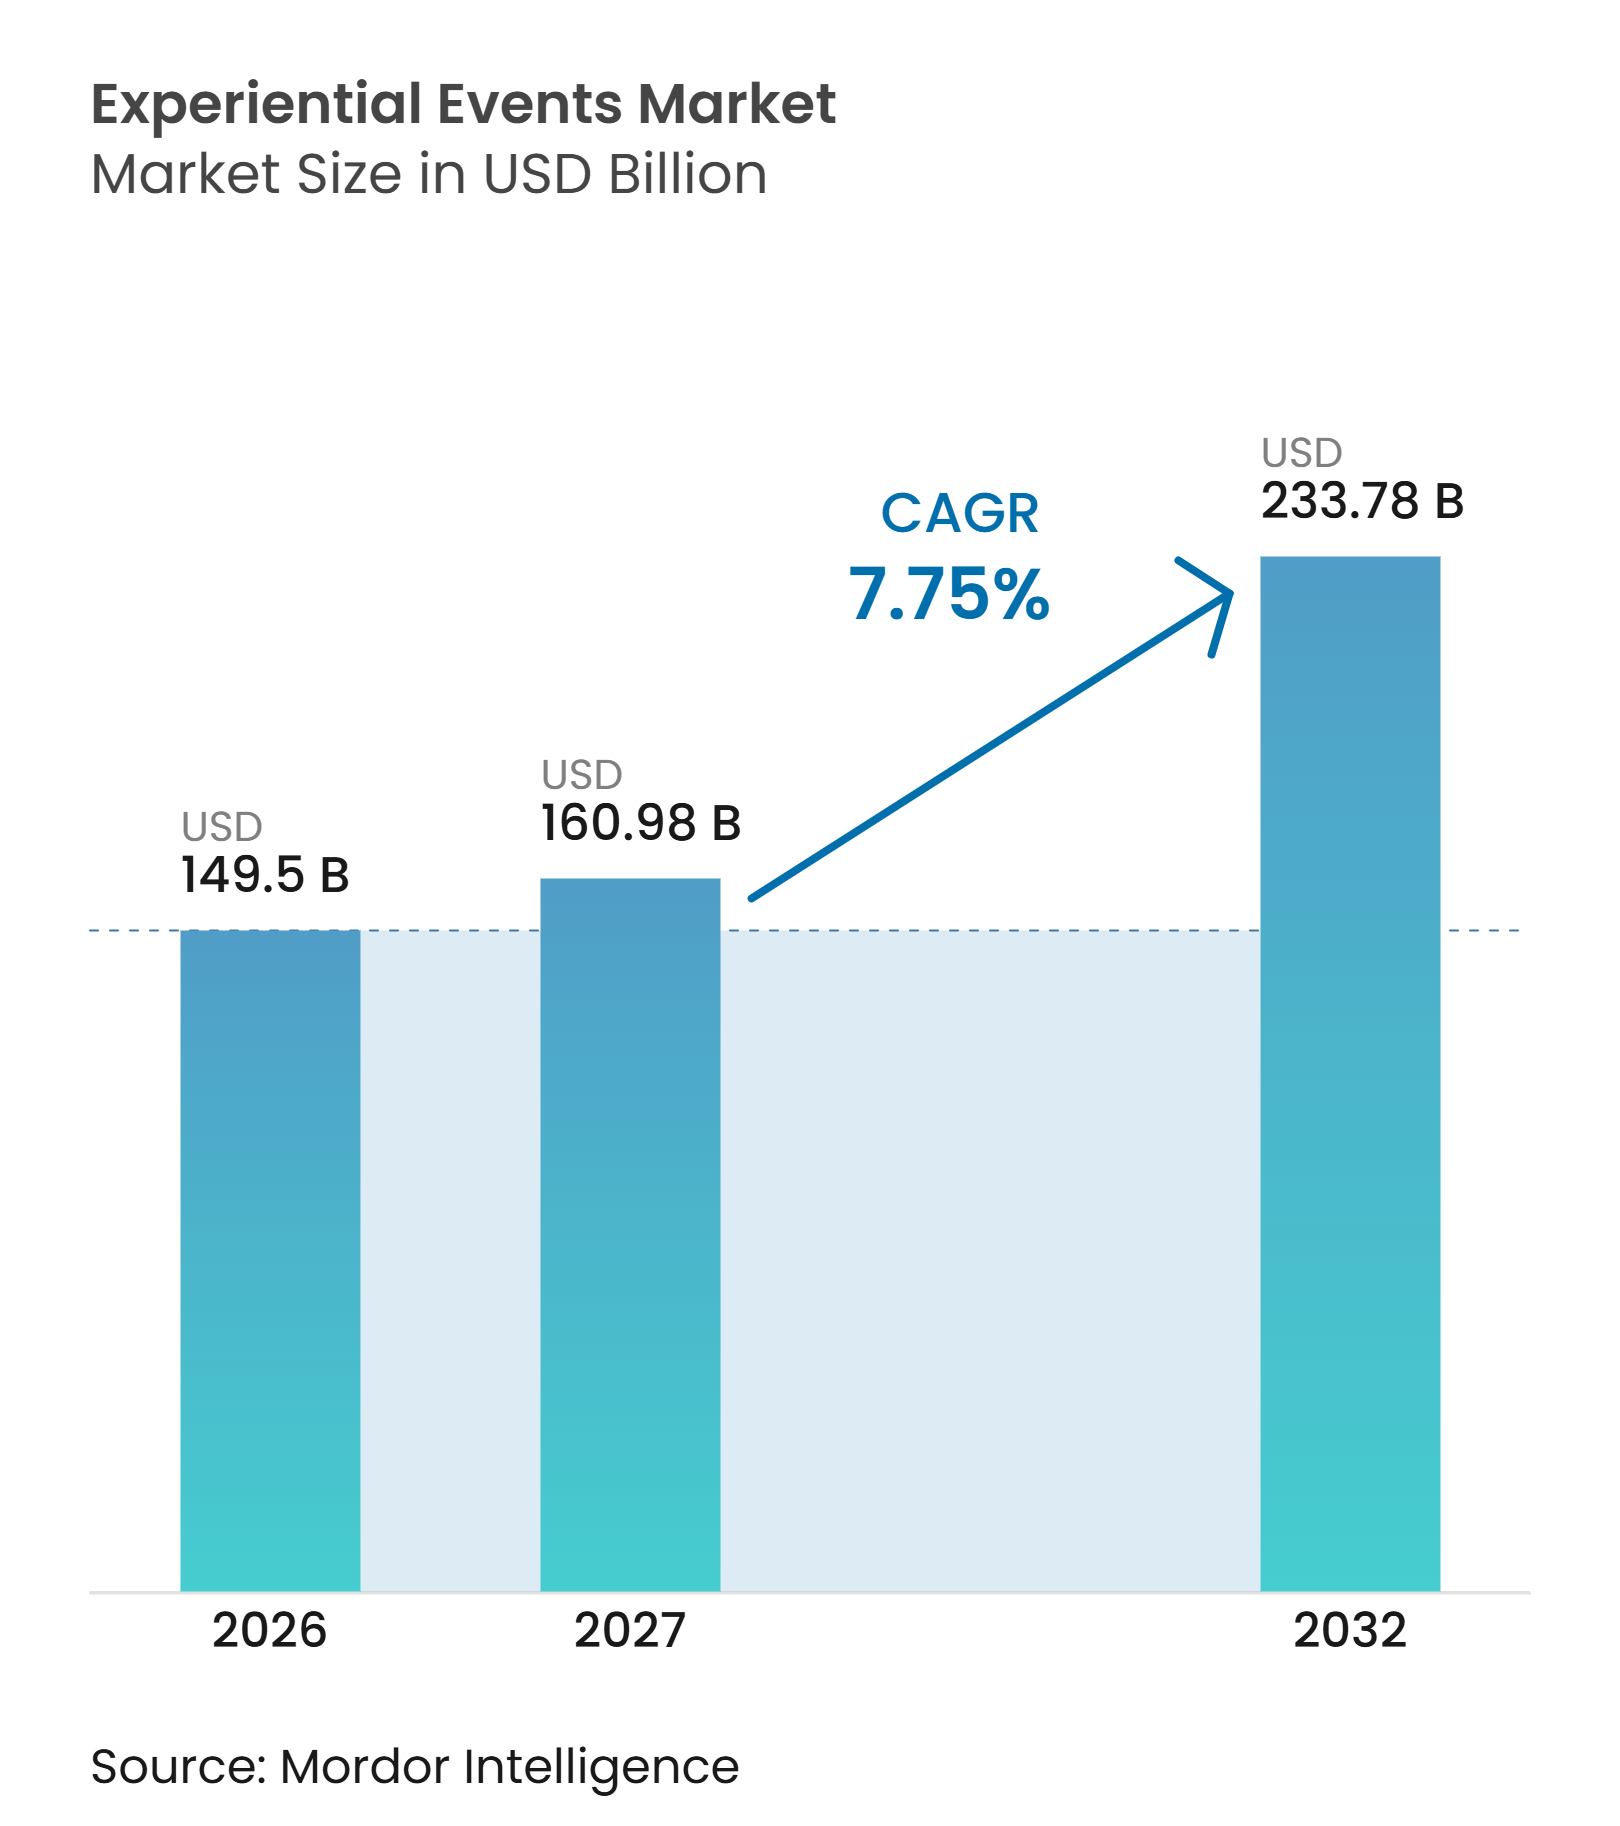
El tamaño del mercado global de eventos experienciales fue valorado en 149,50 mil millones de USD en 2026 y se estima que crecerá desde 160,98 mil millones de USD en 2027 hasta alcanzar 233,78 mil millones de USD para 2032, a una CAGR del 7,75% durante el período de pronóstico (2027-2032). El mercado global de eventos experienciales está respaldado por especialistas en marketing que consideran los eventos como un canal para el crecimiento empresarial, la diferenciación de marca y el compromiso medible con el cliente. La importante programación deportiva internacional en 2026 está atrayendo presupuestos de activación de marcas de bienes de consumo, automotriz y tecnología hacia los mercados anfitriones. El mercado está evolucionando hacia programas menos numerosos pero de mayor valor, a medida que las organizaciones priorizan la medición, la calidad de la audiencia y las actividades de seguimiento. La demanda favorece cada vez más a los proveedores que demuestran valor comercial junto con una entrega creativa. Sin embargo, la inflación de costos, la atribución incompleta, los requisitos de cumplimiento de datos y las interrupciones relacionadas con el clima siguen siendo limitaciones significativas para la entrega de eventos y los márgenes de beneficio.
Conclusiones Clave del Informe
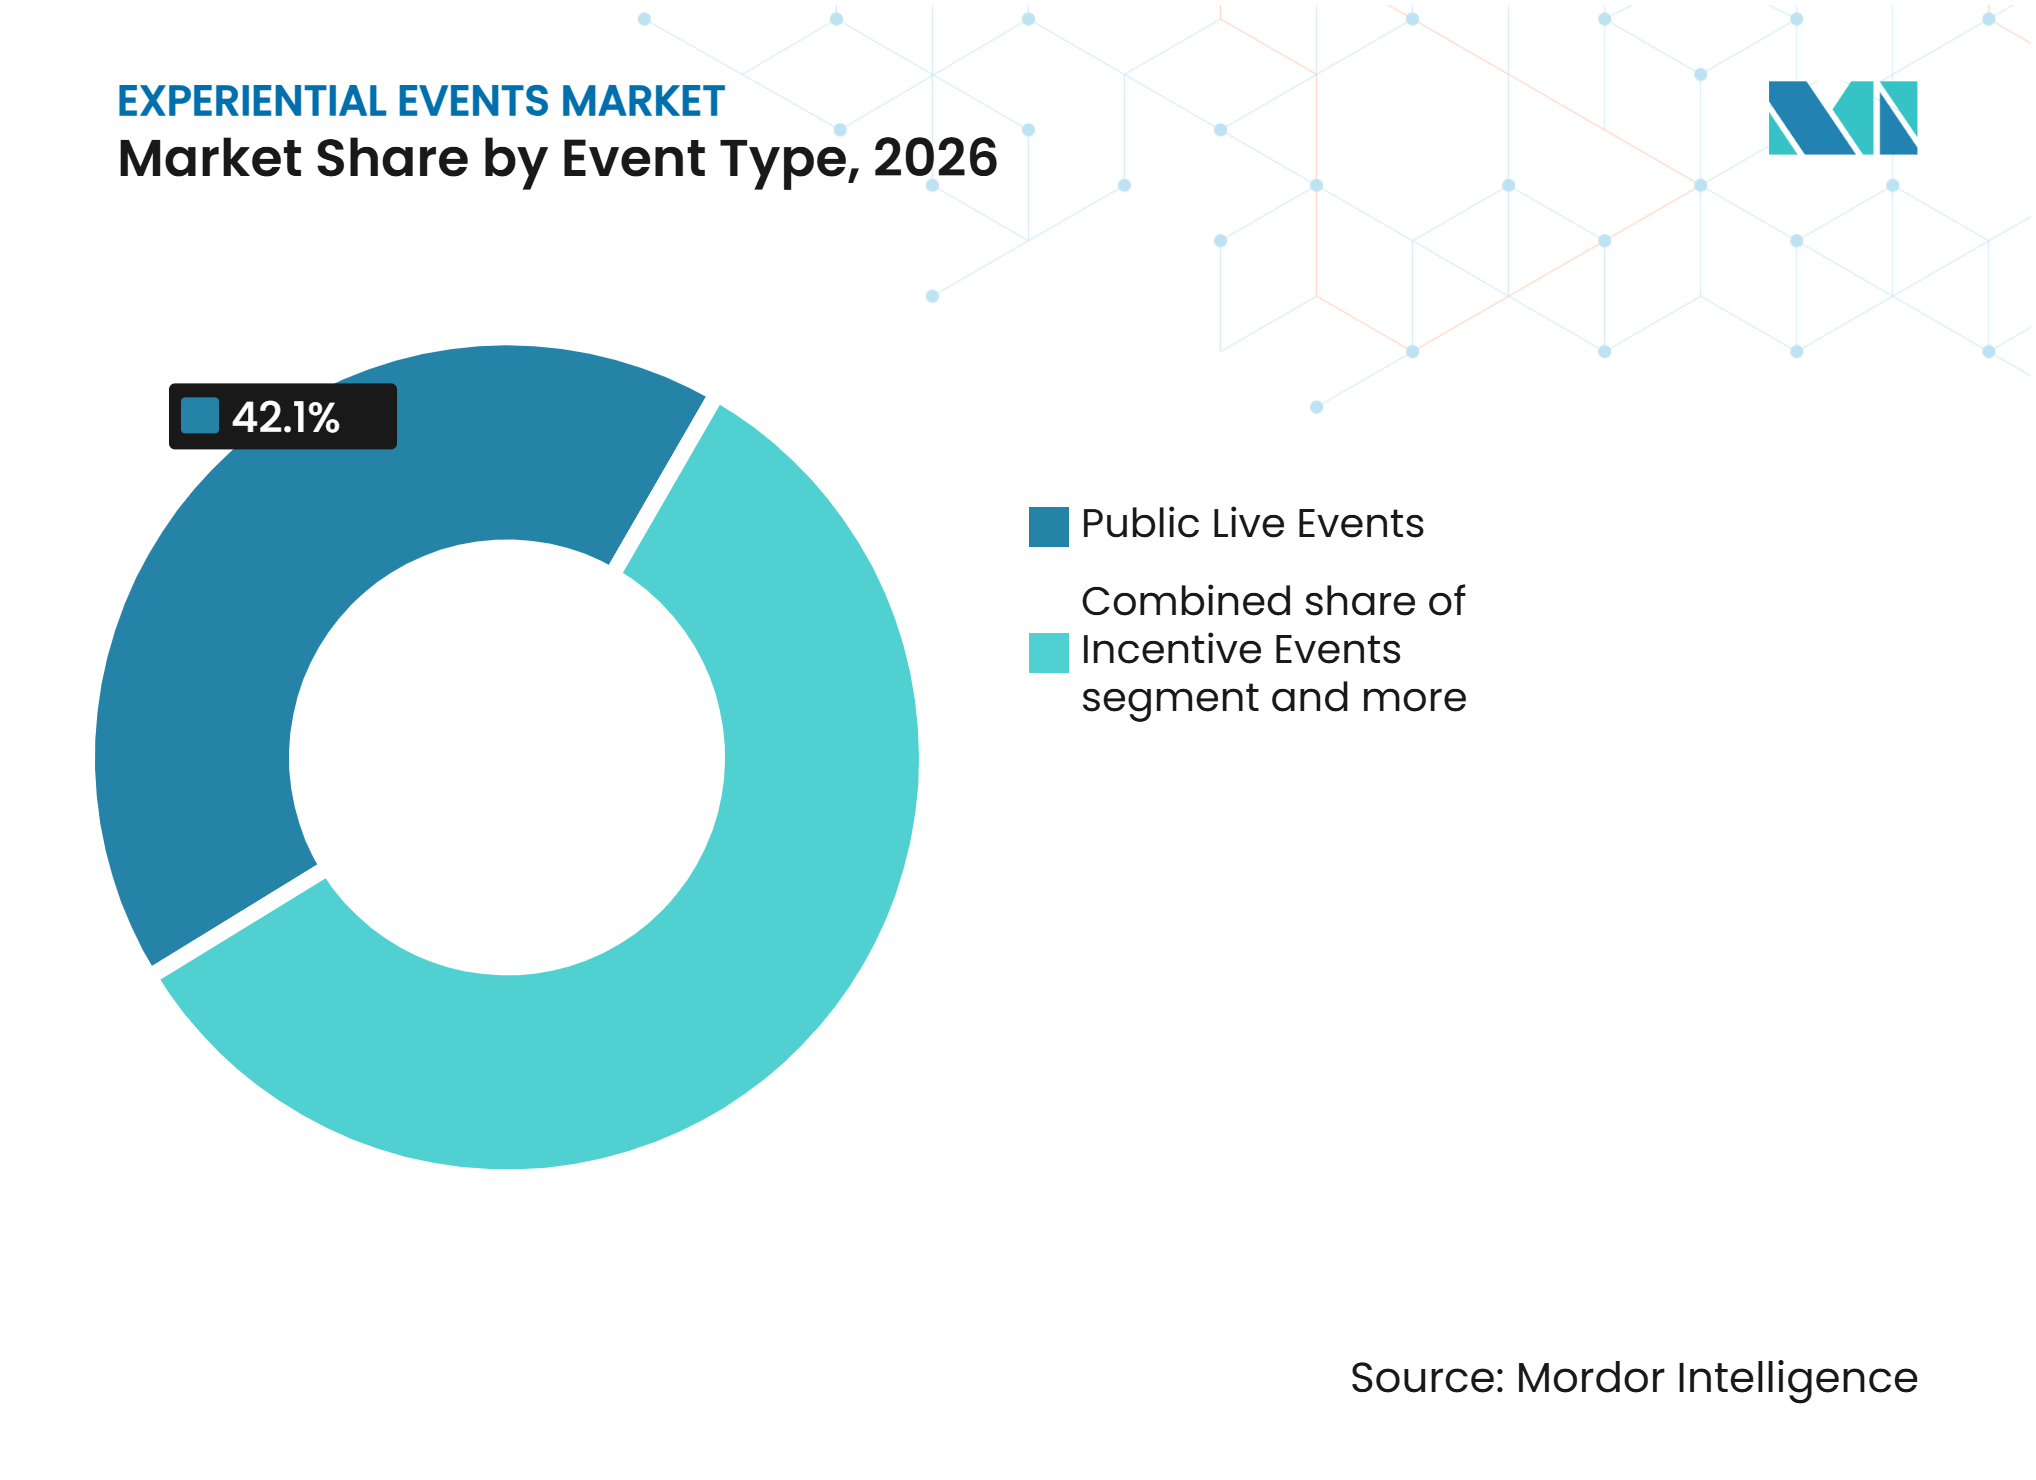
- Por tipo de evento, los Eventos Públicos en Vivo representaron el 42,10% de la participación del mercado global de eventos experienciales en 2026, y se proyecta que los Eventos de Lanzamiento de Productos y Activación de Marca crezcan a una CAGR del 8,75% hasta 2032.
- Por formato de evento, los Eventos Presenciales representaron el 86,30% de la participación del mercado global de eventos experienciales en 2026, y se proyecta que los Eventos Híbridos crezcan a una CAGR del 10,30% hasta 2032.
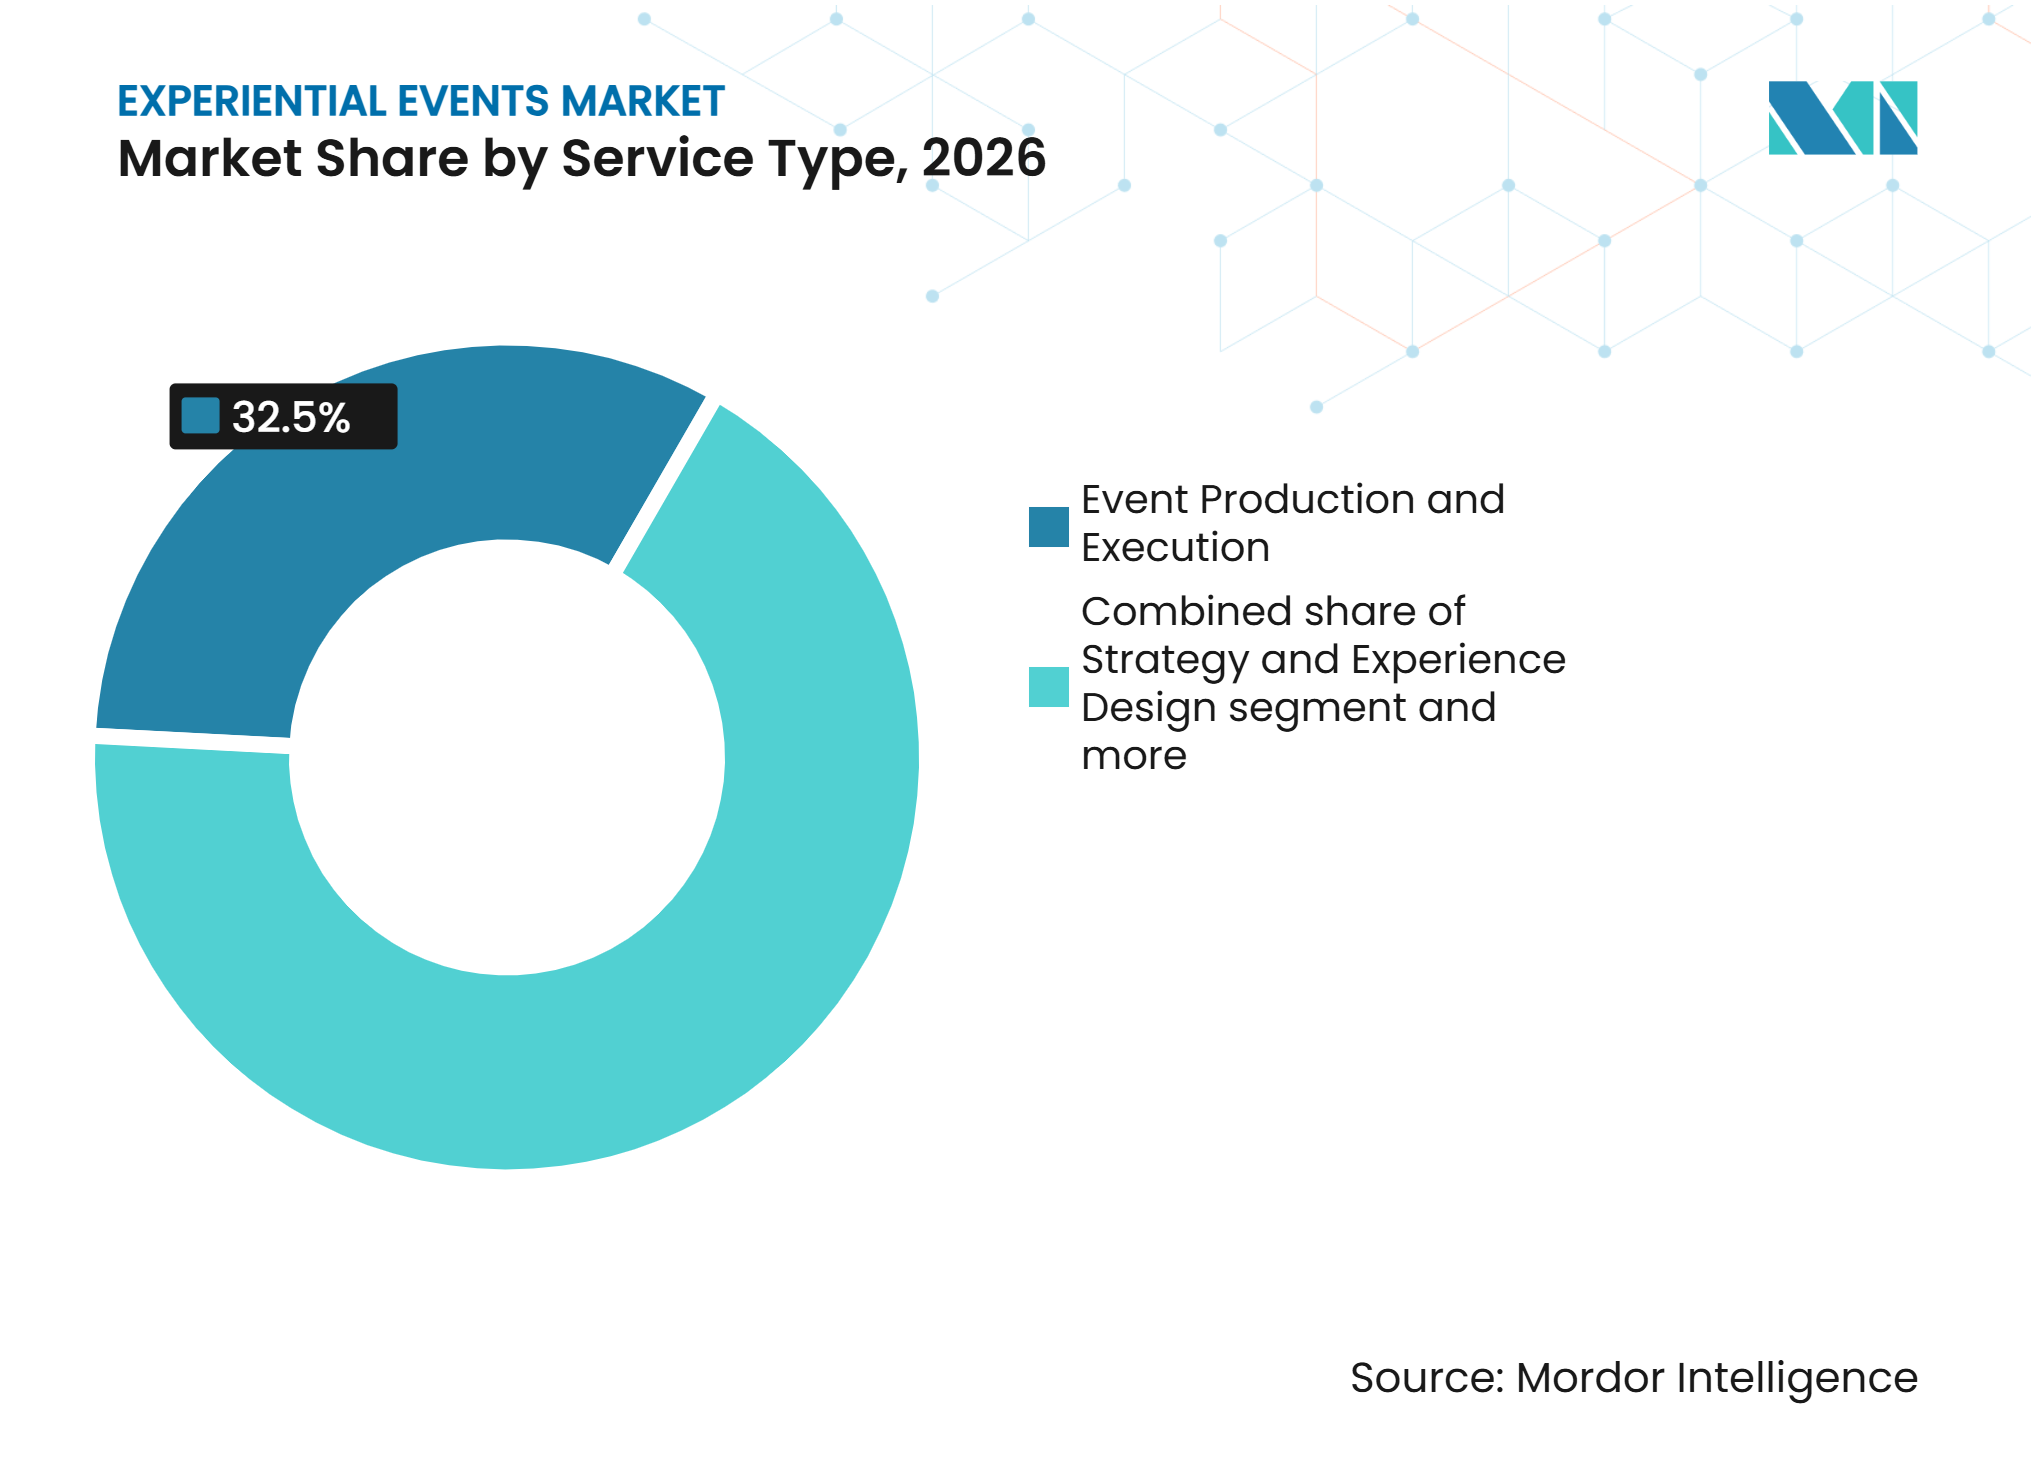
- Por tipo de servicio, la Producción y Ejecución de Eventos representó el 32,50% de la participación del mercado global de eventos experienciales en 2026, y se proyecta que la Estrategia y el Diseño de Experiencias crezca a una CAGR del 9,62% hasta 2032.
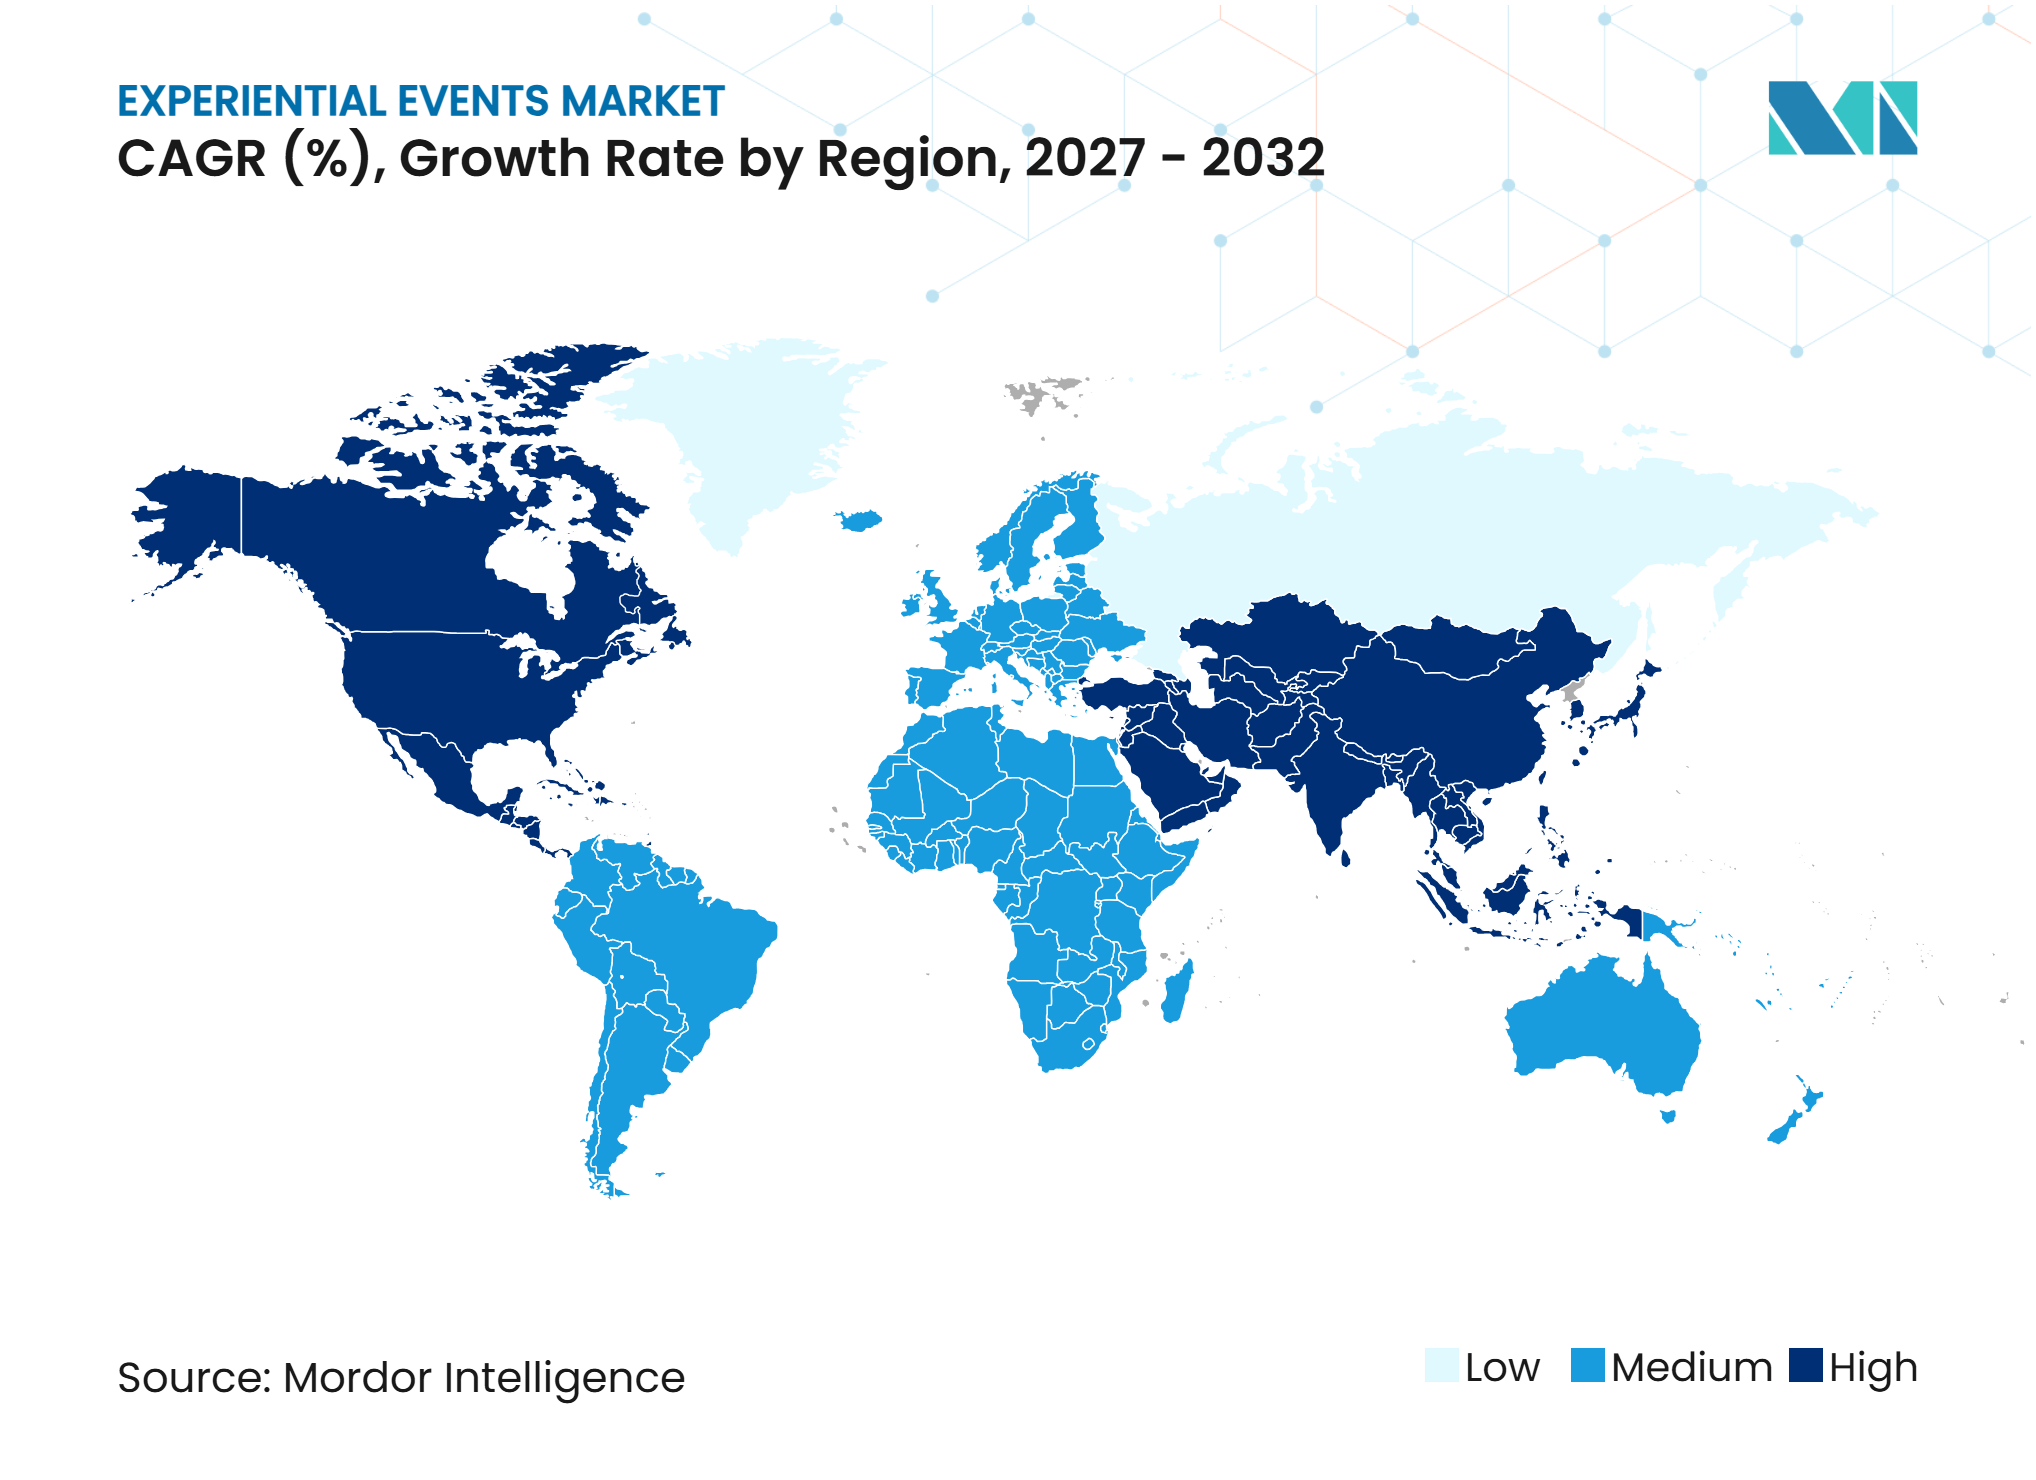
- Por geografía, América del Norte representó el 49,70% de la participación del mercado global de eventos experienciales en 2026, y se proyecta que Asia-Pacífico crezca a una CAGR del 10,25% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Experiencias de Marca Medibles | +1.8% | Global | Mediano plazo (2-4 años) |
| Cambio Corporativo hacia el Crecimiento Impulsado por Eventos y la Construcción de Comunidades | +1.5% | Global | Mediano plazo (2-4 años) |
| Expansión de Capas Híbridas y de Amplificación Digital | +1.3% | Global, América del Norte y Europa lideran | Corto plazo (≤ 2 años) |
| Personalización Habilitada por IA y Análisis del Retorno sobre la Inversión de Eventos | +1.0% | Global, América del Norte como núcleo y expansión hacia Asia-Pacífico | Corto plazo (≤ 2 años) |
| Microeventos de Ciclo Corto y Replicación de Pop-Ups Modulares | +0.7% | Global, Asia-Pacífico y mercados emergentes en aceleración | Mediano plazo (2-4 años) |
| Comercio Integrado en Recintos y Convergencia con Medios Minoristas | +0.5% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Experiencias de Marca Medibles
La responsabilidad en marketing está redefiniendo la forma en que las organizaciones evalúan el gasto en eventos. Cvent informa que cada vez más especialistas en marketing vinculan la actividad de eventos con el crecimiento empresarial y utilizan la programación en vivo para diferenciar sus marcas. Como resultado, la contribución al pipeline, la calidad de los leads y la conversión son más importantes que la asistencia por sí sola. Los proveedores que integran datos de registro, participación en el sitio y registros de gestión de relaciones con clientes ayudan a los clientes a justificar el gasto durante las revisiones internas de presupuesto. En consecuencia, el mercado global de eventos experienciales favorece a las agencias y plataformas que incorporan la medición en el diseño del programa en lugar de añadirla después de que concluye un evento.
Cambio Corporativo hacia el Crecimiento Impulsado por Eventos y la Construcción de Comunidades
Las empresas están integrando cada vez más los eventos experienciales en sus estrategias de marketing para fortalecer la visibilidad de la marca, generar leads y profundizar las relaciones con los clientes. El informe Splash’s 2025 Outlook on Events encontró que el 57% de los especialistas en marketing planeaban organizar más eventos con socios, mientras que el 44% esperaba organizar más eventos propios[1]. Esta tendencia respalda la demanda de lanzamientos de productos, activaciones de marca, experiencias inmersivas e interacciones interactivas con clientes. Los clientes corporativos requieren cada vez más eventos que vinculen la participación de la audiencia con objetivos de marketing y empresariales medibles. Para los proveedores de eventos experienciales, los programas corporativos recurrentes crean oportunidades para asegurar contratos repetidos y construir relaciones a largo plazo con los clientes.
Expansión de Capas Híbridas y de Amplificación Digital
Más allá de la asistencia física, las plataformas digitales amplían el alcance de las campañas a través de transmisiones en vivo, contenido interactivo, redes virtuales y participación posterior al evento. La investigación de participación en eventos de Swapcard de 2025 abarcó más de 600 eventos organizados por organizadores de ferias comerciales y empresas de medios, y encontró que más del 40% de los leads se generaron antes de que comenzaran los eventos[2]. Esto destaca la importancia de la participación digital a lo largo del ciclo de vida del evento. Estas capacidades permiten a las agencias de marketing experiencial involucrar a las audiencias antes de las activaciones en el sitio, mantener el contacto después de los eventos y proporcionar a los patrocinadores oportunidades adicionales de generación de leads e interacción con la audiencia. La integración de puntos de contacto digitales con experiencias físicas puede mejorar la continuidad de la campaña y ayudar a los organizadores a demostrar resultados comerciales más allá de la asistencia.
Personalización Habilitada por IA y Análisis del Retorno sobre la Inversión (ROI) de Eventos
La inteligencia artificial se adopta cada vez más en los flujos de trabajo de planificación y participación de audiencias en el sector de eventos. La Asociación Profesional de Gestión de Convenciones (PCMA) informó un uso generalizado de la IA entre los planificadores de eventos, destacando su papel en la planificación, la selección de contenidos y la gestión de flujos de trabajo. La IA es más eficaz cuando ayuda a los equipos a identificar patrones probables de asistencia, personalizar recomendaciones de sesiones y detectar baja participación durante los eventos. Estas capacidades pueden mejorar la asignación de recursos para personal, catering, espacios para eventos y actividades de patrocinadores. En el mercado global de eventos experienciales, la IA también aumenta el valor de los datos de primera parte con consentimiento, ya que la personalización efectiva depende de información confiable sobre clientes y asistentes.
Análisis de Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación de Costos de Recintos, Mano de Obra y Producción | -1.5% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Atribución Fragmentada del ROI entre Puntos de Contacto Presenciales y Digitales | -0.8% | Global | Mediano plazo (2-4 años) |
| Fricción por Cumplimiento de Privacidad, Consentimiento y Datos Biométricos | -0.5% | Europa y América del Norte como núcleo | Mediano plazo (2-4 años) |
| Exposición a la Volatilidad Climática e Interrupciones en Destinos para Eventos al Aire Libre | -0.4% | Global, mayor efecto en eventos al aire libre y en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Costos de Recintos, Mano de Obra y Producción
La inflación de costos sigue siendo la principal limitación operativa para organizadores, agencias y proveedores. La Asociación de la Industria de Reuniones (MIA) informó que el 89% de las organizaciones de eventos del Reino Unido experimentaron aumentos de costos con un promedio del 12%, mientras que los aumentos de precios promediaron el 7%. Estas presiones afectan los alquileres de recintos, la mano de obra técnica, la construcción escénica, el transporte y el personal temporal[3]. La Asociación de Proveedores y Servicios de Eventos (ESSA) también informó desafíos de contratación entre los proveedores de eventos del Reino Unido, lo que puede limitar la capacidad durante los períodos de mayor demanda. Los proveedores están respondiendo mediante el uso de activos modulares, la aplicación de aumentos de precios selectivos, la contratación anticipada y la priorización de programas con componentes repetibles.
Atribución Fragmentada del ROI entre Puntos de Contacto Presenciales y Digitales
La atribución sigue siendo un desafío cuando el recorrido del cliente comienza en un evento y concluye a través de otros canales semanas o meses después. Cvent informó que muchos expositores carecen de un camino claro para lograr un retorno razonable antes de participar en un evento. Los datos en el sitio, incluidos los escaneos de credenciales, la asistencia y la participación en sesiones, no revelan automáticamente el comportamiento de compra posterior. El desafío se intensifica cuando organizadores, expositores, agencias y plataformas digitales controlan por separado distintas porciones de los datos. Como resultado, las empresas pueden retrasar la aprobación de patrocinios y programas plurianuales, incluso cuando las actividades del evento generan una participación positiva de los clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Preferencias del Consumidor y Patrones de Gasto
Las preferencias de los consumidores están evolucionando hacia experiencias distintivas y socialmente atractivas. Las audiencias más jóvenes valoran las reuniones espontáneas y las actividades que reflejan la cultura local. El Estudio Social 2025 de Eventbrite encontró que el 79% de los encuestados estaba interesado en eventos que los conectaran con su comunidad local, destacando oportunidades para festivales de barrio, pop-ups y activaciones culturalmente específicas. Las prioridades difirieron para los eventos profesionales. La investigación de Freeman de 2025 identificó el aprendizaje, el networking y las conexiones significativas en la industria como impulsores clave del valor para los asistentes. Los organizadores pueden adaptar los formatos a la intención de la audiencia enfatizando el descubrimiento social para los eventos de consumo y las conexiones valiosas para las reuniones de negocios, en lugar del espectáculo en todas las experiencias.
Las intenciones de gasto respaldaron la programación de eventos recurrentes. Eventbrite encontró que el 76% de los consumidores planeaba mantener o aumentar el gasto en eventos, mientras que el 36% de los encuestados de la Generación Z esperaba aumentar sus presupuestos. Luminate informó que los consumidores estadounidenses de la Generación Z gastaron un promedio de 101 USD por mes en música en vivo en el primer trimestre de 2026, en comparación con 94 USD entre los Millennials. Estas tendencias respaldaron precios de entradas variados, experiencias repetibles y promociones dirigidas para fomentar la asistencia recurrente.
Inteligencia sobre el Rendimiento del Mercado de Servicios
Los precios de los eventos experienciales enfrentan presión por el aumento de los costos de producción y un mayor escrutinio de los clientes sobre los retornos de las campañas. El Informe Global de Abastecimiento de Planificadores 2026 de Cvent encontró que el 72% de los planificadores esperaba que los costos de los eventos aumentaran hasta un 20%, mientras que el 69% anticipaba incrementos en el presupuesto. Esta brecha desafía a las agencias a mantener la calidad de producción en medio de la inflación de proveedores y recintos. En 2025, el 89% de los profesionales de eventos encuestados por BizBash y Czarnowski Collective identificaron las limitaciones presupuestarias como su principal desafío. Las instalaciones modulares, los activos reutilizables y los desgloses de costos transparentes pueden ayudar a los clientes a priorizar los elementos creativos de alto impacto mientras controlan el gasto. La disciplina de costos es, por tanto, un factor competitivo en lugar de una base para aumentos de precios uniformes en todo el mercado.
Las campañas experienciales se evalúan cada vez más por su contribución al pipeline, los ingresos y la conversión de clientes. El Informe de Crecimiento Impulsado por Eventos 2026 de Cvent encontró que el 74% de los especialistas en marketing podía atribuir el pipeline directamente a los puntos de contacto de eventos, mientras que el 72% informó cierres de acuerdos más rápidos cuando los prospectos asistían a eventos. La medición sigue siendo una limitación: el Splash Outlook on Events de 2025 encontró que el 41% de los especialistas en marketing tenía dificultades para medir el retorno sobre la inversión (ROI) de los eventos o desarrollar eventos competitivos. Esta brecha impulsa la demanda de registro integrado, captura de leads, atribución de gestión de relaciones con clientes (CRM) y seguimiento de ventas posterior al evento. Los proveedores que vinculan la participación con leads calificados y resultados de ventas pueden justificar los presupuestos de los clientes, mientras que las marcas pueden asignar el gasto a eventos con resultados comerciales más sólidos.
Análisis de Segmentos
Por Tipo de Evento:
Los Eventos Públicos Lideran en Volumen Mientras los Lanzamientos de Productos Impulsan el CrecimientoLos Eventos Públicos en Vivo representaron el 42,10% del mercado global de eventos experienciales en 2026. El segmento incluye giras de conciertos, activaciones deportivas, festivales y programas cívicos que atraen grandes audiencias y crean inventario de patrocinios. Su escala refleja el atractivo sostenido del entretenimiento en vivo y la importante programación deportiva que atrae la participación internacional de marcas. Live Nation informó que los artistas de habla no inglesa representaron el doble de sus 50 actos de gira principales en comparación con 2019, lo que indica una representación más amplia de la audiencia en la actividad de giras. Los programas públicos también generan ingresos a través de la venta de entradas, alimentos y bebidas, mercancía y activaciones de socios.
Se prevé que los Eventos de Lanzamiento de Productos y Activación de Marca crezcan a una CAGR del 8,75% hasta 2032. Las marcas utilizan estos programas para permitir la interacción directa con el producto, recopilar datos de primera parte con consentimiento y crear contenido para el marketing de seguimiento. Este formato permite a los clientes, socios de canal y representantes de medios experimentar los productos directamente. Los ciclos de activación más cortos en torno a las actualizaciones de productos pueden distribuir la inversión a lo largo del año y reducir la dependencia de un único lanzamiento importante. Estos factores respaldan la demanda de agencias que combinan servicios creativos, logística, captura de contenido y seguimiento medible en toda la industria de eventos experienciales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Formato de Evento:
La Presencia Física Sigue Siendo Central Mientras los Eventos Híbridos Amplían el AlcanceLos eventos presenciales representaron el 86,30% del valor del mercado global en 2026. Los formatos físicos siguen siendo esenciales donde la construcción de confianza, el networking, las demostraciones de productos y las experiencias compartidas de la audiencia influyen en la calidad del programa. Son particularmente relevantes para exposiciones, reuniones corporativas, entretenimiento en vivo y viajes de incentivo. Freeman señaló que los participantes de asociaciones priorizan el aprendizaje, el networking y las relaciones con proveedores, que las interacciones directas suelen respaldar de manera más efectiva. La escala de los eventos presenciales sostiene la demanda de recintos, producción audiovisual, escenografía, catering, transporte y personal en el sitio.
Se proyecta que los eventos híbridos crezcan a una CAGR del 10,30% hasta 2032. Este formato combina la programación presencial con la distribución digital para involucrar a los participantes remotos. También extiende la disponibilidad del contenido a través de sesiones grabadas, visualización posterior al evento, participación digital de patrocinadores y seguimiento en línea. La Asociación Profesional de Gestión de Convenciones (PCMA) informó una adopción generalizada de la IA en la planificación de eventos, lo que puede fortalecer los programas híbridos cuando los organizadores integran datos de participación física y digital. La demanda de formatos híbridos en el mercado global de eventos experienciales está respaldada por compradores que buscan interacción personal y acceso más amplio sin considerar la programación virtual como un sustituto completo de la asistencia en vivo.
Por Tipo de Servicio:
La Producción Mantiene la Escala Mientras la Estrategia y el Diseño Ganan ValorLa Producción y Ejecución de Eventos representó el 32,50% de la participación del mercado global de eventos experienciales en 2026. Esta área de servicio incluye la entrega audiovisual, la escenografía, la construcción, las operaciones del evento, la dirección técnica, el control del espectáculo y la gestión en el sitio. Requiere mano de obra especializada, equipos, coordinación de recintos y estrictos calendarios de entrega. Las presiones de costos son particularmente altas en esta parte de la cadena de valor, ya que los proveedores deben asegurar personal y equipos antes de que se abra un evento. Los hallazgos de costos de la Asociación de la Industria de Reuniones explican por qué los socios de producción negocian cada vez más el alcance del proyecto, los plazos de reserva y las solicitudes de cambio de los clientes.
Se prevé que la Estrategia y el Diseño de Experiencias crezca a una CAGR del 9,62% hasta 2032. Los clientes están asignando más trabajo a socios que definen objetivos, recorridos de la audiencia, temas de contenido, planes de medición y seguimiento comercial antes de que comience la producción. Este enfoque fortalece la conexión entre las decisiones creativas y los resultados empresariales. La adquisición de FIRST por parte de Encore ilustra el interés de los grupos liderados por la producción en expandirse hacia la experiencia de marca y los servicios estratégicos. Es probable que la industria de eventos experienciales recompense a los proveedores que combinen una planificación disciplinada con una ejecución confiable.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
América del Norte representó el 49,70% del mercado global de eventos experienciales en 2026. La región cuenta con recintos consolidados, proveedores de producción, agencias, redes de venta de entradas y compradores corporativos. La programación deportiva y de entretenimiento en Estados Unidos, Canadá y México crea oportunidades de activación de marca. La adquisición por parte de Live Nation de SD Concerts, promotora con sede en la República Dominicana, en mayo de 2025, amplió su alcance regional en América del Sur y el Caribe, incluyendo mercados como Chile, Colombia y Puerto Rico. La CCPA y los marcos de privacidad estatales relacionados rigen el uso de los datos de los asistentes. La región sigue siendo un banco de pruebas para la personalización habilitada por IA, la entrega híbrida y la medición basada en el consentimiento.
Se proyecta que Asia-Pacífico crezca a una CAGR del 10,25% hasta 2032, respaldado por la demanda interna, la actividad empresarial internacional y la demanda de exposiciones, lanzamientos y activaciones. Los ingresos por exposiciones de India alcanzaron el 133% de su nivel de 2019, destacando el potencial de expansión. UFI (Asociación Global de la Industria de Exposiciones) realiza un seguimiento del desarrollo del mercado de exposiciones[4]. Las principales ciudades de exposiciones de China mantienen su capacidad, mientras que Vietnam y Singapur ofrecen oportunidades para los organizadores que se asocian localmente. El talento técnico y la capacidad de los proveedores siguen siendo limitaciones.
Europa sigue siendo una densa región de exposiciones, aunque el crecimiento más lento y la complejidad transfronteriza persisten en el Reino Unido. La empresa conjunta inD de Informa con Dubai World Trade Centre combina más de 40 marcas B2B en los sectores de salud, energía, aviación, alimentación y TIC. Refleja el creciente papel de los Emiratos Árabes Unidos como centro regional de eventos. África está atrayendo actividad de eventos organizada, mientras que América del Sur se beneficia de la demanda de giras. Las asociaciones, los proveedores locales y el cumplimiento normativo específico de cada país siguen siendo esenciales.
Inteligencia sobre la Red de Proveedores de Servicios y Expansión
El mercado global de eventos experienciales depende de empresas de producción integradas, proveedores con base en recintos, agencias especializadas en experiencias de marca y proveedores locales. En 2024, Encore entregó más de 400.000 eventos en 21 países, atendiendo aproximadamente 2.200 recintos y casi 100.000 clientes a nivel global, lo que demuestra la escala requerida para los programas en múltiples ubicaciones. Su adquisición de FIRST añadió una agencia que gestiona más de 15.000 eventos anuales, fortaleciendo la entrega de eventos corporativos externalizados. Estas redes respaldan los contratos recurrentes y la ejecución consistente, mientras que el talento técnico local, la disponibilidad de equipos y la fiabilidad de los proveedores siguen siendo fundamentales para la cobertura del servicio.
Los proveedores se están expandiendo a través de adquisiciones y asociaciones que combinan carteras de eventos con acceso a mercados regionales. Informa y Dubai World Trade Centre lanzaron inD en enero de 2026, combinando más de 40 marcas de eventos B2B, aproximadamente 1.000 empleados e ingresos proyectados que superan los 650 millones de USD. Se espera que la expansión del Dubai Exhibition Centre añada 140.000 m² de capacidad para eventos en 2026. Live Nation adquirió SD Concerts en mayo de 2025, ampliando su presencia en la República Dominicana y otros mercados de América del Sur y el Caribe. Estos desarrollos crean oportunidades para los proveedores con asociaciones regionales, producción escalable y capacidades de ejecución local.
Panorama Competitivo
Concentración del Mercado
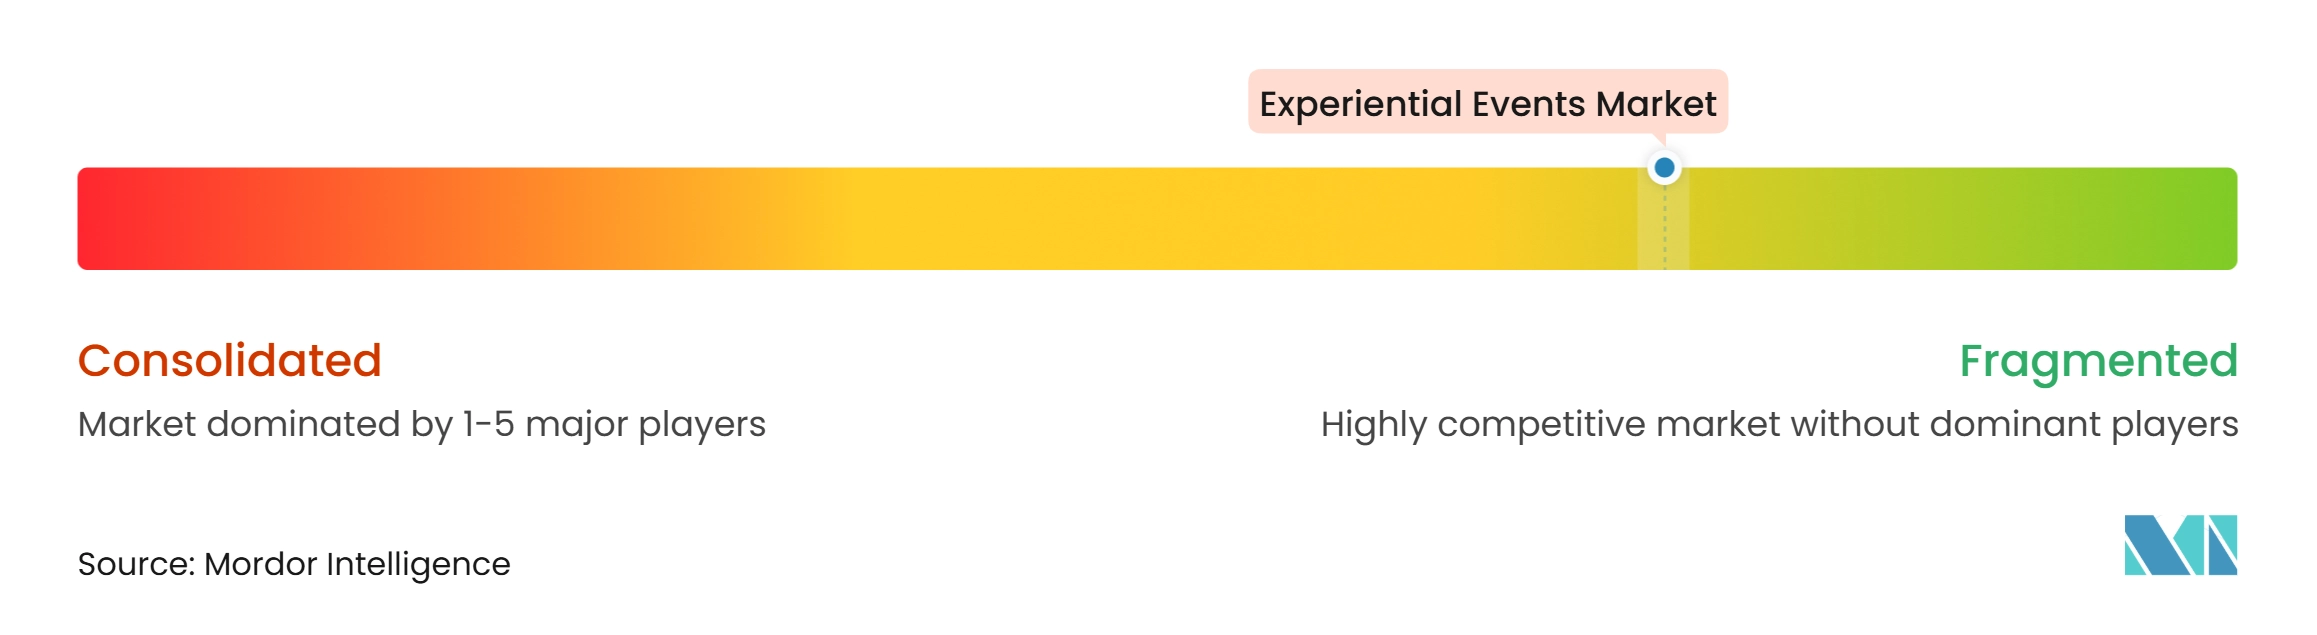
El mercado global de eventos experienciales tiene una concentración general baja. Informa PLC, Freeman, Live Nation Entertainment, Encore y GL events operan en exposiciones, producción, venta de entradas, recintos y servicios de agencia. Ninguna empresa tiene autoridad de fijación de precios en todos los formatos de eventos, geografías y servicios. Las ventajas competitivas provienen del alcance de la red, las relaciones con los clientes, la ejecución técnica, las capacidades de datos y la especialización sectorial. Esta estructura favorece a las agencias especializadas y a los proveedores locales, especialmente cuando los proveedores globales requieren socios de ejecución regional.
Las adquisiciones dirigidas han ampliado las carteras de servicios y el alcance geográfico de los principales proveedores. Encore adquirió FIRST en diciembre de 2025, añadiendo una agencia global de experiencias de marca y relaciones de servicios gestionados en campus corporativos. Adquirió Eclipse en marzo de 2026, ampliando los servicios escénicos y las capacidades de producción creativa en el Reino Unido. Informa lanzó inD con Dubai World Trade Centre en enero de 2026, añadiendo escala institucional a su plataforma de eventos B2B en India, Oriente Medio y África (IMEA).
Las operaciones sostenibles, la gestión de datos y las capacidades de servicio en mercados locales poco desarrollados también configuran la competencia. La norma ISO 20121 puede influir en la contratación del sector público y de las multinacionales. Los clientes buscan socios que combinen trabajo creativo, medición y uso permitido de los datos de los asistentes. Las marcas de tamaño mediano y las ciudades emergentes en Asia del Sur y África ofrecen oportunidades donde la demanda puede superar la oferta de agencias especializadas. Los equipos locales, los proveedores confiables y los estándares de servicio consistentes permiten a las empresas competir sin escala global.
Líderes de la Industria de Eventos Experienciales
-
Informa PLC
-
Freeman Company, LLC
-
Live Nation Entertainment, Inc.
-
Encore Global
-
GL events SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Eventos Experienciales Empresas cubiertas en este informe
- Informa PLC
- Freeman Company, LLC
- Encore Global
- GL events SA
- RX Global Ltd.
- BCD Group
- Project Worldwide
- Impact XM
- Legends Global
- CTS Eventim AG & Co. KGaA
- Live Nation Entertainment, Inc.
- Forge
- Maritz Holdings Inc.
- Comexposium Group SAS
- Deutsche Messe AG
- DRPG Group Ltd.
- ATPI Ltd.
- MCI Group
- Omnicom Group
- Production Resource Group (PRG)
Desarrollos recientes de la industria en Mercado de Eventos Experienciales
- Enero de 2026: Informa completó su asociación con Dubai World Trade Centre para lanzar inD, una empresa conjunta con participación del 52% que combina el negocio de Eventos en Vivo B2B de Informa en IMEA con la cartera de eventos de Dubai World Trade Centre (DWTC), creando un actor de escala institucional en el mercado de eventos B2B de la región del Golfo.
- Diciembre de 2025: Encore adquirió FIRST, una agencia global de experiencias de marca con oficinas en Nueva York, Londres y Singapur que gestiona más de 15.000 eventos anuales. La adquisición fortalece la entrega de eventos en campus corporativos de Encore y las capacidades de producción basadas en proyectos, particularmente para clientes de tecnología, servicios financieros y servicios profesionales.
- Noviembre de 2025: Encore anunció la adquisición de Eclipse, una empresa de producción de eventos con sede en el Reino Unido con experiencia en servicios escénicos y producción creativa, ampliando aún más la capacidad de producción de Encore y las relaciones con recintos de alto perfil en Londres y en todo el Reino Unido.
- Mayo de 2025: Live Nation adquirió SD Concerts, la principal empresa de entretenimiento en vivo de la República Dominicana y promotora en 8 países de América del Sur y el Caribe, integrando la plataforma de venta de entradas de SD en el ecosistema de Ticketmaster y fortaleciendo su infraestructura de giras en América del Sur.
Alcance del Informe del Mercado Global de Eventos Experienciales
El informe del mercado global de eventos experienciales analiza experiencias en vivo, híbridas y virtuales diseñadas para involucrar a las audiencias, construir marcas e impulsar la participación en eventos corporativos, exposiciones y ferias comerciales, lanzamientos de productos y activaciones de marca, eventos de incentivo y eventos públicos en vivo a nivel mundial. El mercado está segmentado por tipo de evento, formato de evento, tipo de servicio y geografía. El estudio examina los principales impulsores, incluida la demanda de experiencias de marca medibles, el crecimiento impulsado por eventos, la participación híbrida, la personalización habilitada por IA, los pop-ups modulares y el comercio integrado en recintos, junto con las restricciones como la inflación de costos de recintos y producción, la medición fragmentada del ROI, los requisitos de privacidad de datos y las interrupciones relacionadas con el clima. Evalúa las redes de proveedores, la expansión geográfica, los precios de los eventos, los costos de adquisición de clientes, las preferencias de la audiencia, los patrones de gasto y la frecuencia de participación. El informe proporciona tamaño del mercado y pronósticos de crecimiento, análisis a nivel regional y de país, evaluaciones del panorama competitivo y participación de mercado, desarrollos estratégicos y perfiles de los principales proveedores de eventos experienciales. También explora oportunidades en sistemas de activación modulares, soluciones de datos para eventos y patrocinios vinculados a resultados. Las estimaciones y pronósticos del mercado se presentan en valor (USD) para todos los segmentos cubiertos.
Resumen de la segmentación
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de eventos experienciales para 2032?
Se proyecta que el sector alcance 233,78 mil millones de USD para 2032, creciendo a una CAGR del 7,75% desde 2027.
¿Qué tipo de evento tiene la mayor participación del valor global?
Los Eventos Públicos en Vivo lideran con el 42,10% del valor global en 2026, respaldados por conciertos, activaciones deportivas, festivales y programación cívica.
¿Qué formato de evento está creciendo más rápido?
Se prevé que los Eventos Híbridos crezcan a una CAGR del 10,30% hasta 2032, a medida que los compradores combinan la interacción física con el alcance digital y la captura de datos.
¿Por qué los eventos de activación de marca están ganando demanda?
Se espera que los Eventos de Lanzamiento de Productos y Activación de Marca crezcan a una CAGR del 8,75% porque las marcas los utilizan para la interacción con el producto, datos de primera parte con consentimiento y marketing de seguimiento.
¿Qué región se expandirá más rápido hasta 2032?
Se proyecta que Asia-Pacífico registre una CAGR del 10,30%, respaldado por la demanda interna, la actividad empresarial y el desarrollo de exposiciones y capacidad de activación.
¿Cuál es el principal desafío operativo para los proveedores de eventos?
La inflación de costos de recintos, mano de obra y producción es el principal desafío, con la Asociación de la Industria de Reuniones (MIA) informando aumentos de costos promedio del 12% entre las organizaciones de eventos del Reino Unido encuestadas.