
Marktgröße und Marktanteile für Erlebnisveranstaltungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
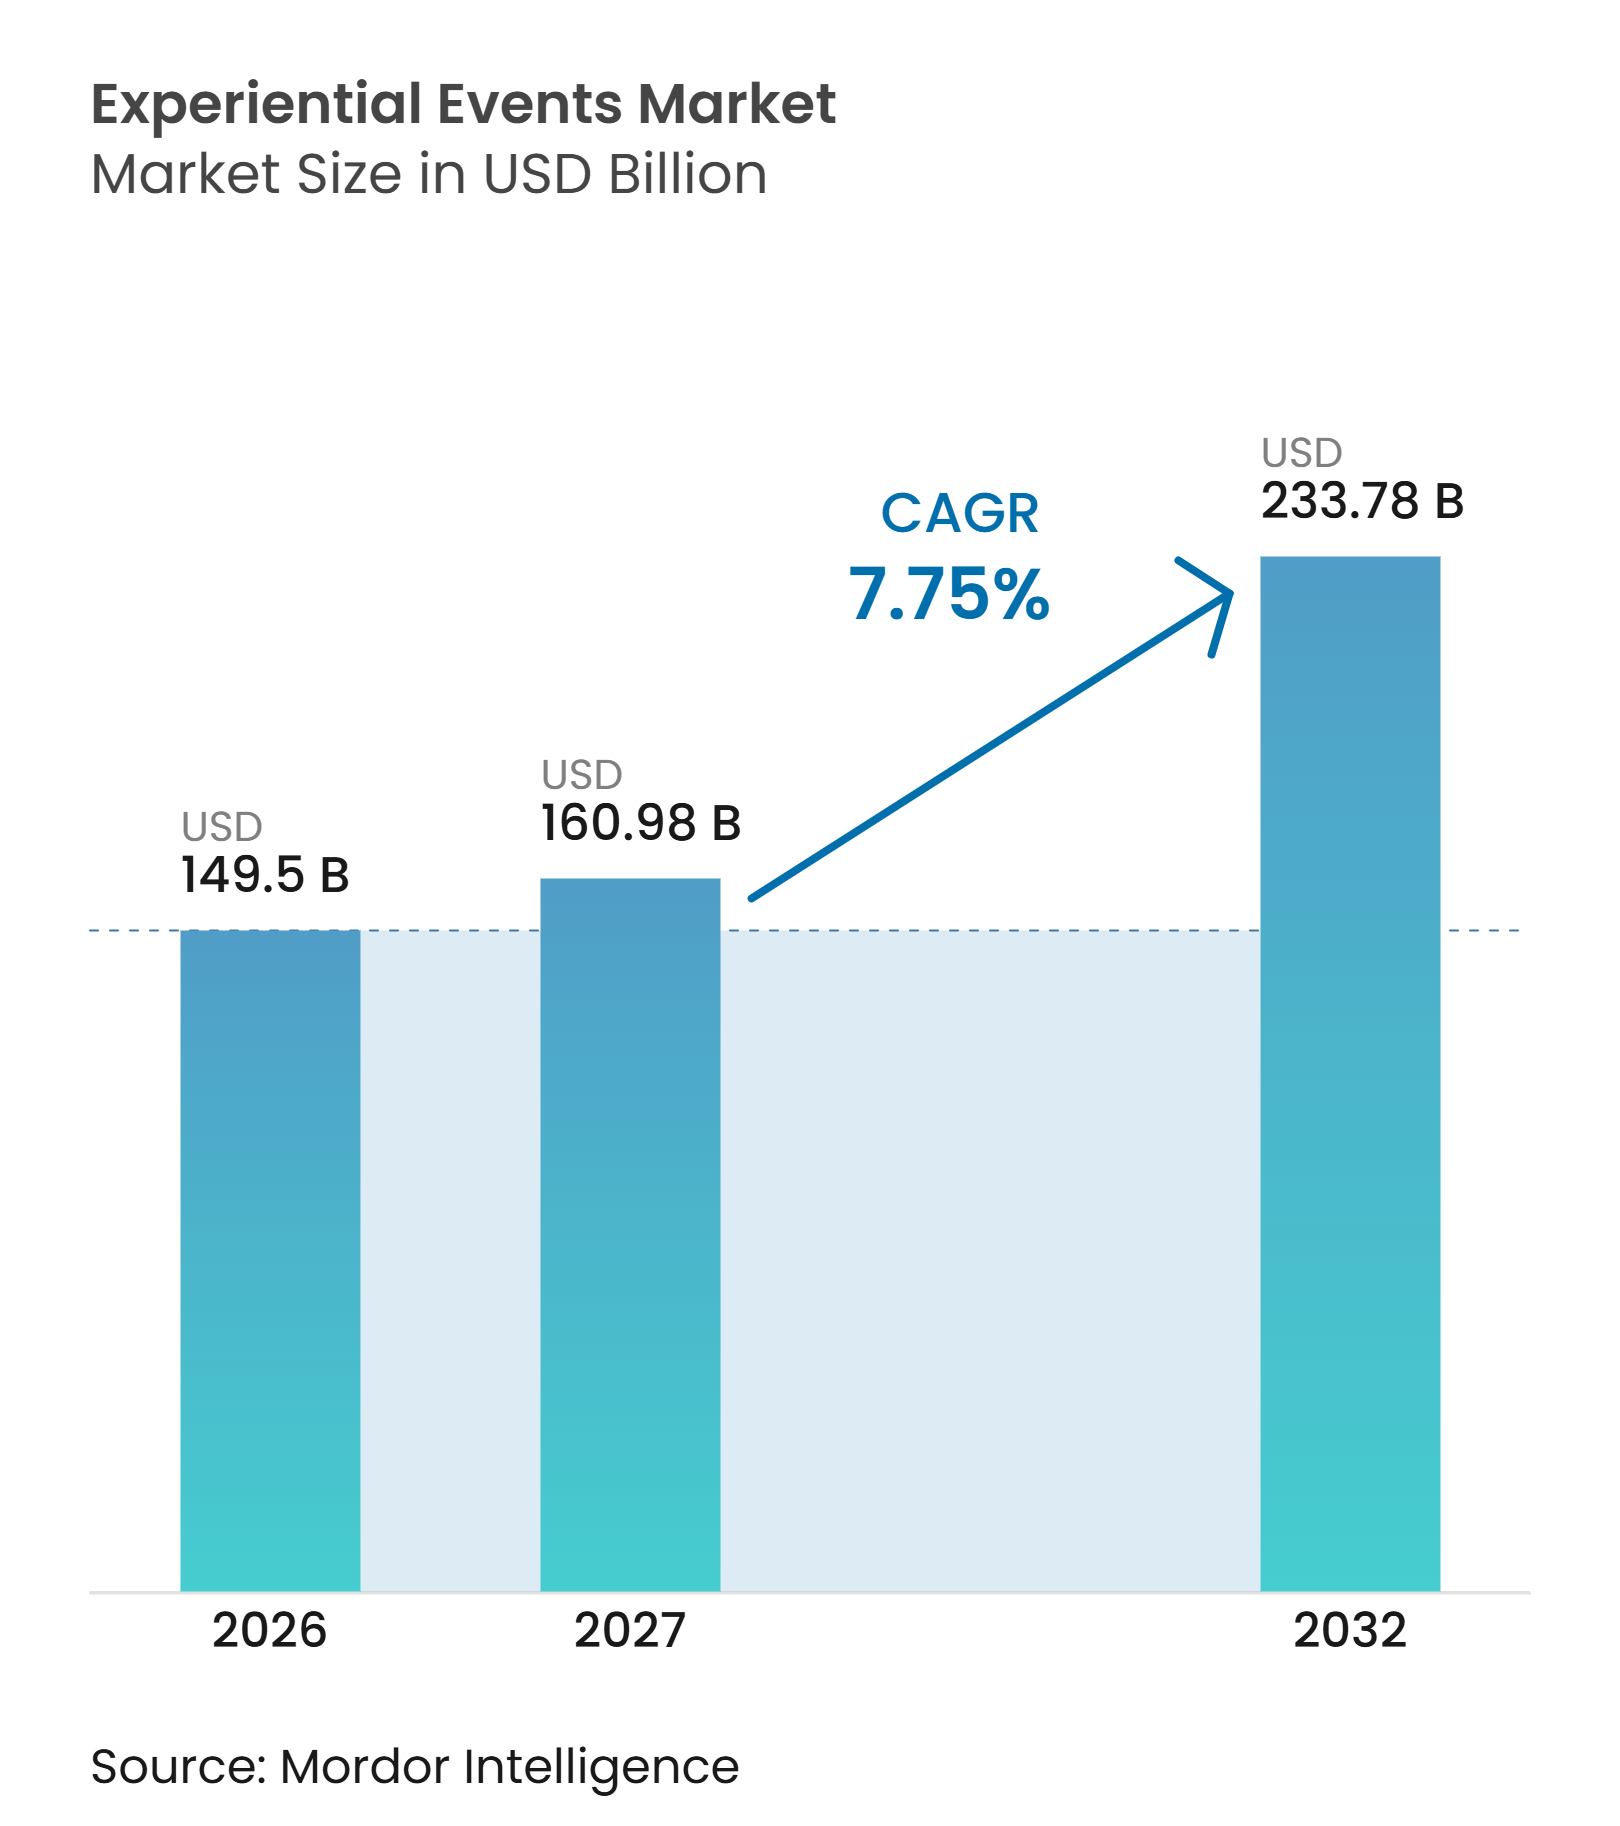
| Marktgröße (2027) | 160.98 Milliarden US-Dollar |
| Marktgröße (2032) | 233.78 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Erlebnisveranstaltungen von Mordor Intelligence
Der globale Markt für Erlebnisveranstaltungen wurde 2026 auf 149,50 Milliarden USD bewertet und soll von 160,98 Milliarden USD im Jahr 2027 auf 233,78 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,75% während des Prognosezeitraums (2027–2032). Der globale Markt für Erlebnisveranstaltungen wird von Marketingverantwortlichen getragen, die Veranstaltungen als Kanal für Unternehmenswachstum, Markendifferenzierung und messbare Kundenbindung betrachten. Bedeutende internationale Sportveranstaltungen im Jahr 2026 ziehen Aktivierungsbudgets von Konsumgüter-, Automobil- und Technologiemarken in die Gastgebermärkte. Der Markt verlagert sich hin zu weniger, aber höherwertigen Programmen, da Organisationen Messung, Publikumsqualität und Folgemaßnahmen in den Vordergrund stellen. Die Nachfrage bevorzugt zunehmend Anbieter, die neben kreativer Umsetzung auch kommerziellen Mehrwert nachweisen. Kostensteigerungen, unvollständige Attribution, Anforderungen an die Datencompliance sowie wetterbedingte Störungen bleiben jedoch erhebliche Einschränkungen für die Veranstaltungsdurchführung und die Gewinnmargen.
Wichtigste Erkenntnisse des Berichts
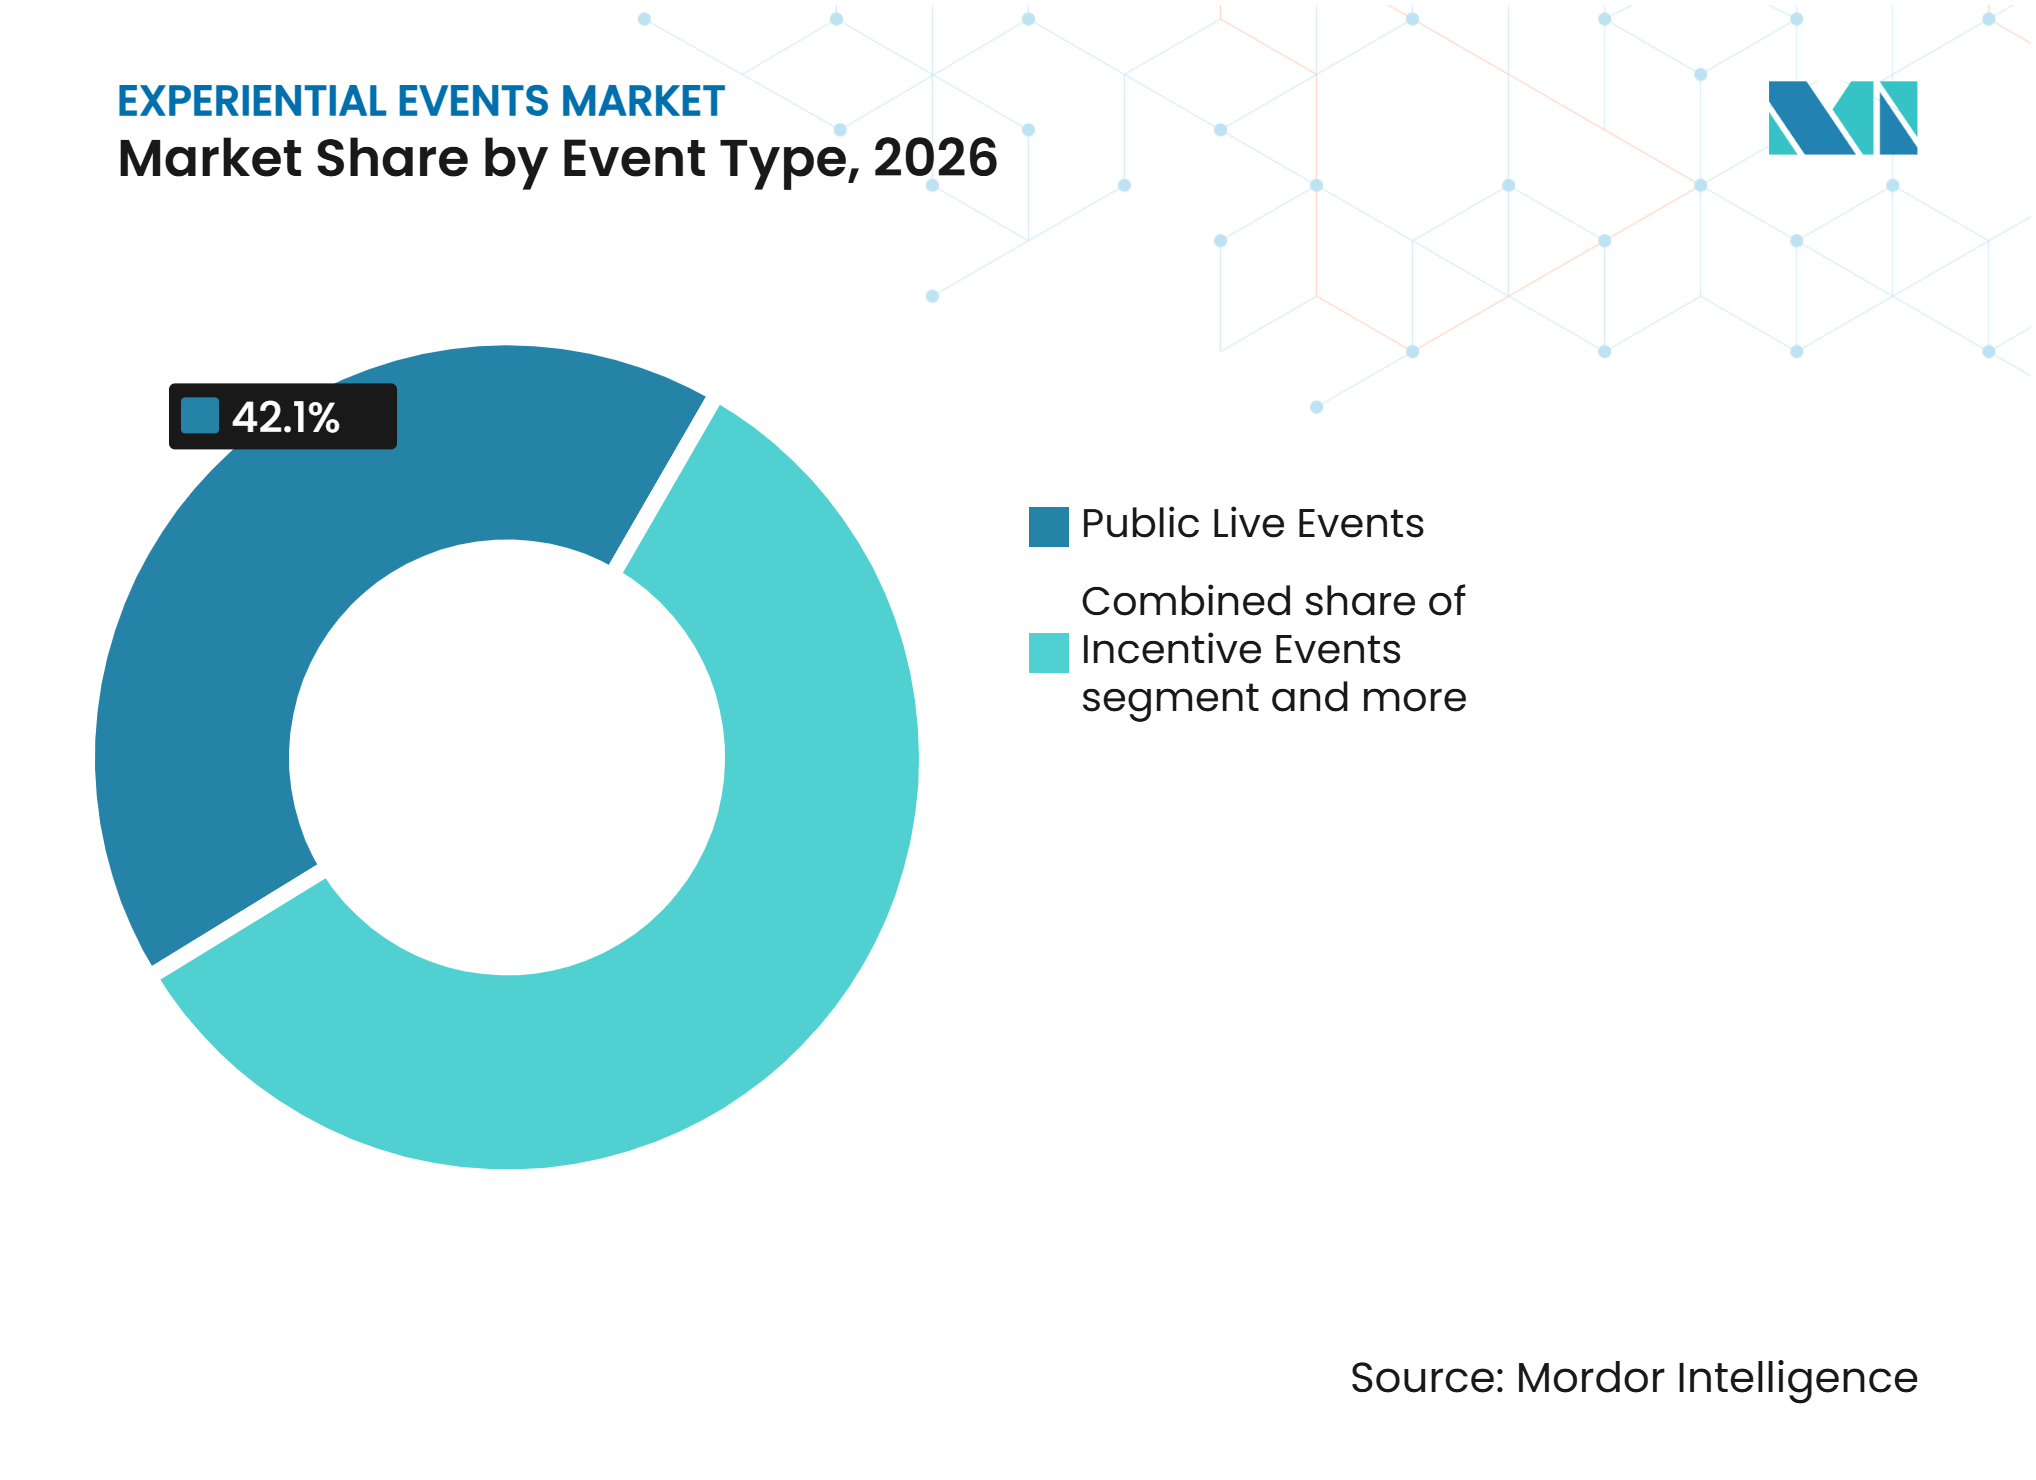
- Nach Veranstaltungstyp entfielen auf öffentliche Live-Veranstaltungen 42,10% des globalen Marktanteils für Erlebnisveranstaltungen im Jahr 2026, und Produkteinführungen sowie Markenaktivierungsveranstaltungen werden voraussichtlich bis 2032 mit einem CAGR von 8,75% wachsen.
- Nach Veranstaltungsformat entfielen auf Präsenzveranstaltungen 86,30% des globalen Marktanteils für Erlebnisveranstaltungen im Jahr 2026, und Hybridveranstaltungen werden voraussichtlich bis 2032 mit einem CAGR von 10,30% wachsen.
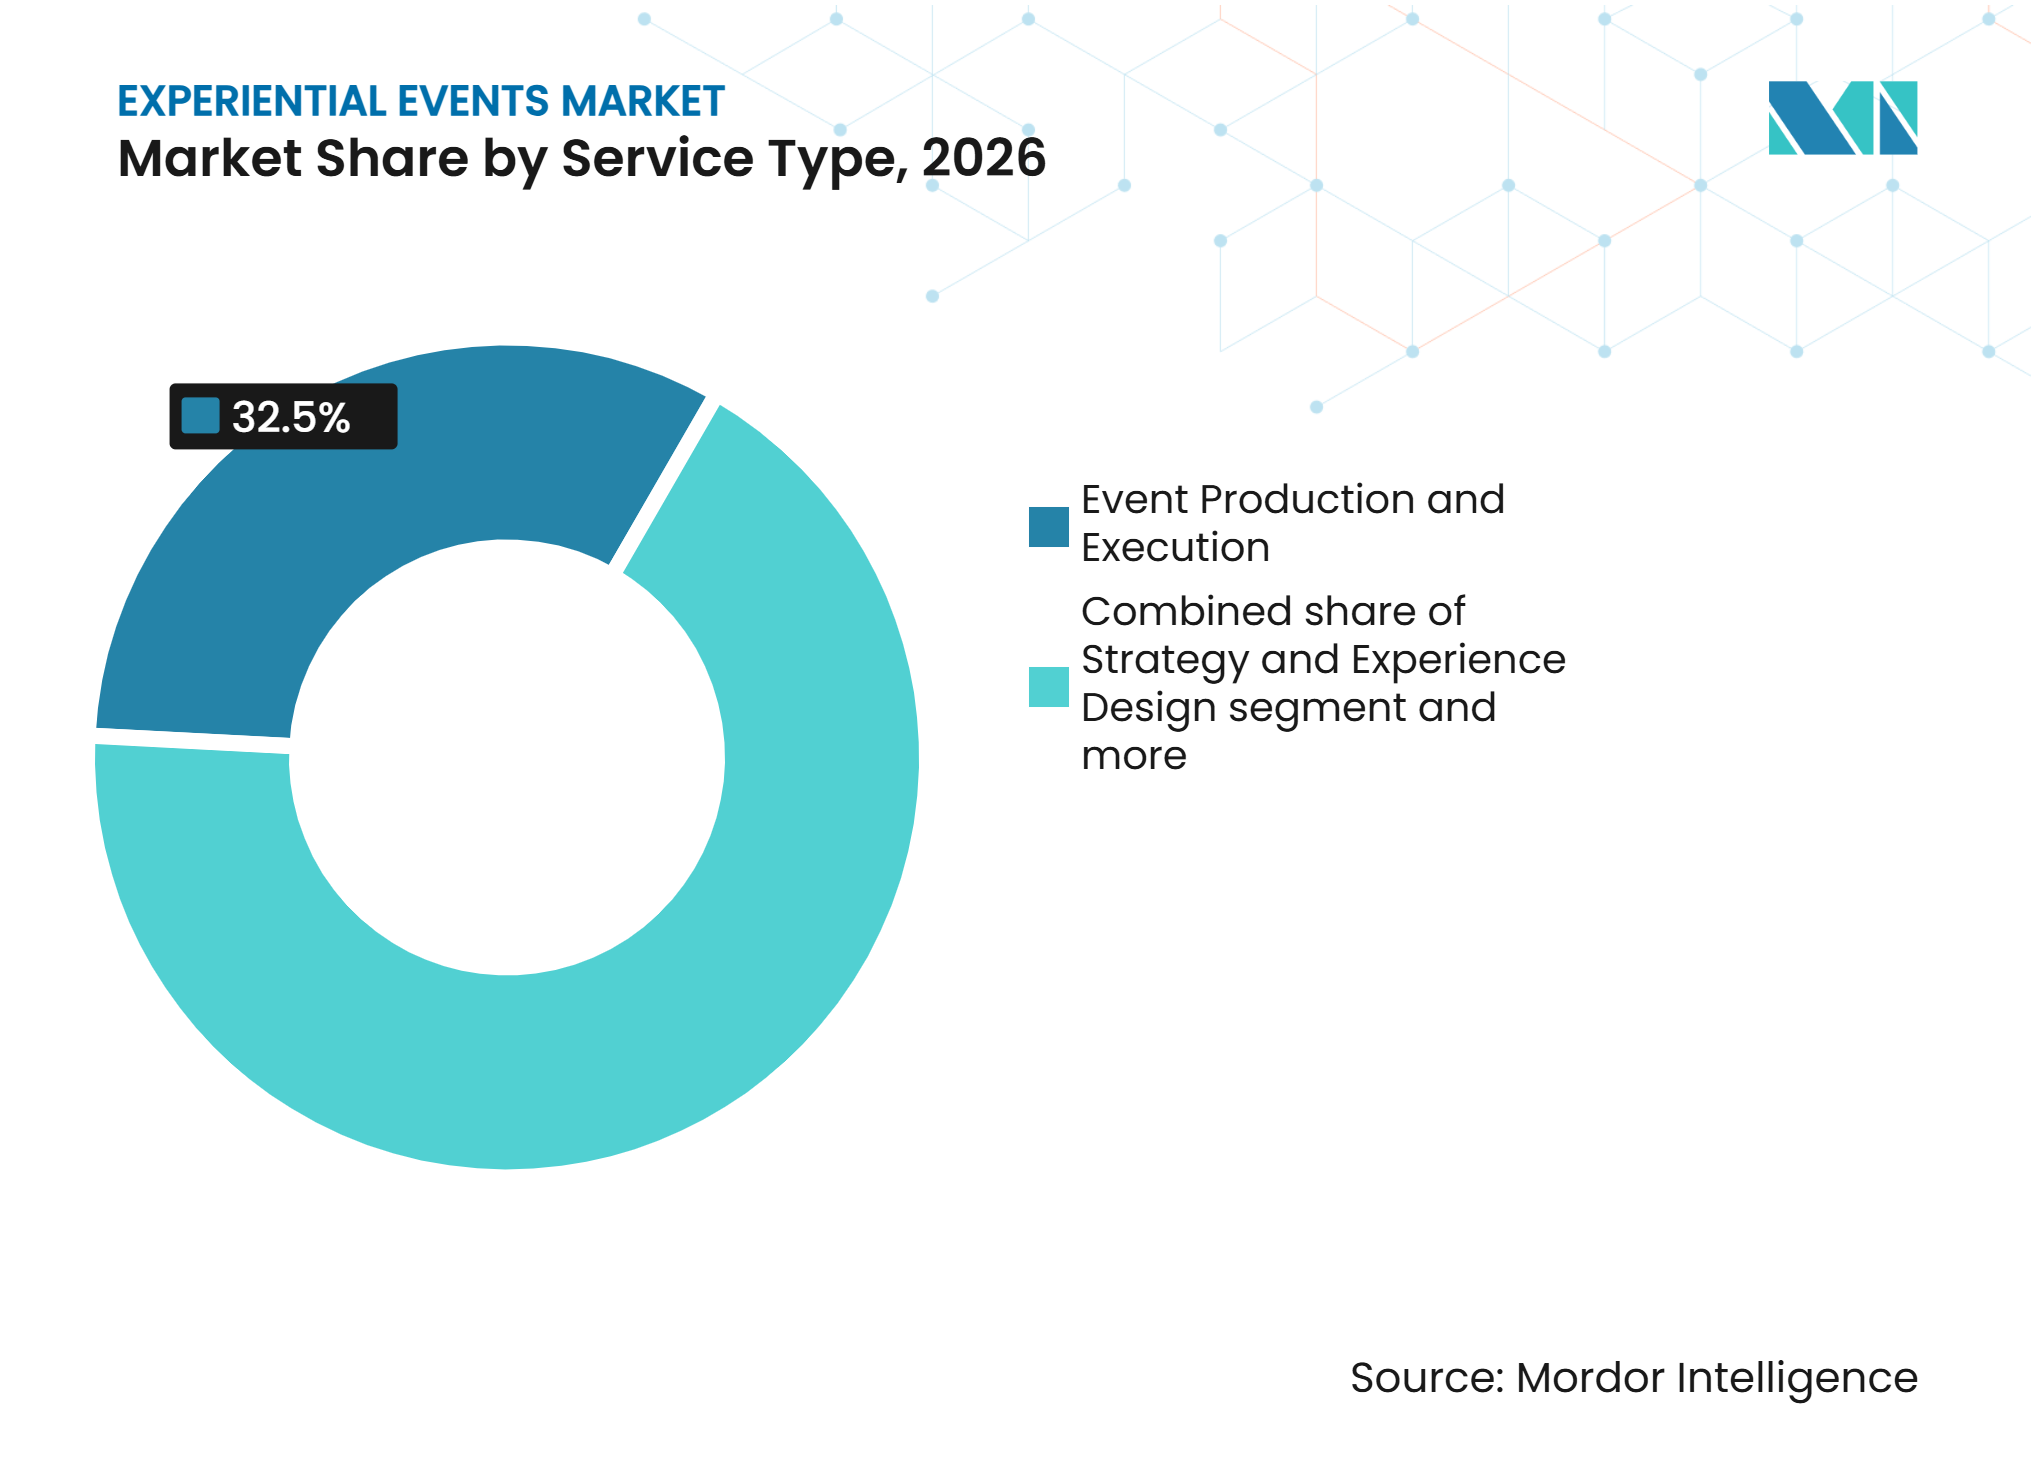
- Nach Serviceart entfielen auf Veranstaltungsproduktion und -durchführung 32,50% des globalen Marktanteils für Erlebnisveranstaltungen im Jahr 2026, und Strategie und Erlebnisdesign wird voraussichtlich bis 2032 mit einem CAGR von 9,62% wachsen.
- Nach Geografie entfiel auf Nordamerika 49,70% des globalen Marktanteils für Erlebnisveranstaltungen im Jahr 2026, und Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,25% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach messbaren Markenerlebnissen | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Unternehmerische Verlagerung hin zu veranstaltungsgetriebenem Wachstum und Community-Building | +1.5% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau von Hybrid- und digitalen Verstärkungsebenen | +1.3% | Global, Nordamerika und Europa führend | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Personalisierung und Veranstaltungs-ROI-Analysen | +1.0% | Global, Nordamerika als Kern und Asien-Pazifik als Folgeregion | Kurzfristig (≤ 2 Jahre) |
| Kurzfristige Mikro-Veranstaltungen und modulare Pop-up-Replikation | +0.7% | Global, Asien-Pazifik und Schwellenmärkte mit Beschleunigung | Mittelfristig (2–4 Jahre) |
| Venue-integrierter Handel und Konvergenz mit Retail-Medien | +0.5% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach messbaren Markenerlebnissen
Marketing-Rechenschaftspflicht verändert die Art und Weise, wie Organisationen Veranstaltungsausgaben bewerten. Cvent berichtet, dass immer mehr Marketingverantwortliche Veranstaltungsaktivitäten mit Unternehmenswachstum verknüpfen und Live-Programme zur Differenzierung ihrer Marken einsetzen. Infolgedessen sind Pipeline-Beitrag, Lead-Qualität und Conversion wichtiger als die bloße Teilnehmerzahl. Anbieter, die Registrierungsdaten, Engagement vor Ort und Datensätze aus dem Customer-Relationship-Management integrieren, helfen Kunden, Ausgaben bei internen Budgetprüfungen zu rechtfertigen. Folglich bevorzugt der globale Markt für Erlebnisveranstaltungen Agenturen und Plattformen, die Messung in das Programmdesign integrieren, anstatt sie nach Abschluss einer Veranstaltung nachträglich hinzuzufügen.
Unternehmerische Verlagerung hin zu veranstaltungsgetriebenem Wachstum und Community-Building
Unternehmen integrieren Erlebnisveranstaltungen zunehmend in ihre Marketingstrategien, um die Markenpräsenz zu stärken, Leads zu generieren und Kundenbeziehungen zu vertiefen. Der Bericht „Splash's 2025 Outlook on Events” ergab, dass 57% der Marketingverantwortlichen planten, mehr Partnerveranstaltungen zu organisieren, während 44% erwarteten, mehr eigene Veranstaltungen auszurichten[1]. Dieser Trend unterstützt die Nachfrage nach Produkteinführungen, Markenaktivierungen, immersiven Erlebnissen und interaktiven Kundenbindungsmaßnahmen. Unternehmenskunden verlangen zunehmend Veranstaltungen, die die Publikumsbeteiligung mit messbaren Marketing- und Unternehmenszielen verknüpfen. Für Anbieter von Erlebnisveranstaltungen schaffen wiederkehrende Unternehmensprogramme Möglichkeiten zur Sicherung von Folgeaufträgen und zum Aufbau langfristiger Kundenbeziehungen.
Ausbau von Hybrid- und digitalen Verstärkungsebenen
Über die physische Teilnahme hinaus erweitern digitale Plattformen die Kampagnenreichweite durch Livestreaming, interaktive Inhalte, virtuelles Networking und Engagement nach der Veranstaltung. Swapcards Forschung zum Veranstaltungsengagement 2025 umfasste mehr als 600 Veranstaltungen von Messeveranstaltern und Medienunternehmen und ergab, dass über 40% der Leads vor Beginn der Veranstaltungen generiert wurden[2]. Dies unterstreicht die Bedeutung des digitalen Engagements während des gesamten Veranstaltungslebenszyklus. Diese Fähigkeiten ermöglichen es Erlebnismarketing-Agenturen, Zielgruppen vor Ort-Aktivierungen anzusprechen, nach Veranstaltungen in Kontakt zu bleiben und Sponsoren zusätzliche Lead-Generierungs- und Publikumsinteraktionsmöglichkeiten zu bieten. Die Integration digitaler Berührungspunkte mit physischen Erlebnissen kann die Kampagnenkontinuität verbessern und Veranstaltern helfen, kommerzielle Ergebnisse jenseits der bloßen Teilnehmerzahl nachzuweisen.
KI-gestützte Personalisierung und Veranstaltungs-Return-on-Investment-Analysen
Künstliche Intelligenz wird im Veranstaltungssektor zunehmend in Planungs- und Publikumsbindungs-Workflows eingesetzt. Die Professional Convention Management Association (PCMA) berichtete von einem weit verbreiteten KI-Einsatz unter Veranstaltungsplanern und hob deren Rolle bei Planung, Inhaltsauswahl und Workflow-Management hervor. KI ist am effektivsten, wenn sie Teams dabei hilft, wahrscheinliche Teilnahmemuster zu identifizieren, Sitzungsempfehlungen zu personalisieren und geringes Engagement während Veranstaltungen zu erkennen. Diese Fähigkeiten können die Ressourcenzuweisung für Personal, Catering, Veranstaltungsflächen und Sponsorenaktivitäten verbessern. Im globalen Markt für Erlebnisveranstaltungen steigert KI auch den Wert eingewilligter First-Party-Daten, da eine effektive Personalisierung auf zuverlässigen Kunden- und Teilnehmerinformationen beruht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosteninflation bei Veranstaltungsorten, Arbeitskräften und Produktion | -1.5% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte ROI-Attribution über Live- und digitale Berührungspunkte hinweg | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Reibungsverluste durch Datenschutz-, Einwilligungs- und biometrische Datencompliance | -0.5% | Europa und Nordamerika als Kern | Mittelfristig (2–4 Jahre) |
| Klimavolatilität und Risiko von Zielortunterbrechungen bei Outdoor-Veranstaltungen | -0.4% | Global, stärkste Auswirkung bei Outdoor- und Asien-Pazifik-Veranstaltungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kosteninflation bei Veranstaltungsorten, Arbeitskräften und Produktion
Kostensteigerungen bleiben die primäre operative Einschränkung für Veranstalter, Agenturen und Lieferanten. Die Meetings Industry Association (MIA) berichtete, dass 89% der britischen Veranstaltungsorganisationen Kostensteigerungen von durchschnittlich 12% verzeichneten, während die Preiserhöhungen im Durchschnitt 7% betrugen. Diese Belastungen betreffen Veranstaltungsortmieten, technische Arbeitskräfte, Bühnenbau, Transport und Zeitarbeitspersonal[3]. Die Event Supplier and Services Association (ESSA) berichtete ebenfalls von Rekrutierungsschwierigkeiten bei britischen Veranstaltungslieferanten, was die Kapazitäten in Spitzenzeiten einschränken kann. Anbieter reagieren darauf durch den Einsatz modularer Ausstattung, selektive Preiserhöhungen, frühzeitige Beschaffung und die Priorisierung von Programmen mit wiederverwendbaren Komponenten.
Fragmentierte ROI-Attribution über Live- und digitale Berührungspunkte hinweg
Attribution bleibt eine Herausforderung, wenn die Customer Journey bei einer Veranstaltung beginnt und Wochen oder Monate später über andere Kanäle abgeschlossen wird. Cvent berichtete, dass vielen Ausstellern ein klarer Weg zur Erzielung einer angemessenen Rendite vor der Teilnahme an einer Veranstaltung fehlt. Vor-Ort-Daten, einschließlich Badge-Scans, Anwesenheit und Sitzungsteilnahme, lassen nicht automatisch auf das anschließende Kaufverhalten schließen. Die Herausforderung verschärft sich, wenn Veranstalter, Aussteller, Agenturen und digitale Plattformen jeweils separate Teile der Daten kontrollieren. Infolgedessen können Unternehmen die Genehmigung von Sponsorings und mehrjährigen Programmen verzögern, selbst wenn Veranstaltungsaktivitäten positives Kundenengagement erzeugen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Verbraucherpräferenzen und Ausgabemuster
Verbraucherpräferenzen verlagern sich hin zu unverwechselbaren, sozial einbindenden Erlebnissen. Jüngere Zielgruppen schätzen spontane Zusammenkünfte und Aktivitäten, die die lokale Kultur widerspiegeln. Eventbrites Social Study 2025 ergab, dass 79% der Befragten an Veranstaltungen interessiert waren, die sie mit ihrer lokalen Gemeinschaft verbanden, was Möglichkeiten für Stadtteilfeste, Pop-ups und kulturspezifische Aktivierungen aufzeigt. Bei beruflichen Veranstaltungen unterschieden sich die Prioritäten. Freemans Forschung aus dem Jahr 2025 identifizierte Lernen, Networking und bedeutungsvolle Branchenkontakte als wesentliche Treiber des Teilnehmerwerts. Veranstalter können Formate auf die Absichten des Publikums zuschneiden, indem sie bei Verbraucherveranstaltungen soziale Entdeckung und bei Geschäftsveranstaltungen wertvolle Kontakte in den Vordergrund stellen, anstatt bei allen Erlebnissen auf Spektakel zu setzen.
Ausgabenabsichten unterstützten wiederkehrende Veranstaltungsprogramme. Eventbrite stellte fest, dass 76% der Verbraucher planten, ihre Veranstaltungsausgaben beizubehalten oder zu erhöhen, während 36% der Generation-Z-Befragten erwarteten, ihre Budgets zu steigern. Luminate berichtete, dass US-amerikanische Verbraucher der Generation Z im ersten Quartal 2026 durchschnittlich 101 USD pro Monat für Live-Musik ausgaben, verglichen mit 94 USD bei Millennials. Diese Trends unterstützten differenzierte Ticketpreise, wiederholbare Erlebnisse und gezielte Aktionen zur Förderung der Rückkehrquote.
Leistungsintelligenz im Servicemarkt
Die Preisgestaltung für Erlebnisveranstaltungen steht unter Druck durch steigende Produktionskosten und eine stärkere Überprüfung der Kampagnenrenditen durch Kunden. Cvents Global Planner Sourcing Report 2026 ergab, dass 72% der Planer mit Kostensteigerungen von bis zu 20% rechneten, während 69% Budgeterhöhungen erwarteten. Diese Lücke stellt Agenturen vor die Herausforderung, die Produktionsqualität trotz Lieferanten- und Veranstaltungsortinflation aufrechtzuerhalten. Im Jahr 2025 nannten 89% der von BizBash und Czarnowski Collective befragten Veranstaltungsprofis Budgetbeschränkungen als ihre primäre Herausforderung. Modulare Installationen, wiederverwendbare Ausstattung und transparente Kostenaufstellungen können Kunden dabei helfen, wirkungsstarke kreative Elemente zu priorisieren und gleichzeitig die Ausgaben zu kontrollieren. Kostendisziplin ist daher ein Wettbewerbsfaktor und keine Grundlage für einheitliche Preiserhöhungen im gesamten Markt.
Erlebniskampagnen werden zunehmend nach ihrem Beitrag zu Pipeline, Umsatz und Kundenkonversion bewertet. Cvents Event-Led Growth Report 2026 ergab, dass 74% der Marketingverantwortlichen Pipeline direkt auf Veranstaltungsberührungspunkte zurückführen konnten, während 72% schnellere Geschäftsabschlüsse meldeten, wenn Interessenten an Veranstaltungen teilnahmen. Messung bleibt eine Einschränkung: Der Splash Outlook on Events 2025 ergab, dass 41% der Marketingverantwortlichen Schwierigkeiten hatten, den Return on Investment (ROI) von Veranstaltungen zu messen oder wettbewerbsfähige Veranstaltungen zu entwickeln. Diese Lücke treibt die Nachfrage nach integrierter Registrierung, Lead-Erfassung, Customer-Relationship-Management-Attribution (CRM-Attribution) und Vertriebsverfolgung nach der Veranstaltung an. Anbieter, die Engagement mit qualifizierten Leads und Vertriebsergebnissen verknüpfen, können Kundenbudgets rechtfertigen, während Marken Ausgaben auf Veranstaltungen mit stärkeren kommerziellen Ergebnissen lenken können.
Segmentanalyse
Nach Veranstaltungstyp:
Öffentliche Veranstaltungen führen beim Volumen, während Produkteinführungen das Wachstum antreibenÖffentliche Live-Veranstaltungen machten 2026 42,10% des globalen Markts für Erlebnisveranstaltungen aus. Das Segment umfasst Konzerttourneen, Sportaktivierungen, Festivals und kommunale Programme, die ein großes Publikum anziehen und Sponsoring-Inventar schaffen. Sein Umfang spiegelt die anhaltende Attraktivität von Live-Entertainment und bedeutenden Sportveranstaltungen wider, die internationale Markenbeteiligung anziehen. Live Nation berichtete, dass nicht-englischsprachige Künstler doppelt so viele seiner Top-50-Tournee-Acts ausmachten wie 2019, was eine breitere Publikumsrepräsentation bei Tourneeaktivitäten anzeigt. Öffentliche Programme generieren auch Einnahmen durch Ticketing, Speisen und Getränke, Merchandise und Partneraktivierungen.
Produkteinführungen und Markenaktivierungsveranstaltungen werden voraussichtlich bis 2032 mit einem CAGR von 8,75% wachsen. Marken nutzen diese Programme, um direkte Produktinteraktion zu ermöglichen, eingewilligte First-Party-Daten zu sammeln und Inhalte für Folgemarketing zu erstellen. Dieses Format ermöglicht es Kunden, Kanalpartnern und Medienvertretern, Produkte direkt zu erleben. Kürzere Aktivierungszyklen rund um Produktaktualisierungen können Investitionen über das Jahr verteilen und die Abhängigkeit von einer einzigen großen Einführung reduzieren. Diese Faktoren unterstützen die Nachfrage nach Agenturen, die kreative Dienstleistungen, Logistik, Content-Erfassung und messbare Folgemaßnahmen in der Erlebnisveranstaltungsbranche kombinieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Veranstaltungsformat:
Physische Präsenz bleibt zentral, während Hybrid die Reichweite erweitertPräsenzveranstaltungen machten 2026 86,30% des globalen Marktwerts aus. Physische Formate bleiben unverzichtbar, wenn Vertrauensaufbau, Networking, Produktdemonstrationen und gemeinsame Publikumserlebnisse die Programmqualität beeinflussen. Sie sind besonders relevant für Ausstellungen, Unternehmensveranstaltungen, Live-Entertainment und Incentive-Reisen. Freeman stellte fest, dass Verbandsteilnehmer Lernen, Networking und Lieferantenbeziehungen priorisieren, die direkte Interaktionen oft effektiver unterstützen. Der Umfang von Präsenzveranstaltungen hält die Nachfrage nach Veranstaltungsorten, audiovisueller Produktion, Bühnenaufbau, Catering, Transport und Vor-Ort-Personal aufrecht.
Hybridveranstaltungen werden voraussichtlich bis 2032 mit einem CAGR von 10,30% wachsen. Dieses Format kombiniert Präsenzprogramme mit digitaler Distribution, um Remote-Teilnehmer einzubinden. Es erweitert auch die Inhaltsverfügbarkeit durch aufgezeichnete Sitzungen, Nachveranstaltungsansichten, digitales Sponsorengagement und Online-Folgemaßnahmen. Die Professional Convention Management Association (PCMA) berichtete von einem weit verbreiteten KI-Einsatz in der Veranstaltungsplanung, der Hybridprogramme stärken kann, wenn Veranstalter physische und digitale Engagementdaten integrieren. Die Nachfrage nach Hybridformaten im globalen Markt für Erlebnisveranstaltungen wird von Käufern unterstützt, die persönliche Interaktion und breiteren Zugang suchen, ohne virtuelle Programme als vollständigen Ersatz für Live-Teilnahme zu betrachten.
Nach Serviceart:
Produktion hält das Volumen, während Strategie und Design an Wert gewinnenVeranstaltungsproduktion und -durchführung machten 2026 32,50% des globalen Marktanteils für Erlebnisveranstaltungen aus. Dieser Servicebereich umfasst audiovisuelle Lieferung, Bühnenaufbau, Bauarbeiten, Veranstaltungsbetrieb, technische Leitung, Show-Steuerung und Vor-Ort-Management. Er erfordert spezialisierte Arbeitskräfte, Ausrüstung, Veranstaltungsortkoordination und strenge Lieferpläne. Der Kostendruck ist in diesem Teil der Wertschöpfungskette besonders hoch, da Anbieter Personal und Ausrüstung vor der Eröffnung einer Veranstaltung sichern müssen. Die Kostenbefunde der Meetings Industry Association zeigen, warum Produktionspartner zunehmend Projektumfang, Buchungszeiträume und Kundenänderungsanfragen verhandeln.
Strategie und Erlebnisdesign wird voraussichtlich bis 2032 mit einem CAGR von 9,62% wachsen. Kunden vergeben mehr Aufträge an Partner, die Ziele, Publikumsreisen, Inhaltsthemen, Messpläne und kommerzielle Folgemaßnahmen vor Beginn der Produktion definieren. Dieser Ansatz stärkt die Verbindung zwischen kreativen Entscheidungen und Geschäftsergebnissen. Encores Übernahme von FIRST veranschaulicht das Interesse produktionsgeführter Gruppen an der Expansion in Markenerlebnisse und strategische Dienstleistungen. Die Erlebnisveranstaltungsbranche wird voraussichtlich Anbieter belohnen, die disziplinierte Planung mit zuverlässiger Ausführung kombinieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
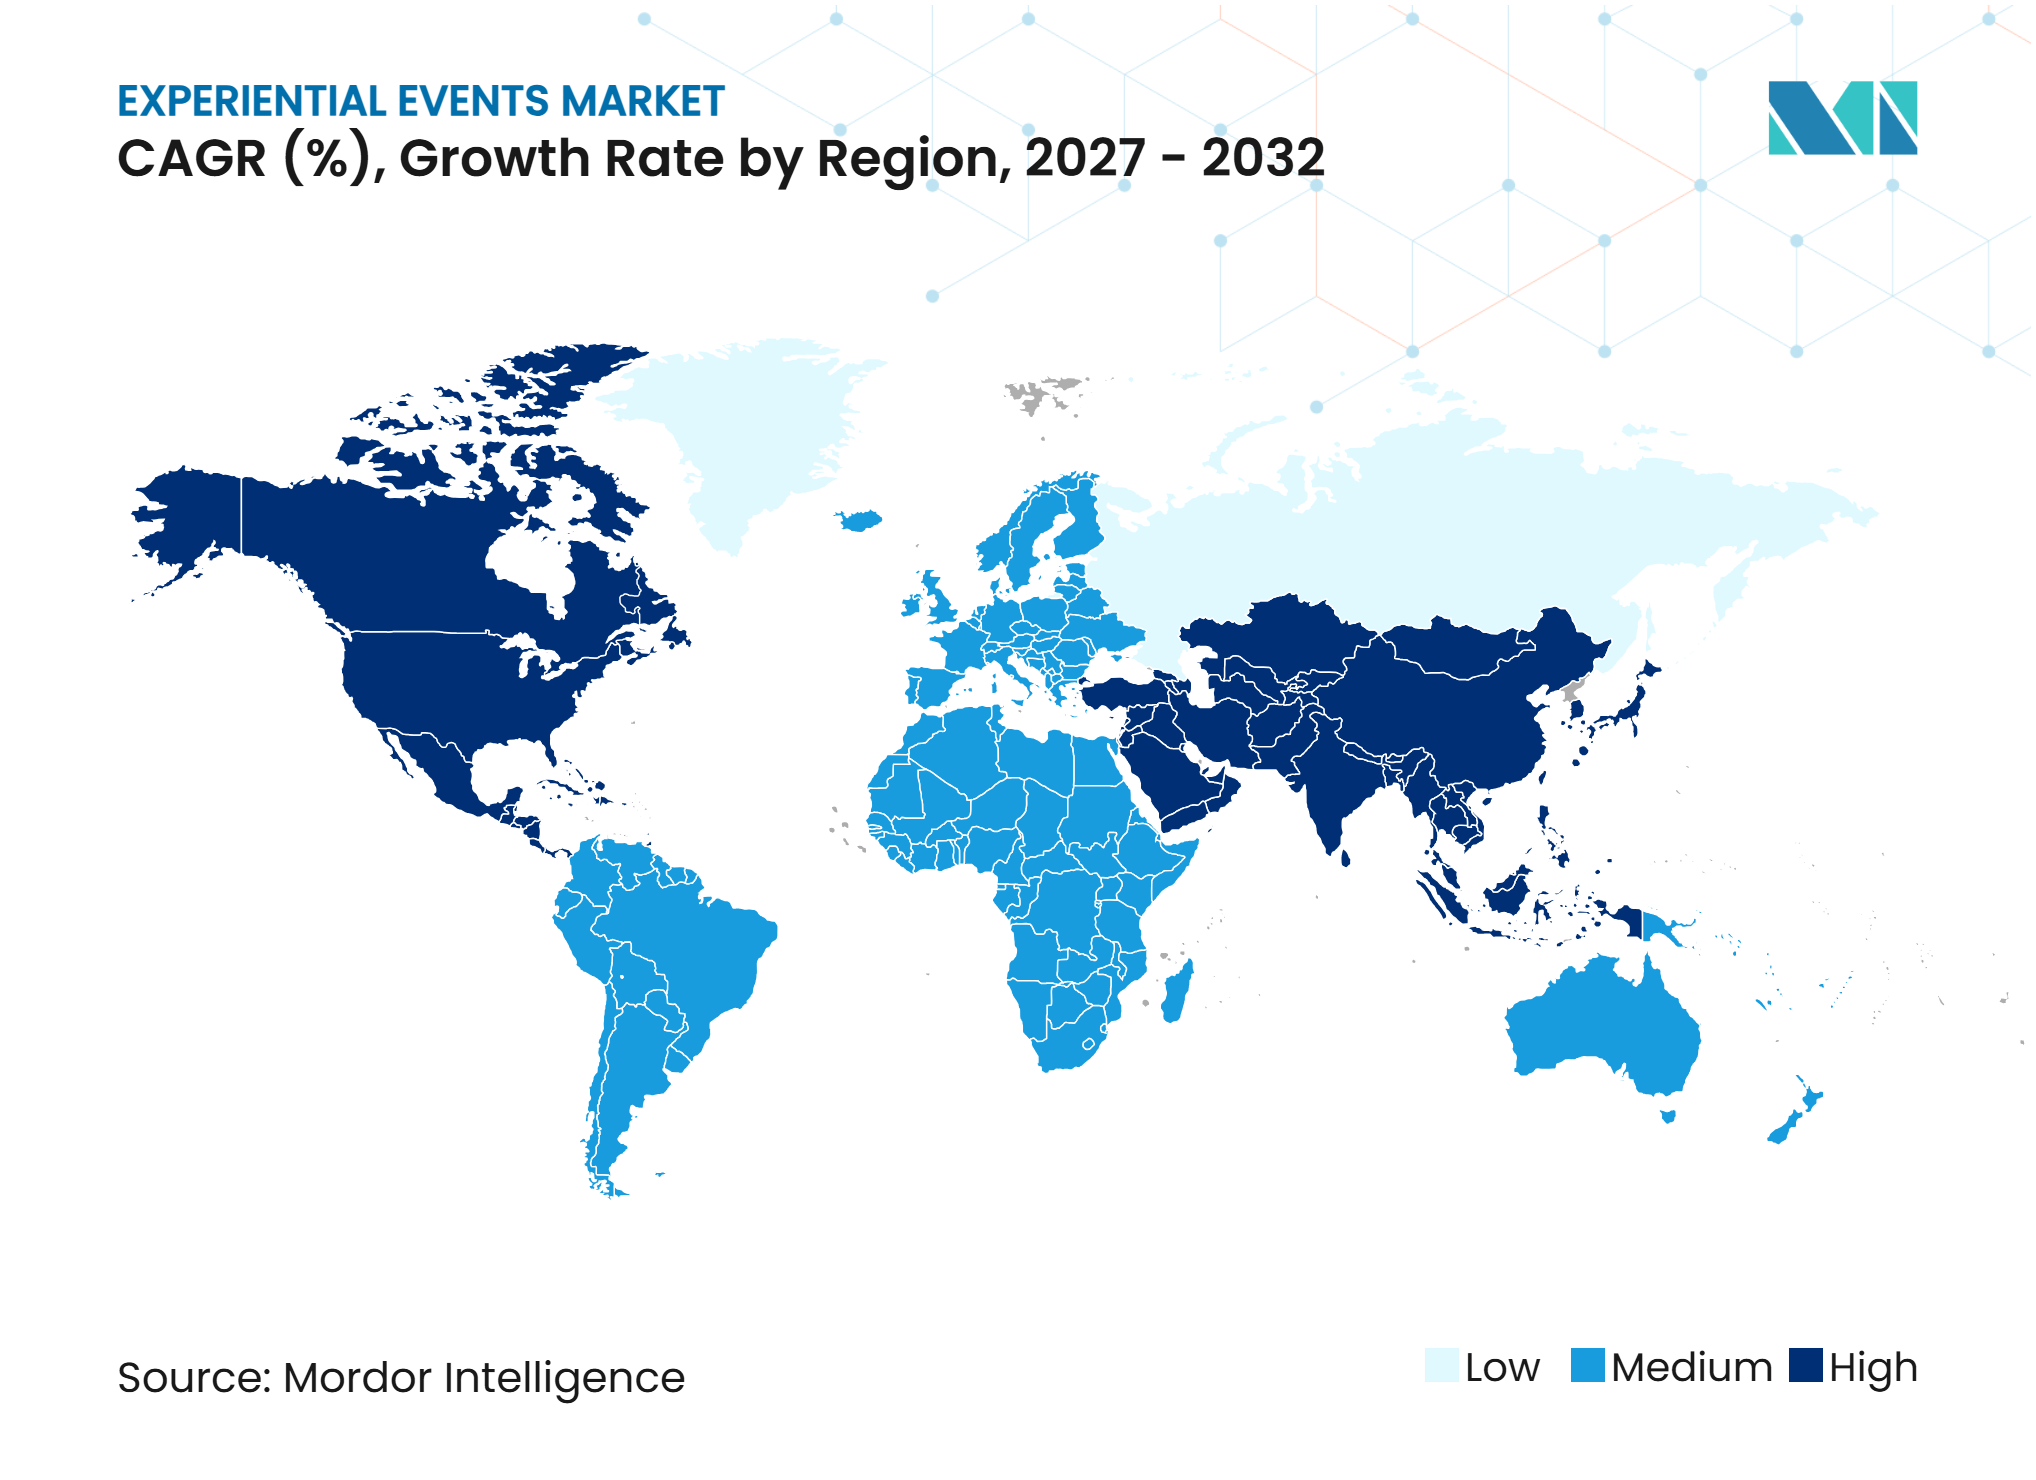
Nordamerika machte 2026 49,70% des globalen Markts für Erlebnisveranstaltungen aus. Ausgereifte Veranstaltungsorte, Produktionslieferanten, Agenturen, Ticketing-Netzwerke und Unternehmenskäufer unterstützen die Region. Sport- und Unterhaltungsprogramme in den Vereinigten Staaten, Kanada und Mexiko schaffen Markenaktivierungsmöglichkeiten. Die Übernahme des dominikanischen Veranstalters SD Concerts durch Live Nation im Mai 2025 erweiterte dessen regionale Reichweite in Südamerika und der Karibik, einschließlich Märkten wie Chile, Kolumbien und Puerto Rico. Der CCPA und verwandte staatliche Datenschutzrahmen regeln die Verwendung von Teilnehmerdaten. Die Region bleibt ein Testfeld für KI-gestützte Personalisierung, hybride Lieferung und einwilligungsbasierte Messung.
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 10,25% wachsen, unterstützt durch Inlandsnachfrage, internationale Geschäftsaktivitäten sowie Nachfrage nach Ausstellungen, Einführungen und Aktivierungen. Indiens Ausstellungseinnahmen erreichten 133% des Niveaus von 2019, was das Expansionspotenzial unterstreicht. UFI (Globaler Verband der Ausstellungsbranche) verfolgt die Entwicklung des Ausstellungsmarkts[4]. Chinas wichtigste Ausstellungsstädte behalten ihre Kapazitäten, während Vietnam und Singapur Möglichkeiten für Veranstalter bieten, die lokal kooperieren. Technisches Talent und Lieferantenkapazität bleiben Einschränkungen.
Europa bleibt eine dichte Ausstellungsregion, obwohl langsameres Wachstum und grenzüberschreitende Komplexität im Vereinigten Königreich anhalten. Informas Joint Venture inD mit dem Dubai World Trade Centre kombiniert mehr als 40 B2B-Marken aus den Bereichen Gesundheitswesen, Energie, Luftfahrt, Lebensmittel und IKT. Es spiegelt die wachsende Rolle der Vereinigten Arabischen Emirate als regionales Veranstaltungszentrum wider. Afrika zieht organisierte Veranstaltungsaktivitäten an, während Südamerika von der Tournee-Nachfrage profitiert. Partnerschaften, lokale Lieferanten und länderspezifische Compliance bleiben unverzichtbar.
Netzwerk- und Expansionsintelligenz für Dienstleister
Der globale Markt für Erlebnisveranstaltungen stützt sich auf integrierte Produktionsunternehmen, veranstaltungsortbasierte Anbieter, spezialisierte Markenerlebnisagenturen und lokale Lieferanten. Im Jahr 2024 führte Encore mehr als 400.000 Veranstaltungen in 21 Ländern durch, bediente rund 2.200 Veranstaltungsorte und nahezu 100.000 Kunden weltweit, was den für Mehrstandortprogramme erforderlichen Umfang verdeutlicht. Die Übernahme von FIRST fügte eine Agentur hinzu, die jährlich mehr als 15.000 Veranstaltungen verwaltet, und stärkte die ausgelagerte Unternehmensveranstaltungsabwicklung. Diese Netzwerke unterstützen wiederkehrende Verträge und konsistente Ausführung, während lokales technisches Talent, Ausrüstungsverfügbarkeit und Lieferantenzuverlässigkeit für die Serviceabdeckung entscheidend bleiben.
Anbieter expandieren durch Übernahmen und Partnerschaften, die Veranstaltungsportfolios mit regionalem Marktzugang kombinieren. Informa und das Dubai World Trade Centre lancierten inD im Januar 2026, kombinieren mehr als 40 B2B-Veranstaltungsmarken, rund 1.000 Mitarbeiter und einen prognostizierten Umsatz von über 650 Millionen USD. Die Erweiterung des Dubai Exhibition Centre soll 2026 140.000 m² Veranstaltungskapazität hinzufügen. Live Nation übernahm SD Concerts im Mai 2025 und erweiterte seine Präsenz in der Dominikanischen Republik sowie anderen südamerikanischen und karibischen Märkten. Diese Entwicklungen schaffen Möglichkeiten für Anbieter mit regionalen Partnerschaften, skalierbarer Produktion und lokalen Ausführungskapazitäten.
Wettbewerbslandschaft
Marktkonzentration
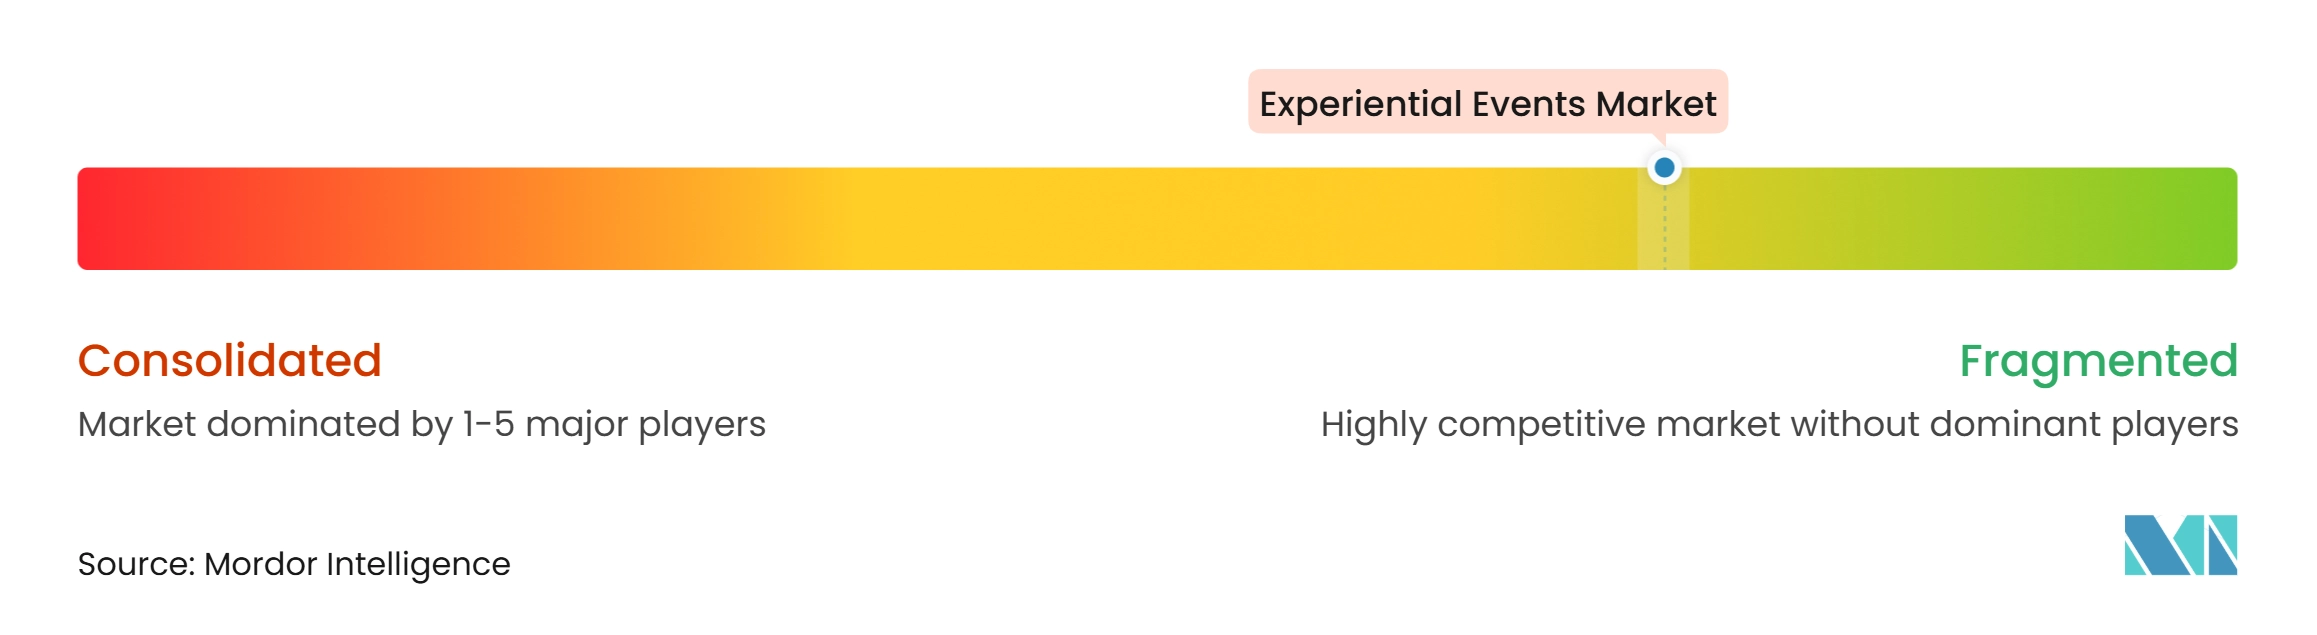
Der globale Markt für Erlebnisveranstaltungen weist eine insgesamt geringe Konzentration auf. Informa PLC, Freeman, Live Nation Entertainment, Encore und GL events sind in den Bereichen Ausstellungen, Produktion, Ticketing, Veranstaltungsorte und Agenturdienstleistungen tätig. Kein Unternehmen hat Preissetzungsmacht über alle Veranstaltungsformate, Geografien und Dienstleistungen hinweg. Wettbewerbsvorteile ergeben sich aus Netzwerkreichweite, Kundenbeziehungen, technischer Ausführung, Datenfähigkeiten und Branchenspezialisierung. Diese Struktur unterstützt Spezialagenturen und lokale Anbieter, insbesondere wenn globale Lieferanten regionale Ausführungspartner benötigen.
Gezielte Übernahmen haben die Serviceportfolios und die geografische Reichweite großer Lieferanten erweitert. Encore übernahm FIRST im Dezember 2025 und fügte eine globale Markenerlebnisagentur sowie Beziehungen zu verwalteten Dienstleistungen auf Unternehmensgeländen hinzu. Im März 2026 übernahm Encore Eclipse und erweiterte damit Bühnenbilddienstleistungen und kreative Produktionskapazitäten im Vereinigten Königreich. Informa lancierte inD mit dem Dubai World Trade Centre im Januar 2026 und fügte seiner B2B-Veranstaltungsplattform in Indien, dem Nahen Osten und Afrika (IMEA) institutionelle Größe hinzu.
Nachhaltiger Betrieb, Datenmanagement und Servicefähigkeiten in unterentwickelten lokalen Märkten prägen ebenfalls den Wettbewerb. ISO 20121 kann die Beschaffung im öffentlichen Sektor und bei multinationalen Unternehmen beeinflussen. Kunden suchen Partner, die kreative Arbeit, Messung und erlaubte Teilnehmerdatennutzung kombinieren. Mittelgroße Marken und aufstrebende Städte in Südasien und Afrika bieten Möglichkeiten, wo die Nachfrage das Angebot spezialisierter Agenturen übersteigen kann. Lokale Teams, zuverlässige Lieferanten und konsistente Servicestandards ermöglichen es Unternehmen, ohne globale Größe wettbewerbsfähig zu sein.
Branchenführer für Erlebnisveranstaltungen
-
Informa PLC
-
Freeman Company, LLC
-
Live Nation Entertainment, Inc.
-
Encore Global
-
GL events SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Erlebnisveranstaltungen Unternehmen in diesem Bericht
- Informa PLC
- Freeman Company, LLC
- Encore Global
- GL events SA
- RX Global Ltd.
- BCD Group
- Project Worldwide
- Impact XM
- Legends Global
- CTS Eventim AG & Co. KGaA
- Live Nation Entertainment, Inc.
- Forge
- Maritz Holdings Inc.
- Comexposium Group SAS
- Deutsche Messe AG
- DRPG Group Ltd.
- ATPI Ltd.
- MCI Group
- Omnicom Group
- Production Resource Group (PRG)
Neueste Industrielle Entwicklungen in Markt für Erlebnisveranstaltungen
- Januar 2026: Informa schloss seine Partnerschaft mit dem Dubai World Trade Centre ab, um inD zu lancieren, ein zu 52% im Besitz befindliches Joint Venture, das Informas B2B-Live-Events-Geschäft in der IMEA-Region mit dem Veranstaltungsportfolio des Dubai World Trade Centre (DWTC) kombiniert und einen institutionell skalierten Akteur im B2B-Veranstaltungsmarkt der Golfregion schafft.
- Dezember 2025: Encore übernahm FIRST, eine globale Markenerlebnisagentur mit Büros in New York, London und Singapur, die jährlich mehr als 15.000 Veranstaltungen verwaltet. Die Übernahme stärkt Encores Unternehmensgeländeveranstaltungsabwicklung und projektbasierte Produktionskapazitäten, insbesondere für Kunden aus den Bereichen Technologie, Finanzdienstleistungen und professionelle Dienstleistungen.
- November 2025: Encore gab die Übernahme von Eclipse bekannt, einem im Vereinigten Königreich ansässigen Veranstaltungsproduktionsunternehmen mit Expertise in Bühnenbilddienstleistungen und kreativer Produktion, was Encores Produktionskapazitäten und hochkarätige Veranstaltungsortbeziehungen in London und im gesamten Vereinigten Königreich weiter ausbaut.
- Mai 2025: Live Nation übernahm SD Concerts, das führende Live-Entertainment-Unternehmen der Dominikanischen Republik und einen Veranstalter in 8 Ländern in Südamerika und der Karibik, integrierte SDs Ticketing-Plattform in das Ticketmaster-Ökosystem und stärkte seine südamerikanische Tournee-Infrastruktur.
Berichtsumfang des globalen Markts für Erlebnisveranstaltungen
Der Bericht über den globalen Markt für Erlebnisveranstaltungen analysiert Live-, Hybrid- und virtuelle Erlebnisse, die darauf ausgelegt sind, Zielgruppen einzubinden, Marken aufzubauen und die Beteiligung bei Unternehmensveranstaltungen, Ausstellungen und Messen, Produkteinführungen und Markenaktivierungen, Incentive-Veranstaltungen sowie öffentlichen Live-Veranstaltungen weltweit zu fördern. Der Markt ist nach Veranstaltungstyp, Veranstaltungsformat, Serviceart und Geografie segmentiert. Die Studie untersucht wesentliche Treiber, darunter die Nachfrage nach messbaren Markenerlebnissen, veranstaltungsgetriebenem Wachstum, hybridem Engagement, KI-gestützter Personalisierung, modularen Pop-ups und veranstaltungsortbasiertem Handel, sowie Hemmnisse wie Veranstaltungsort- und Produktionskostensteigerungen, fragmentierte ROI-Messung, Datenschutzanforderungen und klimabedingte Störungen. Es bewertet Anbieternetzwerke, geografische Expansion, Veranstaltungspreisgestaltung, Kundenakquisitionskosten, Publikumspräferenzen, Ausgabemuster und Engagementhäufigkeit. Der Bericht liefert Marktgrößen- und Wachstumsprognosen, regionale und länderspezifische Analysen, Bewertungen der Wettbewerbslandschaft und Marktanteile, strategische Entwicklungen sowie Profile führender Anbieter von Erlebnisveranstaltungen. Er untersucht auch Möglichkeiten in modularen Aktivierungssystemen, Veranstaltungsdatenlösungen und ergebnisgebundenen Sponsorings. Marktschätzungen und -prognosen werden in Wertangaben (USD) für alle abgedeckten Segmente präsentiert.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Erlebnisveranstaltungen bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 233,78 Milliarden USD erreichen und von 2027 an mit einem CAGR von 7,75% wachsen.
Welcher Veranstaltungstyp hat den größten Anteil am globalen Wert?
Öffentliche Live-Veranstaltungen führen mit 42,10% des globalen Werts im Jahr 2026, unterstützt durch Konzerte, Sportaktivierungen, Festivals und kommunale Programme.
Welches Veranstaltungsformat wächst am schnellsten?
Hybridveranstaltungen werden voraussichtlich bis 2032 mit einem CAGR von 10,30% wachsen, da Käufer physische Interaktion mit digitaler Reichweite und Datenerfassung kombinieren.
Warum gewinnen Markenaktivierungsveranstaltungen an Nachfrage?
Produkteinführungen und Markenaktivierungsveranstaltungen werden voraussichtlich mit einem CAGR von 8,75% wachsen, da Marken sie für Produktinteraktion, erlaubte First-Party-Daten und Folgemarketing nutzen.
Welche Region wird bis 2032 am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich einen CAGR von 10,30% verzeichnen, unterstützt durch Inlandsnachfrage, Geschäftsaktivitäten sowie sich entwickelnde Ausstellungs- und Aktivierungskapazitäten.
Was ist die größte operative Herausforderung für Veranstaltungsanbieter?
Kosteninflation bei Veranstaltungsorten, Arbeitskräften und Produktion ist die führende Herausforderung, wobei die Meetings Industry Association (MIA) durchschnittliche Kostensteigerungen von 12% bei befragten britischen Veranstaltungsorganisationen berichtet.