
Taille et Part du Marché de l'Aesthetic Wellness
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 22.59 Milliards de dollars |
| Taille du Marché (2032) | 34.93 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
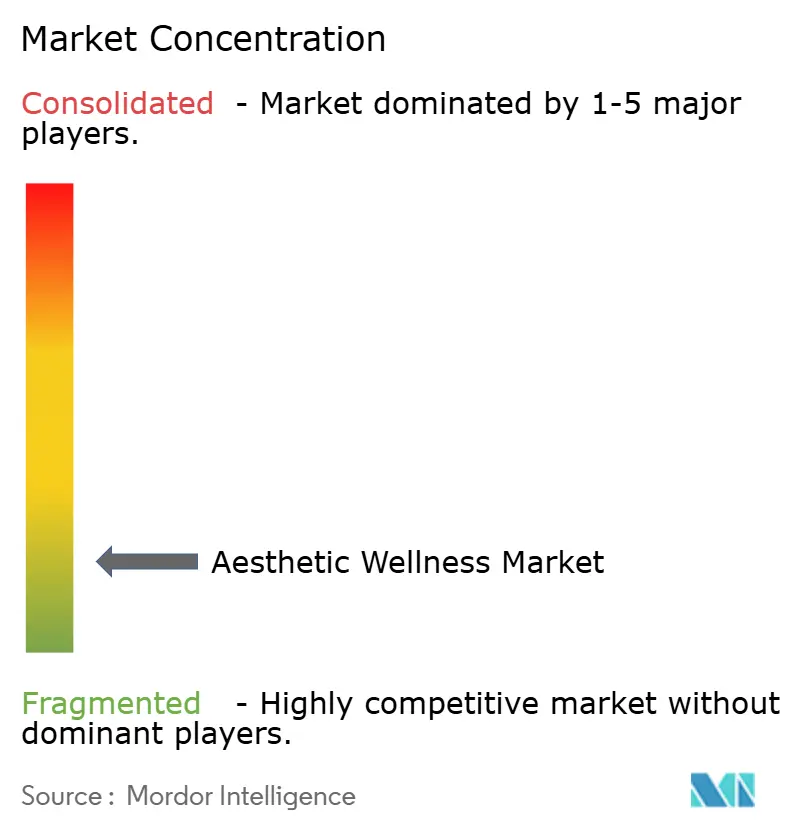
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Aesthetic Wellness par Mordor Intelligence
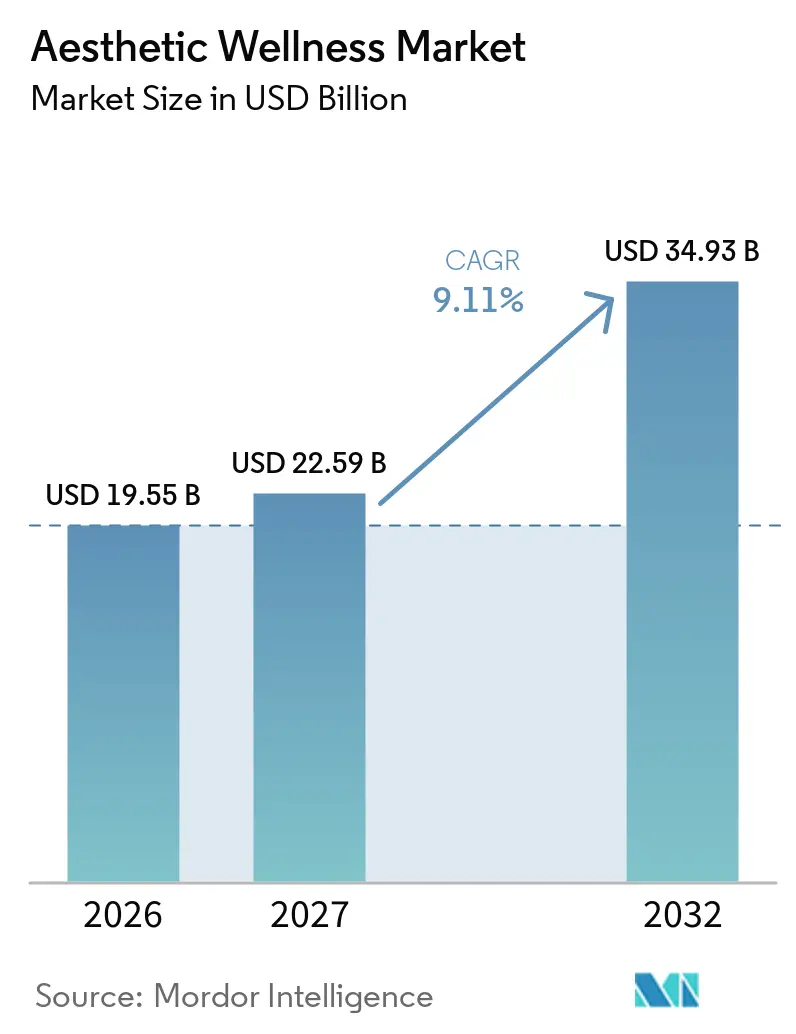
Le marché mondial de l'Aesthetic Wellness était évalué à 19,55 milliards USD en 2026 et devrait croître de 22,59 milliards USD en 2027 pour atteindre 34,93 milliards USD d'ici 2032, à un CAGR de 9,11 % durant la période de prévision (2027–2032). Le marché de l'aesthetic wellness évolue au-delà des procédures électives occasionnelles, les consommateurs accordant une priorité croissante à la qualité de la peau, aux soins préventifs et aux résultats d'apparence naturelle. La demande pour les traitements minimalement invasifs est en hausse car ils nécessitent généralement un temps de récupération limité et peuvent être intégrés dans des plans de soins récurrents. Les tendances du vieillissement en bonne santé et les besoins esthétiques liés à la perte de poids élargissent également la patientèle des prestataires. Dans les marchés émergents, l'expansion des chaînes de cliniques dermatologiques et la croissance de la classe moyenne urbaine soutiennent la demande à long terme. Cependant, l'accessibilité financière des traitements et les normes des praticiens restent des considérations essentielles.
Points Clés du Rapport
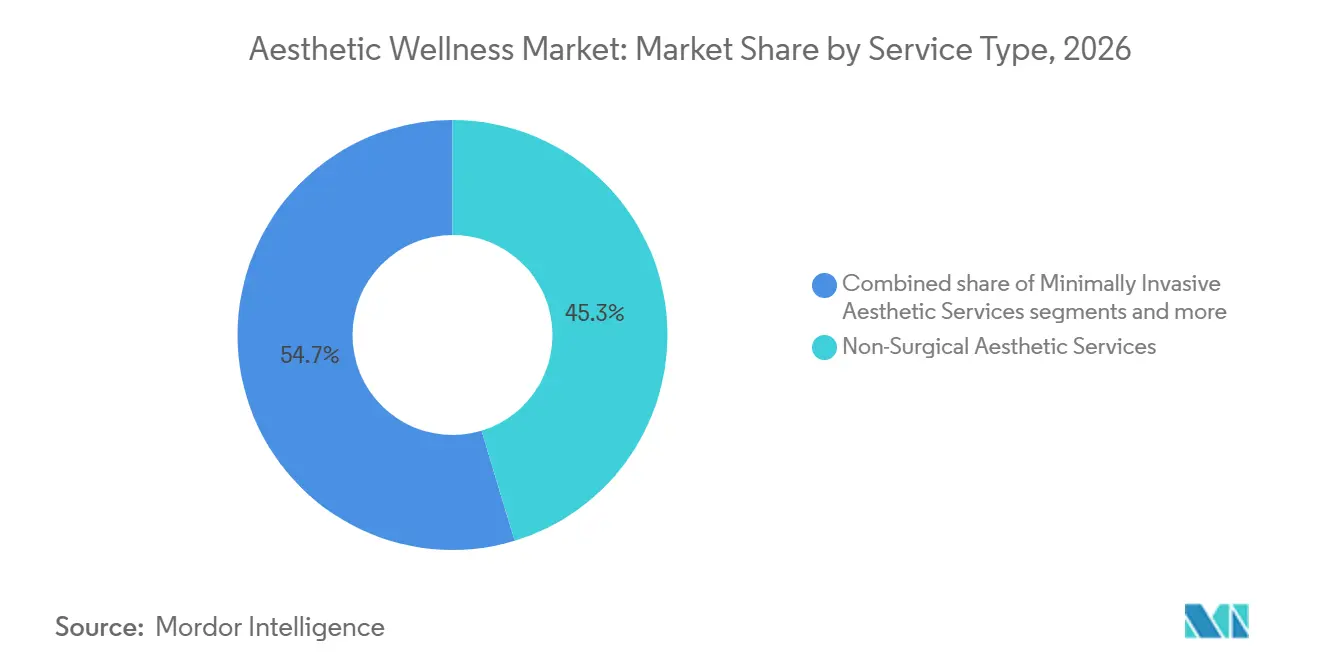
- Par type de service, les Services Esthétiques Non Chirurgicaux représentaient 45,32 % de la part du marché de l'Aesthetic Wellness en 2026, tandis que les Services Esthétiques Minimalement Invasifs devraient croître à un CAGR de 10,82 % jusqu'en 2032.
- Par catégorie de traitement, l'Esthétique Faciale et le Rajeunissement Cutané représentaient 32,24 % de la part du marché de l'Aesthetic Wellness en 2026, tandis que les Injectables et Traitements Biostimulateurs devraient croître à un CAGR de 10,34 % jusqu'en 2032.
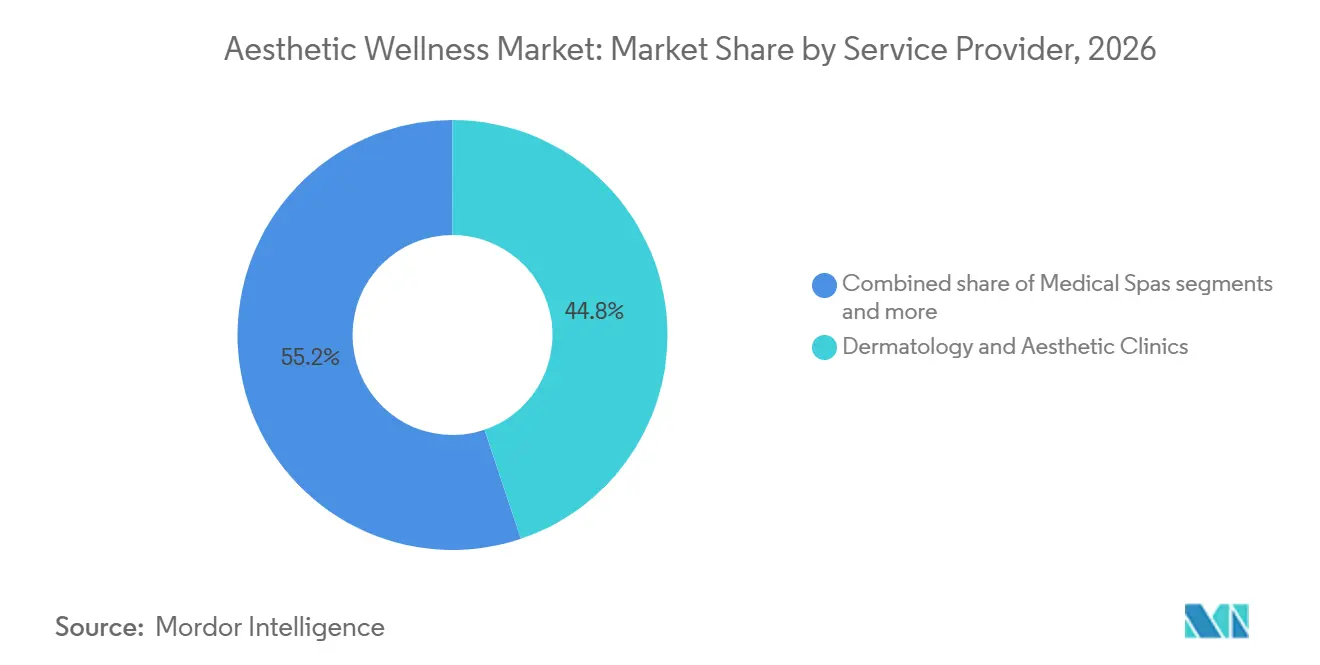
- Par prestataire de services, les Cliniques de Dermatologie et d'Esthétique représentaient 44,83 % de la part des revenus du marché de l'Aesthetic Wellness en 2026, tandis que les Spas Médicaux devraient croître à un CAGR de 10,53 % jusqu'en 2032.
- Par utilisateur final, le segment Féminin représentait 74,31 % de la part des revenus du marché de l'Aesthetic Wellness en 2026 et devrait croître à un CAGR de 9,97 % jusqu'en 2032.
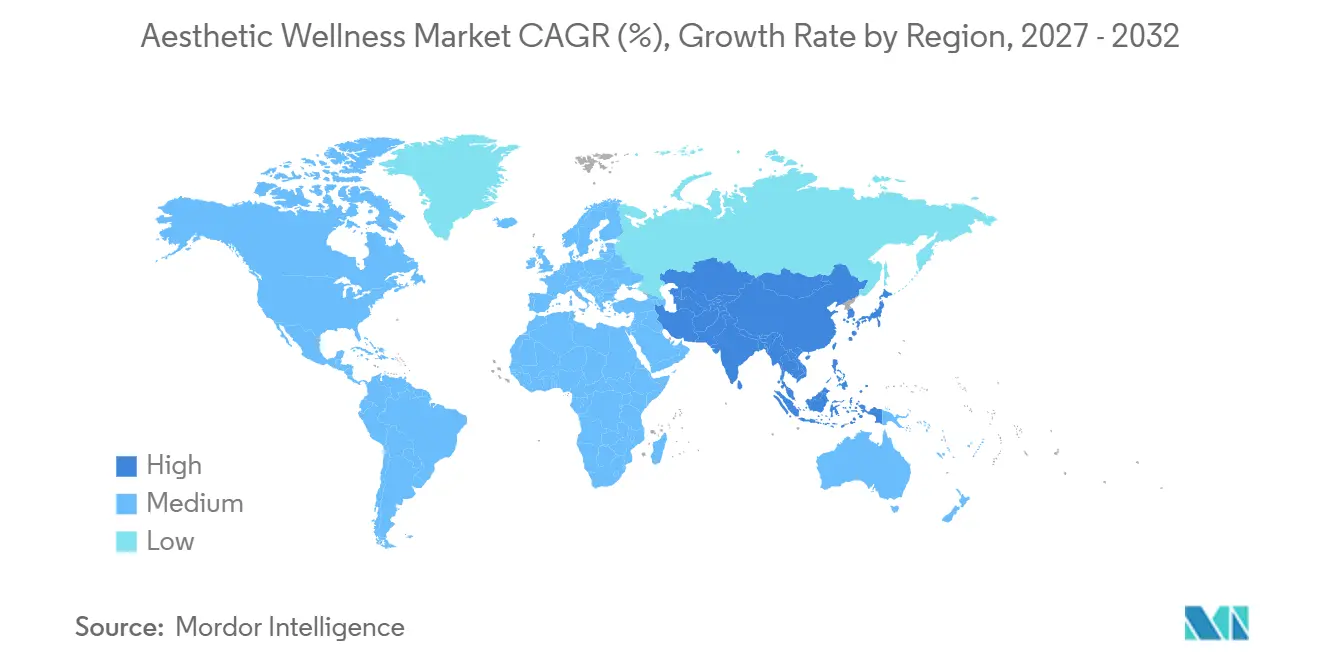
- Par géographie, l'Amérique du Nord représentait 38,71 % de la part des revenus du marché de l'Aesthetic Wellness en 2026, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 10,50 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial de l'Aesthetic Wellness
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Préférence Croissante pour les Traitements Non Chirurgicaux et Minimalement Invasifs | +1.8% | Mondial, avec une intensité en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Généralisation des Soins Esthétiques Préventifs | +1.6% | Amérique du Nord, Europe, Corée du Sud et Japon | Moyen terme (2-4 ans) |
| Réseaux Sociaux et Dépenses de Bien-Être Liées à l'Apparence | +1.5% | Mondial, plus élevé en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient | Court terme (≤ 2 ans) |
| Demande Liée au Vieillissement en Bonne Santé et à la Longévité | +1.4% | Mondial, particulièrement en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Personnalisation par l'Évaluation et la Planification des Traitements Assistées par l'IA | +1.0% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des Spas Médicaux et des Cliniques de Bien-Être Intégrées | +1.3% | Amérique du Nord, Moyen-Orient et Asie du Sud-Est | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence Croissante pour les Traitements Non Chirurgicaux et Minimalement Invasifs
La préférence pour les soins non chirurgicaux et minimalement invasifs stimule la croissance du marché de l'aesthetic wellness. Les chirurgiens plasticiens ont réalisé 7,3 millions de procédures à la toxine botulique et 4,7 millions de procédures de comblement à l'acide hyaluronique en 2025[1]. Ces chiffres excluent les procédures réalisées par des dermatologues et d'autres praticiens esthétiques. Les coûts initiaux plus faibles, le temps d'arrêt limité et la réversibilité réduisent les obstacles pour les patients qui consultent pour la première fois. Ces caractéristiques séduisent les consommateurs urbains à la recherche de procédures compatibles avec leurs engagements professionnels et personnels. Les visites de maintenance récurrentes, plutôt qu'une seule procédure corrective, soutiennent la croissance du marché. Lorsque cela est cliniquement approprié, les prestataires combinent neurotoxines, produits de comblement, procédures laser et protocoles topiques. Cette approche favorise la continuité des soins et adapte les plans de traitement aux besoins évolutifs des patients. Elle souligne également l'importance de la consultation médicale, d'une administration qualifiée et d'une communication claire sur les résultats attendus. Les plans de soins récurrents peuvent renforcer les spas médicaux et les cliniques dermatologiques disposant de la capacité à gérer des cycles de traitement répétés.
Généralisation des Soins Esthétiques Préventifs
Les soins esthétiques préventifs déplacent l'attention de la correction des signes visibles du vieillissement vers le maintien de la qualité de la peau plus tôt à l'âge adulte. Selon l'enquête annuelle 2023 des membres de l'AAFPRS, 77 % des membres de l'Académie Américaine de Chirurgie Plastique et Reconstructive Faciale (AAFPRS) s'attendaient à un accent accru sur la maintenance préventive chez les personnes dans la vingtaine et la trentaine. Les traitements minimalement invasifs représentaient 83 % des procédures réalisées par les membres interrogés en 2023[2]. Ce changement crée des opportunités pour le marché mondial de l'Aesthetic Wellness grâce à des évaluations personnalisées, des traitements conservateurs et des plans de soins cutanés continus. Cependant, la demande axée sur la prévention nécessite une communication réaliste sur les résultats et une évaluation clinique plutôt qu'une promotion basée sur l'âge. L'intérêt des jeunes consommateurs pour les soins de la peau soutient également les services axés sur l'éducation. L'enquête 2025 de l'Académie Américaine de Dermatologie a révélé que 73 % des adultes aux États-Unis utilisaient des produits ou des procédures pour prévenir le vieillissement prématuré, tandis que seulement 56 % utilisaient régulièrement de la crème solaire. Les cliniques peuvent se différencier grâce à des consultations individualisées, des plans de traitement documentés et des praticiens qualifiés, tout en évitant les interventions inutiles motivées par les tendances des réseaux sociaux.
Réseaux Sociaux et Dépenses de Bien-Être Liées à l'Apparence
Les réseaux sociaux favorisent la découverte des traitements, l'éducation des patients et la normalisation des procédures esthétiques. Ils mettent en relation les consommateurs avec les prestataires et les informations sur les traitements, tout en suscitant un intérêt accru pour les résultats d'apparence naturelle et l'amélioration de la qualité de la peau. La visibilité numérique aide les consommateurs à découvrir des cliniques, mais ne remplace pas les consultations cliniques en personne. Les prestataires doivent expliquer clairement les limites, les risques et les résultats attendus d'une procédure. Les contenus non vérifiés et les images fortement retouchées peuvent créer des attentes irréalistes, amenant les patients à demander des traitements qui ne correspondent pas à leur état. Les cliniques peuvent combler ce fossé grâce à une éducation fondée sur des preuves et à des discussions transparentes sur les résultats probables. Les prestataires doivent distinguer les conseils médicaux qualifiés du contenu promotionnel en ligne. Les cliniques établies peuvent instaurer la confiance grâce à la supervision médicale et à une communication cohérente avec les patients.
Demande Liée au Vieillissement en Bonne Santé et à la Longévité
Le vieillissement en bonne santé élargit les raisons pour lesquelles les consommateurs recherchent des soins cutanés et des traitements esthétiques. La demande se concentre sur la santé cutanée à long terme, la prévention des rides et les résultats d'apparence naturelle. Le marché de l'aesthetic wellness peut en bénéficier à mesure que les consommateurs intègrent les procédures dans des routines de soins personnels plus larges. Cette approche favorise des plans de traitement cohérents et individualisés plutôt que des transformations spectaculaires. L'intérêt pour les produits et procédures cliniquement validés qui soutiennent les soins à long terme est également en hausse. Le relâchement cutané lié à la perte de poids et les changements faciaux créent un point d'entrée supplémentaire dans les soins esthétiques. Les patients ayant subi une perte de poids substantielle peuvent consulter pour la qualité de la peau, le remodelage corporel ou le rajeunissement facial, y compris ceux qui sont nouveaux auprès des prestataires d'esthétique médicale. Les plans de soins doivent rester spécifiques à chaque patient, car les effets des changements de poids et l'adéquation des procédures varient. Les cliniciens qualifiés aident à aligner les attentes des patients sur les options de traitement appropriées.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût des Traitements et Remboursement Limité | -0.8% | Mondial, plus aigu en Amérique du Sud et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Pénurie de Praticiens Qualifiés et Agréés | -0.6% | Mondial, particulièrement dans les marchés à forte croissance en Asie-Pacifique et en Afrique et Moyen-Orient | Long terme (≥ 4 ans) |
| Risques pour la Sécurité, Produits Contrefaits et Prestataires Non Qualifiés | -0.5% | Mondial, concentré dans les marchés à faible application réglementaire | Court terme (≤ 2 ans) |
| Fragmentation Réglementaire et Charge de Conformité | -0.4% | Mondial, particulièrement pour les opérateurs transfrontaliers | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût des Traitements et Remboursement Limité
Les consommateurs paient la plupart des procédures esthétiques directement, ce qui limite l'accès aux patients sensibles aux prix. Cette contrainte est significative dans les marchés où le revenu disponible est inégal ou où les soins avancés sont concentrés dans les grandes villes. Le marché de l'aesthetic wellness peut s'étendre grâce à un accès plus large aux services ; cependant, les prestataires ne peuvent pas supposer que tous les patients peuvent se permettre des cycles de traitement répétés. Une tarification claire et des plans de traitement médicalement appropriés contribuent à maintenir la confiance des patients. Les modèles d'abonnement et de souscription peuvent répartir le coût des soins récurrents, mais n'éliminent pas les contraintes d'accessibilité financière, en particulier pour les procédures nécessitant des praticiens agréés ou des produits réglementés. Les petits prestataires peuvent rencontrer des difficultés à gérer les paiements récurrents et les engagements de suivi. Dans les marchés émergents, la sensibilité aux coûts reste significative en dehors des groupes urbains aisés, malgré une prise de conscience croissante des traitements esthétiques.
Pénurie de Praticiens Qualifiés et Agréés
Une pénurie de praticiens qualifiés pourrait contraindre le marché mondial de l'aesthetic wellness, en particulier pour les injectables et les traitements à base d'énergie nécessitant une expertise clinique. Selon l'Enquête Mondiale ISAPS 2024, les chirurgiens plasticiens ont réalisé environ 20,54 millions de procédures esthétiques non chirurgicales dans le monde en 2024, soulignant la nécessité d'une capacité clinique adéquate. L'OMS prévoit une pénurie mondiale de 11 millions de travailleurs de santé d'ici 2030, bien que cette estimation couvre l'ensemble de la main-d'œuvre de santé plutôt que les praticiens esthétiques spécifiquement[3]. L'accès limité à des professionnels qualifiés peut restreindre l'expansion des cliniques et accroître les risques pour la sécurité des patients. Dans les marchés émergents, les investissements dans la formation accréditée, la supervision clinique et les protocoles de traitement standardisés peuvent aider les prestataires à se développer de manière responsable tout en améliorant la confiance des patients et la qualité des services.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse du Comportement des Consommateurs
Les préférences des consommateurs varient selon le type de procédure, le groupe d'âge et les résultats souhaités. L'Enquête Mondiale ISAPS 2024 a recensé 20,54 millions de procédures non chirurgicales dans le monde. Les procédures de comblement à l'acide hyaluronique ont totalisé 6,34 millions, en hausse de 5,2 % d'une année sur l'autre, tandis que les procédures non chirurgicales de raffermissement cutané ont augmenté de 38,9 % pour atteindre 1,24 million. Ces tendances indiquent des opportunités dans les traitements injectables et à base de dispositifs, avec une sélection influencée par les préoccupations individuelles, les résultats attendus et la tolérance aux temps d'arrêt. La confiance, l'accessibilité financière et la confiance dans l'expertise clinique influencent les décisions de réservation et les dépenses. Dans son enquête annuelle 2024, publiée en février 2025, l'AAFPRS a rapporté que 30 % des chirurgiens plasticiens faciaux interrogés citaient la recherche du bon chirurgien comme une préoccupation clé des patients, aux côtés du coût et du temps de récupération. Les accréditations des prestataires, une tarification transparente, des conseils réalistes sur la récupération, des consultations claires et un suivi peuvent soutenir la conversion et la fidélisation. Les offres de longévité et de régénération nécessitent une communication fondée sur des preuves pour éviter de surestimer les bénéfices.
Intelligence sur la Performance de l'Aesthetic Wellness
Contrairement aux hôtels, les cliniques esthétiques ne disposent pas d'un indicateur d'occupation universellement standardisé. Les visites mensuelles de patients servent d'indicateur pratique d'utilisation. Le rapport sectoriel 2024 d'AmSpa a enregistré une moyenne de 245 visites de patients par spa médical par mois. L'utilisation de la capacité dépend des salles de traitement disponibles, des heures des praticiens, de la durée des procédures et des annulations. Les cliniques peuvent améliorer leur productivité grâce à une planification et une programmation efficaces des rendez-vous, sans compromettre le temps de consultation ni la sécurité des patients. Le tarif journalier moyen ne s'applique pas directement aux cliniques esthétiques ; la dépense moyenne par visite est une mesure commerciale plus pertinente. AmSpa a rapporté une dépense moyenne de 527 USD par visite et un chiffre d'affaires annuel moyen des spas médicaux de 1 398 833 USD, contre 1 307 587 USD dans le rapport précédent. Ces chiffres américains indiquent le potentiel de revenus d'une prestation de services efficace et d'une combinaison de traitements appropriée. Cependant, le chiffre d'affaires ne correspond pas au bénéfice, car les coûts de personnel, de consommables, de financement des équipements et d'installation affectent les marges.
Analyse des Segments
Par Type de Service : Le Volume et l'Empilement de Protocoles Assurent la Domination du Non Chirurgical
Le segment des Services Esthétiques Non Chirurgicaux représentait 45,32 % de la taille du marché de l'aesthetic wellness en 2026. La catégorie comprend les neurotoxines, les produits de comblement dermique, le resurfaçage cutané au laser, les peelings chimiques et les traitements topiques de qualité professionnelle. Sa diversité permet aux cliniciens d'adapter les plans de traitement aux objectifs des patients. Les procédures à temps d'arrêt limité soutiennent la demande parmi les patients recherchant un traitement non chirurgical. Le segment reflète l'importance des soins récurrents de qualité cutanée et de maintenance.
Le segment des Services Esthétiques Minimalement Invasifs devrait croître à un CAGR de 10,82 % jusqu'en 2032. La catégorie comprend les traitements situés entre les soins non chirurgicaux conventionnels et la chirurgie. Les biostimulants, les polynucléotides et les neuromodulateurs élargissent les options des prestataires. Le segment des Services Esthétiques Chirurgicaux reste pertinent pour les patients nécessitant ou préférant des résultats chirurgicaux. L'ISAPS a rapporté que les liftings mammaires chez les femmes ont enregistré la plus forte augmentation en pourcentage, tandis que la chirurgie des paupières a enregistré la plus forte augmentation absolue au niveau mondial.

Par Catégorie de Traitement : La Qualité Cutanée et les Biostimulateurs Redéfinissent la Demande en Injectables
L'Esthétique Faciale et le Rajeunissement Cutané représentaient 32,24 % de la taille du marché mondial de l'aesthetic wellness en 2026. La demande d'amélioration de la qualité de la peau et de résultats d'apparence naturelle soutient la catégorie. Elle comprend les traitements en clinique et les protocoles de soins cutanés professionnels pour les soins continus. En 2025, Allergan Aesthetics a étendu SKINVIVE by JUVÉDERM à 35 marchés supplémentaires, portant son total à 57 marchés[4]. Cela reflète l'expansion des portefeuilles injectables au-delà des produits de comblement volumisants traditionnels.
Les Injectables et Traitements Biostimulateurs devraient croître à un CAGR de 10,34 % jusqu'en 2032. Les patients prennent en compte la longévité du traitement, la qualité de la peau et les résultats attendus lors du choix des procédures injectables. Au cours des neuf premiers mois de 2025, Galderma a enregistré une croissance à deux chiffres des biostimulateurs, tandis que son activité Esthétique Injectable a progressé de 10,5 % d'une année sur l'autre. L'adéquation du traitement, la sélection des produits et les résultats varient selon les patients.
Par Prestataire de Services : Les Spas Médicaux Perturbent le Paysage Dominé par les Cliniques
Les cliniques de dermatologie et d'esthétique détenaient 44,83 % du marché de l'aesthetic wellness en 2026. La crédibilité clinique, la supervision médicale et l'accès aux produits sur ordonnance et aux dispositifs avancés soutiennent leur rôle. Ces établissements évaluent l'adéquation des patients, assurent le suivi lorsqu'une surveillance clinique est requise et expliquent les risques, les alternatives et les résultats attendus des procédures. Dans les marchés émergents, l'expansion des chaînes de dermatologie offre une voie structurée vers les soins esthétiques pour les consommateurs urbains.
Les spas médicaux devraient croître à un CAGR de 10,53 % jusqu'en 2032. Ils offrent des cadres accessibles pour les rendez-vous récurrents de soins cutanés et de bien-être, mais nécessitent une supervision médicale appropriée pour les services applicables. Selon l'Association Américaine des Spas Médicaux, le secteur américain des spas médicaux est passé de 1 600 établissements en 2010 à plus de 10 000 en 2023.
Par Utilisateur Final : La Dominance Féminine est Ancrée ; La Trajectoire Masculine est Structurelle
Le segment féminin représentait 74,31 % du marché de l'aesthetic wellness en 2026 et devrait croître à un CAGR de 9,97 % jusqu'en 2032. Les femmes représentaient 84,8 % des procédures esthétiques non chirurgicales mondiales dans les données ISAPS pour 2025. Le groupe d'âge 35-50 ans représentait 47 % des procédures à la toxine botulique, la plus grande cohorte par âge et par sexe. La demande comprend les soins préventifs, les traitements de qualité cutanée et les procédures traitant les signes visibles du vieillissement.
Les consommateurs masculins restent comparativement sous-pénétrés dans le secteur de l'aesthetic wellness. Les hommes représentaient 15,2 % des procédures non chirurgicales mondiales en 2025. La chirurgie des paupières était la procédure chirurgicale la plus courante chez les hommes dans l'enquête ISAPS. L'intérêt peut commencer par les cicatrices d'acné ou l'épilation et s'étendre à d'autres procédures. Les prestataires doivent adapter la communication sur les traitements aux besoins individuels et éviter d'appliquer un standard esthétique unique à tous les patients.
Analyse Géographique
L'Amérique du Nord représentait 38,71 % du marché de l'aesthetic wellness en 2026. En 2025, les chirurgiens plasticiens aux États-Unis ont réalisé plus de 5,4 millions de procédures esthétiques. La région dispose d'une base de prestataires mature, d'une forte sensibilisation des consommateurs et d'une infrastructure établie. Les spas médicaux, les cliniques dermatologiques et les cabinets chirurgicaux offrent différents niveaux de soins.
L'Asie-Pacifique devrait croître à un CAGR de 10,50 % jusqu'en 2032. La Chine, l'Inde, la Corée du Sud, le Japon et l'Asie du Sud-Est soutiennent les perspectives de demande régionale. Galderma a identifié la Chine comme le deuxième plus grand marché mondial d'esthétique injectable et a cité le lancement de Sculptra en Chine comme un contributeur à ses performances de 2025. La Corée du Sud reste une destination de traitement et une source d'innovation procédurale. L'expansion des chaînes de cliniques dermatologiques et la croissance de la classe moyenne urbaine dans les marchés asiatiques émergents soutiennent la demande à long terme, tandis que la réglementation et la capacité des praticiens restent des facteurs importants.
L'Europe reste significative, avec le Royaume-Uni, l'Allemagne, la France, l'Italie et l'Espagne contribuant à la demande. Le Royaume-Uni prévoit des réglementations plus strictes pour les procédures cosmétiques. L'Espagne a enquêté sur 24 cliniques pour utilisation de substances esthétiques illégales début 2025. Le Brésil a enregistré 3,2 millions de procédures esthétiques en 2025 et s'est classé premier mondial en procédures chirurgicales, avec 2,3 millions. Les Émirats Arabes Unis et l'Arabie Saoudite attirent des investissements en esthétique médicale, tandis que le Nigéria et l'Afrique du Sud restent des marchés à un stade plus précoce.
Intelligence sur l'Offre et le Développement de l'Aesthetic Wellness
Selon l'Association Américaine des Spas Médicaux (AmSpa), la base de prestataires d'esthétique médicale aux États-Unis est passée de 8 899 spas médicaux en 2022 à 10 488 en 2023. Cependant, 81 % opéraient depuis un seul établissement, indiquant un paysage de prestataires fragmenté et des opportunités pour les réseaux de cliniques, les opérations standardisées et l'expansion géographique. En février 2025, Allergan Aesthetics a annoncé trois nouveaux centres de formation aux États-Unis, reflétant l'accent mis par le secteur sur les compétences cliniques et la qualité des traitements. Les services comprennent les injectables, le resurfaçage cutané, l'épilation et le remodelage corporel non chirurgical. L'enquête ISAPS 2024 a enregistré 1,24 million de procédures non chirurgicales de raffermissement cutané, en hausse de 38,9 % d'une année sur l'autre, et 820 225 peelings chimiques, en hausse de 33,3 %. Cette croissance soutient les investissements dans les dispositifs à base d'énergie et les services de renouvellement cutané. Cependant, les prestataires doivent évaluer les coûts des équipements, la formation et la demande locale des patients avant d'élargir leurs portefeuilles de services.
Paysage Concurrentiel
Le marché de l'aesthetic wellness est fragmenté, aucune entreprise ne détenant une part décisive dans toutes les géographies et catégories de services. AbbVie, via Allergan Aesthetics ; Galderma ; Merz Pharma ; Bausch Health, via Solta Medical ; et Sisram Medical sont les principaux acteurs. Leurs portefeuilles couvrent les injectables, les soins cutanés, les dispositifs à base d'énergie et les traitements associés, leur permettant de servir plusieurs environnements de prestataires. Les spécialistes des dispositifs se distinguent par leurs plateformes propriétaires, leur formation clinique et leurs relations avec les prestataires.
Galderma a enregistré des ventes nettes record de 3,74 milliards USD pour les neuf premiers mois de 2025, en hausse de 15,0 % à taux de change constant. Elle a relevé ses prévisions de croissance des ventes nettes à taux de change constant pour 2025 à 17,0 %-17,7 %, citant les neuromodulateurs, les produits de comblement et les biostimulateurs. Le chiffre d'affaires de l'Esthétique Injectable a progressé de 10,5 % d'une année sur l'autre, soulignant la valeur d'une participation large aux catégories.
Les entreprises privilégient les lancements de produits, la formation et l'expansion géographique plutôt que la seule concurrence par les prix. Allergan Aesthetics a étendu SKINVIVE by JUVÉDERM à 35 marchés supplémentaires en septembre 2025. Galderma a lancé Restylane SHAYPE au Brésil en avril 2025 et a tenu sa première réunion de formation GAIN SPARK à Barcelone en 2025. Les exigences réglementaires peuvent favoriser les contrôles établis de la chaîne d'approvisionnement, la formation clinique et la conformité. Dans les marchés émergents, la concurrence dépend de l'alignement avec les exigences locales, les capacités des praticiens et les attentes des patients.
Leaders du Secteur de l'Aesthetic Wellness
-
AbbVie Inc.
-
Galderma S.A.
-
Merz Pharma GmbH & Co. KGaA
-
Bausch Health Companies Inc.
-
Sisram Medical Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Septembre 2026 : Allergan Aesthetics a lancé son rapport Layered Beauty: The New Aesthetic Mindset, basé sur des recherches impliquant plus de 12 000 consommateurs dans neuf marchés mondiaux. Le rapport examine les attitudes envers la beauté et le vieillissement ainsi que les opportunités de plans de traitement esthétique personnalisés et multimodaux.
- Septembre 2026 : InMode a lancé Morpheus8 Cool, une mise à niveau de son système de microneedling par radiofréquence Morpheus8 sur la plateforme Morpheus8MAX, avec une pointe de refroidissement pour améliorer le confort, la précision et le contrôle du traitement. Le lancement élargit son portefeuille de dispositifs esthétiques et soutient une administration contrôlée des traitements.
- Septembre 2025 : Allergan Aesthetics, une entreprise d'AbbVie, a étendu SKINVIVE by JUVÉDERM à 35 marchés supplémentaires, portant la disponibilité à 57 marchés en 2025. L'injectable hydratant soutient l'amélioration de la qualité de la peau faciale et élargit le portefeuille de l'entreprise au-delà des produits de comblement volumisants traditionnels.
- Avril 2025 : Galderma a lancé Restylane SHAYPE au Brésil, un produit de comblement à l'acide hyaluronique conçu pour la projection du menton et du bas du visage. Cette option de contourage non chirurgical a élargi le portefeuille injectable de Galderma en Amérique du Sud et a répondu à la demande de contours faciaux définis.
Périmètre du Rapport sur le Marché Mondial de l'Aesthetic Wellness
Le rapport sur le marché mondial de l'Aesthetic Wellness analyse les traitements esthétiques et les services axés sur le bien-être fournis par des prestataires cliniques, des spas médicaux et des prestataires esthétiques spécialisés dans le monde entier. Le marché est segmenté par type de service (Services Esthétiques Non Chirurgicaux, Services Esthétiques Minimalement Invasifs, Services Esthétiques Chirurgicaux et autres), catégorie de traitement, prestataire de services, utilisateur final et géographie. L'étude examine les principaux moteurs, notamment la préférence croissante pour les procédures minimalement invasives, les soins esthétiques préventifs, l'influence des réseaux sociaux, la demande liée au vieillissement en bonne santé, la personnalisation assistée par l'IA et l'expansion des spas médicaux, ainsi que les freins tels que les coûts des traitements, les pénuries de praticiens, les risques pour la sécurité, les produits contrefaits et la complexité réglementaire. Elle évalue la capacité des prestataires, les offres de services, l'utilisation des rendez-vous, les dépenses moyennes, les préférences des consommateurs, le comportement de réservation et les tendances émergentes en matière de traitements. Le rapport fournit des estimations de la taille du marché et des prévisions de croissance, une analyse régionale et par pays, une évaluation du paysage concurrentiel, la concentration du marché, la part de marché, les développements stratégiques et les profils des principales entreprises de traitements esthétiques, d'injectables et de dispositifs. Il explore également les opportunités dans les abonnements intégrés de longévité et d'esthétique, la planification de traitements personnalisée par l'IA, les approches régénératives et les soins esthétiques à domicile. Les estimations et prévisions du marché sont présentées en valeur (USD) pour tous les segments couverts.
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché mondial de l'aesthetic wellness d'ici 2032 ?
Le marché mondial de l'aesthetic wellness était évalué à 19,55 milliards USD en 2026 et devrait atteindre 34,93 milliards USD d'ici 2032, avec un CAGR de 9,11 % à partir de 2027
Quel type de service domine la demande en aesthetic wellness ?
Les Services Esthétiques Non Chirurgicaux ont dominé avec une part des revenus de 45,32 % en 2026, soutenus par des procédures à temps d'arrêt limité et des besoins de soins récurrents.
Quelle catégorie de traitement connaît la croissance la plus rapide ?
Les Injectables et Traitements Biostimulateurs devraient croître à un CAGR de 10,34 % jusqu'en 2032.
Quelle région domine le marché mondial de l'aesthetic wellness ?
L'Amérique du Nord représentait 38,71 % du marché mondial de l'aesthetic wellness en 2026, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 10,50 % jusqu'en 2032.
Quels sont les principaux risques pour les prestataires de traitements esthétiques ?
Les principaux risques comprennent les coûts à la charge des patients, les pénuries de praticiens qualifiés, les produits contrefaits, les prestataires non qualifiés et les différentes exigences réglementaires.
Pourquoi les qualifications des prestataires sont-elles importantes dans les soins esthétiques ?
Des praticiens qualifiés sont nécessaires pour évaluer l'adéquation, administrer les traitements en toute sécurité, expliquer les risques et assurer le suivi des soins.